
Tamaño y Participación del Mercado de Retinopatía Diabética
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
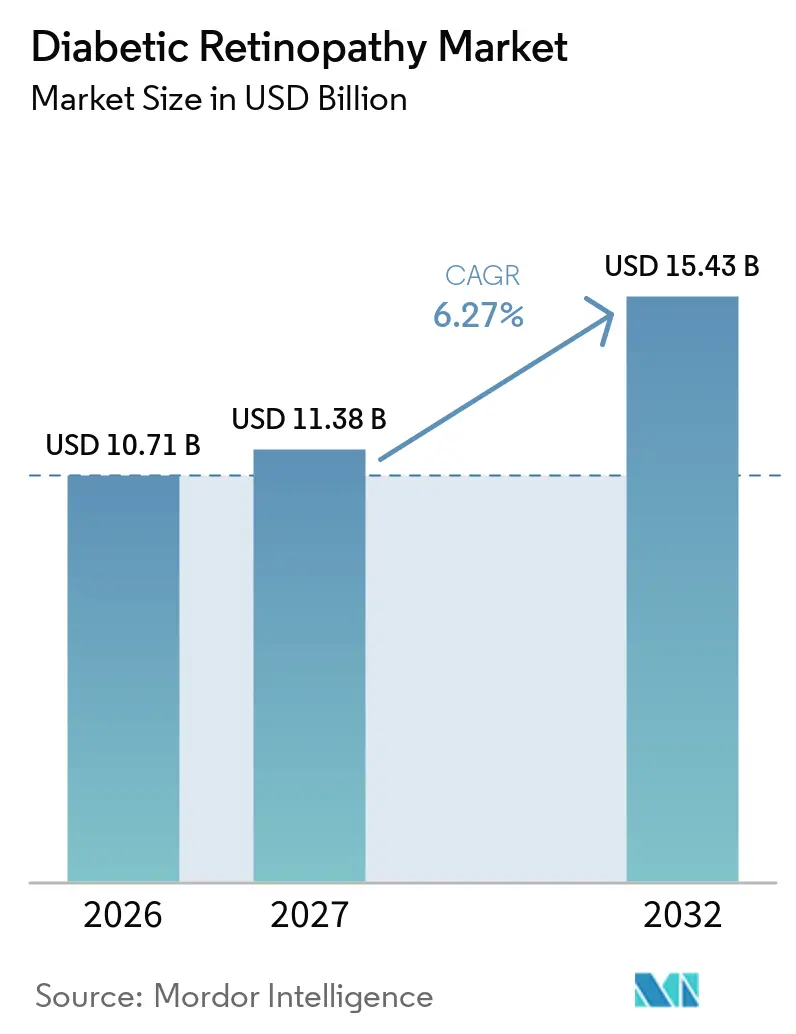
| Tamaño del Mercado (2027) | 11.38 Mil millones de dólares |
| Tamaño del Mercado (2032) | 15.43 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.27 % |
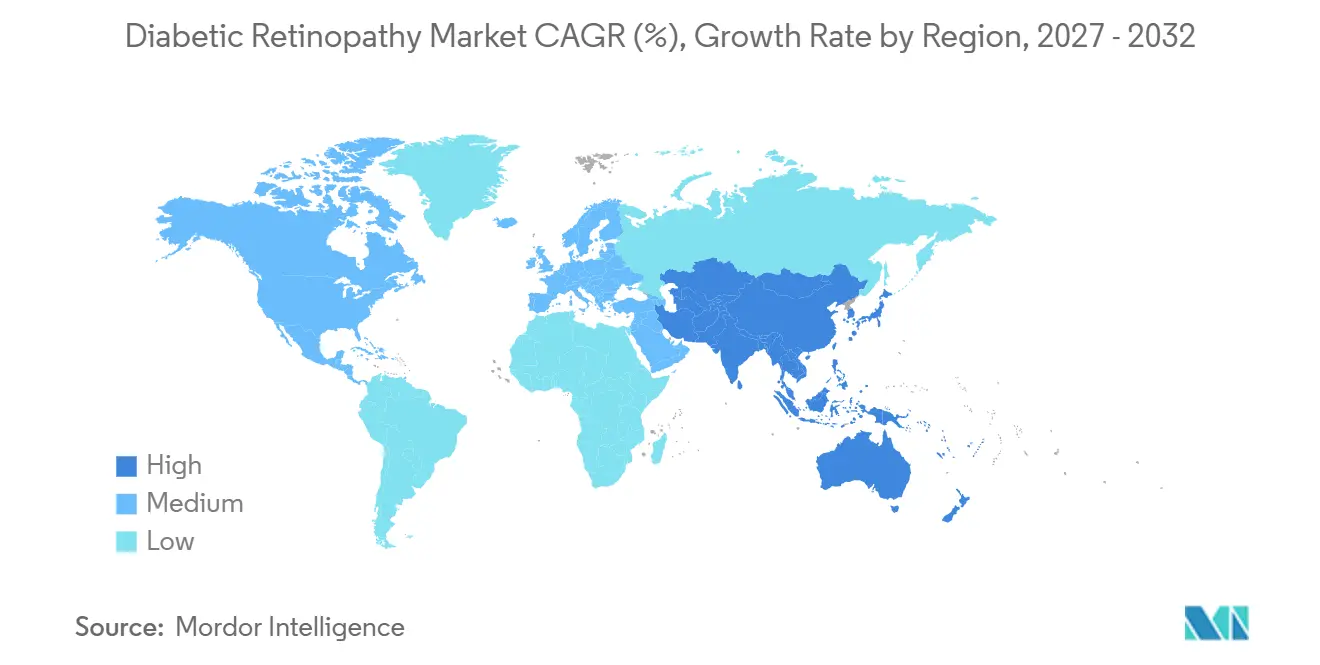
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Retinopatía Diabética por Mordor Intelligence
Se espera que el tamaño del mercado de retinopatía diabética crezca de 10,71 mil millones de USD en 2026 a 11,38 mil millones de USD en 2027 y se prevé que alcance los 15,43 mil millones de USD en 2032 a una CAGR del 6,27% durante 2027-2032. El crecimiento se deriva de la creciente carga mundial de diabetes, la rápida adopción de la detección habilitada por inteligencia artificial y una mayor variedad de opciones terapéuticas que ahora incluyen biológicos de liberación sostenida y terapias génicas en desarrollo. El envejecimiento de la población amplifica la demanda, con casi 10 millones de pacientes en los Estados Unidos y más de 100 millones en todo el mundo que viven con alguna forma de retinopatía diabética. América del Norte mantiene el liderazgo gracias a sus avanzados sistemas de salud, mientras que Asia-Pacífico muestra las ganancias más rápidas a medida que los programas de tele-oftalmología se amplían en grandes poblaciones diabéticas. La intensidad competitiva aumentó considerablemente en 2024 cuando cinco biosimilares de aflibercept ingresaron a los Estados Unidos, desencadenando competencia de precios y ampliando el acceso de los pacientes.
Conclusiones clave del informe
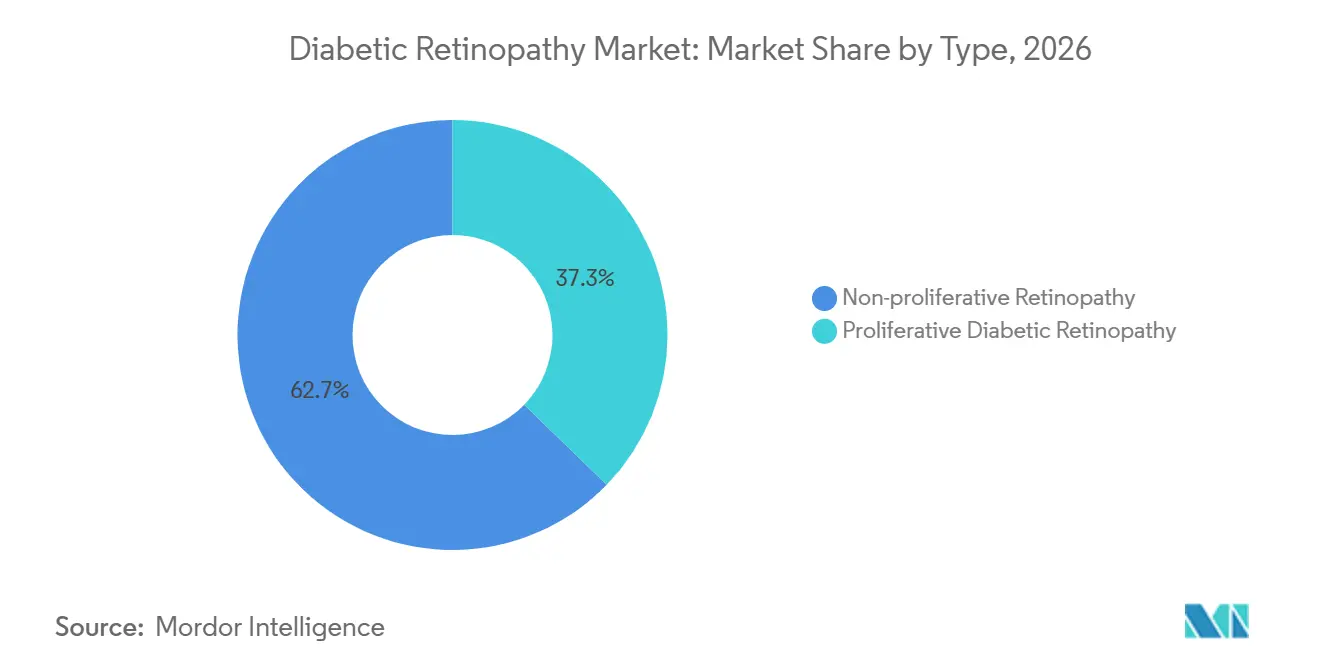
- Por etapa de la enfermedad, la retinopatía no proliferativa representó el 62,74% de la participación del mercado de retinopatía diabética en 2026, mientras que se prevé que la enfermedad proliferativa crezca a una CAGR del 7,12% hasta 2032.
- Por enfoque de manejo, los agentes anti-VEGF representaron el 55,62% del tamaño del mercado de retinopatía diabética en 2026; se proyecta que la vitrectomía avance a una CAGR del 7,88% entre 2027 y 2032.
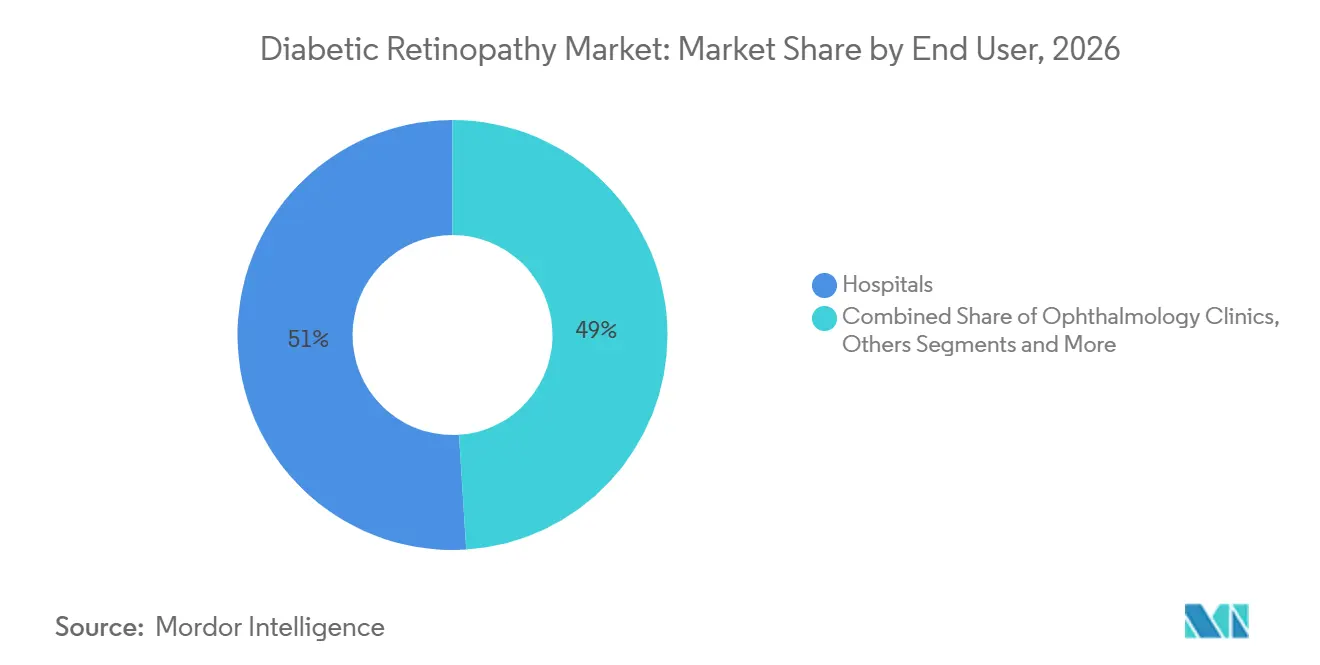
- Por usuario final, los hospitales lideraron con una participación de ingresos del 51,02% en 2026, mientras que las clínicas de oftalmología se expandirán a una CAGR del 7,43% hasta 2032.
- Por geografía, América del Norte capturó el 42,98% del mercado de retinopatía diabética en 2026; se espera que Asia-Pacífico registre la CAGR regional más alta del 7,95% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de la prevalencia mundial de diabetes y detección más temprana | +1.8% | Global, con mayor impacto en Asia-Pacífico y América Latina | Mediano plazo (2-4 años) |
| Envejecimiento de la población que incrementa los casos que amenazan la visión | +1.2% | América del Norte y UE, con extensión a Asia-Pacífico desarrollada | Largo plazo (≥ 4 años) |
| Ampliación de indicaciones y reembolso para biológicos anti-VEGF de acción prolongada | +1.5% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción de detección retinal habilitada por IA en clínicas de atención primaria | +0.9% | Global, con ganancias tempranas en América del Norte y adopción en Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de programas de tele-oftalmología en regiones de bajos recursos | +0.7% | Asia-Pacífico, América Latina, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Financiamiento de capital de riesgo en terapias celulares y génicas regenerativas para retinopatía diabética | +0.4% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la prevalencia mundial de diabetes y detección más temprana
Los datos de la Federación Internacional de Diabetes prevén que el 12% de los adultos del mundo vivirá con diabetes para 2045, ampliando el grupo tratable para el mercado de retinopatía diabética [1]. Los metaanálisis confirman tasas de enfermedad superiores al 22% en múltiples programas de detección, lo que subraya una carga constante en todas las regiones. Las herramientas de IA que ofrecen una sensibilidad del 92-93% ahora detectan microaneurismas en visitas rutinarias de atención primaria, desplazando el diagnóstico hacia etapas más tempranas y más tratables. La red nacional de tele-oftalmología de Chile redujo las derivaciones a especialistas al 15% mientras mantenía la cobertura, demostrando una detección temprana escalable en entornos de menores recursos.
Envejecimiento de la población que incrementa los casos que amenazan la visión
Los pacientes con más de 10 años de diabetes tienen 4,36 veces más probabilidades de padecer retinopatía, y la mayoría tiene más de 60 años. China reporta una prevalencia de entre el 24,7% y el 43,1%, lo que pone de relieve el nexo entre envejecimiento y duración de la enfermedad en la región. Las pacientes femeninas han mostrado mayores incrementos en la ceguera, lo que sugiere la necesidad de estrategias de atención específicas por género. La demanda de vitrectomía refleja estas tendencias, expandiéndose un 8,14% anualmente a medida que los pacientes de edad avanzada presentan enfermedad proliferativa compleja.
Ampliación de indicaciones y reembolso para biológicos anti-VEGF de acción prolongada
Cinco biosimilares de aflibercept en Estados Unidos obtuvieron la aprobación de la FDA en 2024, generando presión a la baja sobre los precios y una cobertura más amplia por parte de los pagadores. El Susvimo de Genentech recibió autorización para administración continua con dos recargas al año, y el Eylea HD de Regeneron está bajo revisión prioritaria para intervalos de dosificación más prolongados, abordando directamente la tasa de abandono del 46% observada en el edema macular diabético.
Adopción de detección retinal habilitada por IA en clínicas de atención primaria
AEYE Health obtuvo la autorización de la FDA para el primer algoritmo de IA completamente autónomo que requiere solo una imagen por ojo, logrando una capacidad de imagen del 99% y una sensibilidad superior al 92%. Menos del 5% de los diabéticos en Estados Unidos accedió a la detección por IA entre 2019 y 2023, lo que deja un margen considerable para la expansión. El plan de India de examinar 1.000 millones de ojos en 10 años ilustra la escalabilidad de la IA combinada con cámaras portátiles de bajo costo. Los datos del mundo real de la República Checa muestran que la IA supera a los oftalmólogos generales en sensibilidad al tiempo que aumenta la adherencia al seguimiento en un 89%.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escasez de especialistas en retina en mercados emergentes | -1.1% | Asia-Pacífico, América Latina, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Alta carga de tratamiento y escasa adherencia a los regímenes de inyección | -0.8% | Global, con mayor impacto en poblaciones de edad avanzada | Mediano plazo (2-4 años) |
| Vías regulatorias retrasadas para biosimilares de primera clase | -0.6% | Global, con impacto temprano en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Evidencia del mundo real limitada para nuevas terapias combinadas | -0.4% | Global, concentrado en mercados desarrollados con sistemas de salud avanzados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de especialistas en retina en mercados emergentes
Se proyecta que Estados Unidos enfrente una caída del 12% en la oferta de oftalmólogos frente a un aumento del 24% en la demanda para 2035, y los condados rurales podrían cubrir solo entre el 26% y el 29% de sus necesidades de personal [2]. Asia-Pacífico muestra brechas aún más pronunciadas a medida que la prevalencia de diabetes crece más rápido que la formación de especialistas, lo que lleva a los gobiernos a financiar centros de telemedicina y triaje por IA para ampliar el alcance. Arkansas ilustró una cobertura escalable mediante la detección teleretinal a nivel estatal vinculada a centros de retina urbanos, un enfoque que ahora se replica en América Latina y el sur de Asia.
Alta carga de tratamiento y escasa adherencia a los regímenes de inyección
Las auditorías del mundo real encuentran que el 46% de los pacientes con edema macular diabético interrumpe la terapia anti-VEGF al menos una vez, el doble del abandono observado en la degeneración macular asociada a la edad. Las visitas mensuales al consultorio, el costo y las comorbilidades socavan la adherencia. Los reservorios de administración continua como Susvimo, el Eylea HD de intervalo extendido y la terapia génica RGX-314 de dosis única buscan aliviar esta carga y ya muestran una durabilidad superior en los ensayos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
el predominio de la retinopatía no proliferativa impulsa la intervención tempranaLa enfermedad no proliferativa representó el 62,74% de la participación del mercado de retinopatía diabética en 2026, lo que subraya el impacto del cribado que ahora detecta la patología en etapas más tempranas. Los sistemas de inteligencia artificial que detectan microaneurismas sutiles dirigen a más pacientes hacia vías de atención preventiva en lugar de cirugía en etapa avanzada. Los casos proliferativos, aunque menores, aumentarán a una CAGR del 7,12% a medida que el envejecimiento y la duración de la enfermedad impulsen la patología avanzada, expandiendo la demanda de cirugía y terapias regenerativas.
El manejo clínico difiere considerablemente. Los pacientes no proliferativos se benefician de agentes sistémicos como el fenofibrato, que redujo la progresión en un 27% en ensayos clínicos. La enfermedad proliferativa involucra cada vez más la vitrectomía, la modalidad de más rápido crecimiento con una CAGR del 7,88%. Los datos preliminares de terapia génica muestran una mejora de 2 pasos en la escala DRSS en el 20% de los pacientes no proliferativos tratados, lo que sugiere futuros regímenes específicos por etapa de la enfermedad. Se proyecta que el tamaño del mercado de retinopatía diabética para intervenciones proliferativas supere el crecimiento general a pesar de la base actual más pequeña del segmento.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por enfoque de manejo:
el liderazgo de los anti-VEGF enfrenta la disrupción de los productos de liberación prolongadaLos fármacos anti-VEGF representaron el 55,62% del tamaño del mercado de retinopatía diabética en 2026, respaldados por la familiaridad consolidada de los médicos y el amplio apoyo de las guías clínicas. El segmento está evolucionando hacia la durabilidad. El reservorio de Susvimo requiere dos recargas al año, y Vabysmo ofrece inhibición de doble vía, ambos ganando participación frente a los inyectables mensuales.
El volumen de vitrectomías se expandirá más rápidamente a una CAGR del 7,88% a medida que los cirujanos traten desprendimientos traccionales complejos en la enfermedad proliferativa, con Japón reportando un éxito del 97,3% en cirugía única. Los implantes de esteroides cubren un nicho para el edema de origen inflamatorio, reduciendo la frecuencia de inyecciones de 4,7 a 1,4 anuales. La fotocoagulación láser sigue siendo útil en protocolos combinados; los metaanálisis muestran que ranibizumab más láser produce mejor visión que la monoterapia en casos seleccionados. En general, el mercado de retinopatía diabética continúa desplazándose desde inyecciones frecuentes hacia biológicos de mayor duración, cirugía y, eventualmente, terapia génica de una sola aplicación.
Por usuario final:
el predominio hospitalario se desplaza hacia el crecimiento de las clínicas especializadasLos hospitales representaron el 51,02% de la participación del mercado de retinopatía diabética en 2026 gracias al acceso a quirófanos para vitrectomía y el manejo multidisciplinario de comorbilidades. Los casos proliferativos con alto componente de procedimientos consolidan la fortaleza hospitalaria, aunque las presiones de costos fomentan la migración hacia entornos ambulatorios.
Las clínicas de oftalmología crecerán a una CAGR del 7,43%, impulsadas por la consolidación que crea redes nacionales de atención retiniana, como la adquisición de Retina Consultants of America por parte de Cencora por 5,1 mil millones de USD. Los centros quirúrgicos ambulatorios ganan impulso a medida que dispositivos de liberación sostenida como Susvimo pueden implantarse en salas de procedimientos menores. El cribado con inteligencia artificial se está implementando ahora en consultorios de atención primaria, derivando los casos positivos a especialistas en retina en clínicas, lo que amplía el canal de derivaciones. Estos cambios producen un modelo de atención más distribuido, manteniendo al mismo tiempo la dominancia hospitalaria para las cirugías más complejas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Retinopatía Diabética en América del Norte
América del Norte capturó el 42,98% de la participación del mercado de retinopatía diabética en 2026, respaldada por la adopción temprana de dispositivos de inteligencia artificial aprobados por la FDA, la rápida adopción de biosimilares y una cobertura generosa por parte de los pagadores. La región alberga el 71,15% de las publicaciones mundiales de investigación en oftalmología diabética del período 2012-2021, lo que refuerza su liderazgo en innovación. Un inminente déficit del 30% en la oferta de oftalmólogos para 2035 modera el crecimiento, particularmente en zonas rurales, e impulsa la demanda de soluciones de tele-retina.
Mercado de Retinopatía Diabética en Asia-Pacífico
Se espera que Asia-Pacífico crezca a una CAGR del 7,95% hasta 2032, la más alta de todas las regiones, impulsada por la incidencia de diabetes y las grandes bases de población. La prevalencia de retinopatía diabética en China de hasta el 43,1% entre los diabéticos subraya la necesidad no satisfecha de la región. El plan de India para examinar 1.000 millones de ojos con cámaras portátiles habilitadas con inteligencia artificial destaca la adopción de salud digital a gran escala. La expansión del reembolso gubernamental y el creciente turismo médico impulsan aún más el crecimiento.
Mercado de Retinopatía Diabética en EMEA y LATAM
Europa muestra un crecimiento sostenido gracias a la solidez de sus sistemas de salud universales y a la rápida integración de biosimilares. América Latina aprovecha la tele-oftalmología, como lo ejemplifica la red de Chile, que detecta retinopatía en el 22% de los diabéticos examinados y reduce las derivaciones innecesarias. Oriente Medio y África siguen siendo mercados incipientes pero atractivos debido a la alta prevalencia de diabetes en los estados del Golfo y a la inversión incremental en infraestructura de atención especializada.
Panorama regulatorio
La regulación en la retinopatía diabética abarca las vías de fármacos, dispositivos y combinaciones de fármaco-dispositivo, con las plataformas de administración sostenida como foco clave. En Estados Unidos, la Oficina de Productos Combinados de la FDA asigna la supervisión según el modo de acción principal (PMOA), dirigiendo la revisión hacia CDER/CBER/CDRH y aplicando los requisitos propios de los productos combinados, incluida la evidencia de factores humanos y usabilidad para los sistemas de administración. Un hito reciente en EE. UU. es la aprobación de la FDA en mayo de 2025 de Susvimo (inyección de ranibizumab) de Genentech, 100 mg/mL, para la retinopatía diabética mediante un implante ocular, lo cual refuerza la necesidad de coordinar los requisitos del ciclo de vida del fármaco y del implante dentro de una única estrategia de producto.
En Europa, los productos utilizados en combinación con un dispositivo médico se revisan conforme a la legislación de medicamentos de la UE y al Reglamento de Productos Sanitarios (UE) 2017/745 (MDR), según el modo de acción principal. Desde el 26 de mayo de 2021, el artículo 117 del MDR exige que las combinaciones integrales de fármaco-dispositivo demuestren que el componente del dispositivo cumple los Requisitos Generales de Seguridad y Rendimiento aplicables, lo que a menudo añade evidencia de tipo organismo notificado al expediente de autorización de comercialización. Para los sistemas de administración tipo puerto, implantes y otros componentes de administración integrales utilizados con terapias anti-VEGF y terapias emergentes, esto incrementa las exigencias de documentación y la complejidad del control de cambios posteriores a la comercialización.
Análisis de la cadena de valor
La cadena de valor comienza con el descubrimiento y el desarrollo clínico de biológicos anti-VEGF, esteroides y modalidades emergentes, incluida la terapia génica. Luego avanza a través de la fabricación especializada, la liberación regulatoria, la distribución y la administración en hospitales, clínicas de oftalmología y centros quirúrgicos ambulatorios. Para las combinaciones de fármaco-dispositivo, la cadena también incluye la ingeniería de dispositivos, el abastecimiento de componentes (como matrices poliméricas para implantes biodegradables), la fabricación de precisión de aplicadores e implantes, y sistemas de calidad integrados que respaldan las presentaciones de productos combinados. La administración y el seguimiento posteriores también son relevantes, ya que la terapia intravítrea depende de la distribución en cadena de frío para los biológicos, la gestión de inventario en las clínicas de retina y una capacidad de procedimientos limitada por la disponibilidad de especialistas en retina en varias regiones.
La actividad reciente apunta a una convergencia en torno a plataformas de administración centradas en la durabilidad. En marzo de 2026, Chugai Pharmaceutical presentó en Japón la solicitud para el componente de dispositivo médico de la Port Delivery Platform con ranibizumab, lo que subraya la necesidad de una planificación regulatoria y de fabricación paralela para el hardware y la carga farmacológica. La dinámica de los biosimilares también afecta el abastecimiento y la comercialización. Novedades como la aprobación por la FDA en febrero de 2026 de una extensión de indicación para el biosimilar de aflibercept Enzeevu de Sandoz, para incluir la retinopatía diabética, intensifican la competencia y desplazan la diferenciación hacia sistemas de administración propietarios, la escala de las redes de servicio y el rendimiento de procedimientos.
Panorama competitivo
Concentración del Mercado
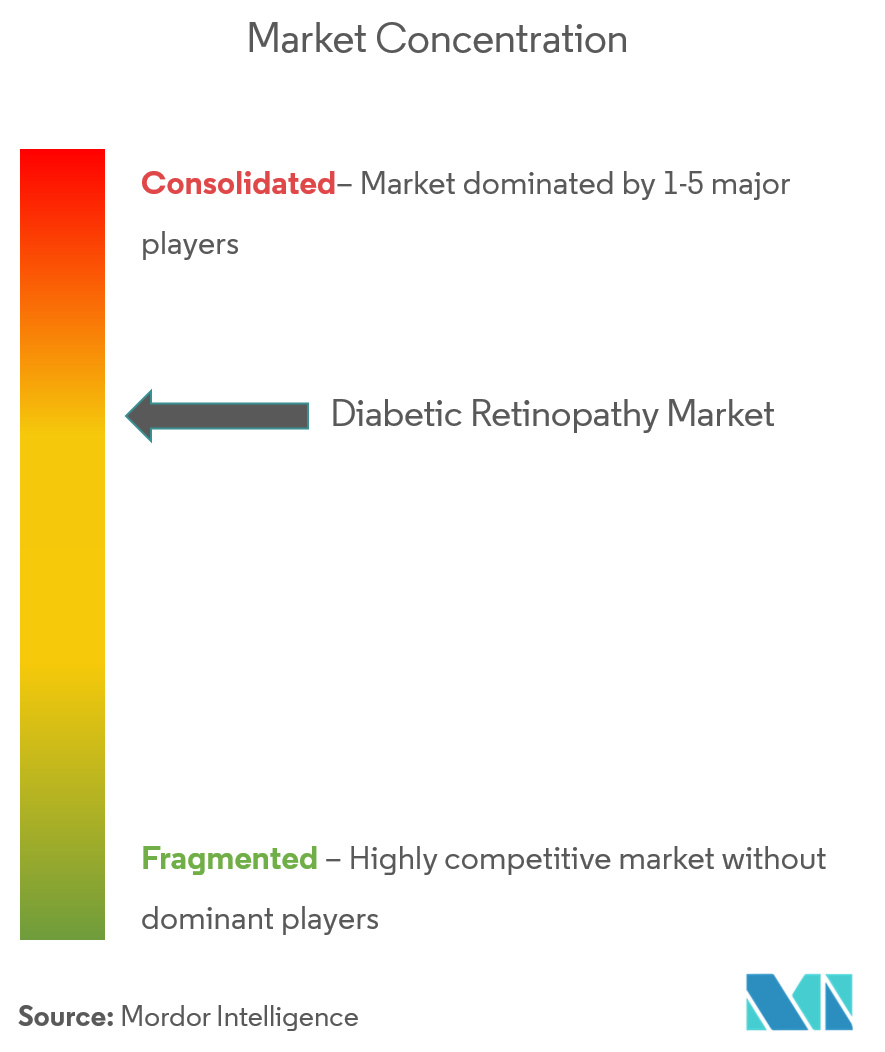
El mercado de retinopatía diabética muestra una consolidación moderada. Los principales participantes incluyen Genentech (Susvimo, biosimilares de ranibizumab), Regeneron (Eylea, Eylea HD), Roche (Vabysmo), Novartis (Beovu), Bayer, AbbVie/REGENXBIO (RGX-314) y desarrolladores emergentes de biosimilares. Cinco biosimilares de aflibercept aprobados en 2024 —Yesafili, Opuviz, Enzeevu, Pavblu y uno sin marca— ejercen presión sobre los precios pero amplían el acceso.
La diferenciación ahora se centra en la durabilidad. El sistema de administración por puerto de Susvimo y los intervalos extendidos de Eylea HD están estableciendo nuevas expectativas de tratamiento. El Vabysmo de Roche aprovechó la inhibición dual para alcanzar 847 millones de francos suizos en ventas en el primer trimestre de 2024, demostrando una rápida adopción por parte de los médicos.
Las fusiones y adquisiciones y las alianzas reconfiguran la prestación de servicios. La adquisición de Retina Consultants of America por parte de Cencora construye una plataforma clínica nacional, mientras que AEYE Health se asocia con Optomed para comercializar cámaras portátiles habilitadas por IA. La terapia génica representa la próxima frontera competitiva; el programa de Fase 3 de RGX-314 tiene como objetivo establecer un tratamiento de dosis única que podría cambiar la dinámica de participación futura.
Líderes de la Industria de Retinopatía Diabética
-
Regeneron Pharmaceuticals, Inc.
-
Alimera Sciences
-
Oxurion NV.
-
Abbvie Inc.
-
F. Hoffmann-La Roche Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Retinopatía Diabética Empresas cubiertas en este informe
- Abbvie
- Alimera Sciences
- BCN Peptides
- Bausch + Lomb Corp
- Carl Zeiss
- Roche
- Glycadia Pharmaceuticals
- Johnson & Johnson
- Novartis
- Ocuphire Pharma
- Oxurion
- Regeneron Pharmaceuticals
- Samsung Bioepis
- Viatris
- Bayer
- Adverum Biotechnologies
- Kodiak Sciences Inc.
- Annexon Biosciences
- Kubota Vision Inc.
- Clearside Biomedical
- Aerie Pharmaceutical
- Ocular Therapeutix Inc.
- Regenxbio Inc.
- Chengdu Kanghong Pharmaceuticals
Oportunidades de mercado y perspectivas futuras
La durabilidad del tratamiento y la reducción de la carga de visitas son las áreas de oportunidad más visibles, con una base de sustento proveniente de acciones regulatorias ya completadas y programas de desarrollo activos, más que de cambios de formulación incrementales. La aprobación por la FDA en mayo de 2025 de Susvimo de Genentech para la retinopatía diabética consolidó la administración continua como una opción comercial, creando un camino más claro para las plataformas de liberación sostenida competidoras (puertos e implantes bioerosionables) y los flujos de trabajo de procedimientos asociados en hospitales y entornos ambulatorios. Otra oportunidad son las terapias de una sola vez o poco frecuentes que pueden abordar los desafíos de adherencia observados en los regímenes anti-VEGF del mundo real, donde la discontinuación sigue siendo una limitación documentada en todos los mercados.
La inversión en el pipeline y el inicio de ensayos en fase avanzada indican además dónde se está concentrando el gasto en desarrollo. En junio de 2026, REGENXBIO inició el ensayo de fase IIb/III NAAVIGATE de surabgene lomparvovec (sura-vec) para la retinopatía diabética no proliferativa mediante administración suprocoroidea, lo que señala una expansión continua de la infraestructura de administración de terapia génica y clínica más allá de las inyecciones intravítreas. En el plano de las plataformas, el acuerdo de Bayer para adquirir Perfuse Therapeutics por hasta 2.45 mil millones de USD (anunciado en mayo de 2026) subraya el interés estratégico en enfoques basados en implantes para la retinopatía diabética y amplía el espacio de colaboración en materiales de implantes, fabricación de dispositivos y redes de proveedores de retina necesarias para escalar las terapias de administración sostenida.
Desarrollos recientes de la industria en Mercado de Retinopatía Diabética
- Junio de 2026: REGENXBIO anunció que el primer paciente recibió la dosis en el ensayo de fase IIb/III NAAVIGATE que evalúa surabgene lomparvovec (ABBV-RGX-314) para la retinopatía diabética mediante administración suprocoroidea. La dosificación desencadenó un pago de hito de 100 millones de USD por parte de AbbVie, lo que refleja el compromiso continuo de capital con las plataformas de terapia génica dirigidas a reducir la carga del tratamiento frente a las inyecciones intravítreas frecuentes.
- Diciembre de 2025: Formycon y Bioeq recibieron la aprobación de la FDA de EE. UU. para Nufymco (ranibizumab-leyk), un biosimilar intercambiable de Lucentis. La intercambiabilidad refuerza el potencial de sustitución a nivel farmacia y añade presión de precios en las carteras anti-VEGF utilizadas en la enfermedad ocular diabética, influyendo en la contratación con pagadores y en las decisiones de compra de los proveedores.
- Mayo de 2024: AEYE Health y Optomed obtuvieron la autorización de la FDA de EE. UU. para la cámara de fondo de ojo portátil Optomed Aurora, con IA integrada para el cribado autónomo de la retinopatía diabética. Aunque los dispositivos de cribado quedan fuera del alcance de este dimensionamiento de mercado, una detección autónoma más amplia puede aumentar la identificación temprana y los volúmenes de derivación hacia las vías de tratamiento, ampliando la demanda de terapia anti-VEGF y de capacidad de procedimientos.
Mercado de Retinopatía Diabética Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de retinopatía diabética se define como los ingresos anuales generados por el tratamiento y manejo de la retinopatía diabética en pacientes diagnosticados en diferentes entornos de atención, abarcando la terapia farmacológica y las intervenciones basadas en procedimientos utilizadas en la práctica clínica habitual.
Exclusiones del alcance: No contabilizamos dispositivos de cribado, software de diagnóstico independiente ni productos de monitoreo de diabetes, ya que se encuentran fuera de los ingresos por tratamiento de retinopatía diabética.
Descripción General de la Segmentación
- Por tipo
- Retinopatía diabética proliferativa
- Retinopatía no proliferativa
- Por enfoque de manejo
- Fármaco anti-VEGF
- Inyección de esteroide intraocular
- Cirugía láser
- Vitrectomía
- Por usuario final
- Hospitales
- Clínicas de oftalmología
- Centros quirúrgicos ambulatorios
- Otros
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza mapeando la carga de la enfermedad y la vía de tratamiento para que el modelo se construya en torno a cómo se diagnostica y luego se trata a los pacientes. Generalmente consultamos fuentes públicas como la Organización Mundial de la Salud, los Centros para el Control y la Prevención de Enfermedades de los Estados Unidos, la Federación Internacional de Diabetes, los Institutos Nacionales de Salud de los Estados Unidos y revistas de oftalmología revisadas por pares para obtener señales sobre prevalencia, factores de riesgo y estándar de atención.
Para convertir la actividad clínica en ingresos, también revisamos fuentes como los manuales de reglas de pagadores y reembolsos cuando están disponibles, portales de estadísticas de salud nacionales y avisos de adquisiciones y licitaciones que indican volúmenes de procedimientos y dirección de precios. Los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa se utilizan para confirmar la disponibilidad de productos, las ampliaciones de etiquetas y los cambios en el acceso al mercado. Se utilizan suscripciones de pago seleccionadas que respaldan los datos financieros e inteligencia de las empresas, el seguimiento de patentes y las verificaciones de importación y exportación a nivel de envíos para validar los supuestos de temporización y adopción. Estas fuentes son meramente ilustrativas y se utilizaron muchas otras referencias públicas para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba la lógica del modelo con oftalmólogos, especialistas en retina, equipos de farmacia hospitalaria y adquisiciones, operadores de centros quirúrgicos ambulatorios y participantes del canal que intervienen en la prestación del tratamiento. También consultamos con expertos regionales de Asia-Pacífico, Europa, Oriente Medio y África, y las Américas para validar cómo la intensidad del cribado se traduce en el inicio del tratamiento, cómo evolucionan los patrones de retratamiento y cómo los cambios en precios y reembolsos mueven los ingresos en el mundo real.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directores ejecutivos: 13% | Asia-Pacífico: 44% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 36% | Europa, Oriente Medio y África: 32% |
| Actores menores: 16% | Gerentes: 51% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El modelo de dimensionamiento se construye utilizando un enfoque de grupo de demanda de arriba hacia abajo, donde la prevalencia de diabetes, la prevalencia de retinopatía diabética diagnosticada y la elegibilidad para el tratamiento se utilizan para reconstruir la base de pacientes potenciales por región. Esos grupos se convierten luego en pacientes tratados aplicando insumos prácticos de adopción, como la cobertura de cribado, las tasas de derivación a atención retiniana y la proporción de pacientes que reciben terapia anti-VEGF, esteroides intraoculares, fotocoagulación láser o vitrectomía.
Para mantener los totales realistas, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como volúmenes de procedimientos muestreados de los principales entornos de atención, frecuencia típica de inyecciones y retratamiento por paciente, y una visión de la progresión del precio de venta promedio que refleja la dirección esperada de precios y reembolsos. Cuando los precios locales no son directamente observables, las brechas se manejan utilizando referencias de países proxy ajustadas por la combinación de pagadores y el nivel de ingresos, seguidas de verificaciones con expertos.
Los pronósticos se elaboran mediante análisis de escenarios, ya que la adopción del tratamiento y la intensidad del retratamiento pueden cambiar rápidamente cuando las guías clínicas, las políticas de los pagadores o las terapias de acción más prolongada cambian. Los supuestos para variables como la intensidad del cribado, la progresión de la enfermedad no proliferativa a proliferativa, los cambios en la combinación de procedimientos y los precios ajustados por inflación se alinean con los rangos de consenso discutidos en las entrevistas y luego se someten a pruebas de sensibilidad.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verifican con señales independientes como las tendencias de procedimientos, la dirección de adopción de clases de fármacos y las tendencias de carga de la enfermedad, y luego las discrepancias se marcan para revisión. Cuando aparecen valores atípicos, los insumos se rastrean hasta el paso en que ingresaron y los supuestos relacionados se revisan con nuevas verificaciones documentales o con expertos contactados nuevamente.
Antes de la aprobación final, el trabajo pasa por una revisión analítica de múltiples pasos para que las conversiones de unidades, el manejo de divisas y los totales regionales concilien de manera limpia. Los informes se actualizan anualmente y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en etiquetas o actualizaciones de reembolsos. Justo antes de la entrega, realizamos una revisión final para garantizar que las últimas actualizaciones públicas se reflejen en los números y el comentario.
Tamaño del Mercado de Retinopatía Diabética de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la retinopatía diabética pueden diferir incluso cuando el nombre de la afección parece el mismo, principalmente porque los flujos de ingresos contabilizados y las actividades de atención incluidas no siempre son consistentes. Las diferencias también aparecen cuando un estudio ancla su tamaño en un año diferente, o cuando los precios y la combinación de tratamientos se proyectan utilizando diferentes supuestos.
Las brechas clave generalmente provienen de las elecciones de alcance y conversión, como si la estimación cuenta solo los ingresos por tratamiento (anti-VEGF, esteroides, láser y vitrectomía) o también incluye servicios oftálmicos más amplios y monitoreo diagnóstico. Los supuestos de caso base frente a adopción agresiva pueden desplazar el grupo de pacientes tratados, y el momento de la conversión de divisas puede cambiar los totales globales cuando las participaciones regionales son grandes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,08 mil millones de USD (2025) | |
| Consultora Global A | 9,48 mil millones de USD (2024) | Utiliza un año base anterior y el resumen público no separa claramente los ingresos por tratamiento de las actividades adyacentes, lo que puede cambiar lo que se contabiliza como gasto en retinopatía diabética. |
| Revista Especializada B | 9,26 mil millones de USD (2025) | El alcance reportado incluye exámenes oftalmológicos, imágenes retinianas e ingresos por monitoreo, por lo que el valor puede expandirse más allá de las categorías centradas en el tratamiento y desplazar el total incluso si los recuentos de pacientes son similares. |
Al verificar la elegibilidad de los pacientes tratados, la combinación de intervenciones y los insumos de precios específicos por año, Mordor Intelligence mantiene el total vinculado a los ingresos por tratamiento de retinopatía diabética en lugar de un conjunto más amplio de servicios de atención ocular. La dispersión en la tabla refleja principalmente los límites del alcance y las elecciones del año base, por lo que alinear esos dos elementos generalmente reduce rápidamente la diferencia.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado global de retinopatía diabética?
El tamaño del mercado de retinopatía diabética fue de 11,38 mil millones de USD en 2027 y se prevé que alcance los 15,43 mil millones de USD en 2032.
¿Quiénes son los actores clave en el mercado global de retinopatía diabética?
Regeneron Pharmaceuticals, Inc., Alimera Sciences, Oxurion NV., Abbvie Inc. y F. Hoffmann-La Roche Ltd son las principales empresas que operan en el mercado global de retinopatía diabética.
¿Cuál es la región de más rápido crecimiento en el mercado global de retinopatía diabética?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2027-2032).
¿Qué región tiene la mayor participación en el mercado global de retinopatía diabética?
América del Norte representó el 42,98% de los ingresos globales en 2026, impulsada por una infraestructura de atención avanzada y la rápida adopción del cribado basado en inteligencia artificial.
¿Cómo están cambiando los nuevos biológicos el mercado de retinopatía diabética?
Las plataformas de acción prolongada como el Susvimo de Genentech y el Eylea HD de Regeneron reducen la frecuencia de inyección, mejorando la adherencia y fortaleciendo su posición competitiva.