
Tamanho e Participação do Mercado de Dispositivos Oftálmicos dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 16.65 Bilhões de dólares |
| Tamanho do Mercado (2026) | 17.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 24.11 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.46 % |
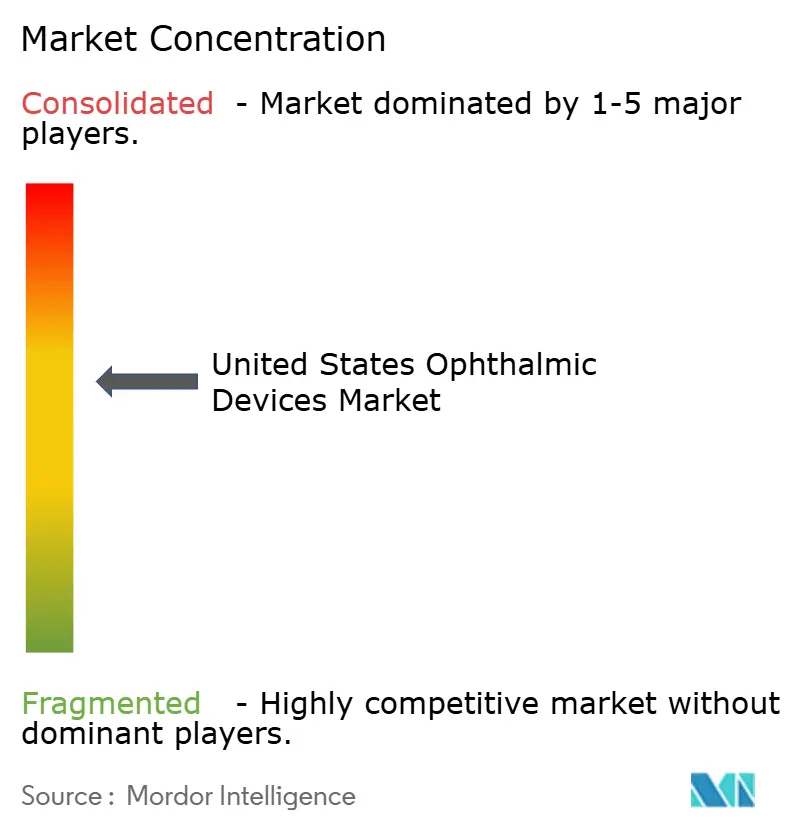
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos Oftálmicos dos Estados Unidos por Mordor Intelligence
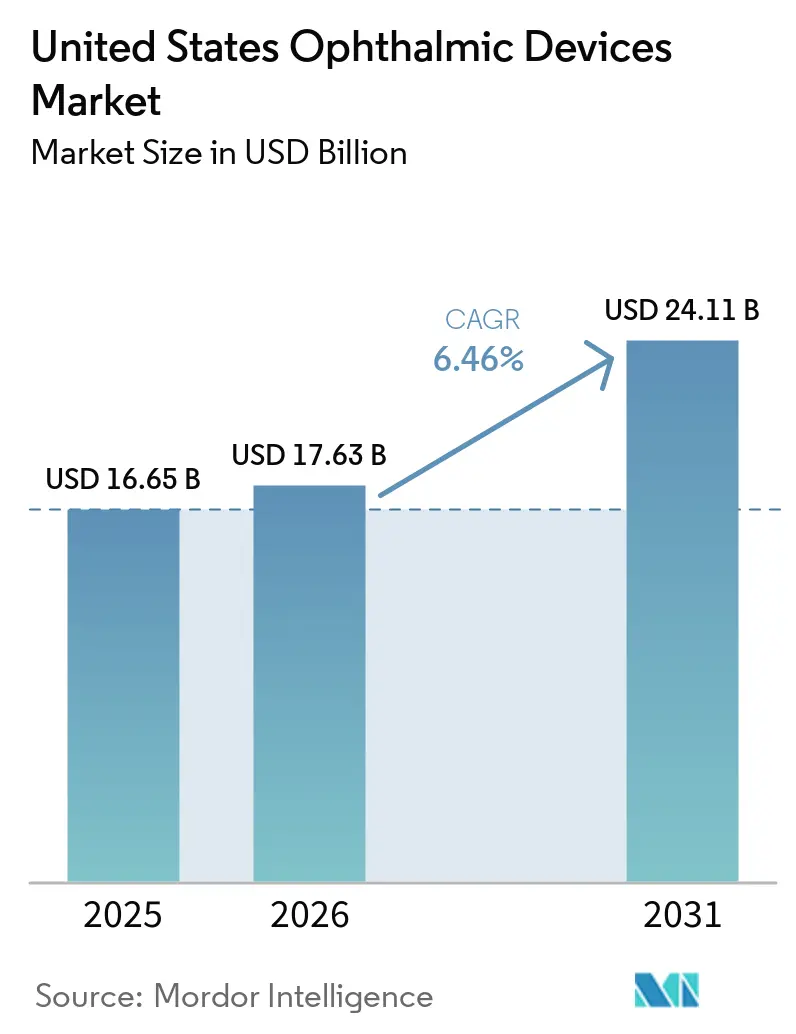
O tamanho do Mercado de Dispositivos Oftálmicos dos Estados Unidos está projetado em USD 16,65 bilhões em 2025, USD 17,63 bilhões em 2026, e deve atingir USD 24,11 bilhões até 2031, crescendo a um CAGR de 6,46% de 2026 a 2031.
Um aumento acentuado nos volumes de cirurgia de catarata entre idosos, uma população crescente de diabéticos e pacientes com glaucoma, e a rápida adoção de ferramentas autônomas de triagem por inteligência artificial estão reforçando a demanda sustentada. Os fabricantes de dispositivos estão se voltando para os centros cirúrgicos ambulatoriais (ASCs), que agora lidam com a maioria dos casos de rotina de catarata e cirurgia minimamente invasiva de glaucoma (MIGS), e estão desagregando contratos de serviço para atrair compradores conscientes dos custos. As lentes intraoculares (LIOs) premium com preços superiores a USD 2.500 por olho continuam ganhando aceitação à medida que os pacientes buscam independência de óculos. Ao mesmo tempo, as lentes de contato descartáveis diárias estão substituindo os formatos mensais, ajudando os fabricantes de alto volume a aproveitar a produção automatizada. O impulso regulatório acelerou para diagnósticos baseados em inteligência artificial, enquanto a pressão tarifária sobre instrumentos cirúrgicos de aço e titânio está levando os fornecedores a diversificar as cadeias de suprimentos e proteger as margens.
Principais Conclusões do Relatório
- Por tipo de dispositivo, os dispositivos de cuidados com a visão lideraram com 63,27% de participação na receita em 2025; as plataformas de diagnóstico e monitoramento estão projetadas para registrar o CAGR mais rápido de 7,32% até 2031.
- Por indicação de doença, os procedimentos de catarata representaram 39,33% da participação no tamanho do mercado de dispositivos oftálmicos dos Estados Unidos em 2025, enquanto os diagnósticos de retinopatia diabética avançam a um CAGR de 6,69% até 2031.
- Por usuário final, os hospitais detinham 43,28% da participação no mercado de dispositivos oftálmicos dos Estados Unidos em 2025, enquanto os ASCs estão se expandindo a um robusto CAGR de 9,01% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Dispositivos Oftálmicos dos Estados Unidos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do Envelhecimento Populacional e da Prevalência de Catarata | +1.2% | Nacional, com concentração nos estados do Cinturão do Sol (Flórida, Arizona, Texas) | Longo prazo (≥ 4 anos) |
| Crescente Carga de Comorbidade de Diabetes e Glaucoma | +0.9% | Nacional, com maior prevalência nas regiões Sul e dos Apalaches | Médio prazo (2-4 anos) |
| Migração de Procedimentos de Catarata e MIGS para ASCs | +1.5% | Nacional, liderado por áreas metropolitanas com alta densidade de ASCs | Médio prazo (2-4 anos) |
| Aumento na Adoção de LIOs Premium e Lentes de Contato Descartáveis Diárias | +0.8% | Nacional, com tendência para demografias urbanas e suburbanas de maior poder aquisitivo | Curto prazo (≤ 2 anos) |
| Adoção de OCT e Imagem de Fundo de Olho Integrados com Inteligência Artificial | +1.1% | Nacional, com adoção antecipada em sistemas de saúde integrados e clínicas de varejo | Médio prazo (2-4 anos) |
| Impulso pela Sustentabilidade em Embalagens Cirúrgicas de Uso Único | +0.3% | Nacional, impulsionado por mandatos de sustentabilidade hospitalar e políticas de aquisição de GPO | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Envelhecimento Populacional e da Prevalência de Catarata
O Departamento do Censo dos EUA espera que a coorte de 65 anos ou mais atinja 73 milhões até 2030, ante 58 milhões em 2022.[1] A formação de catarata se acelera após os 60 anos, e o Instituto Nacional do Olho projeta que 50 milhões de americanos poderão ter catarata até 2050. O Medicare cobre a extração padrão de catarata com lente monofocal, garantindo amplo acesso, enquanto a penetração de LIOs premium subiu para 35% dos procedimentos em 2024, de acordo com o JAMA Ophthalmology. Os estados do Cinturão do Sol atraem pacientes aposentados e registram volumes recordes, levando os fornecedores a abrir centros de serviço regionais para minimizar o tempo de inatividade.
Crescente Carga de Comorbidade de Diabetes e Glaucoma
O CDC contabilizou 38,4 milhões de americanos com diabetes em 2024, e aproximadamente um quarto desenvolverá retinopatia diabética dentro de 15 anos após o diagnóstico.[2] Dados da Fundação de Pesquisa do Glaucoma indicam que 3,3 milhões de americanos com 40 anos ou mais têm glaucoma, com expectativa de atingir 4,3 milhões até 2030. Pacientes diabéticos enfrentam um risco 40% maior de glaucoma de ângulo aberto, impulsionando a demanda por plataformas integradas que identificam ambas as condições em uma única consulta. Sistemas autônomos de inteligência artificial, como o IDx-DR, ampliam a triagem para consultórios de atenção primária, aliviando as lacunas de capacidade em áreas rurais.
Migração de Procedimentos de Catarata e MIGS para ASCs
A Tabela de Honorários Médicos do Medicare de 2025 aumentou os pagamentos aos ASCs para extração de catarata em 2,8%, em comparação com um aumento de 1,9% para hospitais ambulatoriais. Os custos operacionais mais baixos incentivam os cirurgiões a migrar casos para os ASCs, onde os custos indiretos são 30-40% menores do que nos hospitais. Os ASCs agora realizam 68% das cirurgias de catarata nos EUA, ante 62% em 2020. A combinação de MIGS com a extração de catarata eleva a eficiência dos procedimentos, mas as intensas negociações de preços nos ASCs estão comprimindo as margens de facoemulsificação e de peças de mão.
Aumento na Adoção de LIOs Premium e Lentes de Contato Descartáveis Diárias
As LIOs tóricas, multifocais e de profundidade de foco estendida continuam a superar o crescimento das lentes monofocais, pois os pacientes valorizam a liberdade de óculos. A PanOptix Toric da Alcon e a série TECNIS Synergy da Johnson & Johnson Vision exemplificam o avanço tecnológico. Uma pesquisa de 2024 da Sociedade Americana de Cirurgia de Catarata e Refrativa constatou que 42% dos pacientes optaram por lentes premium quando os benefícios foram claramente explicados.[3] As lentes de contato descartáveis diárias, lideradas pela marca MyDay da CooperVision, atendem a presbiotas conscientes com a higiene e impulsionam uma expansão de receita de dois dígitos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital das Plataformas de Laser de Femtossegundo e OCT | -0.7% | Nacional, com maior impacto em consultórios independentes e ASCs rurais | Médio prazo (2-4 anos) |
| Incerteza de Reembolso para MIGS Emergentes e Diagnósticos por Inteligência Artificial | -0.5% | Nacional, com variação regional nas políticas de cobertura de planos privados | Curto prazo (≤ 2 anos) |
| Crescente Pressão de Preços dos ASCs sobre os Fornecedores de Instrumentos | -0.4% | Nacional, concentrado em mercados metropolitanos com alta densidade de ASCs | Médio prazo (2-4 anos) |
| Inflação de Matérias-Primas Impulsionada por Tarifas para Ferramentas de Aço e Titânio | -0.3% | Nacional, afetando todas as categorias de dispositivos com componentes metálicos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital das Plataformas de Laser de Femtossegundo e OCT
A aquisição de um laser de femtossegundo requer entre USD 500.000 e USD 750.000, com taxas anuais de manutenção de USD 50.000 a USD 100.000. Consultórios independentes raramente atingem o limiar de 300 casos necessário para justificar essas despesas. Unidades avançadas de OCT multimodal custam mais de USD 150.000, levando clínicas rurais a adiar atualizações. Programas de arrendamento e de taxa por uso transferem o risco para os fornecedores, reduzindo suas margens de lucro.
Incerteza de Reembolso para MIGS Emergentes e Diagnósticos por Inteligência Artificial
O iDose TR da Glaukos não possui um código CPT dedicado, obrigando os prestadores a faturar usando códigos não listados e resultando em atrasos nos pagamentos. Embora o Medicare cubra o CPT 92229 para triagem autônoma de retinopatia diabética, as variações regionais de reembolso frequentemente não compensam os custos de licenciamento de software. Determinações mistas de planos privados retardam ainda mais a adoção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo: Cuidados com a Visão Dominam, Diagnósticos Aceleram
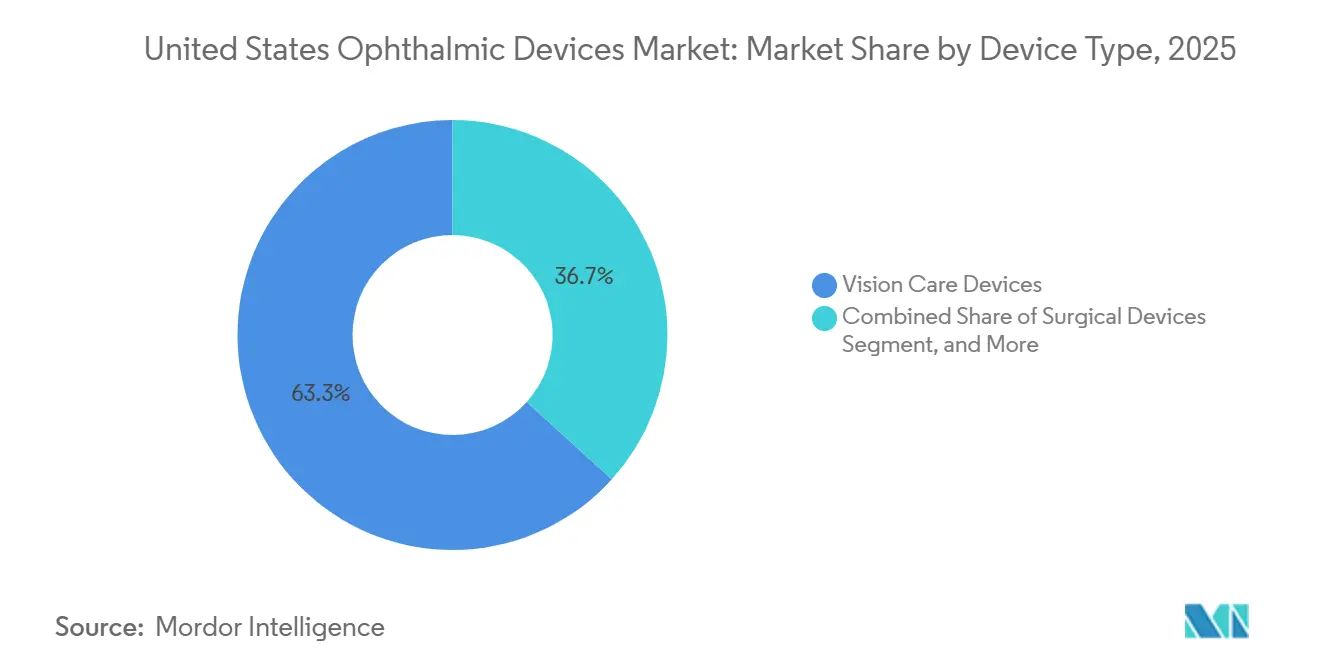
Os dispositivos de cuidados com a visão representaram 63,27% da receita em 2025, sustentados pela vasta base de usuários de óculos e lentes de contato. Os equipamentos de diagnóstico e monitoramento estão no caminho para um CAGR de 7,32% até 2031, à medida que as plataformas de inteligência artificial migram para os ambientes de atenção primária. As lentes para óculos, especialmente a Stellest da EssilorLuxottica para controle da miopia, continuam a impulsionar uma alta demanda unitária. As lentes de contato descartáveis diárias continuam a superar os formatos mensais, impulsionadas pela conveniência e pela percepção de higiene. Os dispositivos cirúrgicos permanecem essenciais para o tratamento de catarata, vítreo-retiniano, refrativo e de glaucoma. As LIOs premium combinadas com consoles avançados de facoemulsificação aprofundam os relacionamentos entre fornecedores e ASCs, enquanto os MIGS e os implantes de glaucoma de liberação sustentada abrem novas classes terapêuticas.
Uma ampla base instalada de consoles de facoemulsificação significa que os ciclos de substituição criam receita estável, mas a comoditização dos consumíveis aperta as margens. Os players de diagnóstico estão se diferenciando por meio de conectividade em nuvem e análises baseadas em inteligência artificial. O OCT CIRRUS 6000 ilustra essa mudança, segmentando automaticamente as camadas da retina para sinalizar alterações precoces e reduzindo a variabilidade dos técnicos. As câmeras de fundo de olho acopladas ao EyeArt AI ampliam a triagem confiável para clínicas de varejo e centros de saúde federalmente qualificados. Coletivamente, essas tendências reforçam o crescimento no mercado de dispositivos oftálmicos dos Estados Unidos, mesmo com a persistência da dominância dos cuidados com a visão.

Por Indicação de Doença: Catarata Ainda Lidera, mas Soluções para Retinopatia Diabética Superam
A catarata permaneceu como a maior indicação, gerando 39,33% da receita de 2025. O reembolso do Medicare garante os volumes de procedimentos, e a crescente adoção de LIOs impulsiona os preços médios de venda para cima. Os diagnósticos de retinopatia diabética, no entanto, são o segmento de crescimento mais rápido, com um CAGR de 6,69% até 2031, graças a ferramentas de inteligência artificial que permitem que não especialistas realizem triagens em ambientes de atenção primária. As soluções para glaucoma se beneficiam da demografia do envelhecimento e da sobreposição com o diabetes, reforçando a demanda por perímetros, tonômetros e monitoramento de progressão baseado em OCT.
Outras condições, incluindo degeneração macular relacionada à idade e olho seco, adicionam crescimento incremental. A tecnologia de OCT domiciliar transfere o monitoramento da degeneração macular úmida da clínica para o lar, reduzindo as viagens dos pacientes e melhorando a adesão. Os dispositivos de pulsação térmica para o tratamento do olho seco criam fluxos de pagamento particular para clínicas especializadas, mesmo que os custos iniciais do procedimento excedam USD 1.000. No geral, as diversificadas necessidades de doenças garantem uma expansão resiliente do mercado de dispositivos oftálmicos dos Estados Unidos.
Por Usuário Final: Hospitais Mantêm Influência Enquanto ASCs Avançam Rapidamente
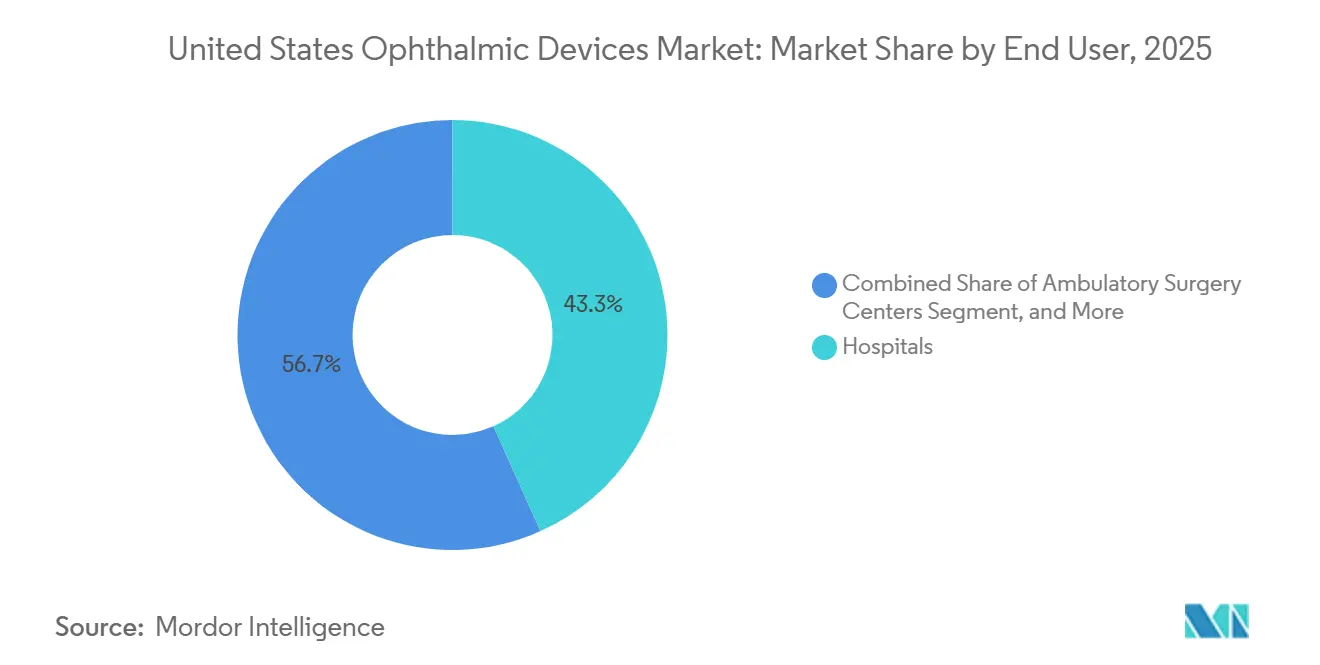
Os hospitais representaram 43,28% das vendas de 2025, mas estão cedendo casos de rotina para os ASCs, que estão projetados para crescer a um forte CAGR de 9,01% até 2031. O estreitamento das diferenças de pagamento do Medicare torna a economia dos ASCs atraente, e os custos indiretos mais baixos permitem contratos competitivos com planos privados. Mercados metropolitanos de alto volume, como Dallas, Phoenix e Orlando, ilustram essa mudança. As clínicas oftálmicas especializadas focam em serviços premium, como LASIK e implantação avançada de LIOs, e frequentemente dependem de modelos de pagamento particular. Redes de varejo e centros de saúde federalmente qualificados utilizam câmeras autônomas de inteligência artificial para incorporar a triagem de retinopatia diabética em exames de rotina, ampliando o acesso para populações carentes.
Análise Geográfica
Os estados do Cinturão do Sol impulsionam o crescimento da catarata à medida que os aposentados migram para climas mais quentes. Somente a Flórida responde por aproximadamente 12% dos procedimentos nacionais de catarata, e a alta densidade de ASCs em Miami, Tampa e Orlando permite licitações competitivas em equipamentos de capital. O Texas espelha esse padrão em Dallas-Fort Worth, Houston e Austin. A grande coorte de diabéticos da Califórnia cria demanda sustentada por imagens diagnósticas, particularmente em centros de saúde federalmente qualificados que atendem pacientes de baixa renda. A prevalência de retinopatia diabética nessas regiões apoia a expansão de frotas de câmeras de fundo de olho habilitadas por inteligência artificial.
O Meio-Oeste e os Apalaches enfrentam disponibilidade limitada de oftalmologistas, levando as instalações de atenção primária a instalar sistemas de câmera de fundo de olho com inteligência artificial, como IDx-DR e EyeArt AI. As instalações da Administração de Saúde dos Veteranos em Montana, Wyoming e nas Dakotas utilizam programas de teleoftalmologia que combinam dispositivos de OCT domiciliar com centros de leitura centralizados, reduzindo os encargos de viagem para veteranos idosos.
Centros urbanos, incluindo Nova York, Chicago e Boston, abrigam centros especializados em refração e LIOs premium que atendem segmentos de pagamento particular. Essas clínicas investem em lasers de femtossegundo de alta especificação e microscópios digitais para diferenciar a experiência do paciente. Os ajustes na cadeia de suprimentos impulsionados por tarifas estão influenciando as aquisições em todas as regiões, com distribuidores garantindo fontes alternativas no México e no Vietnã para manter a disponibilidade de instrumentos e a estabilidade de custos.
Panorama regulatório
Os dispositivos oftálmicos nos Estados Unidos são regulamentados pela Food and Drug Administration (FDA) dos EUA sob a estrutura de dispositivos médicos, com requisitos adicionais para produtos combinados de medicamento e dispositivo regidos pela 21 CFR Part 4. Para produtos farmacêuticos oftálmicos embalados com dispensadores e outras configurações combinadas, os fabricantes devem implementar sistemas de qualidade e de notificação de segurança pós-comercialização que abranjam tanto o componente de dispositivo quanto o componente de medicamento, o que afeta os controles de projeto, o tratamento de reclamações e os processos de vigilância.
Duas ações da FDA em 2026 moldam de forma significativa o planejamento de conformidade para fabricantes de dispositivos oftálmicos. O Quality Management System Regulation (QMSR), que alinha os requisitos de CGMP para dispositivos com normas de consenso internacional, entrou em vigor em 2 de fevereiro de 2026, exigindo atualizações do sistema de qualidade em todas as categorias de dispositivos oftálmicos e componentes de dispositivo usados em produtos combinados. Além disso, uma ordem da FDA classificando o dispositivo de terapia digital para ambliopia entrou em vigor após sua publicação em 22 de abril de 2026, trazendo mais clareza ao caminho regulatório para intervenções oftálmicas habilitadas por software.
Cenário Competitivo
A liderança de mercado permanece moderadamente concentrada. A Alcon incorpora as LIOs premium PanOptix Toric e Vivity em seu ecossistema Centurion, fidelizando os ASCs com pacotes de serviço. A Bausch + Lomb atende compradores sensíveis ao custo com LIOs tóricas enVista e a plataforma de facoemulsificação Stellaris Elite. A Carl Zeiss Meditec lidera os diagnósticos premium por meio do OCT CIRRUS 6000 e da biometria IOLMaster 700, ambos com análises de inteligência artificial que reduzem a dependência de técnicos especializados.
A Glaukos é pioneira em modelos híbridos de dispositivo-fármaco, como o implante iDose TR, que libera travoprosta de forma sustentada e potencialmente reduz a dependência de colírios diários. Empresas disruptoras como Notal Vision e Eyenuk estão expandindo os nichos de monitoramento domiciliar e triagem autônoma. Os fornecedores correm para adicionar conectividade em nuvem, análises preditivas e capacidades de interpretação remota para diferenciar suas ofertas. As autorizações da Seção 510(k) permanecem a norma, mas as designações de avanço para inovações como o OCT domiciliar aceleram os ciclos de aprovação. As redes de serviço consolidadas tornam-se uma alavanca competitiva à medida que os ASCs de alto volume exigem tempo de inatividade de equipamentos próximo de zero.
Líderes do Setor de Dispositivos Oftálmicos dos Estados Unidos
-
Alcon Inc.
-
Bausch + Lomb Corp.
-
Ziemer Ophthalmic Systems AG
-
Carl Zeiss Meditec AG
-
Johnson & Johnson Vision Care Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A cirurgia de catarata premium e a correção da presbiopia continuam a criar espaço em branco para plataformas de LIO diferenciadas, integração de fluxo de trabalho e modelos de financiamento alinhados ao comportamento de aquisição dos centros cirúrgicos ambulatoriais (ASC). Um sinal concreto é a aprovação pela FDA, em março de 2026, da LIO TECNIS PureSee da Johnson & Johnson, que adiciona impulso às ofertas de profundidade de foco estendida e aumenta a concorrência em torno de portfólios de lentes premium combinados com ecossistemas modernos de biometria e faco.
Ópticas ajustáveis e personalizáveis no pós-operatório também representam um caminho de desenvolvimento capaz de ampliar a proposta de valor das LIOs premium e o consumo associado de dispositivos (diagnósticos, sistemas de entrega e ferramentas de acompanhamento). Em julho de 2026, a Alcon firmou uma colaboração não exclusiva de 200 milhões de dólares com a RxSight para desenvolver e comercializar LIOs ajustáveis para correção da presbiopia, refletindo o investimento dos fabricantes em tecnologias que podem ser ajustadas após a cirurgia. Além da inovação de produtos, a variabilidade de reembolso para combinações emergentes de medicamento e dispositivo para glaucoma e para diagnósticos autônomos por IA mantém a atenção voltada à geração de evidências, à estratégia de codificação e a ofertas de custo total de propriedade que reduzem barreiras para ASCs e locais de triagem de atenção primária.
Desenvolvimentos recentes do setor
- Julho de 2026: a Alcon firmou uma colaboração não exclusiva de 200 milhões de dólares com a RxSight para desenvolver e comercializar lentes intraoculares ajustáveis para correção da presbiopia. O acordo destaca o foco dos fornecedores na ajustabilidade pós-operatória como diferencial premium na catarata e pode aumentar a demanda por diagnósticos complementares e fluxos de acompanhamento que apoiam o ajuste da lente.
- Março de 2026: a Johnson & Johnson anunciou a aprovação pela FDA dos EUA da lente intraocular TECNIS PureSee para o mercado de catarata dos EUA. A aprovação expande a linha de LIOs premium da empresa e aumenta a pressão competitiva sobre os fabricantes de lentes para combinar ópticas avançadas com ecossistemas cirúrgicos e de medição prontos para uso voltados a provedores de alto volume.
- Outubro de 2024: a Alcon recebeu a autorização 510(k) da FDA dos EUA para seus sistemas cirúrgicos UNITY VCS e UNITY CS. A autorização fortalece a abordagem de plataforma integrada da Alcon para procedimentos vitreorretinianos e de catarata, apoiando a padronização de equipamentos em instalações que priorizam a eficiência processual e o tempo de disponibilidade dos serviços.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange as receitas geradas nos Estados Unidos a partir de dispositivos oftálmicos utilizados para diagnosticar, monitorar, tratar e corrigir condições oculares em ambientes clínicos e de consumo.
Exclusões de escopo: Excluímos os serviços clínicos de oftalmologia e honorários profissionais, bem como terapias medicamentosas não relacionadas a dispositivos e artigos de óculos de varejo geral vendidos exclusivamente como itens de moda.
Visão Geral da Segmentação
- Por Tipo de Dispositivo
- Dispositivos de Diagnóstico e Monitoramento
- Scanners de Tomografia de Coerência Óptica
- Câmeras de Fundo de Olho e Retinais
- Autorrefratores e Ceratômetros
- Sistemas de Topografia da Córnea
- Sistemas de Imagem Ultrassônica
- Perímetros e Tonômetros
- Outros Dispositivos de Diagnóstico e Monitoramento
- Dispositivos Cirúrgicos
- Dispositivos Cirúrgicos para Catarata
- Dispositivos Cirúrgicos Vítreo-Retinianos
- Dispositivos Cirúrgicos Refrativos
- Dispositivos Cirúrgicos para Glaucoma
- Outros Dispositivos Cirúrgicos
- Dispositivos de Cuidados com a Visão
- Armações e Lentes para Óculos
- Lentes de Contato
- Dispositivos de Diagnóstico e Monitoramento
- Por Indicação de Doença
- Catarata
- Glaucoma
- Retinopatia Diabética
- Outras Indicações de Doenças
- Por Usuário Final
- Hospitais
- Clínicas Oftálmicas Especializadas
- Centros Cirúrgicos Ambulatoriais (ASCs)
- Outros Usuários Finais
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual do modelo e manter as premissas realistas antes da aplicação de qualquer previsão. Baseamo-nos em indicadores de carga de saúde pública e contexto de procedimentos provenientes de produtos de dados do CDC, do Instituto Nacional do Olho e de publicações dos Institutos Nacionais de Saúde, e em seguida verificamos os indicadores relacionados a dispositivos por meio de bancos de dados de dispositivos da FDA e avisos de recall.
Para a estrutura de mercado e contexto comercial, também consultamos fontes como o Censo dos EUA e estatísticas de comércio para movimentação direcional de importações e exportações, periódicos de oftalmologia revisados por pares para padrões de adoção tecnológica, e registros de empresas e apresentações a investidores para comentários sobre mix de produtos. Em alguns casos, uma assinatura paga de inteligência e dados financeiros de empresas e um banco de dados de patentes foram utilizados para validar cronogramas e exposição relativa por categoria de dispositivo. Essas fontes são apenas ilustrativas, e muitos outros materiais públicos também foram revisados para coletar dados, validar premissas e esclarecer pontos obscuros.
Entrevistas e Pesquisas Primárias
Conversas primárias foram conduzidas com uma combinação de fabricantes de dispositivos, distribuidores, compradores hospitalares e usuários em nível de clínica, de modo que a lógica de precificação e os fatores de demanda pudessem ser verificados sob mais de um ângulo. Em todo os Estados Unidos, concentramo-nos em como os volumes de procedimentos estão evoluindo em cirurgia de catarata, glaucoma e cuidados com a retina, e em como as mudanças de aquisição entre hospitais, centros ambulatoriais e clínicas especializadas estão impactando a demanda por dispositivos e os ciclos de substituição.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 35% | CXOs: 13% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 34% |
| Participantes menores: 15% | Gerentes: 53% |
Dimensionamento do Mercado e Previsão
O modelo de dimensionamento parte de uma construção de cima para baixo, na qual os sinais de fluxo de procedimentos e pacientes são traduzidos em pools de demanda por dispositivos para o ambiente de saúde dos EUA, e os totais são então reconciliados com a lógica de vendas por categoria. Para mantê-lo fundamentado, corroboramos o resultado utilizando aproximações seletivas de baixo para cima, como faixas de preço médio de venda amostradas multiplicadas por colocações e substituições estimadas de unidades, seguidas de verificações de canal onde os dados eram escassos.
Os principais insumos utilizados para moldar a curva incluíram volumes de cirurgia de catarata e mix de lentes intraoculares, frequência de monitoramento do glaucoma (incluindo tonometria e teste de campo visual), utilização de imagens da retina (por exemplo, taxas de uso de OCT), ciclos de substituição de equipamentos diagnósticos de capital e taxas de adesão de consumíveis para produtos cirúrgicos e de cuidados com a visão. Onde categorias menores de dispositivos tinham visibilidade limitada, as lacunas foram tratadas utilizando faixas de adoção conservadoras provenientes de entrevistas e, em seguida, testando o impacto no mercado total sob condições de estresse.
Para a previsão, foi aplicada uma análise de cenários para que a linha de base pudesse refletir um caminho realista entre as visões de adoção conservadora e agressiva compartilhadas por profissionais e equipes de aquisição. A previsão final foi verificada quanto à consistência em relação a indicadores macroeconômicos, como tendências de envelhecimento populacional e o ritmo da mudança para atendimento ambulatorial em procedimentos oculares, e ajustada apenas quando múltiplos sinais apontavam na mesma direção.
Validação de Dados e Ciclo de Atualização
A validação foi realizada por meio de verificações em etapas, nas quais os resultados foram comparados com sinais independentes, e quaisquer saltos acentuados foram revisados até o nível das premissas. Também entramos em contato novamente com respondentes selecionados quando o modelo apresentou movimentos de preço ou volume que não se alinhavam com a prática clínica observada ou com os padrões de aquisição.
Antes da aprovação final, o trabalho passa por revisões internas em múltiplas etapas, com foco na precisão aritmética, na consistência do escopo e na correspondência entre os fatores determinantes e a narrativa. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes que possam alterar a demanda, a precificação ou a adoção. Imediatamente antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atual, sustentada pelas informações mais recentes disponíveis.
Tamanho do Mercado de Dispositivos Oftálmicos dos EUA da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para dispositivos oftálmicos dos EUA frequentemente variam porque a linha de escopo não é a mesma e porque as premissas de precificação e procedimentos são atualizadas em momentos diferentes. As diferenças também decorrem de como os pesquisadores tratam os produtos de cuidados com a visão em relação a equipamentos cirúrgicos e diagnósticos, e se a estimativa está ancorada na demanda baseada em procedimentos ou em receitas de categorias comerciais mais amplas.
A principal lacuna decorre de se os complementos de cuidados com a visão e as cestas de produtos de cuidados oculares mais amplas são contabilizados, onde a Mordor Intelligence contabiliza apenas dispositivos oftálmicos vinculados a casos de uso definidos de diagnóstico, monitoramento, cirurgia e correção visual, e mantém a precificação do ano base e o mix alinhados ao mesmo período.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 17,65 bilhões de USD (2025) | |
| Publicador do Setor A | 12,39 bilhões de USD (2024) | Utiliza um ano base diferente e combina um enquadramento mais amplo de cuidados oculares com categorias de dispositivos, o que pode alterar o que está incluído e como os preços são calculados como média entre os produtos. |
| Publicador de Pesquisa B | 14,56 bilhões de USD (2025) | Utiliza um horizonte de previsão mais longo e definições de categorias que podem aplicar premissas diferentes para a cobertura de cuidados com a visão e acessórios cirúrgicos, o que pode alterar o valor somado mesmo quando a geografia é a mesma. |
No geral, a dispersão é explicada menos pela matemática e mais pelo que está incluído, qual ano é utilizado como âncora e como o preço médio de venda e o mix são projetados ao longo do tempo. Ao manter os insumos vinculados a sinais observáveis de procedimentos e utilização e, em seguida, verificando com faixas práticas de preço e colocação, o tamanho de mercado resultante permanece rastreável e mais fácil de replicar quando as premissas são revisadas.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de dispositivos oftálmicos dos Estados Unidos?
O tamanho do mercado de dispositivos oftálmicos dos Estados Unidos é de 17,63 bilhões de USD em 2026 e está projetado para atingir 24,11 bilhões de USD até 2031.
Qual categoria de dispositivo detém a maior participação na receita?
Os dispositivos de cuidados com a visão lideram com 63,27% da participação de mercado de dispositivos oftálmicos dos Estados Unidos em 2025.
Com que rapidez os centros cirúrgicos ambulatoriais estão expandindo suas aquisições de dispositivos?
Os centros cirúrgicos ambulatoriais apresentam um CAGR de 9,01% até 2031, à medida que os modelos ambulatoriais ganham suporte de reembolso.
Qual tecnologia emergente está remodelando os diagnósticos?
As plataformas de OCT e imagem de fundo de olho aprimoradas por inteligência artificial, que preveem a acuidade visual e automatizam as decisões de encaminhamento, estão revolucionando os fluxos de trabalho clínicos.
Como o ambiente regulatório está afetando a inovação em dispositivos a laser?
Os prazos estendidos de aprovação da FDA adicionam custos e retardam a renovação de produtos, moderando ligeiramente o crescimento nas vendas de lasers refrativos.