
Tamanho e Participação do Mercado de Medicamentos e Dispositivos Oftálmicos da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
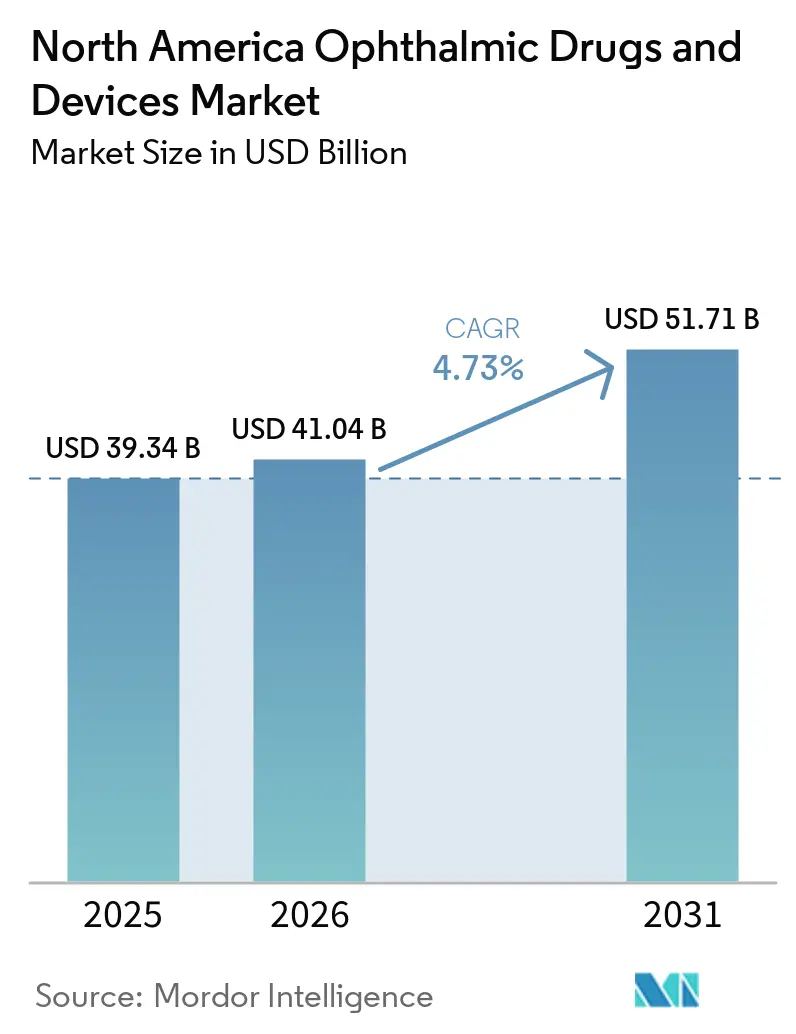
| Tamanho do mercado no ano base (2025) | 39.34 Bilhões de dólares |
| Tamanho do Mercado (2026) | 41.04 Bilhões de dólares |
| Tamanho do Mercado (2031) | 51.71 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.73 % |
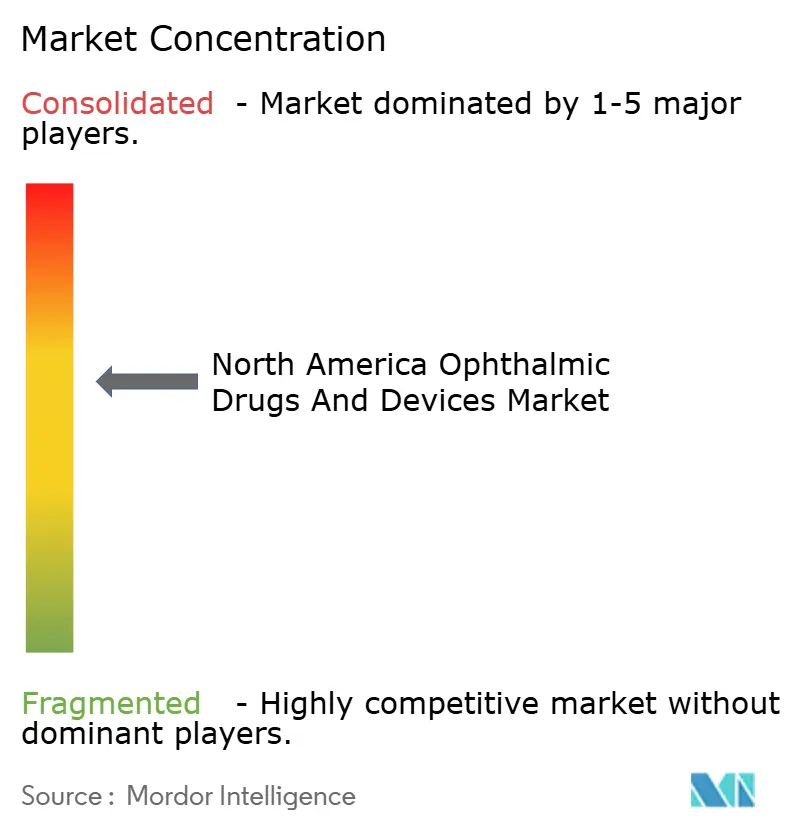
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos e Dispositivos Oftálmicos da América do Norte por Mordor Intelligence
Espera-se que o tamanho do Mercado de Medicamentos e Dispositivos Oftálmicos da América do Norte cresça de USD 39,34 bilhões em 2025 para USD 41,04 bilhões em 2026 e está previsto para atingir USD 51,71 bilhões até 2031 a um CAGR de 4,73% no período 2026-2031.
Os dispositivos de diagnóstico e monitoramento geraram a maior receita, com tomógrafos de coerência óptica, câmeras de fundo de olho e tonômetros permanecendo como equipamentos de rotina em 14.800 consultórios de oftalmologia nos Estados Unidos. A demografia do envelhecimento reforça o volume: até 2030, aproximadamente 73 milhões de americanos terão mais de 65 anos, e essa coorte já impulsiona 70% das cirurgias de catarata e 80% dos diagnósticos de glaucoma. Os centros de cirurgia ambulatorial ganham participação porque as regras de neutralidade de local do Medicare agora equalizam os pagamentos para 67 procedimentos oftálmicos de baixa complexidade, reduzindo as margens hospitalares enquanto elevam o reembolso dos centros de cirurgia ambulatorial para casos complexos de catarata em 12% na Tabela de Honorários Médicos de 2025. Capital de risco no valor de USD 230 milhões fluiu para plataformas de robótica e oftalmologia digital durante 2024-2025, sublinhando a convicção dos investidores de que a cirurgia autônoma, a imagem por IA e os implantes de liberação controlada de medicamentos irão remodelar a dinâmica competitiva.
Principais Conclusões do Relatório
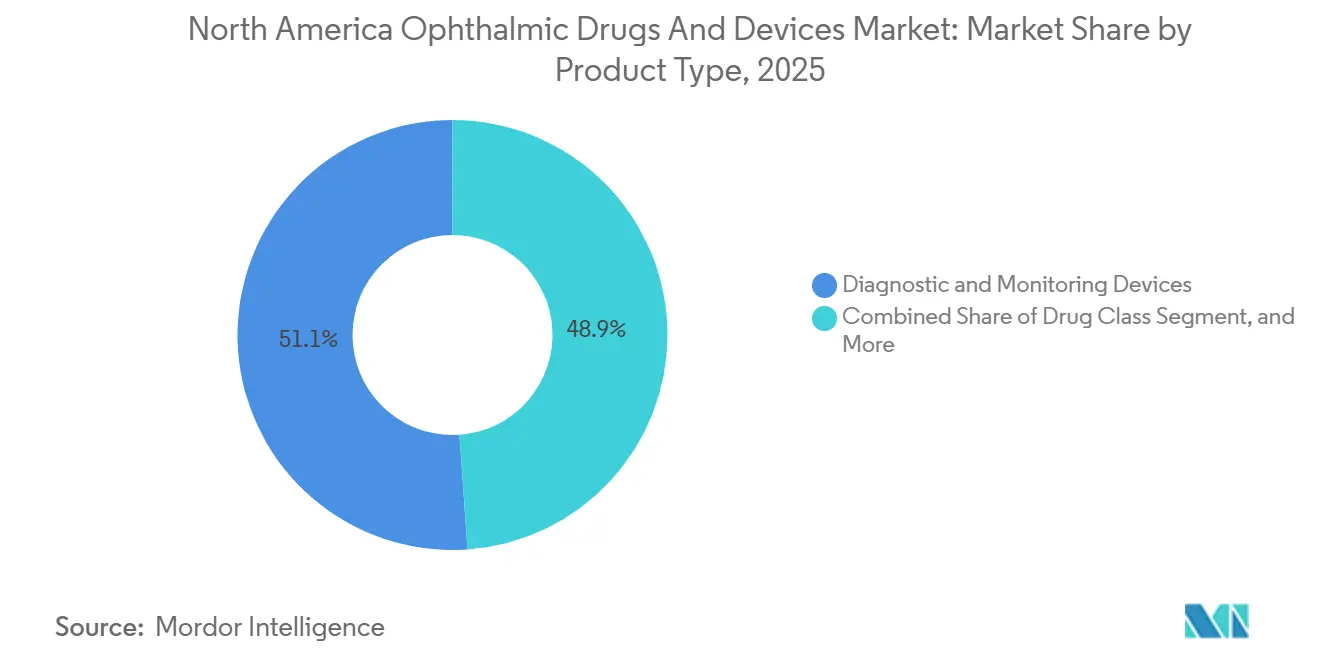
- Por tipo de produto, os dispositivos de diagnóstico e monitoramento lideraram com 51,12% da participação do mercado de dispositivos e medicamentos oftálmicos da América do Norte em 2025. A receita da classe de medicamentos está prevista para expandir a um CAGR de 6,33% até 2031, o mais rápido entre as categorias de produtos.
- Por aplicação, as aplicações de glaucoma estão projetadas para crescer a um CAGR de 8,63%, superando a catarata, apesar da liderança de receita de 32,05% da catarata em 2025.
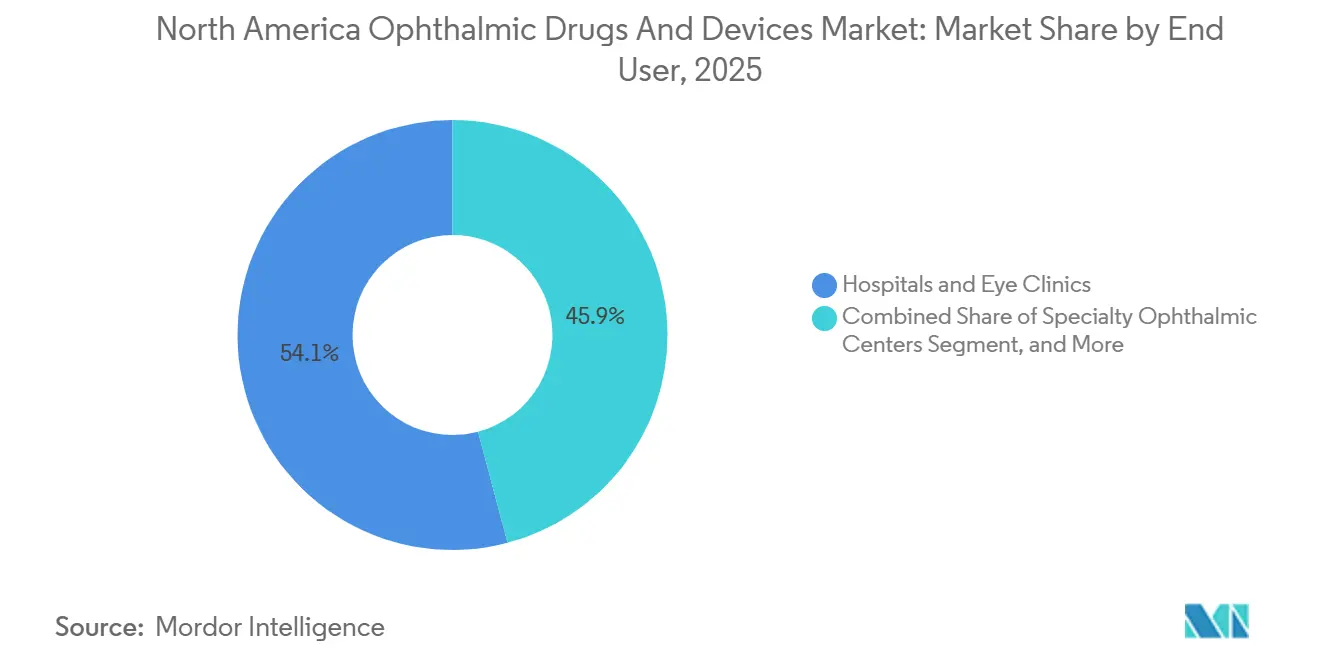
- Por usuário final, os centros oftálmicos especializados registrarão o maior crescimento entre os usuários finais, de 10,11% até 2031, enquanto hospitais e clínicas oftalmológicas deterão 54,12% da participação de mercado em 2025.
- Por país, os Estados Unidos lideraram o mercado de dispositivos e medicamentos oftálmicos da América do Norte com 81,78% de participação de mercado em 2025. Estima-se que o México registre a expansão mais rápida em nível de país, de 8,26% até 2031, à medida que o turismo médico e a adoção de seguros privados aumentam.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Medicamentos e Dispositivos Oftálmicos da América do Norte*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Envelhecimento Populacional e Carga de Catarata–Glaucoma | +1.2% | Estados Unidos, Canadá, México (estados do Cinturão Solar com maior intensidade) | Longo prazo (≥ 4 anos) |
| Avanços Tecnológicos em Cirurgia Minimamente Invasiva | +0.9% | Centros de Cirurgia Ambulatorial metropolitanos dos Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Adoção de Imagem Diagnóstica com IA | +0.7% | Redes de atenção primária dos EUA, programas provinciais canadenses | Médio prazo (2-4 anos) |
| Crescimento de Procedimentos Ambulatoriais em Centros de Cirurgia Ambulatorial | +0.8% | Regiões do Medicare dos EUA, províncias canadenses selecionadas | Curto prazo (≤ 2 anos) |
| Financiamento de Capital de Risco em Robótica e Plataformas Digitais | +0.4% | Polos de inovação dos EUA | Longo prazo (≥ 4 anos) |
| Implantes Inteligentes de Liberação Controlada de Medicamentos | +0.5% | Estados Unidos e Canadá, com expansão para hospitais privados do México | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento Populacional e Carga de Catarata–Glaucoma
Até 2030, a população com 65 anos ou mais na América do Norte totalizará 83 milhões, representando um salto de 35% em relação a 2020 e respondendo por 92% dos casos de degeneração macular relacionada à idade e 78% dos casos de glaucoma primário de ângulo aberto.[1] A prevalência de catarata entre americanos com mais de 75 anos subiu para 68% em 2024, ante 61% cinco anos antes, refletindo maior expectativa de vida e maior incidência de diabetes. O Instituto Nacional sobre Envelhecimento do Canadá projeta que os idosos representarão um quarto da população até 2030, uma mudança que já está sobrecarregando as listas de espera para cirurgia de catarata, que têm média de 6,2 meses em Ontário e na Colúmbia Britânica. A curva de envelhecimento do México está atrasada, mas acelera após 2028, impulsionando a demanda transfronteiriça por procedimentos nos EUA à medida que a coorte com 60 anos ou mais cresce 4,1% ao ano. Esse impulso demográfico sustenta fluxos constantes de procedimentos de catarata e glaucoma que, por sua vez, apoiam atualizações de equipamentos e dispensação contínua de medicamentos.
Avanços Tecnológicos em Cirurgia Minimamente Invasiva
A cirurgia de catarata assistida por laser de femtossegundo penetrou em 38% dos casos premium dos EUA em 2025, porque as capsulotomias sem lâmina reduziram o risco de ruptura da cápsula posterior para 0,14% em comparação com 0,92% para as técnicas manuais. O iStent Infinite, aprovado em 2024, posiciona três stents de microderivação por meio de um único injetor e alcançou uma redução média da pressão intraocular de 18 mmHg aos 12 meses no estudo APEX. O sistema ALLY da Lensar sobrepõe orientação de realidade aumentada à OCT em tempo real e foi adotado por 127 centros de cirurgia ambulatorial dos EUA em dez meses. O Canadá reembolsa a cirurgia de catarata assistida por laser de femtossegundo apenas com lentes intraoculares premium, de modo que 62% dos casos de 2025 foram pagos de forma privada.
Adoção de Imagem Diagnóstica com IA
A FDA aprovou 14 algoritmos autônomos de IA oftálmica entre janeiro de 2024 e dezembro de 2025, incluindo o EyeArt para triagem de retinopatia diabética em consultórios de atenção primária.[2] A OCT Domiciliar da Notal Vision permite que pacientes com degeneração macular relacionada à idade realizem exames semanais em casa, reduzindo as consultas clínicas em 40% em um projeto-piloto do Departamento de Assuntos de Veteranos envolvendo 890 participantes. Em meados de 2025, a triagem autônoma de retinopatia diabética operava em 2.300 clínicas dos EUA, realizando 1,8 milhão de exames e triplicando as taxas de encaminhamento em comparação com a revisão manual do fundo de olho. Ontário integrou o IDx-DR em 89 centros de saúde indígenas remotos, diagnosticando doença encaminhável em 11,3% dos adultos e economizando CAD 4,2 milhões em despesas de deslocamento. A orientação preliminar de Software como Dispositivo Médico da FDA emitida em 2025 agora exige monitoramento pós-comercialização para desvio de algoritmo quando os dados demográficos do mundo real divergem dos dados de treinamento em mais de 15%.
Crescimento de Procedimentos Ambulatoriais em Centros de Cirurgia Ambulatorial
Os casos oftálmicos realizados em centros de cirurgia ambulatorial representaram 21% do volume total dos EUA em 2024, ante 16% em 2020, porque os pagamentos de neutralidade de local tornaram as instalações de menor custo operacional mais lucrativas. A Tabela de Honorários Médicos de 2025 elevou o reembolso dos centros de cirurgia ambulatorial para catarata complexa em 12%, enquanto as taxas hospitalares ambulatoriais permaneceram estáveis.[3] A Sg2 prevê que a demanda oftálmica nos centros de cirurgia ambulatorial subirá mais 21% até 2029, auxiliada pelos planos Medicare Advantage que direcionam os beneficiários para centros de cirurgia ambulatorial contratados. Alberta, Colúmbia Britânica e Quebec agora permitem centros de cirurgia ambulatorial privados para catarata, mas as tabelas de honorários pagam apenas 78% das tarifas hospitalares, limitando a penetração a 18%. O México licenciou 23 novos centros de cirurgia ambulatorial oftálmicos em 2024, principalmente em Monterrey, Guadalajara e Tijuana, para atender turistas médicos estrangeiros.
Análise de Impacto das Restrições do Mercado de Medicamentos e Dispositivos Oftálmicos da América do Norte*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Capital de Equipamentos Avançados | -0.6% | Centros de cirurgia ambulatorial independentes dos EUA, hospitais públicos canadenses, clínicas privadas do México | Médio prazo (2-4 anos) |
| Prazos Rigorosos de Aprovação da FDA | -0.4% | Fabricantes de dispositivos dos EUA, fornecedores transfronteiriços para Canadá e México | Longo prazo (≥ 4 anos) |
| Escassez de Técnicos Oftálmicos Qualificados | -0.3% | Regiões rurais dos EUA, províncias canadenses | Curto prazo (≤ 2 anos) |
| Pressão pela Sustentabilidade Contra Dispositivos de Uso Único | -0.2% | Estados Unidos e Canadá, regras iniciais na Califórnia e na Colúmbia Britânica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Dispositivos Avançados e Reembolso Limitado de Procedimentos
Um centro de cirurgia ambulatorial oftálmico totalmente equipado requer de USD 1,2 a 2,5 milhões para um laser de femtossegundo, OCT de fonte varrida, sistema de facoemulsificação e microscópio, tornando a entrada no mercado difícil para os independentes. O sistema Centurion da Alcon está listado a USD 135.000 em 2025, enquanto o laser Catalys da J&J custa USD 650.000 ou USD 9.500 mensais sob um contrato de arrendamento de sete anos. Os centros de cirurgia ambulatorial independentes que realizam menos de 800 casos de catarata por ano enfrentam períodos de retorno superiores a 4 anos. Os orçamentos de capital canadenses caíram 8% em termos reais de 2020 a 2024, forçando os hospitais a estender os ciclos de equipamentos para 15 anos. As clínicas do México pagam tarifas de importação de 12 a 18% sobre dispositivos dos EUA, elevando os custos de desembarque fora das principais metrópoles.
Prazos Rigorosos de Aprovação da FDA
A duração mediana da revisão oftálmica pelo processo 510(k) se estendeu para 187 dias em 2024, pois o CDRH solicitou mais evidências de IA. Os dispositivos de Aprovação Pré-Mercado Classe III tiveram média de 18,3 meses, e 34% receberam cartas de deficiência grave. Empresas menores arcam com USD 1,2 a 3,5 milhões por solicitação, um ônus que restringe os pipelines disruptivos. A Health Canada espelha os requisitos de dados da FDA e adiciona dossiês de reembolso provinciais separados, o que pode prolongar os lançamentos em até 14 meses. A COFEPRIS adotou um processo acelerado de 90 dias para dispositivos Classe II, mas ainda exige de 12 a 18 meses para implantes, ampliando a assimetria entre diagnóstico e cirurgia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Medicamentos e Dispositivos Oftálmicos da América do Norte
Por Tipo de Produto:
Diagnóstico Lidera, Medicamentos AceleramO segmento de diagnósticos representou 51,12% da receita de 2025, à medida que plataformas de OCT de fonte varrida, câmeras de fundo de olho e tonômetros de rebote tornaram-se equipamentos padrão em 92% das novas instalações de consultórios. A classe de medicamentos oftálmicos crescerá a 6,33% até 2031, superando o hardware, à medida que os biossimilares anti-VEGF e os novos agentes para olho seco expandem os volumes terapêuticos. Os dispositivos cirúrgicos cresceram 4,1% em 2024-2025, com as lentes tóricas premium e EDOF elevando a receita dos procedimentos, apesar da demanda saturada por lentes monofocais. Os produtos de cuidados visuais enfrentam obstáculos relacionados à cirurgia refrativa, mas se beneficiam de ofertas de controle da miopia voltadas para crianças.
As plataformas de OCT de fonte varrida, como o Zeiss Cirrus 6000, deslocaram os sistemas de domínio de tempo principalmente porque os comprimentos de onda de 1050 nm penetram em cataratas densas e capturam 100.000 varreduras A por segundo, um avanço que viabiliza a angiografia de campo amplo. As câmeras de fundo de olho com software de inteligência artificial para retinopatia diabética alcançaram 41% das implantações em atenção primária nos EUA até meados de 2025. A inovação em lentes intraoculares é ancorada por materiais ajustáveis pela luz; a LAL da RxSight garantiu 12% das colocações premium nos EUA em 2025.

Por Aplicação:
Glaucoma Avança com a Reconfiguração do Tratamento pelo Procedimento Minimamente Invasivo para GlaucomaA catarata reteve 32,05% da receita de aplicações em 2025 com 4,2 milhões de cirurgias nos EUA e permanece como âncora de volume até 2031. O glaucoma, no entanto, avançará a um CAGR de 8,63% à medida que os procedimentos minimamente invasivos para glaucoma deslocam a cirurgia para estágios mais precoces; 32% das operações de glaucoma utilizaram procedimentos minimamente invasivos em 2025, em comparação com 18% em 2021. Os distúrbios retinianos geraram 19% da receita, com o número de injeções subindo para 7,8 milhões anuais. Os procedimentos refrativos migraram do LASIK para o SMILE, que agora responde por 28% dos casos.
A economia dos centros de cirurgia ambulatorial favorece a migração da catarata, com o Medicare pagando USD 1.138 por caso de facoemulsificação de rotina em centros de cirurgia ambulatorial versus USD 1.847 em hospitais. As lentes premium exigem de USD 1.200 a 2.500 de desembolso direto por olho, aumentando a renda dos cirurgiões. Os dispositivos de procedimentos minimamente invasivos para glaucoma reduzem a pressão intraocular média em aproximadamente 25% e apresentam menor risco de complicações do que a trabeculectomia, ampliando a elegibilidade. A compressão do reembolso retiniano acelera a adoção de agentes de ação mais prolongada que estendem a dosagem para 12 a 16 semanas.
Por Usuário Final:
Centros Especializados Ganham Espaço com a Aceleração da ConsolidaçãoHospitais e clínicas oftalmológicas entregaram 54,12% da receita de 2025, mas cederão participação à medida que os centros oftálmicos especializados crescem 10,11% até 2031 sob modelos de propriedade de capital privado que unificam fluxos de trabalho e centralizam as compras. Os centros de cirurgia ambulatorial já realizam 21% dos procedimentos oftálmicos e ganham vantagem de custo com menor custo operacional, com custos operacionais médios de 42% dos equivalentes hospitalares ambulatoriais.
O arrendamento tornou-se a estratégia de capital preferida; 64% dos centros de cirurgia ambulatorial inaugurados em 2024-2025 arrendaram lasers e OCT sob contratos de 7 anos, reduzindo o gasto inicial para USD 12.000 a 15.000 por mês. O sequestro do Medicare e a inflação dos salários de enfermagem reduzem as margens hospitalares de catarata, acelerando a migração de volume. Os formulários canadenses restringem a diferenciação privada, enquanto o mercado de farmácias online do México permanece incipiente devido às regras de verificação de receitas da COFEPRIS.
Análise Geográfica
Mercado de Medicamentos e Dispositivos Oftálmicos dos Estados Unidos
Os Estados Unidos responderam por 81,78% da receita regional em 2025, impulsionados por 14.800 consultórios, 4,2 milhões de cirurgias de catarata e 7,8 milhões de injeções anti-VEGF. Os segmentos premium impulsionam o crescimento nos EUA, com lentes tóricas e multifocais gerando 1,9 bilhão de USD em gastos diretos dos pacientes, e a tecnologia de catarata por femtossegundo adicionando 680 milhões de USD. A adesão ao Medicare Advantage atingiu 54% e direciona dois terços dos beneficiários para ASCs contratados, aprofundando a consolidação. A FDA concedeu 11 designações de Dispositivo Inovador a inovações oftálmicas durante 2024-2025, reforçando a primazia do país no lançamento de produtos.
Mercado de Medicamentos e Dispositivos Oftálmicos do Canadá
O ranibizumabe biossimilar reduziu os custos de injeção em 38%, porém os tempos de espera por especialistas ainda excedem oito semanas nas principais províncias. Clínicas privadas respondem por 34% dos casos de catarata com lentes premium, enquanto as filas públicas têm média de 6,2 meses. O lançamento de dispositivos fica atrás dos cronogramas dos EUA em até 14 meses devido às avaliações de tecnologia em saúde separadas realizadas pelo CADTH.
Mercado de Medicamentos e Dispositivos Oftálmicos do México
O México está posicionado para um CAGR de 8,26%, o mais rápido da região, impulsionado pelo turismo médico que atraiu 42.000 pacientes dos EUA em 2024 e pela expansão do seguro privado, que agora cobre 29% dos cidadãos. A COFEPRIS licenciou 23 novos ASCs oftálmicos em 2024. Os preços do LASIK permanecem 40-55% abaixo dos níveis dos EUA, atraindo volume transfronteiriço. As aprovações de dispositivos de Classe II foram harmonizadas com a FDA para 90 dias, porém os implantes de Classe III ainda aguardam até 18 meses. Os atrasos nos hospitais públicos do IMSS empurram os pacientes de renda média para opções privadas, acelerando a demanda por tecnologia premium.
Panorama regulatório
Nos Estados Unidos, os produtos oftálmicos que combinam um medicamento com um componente de administração (como certos dispensadores embalados com medicamentos oftálmicos) podem ser regulamentados como produtos combinados, com a jurisdição determinada pelo modo de ação primário nos termos do 21 CFR Part 3. Para combinações lideradas por medicamentos, os fabricantes devem cumprir a estrutura de cGMP para produtos combinados prevista no 21 CFR Part 4, alinhando os controles de GMP farmacêutico com os requisitos de sistema de qualidade de dispositivos em uma abordagem única de qualidade, o que é particularmente relevante para formatos de administração medicamento-dispositivo usados em colírios para olho seco, glaucoma e presbiopia.
No Canadá, a Health Canada encaminha questões de classificação de produtos complexos por meio de mecanismos como o Therapeutic Products Classification Committee (TPCC), que apoia a determinação de se um produto é regulamentado como medicamento, dispositivo ou produto combinado medicamento-dispositivo nos termos do Food and Drugs Act e regulamentos associados. Esta etapa prévia de classificação influencia os pacotes de evidências e a sequência subsequente de revisão federal e processos de reembolso provincial, uma consideração prática para fornecedores que lançam portfólios transfronteiriços na América do Norte.
Cenário Competitivo
Os cinco principais fornecedores — Alcon, Johnson & Johnson Vision, Bausch + Lomb, Carl Zeiss Meditec e EssilorLuxottica — detinham uma participação significativa da receita do mercado de dispositivos e medicamentos oftálmicos da América do Norte em 2025, refletindo concentração moderada. A Alcon adquiriu uma plataforma de software de planejamento cirúrgico em 2024 e lançou a lente Clareon Vivity em 2025, aprofundando a integração do ecossistema. A Bausch + Lomb comprou a Elios Vision por USD 385 milhões, adicionando uma plataforma de femtossegundo que se combina com o sistema de facoemulsificação Stellaris e as lentes enVista. O ranibizumabe biossimilar capturou 22% do volume dos EUA até 2025, reduzindo a participação do Eylea da Regeneron para 54%.
Os players emergentes usam IA e robótica para criar nichos. A triagem autônoma EyeArt agora opera em 2.300 clínicas e responde por 14% dos exames de retinopatia diabética. A ForSight Robotics tem como alvo um pedido de aprovação à FDA em 2026 para sua unidade autônoma de catarata por femtossegundo, que poderia alterar a economia de mão de obra. A Lente Ajustável pela Luz da RxSight alcançou 12% das colocações de lentes intraoculares premium em 2025 após obter aprovações nos EUA e na UE. O microscópio digital ARTEVO da Carl Zeiss Meditec capturou 18% das vendas de microscópios premium em seu primeiro ano nos EUA.
As redes de prestadores apoiadas por capital privado alteram o poder de compra. A EyeCare Partners cresceu para 340 unidades e negociou descontos de dispositivos de 15 a 22%, indisponíveis para consultórios independentes. Os mandatos de sustentabilidade estimulam o redesenho de produtos; o cabo reutilizável EnVision da Alcon entrou no mercado em 2025 para cumprir as regras da Califórnia e da Colúmbia Britânica. A estratégia de patentes continua sendo fundamental: a Glaukos registrou 14 novas patentes em 2024-2025 para estender a cobertura do iDose TR até 2037.
Líderes do Setor de Medicamentos e Dispositivos Oftálmicos da América do Norte
-
Alcon Inc.
-
Carl Zeiss Meditec AG
-
Haag-Streit Group
-
Johnson & Johnson
-
Bausch Health Companies Inc. (Bausch + Lomb)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos e Dispositivos Oftálmicos da América do Norte Empresas cobertas neste relatório
- Alcon
- Bausch Health
- BVI Medical
- Canon
- Carl Zeiss
- The Cooper Companies
- EssilorLuxottica
- Glaukos Corp.
- HOYA
- HAAG-Streit
- Iridex
- Johnson & Johnson
- Lensar Inc.
- Lumenis
- Nidek
- Optovue (a Zeiss company)
- RxSight Inc.
- Santen Pharmaceutical
- STAAR Surgical
- Topcon
- Ziemer Group
Oportunidades de mercado e perspectivas futuras
As terapias oftálmicas do tipo combinado e os formatos de administração representam um espaço em aberto ativo, no qual a diferenciação de produtos está diretamente ligada à execução regulatória e à capacidade de fabricação. A aprovação pela FDA do YUVEZZI (solução oftálmica de carbacol e tartarato de brimonidina) da Tenpoint Therapeutics para presbiopia em adultos, em janeiro de 2026, destaca a inovação contínua em soluções oftálmicas multi-ingredientes, enquanto a atividade de aprovação da FDA para genéricos oftálmicos, como a suspensão oftálmica de etabonato de loteprednol e tobramicina da Alembic Pharmaceuticals (ANDA, designação Competitive Generic Therapy, dezembro de 2025), sinaliza pressão competitiva sustentada em classes maduras anti-infecciosas e anti-inflamatórias.
Operacionalmente, a estrutura de produtos combinados dos EUA sob o 21 CFR Part 4 cria oportunidades para desenvolvedores e fornecedores que constroem estratégias robustas de modo de ação primário (PMOA) desde o início e fazem parcerias com fabricantes contratados capazes de operar sistemas de qualidade de duplo regime para elementos de medicamento e dispositivo. À medida que a imagem autônoma e o monitoramento domiciliar se expandem dentro dos caminhos de cuidado (por exemplo, triagem de retinopatia diabética na atenção primária e projetos-piloto de OCT domiciliar), diagnósticos habilitados por software e ferramentas de fluxo de trabalho que se integram a práticas de oftalmologia e ASCs criam espaço comercial adicional para plataformas que reduzem a carga sobre técnicos e aumentam o rendimento.
Desenvolvimentos Recentes do Setor no Mercado de Medicamentos e Dispositivos Oftálmicos da América do Norte
- Julho de 2026: A Alcon firmou uma colaboração não exclusiva com a RxSight para codesenvolver lentes intraoculares ajustáveis para correção de presbiopia, incluindo um pagamento inicial de 60 milhões de dólares americanos e até 140 milhões de dólares americanos em pagamentos potenciais por marcos. O acordo conecta o ecossistema de catarata e refrativo da Alcon com o know-how de lentes ajustáveis da RxSight, fortalecendo o posicionamento competitivo no segmento premium de LIO, onde resultados e personalização impulsionam a diferenciação.
- Maio de 2025: A Genentech recebeu aprovação da FDA para o Susvimo como tratamento de recarga a cada nove meses para retinopatia diabética, reduzindo a frequência de tratamento para aproximadamente duas recargas por ano para pacientes elegíveis. O intervalo de recarga mais longo apoia a gestão de capacidade clínica em práticas de retina que enfrentam altos volumes de injeções e incentiva a adoção mais ampla de modelos de administração baseados em implantes.
- Janeiro de 2025: A Neurotech Pharmaceuticals recebeu aprovação da FDA para o implante ENCELTO para telangiectasia macular tipo 2, marcando um passo notável para abordagens de implantes cirúrgicos em doenças retinianas. A aprovação valida estratégias terapêuticas de liberação sustentada habilitadas por dispositivos que podem deslocar a logística de dosagem para longe de injeções frequentes no consultório e influenciar futuras pesquisas e parcerias em implantes oculares.
Mercado de Medicamentos e Dispositivos Oftálmicos da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas provenientes de medicamentos oftálmicos e dispositivos oftálmicos comercializados na América do Norte, utilizados para detectar, tratar ou corrigir doenças oculares, com valores capturados ao preço de venda do fabricante em USD.
Exclusões do escopo: Lentes de contato exclusivamente cosméticas, honorários de serviços de optometria e prêmios de seguro de visão estão excluídos deste dimensionamento.
Visão Geral da Segmentação
- Por Tipo de Produto
- Dispositivos de Diagnóstico e Monitoramento
- Tomógrafos de Coerência Óptica
- Câmeras de Fundo de Olho
- Tonômetros
- Outros Dispositivos de Diagnóstico
- Dispositivos Cirúrgicos
- Lentes Intraoculares
- Lasers Oftálmicos
- Sistemas de Facoemulsificação
- Outros Dispositivos Cirúrgicos
- Produtos de Cuidados com a Visão
- Classe de Medicamentos
- Agentes Anti-VEGF
- Anti-inflamatórios/AINEs Oculares
- Terapêuticos para Glaucoma (Análogos de Prostaglandina, Betabloqueadores e Outros)
- Anti-infecciosos
- Terapias para Olho Seco
- Dispositivos de Diagnóstico e Monitoramento
- Por Aplicação
- Catarata
- Glaucoma
- Erros Refrativos
- Distúrbios Retinianos
- Olho Seco e Superfície Ocular
- Por Usuário Final
- Hospitais e Clínicas Oftalmológicas
- Centros de Cirurgia Ambulatorial
- Centros Oftálmicos Especializados
- Por País
- Estados Unidos
- Canadá
- México
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual dos sinais de oferta e demanda nos Estados Unidos, Canadá e México, antes da construção do modelo de mercado. Revisamos fontes públicas como o US Census Bureau, Statistics Canada, o CDC e o NIH (incluindo o NEI), além de conjuntos de dados de saúde da OMS e da OCDE para indicadores populacionais e de doenças que afetam os volumes tratados.
Para manter os limites dos produtos bem definidos, também verificamos itens como aprovações de medicamentos e autorizações de dispositivos pela FDA, comunicações de produtos e segurança da Health Canada, e literatura oftalmológica publicada descrevendo padrões de atendimento e padrões terapêuticos. Registros de empresas, apresentações a investidores e imprensa de reputação foram utilizados para compreender o mix de produtos, a direção de preços e o foco comercial. Uma assinatura paga de dados financeiros corporativos e inteligência de patentes foi utilizada seletivamente para confirmar o cronograma de lançamentos e a amplitude do portfólio. Essas fontes são meramente ilustrativas, e muitas outras referências públicas foram utilizadas durante a coleta de dados, verificação cruzada e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar como volumes e preços se comportam em contextos reais de compra, especialmente em farmácias hospitalares, centros cirúrgicos ambulatoriais e clínicas especializadas. Entrevistamos um conjunto de fabricantes, distribuidores, clínicos e responsáveis por compras em toda a América do Norte para testar as premissas sobre adoção, ciclos de substituição e persistência terapêutica, e para alinhar o modelo ao que é reembolsado e adquirido na região.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 13% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 35% |
| Pequenos players: 14% | Gerentes: 52% |
Dimensionamento e Previsão do Mercado
O dimensionamento do mercado foi construído utilizando lógica de cima para baixo, na qual a epidemiologia e os grupos de pacientes tratados são convertidos em volumes de terapia e procedimentos, que são então transformados em receita com base em preços e mix observáveis. Os resultados foram corroborados com aproximações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelo volume para as principais classes de medicamentos e consolidações de categorias de dispositivos por meio de verificações de canal, sendo os totais ajustados quando as duas perspectivas não se reconciliavam.
Os insumos foram escolhidos para refletir como este mercado realmente se move. Utilizamos indicadores como prevalência diagnosticada e tendências de envelhecimento populacional, taxas de procedimentos de catarata e glaucoma, padrões de frequência de injeções anti-VEGF, ciclos de substituição de dispositivos e renovação de capital em clínicas e centros cirúrgicos ambulatoriais, além de variações de preço e mix associadas a novos lançamentos e comportamento de reembolso. Quando uma série de volumes limpa não estava disponível, as lacunas foram tratadas com medidas proxy, como contagens de procedimentos, faixas de utilização validadas por entrevistas e regras conservadoras de projeção até que um sinal mais confiável fosse confirmado.
Para as previsões, foi utilizada análise de cenários para que os caminhos de base, conservador e de adoção mais rápida pudessem ser executados em relação ao mesmo conjunto de variáveis. As premissas sobre penetração de tratamento, crescimento de procedimentos e progressão de preços foram alinhadas ao que os participantes do setor consideram sustentável, e então verificadas quanto à consistência interna nos três países da América do Norte.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de verificações cruzadas repetidas entre o resultado do modelo e sinais independentes, com as variâncias investigadas antes da aprovação final. Comparamos o gasto implícito por paciente, o consumo vinculado a procedimentos e as taxas de crescimento com métricas de saúde pública e com o que os respondentes descreveram como comportamento realista de adoção e precificação.
Verificações de anomalias foram realizadas no nível de país e no nível dos principais grupos de produtos, para que saltos repentinos pudessem ser rastreados até um driver específico, como um novo lançamento, uma mudança de reembolso ou uma variação significativa nos volumes de procedimentos. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, seguidas de uma revisão final pré-entrega para garantir que as mudanças mais recentes que movimentam o mercado sejam refletidas.
Estimativa do Mercado de Dispositivos e Medicamentos Oftálmicos da América do Norte da Mordor Intelligence Comparada com Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado publicados para medicamentos e dispositivos oftálmicos, pois o escopo é delimitado de forma diferente e as premissas de preço e volume nem sempre são testadas da mesma maneira. As diferenças também decorrem do ano utilizado como base, do tratamento do preço do fabricante versus o valor no varejo e da rapidez com que os modelos são atualizados após aprovações ou mudanças de reembolso.
Ao acompanhar os cronogramas de aprovação e autorização, a utilização vinculada a procedimentos e os preços do fabricante, a Mordor Intelligence mantém o total de 2025 vinculado às receitas da América do Norte para produtos farmacêuticos oculares prescritos e de venda livre, além de dispositivos de diagnóstico, cirúrgicos e de cuidados visuais, em vez de misturar serviços ou gastos com visão não relacionados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 39,34 bilhões de USD (2025) | |
| Publicador de Pesquisa Setorial A | 42,62 bilhões de USD (2025) | Esta estimativa parece aplicar um enquadramento de crescimento mais amplo e pode incluir um conjunto de inclusões mais abrangente entre dispositivos e formas de entrega de medicamentos, sem separar claramente o preço de venda do fabricante dos acréscimos a jusante, o que pode elevar o total declarado para 2025. |
| Publicador de Pesquisa Global B | 25,47 bilhões de USD (2024) | O valor declarado utiliza um ano-base diferente e não especifica as inclusões, de modo que partes do mix de dispositivos ou as receitas de medicamentos de venda livre podem ter sido omitidas, e o alinhamento temporal e o momento da conversão cambial podem reduzir o número em comparação com uma perspectiva de preço do fabricante para 2025. |
Entre as três fontes, a maior parte da diferença é explicada pelas escolhas de delimitação, pelo momento do ano-base e pelo tratamento do preço no nível do fabricante ou com a adição de economias a jusante. Nossa abordagem permanece reproduzível porque cada etapa está vinculada a drivers de pacientes e procedimentos, verificada com base na lógica de precificação e reconciliada com o que as partes interessadas confirmam estar ocorrendo nos canais de compra.
Principais Perguntas Respondidas no Relatório
Qual será o volume de gastos com dispositivos e medicamentos oftálmicos na América do Norte até 2031?
Os gastos estão previstos para atingir USD 51,71 bilhões até 2031, refletindo um CAGR de 4,73% a partir de 2026.
Qual aplicação deve crescer mais rapidamente até 2031?
O tratamento e o gerenciamento do glaucoma estão projetados para avançar a um CAGR de 8,63%, impulsionados pela adoção precoce de dispositivos de cirurgia minimamente invasiva para glaucoma.
Por que os centros de cirurgia ambulatorial estão ganhando volume oftálmico nos Estados Unidos?
Os pagamentos de neutralidade de local do Medicare e um aumento de reembolso de 12% em 2025 para procedimentos complexos de catarata tornam os centros de cirurgia ambulatorial mais econômicos do que os departamentos ambulatoriais hospitalares.
Quais tendências tecnológicas impulsionam as atualizações de equipamentos de diagnóstico?
A OCT de fonte varrida habilitada por IA, a triagem autônoma de retinopatia diabética e a OCT domiciliar para monitoramento da degeneração macular relacionada à idade levam os consultórios a substituir os sistemas de imagem legados.
Como as regras de sustentabilidade estão influenciando o design de produtos?
As regulamentações da Califórnia e da Colúmbia Britânica sobre instrumentos de uso único levaram fornecedores como a Alcon a introduzir cabos de facoemulsificação reutilizáveis que podem ser esterilizados por 500 ciclos.