
Tamanho e Participação do Mercado Europeu de Medicamentos e Dispositivos de Oftalmologia
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 12.60 Bilhões de dólares |
| Tamanho do Mercado (2026) | 13.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.32 % |
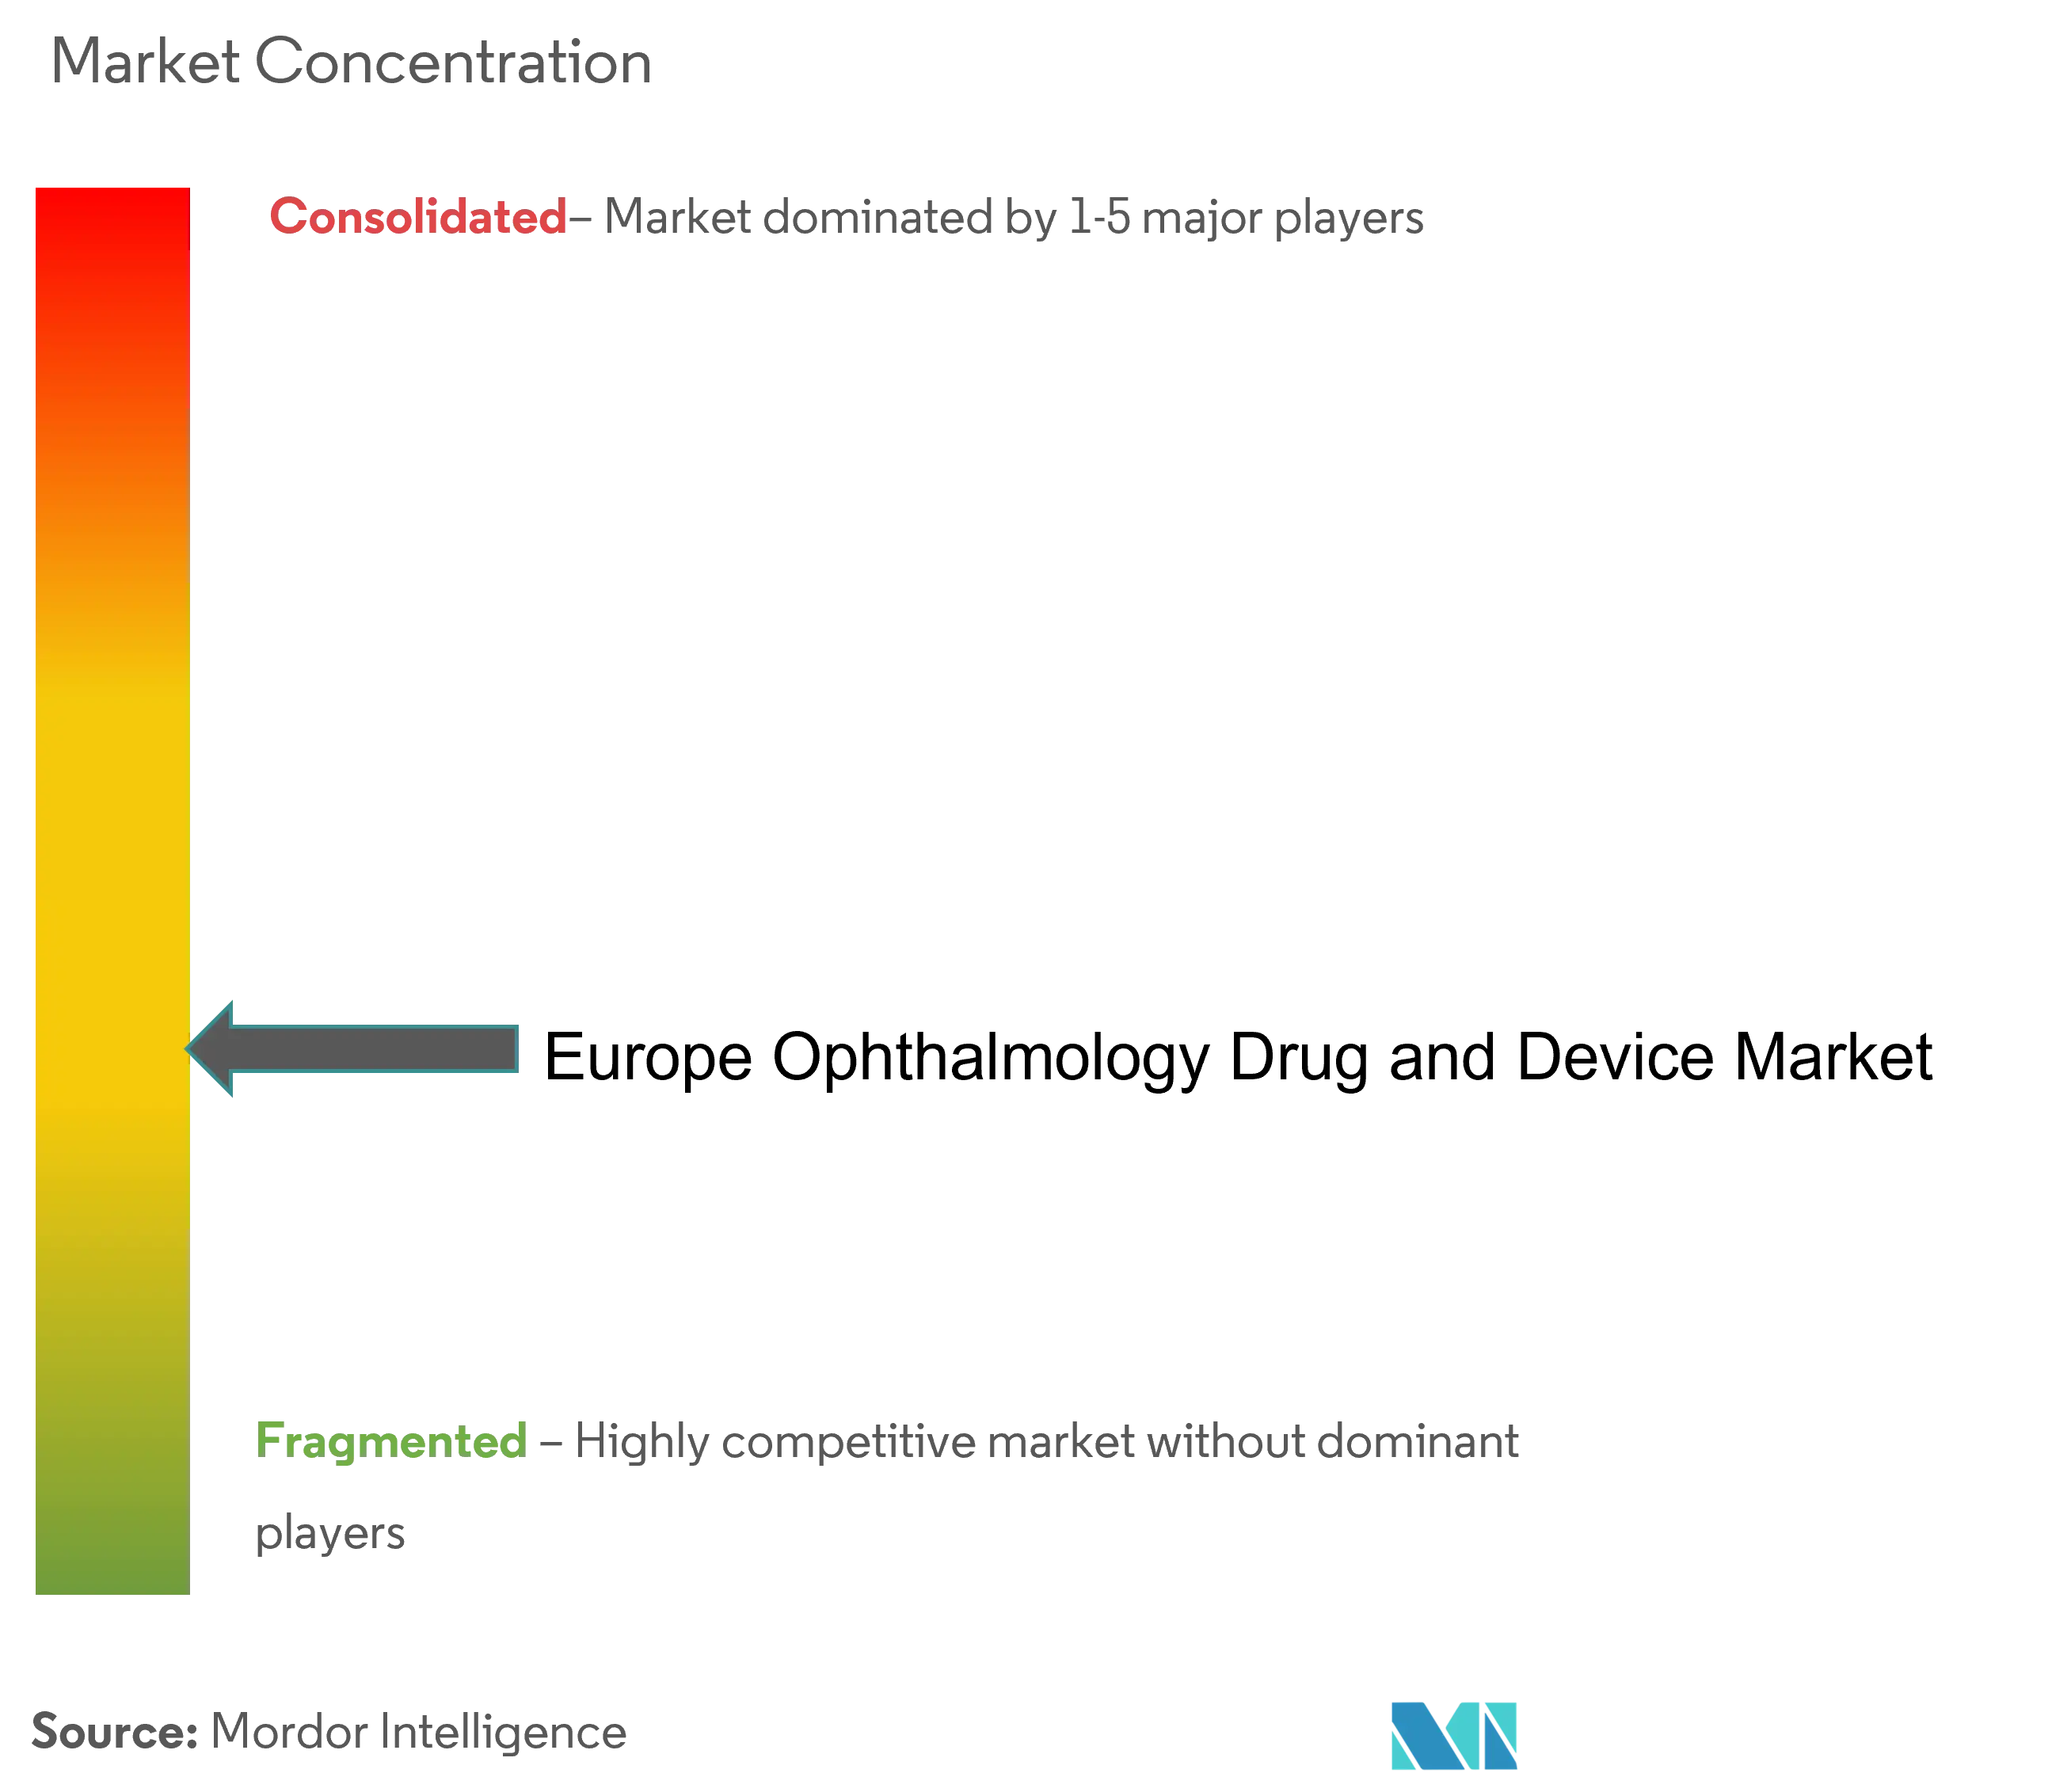
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Medicamentos e Dispositivos de Oftalmologia pela Mordor Intelligence
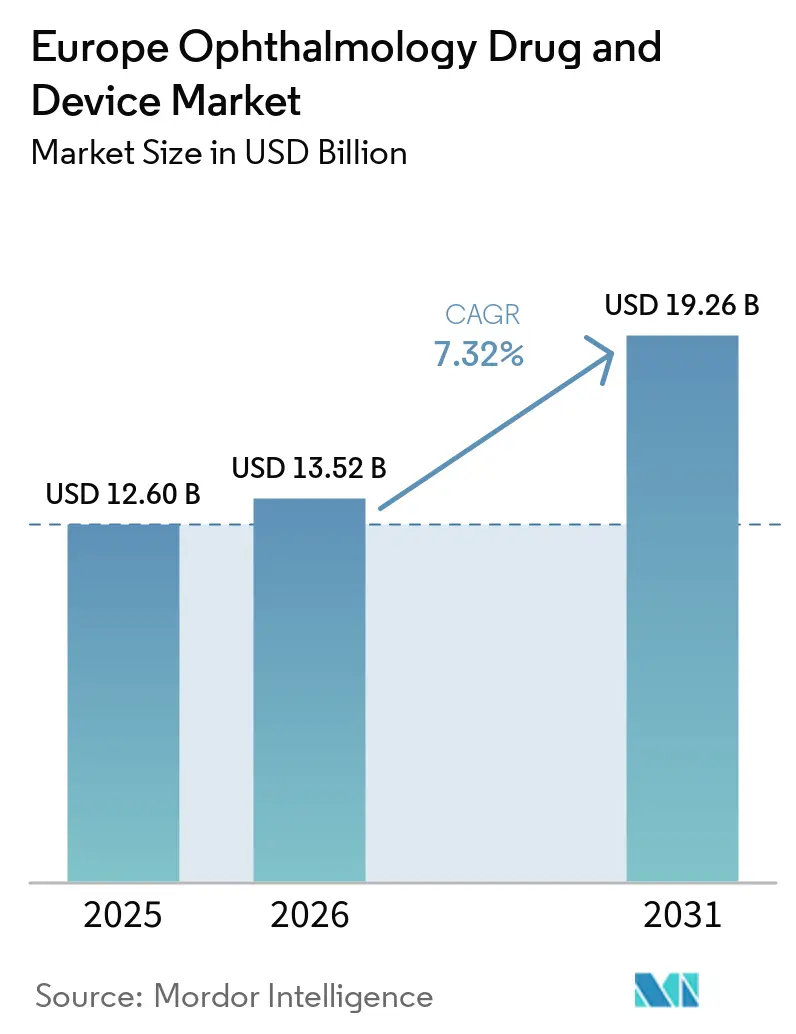
Espera-se que o tamanho do mercado europeu de dispositivos e medicamentos oftálmicos cresça de USD 12,6 bilhões em 2025 para USD 13,52 bilhões em 2026 e está previsto para atingir USD 19,26 bilhões até 2031 a um CAGR de 7,32% no período 2026-2031. O envelhecimento demográfico, o aumento da incidência de doenças oculares crônicas e a migração constante em direção à cirurgia minimamente invasiva sustentam essa expansão. Os hospitais continuam a dominar os volumes de procedimentos, mas as instalações ambulatoriais estão captando o crescimento incremental à medida que os pagadores incentivam modelos de cuidados com maior eficiência de custos. Plataformas de diagnóstico habilitadas por IA estão melhorando o rendimento do rastreio na Alemanha e no Reino Unido, enquanto ações regulatórias como a retirada do Durysta pela EMA em 2024 estão redirecionando a P&D para implantes de liberação prolongada mais seguros. A consolidação entre os principais fabricantes e os novos movimentos de integração vertical da EssilorLuxottica sublinham a mudança do setor em direção a ecossistemas de cuidados oculares de ponta a ponta.
Principais Conclusões do Relatório
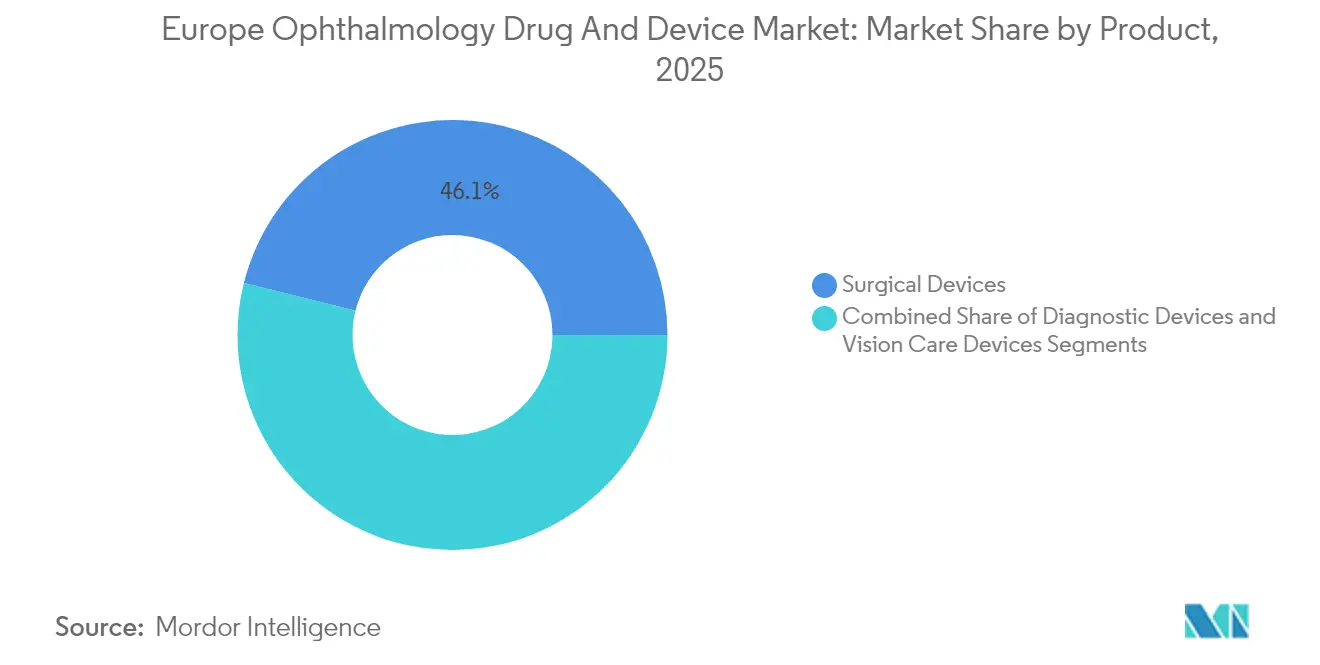
- Por produto, os dispositivos cirúrgicos lideraram com 46,12% de participação na receita em 2025; os medicamentos estão projetados para registar o CAGR mais rápido de 4,42% até 2031.
- Por doença, os tratamentos de catarata capturaram 29,03% da participação do mercado europeu de dispositivos e medicamentos oftálmicos em 2025, enquanto os terapêuticos para glaucoma estão definidos para crescer a um CAGR de 6,54% até 2031.
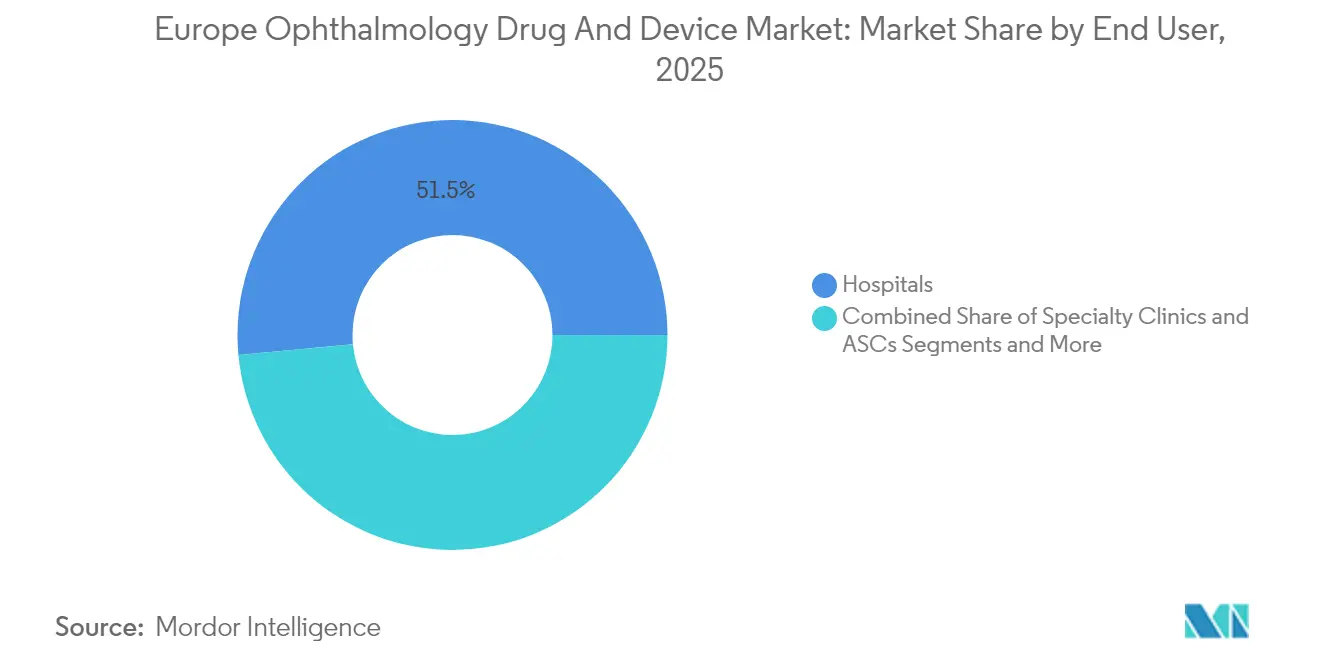
- Por usuário final, os hospitais detinham 51,48% do tamanho do mercado europeu de dispositivos e medicamentos oftálmicos em 2025; os centros de cirurgia ambulatorial estão a expandir-se a um CAGR de 6,27% até 2031.
- Por geografia, a Alemanha comandou 20,63% da participação na receita em 2025; o Reino Unido está previsto para ser o mercado de crescimento mais rápido com um CAGR de 5,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado Europeu de Medicamentos e Dispositivos de Oftalmologia
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente Prevalência de Doenças Oculares Crônicas | +2.10% | Em toda a UE, concentrado na Alemanha, França, Itália | Longo prazo (≥ 4 anos) |
| Expansão da Base de População Geriátrica | +1.80% | Em toda a UE, particularmente no Norte da Europa | Longo prazo (≥ 4 anos) |
| Rápida Adoção da Cirurgia de Glaucoma Minimamente Invasiva (MIGS) | +1.50% | Alemanha, Reino Unido, França, Espanha | Médio prazo (2-4 anos) |
| Implementação de Imagem Diagnóstica Habilitada por IA e Rastreio Remoto | +1.20% | Alemanha, Reino Unido, Escandinávia | Curto prazo (≤ 2 anos) |
| Aumento nas Aprovações de Sistemas de Administração Ocular de Medicamentos de Liberação Prolongada | +0.90% | Em toda a UE, harmonização regulatória | Médio prazo (2-4 anos) |
| Programas de Financiamento da UE para P&D e Startups Oftálmicas | +0.40% | Em toda a UE, concentrado em centros de investigação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Oculares Crônicas
A incidência de degeneração macular relacionada à idade e retinopatia diabética está a aumentar à medida que a população europeia envelhece, gerando uma base de procura duradoura tanto para intervenções cirúrgicas como farmacêuticas.[1]Editores da Nature, "Carga Económica dos Distúrbios Retinianos até 2030," nature.com Os sistemas de saúde estão a integrar o rastreio oftálmico nos cuidados primários de rotina, e os projetos-piloto alemães com IA alcançaram 100% de sensibilidade na deteção de retinopatia diabética, catalisando uma adoção mais ampla. O encargo económico dos distúrbios retinianos está estimado em atingir EUR 99,8 bilhões até 2030, reforçando os orçamentos de aquisição de equipamentos de diagnóstico avançados e injetáveis de liberação prolongada.
Expansão da Base de População Geriátrica
Os indivíduos com 65 anos ou mais constituem o grupo de crescimento mais rápido da Europa e apresentam a maior prevalência de catarata, glaucoma e degeneração macular relacionada à idade. Os serviços nacionais estão a enfrentar os atrasos cirúrgicos através da contratação de prestadores privados, um modelo que aumentou os volumes de procedimentos de catarata no Reino Unido em 40% em relação aos níveis pré-pandemia.[2]Redação de Saúde do The Guardian, "Prestadores Privados Realizam a Maioria das Cirurgias de Catarata do NHS," theguardian.com Uma população idosa maior impulsiona simultaneamente a procura de lentes intraoculares premium, refletindo a preferência dos pacientes pela independência de óculos e uma recuperação visual rápida.
Rápida Adoção da Cirurgia de Glaucoma Minimamente Invasiva
Os dados do registo alemão mostram que os procedimentos de glaucoma aumentaram 75% entre 2006 e 2018, com dispositivos MIGS a exceder agora 11% do total de cirurgias. Dispositivos como o XEN Gel Stent apresentam taxas de sucesso de 75,9% em ensaios europeus e tornam 55,2% dos pacientes livres de medicação em seis meses. Os procedimentos combinados de catarata e MIGS estão a tornar-se rotineiros, criando fluxos de receita de dispositivos agrupados e janelas de recuperação mais curtas.
Implementação de Imagem Diagnóstica Habilitada por IA e Rastreio Remoto
Algoritmos validados atingem sensibilidades acima de 90% para as principais condições retinianas, e a Aireen obteve a certificação CE-MDR IIb para um sistema autónomo baseado na nuvem em 2024.[3]Equipa de Comunicações da Aireen, "Aireen – Plataforma Autónoma de Rastreio Ocular Certificada CE-MDR IIb," Aireen, aireen.com Os hospitais integram a triagem por IA com a tele-oftalmologia para ampliar a capacidade especializada, particularmente na Escandinávia rural, acelerando assim a deteção precoce de doenças e reduzindo a perda de visão evitável.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevado Custo e Lacunas de Reembolso para Lentes Premium e MIGS | -1.40% | Alemanha, França, Reino Unido, Países Baixos | Médio prazo (2-4 anos) |
| Pesado Encargo de Conformidade com o Regulamento de Dispositivos Médicos da UE para PMEs | -0.80% | Em toda a UE, afetando particularmente as empresas de menor dimensão | Curto prazo (≤ 2 anos) |
| Adesão Subótima dos Pacientes a Regimes de Colírios de Múltiplas Doses | -0.60% | Em toda a UE, com foco na população idosa | Longo prazo (≥ 4 anos) |
| Escassez de Ingredientes Farmacêuticos Ativos Impulsionada pela Cadeia de Abastecimento para Medicamentos Oftálmicos Estéreis | -0.40% | Em toda a UE, risco de concentração da produção | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo e Lacunas de Reembolso para Lentes Premium e MIGS
As disparidades nas tarifas de cirurgia de catarata variam de EUR 432,5 (USD 507,1) na Polónia a EUR 3.411,96 (USD 4.001,21) em Portugal, causando acesso desigual dos pacientes a lentes intraoculares premium. Os requisitos de copagamento reduzem a adoção nos mercados de seguro social, enquanto o reembolso de MIGS permanece específico por procedimento, criando fricção para inovadores e clínicos. A abolição alemã em 2025 dos preços fixos para auxílios visuais ilustra o panorama de reembolso em constante mudança.
Pesado Encargo de Conformidade com o Regulamento de Dispositivos Médicos da UE para PMEs
Os custos de certificação aumentaram 30%, e os fabricantes de menor dimensão enfrentam o desvio de recursos da P&D para documentação e vigilância, retardando os pipelines de produtos. As obrigações de Identificador Único de Dispositivo Principal para lentes de contato a partir de novembro de 2025 aumentam ainda mais os encargos administrativos, embora exceções temporárias visem prevenir estrangulamentos no abastecimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: Dispositivos Cirúrgicos Mantêm Liderança Premium
Os dispositivos cirúrgicos geraram 46,12% da receita total de 2025 no mercado europeu de dispositivos oftálmicos e medicamentos oftálmicos e continuam a comandar preços premium devido à inovação constante. A Alcon detém cerca de 60% da quota global em LIOs de correção de presbiopia e replicou penetração semelhante nas principais economias da UE. As plataformas de facoemulsificação e os lasers de femtossegundo asseguram contratos de serviço atrativos, enquanto o subsegmento de expansão mais rápida é o MIGS. A proposta de valor do segmento aumenta à medida que os procedimentos combinados de catarata e MIGS reduzem os episódios globais de cuidados.
Entretanto, novos implantes de hidrogel e reservatórios oculares recarregáveis visam colmatar lacunas de adesão. Os dispositivos de cuidados de visão mantêm fluxos de receita estáveis através de melhorias nos materiais de lentes de contacto e óculos com filtro de luz azul. A LIO Clareon PanOptix Pro da Alcon em 2025, com 94% de utilização de luz, exemplifica os esforços de engenharia que sustentam os prémios de preço. Em todas as modalidades, as empresas intensificam a I&D para captar uma demografia envelhecida que procura independência de óculos e recuperação rápida.


Por Doença: Dominância da Catarata, Dinâmica do Glaucoma
As terapias para catarata contribuíram com 29,03% da receita de 2025, sustentando o tamanho do mercado europeu de dispositivos e medicamentos oftálmicos devido ao reembolso universal e aos elevados volumes de procedimentos. As lentes intraoculares premium impulsionam oportunidades de upsell, melhorando as margens dos fabricantes. Os terapêuticos para glaucoma lideram o crescimento a um CAGR de 6,54% até 2031, impulsionados por MIGS e implantes de liberação prolongada à base de polímeros que eliminam a fadiga com colírios.
A degeneração macular relacionada à idade, a retinopatia diabética e a uveíte permanecem importantes, com a Roche a relançar o Susvimo em 2024 para oferecer um intervalo de seis meses de anti-VEGF. As terapias génicas em ensaios iniciais sinalizam um potencial de disrupção a mais longo prazo. A segmentação ao nível da doença orienta a priorização do lançamento de produtos e informa as estratégias de negociação com os pagadores nos heterogéneos sistemas de saúde europeus.
Por Usuário Final: Adoção pelos Centros de Cirurgia Ambulatorial Acelera
Os hospitais retiveram 51,48% da receita em 2025 graças aos equipamentos de capital instalados e à gestão de casos complexos. No entanto, os centros de cirurgia ambulatorial registaram um CAGR de 6,27%. Eles irão capturar uma quota crescente do mercado europeu de dispositivos e medicamentos oftálmicos até 2031, à medida que os reguladores promovem percursos de cirurgia de dia e os operadores expandem a capacidade. O Reino Unido demonstra a tendência, com 60% das cirurgias de catarata do NHS a serem agora realizadas em clínicas privadas.
As óticas de varejo e as farmácias online beneficiam de subscrições de lentes de contato e linhas de produtos para olho seco. As clínicas especializadas aproveitam a sua experiência focada para comercializar pacotes premium de correção visual, enquanto a tele-oftalmologia alarga o alcance nas zonas rurais.
Análise Geográfica
A Alemanha gerou 20,63% da receita de 2025, refletindo o substancial reembolso por parte das seguradoras e a adoção precoce de tecnologias premium. A Carl Zeiss Meditec reportou um crescimento de receita EMEA de 14,1% no primeiro semestre de 2024/25, impulsionado pela robusta procura alemã. O país funciona como plataforma de lançamento para MIGS e diagnósticos de IA, com evidências clínicas e referências de preços que se propagam pelos mercados vizinhos.
O Reino Unido está projetado para crescer a um CAGR de 5,98% até 2031, o mais rápido na Europa Ocidental, à medida que a externalização do NHS expandiu os volumes de procedimentos em 40% em relação às linhas de base pré-pandemia. A divergência regulatória pós-Brexit permanece limitada, permitindo aos fabricantes agilizar as aprovações paralelas através das vias da MHRA do Reino Unido e do Regulamento de Dispositivos Médicos da UE. Os investimentos nos registos eletrónicos do Hospital Moorfields Eye Hospital e nos esquemas de cuidados partilhados entre Optometristas e Oftalmologistas consolidam a capacidade sistémica.
A França, a Itália e a Espanha combinam populações consideráveis com diferentes modelos de pagamento. A França depende fortemente dos oftalmologistas para os cuidados oculares primários, intensificando as restrições de capacidade. As disparidades de financiamento regional em Itália exigem preços adaptados, enquanto a Espanha aproveita o turismo médico e os seguros privados para acelerar a adoção premium. Os membros emergentes da UE na Europa Oriental estão a modernizar as salas de cirurgia através de fundos de coesão e representam espaço em branco para fornecedores de nível médio.
Coletivamente, estas dinâmicas garantem que o mercado europeu de dispositivos e medicamentos oftálmicos permaneça ancorado nas suas cinco maiores economias, ao mesmo tempo que oferece corredores de crescimento tanto nos centros de inovação do noroeste como nas regiões de recuperação do sudeste.
Panorama regulatório
Na Europa, os medicamentos, dispositivos e combinações integrais medicamento-dispositivo oftálmicos são geridos através da interface entre as regras de medicamentos e o Regulamento de Dispositivos Médicos da UE, Regulamento (UE) 2017/745 (MDR). As combinações integrais são classificadas pelo modo de ação principal: quando a substância medicinal fornece a ação principal, o produto segue a via medicinal (Diretiva 2001/83/CE e, quando aplicável, Regulamento (CE) 726/2004), enquanto o componente de dispositivo deve ainda cumprir os Requisitos Gerais de Segurança e Desempenho do MDR (Anexo I) e as expectativas de interface, conforme refletido nos materiais de perguntas e respostas de implementação da EMA.
Para produtos combinados, o Artigo 117 do MDR serve como uma âncora de conformidade fundamental. Ele exige evidência de conformidade da parte do dispositivo (como um parecer de organismo notificado) como parte do Pedido de Autorização de Introdução no Mercado quando o medicamento é o componente principal. Mecanismos de coordenação, incluindo o Grupo Operacional de Produtos Combinados (COMBO) da Agência Europeia de Medicamentos (EMA), apoiam o alinhamento entre as autoridades nacionais competentes e os organismos notificados, e os textos de compromisso do Pacote Farmacêutico da UE de março de 2026 apontam para um movimento contínuo em direção a uma avaliação mais coordenada para estudos combinados em medicamentos e dispositivos/IVDs.
Análise da cadeia de valor
A cadeia de valor abrange P&D e validação clínica, onde diagnósticos habilitados por IA e ferramentas de tele-oftalmologia são cada vez mais utilizados, juntamente com atividades regulatórias e de qualidade ligadas à documentação do Artigo 117 do MDR para combinações integrais. Inclui também a fabricação de formulações oftálmicas estéreis e os componentes de dispositivo, incluindo componentes poliméricos, dispensadores e sistemas de administração implantáveis, seguida pela distribuição através de hospitais, clínicas especializadas/ASCs, canais de ótica de retalho e farmácias online. A comercialização depende frequentemente de parcerias que combinam conhecimento em formulação ou plataforma com infraestrutura regional estabelecida de vendas e acesso ao mercado, ilustrado pelo acordo de outubro de 2024 entre a Novaliq e os Laboratoires Thea em torno do Vevizye (colírio de ciclosporina 0,1%) após a aprovação da Comissão Europeia.
A fabricação e o fornecimento são moldados por insumos especializados e restrições de conformidade, incluindo enchimento-acabamento asséptico, embalagem estéril e aquisição de componentes de dispositivos que devem alinhar-se com as expectativas de qualidade ligadas ao MDR. Fontes do setor também apontam para a dependência de componentes avançados de dispensadores e combinações integradas obtidos externamente. Gargalos como a capacidade limitada de moldagem asséptica para polímeros complexos e o fornecimento concentrado de elastômeros de grau médico podem prolongar os prazos de entrega, o que, por sua vez, favorece o duplo fornecimento, o planejamento de capacidade de longo prazo e a consolidação entre players capazes de gerir interações com organismos notificados e requisitos pós-comercialização.
Panorama Competitivo
A concorrência é moderada, com os cinco principais fornecedores a controlar aproximadamente 55% da receita de 2024. A Alcon domina os equipamentos de capital para catarata e as lentes de contato, enquanto a Johnson & Johnson Vision aproveita as franquias Acuvue e Tecnis para manter a sua quota. A aquisição das clínicas Optegra e da Heidelberg Engineering pela EssilorLuxottica em 2025 ilustra a integração vertical em diagnósticos e serviços cirúrgicos.
A Carl Zeiss Meditec ampliou a sua presença em cirurgia vitreorretiniana através da aquisição da DORC em 2025 e continua a fundir ótica com software para consolidar ecossistemas de fluxo de trabalho. No setor farmacêutico, a Novartis e a Roche lideram as terapias anti-VEGF, enquanto a Bausch + Lomb expandiu as opções de MIGS através da Elios Vision em 2024. As startups em IA e terapia génica estão a atrair subsídios do programa Horizonte da UE e financiamento de capital de risco, obrigando os incumbentes a procurar licenciamentos e participações minoritárias.
O poder de fixação de preços concentra-se em torno de lentes intraoculares premium, lasers de femtossegundo e implantes de liberação prolongada, mas os ciclos de concurso da UE e os custos de conformidade com o Regulamento de Dispositivos Médicos desafiam as margens. Os players com cadeias de abastecimento globais também estão a mitigar as escassez de ingredientes farmacêuticos ativos através da dupla contratação de ingredientes estéreis.
Líderes do Setor Europeu de Medicamentos e Dispositivos de Oftalmologia
Topcon Corporation
Johnson & Johnson
Carl Zeiss Meditec AG
Pfizer
Nidek Co. Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades concentram-se onde o rendimento clínico, a adesão e as mudanças de local de atendimento se cruzam com o investimento de capital e a clareza regulatória. Ampliar a fabricação estéril oftálmica e melhorar a resiliência da cadeia de fornecimento são áreas de espaço em branco de curto prazo, apoiadas por ações de investimento, incluindo o anúncio de junho de 2026 da Bausch + Lomb de uma expansão de 28 milhões de EUR para duplicar a capacidade de produção em seu site em Macherio, Itália (com uma meta de produção de longo prazo declarada), bem como outras iniciativas de capacidade para produção de medicamentos oftálmicos em toda a Europa. Esses movimentos alinham-se com a demanda por formatos multidose sem conservantes, administração de liberação prolongada e portfólios de terapia crônica que permanecem sensíveis à capacidade asséptica e à disponibilidade de componentes de embalagem.
Os ecossistemas de dispositivos e cirúrgicos oferecem um segundo corredor de expansão, reforçado pela atividade de investidores e pela modernização de portfólio nos segmentos premium de catarata e refrativo. Em maio de 2026, o Groupe Bruxelles Lambert (GBL) concluiu a aquisição de uma participação de co-controle de 45% na Rayner, refletindo o apetite por plataformas de oftalmologia cirúrgica e roteiros de LIOs premium. Ao mesmo tempo, a via operacional para combinações integrais de medicamento-dispositivo sob o Artigo 117 do MDR, juntamente com a coordenação da EMA via COMBO, aumenta o valor das capacidades regulatórias, clínicas e de fabricação de ponta a ponta, favorecendo empresas que conseguem integrar evidências de organismos notificados, vigilância no mundo real e implementações orientadas a serviços em hospitais e ambientes ambulatoriais.
Desenvolvimentos recentes do setor
- Junho de 2026: A Bausch + Lomb anunciou um investimento de 28 milhões de EUR para duplicar a capacidade de produção em seu site em Macherio, na Itália, incluindo a criação de empregos e um plano de longo prazo para uma produção anual de frascos substancialmente maior. A capacidade de fabricação estéril adicional fortalece o fornecimento regional para produtos farmacêuticos oftálmicos e apoia a ampliação de portfólios de terapia crônica onde o rendimento asséptico é uma restrição limitante.
- Outubro de 2025: A Carl Zeiss Meditec celebrou um acordo definitivo para adquirir uma participação de 10% na Ocumeda AG por 10 milhões de EUR, com uma estrutura de opção para aumentar a participação até 25%. O acordo reforça o avanço da ZEISS na tele-oftalmologia e na digitalização de fluxos de trabalho, complementando sua base de dispositivos com prestação de cuidados orientada por plataforma e serviços habilitados por dados.
- Abril de 2024: A Carl Zeiss Meditec concluiu a aquisição do Dutch Ophthalmic Research Center (D.O.R.C.). A incorporação da D.O.R.C. ao grupo ampliou as ofertas cirúrgicas vitreorretinianas e de catarata da ZEISS e fortaleceu sua capacidade de fornecer fluxos de trabalho cirúrgicos integrados em prestadores de cuidados oculares europeus.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado europeu de medicamentos e dispositivos de oftalmologia é definido como as receitas geradas por medicamentos terapêuticos oftálmicos e dispositivos oftálmicos utilizados para diagnosticar, monitorizar ou tratar condições oculares na Europa.
Exclusões do âmbito: Medicamentos sistémicos não oftálmicos e equipamentos hospitalares gerais que não são utilizados para cuidados oculares estão excluídos.
Visão Geral da Segmentação
- Por Produto
- Dispositivos
- Dispositivos Cirúrgicos
- Lentes Intraoculares
- Lasers Oftálmicos
- Sistemas de Facoemulsificação
- Outros Dispositivos Cirúrgicos
- Dispositivos de Diagnóstico
- Scanners de Tomografia de Coerência Ótica
- Câmeras de Fundo de Olho
- Tonômetros
- Outros Dispositivos de Diagnóstico
- Dispositivos de Cuidados Visuais
- Lentes de Contato
- Lentes para Óculos
- Dispositivos Cirúrgicos
- Medicamentos
- Medicamentos para Glaucoma
- Medicamentos para Distúrbios Retinianos
- Terapias para Olho Seco
- Medicamentos Antialérgicos e Anti-inflamatórios
- Medicamentos Anti-infecciosos
- Outros Medicamentos
- Dispositivos
- Por Doença
- Glaucoma
- Catarata
- Degeneração Macular Relacionada à Idade
- Retinopatia Diabética
- Doenças Inflamatórias
- Distúrbios Refrativos
- Outras Doenças
- Por Usuário Final
- Hospitais
- Clínicas Especializadas e Centros de Cirurgia Ambulatorial
- Farmácias de Varejo e Lojas de Óptica
- Farmácias Online
- Geografia
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura inicial do mercado e para estabelecer intervalos realistas antes de consultarmos especialistas. Analisámos fontes públicas como publicações da Comissão Europeia e do Eurostat, atualizações da EMA e de reguladores nacionais, estatísticas de saúde da OMS e da OCDE, e publicações de associações setoriais ligadas à oftalmologia e a dispositivos médicos.
Para tornar os números utilizáveis no dimensionamento, analisámos também relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa sobre produtos, a fim de compreender os lançamentos de terapias, os ciclos de substituição de dispositivos e onde as receitas são registadas por geografia. Em alguns casos, utilizámos subscrições pagas de dados financeiros de empresas e bases de dados de patentes apenas para acelerar as verificações cruzadas sobre a presença de produtos e a intensidade de inovação. Estas fontes de pesquisa documental são ilustrativas e não exaustivas, e muitos outros materiais públicos foram também analisados para validação e clarificação.
Entrevistas Primárias e Inquéritos
Realizamos entrevistas com especialistas e inquéritos a fabricantes, distribuidores, prestadores de cuidados de saúde e especialistas em reembolso na Europa. O seu contributo ajuda a validar dados secundários, a preencher lacunas em volumes de procedimentos, utilização, preços, calendário de lançamentos e mix de canais. As respostas contraditórias são analisadas antes de o resultado final do mercado ser triangulado.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | Diretores Executivos (CXOs): 18% |
| Nível médio: 49% | Líderes Funcionais/de Unidade: 30% |
| Players de menor dimensão: 24% | Gestores: 52% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando uma abordagem combinada de cima para baixo e de baixo para cima, em que o total principal é reconstruído a partir de conjuntos de procura por país e depois verificado em relação a sinais do lado da oferta. Na prática, começámos por ligar o mercado a atividade de saúde mensurável, como tendências de prevalência de doenças oculares, volumes de procedimentos para cirurgia de catarata e outras cirurgias, quotas de doentes tratados para glaucoma e perturbações retinianas, e intensidade de testes de diagnóstico, convertendo depois esses dados em valor utilizando intervalos realistas de preço e utilização.
Para manter o modelo repetível, priorizámos um pequeno conjunto de indicadores de mercado, incluindo o mix de classes de medicamentos (por exemplo, terapias crónicas vs. agudas), a progressão do preço médio de venda por tipo de terapia e categoria de dispositivo, as alterações no reembolso público ou no acesso, e a transferência de procedimentos para contextos ambulatórios. Onde havia detalhe de baixo para cima disponível, foram utilizados agregados selecionados, como receitas de fornecedores amostrados por geografia, margens de canal para compras a retalho e hospitalares, e estimativas de unidades de dispositivos multiplicadas por bandas típicas de preço médio de venda. As lacunas na cobertura de baixo para cima foram tratadas utilizando intervalos de penetração conservadores e depois reavaliadas em acompanhamentos com especialistas.
A previsão baseou-se principalmente na análise de cenários, porque o crescimento é impulsionado por algumas variáveis de mudança significativa, como aprovações, calendário de reembolso e expansão da capacidade de procedimentos, que nem sempre se comportam como séries temporais suaves. Cada cenário foi ancorado ao movimento esperado em volumes e preços, e depois alinhado com o consenso de especialistas sobre a rapidez com que a adoção e o acesso se alargará pela Europa.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados através de triangulação entre sinais independentes, incluindo verificações de despesa implícita per capita, direção das tendências de procedimentos e diagnósticos, e consistência entre divisões por país. Quando um país ou categoria apresentava um salto invulgar, reanalisámos os fatores determinantes, ajustámos os pressupostos e verificámos novamente a variância antes da aprovação interna.
O estudo funciona num ciclo anual, e revisões intercalares são desencadeadas quando ocorrem eventos materiais, como aprovações importantes, ações de segurança ou alterações de política que podem alterar a adoção ou os preços. Antes da entrega, analisamos novamente as últimas atualizações públicas para que os clientes recebam uma visão atualizada do mercado.
Estimativa do Mercado Europeu de Medicamentos e Dispositivos Oftálmicos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
É comum existirem diferentes números publicados para este mercado, porque o conjunto de produtos e o ponto de medição podem variar consideravelmente de um estudo para outro. Na Europa, mesmo uma pequena diferença no que é contabilizado como dispositivo, na forma como os canais de distribuição são tratados e nos países incluídos pode deslocar o total em vários milhares de milhões.
Os serviços de testes de visão e os exames oculares de rotina estão fora do âmbito da Mordor Intelligence aqui, o que é uma razão fundamental pela qual alguns totais mais abrangentes de oftalmologia resultam muito mais elevados. Outras discrepâncias surgem habitualmente da mistura de retalho ótico de consumo com oftalmologia clínica, da aplicação de um crescimento de preços agressivo para medicamentos de especialidade sem verificação cruzada do calendário de acesso, ou da utilização de um ano base diferente e de uma janela de conversão cambial que não corresponde ao período de preços.
Comparação de referência
| Fonte | Dimensão do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 12,60 mil milhões de USD (2025) | |
| Publicador do Setor A | 12,40 mil milhões de USD (2024) | Utiliza um ano base anterior e um horizonte mais curto, e a divisão entre medicamentos e dispositivos é apresentada a um nível elevado, o que pode não captar as diferenças de preços e calendário de acesso a nível de país. |
| Publicador do Setor B | 22,23 mil milhões de USD (2024) | Parece utilizar uma definição mais ampla de oftalmologia que pode incluir serviços e atividade mais abrangente relacionada com exames oculares, o que expande o conjunto de procura para além de medicamentos e dispositivos apenas. |
Entre as três cifras, a dispersão resulta principalmente do que é contabilizado no mercado e de como o conjunto de procura é construído, e não de diferenças aritméticas. Ao manter o âmbito ligado a medicamentos e dispositivos e ao validar os totais com verificações de procedimentos, doentes tratados e preços, o número final permanece rastreável a inputs que um comprador pode analisar e reproduzir.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado Europeu de Medicamentos e Dispositivos de Oftalmologia?
O Mercado Europeu de Medicamentos e Dispositivos de Oftalmologia está projetado para registar um CAGR de 7,32% durante o período de previsão (2026-2031)
Quem são os principais players no Mercado Europeu de Medicamentos e Dispositivos de Oftalmologia?
Topcon Corporation, Johnson & Johnson, Carl Zeiss Meditec AG, Pfizer e Nidek Co. Ltd são as principais empresas que operam no Mercado Europeu de Medicamentos e Dispositivos de Oftalmologia.
Que anos cobre este Mercado Europeu de Medicamentos e Dispositivos de Oftalmologia?
O relatório cobre o tamanho histórico do Mercado Europeu de Medicamentos e Dispositivos de Oftalmologia para os anos: 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado Europeu de Medicamentos e Dispositivos de Oftalmologia para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



