
Tamanho e Participação do Mercado de Instrumentos Cirúrgicos Dentários
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.88 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.15 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.87 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
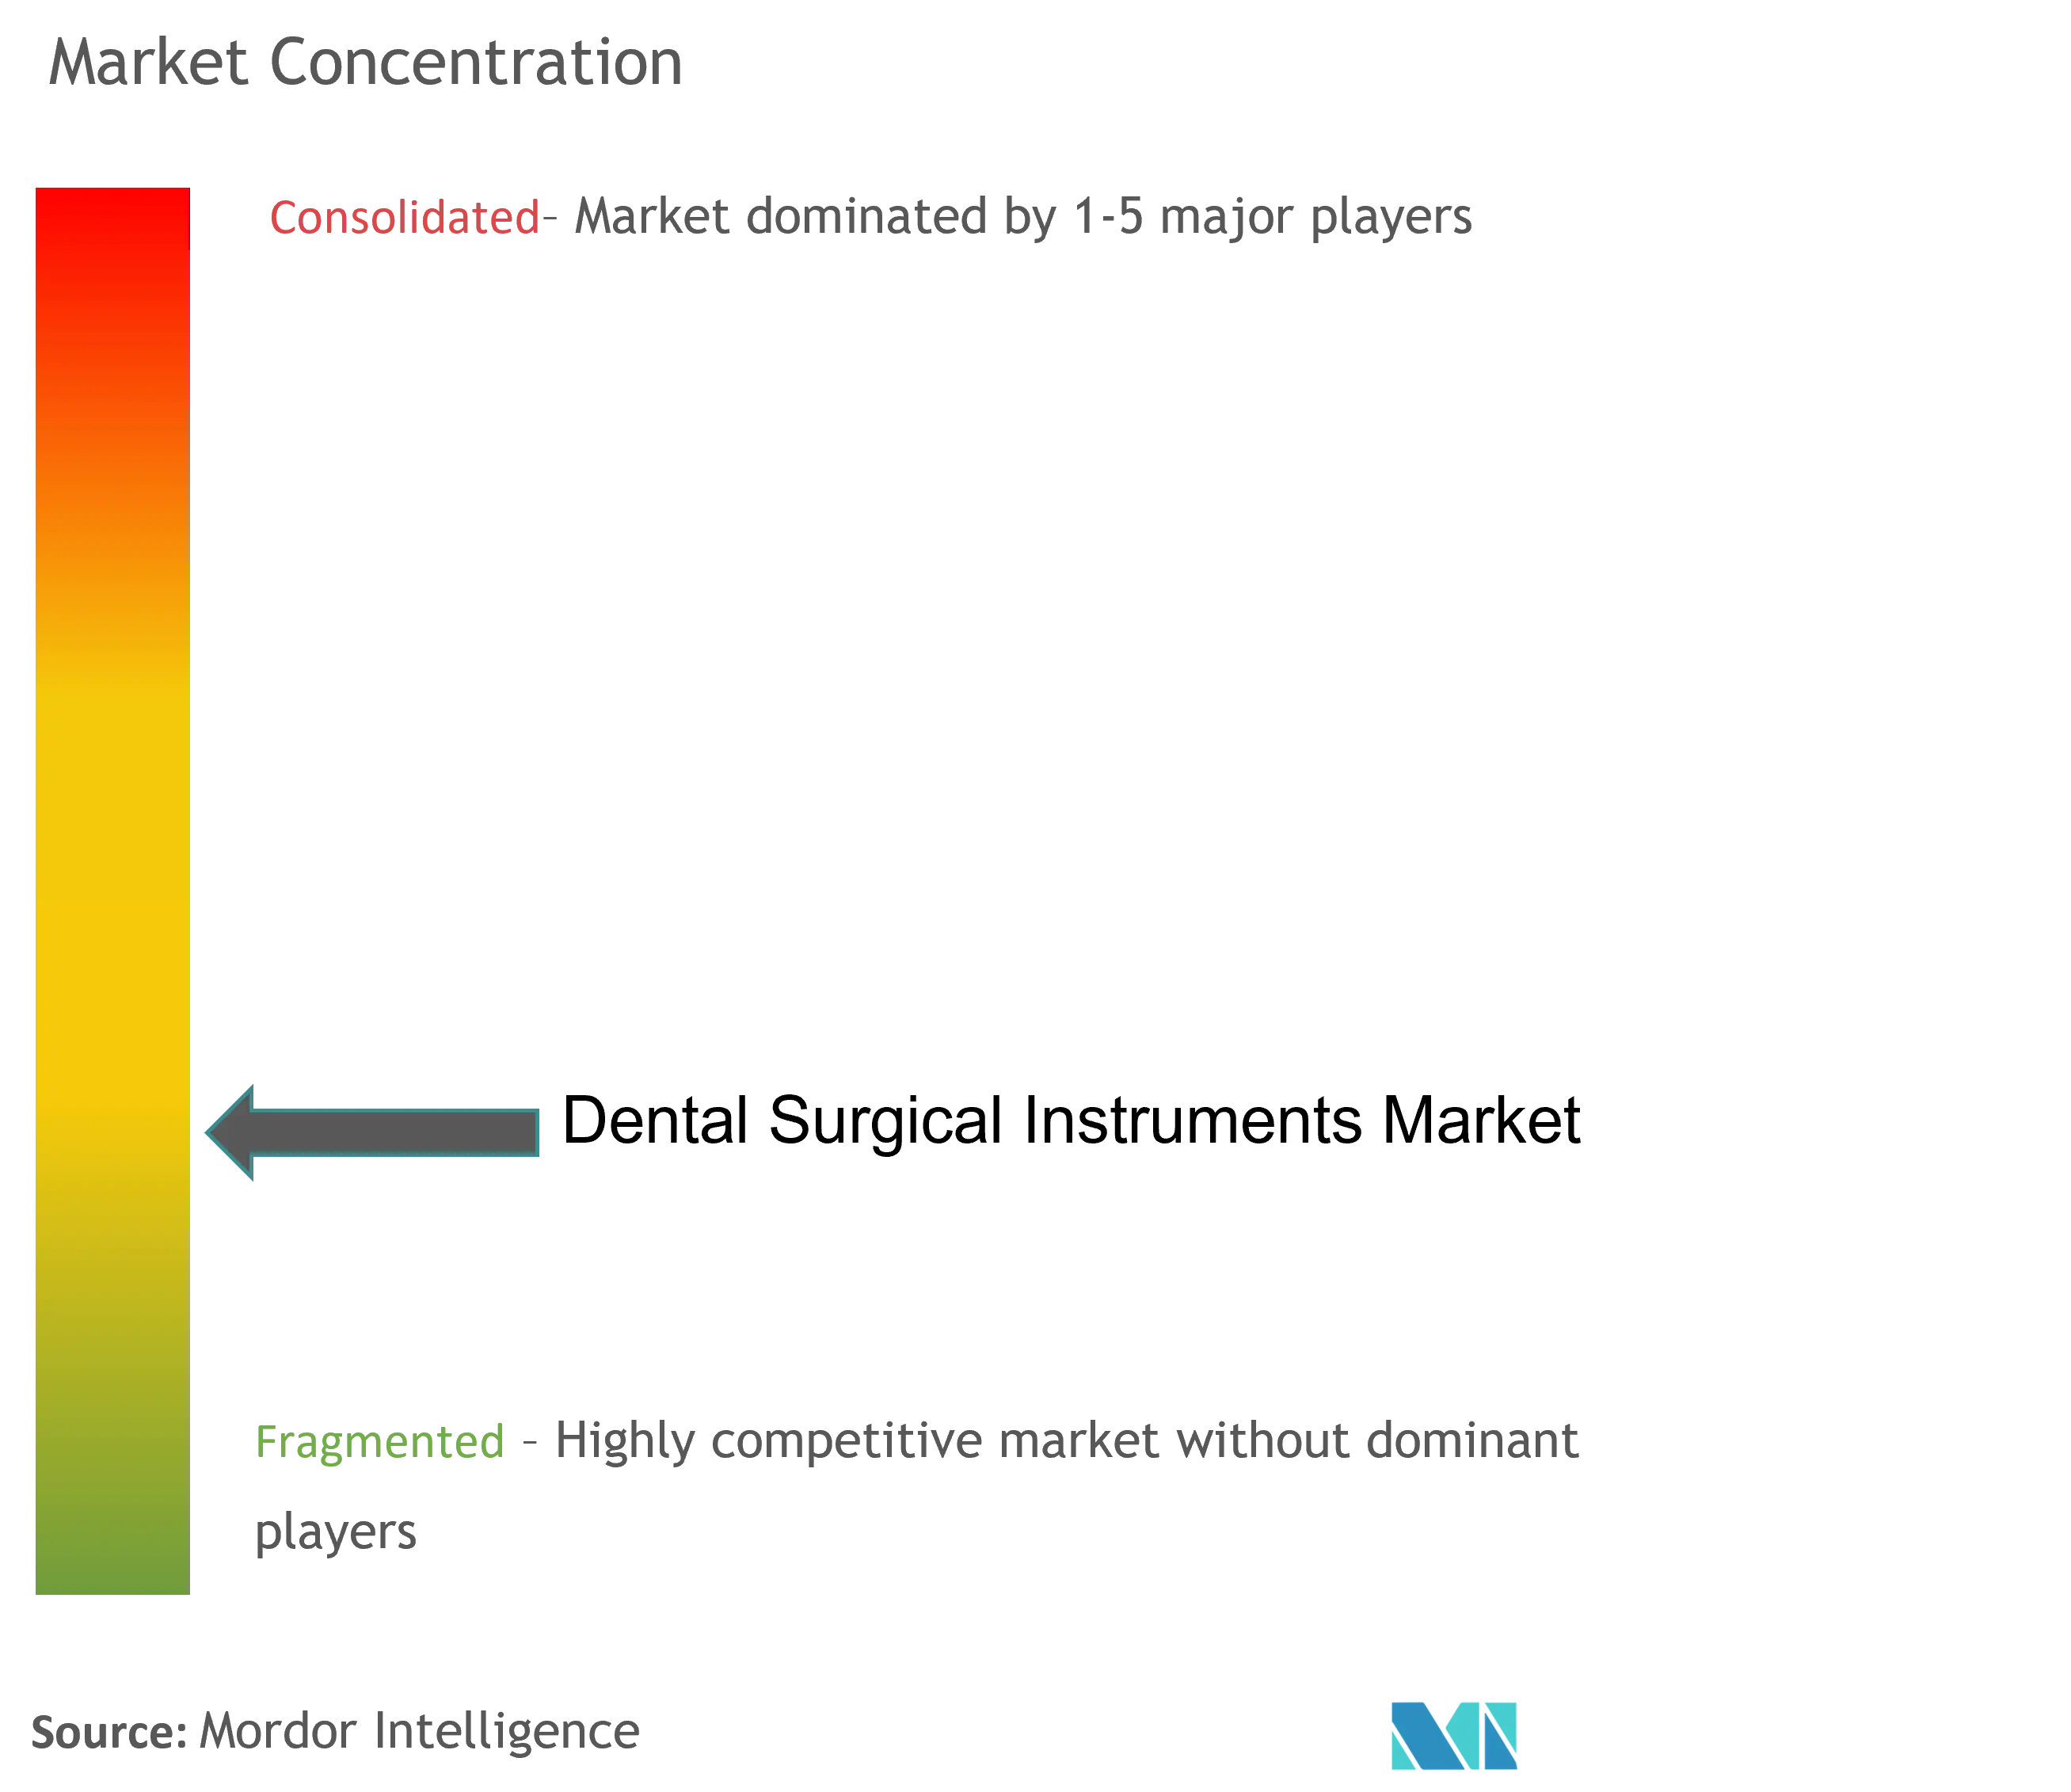
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Instrumentos Cirúrgicos Dentários por Mordor Intelligence
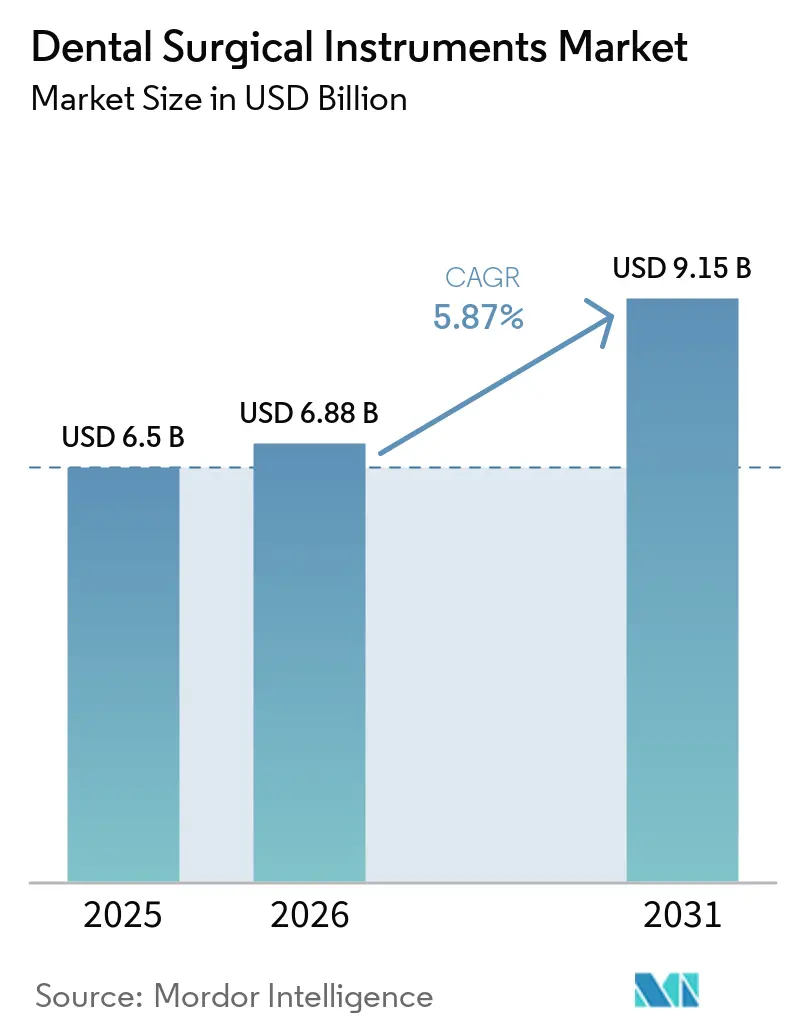
O tamanho do mercado de instrumentos cirúrgicos dentários em 2026 é estimado em USD 6,88 bilhões, crescendo a partir do valor de 2025 de USD 6,5 bilhões, com projeções para 2031 indicando USD 9,15 bilhões, crescendo a um CAGR de 5,87% no período de 2026 a 2031. O crescimento dos volumes de implantologia, a rápida adoção de robótica guiada por IA e a crescente demanda transfronteiriça por cirurgias orais complexas são as principais forças que impulsionam o mercado de instrumentos cirúrgicos dentários. As ferramentas manuais mantêm um papel central, mas os sistemas a laser e piezoelétricos estão se acelerando porque reduzem o tempo de cicatrização, preservam o tecido e melhoram o conforto do paciente. A América do Norte continua a liderar o mercado de instrumentos cirúrgicos dentários graças à adoção precoce de fluxos de trabalho digitais e ao suporte de reembolso, enquanto a Ásia-Pacífico é a região de crescimento mais rápido, à medida que os clusters de turismo e os investimentos privados ampliam a capacidade. A intensificação da consolidação entre as organizações de suporte odontológico está remodelando as aquisições, e os programas geriátricos específicos estão direcionando o design de produtos para kits minimamente invasivos.
Principais Conclusões do Relatório
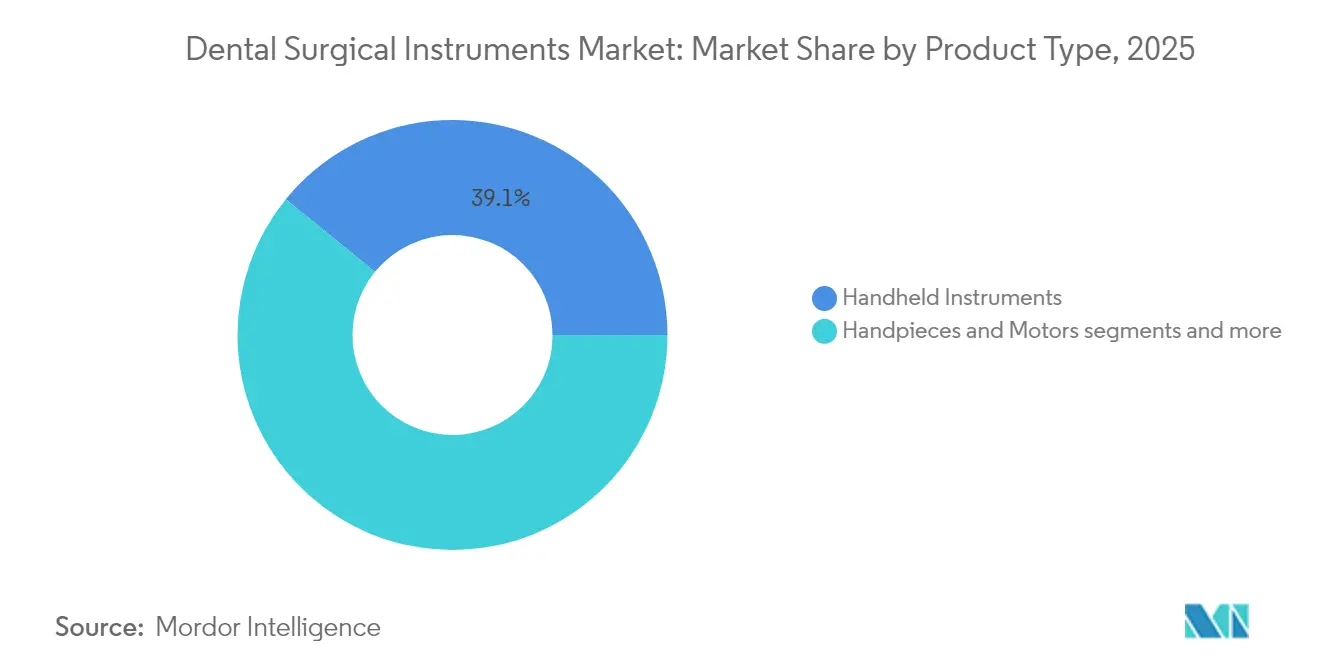
- Por tipo de produto, os instrumentos manuais lideraram com 39,12% da participação no mercado de instrumentos cirúrgicos odontológicos em 2025, enquanto os lasers odontológicos devem se expandir a um CAGR de 8,01% até 2031.
- Por aplicação, a implantologia respondeu por 40,05% da participação no tamanho do mercado de instrumentos cirúrgicos odontológicos em 2025; a cirurgia ortodôntica e cosmética deve crescer a um CAGR de 6,99% entre 2026 e 2031.
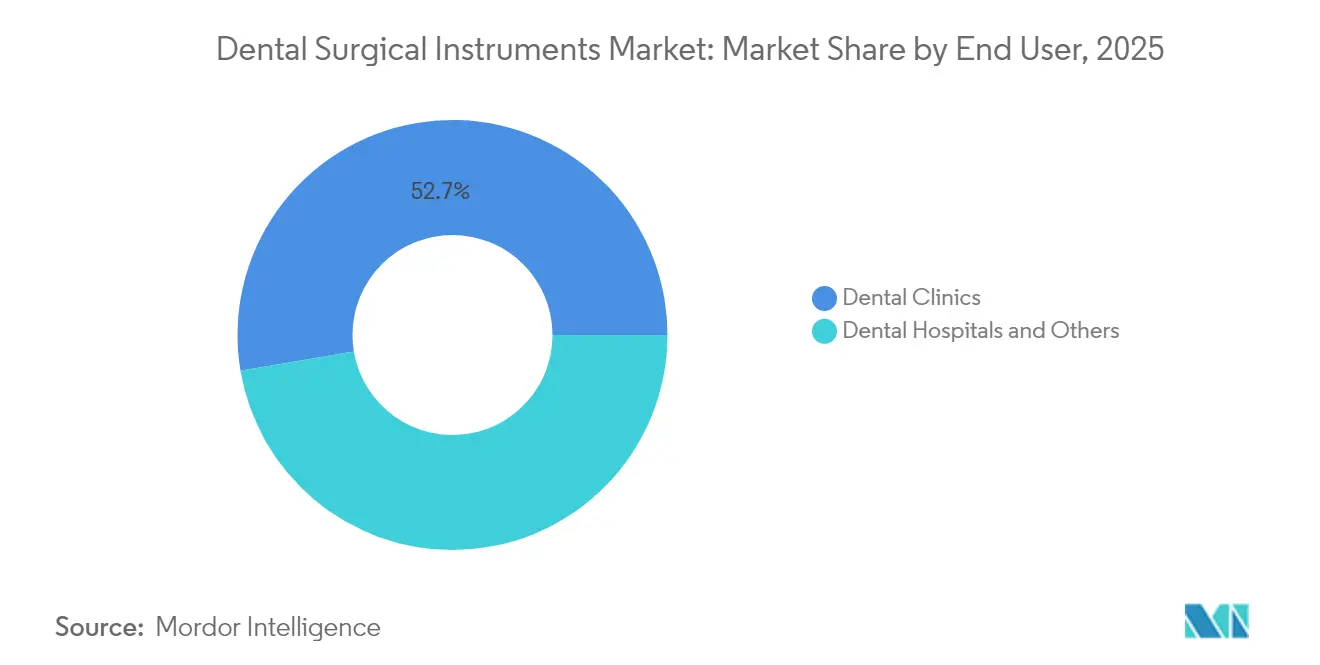
- Por usuário final, as clínicas odontológicas detiveram 52,65% do tamanho do mercado de instrumentos cirúrgicos odontológicos em 2025, enquanto os hospitais avançam a um CAGR de 6,69% até 2031.
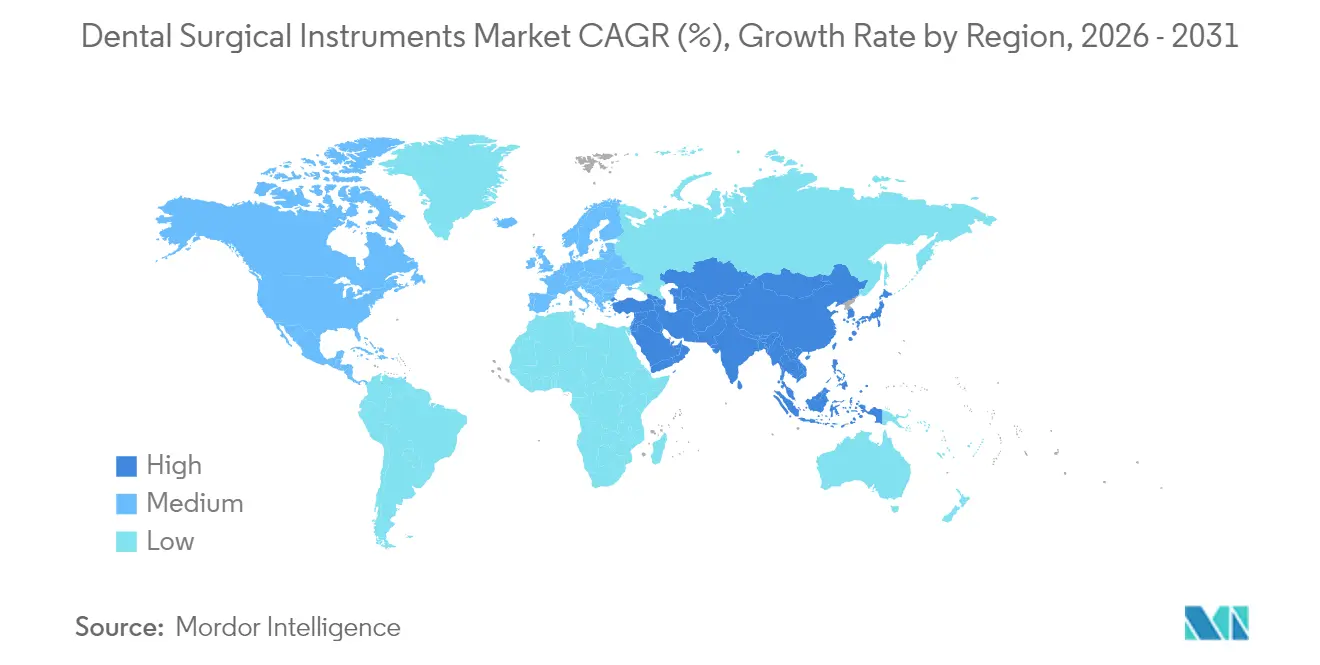
- Por região, a América do Norte deteve 40,85% da participação no mercado de instrumentos cirúrgicos odontológicos em 2025; a Ásia-Pacífico está se expandindo a um CAGR de 7,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de instrumentação de osteotomia piezoelétrica na Europa e Ásia-Pacífico | +1,4 | Europa e Ásia-Pacífico, com repercussão na América do Norte | Médio prazo (≈3-4 anos) |
| Adoção de microcirurgia robótica guiada por IA em centros de implantes da América do Norte | +0,9 | América do Norte, penetração limitada em outras regiões | Longo prazo (≥5 anos) |
| Demanda impulsionada pelo turismo por cirurgias de implantes complexas na Turquia e no CCG impulsiona as vendas de kits | +1,3 | Turquia, países do CCG, com captação global de pacientes | Curto prazo (≤2 anos) |
| Impulsionador – Programas de saúde oral geriátrica impulsionando kits minimamente invasivos no Japão e nos países nórdicos | +0,8 | Japão e países nórdicos, com adoção em sociedades envelhecidas globalmente | Médio prazo (≈3-4 anos) |
| Aquisição em massa por redes de organizações de suporte odontológico em rápido crescimento nos EUA e no Canadá | +1,1 | EUA e Canadá, com expansão para outros mercados consolidados | Curto prazo (≤2 anos) |
| Boom de redução interproximal em alinhadores transparentes impulsionando a demanda por brocas de precisão na América do Sul | +0,6 | América do Sul, com crescimento em mercados ortodônticos emergentes | Médio prazo (≈3-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Osteotomia Assistida por Piezoelétrico
As microvibrações seletivas permitem que os dispositivos piezoelétricos cortem o tecido mineralizado poupando nervos e vasos adjacentes, reduzindo a dor e o inchaço pós-operatório em extrações de terceiros molares e preparação de sítios para implantes. A crescente evidência clínica de uma taxa mais baixa de lesão nervosa está levando as práticas especializadas a substituir as brocas rotatórias convencionais. Os centros de treinamento nos Estados Unidos e na Alemanha agora incluem módulos de piezocirurgia nos currículos de residência, acelerando a competência entre os jovens clínicos. Os fornecedores estão refinando os designs de pontas para regiões mandibulares de difícil acesso, e os distribuidores relatam crescimento de dois dígitos em unidades em 2024. À medida que a paridade de reembolso com os sistemas rotatórios melhora, o impulsionador sustenta um impulso positivo de médio prazo no mercado de instrumentos cirúrgicos dentários.
Adoção de Cirurgia Odontológica Robótica Guiada por IA
As plataformas de robótica integram dados de tomografia computadorizada de feixe cônico pré-operatória com navegação em tempo real, permitindo precisão de posicionamento de implantes abaixo do milímetro e eliminando guias cirúrgicos descartáveis. Ensaios clínicos em 2025 demonstraram desvios médios de veracidade de 1,2 mm em comparação com 2,0 mm para técnicas manuais, resultando em menos ajustes intraoperatórios. Os primeiros adotantes relatam redução do tempo na cadeira e protocolos flapless previsíveis que atraem os pacientes. O custo de capital permanece elevado, mas os modelos de arrendamento e os contratos de serviço estão reduzindo as barreiras de entrada. As aprovações regulatórias no Canadá e no Japão ampliam a base endereçável, alimentando o impulso de longo prazo em todo o mercado de instrumentos cirúrgicos dentários.
Demanda Impulsionada pelo Turismo por Cirurgias de Implantes Complexas
Diferenciais de preço de 60 a 75% para reabilitação de arco completo incentivam pacientes da Europa Ocidental e da América do Norte a buscar atendimento na Turquia, no México ou na Tailândia. Pacotes dedicados de "all-on-four" incluem implantes, próteses, hotel e transporte local, impulsionando volumes de casos que exigem brocas de alta precisão, chaves de torque e kits de enxerto. Os governos nos países de destino concedem incentivos fiscais às clínicas que atendem à acreditação internacional, estimulando atualizações para instrumentação premium. Esse influxo proporciona um impulso imediato na receita do mercado de instrumentos cirúrgicos dentários, particularmente para kits de implantes e ferramentas de entrega de biomateriais regenerativos.
Programas de Saúde Oral Geriátrica Impulsionando Kits Minimamente Invasivos
Até 2030, pessoas com idade ≥ 60 anos ultrapassarão 1,4 bilhão globalmente, e a fragilidade da mucosa associada à polifarmácia exige abordagens mais suaves. Os esquemas de seguro nacional no Japão e na Suécia subsidiam unidades de abrasão a ar, lasers de diodo e scalers ultrassônicos ergonômicos adaptados para adultos mais velhos. As clínicas universitárias relatam maior uso de aplicadores de verniz fluoretado e scalers de haste curta para gerenciar cáries radiculares em residentes de casas de repouso. Os fabricantes de instrumentos respondem com cabos leves e autoclaváveis que reduzem a fadiga do operador. A convergência da necessidade demográfica e do financiamento público mantém a demanda firme em todo o mercado de instrumentos cirúrgicos dentários.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacuna de reembolso para dispositivos eletrocirúrgicos avançados | -0,7 | Mercados do Caribe e da África, com impacto global limitado | Médio prazo (≈3-4 anos) |
| Capacidade limitada de metalurgia de aço inoxidável nos países nórdicos eleva os custos | -0,4 | Países nórdicos, com efeitos na cadeia de suprimentos na Europa | Longo prazo (≥5 anos) |
| Atrasos na certificação EU MDR para novas peças de mão a laser | -1,2 | União Europeia, com repercussão regulatória em outras regiões | Curto prazo (≤2 anos) |
| Influxo de instrumentos manuais falsificados da Ásia impactando a Oceania | -0,5 | Região da Oceania, com potencial expansão para outros mercados | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Instrumentos Cirúrgicos Dentários
Os lasers de diodo premium são vendidos por USD 50.000 a 70.000 e as unidades de cirurgia piezoelétrica por USD 5.000 a 15.000, excedendo os orçamentos de capital das clínicas rurais. Os contratos de serviço e a calibração obrigatória acrescentam 15 a 20% aos custos anuais de propriedade. Faculdades comunitárias na Carolina do Norte obtiveram USD 3,57 milhões para treinar assistentes em dispositivos avançados, ressaltando o investimento considerável necessário antes que a receita se materialize. As práticas menores adiam as compras, suprimindo diretamente a adoção em segmentos sensíveis ao preço do mercado de instrumentos cirúrgicos dentários.
Políticas de Reembolso Inadequadas
Apenas 49% dos beneficiários adultos do Medicaid visitaram um dentista no último ano, com as baixas taxas citadas como a principal barreira[1]. Embora os Centros de Serviços Medicare e Medicaid tenham adicionado 229 códigos odontológicos aos APCs clínicos para 2024, os procedimentos avançados de implante ou laser frequentemente permanecem sem cobertura[2]. Essa incerteza desencoraja os gastos de capital em instrumentação inovadora. As reformas pendentes em nível estadual poderiam melhorar a recuperação de custos, mas, no interim, as deficiências de reembolso moderam a trajetória de crescimento do mercado de instrumentos cirúrgicos dentários.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Mudança em Direção à Precisão Minimamente InvasivaOs instrumentos manuais mantiveram 39,12% da participação no mercado de instrumentos cirúrgicos odontológicos em 2025, refletindo seu papel central em procedimentos rotineiros de raspagem, extração e restauração. Exploradores de aço inoxidável, porta-agulhas e limas ósseas continuam a definir as referências de compra, e refinamentos incrementais no recartilhado do cabo e no equilíbrio sustentam a fidelidade dos clínicos. Apesar da dominância, o mix de produtos está se inclinando para variantes microcirúrgicas que permitem gestos mais precisos em campos operatórios confinados. Os lasers odontológicos, embora representem uma base instalada menor, são a linha de crescimento mais rápido, com uma previsão de CAGR de 8,01% até 2031. Consultórios ortodônticos e periodontistas preferem sistemas de érbio e diodo que ablacionam tecidos moles com dano colateral mínimo, reduzindo o tempo de cadeira e gerando recomendações positivas. O tamanho do mercado de instrumentos cirúrgicos odontológicos para sistemas a laser deve se expandir de forma constante à medida que os preços unitários diminuem e os fabricantes incluem treinamento nos contratos de compra.
As peças de mão motorizadas e os motores cirúrgicos têm demanda estável para preparação de leito de implante e modelagem endodôntica. Micromotores sem escovas e iluminação LED integrada melhoram a estabilidade do torque e a visualização, diferenciando ainda mais os modelos premium. As unidades eletrocirúrgicas atendem à coagulação em oncologia orofacial, enquanto os escaladores ultrassônicos permanecem pilares da manutenção periodontal. Embora os casos cosméticos eletivos tenham caído durante os bloqueios pandêmicos, a instrumentação motorizada se recuperou rapidamente à medida que o fluxo de pacientes se normalizou. Espera-se que os fornecedores que utilizam baterias modulares e invólucros autoclaváveis capturem participação de mercado, mantendo o mercado de instrumentos cirúrgicos odontológicos em um caminho de atualização orientado pela tecnologia.

Por Aplicação:
A Implantologia Mantém Terreno enquanto a Estética AceleraA implantologia deteve 40,05% do mercado de instrumentos cirúrgicos dentários em 2025 porque os grupos edêntulos demandam soluções fixas em vez de dentaduras removíveis. Chaves de torque de precisão, medidores de profundidade e kits de levantamento de seio são indispensáveis, e os OEMs alinham seus portfólios aos populares sistemas de conexão hexagonal interna e cônica. O tamanho do mercado de instrumentos cirúrgicos dentários vinculado à implantologia está pronto para se expandir à medida que a imagem CBCT chairside se torna padrão de cuidado, garantindo alta confiança nos protocolos de carga imediata. As fixações de implantes de zircônia total e titânio-zircônio que se integram com ferramentas de cirurgia guiada bloqueiam ainda mais os ciclos de vendas de instrumentos.
A cirurgia ortodôntica e cosmética é a aplicação de crescimento mais rápido com uma perspectiva de CAGR de 6,99%. A aceitação de alinhadores transparentes, impulsionada por marketing agressivo direto ao consumidor, aumenta a demanda por brocas de redução interproximal, cortadores de precisão e tiras de acabamento. Facetas planejadas digitalmente, reconturagem gengival e microabrasão do esmalte também dependem de peças de mão de alta velocidade e baixa vibração fabricadas com ligas de grau aeroespacial. O crescimento é mais aparente nos mercados asiáticos urbanos, onde os jovens adultos buscam melhorias estéticas concomitantemente com gastos com estilo de vida. A microcirurgia endodôntica e a regeneração periodontal desfrutam de adoção de nicho, mas consistente, à medida que os fluxos de trabalho assistidos por microscópio se espalham dos centros acadêmicos para os consultórios privados, sustentando a diversificação dentro do setor de instrumentos cirúrgicos dentários.
Por Usuário Final:
Clínicas Dominam enquanto os Hospitais Escalam Cuidados ComplexosAs clínicas odontológicas capturaram 52,65% do mercado de instrumentos cirúrgicos dentários em 2025 em virtude da acessibilidade, da autonomia do profissional e do surgimento de práticas em grupo com múltiplas cadeiras. As organizações de suporte odontológico exercem alavancagem de compra em massa, negociando contratos de fornecimento plurianuais que padronizam o inventário de ferramentas nas redes. A integração de scanners intraorais e fresagem CAD/CAM impulsiona a venda cruzada de kits cirúrgicos compatíveis. Enquanto isso, os hospitais registram o avanço mais rápido com um CAGR de 6,69%, refletindo sua capacidade de atender casos clinicamente complexos, como ressecções oncológicas e reconstruções de trauma. Os ambientes de sala de operação exigem lâminas em embalagem estéril, serras motorizadas e sistemas de placas reabsorvíveis, ampliando as aquisições.
As instituições acadêmicas e os laboratórios de pesquisa se enquadram na categoria "outros" e funcionam como incubadoras de tecnologia. O financiamento de subsídios dos Institutos Nacionais de Saúde e da filantropia privada equipa esses centros com sistemas de navegação prototípicos e microscópios de realidade aumentada. Os ciclos de feedback de campo entre inovadores e usuários clínicos moldam as gerações sucessivas de produtos, reforçando o pipeline de valor para o mercado mais amplo de instrumentos cirúrgicos dentários.
Análise Geográfica
Mercado de Instrumentos Cirúrgicos Odontológicos da América do Norte
A América do Norte reteve 40,85% do mercado de instrumentos cirúrgicos odontológicos em 2025. O reembolso antecipado para colocação robótica de implantes e a ampla incorporação de tomografia computadorizada de feixe cônico sustentam ciclos contínuos de renovação de equipamentos. A Associação Odontológica Americana observa que 67% dos consultórios odontológicos nos EUA oferecem atualmente imagens 3D internas, uma taxa que impulsiona a demanda por guias cirúrgicos compatíveis e brocas de precisão. A paridade de pagamento federal entre os locais de atendimento, finalizada pelos Centros de Serviços Medicare e Medicaid em 2024, fortalece a confiança dos hospitais nas aquisições de conjuntos avançados de cirurgia oral.
Mercado de Instrumentos Cirúrgicos Odontológicos da Ásia-Pacífico e da Turquia
A Ásia-Pacífico apresenta o maior dinamismo, com uma CAGR de 7,18% até 2031. A Tailândia e a Turquia atraem pacientes estrangeiros que buscam reabilitação com implantes de arco completo a preços 60% inferiores aos praticados na Europa Ocidental, exigindo estoques robustos de brocas para implantes, chaves de torque e seringas para enxerto. A China amplia sua produção manufatureira local por meio de incentivos fiscais para dispositivos médicos de Classe III, aumentando a resiliência da cadeia de suprimentos. O programa de Incentivo Vinculado à Produção da Índia destina subsídios a empresas de médio porte do setor de tecnologia médica, elevando a produção doméstica de scalers ultrassônicos e sistemas de obturação. O Japão avança na integração robótica ao combinar controladores hápticos nacionais com softwares de navegação importados, diversificando ainda mais a demanda regional por produtos.
Mercado de Instrumentos Cirúrgicos Odontológicos da EMEA e da América do Sul
A Europa continua a apresentar uma adoção estável, impulsionada por programas nacionais de prevenção voltados para a doença periodontal. A Alemanha lidera a adoção do laser por meio de códigos de reembolso para frenectomias minimamente invasivas, enquanto o Serviço Nacional de Saúde do Reino Unido implanta vans odontológicas móveis equipadas com conjuntos cirúrgicos portáteis para atender comunidades carentes. A Europa Central e Oriental se beneficia dos fundos estruturais da UE que modernizam clínicas universitárias e promovem intercâmbios de formação transfronteiriços. No Oriente Médio e na África, os estados do Conselho de Cooperação do Golfo destinam receitas petrolíferas à construção de centros especializados em implantes, ao passo que mercados sul-americanos como o Brasil registram um aumento na demanda estética associado ao crescimento da renda disponível. Em conjunto, essas dinâmicas consolidam oportunidades de expansão de longo prazo no mercado de instrumentos cirúrgicos odontológicos.
Panorama regulatório
Os instrumentos cirúrgicos odontológicos são regulados como dispositivos médicos, e o acesso ao mercado depende de sistemas de qualidade, documentação técnica e vigilância pós-comercialização. Nos Estados Unidos, a supervisão da FDA sob a 21 CFR Part 820 está sendo operacionalizada por meio do alinhamento da Quality Management System Regulation (QMSR) à norma ISO 13485, e a FDA implementou uma abordagem de inspeção atualizada em fevereiro de 2026 ao se afastar das inspeções no estilo QSIT. Isso aumenta o foco nos controles de fornecedores e na rastreabilidade em instrumentos reutilizáveis, sistemas motorizados e plataformas a laser, nos quais o desempenho calibrado e o reprocessamento validado são centrais para a conformidade.
Na Europa, a conformidade é regida pelo Regulamento (UE) 2017/745 (EU MDR). A capacidade dos organismos notificados e os requisitos de evidência têm restringido o acesso a dispositivos novos e modificados, incluindo as peças de mão a laser destacadas nas restrições do relatório. Orientações e esclarecimentos continuam a moldar as submissões, incluindo a CEN/TR 12401:2025 (CEN/TC 55) sobre orientação de classificação para materiais e instrumentos odontológicos sob o EU MDR. Em junho de 2026, a Comissão Europeia publicou os Regulamentos Delegados (UE) 2026/1451 e (UE) 2026/1359, que expandem a lista de tecnologias bem estabelecidas (WET) para dispositivos implantáveis e de Classe III. Isso pode reduzir determinados encargos de investigação clínica e documentação para tecnologias estabelecidas, e afeta a forma como os sistemas cirúrgicos relacionados a implantes são justificados nos arquivos técnicos da UE.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas e subcomponentes de grau cirúrgico, e passa pela usinagem de precisão, acabamento de superfície, montagem, embalagem e validação de esterilização, seguindo então para a distribuição a clínicas, hospitais e DSOs. As entradas upstream incluem aços inoxidáveis e ligas de titânio, com rastreabilidade apoiada por Relatórios de Teste de Usina (Mill Test Reports) e Certificados de Análise. Fabricantes especializados de componentes fornecem peças para peças de mão, motores e acessórios de fornecimento a laser, enquanto OEMs e empresas de instrumentos de marca integram testes de desempenho, instruções de limpeza e esterilização, e liberação final sob sistemas de qualidade controlados.
O alinhamento regulatório e normativo também está influenciando a forma como os fabricantes tratam a qualificação de fornecedores e a documentação técnica entre mercados. A QMSR da FDA, em vigor a partir de 2 de fevereiro de 2026, harmoniza os requisitos de qualidade dos EUA de forma mais próxima com a ISO 13485:2016, apoiando fabricantes globais que operam um único SGQ em várias unidades, ao mesmo tempo em que eleva as expectativas para controles de fornecedores e tratamento de reclamações. Na China, as normas de avaliação de materiais e pré-clínica para metais de instrumentos odontológicos (incluindo YY/T 1952.1-2024 e YY/T 0294.1-2024) reforçam a disciplina documental para instrumentos exportados ou produzidos localmente. No downstream, os grandes distribuidores e os modelos de aquisição de DSOs ampliam a contratação baseada em volume e a padronização de SKUs, o que favorece fornecedores capazes de sustentar fornecimento metalúrgico consistente, compatibilidade de reprocessamento validada e prazos de entrega previsíveis tanto para conjuntos manuais de alto giro quanto para sistemas motorizados e a laser de maior valor.
Cenário Competitivo
O mercado de instrumentos cirúrgicos dentários é moderadamente consolidado. A Dentsply Sirona enfatiza ecossistemas de fluxo de trabalho digital de ponta a ponta que agrupam scanners, software de planejamento e kits cirúrgicos, criando fidelidade entre os usuários clínicos. A Henry Schein aprofunda a integração vertical incorporando sua linha de implantes BioHorizons nos canais de distribuição, aproveitando a escala para negociar condições favoráveis com os fornecedores. A Straumann implanta suítes educacionais abrangentes que treinam profissionais em protocolos de implantes em nível de tecido, reforçando a fidelidade ao produto.
A atividade de aquisição visa nichos de alta margem. A compra de uma startup francesa de óptica pela Acteon adiciona visualização 4K à sua linha de câmeras cirúrgicas, enquanto a Young Innovations investe em capacidade de fabricação nos EUA para scalers de aço inoxidável para mitigar riscos geopolíticos. As startups têm potencial disruptivo: a Perceptive Technologies prototipa braços robóticos orientados por IA capazes de osteotomias autônomas, atraindo interesse de capital de risco de organizações de suporte odontológico. Os fornecedores de componentes como NSK e W&H mantêm posições dominantes em peças de mão de contra-ângulo combinando rolamentos cerâmicos com monitoramento Bluetooth para manutenção preventiva.
A concorrência agora se concentra na conectividade de dados. Os painéis em nuvem que rastreiam as RPM das peças de mão, as contagens de pulsos de laser e os ciclos de esterilização permitem a manutenção preditiva, reduzindo o tempo de inatividade das clínicas. As empresas que oferecem plataformas de arquitetura aberta ganham vantagem porque se integram perfeitamente com sistemas de imagem e gestão de consultório de terceiros. As disputas de propriedade intelectual sobre geometrias de manga de cirurgia guiada ressaltam as apostas da inovação proprietária dentro do mercado de instrumentos cirúrgicos dentários.
Líderes do Setor de Instrumentos Cirúrgicos Dentários
-
COLTENE Holding AG
-
Integra LifeSciences Holdings Corporati
-
BIOLASE, Inc
-
The Yoshida Dental Mfg. Co., Ltd
-
3M
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Instrumentos Cirúrgicos Odontológicos Empresas cobertas neste relatório
- Danaher Corporation (KaVo, Nobel Biocare)
- Dentsply Sirona
- Henry Schein Inc. (Hu-Friedy)
- 3M
- Straumann Group
- Osstem Implant Co., Ltd.
- Coltene Holding
- B. Braun Melsungen AG (Aesculap)
- Acteon Group
- Brasseler USA
- BIOLASE Inc.
- Carl Zeiss
- A-dec
- NSK Nakanishi Inc.
- W&H Group
- Planmeca
- Dentium Co., Ltd.
- Zimvie
- Yoshida Dental Mfg. Co., Ltd.
- Medesy Srl
Oportunidades de mercado e perspectivas futuras
A aquisição baseada em sistemas e a padronização de fluxos de trabalho estão criando espaço além dos kits manuais isolados, particularmente à medida que a implantologia e os procedimentos ortodônticos e estéticos expandem a utilização de instrumentos. Um sinal concreto de 2026 é a conclusão, pela Nobel Biocare, da aquisição da Versah (fevereiro de 2026), adicionando as brocas Densah e as técnicas de osseodensificação ao seu portfólio regenerativo e de implantes, o que apoia o agrupamento de ferramentas de planejamento de implantes e preparação óssea. A Henry Schein Orthodontics também assinou um acordo de distribuição exclusiva nos EUA para o sistema Eversmile smartIPR (julho de 2026), apoiando a demanda por instrumentação de IPR de precisão alinhada ao fluxo de casos de alinhadores transparentes referenciado nas tendências do relatório.
A capacidade de fabricação e a prontidão para prevenção de infecções permanecem áreas práticas de oportunidade, à medida que clínicas e DSOs priorizam disponibilidade confiável, qualidade consistente e designs compatíveis com reprocessamento. A HuFriedyGroup inaugurou um novo campus em Northbrook, Illinois, em julho de 2026, para expandir a capacidade de fabricação de instrumentos odontológicos e soluções de prevenção de infecções, reforçando uma mudança em direção a fornecedores capazes de escalar a produção e apoiar a aquisição padronizada em grupos multi-unidades. Sobre a prestação de cuidados, o relatório aponta para o aumento da complexidade dos procedimentos de implante ligado a corredores de turismo médico (por exemplo, Turquia e CCG) e programas públicos para populações mais idosas (por exemplo, Japão e países nórdicos). Esses canais aumentam a necessidade de kits minimamente invasivos e de alta precisão (conjuntos piezoelétricos, a laser e ergonômicos), combinados com modelos de treinamento e serviço que reduzem o atrito de adoção para equipamentos de maior custo.
Desenvolvimentos industriais recentes em Mercado de Instrumentos Cirúrgicos Odontológicos
- Julho de 2026: A HuFriedyGroup inaugurou um novo campus em Northbrook, Illinois, para expandir a capacidade de fabricação de instrumentos odontológicos e soluções de prevenção de infecções. A área adicional apoia maior produção e escalonamento operacional para uma categoria central de instrumentos reutilizáveis, alinhando-se com a padronização impulsionada por DSOs e as dinâmicas de compras em volume. Isso também reforça a mudança em direção a fornecedores capazes de combinar instrumentação com processos validados de prevenção de infecções.
- Setembro de 2025: A MegaGen Implant adquiriu a BIOLASE, transferindo a propriedade de um importante fornecedor de lasers odontológicos. O negócio fortaleceu o acesso da BIOLASE a um ecossistema focado em implantes e ampliou o potencial de venda cruzada entre fluxos de trabalho de implantes e procedimentos de laser em tecidos moles minimamente invasivos. Também posicionou a BIOLASE para mudanças operacionais subsequentes em fabricação e suporte comercial.
- Junho de 2024: A BioHorizons lançou o implante cônico afunilado pro, expandindo as opções para casos de carga imediata. A adição do produto aumentou a demanda por instrumentação cirúrgica compatível, como sequências de brocas, chaves de torque e ferramentas de colocação que correspondem à geometria de conexão e aos protocolos cirúrgicos. Para distribuidores, isso ampliou as oportunidades de agrupamento entre implantes e kits cirúrgicos associados.
Mercado de Instrumentos Cirúrgicos Odontológicos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é definido como as receitas geradas por instrumentos e itens relacionados utilizados por profissionais de odontologia para realizar procedimentos odontológicos cirúrgicos e intervencionistas, em clínicas e departamentos odontológicos hospitalares, medidos em dólares americanos correntes.
Exclusões do escopo: Serviços, implantes dentários como dispositivos independentes e equipamentos odontológicos de capital não cirúrgicos que não são utilizados como instrumentos cirúrgicos são excluídos quando não são vendidos como parte das categorias de instrumentos definidas.
Visão Geral da Segmentação
- Por Tipo de Produto (Valor)
- Instrumentos Manuais
- Peças de Mão e Motores
- Sistemas Eletrocirúrgicos e de Cauterização
- Instrumentos Ultrassônicos e Scalers
- Instrumentos Cirúrgicos Motorizados
- Lasers Dentários
- Suturas e Hemostáticos
- Por Aplicação (Valor)
- Implantologia
- Cirurgia Endodôntica
- Cirurgia Periodontal
- Cirurgia Ortodôntica e Cosmética
- Cirurgia Oral e Maxilofacial
- Cirurgia Restauradora / Protética
- Por Usuário Final (Valor)
- Hospitais
- Clínicas Odontológicas
- Outros
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a construção de um quadro claro de oferta e demanda para procedimentos odontológicos que comumente requerem instrumentos cirúrgicos, alinhando-o em seguida com o escopo de produto utilizado neste estudo. Utilizamos fontes públicas como a Organização Mundial da Saúde para a carga de saúde bucal, os Centros de Controle e Prevenção de Doenças dos Estados Unidos para indicadores de saúde dental e as estatísticas de saúde da OCDE para densidade de dentistas e padrões de acesso aos cuidados.
Para adicionar contexto sobre o fluxo de procedimentos e a adoção clínica, também consultamos fontes como a Associação Odontológica Americana, periódicos odontológicos revisados por pares e portais de ministérios nacionais de saúde que publicam atividades hospitalares ou atualizações do sistema de saúde. Dados comerciais e publicações alfandegárias foram utilizados seletivamente para compreender a dependência de importações em mercados onde a fabricação local é limitada, e bancos de dados de patentes ajudaram a identificar a intensidade de inovação em áreas como ferramentas a laser e minimamente invasivas. Para embasamento no nível das empresas, revisamos relatórios anuais, apresentações para investidores e comunicados à imprensa, e também utilizamos assinaturas pagas para dados financeiros e inteligência empresarial, além de um banco de dados de patentes para verificar receitas e posicionamento de produtos. A lista de fontes documentais é ilustrativa, e muitas outras referências públicas foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
Os insumos primários foram coletados por meio de conversas estruturadas e pesquisas com fabricantes de instrumentos, distribuidores, equipes de compras de clínicas odontológicas e clínicos que realizam regularmente procedimentos de restauração, endodontia, ortodontia e cirurgia oral. Como os padrões de demanda variam de acordo com o reembolso, a penetração de clínicas privadas e o turismo odontológico, a cobertura foi equilibrada entre APAC, EMEA e as Américas, e acompanhamentos foram realizados quando os sinais documentais não coincidiam com o feedback de campo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 19% | APAC: 50% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 31% | EMEA: 32% |
| Participantes menores: 22% | Gerentes: 50% | Américas: 18% |
Dimensionamento e Previsão do Mercado
A lógica de dimensionamento parte de uma reconstrução de cima para baixo do conjunto de demanda por instrumentos cirúrgicos odontológicos, utilizando volumes de procedimentos e indicadores de acesso aos cuidados, que são então traduzidos em gastos com base em padrões típicos de uso de instrumentos e consumíveis. Uma vez estabelecida a base de demanda, os totais foram corroborados por meio de verificações seletivas de baixo para cima, como faixas de receita amostradas de fornecedores, verificações de canais de distribuidores e premissas de preço por unidade para kits comumente adquiridos.
Várias características do mercado foram utilizadas como insumos do modelo, como o mix de procedimentos odontológicos (odontologia restauradora, ortodontia, endodontia e outras aplicações), densidade de dentistas e clínicas, adoção de odontologia habilitada por laser, ciclos de substituição de instrumentos manuais e dependência de importações em mercados com fabricação de equipamentos limitada. Onde os limites dos produtos podiam se tornar imprecisos, especialmente entre consumíveis e equipamentos odontológicos mais amplos, foram aplicadas chaves de alocação e, em seguida, verificadas por meio de entrevistas para que o modelo permanecesse consistente.
Para as previsões, utilizamos regressão multivariada com análise de cenários em torno das variáveis que os respondentes de campo mais frequentemente associaram a mudanças nos gastos, incluindo a recuperação de procedimentos eletivos, investimento em clínicas privadas e o ritmo das atualizações tecnológicas. Quando lacunas de dados de baixo para cima surgiram em países menores, foram utilizados proxies de gasto por clínica, ajustados com base na intensidade local de procedimentos e nas diferenças de preços antes de serem incorporados aos totais regionais.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de múltiplas verificações para que grandes variações não passem sem explicação. Comparamos os valores modelados com sinais independentes, como tendências de procedimentos, direção de importações e produção, e indicações de desempenho empresarial divulgadas em materiais de empresas públicas, e então os valores discrepantes são revisados e corrigidos quando as premissas não se sustentam.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas que testa a sensibilidade aos principais insumos, verifica o momento da conversão cambial e confirma que os limites do escopo são aplicados da mesma forma em todas as regiões. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes mudanças regulatórias ou variações repentinas nas consultas odontológicas eletivas. Logo antes da entrega, uma nova passagem de dados é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Instrumentos Cirúrgicos Odontológicos da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para instrumentos cirúrgicos odontológicos nem sempre coincidem, mesmo quando parecem tratar do mesmo tema, porque a cesta de produtos contabilizada e o momento do ano-base podem alterar rapidamente o total. As diferenças também decorrem de como os autores traduzem o crescimento de procedimentos em gastos com instrumentos e se validam as premissas de preço e mix com feedback real de compradores e canais.
Os sinais de mix de procedimentos e indicadores de adoção, incluindo a velocidade com que ferramentas e consumíveis baseados em laser estão sendo incorporados à odontologia de rotina, são as verificações de evidências que mantêm a estimativa da Mordor Intelligence vinculada ao escopo de produto definido e ao ano-base de 2026, em vez de mesclar linhas de equipamentos odontológicos mais amplos. As maiores lacunas que observamos em outras cifras publicadas vieram de anos-base anteriores, crescimento de preços implícito mais acelerado e agrupamento de categorias mais amplo, que pode incluir equipamentos adjacentes ou receitas relacionadas a implantes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,88 bilhões de USD (2026) | |
| Publicador de Pesquisa do Setor A | 4,94 bilhões de USD (2024) | Utiliza um ano-base de 2024 e uma trajetória de crescimento diferente até 2031, o que pode comprimir o tamanho atual se a recuperação posterior de procedimentos e as mudanças de mix não forem totalmente capturadas no ponto de partida. |
| Publicador de Pesquisa do Setor B | 5,30 bilhões de USD (2025) | Define a categoria como instrumentos de cirurgia odontológica em uma segmentação de produto e canal mais ampla, e os itens incluídos podem variar de acordo com o publicador, o que altera o que é contabilizado como instrumento em comparação com equipamentos odontológicos mais amplos. |
Analisando a tabela, a dispersão é explicada principalmente pelo momento do ano-base e pelo que é contabilizado dentro da cesta de instrumentos, especialmente quando consumíveis e ferramentas relacionadas a laser são tratados de forma diferente. Nossa abordagem permanece rastreável porque o conjunto de demanda está vinculado à atividade de procedimentos e verificado com o feedback do canal, o que mantém o número final prático de interpretar e reproduzir.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de instrumentos cirúrgicos dentários?
O mercado está em USD 6,88 bilhões em 2026 e a previsão é de atingir USD 9,15 bilhões até 2031.
Qual segmento de produto está crescendo mais rapidamente?
Os lasers odontológicos registram o crescimento mais rápido, com um CAGR de 8,01% para 2026-2031, à medida que os clínicos adotam procedimentos minimamente invasivos em tecidos moles.
Por que a Ásia-Pacífico é considerada a região de crescimento mais atraente?
A Ásia-Pacífico combina um CAGR regional de 7,18% com o crescente turismo odontológico e incentivos governamentais que ampliam a capacidade do setor privado.
Como a robótica está influenciando os fluxos de trabalho clínicos?
Robôs guiados por IA, como o Yomi, permitem o posicionamento de implantes abaixo do milímetro, reduzem a dependência de guias cirúrgicos e encurtam os tempos de procedimento, melhorando a previsibilidade.