
Tamanho e Participação do Mercado de Cisteína
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 12.23 quilotoneladas |
| Volume do Mercado (2031) | 15.57 quilotoneladas |
| Taxa de crescimento (2026 - 2031) | 4.95 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cisteína por Mordor Intelligence
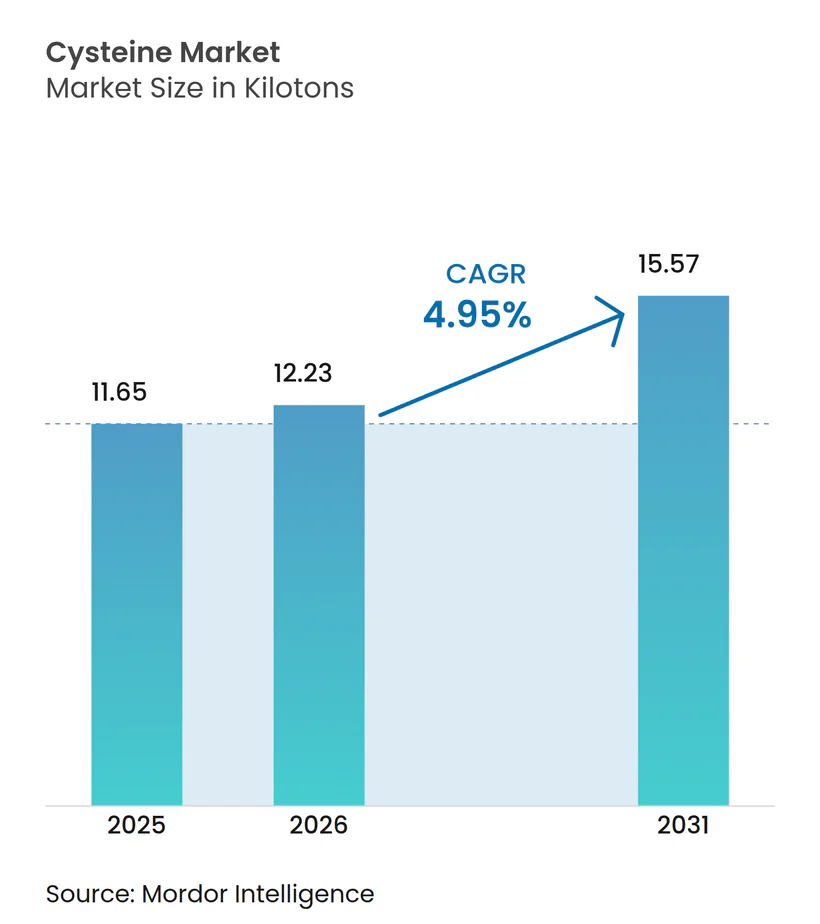
O tamanho do mercado de cisteína deve crescer de 11,65 quilotoneladas em 2025 para 12,23 quilotoneladas em 2026 e está previsto para atingir 15,57 quilotoneladas até 2031 a um CAGR de 4,95% no período 2026-2031. A expansão moderada continua à medida que a química do enxofre do aminoácido sustenta aplicações de processamento de alimentos, farmacêuticas e de cuidados pessoais que não podem ser facilmente substituídas. A biofermentação impulsiona o realinhamento da produção, permitindo maior pureza e certificação vegana a custo competitivo. As rotas sintéticas escalam em paralelo à medida que os produtores buscam flexibilidade adicional. A demanda é reforçada pelo movimento de rotulagem limpa em alimentos embalados, pela migração farmacêutica para fontes de origem vegetal e por inovações em cuidados capilares que posicionam a cisteína como uma alternativa mais segura aos tratamentos à base de formaldeído. A Ásia-Pacífico mantém seu papel como polo de abastecimento, apoiada por fermentadores de grande escala, economia favorável de matérias-primas e expansão do consumo doméstico.
Principais Conclusões do Relatório
- Por processo de produção, a fermentação natural deteve 68,34% da participação do mercado de cisteína em 2025, enquanto a rota sintética avança a um CAGR de 6,05% até 2031.
- Por aplicação, o segmento de agente redutor capturou 28,55% da participação do tamanho do mercado de cisteína em 2025; as aplicações de condicionador estão se expandindo a um CAGR de 6,12% até 2031.
- Por usuário final, o setor alimentício respondeu por 49,25% do tamanho do mercado de cisteína em 2025 e está progredindo a um CAGR de 5,91% até 2031.
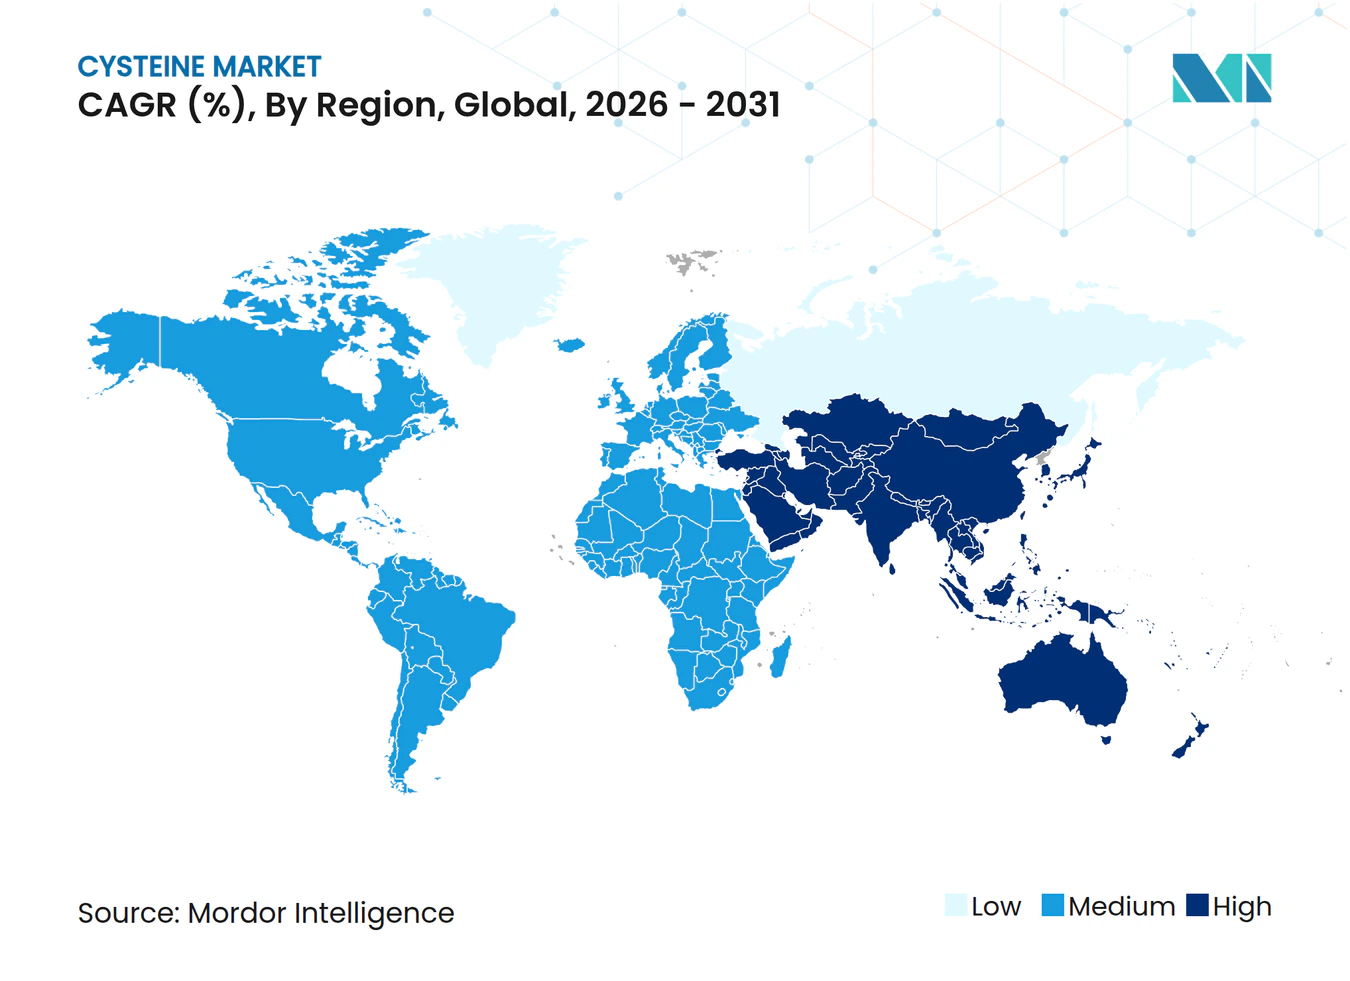
- Por geografia, a Ásia-Pacífico liderou com 47,60% de participação no mercado de cisteína em 2025 e está no caminho para um CAGR de 5,82% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da capacidade de biofermentação | +1.2% | Global, liderança da APAC | Médio prazo (2-4 anos) |
| Crescente demanda por rotulagem limpa para realçadores de sabor naturais | +0.8% | América do Norte e UE como primários | Curto prazo (≤ 2 anos) |
| Migração farmacêutica para L-cisteína de origem vegetal | +0.6% | Global, pressão regulatória da UE | Médio prazo (2-4 anos) |
| Marcas de cuidados capilares adotando kits de cisteína em alta dosagem | +0.4% | APAC como núcleo, expansão para a LATAM | Longo prazo (≥ 4 anos) |
| Integração em membranas de células de combustível de hidrogênio verde | +0.3% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Biofermentação
Os produtores globais continuam a adicionar fermentadores que substituem a extração de pelo animal por sistemas microbianos capazes de atingir pureza de grau farmacêutico. A plataforma FERMOPURE da Wacker Chemie alcança isso enquanto reduz o consumo de ácido clorídrico e os volumes de águas residuais. Os avanços de engenharia elevaram os títulos finais de L-cisteína para 33,8 g/L, uma melhoria de 37% que reduz o custo unitário e amplia o acesso farmacêutico. A fermentação está alinhada com os requisitos de rotulagem vegana e antecipa ações regulatórias contra insumos de origem animal. A nova capacidade na Espanha, China e Índia garante o abastecimento regional e protege contra a volatilidade do frete. Esses investimentos aumentam a produção de base, atenuam os picos de preços e reforçam o crescimento de longo prazo para o mercado de cisteína.
Crescente Demanda por Rotulagem Limpa para Realçadores de Sabor Naturais em Alimentos Processados
Os formuladores de alimentos substituem condicionadores de massa sintéticos e potencializadores de sabor por alternativas de aminoácidos que satisfazem as regras de rotulagem em linguagem simples. O Código de Regulamentações Federais dos Estados Unidos concede status GRAS ao monocloridrato de L-cisteína a 0,009 partes por 100 de farinha, oferecendo segurança regulatória para padeiros[1]. Ensaios de reação térmica confirmam que a cisteína realça notas salgadas por meio de compostos voláteis contendo enxofre sob condições de Maillard. O lançamento do FlavorNrich pela CJ Food & Nutrition Tech sublinha o apetite comercial por graus não eletrolíticos que atendem a salgadinhos, molhos e alternativas à carne com posicionamento de rotulagem limpa. À medida que os varejistas restringem as listas negras de aditivos, os aminoácidos naturais ganham funções de vida útil e sensoriais sem atrito regulatório, fortalecendo o mercado de cisteína.
Migração Farmacêutica da L-Cisteína de Origem Animal para Vegetal para Nutrição Parenteral
A demanda hospitalar por aminoácidos parenterais está migrando para insumos de origem fermentativa que eliminam o risco bovino ou suíno. O dipeptídeo cQrex KC da Evonik oferece solubilidade 1.000 vezes maior do que a L-cistina livre, simplificando os meios de cultura celular de alta densidade para a área da saúde[2]. A BioSpectra e outros fornecedores GMP seguem o mesmo caminho, citando a preferência do regulador por excipientes livres de origem animal. Pesquisas paralelas associam a suplementação de cisteína à melhora do equilíbrio redox em transtornos de ansiedade, sugerindo uma utilidade terapêutica mais ampla. Essas tendências sustentam um aumento duradouro nos volumes farmacêuticos no mercado de cisteína.
Marcas de Cuidados Capilares Lançando Kits de Alisamento com Cisteína em Alta Dosagem em Economias Emergentes
Salões na Índia, Brasil e Indonésia introduzem serviços de alisamento sem formaldeído que dependem da cisteína para realinhar as ligações dissulfeto enquanto limitam a irritação do couro cabeludo. Os fornecedores de ingredientes combinam aminoácidos de origem vegetal com queratina hidrolisada para estender a durabilidade do tratamento para 4 semanas. Estudos acadêmicos sobre o carboximetil cisteinato de lisina indicam benefícios paralelos na fotoproteção da pele, sugerindo expansão entre categorias. O aumento da renda disponível e regras mais rígidas de segurança cosmética aceleram a substituição dos alisantes à base de aldeído. Consequentemente, as formulações de condicionador tornam-se o segmento de crescimento mais rápido do mercado de cisteína.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços voláteis de matérias-primas (açúcar, licor de maceração de milho) | -0.7% | Global, com impacto agudo nos polos de produção da APAC | Curto prazo (≤ 2 anos) |
| Crescentes preocupações relacionadas à cisteína de origem animal | -0.5% | Pressão regulatória na UE e América do Norte, mudança de consumidor na APAC | Médio prazo (2-4 anos) |
| Efeitos prejudiciais da cisteína no corpo humano | -0.3% | Global, com escrutínio regulatório em aplicações farmacêuticas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de Matérias-Primas (Açúcar, Licor de Maceração de Milho)
As margens de fermentação se estreitam quando o milho para ração e o açúcar refinado disparam, custos que espelham as oscilações de fertilizantes e gás natural. Os bioprocessadores em Shandong e Gujarat relatam maior variância de EBITDA quando os preços dos grãos sobem mais rapidamente do que os valores à vista dos aminoácidos. Alguns produtores testam melaço ou resíduos de amido reciclados para imunizar as curvas de custo, mas a ampliação de escala ainda é preliminar. Até que as ferramentas de proteção contra variações de substrato amadureçam, a inflação de matérias-primas continua a moderar o ritmo de crescimento do mercado de cisteína.
Crescentes Preocupações Relacionadas à Cisteína de Origem Animal
Reguladores e consumidores questionam cada vez mais a alergenicidade e a rastreabilidade da cisteína derivada de pelo de suíno ou penas de pato. A Agência de Padrões Alimentares do Reino Unido exige protocolos aprimorados de autenticação de proteínas, reforçando a demanda por testes de origem baseados em DNA ou isótopos. Redes de restaurantes de serviço rápido reagem especificando melhoradores de massa com certificação vegana, deixando de lado o material de origem animal. A tendência acelera a migração para a biofermentação, mas também desencadeia custos de reformulação de curto prazo, exercendo uma pressão moderada sobre o mercado de cisteína.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Processo de Produção:
Fermentação Natural Supera a Adoção SintéticaA fermentação natural comanda 68,34% da participação do mercado de cisteína em 2025, traduzindo-se na maior contribuição para o volume geral. O segmento se beneficia do alinhamento do consumidor com os padrões vegano e halal, fortalecendo sua posição como fonte padrão para produtores farmacêuticos e alimentícios. As rotas sintéticas são menores, mas notáveis por um CAGR de 6,05%, refletindo iniciativas corporativas para garantir abastecimento de dupla fonte e contornar gargalos de capacidade de fermentação.
Investimentos recentes elevaram os rendimentos dos fermentadores por meio de engenharia de vias metabólicas que encurta os ciclos de reação e aumenta os títulos. À medida que a capacidade instalada em aço inoxidável aumenta na China, Espanha e no Centro-Oeste dos Estados Unidos, a fermentação mantém a liderança de custo em fatores de carga total. A síntese química permanece vantajosa na produção de derivados de nicho, onde a tiocarbonilação complexa oferece benefícios de pureza. A interação mantém ambas as rotas ativas, mas deixa a fermentação natural como a âncora do mercado de cisteína.
Por Aplicação:
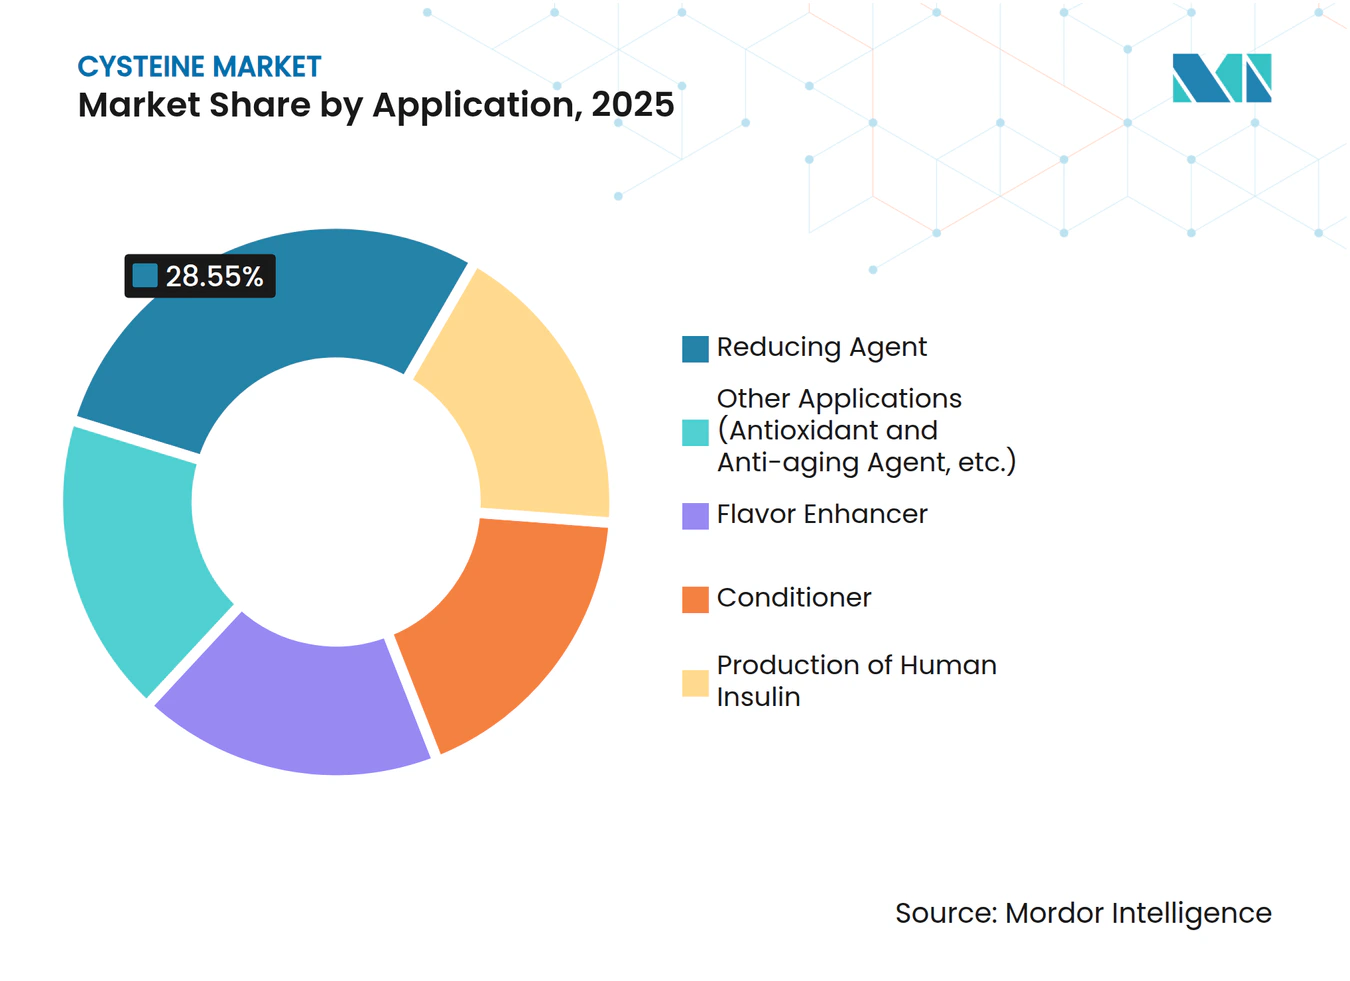
Agentes Redutores Lideram Enquanto Condicionadores AceleramA categoria de agente redutor capturou 28,55% do tamanho do mercado de cisteína em 2025 devido ao uso extensivo no amaciamento de massa, medicamentos injetáveis e sistemas redox industriais. Seu domínio reflete padrões de formulação de longa data e ciclos de compra previsíveis em padarias e linhas de envase e acabamento farmacêutico. As aplicações de condicionador, no entanto, registram um CAGR de 6,12%, à medida que marcas cosméticas comercializam loções alisantes e shampoos à base de plantas em shoppings da Ásia-Pacífico e salões da América Latina.
Os volumes de realçadores de sabor aumentam gradualmente à medida que fabricantes de salgadinhos e caldos buscam tonalidades salgadas naturais. A adoção de nicho na fabricação de membranas para células de combustível ainda é incipiente, mas sinaliza opcionalidade de longo prazo. No geral, o uso crescente em cuidados pessoais equilibra a maturidade dos produtos básicos de alimentos e farmacêuticos, sustentando uma diversidade saudável dentro do mercado de cisteína.



Por Setor de Usuário Final:
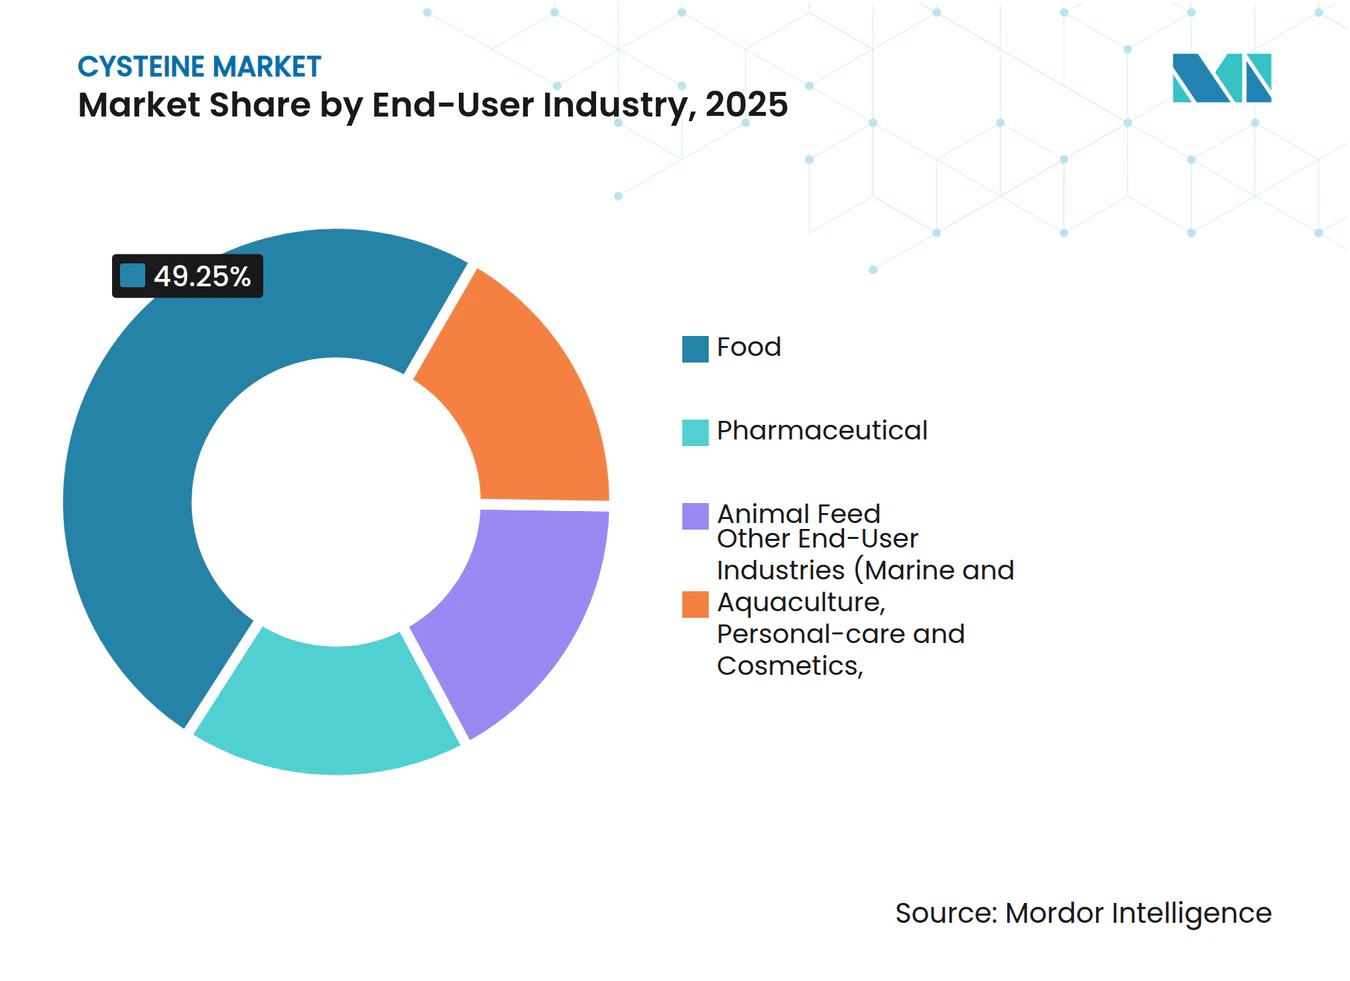
Setor Alimentício Permanece como Motor de CrescimentoOs processadores de alimentos responderam por 49,25% do tamanho do mercado de cisteína em 2025 e têm previsão de crescimento anual de 5,91% até 2031. O segmento depende da cisteína para elasticidade da massa, desenvolvimento de sabor e função antioxidante, com alegações de rotulagem limpa permitindo prêmios de preço. Os produtores farmacêuticos seguem uma expansão de dígito médio único à medida que a nutrição parenteral à base de plantas e a síntese de peptídeos absorvem mais volume.
Os integradores de ração e as fazendas de aquicultura adicionam demanda incremental ao suplementar aminoácidos sulfurados para aumentar o ganho de peso e a imunidade. Os formuladores de cuidados pessoais injetam mais potencial de crescimento por meio de antioxidantes para cuidados com a pele e construtores de ligações capilares. O quadro composto ilustra como a demanda diversificada ancora o mercado de cisteína contra as recessões cíclicas de qualquer setor.

Análise Geográfica
Mercado de Cisteína da APAC
A Ásia-Pacífico gerou 47,60% do tamanho do mercado de cisteína em 2025, sustentada pelo refino integrado de açúcar, mão de obra de baixo custo e parques de biotecnologia apoiados pelo governo. Os produtores regionais se beneficiam da demanda cativa nos setores de panificação, macarrão instantâneo e medicamentos genéricos da China, enquanto as rotas de exportação atendem usuários sensíveis ao preço na África e no Oriente Médio. O crescimento permanece mais forte a um CAGR de 5,82%, à medida que os fabricantes de nutrição injetável da Índia e os gigantes cosméticos da Coreia ampliam os volumes de aquisição.
Mercado de Cisteína da América do Norte
A América do Norte ocupa o segundo lugar, impulsionada por vias regulatórias bem definidas da FDA e pela abundância de substratos de milho que reduzem os custos de matéria-prima. Os investimentos em fermentação se concentram no Centro-Oeste, onde os subprodutos do etanol alimentam as linhas de aminoácidos, reduzindo a logística de entrada. A ênfase regulatória na obtenção de fontes livres de origem animal redireciona ainda mais os compradores domésticos para os graus de fermentação, elevando o mercado regional de cisteína.
Mercado de Cisteína da Europa
A Europa contribui com um crescimento estável de dígito médio único, ancorado pelas instalações de grau farmacêutico da Alemanha e da Espanha, que operam sob rigorosos códigos de BPF e sustentabilidade. As metas de produção com neutralidade de carbono atraem compradores premium em nutrição médica e fórmulas infantis. As leis de rotulagem da UE restringem os insumos de origem em cabelo animal, consolidando a demanda em torno do fornecimento de base vegetal. Coletivamente, essas dinâmicas posicionam a Europa como um nó de inovação que dissemina avanços de processos por todo o mercado de cisteína.
Panorama regulatório
A supervisão regulatória da L-cisteína em alimentos, produtos farmacêuticos e ração animal é moldada por autorizações de aditivos e por exigências de rotulagem e rastreabilidade em torno de insumos de origem animal. Nos Estados Unidos, as listagens da FDA para o cloridrato monohidratado de L-cisteína no banco de dados Food Substances e seu status sob as disposições do 21 CFR, incluindo o 21 CFR 184.1272, fornecem um caminho de conformidade claro para o uso em panificação e alimentos processados, apoiando o uso contínuo como melhorador de massa e precursor de sabor.
Na União Europeia, ações recentes relativas a aditivos para ração expandiram as permissões formais: o Regulamento de Execução (UE) 2026/1012 da Comissão (maio de 2026) autorizou a L-cisteína, o monohidrato de cloridrato de L-cisteína e o cloridrato de L-cisteína para todas as espécies animais, com base em um parecer da EFSA emitido em setembro de 2025. Medidas paralelas da UE para a cistina incluem o Regulamento de Execução (UE) 2026/402 da Comissão (fevereiro de 2026), que autoriza uma L-cistina específica derivada de fermentação produzida com Escherichia coli DSM 34232, e o Regulamento de Execução (UE) 2025/272 da Comissão (fevereiro de 2025), que renova a autorização da L-cistina. Em conjunto, essas atualizações reforçam um ambiente de conformidade que reconhece cada vez mais sistemas de produção microbiana definidos, além dos requisitos de identidade e segurança dos ingredientes. A classificação comercial também molda a movimentação transfronteiriça, com a cisteína e a cistina normalmente alinhadas ao código HS 29309013 e sujeitas a atualizações periódicas das tabelas tarifárias nos principais mercados importadores.
Análise da cadeia de valor
A cadeia de valor da cisteína começa com insumos agrícolas e industriais usados como substratos de fermentação, notadamente fluxos de glicose derivados de plantas, além de nutrientes e oligoelementos, juntamente com utilidades, solventes e produtos químicos de processo para controle de pH e recuperação a jusante. A produção vem migrando da hidrólise de proteínas de origem animal, como a extração de queratina de pelo e pena, para a fermentação microbiana. Essa mudança melhora a rastreabilidade e apoia os requisitos de aquisição vegana e halal em cadeias de suprimentos de alimentos e produtos farmacêuticos. Os produtores então purificam o material para atender às especificações de uso final, com o material de grau alimentício focado em ensaio consistente e neutralidade sensorial, enquanto o fornecimento de grau farmacêutico exige perfis de impurezas mais rigorosos e documentação alinhada às BPF.
O processamento a jusante geralmente utiliza etapas de cristalização e conversão redox. Em algumas rotas, a L-cisteína é convertida em L-cistina para cristalização e depois reduzida novamente a L-cisteína para o isolamento final, o que aumenta a intensidade de equipamentos e energia para obter produtos de alta pureza. A distribuição ocorre por meio de distribuidores de ingredientes e contratos de fornecimento direto para grandes processadores de alimentos, fabricantes farmacêuticos e formuladores de cuidados pessoais. O risco de fornecimento é concentrado onde a capacidade está geograficamente agrupada, particularmente na China, com concentrações observadas em Hubei e Zhejiang. Isso cria pontos de estrangulamento ligados à logística local, à conformidade ambiental e à volatilidade dos preços de matérias-primas derivadas de milho e açúcar, enquanto produtores integrados com fermentação e purificação internas, como a Wacker Chemie usando sua plataforma FERMOPURE, estão posicionados para gerenciar requisitos de qualidade, continuidade e sustentabilidade em todas as etapas.
Cenário Competitivo
Concentração do Mercado
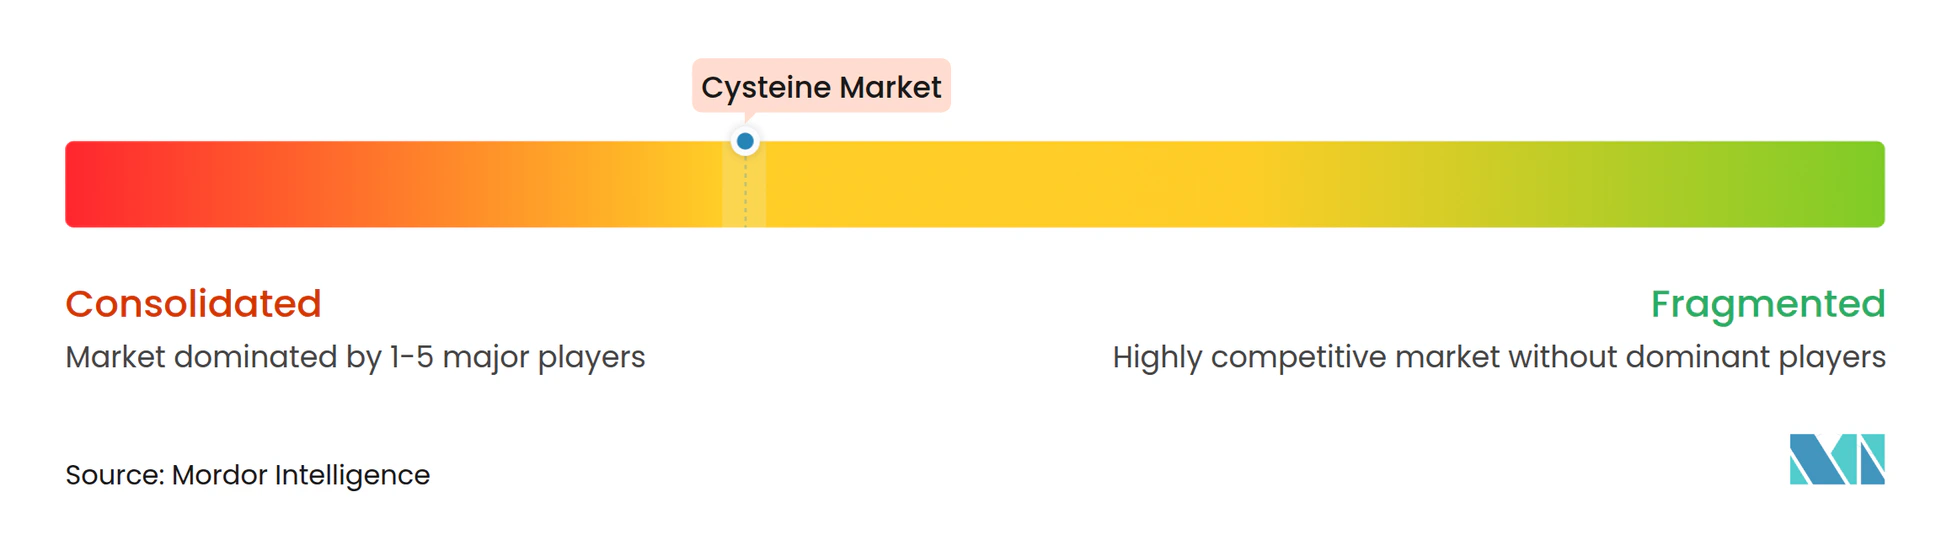
O mercado de cisteína apresenta consolidação moderada, com um punhado de players integrados de química e nutrição controlando patentes, cepas e relacionamentos com clientes. A Wacker Chemie estende sua linha FERMOPURE a derivados especiais que satisfazem as diretrizes farmacêuticas ICH Q7, aproveitando a produção em múltiplos continentes para garantir a continuidade[3].
A inovação de processos permanece como o principal diferenciador. A Evonik é pioneira em soluções de dipeptídeos que desbloqueiam a cultura celular de alta densidade, garantindo contratos de fornecimento de longo prazo com desenvolvedores de vacinas, healthcare.evonik.com. Empresas menores exploram matérias-primas de resíduo para valor para reduzir custos operacionais e pegadas de carbono. Os depósitos de patentes em S-arilação mediada por paládio e dobramento de peptídeos assistido por solvente ilustram avanços contínuos em química que geram novos nichos dentro do mercado de cisteína.
Líderes do Setor de Cisteína
-
Wacker Chemie AG
-
Merck KGaA
-
Ajinomoto Co., Inc.
-
CJ CHEILJEDANG CORP
-
Evonik Industries AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cisteína Empresas cobertas neste relatório
- Ajinomoto Co., Inc.
- CJ CHEILJEDANG CORP.
- Cosroma
- Donboo Amino Acid Co., Ltd.
- Evonik Industries AG
- Hebei Huaheng Biological Technology Co., Ltd.
- Merck KGaA
- NHU
- Shine Star (Hubei) Biological Engineering Co., Ltd.,
- Wacker Chemie AG
- Wuhan Yuanda Hongyuan Co., Ltd.
- Wuxi Bikang Bioengineering Co., Ltd.
Oportunidades de mercado e perspectivas futuras
Uma oportunidade primária é a substituição adicional da cisteína de origem animal em aplicações onde a documentação de procedência, o controle de alérgenos e contaminantes e o posicionamento vegano moldam as decisões de compra. Ações regulatórias da UE que ampliam e reafirmam as permissões de aditivos para ração para formas de L-cisteína, incluindo o Regulamento de Execução (UE) 2026/1012 da Comissão (maio de 2026), expandem os casos de uso permitidos e endereçáveis em termos de conformidade para produtores que possam fornecer material consistente e rastreável. O mercado também apresenta uma necessidade visível de graus de alta pureza voltados para usos sensíveis em produtos farmacêuticos e bioprocessamento, onde a qualificação de fornecedores e a purificação a jusante consistente são diferenciais decisivos.
Em termos tecnológicos, o desempenho da fermentação e a competitividade de custos continuam a ser impulsionados pela engenharia de cepas e processos, com trabalhos acadêmicos de 2026 relatando abordagens de engenharia sistemática em Corynebacterium glutamicum (Metabolic Engineering, maio de 2026) e E. coli (Chinese Journal of Chemical Engineering, junho de 2026) para abordar restrições no rendimento de L-cisteína relacionadas ao metabolismo redox e do enxofre. Esse avanço técnico apoia um pipeline de fabricação com maior título e menor desperdício, alinhado às metas de sustentabilidade e redução de águas residuais já enfatizadas por fornecedores estabelecidos. A atividade comercial também aponta para uma expansão do mercado de produtos além dos usos alimentares tradicionais, com empresas enfatizando a cisteína em pools de valor de cuidados pessoais e bioprocessamento. Fabricantes de ingredientes que combinam fornecimento de origem fermentativa com suporte à aplicação, incluindo formulação, estabilidade e documentação, estão posicionados para capturar demanda nesses segmentos de maior valor.
Desenvolvimentos industriais recentes em Mercado de Cisteína
- Abril de 2026: a Wacker Chemie AG anunciou uma colaboração com a Amyris para desenvolver ingredientes funcionais de base biológica para cuidados pessoais, aproveitando o know-how em fermentação vinculado à sua plataforma de aminoácidos. A colaboração fortalece o posicionamento de blocos de construção derivados de fermentação, incluindo insumos relacionados à cisteína, em formulações premium de cuidados pessoais, onde as alegações de origem e sustentabilidade são centrais.
- Março de 2026: a Ajinomoto CELLiST Korea destacou o uso de AminoSupplement Cys1 e Cys2 em uma webcast focada em bioprocessamento, discutindo restrições de produtividade a montante em cultura de células. Isso destaca as soluções de cisteína como facilitadoras de desempenho em fluxos de trabalho de biofabricação e apoia a demanda por formatos de cisteína estáveis e específicos para aplicações, em vez de graus puramente commodity.
- Março de 2024: pesquisadores da Xi'an Jiaotong-Liverpool University e da Nanyang Technological University relataram um método para produzir peptídeos ricos em cisteína a taxas substancialmente mais rápidas do que as abordagens tradicionais. A fabricação mais rápida de peptídeos melhora a viabilidade de sequências ricas em cisteína em P&D farmacêutico e pode aumentar a demanda derivada por insumos de cisteína de alta pureza usados em síntese e desenvolvimento de processos.
Mercado de Cisteína Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de cisteína é definido como a oferta e a demanda global de L-cisteína pura comercializada em usos finais como alimentos, produtos farmacêuticos, cuidados pessoais, alimentação animal e aplicações industriais selecionadas, medida de forma consistente ao longo da cadeia de valor.
Exclusões de escopo: Moléculas derivadas como a N-acetil-cisteína e a cistina não são contabilizadas nos totais de tamanho de mercado, mesmo que sejam discutidas para fins de contexto.
Visão Geral da Segmentação
- Por Processo de Produção
- Natural (Fermentação)
- Sintético (Hidrólise)
- Por Aplicação
- Realçador de Sabor
- Agente Redutor
- Condicionador
- Produção de Insulina Humana
- Outras Aplicações (Agente Antioxidante e Antienvelhecimento, etc.)
- Por Setor de Usuário Final
- Alimentos
- Farmacêutico
- Ração
- Outros Setores de Usuário Final (Marinho e Aquicultura, Cuidados Pessoais e Cosméticos, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Países do CCG
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de um mapa claro de onde a cisteína é produzida, comercializada e consumida, pois o mercado apresenta sinais claros na produção e nos fluxos de comércio internacional. Foram consultadas fontes públicas como as estatísticas de comércio do UN Comtrade, as orientações alfandegárias do USITC e do EU TARIC para mapeamento de produtos, os indicadores de produção pecuária e de carne do FAOSTAT, e as monografias da Farmacopeia dos Estados Unidos e os materiais de referência da FDA para condições de uso relacionadas ao setor farmacêutico.
Para conectar os volumes aos fatores de demanda, foram revisados periódicos científicos sobre aminoácidos e fermentação, sites de associações do setor de ingredientes alimentares e de ração, além de relatórios anuais e apresentações a investidores de empresas selecionadas, a fim de compreender a capacidade, a direção de utilização e os comentários sobre preços. Uma assinatura paga para verificações de importação e exportação em nível de remessa e um banco de dados separado de informações financeiras e de inteligência empresarial foram utilizados apenas para validar algumas premissas-chave onde os dados públicos eram escassos. As fontes documentais mencionadas acima são meramente ilustrativas, e muitos outros documentos públicos também foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para confirmar quais graus estão efetivamente em circulação no comércio de cisteína, como os preços contratuais tendem a ser reajustados por trimestre e como a demanda difere entre compradores dos setores de alimentos, farmacêutico e de ração. Foram realizadas conversas com uma combinação de produtores, distribuidores, formuladores e equipes de compras a jusante na APAC, EMEA e nas Américas, e os dados obtidos foram utilizados para preencher lacunas nas descobertas documentais e para verificar a razoabilidade dos fatores de conversão e das premissas de crescimento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 12% | APAC: 52% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 35% | EMEA: 29% |
| Empresas de menor porte: 19% | Gerentes: 53% | Américas: 19% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído por meio de uma abordagem de cima para baixo e de baixo para cima, na qual a produção, os fluxos comerciais e a demanda por uso final são reconstruídos em um total de volume anual de L-cisteína e, em seguida, alinhados a uma definição de mercado consistente. Para manter o modelo prático, são utilizados dados observáveis como estimativas de produção regional e movimentações de capacidade, dinâmica de importação e exportação, graus típicos utilizados pelas indústrias finais e indicadores de atividade dos mercados finais, como produção de alimentos processados, sinais de demanda por formulações farmacêuticas e tendências de produção de alimentação animal.
Uma vez construído o volume total, verificações seletivas de baixo para cima são realizadas para avaliar se o total faz sentido, incluindo consolidações de capacidade de fornecedores amostrados, verificações de canais de distribuidores e faixas de preços indicativas para garantir que os volumes e os valores implícitos sejam razoáveis. Para as previsões, é utilizada uma análise de cenários, pois a demanda pode se deslocar com regulamentações e com mudanças nos custos de matérias-primas e energia; em seguida, os cenários são refinados com base nas expectativas dos entrevistados sobre adições de capacidade, utilização e mix de aplicações. Onde existem lacunas de dados para países consumidores menores, são feitas extrapolações com base em indicadores de intensidade comercial e de uso final, com ajustes após revisão para que a divisão regional permaneça realista.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por meio de triangulação entre sinais independentes, de modo que os totais modelados são comparados com a lógica do balanço comercial, os limites de oferta baseados em capacidade e as verificações de razoabilidade do consumo a jusante. Grandes variações acionam uma segunda análise do mapeamento de produtos, das conversões de unidades e da participação assumida dos graus de alimentos em relação aos graus farmacêuticos e de ração; em seguida, a equipe recontata especialistas selecionados caso a variação não possa ser explicada.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas, na qual as premissas são verificadas quanto à consistência interna e ao alinhamento com eventos recentes, como expansões de plantas, ações regulatórias ou oscilações repentinas de preços. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando um evento relevante altera as perspectivas do mercado. Imediatamente antes da entrega, uma revisão final é conduzida para que os clientes recebam a versão mais atual disponível.
Tamanho do Mercado de Cisteína da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos publicados do mercado de cisteína frequentemente não coincidem porque diferentes estudos medem coisas diferentes, e o termo cisteína é utilizado de forma imprecisa entre graus, derivados e casos de uso. A seleção do ano também pode alterar o panorama, especialmente quando os preços e os fluxos comerciais se movem rapidamente.
Um fator comum de divergência é se a estimativa é baseada em volume para L-cisteína pura ou baseada em receita e expandida para incluir moléculas adjacentes, o que eleva os totais. Outras diferenças decorrem de como a conversão entre pureza de ensaio e produto comercializável é tratada, de como os preços médios de venda são atualizados entre regiões e de se as estatísticas de comércio são depuradas para reexportações e dupla contagem. Quando moléculas derivadas como a N-acetil-cisteína e a cistina são mantidas fora do escopo e o dimensionamento permanece focado nos sinais de comércio e produção de L-cisteína pura, a diferença em relação a construções de receita mais amplas torna-se mais fácil de explicar para a Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 12,23 quilotoneladas (2026) | |
| Publicador do Setor A | 441,10 milhões de USD (2025) | Reportado com base em receita e com cobertura mais ampla que pode misturar tipos de produtos e diferenças de preços orientadas por aplicação; o ano e o momento da conversão cambial podem deslocar o valor principal em relação a uma construção baseada em tonelagem. |
| Consultoria Global B | 462,13 milhões de USD (2024) | Utiliza um modelo de valor com sua própria segmentação de métodos de produção e aplicações, podendo tratar a progressão de preços e a inclusão de usos não alimentares de forma diferente, o que pode expandir o mercado em comparação com um escopo de volume de L-cisteína pura. |
A diferença entre os publicadores decorre principalmente da mistura de medidas de valor e volume e do rigor com que a definição do produto é aplicada. Quando o modelo é vinculado a sinais claros de comércio e produção e verificado com divisões de demanda realistas por grau, o resultado é mais fácil de acompanhar e de reproduzir em atualizações futuras.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Cisteína?
O tamanho do Mercado de Cisteína é avaliado em 12,23 quilotoneladas em 2026 e está projetado para atingir 15,57 quilotoneladas até 2031.
Qual região lidera o mercado de cisteína?
A Ásia-Pacífico lidera com 47,60% de participação de mercado em 2025 e apresenta o crescimento mais rápido a um CAGR de 5,82% até 2031.
Por que a biofermentação é importante para o abastecimento de cisteína?
A biofermentação é crucial para a produção de cisteína porque oferece uma alternativa renovável e sustentável aos métodos tradicionais, como a extração de queratina, que apresentam preocupações de segurança e ambientais.
Qual segmento de aplicação está se expandindo mais rapidamente?
As formulações de condicionador usadas em produtos de cuidados capilares e pessoais estão avançando a um CAGR de 6,12% até 2031.
Como os preços das matérias-primas estão afetando os produtores de cisteína?
Os preços voláteis do açúcar e do licor de maceração de milho comprimem as margens de fermentação, representando um impacto negativo de -0,7% no CAGR previsto.