
Tamanho e Participação do Mercado de Químicos Laboratoriais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
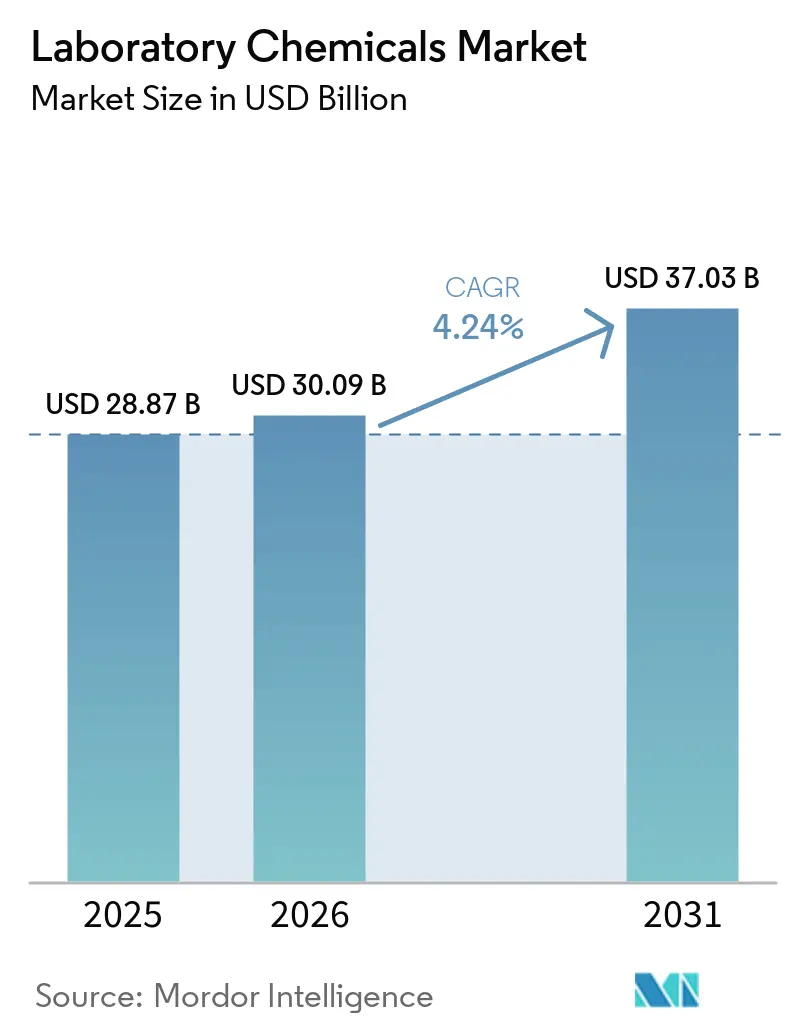
| Tamanho do Mercado (2026) | 30.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 37.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.24 % |
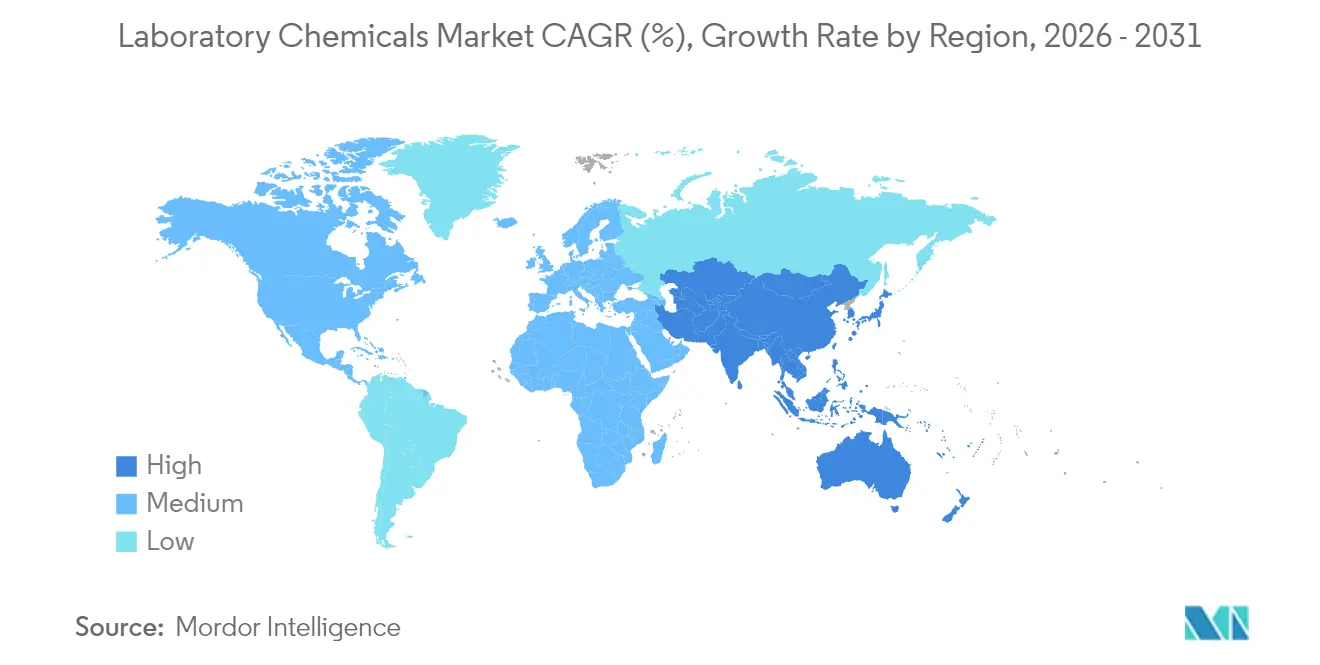
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
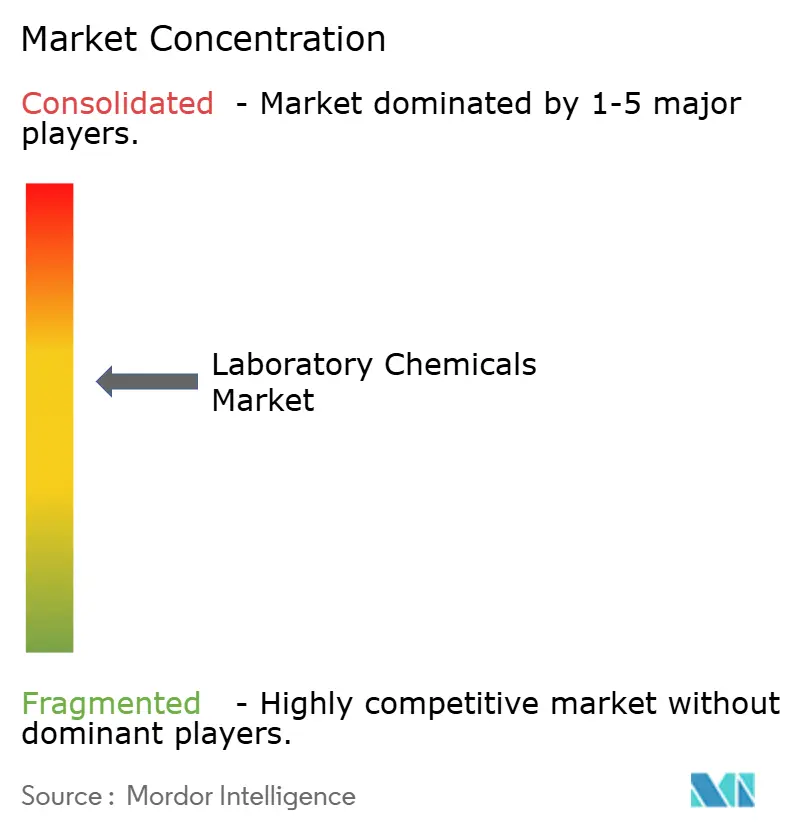
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Químicos Laboratoriais por Mordor Intelligence
O tamanho do Mercado de Químicos Laboratoriais em 2026 é estimado em USD 30,09 bilhões, crescendo a partir do valor de 2025 de USD 28,87 bilhões, com projeções para 2031 mostrando USD 37,03 bilhões, crescendo a uma CAGR de 4,24% entre 2026 e 2031. O investimento sustentado em pesquisa em ciências da vida, padrões analíticos mais rigorosos e a transição gradual para químicas mais sustentáveis formam a base desta trajetória estável. Os desenvolvedores farmacêuticos, que atualmente destinam mais de USD 200 bilhões por ano em P&D, permanecem como o maior nó individual de demanda por reagentes de alta pureza. Os laboratórios também estão reengenhando fluxos de trabalho em torno da automação, o que aumenta o consumo de padrões líquidos pré-formatados que reduzem as etapas de manuseio. Regulamentações ambientais paralelas estão impulsionando os usuários finais em direção a materiais de referência certificados e solventes de base biológica que atendem aos critérios emergentes de sustentabilidade.
Principais Conclusões do Relatório
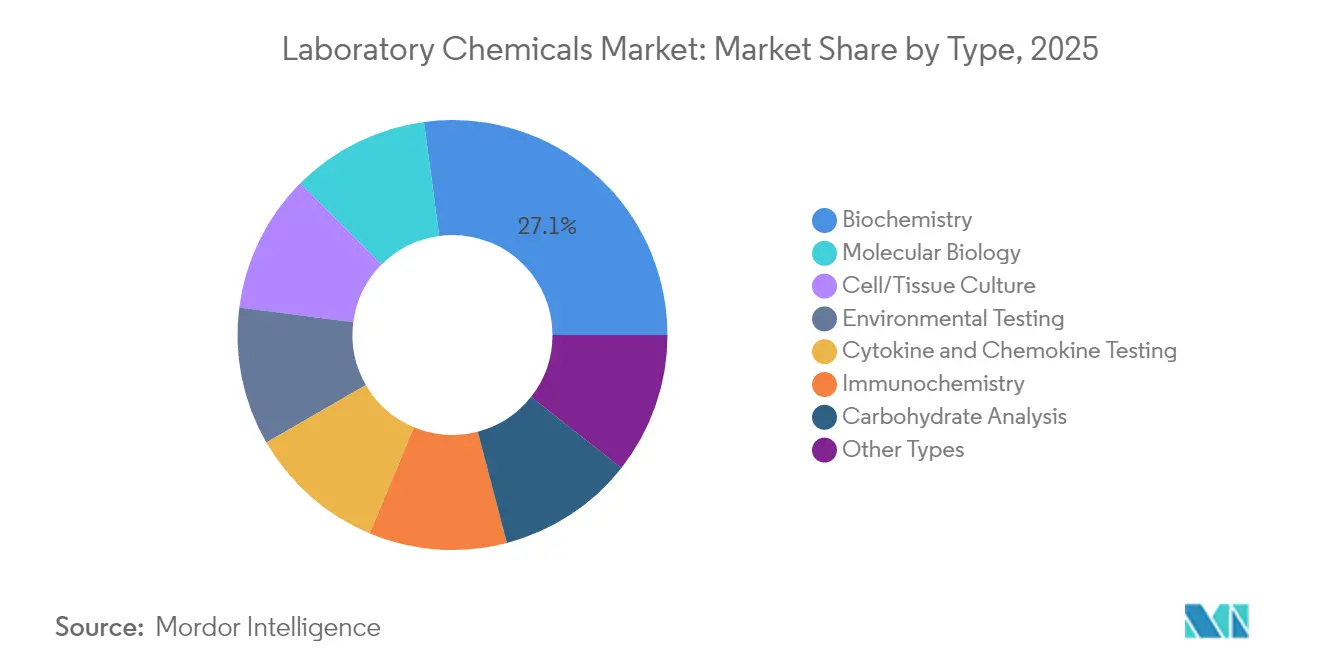
- Por tipo, a bioquímica liderou com 27,12% da participação de mercado de produtos químicos para laboratório em 2025, enquanto os reagentes de saúde/farmacêuticos registraram o CAGR mais rápido de 4,93% até 2031.
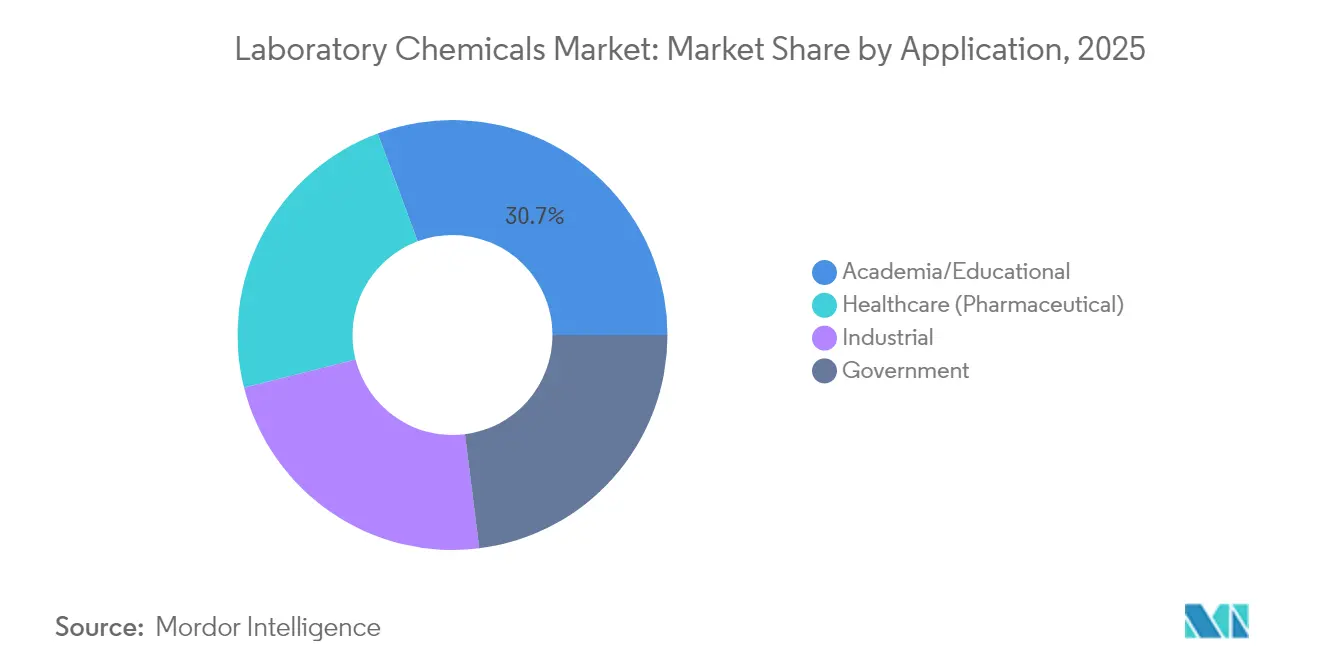
- Por aplicação, as instituições acadêmicas/educacionais responderam por 30,66% do tamanho do mercado de produtos químicos para laboratório em 2025, enquanto os reagentes para cultura de células/tecidos estão a caminho de um CAGR de 4,58% entre 2026 e 2031.
- Por geografia, a América do Norte deteve 29,60% da receita em 2025; a Ásia-Pacífico está projetada para crescer mais rapidamente, com um CAGR de 4,66% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento dos Gastos em P&D nos Setores de Ciências da Vida e Farmacêutico | +1.2% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão da Capacidade de Fabricação Biofarmacêutica em Todo o Mundo | +0.9% | Global, liderada pela Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Crescente Demanda por Reagentes de Alta Pureza em Testes Ambientais e de Alimentos | +0.7% | Global, com ênfase regulatória na UE e América do Norte | Curto prazo (≤ 2 anos) |
| Digitalização e Iniciativas de Laboratório do Futuro de Alto Rendimento Habilitadas por IA | +0.8% | América do Norte, Europa, mercados selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Transição para Solventes Sustentáveis/Verdes e Reagentes de Base Biológica | +0.6% | Liderada pela UE, expandindo-se para a América do Norte e APAC desenvolvida | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Gastos em P&D nos Setores de Ciências da Vida e Farmacêutico
As grandes empresas farmacêuticas destinaram entre 15% e 20% da receita de 2024 a programas de descoberta, sustentando a demanda por solventes cromatográficos, substratos enzimáticos e padrões marcados com isótopos que fundamentam a biologia de precisão. As universidades continuam sendo compradoras ativas, aproveitando alianças industriais e subsídios de fundações que protegem os pipelines de pesquisa da volatilidade do financiamento público. A expansão dos laboratórios autônomos, construídos sobre manipuladores de líquidos robóticos e design de experimentos guiados por IA, inclina o consumo de reagentes para estoques líquidos prontos para uso com metadados codificados por barras. Os fornecedores capazes de entregar embalagens compatíveis com automação e documentação digital estão registrando volumes de pedidos elevados. A tendência estabelece um ciclo virtuoso: dados mais ricos alimentam algoritmos melhores, que por sua vez aumentam o rendimento e os requisitos de reagentes.
Expansão da Capacidade de Fabricação Biofarmacêutica em Todo o Mundo
Um aumento superior a 20% na capacidade global de biológicos durante 2024 abriu um considerável impulso favorável para tampões de processo, resinas de cromatografia e padrões de testes de liberação utilizados em ambientes GMP. As organizações de desenvolvimento e fabricação por contrato dependem de processos de plataforma que multiplicam as necessidades de reagentes entre clientes, consolidando um perfil de consumo previsível. A Ásia-Pacífico capta a maior parcela dos novos investimentos em infraestrutura física, à medida que estruturas de custos competitivas atraem multinacionais e empresas de biossimilares. Os paradigmas de fabricação contínua baseados em estruturas de qualidade por design intensificam a demanda por reagentes analíticos em tempo real que garantem a integridade do lote[1]. Os fornecedores que oferecem químicas de PAT validadas estão firmando acordos plurianuais vinculados ao fornecimento comercial de longo prazo.
Crescente Demanda por Reagentes de Alta Pureza em Testes Ambientais e de Alimentos
Os métodos atualizados da Agência de Proteção Ambiental dos EUA para o monitoramento de PFAS agora exigem limites de detecção ultratraço que somente solventes de grau premium e padrões marcados com isótopos podem atender. As diretivas europeias sobre água potável acrescentam maior harmonização, criando uma linha de base global de facto que eleva as especificações de pureza em todo o mundo. Os laboratórios de segurança alimentar precisam apoiar a triagem rápida de pesticidas e micotoxinas, impulsionando a adoção de kits multianalitos certificados. Os organismos de acreditação sob a norma ISO/IEC 17025 exigem rastreabilidade completa, favorecendo fornecedores com documentação completa de lote a lote e orçamentos de incerteza. À medida que esses padrões aumentam, os reagentes de nível intermediário cedem participação a produtos de alta conformidade precificados com base no valor e não no volume.
Digitalização e Iniciativas de Laboratório do Futuro de Alto Rendimento Habilitadas por IA
A adoção de automação acelerou em 2024 à medida que os pesquisadores buscavam dados consistentes e alívio da escassez de mão de obra qualificada. Laboratórios em nuvem, como o Emerald Cloud Lab, centralizam frotas de instrumentos, possibilitando acordos de compras agrupadas para reagentes, consumíveis e padrões de calibração. Esses modelos preferem formatos prontos para uso em frascos e arquivos de SDS validados que se integram a cadernos de laboratório eletrônicos por meio de APIs. O design de experimentos conduzido por IA exige vastas bibliotecas químicas bem anotadas para treinar modelos preditivos, abrindo nichos para catálogos de reagentes ricos em dados. Os fornecedores que integram portais de pedidos com sistemas de gestão de informações laboratoriais estão deslocando distribuidores tradicionais que dependem de fluxos de trabalho manuais fragmentados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade nos Preços das Matérias-Primas para Solventes e Ácidos Principais | -0.8% | Global, com impacto agudo na fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Regulamentações Rigorosas sobre Resíduos Perigosos e Segurança Química | -0.5% | UE e América do Norte na liderança, expansão global | Médio prazo (2-4 anos) |
| Disponibilidade de Kits Substitutos Funcionais e Plataformas de Automação | -0.4% | Mercados desenvolvidos com alta adoção de automação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços das Matérias-Primas para Solventes e Ácidos Principais
Variações acentuadas nos benchmarks de petróleo bruto e nafta impactam o fornecimento de acetona, acetonitrila e ácido sulfúrico, desestabilizando o orçamento dos laboratórios de alto consumo. Os fornecedores correm risco de compressão de margens à medida que os clientes orientados por licitações resistem a repasses de preços. A concentração geográfica da produção de químicos especiais no Leste Asiático amplifica a exposição quando surgem gargalos marítimos ou atritos comerciais. Estratégias de duplo fornecimento compensam o risco, mas incorrem em custos de qualificação que estendem os prazos e imobilizam capital de giro. As instituições acadêmicas, que já lidam com incertezas em subsídios, são as mais afetadas no curto prazo.
Regulamentações Rigorosas sobre Resíduos Perigosos e Segurança Química
As mais recentes atualizações do REACH ampliam a lista de Substâncias de Muito Alta Preocupação, forçando reformulações dispendiosas ou a descontinuação de reagentes há muito estabelecidos[2]. As taxas de descarte de resíduos estão aumentando à medida que as autoridades locais reclassificam misturas anteriormente inócuas em categorias de taxas mais elevadas. Os fornecedores agora devem fornecer extensa documentação de cenários de exposição, SDS multilíngues e registros de rastreabilidade digital que sobrecarregam as equipes regulatórias. Fabricantes de nicho menores sem infraestrutura de conformidade global enfrentam decisões de saída, empurrando o mercado de químicos laboratoriais em direção a maior concentração entre players bem capitalizados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Bioquímica Lidera em Meio à Expansão da ProteômicaA bioquímica capturou 27,12% da participação do mercado de químicos laboratoriais em 2025, sublinhando seu papel fundamental em cinética enzimática, metabolômica e análises em escala proteômica. Os laboratórios de proteômica consomem rotineiramente tampões de alta pureza, agentes redutores e solventes de grau para espectrometria de massa que comandam prêmios de preço. Dentro dessa categoria, espera-se que o tamanho do mercado de químicos laboratoriais para reagentes de saúde/farmacêutica se componha a uma CAGR de 4,93% até 2031, à medida que os fabricantes de medicamentos ampliam os pipelines de biológicos.
Os reagentes de biologia molecular ficam logo atrás, impulsionados pelos fluxos de trabalho de CRISPR e sequenciamento de nova geração que exigem polimerases centradas na fidelidade e misturas de nucleotídeos. Os meios de cultura de células/tecidos estão migrando para formulações quimicamente definidas e livres de soro, alinhando-se com as diretrizes regulatórias para terapias avançadas. Os químicos para testes ambientais continuam com absorção estável à medida que os governos ampliam os mandatos de triagem de contaminantes. Em todos esses subdomínios, os fornecedores ganham participação oferecendo certificados de análise ricos em dados e tamanhos de lote flexíveis que minimizam os custos de estoque dos clientes.

Por Aplicação:
O Setor Acadêmico Domina Apesar das Pressões de FinanciamentoOs usuários acadêmicos/educacionais retiveram 30,66% do mercado de químicos laboratoriais em 2025, beneficiando-se de fontes de financiamento diversificadas mesmo com o aperto das dotações federais. As compras em volume abrangem desde ácidos básicos para laboratórios de ensino do primeiro ano até reagentes de alta qualidade para clusters de pesquisa interdisciplinar. Os compradores industriais impulsionam a segunda maior fatia da demanda, à medida que as equipes internas de controle de qualidade e desenvolvimento de processos aprofundam a análise em resposta a auditorias regulatórias mais rigorosas.
A cultura de células/tecidos emergiu como a aplicação de crescimento mais rápido, registrando uma CAGR de 4,58% a partir de 2026, impulsionada por programas de terapia celular e organoide. Os laboratórios governamentais permanecem consumidores estáveis à medida que expandem as redes de vigilância ambiental. O tamanho do mercado de químicos laboratoriais nas aplicações de saúde/farmacêutica também está se expandindo em sincronia com as expansões de capacidade de biológicos, consolidando o consumo de longo prazo de consumíveis de grau GMP.
Análise Geográfica
Mercado de Produtos Químicos Laboratoriais da América do Norte
A América do Norte representou 29,60% da receita de 2025, impulsionada pelos investimentos de 30 bilhões de USD da GSK e de 5 bilhões de USD da Eli Lilly em instalações de fabricação nos Estados Unidos. Órgãos federais como a FDA e a EPA sustentam requisições consistentes de reagentes para conformidade e mandatos de pesquisa. O ecossistema de produtos químicos especiais do Canadá agrega resiliência ao fornecimento regional, consolidando ainda mais o mercado de produtos químicos laboratoriais em todo o continente.
Mercado de Produtos Químicos Laboratoriais da Ásia-Pacífico
A Ásia-Pacífico está a caminho da expansão mais acelerada, com um CAGR de 4,66%. O impulso da China pela autossuficiência em biotecnologia estimula a aquisição intensa de meios de cromatografia, suplementos para cultura de células e padrões analíticos. A Índia aproveita sua liderança em IFA (Ingredientes Farmacêuticos Ativos) para adquirir reagentes de validação internamente, ao mesmo tempo em que exporta o excedente de oferta para o mundo todo. O Japão e a Coreia do Sul contribuem com demanda de alto nível em ciência de materiais e genômica, sustentando uma base de compradores sofisticada que valoriza a rastreabilidade e a compatibilidade com automação. O tamanho do mercado de produtos químicos laboratoriais na Ásia-Pacífico se beneficia, portanto, tanto do volume quanto de combinações de produtos com valor agregado.
Mercado de Produtos Químicos Laboratoriais da EMEA e da América do Sul
A Europa mantém uma posição robusta, sustentada por legislação ambiental rigorosa e clusters farmacêuticos avançados concentrados na Alemanha e na Suíça. A adoção da química verde está se acelerando à medida que os canais de financiamento público recompensam operações laboratoriais de baixo carbono. O Brexit deslocou alguns centros de pedidos do Reino Unido para a Europa continental, mas os fluxos comerciais transatlânticos e intra-europeus permanecem amplamente intactos. Regiões emergentes como a América do Sul e o Oriente Médio e África estão cada vez mais implantando laboratórios de saúde pública, sinalizando um incremento futuro gradual, embora as participações atuais permaneçam modestas.
Panorama regulatório
Os produtos químicos de laboratório estão sujeitos a regimes de comunicação de perigos e registro cada vez mais harmonizados, que aumentam os requisitos de documentação e rotulagem para fornecedores que atendem redes laboratoriais multirregionais. Nos Estados Unidos, o Hazard Communication Standard da OSHA (29 CFR 1910.1200) está alinhado ao Sistema Globalmente Harmonizado e estabelece cronogramas de atualização, com requisitos para substâncias até 19 de janeiro de 2026 e para misturas até 19 de julho de 2027. Isso sustenta a demanda contínua por FDS, rótulos e documentação rastreável de produtos em conformidade em toda a carteira de reagentes.
Na Europa, as obrigações do CLP continuam a se intensificar junto com os requisitos do REACH, com foco de fiscalização nos canais digitais e na transparência de dados. O Regulamento (UE) 2024/2865 atualiza o CLP para vendas online e a distância, exigindo um fornecedor estabelecido na União para determinados cenários de venda, moldando a forma como fornecedores globais estruturam a distribuição e a representação autorizada na UE. Separadamente, o Regulamento (UE) 2025/2455 estabelece uma plataforma comum de dados sobre produtos químicos gerida pela ECHA, adicionando impulso à centralização de dados químicos. A Revisão 11 do GHS da ONU, publicada em 2025, fornece uma referência global atualizada que influencia a classificação e as atualizações de rótulos a jusante em múltiplas jurisdições.
Análise da cadeia de valor
A cadeia de valor de produtos químicos de laboratório começa com matérias-primas upstream (blocos de construção petroquímicos e inorgânicos, solventes, ácidos e intermediários especiais), seguida de purificação e formulação em graus de laboratório, incluindo solventes de cromatografia, tampões e reagentes de biologia molecular. Para fluxos de trabalho regulados, materiais de referência certificados adicionam requisitos adicionais em torno da rastreabilidade e da documentação de incerteza. A fabricação enfatiza o controle de contaminação, sistemas de qualidade e análises de lote, especialmente para reagentes de alta pureza e uso regulado, onde a consistência de lote e a documentação de entrega (FDS, CoA e rastreabilidade sob estruturas como o Artigo 31 do REACH) são tratadas como resultados essenciais, e não como adicionais.
As atividades intermediárias incluem embalagem (formatos compatíveis com automação, codificação de barras e documentação digital), armazenagem e logística com controle de temperatura quando necessário. A distribuição a jusante abrange vendas diretas por grandes fornecedores e distribuição ampla para laboratórios acadêmicos, governamentais, industriais e de saúde ou farmacêuticos. A cadeia é cada vez mais moldada por regras de conformidade e de canal, incluindo as mudanças do CLP da UE para vendas online, que incentivam entidades de fornecimento estabelecidas na UE. A consolidação entre grandes plataformas de ciências da vida também influencia a estrutura do canal, à medida que fornecedores integram reagentes com componentes adjacentes do fluxo de trabalho, refletido no acordo de junho de 2026 da Merck KGaA para adquirir a Bio-Techne por aproximadamente 11,3 bilhões de dólares, ampliando sua presença em ferramentas de ciências da vida e reagentes de pesquisa.
Cenário Competitivo
O mercado de químicos laboratoriais é moderadamente concentrado. A aquisição de USD 4,1 bilhões da Thermo Fisher Scientific da unidade de purificação da Solventum em setembro de 2024 ampliou seu alcance de consumíveis e fortaleceu a cobertura de fluxo de trabalho de ponta a ponta. Merck KGaA, Agilent e Sartorius AG continuam a crescer por meio de aquisições complementares direcionadas que adicionam capacidades de nicho em filtração, cromatografia e sistemas de uso único para bioprocessamento.
A tecnologia continua sendo o principal campo de batalha. Os líderes estão incorporando IA ao design de formulações, permitindo que os clientes modelem interações de reagentes digitalmente antes do trabalho de bancada. Os depósitos de patentes em torno de interfaces de laboratório autônomo e embalagens inteligentes estão crescendo, sugerindo uma diferenciação futura ancorada em serviços de dados em vez de químicos comoditizados.
A sustentabilidade é o eixo paralelo de competição. Os pioneiros que oferecem alternativas de solventes com contabilização de carbono e recipientes recicláveis estão garantindo o status de fornecedor preferencial em licitações com restrições de ESG. Os novos entrantes incluem laboratórios em nuvem que negociam contratos de reagentes agrupados, comprimindo margens, mas aumentando a visibilidade de volume para os fornecedores aceitos.
Líderes do Setor de Químicos Laboratoriais
-
ITW Reagents Division
-
Merck KGaA
-
Avantor, Inc.
-
Thermo Fisher Scientific Inc.
-
Agilent Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos Químicos Laboratoriais Empresas cobertas neste relatório
- Agilent Technologies
- Avantor, Inc.
- BD Biosciences
- Beckman Coulter, Inc.
- Biosynth
- Calibre Scientific
- Carlo Erba Reagents
- FUJIFILM Wako Pure Chemical Corporation
- ITW Reagents Division
- Merck KGaA
- New England Biolabs
- PerkinElmer
- Promega Corporation
- Sartorius AG
- Shanghai Bid Pharmaceutical Technology Co., Ltd.
- Shimadzu Corporation
- Thermo Fisher Scientific Inc.
Oportunidades de mercado e perspectivas futuras
A demanda está se concentrando em categorias de reagentes com maior conformidade e intensivas em documentação, ligadas a testes regulados e análises em nível de traço, o que cria espaço para fornecedores que combinam pureza ultra-alta com rastreabilidade digital robusta (metadados de CoA, documentação alinhada à ISO/IEC 17025 e arquivos de FDS prontos para API). Métodos atualizados para monitoramento de PFAS que exigem detecção ultra-traço já estão deslocando os critérios de compra para solventes de grau premium e padrões marcados com isótopos, e um aperto semelhante nos regimes de teste de água potável e alimentos aumenta o valor de padrões certificados e kits multianalitos. Isso favorece fornecedores que conseguem manter um fornecimento estável de solventes de alta pureza e materiais de referência, ao mesmo tempo em que reduzem a carga de conformidade para os clientes.
A química pronta para automação é outra área de oportunidade, à medida que os laboratórios avançam para maior throughput e fluxos de trabalho padronizados. O lançamento em julho de 2025 pela Merck KGaA da estação de trabalho automatizada de ensaios AAW com a Opentrons ilustra como os fornecedores de reagentes estão empacotando compatibilidade com automação junto com produtos químicos, apoiando a adoção de padrões líquidos pré-formatados, reagentes com código de barras e documentação digitalmente nativa que se integra a ambientes de LIMS e ELN. Do lado da oferta, novos investimentos em intermediários de alto desempenho e em químicas ultrapuras adjacentes a semicondutores ampliam o espaço endereçável para ofertas de grau laboratorial e de P&D, especialmente onde o controle de impurezas e as análises de contaminação diferenciam os produtos de opções mais comoditizadas.
Desenvolvimentos industriais recentes em Mercado de Produtos Químicos Laboratoriais
- Junho de 2026: A Merck KGaA (Darmstadt, Alemanha) firmou um acordo definitivo para adquirir a Bio-Techne Corporation por aproximadamente 11,3 bilhões de dólares, expandindo sua presença em ferramentas de ciências da vida e reagentes de pesquisa. A transação fortalece a amplitude do portfólio em fluxos de trabalho de pesquisa e bioprocessamento, onde o consumo recorrente de reagentes está ligado a plataformas instaladas. A integração também aumenta a pressão competitiva sobre especialistas em reagentes de médio porte, ao ampliar ofertas combinadas em instrumentos, consumíveis e produtos químicos.
- Outubro de 2025: A Merck anunciou um acordo para adquirir o negócio de cromatografia da JSR Life Sciences, adicionando capacidades de Proteína A e purificação a jusante. Esse movimento aperta o controle sobre consumíveis críticos de cromatografia e apoia um posicionamento de fluxo de trabalho de ponta a ponta para clientes biofarmacêuticos. Também vincula os meios de purificação de forma mais estreita com tampões, padrões e produtos químicos de processo associados, usados em laboratórios de desenvolvimento e controle de qualidade.
- Fevereiro de 2024: A Thermo Fisher Scientific anunciou um acordo para adquirir o negócio de Purificação e Filtração da Solventum por aproximadamente 4,1 bilhões de dólares. A aquisição amplia a oferta de purificação e filtração da Thermo Fisher, usada em fluxos de trabalho de bioprocessamento e análise, onde produtos químicos de laboratório, tampões e reagentes de preparo de amostras são rotineiramente adquiridos em conjunto. As capacidades expandidas apoiam um empacotamento mais integrado de fluxos de trabalho e podem deslocar as compras para um número menor de fornecedores maiores em ambientes laboratoriais regulados.
Mercado de Produtos Químicos Laboratoriais Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange produtos químicos adquiridos e utilizados para testes laboratoriais, experimentos de pesquisa e trabalho analítico de rotina, onde o valor é contabilizado como receita de vendas em USD nas principais regiões.
Exclusões de escopo: Produtos químicos de commodities a granel vendidos principalmente para processamento industrial em larga escala, bem como equipamentos ou instrumentos de laboratório, estão excluídos, salvo quando comercializados como produtos químicos para laboratório.
Visão Geral da Segmentação
- Por Tipo
- Bioquímica
- Biologia Molecular
- Testes de Citocinas e Quimiocinas
- Análise de Carboidratos
- Imunoquímica
- Cultura de Células/Tecidos
- Testes Ambientais
- Outros Tipos
- Por Aplicação
- Acadêmica/Educacional
- Industrial
- Governamental
- Saúde (Farmacêutica)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de um mapa claro de demanda para laboratórios nos setores de saúde, academia, governo e P&D industrial, alinhando-o em seguida à forma como os produtos químicos para laboratório são tipicamente adquiridos e precificados. Para embasar essa análise, recorremos a fontes públicas como o FDA dos EUA, a EPA dos EUA, os Institutos Nacionais de Saúde, indicadores da OCDE e estatísticas de comércio do UN Comtrade, que auxiliam na validação dos níveis de atividade e dos fluxos transfronteiriços das categorias químicas relevantes.
Em seguida, relatórios anuais de empresas, apresentações a investidores e catálogos de produtos são analisados para compreender a composição do portfólio, os tamanhos de embalagem típicos e a evolução das listas de preços ao longo do tempo. Também consultamos assinaturas pagas que monitoram dados financeiros de empresas, patentes e registros de importação e exportação em nível de remessa, o que contribui para confirmar a presença produtiva e a intensidade de distribuição por região. As fontes aqui listadas são meramente ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram utilizados para esclarecimento e verificação cruzada.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para verificar o que os laboratórios realmente compram e com que frequncia fazem novos pedidos, antes que as premissas sejam incorporadas ao modelo. Conversamos com uma combinação de fabricantes, distribuidores e usuários finais, incluindo laboratórios hospitalares, institutos de pesquisa e laboratórios industriais na Ásia-Pacífico, EMEA e nas Américas. Isso ajudou a preencher lacunas sobre movimentos de preços, substituição entre graus e variações de demanda associadas aos ciclos de financiamento de pesquisa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 13% | Ásia-Pacífico: 41% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 28% | EMEA: 35% |
| Participantes menores: 14% | Gerentes: 59% | Américas: 24% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma reconstrução de cima para baixo do conjunto de demanda laboratorial endereçável, onde a atividade de pesquisa e testes por região é traduzida em consumo recorrente de produtos químicos e, em seguida, convertida em receita com base em faixas de preço observadas. Os totais são corroborados por aproximações seletivas de baixo para cima, como amostras de divisões de receita de fornecedores e distribuidores, verificações de canal sobre a frequência de recompra e verificações de consistência utilizando o preço médio de venda multiplicado pelo volume para cestas comuns de reagentes.
No modelo, alguns insumos práticos realizam a maior parte do trabalho, incluindo volumes de testes laboratoriais em ambientes de saúde, direção dos gastos com pesquisa e ciclos de concessão de verbas, a mudança de composição entre bioquímica de rotina e fluxos de trabalho moleculares de maior valor, a dependência de importações para graus químicos específicos e as preferências de tamanho de embalagem observadas, que influenciam o preço médio de venda efetivo. Para as previsões, utiliza-se análise de cenários, de modo que o caso base reflita condições normais de financiamento e produção, enquanto caminhos alternativos capturam períodos de contração nas aquisições ou adoção mais rápida de ensaios avançados. Onde os sinais diretos de volume são fracos em países menores, indicadores substitutos são aplicados primeiro e, em seguida, corrigidos com base no feedback das entrevistas sobre padrões de compra locais.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em relação a sinais independentes, como tendências de comércio, intensidade de pesquisa regional e comentários sobre a composição dos negócios reportados por fornecedores, antes que os números sejam finalizados. Qualquer variação significativa é revisada passo a passo e, caso não possa ser explicada por escopo ou timing, as premissas são revisitadas e respondentes selecionados são recontactados para esclarecimento.
Uma segunda revisão por analista é concluída antes da aprovação final, para que a lógica, os cálculos e as unidades permaneçam consistentes entre regiões e anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram a demanda, os preços ou a disponibilidade de oferta. Imediatamente antes da entrega, o conjunto de dados é verificado novamente para que os clientes recebam uma visão atualizada, alinhada aos dados públicos mais recentes disponíveis e às notas de validação.
Dimensionamento do Mercado de Produtos Químicos para Laboratório da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para produtos químicos para laboratório podem diferir mesmo quando o tema parece idêntico, uma vez que cada publicador pode escolher um ano-base diferente, um momento de precificação distinto e critérios distintos para o que conta como venda de produto químico de grau laboratorial em comparação com insumos adjacentes. As diferenças também surgem quando alguns valores refletem preços de tabela, enquanto outros se baseiam em preços realizados após as margens dos distribuidores e descontos contratuais.
Neste estudo, a cadência de atualização e o momento da moeda são tratados como verificações de primeira ordem, de modo que os movimentos de preços são alinhados ao mesmo ano e, em seguida, validados com o feedback dos distribuidores sobre descontos e composição de tamanhos de embalagem — um conjunto de salvaguardas aplicado pela Mordor Intelligence. Quando outras estimativas aplicam um escopo mais amplo, ou aplicam uma progressão de preço médio de venda mais rápida sem correspondê-la ao comportamento de aquisição, o valor de mercado pode subir rapidamente mesmo que a atividade laboratorial não esteja mudando no mesmo ritmo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 30,09 bilhões de USD (2026) | |
| Consultoria Global A | 26,39 bilhões de USD (2025) | Utiliza um ano-base diferente e pode aplicar limites alternativos de usuário final, o que pode alterar o que é contabilizado como demanda de produtos químicos para laboratório em comparação com o uso mais amplo em biotecnologia e indústria. |
| Publicador do Setor B | 30,87 bilhões de USD (2025) | Pode basear-se mais na progressão do preço médio de venda no estilo de preço de tabela e em premissas de crescimento de longo prazo, o que pode elevar o valor de 2025 caso os descontos e a composição de tamanhos de embalagem não sejam explicitamente normalizados. |
A tabela demonstra principalmente que o alinhamento temporal e o tratamento de preços podem explicar grande parte da diferença, mesmo antes de se debater a cobertura geográfica ou por aplicação. Ao manter o alinhamento de ano, a lógica do preço médio de venda e as etapas de validação facilmente rastreáveis aos sinais de atividade laboratorial, o tamanho de mercado resultante permanece reproduzível e prático para fins de planejamento.
Principais Questões Respondidas no Relatório
Qual será o tamanho do mercado de químicos laboratoriais até 2031?
O valor está projetado para atingir USD 37,03 bilhões sob uma previsão de CAGR de 4,24%.
Qual categoria de produto detém atualmente a maior participação de receita?
A bioquímica comanda 27,12% da receita graças ao seu papel central em ensaios proteômicos e metabolômicos.
Qual segmento de aplicação está se expandindo mais rapidamente até 2031?
Espera-se que os reagentes para cultura de células/tecidos registrem uma CAGR de 4,58%, refletindo o crescimento em terapias celulares.
Qual região deteve a maior participação de receita em 2025?
A América do Norte deteve 29,60% da receita em 2025.