
Dimensão e Participação do Mercado de Alpha-Metilestireno
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Volume do Mercado (2026) | 307.70 quilotoneladas |
| Volume do Mercado (2031) | 369.18 quilotoneladas |
| Growth Rate (2026 - 2031) | 3.71 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |

Análise do Mercado de Alpha-Metilestireno por Mordor Intelligence
A dimensão do Mercado de Alpha-Metilestireno é estimada em 307,70 quilotoneladas em 2026 e deverá atingir 369,18 quilotoneladas até 2031, a um CAGR de 3,71% durante o período de previsão (2026-2031). Este crescimento assenta em três pilares estruturais: integração refinaria-produtos químicos na Ásia-Pacífico, leveza de componentes automotivos e miniaturização de eletrônicos. Aproximadamente 95% da produção global de Alpha-Metilestireno permanece vinculada à economia do fenol, de modo que a oferta oscila mais com o fenol do que com a procura direta de Alpha-Metilestireno. A racionalização de capacidade no Japão e na Europa começou à medida que os complexos integrados chineses impulsionam volumes excedentários para os canais de exportação, enquanto os produtores que controlam fenol, acetona e Alpha-Metilestireno num único local obtêm vantagens de custo evidentes. Os graus de alta pureza estão a ganhar impulso porque os utilizadores a jusante agora especificam limites de benzeno-livre e fenol abaixo de 20 ppm, uma tendência mais visível em eletrônicos e dispositivos médicos.
Principais Conclusões do Relatório
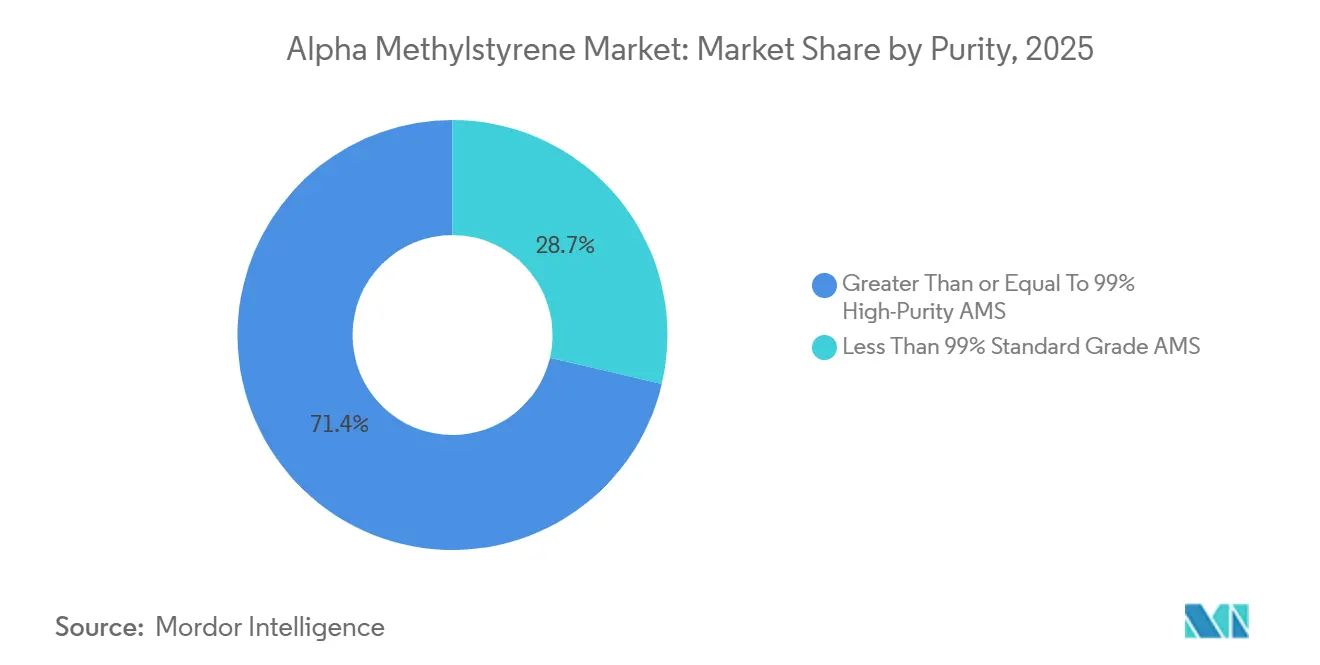
- Por pureza, os graus de alta pureza (≥99%) detinham 71,35% da participação no mercado de alpha-metilestireno em 2025, enquanto a mesma categoria deverá expandir-se a um CAGR de 4,69% até 2031.
- Por forma, o volume líquido a granel detinha 90,88% da dimensão do mercado de alpha-metilestireno em 2025, mas o material sólido em flocos deverá crescer a um CAGR de 4,35% no mesmo período.
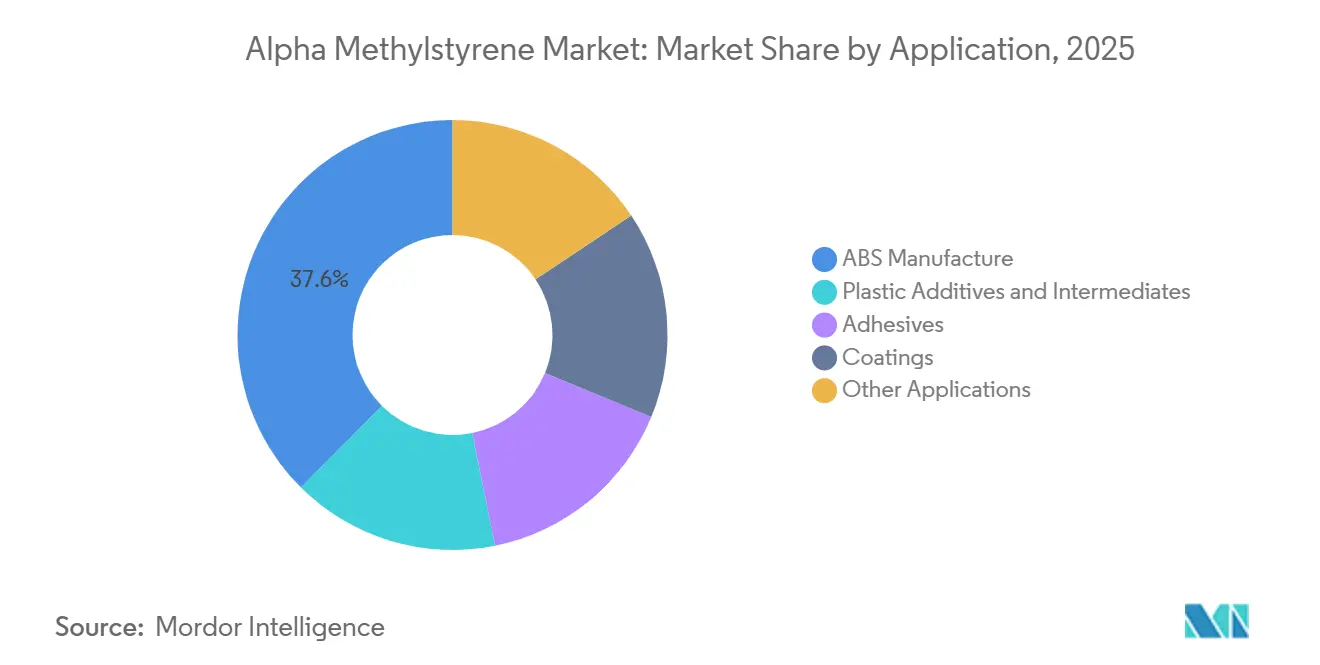
- Por aplicação, a fabricação de ABS liderou com 37,56% da dimensão do mercado de alpha-metilestireno em 2025, enquanto aditivos plásticos e intermediários registam o CAGR esperado mais elevado de 4,18% até 2031.
- Por utilizador final, o segmento automotivo representou 32,75% da participação no mercado de alpha-metilestireno em 2025, e o segmento de pneus está posicionado para um CAGR de 5,22% até 2031.
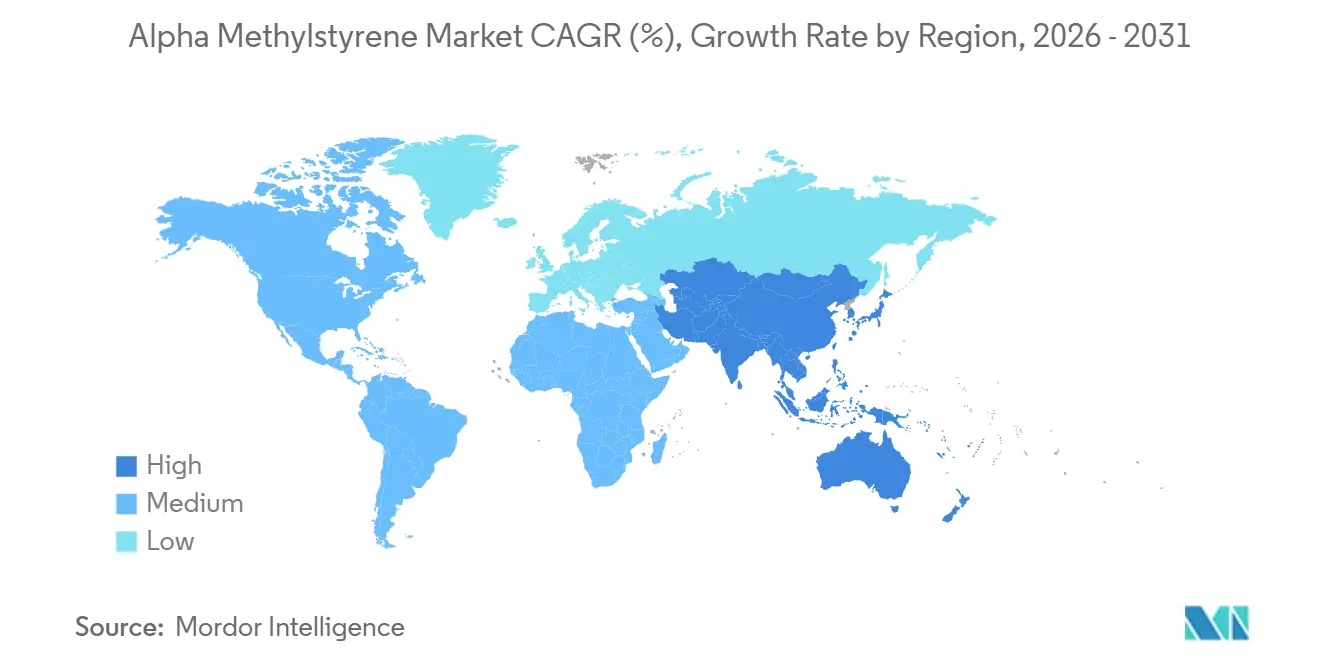
- Por geografia, a Ásia-Pacífico controlou 56,06% do volume de 2025 e deverá avançar a um CAGR de 5,62% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Procura crescente em peças automotivas leves | +1.2% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2-4 anos) |
| Consumo crescente em encapsulantes eletrônicos resistentes ao calor | +0.9% | Ásia-Pacífico, América do Norte | Médio prazo (2-4 anos) |
| Utilização crescente em dispositivos médicos | +0.5% | América do Norte, Europa, Sul e Sudeste Asiático | Longo prazo (≥4 anos) |
| Emergência do para-cumilfenol em eletrólitos de baterias | +0.3% | Europa, polos de veículos elétricos da Ásia-Pacífico | Longo prazo (≥4 anos) |
| Recuperação de AMS em circuito fechado em complexos de caprolactama | +0.4% | Europa, Japão, China | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Procura Crescente em Peças Automotivas Leves
Os fabricantes de automóveis especificam ABS modificado com Alpha-Metilestireno para elevar as temperaturas de deflexão térmica acima de 100 °C, reduzindo simultaneamente o peso dos componentes em quase um quinto, um ganho essencial à medida que as baterias comprimem o espaço interior. Uma patente de 2020 da INEOS Styrolution documenta graus de ABS com até 10% em massa de Alpha-Metilestireno que cumprem rigorosos objetivos de COV e térmicos para revestimentos interiores[1]INEOS Styrolution, "Patente de Composição ABS WO2020064594," patentscope.wipo.int. A forte produção de veículos elétricos na China mantém elevada a produção dessas resinas, e os fornecedores norte-americanos estão a replicar a mudança de formulação. A adoção deverá atingir o pico no médio prazo à medida que a mistura de veículos elétricos se acelera e os programas de combustão interna legados se extinguem.
Consumo Crescente em Encapsulantes Eletrônicos Resistentes ao Calor
A embalagem de semicondutores exige agora polímeros que resistam ao refluxo a 260 °C sem empenar. O Alpha-Metilestireno de alta pureza cumpre este requisito e está em conformidade com RoHS e REACH, permitindo a sua utilização em invólucros de laptops, smartphones e IoT produzidos em todo o Leste Asiático. A FDA permite o contacto indireto com alimentos ao abrigo de diversas cláusulas CFR, o que alarga ainda mais a procura em eletrodomésticos e embalagens[2]Administração de Alimentos e Medicamentos dos EUA, "Listagens de Aditivos Alimentares Indiretos," fda.gov. Com a Ásia-Pacífico responsável por mais de 70% da montagem global de eletrônicos, o impulsionador mantém um impulso de médio prazo.
Utilização Crescente em Dispositivos Médicos a Impulsionar a Procura
Os ciclos repetidos de esterilização a vapor e os desinfetantes agressivos levam os fabricantes de dispositivos a favorecer polímeros à base de Alpha-Metilestireno para invólucros e componentes de utilização única. A estabilidade térmica e a inércia química da resina tornam-na compatível com as estruturas de qualidade ISO 13485 e FDA dos EUA. A América do Norte e a Europa dominam a adoção inicial, mas os fabricantes contratados indianos e da ASEAN estão a aumentar a produção para servir mercados de exportação sensíveis ao custo.
Emergência do Para-Cumilfenol como Aditivo de Eletrólitos de Baterias
O para-cumilfenol derivado do Alpha-Metilestireno melhora a estabilidade térmica dos eletrólitos de iões de lítio utilizados em células ricas em níquel de alta energia. Trabalhos recentes sujeitos a revisão por pares sobre aditivos aromáticos semelhantes demonstraram inflamabilidade reduzida a baixa concentração, mantendo janelas eletroquímicas de 5,0 V. A Europa e os principais polos de veículos elétricos asiáticos estão a testar tais formulações, preparando o terreno para uma procura de nicho lucrativa a longo prazo.
Análise do Impacto dos Fatores de Contenção*
| Fatores de Contenção | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Fluxos de resíduos perigosos e limites mais rigorosos de REACH/EPA sobre o cumeno | -0.8% | Europa, América do Norte, global | Curto prazo (≤2 anos) |
| Volatilidade nos preços das matérias-primas derivadas do petróleo bruto | -0.6% | Europa, Sudeste Asiático, global | Curto prazo (≤2 anos) |
| Ascensão de análogos estirênicos de base biológica | -0.3% | América do Norte, Europa, polos biológicos da Ásia-Pacífico | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Fluxos de Resíduos Perigosos e Limites Mais Rigorosos de REACH/EPA sobre o Cumeno
A classificação do cumeno como poluente atmosférico perigoso impulsiona os gastos de capital em controlo de COV, enquanto as regras RCRA limitam o tempo de armazenagem de resíduos de Alpha-Metilestireno com um ponto de inflamação de 53,9 °C. Os produtores independentes de menor dimensão debatem-se com os custos de conformidade resultantes, acelerando a consolidação.
Volatilidade nos Preços das Matérias-Primas Derivadas do Petróleo Bruto
O benzeno e o propileno, que formam o cumeno, acompanham as oscilações do petróleo bruto. Quando a procura de fenol abranda mas os custos do cumeno permanecem elevados, as margens do Alpha-Metilestireno no mercado livre comprimem-se acentuadamente. A Europa dependente de importações enfrenta a exposição mais acentuada, incentivando estratégias de cobertura de risco e revisão de contratos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Pureza:
Graus Mais Elevados Capturam Margens PremiumO Alpha-Metilestireno de alta pureza (≥99%) controlou 71,35% do volume de 2025 e apresenta uma previsão de CAGR de 4,69% até 2031, o dobro do ritmo dos graus padrão. Os compradores de eletrônicos e produtos farmacêuticos insistem em material livre de benzeno com fenol abaixo de 20 ppm, permitindo a produtores como a DOMO Chemicals obter prémios de preço de 10-20%. A dimensão do mercado de alpha-metilestireno para volumes de alta pureza está, portanto, preparada para ampliar a sua liderança à medida que os protocolos de validação se tornam mais rigorosos nas cadeias de abastecimento de circuitos impressos e dispositivos médicos. Por outro lado, o grau padrão comoditizado permanece sobrecarregado pelo excesso de oferta asiático e tem espaço limitado para diferenciação.
O método de ensaio dedicado D7977 da ASTM confere agora aos compradores a jusante um controlo mais rigoroso sobre os contaminantes dos polímeros, reforçando a bifurcação do mercado de Alpha-Metilestireno. Os complexos integrados que purificam no próprio local podem garantir a continuidade do fornecimento, posicionando-se como parceiros de eleição para aplicações de alta especificação em semicondutores, sondas de diagnóstico e tabuleiros médicos termoformados.


Por Forma:
Volume Líquido Prevalece mas Preocupações de Segurança Favorecem os SólidosO Alpha-Metilestireno líquido domina com 90,88% das expedições de 2025 porque as plantas contínuas de polimerização de ABS e SAN dependem de alimentação líquida medida. A participação de mercado de alpha-metilestireno para esta forma mantém-se elevada, mas o foco regulatório na exposição a COV está a impulsionar um CAGR de 4,35% em flocos sólidos.
O material em flocos funde em recipientes fechados, reduzindo as perdas por evaporação e facilitando a conformidade com os limites rigorosos de exposição no local de trabalho. As diretrizes da UE para produtos químicos orgânicos de grande volume favorecem estas abordagens, dando impulso aos sólidos na Europa e no Japão, onde as normas de licenciamento ambiental são mais rigorosas.
Por Aplicação:
ABS Lidera, Aditivos Ganham TerrenoA polimerização de ABS absorveu 37,56% da procura de 2025, ancorando o mercado de alpha-metilestireno. Os aditivos plásticos e intermediários registarão, no entanto, um CAGR mais rápido de 4,18% até 2031, à medida que os formuladores substituem por Alpha-Metilestireno para elevar as temperaturas de transição vítrea em interiores automotivos e invólucros de eletrodomésticos.
Misturas patenteadas de enxerto-bainha mostram que cargas modestas de Alpha-Metilestireno proporcionam pontos de amolecimento Vicat elevados sem comprometer a resistência ao impacto, um equilíbrio valorizado pelos fornecedores de primeiro nível. O para-cumilfenol, sintetizado a partir do monómero, alarga ainda mais o alcance para eletrólitos de baterias e policarbonatos especiais, reforçando as perspetivas positivas do segmento de aditivos.

Por Utilizador Final:
Automotivo Domina, Pneus AceleramO setor automotivo captou 32,75% do volume de 2025, recorrendo ao ABS modificado com alpha-metilestireno para painéis de instrumentos, painéis de portas e peças sob o capô. O segmento de pneus registará o CAGR mais rápido de 5,22% até 2031, à medida que os compostos de SBR incorporam agentes de aderência influenciados pelo Alpha-Metilestireno que reduzem a resistência ao rolamento em pneus de veículos elétricos.
Os esquemas regulatórios de etiquetagem de pneus na UE e as próximas normas nos EUA elevam as métricas de aderência em molhado e eficiência, ambas beneficiando da química do Alpha-Metilestireno. Os eletrônicos, os materiais de construção e os cuidados pessoais absorvem volumes constantes, mas nenhum iguala o impulso automotivo e de pneus que agora molda as decisões de investimento em toda a indústria de alpha-metilestireno.
Análise Geográfica
Mercado de Alpha Metilestireno da APAC
A Ásia-Pacífico detinha 56,06% do volume global em 2025 e está projetada para crescer a um CAGR de 5,62% até 2031, impulsionada por megacomplexos na China que combinam refinarias de 20 milhões de toneladas/ano com unidades de aromáticos que produzem benzeno, fenol e, em última instância, Alpha-Metilestireno. Os polos da Zhejiang Petroleum & Chemical e da Hengli Petrochemical exemplificam esse modelo integrado, forçando plantas mais antigas do Japão e da Europa a encerrarem suas operações.
Mercado de Alpha Metilestireno da América do Norte e Europa
A América do Norte, embora perdendo alguma participação em volume, especializa-se na produção de alta pureza para eletrônicos e saúde. A aquisição da Mitsui Phenols Singapore pela INEOS Phenol em 2023 ressalta o esforço da região em garantir proximidade com clientes asiáticos e diversificar o risco de matéria-prima. A Europa enfrenta regulamentações REACH mais rígidas, mas seus produtores investem em alquilação com zeólita e captura de COV que elevam a qualidade do produto e reduzem as emissões, mantendo um posicionamento premium no mercado.
Mercado de Alpha Metilestireno do Oriente Médio e África e América do Sul
O Oriente Médio e África e a América do Sul representam mercados incipientes que importam a maior parte de suas necessidades. A nafta de baixo custo no Golfo poderia ancorar futuras unidades de Alpha-Metilestireno, mas a ausência de clusters downstream de ABS e SAN reduz as perspectivas de curto prazo. No geral, as três regiões consolidadas continuarão a responder por mais de 90% das transações do mercado de Alpha-Metilestireno até 2031.

Panorama regulatório
O alfa-metilestireno (AMS) é regulado principalmente por meio de estruturas de produtos químicos perigosos que regem a classificação, rotulagem, controle de exposição e manuseio de resíduos de líquidos orgânicos voláteis. Na União Europeia, o CLP (CE) nº 1272/2008 orienta a classificação e rotulagem alinhadas ao GHS, enquanto as obrigações do REACH (CE) nº 1907/2006 moldam o acesso ao mercado para fabricantes e importadores; esses requisitos de conformidade estão cada vez mais refletidos nas especificações dos clientes, que enfatizam baixos resíduos (por exemplo, fenol abaixo de 20 ppm para AMS de alta pureza usado em cadeias de suprimento de eletrônicos e produtos médicos).
A exposição no local de trabalho e os controles ambientais também influenciam as práticas operacionais e as escolhas de forma do produto. Nos Estados Unidos, as diretrizes do NIOSH indicam um limite de exposição recomendado (TWA) de 50 ppm para AMS, enquanto os requisitos da OSHA para produtos químicos perigosos e gestão de segurança industrial reforçam medidas de controle de vapor, armazenamento e manuseio de líquidos inflamáveis. As atualizações da documentação de segurança continuam sendo um ponto de referência contínuo para conformidade em diversas regiões; por exemplo, a Fujifilm Wako atualizou uma Ficha de Dados de Segurança de AMS em abril de 2026, alinhada à norma japonesa JIS Z 7253:2019, refletindo a tendência mais amplia de comunicação de riscos mais rigorosa e consistência documental transfronteiriça.
Análise da cadeia de valor
O fornecimento de AMS é dominado pela geração de coprodutos do processo de cumeno (Hock) usado para produzir fenol e acetona, o que mantém a disponibilidade de AMS estreitamente ligada às taxas operacionais e paradas de manutenção do fenol, em vez da demanda isolada por AMS. As matérias-primas começam com benzeno e propileno (para cumeno), e então a produção de fenol/acetona gera AMS, que é recuperado e purificado em graus padrão ou de alta pureza; produtores integrados que controlam fenol, acetona e AMS em um único local geralmente detêm uma vantagem de custo e confiabilidade, condizente com o contexto de mercado em que aproximadamente 95% da produção global de AMS está ligada à economia do fenol.
No estágio a jusante, o AMS flui principalmente para ABS e outras resinas estirênicas (como comonômero para aumentar o desempenho térmico), com demanda adicional proveniente de adesivos, revestimentos e aditivos/intermediários plásticos. A distribuição é majoritariamente feita em líquido a granel para plantas de polimerização contínua, com formatos em flocos/sólidos utilizados quando requisitos mais rigorosos de manuseio de VOC ou armazenamento favorecem menor perda de vapor. A tecnologia e o know-how de processo também moldam a cadeia, incluindo a purificação para atender aos limites de isenção de benzeno e teor muito baixo de fenol, além de opções de recuperação/hidrogenação que convertem o AMS novamente em cumeno, estabelecendo efetivamente um piso por meio de usos internos alternativos e estreitando a ligação entre os preços do AMS e a economia mais amplia dos aromáticos.
Panorama Competitivo
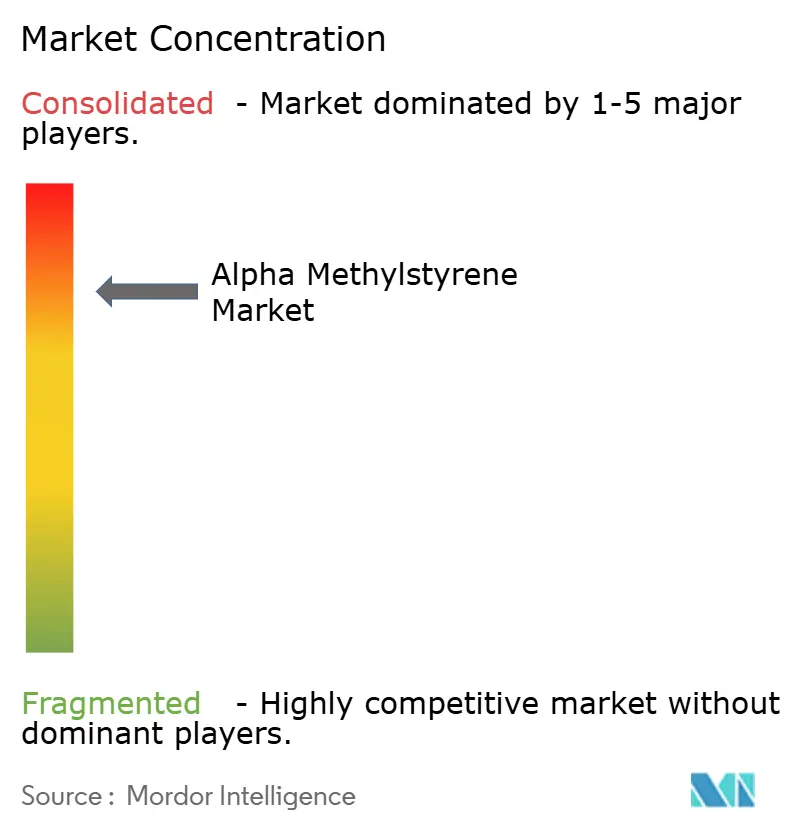
O mercado de Alpha-Metilestireno é altamente consolidado, com os cinco principais intervenientes a representar uma participação de mercado significativa. A aquisição da Mitsui Phenols Singapore pela INEOS Phenol por 330 milhões de USD em 2023 reforçou a sua presença asiática e sinalizou uma tendência de consolidação mais ampla. A Mitsui Chemicals, entretanto, optou por encerrar a sua envelhecida unidade de Ichihara até 2026 e cooperar na logística com a Mitsubishi Chemical para defender a fiabilidade do abastecimento doméstico. A DOMO Chemicals alavanca a sua cadeia de caprolactama para fornecer Alpha-Metilestireno com pureza ≥99,6%, captando encomendas de elevada margem em eletrônicos e produtos farmacêuticos. Os pacotes tecnológicos da Honeywell UOP, que integram a hidrogenação de Alpha-Metilestireno para a conversão ascendente em cumeno, conferem aos licenciados uma vantagem de circuito fechado que reduz drasticamente os resíduos e melhora a economia. As startups que comercializam monómeros estirênicos de fonte biológica representam uma ameaça credível a longo prazo, especialmente se os esquemas de fixação de preço do carbono recompensarem matérias-primas de menor pegada. Por ora, os operadores estabelecidos com integração profunda e know-how de purificação mantêm a vantagem, mas devem continuar a investir em graus especiais para proteger as margens quando os ciclos de produtos comoditizados enfraquecem.
Líderes do Setor de Alpha-Metilestireno
INEOS
Advansix
Eni S.p.A. (Versalis)
Moeve (Cepsa)
Domo Chemicals
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alpha Metilestireno
- Advansix
- ALTIVIA
- Chang Chun Group
- Deepak
- Domo Chemicals
- Eni S.p.A.
- INEOS
- Kraton Corporation
- KUMHO PandB CHEMICALS.,INC.
- LG Chem
- Mitsubishi Chemical Group Corporation
- Moeve (Cepsa)
- ROSNEFT
- Seqens
- SI Group, Inc.
- SIBUR Holding PJSC
- Solvay
- Sumitomo Chemical Co., Ltd.
- Yangzhou Lida Resin Co.,Ltd.

Oportunidades de mercado e perspectivas futuras
Uma área importante de oportunidade está no AMS de alta pureza, onde eletrônicos, dispositivos médicos e interiores automotivos de alta especificação exigem cada vez mais material isento de benzeno e fenol abaixo de 20 ppm, criando um espaço em branco para produtores com purificação no local e sistemas de qualidade validados. Isso é visível na estrutura atual do mercado: os graus de alta pureza (>=99%) já representaram 71,35% do volume de 2025, e os fornecedores utilizam controles analíticos mais rigorosos (por exemplo, os testes de contaminação ASTM D7977 mencionados no contexto do relatório) para se diferenciar além do fornecimento de commodities.
Do lado da oferta, a natureza ligada ao fenol do AMS cria oportunidades para reequilíbrio comercial e estratégias de fornecimento regional quando ocorrem mudanças de capacidade nos polos de fenol/acetona. O contexto do relatório destaca a racionalização de capacidade no Japão e na Europa, juntamente com a pressão exportadora de complexos chineses integrados de refinaria a produtos químicos, e a Europa enfrenta restrições adicionais decorrentes dos custos de conformidade com VOC e resíduos ligados ao manuseio de cumeno e AMS. Nesse ambiente, os locais integrados que conseguem estabilizar as operações de fenol-acetona-AMS, oferecer opções sólidas/em flocos para gestão de VOC, ou fornecer conceitos de recuperação em circuito fechado em complexos adjacentes (por exemplo, a recuperação ligada à caprolactama mencionada no contexto do relatório) têm caminhos mais claros para conquistar demanda de maior margem e orientada por especificações, em vez de competir apenas em volumes de mercado aberto.
Recent Industry Developments in Mercado de Alpha Metilestireno
- Junho de 2026: a INEOS Phenol confirmou que o reinício de sua unidade em Doel, na Bélgica, foi adiado, com a administração indicando que não retomaria as operações em 2027 em meio a condições voláteis do mercado europeu. Como Doel faz parte da cadeia fenol-acetona que coproduz alfa-metilestireno, a decisão restringe a opcionalidade regional para material de mercado aberto e reforça a mudança do mercado para polos de fornecimento integrados e de menor custo.
- Janeiro de 2025: a Mitsui Chemicals e a Mitsubishi Chemical iniciaram um estudo conjunto para compartilhar armazenamento e logística de produtos relacionados ao fenol, incluindo o alfa-metilestireno. A iniciativa visa reduzir as emissões logísticas e melhorar a continuidade do fornecimento durante paradas de manutenção das plantas, apoiando a confiabilidade para clientes de ABS e aditivos a jusante no Japão.
- Abril de 2023: a INEOS Phenol concluiu a aquisição da Mitsui Phenols Singapore por 330 milhões de dólares americanos, adicionando 20.000 toneladas por ano de capacidade de alfa-metilestireno, além de ativos de fenol e acetona. O negócio fortaleceu a proximidade da INEOS Phenol com as cadeias de valor asiáticas de policarbonato e ABS e evidenciou as vantagens de consolidação para produtores integrados.


Mercado de Alpha Metilestireno Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este relatório, o mercado de alfa-metilestireno abrange a demanda e a oferta de alfa-metilestireno (AMS) como produto químico independente, vendido como líquido a granel ou flocos sólidos para uso como intermediário ou comonômero em formulações industriais.
Exclusões de escopo: polímeros acabados e derivados a jusante fabricados a partir do AMS (como resina ABS e para-cumilfenol) estão excluídos do valor do mercado de AMS.
Visão geral da segmentação
- Por Pureza
- AMS de Alta Pureza Maior ou Igual a 99%
- AMS de Grau Padrão Menor que 99%
- Por Forma
- Líquido (a Granel)
- Sólido (em Flocos)
- Por Aplicação
- Fabricação de ABS
- Aditivos Plásticos e Intermediários
- Adesivos
- Revestimentos
- Outras Aplicações
- Por Indústria do Utilizador Final
- Automotivo
- Pneus
- Plásticos
- Eletrônicos
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Médio Oriente e África
- Arábia Saudita
- África do Sul
- Restante do Médio Oriente e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos construindo uma base factual em torno da produção, comércio e sinais de demanda de uso final do AMS, uma vez que o mercado acompanha a atividade mais amplia de petroquímicos e polímeros. Utilizamos fontes públicas como estatísticas comerciais do UN Comtrade, dados comerciais da USITC, séries industriais e comerciais do Eurostat e órgãos estatísticos nacionais para entender volumes, dependência de importação e mudanças nos fluxos regionais.
Para fundamentar o contexto de preços e fornecimento, também consultamos fontes como as perspectivas de petroquímicos da IEA, comunicados alfandegários e portuários quando disponíveis, e periódicos revisados por pares de polímeros e engenharia química para identificar sinais de aplicação e substituição. Relatórios anuais de empresas, apresentações a investidores e a imprensa especializada do setor químico ajudam a verificar cruzadamente anúncios de capacidade e status operacional. Quando necessário, utilizamos assinaturas pagas para dados financeiros e inteligência corporativa, bases de dados de patentes e uma base de dados de embarques de importação-exportação para validar movimentos em nível prático. Essas fontes documentais não são exaustivas, e outras referências são analisadas durante a coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário é utilizado para testar o que observamos nos dados públicos, especialmente em relação ao comportamento típico de precificação contratual, aos padrões de utilização das plantas e à forma como a demanda varia por aplicação ao longo do ano. As entrevistas abrangem produtores, distribuidores e formuladores a jusante na Ásia-Pacífico, EMEA e Américas, o que nos permite confirmar e ajustar premissas sobre mix de graus, ciclos de compra e divisões de demanda regional em casos em que os registros públicos não são claros.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | Diretoria executiva: 19% | Ásia-Pacífico: 44% |
| Nível médio: 56% | Líderes funcionais/de unidade: 38% | EMEA: 33% |
| Players menores: 19% | Gerentes: 43% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual os dados de produção e comércio são reconstruídos em uma visão de consumo aparente para o AMS, e então filtrados pela parcela realisticamente disponível para aplicações de uso final. Como o AMS costuma ser movimentado a granel e a demanda segue algumas cadeias industriais bem compreendidas, mantemos a lógica replicável entre geografias.
Para corroborar os totais, são realizadas aproximações seletivas bottom-up usando volumes amostrados de fornecedores regionais, verificações de canais de distribuidores e uma visão de preço médio de venda (ASP) multiplicado pelo volume por grau e forma. Essas verificações ajudam a ajustar a contagem duplicada e os fluxos não alocados. As principais entradas do modelo incluem taxas operacionais e mudanças de capacidade para o AMS e cadeias relacionadas, balanços de importação-exportação por região, a parcela do AMS direcionada a aditivos e intermediários plásticos versus outros usos, faixas típicas de preços contratuais versus preços spot, e indicadores regionais de manufatura que acompanham a atividade de plásticos e resinas.
Para as previsões, utilizamos principalmente análise de cenários com uma leve sobreposição multivariada, uma vez que preço e volume podem se mover de forma diferente entre os ciclos. As perspectivas de demanda obtidas em entrevistas são traduzidas em premissas práticas sobre recuperação de utilização, mudanças no comércio regional e normalização de preços, sendo então aplicadas de forma consistente ao longo do período de previsão. Quando os sinais bottom-up são escassos para um determinado país, as lacunas são tratadas usando proxies comerciais regionais e participações de aplicação validadas, sendo então reverificadas com pelo menos uma entrada primária antes da finalização.
Validação de dados e ciclo de atualização
A validação é realizada por meio de várias verificações para que os resultados finais não dependam de um único fluxo de dados. Comparamos os resultados do modelo com sinais independentes, como intensidade comercial, movimentos conhecidos de capacidade e direção da demanda no nível de aplicação, investigando então quaisquer variações abruptas ano a ano que não estejam alinhadas com os indicadores de mercado subjacentes.
Antes da aprovação final, as premissas e cálculos passam por revisões analíticas em múltiplas etapas. Contatos de acompanhamento são acionados quando o feedback das entrevistas entra em conflito com os indicadores documentais ou quando ocorre um evento significativo de capacidade ou regulatório. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram o fornecimento, os preços ou os fluxos comerciais. Antes da entrega, reverificamos os principais dados de entrada para que os clientes recebam a visão mais atualizada.
Comparação da estimativa de mercado de alfa-metilestireno da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para o AMS nem sempre coincidem, pois cada fonte faz escolhas diferentes sobre o que conta como mercado, qual ano é tratado como referência e como os preços são aplicados para converter volumes em valor. As diferenças também aparecem quando um estudo se baseia mais em planos de capacidade anunciados, e outro se baseia mais em sinais realizados de comércio e utilização.
Os fluxos comerciais, a direção da utilização e as faixas típicas de preços contratuais são as verificações de evidência que mantêm a estimativa de AMS da Mordor Intelligence alinhada à venda de AMS puro (líquido a granel e flocos), em vez de contabilizar produtos a jusante que utilizam o AMS como insumo. Em algumas cifras publicadas, o valor se expande porque combina o AMS com derivados adjacentes ou usa proxies amplos de demanda de resina que podem inflar o conjunto implícito de demanda por AMS, particularmente quando o momento cambial e as diferenças de preços regionais são simplificados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,00 bilhão de dólares americanos (2026) | |
| Consultoria Global A | 0,51 bilhão de dólares americanos (2024) | Utiliza uma construção baseada em valor com categorias amplias de aplicação e não separa claramente o AMS puro do valor dos derivados a jusante, o que pode elevar o total em anos em que os preços de resinas e aditivos estão firmes. |
| Editora do Setor B | 0,56 bilhão de dólares americanos (2025) | Aplica premissas de preço padronizadas e janelas de previsão mais longas, o que pode suavizar as diferenças entre contrato e spot e pode superestimar o valor se a utilização for considerada próxima das taxas plenas. |
A dispersão na tabela é explicada principalmente por escolhas de delimitação e pela forma como o volume é convertido em valor usando premissas de preço. Nossa abordagem permanece rastreável a sinais observáveis de oferta, comércio e aplicação, permitindo que os clientes vejam como cada entrada afeta o número final e o atualizem de forma consistente quando as condições mudarem.


Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado de Alpha-Metilestireno em 2026?
O mercado é estimado em 307,70 quilotoneladas em 2026 e está projetado para expandir a um CAGR de 3,71% até 2031.
Que região impulsiona a maior parte da procura de Alpha-Metilestireno?
A Ásia-Pacífico lidera com 56,06% do volume global em 2025 e as perspetivas de crescimento mais rápido de 5,62%.
Por que razão os graus de alta pureza estão a ganhar participação?
Os clientes de eletrônicos, medicina e automotivo exigem agora material livre de benzeno com fenol abaixo de 20 ppm, impulsionando os volumes de pureza ≥99%.
Qual é o segmento de utilização final com crescimento mais rápido?
O setor de pneus, impulsionado pelos objetivos de eficiência dos veículos elétricos, deverá crescer a um CAGR de 5,22% até 2031.
Qual é a exposição do mercado à volatilidade das matérias-primas?
Muito elevada, uma vez que 95% da oferta provém como co-produto do fenol, vinculando as margens aos preços do benzeno e do propileno ligados ao petróleo bruto.
Os substitutos de base biológica são uma ameaça real?
Sim, as biorrefinarias estão a testar estirenicos renováveis que poderão erodir 10-15% da procura especializada após 2030 se a economia de escala melhorar.
Página atualizada pela última vez em:



