
Tamanho e Participação do Mercado de Produtos Químicos para Tratamento de Superfícies
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.10 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.06 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.72 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos Químicos para Tratamento de Superfícies por Mordor Intelligence
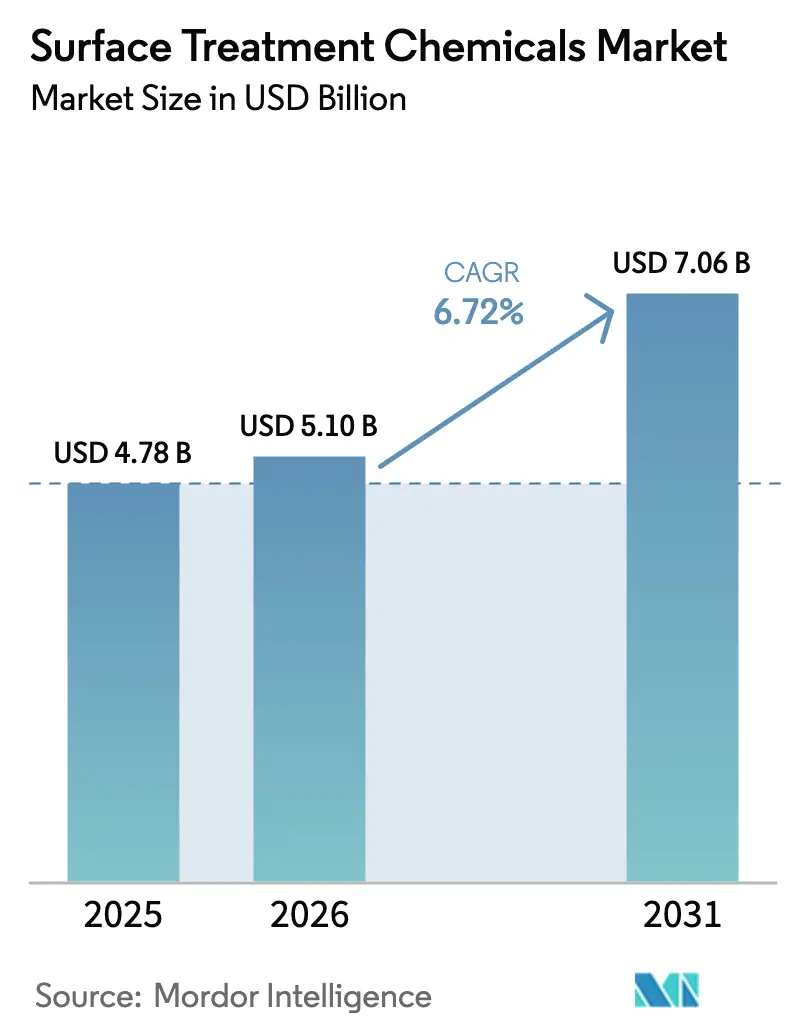
O tamanho do Mercado de Produtos Químicos para Tratamento de Superfícies foi avaliado em USD 4,78 bilhões em 2025 e estima-se que cresça de USD 5,10 bilhões em 2026 para atingir USD 7,06 bilhões até 2031, a um CAGR de 6,72% durante o período de previsão (2026-2031). A demanda por químicas especializadas está em alta, impulsionada pelo aumento das linhas de pré-tratamento multimetálico para carrocerias de veículos elétricos (VE), pela eletrodeposição em nível de wafer para embalagens avançadas de semicondutores e por regulamentações mais rígidas de controle de corrosão em torres de energia eólica offshore. Na China, nos Estados Unidos e na Europa, as plataformas de VE com uso intensivo de alumínio estão migrando de banhos de fosfato de ferro para revestimentos de conversão de zircônio e titânio. Esses novos revestimentos, eficazes em temperaturas ambiente, reduzem significativamente os volumes de lodo e garantem forte adesão em juntas de aço e alumínio. Além disso, à medida que os eletrônicos continuam a se miniaturizar, há uma demanda crescente por aditivos de altíssima pureza na deposição de pilares de cobre e vias de silício (TSV). Esses aditivos devem ser isentos de surfactantes PFAS, especialmente com a eliminação progressiva europeia prevista para 2027. O mercado de produtos químicos para tratamento de superfícies também está se beneficiando de células de fabricação aditiva in loco nos setores aeroespacial e médico. Nesse contexto, processos como decapagem pós-impressão, eletropolimento e passivação são essenciais para eliminar concentradores de tensão e óxidos superficiais formados durante a fusão a laser.
Principais Conclusões do Relatório
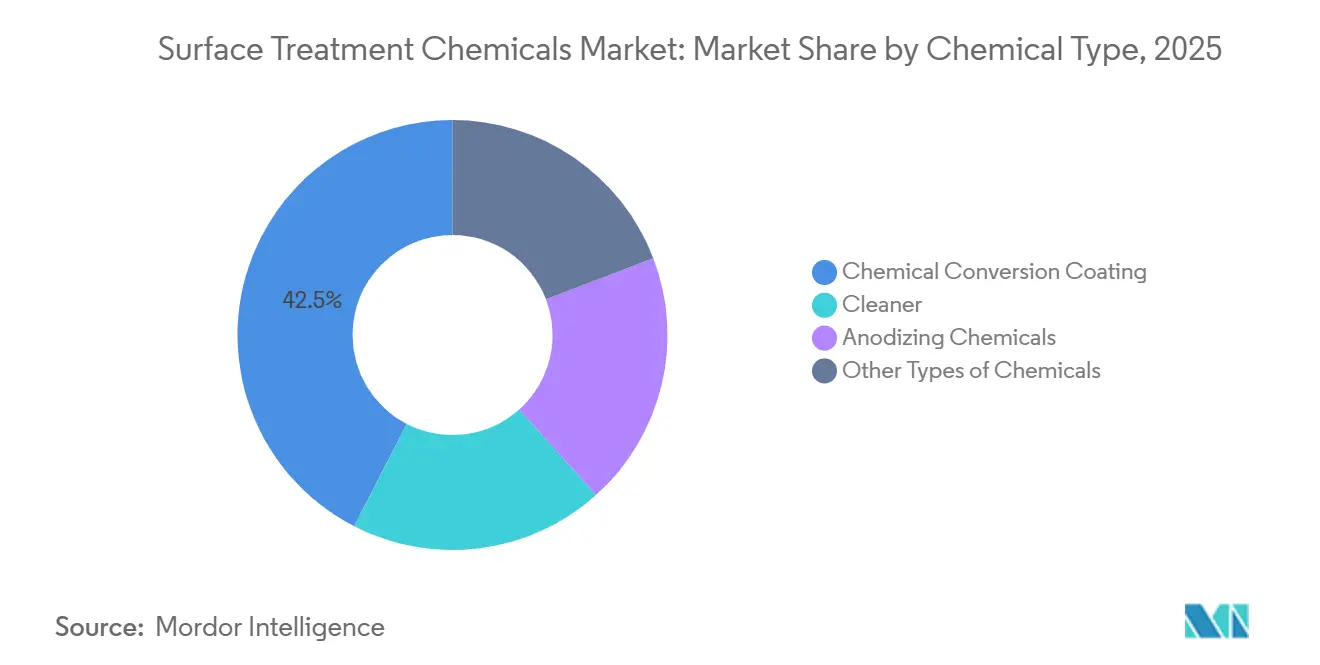
- Por tipo de produto químico, os revestimentos de conversão lideraram com 42,45% da participação do mercado de produtos químicos para tratamento de superfícies em 2025, enquanto o segmento de limpadores está se expandindo a um CAGR de 7,12% até 2031.
- Por material de base, os substratos metálicos responderam por 60,12% do tamanho do mercado de produtos químicos para tratamento de superfícies em 2025; os tratamentos para plásticos avançam a um CAGR de 7,11%.
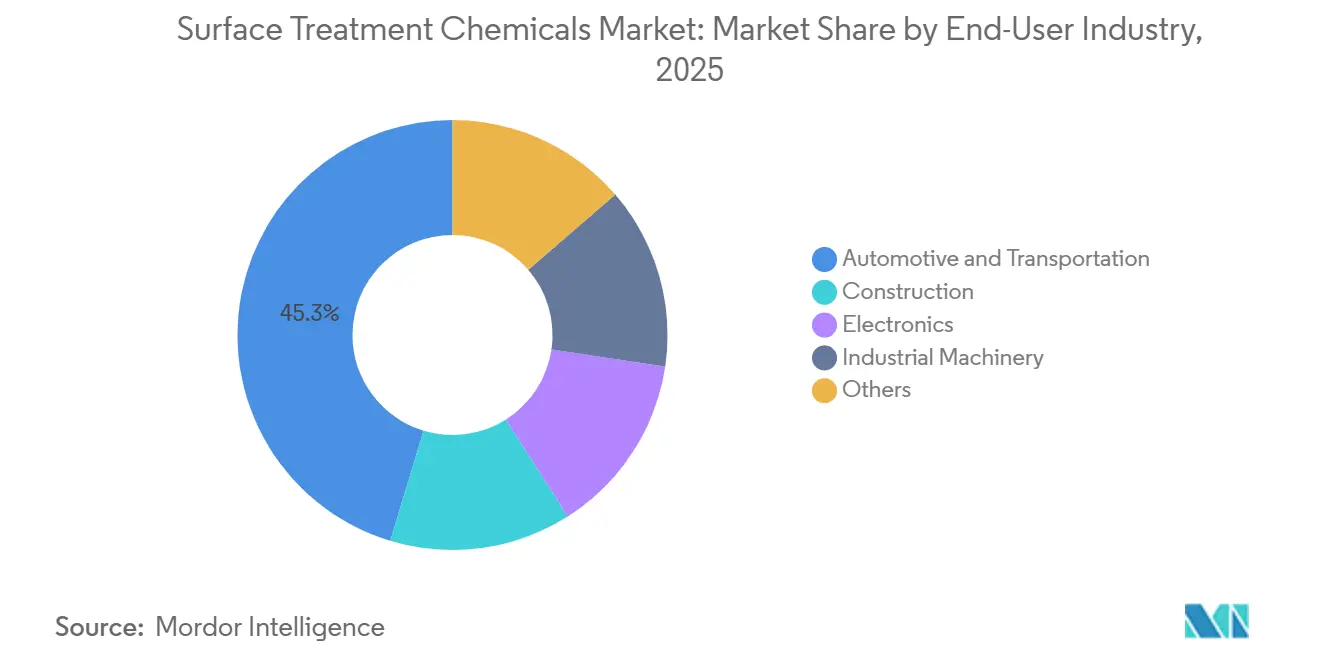
- Por setor de uso final, o automotivo e transporte capturou 45,34% da receita em 2025 e está crescendo a um CAGR de 7,12% até 2031.
- Por geografia, a Ásia-Pacífico deteve 42,95% da participação do mercado de produtos químicos para tratamento de superfícies em 2025 e deve se expandir a um CAGR de 7,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida expansão da produção automotiva na Ásia | +1.8% | Núcleo da APAC (China, Índia, ASEAN), extensão para MEA | Médio prazo (2-4 anos) |
| Miniaturização de eletrônicos exigindo deposição de alta precisão | +1.5% | Global, concentrado na APAC (Taiwan, Coreia do Sul, China) e em locais selecionados da América do Norte | Curto prazo (≤ 2 anos) |
| Normas rigorosas de anticorrosão em torres de turbinas eólicas | +0.9% | América do Norte, Europa (energia eólica offshore), províncias costeiras da APAC | Longo prazo (≥ 4 anos) |
| Peças metálicas impressas em 3D in loco que exigem preparação de superfície pós-impressão | +0.7% | América do Norte, Europa (aeroespacial, dispositivos médicos), adoção inicial na APAC | Médio prazo (2-4 anos) |
| Aumento do uso de alumínio em plataformas de VE exigindo limpadores multimetálicos | +1.4% | APAC (China, Coreia do Sul), América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Expansão da Produção Automotiva na Ásia
Em 2024, a China lançou veículos, sendo muitos deles unidades de nova energia. Esse aumento na produção levou as linhas de pré-tratamento a alternar rapidamente entre carrocerias de aço e alumínio. Enquanto isso, a iniciativa FAME da Índia visa vendas anuais significativas de VE até 2030. Essa ambição exige um aumento na capacidade de revestimento de conversão para bandejas de baterias e carcaças de motores. Em 2024, a ASEAN atraiu novos investimentos para plantas automotivas e de eletrônicos, intensificando a demanda por suprimentos químicos localizados. À medida que o setor avança em direção a estruturas de carroceria multimaterial, há uma mudança notável para revestimentos de zircônio, que oferecem proteção contra corrosão comparável sem as desvantagens do lodo de fosfato. Fornecedores que colaboram com laboratórios de OEMs regionais para codesenvolver químicas estão garantindo o cobiçado status de fornecedor preferencial.
Miniaturização de Eletrônicos Exigindo Deposição de Alta Precisão
Em 2024, a receita de embalagens avançadas da TSMC cresceu, impulsionada pela demanda por deposição de TSV de cobre e micro-bump, ambas exigindo uniformidade abaixo de 10 nm. Enquanto isso, a estratégia de integração 3D da Samsung está ancorada no uso de ligas de níquel-ouro e cobre-estanho, uma medida que visa prevenir vazios em linhas de alta corrente. Com a área de superfície depositada por wafer tendo aumentado significativamente, há um aumento correspondente na demanda por supressores, niveladores e brilhantes. No entanto, as iminentes restrições da UE sobre PFAS em surfactantes comuns estão impulsionando reformulações de aditivos antes do prazo de 2027. Como resultado, as fundições estão em busca de fornecedores com sistemas comprovados isentos de PFAS e análises de banho em linha para monitorar a degradação orgânica.
Normas Rigorosas de Anticorrosão em Torres de Turbinas Eólicas
A IEC 61400 designa torres de turbinas offshore com uma classificação de corrosividade C5-M, exigindo revestimentos multicamadas após jateamento quase branco[1]Comissão Eletrotécnica Internacional, "Categorias de Corrosão IEC 61400," iec.ch. Em 2024, um sistema de três camadas de epóxi rico em zinco foi implementado em torres offshore. A resistência à erosão das bordas das pás está sendo aprimorada com o uso inicial de limpeza à base de solvente, seguida de ativação por plasma para aumentar a adesão do poliuretano. Com os EUA visando energia eólica offshore até 2030, isso se traduz em um número estimado de torres, cada uma exigindo produtos químicos para tratamento de superfícies ao longo de sua vida útil. Para otimizar as operações, os fornecedores estão estabelecendo centros de serviço diretamente nos estaleiros de fabricação, reduzindo os prazos de entrega logísticos.
Peças Metálicas Impressas em 3D In Loco que Exigem Preparação de Superfície Pós-Impressão
Para atender aos requisitos rigorosos de componentes aeroespaciais críticos à fadiga, a rugosidade superficial produzida pela fusão em leito de pó a laser deve ser refinada para um nível mais suave. A GE Additive aprimora a vida útil à fadiga de seus bicos LEAP por meio de um processo de duas etapas: decapagem ácida seguida de eletropolimento. A Boeing, aderindo aos padrões MIL-A-8625 Tipo III, anodiza seus suportes de titânio impressos em 3D, atingindo uma espessura de óxido dentro da faixa exigida. Esse processo exige controle meticuloso sobre o ácido sulfúrico e a densidade de corrente. Após a sinterização, os componentes de aço por jato de aglutinante da Desktop Metal passam por descalcificação química para eliminar óxidos superficiais. Além disso, implantes médicos incorporam passivação com ácido nítrico ASTM F86, ampliando o escopo dos tratamentos químicos endereçáveis.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições regulatórias ao cromo hexavalente | -1.2% | Europa (Autorização REACH), América do Norte (EPA, Proposição 65 da Califórnia), China (RoHS) | Curto prazo (≤ 2 anos) |
| Mudança para revestimentos de base biológica reduz a demanda por produtos químicos tradicionais | -0.8% | Europa, América do Norte (segmentos arquitetônico e de eletrodomésticos) | Médio prazo (2-4 anos) |
| Aumento do custo total de propriedade de linhas de acabamento metálico próprias | -0.6% | América do Norte, Europa (conformidade ambiental, custos de mão de obra) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições Regulatórias ao Cromo Hexavalente
Com os prazos de eliminação progressiva se encerrando em 2026, o REACH da UE sinalizou 12 sais de cromo hexavalente. Essa medida obriga os participantes dos setores aeroespacial, de defesa e de equipamentos pesados a requalificar alternativas que estejam em conformidade com os ciclos ASTM B117, uma tarefa que se estende por 18 a 24 meses[2]Agência Europeia de Produtos Químicos, "Lista de Autorização REACH – Cromo Hexavalente," echa.europa.eu. Enquanto isso, a EPA dos EUA deve designar compostos específicos de Cr(VI) como poluentes atmosféricos perigosos. Essa classificação exige monitoramento contínuo, um processo que pode consumir recursos significativos por instalação. Na Califórnia, sob a Proposição 65, os rótulos de aviso ao consumidor são agora obrigatórios, levando os fabricantes de eletrodomésticos a transferir seus processos de deposição para o exterior. Embora o cromo trivalente seja inferior em resistência à abrasão, os sistemas de zircônio, que dependem de agentes de acoplamento de silano para alumínio de alto teor de cobre, ressaltam a demanda persistente por processos hexavalentes em aplicações especializadas.
Mudança para Revestimentos de Base Biológica Reduz a Demanda por Produtos Químicos Tradicionais
Em 2024, o segmento global de revestimentos sustentáveis registrou crescimento, impulsionado pelos mandatos de redução de COV da UE e pelas iniciativas de rotulagem Safer Choice dos EUA. A Sherwin-Williams introduziu tintas interiores de poliol de soja que eliminam a necessidade de pré-tratamentos com fosfato em portas de aço residenciais. Em um movimento significativo em direção à sustentabilidade, a IKEA conseguiu aplicar revestimento em pó na maioria de seus móveis metálicos diretamente após a limpeza mecânica, alcançando uma redução notável no consumo de água. Apesar de sua promessa, as bioresinas enfrentam desafios: não suportam condições térmicas superiores a 150 °C, limitando sua adoção em aplicações sob o capô em veículos automotivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto Químico:
Revestimentos de Conversão Lideram, Limpadores AceleramOs revestimentos de conversão capturaram 42,45% da participação do mercado de produtos químicos para tratamento de superfícies em 2025, pois continuam sendo o principal promotor de adesão para linhas automotivas e de eletrodomésticos. Estima-se que os limpadores entreguem um CAGR de 7,12% até 2031, refletindo as matérias-primas de alumínio reciclado que chegam revestidas com lubrificantes tradicionais. Os limpadores ácidos ganham espaço na eletrônica porque a alta alcalinidade pode comprometer as trilhas de cobre. O tamanho do mercado de produtos químicos para tratamento de superfícies para produtos químicos de anodização permanece modesto, porém resiliente, sustentado por revestimentos arquitetônicos e carcaças de smartphones que exigem óxidos coloríveis do Tipo II.
As formulações de zircônio estão substituindo os banhos de fosfato de ferro nas linhas de montagem de VE, reduzindo as temperaturas de enxágue e o lodo. A série Gardobond da BASF e a série Oxsilan da Chemetall operam em temperatura ambiente e reduzem as águas residuais. A demanda por limpadores acompanha a tendência da economia circular; as latas de alumínio reciclado 4680 da Tesla passam por três etapas de limpeza antes da anodização, ressaltando o potencial de crescimento de volume. Painéis arquitetônicos com anodização dura, como o revestimento de bronze tingido do Louvre Abu Dhabi, ilustram como o design premium mantém os produtos químicos de anodização em nichos de alta margem.


Por Material de Base:
Substratos Metálicos Dominam, Plásticos Ganham TerrenoOs substratos metálicos geraram 60,12% da receita em 2025, ancorados em chassis automotivos e aço de torres eólicas que não toleram falhas por corrosão. Os tratamentos para plásticos avançam a um CAGR de 7,11% até 2031, impulsionados por primers condutores em clusters de instrumentos de policarbonato e estruturas de smartphones. Embora o aço e o alumínio dominem, compondo a maior parte da massa da carroceria automotiva, a crescente participação do alumínio está impulsionando uma mudança em direção a conversões de pré-tratamento multimetálico.
O aumento dos plásticos é amplamente atribuído às técnicas de ativação por plasma. Esses métodos elevam a energia superficial de uma faixa mais baixa para uma faixa mais alta, abrindo caminho para metalização e adesão de tinta aprimoradas. Um testemunho dessa tendência, o iPhone 15 Pro da Apple apresenta componentes estruturais de policarbonato. Essas peças passam por limpeza por plasma atmosférico, uma etapa crucial antes de receberem revestimentos de gerenciamento térmico, ressaltando a influência do setor de eletrônicos. Da mesma forma, os tetos de fibra de carbono da BMW são tratados com processos de plasma e primer antes de serem fixados a estruturas de alumínio, destacando uma convergência notável entre setores.
Por Setor de Uso Final:
Automotivo Lidera, Eletrônicos Avançam RapidamenteO setor automotivo e de transporte consumiu 45,34% do tamanho do mercado de produtos químicos para tratamento de superfícies em 2025 e registra um CAGR de 7,12%, impulsionado por camadas de isolamento de bandejas de baterias e carcaças de sensores que devem resistir ao sal das estradas por 10 anos. Os eletrônicos, por outro lado, estão emergindo como o setor de crescimento mais rápido. Inovações como a deposição de pilares de cobre e o preenchimento de vias em PCB estão amplificando a carga química por wafer em várias vezes. Enquanto isso, o setor de construção detém uma participação de mercado considerável, sustentado por paredes cortina de alumínio com revestimento em pó que atendem aos padrões de baixo COV sob o LEED v4.1.
Os veículos elétricos (VE) utilizam mais produtos químicos em comparação com os modelos de motor de combustão interna (MCI), ressaltando a intensidade de volume do setor automotivo. Os dies empilhados Foveros da Intel exigem pilares de cobre com passo abaixo de 5 µm, que dependem de banhos de deposição livres de defeitos, medidos em partes por bilhão. À medida que os códigos de construção sustentável se tornam mais rigorosos, espera-se que a demanda da construção se estabilize, particularmente para primers em pó e à base de água que exigem pré-tratamento líquido mínimo. Embora o ciclo mais lento de despesas de capital em maquinário industrial modere sua demanda por produtos químicos, a introdução de trens de força elétricos em escavadeiras e tratores está impulsionando a necessidade de novas carcaças de alumínio com revestimentos anticorrosão.
Análise Geográfica
Mercado de Produtos Químicos para Tratamento de Superfície na APAC
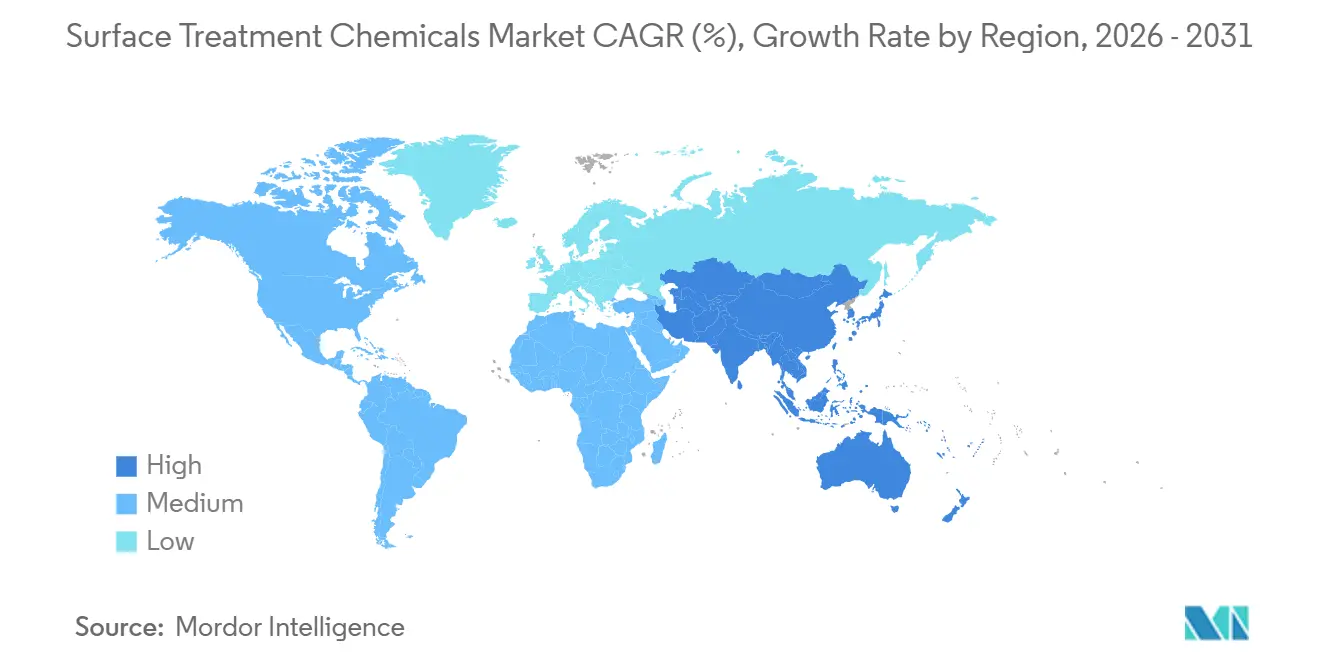
A Ásia-Pacífico respondeu por 42,95% da participação no mercado de produtos químicos para tratamento de superfície em 2025 e está crescendo a 7,05% até 2031. A crescente demanda da China por revestimentos de conversão é impulsionada por seus veículos de nova energia, enquanto a ambiciosa iniciativa de semicondutores da Índia está alimentando a necessidade de linhas adicionais de galvanoplastia. Em 2024, a atratividade da ASEAN para plantas automotivas e de eletrônicos consolidou seu status como polo de clusters de fornecimento localizados. Enquanto isso, o Japão e a Coreia do Sul, embora contribuindo com volumes de nicho de alta pureza para materiais semicondutores, enfrentam limitações no crescimento absoluto devido à sua produção automotiva já madura. O início de 2025 testemunhou escassez regional de precursores de zircônio, levando a prazos de entrega estendidos e levando os OEMs a adotar uma estratégia de duplo fornecimento.
Mercado de Produtos Químicos para Tratamento de Superfície na América do Norte
A América do Norte detém uma participação significativa na receita. O compromisso da região com os veículos elétricos (VEs) é sublinhado pela Lei de Redução da Inflação, que catalisou um investimento substancial em plantas de VEs e baterias. Esse aumento levou ao estabelecimento de novas linhas de pré-tratamento em estados como Michigan, Ohio, Tennessee e Geórgia. Em 2024, o poderio automotivo do México foi evidente ao lançar veículos, impulsionado pela presença da Tesla em Monterrey e da BMW em San Luis Potosí. Esse boom automotivo impulsionou subsequentemente as vendas de soluções de revestimento mais limpas e de eletrocoating. No entanto, o projeto de Regra 1469 da Califórnia apresenta desafios, potencialmente obrigando uma parcela das oficinas de serviço a migrar para o cromo trivalente ou encerrar as operações por completo. Embora isso possa reduzir os volumes no curto prazo, pode beneficiar os fornecedores que se alinhem às novas regulamentações. Além disso, a escassez de mão de obra está restringindo ainda mais a utilização da capacidade.
Mercado de Produtos Químicos para Tratamento de Superfície na EMEA e América do Sul
A Europa respondeu por uma parcela notável dos gastos em 2025. As iniciativas de energia eólica offshore do Reino Unido superaram marcos significativos, com projetos ambiciosos em andamento. Essa expansão exige o uso de sistemas de revestimento C5-M nos estaleiros de Humberside. Apesar de enfrentar desafios relacionados aos preços de energia, a Alemanha montou veículos com sucesso, com uma parcela expressiva sendo veículos elétricos a bateria (BEVs). A Airbus da França está ampliando sua produção do A320neo, mas os gargalos na cadeia de suprimentos estão dificultando a correspondente demanda por produtos químicos. O sul da Europa está conquistando um nicho, beneficiando-se de tratamentos para vidro de painéis solares. Enquanto isso, tanto a América do Sul quanto as regiões do Oriente Médio e África contribuem para o mercado, com a produção de veículos do Brasil e os projetos downstream na Arábia Saudita liderando o avanço.

Panorama regulatório
A pressão regulatória está cada vez mais concentrada em restringir substâncias de alta preocupação usadas em pré-tratamento, galvanização e revestimentos funcionais. Essa mudança está impulsionando ciclos de reformulação mais rápidos e cargas de trabalho de requalificação maiores para os usuários finais. Na Europa, a Agência Europeia de Substâncias Químicas (ECHA) continua avançando com uma restrição ampla, baseada em classe, para PFAS no âmbito do REACH (EC) No 1907/2006, com a consulta pública sobre o projeto de parecer do SEAC encerrando-se em 25 de maio de 2026. Essa direção fortalece a demanda de fornecedores e OEMs por aditivos e revestimentos livres de PFAS, particularmente onde surfactantes e químicas de repelência têm sido comuns no acabamento de superfícies.
A conformidade para operações de acabamento de metais também permanece vinculada a requisitos de cromo e águas residuais. O caminho de autorização do REACH da UE para o cromo hexavalente continua a comprimir as janelas de disponibilidade, pressionando acabadores dos setores aeroespacial, de defesa e de equipamentos pesados a qualificar alternativas mantendo os requisitos de desempenho, incluindo durabilidade em névoa salina. Separadamente, a trajetória revisada da Diretiva-Quadro da Água da UE (acordo provisório de 2025 referenciado em atualizações regulatórias) reduz gradualmente os limites de PFAS em águas superficiais e subterrâneas ao longo do tempo, aumentando a pressão para reduzir substâncias persistentes e melhorar a gestão de água de enxágue nas linhas de acabamento.
Análise da cadeia de valor
A cadeia de valor abrange a produção upstream de ácidos, álcalis, sais metálicos, surfactantes e aditivos, e resinas especiais. Em seguida, avança para a formulação de produtos de limpeza, revestimentos de conversão, químicas de anodização e revestimentos superiores funcionais. O valor midstream é criado por meio de engenharia de aplicação e suporte à qualificação em OEMs e fornecedores de nível intermediário, onde a estabilidade do banho, o controle de contaminação e a compatibilidade multimetal determinam os custos de troca. Os fornecedores também se diferenciam ao combinar a química com o know-how de processo para linhas de pré-tratamento automotivo de alto rendimento, galvanização eletrônica e sistemas de controle de corrosão usados na fabricação de torres eólicas.
No extremo downstream, os sistemas químicos são vendidos diretamente a grandes instalações de OEMs, e também por meio de distribuidores e prestadores de serviços que operam linhas de acabamento próprias ou contratadas. O serviço técnico, a análise de banho e a minimização de resíduos estão assumindo mais peso nesses modelos de venda. O engajamento do setor em fóruns técnicos e eventos comerciais, incluindo a SUR/FIN 2026 nos Estados Unidos e a China DieCasting 2026, apoia a comercialização de processos mais recentes, sem cromo, sem níquel e sem fosfato, com fornecedores usando demonstrações de aplicação e testes de linha para acelerar a adoção.
Cenário Competitivo
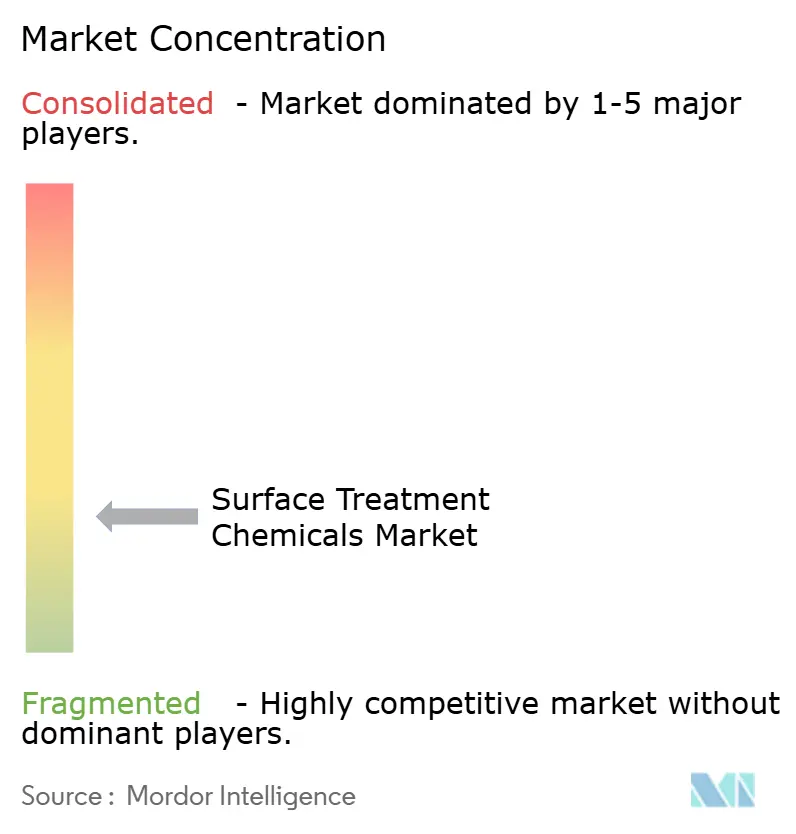
O mercado de produtos químicos para tratamento de superfícies é fragmentado. As credenciais ambientais importam; a certificação ISO 14001 e os programas de devolução em circuito fechado frequentemente decidem as listas de fornecedores dos OEMs. As oportunidades de espaço em branco incluem a regeneração eletroquímica in loco que recicla limpadores usados, promotores de adesão de base biológica ajustados para aplicações de baixa tensão e controle de banho baseado em inteligência artificial que prevê picos de contaminantes antes da perda de rendimento. Fornecedores capazes de agrupar química, análises e serviços de resíduos em modelos de assinatura podem garantir contratos plurianuais à medida que os OEMs terceirizam etapas de acabamento não essenciais para reduzir a responsabilidade ambiental.
Líderes do Setor de Produtos Químicos para Tratamento de Superfícies
Henkel AG and Co. KGaA
BASF
MKS | Atotech
PPG Industries, Inc.
Element Solutions Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos Químicos para Tratamento de Superfície
- Aalberts Surface Technologies GmbH
- ALANOD GmbH and Co. KG
- Asterion LLC
- BASF
- Bulk Chemicals Inc.
- ChemTech Surface Finishing Pvt. Ltd.
- Dow
- Element Solutions Inc
- Henkel AG and Co. KGaA
- MKS | Atotech
- Nihon Parkerizing Co., Ltd.
- Nippon Paint Holdings Co. Ltd.
- OC Oerlikon Management AG
- PPG Industries, Inc.
- Quaker Chemical Corporation
- The Sherwin-Williams Company
- YUKEN INDUSTRY CO.,LTD.

Oportunidades de mercado e perspectivas futuras
Sistemas de tratamento de superfície e revestimento funcional livres de PFAS representam um espaço em branco claro, à medida que o trabalho de restrição impulsionado pelo REACH avança na Europa e marcas downstream apertam as declarações de materiais. O lançamento pela Henkel, em abril de 2026, dos revestimentos antidigitais Loctite (AF 8810 e AF 8812) para telas automotivas é um exemplo concreto, com formulações projetadas sem ingredientes de PFAS ou flúor para atender às necessidades de conformidade e de durabilidade de superfícies internas dos OEMs. A demanda por reformulações livres de PFAS também se estende a aditivos de galvanização e auxiliares de processo úmido, onde as químicas de PFAS têm sido historicamente usadas para umectação e controle de defeitos.
A intensificação de processos é mais forte em químicas que reduzem energia, água e lodo em linhas multimetal que apoiam plataformas de veículos elétricos e o aligeiramento (lightweighting). Etapas de anodização e selagem sem níquel e em temperaturas mais baixas oferecem uma via mensurável para reduzir o consumo de utilidades e simplificar a gestão de EHS. A introdução pela Henkel, em abril de 2026, do Bonderite M-ED 11204 tem como alvo a selagem em temperatura média para anodização de alumínio, e o mercado mais amplo continua migrando de pré-tratamentos ricos em fosfato para sistemas de conversão de zircônio e titânio no setor automotivo. Em eletrônicos e infraestrutura de energia, fornecedores que destacam soluções para distribuição de energia e manufatura avançada, incluindo os programas da Atotech referenciados em torno da SUR/FIN 2026, apontam para a demanda por químicas de acabamento de superfície de maior pureza e mais controláveis, que podem ser integradas com monitoramento digital de banho e modelos de serviço.
Recent Industry Developments in Mercado de Produtos Químicos para Tratamento de Superfície
- Abril de 2026: a Henkel AG & Co. KGaA lançou o Bonderite M-ED 11204, uma solução de selagem em temperatura média sem níquel para anodização de alumínio. O lançamento amplia as capacidades da Henkel em acabamento de superfície para peças de alumínio, permitindo que os clientes busquem menor uso de energia e impacto ambiental. O novo selante oferece maior adesão e compatibilidade de processo em linhas de metal misto.
- Fevereiro de 2026: a Henkel AG & Co. KGaA concordou em adquirir a empresa de revestimentos especiais Stahl por 2,1 bilhões de euros para expandir o portfólio de Tecnologias Adesivas. A aquisição fortalece a presença em revestimentos especiais dentro do ecossistema de tratamento de superfície e amplia as capacidades de revestimento da empresa. Também estende o alcance de clientes para segmentos de alto desempenho à base de água.
- Janeiro de 2026: a Henkel AG & Co. KGaA adquiriu a ATP Adhesive Systems para aumentar as capacidades em fitas especiais de alto desempenho à base de água. O negócio adiciona tecnologias de fitas ao portfólio de tratamentos de superfície e amplia as capacidades de produtos para aplicações automotivas e eletrônicas.


Mercado de Produtos Químicos para Tratamento de Superfície Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange produtos químicos usados para preparar, limpar, modificar e proteger uma superfície antes ou durante a fabricação, de modo que a superfície atenda a necessidades de desempenho como adesão, resistência à corrosão, condutividade ou aparência. O dimensionamento é baseado em valor e acompanha a receita gerada por produtos químicos vendidos para essas etapas de tratamento.
Exclusões de escopo: equipamentos, hardware de processo e serviços terceirizados de tratamento de superfície são excluídos do valor de mercado.
Visão geral da segmentação
- Por Tipo de Produto Químico
- Limpador
- Revestimento de Conversão Química
- Produtos Químicos para Anodização
- Outros Tipos de Produtos Químicos
- Por Material de Base
- Metal
- Plástico
- Outros Materiais de Base (Vidro, Ligas, Madeira)
- Por Setor de Uso Final
- Automotivo e Transporte
- Construção
- Eletrônicos
- Maquinário Industrial
- Outros (Oleoduto de Petróleo e Gás, Energia, Militar, Embalagem, etc.)
- Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para construir a estrutura básica do modelo, começamos com pesquisa documental que mapeia como a demanda se forma entre metais, plásticos e outros substratos, e como ela se relaciona com a produção industrial. Fontes públicas são usadas para ancorar o nível geral de atividade e a direção dos principais setores de uso final, e depois testamos essas premissas por meio de entrevistas.
Os insumos comuns vieram de indicadores macroeconômicos do Banco Mundial e do FMI, fluxos de comércio do UN Comtrade para categorias químicas relevantes, e séries de produção industrial de agências como o Federal Reserve dos EUA. Para restrições que afetam cromatos e outras substâncias, consultamos a EPA dos EUA e a Agência Europeia de Substâncias Químicas, e para etapas de tratamento típicas usamos publicações técnicas de organismos de normalização como a ISO. Também incorporamos registros de empresas, apresentações a investidores, cobertura de imprensa confiável, bases de dados de patentes e uma assinatura paga para dados financeiros e notícias de empresas, a fim de confirmar divisões de receita e movimentos recentes de capacidade. Esta lista é ilustrativa, e muitas outras fontes também foram consultadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas foram usadas para testar sob pressão o que observamos na pesquisa documental e para ajustar as premissas que convertem a atividade de uso final em demanda química. Conversamos com formuladores, distribuidores, aplicadores e usuários finais, e depois validamos os temas em APAC, EMEA e Américas, para que a combinação regional, os impactos de conformidade e a movimentação de preços não fossem generalizados em excesso.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 17% | APAC: 43% |
| Nível médio: 47% | Líderes funcionais/de unidade: 31% | EMEA: 33% |
| Players menores: 18% | Gerentes: 52% | Américas: 24% |
Dimensionamento de mercado e previsão
O dimensionamento de mercado foi construído usando verificações top-down e bottom-up, de modo que o total permaneça vinculado à demanda real de manufatura e não apenas às narrativas dos fornecedores. No lado top-down, indicadores de produção de uso final foram usados para reconstruir o provável conjunto de demanda por produtos químicos de tratamento, mapeado de acordo com a intensidade química típica por etapa de processo, e depois convertido em valor usando uma camada de ASP. Em seguida, corroboramos o resultado usando aproximações bottom-up seletivas, como receita amostrada de fornecedores por região, verificações de canal de distribuidores e validação pontual usando volume x preço para químicas comuns, quando havia dados disponíveis.
Os principais insumos do modelo incluíram tendências de produção automotiva e industrial, atividade de construção e manutenção aeroespacial, sinais de produção de eletrônicos, e o ritmo de substituição de metais e requisitos de proteção contra corrosão. Também acompanhamos a direção regulatória para sistemas de conversão sem cromo, observamos mudanças em linhas de pré-tratamento e uso de galvanização, e usamos a movimentação de preços dos principais insumos químicos para evitar manter os ASPs estáveis ao longo da previsão. Onde havia lacunas em mercados de países menores, primeiro aplicamos proxies como produção industrial e padrões de importação, e depois ajustamos após o feedback de especialistas.
Para a previsão, usamos análise de cenários apoiada por uma regressão multivariada leve sobre os fatores de demanda mais estáveis, e depois reverificamos a trajetória usando expectativas baseadas em entrevistas sobre adições de capacidade, taxas de substituição e normalização de preços. Essa abordagem mantém a previsão explicável e pode ser replicada com os mesmos indicadores públicos e o mesmo conjunto de premissas testadas.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações, para que uma premissa fraca não distorça o valor final de mercado. Comparamos os resultados com sinais independentes, incluindo a movimentação da produção de uso final, a direção do comércio e faixas de preço razoáveis por química, e depois investigamos valores discrepantes antes da aprovação final.
Um segundo analista revisa a lógica de cálculo, as conversões de unidades e as consolidações regionais. Se uma variação grande for detectada, reverificamos os insumos subjacentes e, às vezes, entramos em contato novamente com os entrevistados para esclarecimentos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando um evento material altera a demanda, a regulação ou as condições de preços. Antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais recente atualizada.
Comparação do tamanho do mercado de produtos químicos para tratamento de superfície da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para produtos químicos de tratamento de superfície frequentemente variam porque a linha de escopo é traçada de forma diferente e porque os vínculos entre preços e uso final nem sempre são tratados da mesma maneira. Diferenças no ano-base, no momento da conversão cambial e na velocidade assumida das mudanças de química também podem alterar o número final por uma margem considerável.
Algumas estimativas agrupam itens adjacentes, como serviços de acabamento terceirizados ou consumíveis mais amplos relacionados a revestimentos, e então o total se infla mesmo quando a atividade de manufatura subjacente é semelhante. No modelo da Mordor Intelligence, apenas produtos químicos usados para preparação e tratamento de superfície são contabilizados, e as receitas de equipamentos e serviços são excluídas, o que é então verificado cruzadamente usando sinais de produção de uso final e faixas de ASP baseadas em entrevistas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,10 bilhões de USD (2026) | |
| Editora do Setor A | 11,43 bilhões de USD (2025) | Usa um ano-base diferente e parece incluir um escopo de produtos mais amplo entre consumíveis relacionados à superfície, além de aplicar uma janela de previsão mais longa e agressiva, que eleva a trajetória de crescimento implícita. |
| Portal do Setor B | 16,85 bilhões de USD (2025) | Provavelmente mescla vendas de produtos químicos com gastos mais amplos em tratamento de superfície e usa vínculos de preço e volume com a atividade de uso final menos transparentes, o que pode elevar os totais em regiões de alta produção. |
Observando a tabela como um todo, a dispersão é explicada principalmente pelo que é contabilizado como parte do tratamento de superfície e pela forma como os preços e a demanda de uso final estão conectados ao modelo. Ao manter os insumos vinculados a indicadores de manufatura observáveis e depois confirmar as premissas por meio de entrevistas, o valor final permanece rastreável e pode ser repetido usando as mesmas etapas.


Principais Perguntas Respondidas no Relatório
Qual CAGR é projetado para produtos químicos para tratamento de superfícies entre 2026-2031?
O consumo global é de USD 5,10 bilhões em 2026 e deve atingir USD 7,06 bilhões até 2031, refletindo um CAGR de 6,72%.
Como a eliminação progressiva do cromo hexavalente pela UE afetará as decisões de fornecimento?
Os OEMs têm 18 a 24 meses para requalificar alternativas de cromo trivalente ou zircônio, portanto muitos estão alinhando fornecedores duplos e estocando químicas conformes antecipadamente.
Por que os revestimentos de conversão de zircônio estão superando os banhos de fosfato nas linhas de VE?
Eles operam em temperatura ambiente, reduzem o lodo em até 90% e funcionam em conjuntos de aço e alumínio em um único tanque, reduzindo os custos de energia e espaço físico.
Qual participação de receita a Ásia-Pacífico detém e como está evoluindo?
A região respondeu por 42,95% dos gastos em 2025 e avança a um CAGR de 7,05% até 2031.
Página atualizada pela última vez em:



