
Tamanho e Participação do Mercado de Equipamentos Criogênicos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 27.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 37.64 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.41 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos Criogênicos por Mordor Intelligence
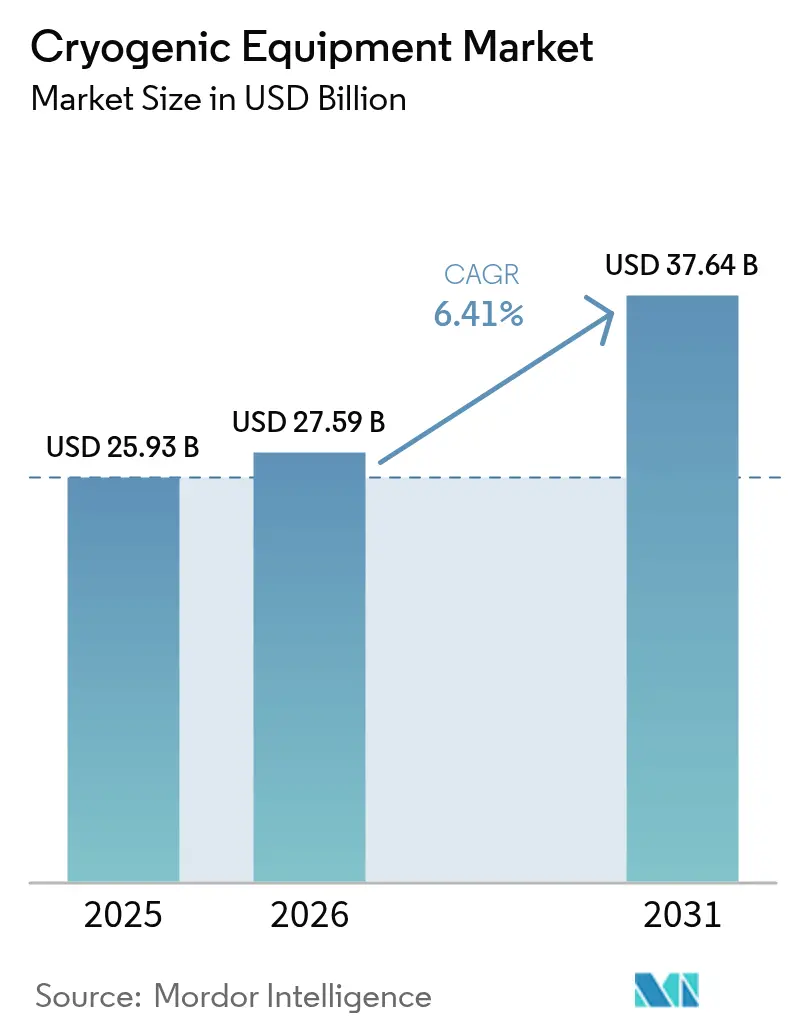
Espera-se que o tamanho do mercado de Equipamentos Criogênicos cresça de USD 25,93 bilhões em 2025 para USD 27,59 bilhões em 2026 e deve atingir USD 37,64 bilhões até 2031 a um CAGR de 6,41% ao longo de 2026-2031.
O momento atual reflete o impacto da expansão da infraestrutura de GNL, a demanda por gases de grau semicondutor, os avanços na computação quântica e os investimentos acelerados em liquefação de hidrogênio verde. Os pipelines de projetos na América do Norte e na Ásia-Pacífico ancoram o crescimento de curto prazo, enquanto as aplicações de longo alcance na exploração espacial e na mobilidade a hidrogênio ampliam as perspectivas de médio prazo. O realinhamento do lado da oferta continua à medida que novas capacidades de hélio, argônio e hidrogênio mitigam as escassezes recentes. As fusões estratégicas, notadamente a pendente transação Chart Industries–Flowserve, fortalecem a integração vertical e as capacidades de pós-venda, reforçando o cenário competitivo. A regulamentação relacionada à segurança e a alta intensidade de capital ainda dificultam a entrada de novos participantes, mas os fabricantes estabelecidos se beneficiam de barreiras crescentes de conformidade e longos ciclos de manutenção que sustentam as receitas de serviços.
Principais Conclusões do Relatório
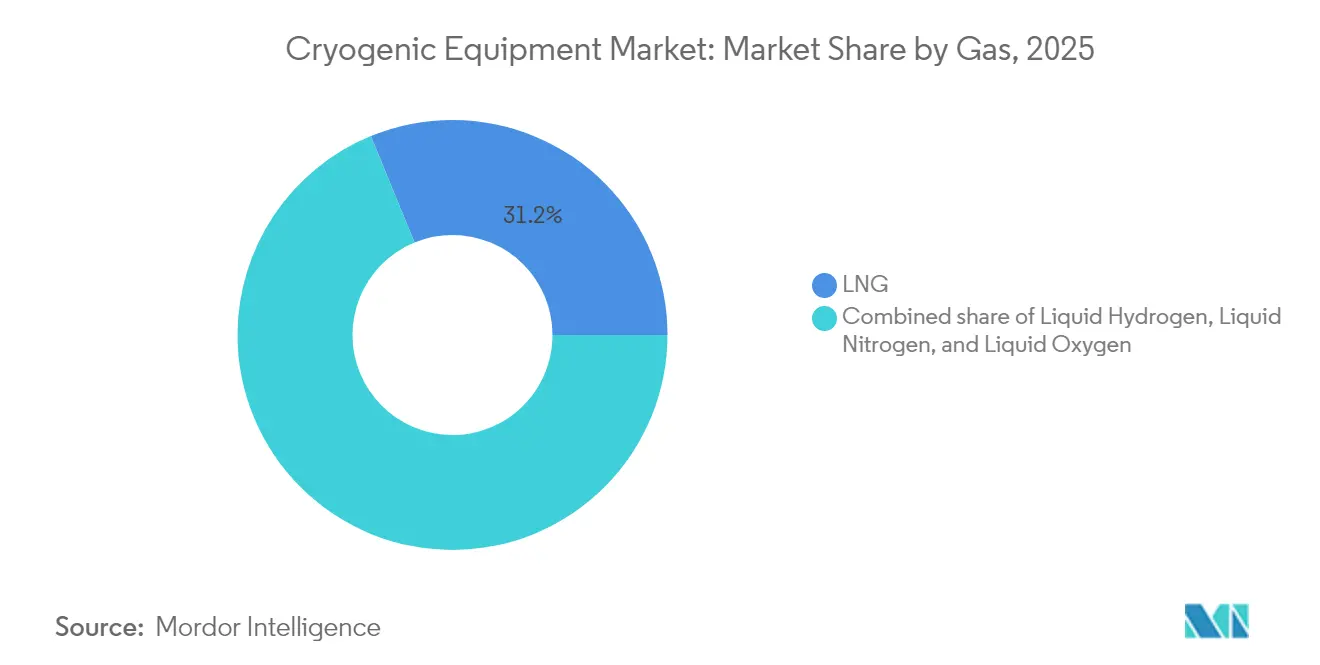
- Por gás, o GNL liderou com 31,20% da participação global no mercado de equipamentos criogênicos em 2025. O hidrogênio líquido deverá expandir-se a um CAGR de 9,95% até 2031.
- Por equipamento, os tanques detiveram uma participação de 33,25% no mercado global de equipamentos criogênicos em 2025. As bombas devem avançar a um CAGR de 8,18% entre 2026-2031.
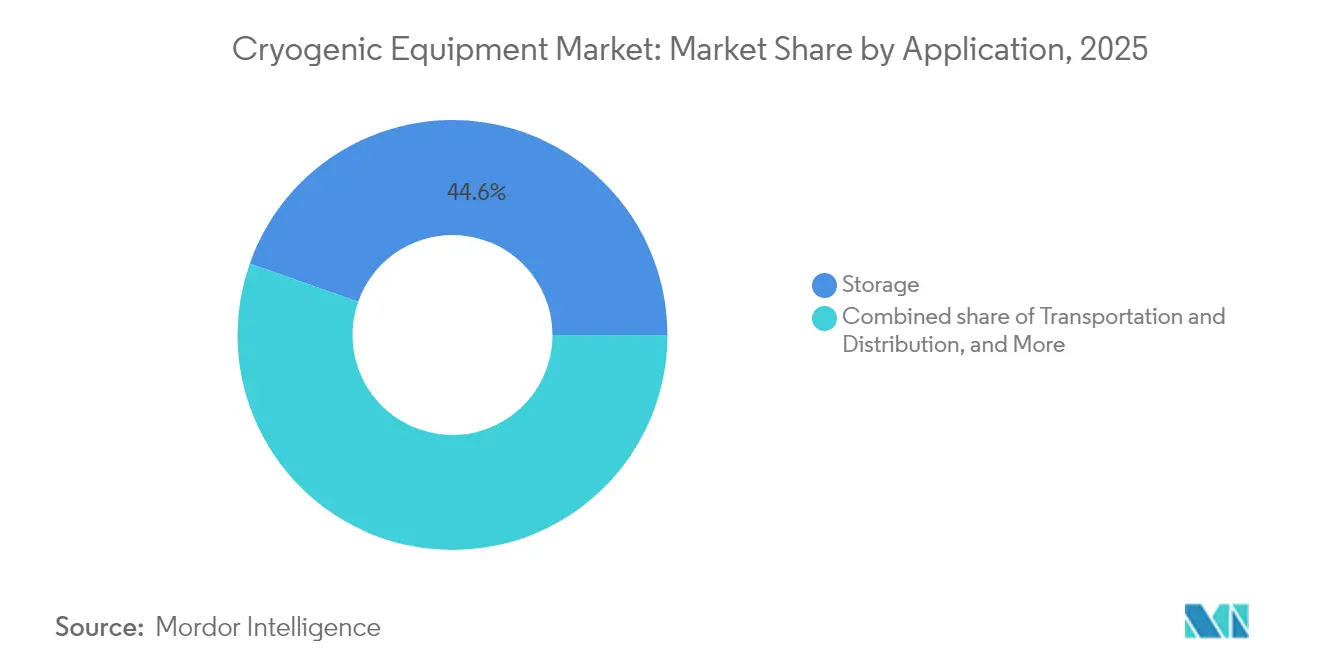
- Por aplicação, o armazenamento respondeu por 44,60% do tamanho do mercado global de equipamentos criogênicos em 2025. O transporte e a distribuição apresentam o crescimento mais rápido, com um CAGR de 7,69% até 2031.
- Por usuário final, o petróleo & gás contribuiu com 27,55% da receita em 2025, enquanto os eletrônicos e semicondutores registraram um CAGR de 9,26% até 2031.
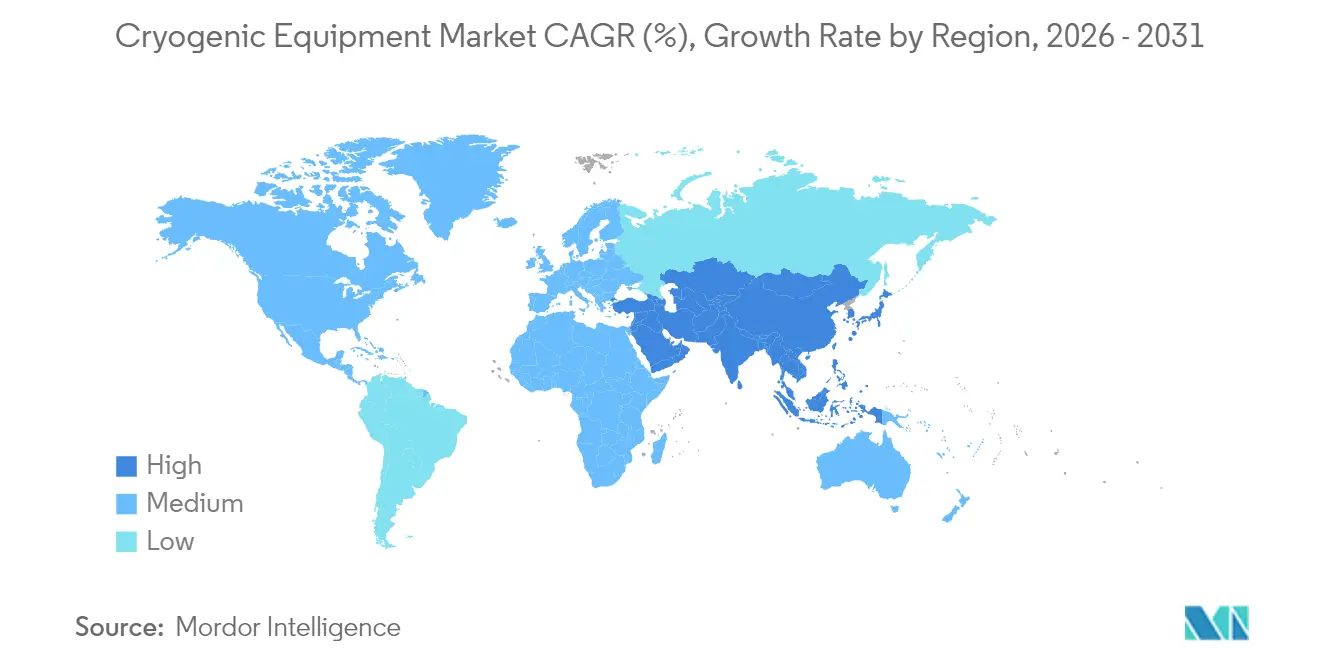
- A Ásia-Pacífico deteve 42,30% da participação global no mercado de equipamentos criogênicos em 2025, e a região está expandindo-se a um CAGR de 7,38% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Equipamentos Criogênicos*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do comércio de GNL e infraestrutura de GNL em pequena escala | +1.80% | Global; mais forte na APAC e América do Norte | Médio prazo (2-4 anos) |
| Expansão de fábricas de semicondutores que exigem criogênicos de altíssima pureza | +1.50% | América do Norte, APAC | Curto prazo (≤ 2 anos) |
| Crescimento da demanda de lançamento espacial por propelentes criogênicos | +0.90% | América do Norte, Europa, APAC emergente | Longo prazo (≥ 4 anos) |
| Surgimento de casos de uso de computação quântica e supercondução | +0.70% | América do Norte, Europa, hubs seletivos da APAC | Longo prazo (≥ 4 anos) |
| Crescimento em crioterapia médica e logística de cadeia fria de biológicos | +0.60% | Global; mercados desenvolvidos | Médio prazo (2-4 anos) |
| Investimentos em plantas de liquefação de hidrogênio verde | +1.20% | Europa, América do Norte, MEA em expansão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do comércio de GNL e infraestrutura de GNL em pequena escala
Novos trens de liquefação entrando em operação nos Estados Unidos, no Qatar e na África Oriental elevam a demanda por tanques, trocadores de calor e sistemas de reliquefação de vapor flash. A planta Plaquemines da Venture Global despachou sua primeira carga em 2024, demonstrando tecnologia de média escala que comprime os cronogramas de construção. A expansão do Campo Norte do Qatar para 142 milhões de tpa até 2030 posiciona o país para 25% do comércio global de GNL. Sistemas modulares, tipificados pelas plantas OPTI-LNG™ da Linde, apoiam o consumo de nicho fora da rede na América Latina e na África Subsaariana.(1)Linde AG, "OPTI-LNG™ Technology Brief," linde.com Pedidos recordes de unidades Turbo-Brayton ilustram os investimentos do setor de transporte marítimo na captura de metano, que reduzem as perdas de viagem. A utilização abaixo de 50% em alguns terminais europeus de regaseificação adverte contra adições indiscriminadas de capacidade e pode estimular reformas em vez de gastos com novas instalações.
Expansão de fábricas de semicondutores que exigem criogênicos de altíssima pureza
Os incentivos de USD 30 bilhões da Lei CHIPS estimulam múltiplas megafábricas nos EUA, quadruplicando as necessidades domésticas de hélio dentro de uma década. A Air Liquide está construindo um complexo de nitrogênio de altíssima pureza de USD 250 milhões no Idaho para atender à linha DRAM 1-beta da Micron, integrando eletricidade renovável para reduzir as emissões de Escopo 2. As mudanças de importação chinesas, que agora adquirem quase 90% do hélio do Qatar, reformulam a logística marítima para tanques ISO e revestimentos líquidos. Em tamanhos de nó abaixo de 5 nm, os níveis de impureza permitidos caem para partes por trilhão, elevando a demanda por cabines de purificação criogênica de alta especificação. Os ecossistemas de gás localizados podem ver 60% dos insumos de materiais de semicondutores produzidos dentro das fronteiras dos EUA até 2030, acelerando a aquisição de ofertas do mercado global de equipamentos criogênicos.
Crescimento da demanda de lançamento espacial por propelentes criogênicos
As constelações comerciais e a logística lunar Artemis multiplicam os requisitos de armazenamento de hidrogênio líquido, oxigênio e metano. Experimentos da NASA mostram que tanques de zero evaporação podem economizar 42% de propelente anualmente usando mistura ativa e criorrefrigeradores. As validações da ESA sobre o resfriamento por escudo de vapor fornecem aos fornecedores europeus uma via de entrada para missões interplanetárias. O novo site de testes da Graham Corporation na Flórida vai caracterizar bombas e válvulas a 20 K, fortalecendo a infraestrutura de qualificação doméstica. As linhas de transferência com levitação por ímã permanente reduzem drasticamente a entrada de calor por condução, prolongando as janelas de tempo de estágio críticas para veículos de lançamento reutilizáveis. Os desdobramentos terrestres incluem armazenamento de hidrogênio para aviação híbrido-elétrica, ampliando o mercado global endereçável de equipamentos criogênicos.
Investimentos em plantas de liquefação de hidrogênio verde
O site da Air Liquide no Nevada entrega 30 t/d e atende mais de 40.000 veículos de célula de combustível na Califórnia.(2)Air Liquide, "Turbo-Brayton Order Intake Sets New Record," airliquide.com A planta da Plug Power na Louisiana, inaugurada em abril de 2025, eleva sua produção norte-americana para 40 t/d e valida a economia do hidrogênio eletrolítico abaixo de USD 3/kg. A Chart Industries fornece liquefatores para o hub Lancaster da Element Resources, com meta de 20.000 t/a, evidenciando a diversidade de oportunidades para fabricantes de equipamentos originais. A Europa planeja 10 milhões de t/a de hidrogênio doméstico até 2030, implicando pelo menos 310 GW de construção de eletrolisadores e demanda generalizada por liquefatores satélite de 1-3 t/d. Os cais híbridos emergentes de GNL-hidrogênio requerem tanques e válvulas de serviço duplo, ampliando o potencial do mercado global de equipamentos criogênicos para projetos retrofitáveis.
Análise de Impacto das Restrições do Mercado de Equipamentos Criogênicos*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de capital e instalação complexa | -1.20% | Global; pronunciado em mercados emergentes | Curto prazo (≤ 2 anos) |
| Escassez de hélio e volatilidade de preços | -0.80% | Global; APAC e América do Norte | Médio prazo (2-4 anos) |
| Riscos de segurança causando atrasos regulatórios | -0.60% | Global; mais rigoroso em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Escassez de mão de obra qualificada em criogenia | -0.40% | Global; agudo em economias emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo de capital e instalação complexa
Unidades de GNL ou separação de ar em grande escala implicam um capex anual superior a USD 5 bilhões para os líderes de mercado, desencorajando participantes menores. A fabricação de trocadores de calor por si só pode representar 30% dos orçamentos das plantas, mas cada aumento de 1% na eficiência economiza 5% de energia do compressor. O projeto Ruwais da ADNOC ilustra a barreira de financiamento, com um valor de EPC de USD 5,5 bilhões antes do comissionamento. A conformidade com as normas NFPA 59A e ASME estende os cronogramas por meses e exige inspeção especializada. As diretrizes europeias de associações de gás aumentam ainda mais a complexidade do projeto e os currículos para operadores. Consequentemente, a otimização por retrofit frequentemente supera as construções em campo aberto, moderando os pedidos imediatos no mercado global de equipamentos criogênicos.
Escassez de hélio e volatilidade de preços
Os preços atingiram o pico de USD 14/m³ em 2023 após a eliminação gradual da reserva dos EUA, pressionando as salas de ressonância magnética e as fábricas de semicondutores. O Qatar tornou-se o maior fornecedor, cobrindo 90% das importações da China. A Usina de Processamento de Gás Amur da Rússia adiciona novos volumes, mas o risco geopolítico persiste. Os quiosques de recuperação em circuito fechado e as cabines de purificação de pequena escala ajudam as fábricas a reduzir o consumo em até 30%. A exploração na América do Norte e na Tanzânia sinaliza diversificação futura, mas os pipelines para o mercado permanecem caros. A volatilidade, portanto, injeta incerteza de aquisição nos ciclos do mercado global de equipamentos criogênicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Equipamentos Criogênicos
Por Gás:
Dominância do GNL desafiada pela aceleração do hidrogênioO GNL representou 31,20% da participação global no mercado de equipamentos criogênicos em 2025, ancorado pela capacidade de 2,6 bcf/d em Plaquemines e pela trajetória de expansão do Qatar. O hidrogênio líquido, no entanto, cresce a um CAGR de 9,95% sustentado pela linha da Plug Power na Louisiana e pela unidade da Air Liquide no Nevada. O tamanho do mercado global de equipamentos criogênicos para liquefatores de hidrogênio poderá superar USD 3,18 bilhões até 2031 se a Europa atingir a meta anual de 10 milhões de t. O hélio e o argônio permanecem nichos, mas estratégicos: o argônio de grau semicondutor acompanha o crescimento da litografia, enquanto as escassezes de hélio intensificam o foco nas cabines de reciclagem. As carteiras de pedidos diversificadas agora incluem tanques de metano para veículos de lançamento reutilizáveis e congeladores de nitrogênio para processadores de proteínas de origem vegetal, evidenciando a crescente diversidade de uso final.
O foco competitivo do segmento migra para plantas modulares e de alta flexibilidade, capazes de alternar entre espécies de gás. Os módulos de hidrogênio plug-and-play da Chart Industries exemplificam essa convergência, permitindo que fabricantes treinados em GNL se movam para o hidrogênio com reequipamento mínimo. A América do Norte e a APAC dominam o mercado, mas o financiamento do acordo verde europeu ancora a demanda por liquefatores de hidrogênio verde de média escala. Os fornecedores que demonstram controle de contaminação em níveis de partes por trilhão de um único dígito obtêm prêmios de preço em contratos de microeletrônica.


Por Equipamento:
Estabilidade dos tanques encontra inovação em bombasOs tanques detiveram 33,25% da participação no tamanho do mercado global de equipamentos criogênicos em 2025, sustentados pela demanda por armazenamento de GNL de contenção total próximo de 250 m³ e cilindros compostos de alta pressão em protótipos de aviação. As receitas de bombas expandem mais rapidamente, a um CAGR de 8,18%, impulsionadas pela aquisição da Cryogenic Machinery Corp pela Dover, que traz projetos centrífugos de baixo NPSH para seu portfólio.
As atualizações de trocadores de calor dominam os retrofits de refinarias, onde ganhos termodinâmicos de 1% se traduzem em 5% de economia de energia do compressor. Os fabricantes de válvulas aproveitam gêmeos digitais para ofertas de manutenção preditiva, capturando receita de pós-venda fidelizada mesmo quando as vendas unitárias estabilizam. A demanda por instrumentação aumenta em conjunto com a automação de segurança, com sensores certificados SIL-3 tornando-se padrão em licitações. As linhas de transferência por levitação magnética emergentes, que eliminam perdas por atrito, posicionam especialistas em componentes auxiliares para pedidos de longo ciclo em pipelines de grau espacial.
Por Aplicação:
Liderança em armazenamento enfrenta disrupção no transporteO armazenamento contribuiu com 44,60% do tamanho do mercado global de equipamentos criogênicos em 2025, refletindo a universalidade dos tanques a granel nas cadeias de suprimento de GNL, oxigênio e nitrogênio. Os equipamentos de transporte aceleram a um CAGR de 7,69% à medida que a mobilidade a hidrogênio e o comércio de contêineres ISO de GNL se expandem. O corredor de transporte rodoviário da costa oeste dos EUA espera mais de 40.000 veículos de célula de combustível até 2030, exigindo reboques com isolamento de poliuretano classificados abaixo de 20 K.
Os equipamentos de processamento e liquefação crescem junto com a implantação de eletrolisadores de hidrogênio verde, enquanto a demanda por regaseificação fica para trás na Europa em meio à utilização abaixo de 50% dos terminais. As aplicações de P&D, embora sejam um nicho em volume, geram margens premium; os refrigeradores de diluição para chips quânticos podem ter preços acima de USD 1 milhão por conjunto. Os reliquefatores de vapor flash marítimos, liderados pelos pedidos de Turbo-Brayton, demonstram como pontos de dor específicos de aplicação fomentam a adoção rápida de equipamentos.
Por Indústria do Usuário Final:
Maturidade do petróleo & gás contrasta com o crescimento explosivo da eletrônicaO petróleo & gás ainda entregou 27,55% da receita em 2025, mas o crescimento futuro inclina-se para o cluster de eletrônicos, que se expande a um CAGR de 9,26%. As expansões da Micron, Samsung e SK Hynix exigem separação de ar no local e purificação no ponto de uso, consolidando contratos multianuais de fornecimento de gás e equipamentos. Os segmentos de transição energética adotam hidrogênio e GNL para geração de energia e transporte pesado, trazendo novos projetos de nivelamento de pico e regaseificação por satélite. O processamento de alimentos usa a congelação rápida com nitrogênio líquido para preservar as texturas de proteínas de origem vegetal, enquanto a área de saúde atualiza criobancas para suportar terapias celulares autólogas sob rigorosas regras da FDA. A demanda aeroespacial se multiplica com os voos de turismo espacial, onde o suporte em solo requer postos de abastecimento de resfriamento rápido e plataformas de zero evaporação.
Análise Geográfica
Mercado de Equipamentos Criogênicos na APAC
A Ásia-Pacífico manteve 42,30% da participação global no Mercado de Equipamentos Criogênicos em 2025, impulsionada pelos 29 terminais de GNL em operação na China e 39 em construção. O CAGR regional de 7,38% permanece sólido à medida que a Índia amplia sua capacidade de regaseificação e a Coreia do Sul aprofunda as alianças de fornecimento de chips com os Estados Unidos. Em termos de volume, a taxa de utilização da capacidade da China pode cair para 43% até 2030, mas reformas em tanques e retrofits de segurança sustentam a demanda no mercado de pós-venda.
Mercado de Equipamentos Criogênicos na América do Norte
A América do Norte se beneficia das fábricas de semicondutores financiadas pela Lei CHIPS e das exportações de GNL. Até 2028, os Estados Unidos projetam uma capacidade de liquefação de 21,2 bcf/d, sustentando grandes pedidos de tanques de armazenamento e caixas frias. Simultaneamente, o corredor de hidrogênio da Louisiana posiciona os fabricantes locais para fornecer válvulas de serviço duplo viáveis tanto para metano quanto para hidrogênio. Os emergentes projetos de hélio do Canadá ampliam a aquisição de módulos de separação criogênica.
Mercado de Equipamentos Criogênicos na EMEA e América do Sul
A Europa enfrenta a queda na demanda de gás — redução de 20% em relação ao ano anterior no primeiro semestre de 2024 — mas continua a comissionar terminais, elevando o risco de subutilização. A estratégia de hidrogênio do continente, com meta de produção de 10 milhões de t/a, direciona o investimento de capital para liquefadores acoplados a eletrolisadores. Regulamentações como a Diretiva de Equipamentos sob Pressão da UE elevam os custos de conformidade, mas protegem os operadores estabelecidos. O Oriente Médio e a África aproveitam o GNL de baixo carbono nos projetos da ADNOC em Ruwais e da QatarEnergy, enquanto a América do Sul adiciona unidades flutuantes de regaseificação no Brasil. Cada região canaliza estímulos e restrições distintos para a trajetória de crescimento do Mercado Global de Equipamentos Criogênicos.

Panorama regulatório
Os fornecedores de equipamentos criogênicos operam em regimes sobrepostos de pressão, transporte e segurança de processos que aumentam os requisitos de projeto e documentação para tanques, cold boxes, válvulas e sistemas de transferência. Nos Estados Unidos, os usuários industriais geralmente alinham equipamentos e práticas operacionais às expectativas de segurança de processos e manuseio de materiais perigosos da OSHA, enquanto as instalações de GNL dependem de códigos estabelecidos como a NFPA 59A e regras de vasos de pressão baseadas na ASME, que estendem os cronogramas dos projetos devido às necessidades de inspeção e qualificação.
Na Europa, o acesso ao produto é moldado pela Diretiva de Equipamentos sob Pressão (PED 2014/68/EU) e sua abordagem de normas harmonizadas, reforçada pela Comissão Europeia por meio da Decisão de Execução (UE) 2025/165, que faz referência a normas usadas para demonstrar conformidade de equipamentos sob pressão em gases industriais e GNL. As regras ambientais também afetam sistemas criogênicos adjacentes na cadeia de frio e refrigeração: o Regulamento (UE) 2024/3120 prevê um caminho de isenção para certas aplicações de temperatura muito baixa (por exemplo, congeladores criogênicos mecânicos em torno de -150 graus C) até 31 de dezembro de 2028, enquanto os requisitos de verificação de conformidade para equipamentos de refrigeração pré-carregados foram reforçados pelo Regulamento de Execução (UE) 2025/2155, com validação transitória para declarações anteriores até 31 de dezembro de 2025. Separadamente, ações de abril de 2026 sob a Lei de Produção para Defesa dos EUA (Seção 303), designando capacidade de transmissão, processamento, armazenamento e liquefação de GNL como recursos industriais essenciais, aumentam a relevância política das expansões domésticas de GNL e da cadeia de suprimentos de equipamentos criogênicos associada.
Cenário Competitivo
O mercado global de equipamentos criogênicos apresenta concentração moderada, mas velocidade crescente de consolidação. A fusão em ações entre a Chart Industries e a Flowserve criará uma entidade avaliada em USD 19 bilhões, capturando aproximadamente 20% das receitas combinadas de bombas, válvulas e vasos de armazenamento, com sinergias de custo de USD 300 milhões previstas para 2027. A aquisição da Cryogenic Machinery Corp pela Dover aumenta seu segmento de bombas e garante fornecimento de longo prazo para os principais fabricantes de gases industriais. A compra de EUR 200 milhões da Fives Energy Cryogenics pela Alfa Laval expande-se para linhas de captura de hidrogênio e CO₂.
A diferenciação tecnológica emerge como alavanca primordial. Os reliquefatores Turbo-Brayton da Air Liquide dominam os retrofits marítimos, enquanto os micro-refrigeradores Stirling da HeLIUM Cryogenics vencem licitações de laboratórios quânticos. O plano da Nikkiso de dobrar a capacidade de fabricação na Alemanha mostra os fabricantes de equipamentos originais ampliando suas pegadas regionais para navegar nas fricções comerciais e reduzir os prazos de entrega. As receitas de serviços sobem à medida que os operadores terceirizam a manutenção preditiva; a aquisição do centro de serviços nórdico da Chart ecoa essa trajetória.
Novos entrantes gravitam para segmentos de nicho — quântico, micro-GNL e crioterapia médica — onde as economias de escala legadas importam menos do que o tempo de comercialização e a agilidade de propriedade intelectual. Os titulares respondem com investimentos em empreendimentos e pactos de codesenvolvimento, buscando antecipar a disrupção. Uma combinação de consolidação e especialização caracteriza o tabuleiro competitivo do mercado global de equipamentos criogênicos.
Líderes da Indústria de Equipamentos Criogênicos
Linde plc
Emerson Electric Co.
Beijing Tianhai Industry Co Ltd
Cryofab Inc
Chart Industries, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Empresas Abrangidas neste Relatório do Mercado de Equipamentos Criogênicos
- Linde plc
- Air Liquide
- Chart Industries Inc.
- Air Products & Chemicals Inc.
- Cryofab Inc.
- Beijing Tianhai Industry Co. Ltd.
- Emerson Electric Co.
- Honeywell International Inc.
- Sumitomo Heavy Industries Ltd.
- McDermott International Ltd.
- Flowserve Corporation
- HEROSE GmbH
- Wessington Cryogenics
- Cryostar SAS
- IHI Corporation
- Kawasaki Heavy Industries Ltd.
- INOXCVA
- Taylor-Wharton
- Fives Group
- Peters Shipyards

Oportunidades de mercado e perspectivas futuras
Os programas contínuos de expansão e retrofit de GNL mantêm as aquisições ativas em grandes equipamentos criogênicos (permutadores de calor, cold boxes, unidades de reliquefação, válvulas e tanques), apoiados pela visibilidade de projetos e contratos específicos. Por exemplo, a Cheniere Energy Partners assinou um contrato EPC turnkey de preço fixo com a Bechtel em maio de 2026 para a primeira fase da Expansão de Liquefação de Sabine Pass (incluindo o Trem 7 e uma unidade de reliquefação de gás de evaporação), e a Baker Hughes anunciou contratos de equipamentos e serviços em julho de 2026 ligados a essa expansão, incluindo turbinas a gás que acionam compressores centrífugos e equipamentos de reliquefação relacionados. Esses desenvolvimentos criam espaço para fornecedores que podem reduzir os prazos de entrega por meio da modularização e que podem fornecer pacotes integrados de cold box, compressor e válvulas para reduzir o risco de interface em cronogramas orientados por EPC.
A expansão da cadeia de suprimentos de hidrogênio também está criando um segundo e distinto conjunto de oportunidades, centrado em equipamentos de bombeamento e manuseio de gás a temperaturas ultrabaixas (-240 °C a -253 °C), onde a profundidade da qualificação e os dados de confiabilidade podem ser diferenciais. Em abril de 2026, a Ebara Elliott Energy recebeu um contrato da Kawasaki Heavy Industries para fornecer bombas de reforço de hidrogênio líquido e sopradores de gás de retorno de hidrogênio criogênico para a Demonstração de Comercialização da Cadeia de Suprimentos de Hidrogênio Liquefeito, abrangendo Austrália e Japão, destacando a demanda por equipamentos rotativos especializados em temperaturas de LH2. Paralelamente, estruturas regulatórias estão reforçando o planejamento e o alinhamento de normas em torno do hidrogênio e dos gases de baixo carbono, incluindo a estrutura da UE estabelecida em 2024 para mercados de gás renovável e de baixo carbono e hidrogênio, e a implementação da Lei de Energia da China em 2025, que apoia o desenvolvimento do hidrogênio, incluindo projetos-piloto de hidrogênio líquido. Juntos, esses sinais apontam para uma demanda por equipamentos compatíveis e de alta especificação (vasos com isolamento a vácuo, bombas criogênicas e válvulas de baixa fuga) e por serviços de pós-venda que ajudem os operadores a manter a segurança e o desempenho sob expectativas crescentes de inspeção e documentação.
Desenvolvimento Recente do Setor no Mercado de Equipamentos Criogênicos
- Julho de 2026: A Baker Hughes anunciou contratos de equipamentos e serviços para a expansão do GNL de Sabine Pass da Cheniere, incluindo sete turbinas a gás acionando compressores centrífugos para o Trem 7 e equipamentos de reliquefação de gás de evaporação. O escopo reforça a demanda contínua por turbomáquinas adjacentes à criogenia, compressão e trens de reliquefação diretamente ligados a adições de capacidade de GNL e melhorias de eficiência.
- Outubro de 2025: A Chart Industries venceu um contrato da Bechtel Energy para fornecer permutadores de calor refrigerados a ar, permutadores de calor de alumínio brasado e cold boxes para o projeto Port Arthur LNG Fase 2 da Sempra Infrastructure, no Texas. O contrato reforça a demanda por pacotes de equipamentos de processo criogênico de grande escala em construções de GNL na Costa do Golfo dos EUA e fortalece os players estabelecidos com capacidades comprovadas de entrega e integração de cold box.
- Julho de 2024: A Chart Industries relatou que sua tecnologia de processo IPSMR entregou o primeiro GNL no ativo Fast LNG da New Fortress Energy, na costa de Altamira, México. A comissionamento demonstrado de uma solução de GNL modular apoia a adoção mais ampla de configurações de liquefação repetíveis e de implantação mais rápida, sustentando a demanda associada por equipamentos criogênicos, como permutadores de calor, válvulas e componentes auxiliares de cold box.


Mercado de Equipamentos Criogênicos Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de equipamentos criogênicos abrange a receita obtida com equipamentos usados para armazenar, movimentar, controlar e processar gases liquefeitos em temperaturas muito baixas em ambientes industriais e de pesquisa.
Exclusões de escopo: excluímos a produção upstream de gás, as vendas de gás como commodity e equipamentos convencionais de manuseio de gás não criogênicos, que não são projetados para temperaturas criogênicas.
Visão geral da segmentação
- Por Gás
- Nitrogênio Líquido (LIN)
- Oxigênio Líquido (LOX)
- Argônio Líquido
- Hélio Líquido
- Hidrogênio Líquido (LH₂)
- GNL (Metano)
- Por Equipamento
- Tanques (Tanques de armazenamento criogênico, Dewars e cilindros, Contêineres-tanque ISO e rodoviários)
- Bombas
- Trocadores de Calor
- Válvulas e Reguladores
- Instrumentação e Controles
- Equipamentos Auxiliares (linhas de transferência, caixas frias, etc.)
- Por Aplicação
- Armazenamento
- Transporte e Distribuição
- Processamento e Liquefação
- Regaseificação
- P&D/Laboratório
- Por Indústria do Usuário Final
- Petróleo e Gás (upstream, midstream, GNL)
- Energia e Eletricidade (armazenamento em escala de rede, SMR, H₂)
- Produtos Químicos e Petroquímicos
- Alimentos e Bebidas
- Saúde e Ciências da Vida
- Eletrônicos e Semicondutores
- Aeroespacial e Defesa
- Outros (Marítimo, Metalurgia e Processamento de Metais)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer limites claros sobre o que se considera equipamento criogênico e, em seguida, para construir o mapa inicial de demanda por uso de gás e padrões de investimento dos usuários finais. Fontes públicas ajudaram a ancorar o modelo, incluindo publicações da Administração de Informações de Energia dos EUA sobre balanços de GNL e gás, séries de produção industrial do Eurostat, estatísticas comerciais do UN Comtrade para tanques criogênicos e equipamentos relacionados, e a base de dados do Escritório de Patentes e Marcas dos EUA para observar a atividade tecnológica.
Também revisamos estratégias nacionais de hidrogênio e roteiros de transição energética, orientações de segurança e manuseio disponíveis de órgãos como CGA e ISO, além de relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa confiável sobre adições de capacidade e cronogramas de projetos. Quando necessário, usamos assinaturas pagas para inteligência financeira corporativa, verificações de importação-exportação no nível de embarque e análises de patentes para verificar intervalos, e não para substituir evidências públicas. As fontes documentais listadas aqui são apenas ilustrativas, e outras referências foram usadas para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário focou em validar qual parcela dos gastos com criogenia é, de fato, receita de equipamentos, e como o cronograma dos projetos se converte em unidades entregues. Conversamos com fabricantes de equipamentos, distribuidores, partes interessadas voltadas para EPC e usuários finais dos setores de energia, gases industriais e saúde, para que as premissas sobre prazos de entrega, ciclos de substituição e configurações típicas pudessem ser ajustadas para APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 14% | APAC: 37% |
| Nível médio: 48% | Líderes funcionais/de unidade: 36% | EMEA: 37% |
| Players menores: 16% | Gerentes: 50% | Américas: 26% |
Dimensionamento e previsão de mercado
O modelo central utiliza uma abordagem top-down, na qual a demanda é reconstruída a partir da atividade de gás liquefeito e das necessidades relacionadas à base instalada, sendo então traduzida em gastos com equipamentos usando as participações da lista de equipamentos para cada aplicação. Na prática, indicadores como expansões de liquefação e regaseificação de GNL, intensidade de produção e distribuição de gás industrial, projetos de liquefação e manuseio de hidrogênio, necessidades de armazenamento criogênico em hospitais e laboratórios, e movimentos de importação-exportação de tanques e válvulas criogênicas foram usados para moldar o pool de demanda.
Esses totais foram então verificados com aproximações bottom-up seletivas, como preços médios de venda amostrados multiplicados por volumes unitários estimados para tanques, bombas, vaporizadores, válvulas e controles em alguns países de alta atividade, seguidos de feedback de canais sobre mudanças de mix. Quando um fornecedor não divulgava receita exclusivamente criogênica, tratamos as lacunas usando mapeamento de mix de produtos a partir de catálogos e registros, seguido de intervalos de alocação baseados em entrevistas. Para as previsões, foi usada análise de cenários, pois os pipelines de projetos e seus cronogramas podem variar de ano para ano, e as premissas foram testadas em relação ao ritmo de financiamento da transição energética, ao momento de FID de grandes projetos e à demanda impulsionada por substituição em sistemas maduros de gás industrial.
Validação de dados e ciclo de atualização
A validação foi feita cruzando os totais modelados com sinais independentes, incluindo fluxos comerciais das principais categorias de equipamentos criogênicos, cronogramas de comissionamento anunciados para ativos de GNL e hidrogênio, e movimentos direcionais no consumo de gás industrial. Quando surgiam anomalias, como aumentos súbitos que não se alinhavam aos prazos dos projetos, revisitávamos os insumos e os verificávamos novamente por meio de ligações de acompanhamento e novas leituras secundárias antes da aprovação final.
Cada construção de mercado passa por múltiplas revisões de analistas, para que problemas de lógica de unidades, tratamento de moeda e alinhamento de ano sejam identificados precocemente. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes atrasos em projetos, novas mudanças de política ou grandes adições de capacidade. Antes da entrega, uma última revisão é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado de equipamentos criogênicos da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para equipamentos criogênicos podem parecer inconsistentes porque cada publicador define o limite em um ponto ligeiramente diferente e depois aplica sinais de demanda diferentes. As diferenças também aparecem na forma como os preços são tratados ao longo do tempo, na forma como os projetos são temporizados em receita e se o valor inclui serviços adjacentes ou apenas vendas de equipamentos.
O movimento comercial de tanques criogênicos e principais categorias de válvulas, junto com o pipeline visível de projetos de manuseio de GNL e hidrogênio, são as verificações que mantêm a estimativa da Mordor Intelligence vinculada à demanda de equipamentos efetivamente entregues, e não aos gastos amplos com criogenia. As lacunas geralmente surgem ao contabilizar toda a cadeia de valor criogênica, usar cronogramas de projetos otimistas, aplicar uma única curva global de ASP sem ajuste regional, ou misturar a substituição da base instalada com capex de novas construções sem separação clara.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 27,59 bilhões de USD (2026) | |
| Associação do Setor A | 30,40 bilhões de USD (2026) | Inclui gastos mais amplos com infraestrutura criogênica, incluindo serviços de instalação e comissionamento, e aplica uma conversão mais rápida de anúncios de projetos em receita no mesmo ano. |
| Jornal Setorial B | 24,10 bilhões de USD (2025) | Utiliza um retrato apenas de equipamentos do ano anterior, com ajuste limitado para aumento de preços e cronograma de ramp-up dos projetos, o que pode subestimar grandes entregas de equipamentos de GNL e hidrogênio registradas após o ano-base. |
A diferença na tabela é explicada principalmente pelo limite de escopo e pelo momento, mais do que por divergências sobre os fatores de crescimento. Ao vincular o modelo ao movimento observável de equipamentos e ao ritmo de comissionamento de projetos, o total final permanece rastreável a variáveis de demanda claras e a etapas de cálculo repetíveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado global de equipamentos criogênicos?
O tamanho do mercado global de equipamentos criogênicos atingiu USD 27,59 bilhões em 2026 e deve crescer para USD 37,64 bilhões até 2031.
Qual segmento de gás está crescendo mais rapidamente?
O hidrogênio líquido registra a expansão mais rápida, avançando a um CAGR de 9,95% até 2031 à medida que os liquefatores de hidrogênio verde em grande escala entram em operação.
Por que as bombas estão crescendo mais rapidamente do que outras categorias de equipamentos?
As bombas criogênicas especializadas se beneficiam de melhorias de eficiência e movimentos de consolidação como a aquisição da Cryogenic Machinery Corp pela Dover, resultando em uma previsão de CAGR de 8,18%.
Qual região domina a demanda?
A Ásia-Pacífico lidera, detendo 42,30% da participação global no mercado de equipamentos criogênicos em 2025 devido às agressivas construções de terminais de GNL e investimentos em fabricação de semicondutores.
Como as regulamentações de segurança afetarão projetos futuros?
Normas rigorosas como a NFPA 59A e as regras de equipamentos sob pressão da UE estendem os prazos de aprovação e aumentam os custos de conformidade, reforçando a vantagem de fornecedores experientes.
Página atualizada pela última vez em:



