
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.37 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.10 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas Criogênicas por Mordor Intelligence
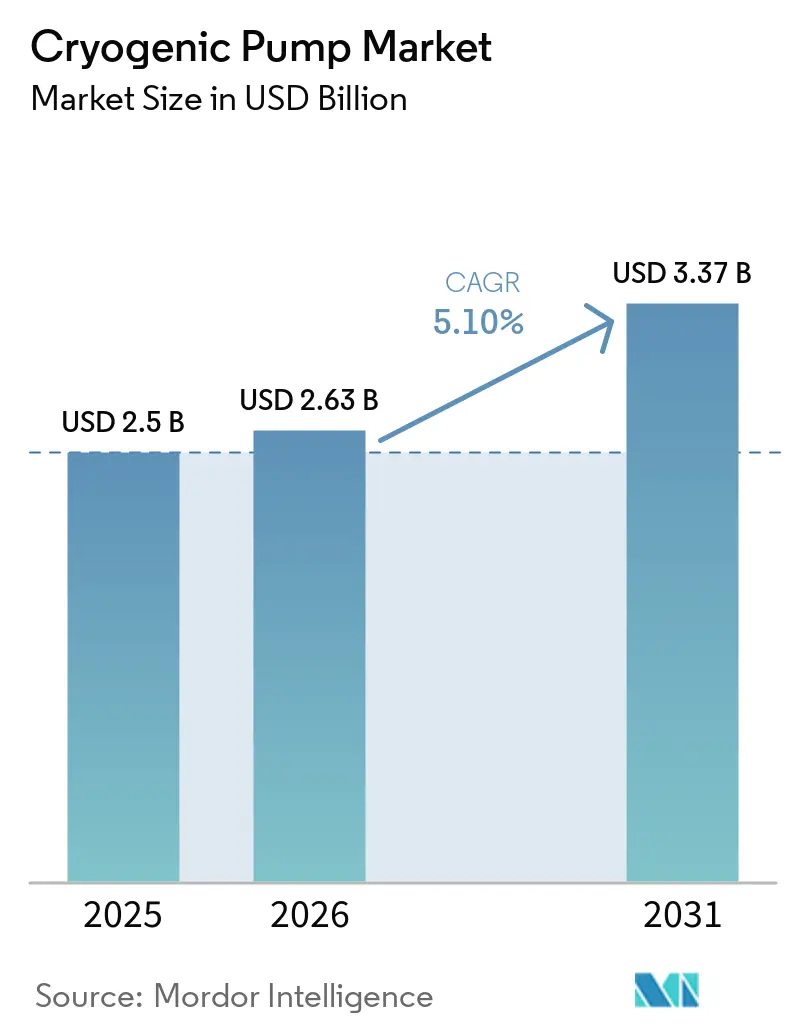
O tamanho do Mercado de Bombas Criogênicas em 2026 é estimado em USD 2,63 bilhões, crescendo a partir do valor de 2025 de USD 2,5 bilhões com projeções para 2031 mostrando USD 3,37 bilhões, crescendo a um CAGR de 5,10% no período de 2026 a 2031.
A aceleração da construção de terminais de GNL, a infraestrutura da economia do hidrogênio e aplicações de alta tecnologia, como computação quântica e voos espaciais comerciais, reforçam a demanda por equipamentos. O crescente apoio político a combustíveis mais limpos e os avanços tecnológicos que reduzem a evaporação e aumentam a eficiência do fluxo estão incentivando os usuários finais a substituir bombas legadas antes dos ciclos de vida programados. Os fornecedores respondem com designs de impulsores maiores, monitoramento integrado de condições e módulos deslizantes posicionados para instalação rápida em locais brownfield e greenfield. Concomitantemente, aquisições corporativas estão concentrando propriedade intelectual, auxiliando fornecedores globais a oferecer pacotes completos de manuseio de fluidos criogênicos em cadeias de valor de GNL, hidrogênio líquido e gases especiais.
Principais Conclusões do Relatório
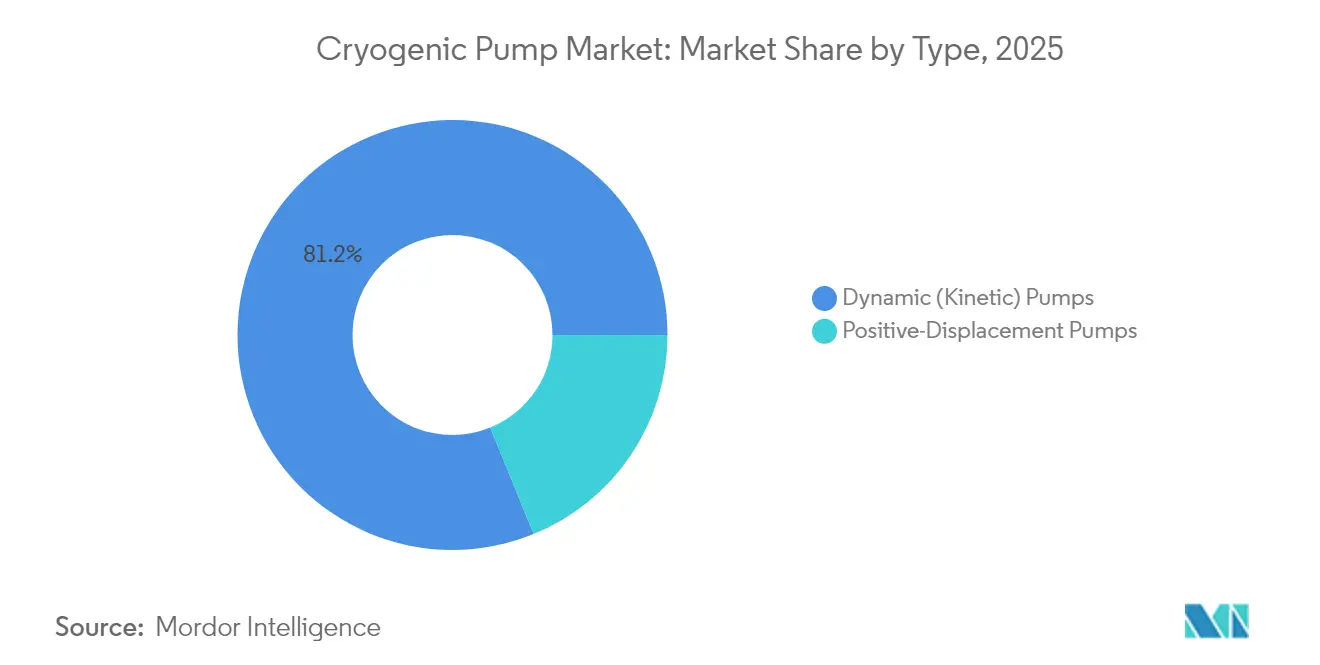
- Por tipo, os designs cinéticos dinâmicos detinham 81,16% da participação no mercado de bombas criogênicas em 2025, enquanto as unidades de deslocamento positivo avançam a um CAGR de 5,62% até 2031.
- Por gás criogênico, o GNL representou 26,95% do tamanho do mercado de bombas criogênicas em 2025; o hidrogênio tem projeção de expansão a um CAGR de 8,55% até 2031.
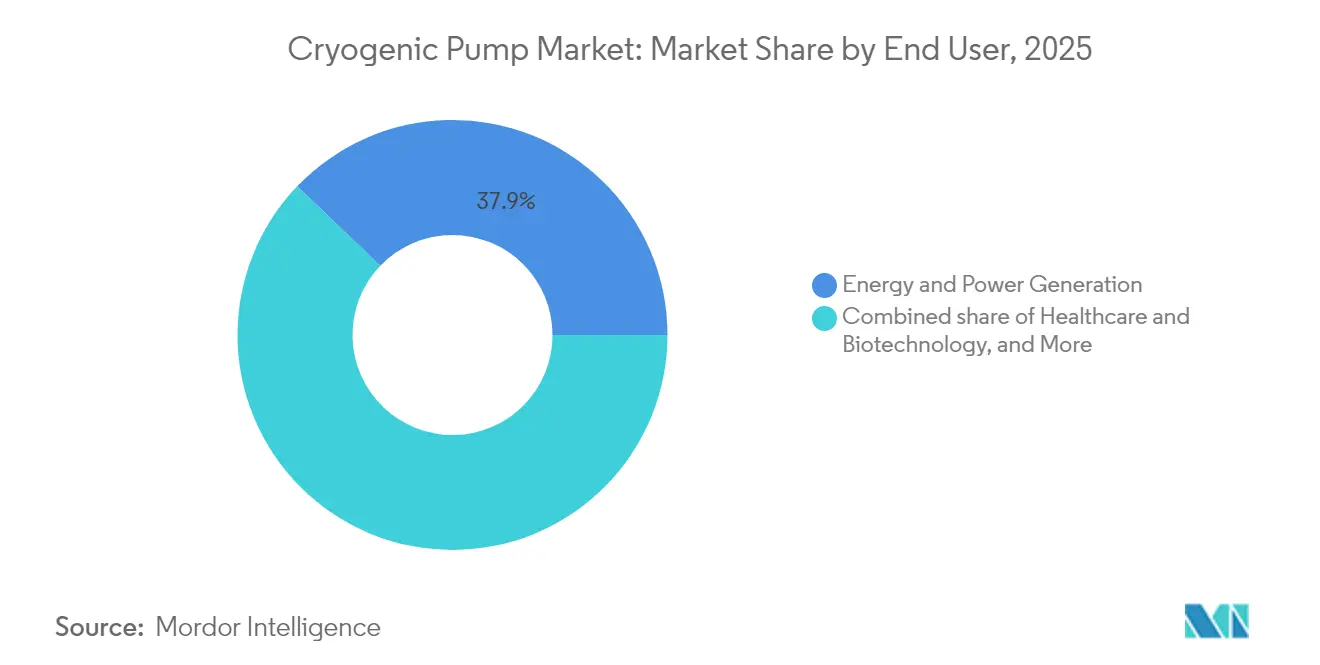
- Por usuário final, geração de energia e energia elétrica liderou com 37,85% de participação na receita em 2025; saúde e biotecnologia deverão crescer a um CAGR de 6,32% até 2031.
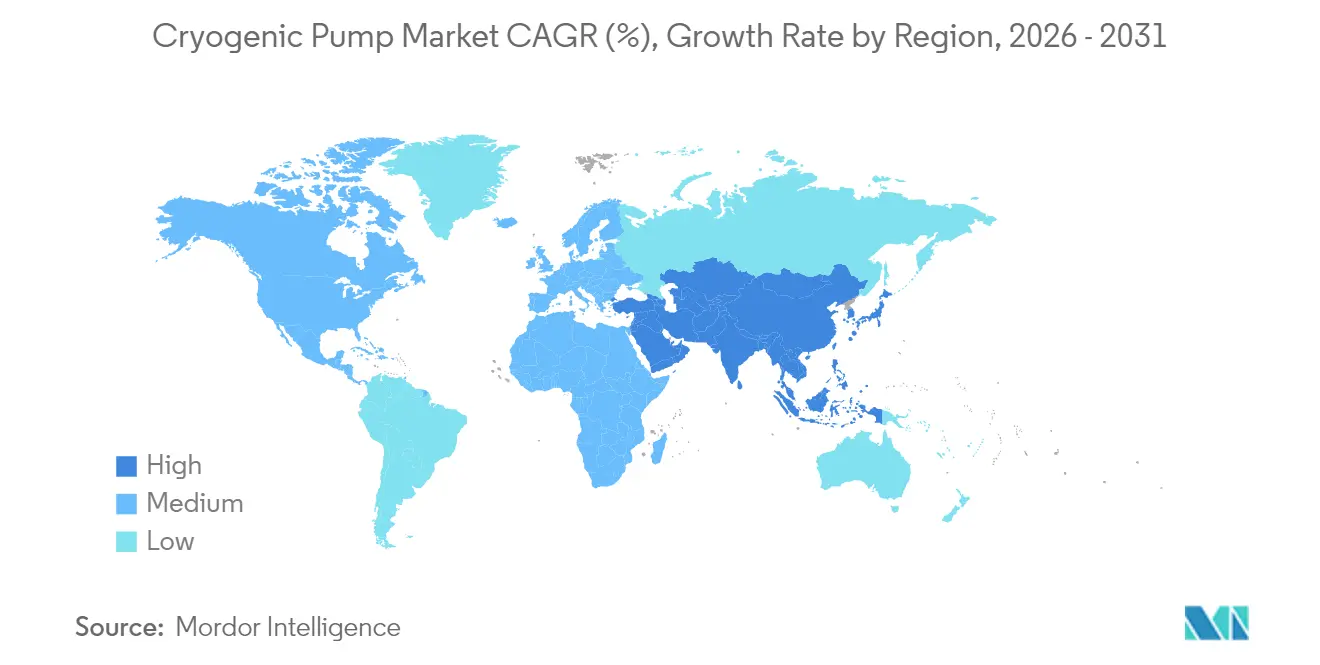
- Por geografia, a Ásia-Pacífico comandou 37,92% da participação no mercado de bombas criogênicas em 2025 e avança a um CAGR de 5,38% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nos investimentos em infraestrutura de GNL | 1.2% | Global, com ganhos iniciais na Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Crescimento da demanda de gases industriais proveniente de fábricas de saúde e semicondutores | 0.9% | Núcleo da APAC, expansão para América do Norte e UE | Curto prazo (≤ 2 anos) |
| Expansão da economia global do hidrogênio | 1.1% | Global, com concentração na UE, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Substituição de USAs envelhecidas em países da OCDE | 0.7% | América do Norte e UE, mercados seletivos da APAC | Médio prazo (2 a 4 anos) |
| Bombas criogênicas para data centers de computação quântica em hiperescala | 0.6% | América do Norte, UE, China | Longo prazo (≥ 4 anos) |
| Requisitos de manuseio de propelente para lançamentos espaciais comerciais | 0.5% | América do Norte, UE, Índia, China | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos Investimentos em Infraestrutura de GNL
Aproximadamente 290 bilhões de m³ por ano de nova capacidade de exportação de GNL estão programados para entrar em operação entre 2025 e 2030, a maior onda na história do setor. Projetos como Plaquemines, Corpus Christi Fase 3 e o Campo Norte Leste do Qatar sustentam a demanda em massa por bombas classificadas para operação até −162 °C. Na Europa, o terminal de Stade abriga dois tanques de armazenamento de 240.000 m³ que requerem unidades centrífugas de múltiplos estágios dimensionadas para transferência rápida de navio para costa. Fornecedores, incluindo Nikkiso, abriram centros de serviço europeus para encurtar os ciclos de revisão, enquanto os licenciadores de processos integram acionamentos de velocidade variável para reduzir o consumo de energia em até 7%. Os atrasos nos pedidos de contratos estão sendo garantidos por acordos de serviço de longo prazo que garantem limites de disponibilidade superiores a 99% [1].
Crescimento da Demanda de Gases Industriais Proveniente de Fábricas de Saúde e Semicondutores
A demanda de hélio tem previsão de dobrar até 2035, impulsionada por instalações de ressonância magnética e transições de nós de semicondutores de 2 nm que necessitam de ambientes de ultra-alta pureza. A Lei CHIPS dos EUA canaliza USD 30 bilhões para novas fábricas, motivando empresas de EPC a combinar sistemas de fornecimento de nitrogênio, argônio e hélio com módulos deslizantes de bombas criogênicas chave na mão. Bombas de diafragma de precisão garantem entrega sem óleo que atende às normas de sala limpa ISO 14644-1 Classe 1. Na Ásia, as adições de capacidade de wafers em Taiwan, Coreia do Sul e China continental estão impulsionando pedidos de bombas alternativas de alta pressão que reciclam hélio a 25 bar de pressão de descarga, reduzindo as perdas de gás em 15% em comparação com circuitos legados [2].
Expansão da Economia Global do Hidrogênio
A vantagem de densidade do hidrogênio líquido sobre o gás comprimido está atraindo desenvolvedores de mobilidade de serviço pesado e armazenamento de energia de longa duração. A capacidade global de liquefação atingiu 358,9 t/dia em 2024, com os EUA e o Canadá detendo 85% da produção. A Ebara, do Japão, está investindo USD 16 bilhões no primeiro centro de testes de bombas de LH₂ em escala real do mundo, validando componentes a −253 °C conforme as normas ISO 21013-1. Simultaneamente, a China emitiu três normas nacionais de LH₂ desde 2020 e implantou 128 estações de abastecimento, acelerando a demanda local por bombas verticais em linha de pequena área que se encaixam em espaços urbanos densos. Centros de hidrogênio apoiados pelo governo nos EUA destinam USD 7 bilhões para infraestrutura, garantindo captação de energia por vários anos que reduz o risco do investimento de capital em bombas [3].
Substituição de Unidades de Separação de Ar Envelhecidas em Países da OCDE
Mais de 40% das unidades de separação de ar na Europa e na América do Norte foram comissionadas antes de 2005. Programas de modernização como o FLEXASU da Alemanha demonstram como paredes de tubulação mais espessas, isolamento aprimorado e bombas criogênicas adicionais podem reduzir a potência específica em 8%. Os mercados de eletricidade com precificação variável recompensam plantas flexíveis, de modo que os operadores instalam acionamentos de motor de duas velocidades e softwares de manutenção preditiva para deslocar a produção para os horários de menor consumo. O recente projeto de USD 100 milhões da Linde para unidades de separação de ar na China espelha essa abordagem, incorporando gêmeos digitais que reduzem o tempo de inatividade não planejado em 30% e prolongam o tempo médio entre revisões de bombas submersas para 60.000 horas [4].
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX e complexidade de manutenção | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Volatilidade do preço do GNL atrasando projetos | -0.6% | Global, com concentração na Ásia-Pacífico e Oriente Médio | Curto prazo (≤ 2 anos) |
| Escassez na cadeia de fornecimento de ligas especiais | -0.4% | Global, com impacto agudo na América do Norte e UE | Médio prazo (2 a 4 anos) |
| Incerteza regulatória sobre amônia como combustível marítimo | -0.3% | Global, com foco nas principais rotas de navegação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX e Complexidade de Manutenção
Um módulo deslizante de bomba criogênica submersa pode representar 4 a 6% do custo instalado de uma linha de GNL, enquanto soldadores certificados pela Seção IX da Sociedade Americana de Engenheiros Mecânicos exigiram prêmios salariais superiores a 20% desde 2021. Os atrasos no projeto Golden Pass LNG, desencadeados pela insolvência do empreiteiro, evidenciam a exposição orçamentária. Além disso, as janelas de reparo de bombas requerem ferramentas especializadas mantidas por apenas alguns centros de serviço em todo o mundo, prolongando os intervalos de processamento. As tarifas sobre aço criogênico e Inconel, exacerbadas por tensões geopolíticas, inflacionam as listas de materiais, levando os operadores a negociar programas de estoque gerenciado pelo fornecedor que amortizam o risco de fornecimento.
Volatilidade do Preço do GNL Atrasando Projetos
O GNL spot asiático ultrapassou USD 52/MMBtu durante os picos de 2024, paralisando as decisões finais de investimento para nova liquefação na Costa do Golfo dos EUA. A pausa da Europa nas aprovações de exportações para países sem Acordo de Livre Comércio introduz incerteza de programação que compromete a visibilidade dos pedidos de bombas, levando potenciais compradores a adiar aquisições até que os sinais de mercado se estabilizem. Hesitação semelhante afeta os megaprojetos do Oriente Médio, onde os contratos de captação de energia agora incluem cláusulas de renegociação de preços que desincentivam a mobilização antecipada de EPC. Os fabricantes de bombas estão prolongando a validade das cotações e adicionando cláusulas de proteção cambial para salvaguardar as margens, porém os ciclos de reserva permanecem alongados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Bombas Dinâmicas Dominam Através de Vantagens de EficiênciaOs projetos cinéticos dinâmicos, principalmente os modelos centrífugos, controlaram 81,16% do mercado de bombas criogênicas em 2025, pois oferecem alto fluxo volumétrico com peças móveis limitadas. Os terminais de GNL favorecem bombas de processo criogênico com projetos centrífugos entre mancais, cuja arquitetura de voluta aberta minimiza os requisitos de NPSH a −162 °C. Prevê-se que o segmento mantenha a liderança à medida que a capacidade de regaseificação se acelera na Ásia e na Europa. A tecnologia de deslocamento positivo, por outro lado, atende à dosagem de precisão e ao serviço de hidrogênio de alta pressão, onde a estabilidade do fluxo supera a capacidade. Projeta-se que essas unidades registrem um CAGR de 5,62%, impulsionadas pelo crescimento das redes de distribuição de hidrogênio líquido para mobilidade e energia distribuída.
Os modelos centrífugos integram linhas de retorno de vapor que reduzem a cavitação, estendendo os intervalos de revisão além de 60.000 horas. As variantes de fluxo axial visam o envio de GNL de pico de carga de pico de corte, onde as pressões diferenciais permanecem modestas. As bombas de fluxo misto oferecem desempenho híbrido para unidades flutuantes de armazenamento e regaseificação. As bombas alternativas dentro da categoria de deslocamento positivo empregam anéis de pistão sem óleo que limitam a contaminação por hidrocarbonetos, uma métrica fundamental para o hidrogênio de grau célula de combustível. As bombas de parafuso suportam serviço contínuo em serviço de argônio metalúrgico, enquanto as bombas de diafragma fornecem fluxo sem partículas para bancadas úmidas de semicondutores de 3 nm. A diversificação dos pontos de operação garante que cada modalidade encontre seu nicho, sustentando uma concorrência saudável entre os paradigmas de projeto. A divisão do segmento também sustenta as receitas do pós-venda, pois diferentes arquiteturas requerem kits de vedação e rotores sobressalentes distintos, reforçando o engajamento do ciclo de vida do OEM com os operadores de plantas.



Por Gás Criogênico:
Hidrogênio Emerge como Motor de CrescimentoO GNL reteve 26,95% do tamanho do mercado de bombas criogênicas em 2025, ancorado por ativos de liquefação e regaseificação instalados que integram bombas de múltiplos estágios. No entanto, o segmento de hidrogênio tem projeção de expansão a um CAGR de 8,55%, impulsionado por roteiros nacionais que visam objetivos de emissões líquidas zero. As vantagens de densidade energética gravimétrica do hidrogênio líquido fomentam a adoção em transporte pesado e bancadas de teste de aviação, estimulando pedidos de bombas capazes de 120 bar de descarga. Enquanto isso, nitrogênio e oxigênio mantêm demanda estável para aplicações siderúrgicas e médicas, necessitando de centrífugas submersas de serviço padrão.
O papel de nicho, mas de crescimento rápido, do hélio na computação quântica e no exame de ressonância magnética impulsiona a demanda por bombas especializadas de baixa perda que suportam operação abaixo de 2 K. As unidades de recuperação projetadas com frenagem regenerativa recuperam até 14% da energia do motor, demonstrando os ganhos de eficiência incorporados nos novos projetos. O argônio continua a servir os mercados de manufatura aditiva e soldagem de alta pureza, onde o controle de contaminação supera a capacidade volumétrica. Em todos os tipos de gás, as ofertas de pacotes multiuso — combinando bomba, vaporizador e controles — permitem que os fornecedores adaptem configurações rapidamente, alinhando-se com as diversas propriedades termodinâmicas e especificações de pureza do usuário final.
Por Usuário Final:
Saúde e Biotecnologia Impulsionam a InovaçãoGeração de energia e energia elétrica comandou 37,85% do tamanho do mercado de bombas criogênicas em 2025, refletindo os fluxos comerciais consolidados de GNL e o consumo de gases industriais em refinarias e usinas siderúrgicas integradas. No entanto, saúde e biotecnologia são os verticais de crescimento mais rápido, a um CAGR de 6,32% até 2031. A expansão da frota de ressonância magnética, as implantações de terapia de prótons e os dispositivos de crioablação estão se proliferando, exigindo bombas que mantenham o fornecimento constante de hélio ou nitrogênio com vibração mínima para proteger a resolução de imagem. Os fornecedores de equipamentos estão colaborando com OEMs de dispositivos médicos para integrar bombas compactas em circuitos de resfriamento chave na mão que se encaixam na infraestrutura hospitalar.
Os complexos petroquímicos continuam implantando bombas de oxigênio e nitrogênio para craqueamento oxidativo e cobertura inerte, embora o crescimento seja moderado. Os locais metalúrgicos, particularmente as plantas de ferro de redução direta, demandam oxigênio impulsionado por bombas criogênicas para atingir a estequiometria do reator, apoiando a conversão para uma siderurgia mais verde. As fábricas de eletrônicos dependem de argônio e nitrogênio para litografia e, aqui, as bombas de diafragma herméticas garantem nenhuma contaminação por óleo que comprometa o rendimento do wafer. Os complexos de lançamento aeroespacial e os suportes de teste de propulsão se destacam na base de clientes, obtendo bombas de grande diâmetro de LH₂ e LOX certificadas para os códigos de tubulação ASME B31.3 para confiabilidade rigorosa. A diversificação entre segmentos protege os fornecedores da ciclicidade em qualquer uso final único, reforçando a resiliência no mercado mais amplo de bombas criogênicas.

Análise Geográfica
Mercado de Bombas Criogênicas da APAC
A Ásia-Pacífico liderou o mercado de bombas criogênicas em 2025 com uma participação de receita de 37,92%, ancorada pelos 27 terminais de GNL em andamento na China e pela agressiva expansão de postos de hidrogênio. O CAGR regional é projetado em 5,38% até 2031, à medida que Índia, Japão e Coreia do Sul aceleram as importações de combustíveis limpos e a capacidade de semicondutores. Os fabricantes de equipamentos originais locais estão ampliando a montagem doméstica para reduzir os custos logísticos, enquanto as multinacionais licenciam propriedade intelectual para parceiros em joint ventures a fim de cumprir as regras de aquisição. O terminal Tangshan II da China, com capacidade de armazenamento de 584,4 bcf, exemplifica os enormes pontos de demanda que impulsionam a necessidade de bombas multiestágio. Simultaneamente, o hub de GNL de pequena escala de Xi'an adiciona 1.400 ktpa de liquefação, impulsionando os pedidos de bombas montadas em skid implantáveis em parques industriais remotos.
Mercado de Bombas Criogênicas da América do Norte
A América do Norte mantém um sólido momentum, sustentado por uma base de exportação de GNL de 11,4 Bcf/d, com previsão de atingir 24,4 Bcf/d até 2028. A liderança em hidrogênio líquido, com 15 instalações produzindo 326 t/dia, posiciona a região como um incubador de tecnologia. Os fornecedores dos EUA aproveitam a proximidade com os principais players do setor aeroespacial e as subvenções para hubs de hidrogênio, incorporando análises avançadas de diagnóstico de vibração nas ofertas de bombas. Os corredores emergentes de H₂L do Canadá conectam Prince Rupert às frotas de caminhões do interior, estimulando a demanda por bombas de médio porte otimizadas para o descarregamento de reboques. A expansão de gases industriais no México em clusters aeroespaciais amplia ainda mais as oportunidades regionais.
Mercado de Bombas Criogênicas da EMEA e América do Sul
A Europa está se voltando para a infraestrutura de importação para compensar a escassez de gás russo. O terminal de Stade, na Alemanha, integra bombas de carga base compatíveis com amônia, garantindo a adaptabilidade à transição de combustíveis. Os estaleiros escandinavos estão testando o abastecimento de H₂L em embarcações, exigindo módulos de bombas portáteis com acoplamentos de desconexão rápida. Os exportadores do Oriente Médio continuam capitalizando no gás de alimentação com vantagem de custo, mas as novas plantas de hidrogênio azul na Arábia Saudita e nos Emirados Árabes Unidos estão incorporando cadeias logísticas de H₂L que exigem bombas de temperatura ultrabaixa. A África e a América do Sul permanecem em estágio incipiente, mas estão avançando com o GNL de pequena escala para geração de energia fora da rede elétrica, lançando as bases para uma demanda incremental de bombas.
Edições regionais
Panorama regulatório
A conformidade no projeto, instalação e transporte de bombas criogênicas é abrangida por uma combinação de normas internacionais e códigos de segurança específicos de cada jurisdição. Referências fundamentais incluem a ISO 24490:2025 para bombas centrífugas em serviço criogênico e a série ISO 21013 para acessórios de alívio de pressão, incluindo a ISO 21013-1:2021+A1:2024 para dispositivos refecháveis e a ISO 21013-2:2025 para dispositivos não refecháveis, que são referenciadas em normas de interface de skids e tanques.
Para locais perigosos e fluidos de alta periculosidade, operadores e EPCs alinham as instalações de bombas com códigos e diretivas como a NFPA 2, a NFPA 55, a NFPA 59A e a Diretiva ATEX 2014/34/EU, em conformidade com as orientações do EIGA Doc 244/23 para bombas criogênicas alternativas usadas em serviço de hidrogênio e GNL. Nos Estados Unidos, os requisitos relacionados ao transporte sob a norma 49 CFR 178.338-17 abrangem a proteção de bombas criogênicas de tanques de carga e incluem considerações sobre tratamento de materiais, por exemplo, requisitos de anodização vinculados à ASTM B 580 para peças de alumínio. Regras de eficiência mais amplas na 10 CFR Part 431 Subpart Y também podem moldar estruturas de aquisição, mesmo quando equipamentos específicos para uso criogênico não são cobertos pelos procedimentos padrão de teste de bombas de água.
Cenário Competitivo
Concentração do Mercado
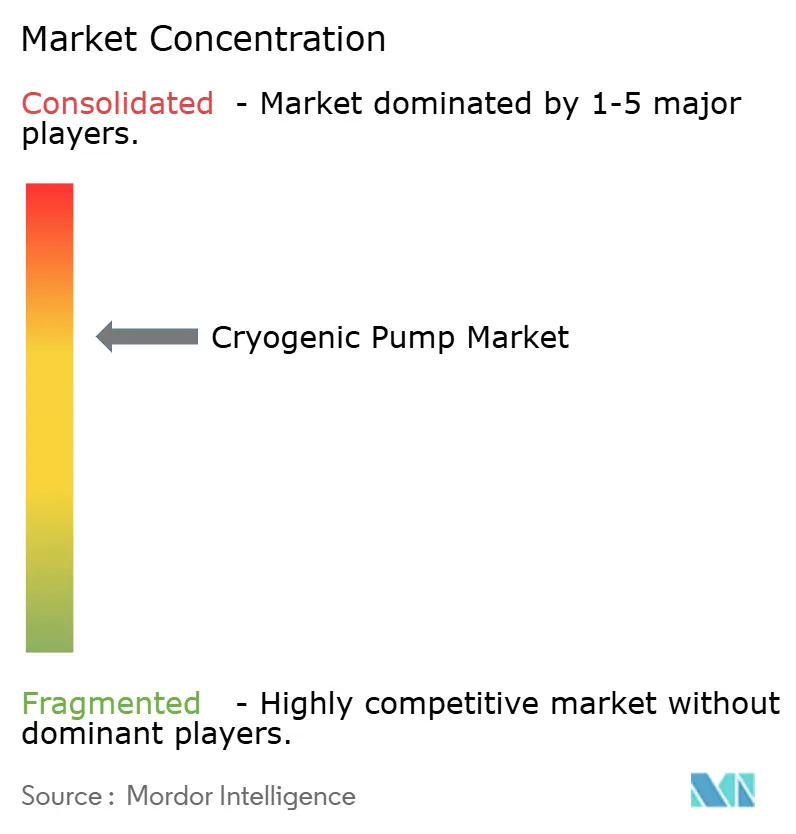
O setor exibe concentração moderada devido às altas barreiras técnicas e longos ciclos de qualificação. Nikkiso controla aproximadamente 50% de participação em nichos selecionados de envio de GNL, capitalizando em designs patenteados de indutores em espiral que suprimem a cavitação sob alto fluxo. A fusão totalmente em ações de 2025 entre Chart Industries e Flowserve cria uma entidade de USD 19 bilhões com 42% das vendas provenientes de serviços de pós-venda, sinalizando uma mudança em direção a modelos de receita de ciclo de vida que fidelizam clientes. A aquisição de EUR 200 milhões da Alfa Laval da Fives Energy Cryogenics amplia seu pacote de transferência de calor e bomba, enquanto a divisão PSG da Dover integra a Cryogenic Machinery Corp. para aprofundar a capacidade em bombas centrífugas.
Os concorrentes se diferenciam por meio de metalurgia, gêmeos digitais e engenharia de módulos deslizantes embalados. O centro de testes de LH₂ de USD 16 bilhões da Ebara valida componentes para 10.000 horas de serviço a −253 °C, conferindo vantagem de primeiro movedor. A Flowserve aproveita centros de serviço globais que encurtam os ciclos de revisão para menos de 14 dias, uma vantagem competitiva onde o tempo de inatividade é punitivo. As startups visam espaços em branco na computação quântica, oferecendo microbombas com levitação magnética adaptadas para refrigeradores de diluição. A ênfase estratégica está mudando das vendas de componentes para soluções de plataforma que combinam bombas com vaporizadores, controles e análises preditivas, promovendo relacionamentos mais firmes com os clientes e receita recorrente.
Líderes do Setor de Bombas Criogênicas
-
Nikkiso Co., Ltd.
-
Ebara Corporation
-
Flowserve Corporation
-
Cryostar SAS
-
Sumitomo Heavy Industries Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas Criogênicas Empresas cobertas neste relatório
- Nikkiso Co., Ltd.
- Ebara Corporation
- Flowserve Corporation
- Sumitomo Heavy Industries, Ltd.
- Cryostar SAS
- Weir Group PLC
- Fives Group
- KSB SE & Co. KGaA
- Beijing Long March Tianmin Hi-Tech
- PHPK Technologies
- Atlas Copco (Leybold)
- Dover (PSG & Cryo-Mach)
- Chart Industries
- Ruhrpumpen Group
- Technex Ltd.
- Shinko NSE
- Cryomec AG
- CYY Energy
- Zhejiang Sanhuan Hi-Tech
- Barber-Nichols
- Trillium Flow Technologies
Oportunidades de mercado e perspectivas futuras
A comercialização da cadeia de suprimentos de LH2 está criando espaço para pacotes especializados de bombas e de manuseio de gás de boil-off. Em abril de 2026, a Ebara Elliott Energy anunciou um pedido da Kawasaki Heavy Industries para bombas de reforço de hidrogênio líquido e um soprador de gás de retorno de hidrogênio criogênico para o projeto de Demonstração de Comercialização da Cadeia de Suprimentos de Hidrogênio Liquefeito, destacando a demanda de curto prazo por desempenho validado em temperaturas ultrabaixas. A mesma trajetória de desenvolvimento sustenta investimentos em qualificação, incluindo o centro de testes comerciais em escala real e desenvolvimento de bombas de LH2 da Ebara Corporation em Futtsu, na Prefeitura de Chiba, cuja conclusão está prevista para o verão de 2026.
No manuseio de GNL e de combustíveis limpos adjacentes, os compradores estão ampliando as aquisições em torno da modularização, da facilidade de manutenção e de plataformas multifluido. O contrato da Nikkiso, firmado em abril de 2026, para fornecer 29 bombas criogênicas submersas de motor para o terminal de GNL do Hanseatic Energy Hub em Stade, na Alemanha, indica a continuidade da expansão de terminais na Europa, enquanto novas direções de produto, como a SMP 34 da Nikkiso (anunciada em julho de 2026), buscam ampliar a versatilidade da plataforma entre GNL e outros fluidos. O GNL em pequena escala e o abastecimento marítimo (bunkering) também abrem espaço em branco para arquiteturas de bombas submersas removíveis, apoiadas pela demonstração ao vivo da Vanzetti Engineering em junho de 2026 de sua série de bombas criogênicas submersas removíveis ESK-IMO para GNL em pequena escala e bunkering marítimo, que visa uma implantação mais rápida e maior disponibilidade em locais distribuídos.
Desenvolvimentos industriais recentes em Mercado de Bombas Criogênicas
- Julho de 2026: o Nikkiso Clean Energy & Industrial Gases Group lançou a SMP 34, uma bomba submersa de motor de nova geração projetada para lidar com múltiplos fluidos criogênicos, incluindo hidrogênio líquido, GNL, amônia e nitrogênio. Posicionar uma única plataforma em diversos pontos de uso criogênico favorece a padronização para EPCs e operadores, além de expandir a base instalada endereçável para serviços e peças de reposição de OEM.
- Julho de 2025: a Alfa Laval finalizou a aquisição da Fives Energy Cryogenics por 200 milhões de EUR. O negócio fortaleceu as ofertas de sistemas criogênicos empacotados que combinam conjuntos de equipamentos complementares em torno do manuseio da cadeia de frio, o que influenciou a dinâmica competitiva em skids integrados para projetos de GNL e gases industriais.
- Julho de 2024: a Flowserve adquiriu propriedade intelectual e P&D em andamento relacionados à tecnologia, aos sistemas e ao empacotamento de bombas submersas criogênicas de GNL da NexGen Cryogenic Solutions, Inc. A aquisição acelera o acesso da Flowserve ao know-how de bombas submersas de GNL e amplia sua capacidade de fornecer sistemas de bombeamento criogênico integrados por meio de sua presença global de serviços já existente. Também permite que a Flowserve amplie a implantação de soluções de bombeamento modulares e prontas para uso em terminais de GNL e aplicações de abastecimento marítimo, expandindo seu alcance em sistemas criogênicos de GNL em diversas regiões.
Mercado de Bombas Criogênicas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por bombas criogênicas que movem, pressurizam ou transferem gases liquefeitos a temperaturas muito baixas, em usos industriais e médicos, contabilizada no ponto de venda do equipamento.
Exclusões de escopo: Excluímos bombas industriais de uso geral que não são projetadas para serviço criogênico, e também excluímos o valor de construção downstream e de serviços de EPC vinculados a instalações.
Visão Geral da Segmentação
- Por Tipo
- Bombas Dinâmicas (Cinéticas)
- Centrífuga
- Fluxo Axial
- Fluxo Misto
- Bombas de Deslocamento Positivo
- Alternativa
- Parafuso
- Diafragma
- Bombas Dinâmicas (Cinéticas)
- Por Gás Criogênico
- Nitrogênio
- Oxigênio
- Argônio
- GNL
- Hidrogênio
- Hélio
- Por Usuário Final
- Geração de Energia e Energia Elétrica
- Produtos Químicos e Petroquímicos
- Saúde e Biotecnologia
- Metalurgia e Processamento de Metais
- Semicondutores e Eletrônicos
- Aeroespacial e Serviços de Lançamento Espacial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Começamos com pesquisa documental para definir o limite do mercado, as configurações típicas de bombas e o conjunto de demanda por gás criogênico e uso final. Fontes públicas e oficiais foram utilizadas para estabelecer os níveis de atividade e a direção das mudanças, incluindo estatísticas de energia da EIA dos EUA, dados de materiais do Serviço Geológico dos EUA, estatísticas de comércio da UN Comtrade, relatórios de energia da AIE e materiais de referência da NOAA/NIST para manuseio criogênico, além de bases de dados de patentes que indicam o foco tecnológico.
Em seguida, traduzimos esses sinais em insumos de dimensionamento mapeando indicadores de produção e consumo de líquidos criogênicos, anúncios de projetos de GNL e gás industrial, e padrões de capex em energia, produtos químicos, saúde, metais, eletrônicos e aeroespacial. Também revisamos arquivos de empresas, apresentações para investidores, catálogos de produtos e cobertura de imprensa de renome para entender os mix de produtos e os ciclos de substituição, e então complementamos as lacunas com assinaturas pagas focadas em finanças e inteligência corporativa, notícias e finanças, registros de patentes e rastreamento de importações e exportações em nível de remessa, quando relevante. As fontes de pesquisa documental listadas aqui são ilustrativas, e muitas outras referências foram utilizadas para coleta, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar sob pressão as premissas que são difíceis de observar em dados públicos, especialmente as faixas de preços típicas, os prazos de entrega de pedidos e como a demanda se divide entre GNL, gases industriais e usos especializados. Conversamos com fabricantes de bombas, fornecedores de componentes, distribuidores, compradores vinculados a EPC e usuários finais, e a cobertura foi equilibrada entre APAC, EMEA e as Américas, para que a utilização regional e o cronograma dos projetos pudessem ser verificados em relação aos seus ciclos de planejamento reportados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 15% | APAC: 46% |
| Nível médio: 54% | Líderes funcionais/de unidade: 36% | EMEA: 29% |
| Players menores: 15% | Gerentes: 49% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa a partir de uma construção de cima para baixo, onde as necessidades de produção, distribuição e manuseio dos principais gases criogênicos são traduzidas em demanda por equipamentos, e então filtradas pela intensidade de aplicação por uso final. Na prática, o modelo é ancorado em indicadores como adições de liquefação e regaseificação de GNL, construção de plantas de gás industrial, padrões de uso de oxigênio líquido na área da saúde e expansão de capacidade em eletrônicos e metalurgia, que são convertidos em demanda por bombas usando premissas de adoção e substituição.
Para manter os resultados realistas, corroboramos os totais com verificações seletivas de baixo para cima, incluindo faixas de ASP de bombas amostradas por tipo, feedback de canal sobre volumes anuais de remessa e estimativas de mix do lado do fornecedor entre projetos centrífugos, alternativos, de parafuso e de diafragma. Outras variáveis de trabalho incluem ciclos de operação típicos de bombas, intervalos de serviço e substituição, intensidade de aço inoxidável ou liga especial para serviço criogênico e a parcela da demanda vinculada a novos projetos versus substituições motivadas por manutenção. Onde a visibilidade de baixo para cima é incompleta, as lacunas são tratadas aplicando-se faixas conservadoras de entrevistas e depois ajustando-as por meio de contagens de projetos regionais e direão de fluxos comerciais.
Para a previsão, a análise de cenários é utilizada para que a demanda possa se ajustar ao cronograma de projetos de GNL, aos ciclos de investimento em hidrogênio e hélio e às mudanças na produção industrial, após o que as premissas são alinhadas ao que os respondentes primários descreveram como caso base. A previsão final é então revisada quanto à consistência com sinais macroeconômicos, como tendências de capex em energia e direção da produção industrial regional.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em várias etapas para que erros óbvios de supercontagem ou de cronograma sejam identificados precocemente. Comparamos os totais do modelo com sinais independentes, como pipelines de projetos regionais, movimentos comerciais para categorias de bombas criogênicas e o gasto implícito por tipo de instalação, e então investigamos quaisquer desvios acentuados antes da aprovação.
Uma segunda revisão analítica é concluída para a lógica dos insumos, verificações matemáticas e movimentação ano a ano, seguida de recontatos seletivos caso uma premissa-chave se mova fora dos intervalos esperados. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram as perspectivas, como grandes atrasos em projetos de energia ou mudanças repentinas nos planos de capacidade de gás industrial. Antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Bombas Criogênicas da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para bombas criogênicas podem variar porque diferentes estudos nem sempre contabilizam os mesmos tipos de bombas, gases ou conjuntos de demanda de usuários finais, e o ano utilizado para conversão de moeda também pode alterar o total. A tabela ajuda a mostrar quanta variação pode aparecer mesmo quando múltiplos estudos descrevem o mesmo setor em geral.
Os principais fatores de divergência neste mercado geralmente decorrem de escolhas de escopo que incorporam equipamentos criogênicos mais amplos, ou se concentram estreitamente em um único uso, como apenas transferência de GNL, e então aplicam uma curva de preços diferente para unidades centrífugas versus de deslocamento positivo. A tabela de referência mostra um valor de ano corrente mais restrito porque, no modelo da Mordor Intelligence, apenas bombas de serviço criogênico nos gases e usuários finais definidos são contabilizadas, e itens adjacentes como tanques, vaporizadores e skids de sistema completo não são adicionados à receita de equipamentos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,63 bilhões de USD (2026) | |
| Publicador de Pesquisa do Setor A | 2,88 bilhões de USD (2025) | Utiliza um ano base diferente e frequentemente combina demanda de bombeamento vinculada a equipamentos de vácuo e criogênicos mais amplos, o que pode elevar os totais quando comparado em uma base de ano único. |
| Publicador de Pesquisa do Setor B | 2,43 bilhões de USD (2025) | Tende a aplicar premissas de ASP e substituição mais conservadoras, e pode subestimar a demanda de substituição de gás industrial menor e de saúde devido a verificações de canal limitadas. |
Tomadas em conjunto, as diferenças rastreiam-se em grande parte ao que é incluído como receita de bombas, como os preços são calculados em média entre os tipos de bombas e como o cronograma dos projetos é tratado. Nossa abordagem permanece rastreável a indicadores claros de demanda, como a atividade de GNL e gás industrial, com verificações cruzadas de preços baseados em entrevistas e verificações de realidade de volume, para que os usuários possam replicar a lógica e compreender cada premissa.
Principais Questões Respondidas no Relatório
Qual será o valor do mercado de bombas criogênicas até 2031?
O tamanho do mercado de bombas criogênicas tem projeção de atingir USD 3,37 bilhões até 2031, crescendo a um CAGR de 5,10%.
Qual região está crescendo mais rapidamente no mercado de bombas criogênicas?
A Ásia-Pacífico detém a maior participação de 37,92% e também é a região de crescimento mais rápido com um CAGR de 5,38%.
Por que as bombas criogênicas são importantes para a economia do hidrogênio?
O hidrogênio líquido deve ser transportado a −253 °C, e as bombas criogênicas especializadas permitem a transferência segura e eficiente nas altas pressões necessárias para aplicações de mobilidade e industriais.
Qual tipo de bomba domina o serviço de GNL?
As bombas centrífugas dinâmicas dominam devido à sua alta capacidade de fluxo e baixa manutenção, garantindo 81,16% da participação geral do mercado em 2025.
Como a saúde está influenciando a demanda por bombas criogênicas?
A expansão das instalações de ressonância magnética e dos centros de terapia de prótons impulsiona o segmento de saúde e biotecnologia, com previsão de crescimento a um CAGR de 6,32% até 2031.
Qual impacto terá a fusão Chart Industries-Flowserve no mercado?
A fusão de USD 19 bilhões cria um fornecedor de linha completa com ampla cobertura de serviços, provavelmente intensificando a concorrência e acelerando a integração tecnológica em todas as linhas de produtos.