
Taille et part du marché des équipements cryogéniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 27.59 Milliards de dollars |
| Taille du Marché (2031) | 37.64 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements cryogéniques par Mordor Intelligence
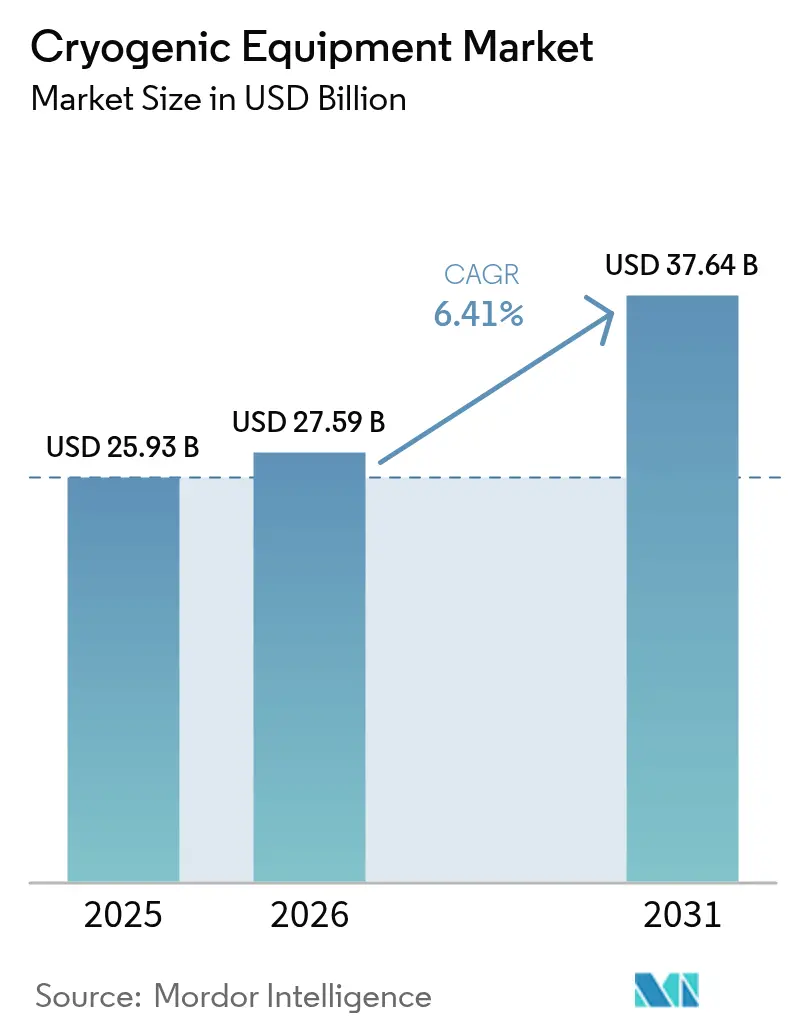
La taille du marché des équipements cryogéniques devrait croître de 25,93 milliards USD en 2025 à 27,59 milliards USD en 2026 et atteindre 37,64 milliards USD d'ici 2031, à un CAGR de 6,41 % sur la période 2026-2031.
La dynamique actuelle reflète l'impact de l'expansion des infrastructures GNL, de la demande en gaz de qualité semi-conducteur, des avancées en informatique quantique et de l'accélération des investissements dans la liquéfaction de l'hydrogène vert. Les pipelines de projets en Amérique du Nord et en Asie-Pacifique ancrent la croissance à court terme, tandis que les applications à longue portée dans l'exploration spatiale et la mobilité hydrogène élargissent les perspectives à moyen terme. Le réalignement du côté de l'offre se poursuit à mesure que de nouvelles capacités en hélium, en argon et en hydrogène atténuent les pénuries récentes. Les fusions stratégiques, notamment la transaction en cours entre Chart Industries et Flowserve, renforcent l'intégration verticale et les capacités du service après-vente, consolidant le paysage concurrentiel. La réglementation liée à la sécurité et l'intensité capitalistique élevée freinent toujours les nouveaux entrants, mais les fabricants établis bénéficient de barrières de conformité croissantes et de longs cycles de maintenance qui soutiennent les revenus de services.
Points clés du rapport
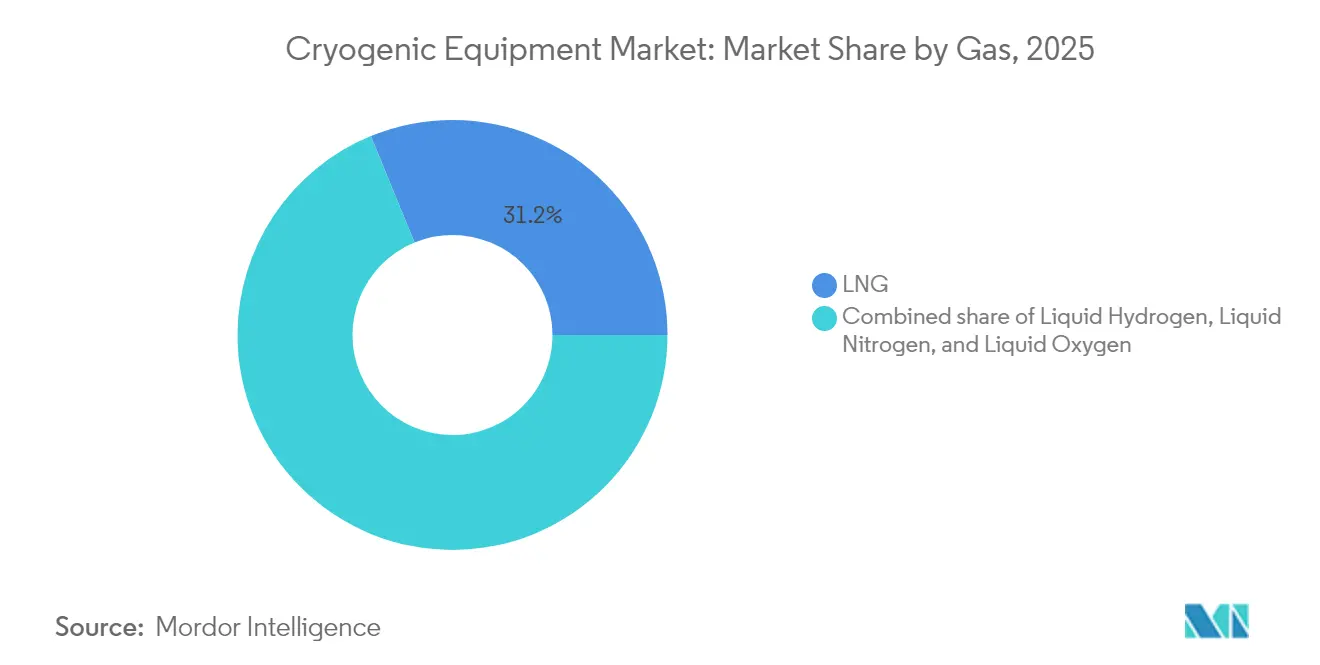
- Par gaz, le GNL a représenté 31,20 % de la part de marché mondiale des équipements cryogéniques en 2025. L'hydrogène liquide devrait progresser à un CAGR de 9,95 % d'ici 2031.
- Par équipement, les réservoirs ont représenté 33,25 % de la part du marché mondial des équipements cryogéniques en 2025. Les pompes devraient progresser à un CAGR de 8,18 % entre 2026 et 2031.
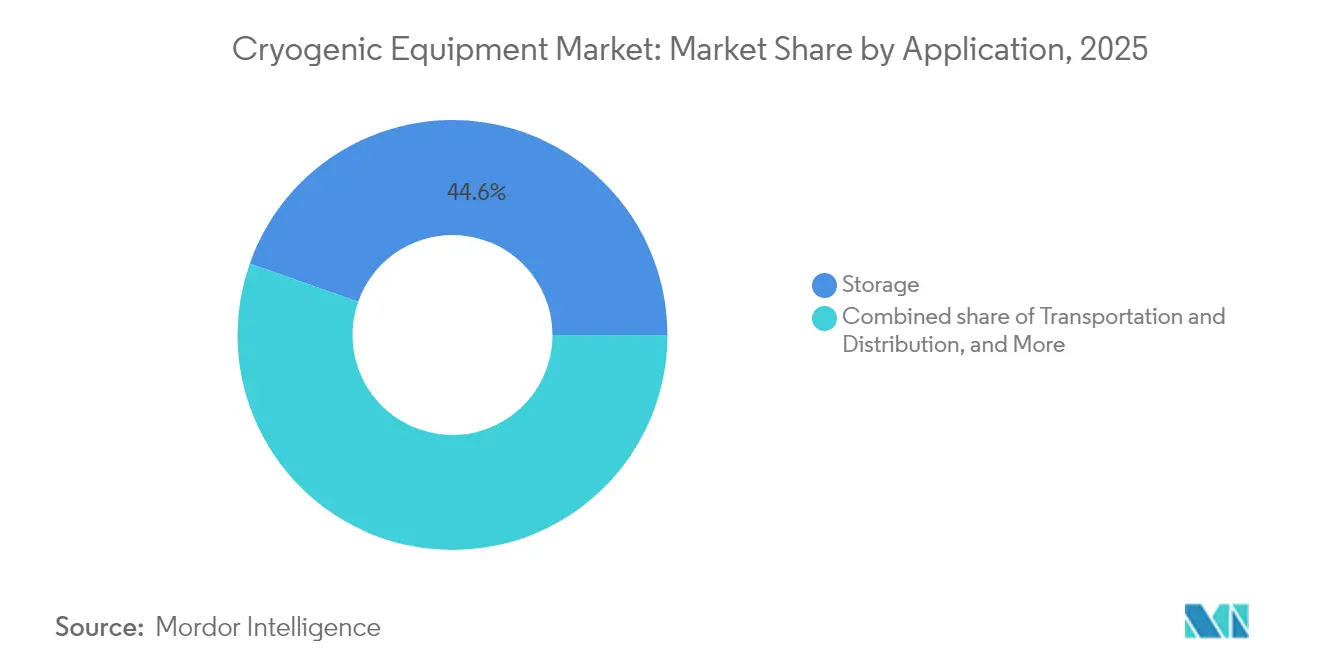
- Par application, le stockage a représenté 44,60 % de la taille du marché mondial des équipements cryogéniques en 2025. Le transport et la distribution affichent la croissance la plus rapide avec un CAGR de 7,69 % d'ici 2031.
- Par utilisateur final, le pétrole et le gaz ont contribué à hauteur de 27,55 % des revenus en 2025, tandis que l'électronique et les semi-conducteurs ont enregistré un CAGR de 9,26 % jusqu'en 2031.
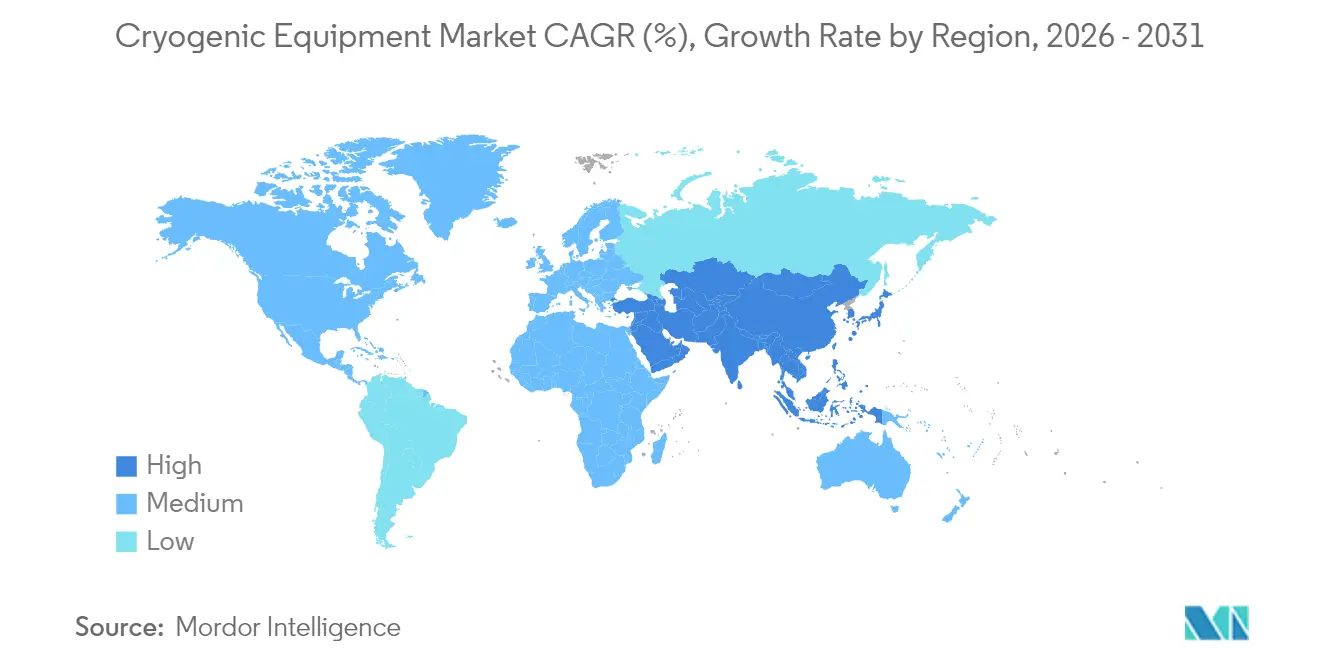
- L'Asie-Pacifique détenait 42,30 % de la part du marché mondial des équipements cryogéniques en 2025, et la région progresse à un CAGR de 7,38 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des équipements cryogéniques*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor du commerce du GNL et des infrastructures GNL à petite échelle | +1.80% | Mondial ; plus marqué en APAC et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Expansion des usines de semi-conducteurs nécessitant des cryogènes de haute pureté | +1.50% | Amérique du Nord, APAC | Court terme (≤ 2 ans) |
| Croissance de la demande en propergols cryogéniques pour les lancements spatiaux | +0.90% | Amérique du Nord, Europe, APAC émergente | Long terme (≥ 4 ans) |
| Émergence de cas d'usage en informatique quantique et en supraconductivité | +0.70% | Amérique du Nord, Europe, hubs APAC sélectifs | Long terme (≥ 4 ans) |
| Croissance de la cryothérapie médicale et de la logistique de la chaîne du froid pour les produits biologiques | +0.60% | Mondial ; marchés développés | Moyen terme (2 à 4 ans) |
| Investissements dans les usines de liquéfaction d'hydrogène vert | +1.20% | Europe, Amérique du Nord, MEA en expansion | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Essor du commerce du GNL et des infrastructures GNL à petite échelle
Les nouveaux trains de liquéfaction mis en service aux États-Unis, au Qatar et en Afrique de l'Est stimulent la demande de réservoirs, d'échangeurs de chaleur et de systèmes de regazéification des évaporats. L'usine de Plaquemines de Venture Global a expédié sa première cargaison en 2024, démontrant une technologie à moyenne échelle qui comprime les délais de construction. L'expansion du champ Nord du Qatar à 142 millions de tonnes par an d'ici 2030 positionne ce pays pour 25 % du commerce mondial de GNL. Les systèmes modulaires, illustrés par les usines OPTI-LNG™ de Linde, soutiennent une consommation de niche hors réseau en Amérique latine et en Afrique subsaharienne.(1)Linde AG, "Note technique OPTI-LNG™," linde.com Les commandes record d'unités Turbo-Brayton illustrent les investissements du secteur maritime dans la capture du méthane, réduisant les pertes de voyage. Un taux d'utilisation inférieur à 50 % dans certains terminaux européens de regazéification invite à la prudence concernant les ajouts indiscriminés de capacités et pourrait favoriser les travaux de modernisation plutôt que les dépenses sur de nouveaux sites.
Expansion des usines de semi-conducteurs nécessitant des cryogènes de haute pureté
Les incitations de 30 milliards USD du CHIPS Act stimulent plusieurs méga-usines de semi-conducteurs aux États-Unis, quadruplant les besoins intérieurs en hélium en une décennie. Air Liquide construit un complexe d'azote ultra-pur de 250 millions USD en Idaho pour desservir la ligne DRAM 1-bêta de Micron, en intégrant de l'électricité renouvelable pour réduire les émissions de Scope 2. Les pivots d'importation chinois, qui s'approvisionnent désormais à près de 90 % en hélium au Qatar, reconfigurent la logistique maritime pour les citernes ISO et les revêtements liquides. Pour des nœuds technologiques inférieurs à 5 nm, les niveaux d'impuretés admissibles descendent à quelques parties par billion, stimulant la demande de skids de purification cryogénique haute performance. Les écosystèmes gaziers localisés pourraient voir 60 % des intrants en matériaux semi-conducteurs produits à l'intérieur des frontières américaines d'ici 2030, accélérant les achats d'offres du marché mondial des équipements cryogéniques.
Croissance de la demande en propergols cryogéniques pour les lancements spatiaux
Les constellations commerciales et la logistique lunaire Artemis multiplient les besoins en stockage d'hydrogène liquide, d'oxygène et de méthane. Des expériences de la NASA montrent que les réservoirs à évaporation nulle peuvent économiser 42 % de propergol annuellement grâce au mélange actif et aux cryoréfrigérateurs. Les validations de l'ESA du refroidissement par bouclier de vapeur offrent aux fournisseurs européens une voie d'accès pour les missions interplanétaires. Le nouveau site d'essai de Graham Corporation en Floride permettra de caractériser les pompes et les vannes jusqu'à 20 K, renforçant l'infrastructure de qualification domestique. Les lignes de transfert à lévitation magnétique à aimant permanent réduisent drastiquement les pertes de chaleur par conduction, prolongeant les fenêtres temporelles de mise en scène essentielles pour les lanceurs réutilisables. Les retombées terrestres comprennent le stockage d'hydrogène pour l'aviation hybride-électrique, élargissant le marché mondial des équipements cryogéniques adressable.
Investissements dans les usines de liquéfaction d'hydrogène vert
Le site d'Air Liquide au Nevada produit 30 t/j et dessert plus de 40 000 véhicules à pile à combustible en Californie.(2)Air Liquide, "Les entrées de commandes Turbo-Brayton établissent un nouveau record," airliquide.com L'usine de Plug Power en Louisiane, lancée en avril 2025, porte sa production nord-américaine à 40 t/j et valide l'économie de l'hydrogène électrolytique en dessous de 3 USD/kg. Chart Industries fournit des liquéfacteurs au hub de Lancaster d'Element Resources, ciblant 20 000 t/an, soulignant la diversité des opportunités pour les équipementiers. L'Europe prévoit 10 millions de t/an d'hydrogène domestique d'ici 2030, impliquant au moins 310 GW de construction d'électrolyseurs et une demande généralisée de liquéfacteurs satellites de 1 à 3 t/j. Les quais hybrides GNL-hydrogène émergents nécessitent des réservoirs et des vannes à double service, élargissant le potentiel du marché mondial des équipements cryogéniques pour les conceptions réadaptables.
Analyse de l'impact des freins sur le marché des équipements cryogéniques*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement élevés et installation complexe | -1.20% | Mondial ; prononcé sur les marchés émergents | Court terme (≤ 2 ans) |
| Pénuries d'hélium et volatilité des prix | -0.80% | Mondial ; APAC et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Risques de sécurité entraînant des retards réglementaires | -0.60% | Mondial ; plus strict sur les marchés développés | Moyen terme (2 à 4 ans) |
| Pénurie de main-d'œuvre qualifiée en cryogénie | -0.40% | Mondial ; critique dans les économies émergentes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement élevés et installation complexe
Les unités GNL à grande échelle ou de séparation de l'air impliquent des dépenses d'investissement annuelles supérieures à 5 milliards USD pour les leaders du marché, décourageant les acteurs de moindre envergure. La fabrication d'échangeurs de chaleur à elle seule peut représenter 30 % des budgets d'installation, pourtant chaque gain d'efficacité de 1 % économise 5 % d'énergie de compresseur. Le projet Ruwais d'ADNOC illustre la barrière financière, avec une valeur EPC de 5,5 milliards USD avant la mise en service. Le respect des codes NFPA 59A et ASME prolonge les calendriers de plusieurs mois et exige des inspections spécialisées. Les directives des associations gazières européennes accroissent encore la complexité de conception et les programmes de formation pour les opérateurs. Par conséquent, l'optimisation par modernisation supplante souvent les nouvelles constructions, modérant les commandes immédiates sur le marché mondial des équipements cryogéniques.
Pénuries d'hélium et volatilité des prix
Les prix ont atteint un pic à 14 USD/m³ en 2023 à la suite de la suppression des réserves américaines, mettant sous pression les unités d'IRM et les usines de semi-conducteurs. Le Qatar est devenu le principal fournisseur, couvrant 90 % des importations chinoises. L'usine de traitement du gaz Amur de Russie ajoute de nouveaux volumes, mais le risque géopolitique persiste. Les kiosques de récupération en boucle fermée et les skids de purification à petite échelle aident les usines à réduire leur consommation jusqu'à 30 %. L'exploration en Amérique du Nord et en Tanzanie signale une diversification future, mais les pipelines vers le marché restent coûteux. La volatilité injecte donc une incertitude dans les cycles d'approvisionnement du marché mondial des équipements cryogéniques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché des équipements cryogéniques
Par gaz :
la prédominance du GNL remise en question par l'accélération de l'hydrogèneLe GNL représentait 31,20 % de la part du marché mondial des équipements cryogéniques en 2025, ancré par une capacité de 2,6 milliards de pieds cubes par jour à Plaquemines et la trajectoire d'expansion du Qatar. L'hydrogène liquide, cependant, progresse à un CAGR de 9,95 % soutenu par la ligne de Plug Power en Louisiane et l'unité d'Air Liquide au Nevada. La taille du marché mondial des équipements cryogéniques pour les liquéfacteurs d'hydrogène pourrait dépasser 3,18 milliards USD d'ici 2031 si l'Europe atteint l'objectif annuel de 10 millions de tonnes. L'hélium et l'argon restent de niche mais stratégiques : l'argon de qualité semi-conducteur bénéficie de la croissance de la lithographie, tandis que les pénuries d'hélium intensifient l'attention portée aux skids de recyclage. Les carnets de commandes diversifiés comprennent désormais des réservoirs de méthane pour les lanceurs réutilisables et des congélateurs à azote pour les transformateurs de protéines végétales, soulignant la diversification croissante des utilisations finales.
L'accent concurrentiel du segment se déplace vers des installations modulaires et à haute flexibilité capables de commuter entre différentes espèces gazeuses. Les modules hydrogène plug-and-play de Chart Industries illustrent cette convergence, permettant aux fabricants formés au GNL de pivoter vers l'hydrogène avec un minimum de reconversion. L'Amérique du Nord et l'APAC dominent le marché, mais le financement du pacte vert européen ancre la demande pour des liquéfacteurs d'hydrogène vert à moyenne échelle. Les fournisseurs démontrant un contrôle de contamination à des niveaux de quelques ppt bénéficient de primes de prix dans les contrats en microélectronique.


Par équipement :
la stabilité des réservoirs rencontre l'innovation dans les pompesLes réservoirs détenaient 33,25 % de la taille du marché mondial des équipements cryogéniques en 2025, soutenus par la demande de stockage GNL à confinement total approchant les 250 m³ et de bouteilles composites haute pression dans les prototypes d'aviation. Les revenus des pompes progressent le plus rapidement à un CAGR de 8,18 %, stimulés par l'acquisition de Cryogenic Machinery Corp par Dover, qui intègre des conceptions centrifuges à faible NPSH dans son portefeuille.
Les mises à niveau des échangeurs de chaleur dominent les modernisations de raffineries, où des gains thermodynamiques de 1 % se traduisent par 5 % d'économies d'énergie de compresseur. Les fabricants de vannes exploitent les jumeaux numériques pour des offres de maintenance prédictive, captant des revenus de service après-vente récurrents même lorsque les ventes unitaires plafonnent. La demande d'instrumentation augmente parallèlement à l'automatisation de la sécurité, les capteurs certifiés SIL-3 devenant la base de référence dans les appels d'offres. Les lignes de transfert à lévitation magnétique émergentes, éliminant les pertes par friction, positionnent les spécialistes de composants auxiliaires pour des commandes à long cycle dans les pipelines de qualité spatiale.
Par application :
le leadership du stockage face à la disruption du transportLe stockage a représenté 44,60 % de la taille du marché mondial des équipements cryogéniques en 2025, reflétant l'universalité des réservoirs en vrac dans les chaînes d'approvisionnement du GNL, de l'oxygène et de l'azote. Les équipements de transport s'accélèrent à un CAGR de 7,69 % à mesure que la mobilité hydrogène et le commerce de conteneurs GNL ISO se développent. Le corridor de camionnage de la côte ouest des États-Unis prévoit plus de 40 000 véhicules à pile à combustible d'ici 2030, nécessitant des semi-remorques isolés en polyuréthane homologués en dessous de 20 K.
Les équipements de traitement et de liquéfaction progressent parallèlement aux déploiements d'électrolyseurs d'hydrogène vert, tandis que la demande de regazéification est à la traîne en Europe en raison d'un taux d'utilisation des terminaux inférieur à 50 %. Les applications de R&D, bien que de niche en volume, génèrent des marges premium ; les réfrigérateurs à dilution pour les puces quantiques peuvent se vendre à plus de 1 million USD l'unité. Les reliquéfacteurs d'évaporat maritime, portés par les commandes Turbo-Brayton, illustrent la manière dont des points de douleur spécifiques aux applications favorisent une adoption rapide des équipements.
Par secteur d'utilisation finale :
la maturité du pétrole et du gaz contraste avec l'essor de l'électroniqueLe pétrole et le gaz ont encore généré 27,55 % des revenus en 2025, mais la croissance future penche vers le cluster électronique qui progresse à un CAGR de 9,26 %. Les montées en cadence de Micron, Samsung et SK Hynix nécessitent une séparation de l'air sur site et une purification au point d'utilisation, verrouillant des contrats pluriannuels d'approvisionnement en gaz et en équipements. Les secteurs de la transition énergétique adoptent l'hydrogène et le GNL pour la production d'électricité et le transport lourd, apportant de nouveaux projets d'écrêtage de pointe et de regazéification satellitaire. La transformation alimentaire utilise la congélation éclair à l'azote liquide pour préserver les textures des protéines végétales, tandis que le secteur de la santé modernise les cryobanques pour soutenir les thérapies cellulaires autologues sous les règles strictes de la FDA. La demande aérospatiale se multiplie avec les vols de tourisme spatial, où le support au sol nécessite des stations de remplissage à refroidissement rapide et des socles à évaporation nulle.
Analyse géographique
Marché des équipements cryogéniques en Asie-Pacifique
L'Asie-Pacifique a maintenu une part de marché mondial des équipements cryogéniques de 42,30 % en 2025, grâce aux 29 terminaux GNL en exploitation en Chine et aux 39 projets en cours de construction. Le CAGR régional de 7,38 % reste intact alors que l'Inde augmente sa capacité de regazéification et que la Corée du Sud renforce ses alliances d'approvisionnement en puces avec les États-Unis. En volume, le taux d'utilisation des capacités de la Chine pourrait tomber à 43 % d'ici 2030, mais les rénovations de réservoirs et les mises à niveau de sécurité soutiennent la demande du marché secondaire.
Marché des équipements cryogéniques en Amérique du Nord
L'Amérique du Nord bénéficie des usines de fabrication financées par la loi CHIPS et des exportations de GNL. D'ici 2028, les États-Unis prévoient une capacité de liquéfaction de 21,2 milliards de pieds cubes par jour, soutenant les commandes de grands réservoirs de stockage et de boîtes froides. Parallèlement, le corridor hydrogène de la Louisiane positionne les équipementiers locaux pour fournir des vannes à double service compatibles avec le méthane et l'hydrogène. Les projets émergents d'hélium au Canada amplifient les achats de modules de séparation cryogénique.
Marché des équipements cryogéniques en EMEA et en Amérique du Sud
L'Europe est confrontée à une baisse de la demande de gaz — une chute de 20 % en glissement annuel au premier semestre 2024 — mais continue de mettre en service des terminaux, ce qui accroît le risque de sous-utilisation. La stratégie hydrogène du continent, visant une production de 10 millions de t/an, oriente les dépenses d'investissement vers des liquéfacteurs couplés à des électrolyseurs. Des réglementations telles que la Directive européenne sur les équipements sous pression augmentent les coûts de conformité mais protègent les acteurs établis. Le Moyen-Orient et l'Afrique tirent parti du GNL bas carbone dans le cadre des projets Ruwais d'ADNOC et de QatarEnergy, tandis que l'Amérique du Sud ajoute des unités flottantes de regazéification au Brésil. Chaque zone géographique apporte des stimuli et des contraintes distinctifs à la trajectoire de croissance du marché mondial des équipements cryogéniques.

Paysage réglementaire
Les fournisseurs d'équipements cryogéniques opèrent dans des régimes de pression, de transport et de sécurité des procédés qui se chevauchent et qui augmentent les exigences de conception et de documentation pour les réservoirs, cold boxes, vannes et systèmes de transfert. Aux États-Unis, les utilisateurs industriels alignent généralement leurs équipements et pratiques opérationnelles sur les exigences de sécurité des procédés et de manipulation des matières dangereuses de l'OSHA, tandis que les installations GNL s'appuient sur des codes établis tels que la NFPA 59A et les règles ASME relatives aux appareils sous pression, ce qui allonge les calendriers de projet en raison des besoins d'inspection et de qualification.
En Europe, l'accès aux produits est encadré par la directive sur les équipements sous pression (PED 2014/68/UE) et son approche fondée sur des normes harmonisées, renforcée par la Commission européenne via la décision d'exécution (UE) 2025/165, qui référence les normes utilisées pour démontrer la conformité des équipements sous pression dans les gaz industriels et le GNL. Les réglementations environnementales affectent également les systèmes cryogéniques connexes dans la chaîne du froid et la réfrigération : le règlement (UE) 2024/3120 offre une voie d'exemption pour certaines applications à très basse température (par exemple, les congélateurs cryogéniques mécaniques à environ -150 degrés C) jusqu'au 31 décembre 2028, tandis que les exigences de vérification de conformité pour les équipements de réfrigération précharagés ont été renforcées par le règlement d'exécution (UE) 2025/2155, avec une validation transitoire pour les déclarations antérieures jusqu'au 31 décembre 2025. Par ailleurs, des mesures d'avril 2026 en vertu du Defense Production Act américain (Section 303) désignant les capacités de transmission, de traitement, de stockage et de liquéfaction du GNL comme ressources industrielles essentielles renforcent l'importance politique des projets nationaux de GNL et de la chaîne d'approvisionnement associée en équipements cryogéniques.
Paysage concurrentiel
Le marché mondial des équipements cryogéniques présente une concentration modérée mais une vitesse de consolidation croissante. La fusion en actions entre Chart Industries et Flowserve créera une entité d'une valeur de 19 milliards USD captant environ 20 % des revenus combinés de pompes, vannes et cuves de stockage, avec des synergies de coûts de 300 millions USD ciblées pour 2027. L'acquisition de Cryogenic Machinery Corp par Dover renforce son segment de pompes et sécurise l'approvisionnement à long terme auprès des majors du gaz industriel. L'achat de Fives Energy Cryogenics par Alfa Laval pour 200 millions EUR étend son activité vers la capture d'hydrogène et de CO₂.
La différenciation technologique s'impose comme levier principal. Les reliquéfacteurs Turbo-Brayton d'Air Liquide dominent les modernisations maritimes, tandis que les micro-refroidisseurs Stirling de HeLIUM Cryogenics remportent des appels d'offres pour des laboratoires de physique quantique. Le plan de Nikkiso de doubler sa capacité de fabrication en Allemagne montre que les équipementiers élargissent leurs empreintes régionales pour naviguer dans les frictions commerciales et réduire les délais de livraison. Les revenus de services augmentent à mesure que les opérateurs externalisent la maintenance prédictive ; l'acquisition du centre de service nordique de Chart illustre cette trajectoire.
Les nouveaux entrants se concentrent sur des segments de niche — informatique quantique, micro-GNL et cryothérapie médicale — où les économies d'échelle héritées comptent moins que la rapidité de mise sur le marché et l'agilité en matière de propriété intellectuelle. Les opérateurs historiques répondent par des investissements de capital-risque et des pactes de codéveloppement, cherchant à anticiper les disruptions. Un mélange de consolidation et de spécialisation caractérise l'échiquier concurrentiel du marché mondial des équipements cryogéniques.
Leaders du secteur des équipements cryogéniques
Linde plc
Emerson Electric Co.
Beijing Tianhai Industry Co Ltd
Cryofab Inc
Chart Industries, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Entreprises couvertes dans ce rapport sur le marché des équipements cryogéniques
- Linde plc
- Air Liquide
- Chart Industries Inc.
- Air Products & Chemicals Inc.
- Cryofab Inc.
- Beijing Tianhai Industry Co. Ltd.
- Emerson Electric Co.
- Honeywell International Inc.
- Sumitomo Heavy Industries Ltd.
- McDermott International Ltd.
- Flowserve Corporation
- HEROSE GmbH
- Wessington Cryogenics
- Cryostar SAS
- IHI Corporation
- Kawasaki Heavy Industries Ltd.
- INOXCVA
- Taylor-Wharton
- Fives Group
- Peters Shipyards

Opportunités de marché et perspectives d'avenir
Les programmes en cours d'expansion et de modernisation du GNL maintiennent une activité d'approvisionnement soutenue pour les grands équipements cryogéniques (échangeurs de chaleur, cold boxes, unités de reliquéfaction, vannes et réservoirs), soutenue par la visibilité de projets et d'attributions spécifiques. Par exemple, Cheniere Energy Partners a signé un contrat EPC clé en main à prix forfaitaire avec Bechtel en mai 2026 pour la première phase de l'expansion de la liquéfaction de Sabine Pass (incluant le Train 7 et une unité de reliquéfaction du gaz d'évaporation), et Baker Hughes a annoncé des attributions d'équipements et de services en juillet 2026 liées à cette expansion, incluant des turbines à gaz entraînant des compresseurs centrifuges et des équipements de reliquéfaction associés. Ces développements créent des opportunités pour les fournisseurs capables de réduire les délais de livraison grâce à la modularisation, et de livrer des ensembles intégrés de cold box, compresseurs et vannes afin de réduire les risques d'interface dans les calendriers pilotés par l'EPC.
Le développement de la chaîne d'approvisionnement en hydrogène crée également un second ensemble d'opportunités, distinct, centré sur les équipements de pompage et de manutention de gaz à ultra-basse température (-240 C à -253 C), où la profondeur de qualification et les données de fiabilité peuvent constituer des facteurs de différenciation. En avril 2026, Ebara Elliott Energy a reçu un contrat de Kawasaki Heavy Industries pour fournir des pompes de surpression d'hydrogène liquide et des soufflantes de gaz de retour d'hydrogène cryogénique pour la démonstration de commercialisation de la chaîne d'approvisionnement en hydrogène liquéfié couvrant l'Australie et le Japon, mettant en évidence la demande pour des équipements rotatifs spécialisés aux températures du LH2. Parallèlement, les cadres politiques renforcent l'alignement en matière de planification et de normes autour de l'hydrogène et des gaz bas carbone, notamment le cadre de l'UE établi en 2024 pour les marchés du gaz renouvelable et bas carbone et de l'hydrogène, ainsi que la mise en œuvre en 2025 de la loi chinoise sur l'énergie qui soutient le développement de l'hydrogène, y compris les projets pilotes d'hydrogène liquide. Ensemble, ces signaux indiquent une demande pour des équipements conformes et à haute spécification (récipients à isolation sous vide, pompes cryogéniques et vannes à faible fuite), ainsi que pour des services après-vente aidant les opérateurs à maintenir la sécurité et la performance face à des exigences d'inspection et de documentation de plus en plus strictes.
Développements récents du secteur sur le marché des équipements cryogéniques
- Juillet 2026 : Baker Hughes a annoncé des attributions d'équipements et de services pour l'expansion du GNL de Sabine Pass de Cheniere, incluant sept turbines à gaz entraînant des compresseurs centrifuges pour le Train 7 et des équipements de reliquéfaction du gaz d'évaporation. Ce périmètre souligne la poursuite des commandes de turbomachines, de compression et de trains de reliquéfaction liés au cryogénique, directement liés aux ajouts de capacité GNL et aux améliorations d'efficacité.
- Octobre 2025 : Chart Industries a remporté un contrat de Bechtel Energy pour fournir des échangeurs de chaleur refroidis par air, des échangeurs de chaleur en aluminium brasé et des cold boxes pour le projet Port Arthur LNG Phase 2 de Sempra Infrastructure au Texas. Cette attribution renforce la demande pour des ensembles d'équipements de procédés cryogéniques à grande échelle sur les projets GNL de la côte américaine du Golfe et consolide la position des acteurs établis disposant de capacités éprouvées de livraison et d'intégration de cold boxes.
- Juillet 2024 : Chart Industries a rapporté que sa technologie de procédé IPSMR avait permis la première production de GNL sur l'installation Fast LNG de New Fortress Energy au large d'Altamira, au Mexique. La démonstration réussie de la mise en service d'une solution GNL modulaire soutient une adoption plus large de configurations de liquéfaction reproductibles et déployables plus rapidement, favorisant l'effet d'entraînement sur les équipements cryogéniques associés tels que les échangeurs de chaleur, les vannes et les composants annexes de cold box.


Marché des équipements cryogéniques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des équipements cryogéniques couvre les revenus générés par les équipements utilisés pour stocker, déplacer, contrôler et traiter les gaz liquéfiés à très basse température dans des contextes industriels et de recherche.
Exclusions du périmètre : Nous excluons la production de gaz en amont, les ventes de gaz de base, et les équipements de manutention de gaz conventionnels non cryogéniques qui ne sont pas conçus pour des températures cryogéniques.
Aperçu de la segmentation
- Par gaz
- Azote liquide (LIN)
- Oxygène liquide (LOX)
- Argon liquide
- Hélium liquide
- Hydrogène liquide (LH₂)
- GNL (méthane)
- Par équipement
- Réservoirs (réservoirs de stockage cryogénique, Dewars et bouteilles, citernes ISO et routières)
- Pompes
- Échangeurs de chaleur
- Vannes et régulateurs
- Instrumentation et contrôles
- Équipements auxiliaires (lignes de transfert, boîtes froides, etc.)
- Par application
- Stockage
- Transport et distribution
- Traitement et liquéfaction
- Regazéification
- R&D/Laboratoire
- Par secteur d'utilisation finale
- Pétrole et gaz (amont, intermédiaire, GNL)
- Énergie et électricité (stockage à l'échelle du réseau, SMR, H₂)
- Produits chimiques et pétrochimiques
- Alimentation et boissons
- Santé et sciences de la vie
- Électronique et semi-conducteurs
- Aérospatiale et défense
- Autres (marine, métallurgie et transformation des métaux)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a servi à établir des limites claires quant à ce qui constitue un équipement cryogénique, puis à construire la carte de demande initiale selon les usages du gaz et les schémas d'investissement des utilisateurs finaux. Des sources publiques ont permis d'ancrer le modèle, notamment les publications de l'US Energy Information Administration sur les bilans de GNL et de gaz, les séries de production industrielle d'Eurostat, les statistiques commerciales UN Comtrade pour les réservoirs cryogéniques et équipements associés, ainsi que la base de données de l'US Patent and Trademark Office pour observer l'activité technologique.
Nous avons également examiné les stratégies nationales sur l'hydrogène et les feuilles de route de transition énergétique, les recommandations de sécurité et de manipulation disponibles auprès d'organismes tels que la CGA et l'ISO, ainsi que les rapports annuels d'entreprises, les présentations aux investisseurs et une couverture presse crédible sur les ajouts de capacité et les calendriers de projets. Lorsque nécessaire, nous avons utilisé des abonnements payants pour l'intelligence financière des entreprises, les vérifications des importations-exportations au niveau des expéditions, et l'analyse de brevets, afin de vérifier des fourchettes plutôt que de remplacer les preuves publiques. Les sources documentaires listées ici sont uniquement illustratives, et d'autres références ont été utilisées pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la part des dépenses cryogéniques qui correspond réellement à des revenus d'équipements, et sur la manière dont le calendrier des projets se traduit en unités livrées. Nous avons échangé avec des fabricants d'équipements, des distributeurs, des parties prenantes en lien avec l'EPC et des utilisateurs finaux dans les secteurs de l'énergie, des gaz industriels et de la santé, afin d'affiner les hypothèses sur les délais de livraison, les cycles de remplacement et les configurations types pour l'APAC, l'EMEA et les Amériques.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 36 % | Cadres dirigeants : 14 % | APAC : 37 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 37 % |
| Acteurs plus petits : 16 % | Managers : 50 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le modèle central utilise une approche descendante où la demande est reconstruite à partir de l'activité liée au gaz liquéfié et des besoins connexes en base installée, puis traduite en dépenses d'équipement en utilisant des parts de nomenclature d'équipement pour chaque application. En pratique, des indicateurs tels que les développements de liquéfaction et de regazéification du GNL, l'intensité de production et de distribution des gaz industriels, les projets de liquéfaction et de manutention de l'hydrogène, les besoins de stockage cryogénique en milieu hospitalier et de laboratoire, et les mouvements d'import-export de réservoirs et de vannes cryogéniques ont été utilisés pour façonner le bassin de demande.
Ces totaux ont ensuite été vérifiés à l'aide d'approximations ascendantes sélectives, telles que des prix de vente moyens échantillonnés multipliés par des volumes unitaires estimés pour les réservoirs, pompes, vaporisateurs, vannes et systèmes de contrôle dans quelques pays à forte activité, suivies de retours de canaux sur les évolutions du mix. Lorsqu'un fournisseur ne divulguait pas de revenu spécifiquement cryogénique, nous avons traité les lacunes à l'aide d'une cartographie du mix produit issue de catalogues et de dépôts réglementaires, suivie de fourchettes d'allocation fondées sur des entretiens. Pour les prévisions, une analyse de scénarios a été utilisée car les pipelines de projets et leur calendrier peuvent varier d'une année à l'autre, et les hypothèses ont été testées par rapport au rythme de financement de la transition énergétique, au calendrier de décision finale d'investissement (FID) des grands projets, et à la demande liée au remplacement dans les systèmes de gaz industriels matures.
Validation des données et cycle de mise à jour
La validation a été effectuée en croisant les totaux modélisés avec des signaux indépendants, notamment les flux commerciaux des principales catégories d'équipements cryogéniques, les calendriers de mise en service annoncés pour les installations GNL et hydrogène, et l'évolution directionnelle de la consommation de gaz industriels. Lorsque des anomalies apparaissaient, telles que des hausses soudaines ne correspondant pas aux délais des projets, nous avons revisité les données d'entrée et les avons vérifiées à nouveau via des appels de suivi et des relectures secondaires avant validation finale.
Chaque construction de marché passe par plusieurs revues d'analystes, afin de détecter tôt les problèmes de logique unitaire, de traitement des devises et d'alignement des années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des retards importants de projets, de nouveaux changements politiques ou des ajouts majeurs de capacité. Avant livraison, une dernière relecture actualisée est effectuée afin que les clients reçoivent la vision la plus récente disponible à ce moment-là.
Taille du marché des équipements cryogéniques de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les équipements cryogéniques peuvent sembler incohérentes car chaque éditeur trace le périmètre à un endroit légèrement différent puis applique différents signaux de demande. Des différences apparaissent également dans la manière dont les prix sont traités dans le temps, dans la manière dont les projets sont convertis en revenus, et si la valeur inclut des services connexes ou seulement les ventes d'équipements.
Les mouvements commerciaux pour les réservoirs cryogéniques et les principales catégories de vannes, ainsi que le pipeline visible de projets de GNL et de manutention de l'hydrogène, constituent les vérifications qui permettent de rattacher l'estimation de Mordor Intelligence à la demande réelle d'équipements livrés plutôt qu'à des dépenses cryogéniques générales. Les écarts proviennent généralement d'un décompte de l'ensemble de la chaîne de valeur cryogénique, de l'utilisation d'un calendrier de projet optimiste, de l'application d'une courbe de prix de vente moyen mondiale unique sans ajustement régional, ou du mélange du remplacement de la base installée avec les dépenses d'investissement pour les nouvelles constructions, sans séparation claire.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 27,59 milliards USD (2026) | |
| Association sectorielle A | 30,40 milliards USD (2026) | Inclut des dépenses d'infrastructure cryogénique plus larges, y compris les services d'installation et de mise en service, et applique une conversion plus rapide des annonces de projets en revenus la même année. |
| Revue spécialisée B | 24,10 milliards USD (2025) | Utilise un instantané de l'année précédente portant uniquement sur les équipements, avec un ajustement limité pour la hausse des prix et le calendrier de montée en puissance des projets, ce qui peut sous-estimer les livraisons importantes d'équipements GNL et hydrogène enregistrées après l'année de référence. |
L'écart observé dans le tableau s'explique principalement par les limites du périmètre et le calendrier, plus que par un désaccord sur les moteurs de croissance. En rattachant le modèle aux mouvements observables d'équipements et au rythme de mise en service des projets, le total final reste traçable à des variables de demande claires et à des étapes de calcul reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial des équipements cryogéniques ?
La taille du marché mondial des équipements cryogéniques a atteint 27,59 milliards USD en 2026 et devrait croître jusqu'à 37,64 milliards USD d'ici 2031.
Quel segment de gaz connaît la croissance la plus rapide ?
L'hydrogène liquide enregistre la progression la plus rapide, avançant à un CAGR de 9,95 % jusqu'en 2031, à mesure que les grands liquéfacteurs d'hydrogène vert entrent en service.
Pourquoi les pompes croissent-elles plus vite que les autres catégories d'équipements ?
Les pompes cryogéniques spécialisées bénéficient de mises à niveau en termes d'efficacité et de mouvements de consolidation tels que l'acquisition de Cryogenic Machinery Corp par Dover, résultant en une prévision de CAGR de 8,18 %.
Quelle région domine la demande ?
L'Asie-Pacifique est en tête, avec 42,30 % de la part du marché mondial des équipements cryogéniques en 2025, grâce aux constructions agressives de terminaux GNL et aux investissements dans la fabrication de semi-conducteurs.
Comment les réglementations de sécurité affecteront-elles les projets futurs ?
Des codes stricts tels que la NFPA 59A et la directive européenne sur les équipements sous pression prolongent les délais d'approbation et augmentent les coûts de conformité, renforçant l'avantage des fournisseurs expérimentés.
Dernière mise à jour de la page le:



