
Tamanho e Participação do Mercado de Compressores de Ar
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 35.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 44.11 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.61 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Compressores de Ar por Mordor Intelligence
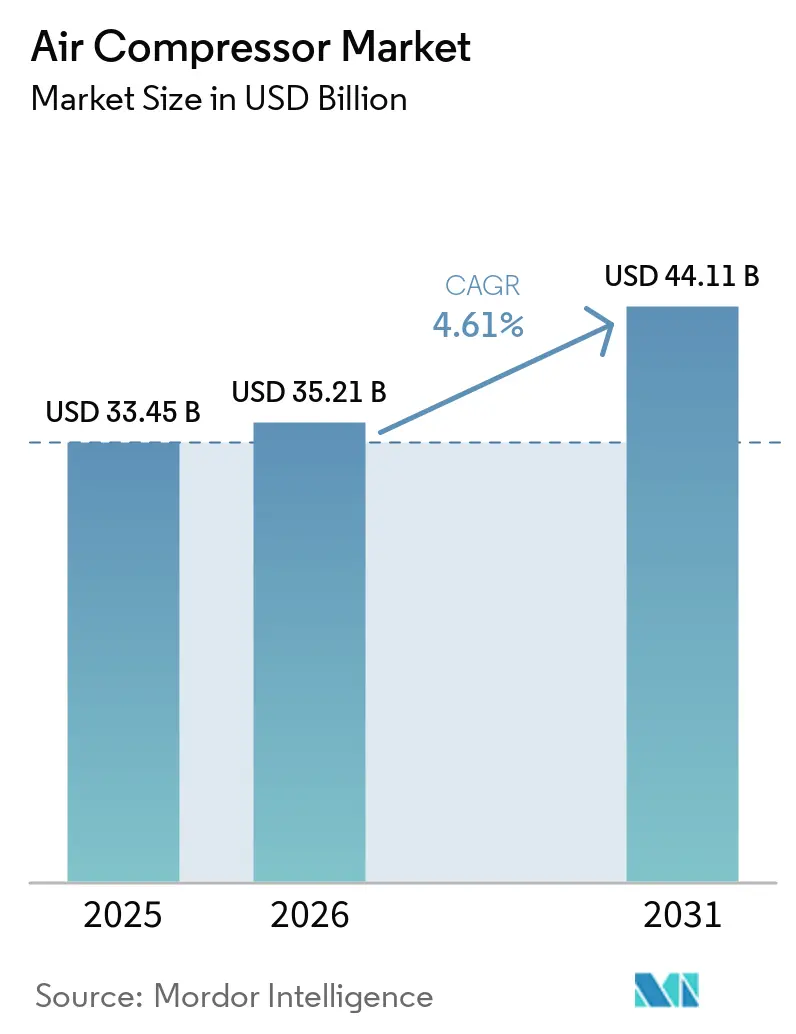
O tamanho do Mercado de Compressores de Ar está projetado em USD 33,45 bilhões em 2025, USD 35,21 bilhões em 2026, e deve atingir USD 44,11 bilhões até 2031, crescendo a um CAGR de 4,61% de 2026 a 2031.
O crescimento reflete três mudanças estruturais: regulamentações de eletrificação que impulsionam arquiteturas isentas de óleo para setores sensíveis à pureza, demanda de compressão sem precedentes proveniente da expansão de GNL e hidrogênio, e a relocalização da manufatura pós-pandemia que está elevando as instalações na América do Norte e na Europa. Unidades de alta capacidade acima de 500 kW comandam alocação crescente de capital à medida que megaprojetos de transição energética superam as atualizações incrementais em fábricas tradicionais. A convergência tecnológica — parafuso rotativo isento de óleo combinado com estágios centrífugos, manutenção preditiva habilitada por IA e acionamentos de velocidade variável — continua a remodelar a captura de valor dos fornecedores em direção a contratos de serviço e software. O comportamento competitivo está se consolidando em torno de ofertas digitais e aquisições complementares, enquanto oscilações nos preços de matérias-primas, instabilidade da rede elétrica em economias emergentes e escassez de talentos em projeto avançado de rotores moderam o crescimento geral.
Principais Conclusões do Relatório
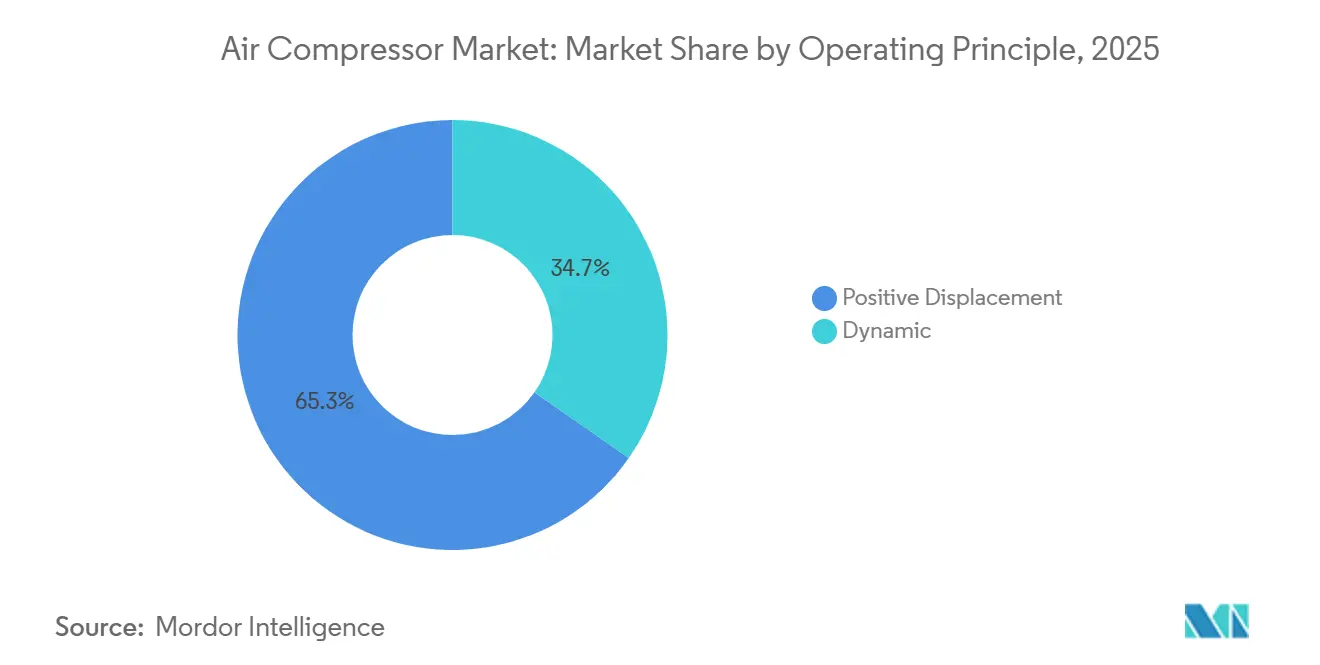
- Por princípio de funcionamento, o deslocamento positivo capturou 65,3% da receita de 2025, enquanto os compressores dinâmicos estão projetados para expandir a um CAGR de 5,3% até 2031, o mais rápido nesta segmentação.
- Por tecnologia, os sistemas inundados a óleo detinham 61,8% da participação do mercado de compressores de ar em 2025, enquanto as variantes isentas de óleo registram o maior crescimento previsto, com CAGR de 5,2% até 2031.
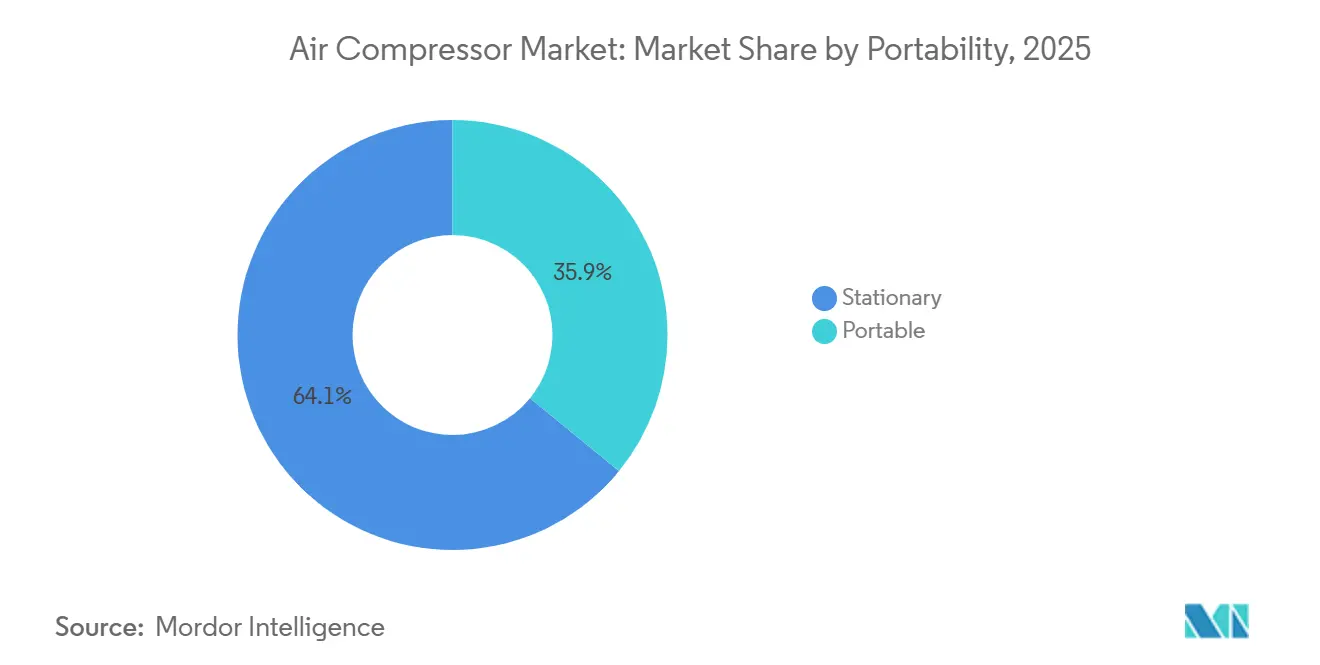
- Por portabilidade, as unidades estacionárias lideraram com 64,1% de participação na receita em 2025; as unidades portáteis estão projetadas para avançar a um CAGR de 4,9% até 2031.
- Por método de resfriamento, os modelos resfriados a ar representaram 78,2% das vendas de 2025, enquanto as ofertas resfriadas a água estão previstas para crescer a um CAGR de 5,1% pelos benefícios de recuperação de calor.
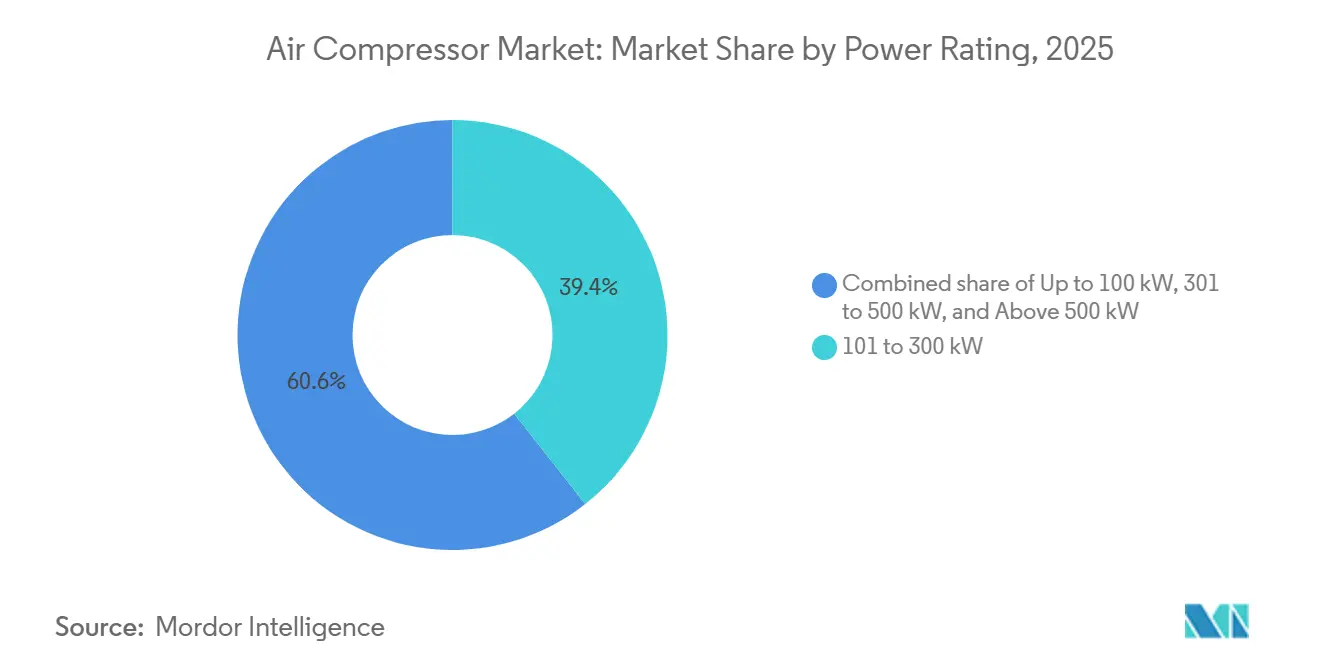
- Por classificação de potência, os compressores de 101 a 300 kW responderam pela maior participação de 39,4% em 2025, enquanto os compressores acima de 500 kW estão previstos para expandir a um CAGR de 5,8%, o mais forte entre todas as classificações, refletindo megaprojetos de GNL, hidrogênio e CCUS.
- Por usuário final, a manufatura detinha 42,5% de participação na receita em 2025, enquanto a saúde deve registrar o CAGR mais rápido de 7,4% durante 2026-2031.
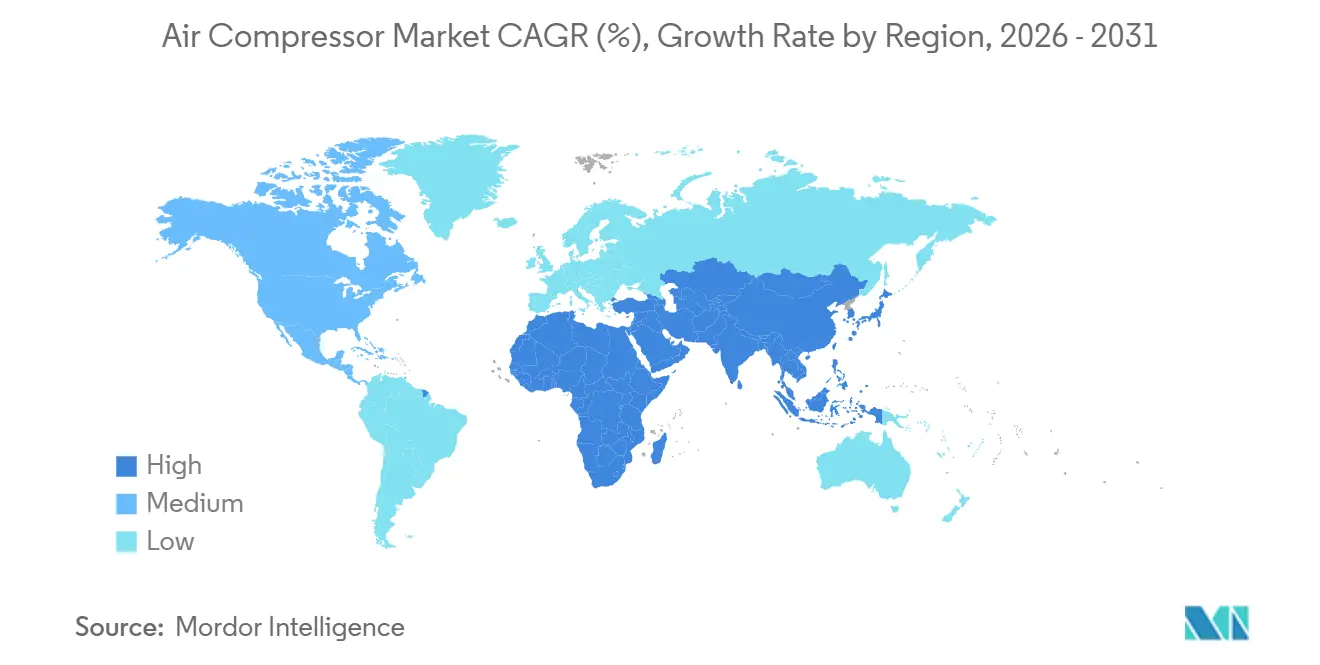
- A Ásia-Pacífico comandou 43,7% da receita de 2025; América do Norte e Europa juntas responderam por aproximadamente 45% e se beneficiarão da relocalização industrial e dos incentivos à descarbonização.
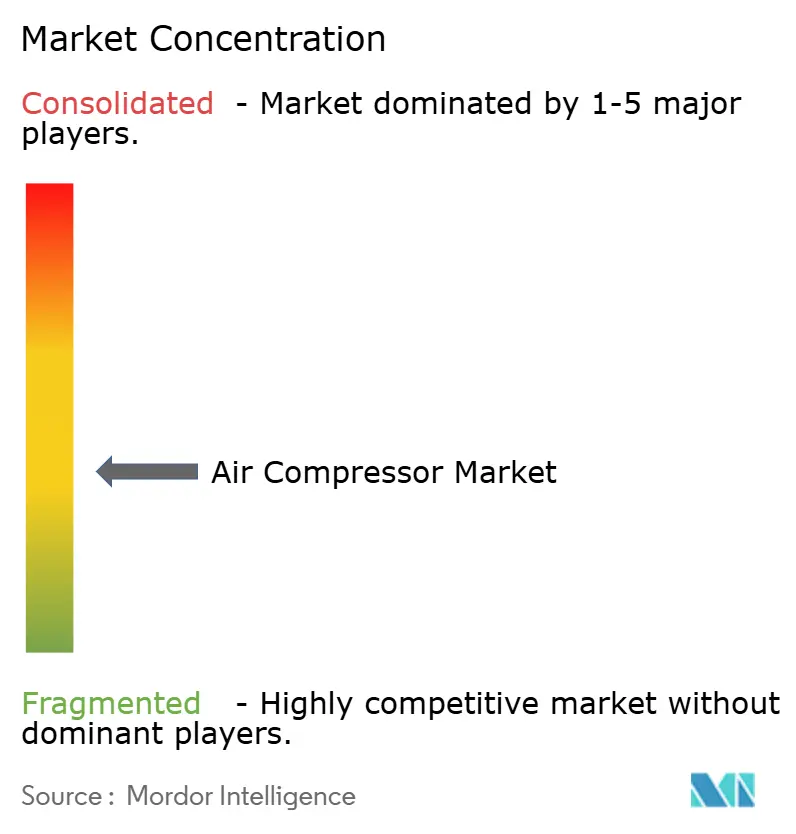
- Atlas Copco, Ingersoll Rand, Siemens Energy e Kaeser controlaram conjuntamente cerca de 35-40% das vendas globais de 2025, evidenciando um setor moderadamente concentrado.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda impulsionada pela eletrificação por compressores isentos de óleo | +0.8% | América do Norte, UE, centros farmacêuticos e de semicondutores da APAC | Médio prazo (2-4 anos) |
| Aumento do CAPEX em infraestrutura de GNL e hidrogênio | +1.2% | Oriente Médio, América do Norte, Austrália, UE, Ásia | Longo prazo (≥ 4 anos) |
| Relocalização da manufatura pós-COVID | +0.6% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Regulamentações obrigatórias de eficiência energética | +0.7% | Global, mais rigorosas na UE e América do Norte | Curto prazo (≤ 2 anos) |
| Adoção rápida de manutenção preditiva habilitada por IA | +0.5% | Mercados desenvolvidos com infraestrutura de IIoT | Médio prazo (2-4 anos) |
| Módulos emergentes de compressão para captura de carbono | +0.4% | UE, América do Norte, China, Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda impulsionada pela eletrificação por compressores isentos de óleo
O aperto das regras de pureza ISO 8573-1 em farmacêuticos, semicondutores e embalagens alimentares desloca as especificações de projetos inundados a óleo para projetos isentos de óleo, reduzindo os custos de descarte de lubrificantes e alinhando-se com os compromissos de carbono no ciclo de vida. As retrofits sensíveis ao custo dependem de filtragem aprimorada, criando um caminho de adoção em duas velocidades. As linhas de veículos elétricos a bateria e a hidrogênio exigem ar Classe Zero, impulsionando o crescimento isento de óleo acima do CAGR geral do mercado de 4,61%. Os OEMs agrupam hardware isento de óleo com software de gestão de energia, fortalecendo o vínculo de serviço.
Aumento do CAPEX em infraestrutura de GNL e hidrogênio
Os anúncios globais superam 230 GW de capacidade de eletrolisador comprometida até 2030, com cada gigawatt exigindo compressão substancial de hidrogênio para armazenamento, gasoduto e síntese de amônia.[1] Os terminais de exportação de GNL também encomendam trens centrífugos de vários megawatts. A aquisição de USD 1,81 bilhão da Honeywell do negócio de equipamentos de GNL da Air Products reforça uma estratégia integrada de compressão mais liquefação. Materiais especializados para hidrogênio de alta pressão criam um nicho lucrativo, apesar da maior gestação dos projetos.
Relocalização Pós-COVID da Manufatura na América do Norte e Europa
Mais de 1.800 empresas anunciaram expansões nos EUA em 2024, transferindo fábricas de semicondutores, plantas de baterias e instalações de ingredientes farmacêuticos para o país, cada uma incorporando estações de ar comprimido de vários megawatts, de acordo com a Iniciativa de Relocalização. Os corredores europeus de baterias para veículos elétricos na Alemanha e na França espelham a tendência. Os picos de aquisição ocorrem entre 2026-2028, favorecendo máquinas estacionárias de alta eficiência com pacotes de manutenção preditiva.
Regulamentações Obrigatórias de Eficiência Energética para Equipamentos Industriais
A regra de 2024 do Departamento de Energia dos EUA exige índices mais elevados de eficiência energética integrada em compressores vendidos após janeiro de 2026, enquanto a certificação ISO 50001 é agora um requisito comum de fornecedores na Europa.[2] As unidades com acionamento de velocidade variável (VSD) reduzem a eletricidade em 20-35%, mas custam 25-40% a mais inicialmente, estimulando modelos de arrendamento e pagamento por uso voltados para PMEs. Os OEMs padronizam para a jurisdição mais rigorosa, elevando a eficiência de base em todo o mundo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo inicial de sistemas de velocidade variável e isentos de óleo | -0.9% | Ásia emergente, América Latina, África | Curto prazo (≤ 2 anos) |
| Volatilidade nos preços de matérias-primas | -0.6% | Global, fornecimento de terras raras concentrado na China | Médio prazo (2-4 anos) |
| Instabilidade da rede elétrica impulsionando aluguéis a diesel | -0.3% | África Subsaariana, Sul da Ásia, partes da América Latina | Médio prazo (2-4 anos) |
| Escassez de talentos de OEM para projeto de perfil de rotor | -0.2% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Sistemas de Velocidade Variável e Isentos de Óleo
Os compressores de velocidade variável e isentos de óleo apresentam prêmios de capital de 25-50%, desestimulando compradores de PMEs na Índia, no Sudeste Asiático e na América Latina. Embora as economias no ciclo de vida compensem o custo para grandes usuários, as lacunas de financiamento e os ecossistemas de arrendamento fracos retardam a difusão. Os preços dos componentes estão diminuindo com a escala, mas a transição para o mercado de massa permanece além do horizonte de previsão.
Volatilidade nos Preços de Matérias-Primas (Aço, Ímãs de Terras Raras)
O aço oscila entre USD 600-900 por tonelada, e as cotas de exportação de NdFeB da China causaram picos nos preços de ímãs em 2024, comprimindo as margens dos OEMs.[3] Os fabricantes de médio porte sem ferramentas de hedge absorvem os custos ou arriscam adiamentos de pedidos ao repassar os aumentos aos clientes. A fabricação em nearshoring e a experimentação com ímãs de ferrite mitigam, mas não eliminam a exposição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Princípio de Funcionamento:
Os Dinâmicos Ganham em Aplicações de Processo IntensivoOs compressores dinâmicos estão destinados a capturar maior participação no mercado de compressores de ar, à medida que projetos de GNL, hidrogênio e CCUS preferem seu alto rendimento e perfis isentos de óleo. Os projetos de deslocamento positivo ainda dominavam o tamanho do mercado de compressores de ar em 2025, mas as unidades centrífugas e axiais registraram um CAGR de 5,3% até 2031. As máquinas alternativas permanecem essenciais para pressões acima de 300 bar, especialmente no abastecimento de hidrogênio. As arquiteturas híbridas que combinam estágios de parafuso rotativo e centrífugo ilustram a convergência em curso.
A mudança se manifesta geograficamente: os terminais de exportação de GNL do Golfo encomendam conjuntos centrífugos de múltiplos estágios, enquanto os integradores de hidrogênio chineses preferem parafusos isentos de óleo para o balanço de planta de eletrolisadores de média pressão. O tamanho do mercado de compressores de ar industriais para segmentos isentos de óleo está destinado a se ampliar à medida que a Classe 0 se torna a norma, e não a exceção, nas indústrias de processos críticos. A demanda por compressores alternativos persiste nas estações de GNC da América do Norte e nos gases industriais europeus. Os fabricantes de equipamentos originais expandem plataformas modulares que permitem aos clientes escalar de 5 bar a 350 bar com estoques de peças compartilhados, reduzindo o custo do ciclo de vida.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tecnologia:
Arquiteturas Isentas de Óleo Avançam com Mandatos de PurezaAs unidades isentas de óleo, crescendo a um CAGR de 5,2%, avançam nos setores farmacêutico, de alimentos e bebidas e de semicondutores à medida que as pressões regulatórias e de responsabilidade se intensificam. Os equipamentos inundados a óleo ainda fornecem a maior parte do ar na indústria geral graças ao capex favorável e à manutenção fácil.
Avanços como parafusos injetados com água e mancais magnéticos reduzem o atrito no ciclo de vida e expandem a capacidade além de 500 kW. As salas limpas de semicondutores em Taiwan e na Coreia do Sul agora especificam máquinas centrífugas isentas de óleo com mancais de ar, enquanto os engarrafadores europeus de bebidas fazem retrofit com parafusos vedados a água para eliminar a filtragem a jusante. A coexistência de ambas as tecnologias persistirá à medida que a mineração e a construção continuem aceitando névoa de óleo com pós-filtros.
Por Portabilidade:
Unidades Estacionárias Dominam, Portáteis Crescem com Gastos em InfraestruturaAs máquinas estacionárias responderam por quase dois terços da receita de 2025 e permanecem a espinha dorsal das plantas fixas. Os compressores portáteis, no entanto, estão avançando a 4,9% impulsionados por obras rodoviárias, de túneis e de gasodutos na Índia, na Indonésia e na África Subsaariana.
As unidades de reboque a diesel dominam os aluguéis, mas os portáteis elétricos a bateria estão surgindo em zonas urbanas europeias com leis rígidas de emissões. As limitações de autonomia os confinam a serviços leves, mas os OEMs estão combinando pacotes de baterias intercambiáveis com carregamento solar lento para estender as horas de campo. As frotas estacionárias se beneficiam mais do monitoramento por IA porque a conectividade permanente de rede permite análises em tempo real.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Método de Resfriamento:
Simplicidade do Resfriamento a Ar Versus Eficiência do Resfriamento a ÁguaOs modelos resfriados a ar detinham 78,2% das remessas de 2025 devido aos menores custos de instalação e independência da infraestrutura hídrica. As máquinas resfriadas a água ganharão um CAGR de 5,1%, particularmente em data centers e grandes complexos químicos que valorizam 10-15% de maior eficiência energética e potencial de recuperação de calor.
O calor recuperado de compressores resfriados a água é agora alimentado em redes de aquecimento urbano no norte da Europa, gerando fluxos de receita de crédito de energia. Os compradores do Oriente Médio preferem unidades resfriadas a ar para evitar a escassez de água, mas dimensionam os trocadores de calor generosamente para combater picos ambientes de 45 °C. Os custos de tratamento de água e a proteção contra congelamento em climas frios mantêm o resfriamento a ar na liderança global.
Por Classificação de Potência:
Unidades Acima de 500 kW Lideram pela Demanda de MegaprojetosOs compressores acima de 500 kW registrarão o CAGR mais forte de 5,8%, capturando linhas orçamentárias em liquefação de GNL, hidrogênio em grande escala e trens de CCUS. Os sistemas de médio porte de 101-300 kW permanecem dominantes em fábricas automotivas e de alimentos e bebidas, enquanto as unidades abaixo de 100 kW atendem pequenas oficinas.
As matrizes centrífugas de alta potência se integram a sistemas de controle distribuído, permitindo o compartilhamento de carga que reduz os picos de eletricidade. As aquisições da Honeywell em 2024-2025 combinam trocadores de calor de bobina enrolada com conjuntos centrífugos personalizados para fornecer módulos de GNL completos. O crescimento de data centers no Centro-Oeste dos EUA é outro catalisador; os hiperescaladores implantam sistemas de ar de backup de vários megawatts para purga de torres de resfriamento e atuadores pneumáticos.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Indústria do Usuário Final:
Saúde Cresce Rapidamente, Manufatura AmadureceA saúde está projetada para crescer a um CAGR de 7,4%, superando todos os outros setores à medida que hospitais, clínicas e redes odontológicas se expandem na Ásia-Pacífico e na América Latina. A manufatura, embora ainda detendo 42,5% do faturamento de 2025, amadurece à medida que a eletrificação reduz a intensidade das ferramentas pneumáticas.
Os sistemas de ar medicinal exigem redundância ISO 7396-1 e projetos isentos de óleo, impulsionando atualizações em hospitais europeus e norte-americanos construídos antes de 2000. As plantas farmacêuticas adotam pacotes isentos de óleo, VSD e monitorados por IA para proteger a produção estéril. Por outro lado, a mineração e a construção continuam dependentes de portáteis robustos inundados a óleo, um segmento menos suscetível a serviços digitais.
Análise Geográfica
Mercado de Compressores de Ar da APAC
A Ásia-Pacífico representou 43,7% do mercado de compressores de ar em 2025 e tem previsão de registrar um CAGR de 5,0% até 2031, impulsionado pela expansão do hidrogênio na China e pelo intenso programa de infraestrutura da Índia. A China amplia a produção de eletrolisadores para 165 GW por ano, incorporando uma vasta demanda por compressores centrífugos e de parafuso, enquanto as rodovias e o metrô da Índia impulsionam os aluguéis de unidades portáteis. O Japão e a Coreia do Sul enfatizam compressores isentos de óleo ultralimpos para chips e veículos a célula de combustível, pagando um prêmio por mancais magnéticos e acionamentos VSD de carboneto de silício.
Mercado de Compressores de Ar da América do Norte
A América do Norte controlou cerca de um quarto da receita de 2025, à medida que a relocalização industrial, os terminais de GNL na Costa do Golfo e os data centers de hiperescala multiplicam as instalações estacionárias. Os créditos fiscais da Seção 45Q estimulam projetos de CCUS no Centro-Oeste dos EUA, gerando pedidos de compressão de CO₂ em múltiplos estágios. O Canadá aproveita o financiamento da estratégia de hidrogênio para modernizar as operações de areias betuminosas de Alberta com hidrogênio de baixo carbono, exigindo unidades alternativas de alta pressão. Os fluxos de nearshoring do México impulsionam compras de médio porte de unidades estacionárias e portáteis a diesel para a rápida construção de plantas industriais.
Mercado de Compressores de Ar da Europa
A Europa deteve uma participação de aproximadamente 20%, liderada pela Alemanha, França e países nórdicos, impulsionando projetos-piloto de hidrogênio verde e CCUS.[4] As regras de aquisição ISO 50001 da UE aceleram a adoção de VSD. A Europa Oriental atrai a produção de baterias para veículos elétricos, incorporando especificações isentas de óleo nos projetos de gigafábricas. A região também é pioneira em compressores resfriados a água conectados a redes de aquecimento urbano, melhorando o retorno sobre o investimento dos projetos.
Mercado de Compressores de Ar do Oriente Médio, África e América do Sul
A América do Sul, juntamente com o Oriente Médio e a África, representou cerca de 10% dos gastos de 2025. Os campos de pré-sal do Brasil e as minas de lítio da Argentina sustentam a demanda por unidades portáteis de serviço pesado, enquanto as expansões de exportação de GNL do Catar e dos Emirados Árabes Unidos especificam grandes conjuntos centrífugos. A instabilidade da rede elétrica na África sustenta as unidades portáteis a diesel para mineração e construção. A baixa cobertura de IIoT atrasa a adoção de manutenção baseada em inteligência artificial nessas regiões.

Panorama regulatório
As normas de eficiência energética estão se tornando mais rígidas em relação ao desempenho de compressores empacotados e à conformidade dos métodos de teste, tendo os Estados Unidos como um ponto de referência de curto prazo. Sob o Programa de Conservação de Energia do Departamento de Energia dos EUA (DOE), os requisitos mínimos de eficiência previstos na norma 10 CFR 431.345 tornaram-se obrigatórios para equipamentos de compressores de ar abrangidos, com fiscalização vinculada à certificação do fabricante e penalidades civis em caso de não conformidade; o DOE também atualizou as normas relacionadas a procedimentos de teste por meio de ações no Federal Register em 2025, o que afeta a forma como os fabricantes de equipamentos originais (OEMs) demonstram conformidade para cada modelo básico.
Compradores globais também apontam para normas internacionais que moldam as especificações de aquisição entre jurisdições. A ISO 22484:2024 (publicada em novembro de 2024) estabelece um código de teste de desempenho para pacotes de compressores de ar de baixa pressão com acionamento elétrico, apoiando a comparabilidade das alegações de eficiência e reforçando a mudança em direção a arquiteturas de velocidade variável e maior eficiência quando as propostas são avaliadas com base no custo de energia ao longo do ciclo de vida e na auditabilidade.
Cenário Competitivo
O mercado de compressores de ar exibe concentração moderada: Atlas Copco, Ingersoll Rand, Siemens Energy e Kaeser controlam conjuntamente uma receita global estimada de 35-40%. A Atlas Copco executou 15 aquisições de redes de serviço durante 2024-2025, ampliando o alcance no Brasil, na Europa e na Ásia e incorporando a análise SMARTLINK em frotas legadas. A Honeywell gastou USD 3,97 bilhões adquirindo a Sundyne e uma unidade de equipamentos de GNL, criando um nicho integrado de compressão-liquefação alinhado com seu conjunto digital Forge. A aquisição da ebm-papst industrial drives pela Siemens em 2024 fortalece sua estratégia de mecatrônica, potencialmente substituindo a pneumática por atuadores elétricos na intralogística.
Concorrentes chineses como a Kaishan aproveitam eficiências de custo e a demanda doméstica de hidrogênio para ganhar contratos em mercados sensíveis ao preço. Especialistas em software como ABB e AspenTech oferecem plataformas de manutenção preditiva independentes de fornecedor, comoditizando o hardware e deslocando os lucros para a análise de dados. Os vetores competitivos convergem em torno da propriedade de dados, garantias de desempenho energético e agrupamento de serviços no ciclo de vida, em vez do custo do equipamento.
Líderes do Setor de Compressores de Ar
-
Atlas Copco Group
-
Ingersoll Rand Inc.
-
Hitachi Global Air Power (Sullair)
-
Gardner Denver Industries
-
Kaeser Kompressoren SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Compressores de Ar Empresas cobertas neste relatório
- Atlas Copco AB
- Ingersoll Rand Inc.
- Hitachi Global Air Power (Sullair)
- Gardner Denver Industries
- Siemens Energy Compressor Business
- Kaeser Kompressoren SE
- Elgi Equipments Ltd
- Kobe Steel (Kobelco Compressors)
- Mitsubishi Heavy Industries Compressor Corp.
- Doosan Portable Power
- Kaishan Compressor Co. Ltd
- BOGE Kompressoren
- Aerzen Maschinenfabrik GmbH
- Quincy Compressor
- Chicago Pneumatic
- Bauer Kompressoren GmbH
- Hanwha Power Systems
- Danfoss Turbocor Compressors
- Sulzer Ltd
- General Electric (GE Aero-Derivatives)

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo está concentrado em ciclos de retrofit e substituição orientados por conformidade, nos quais os operadores precisam de desempenho energético mensurável e auditável, em vez de trocas incrementais de hardware. A estrutura de eficiência mínima do DOE dos EUA (10 CFR 431.345) e as atualizações relacionadas aos procedimentos de teste estão levando as plantas a adotar controles integrados e trens de acionamento de maior eficiência, incluindo VSDs avançados e motores de ímã permanente, com otimização em nível de sistema para atender aos limites de eficiência isentrópica exigidos, limitando o risco de produção durante as atualizações.
Uma segunda área de oportunidade é a otimização orientada por software e a integração térmica, que reduz o consumo específico de energia sob perfis operacionais reais, ampliando o conjunto de receitas de serviços e controles para OEMs e fornecedores de plataformas. Uma pesquisa publicada em 2026 sobre previsão de carga orientada por dados e programação de compressores relata uma redução de 9,26% no consumo específico de energia em sistemas de ar industrial não lineares, utilizando conjuntos de dados operacionais de maior qualidade, e um trabalho termodinâmico de 2026 sobre o aproveitamento de calor residual em estágios intermediários em compressão centrífuga multiestágio destaca ganhos adicionais de eficiência por meio de recuperação de calor e otimização de estágios. Essas descobertas sustentam a demanda contínua por compressores prontos para telemetria, gêmeos digitais e pacotes de recuperação de calor projetados, particularmente em grandes instalações estacionárias, onde o monitoramento contínuo e as mudanças de controle se traduzem em menor custo de eletricidade e melhor contabilização de emissões.
Desenvolvimentos industriais recentes em Mercado de Compressores de Ar
- Maio de 2026: a Atlas Copco adquiriu a LVC Solutions N.V., uma distribuidora belga de ar comprimido sediada em Genk. O negócio amplia a presença local de vendas e serviços da Atlas Copco em um mercado europeu maduro, onde contratos de serviço orientados por disponibilidade e atualizações de conectividade de frota são diferenciais fundamentais.
- Julho de 2025: a Hitachi Global Air Power lançou o compressor de ar elétrico portátil isento de óleo Sullair OFE1550, posicionando-o com base na operação com zero emissões e qualidade do ar Classe 0 para canteiros de obras. O lançamento amplia o mercado endereçável de compressores portáteis em ambientes internos, sensíveis a ruído e com restrições de emissões, onde as unidades a diesel enfrentam limitações operacionais.
- Março de 2024: a Hitachi Global Air Power apresentou a linha de compressores de ar de parafuso rotativo de dois estágios Sullair TS 190-260, voltada para melhorar a eficiência energética de estações industriais de ar comprimido. O lançamento apoia a venda baseada no custo de ciclo de vida e oferece um caminho de atualização para plantas que buscam menor consumo de eletricidade sem migrar para arquiteturas de compressores mais complexas.


Mercado de Compressores de Ar Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por compressores de ar vendidos para usos industriais, comerciais e de construção, incluindo unidades estacionárias e portáteis, nas principais regiões. Inclui tecnologias comuns, como compressores de deslocamento positivo e dinâmicos, e contabiliza as vendas no nível do equipamento.
Exclusões do escopo: O dimensionamento não contabiliza acessórios de tratamento de ar comprimido, tubulações de ar de planta e mão de obra de serviço autônoma, a menos que esteja incluída nas vendas de equipamentos de compressores.
Visão Geral da Segmentação
- Por Princípio de Funcionamento
- Deslocamento Positivo
- Alternativo
- Parafuso Rotativo
- Palheta Rotativa
- Dinâmico
- Centrífugo
- Axial
- Deslocamento Positivo
- Por Tecnologia
- Inundado a Óleo
- Isento de Óleo
- Por Portabilidade
- Estacionário
- Portátil
- Por Método de Resfriamento
- Resfriado a Ar
- Resfriado a Água
- Por Classificação de Potência
- Até 100 kW
- 101 a 300 kW
- 301 a 500 kW
- Acima de 500 kW
- Por Indústria do Usuário Final
- Manufatura
- Petróleo e Gás
- Geração de Energia
- Químicos e Petroquímicos
- Mineração e Construção
- Alimentos e Bebidas
- Saúde
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base de fatos sobre onde os compressores são utilizados e o que impulsiona a substituição e as novas instalações. Baseamo-nos em fontes públicas, como a Administração de Informações de Energia dos EUA para sinais de energia industrial, o Censo dos EUA para atividade manufatureira, o Eurostat para tendências de produção industrial e o UN Comtrade para fluxos comerciais que ajudam a verificar a direção dos embarques por região. Para o contexto do produto, também revisamos normas e orientações de organizações como ISO e ASME, juntamente com periódicos de engenharia revisados por pares que descrevem classes de eficiência e comportamento de ciclo de trabalho.
Além disso, relatórios anuais de empresas, apresentações a investidores e publicações setoriais confiáveis são utilizados para mapear portfólios de produtos e acompanhar afirmações de preços e eficiência ao longo do tempo. Para lacunas como a escala de empresas privadas, utilizamos seletivamente assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e conjuntos de dados de importação e exportação no nível de embarque. Esses insumos ajudam a validar a direcionalidade, em vez de substituir o julgamento do analista. As fontes listadas aqui são meramente ilustrativas, e muitas outras referências públicas foram utilizadas para coleta de dados, verificação cruzada e esclarecimento de premissas.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar o que construímos a partir de dados públicos, especialmente em relação às mudanças de mix entre unidades isentas de óleo e unidades com óleo, à demanda portátil vinculada aos ciclos de construção e a como as melhorias de eficiência energética influenciam o momento das compras. Entrevistamos e pesquisamos um conjunto de fabricantes, distribuidores, parceiros de serviço e grandes usuários finais na APAC, EMEA e nas Américas, de modo que as premissas sobre preços, utilização e ciclos de substituição sejam validadas em condições operacionais reais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 12% | APAC: 42% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 28% | EMEA: 31% |
| Participantes menores: 14% | Gerentes: 60% | Américas: 27% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído utilizando lógica de cima para baixo e de baixo para cima, com o conjunto de demanda reconstruído a partir da atividade do setor e, em seguida, verificado por meio de sinais de fornecedores e canais. Primeiro, vinculamos a demanda por compressores a indicadores mensuráveis, como índices de produção industrial, produção da construção civil e atividade de expansão de plantas, e então alocamos essa demanda entre as categorias de compressores usando fatores de divisão informados por pesquisa documental e entrevistas. Em seguida, convertemos a demanda implícita por unidades por região e principais casos de uso em uma visão de receita, aplicando preços médios de venda realistas.
Para manter o modelo fundamentado, utilizamos insumos práticos, como a participação de instalações portáteis versus estacionárias, a penetração de compressores isentos de óleo em alimentos, bebidas, saúde e eletrônicos, o mix típico de classificação de potência (por exemplo, até 100 kW versus faixas superiores) e os ciclos de substituição que variam de acordo com a intensidade de uso e as práticas de manutenção. As verificações de baixo para cima são aplicadas por meio de pontos de preço amostrados, feedback de distribuidores sobre carteiras de pedidos e consolidações seletivas de receitas visíveis de fornecedores em compressores, o que nos ajuda a ajustar a dupla contagem e os equipamentos importados que não correspondem às tendências de produção local. Onde os dados são escassos, a lacuna é tratada usando indicadores substitutos, como crescimento do comércio, direção do investimento em manufatura regional e premissas de mix baseadas em entrevistas, e esses substitutos são testados novamente com pelo menos dois sinais independentes.
A previsão utiliza uma configuração de regressão multivariada, pois a demanda se move com mais de um fator, e a análise de cenários é usada para testar a sensibilidade ao custo de energia e as oscilações do ciclo de construção. Os insumos de especialistas ajudam a definir o caminho futuro para variáveis como crescimento da produção industrial, pressão regulatória de eficiência e o ritmo de adoção de soluções isentas de óleo, e esses caminhos de variáveis moldam a curva de receita.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de um conjunto de verificações que comparam os resultados do modelo com sinais de mercado independentes, e as inconsistências são investigadas antes da aprovação final. Revisamos saltos incomuns no preço médio de venda, incompatibilidades no comércio regional e divisões de participação que se afastam muito do que as entrevistas e os registros públicos sugerem, e então as premissas são reelaboradas até que a narrativa e os números se alinhem. Quando uma variação material persiste, um contato de acompanhamento é iniciado com os respondentes mais próximos dessa parte da cadeia de valor.
O relatório é atualizado em um ciclo anual, e atualizações intermediárias são feitas quando eventos relevantes podem alterar a demanda, como choques nos preços de energia, grandes programas de infraestrutura ou atualizações de regulamentações sobre eficiência e emissões. Antes da entrega, uma revisão final do analista é realizada para que os clientes recebam uma visão atualizada que corresponda às publicações públicas mais recentes disponíveis e ao feedback primário.
Tamanho do Mercado de Compressores de Ar da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para o mercado de compressores de ar podem diferir mesmo quando o nome do tema parece o mesmo, porque a cesta de produtos incluída e o momento das premissas não são consistentes entre as fontes. Em nossas verificações, a maioria das diferenças decorre de como os itens adjacentes são tratados, qual ano é usado como âncora e como as mudanças de preço e mix são incorporadas à previsão.
Equipamentos de tratamento de ar comprimido, como secadores e filtros, estão fora do escopo de mercado utilizado pela Mordor Intelligence aqui, o que elimina um conjunto de receitas adicionais comum que algumas estimativas parecem manter em seus totais. As diferenças também decorrem de se as unidades portáteis são contabilizadas apenas como equipamentos de compressores ou combinadas com o valor do motor e do aluguel, e de como a adoção de soluções isentas de óleo é precificada ao longo do tempo à medida que os padrões de eficiência se tornam mais rigorosos. O momento da conversão de moeda e a periodicidade de atualização podem ampliar ainda mais a diferença, especialmente quando os ciclos de produção industrial e de construção mudam de direção rapidamente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 35,21 bilhões de USD (2026) | |
| Publicador do Setor A | 26,70 bilhões de USD (2024) | Utiliza um ano-base anterior, e os sinais de escopo sugerem uma visão mais ampla de pacote em alguns recortes, o que pode deslocar os totais quando a demanda portátil e o mix de faixa de potência estão mudando de ano para ano. |
| Publicador Global de Pesquisa B | 27,75 bilhões de USD (2025) | Ancora a estimativa em 2025 e pode aplicar uma progressão de preços diferente entre os tipos de lubrificação e as faixas de potência, o que pode comprimir o valor inicial mesmo que a taxa de crescimento de longo prazo pareça semelhante. |
Analisando os três valores, a diferença é explicada principalmente pelo que é contabilizado como parte de uma venda de compressor de ar, além da escolha do ano-base e de como o mix e os preços são projetados para o futuro. Ao manter as inclusões vinculadas à receita de equipamentos e, em seguida, validar os totais com comércio, indicadores de atividade e feedback de entrevistas, o número final permanece rastreável a fatores claros e etapas reproduzíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado global de compressores de ar em 2026?
O tamanho do mercado de compressores de ar está estimado em USD 35,21 bilhões em 2026, acompanhando o CAGR de 4,61% em direção a USD 44,11 bilhões até 2031.
Qual segmento está crescendo mais rapidamente dentro dos compressores de ar?
A demanda de saúde por sistemas de ar medicinal está se expandindo a aproximadamente 7,4% de CAGR, superando todos os outros usuários finais.
Por que os compressores isentos de óleo estão ganhando força?
Regras de pureza mais rígidas em farmacêuticos, semicondutores e processamento de alimentos exigem ar Classe Zero, impulsionando arquiteturas isentas de óleo que evitam a contaminação por hidrocarbonetos.
Qual é o papel do hidrogênio na demanda futura por compressores?
A capacidade de eletrolisadores comprometida superior a 230 GW até 2030 exigirá compressão de hidrogênio de vários megawatts, tornando-o um importante impulsionador de crescimento de longo prazo.
Como os fornecedores estão se diferenciando além do hardware?
Os principais OEMs agrupam manutenção preditiva habilitada por IA e contratos de garantia de desempenho, deslocando a receita para software e serviços no ciclo de vida.
Quais regiões apresentam o maior potencial de crescimento?
A Ásia-Pacífico lidera em crescimento absoluto, enquanto a América do Norte se beneficia da relocalização industrial e dos incentivos de CCUS, e a Europa impulsiona a demanda por meio de regulamentações de hidrogênio e eficiência.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
