
Tamanho e Participação do Mercado de Logística Conectada
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 38.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 70.16 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.86 % |
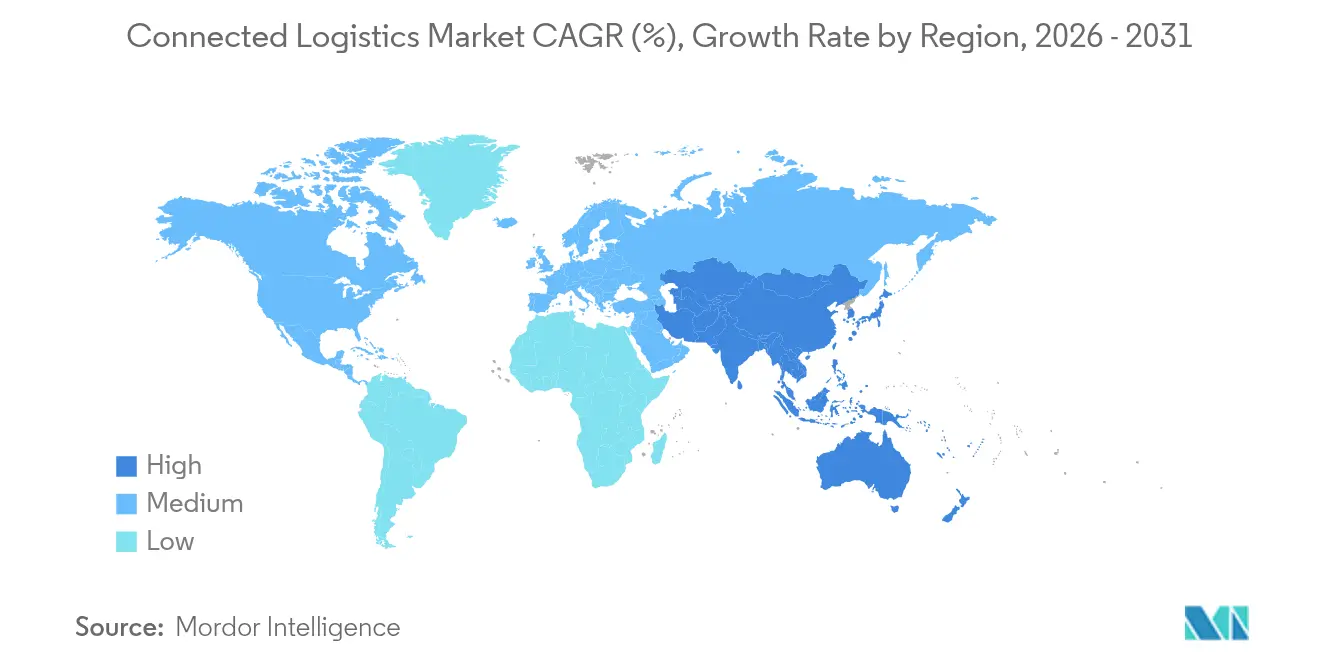
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
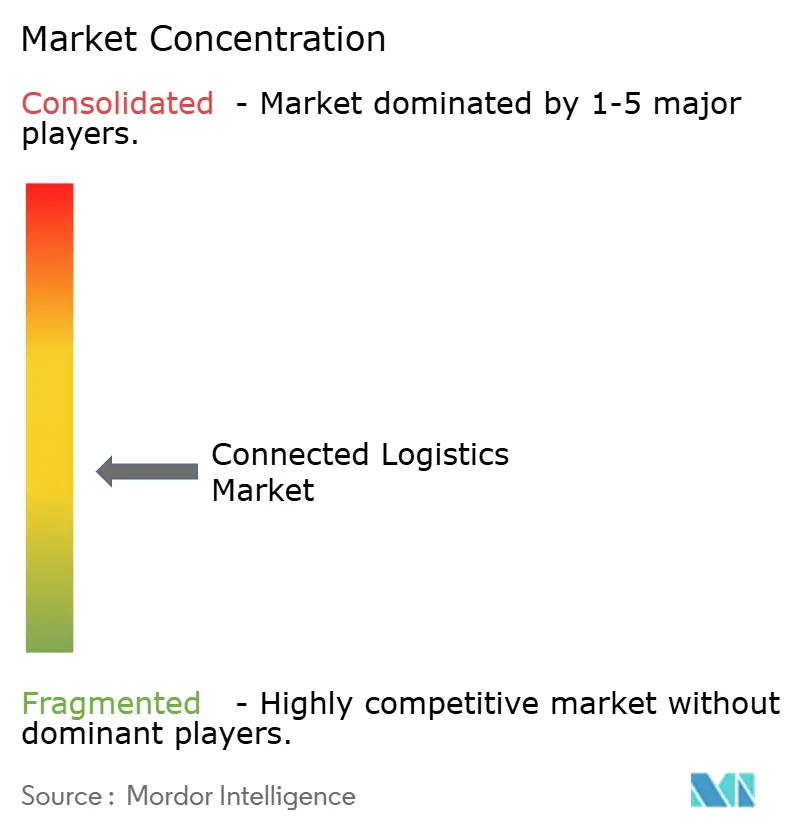
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística Conectada por Mordor Intelligence
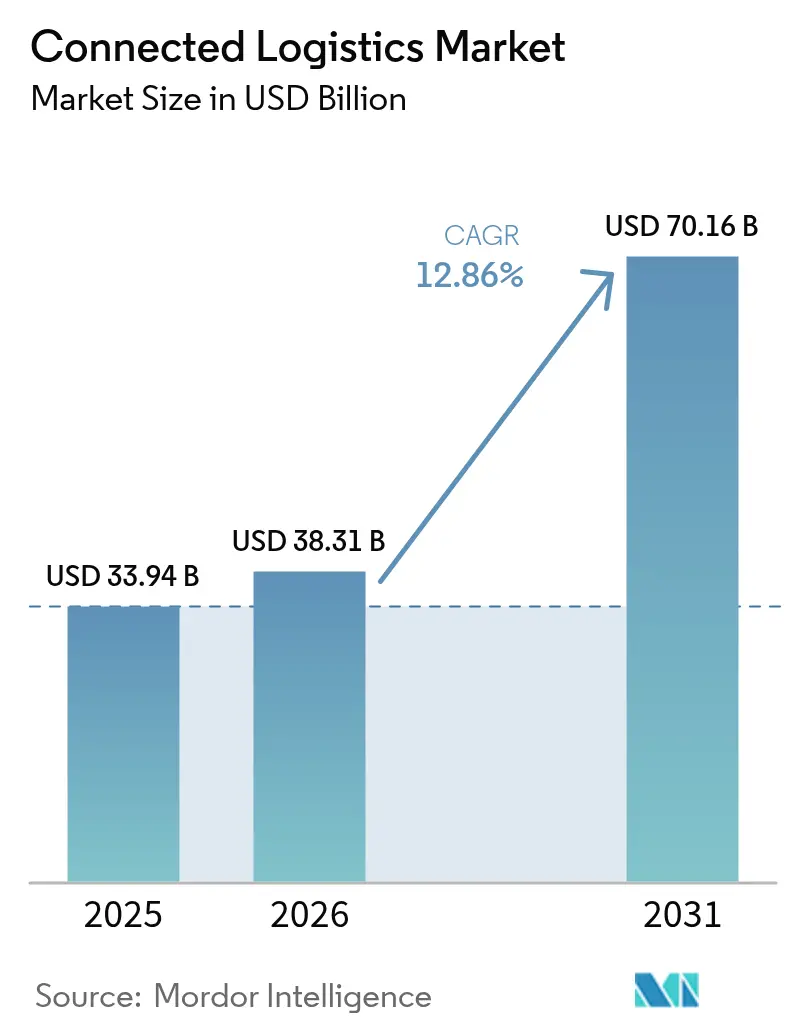
O tamanho do mercado de logística conectada foi avaliado em USD 33,94 bilhões em 2025 e estima-se que cresça de USD 38,31 bilhões em 2026 para atingir USD 70,16 bilhões até 2031, a um CAGR de 12,86% durante o período de previsão (2026-2031). A insistência dos embarcadores em transparência total do frete, a rápida implantação de sensores IoT e o surgimento de redes privadas 5G em portos e pátios sustentam essa expansão. Os fornecedores de plataformas estão integrando rastreamento de ativos, visibilidade em tempo real e análise preditiva em suítes unificadas que reduzem o custo total de propriedade tanto para transportadoras quanto para embarcadores. A resiliência cibernética e a conformidade com a soberania de dados permanecem critérios centrais de design, impulsionando os provedores em direção a arquiteturas de confiança zero e nós regionais de processamento de dados. A corrida para reduzir riscos nas cadeias de suprimentos por meio de gêmeos digitais acelera os investimentos-piloto em previsão de interrupções orientada por IA, especialmente em polos industriais e economias voltadas para exportação.
Principais Conclusões do Relatório
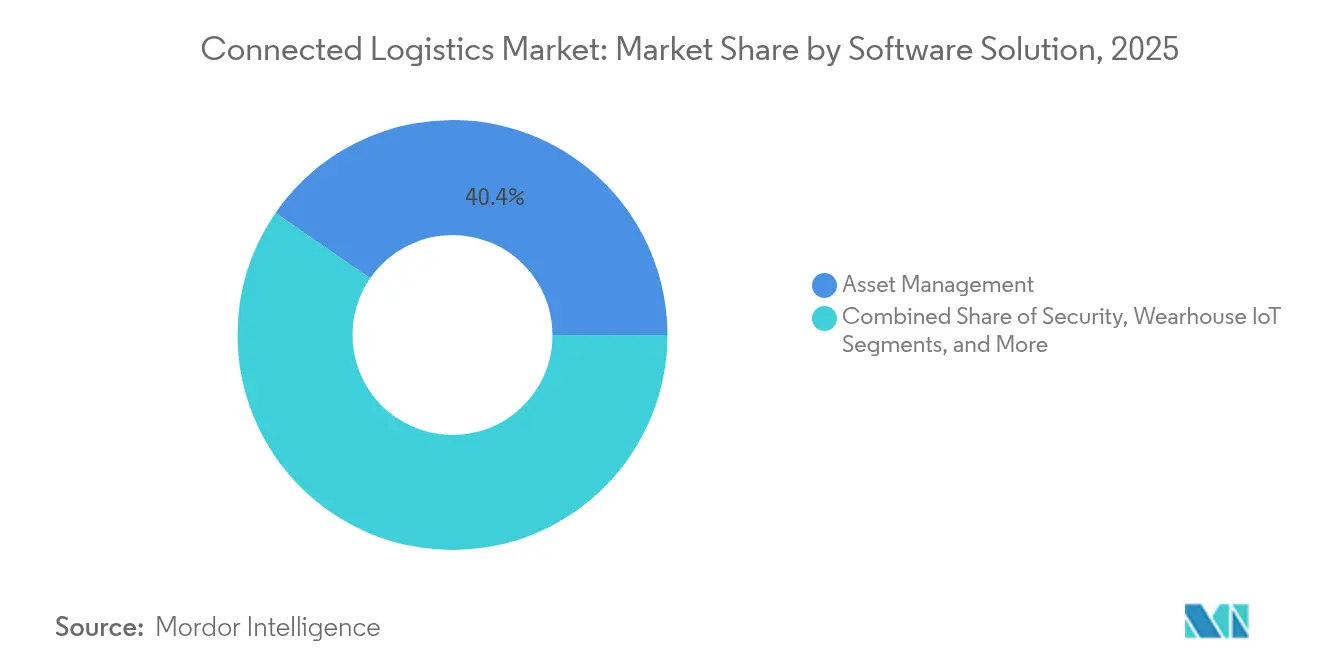
- Por solução de software, a Gestão de Ativos liderou com 40,40% de participação na receita em 2025, enquanto a Análise de Streaming deve avançar a um CAGR de 16,07% até 2031.
- Por tipo de produto, a Gestão de Dispositivos deteve 43,30% da participação do mercado de logística conectada em 2025; a Gestão de Conectividade está no caminho de um CAGR de 15,25% até 2031.
- Por modo de transporte, as Rodovias comandaram 38,10% do tamanho do mercado de logística conectada em 2025; as Hidrovias estão posicionadas para um CAGR de 14,72% durante 2026-2031.
- Por indústria do usuário final, a Manufatura capturou 26,70% de participação em 2025, enquanto a Saúde deve expandir-se a um CAGR de 16,45% até 2031.
- Por tipo de serviço, os Serviços Gerenciados responderam por 53,40% do tamanho do mercado de logística conectada em 2025; os serviços de Consultoria e Integração estão crescendo a um CAGR de 15,55%.
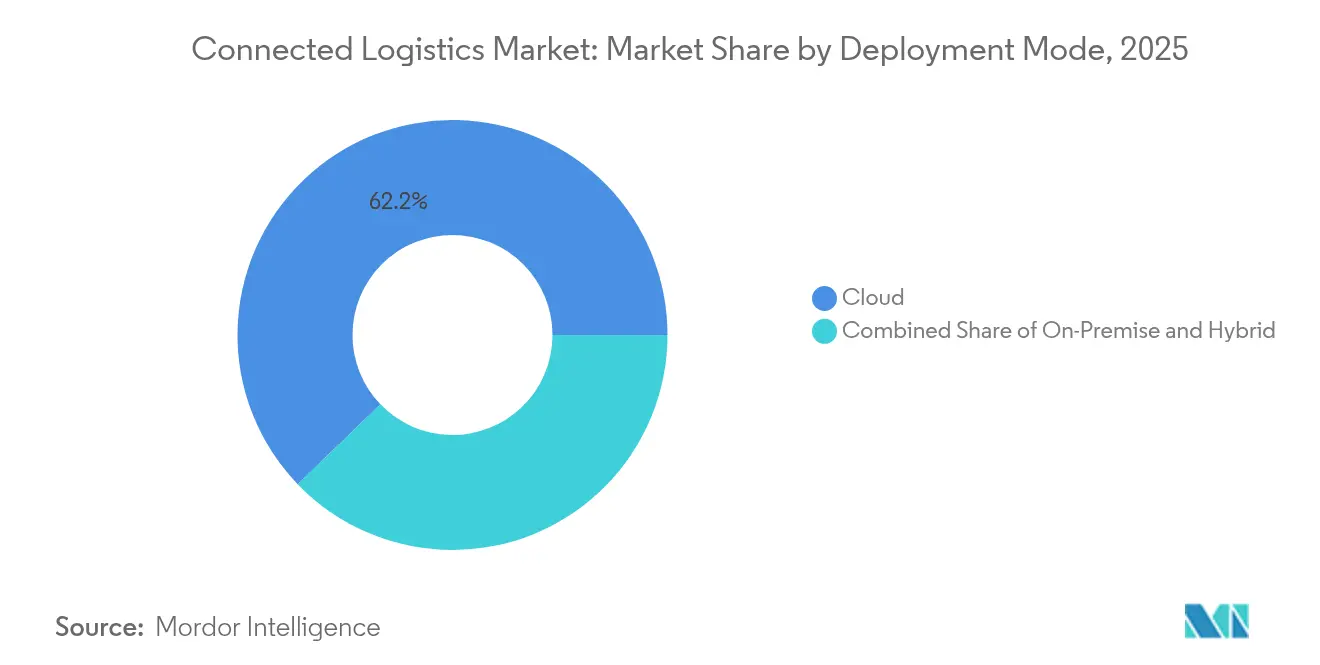
- Por modo de implantação, as implantações em Nuvem representaram 62,20% de participação em 2025, com modelos Híbridos crescendo a um CAGR de 14,55%.
- Por tamanho da organização, as Grandes Empresas representaram 66,10% de participação em 2025, enquanto as PMEs estão progredindo a um CAGR de 13,58%.
- Por geografia, a América do Norte deteve 34,90% de participação de mercado em 2025; a Ásia-Pacífico exibe o crescimento mais rápido a um CAGR de 13,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento no rastreamento de ativos habilitado por IoT | +3.2% | Global; Ásia-Pacífico e América do Norte liderando | Médio prazo (2 a 4 anos) |
| Exigências de visibilidade total do frete em tempo real pelos embarcadores | +2.8% | América do Norte e UE expandindo para Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Consolidação de plataformas por fusões e aquisições | +2.1% | Global; mais forte na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Redes privadas 5G em pátios e portos | +1.9% | Núcleo Ásia-Pacífico; expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Redução de riscos nas cadeias de suprimentos por meio de gêmeos digitais | +1.4% | Global; adoção antecipada em polos industriais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento no rastreamento de ativos habilitado por IoT
Sensores de baixo consumo de energia e cobertura global de LPWAN permitem que as empresas monitorem localização, temperatura e impacto em tempo real, estendendo a vida útil da bateria por até uma década em algumas implantações LoRaWAN.[1]Semtech Corp., "Semtech e Traxmate Habilitam Rastreamento Global de Ativos," semtech.com O uso de balizas Bluetooth pela BMW para rastrear veículos em armazéns reduziu drasticamente os tempos de busca.[2]Inpixon, "BMW Implementa o Gerenciador de Inventário INTRANAV," inpixon.com Os projetos-piloto de sensores inteligentes da Cardinal Health melhoram a gestão de validade em salas de suprimentos hospitalares. A convergência da análise de IA transforma dados históricos em alertas de manutenção preditiva, fazendo as frotas migrarem de uma coordenação reativa para uma proativa.
Exigências de visibilidade total do frete em tempo real pelos embarcadores
A aquisição do TrackX Yard Solutions pela FourKites combina dados de gestão de pátio com visibilidade rodoviária, fornecendo aos embarcadores atualizações sub-horárias sobre a localização dos reboques. As implantações de RFID em centros de acabamento automotivo transmitem status ao vivo para os sistemas ERP das montadoras, atendendo a métricas rigorosas de just-in-time. Os consignadores do setor de ciências da vida implantam etiquetas com múltiplos sensores para cumprir as regras de registro contínuo de temperatura sob as Boas Práticas de Distribuição. Os feeds de visibilidade alimentam portais de otimização de rotas por IA generativa, que devem lidar com um quarto dos relatórios de KPI de logística até 2028.
Consolidação de plataformas por fusões e aquisições
A aquisição da DB Schenker pela DSV por EUR 14,3 bilhões cria o maior transitário de cargas e simplifica a orquestração de logística conectada em 90 países. A RXO absorveu a Coyote Logistics por USD 1,025 bilhão para escalar serviços de corretagem centrados em tecnologia. A aquisição da MercuryGate pela Körber adiciona profundidade ao TMS, reunindo visibilidade de ativos e execução em uma única interface. A onda de aquisições destaca o prêmio que os investidores atribuem a modelos de dados unificados que eliminam funções historicamente isoladas.
Redes privadas 5G em pátios e portos
A Associated British Ports ativou o 5G privado em múltiplos terminais, suportando veículos guiados autônomos com latência abaixo de um milissegundo em abports.co.uk. O Porto de Oakland relata tempos de manuseio de contêineres 15% menores após implantações semelhantes. As redes habilitadas para borda da EUROGATE permitem manutenção preditiva nos equipamentos, reduzindo o tempo de inatividade não planejado de guindastes. Corredores logísticos automatizados de longa distância propostos, como o conceito de esteira transportadora de 500 quilômetros do Japão, dependem de cobertura 5G nacional.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Responsabilidades de cibersegurança em frotas multilocatárias | -2.4% | Global, agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Leis fragmentadas de soberania de dados globais | -1.8% | Global, especialmente em operações transfronteiriças | Médio prazo (2 a 4 anos) |
| Escassez de APIs interoperáveis para ativos legados | -1.3% | Global, mais evidente em mercados maduros | Médio prazo (2 a 4 anos) |
| Pressão sobre margens de modelos de e-commerce com frete gratuito | -1.1% | Global, liderado pela América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Responsabilidades de cibersegurança em frotas multilocatárias
As violações relatadas no transporte aumentaram 181% em 2024, com ransomware visando a telemetria de frotas e dispositivos de registro eletrônico. O roubo de carga atingiu USD 455 milhões, frequentemente por meio de falsificação de corretores que redirecionam cargas inteiras de caminhões. Os CISOs de logística agora orçam crescimento de dois dígitos nos gastos com segurança, espelhando a previsão da Maersk de USD 36,6 bilhões até 2037. As plataformas SaaS multilocatárias complicam o isolamento de locatários, elevando os riscos de movimentação lateral.
Leis fragmentadas de soberania de dados globais
O GDPR e os mandatos de residência específicos por região obrigam os provedores a hospedar bancos de dados espelhados em múltiplas jurisdições, inflacionando os custos de conformidade. Os transitários equilibram os papéis de controlador versus processador sob estatutos sobrepostos, sobrecarregando os recursos jurídicos e de TI. Estruturas asiáticas divergentes fragmentam ainda mais as arquiteturas, impulsionando os fornecedores em direção a modelos híbridos de borda-nuvem que localizam o processamento enquanto sincronizam dados anonimizados globalmente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solução de Software:
Gestão de Ativos Domina Enquanto a Análise AceleraA Gestão de Ativos representou 40,40% do tamanho do mercado de logística conectada em 2025, graças ao ROI imediato que as empresas obtêm ao reduzir o tempo ocioso e melhorar a rotatividade de contêineres. As empresas integram RFID, GNSS e sensores ambientais em painéis unificados que sinalizam reboques subutilizados e desvios de temperatura em tempo real. A Análise de Streaming avança a um CAGR de 16,07% à medida que as organizações exigem insights em menos de um segundo sobre a variação de ETA de caminhões e pontos críticos de tempo de permanência, alimentando mecanismos de redirecionamento preditivo. As sobreposições de IoT de armazém em evolução expandem os casos de uso desde a orientação de separadores até a otimização climática, reduzindo as taxas de deterioração para SKUs de cadeia de frio. As suítes de análise de segurança analisam fluxos de pacotes de dados atípicos para detectar indicadores precoces de comprometimento de dispositivos. À medida que a Microsoft estende os kits de ferramentas de IA de borda para gateways de logística, os provedores integram a saúde dos ativos e as previsões de tráfego em mecanismos únicos de recomendação.


Por Tipo de Produto:
Gestão de Dispositivos Lidera a Revolução da ConectividadeA Gestão de Dispositivos capturou 43,30% de participação em 2025, refletindo a complexidade de aplicar patches de firmware e certificar milhares de sensores de caminhões, paletes e pátios. As ferramentas de integração sem intervenção reduzem os tempos de ativação em docas de caminhões, suportando ciclos de atualização em larga escala. A Gestão de Conectividade está crescendo a um CAGR de 15,25% à medida que o 5G privado e os links de satélite multiplicam os perfis de assinatura que devem ser orquestrados por ativo. As plataformas de Gestão de Aplicações movem cargas de trabalho entre regiões de nuvem e gateways de borda para respeitar os orçamentos de latência e as restrições de residência de dados. Os depósitos de patentes da Tencent e da Samsung ilustram novos algoritmos de priorização de tráfego que adaptam os parâmetros de rádio pela velocidade do veículo. Os dispositivos habilitados por blockchain agora incorporam módulos criptográficos, elevando o padrão para a orquestração do ciclo de vida dos dispositivos.
Por Modo de Transporte:
Rodovias Dominam Enquanto Hidrovias AvançamAs Rodovias detiveram 38,10% da participação do mercado de logística conectada em 2025 devido às densas redes de última milha e às retrofits de telemática maduras. Os sistemas ADAS baseados em câmera e os mandatos de ELD alimentam fluxos de dados que melhoram a segurança do motorista e a conformidade regulatória. Espera-se que as Hidrovias registrem um CAGR de 14,72%, impulsionadas pela telemetria de contêineres inteligentes e pelas operações automatizadas de terminais. As Ferrovias se modernizam com matrizes de sensores de via que preveem defeitos de rodas planas, reduzindo as interrupções no transporte de longa distância. As Vias Aéreas integram rastreadores de ULD e ferramentas de gestão de slots orientadas por IA em hubs de carga. A telemetria de contêineres-tanque da Eurotainer reduziu os custos da cadeia de suprimentos em 40% ao diminuir os ciclos de aquecimento. O corredor de frete sem motorista da Aurora Innovation entre Dallas e Houston registrou 1.200 milhas sem um operador humano.
Por Indústria do Usuário Final:
Manufatura Lidera, Saúde AceleraA Manufatura representou 26,70% do tamanho do mercado de logística conectada em 2025, ancorada por fluxos de trabalho just-in-time que penalizam até mesmo pequenos atrasos de peças. Os gêmeos digitais casam os cronogramas de produção com os eventos de logística de entrada, permitindo que os planejadores reordenem as linhas de montagem de modelos mistos em tempo real. A Saúde deve crescer a um CAGR de 16,45% à medida que os produtos biológicos e de terapia celular exigem cadeias de temperatura com registro de GPS. As plantas automotivas implantam a suíte de rastreamento de ativos da Bosch para coordenar as chegadas sequenciadas de peças, evitando paralisações de linha. As marcas de varejo e e-commerce testam esquemas de atendimento direto da fábrica que contornam os centros de distribuição regionais e contam com o rastreamento no nível de remessa para tranquilizar os consumidores.
Por Tipo de Serviço:
Serviços Gerenciados Dominam, Integração AceleraOs Serviços Gerenciados detiveram 53,40% de participação em 2025 porque as transportadoras preferem modelos de assinatura que agrupam arrendamentos de dispositivos, conectividade e análise em ofertas vinculadas a SLA. Os fornecedores garantem o tempo de atividade, permitindo que as equipes de logística se concentrem nas operações principais de transporte. Os serviços de Consultoria e Integração estão expandindo a um CAGR de 15,55% à medida que as retrofits de ativos legados exigem pontes de API personalizadas. A parceria da CartonCloud com a Rose Rocket integra os dados de WMS e TMS, reduzindo drasticamente as cargas de trabalho manuais de dupla entrada. As ferramentas de plataforma de integração como serviço da SnapLogic mapeiam automaticamente os feeds EDI em endpoints RESTful, encurtando os cronogramas de projetos para PMEs.
Por Modo de Implantação:
Nuvem Lidera, Híbrido CresceAs opções em Nuvem retiveram 62,20% de participação em 2025 ao oferecer escala global, computação elástica e lançamentos rápidos de recursos. As grandes empresas de logística replicam bases de código únicas entre regiões, simplificando a governança. As implantações Híbridas estão crescendo a um CAGR de 14,55% à medida que os aplicativos de pátio críticos em termos de latência permanecem locais enquanto a análise reside em nuvens de hiperescala. Os nós de borda nos portos usam micronuvens baseadas em Kubernetes para manter a telemetria de guindastes local, enviando fluxos de eventos resumidos para a nuvem para mineração de tendências históricas. Os mecanismos de gêmeos digitais dependem de padrões híbridos para sincronizar dados de OT em tempo real com clusters de simulação em nuvem.
Por Tamanho da Organização:
Grandes Empresas Lideram, Adoção por PMEs se AmpliaAs Grandes Empresas controlaram 66,10% de participação em 2025, aproveitando a profundidade de capital para testar caminhões autônomos e otimização de redes por IA. As PMEs, auxiliadas pelos preços de SaaS e pelos aluguéis de dispositivos por uso, estão expandindo a um CAGR de 13,58%. Os painéis de baixo código permitem que os despachantes de PMEs configurem rotas com múltiplas paradas sem habilidades especializadas de TI. Os projetos-piloto empresariais frequentemente alimentam os roteiros dos fornecedores e, uma vez estabilizados, esses recursos se propagam para as edições voltadas para PMEs, impulsionando uma adoção mais ampla do mercado de logística conectada.
Análise Geográfica
Mercado de Logística Conectada da Europa, América do Norte e APAC
A América do Norte reteve 34,90% de participação em 2025, impulsionada por robustas redes rodoviárias e ambientes de inovação favoráveis para projetos-piloto de veículos autônomos. A Amazon está investindo USD 4 bilhões para estender a cobertura de entrega no dia seguinte a 4.000 comunidades rurais, sublinhando a escala dos gastos em infraestrutura. A aquisição do Andlauer Healthcare Group pela UPS aprofunda a especialização em cadeia de frio na região. O risco cibernético permanece agudo, mas o financiamento de capital de risco e os laboratórios público-privados aceleram a difusão tecnológica. A Ásia-Pacífico deve liderar o crescimento a um CAGR de 13,12% até 2031. O Ministério dos Transportes do Japão está avaliando um corredor automatizado de frete de 500 quilômetros entre Tóquio e Osaka. Os gastos com automação logística da Austrália superam USD 4 bilhões, abrangendo robótica de armazém e automação de pátios. A GEODIS está estendendo corredores rodoviários rastreados por GPS de Singapura à China em antecipação a um setor de logística regional de USD 4,5 trilhões. O Vietnã se posiciona como um polo logístico da ASEAN ao sediar o Congresso Mundial da FIATA 2025. A Europa equilibra regras rigorosas de proteção de dados com mandatos de descarbonização que impulsionam as frotas em direção a veículos elétricos e combustíveis de aviação sustentáveis. A CEVA adicionou 23 caminhões elétricos, elevando sua frota de baixo carbono para mais de 1.100 veículos em cevalogistics.com. A DHL colabora com a Neste em modelos de fornecimento de SAF, apoiando a meta de transporte com emissões líquidas zero da UE. A Comissão Europeia estima a economia logística regional em EUR 878 bilhões e continua harmonizando as regras para reduzir a burocracia transfronteiriça.

Panorama regulatório
As implementações de logística conectada são cada vez mais moldadas por exigências de intercâmbio eletrônico de dados padronizado e por regras mais rígidas de acesso a dados gerados por dispositivos. Na União Europeia, o Regulamento eFTI (UE) 2020/1056 exige o compartilhamento eletrônico de informações de transporte de carga entre autoridades e operadores, com especificações funcionais definidas pelo Regulamento (UE) 2025/2243. Paralelamente, a Lei de Dados da UE (Regulamento 2023/2854) passou a se aplicar a partir de 12 de setembro de 2025, afetando a forma como fornecedores de telemática, sensores e plataformas projetam o acesso a dados, a portabilidade e as interfaces para embarcadores e parceiros do ecossistema.
Padrões de interoperabilidade e telemática específicos por modal também estão avançando, o que aumenta a necessidade de semântica comum entre frotas e corredores. O Regulamento de Execução (UE) 2026/253 da Comissão (publicado em 2026) introduz uma nova especificação técnica de interoperabilidade para aplicações telemáticas ferroviárias, consolidando exigências anteriores e moldando as ofertas de fornecedores que apoiam a visibilidade multimodal. Na camada de documentação, a ISO 5909:2026 padroniza processos de negócio e o intercâmbio de dados para conhecimentos de embarque eletrônicos usando tecnologia de registro distribuído, enquanto nos Estados Unidos o USDOT anunciou a American Supply Chain Sovereignty Initiative em junho de 2026 para buscar autoridade legislativa a fim de expandir o FLOW rumo a uma plataforma nacional centralizada de visibilidade de cargas.
Análise da cadeia de valor
A cadeia de valor da logística conectada começa com as camadas de dispositivos e conectividade (unidades telemáticas, sensores robustos, gateways, redes LPWAN/celular/5G privadas e links via satélite), passando depois para o gerenciamento de dispositivos e a ingestão de dados, seguida pela integração e orquestração entre ambientes de nuvem e híbridos. As camadas de aplicação incluem gestão de ativos, IoT de pátio e armazém, gestão de rede e análises em tempo real que transformam a telemetria bruta em ETA, tempo de permanência, monitoramento de condições e fluxos de exceção usados por embarcadores, transportadoras, portos e operadores logísticos terceirizados (3PLs). Serviços gerenciados e integradores de sistemas se posicionam entre os fornecedores de tecnologia e os usuários finais, empacotando dispositivos, conectividade e análises em ofertas vinculadas a SLA e apoiando modernizações em instalações e frotas já existentes.
A criação de valor está concentrada na normalização de dados, identidade e segurança, e interoperabilidade entre empresas, pois os resultados da logística conectada dependem de vincular a telemetria de IoT a sistemas TMS/WMS/ERP, sistemas de comunidade portuária e feeds de dados de parceiros. Publicações do setor e de consultoria também apontam a dívida de integração e os silos de dados legados como principais obstáculos para escalar a execução conectada entre limites empresariais, o que aumenta a importância das plataformas de integração, da governança de APIs e da semântica de dados compartilhada. À medida que a orquestração de decisões se torna uma parte maior das operações, os fornecedores com capacidades de data fabric, observabilidade de borda à nuvem e redes de parceiros estabelecidas capturam uma parcela maior da pilha tecnológica, incorporando recomendações aos sistemas de execução, em vez de limitar o valor à visibilidade isolada.
Cenário Competitivo
O mercado de logística conectada apresenta fragmentação moderada com tendência à consolidação. Grandes integradores de frete como DHL, UPS e FedEx exploram vantagens de escala, enquanto players focados em tecnologia como Trimble, Descartes e Project44 conquistam contratos pela agilidade na integração de dados. A aquisição da DB Schenker pela DSV amplia seu alcance multimodal para 160.000 funcionários em 90 países, sinalizando o apetite dos investidores por modelos ricos em ativos.
A diferenciação tecnológica agora depende de orquestração por IA, análise de borda e ecossistemas de API aberta que eliminam os silos modais. FourKites e Project44 incorporam pontuações preditivas de tempo de permanência diretamente nos fluxos de trabalho de TMS, melhorando a eficiência do agendamento de docas. As sinergias entre hardware e software se intensificam: a EUROGATE agrupa guindastes com sensores a SLAs de análise, e a Aurora combina propriedade intelectual de veículos autônomos com portais de gestão de frotas.
Os dados de patentes sugerem inovação sustentada em descoberta por banda ultralarga, modelagem de tráfego 5G e serviços de identidade baseados em blockchain. Os novos entrantes focados em fatores de forma de sensores robustecidos e otimização de links de satélite ainda podem conquistar nichos, particularmente em rotas de campos de petróleo, mineração e agricultura remota, onde a cobertura celular é escassa.
Líderes do Setor de Logística Conectada
IBM Corporation
Intel Corporation
Robert Bosch GmbH
Cisco Systems, Inc.
AT&T Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística Conectada
- Bosch Service Solutions GmbH
- Cisco Systems Inc.
- AT&T Inc.
- IBM Corporation
- Intel Corporation
- SAP SE
- Oracle Corporation
- Freightgate Inc.
- ORBCOMM Inc.
- HCL Technologies Ltd.
- Honeywell International Inc.
- Microsoft Corporation
- Siemens AG
- Zebra Technologies Corp.
- Trimble Inc.
- Descartes Systems Group
- Sensitech Inc.
- Project44 Inc.
- FourKites Inc.
- Huawei Technologies Co. Ltd.
- JD Logistics
- DHL Supply Chain
- FedEx Corp.
- UPS Inc.

Recent Industry Developments in Mercado de Logística Conectada
- Julho de 2026: a IBM selecionou cinco organizações para a coorte 2025 do IBM Impact Accelerator, fornecendo tecnologia de IA e plataforma de dados (incluindo o watsonx.ai) para modernizar cadeias de suprimentos. O foco de implementação no nível do programa impulsiona a IA aplicada para fluxos de trabalho operacionais, reforçando a diferenciação dos fornecedores em torno da visibilidade de ponta a ponta, integração de dados e automação de decisões.
- Junho de 2025: a Amazon anunciou um investimento de 4 bilhões de dólares para estender a entrega Prime a 4.000 comunidades rurais dos EUA e expandir sua rede de estações de entrega. Essa expansão aumenta a necessidade de operações conectadas de last-mile, incluindo execução de rotas em tempo real, visibilidade de ativos e orquestração de capacidade entre nós distribuídos.
- Abril de 2024: a RXO concluiu a aquisição da Coyote Logistics por 1,025 bilhão de dólares para expandir sua escala de corretagem habilitada por tecnologia. A consolidação na camada de corretagem e despacho aumenta a demanda por modelos de dados unificados e visibilidade integrada entre os ecossistemas de embarcadores, transportadoras e pátios.


Mercado de Logística Conectada Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de logística conectada abrange soluções digitais e serviços relacionados que conectam a movimentação de cargas, ativos, frotas e armazéns por meio de sensores, redes e software, de modo que as decisões logísticas possam ser tomadas quase em tempo real.
Exclusões de escopo: não contabilizamos gastos gerais de TI que não sejam diretamente utilizados para execução logística, visibilidade, rastreamento ou gestão de redes logísticas.
Visão geral da segmentação
- Por Solução de Software
- Gestão de Ativos
- IoT de Armazém
- Segurança
- Gestão de Dados
- Gestão de Redes
- Análise de Streaming
- Por Tipo de Produto
- Gestão de Dispositivos
- Gestão de Aplicações
- Gestão de Conectividade
- Por Modo de Transporte
- Rodovias
- Ferrovias
- Vias Aéreas
- Hidrovias
- Por Indústria do Usuário Final
- Automotivo
- Manufatura
- Petróleo e Gás
- TI e Telecom
- Saúde
- Varejo e E-commerce
- Alimentos e Bebidas
- Outras Indústrias
- Por Tipo de Serviço
- Consultoria e Integração
- Serviços Gerenciados
- Suporte e Manutenção
- Por Modo de Implantação
- Nuvem
- Local
- Híbrido
- Por Tamanho da Organização
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Resto da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Baixos
- Rússia
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Resto da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- CCG (Arábia Saudita, EAU, Catar, etc.)
- Turquia
- Resto do Oriente Médio
- África
- África do Sul
- Resto da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites do mercado, construir o primeiro mapa de demanda e escolher intervalos de entrada realistas antes de passarmos para as entrevistas. Fontes públicas foram revisadas para identificar sinais de adoção e o contexto da atividade de cargas, incluindo publicações do US DOT e do Bureau of Transportation Statistics, conjuntos de dados de transporte do Eurostat, fluxos comerciais do UN Comtrade, indicadores logísticos do Banco Mundial e estatísticas de economia digital da OCDE.
Também analisamos relatórios anuais de empresas, apresentações de resultados, materiais de produtos e cobertura confiável da imprensa para entender como a logística conectada é apresentada em termos de visibilidade, rastreamento de ativos, conectividade de armazéns e gestão de redes. Bases de patentes foram verificadas seletivamente para identificar onde a atividade está crescendo em rastreamento, fusão de sensores e análises logísticas, e uma assinatura paga para dados financeiros e notícias de empresas foi usada para reconciliar o mix de receita e mudanças nos relatórios corporativos. As fontes listadas aqui são ilustrativas, e muitas outras referências foram usadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas e pesquisas primárias
O trabalho primário foi realizado por meio de entrevistas com especialistas e questionários estruturados com prestadores de serviços logísticos, embarcadores, integradores de tecnologia e especialistas de domínio que acompanham programas de visibilidade de frotas, armazéns e cargas. Essas discussões ajudaram a confirmar o que efetivamente está sendo adquirido, o comportamento típico de precificação e se a adoção está acelerando ou desacelerando na APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Executivos C-level: 13% | APAC: 52% |
| Nível médio: 54% | Líderes funcionais/de unidade: 31% | EMEA: 30% |
| Empresas menores: 14% | Gerentes: 56% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual o gasto com digitalização logística é reconstituído por região e depois filtrado para casos de uso de logística conectada em modais de transporte e setores-chave, seguido de uma divisão entre software e serviços. Uma vez fixado o escopo, aplicamos entradas que movem o modelo de formas que os clientes possam verificar, incluindo a penetração de frotas conectadas, a parcela de embarques que exigem visibilidade em tempo real, a base instalada de ativos rastreáveis, a adoção de IoT em armazéns e o mix típico de assinaturas e serviços.
Para manter os totais realistas, nós os corroboramos com aproximações seletivas bottom-up, como padrões de receita de fornecedores amostrados, verificações de canal com integradores e uma lógica simples de preço médio de venda multiplicado pelo volume para implementações de rastreamento e visibilidade, quando os volumes podem ser razoavelmente inferidos. Quando os dados são escassos em países menores ou nichos de mercado, usamos indicadores substitutos como volumes de carga, intensidade comercial e prontidão de smartphones e redes, normalizando depois com base no retorno das entrevistas.
As previsões são construídas usando regressão multivariada, na qual o crescimento da demanda é explicado pela atividade de cargas, intensidade do comércio eletrônico, implantação de conectividade e atualizações motivadas por segurança, sendo depois ajustadas por análise de cenários para oscilações macroeconômicas e ciclos de disrupção da cadeia de suprimentos. As entradas são revisadas com especialistas para que a trajetória futura esteja alinhada à forma como os orçamentos são efetivamente planejados, e não à projeção de uma única curva.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, como séries de carga e comércio, a direção reportada dos investimentos em TI logística e o ritmo observado de implementação de programas de rastreamento e visibilidade conectados. Quando surge uma variação, as premissas são reabertas e reverificadas, e ligações de acompanhamento são acionadas se houver mudanças na precificação, no empacotamento ou no mix de serviços.
Antes da aprovação final, o modelo e as premissas-chave passam por revisões de analistas em várias etapas, buscando valores discrepantes entre regiões, modais e setores de usuários finais. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças regulatórias que afetam a transferência de dados, grandes mudanças tecnológicas ou movimentos abruptos no mercado de cargas. Pouco antes da entrega, é feita uma revisão final para que os clientes recebam a visão mais atualizada disponível.
Dimensionamento do mercado de logística conectada da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para logística conectada podem parecer muito distantes entre si, mesmo quando o tema parece o mesmo, porque cada publicador delimita o escopo em torno de diferentes categorias de soluções e trata a precificação e o momento de adoção de maneira diferente. Também observamos diferenças quando um estudo se ancora em um ano-base diferente, ou quando a cobertura regional é desigual entre APAC, EMEA e Américas.
Ao rastrear separadamente os casos de uso de visibilidade de embarques e rastreamento de ativos, e ao atualizar as premissas de precificação e mix de serviços a cada ciclo, a Mordor Intelligence mantém o modelo focado no gasto com logística conectada vinculado à execução e às decisões logísticas em tempo real, em vez de orçamentos mais amplos de transformação digital. As lacunas também podem surgir da forma como o momento da conversão de moeda é tratado, se os serviços profissionais são contabilizados totalmente ou apenas parcialmente, e se a previsão assume um salto agressivo na penetração ou um ritmo mais constante com base em indicadores de atividade de cargas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 33,94 bilhões de dólares (2025) | |
| Consultoria Global A | 43,28 bilhões de dólares (2025) | Utiliza uma definição mais ampla que incorpora uma digitalização mais abrangente dos processos logísticos de ponta a ponta, o que pode incluir gastos adjacentes além do rastreamento conectado, visibilidade e gestão de rede. A configuração do ano-base é diferente, e a trajetória de crescimento está vinculada a uma curva de penetração mais rápida até 2030. |
| Editora do Setor B | 44,21 bilhões de dólares (2025) | Provavelmente inclui um conjunto mais amplo de iniciativas integradas de cadeia de suprimentos digital e plataformas de otimização, que podem se sobrepor a orçamentos gerais de software de cadeia de suprimentos. A janela de previsão e as premissas de CAGR são mais agressivas, e a inclusão de serviços pode ser tratada em uma proporção mais alta. |
A comparação mostra que a maior parte da diferença é explicada pelos limites de escopo e pela velocidade assumida de penetração e precificação, e não por um único ponto de dados. Nossa abordagem permanece rastreável à atividade de cargas e aos sinais de adoção, de modo que os usuários possam ver o que está incluído, o que está excluído e quais entradas impulsionam o total.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Logística Conectada?
Espera-se que o tamanho do Mercado de Logística Conectada atinja USD 38,31 bilhões em 2026 e cresça a um CAGR de 12,86% para atingir USD 70,16 bilhões até 2031.
Qual é o tamanho atual e a perspectiva de crescimento do mercado de logística conectada?
O mercado de logística conectada está em USD 38,31 bilhões em 2026 e deve atingir USD 70,16 bilhões até 2031, registrando um CAGR de 12,86%.
Qual região contribui com a maior participação no mercado de logística conectada?
A América do Norte lidera com 34,90% de participação, apoiada por infraestrutura avançada e adoção antecipada de tecnologia.
Qual solução de software detém a maior participação no mercado de logística conectada?
A Gestão de Ativos lidera com 40,40% de participação, pois as empresas priorizam o rastreamento em tempo real e a utilização de caminhões, contêineres e equipamentos.
Por que as redes privadas 5G são importantes para a logística conectada?
O 5G privado oferece latência ultrabaixa e largura de banda dedicada, habilitando veículos autônomos, controle de guindastes em tempo real e implantações de sensores de alta densidade em portos e pátios.
Qual é a principal preocupação de cibersegurança para os provedores de logística conectada?
As plataformas de frotas multilocatárias enfrentam ataques crescentes de ransomware e roubo de carga, com violações relatadas no transporte aumentando 181% em 2024.
Como as PMEs estão adotando soluções de logística conectada?
As plataformas SaaS baseadas em nuvem e os serviços gerenciados reduzem os custos iniciais, permitindo que as PMEs adicionem rastreamento por GPS, otimização de entregas e ferramentas de notificação ao cliente sem grandes equipes de TI.
Página atualizada pela última vez em:



