
Tamanho e Participação do Mercado de Logística Espacial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
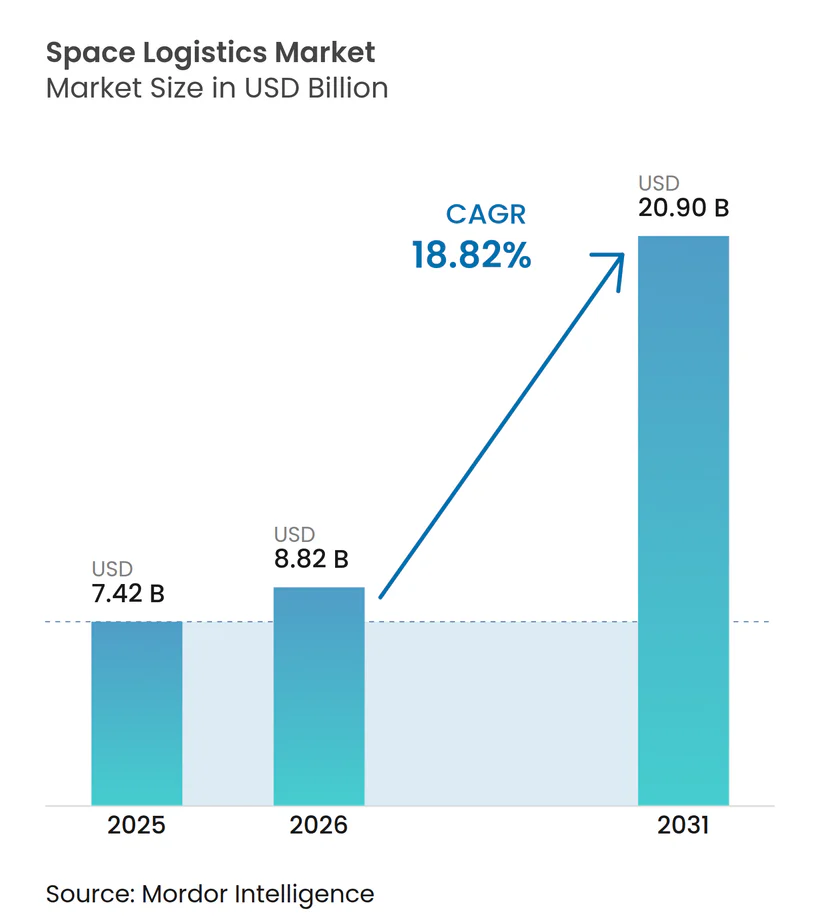
| Tamanho do Mercado (2026) | 8.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.9 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 18.82 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística Espacial por Mordor Intelligence
O tamanho do mercado de logística espacial foi avaliado em USD 7,42 bilhões em 2025 e estima-se que cresça de USD 8,82 bilhões em 2026 para atingir USD 20,9 bilhões até 2031, a um CAGR de 18,82% durante o período de previsão (2026-2031). A rápida redução dos custos de lançamento, a implantação em larga escala de constelações de satélites e o aumento dos serviços em órbita que prolongam a vida útil dos satélites estão acelerando a demanda. Os programas de segurança governamental e as iniciativas de exploração lunar garantem volumes de base, enquanto as megaconstelações comerciais, o reabastecimento orbital e a fabricação aditiva desbloqueiam novos fluxos de receita. A fragmentação moderada, a intensificação da concorrência de preços e os obstáculos regulatórios específicos de cada região moldam a agenda estratégica para os participantes estabelecidos e os novos entrantes. Por fim, a resiliência do mercado dependerá da inovação no fornecimento de propelentes, de regras de tráfego harmonizadas e de uma infraestrutura espacial escalável que reduza o custo total das missões.
Principais Conclusões do Relatório
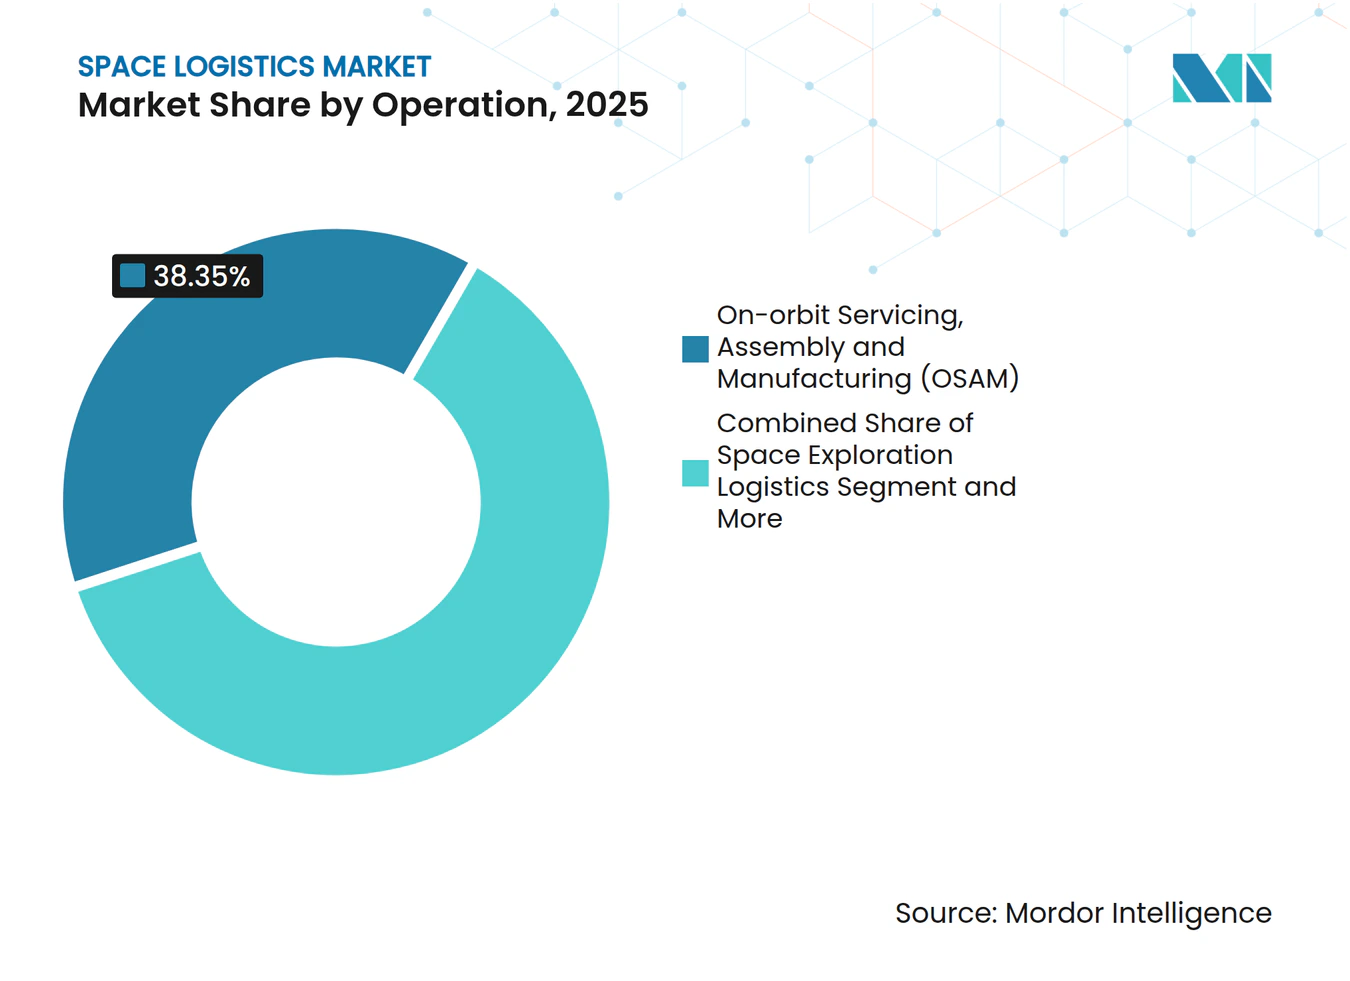
- Por operação, a manutenção, montagem e fabricação em órbita (OSAM) liderou com 38,35% da participação do mercado de logística espacial em 2025; a remoção de detritos orbitais deve crescer a um CAGR de 22,02% até 2031.
- Por carga útil, espaçonaves e sistemas de satélites representaram 44,10% do tamanho do mercado de logística espacial em 2025, enquanto propelentes e combustíveis devem expandir a um CAGR de 23,45% até 2031.
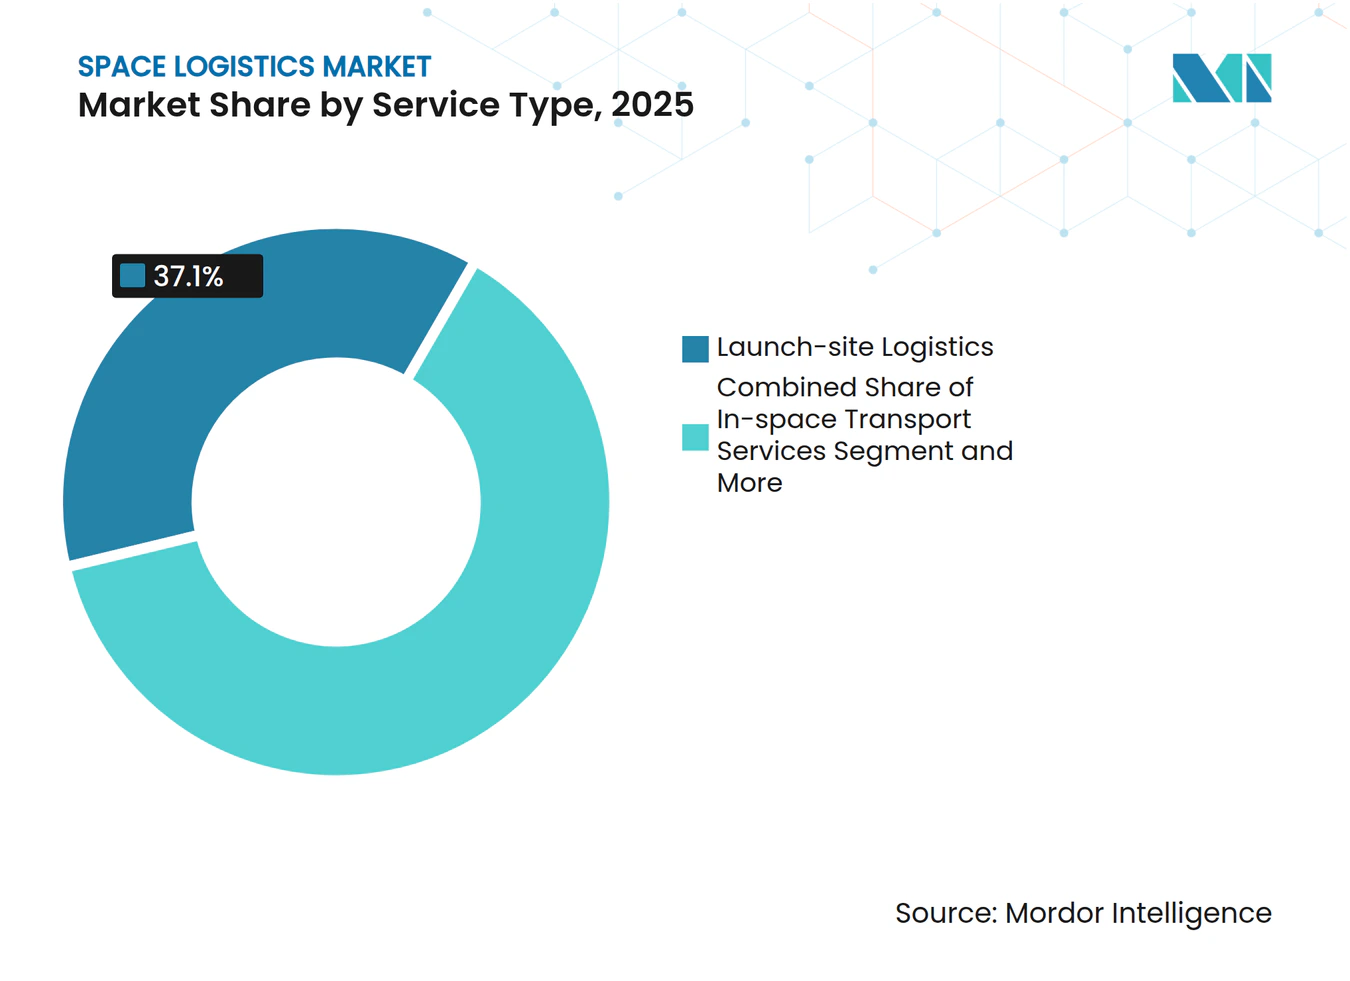
- Por tipo de serviço, a logística no local de lançamento deteve 37,10% da participação de receita em 2025; a logística pré-lançamento apresenta a perspectiva mais forte, com um CAGR de 20,05% durante o período de previsão.
- Por usuário final, clientes governamentais e militares representaram 48,20% do mercado de logística espacial em 2025, enquanto os operadores comerciais devem crescer a um CAGR de 23,10% até 2031.
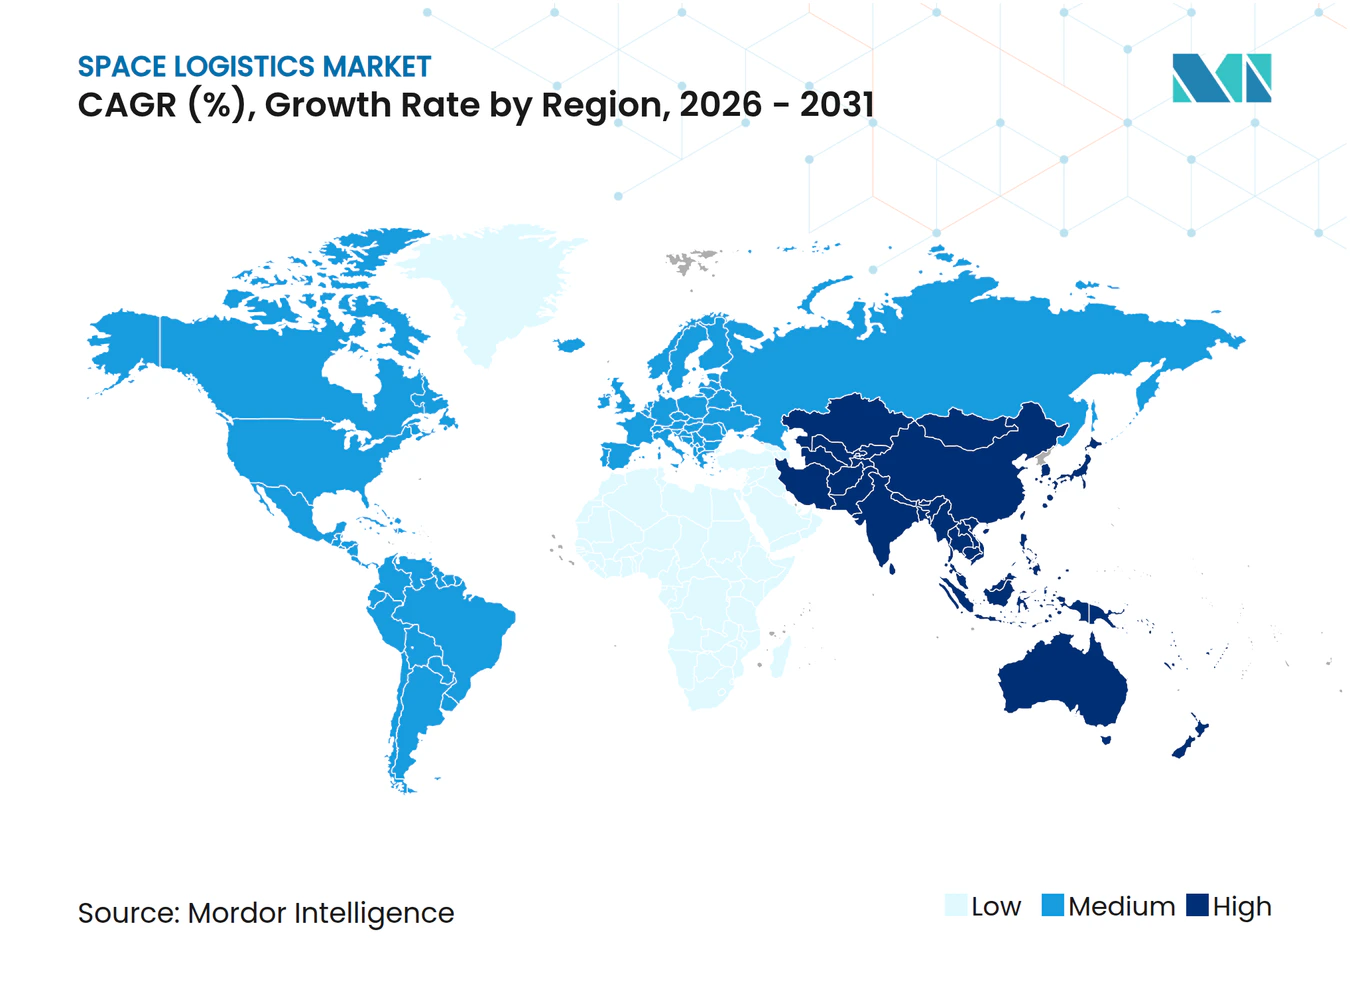
- Por geografia, a América do Norte deteve 44,90% da participação do mercado de logística espacial em 2025; a Ásia-Pacífico deve registrar o CAGR mais rápido de 22,10% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Logística Espacial*
| Impulsionador | (∼) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nas implantações de constelações de pequenos satélites | +3.2% | Global, concentrações na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Redução dos custos de lançamento com foguetes reutilizáveis | +4.1% | Global, liderado pela América do Norte estendendo-se à Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão dos programas de exploração financiados pelo governo | +2.8% | América do Norte, Europa, mercados centrais da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Aumento do investimento em serviços comerciais em órbita | +3.5% | Global, adoção antecipada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Surgimento de depósitos orbitais de propelente | +1.9% | Implantação inicial na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fabricação aditiva em órbita habilitando a última milha | +1.4% | América do Norte, Europa, com Ásia-Pacífico seguindo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redução dos Custos de Lançamento com Foguetes Reutilizáveis
A SpaceX reduziu o preço de lançamento por missão de aproximadamente USD 62 milhões para cerca de USD 15 milhões, tornando as viagens frequentes de carga e os reparos em órbita financeiramente viáveis. A pressão competitiva se intensificou quando a Blue Origin garantiu USD 2,3 bilhões em contratos de lançamento do Pentágono que incentivam pesquisa e desenvolvimento adicionais de reutilização. Tarifas mais baixas repercutem em todo o mercado de logística espacial, catalisando programas de carona compartilhada de satélites, serviços de lançamento responsivos e implantação de carga útil em órbita sob demanda.
Aumento nas Implantações de Constelações de Pequenos Satélites
O Projeto Kuiper da Amazon sozinho tem como alvo mais de 3.000 espaçonaves, exigindo inserção precisa, gerenciamento de formação e voos de manutenção.[1] A NanoAvionics ganhou um pedido de USD 131 milhões para fabricar 280 satélites, ressaltando como a economia das constelações reformula os ciclos de planejamento e eleva os requisitos de produção.
Aumento do Investimento em Serviços Comerciais em Órbita
A arquitetura de estação de reabastecimento da Orbit Fab, apoiada por grandes operadores de satélites, estende os ciclos de operação das espaçonaves e altera a economia de substituição. [2] A Gravitics assinou um pacto de infraestrutura de USD 125 milhões com a Axiom Space, refletindo a confiança dos investidores em ativos da cadeia de suprimentos orbital que monetizam a extensão de vida útil e a montagem modular.
Expansão dos Programas de Exploração Financiados pelo Governo
Os orçamentos públicos globais para o espaço aumentaram para USD 135 bilhões em 2024, liderados pela alocação de USD 25,4 bilhões da NASA e pelos contratos de serviços de lançamento de USD 13,7 bilhões da Força Espacial dos EUA. Os requisitos de logística lunar e de Marte de longo horizonte oferecem aos fornecedores visibilidade previsível de pedidos ao longo da década.
Análise de Impacto das Restrições do Mercado de Logística Espacial*
| Restrição | (∼) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos requisitos de despesas de capital | -2.1% | Global, carga mais pesada em mercados emergentes | Médio prazo (2-4 anos) |
| Estruturas regulatórias complexas e fragmentadas | -1.8% | Global, variação por jurisdição | Longo prazo (≥ 4 anos) |
| Gargalos no gerenciamento do tráfego orbital | -1.3% | Global, concentrado em zonas orbitais populares | Curto prazo (≤ 2 anos) |
| Escassez na cadeia de suprimentos de propelentes de xenônio/criptônio | -0.9% | Global, aguda para frotas de satélites com propulsão elétrica | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Despesas de Capital
A construção de uma espaçonave de manutenção orbital custa entre USD 50 e 200 milhões e requer centros de controle de missão sob medida e linhas de seguro, limitando a participação a grandes empresas com recursos financeiros ou startups bem financiadas. Novos instrumentos financeiros, como contratos de satélite como serviço e fundos de capital de risco temáticos, mitigam, mas não eliminam, as barreiras de entrada.
Estruturas Regulatórias Complexas e Fragmentadas
O mandato de desórbita de cinco anos da FCC dos EUA e a futura Lei Espacial da UE introduzem caminhos de conformidade não alinhados que multiplicam revisões jurídicas, auditorias operacionais e sobrecarga administrativa.[3]Atrasos nos sistemas globais de coordenação de tráfego acrescentam incerteza, desencorajando investimentos multiorbitais apesar da crescente demanda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Logística Espacial
Por Operação:
OSAM Domina Enquanto a Remoção de Detritos AceleraO OSAM capturou 38,35% da participação do mercado de logística espacial em 2025, refletindo a urgência dos proprietários de satélites em ampliar o valor dos ativos em meio a órbitas congestionadas. A receita de serviços é impulsionada por inspeção robótica, docas de extensão de vida útil e montagem de estruturas que adiam ciclos de substituição dispendiosos. Espera-se que o tamanho do mercado de logística espacial para OSAM se expanda de forma constante à medida que as seguradoras adotem históricos comprovados de manutenção e os operadores orcem atualizações in situ.
A remoção de detritos orbitais, embora atualmente pequena, está no caminho para um CAGR de 22,02% até 2031, impulsionada por mandatos regulatórios mais rígidos e exposição a responsabilidades de vários milhões de dólares por eventos de colisão. Estruturas comerciais como "pagamento por captura" e pools de incentivos governamentais encurtam os períodos de retorno. A integração de encontro e captura autônomos impulsiona a eficiência operacional, posicionando a remoção de detritos como a próxima linha de serviço em destaque.



Por Carga Útil:
Sistemas de Espaçonaves Lideram a Construção de InfraestruturaEspaçonaves e sistemas de satélites detiveram 44,10% da receita em 2025, à medida que os proprietários de constelações priorizaram a produção e a resiliência. Os ciclos de substituição de cinco a sete anos criam uma base confiável para o transporte de lançamento e no espaço. Propelentes e combustíveis, a carga útil de crescimento mais rápido com CAGR de 23,45%, se beneficiarão de depósitos orbitais que reduzem a demanda de xenônio lançado do solo, precificado em USD 1.500/kg. O tamanho do mercado de logística espacial vinculado às entregas de propelente aumenta à medida que as espaçonaves com propulsão elétrica optam por reabastecimentos em órbita, reduzindo as restrições de massa e custo.
Carga especializada, consumíveis e módulos de infraestrutura mostram crescimento sequencial à medida que as missões tripuladas, as estações de voo livre e as fábricas orbitais amadurecem. Essas categorias exigem armazenamento com controle de temperatura, manuseio sem contaminação e planejamento flexível de manifesto, incentivando os fornecedores a diversificar além dos barramentos de satélites padrão.
Por Tipo de Serviço:
Operações no Local de Lançamento Ancoram a Base do MercadoA logística no local de lançamento controlou 37,10% da receita em 2025, sustentada por tarefas complexas de abastecimento, integração de carga útil e segurança de alcance em complexos de alta produção, como Cabo Canaveral. À medida que a cadência de lançamentos aumenta, a capacidade de salas limpas para carga útil e os corredores de frete multimodal estão escalando em conjunto, garantindo fluxos contínuos da fábrica ao local de lançamento.
A logística pré-lançamento lidera o crescimento com um CAGR de 20,05%, refletindo maiores volumes de carona compartilhada e cronogramas de campanha comprimidos. O tamanho do mercado de logística espacial associado à integração pré-lançamento se beneficia da automação de processos baseada em gêmeos digitais que reduz o tempo de ciclo e o custo de mão de obra. Os serviços de transferência no espaço e de descarte pós-missão ganham relevância à medida que os operadores buscam mobilidade orbital ágil e conformidade regulatória com as regras de desórbita da FCC.

Por Usuário Final:
A Demanda Governamental Sustenta o Crescimento ComercialAgências governamentais e militares forneceram 48,20% dos gastos de 2025, ancorando contratos plurianuais que estabilizam os fluxos de caixa dos fornecedores. Lançamentos de segurança nacional, atualizações de observação da Terra e viagens de carga cislunar dominam os ciclos de aquisição atuais. Paralelamente, os operadores comerciais estão adicionando satélites em taxas sem precedentes; seu segmento deve registrar um CAGR de 23,10% até 2031, elevando a utilização geral dos ativos de logística.
O tamanho do mercado de logística espacial vinculado a contas comerciais se expande à medida que os fornecedores de banda larga, imageamento da Terra e processamento em borda de nuvem terceirizam tarefas de extensão de vida útil e mitigação de detritos. As instituições de pesquisa contribuem com volumes de nicho por meio de programas de CubeSat, reforçando a democratização do acesso e a necessidade de slots secundários acessíveis.
Análise Geográfica
Mercado de Logística Espacial da América do Norte
A América do Norte deteve 44,90% do mercado de logística espacial em 2025, impulsionada pela profunda base industrial dos Estados Unidos, pelo volante de receita estimado em 15,5 bilhões de USD da SpaceX em 2025 e pelo financiamento sustentado do Pentágono. O Canadá e o México reforçam a força regional com a fabricação de componentes e sinergias de cadeia de suprimentos transfronteiriças.
Mercado de Logística Espacial da APAC
A Ásia-Pacífico deverá registar um CAGR de 22,10% até 2031, impulsionada pelos lançamentos de satélites de inteligência artificial da China, pelo roteiro de voos espaciais tripulados da Índia e pelas iniciativas de pouso lunar de precisão do Japão. Os governos regionais agrupam vouchers de lançamento, créditos à exportação e subsídios tecnológicos que aceleram a adoção comercial de serviços de logística.
Mercado de Logística Espacial da Europa, América Latina e Oriente Médio
A Europa mantém uma participação significativa por meio de missões de exploração apoiadas pela ESA e de uma agenda de sustentabilidade coesa que incentiva projetos-piloto de remoção de detritos. O contrato EnVision da Thales Alenia Space no valor de 367 milhões de EUR demonstra uma robusta colaboração público-privada. O sítio de Alcântara, próximo ao equador, na América Latina, e os programas financiados por fundos soberanos no Oriente Médio ilustram pipelines de oportunidades geográficas diversificadas.
Cenário Competitivo
Concentração do Mercado
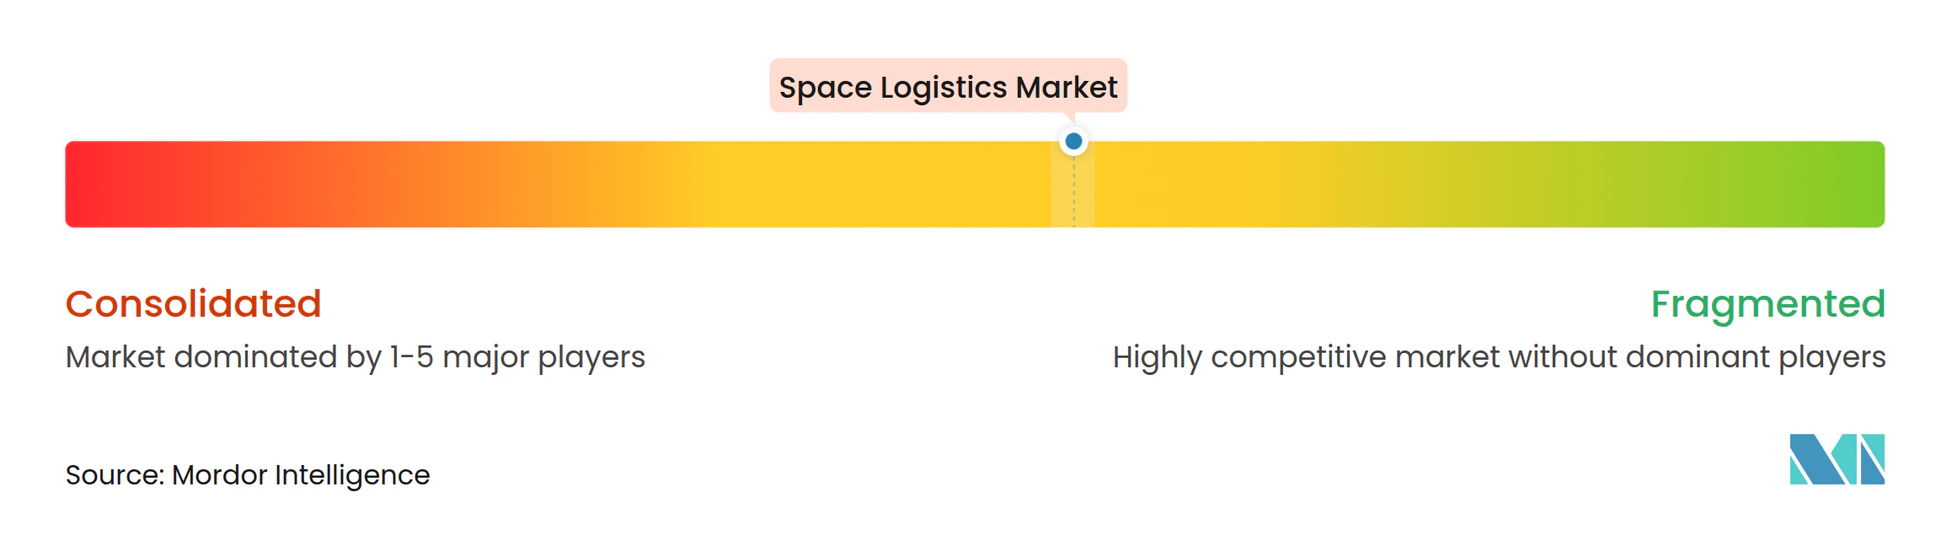
O campo competitivo é moderadamente fragmentado. Integradores de primeiro nível, como SpaceX, Northrop Grumman e ArianeGroup, aproveitam cadeias de suprimentos verticalmente integradas, capacidade de lançamento cativa e portfólios multiorbitais para garantir clientes âncora. Desafiantes especializados — Astroscale em remoção de detritos, D-Orbit em transporte de última milha e Orbit Fab em reabastecimento — buscam domínio de nicho por meio de tecnologias patenteadas e modelos de contratação flexíveis.
A consolidação do setor está se acelerando. A aquisição da Terran Orbital pela Lockheed Martin expande a capacidade de produção de pequenos satélites, enquanto a aquisição da DB Schenker pela DSV por USD 15,3 bilhões fortalece os elos de logística multimodal entre as cadeias de suprimentos terrestres e espaciais. As alianças estratégicas também proliferam; os operadores fazem parcerias com fabricantes e fornecedores de rebocadores para agrupar lançamento, transferência e manutenção de longo prazo em faturas únicas.
A vantagem competitiva deriva cada vez mais de conjuntos de capacidades holísticas que combinam cadência de lançamento, mobilidade no espaço e automação de conformidade. As empresas que dominarem a fabricação rápida, a orientação autônoma e os protocolos de prevenção de detritos capturarão margens premium à medida que os clientes priorizarem confiabilidade e mitigação de riscos em detrimento do custo unitário.
Líderes do Setor de Logística Espacial
-
ArianeGroup
-
ATOMOS SPACE
-
D-Orbit S.p.A.
-
EXOLAUNCH GmbH
-
Relativity Space
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística Espacial Empresas cobertas neste relatório
- ArianeGroup
- ATOMOS Space
- Relativity Space
- D-Orbit S.p.A.
- EXOLAUNCH GmbH
- Exotrail
- Impulse Space Inc.
- Launcher Inc.
- Momentus Space
- Northrop Grumman Corp.
- SpaceX
- Astroscale
- ClearSpace
- Spaceflight Inc.
- Starfish Space
- Sierra Space
- Orbit Fab
- Redwire Corporation
- Maxar Space Infrastructure
- Firefly Aerospace
Desenvolvimento Recente do Setor no Mercado de Logística Espacial
- Junho de 2025: A China colocou em órbita 12 satélites habilitados com inteligência artificial para ancorar uma constelação de computação planejada de 2.800 satélites, criando nova demanda por ciclos de logística de alta frequência.
- Maio de 2025: A Agência Espacial Africana iniciou operações no Cairo para coordenar as atividades espaciais de 55 nações, sinalizando necessidades emergentes de logística regional.
- Março de 2025: A Força Espacial dos EUA concedeu USD 13,7 bilhões em contratos de lançamento à SpaceX, ULA e Blue Origin, cobrindo 54 missões até 2029.
- Fevereiro de 2025: A Agência Espacial Europeia e a Arianespace concordaram em lançar a missão de exoplanetas Plato no Ariane 6 em 2026, ressaltando a postura logística independente da Europa.
Escopo do Relatório Global do Mercado de Logística Espacial
A logística espacial é a teoria e a prática de orientar o design de sistemas espaciais para operabilidade e suportabilidade, e de gerenciar o fluxo de materiais, serviços e informações necessários ao longo do ciclo de vida de um sistema espacial.
O mercado de logística espacial é segmentado por operação (exploração espacial, manutenção, montagem e fabricação em órbita, consciência situacional espacial, outras operações), por cargas úteis (espaçonaves e sistemas de satélites, carga e material, outras cargas úteis), por geografia (América do Norte, Europa, Ásia-Pacífico, América Latina, Oriente Médio e África). Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD) para todos os segmentos acima.
Visão geral da segmentação
| Manutenção, Montagem e Fabricação em Órbita (OSAM) |
| Logística de Exploração Espacial (Tripulação e Carga) |
| Consciência Situacional Espacial |
| Remoção de Detritos Orbitais |
| Entrega de Última Milha / Veículos de Transferência Orbital |
| Outras Operações |
| Espaçonaves e Sistemas de Satélites |
| Carga e Consumíveis |
| Propelentes e Combustíveis |
| Módulos de Infraestrutura Espacial |
| Outras Cargas Úteis |
| Logística Pré-Lançamento |
| Logística no Local de Lançamento |
| Serviços de Transporte Espacial |
| Serviços de Descarte Pós-Missão |
| Governo e Militar |
| Operadores Comerciais |
| Instituições de Pesquisa e Acadêmicas |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Quênia | ||
| Restante da África | ||
| Por Operação | Manutenção, Montagem e Fabricação em Órbita (OSAM) | ||
| Logística de Exploração Espacial (Tripulação e Carga) | |||
| Consciência Situacional Espacial | |||
| Remoção de Detritos Orbitais | |||
| Entrega de Última Milha / Veículos de Transferência Orbital | |||
| Outras Operações | |||
| Por Carga Útil | Espaçonaves e Sistemas de Satélites | ||
| Carga e Consumíveis | |||
| Propelentes e Combustíveis | |||
| Módulos de Infraestrutura Espacial | |||
| Outras Cargas Úteis | |||
| Por Tipo de Serviço | Logística Pré-Lançamento | ||
| Logística no Local de Lançamento | |||
| Serviços de Transporte Espacial | |||
| Serviços de Descarte Pós-Missão | |||
| Por Usuário Final | Governo e Militar | ||
| Operadores Comerciais | |||
| Instituições de Pesquisa e Acadêmicas | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Reino Unido | ||
| Alemanha | |||
| França | |||
| Itália | |||
| Espanha | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Austrália e Nova Zelândia | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Quênia | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de logística espacial?
O mercado de logística espacial está em USD 8,82 bilhões em 2026, com previsão de atingir USD 20,9 bilhões até 2031.
Qual segmento de operação domina este mercado?
A manutenção, montagem e fabricação em órbita ocupa a posição de liderança, com 38,35% de participação de mercado em 2025.
Por que os foguetes reutilizáveis são tão importantes para o crescimento da logística espacial?
Os propulsores reutilizáveis reduziram os custos de lançamento para cerca de USD 15 milhões por missão, possibilitando maior frequência de lançamentos e serviços em órbita mais acessíveis.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico deve expandir a um CAGR de 22,10% até 2031, impulsionada pelos programas espaciais da China, da Índia e do Japão.