
Tamanho e Participação do Mercado de Capacetes Conectados
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.57 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 18.26 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Capacetes Conectados por Mordor Intelligence
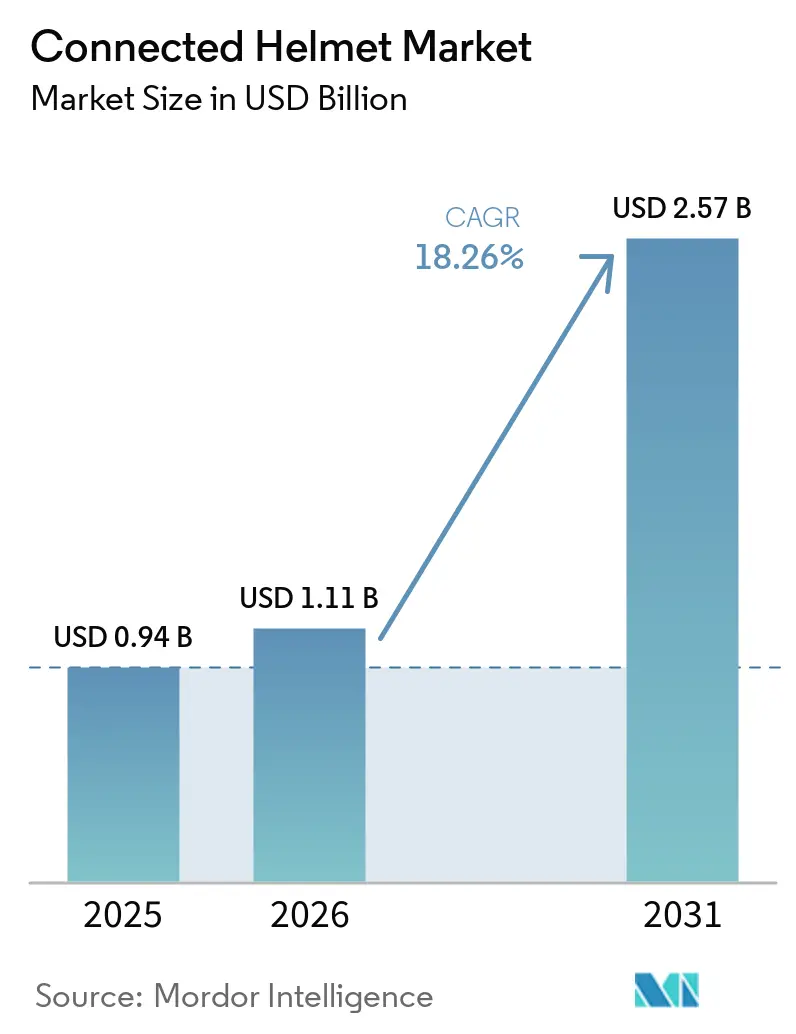
O tamanho do mercado de capacetes conectados foi avaliado em 0,94 bilhões de USD em 2025, estimado em 1,11 bilhões de USD em 2026, e está projetado para atingir 2,57 bilhões de USD até 2031, crescendo a um CAGR de 18,26% no período de 2026 a 2031. Três fatores-chave impulsionam essa expansão: mandatos regulatórios que transformam os sistemas de notificação de colisão de acessórios opcionais em infraestrutura de segurança essencial; a implantação da tecnologia V2X, permitindo que as operadoras de telefonia celular monetizem o espectro antes da adoção plena de veículos autônomos; e as seguradoras que utilizam a telemetria em tempo real para reduzir os custos de sinistros de forma mais eficaz do que oferecendo descontos de prêmio para atrair motoristas cautelosos. O design dos produtos está evoluindo de uma diferenciação centrada em hardware para ecossistemas conectados à nuvem, com empresas garantindo receita recorrente de dados e obtendo vantagem competitiva sobre concorrentes que operam apenas com hardware. A região Ásia-Pacífico lidera o crescimento em volume à medida que China e Índia implantam frotas conectadas, enquanto a Europa se concentra em aprimoramentos de especificações impulsionados pela legislação de e-call. Na América do Norte, o crescimento é sustentado por incentivos de seguros, uma vez que não há mandato federal de notificação de colisão. Embora os desafios de preço persistam, subsídios de operadores de frotas e seguradoras estão ajudando a reduzir os custos gerais para os usuários finais.
Principais Conclusões do Relatório
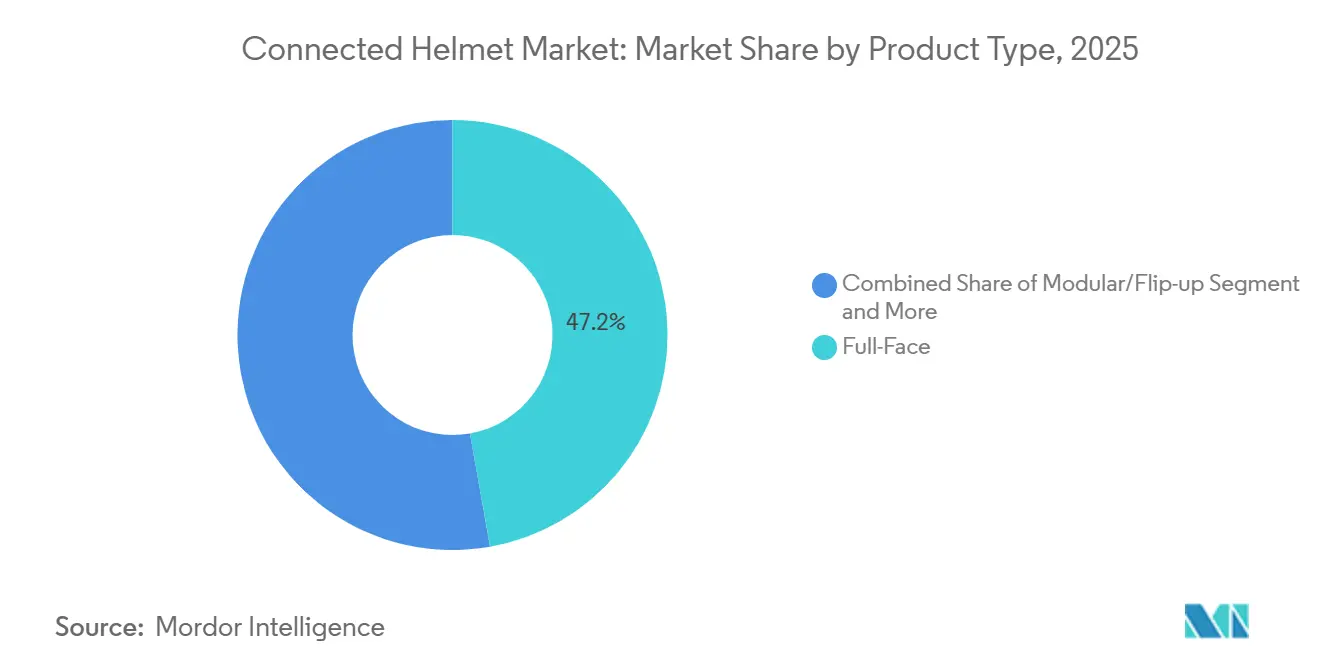
- Por tipo de produto, os capacetes de face completa representaram 47,21% da receita de 2025; as variantes AR-HUD devem registrar o CAGR mais rápido de 19,22% até 2031.
- Por usuário final, os pilotos individuais representaram 68,32% do mercado em 2025, enquanto as frotas comerciais estão projetadas para crescer a um CAGR de 18,98% no mesmo período.
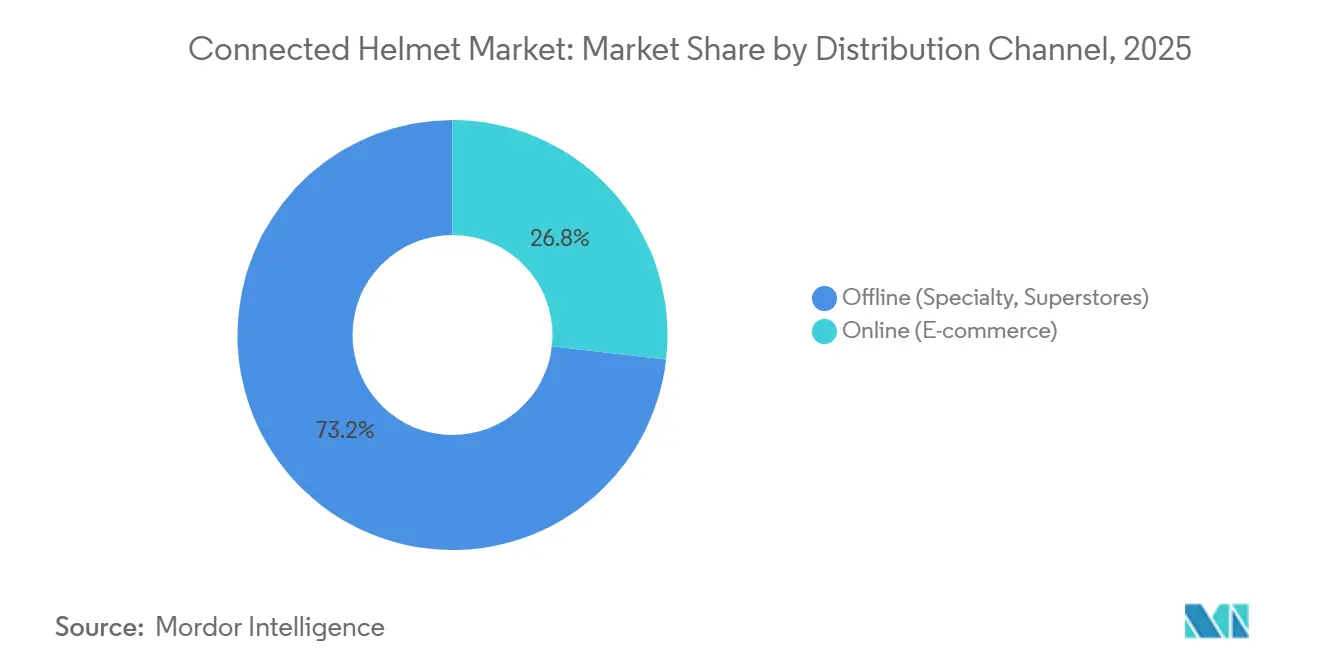
- Por canal de distribuição, lojas especializadas offline e supermercados dominaram com 73,19% das vendas de 2025; o e-commerce deve expandir a um CAGR de 20,08% até 2031.
- Por conectividade, os sistemas somente Bluetooth representaram 55,41% da receita de 2025, enquanto as soluções 5G e C-V2X estão previstas para crescer a um CAGR de 22,32% até 2031.
- Por geografia, a Ásia-Pacífico representou 47,26% da receita de 2025 e também é o mercado principal de crescimento mais rápido, com um CAGR de 19,65% esperado até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~)% na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantação do 5G Habilitando V2X de Baixa Latência | +3.5% | Núcleo da APAC, expansão para América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Chamada de Emergência Obrigatória e Alertas de Colisão | +3.2% | Europa, América do Norte e em expansão para a APAC | Médio prazo (2 a 4 anos) |
| Integração de Navegação por AR-HUD | +2.9% | América do Norte, Europa, mercados premium da APAC | Longo prazo (≥ 4 anos) |
| Crescimento da Adoção de ADAS para Motocicletas | +2.8% | Global, adoção inicial em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Programas de Segurança de Frotas para Compartilhamento de Viagens e Entrega | +2.1% | Centros urbanos globais, principalmente APAC e América do Norte | Curto prazo (≤ 2 anos) |
| Descontos de Seguro Baseados em Telemática | +1.8% | Europa, América do Norte, emergindo na APAC | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Implantação do 5G Habilitando V2X de Baixa Latência
Um protótipo da Valeo demonstrou latência V2X abaixo de um milissegundo, mostrando que antenas montadas em capacetes podem atender aos padrões de desempenho da ETSI TS 124 486 mesmo sem linha de visão direta para uma estação base. A ampla cobertura urbana 5G SA da Coreia do Sul permitiu uma rede mesh estável para um grupo de pilotos em velocidades de rodovia, uma capacidade além do alcance da tecnologia Bluetooth[1]"Teste de Desempenho V2X para Motocicletas, julho de 2025,", Associação Automotiva 5G, 5gaa.org. Na China, os módulos C-V2X tornaram-se obrigatórios para todos os novos veículos conectados, com subsídios municipais agora se estendendo às frotas de dois rodas, impulsionando a demanda em várias cidades. No entanto, a cobertura de infraestrutura permanece um fator crítico para o sucesso; atrasos em áreas rurais da África e da América Latina podem concentrar as oportunidades de crescimento dentro de um período limitado.
Mandatos Obrigatórios de Chamada de Emergência e Notificação de Colisão
A EN 16072 obriga sistemas automáticos de alerta de colisão em veículos motorizados de duas rodas vendidos na UE, transformando os capacetes conectados de acessórios opcionais em requisitos regulatrios [2]"Requisitos de E-Call EN 16072:2025,", Instituto Europeu de Normas de Telecomunicações, etsi.org. No Japão, um piloto de frota reduziu os tempos de resposta de emergência e diminuiu as hospitalizações por lesões graves em um curto período. Na Índia, uma regulamentação proposta que exige dois capacetes por nova motocicleta poderia expandir significativamente o mercado endereçável para capacetes conectados, desde que a aplicação em nível estadual seja eficaz. No entanto, os desafios de implementação na América do Norte podem limitar o impacto inicial nessa região.
Integração de AR-HUDs para Navegação em Tempo Real
O GT-AIR 3 Smart da Shoei incorpora um guia de onda posicionado fora das zonas críticas de impacto, mantendo a certificação ECE 22.06 [3]"Ficha Técnica do Produto GT-AIR 3 Smart,", Shoei Co. Ltd., shoei.co.jp. A patente de guia de onda holográfico da DigiLens permite a integração de HUDs em carcaças de capacetes modulares que anteriormente eram compactas demais para sistemas ópticos. A projeção direta na viseira elimina a dependência de telas vibratórias no guidão. Além disso, o ConnectedRide Navigator da BMW fornece navegação passo a passo diretamente ao capacete P1 GS por meio do controlador multifuncional. Uma redução significativa de custos deve melhorar a acessibilidade, embora desafios como consumo de bateria e reflexo em condições de iluminação tropical persistam.
Crescente Adoção de Plataformas ADAS para Motocicletas
Os pilotos frequentemente perdem alertas do painel, ressaltando a necessidade de avisos no nível do capacete, conforme destacado pelo Consórcio de Motocicletas Conectadas. Os fabricantes de automóveis, ao testar sistemas V2M, observaram uma diminuição nos riscos de colisão em pontos cegos após incorporar chips C-V2X alimentados pela Qualcomm em suas motos protótipo. Esses chips permitem a comunicação em tempo real entre veículos e motocicletas, aprimorando a consciência situacional e a segurança. Ao apresentar esses alertas diretamente no campo de visão dos pilotos, os capacetes aumentam significativamente a eficácia dos ADAS, impulsionando a demanda por essas soluções integradas.
Análise de Impacto das Restrições*
| Restrição | Impacto (~)% na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo em Relação aos Capacetes Convencionais | -2.8% | Global, notavelmente APAC sensível a preços | Curto prazo (≤ 2 anos) |
| Curta Autonomia de Bateria e Problemas Térmicos | -2.1% | Global, especialmente regiões de clima quente | Médio prazo (2 a 4 anos) |
| Ausência de Padrões de Interoperabilidade | -1.9% | Global, fragmentado entre regiões | Longo prazo (≥ 4 anos) |
| Riscos de Privacidade e Cibersegurança | -1.6% | Europa, América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Preço Médio de Venda em Relação aos Capacetes Convencionais
O Specter da Sena foi lançado a um preço premium, enquanto alternativas modulares não certificadas são significativamente mais acessíveis. Essa diferença de preço frequentemente leva os pilotos a adiar as compras até que subsídios estejam disponíveis. O preço da Shoei reflete um foco no segmento de luxo, em vez de atender ao segmento de segurança para o mercado de massa. Na Índia, a linha de capacetes conectados SMK da Studds tem preço notavelmente superior ao dos capacetes de entrada. Essa diferença de preço continua a limitar a penetração no mercado, mesmo no maior mercado de dois rodas do mundo.
Autonomia de Bateria Limitada e Gestão Térmica
Os dispositivos flagship atuais, sob uso contínuo de LTE, frequentemente não duram mais do que algumas horas, ficando aquém de um dia completo de uso. Isso representa uma limitação notável para os usuários que dependem de seus dispositivos ao longo do dia. O modelo mais recente da Intelligent Cranium, com resfriamento termoelétrico, mantém as temperaturas internas em níveis seguros, melhorando o desempenho e a segurança. No entanto, essa melhoria adiciona peso significativo ao dispositivo, podendo afetar a portabilidade. Embora as baterias de estado sólido devam oferecer um aumento substancial na densidade de energia no futuro, os modelos de entrada continuam enfrentando problemas de dissipação de calor em ambientes mais quentes, ressaltando a necessidade contínua de avanços nas tecnologias de gestão térmica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dominância da Face Completa Encontra a Inovação em RAOs capacetes de face completa detinham 47,21% da participação do mercado de capacetes conectados em 2025. Eles continuam sendo o referencial de segurança e a plataforma de referência para novos layouts de conectividade. O tamanho do mercado de capacetes conectados para designs com HUD Integrado/AR está projetado para expandir a um CAGR de 19,22%, à medida que as normas regulatórias continuam a favorecer a cobertura craniana máxima. Os modelos AR-HUD, embora representem apenas uma pequena parcela dos volumes, devem crescer significativamente, impulsionados por guias de onda ultrafinos que agora atendem aos padrões de absorção de energia.
Um crescimento moderado é observado nas carcaças modulares, cada vez mais preferidas por motociclistas de turismo e commuters. Esses capacetes agora contam com rádios mesh instalados de fábrica, como o Sena Specter. Em contraste, os capacetes de face aberta e meio capacete permanecem principalmente influenciados por preço e limitações de espaço, resultando em adoção modesta de recursos de conectividade. As variantes de capacetes off-road incorporam módulos à prova de poeira que se conectam aos consoles de navegação de motos de aventura. Esse segmento mantém um nicho estável entre pilotos de rally e trilha.


Por Usuário Final:
Frotas Reduzem a DiferençaOs motociclistas individuais representaram 68,32% do faturamento de 2025, mas a sensibilidade ao preço limita a adoção de produtos premium. As frotas de entrega estão crescendo mais rapidamente, com uma CAGR de 18,98%, impulsionadas pela evidência de que um capacete de 500 dólares pode reduzir os custos de seguro e tempo de inatividade em múltiplos ao longo de uma janela de renovação de dois anos.
Os modelos de subsídio alteram a economia do comprador: as seguradoras fornecem o hardware sem custo para coletar dados, enquanto as frotas aceitam preços médios de venda mais elevados em troca de menor responsabilidade. Os capacetes para passageiros permanecem uma pequena parcela do mercado, pois os mandatos para garupa são inconsistentes entre as regiões. Os volumes de frotas, no entanto, geram demanda secundária quando os capacetes usados entram no canal de revenda privada a preços com desconto, atraindo adotantes tardios para o mercado.
Por Canal de Distribuição:
Online Ganha ImpulsoAs lojas especializadas offline representaram 73,19% da receita em 2025, pois os pilotos ainda preferem verificações físicas de ajuste. No entanto, o e-commerce está avançando a um CAGR de 20,08%, à medida que ferramentas de dimensionamento virtual reduzem as taxas de devolução. Os modelos diretos ao consumidor também mantêm o controle sobre as atualizações de firmware e impulsionam as vendas de acessórios após a finalização da compra.
O hub da Studds na Espanha, em operação desde o exercício fiscal de 2027, reduz os prazos de entrega na UE para menos de 2 semanas e aumenta a conversão online entre compradores mais jovens. Os varejistas que não conseguem adicionar serviços digitais pós-venda correm o risco de compressão de margens, à medida que os fabricantes cortejam os clientes diretamente.
Por Tecnologia de Conectividade:
Posição Celular Garante Potencial FuturoAs linhas somente Bluetooth representaram 55,41% da receita em 2025 e ainda dominam o segmento de commuters do mercado de capacetes conectados. O mercado de capacetes conectados para capacetes 5G e C-V2X deve triplicar até 2029, à medida que as regulamentações de e-call forçam a transição de módulos 2G ou 3G para módulos compatíveis com IMS. A participação de mercado de capacetes conectados comandada pelo Bluetooth está prevista para cair abaixo de 40% até 2031.
Os operadores de frotas preferem LTE ou 5G para transmitir dados de colisão para painéis de despacho, e o Wave Intercom da Sena converte essa conectividade em receita de assinatura. O prazo IMS de 2027 na Europa consolida o celular como o caminho de conformidade, estabelecendo um ciclo de retrofit acelerado. O chat em grupo de alcance ilimitado e o geofencing de SOS também ampliam o apelo entre clubes de turismo que anteriormente se contentavam com mesh de alcance limitado.
Análise Geográfica
Mercado de Capacetes Conectados da APAC
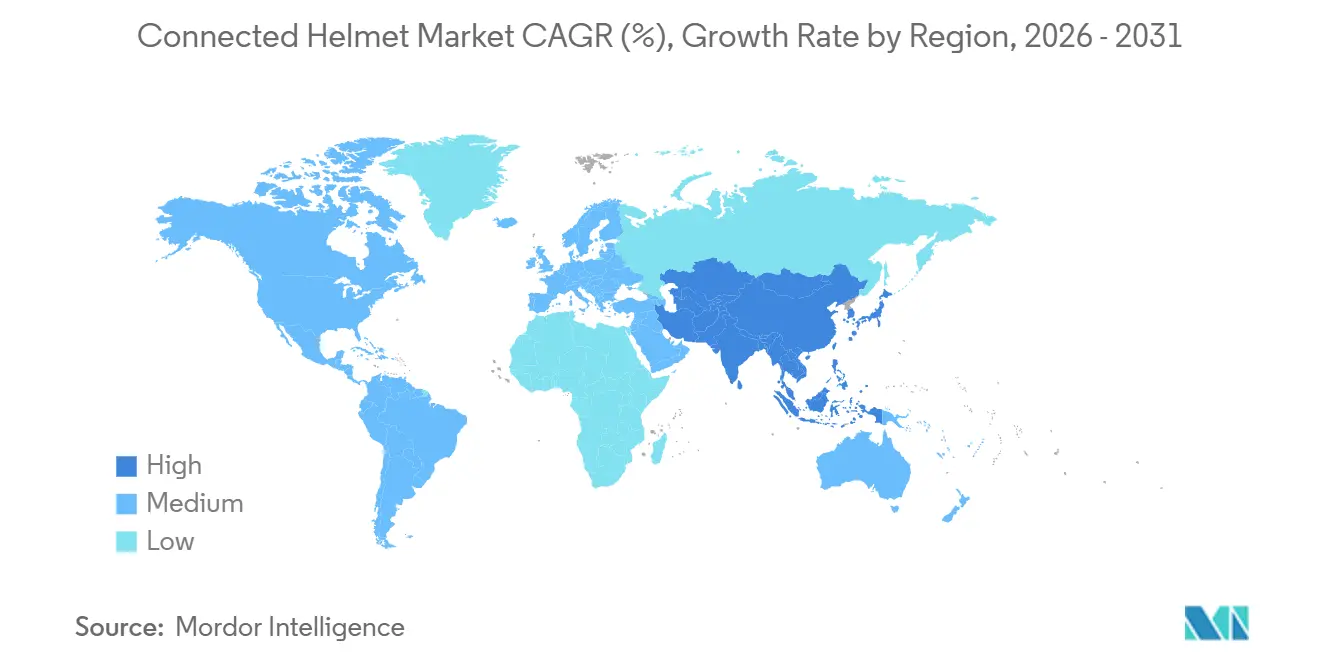
A Ásia-Pacífico respondeu por 47,26% da receita global de 2025 e está projetada para manter um CAGR de 19,65% até 2031. A China introduziu um número significativo de capacetes 4G nas frotas de entrega em diversas cidades, reduzindo consideravelmente os acidentes em determinadas regiões, com subsídios provinciais apoiando a iniciativa. Caso implementada, a regulamentação proposta pela Índia sobre o uso obrigatório de dois capacetes poderia expandir significativamente as oportunidades anuais de mercado. Enquanto isso, os testes de 5G nas principais cidades japonesas melhoraram os tempos de resposta de emergência. A avançada rede 5G da Coreia do Sul define o padrão de latência em vias abertas para a tecnologia V2X em capacetes.
Mercado de Capacetes Conectados da Europa
A Europa respondeu por uma parcela significativa das vendas, com regulamentações que exigem notificações celulares de colisão em um futuro próximo. Alemanha, França, Itália, Espanha e Reino Unido respondem coletivamente por uma parte substancial do volume regional. A entrada de capital, como recentes investimentos em participação acionária, indica uma tendência em direção a lançamentos de produtos com tecnologia integrada.
Mercado de Capacetes Conectados das Américas e do Oriente Médio e África
A América do Norte respondeu por uma parcela notável da receita, impulsionada pelos segmentos de turismo e recreação, que priorizam sistemas de comunicação de longo alcance. No entanto, a ausência de uma política federal de e-call faz com que a adoção dependa amplamente de incentivos de seguradoras. Na América do Sul, os mototaxistas são os primeiros a adotar a telemetria, enquanto as condições climáticas do Oriente Médio fomentam pesquisa e desenvolvimento em soluções de resfriamento. Na África, o foco principal está no rastreamento antifurto em vez de dados de colisão, criando um nicho de mercado para unidades com foco em GPS.

Cenário Competitivo
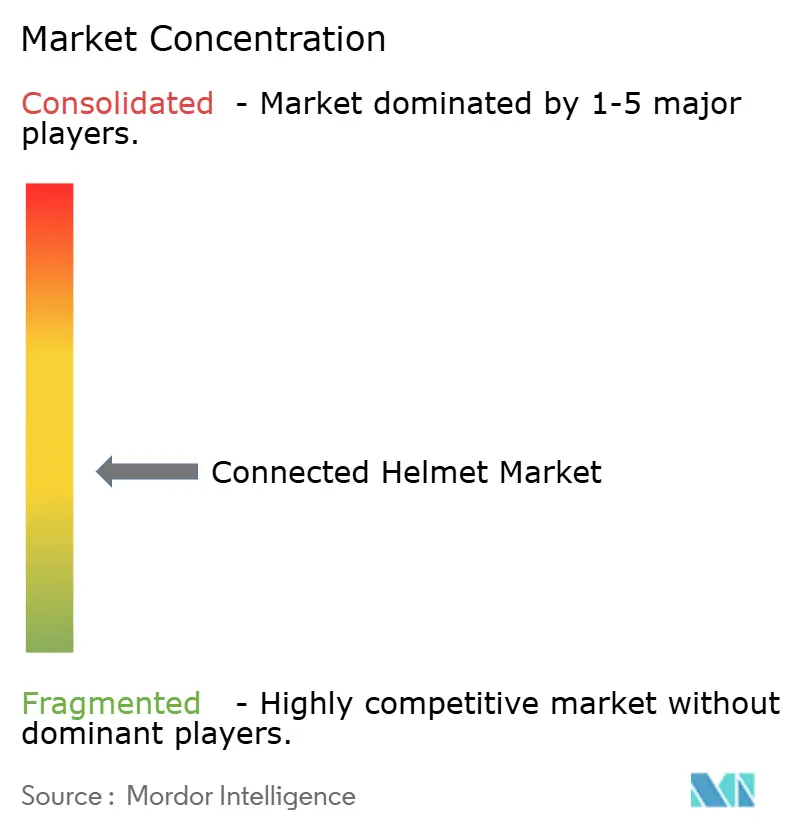
A concentração do mercado global permanece moderada, sem que nenhum fornecedor detenha uma participação significativa. Sena e Cardo lideram nos módulos de comunicação; no entanto, os protocolos proprietários limitam a funcionalidade de chat em grupo entre marcas. A BMW utiliza seu ConnectedRide COM P1 GS para integrar a interface da motocicleta ao sistema OEM em vez do capacete, reduzindo a visibilidade da marca para os fornecedores de hardware. A Studds captura uma parcela notável do volume global de capacetes combinando integração vertical com liderança em custos e aprimorando a distribuição europeia por meio de sua subsidiária espanhola.
Especialistas em componentes como a DigiLens geram receita em múltiplas marcas ao licenciar guias de onda com menos de 2 mm que resolvem as limitações de volume dos HUDs. Empresas de telemetria para frotas como a RiderDome evitam completamente os canais de varejo, oferecendo hardware a preço de custo para impulsionar a adoção de assinaturas de análise de dados. Essa mudança em direção a serviços de dados pressiona os players que operam apenas com hardware, obrigando-os a formar parcerias ou arriscar perder participação de mercado.
A interoperabilidade e a privacidade permanecem áreas críticas de oportunidade. Marcas que implementam APIs abertas e segregação de dados no dispositivo podem atrair clientes preocupados com o bloqueio de fornecedor ou com a privacidade de dados. Negligenciar essas questões pode resultar em penalidades regulatórias na UE e aumento da rotatividade entre pilotos com maior consciência digital.
Líderes do Setor de Capacetes Conectados
-
Shoei Co. Ltd.
-
Sena Technologies
-
Schuberth GmbH
-
Forcite Helmet Systems (GoPro, Inc.)
-
Jarvish Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Capacetes Conectados
- Shoei Co. Ltd.
- Sena Technologies
- Schuberth GmbH
- Forcite Helmet Systems (GoPro, Inc.)
- Jarvish Inc.
- Dainese SpA
- HJC Europe S.A.R.L.
- LIVALL Tech Co. Ltd.
- CrossHelmet
- Bell Sports Inc.
- Studds Accessories Ltd.
- TORC Helmets

Recent Industry Developments in Mercado de Capacetes Conectados
- Junho de 2026: A Canyon apresentou o protótipo do Capacete Inteligente Stingr, com um display heads-up (HUD) integrado alimentado pelo sistema de segurança Canyon Predict. O HUD, posicionado dentro de uma viseira retrátil, exibe riscos na estrada, comportamento de outros usuários da via, dinâmicas de grupo de pilotos e comportamento de pilotagem recomendado, ajudando os pilotos a identificar perigos potenciais além do seu campo de visão imediato.
- Junho de 2026: A AVRO Helmets anunciou uma plataforma de capacete inteligente para pilotos indianos, integrando recursos de resposta a emergências em equipamentos de proteção para a cabeça. A plataforma visa melhorar a segurança do piloto e reduzir os tempos de resposta pós-acidente por meio de acesso mais rápido à assistência de emergência.
- Maio de 2025: A GoPro e a AGV apresentaram um capacete inteligente com marca conjunta que combina eletrônica de câmera de ação com uma carcaça italiana premium.


Escopo do Relatório Global do Mercado de Capacetes Conectados
O relatório do mercado de capacetes conectados é segmentado por tipo de produto (face completa, modular/articulado, face aberta, meio capacete, off-road/aventura e HUD Integrado/AR), usuário final (piloto individual, passageiro e frota/entrega), canal de distribuição (varejo offline e direto ao consumidor online), tecnologia de conectividade (somente Bluetooth, celular/4G-LTE e 5G e C-V2X) e geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
| Face Completa |
| Modular/Articulado |
| Face Aberta/Meia Face |
| Off-road/Aventura |
| HUD Integrado/RA |
| Piloto (Individual) |
| Passageiro |
| Frota Comercial e Entrega |
| Offline (Especializado, Supermercados) |
| Online (E-commerce) |
| Somente Bluetooth |
| Celular/4G-LTE |
| 5G e C-V2X |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Face Completa | |
| Modular/Articulado | ||
| Face Aberta/Meia Face | ||
| Off-road/Aventura | ||
| HUD Integrado/RA | ||
| Por Usuário Final | Piloto (Individual) | |
| Passageiro | ||
| Frota Comercial e Entrega | ||
| Por Canal de Distribuição | Offline (Especializado, Supermercados) | |
| Online (E-commerce) | ||
| Por Tecnologia de Conectividade | Somente Bluetooth | |
| Celular/4G-LTE | ||
| 5G e C-V2X | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de capacetes conectados em 2026?
O tamanho do mercado de capacetes conectados é de 1,11 bilhões de USD em 2026.
Com que velocidade o mercado de capacetes conectados deve crescer?
O mercado está projetado para registrar um CAGR de 18,26% de 2026 a 2031.
Por que os operadores de frotas estão adotando capacetes conectados mais rapidamente do que os indivíduos?
As frotas substituem os capacetes a cada dois anos e obtêm economias consideráveis em seguros e tempo de inatividade que justificam preços mais elevados.
Qual mudança tecnológica é mais crítica para os futuros recursos dos capacetes conectados?
A transição do Bluetooth para a conectividade 5G e C-V2X permite alertas V2X de baixa latência e comunicação em grupo de alcance ilimitado.
Página atualizada pela última vez em:



