
Dimensão e Quota do Mercado de Segurança Comercial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
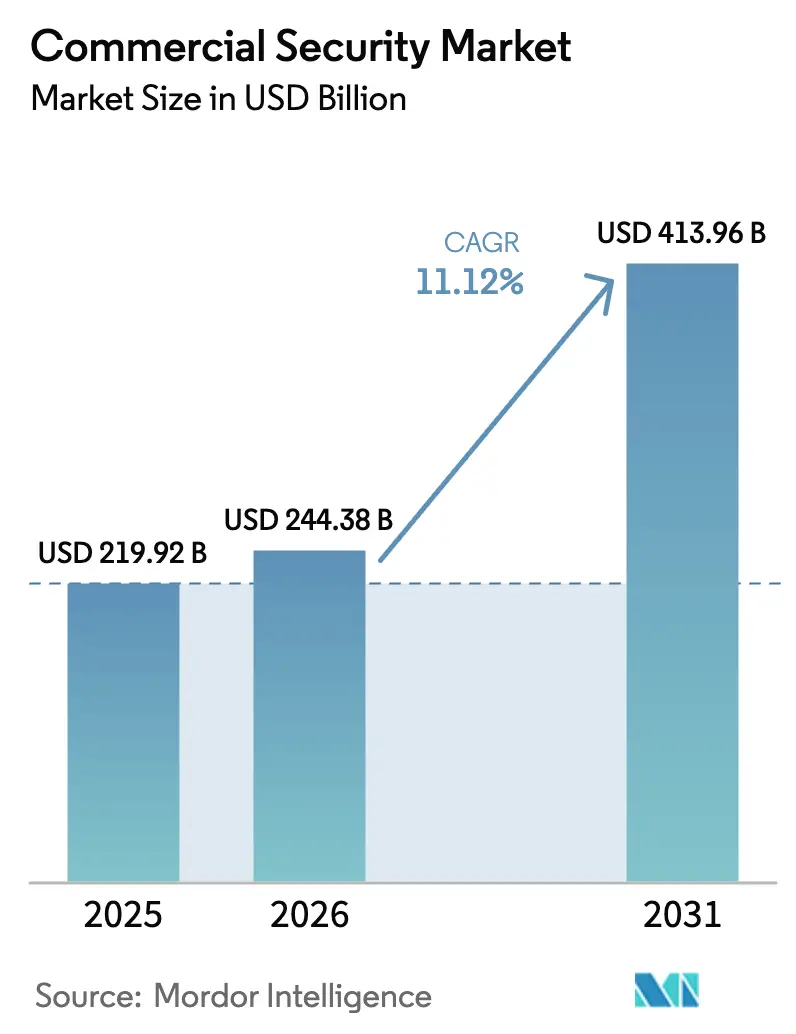
| Tamanho do Mercado (2026) | 244.38 Bilhões de dólares |
| Tamanho do Mercado (2031) | 413.96 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.12 % |
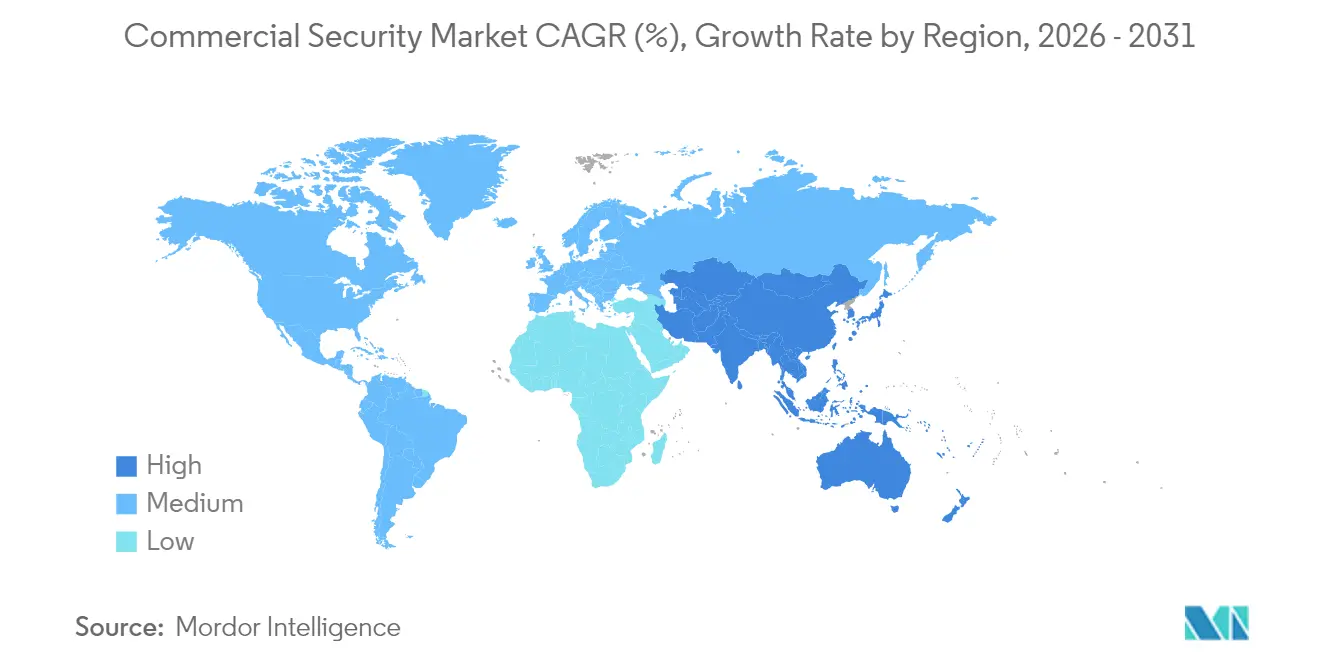
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
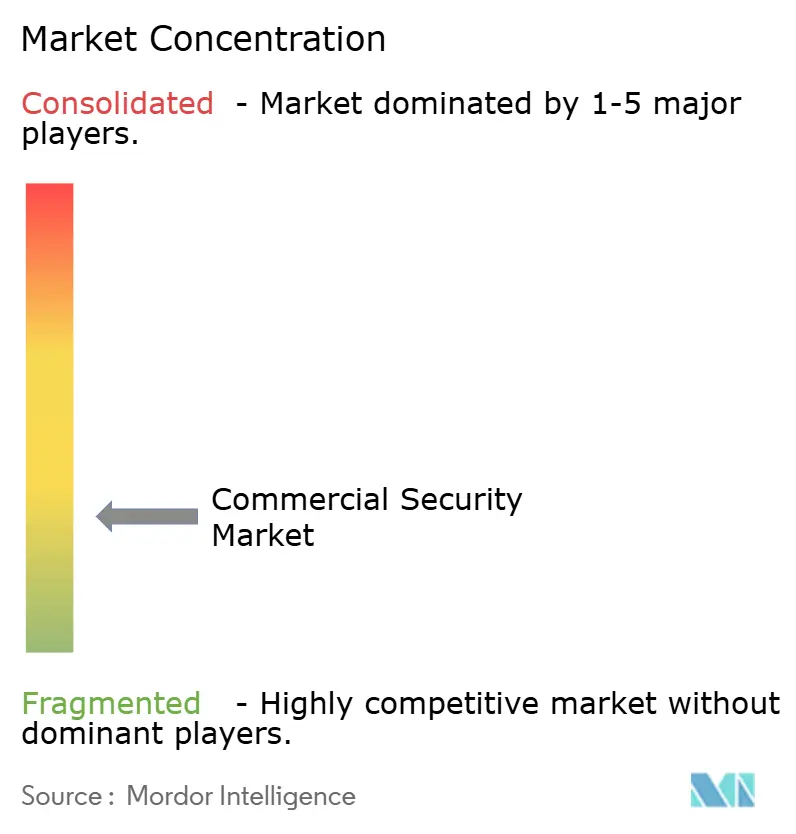
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Segurança Comercial por Mordor Intelligence
A dimensão do mercado de segurança comercial foi avaliada em USD 219,92 mil milhões em 2025 e estima-se que cresça de USD 244,38 mil milhões em 2026 para atingir USD 413,96 mil milhões até 2031, a uma CAGR de 11,12% durante o período de previsão (2026-2031). Este crescimento reflete a forma como as organizações passaram a tratar as instalações de segurança como plataformas operacionais ricas em dados, e não como equipamentos de segurança isolados. Regulamentações como a Lei de Alyssa nos Estados Unidos forçaram a adoção acelerada de soluções multissensor que integram vídeo, controlo de acesso, comunicação e análise de dados. As empresas também estão a convergir as salvaguardas físicas e cibernéticas no âmbito das redes de tecnologia operacional, impulsionando a procura de plataformas centradas em software que orquestram ambos os domínios. Entretanto, os serviços de videovigilância nativos da nuvem estão a reduzir os custos de propriedade para retalhistas com múltiplos estabelecimentos, e as seguradoras começaram a oferecer incentivos de prémio quando são instaladas ferramentas de deteção de incêndio baseadas em IA. Estes fatores económicos ampliam o momentum de compra em todos os segmentos de utilizadores finais.
Principais Conclusões do Relatório
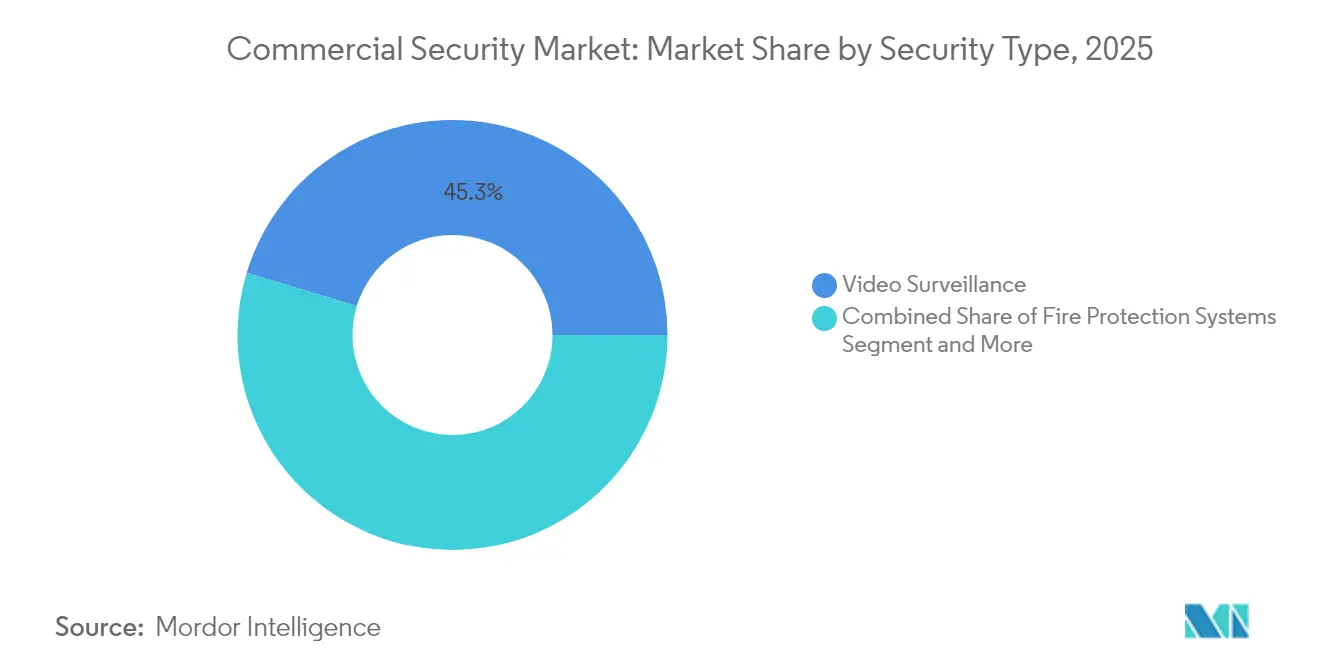
- Por tipo de segurança, a videovigilância liderou com uma quota de 45,32% do mercado de segurança comercial em 2025, enquanto o controlo de acesso prevê-se que registe a CAGR mais rápida de 11,36% até 2031.
- Por componente, o hardware detinha uma quota de 66,78% da dimensão do mercado de segurança comercial em 2025; os serviços projetam-se para expandir a uma CAGR de 11,75% durante 2026-2031.
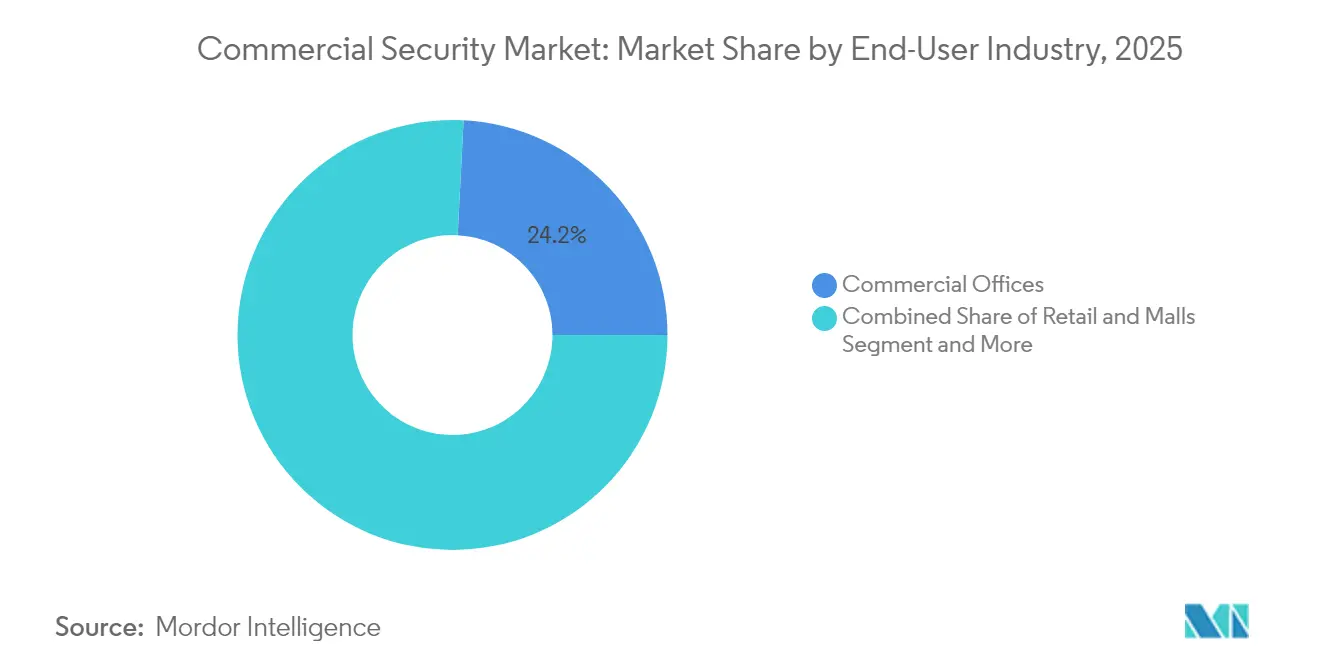
- Por setor do utilizador final, os escritórios comerciais captaram 24,18% da dimensão do mercado de segurança comercial em 2025, enquanto se espera que as instalações de saúde avancem a uma CAGR de 11,47% até 2031.
- Por dimensão da organização, as grandes empresas comandavam 71,34% da quota do mercado de segurança comercial em 2025; as PMEs estão a crescer ao ritmo mais rápido, com uma CAGR de 11,96%.
- Por geografia, a América do Norte dominou o mercado com 33,78% das receitas em 2025; no entanto, a Ásia-Pacífico está posicionada para uma CAGR de 11,06% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Mandatos de segurança no trabalho a impulsionar plataformas multissensor | +2.1% | América do Norte e UE | Médio prazo (2-4 anos) |
| Convergência da segurança física e cibernética nas redes de tecnologia operacional | +1.8% | Global | Longo prazo (≥ 4 anos) |
| Videovigilância nativa da nuvem a reduzir o custo total de propriedade para cadeias retalhistas com múltiplos estabelecimentos | +1.5% | Global, ganhos iniciais na América do Norte e APAC | Curto prazo (≤ 2 anos) |
| Descontos em prémios de seguro para sistemas de deteção de incêndio com IA | +1.2% | América do Norte e UE | Médio prazo (2-4 anos) |
| Rápida adoção de controlo de acesso por credenciais móveis em espaços de coworking | +1.4% | Global, centros urbanos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Segurança no Trabalho a Impulsionar Plataformas Multissensor
Os enquadramentos legislativos estão a compelir as organizações a implementar sistemas abrangentes de deteção de ameaças que vão além da segurança perimetral tradicional. A implementação da Lei de Alyssa em vários estados dos Estados Unidos obriga as instituições de ensino a instalar sistemas de alerta de pânico com conectividade direta às forças de segurança, criando procura de plataformas integradas que combinam controlo de acesso, videovigilância e capacidades de comunicação de emergência.[1]Security Magazine. "Tendências Notáveis em Segurança Física de 2024." 14 de novembro de 2024. securitymagazine.com Esta pressão regulatória está a impulsionar a adoção de sistemas de segurança baseados em IA capazes de diferenciar entre atividades de rotina e ameaças potenciais, com 56% dos utilizadores finais a otimizar agora as operações através dos seus sistemas de segurança, em vez de os encarar como medidas meramente protetoras. A convergência dos mandatos de segurança com as capacidades tecnológicas está a criar um efeito multiplicador, em que os requisitos de conformidade se tornam catalisadores para uma modernização mais ampla da infraestrutura de segurança. As organizações descobrem que as plataformas multissensor não só satisfazem as obrigações regulatórias, mas também fornecem inteligência operacional que melhora a gestão de instalações e a coordenação de resposta a emergências. O impacto económico vai além dos custos de conformidade, uma vez que os sistemas integrados reduzem o custo total de propriedade através de interfaces de gestão consolidadas e componentes de infraestrutura partilhados.
Convergência da Segurança Física e Cibernética nas Redes de Tecnologia Operacional
A integração das redes de tecnologia operacional com os sistemas de segurança física está a criar novos vetores de ataque que exigem estratégias de defesa unificadas. As instalações industriais e as infraestruturas críticas estão cada vez mais a adotar enquadramentos de convergência de segurança ciberfísica que tratam os controlos de acesso físico como pontos terminais de cibersegurança, tornando necessária a utilização de criptografia quântica segura e protocolos avançados de autenticação. Esta convergência é particularmente evidente nas instalações de saúde, onde as plataformas unificadas de segurança física permitem a rápida identificação e resposta a incidentes, mantendo a conformidade com os regulamentos de proteção de dados.[2]Campus Security Today. "Como os Hospitais Estão a Utilizar a Tecnologia Moderna para Melhorar a Segurança." 1 de outubro de 2024. campussecuritytoday.com A transição para uma convergência de segurança a três vias — integrando segurança física, segurança de tecnologia operacional e cibersegurança — está a ser impulsionada pelo reconhecimento de que as abordagens em silos criam vulnerabilidades que agentes de ameaças sofisticados podem explorar. As organizações estão a implementar enquadramentos de segurança que fornecem correlação em tempo real entre eventos de acesso físico e atividade de rede, permitindo a deteção proativa de ameaças e a resposta às mesmas. A justificação económica para a convergência vai além dos benefícios de segurança, uma vez que as plataformas unificadas reduzem a complexidade operacional e permitem uma afetação mais eficiente de recursos nas funções de segurança.
Videovigilância Nativa da Nuvem a Reduzir o Custo Total de Propriedade para Cadeias Retalhistas com Múltiplos Estabelecimentos
A migração para arquiteturas de videovigilância baseadas na nuvem está a alterar fundamentalmente a economia das implementações de segurança em múltiplos estabelecimentos. As cadeias retalhistas estão a adotar plataformas nativas da nuvem que eliminam a necessidade de infraestrutura de armazenamento local, ao mesmo tempo que fornecem capacidades avançadas de análise de dados anteriormente acessíveis apenas às grandes empresas. A plataforma Security Center SaaS da Genetec Inc., lançada em 2024 com preços a partir de USD 149 por dispositivo anualmente, exemplifica esta mudança ao oferecer capacidades de gestão de vídeo de nível empresarial através de um modelo de subscrição que reduz os requisitos de capital inicial.[3]Genetec Inc. "Genetec Anuncia a Disponibilidade do Security Center SaaS." 1 de abril de 2024. genetec.com A redução do custo total de propriedade resulta da eliminação dos ciclos de renovação de hardware, da redução das necessidades de pessoal de TI e da capacidade de escalar dinamicamente a capacidade de armazenamento com base nos padrões de utilização reais. As arquiteturas nativas da nuvem também permitem análises avançadas baseadas em IA que podem identificar padrões em múltiplos locais, fornecendo aos retalhistas informações sobre o comportamento dos clientes e eficiência operacional que vão além das aplicações tradicionais de segurança. O modelo baseado em subscrição alinha os custos de segurança com o crescimento do negócio, tornando as capacidades avançadas de vigilância acessíveis a retalhistas de menor dimensão, ao mesmo tempo que fornece aos clientes empresariais despesas operacionais previsíveis.
Rápida Adoção do Controlo de Acesso por Credenciais Móveis em Espaços de Coworking
A proliferação de modalidades de trabalho flexíveis está a impulsionar a procura de sistemas de controlo de acesso capazes de acomodar padrões de ocupação dinâmicos e requisitos de acesso temporário. A tecnologia de credenciais móveis evoluiu para além da simples substituição de cartões, abrangendo métodos de autenticação multicamada que proporcionam segurança reforçada ao mesmo tempo que melhoram a experiência do utilizador. A adoção desta tecnologia é particularmente pronunciada nos espaços de coworking, onde os operadores têm de gerir centenas de utilizadores com diferentes privilégios de acesso e requisitos temporais, criando uma complexidade operacional que os sistemas tradicionais baseados em cartão não conseguem abordar de forma eficiente. As credenciais móveis permitem uma gestão de acesso em tempo real que pode ser modificada remotamente, reduzindo a sobrecarga administrativa e proporcionando trilhos de auditoria detalhados que suportam os requisitos de conformidade. Os benefícios económicos vão além da eficiência operacional, uma vez que os sistemas móveis eliminam os custos associados à produção, distribuição e substituição de cartões físicos, ao mesmo tempo que reduzem o risco de partilha ou perda de credenciais. A integração das credenciais móveis com sistemas mais abrangentes de gestão de instalações está a criar novas oportunidades para a otimização do espaço e a melhoria da experiência do utilizador, posicionando o controlo de acesso como um serviço de valor acrescentado em vez de uma necessidade de segurança.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Códigos de construção fragmentados a atrasar projetos de modernização | –1.3% | Global, agudo nos mercados emergentes | Longo prazo (≥ 4 anos) |
| Regulamentos de residência de dados a dificultar o armazenamento transfronteiriço de vídeo | –0.8% | UE e CCG | Médio prazo (2-4 anos) |
| Volatilidade dos prazos de entrega de componentes para semicondutores e ótica | –1.1% | Global | Curto prazo (≤ 2 anos) |
| Baixa consciencialização dos utilizadores finais sobre os benefícios do custo total de propriedade no MEA | –0.7% | Médio Oriente e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Códigos de Construção Fragmentados a Atrasar Projetos de Modernização
A reconstrução pós-catástrofe em Los Angeles revela ciclos de licenciamento que ultrapassam um ano para habitações unifamiliares, quanto mais para torres comerciais. Os integradores têm de navegar por diversos aditamentos em matéria de incêndio, acessibilidade e cibernética, inflacionando as horas de projeto e erodindo a TIR do projeto. Esta complexidade desincentiva os proprietários de renovar instalações com sistemas legados, especialmente em regiões em desenvolvimento onde a aplicação dos códigos varia entre municípios.
Regulamentos de Residência de Dados a Dificultar o Armazenamento Transfronteiriço de Vídeo
A Lei de Proteção de Dados dos Emirados Árabes Unidos de 2021 e o Ato de IA da UE classificam as análises biométricas como de alto risco, exigindo que as empresas armazenem as imagens localmente ou demonstrem salvaguardas adequadas. Os retalhistas com portais pan-regionais têm de financiar nuvens híbridas que isolam os dados da UE, aumentando o custo por hora retida de vídeo. As auditorias de conformidade acrescentam sobrecarga operacional e restringem a seleção de fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Segurança:
Os Sistemas de Controlo de Acesso Aceleram Apesar da Dominância do VídeoA videovigilância manteve uma quota de 45,32% do mercado de segurança comercial em 2025, aproveitando as análises de IA que transformam as câmaras em sensores preditivos. O segmento beneficia da transferência de armazenamento para a nuvem e do reconhecimento de objetos em tempo real, o que reduz os alarmes falsos e fornece informações valiosas sobre o fluxo de clientes para os retalhistas. O controlo de acesso, no entanto, está a registar a CAGR mais rápida de 11,36%, impulsionado pelas credenciais baseadas em smartphone e a convergência da segurança de TI, que estimulam a atividade de renovação em escritórios e instalações de saúde. As soluções móveis oferecem criptografia de qualidade de palavra-passe, enquanto as APIs permitem que as ferramentas de gestão de identidade concedam ou revoguem direitos de acesso a portas instantaneamente. As plataformas de deteção de incêndio mantêm uma procura estável com base em mandatos de regulamentação, enquanto os sistemas de deteção de intrusão perimetral integram agora IA para filtrar movimentos de fauna selvagem. As suites de gestão de segurança integrada, que sobrepõem análises e motores de políticas em várias categorias de dispositivos, representam um nicho de rápido crescimento para as empresas que procuram uma visão unificada de painel único.
O momentum de adoção de credenciais móveis é mais acentuado nos centros de coworking, onde a rotatividade de inquilinos é elevada. Os operadores apreciam a emissão remota, e os ocupantes preferem a entrada sem dispositivo, o que reduz os custos de inventário de crachás. Os sistemas de saúde valorizam os trilhos de auditoria que correlacionam os eventos de cuidados ao paciente com o movimento do pessoal, apoiando a conformidade com os protocolos de segurança de vida. A CAGR de 28% em seis anos da Genetec Inc. no controlo de acesso simboliza como a inovação em software está a superar a renovação de hardware. A integração com ferramentas de ciberdefesa também encurta os tempos de resposta a incidentes, ilustrando por que razão os investidores encaram o controlo de acesso como um investimento em software no âmbito do mercado mais amplo de sistemas de segurança comercial.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório


Por Componente:
Os Serviços Crescem Rapidamente à Medida que o Hardware se ComoditizaO hardware ainda compreendia 66,78% da dimensão do mercado de segurança comercial em 2025, abrangendo câmaras, controladores e sensores que ancoram qualquer implementação. A concorrência de preços e a escassez de silício, no entanto, estão a apertar as margens, empurrando os fornecedores a virarem-se para os serviços. A segurança gerida, a consultoria de projeto, os contratos de manutenção plurianuais e o armazenamento em nuvem baseado em utilização estão a crescer a uma CAGR de 11,75%, à medida que os clientes externalizam a complexidade. As análises de software, alimentadas por chips de IA de extremidade, extraem padrões comportamentais e alertas de anomalias de fluxos brutos, criando oportunidades de venda adicional que não dependem de novo hardware.
A tendência ascendente dos serviços coincide com as exigências de cibersegurança. As análises contínuas de vulnerabilidades, os patches de firmware e os relatórios de conformidade estão agora incluídos nos acordos de nível de serviço. O Metasys 14.0 da Johnson Controls demonstra como as atualizações de análises são entregues via wireless, exigindo subscrições contínuas em vez de licenças pontuais. Para os parceiros de canal, as receitas recorrentes suavizam o fluxo de caixa e aumentam o valor de vida do cliente. O armazenamento em nuvem também elimina o problema das renovações de RAID locais, vinculando as despesas diretamente às políticas de retenção e à intensidade da análise de vídeo.
Por Setor do Utilizador Final:
As Instalações de Saúde Impulsionam o Crescimento Apesar da Dominância dos EscritóriosOs escritórios comerciais detinham 24,18% da quota do mercado de segurança comercial em 2025, uma vez que os proprietários de imóveis corporativos integraram suites de Gestão de Identidade e Acesso Físico que abrangem campus com múltiplas torres. Os inquilinos exigem uma triagem coesa de visitantes, rastreamento de entrega de encomendas e despacho de elevadores, que as consolas de software central gerem agora. Embora os escritórios mantenham a escala, a saúde está a registar uma CAGR de 11,47% porque os hospitais exigem monitorização 24 horas por dia, 7 dias por semana, botões de alarme de segurança do pessoal e auditorias de acesso perfeitas entre alas. Os regulamentos que regem os dados dos pacientes e o armazenamento de narcóticos intensificam ainda mais os gastos em segurança.
Os hospitais estão a sobrepor sensores IoT aos eventos de crachá para rastrear equipamentos e monitorizar parâmetros ambientais que influenciam o controlo de infeções. A combinação de preocupações de segurança de vida e cibersegurança torna as plataformas integradas indispensáveis. Os estabelecimentos de retalho aproveitam os sistemas de gestão de vídeo baseados na nuvem para analisar o tráfego de compradores e otimizar o pessoal. Os armazéns incorporam leitores de acesso nas baías de carregamento de empilhadores para registar as licenças dos operadores, em conformidade com as auditorias da OSHA. Cada caso de utilização leva os fornecedores a disponibilizar módulos de análise específicos do setor, elevando assim a proposta de valor global do mercado de sistemas de segurança comercial.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Dimensão da Organização:
As PMEs Abraçam Soluções Baseadas na NuvemAs grandes empresas ainda representam 71,34% da dimensão do mercado de segurança comercial devido a instalações em múltiplos locais e mandatos de conformidade. Dependem de clusters de sistemas de gestão de vídeo federados e centros de operações de segurança centrais para consciencialização situacional em tempo real. No entanto, as PMEs são o motor de crescimento, expandindo-se a uma CAGR de 11,96%. Os preços de subscrição eliminam os pesados obstáculos de despesa de capital, enquanto os dispositivos plug-and-play são fornecidos com failover LTE, eliminando a necessidade de pessoal de TI dedicado. O modelo Centrios da ASSA ABLOY, com um preço de USD 20 por mês para 50 portas, é apelativo para microcadeias e empresas de serviços profissionais que arrendam em vez de possuírem imóveis.
Os painéis de controlo na nuvem fornecem aos proprietários de PMEs uma visão instantânea do estado de alarme e dos registos de visitantes através de aplicações móveis, democratizando funcionalidades anteriormente reservadas a orçamentos da Fortune 500. As verificações integradas de saúde cibernética sinalizam palavras-passe fracas em routers, sublinhando a tendência para a convergência. À medida que a adoção por parte das PMEs aumenta, o mercado de segurança comercial beneficia de uma cauda mais longa de clientes, diversificando as receitas e levando os fornecedores a ampliar os programas de canal que atendem aos instaladores que prestam serviços a empresas locais.
Análise Geográfica
Mercado de Segurança Comercial da América do Norte
A América do Norte reteve 33,78% da receita global em 2025, impulsionada por regulamentações rigorosas de segurança de vida e adoção antecipada de inteligência artificial. O impulso regulatório, como a Lei de Alyssa, continua a alimentar os ciclos de atualização de hardware, enquanto a adoção de VMS em nuvem reduz os custos recorrentes de TI. As vulnerabilidades da cadeia de suprimentos, evidenciadas pela interrupção na mina de quartzo de Spruce Pine, ressaltam o imperativo estratégico para a produção doméstica de sensores.
Mercado de Segurança Comercial da APAC, Europa e Oriente Médio
A Ásia-Pacífico avança rapidamente com um CAGR de 11,06%, impulsionada por programas de cidades inteligentes e uma vasta base de PMEs que valoriza credenciais em nuvem. As políticas nacionais de inteligência artificial nos Emirados Árabes Unidos e na Arábia Saudita (parte do Oriente Médio mais amplo) estimulam ainda mais as implantações baseadas em IA em conformidade com as regras de soberania de dados. A aplicação da Lei de IA na Europa classifica os sistemas biométricos como de alto risco, impulsionando a demanda por processamento local de borda para manter os dados no território nacional. O boom de centros de dados no GCC e os fortes investimentos em infraestrutura criam nova demanda em toda a região.
Mercado de Segurança Comercial das Américas e da África
A América do Sul está entrando em uma fase de estabilização à medida que a inflação arrefece e os governos intensificam os mandatos de segurança pública. Os corredores logísticos do México e a modernização do varejo no Brasil estão acelerando as atualizações de CCTV analógico para VMS híbrido em nuvem, enquanto estatutos de privacidade como a LGPD do Brasil estão impulsionando os fornecedores em direção a arquiteturas de borda criptografadas. Em contraste, o crescimento da África está vinculado à resiliência da infraestrutura — aeroportos, concessionárias de serviços públicos e parques industriais estão priorizando sensores robustecidos e vigilância com suporte solar para combater a instabilidade da rede elétrica. Em ambas as regiões, iniciativas de vigilância urbana financiadas por doadores e pacotes de nuvem liderados por operadoras de telecomunicações estão ampliando o acesso à segurança de nível empresarial, impulsionando a demanda de base até 2030.

Panorama regulatório
As implantações de segurança comercial são cada vez mais moldadas por regras de aquisição e de risco tecnológico, além dos códigos tradicionais de segurança à vida. Nos Estados Unidos, restrições federais como a Seção 889 da NDAA continuam a limitar o uso de equipamentos de vigilância e telecomunicações especificados em ambientes governamentais e financiados pelo setor público, influenciando escolhas de câmeras, controle de acesso e comunicações em projetos comerciais que envolvem recursos públicos. A FCC também adotou regras em outubro de 2025 que eliminam gradualmente a venda de equipamentos Hikvision previamente aprovados (sob sua estrutura de autorização de equipamentos), acelerando a triagem de conformidade e as decisões de substituição para instaladores e operadores multissite.
Os requisitos de privacidade e governança de IA adicionam uma segunda camada de conformidade para sistemas baseados em análise de dados. Na Europa, a Lei de IA da UE classifica a análise biométrica como de alto risco, e o acordo do Digital Omnibus de 7 de maio de 2026 postergou certas obrigações de alto risco para dezembro de 2027, afetando a rapidez com que usuários finais e fornecedores operacionalizam controles para reconhecimento facial e outros casos de uso biométrico. Em todo os estados dos EUA, as leis de cibersegurança de 2025 e a ampliação da cobertura de privacidade biométrica estão levando os compradores comerciais a adotar controles de segurança alinhados ao NIST, uma diligência mais rigorosa com fornecedores e termos mais claros de manuseio de dados para plataformas de vídeo em nuvem e acesso.
Análise da cadeia de valor
A cadeia de valor da segurança comercial abrange fornecedores de componentes (sensores, ópticas, chipsets), fabricantes de equipamentos originais e provedores de software (câmeras, controladores, plataformas VMS/acesso, análises), distribuição, integradores de sistemas e serviços recorrentes (monitoramento, manutenção, segurança gerenciada, armazenamento em nuvem). O valor está migrando para software e serviços, à medida que os compradores tratam a segurança como uma plataforma operacional. Ao mesmo tempo, as atualizações entregues na nuvem e os requisitos de cibersegurança estão aumentando a importância de correções contínuas, gestão de vulnerabilidades e relatórios de conformidade nos acordos de nível de serviço.
As restrições de aquisição e os mandatos de risco na cadeia de suprimentos também estão reformulando as escolhas upstream e de canal, particularmente para vigilância por vídeo e categorias adjacentes que compartilham componentes e pilhas de firmware. A triagem de conformidade relacionada à NDAA e o risco de substituição forçada elevam o papel das linhas de produtos compatíveis e da documentação durante a licitação, o design e a comissionamento, aumentando a responsabilidade dos integradores quando componentes restritos são descobertos tardiamente. Expectativas de garantia como o SOC 2 deixaram de ser um diferencial para se tornarem um requisito básico de aquisição para plataformas de segurança conectadas à nuvem, mudando a forma como os fornecedores se qualificam para implantações comerciais empresariais e multissite.
Panorama Competitivo
A concorrência é moderada mas está a intensificar-se à medida que a economia das plataformas supera as vendas de hardware puro. A aquisição pela Honeywell de USD 4,95 mil milhões das linhas LenelS2, Onity e Supra da Carrier constrói uma pilha completa abrangendo sistemas de gestão de vídeo na nuvem, credenciais móveis e análises, ilustrando uma viragem para a monetização do valor de vida. A decisão da Bosch de alienar o seu braço de comunicações de segurança para a Triton por USD 735 milhões sugere que a escala por si só já não garante um encaixe estratégico; a orquestração de software e as receitas de serviços recorrentes dominam agora as agendas dos conselhos de administração.
Os novos participantes em espaços não explorados, como a Alarm.com e a Suprema AI, demonstram diferenciação de IA pura, ganhando prémios do setor pela dissuasão autónoma e prevenção de fraude em caixas automáticos. Os integradores de sistemas estão a estabelecer parcerias com consultoras; a aliança Convergint-Deloitte agrupa a avaliação cibernética com a implementação de dispositivos físicos, correspondendo ao apetite da direção de topo por um parceiro único e responsável. A atividade de patentes em torno de motores de pontuação de risco que pesam sinais físicos e de TI sugere que o próximo campo de batalha será a propriedade intelectual algorítmica em vez da contagem de sensores de câmara.
A estratégia dos fornecedores centra-se em três pilares. Primeiro, adquirir bases de clientes instaladas que possam ser migradas para planos de serviço na nuvem. Segundo, incorporar análises de IA que extraiam informações interfuncionais, elevando a plataforma de um centro de custos a um motor de produtividade. Terceiro, oferecer arquiteturas prontas para confiança zero para abordar a exposição à responsabilidade cibernética ao nível do conselho de administração. As empresas que executam os três pilares capturam margens premium mesmo quando os preços médios de venda dos dispositivos diminuem.
Líderes do Setor de Segurança Comercial
Honeywell International Inc.
Johnson Controls International plc
Carrier Global Corporation
Bosch Security and Safety Systems
Hangzhou Hikvision Digital Technology Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Segurança Comercial
- Honeywell International Inc.
- Johnson Controls International plc
- Carrier Global Corporation
- Bosch Security and Safety Systems
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Axis Communications AB
- ASSA ABLOY AB (incl. HID Global)
- Allegion plc
- Stanley Security (SBD)
- Securitas AB
- ADT Inc.
- Panasonic i-PRO
- Hanwha Vision
- Siemens Smart Infrastructure
- LenelS2
- Brivo Inc.
- Genetec Inc.
- Gallagher Group Ltd.
- Nedap N.V.
- Milestone Systems A/S
- Teledyne FLIR LLC
- Avigilon Corporation (Motorola Solutions)
- Verkada Inc.

Oportunidades de mercado e perspectivas futuras
Os ciclos de renovação impulsionados pela conformidade criam espaço para fornecedores e integradores capazes de entregar arquiteturas verificáveis e totalmente conformes para vídeo, acesso e análises. As restrições de aquisição nos EUA vinculadas à Seção 889 da NDAA e a ação da FCC de outubro de 2025 que afeta equipamentos Hikvision estão levando os compradores a reavaliar bases instaladas, listas de materiais dos fornecedores e roteiros de plataforma, abrindo oportunidades para alternativas alinhadas à NDAA e para serviços de avaliação, redesenho e substituição. À medida que os mandatos se expandem das câmeras para categorias adjacentes de segurança de edifícios conectados, os integradores podem empacotar a conformidade como um serviço gerenciado que inclui inventário de dispositivos, governança de firmware e documentação para auditorias.
A governança de dados e a responsabilidade em IA também estão se traduzindo em demanda por padrões de implantação que mantêm vídeo e dados biométricos sensíveis controlados por design, e não apenas por política. A estrutura de alto risco da Lei de IA da UE para análise biométrica, juntamente com os requisitos estaduais em evolução de cibersegurança e privacidade biométrica nos Estados Unidos, sustenta a demanda por processamento de borda, arquiteturas híbridas de armazenamento de vídeo em nuvem e configurações de análise que preservam a privacidade e reduzem a exposição de dados transfronteiriça. No lado da plataforma, a consolidação e a construção de ecossistemas, incluindo a integração da Honeywell de LenelS2, Onity e Supra em uma pilha mais ampla liderada pela nuvem, está reforçando a demanda por gerenciamento interoperável em painel único, que conecta a segurança física a fluxos de trabalho cibernéticos e operacionais, especialmente em portfólios de varejo, saúde e escritórios comerciais multissite.
Recent Industry Developments in Mercado de Segurança Comercial
- Março de 2026: A Honeywell International Inc. anuncia que a Honeywell e a Rhombus lançam solução de vídeo em nuvem com IA e acesso integrado para ambientes comerciais. O lançamento amplia a integração de plataformas de vídeo e acesso baseadas em nuvem em sites de usuários finais. A adição de capacidade fortalece o potencial de receita recorrente por meio de serviços em nuvem.
- Março de 2026: Johnson Controls International plc, ISC West 2026: a Johnson Controls lança soluções de controle de acesso e vídeo de próxima geração (C-CURE IQ 3.2, exacqVision 26.0, câmeras Illustra). O mercado observa a expansão do portfólio de controle de acesso e VMS de próxima geração. Esse movimento amplia o ecossistema da plataforma e as vendas cruzadas com produtos de intrusão e análise.
- Março de 2026: A Johnson Controls International plc revela a quinta geração de melhorias no DSC PowerSeries Neo e no IQ Panel para detecção de intrusão. As atualizações do portfólio de intrusão fortalecem a oferta de segurança integrada. A atualização impulsiona a competitividade do canal.


Mercado de Segurança Comercial Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de segurança comercial abrange os gastos com sistemas de segurança e serviços relacionados usados em locais não residenciais, como escritórios, varejo, fábricas, campi e instalações abertas ao público, onde o objetivo é prevenir, detectar e responder a incidentes.
Exclusões de escopo: excluímos a demanda de segurança exclusivamente residencial, e também excluímos produtos de cibersegurança que não se conectam a resultados de segurança física.
Visão geral da segmentação
- Por Tipo de Segurança
- Sistemas de Proteção contra Incêndio
- Videovigilância
- Sistemas de Controlo de Acesso
- Deteção de Intrusão e Perimetral
- Plataformas Integradas de Gestão de Segurança
- Por Componente
- Hardware (Câmaras, Sensores, Painéis)
- Software/Análise de Dados
- Serviços (Projeto, Instalação, Contrato de Manutenção Anual, Armazenamento na Nuvem)
- Por Setor do Utilizador Final
- Escritórios Comerciais
- Retalho e Centros Comerciais
- Hotelaria e Lazer
- Instalações de Saúde
- Campus Educativos
- Indústria e Armazenagem
- BFSI
- Outros
- Por Dimensão da Organização
- PMEs
- Grandes Empresas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Países Nórdicos
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Nova Zelândia
- Resto da Ásia-Pacífico
- Médio Oriente e África
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África do Sul
- Quénia
- Resto do Médio Oriente e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos mapeando o que os locais comerciais normalmente compram e como os orçamentos são aprovados, em seguida traduzimos essas entradas em sinais de demanda mensuráveis. Fontes públicas foram usadas para ancorar o modelo com séries temporais consistentes e regras de delimitação, incluindo estatísticas governamentais de construção e investimento não residencial, referências de códigos de construção e de incêndio de órgãos normativos, e dados comerciais e aduaneiros para categorias de equipamentos relevantes.
Em seguida, verificamos a direção do mercado e a lógica de precificação usando fontes como relatórios anuais de empresas e apresentações a investidores, cobertura respeitável da imprensa sobre grandes implantações em instalações, artigos revisados por pares sobre adoção de análise de vídeo e controle de acesso, e bases de dados de patentes que mostram para onde o desenvolvimento de produtos está avançando. Quando necessário, também utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, notícias e finanças, consultas a patentes e verificações de importação e exportação em nível de embarque para reduzir lacunas relacionadas a players privados e fluxos transfronteiriços. As fontes de pesquisa documental listadas acima são apenas ilustrativas, e também utilizamos outras fontes públicas e pagas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Nosso trabalho de campo focou em validar o que realmente está sendo comprado, os tamanhos típicos de negócios e como os projetos são faseados entre novas construções e locais de retrofit. Conversamos com stakeholders em funções de entrega de soluções e de compra, incluindo integradores, distribuidores, gerentes de instalações, chefes de segurança e especialistas de produto, e então usamos essas conversas para ajustar taxas de adoção, premissas de adesão a serviços e ponderação regional.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Executivos C-level: 12% | APAC: 43% |
| Nível médio: 50% | Líderes funcionais/de unidade: 41% | EMEA: 32% |
| Players menores: 17% | Gerentes: 47% | Américas: 25% |
Dimensionamento e previsão de mercado
O tamanho do mercado foi inicialmente reconstruído usando uma abordagem top-down que vincula a demanda de segurança comercial à contagem de locais não residenciais e à intensidade de gastos, sendo depois verificado em relação aos ciclos de aquisição e substituição de sistemas instalados. Na prática, utilizamos indicadores como atividade de construção não residencial, intensidade de retrofit em edifícios existentes, gasto médio de segurança por tipo de local, a participação de locais que adotam vídeo e controle de acesso gerenciados em nuvem, e taxas de adesão a serviços de monitoramento e manutenção.
Para manter os totais realistas, corroboramos o modelo usando aproximações bottom-up seletivas, incluindo preços médios de venda amostrados para equipamentos principais, feedback de canal sobre pacotes típicos (câmera mais VMS, leitores mais controladores, sensores mais painéis), e consolidações de receitas relacionadas à segurança divulgadas publicamente, quando podiam ser atribuídas de forma clara. Onde a visibilidade bottom-up era fraca para fornecedores menores, a lacuna foi tratada por meio de premissas conservadoras de penetração, depois ajustadas após verificações de canal.
Para a previsão, utilizamos principalmente a análise de cenários, de modo que as perspectivas permaneçam explicáveis quando o cronograma dos projetos se altera. As trajetórias de crescimento foram vinculadas a fatores como upgrades impulsionados pela conformidade, o ritmo de implantações multissite e a progressão de preços a partir de câmeras e análises de maior resolução, com pesos finais de cenário alinhados ao que os entrevistados descreveram como o comportamento de aquisição mais provável.
Validação de dados e ciclo de atualização
Validamos os resultados por meio de um conjunto de verificações passo a passo que buscam saltos não naturais, inconsistências entre regiões e discrepâncias em relação a sinais de demanda independentes. Os resultados foram comparados com indicadores adjacentes, como tendências de gastos em construção, movimentos de importação e exportação para classes-chave de equipamentos, e o ciclo de renovação esperado dos sistemas instalados, e as anomalias foram revisadas antes da aprovação final.
O trabalho é revisado em mais de uma etapa interna, para que as premissas, os cálculos e os limites de escopo permaneçam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram a adoção ou a precificação, após o que os respondentes podem ser recontatados para confirmar a direção. Antes da entrega, uma revisão final por analistas é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de segurança comercial da Mordor Intelligence comparado com outras estimativas publicadas
Os tamanhos de mercado publicados para segurança comercial podem variar amplamente porque a linha de escopo nem sempre é traçada da mesma forma, e porque serviços e software podem ser contabilizados de maneira diferente entre os estudos. O momento também importa, pois a precificação de equipamentos e os adiamentos de projetos podem alterar os totais de um ano-base para outro.
Ao acompanhar os ciclos de substituição e as taxas de adesão a serviços, a Mordor Intelligence mantém o modelo vinculado ao que os locais comerciais realmente implantam e renovam, em vez de misturar demanda residencial mais ampla ou contar gastos exclusivamente cibernéticos não relacionados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 244,38 bilhões de USD (2026) | |
| Base de Dados Setorial A | 236,90 bilhões de USD (2023) | Essa estimativa está ancorada a um ano anterior e normalmente é reportada como receita focada em sistemas, o que pode subestimar contratos de serviço e assinaturas em nuvem que se expandem após a instalação. |
| Jornal Setorial B | 60,10 bilhões de USD (2024) | Esse número corresponde apenas a equipamentos de segurança física, portanto serviços, plataformas de software e receitas de monitoramento são excluídos, o que naturalmente torna o total muito menor. |
A variação entre as fontes é explicada principalmente por onde a linha divisória é traçada entre visões focadas apenas em equipamentos e o gasto total com segurança comercial, que inclui serviços recorrentes. Quando o escopo é mantido consistente por ano e pelo que está incluído na cesta de gastos, o dimensionamento se torna mais fácil de acompanhar e de reproduzir com entradas claras.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de segurança comercial?
O setor está avaliado em USD 244,38 mil milhões em 2026 e prevê-se que aumente para USD 413,96 mil milhões até 2031.
Qual é a tecnologia de segurança que está a crescer mais rapidamente?
O controlo de acesso por credenciais móveis está a crescer a uma CAGR de 11,36%, superando outros tipos de segurança devido aos modelos de trabalho flexíveis e à convergência da segurança de TI.
Qual é a região de crescimento mais rápido no Mercado de Segurança Comercial?
Estima-se que a Ásia-Pacífico cresça à CAGR mais elevada durante o período de previsão (2026-2031).
Por que razão os serviços estão a ganhar momentum em relação ao hardware?
Os serviços registam uma CAGR de 11,75% porque o armazenamento na nuvem, a manutenção gerida e as subscrições de análises fornecem despesas operacionais previsíveis e colmatam lacunas de competências para os utilizadores.
Qual região oferece o maior potencial de crescimento até 2031?
A Ásia-Pacífico lidera com uma CAGR de 11,06%, apoiada por projetos de cidades inteligentes e uma vasta base de PMEs que favorece as implementações baseadas na nuvem.
Como é que os regulamentos estão a afetar a videovigilância transfronteiriça?
As leis de residência de dados na UE e no CCG obrigam as empresas a armazenar imagens localmente ou a adotar nuvens híbridas, aumentando os custos de conformidade, mas também estimulando o investimento em centros de dados regionais.
Quais são os movimentos estratégicos que definem a dinâmica competitiva?
Os grandes fornecedores estão a adquirir portfólios ricos em software, a virarem-se para modelos de nuvem de receitas recorrentes e a estabelecer parcerias com consultoras cibernéticas para oferecer proteção física e de TI integrada.
Página atualizada pela última vez em:



