
Tamanho e Participação do Mercado de Identificação Móvel
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.79 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 25.99 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Identificação Móvel por Mordor Intelligence
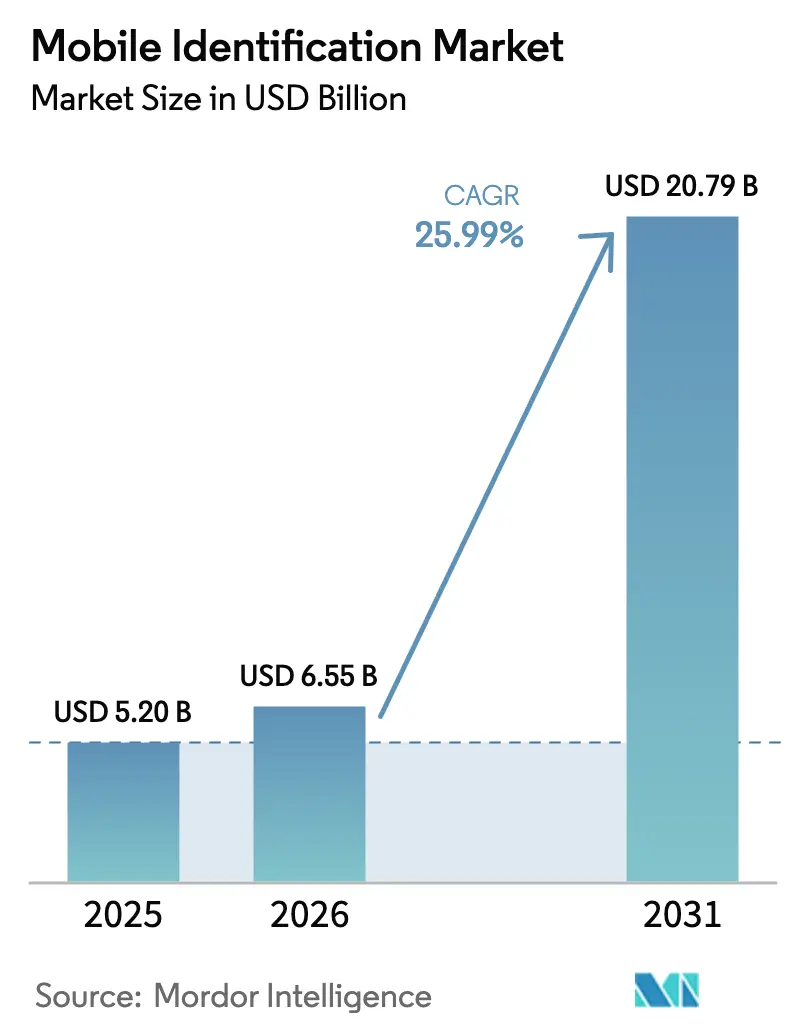
Espera-se que o Mercado de Identificação Móvel cresça de USD 5,20 bilhões em 2025 para USD 6,55 bilhões em 2026 e tem previsão de atingir USD 20,79 bilhões até 2031 a uma CAGR de 25,99% ao longo de 2026-2031.
A expansão está ancorada em três forças estruturais: uma acentuada ascensão nos ataques cibernéticos baseados em credenciais, o endurecimento dos mandatos globais de autenticação e a integração perfeita de hardware biométrico em smartphones convencionais. Os provedores de serviços financeiros estão migrando rapidamente de senhas para jornadas multifator e sem senha, enquanto operadoras de telecomunicações, redes de saúde e governos implantam esquemas nacionais de identidade digital que convergem pagamentos, bem-estar social e acesso a serviços públicos. A intensidade competitiva permanece elevada à medida que fornecedores estabelecidos redirecionam ofertas centradas em hardware para camadas de orquestração definidas por software e habilitadas por IA, e especialistas apoiados por capital de risco conquistam nichos em detecção de deepfake, biometria comportamental e SDKs móveis para desenvolvedores de aplicativos. O avanço impulsionado por políticas na Ásia em implementações de identidade nacional posiciona a região como o pool de oportunidades de expansão mais rápida, enquanto a Europa equilibra o crescimento com restrições rigorosas de residência de dados que complicam as implantações transfronteiriças.
Principais Conclusões do Relatório
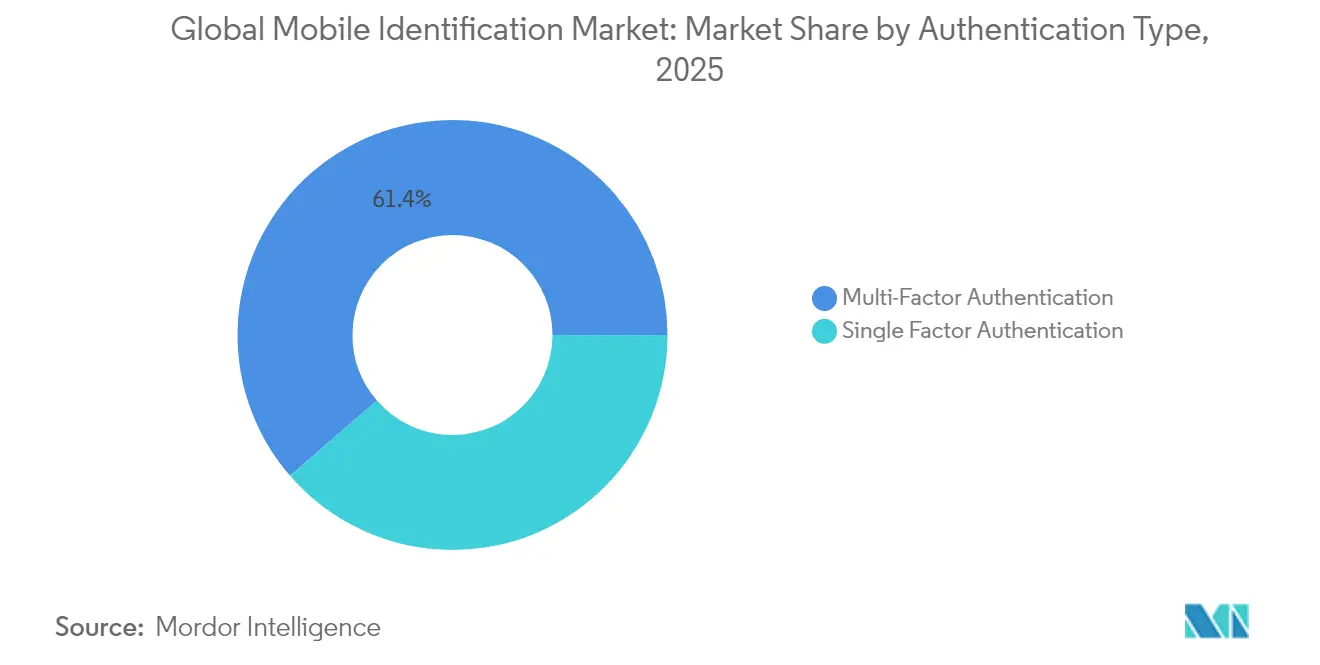
- Por tipo de autenticação, a autenticação multifator detinha 61,37% da participação do mercado de identificação móvel em 2025; configurações de quatro fatores ou mais têm previsão de expansão a uma CAGR de 28,74% até 2031.
- Por componente, as tecnologias biométricas capturaram 67,92% da participação de receita em 2025, enquanto o segmento de serviços tem projeção de avançar a uma CAGR de 26,35% até 2031.
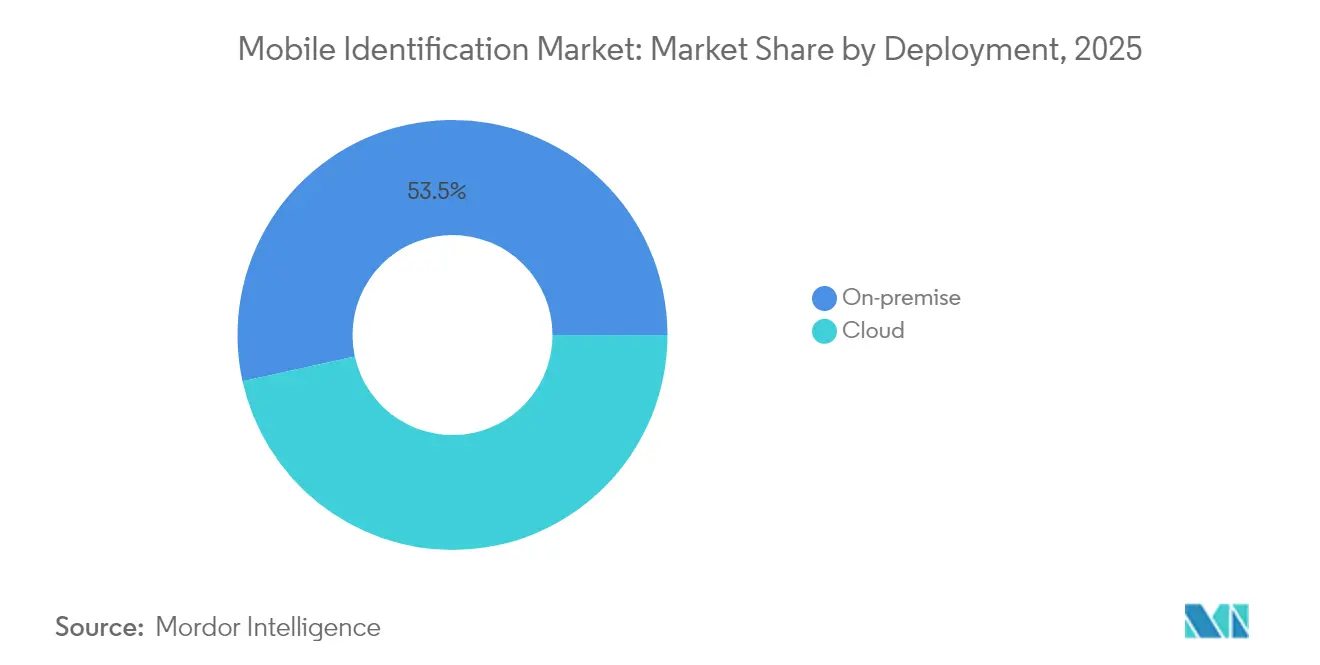
- Por implantação, as soluções locais responderam por 53,45% do tamanho do mercado de identificação móvel em 2025; o segmento de nuvem está preparado para acelerar a uma CAGR de 26,12%.
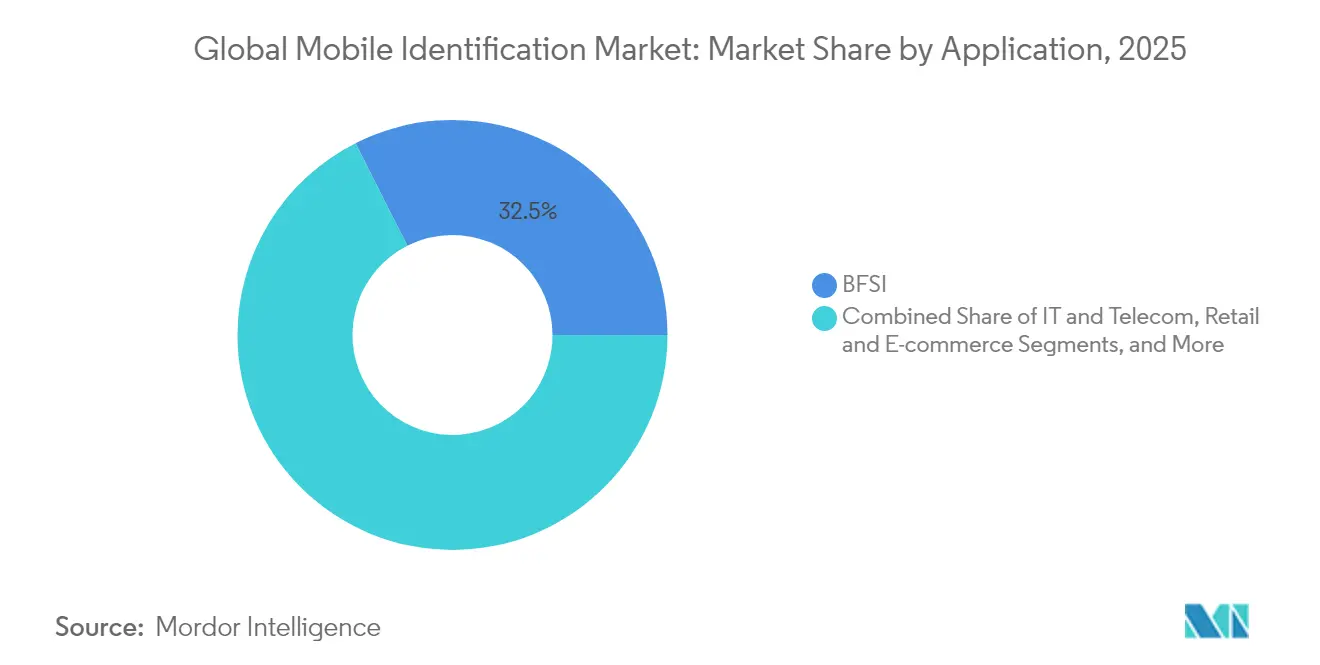
- Por aplicação, o setor de BFSI liderou com 32,45% de participação de receita em 2025, enquanto varejo e comércio eletrônico está no caminho para uma CAGR de 27,95%.
- Por região, a América do Norte detinha 36,22% da receita em 2025, enquanto a Ásia está preparada para superar todas as regiões com uma CAGR de 28,05%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de eKYC em BFSI | +3.2% | América do Norte, com repercussão para a Europa | Médio prazo (2-4 anos) |
| Projetos nacionais de identidade digital | +4.5% | Índia, Singapura, China; influência global | Longo prazo (≥ 4 anos) |
| Implementações de confiança zero para força de trabalho remota | +2.8% | Europa e Estados Unidos | Curto prazo (≤ 2 anos) |
| Alianças de identificação baseadas em SIM entre telecomunicações e bancos | +1.9% | África e Oriente Médio | Médio prazo (2-4 anos) |
| Hardware biométrico em smartphones de nível intermediário | +3.7% | Ásia-Pacífico | Médio prazo (2-4 anos) |
| Verificação em tempo real por FinTech e cripto | +2.4% | Concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de eKYC em BFSI
Os reguladores de serviços financeiros nos Estados Unidos e no Canadá estão endurecendo os padrões de verificação de identidade, levando os bancos a incorporar verificações biométricas em tempo real em aplicativos móveis. As crescentes perdas por fraude, estimadas em USD 56 bilhões em 2021, estão acelerando a adoção da autenticação multifator em emissão de crédito, carteiras digitais e transferências P2P. Uma onda paralela de orientações simplificadas de KYC permite autodeclarações em mercados como a Índia, reduzindo o atrito no processo de integração sem diluir os controles de risco. Grupos de trabalho do setor agora referenciam a precisão da verificação de documentos pontuada por IA, e as expectativas dos usuários por login sem fricção estão impulsionando projetos-piloto sem senha em fluxos de trabalho de alto risco.
Projetos Nacionais de Identidade Digital
Os esquemas de identidade em larga escala da Ásia, mais notavelmente a plataforma Aadhaar da Índia com 1,3 bilhão de registros e o ecossistema Singpass de Singapura, incorporam credenciais móveis em pagamentos, saúde e subsídios públicos. Esses programas ancoram uma CAGR mais ampla de 43% em volumes de pagamentos digitais nas economias emergentes da APAC, catalisando casos de uso de carteiras, empréstimos e seguros do setor privado. Implementações em estágio inicial na Malásia e na Indonésia destacam obstáculos de implementação — baixas taxas de adesão e lacunas de integração — mas também revelam capacidade de longo prazo para elevar a participação econômica formal. Fornecedores globais enxergam essas licitações governamentais como pontos de entrada para camadas de orquestração baseadas em nuvem e estruturas de confiança específicas de cada país.
Implementações de Confiança Zero para Força de Trabalho Remota
Empresas na Europa e nos Estados Unidos reconstruíram políticas de controle de acesso após a mudança da pandemia para o trabalho híbrido. As arquiteturas de confiança zero autenticam cada dispositivo e sessão, levando os CISOs a investir em tokens compatíveis com FIDO e resistentes a phishing, bem como em SDKs de reconhecimento facial. Relatórios do Tesouro citando 1,6 milhão de casos de atividades suspeitas em 2024 elevaram o escrutínio no nível do conselho sobre repositórios de senhas legados. Como 80% das violações têm origem no uso indevido de credenciais, as jornadas de login sem senha que mesclam sinais biométricos comportamentais e atestação de dispositivos estão migrando de projeto-piloto para controle de linha de base.
Alianças de Identificação Baseadas em SIM entre Telecomunicações e Bancos
Operadoras de redes móveis na Nigéria, no Quênia e nos países do Golfo fazem parcerias com bancos para oferecer camadas de Conheça Seu Cliente enraizadas no SIM, aproveitando as altas taxas de penetração móvel para contornar redes de agências escassas. A implementação do Checkin.com dentro da Ooredoo exemplifica a captura biométrica no dispositivo que cumpre as regulamentações de telecomunicações ao mesmo tempo que satisfaz as verificações de AML bancárias. As APIs de mensagens de aplicação para pessoa enriquecem esses fluxos com dados de assinantes verificados pela operadora, posicionando as telecomunicações como provedoras de identidade de fato.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Barreiras de residência de dados na UE | −2.1% | União Europeia | Médio prazo (2-4 anos) |
| Alta falsificação em condições de pouca luz | −1.8% | África, partes da Ásia, América do Sul | Curto prazo (≤ 2 anos) |
| Padrões fragmentados de segurança de SO | −2.5% | Multinacionais globais | Médio prazo (2-4 anos) |
| Limitações orçamentárias para MFA no varejo de PMEs | −1.5% | América do Sul; partes da Ásia e Europa Oriental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de Residência de Dados Criam Fricção Transfronteiriça
O Regulamento dos Mercados Digitais da UE e o Regulamento dos Serviços Digitais impõem rigorosas disposições de localização e de controlador de acesso que elevam os custos de conformidade para plataformas de identidade em nuvem sediadas nos Estados Unidos.[1]CCIA, "Principais Ameaças ao Comércio Digital na União Europeia," Computer & Communications Industry Association, ccianet.org Simultaneamente, novas regras dos Estados Unidos restringem a exportação de dados pessoais sensíveis para países de preocupação designados.[2]Federal Register, "Prevenção de Acesso a Dados Pessoais Sensíveis dos EUA por Países de Preocupação," Departamento de Comércio dos EUA, federalregister.gov Os provedores que operam carteiras pan-regionais devem, portanto, replicar repositórios de dados, redirecionar chamadas de API e negociar arranjos de subprocessadores, estendendo os prazos de implantação e corroendo vantagens de custo.
Alta Falsificação em Ambientes com Pouca Luz
As taxas trimestrais de rejeição de fraudes na África Oriental atingiram 27% em 2024, impulsionadas por ataques de apresentação e documentos de identidade de baixa qualidade.[3]Smile ID, "Tendências de Fraude na África: 6 Principais Perspectivas do Relatório de 2025," Smile Identity, usesmileid.com Pesquisas demonstram taxas de sucesso de 80% para novos dispositivos de falsificação por síntese óptica contra as principais pilhas de reconhecimento facial comerciais. Os fornecedores respondem integrando sensores de duplo espectro, detecção de vivacidade por pulso e fusão multimodal com verificações de voz ou veia do dedo, mas as restrições de custo limitam a adoção em dispositivos Android voltados ao mercado de massa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Autenticação:
Soluções Multifator Consolidam a LiderançaOs frameworks multifator detinham 61,37% da participação do mercado de identificação móvel em 2025, à medida que serviços financeiros, saúde e portais governamentais elevaram os requisitos de garantia para transações de alto valor. O aumento coincide com reguladores que incentivam autenticação mais robusta de clientes e empresas migrando para políticas adaptáveis ao risco que sobrepõem sinais de dispositivo, biométricos e contextuais. Modelos de quatro fatores ou mais têm projeção de crescer a uma CAGR de 28,74% até 2031, impulsionados por esquemas nacionais que incorporam assinaturas digitais e credenciais com raiz em hardware. Embora o OTP permaneça amplamente utilizado, os órgãos de padronização defendem a criptografia de chave pública alinhada ao FIDO para combater explorações de troca de SIM e phishing, deslocando gradualmente os códigos SMS nos mercados ocidentais.
A dinâmica de adoção é matizada: os aplicativos de banco de varejo incorporam verificações por selfie principalmente durante a abertura de conta, enquanto as carteiras de criptomoedas realizam atualizações de KYC em tempo real a cada rampa de entrada em moeda fiduciária. Sobreposições de biometria comportamental — medindo a cadência de digitação ou a forma de segurar o dispositivo — oferecem autenticação contínua sem prejudicar a experiência do usuário. As empresas que equilibram segurança com usabilidade orquestram essas camadas por meio de APIs de identidade que normalizam sinais entre fornecedores, reduzindo o risco de aprisionamento tecnológico e acelerando as atualizações de políticas em resposta às taxonomias de ameaças em evolução.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório


Por Componente:
Biometria Ancora a Inovação, Serviços SuperamOs módulos biométricos geraram 67,92% da receita de 2025, confirmando as modalidades facial e de impressão digital como os controladores de acesso de fato para aplicativos de consumo. A miniaturização de sensores, os algoritmos de correspondência aprimorados e os aceleradores de IA no dispositivo encurtaram a latência e elevaram a precisão da detecção de vivacidade, consolidando a confiança dos usuários. À medida que os mandatos governamentais se expandem, os serviços de orquestração de back-end — verificação de documentos, pontuação de risco e análise comportamental — têm previsão de superar o hardware a uma CAGR de 26,35%.
A diferenciação na camada de serviços repousa em modelos de aprendizado federado que evitam a centralização de biometria bruta enquanto ainda aprimoram as heurísticas de detecção de fraude. Além disso, os fornecedores monetizam complementos como verificações contínuas de integridade de credenciais, feeds de notificação de violações e SDKs de nível de interface de usuário para integração rápida em aplicativos móveis, posicionando os serviços como fluxos de receita recorrente de alta margem.
Por Modelo de Implantação:
A Migração para Nuvem Ganha ImpulsoAs implantações locais ainda responderam por 53,45% do tamanho do mercado de identificação móvel em 2025, refletindo as cláusulas de soberania de dados em setores como defesa e infraestrutura crítica. No entanto, a migração para a nuvem está ganhando ritmo, impulsionada pela capacidade elástica, ciclos de atualização mais rápidos e economias de assinatura favoráveis às empresas do mercado intermediário. As nuvens de identidade de serviços gerenciados facilitam redundância geográfica, análises avançadas e ferramentas de conformidade compartilhadas que seriam economicamente inviáveis para ambientes auto-hospedados.
As arquiteturas híbridas preenchem a lacuna de confiança: os modelos biométricos sensíveis residem em módulos de segurança de hardware controlados pela empresa, enquanto os dispositivos de borda processam algoritmos de vivacidade e pontuação. Esse modelo de confiança dividida satisfaz os reguladores que exigem controle local de dados sem abrir mão da resiliência global e dos sinais de fraude potencializados por IA agregados entre os locatários.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Aplicação:
BFSI Mantém a Primazia; Varejo e Comércio Eletrônico AceleramO setor de Serviços Bancários, Financeiros e de Seguros (BFSI) respondeu por 32,45% da receita de 2025, sustentado por fluxos de transações de alto risco e rigorosas obrigações de AML. As proposições bancárias com foco em dispositivos móveis populares nos Estados Unidos agora incorporam chaves de acesso, loops de vivacidade por selfie e análise comportamental como salvaguardas inegociáveis. Enquanto isso, os operadores de varejo e comércio eletrônico integram pagamentos conta a conta, Compre Agora Pague Depois e carteiras de fidelidade, impulsionando o segmento em direção a uma CAGR de 27,95%.
Os varejistas calibram o atrito: carrinhos de baixo valor são liberados com pontuação de risco baseada em dispositivo, enquanto compras de alto valor ou transfronteiriças acionam a verificação biométrica adicional. À medida que os estornos por deepfake aumentam, os marketplaces lançam programas de verificação de vendedores por meio de vídeo-KYC. A convergência de IDs de fidelidade, tokens de pagamento e verificação de idade em uma única credencial móvel simplifica o checkout, reforçando tanto a postura de segurança quanto as métricas de conversão do carrinho.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Identificação Móvel da América do Norte
A América do Norte manteve uma participação de 36,22% na receita em 2025, sustentada por robustos ecossistemas de fintech, a maior penetração de mobile banking do mundo e arquiteturas de confiança zero difundidas nas empresas da Fortune 500. A clareza regulatória em torno do consentimento, das APIs de open banking e da expansão dos serviços de governo digital sustenta a demanda nos setores público e privado.
Mercado de Identificação Móvel da Ásia-Pacífico
A Ásia-Pacífico representa o mercado de crescimento mais acelerado, com um CAGR de 28,05% projetado até 2031. Os trilhos UPI vinculados ao Aadhaar da Índia, as integrações do Singpass de Singapura e os projetos-piloto de identidade provincial da China geram efeitos de rede que atraem players privados de empréstimos digitais, compartilhamento de viagens e insure-tech para infraestruturas de credenciais compartilhadas. A proliferação de dispositivos de médio porte torna a biometria avançada ubíqua, reduzindo a divisão de segurança urbano-rural e ampliando a inclusão.
Mercado de Identificação Móvel da Europa
O crescimento da Europa é moderado por mandatos de localização; no entanto, o próximo regulamento da carteira de identidade digital da UE obriga todos os estados-membros a emitir credenciais interoperáveis até 2026, criando uma onda de aquisições de vários bilhões de dólares. Os fornecedores devem obter certificação conforme os níveis de garantia do eIDAS 2.0 e integrar a divulgação seletiva de atributos para atender às prescrições de privacidade por design.
Mercado de Identificação Móvel do Oriente Médio e África
A África e o Oriente Médio avançam por meio de parcerias entre operadoras de telecomunicações e bancos que alinham o registro de SIM com o KYC em tempo real. Consórcios de operadoras pan-regionais utilizam as APIs do GSMA Open Gateway para combater fraudes A2P, enquanto os estados do Conselho de Cooperação do Golfo conduzem projetos-piloto de carteiras de motorista móveis que vinculam autorizações de residência ao acesso bancário. A infraestrutura de linha fixa precária em vastas zonas rurais impulsiona a dependência de redes de borda móvel, ampliando a importância de SDKs leves otimizados para conectividade intermitente.


Panorama regulatório
A adoção da identificação móvel está sendo impulsionada para regimes mais rígidos de garantia e interoperabilidade à medida que os governos formalizam a identidade baseada em carteiras digitais. Na União Europeia, o Regulamento (UE) 2024/1183 que estabelece o Quadro Europeu de Identidade Digital entrou em vigor em maio de 2024, e a Comissão publicou em seguida o Regulamento de Execução (UE) 2026/798 (abril de 2026), que especifica os procedimentos de integração remota para os casos de uso da Carteira EUDI. Isso converte os requisitos do eIDAS 2.0 em controles operacionais para comprovação de identidade, verificação de vivacidade e processos de emissores/partes confiantes.
Nos Estados Unidos, o NIST finalizou o SP 800-63-4 (julho de 2025), atualizando as Diretrizes de Identidade Digital para arquiteturas como credenciais verificáveis e controle do assinante mediado por carteira digital. Isso molda a forma como os setores regulados estruturam a comprovação de identidade e os níveis de risco de autenticação. O alinhamento de normas também está se intensificando: a ISO/IEC TS 23220-4:2026 adiciona protocolos e serviços de segurança para identificação eletrônica móvel, reforçando as listas de verificação de aquisição para compradores governamentais e do setor BFSI que precisam de integração remota auditável, interoperabilidade de carteiras e segurança mais forte vinculada ao dispositivo.
Análise da cadeia de valor
A cadeia de valor começa com âncoras de confiança e componentes habilitadores, incluindo recursos de segurança de OEMs de smartphones (elementos seguros/TEE), dados de identidade de SIM/eSIM e operadoras, e captura biométrica no dispositivo. Órgãos de normas e do ecossistema (notadamente FIDO Alliance, NIST e ISO/IEC) traduzem esses elementos primários em especificações implementáveis que fluem a jusante para formatos de credenciais, estruturas de carteiras e métodos de autenticação resistentes a phishing. Fornecedores de plataformas de identidade e especialistas então entregam mecanismos essenciais, como correspondência biométrica, verificação de documentos, prova de vivacidade, pontuação de risco e orquestração por meio de SDKs e APIs, que as partes confiantes nos setores BFSI, governo, telecomunicações, saúde e varejo integram em jornadas de integração e transação.
A comercialização se concentra em plataformas empresariais de IAM/CIAM, canais de licitação governamental e trilhos de identidade liderados por operadoras de telecomunicações. Integradores de sistemas e provedores de segurança gerenciada cuidam da implantação, mapeamento de conformidade e operações para compradores regulados. A coordenação do setor também está se fortalecendo em torno dos ecossistemas de carteiras e passkeys, refletida na expansão da governança da FIDO Alliance em 2026, com participação no conselho de empresas como SK Telecom e OpenAI, o que apoia ciclos de especificação mais rápidos e a habilitação de partes confiantes. O atrito permanece na camada de implementação, onde restrições de residência de dados transfronteiriças, fragmentação de dispositivos/sistemas operacionais e requisitos de resiliência contra falsificação empurram os compradores para arquiteturas multivendedor que combinam verificações no dispositivo com orquestração em nuvem e monitoramento contínuo.
Panorama Competitivo
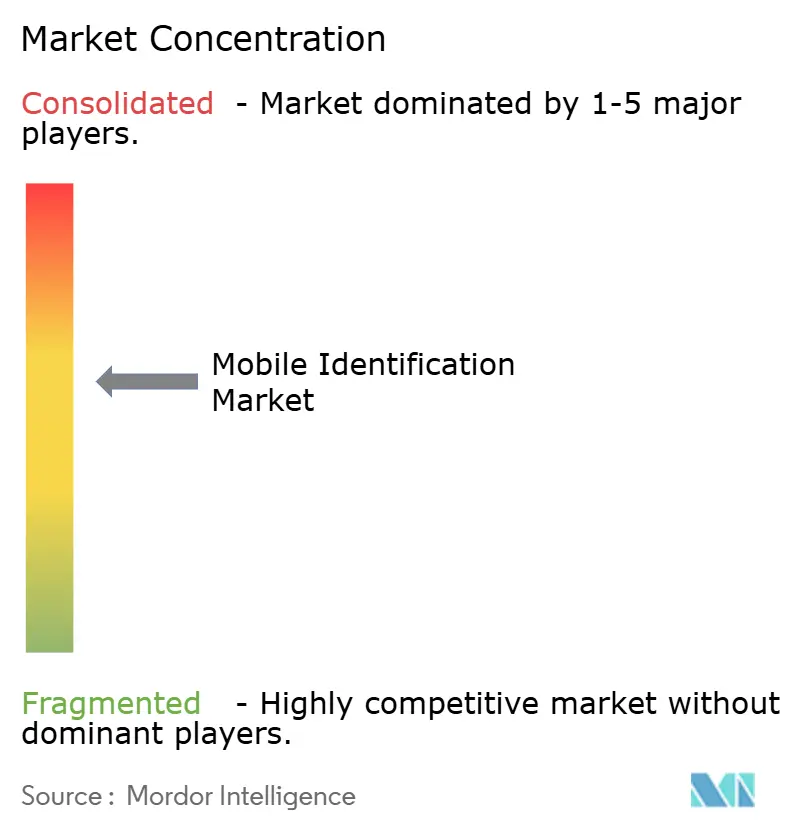
A concentração de mercado é moderada; os cinco maiores fornecedores capturam coletivamente cerca de 40% da receita. Thales e IDEMIA preservam a posição de titulares em licitações governamentais ao combinar a fabricação de elementos seguros com orquestração em nuvem, reforçando fossos defensáveis nas implantações de passaportes, licenças e controle de fronteiras. A aliança da IDEMIA em 2025 com uma operadora de telecomunicações regional sinaliza intenção estratégica de fundir credenciais de SIM e biométricas, encurtando os ciclos de integração de clientes e impulsionando o aprisionamento pelo efeito de rede.
Okta e ForgeRock aproveitam a onda nativa da nuvem, diferenciando-se por meio de APIs amigáveis para desenvolvedores, mecanismos de política de baixo código e ecossistemas de marketplace. A aquisição pela Okta de um especialista em segurança de IA em fevereiro de 2025 aprimora sua pilha de detecção de deepfake, posicionando a empresa como fornecedora de referência para pipelines de autenticação contínua.
Jogadores de nicho emergentes exploram lacunas: o BioCatch escala a biometria comportamental em cenários de fraude de alto volume; o Jumio é especializado em verificação de documentos validada por IA; e o Checkin.com incorpora reconhecimento facial em back-ends de nível de telecomunicações. Os titulares formam cada vez mais alianças tecnológicas — a camada de criptografia quântico-resistente da IBM Corporation integra-se com SDKs móveis de terceiros, refletindo uma mentalidade de coopetição à medida que as superfícies de ameaça evoluem. Os modelos de precificação se inclinam para o consumo por evento de verificação, comprimindo margens, mas ampliando o alcance do mercado endereçável entre as PMEs.
Líderes do Setor de Identificação Móvel
OneLogin (One Identity LLC.)
Thales Group
SecureAuth Corporation.
IBM Corporation
Micro Focus
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Identificação Móvel
- IDEMIA
- Thales Group
- Okta, Inc.
- OneLogin (One Identity LLC)
- IBM Corporation
- Micro Focus
- SecureAuth Corp.
- Trend Micro
- F-Secure
- Sophos Ltd.
- Telesign
- Regula
- Ping Identity
- Cisco Systems
- RSA Security
- NEC Corporation
- HID Global
- Duo Security (Cisco)
- ForgeRock
- Entrust Datacard
- Nok Nok Labs
- 42Gears Mobility Systems

Oportunidades de mercado e perspectivas futuras
Estruturas de carteiras digitais apoiadas por governos e credenciais móveis estão criando espaço em branco de aquisição e integração para fornecedores capazes de atender a requisitos mais elevados de garantia, privacidade desde a concepção e interoperabilidade entre ecossistemas. O programa da Carteira EUDI da UE ancora essa mudança, com regras de execução para integração remota (Regulamento de Execução da Comissão (UE) 2026/798, abril de 2026) e uma exigência de dezembro de 2026 para que os Estados-Membros forneçam pelo menos uma carteira compatível. Isso amplia a demanda de curto prazo por comprovação de identidade pronta para carteiras, ferramentas para emissores e pilhas de integração para partes confiantes que suportam divulgação seletiva e integração auditável.
Uma segunda linha de oportunidade é a substituição do OTP por SMS por métodos nativos de rede resistentes a phishing, impulsionada por plataformas de API de operadoras e padrões empresariais de passkeys. Em julho de 2026, a Aduna (com AT&T, T-Mobile e Verizon) lançou a verificação de número baseada em rede, posicionada como alternativa aos códigos por SMS, o que aumenta a demanda endereçável por orquestração de identidade móvel capaz de combinar sinais de operadoras com atestação de dispositivo e biometria. No lado corporativo e da força de trabalho, a Microsoft anunciou as passkeys como método padrão para o Microsoft Entra ID a partir de 1º de setembro de 2026, o que aumenta a demanda por serviços de migração, alinhamento de políticas de dispositivos e comprovação de identidade reforçada para ações de alto risco. Movimentos legislativos também ampliam o TAM para credenciais móveis de alta confiança em mercados emergentes, incluindo a Nigéria, que designou a NIMC como Autoridade Certificadora Raiz para a PKI nacional e a Infraestrutura de Dados Públicos (junho de 2026), criando trabalho de integração em bancos, operadoras de telecomunicações e portais governamentais, onde a identidade móvel pode servir como a credencial de front-end.
Recent Industry Developments in Mercado de Identificação Móvel
- Junho de 2026: A One Identity anunciou planos para operar como uma empresa independente e nomeou Cork, na Irlanda, como sua nova sede global. O anúncio apoia um modelo operacional independente e pode acelerar decisões de produtos e parceiros em torno de governança de identidade e autenticação, incluindo implantações mobile-first que precisam se alinhar aos requisitos europeus de dados e garantia.
- Maio de 2026: A SecureAuth lançou sua Agentic Authority Platform, posicionando-a como uma camada de controle em tempo real para autorizar ações tentadas por agentes de IA. Isso adiciona uma nova categoria de aplicação de políticas para identidades não humanas, expandindo os casos de uso de identificação móvel em que sinais de dispositivo, usuário e agente precisam ser avaliados em conjunto sob regras de confiança zero.
- Junho de 2025: A Thales fez parceria com o Departamento de Veículos Motorizados do Alasca para implementar um programa de carteira de motorista móvel usando a tecnologia de identificação digital da Thales. O programa avança credenciais móveis de nível governamental e amplia o pipeline para integração de carteiras, sistemas de emissores e aceitação por partes confiantes em serviços públicos e verificadores do setor privado regulado.


Mercado de Identificação Móvel Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este relatório, o mercado global de identificação móvel é definido como a receita de software e serviços que ajudam uma pessoa a comprovar ou verificar sua identidade por meio de um dispositivo móvel, incluindo comprovação de identidade, emissão de credenciais e autenticação usadas para acessar aplicativos, serviços ou transações.
Exclusões de escopo: excluímos vendas puramente de hardware (como tokens), módulos de identidade exclusivos para desktop e cartões de acesso físico que não são entregues como um fluxo de trabalho de identificação móvel.
Visão geral da segmentação
- Por Autenticação
- Autenticação de Fator Único
- Autenticação Multifator
- Por Componente
- Biométrico
- Não Biométrico
- Serviços
- Por Implantação
- Nuvem
- Local
- Por Aplicação
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- TI e Telecomunicações
- Varejo e Comércio Eletrônico
- Saúde e Ciências da Vida
- Governo e Defesa
- Viagens e Hospitalidade
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Colômbia
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Catar
- África
- África do Sul
- Nigéria
- Quênia
- Egito
- Oriente Médio
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa estabelecendo limites claros sobre o que conta como receita de identificação móvel e o que está adjacente a ela no espaço mais amplo de identidade e autenticação. Utilizamos fontes públicas, como indicadores da ITU sobre conectividade móvel, séries do Banco Mundial sobre população e adoção digital, publicações da OCDE sobre a economia digital e orientações do NIST sobre identidade digital, para manter termos e casos de uso consistentes.
Também analisamos materiais de segurança cibernética e identidade digital de órgãos como a ENISA, junto com atualizações regulatórias e portais de aquisição pública onde programas de identidade digital e regras de e-KYC influenciam a adoção. Relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa confiável foram utilizados para entender o posicionamento de produtos, os clientes-alvo e a exposição geográfica. Para completar a visão comercial, nossos analistas também consultaram assinaturas pagas de dados financeiros e inteligência empresarial, bases de dados de patentes e um serviço de notícias e finanças para verificar cronologicamente lançamentos, aquisições e concessões de contratos importantes. As fontes mencionadas acima são ilustrativas e não exaustivas, e muitas outras referências foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentrou em validar o comportamento de preços e os padrões de implantação entre regiões, pois a receita de identificação móvel pode mudar rapidamente quando a adoção da nuvem se acelera ou quando os reguladores atualizam os requisitos de e-KYC. Conversamos com provedores de soluções, integradores de sistemas, especialistas em segurança móvel e equipes do lado comprador nos setores BFSI, governo, telecomunicações e comércio digital para confirmar suposições, preencher lacunas identificadas na pesquisa documental e ajustar os totais finais em APAC, EMEA e Américas.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos: 19% | APAC: 47% |
| Nível médio: 52% | Líderes funcionais/de unidade: 24% | EMEA: 29% |
| Participantes menores: 20% | Gerentes: 57% | Américas: 24% |
Dimensionamento e Previsão de Mercado
Nosso dimensionamento parte de uma visão top-down, na qual os montantes de gastos com identidade digital e autenticação são reconstruídos usando indicadores de adoção e depois filtrados até os casos de uso de identificação mobile-first. O recorte é guiado por variáveis como penetração de smartphones e banda larga móvel, atividade de programas regulados de e-KYC e identidade digital, a combinação entre implantações em nuvem e no local, a parcela de uso de autenticação multifator e estruturas de preços típicas (assinatura por usuário, por verificação ou licença empresarial).
Para manter os totais realistas, os resultados são corroborados usando verificações seletivas bottom-up, incluindo divulgações amostradas de receita de fornecedores, discussões de canal sobre a progressão do preço médio de venda (PMV) e indicadores de volume, como usuários verificados ativos ou transações de verificação em verticais de alta adoção. Quando a divulgação de receita é limitada, estimamos faixas usando tamanhos de implantação comparáveis e depois convertemos em assentos pagos ou verificações pagas usando suposições conservadoras antes de finalizar os totais de segmento.
Para previsões, utilizamos principalmente análise de cenários apoiada por verificações de sensibilidade do tipo regressão, pois a demanda é moldada por fatores mensuráveis, além de tendências de política e fraude que podem mudar rapidamente. As trajetórias de crescimento foram ajustadas usando feedback primário sobre ciclos de renovação, mudanças esperadas no PMV e o ritmo de implantação de programas de identidade digital e jornadas de integração móvel, o que torna a visão prospectiva prática de explicar e repetir.
Validação de Dados e Ciclo de Atualização
A validação é feita em camadas, começando com verificações aritméticas e avançando para verificações lógicas que comparam os resultados com sinais independentes, como o ritmo de gastos com segurança em nuvem, implantações de programas de identidade e padrões de adoção de compradores por vertical. Se uma região ou componente mostra um salto incomum, as entradas do modelo são reverificadas, e ligações de acompanhamento são feitas para confirmar se isso reflete preços reais, cronograma de contratos ou uma incompatibilidade de inclusão.
Antes da aprovação final, o documento completo passa por uma revisão de pares entre analistas, na qual premissas, tratamento de moeda e divisões de segmento são questionados e corrigidos quando necessário. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como grandes mudanças regulatórias, eventos de fraude em larga escala que deslocam orçamentos ou consolidações notáveis entre fornecedores. Pouco antes da entrega, realizamos uma revisão final para que os clientes recebam uma visão atualizada alinhada aos sinais de mercado mais recentes disponíveis.
Tamanho do Mercado Global de Identificação Móvel da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para identificação móvel frequentemente diferem porque a linha entre os fluxos de trabalho de identidade mobile-first e a receita adjacente de autenticação ou biometria não é traçada da mesma forma por todos os editores. As diferenças também surgem quando os valores do ano corrente são atualizados em momentos diferentes, já que ciclos de contrato, empacotamento em nuvem e preços podem deslocar a receita reconhecida dentro de uma janela curta de tempo.
Um fator comum de divergência é como o momento cambial, as suposições de aumento do PMV e o reconhecimento de contratos no final do ano são tratados no ano corrente, e essas verificações são reforçadas na Mordor Intelligence para que o valor permaneça alinhado com o que os compradores realmente pagam pelos serviços de identificação móvel.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,55 bilhões de USD (2026) | |
| Consultoria Global A | 5,90 bilhões de USD (2026) | Essa estimativa geralmente mantém os PMVs mais estáveis entre renovações e usa um momento de conversão cambial mais antigo, o que pode subestimar a receita quando as implantações em nuvem se expandem rapidamente. |
| Associação Setorial B | 7,30 bilhões de USD (2026) | Esse número geralmente inclui gastos mais amplos com segurança móvel e autenticação que não estão estritamente vinculados à comprovação de identidade ou à emissão de credenciais móveis. |
A variação entre as fontes é explicada principalmente pela forma como a identificação móvel é delimitada e por como o preço e a moeda do ano corrente são atualizados. Ao manter as inclusões vinculadas à comprovação de identidade móvel e a fluxos de trabalho baseados em credenciais, e ao reverificar o PMV e o cronograma de contratos com contatos de mercado, produzimos um valor de mercado que permanece rastreável a entradas claras e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento rápido do mercado de identificação móvel?
O crescimento decorre do aumento dos volumes de ataques cibernéticos, de mandatos mais rigorosos de eKYC e confiança zero, e da disseminação de sensores biométricos em smartphones voltados ao mercado de massa, impulsionando coletivamente o mercado em direção a uma CAGR de 25,99% até 2031.
Qual abordagem de autenticação detém a maior participação atualmente?
A autenticação multifator lidera com 61,37% da receita de 2025, refletindo o amplo respaldo regulatório e a comprovada resiliência contra ataques de preenchimento de credenciais.
Por que a Ásia é a região de crescimento mais rápido?
Programas nacionais de identidade digital como o Aadhaar e o Singpass, aliados ao crescimento vertiginoso na adoção de smartphones, impulsionam a Ásia em direção a uma CAGR prevista de 28,05% até 2031.
Qual região detém a maior participação no Mercado Global de Identificação Móvel?
Em 2025, a América do Norte responde pela maior participação de mercado no Mercado Global de Identificação Móvel.
Qual modelo de implantação está ganhando impulso entre as empresas?
Embora o local ainda domine, a orquestração de identidade baseada em nuvem está acelerando a uma CAGR de 26,12%, graças à escalabilidade, atualizações contínuas e menores custos iniciais.
Como as telecomunicações estão influenciando a adoção de identificação móvel?
As parcerias entre telecomunicações e bancos aproveitam os dados de registro de SIM e as APIs de mensagens de A2P para oferecer KYC simplificado em mercados com infraestrutura de agências limitada, notavelmente na África e no Oriente Médio.
Quais são os principais obstáculos para uma implementação mais ampla?
As principais barreiras incluem as regras de residência de dados da UE, as altas taxas de falsificação em ambientes com pouca luz, os padrões fragmentados de segurança de SO móvel e as restrições orçamentárias entre os varejistas de PMEs em mercados emergentes.
Página atualizada pela última vez em:



