
Tamanho e Participação do Mercado de Cefaleia em Salvas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.56 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cefaleia em Salvas por Mordor Intelligence
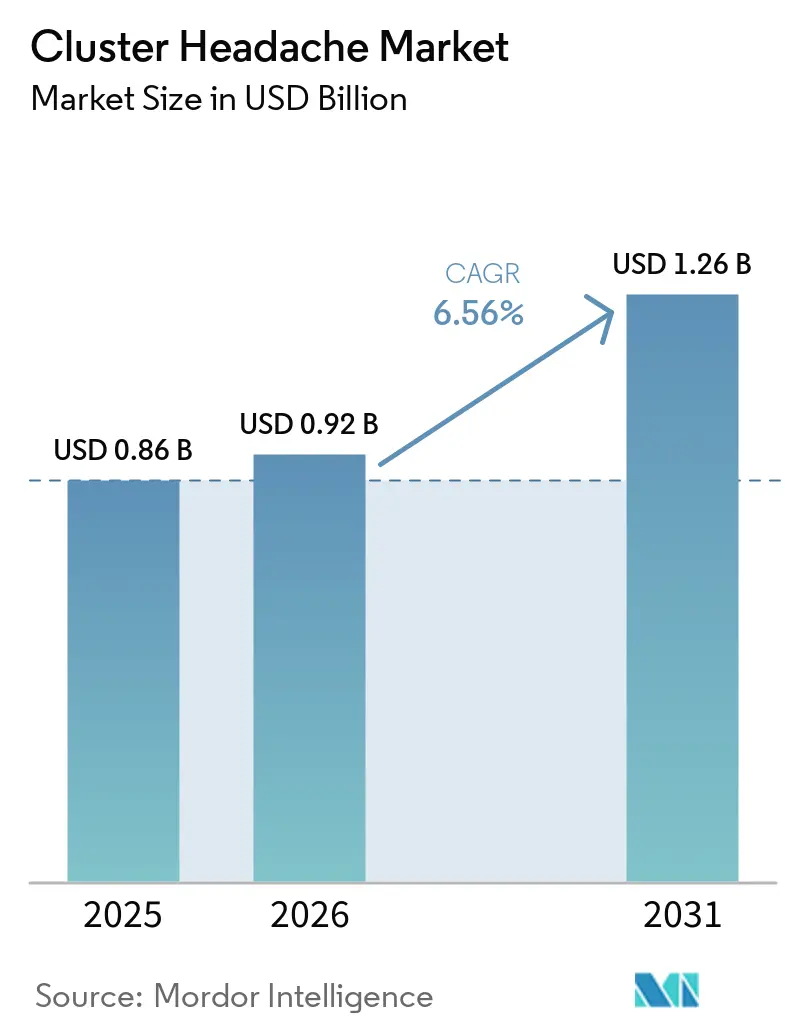
Espera-se que o tamanho do Mercado de Cefaleia em Salvas aumente de USD 0,86 bilhão em 2025 para USD 0,92 bilhão em 2026 e atinja USD 1,26 bilhão até 2031, crescendo a uma CAGR de 6,56% no período de 2026 a 2031.
O mercado de cefaleia em salvas está registrando crescimento impulsionado pela adoção crescente de anticorpos monoclonais contra o peptídeo relacionado ao gene da calcitonina (CGRP), pela expansão do reembolso para neuromodulação de uso domiciliar e pelos avanços em testes de biomarcadores no ponto de atendimento, que estão reduzindo os atrasos diagnósticos. Embora os triptanos e o oxigênio de alto fluxo permaneçam dominantes nos cuidados agudos, a aceitação por parte dos pagadores de biológicos e estimuladores do nervo vago está se expandindo, particularmente na América do Norte e na União Europeia. Além disso, iniciativas de inteligência artificial em larga escala que integram registros eletrônicos de saúde com biossensores vestíveis estão acelerando os encaminhamentos a especialistas, abordando o atraso médio de seis anos entre o início dos sintomas e o diagnóstico preciso. A rivalidade competitiva permanece moderada, uma vez que apenas um anticorpo monoclonal anti-CGRP, o galcanezumabe, possui indicação específica para a doença, criando oportunidades para estimuladores implantáveis e gepantes se diferenciarem com base em segurança e conveniência.
Principais Conclusões do Relatório
- Por tipo de diagnóstico, a imagiologia liderou com 41,23% da participação do mercado de cefaleia em salvas em 2025, enquanto os ensaios de biomarcadores devem crescer a uma CAGR de 8,10% até 2031.
- Por tipo de tratamento, o cuidado agudo capturou 65,44% da receita em 2025; a terapia preventiva está avançando a uma CAGR de 7,60% com base na adoção de anticorpos monoclonais anti-CGRP.
- Por classe de medicamento, os triptanos detinham 37,56% do tamanho do mercado de cefaleia em salvas em 2025, enquanto os anticorpos monoclonais anti-CGRP estão se expandindo a uma CAGR de 9,40% até 2031.
- Por via, os injetáveis comandavam 41,54% em 2025, enquanto os dispositivos de neuromodulação devem crescer 8,80% em razão da estimulação do nervo vago de uso domiciliar.
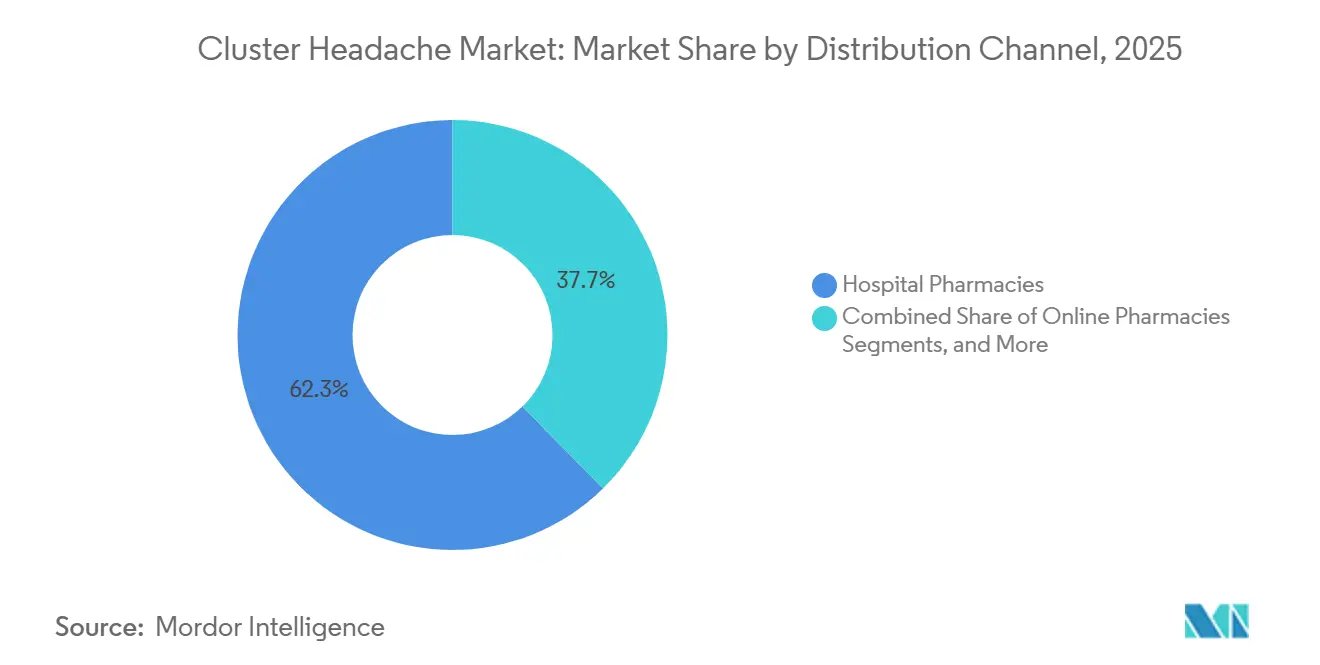
- Por canal de distribuição, as farmácias hospitalares geraram 62,34% da receita em 2025; as farmácias online estão crescendo a uma CAGR de 7,55% à medida que os medicamentos especializados migram para a entrega domiciliar.
- Por tipo de paciente, a doença episódica gerou 78,67% da receita em 2025, enquanto a cefaleia em salvas crônica está crescendo 8,30% ao ano com base nos programas de medicamentos órfãos.
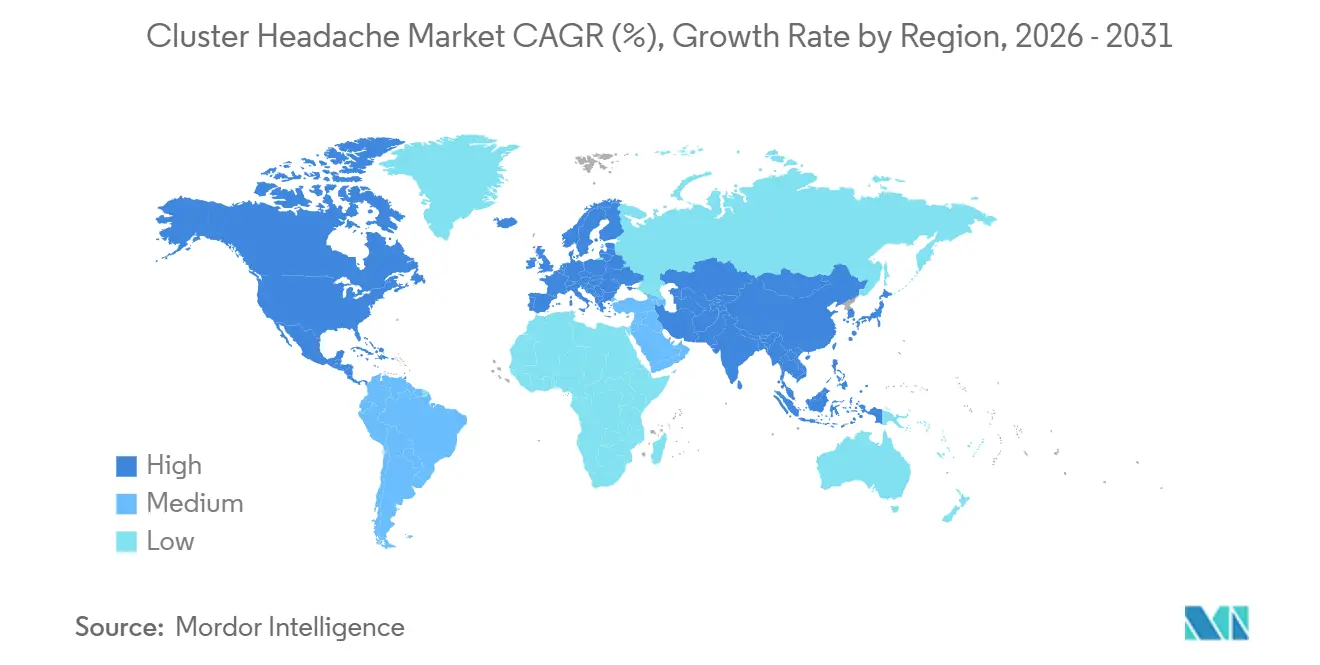
- Por geografia, a América do Norte respondeu por 42,67% da receita em 2025, enquanto a Ásia-Pacífico deve se expandir a uma CAGR de 8,50% até 2031 à medida que a harmonização regulatória melhora o acesso.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Cefaleia em Salvas*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescimento da População de Pacientes Diagnosticados | 1.9% | América do Norte e EU5, programas-piloto no Japão e na Coreia do Sul | Longo prazo (≥ 4 anos) |
| Expansão de biológicos direcionados e terapêuticas inovadoras | 1.8% | Global, com adoção antecipada na América do Norte e EU5 | Médio prazo (2 a 4 anos) |
| Adoção da estimulação não invasiva do nervo vago de uso domiciliar | 1.2% | América do Norte e EU5, expandindo para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Análise de diário de cefaleia por dispositivos vestíveis com inteligência artificial | 0.9% | América do Norte e EU5, programas-piloto no Japão e na Coreia do Sul | Longo prazo (≥ 4 anos) |
| Reembolsos de medicamentos órfãos e aumento dos gastos com saúde | 1.1% | Global, com impulso político na América do Norte, EU5 e mercados selecionados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Ensaios de Biomarcadores de CGRP no Ponto de Atendimento Aceleram o Diagnóstico | 1.2% | América do Norte e EU5, expandindo para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Biológicos Direcionados e Terapêuticas Inovadoras
O galcanezumabe, o único anticorpo monoclonal anti-CGRP aprovado para cefaleia em salvas episódica, demonstrou uma taxa de resposta de 71,4% na semana 3 em estudos pivotais. A Organon expandiu seus esforços de comercialização para 11 novos mercados em 2024 por meio de um acordo de USD 22,5 milhões, refletindo a disposição dos pagadores em reembolsar indicações órfãs.[1] O ensaio ALLEVIATE de 2025 para o eptinezumabe não atingiu seu desfecho primário, mas indicou potenciais benefícios tardios, sugerindo uma mudança dos pagadores em direção a critérios de resposta sustentada. A interrupção por futilidade do fremanezumabe destaca a variabilidade dos biológicos, reforçando a importância dos braços de enriquecimento baseados na frequência de crises. Uma metanálise de 2026 confirmou eficácia superior a curto prazo em doenças episódicas, orientando futuros desenhos de ensaios clínicos em direção à estratificação por subtipo.
Adoção da Estimulação Não Invasiva do Nervo Vago de Uso Domiciliar
O GammaCore, após receber autorização nos EUA para uso agudo em 2017 e uso preventivo em 2018, foi endossado em 2019 por seu potencial de redução de custos, com economias anuais projetadas de GBP 450 (USD 570) por paciente. O estudo PREVA demonstrou uma redução de 5,9 crises por semana em comparação com 2,1 no grupo simulado, juntamente com uma diminuição de 57% no uso de medicação abortiva. A Salvia BioElectronics obteve USD 60 milhões em 2025 para desenvolver implantes ultrafinos com estimulação controlada por inteligência artificial, alcançando o status de Dispositivo Inovador. A iniciativa CLUSTERSENSE da Europa está integrando biossensores com estimuladores de circuito fechado para reduzir o tempo até o alívio para menos de cinco minutos.[2] Na Coreia do Sul, as políticas de reembolso ainda exigem 12 meses de prevenção oral sem sucesso antes da cobertura, atrasando o acesso às soluções de neuromodulação.
Análise de Diário de Cefaleia por Dispositivos Vestíveis com Inteligência Artificial
O estudo mBrain identificou assinaturas fisiológicas de 35 crises crônicas de cefaleia em salvas, permitindo que algoritmos as diferenciassem de enxaquecas e abrindo caminho para alertas preditivos. O Head.AI, utilizando um núcleo GPT-4o, alcançou 89,5% de precisão diagnóstica com base nos critérios ICHD-3, reduzindo significativamente as taxas de classificação incorreta de 49% para 10,5%.[3] Um imunoensaio rápido de CGRP em 32 minutos com limite de detecção de 9 pg/mL permite a confirmação na mesma consulta de crises suspeitas. O teste de CGRP em fluido lacrimal, oferecendo amostragem não invasiva e tolerância a atrasos no processamento, simplifica os fluxos de trabalho na atenção primária. A iniciativa MI-HEAD da Noruega está combinando marcadores genéticos com dados de registros eletrônicos de saúde para prever a resposta ao verapamil, sinalizando uma mudança em direção a estratégias de prevenção de precisão.
Reembolsos de Medicamentos Órfãos e Aumento dos Gastos com Saúde
Os transtornos de cefaleia impõem um ônus econômico de mais de USD 78 bilhões anuais nos EUA, enfatizando a necessidade de intervenção precoce nas cefaleias em salvas. A Lei HEADACHE de 2025 visa alocar financiamento federal para telessaúde, treinamento e registros para abordar os atrasos diagnósticos em áreas rurais. A Lobe Sciences captou USD 6 milhões em 2025 sob regulamentações de medicamentos órfãos para desenvolver seu análogo de psilocina L-130, visando um período de exclusividade de sete anos para condições crônicas. Na Europa, o oxigênio de alto fluxo é reembolsado em 12 países, cobrindo 63% da população, embora o acesso inconsistente a triptanos injetáveis leve alguns pacientes a alternativas intranasais menos eficazes. Uma densidade de especialistas de 0,21 por 100.000 habitantes mostra correlação limitada com a adoção de novos agentes, indicando que as estratégias de marketing continuam a influenciar os padrões de prescrição.
Análise de Impacto das Restrições do Mercado de Cefaleia em Salvas*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Escassez de especialistas em cefaleia e atrasos diagnósticos | -0.8% | Global, agudo na América do Norte, Ásia-Pacífico rural e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Alertas de segurança cardiovascular para anticorpos monoclonais anti-CGRP de ação prolongada | -0.6% | Global, com maior escrutínio na EU5 e no Japão | Curto prazo (≤ 2 anos) |
| Alto ônus do custo da terapia para pagadores e pacientes | -0.7% | Global, agudo na América do Norte | Longo prazo (3 a 5 anos) |
| Reembolso limitado de neuromodulação fora da América do Norte e EU5 | -0.5% | Global, Ásia-Pacífico rural e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Especialistas em Cefaleia e Atrasos Diagnósticos
Com apenas 564 especialistas em cefaleia certificados disponíveis, os EUA enfrentam uma deficiência significativa em comparação com os 3.700 a 4.500 necessários. Essa escassez resulta em tempos médios de espera de 30 dias para adultos e atrasos de até seis meses para pacientes pediátricos. O diagnóstico incorreto afeta quase metade dos pacientes, prolongando seu percurso de cuidado em seis anos e aumentando as visitas ao pronto-socorro. Os americanos de áreas rurais, enfrentando maiores distâncias de deslocamento, frequentemente percorrem de 113 a 130 quilômetros para consultas com especialistas, agravando as disparidades socioeconômicas existentes. Embora a Lei HEADACHE vise ampliar o financiamento da telessaúde, as políticas de reembolso inconsistentes entre os estados limitam sua adoção. Expandir a força de trabalho por si só pode não ser suficiente para impulsionar a adoção de anticorpos monoclonais anti-CGRP sem reformas simultâneas dos pagadores e iniciativas contínuas de educação.
Alertas de Segurança Cardiovascular para Anticorpos Monoclonais Anti-CGRP de Ação Prolongada
Uma revisão de 2025 identificou picos de pressão arterial associados ao erenumabe, levando a avisos regulatórios sobre hipertensão e fenômeno de Raynaud para todos os medicamentos desta classe. A atualização da rotulagem do galcanezumabe em 2025 destacou o potencial de início de hipertensão dentro de uma semana após a injeção, levando a requisitos mais rigorosos de autorização prévia. Embora análises agrupadas não tenham indicado aumento significativo em eventos cardiovasculares adversos maiores, variações no mundo real aumentaram a cautela dos pagadores, particularmente em mercados como Japão e Coreia do Sul, onde a vigilância de dois anos é obrigatória. Novas políticas dos pagadores, como exigir um ano completo de tratamento com preventivos orais seguido de um período de washout de seis meses antes de aprovar anticorpos monoclonais anti-CGRP, estão desacelerando sua adoção em planos comerciais. Esses desenvolvimentos estão deslocando as preferências dos prescritores em direção à neuromodulação e aos gepantes reversíveis, que oferecem menor exposição sistêmica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Cefaleia em Salvas
Por Tipo de Diagnóstico:
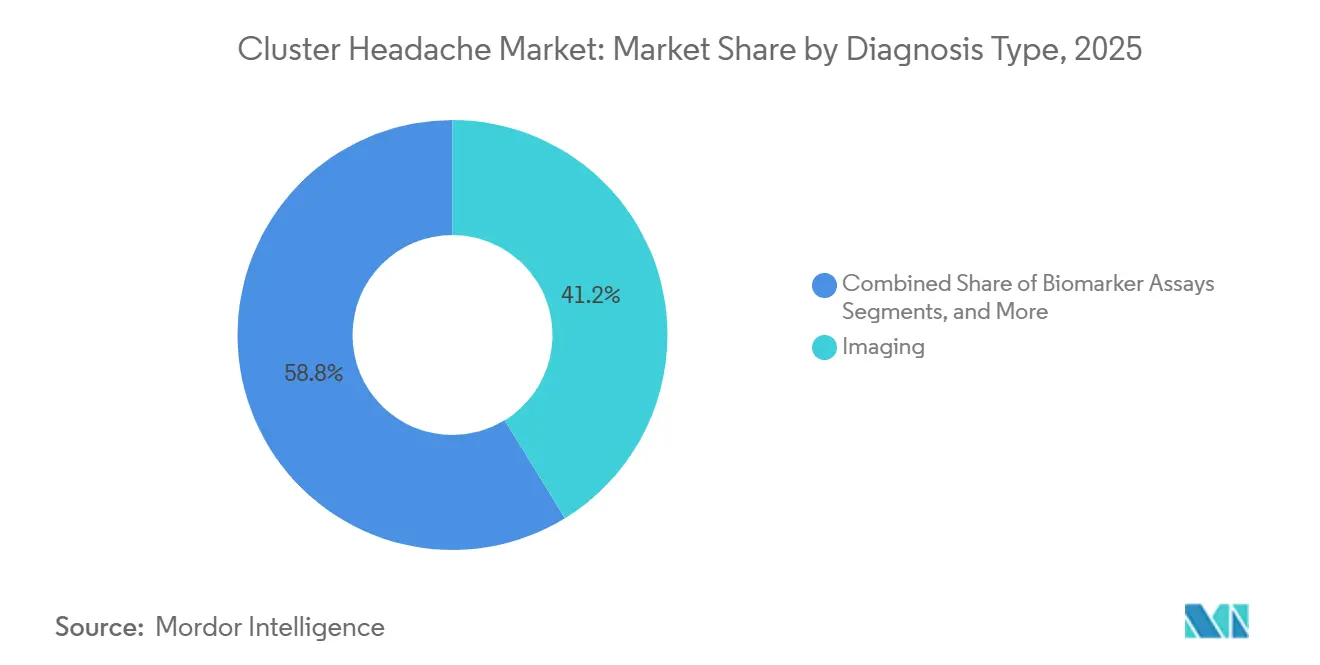
Os Ensaios de Biomarcadores Comprimem a Odisseia DiagnósticaEm 2025, a imagiologia capturou 41,23% do mercado de cefaleia em salvas, impulsionada pelo uso generalizado de ressonância magnética e tomografia computadorizada para eliminar causas secundárias. Os ensaios de biomarcadores, apoiados por testes de CGRP ultrarrápidos que fornecem resultados em apenas 32 minutos, devem crescer a uma taxa anual de 8,10% até 2031, reduzindo significativamente os atrasos diagnósticos. Embora as avaliações clínicas baseadas nos critérios ICHD-3 permaneçam o método diagnóstico primário, uma taxa de diagnóstico incorreto de 49% destaca a necessidade crítica de biomarcadores objetivos. Os ensaios em fluido lacrimal demonstram resiliência contra a degradação pré-analítica, enquanto os painéis genéticos permanecem confinados à pesquisa devido à baixa penetrância e às limitadas aplicações terapêuticas.

Por Tipo de Tratamento:
A Terapia Preventiva Avança com a Maturação dos Anticorpos Monoclonais Anti-CGRPEm 2025, os tratamentos agudos, liderados pelo oxigênio e pelo sumatriptano subcutâneo, responderam por 65,44% da receita. As terapias preventivas devem crescer a uma CAGR de 7,60% até 2031, à medida que os anticorpos monoclonais anti-CGRP deslocam a abordagem clínica em direção à supressão de crises a longo prazo. As pontes com corticosteroides e os bloqueios do nervo occipital servem como soluções de transição, mas carecem da escala dos segmentos agudo e preventivo. A dupla funcionalidade do GammaCore tanto no tratamento agudo quanto no preventivo está impulsionando o interesse em estratégias terapêuticas híbridas.
Por Classe de Medicamento:
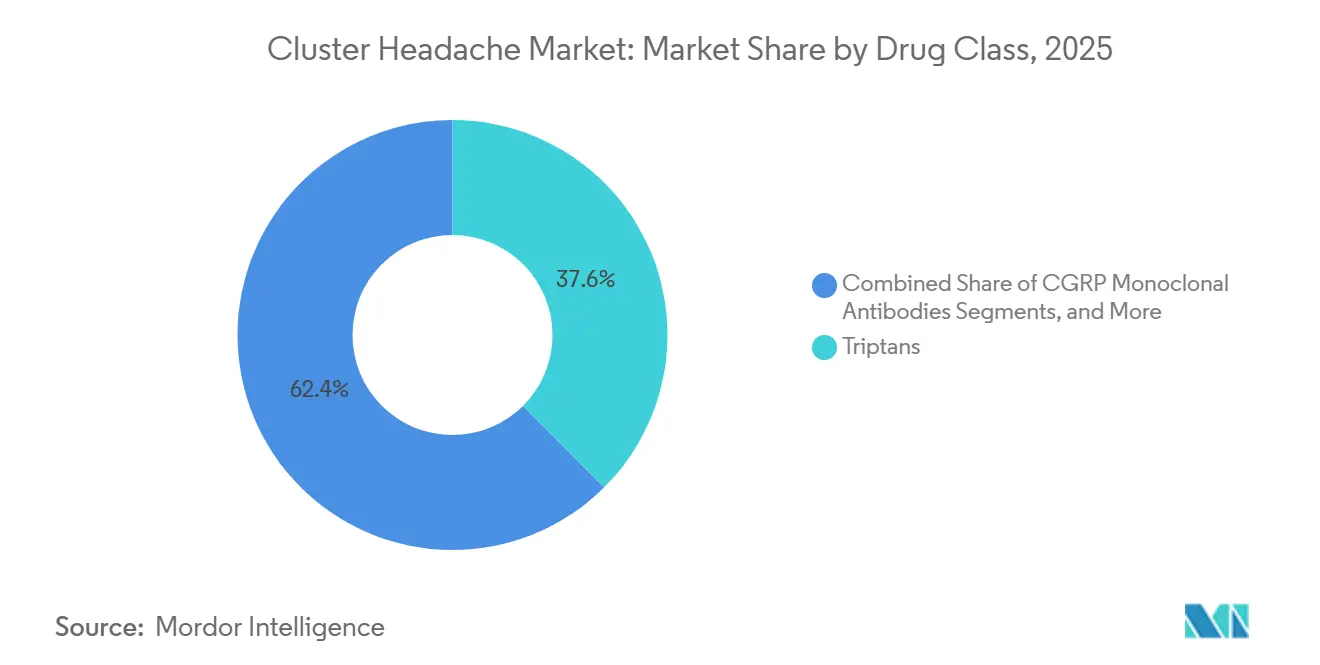
Os Anticorpos Monoclonais Anti-CGRP Superam os Agentes Tradicionais Apesar do Escrutínio de SegurançaEm 2025, os triptanos, apoiados pelo rápido início de ação em 15 minutos do sumatriptano subcutâneo, representaram 37,56% do mercado de cefaleia em salvas. Os anticorpos monoclonais anti-CGRP devem se expandir a uma taxa de crescimento de 9,40% até 2031, apoiados pela crescente cobertura dos pagadores após acordos multirregionais. O verapamil permanece o tratamento preventivo oral de primeira linha, mas a adesão é dificultada pela necessidade de monitoramento cardíaco dependente da dose. O lítio e os derivados do ergot continuam a desempenhar papéis de nicho devido a requisitos de segurança e monitoramento, criando oportunidades para biológicos e gepantes ganharem participação de mercado.
Por Via de Administração:
Os Dispositivos de Neuromodulação Redefinem a AdministraçãoEm 2025, os injetáveis responderam por 41,54% da receita, enquanto os estimuladores de uso domiciliar devem crescer 8,80%, impulsionados pela redução de custos e pela preferência dos pacientes por opções sem agulha. As formulações orais dominam a prevenção crônica, mas enfrentam desafios de adesão devido à necessidade de monitoramento por eletrocardiograma e de níveis séricos. O oxigênio inalado permanece o tratamento de primeira linha para cuidados agudos, mas enfrenta desafios de fornecimento em áreas remotas, onde a escassez de concentradores persiste.
Por Canal de Distribuição:
As Farmácias Online Ampliam o AlcanceEm 2025, as farmácias hospitalares geraram 62,34% das vendas, pois muitas crises começam em ambientes de emergência onde triptanos injetáveis e oxigênio estão prontamente disponíveis. As plataformas online estão crescendo a uma taxa anual de 7,55%, integrando teleconsultas com entregas de medicamentos especializados, abordando efetivamente os desafios de acesso em áreas rurais. Os pontos de venda no varejo gerenciam a maioria dos preventivos orais, mas enfrentam obstáculos relacionados a autorizações prévias e logística de exames laboratoriais. As clínicas especializadas acadêmicas oferecem cuidados multidisciplinares, mas estão predominantemente localizadas em áreas urbanas.
Por Tipo de Paciente:
A Doença Crônica Atrai Capital de Medicamentos ÓrfãosOs casos episódicos, apoiados por terapias como o galcanezumabe e o GammaCore, responderam por 78,67% da receita em 2025. As cefaleias em salvas crônicas estão crescendo a uma taxa anual de 8,30%, atraindo investimentos à medida que as empresas aproveitam os incentivos de medicamentos órfãos e os dados do mundo real que demonstram respostas duradouras. Estudos de fase 2 sobre rimegepante e análogos de psilocina estão direcionados a populações crônicas mal atendidas pelos biológicos atuais, sinalizando potenciais mudanças no mercado uma vez que a eficácia seja estabelecida.
Análise Geográfica
Mercado de Cefaleia em Salvas na América do Norte
O mercado de cefaleia em salvas na América do Norte se beneficia de uma ampla cobertura pelo Medicare e por planos comerciais de saúde para tratamentos como o galcanezumabe e o gammaCore. Essa vantagem é ainda reforçada por uma rede bem estabelecida de especialistas nas áreas metropolitanas. No entanto, as regiões rurais continuam a enfrentar desafios significativos no acesso aos cuidados de saúde. A implementação do HEADACHE Act poderia destinar recursos a iniciativas de telessaúde, com o objetivo de reduzir essas disparidades geográficas e melhorar o acesso ao tratamento. Além disso, os Estados Unidos estão ativamente fomentando a inovação, como evidenciado pelos numerosos ensaios clínicos iniciados por investigadores com foco nos gepantes. Esses avanços destacam o compromisso da região em ampliar as opções de tratamento e atender às necessidades não satisfeitas do mercado.
Mercado de Cefaleia em Salvas na Europa
Na Europa, o mercado é impulsionado por diretrizes clínicas harmonizadas e por uma forte ênfase na relação custo-efetividade. O endosso da estimulação do nervo vago por órgãos regulatórios influenciou as políticas de reembolso nos principais mercados, incluindo Alemanha, França e países nórdicos. Além disso, a Europa está se posicionando como líder em tecnologias médicas avançadas, com iniciativas como o desenvolvimento de sistemas de neuromodulação de circuito fechado habilitados por inteligência artificial. Espera-se que esses avanços melhorem os resultados dos tratamentos, aprimorem o cuidado ao paciente e impulsionem a adoção de soluções inovadoras em toda a região.
Mercado de Cefaleia em Salvas na APAC
A região da Ásia-Pacífico está passando por uma transição de estruturas regulatórias fragmentadas para padrões unificados sob as diretrizes da ASEAN e da ICH. Embora as políticas de edição escalonada da Coreia do Sul apresentem barreiras à adoção imediata de biológicos, o rigoroso processo de vigilância pós-comercialização de dois anos do Japão gera dados robustos de segurança, promovendo maior confiança no uso de longo prazo desses tratamentos. Na China, embora os anticorpos monoclonais anti-CGRP ainda não estejam incluídos na Lista Nacional de Medicamentos para Reembolso, programas-piloto em cidades selecionadas estão explorando modelos inovadores de contratação baseada em valor. Essas iniciativas poderão abrir caminho para uma adoção mais ampla e a integração de terapias avançadas, impulsionando o crescimento e melhorando os resultados dos pacientes na região.
Cenário Competitivo
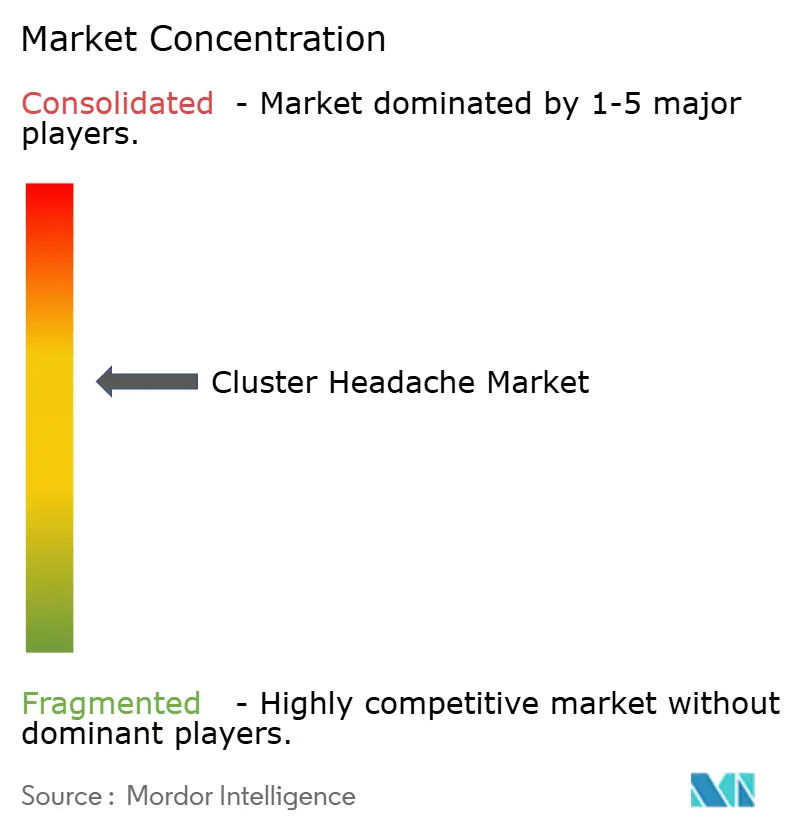
O mercado de cefaleia em salvas demonstra um nível moderado de concentração. O galcanezumabe e o GammaCore dominam os segmentos de biológicos e dispositivos, respectivamente, enquanto o verapamil e os triptanos continuam a servir como tratamentos fundamentais na farmacoterapia tradicional. Em 2024, a Organon expandiu a presença geográfica do galcanezumabe adicionando 11 novos territórios, refletindo uma estratégia deliberada para ampliar a presença no mercado. A Salvia BioElectronics está avançando dispositivos implantáveis de próxima geração integrando tecnologia de reconhecimento de dor baseada em inteligência artificial. A empresa captou com sucesso USD 60 milhões para apoiar ensaios clínicos pivotais, que devem ser concluídos até 2027.
Os desafios enfrentados pela Lundbeck com o eptinezumabe destacam os riscos clínicos significativos inerentes a este mercado. Contratempos semelhantes levaram as empresas a adotar abordagens mais direcionadas, como estratégias de enriquecimento específicas por subtipo, para melhorar os resultados. A Lobe Sciences está focada no desenvolvimento de análogos psicodélicos para o tratamento de doenças crônicas, visando garantir sete anos de exclusividade de mercado por meio da designação de medicamento órfão. Enquanto isso, a Clínica Mayo está conduzindo estudos sobre o rimegepante tanto para cefaleia em salvas episódica quanto crônica, posicionando-o como uma potencial opção de tratamento oral com rápida ajustabilidade de dose.
Inovadores em inteligência artificial, incluindo empresas como Head.AI e Empatica, estão firmando parcerias de licenciamento de dados com fabricantes de dispositivos para criar ecossistemas integrados de circuito fechado. Espera-se que essas colaborações alterem a dinâmica competitiva ao priorizar a personalização baseada em dados e a adesão de longo prazo dos pacientes. Essa tendência provavelmente elevará as barreiras de entrada para os participantes tradicionais do mercado que carecem de capacidades digitais avançadas, intensificando ainda mais a concorrência no setor.
Líderes do Setor de Cefaleia em Salvas
-
Eli Lilly & Company
-
Amgen Inc.
-
Teva Pharmaceutical
-
electroCore Inc.
-
Lundbeck A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cefaleia em Salvas Empresas cobertas neste relatório
- Abbvie
- Amgen
- AstraZeneca
- Cipla
- Dr. Reddy’s Laboratories
- electroCore, Inc.
- Eli Lilly and Company
- Endo International
- GE HealthCare Technologies Inc.
- Hikma Pharmaceuticals
- Impel NeuroPharma, Inc.
- Johnson & Johnson
- Koninklijke Philips
- Lundbeck A/S
- Magstim Company Ltd.
- Nevro
- Novartis
- Otsuka
- Pfizer
- Salvia BioElectronics B.V.
- Satsuma Pharmaceuticals, Inc.
- Siemens Healthineers
- Teva Pharmaceutical Industries
- UCB
- Upsher-Smith Laboratories
- WraSer Pharmaceuticals, LLC
Desenvolvimentos Recentes do Setor no Mercado de Cefaleia em Salvas
- Janeiro de 2026: O Instituto Karolinska recebeu SEK 1,1 milhão (USD 0,11 milhão) para um projeto de três anos mapeando hereditariedade, sexo, sono e ritmos circadianos em pacientes com cefaleia em salvas.
- Maio de 2025: Estados Unidos: A FDA autorizou o Brekiya, o primeiro autoinjector de di-hidroergotamina, para o tratamento agudo de enxaqueca e cefaleia em salvas, possibilitando a administração domiciliar de terapia de nível hospitalar.
- Maio de 2025: A Lundbeck publicou os resultados do ALLEVIATE mostrando que o eptinezumabe não atingiu seu desfecho das semanas 1 a 2, mas alcançou as metas de respondedores na semana 3, reformulando os critérios de eficácia dos pagadores.
- Fevereiro de 2025: A Lobe Sciences captou USD 6 milhões para avançar o análogo de psilocina L-130 por meio da designação de medicamento órfão para cefaleia em salvas crônica.
Escopo do Relatório Global do Mercado de Cefaleia em Salvas
De acordo com o escopo do relatório, as cefaleias em salvas são dores de cabeça raras, extremamente intensas e unilaterais, frequentemente chamadas de "dores de cabeça suicidas", caracterizadas por dor em queimação e pontada (geralmente ao redor de um olho) com duração de 15 minutos a 3 horas, com ciclos diários e intensos de 1 a 3 horas. O diagnóstico baseia-se no histórico clínico das crises (frequentemente envolvendo agitação) e em exames neurológicos, enquanto os tratamentos se concentram na interrupção rápida com oxigênio a 100% ou triptanos e na prevenção com verapamil.
O mercado de cefaleia em salvas é segmentado por tipo de diagnóstico, tipo de tratamento, classe de medicamento, via de administração, canal de distribuição, tipo de paciente e geografia. Por tipo de diagnóstico, o mercado inclui avaliação clínica, imagiologia (ressonância magnética e tomografia computadorizada), ensaios de biomarcadores, monitoramento neurofisiológico vestível e testes genéticos. Por tipo de tratamento, o mercado é segmentado em tratamento agudo, tratamento preventivo e terapia de transição. Por classe de medicamento, o mercado é categorizado em triptanos, anticorpos monoclonais anti-CGRP, alcaloides do ergot, bloqueadores dos canais de cálcio (por exemplo, verapamil) e carbonato de lítio e miscelânea. Por via de administração, o mercado é segmentado em oral, injetável, intranasal, inalação (oxigênio medicinal) e dispositivos de neuromodulação. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo, farmácias online, clínicas especializadas e prestadores de cuidados domiciliares. Por tipo de paciente, o mercado é categorizado em cefaleia em salvas episódica e cefaleia em salvas crônica. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece os tamanhos de mercado e as previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Avaliação Clínica | |
| Imagiologia | Ressonância Magnética |
| Tomografia Computadorizada | |
| Ensaios de Biomarcadores | |
| Monitoramento Neurofisiológico Vestível | |
| Testes Genéticos |
| Tratamento Agudo |
| Tratamento Preventivo |
| Terapia de Transição |
| Triptanos |
| Anticorpos Monoclonais Anti-CGRP |
| Alcaloides do Ergot |
| Bloqueadores dos Canais de Cálcio (Verapamil) |
| Carbonato de Lítio e Miscelânea |
| Oral |
| Injetável |
| Intranasal |
| Inalação (Oxigênio Medicinal) |
| Dispositivo de Neuromodulação |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| Clínicas Especializadas |
| Prestadores de Cuidados Domiciliares |
| Cefaleia em Salvas Episódica |
| Cefaleia em Salvas Crônica |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Diagnóstico | Avaliação Clínica | |
| Imagiologia | Ressonância Magnética | |
| Tomografia Computadorizada | ||
| Ensaios de Biomarcadores | ||
| Monitoramento Neurofisiológico Vestível | ||
| Testes Genéticos | ||
| Por Tipo de Tratamento | Tratamento Agudo | |
| Tratamento Preventivo | ||
| Terapia de Transição | ||
| Por Classe de Medicamento | Triptanos | |
| Anticorpos Monoclonais Anti-CGRP | ||
| Alcaloides do Ergot | ||
| Bloqueadores dos Canais de Cálcio (Verapamil) | ||
| Carbonato de Lítio e Miscelânea | ||
| Por Via de Administração | Oral | |
| Injetável | ||
| Intranasal | ||
| Inalação (Oxigênio Medicinal) | ||
| Dispositivo de Neuromodulação | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Clínicas Especializadas | ||
| Prestadores de Cuidados Domiciliares | ||
| Por Tipo de Paciente | Cefaleia em Salvas Episódica | |
| Cefaleia em Salvas Crônica | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de cefaleia em salvas em 2031?
O mercado de cefaleia em salvas deve atingir USD 1,26 bilhão até 2031, refletindo uma CAGR de 6,56% de 2026 a 2031.
Qual segmento está crescendo mais rapidamente dentro das opções de tratamento atuais?
A terapia preventiva está se expandindo a uma CAGR de 7,60% graças ao reembolso mais amplo para anticorpos monoclonais anti-CGRP.
Qual é a participação da imagiologia no mercado de cefaleia em salvas?
A imagiologia contribuiu com 41,23% da participação do mercado de cefaleia em salvas em 2025, tornando-a a maior modalidade diagnóstica.
Qual região verá o crescimento mais rápido até 2031?
A Ásia-Pacífico deve crescer a uma CAGR de 8,50% à medida que a harmonização regulatória acelera as aprovações e o treinamento de especialistas melhora o diagnóstico.
Por que os dispositivos de neuromodulação estão ganhando força?
Os estimuladores do nervo vago de uso domiciliar, como o GammaCore, oferecem benefícios agudos e preventivos sem exposição sistêmica a medicamentos, e o NICE estima economias anuais de USD 570 por paciente.
O que impede uma adoção mais rápida de biológicos em todo o mundo?
Os alertas de segurança cardiovascular para anticorpos monoclonais anti-CGRP de ação prolongada desencadearam regras mais rigorosas de autorização prévia, prolongando o tempo até o início da terapia.