
Tamanho e Participação do Mercado de Doença Renal Crônica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 89.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 115.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.24 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
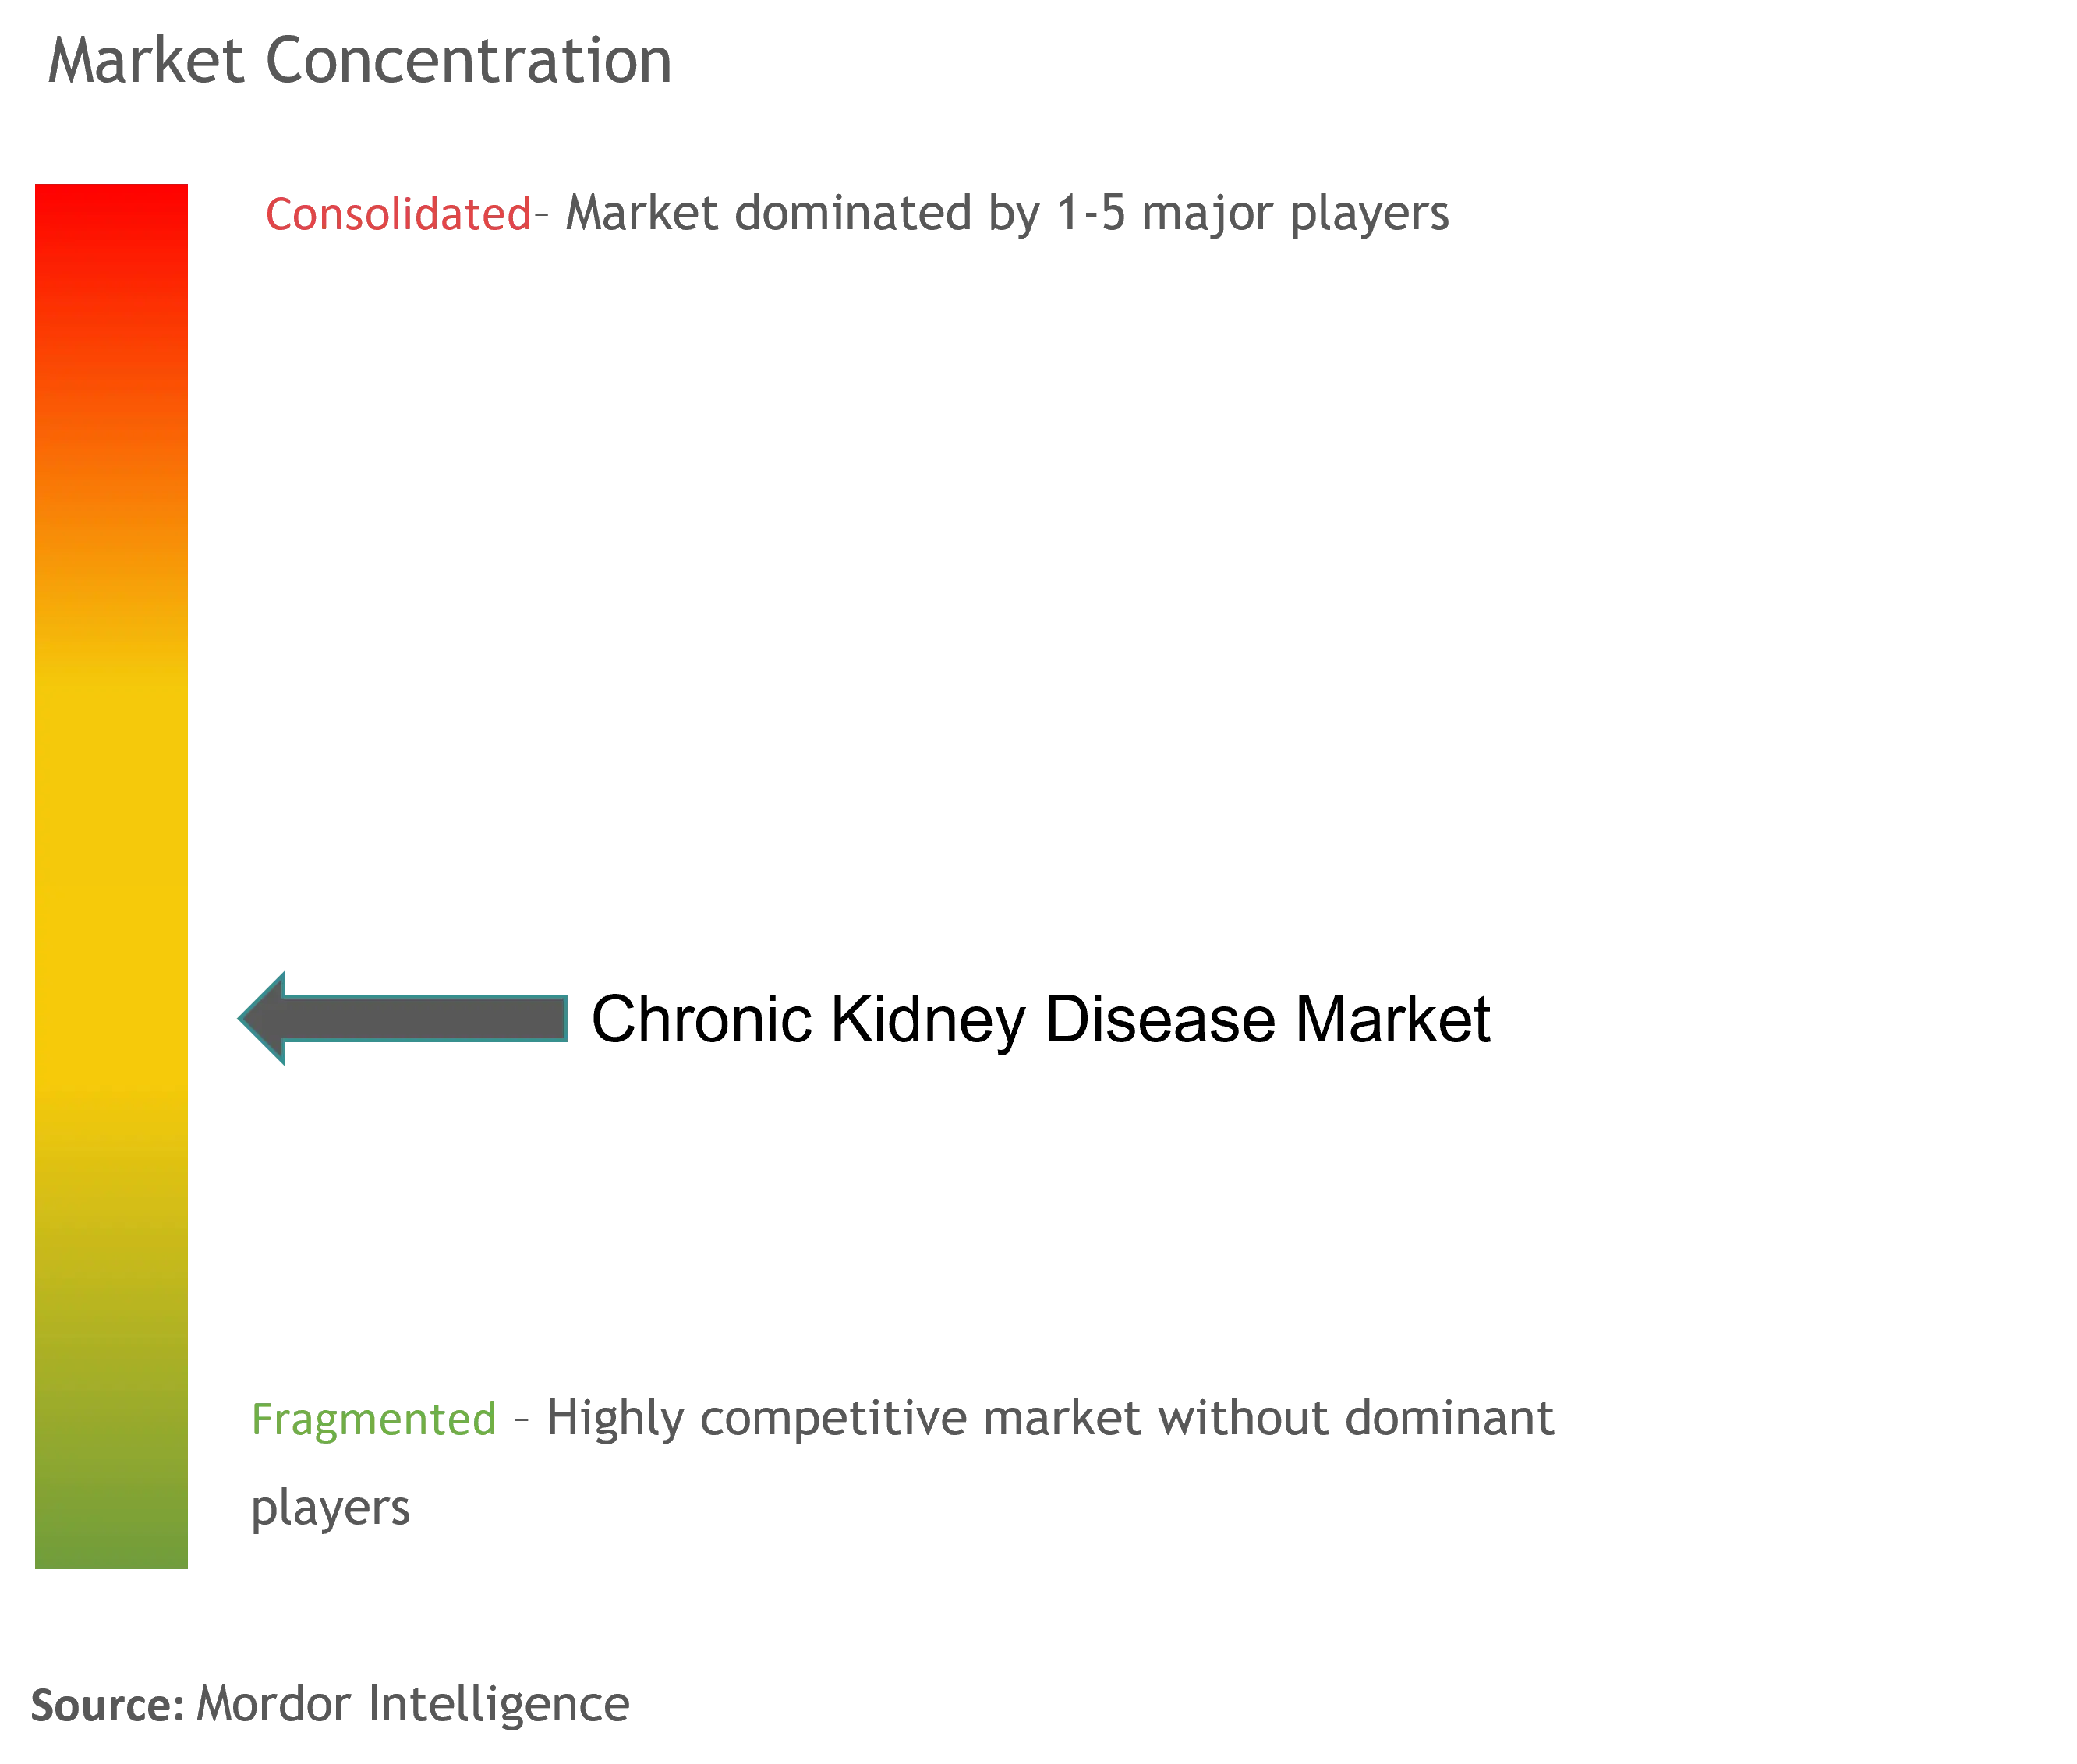
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Doença Renal Crônica por Mordor Intelligence
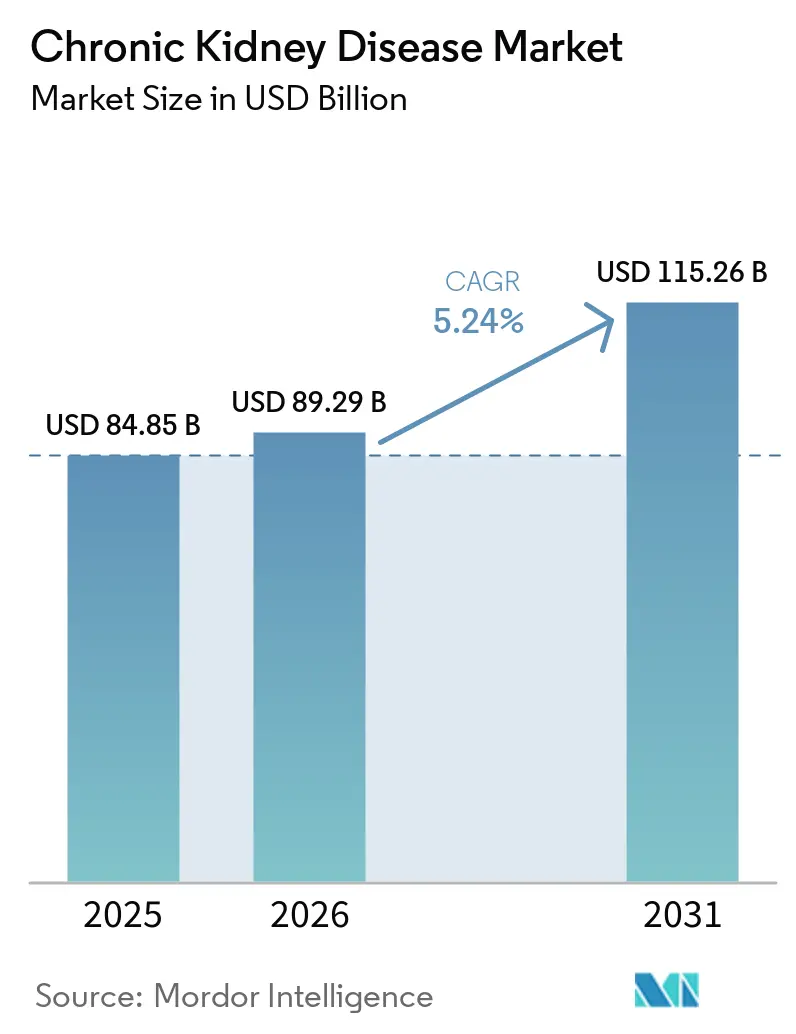
O tamanho do mercado de doença renal crônica em 2026 é estimado em USD 89,29 bilhões, crescendo a partir do valor de 2025 de USD 84,85 bilhões, com projeções para 2031 indicando USD 115,26 bilhões, crescendo a um CAGR de 5,24% no período 2026-2031. Essa expansão reflete a convergência do aumento da prevalência de diabetes e hipertensão, o envelhecimento demográfico e a expansão de modelos de pagamento baseados em valor que recompensam a intervenção precoce. A demanda permanece resiliente porque diabetes e hipertensão juntos causam cerca de 70% dos casos de doença renal crônica, criando uma base de tratamento ampla e estável. As aprovações contínuas da FDA de medicamentos de precisão, como atrasentan e iptacopan, estão acelerando a adoção terapêutica. Os hospitais ainda realizam a maior parte da coordenação de cuidados, mas os centros de diálise e as modalidades domiciliares estão crescendo rapidamente à medida que a tecnologia torna o tratamento descentralizado viável. A pressão competitiva está se intensificando, especialmente em diagnósticos, onde ferramentas de risco baseadas em IA e testes de biomarcadores no ponto de atendimento reduzem os tempos de detecção e apoiam a adoção de cuidados preventivos.
Principais Conclusões do Relatório
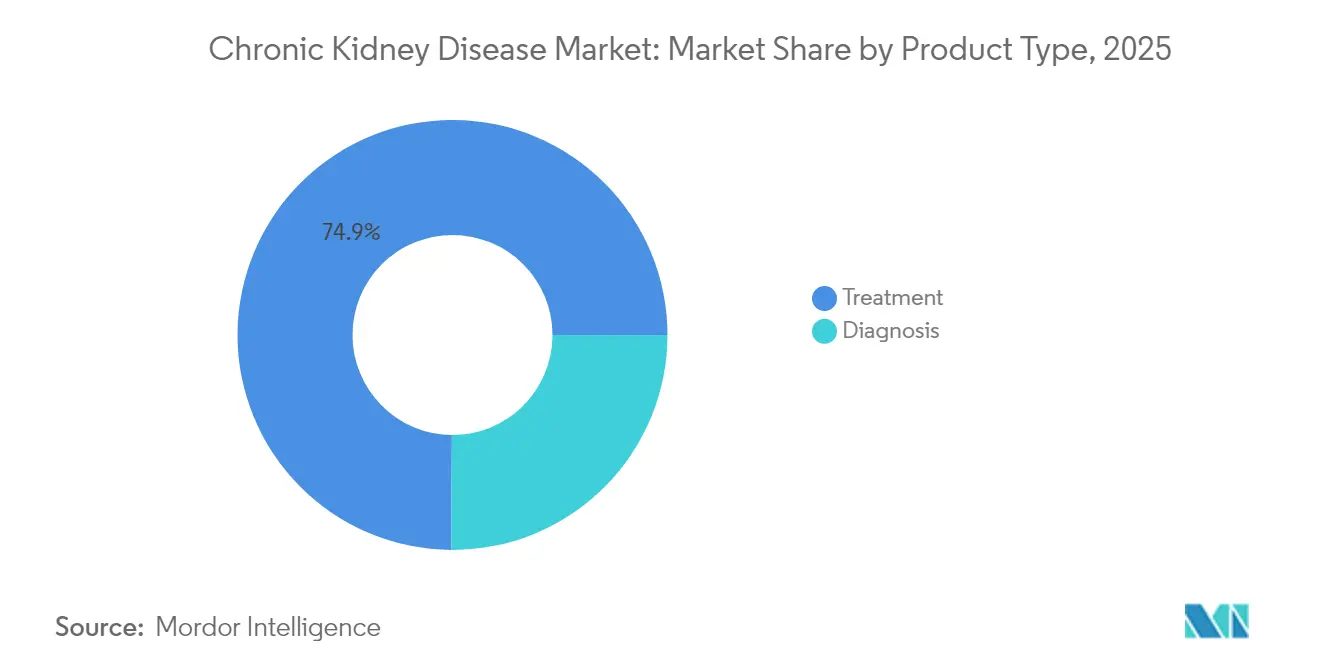
- Por tipo de produto, os produtos de tratamento detinham 74,90% da participação do mercado de doença renal crônica em 2025, enquanto os produtos de diagnóstico têm previsão de expansão a um CAGR de 6,75% até 2031.
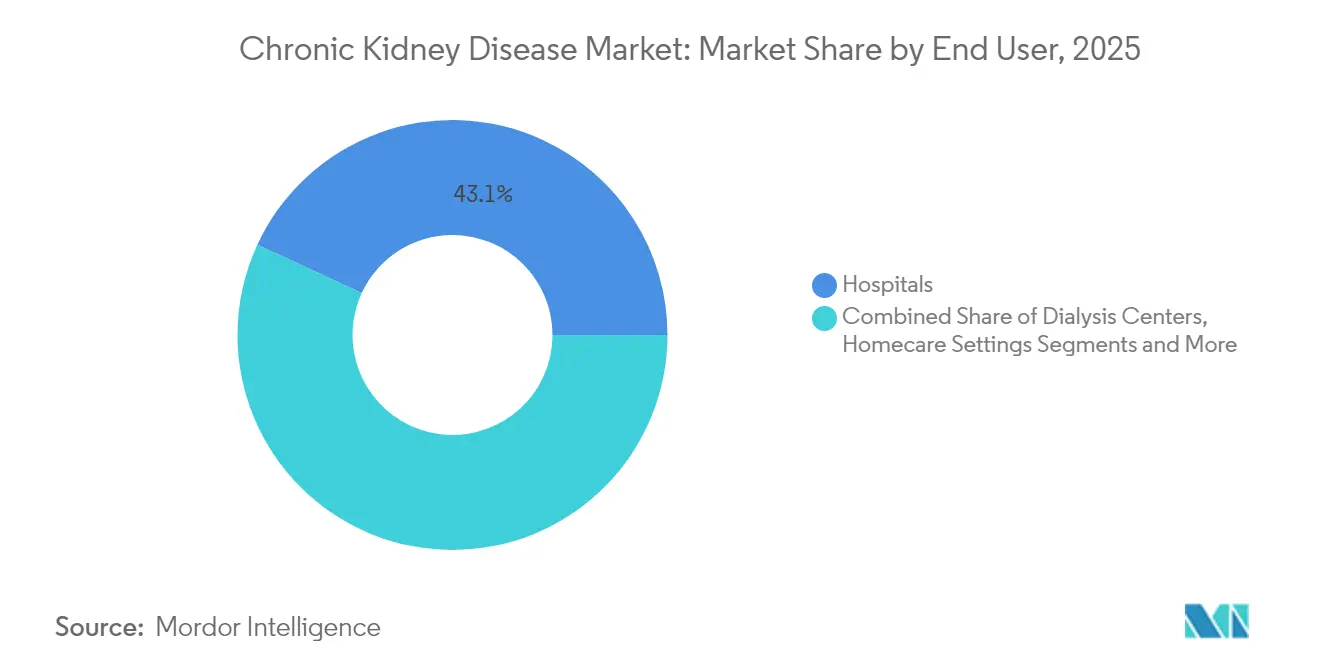
- Por usuário final, os hospitais detinham 43,10% da participação do mercado de doença renal crônica em 2025; os centros de diálise registram o CAGR projetado mais rápido, de 6,12%, até 2031.
- Por geografia, a América do Norte liderou com 42,20% de participação na receita em 2025, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 6,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da prevalência de diabetes e hipertensão | +1.8% | Global, maior na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Envelhecimento populacional elevando a incidência de doença renal crônica | +1.2% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos em diagnósticos precoces | +0.9% | América do Norte e UE, com expansão para a Ásia-Pacífico | Médio prazo (2–4 anos) |
| Incentivos de pagamento baseados em valor para cuidados renais | +0.7% | América do Norte como núcleo, expandindo-se para a UE | Médio prazo (2–4 anos) |
| Ferramentas de Estratificação de Risco Baseadas em IA | +0.6% | Global, adoção inicial em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Crescimento de Dispositivos de Diálise Domiciliar/de Baixo Impacto Ambiental | +0.4% | Global, com foco inicial em mercados premium | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Prevalência de Diabetes e Hipertensão
O diabetes afeta 537 milhões de adultos e a hipertensão outros 1,28 bilhão, criando um vasto grupo de risco para danos renais. A modelagem da AstraZeneca indica que até 16,5% das populações em oito países importantes podem desenvolver doença renal crônica até 2032, com casos em estágio avançado aumentando 59,3%. A expansão da aprovação da FDA para semaglutida em 2025 demonstrou uma redução de 24% no risco de insuficiência renal, conectando os mercados endócrino e renal. Esses padrões elevam a demanda por medicamentos preventivos, cuidados integrados e monitoramento de longo prazo. O Medicare já gasta USD 8,8 bilhões por ano em diálise, evidenciando a pressão de custos para ações precoces. À medida que pacientes com comorbidades ingressam no Medicare, o mercado de doença renal crônica está preparado para soluções que retardem a progressão e evitem a dispendiosa terapia de substituição renal.
Envelhecimento Populacional Elevando a Incidência de Doença Renal Crônica
A função renal declina cerca de 1% ao ano após os 40 anos. Em países com envelhecimento acelerado, como o Japão, as taxas de diagnóstico aumentaram significativamente, pressionando a capacidade instalada. Os baby boomers que entram na faixa dos 70 e 80 anos apresentam demanda crescente por serviços de diálise e transplante. As regiões em desenvolvimento enfrentam a mesma curva demográfica, mas frequentemente carecem de infraestrutura, estimulando o interesse pela diálise domiciliar. Pacientes idosos requerem gestão multidisciplinar, aumentando a demanda por serviços hospitalares, de atenção primária e especializados coordenados. Esse impulsionador demográfico garante crescimento estável de volume muito além do horizonte de previsão.
Avanços Tecnológicos em Diagnósticos Precoces
Kits de biomarcadores no ponto de atendimento que detectam KIM-1 ou NGAL, mecanismos de risco baseados em IA integrados a prontuários eletrônicos e patches vestíveis como o Alio SmartPatch antecipam a detecção para fases mais precoces da doença. A identificação precoce permite intervenções de estilo de vida e farmacológicas que podem retardar o declínio, criando fluxos de receita para fornecedores de diagnósticos e fabricantes de medicamentos. As aprovações de reembolso da FDA para monitoramento remoto ampliam ainda mais os incentivos à adoção. Os prestadores de saúde estão migrando do tratamento reativo para a triagem proativa, remodelando a alocação de recursos dentro do mercado de doença renal crônica.
Incentivos de Pagamento Baseados em Valor para Cuidados Renais
O Modelo de Escolhas para Cuidados Renais alinha o reembolso aos resultados. O CMS fixou a taxa base de ESRD para 2026 em USD 281,06 e introduziu bônus por qualidade e acesso em áreas rurais. Os prestadores que investem em telessaúde, análise de risco e diálise domiciliar obtêm ganhos financeiros ao reduzir internações hospitalares. As operadoras privadas estão replicando esses contratos, impulsionando o setor em direção a redes integradas que gerenciam o paciente desde o Estágio 2 até o transplante.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo da Diálise e do Tratamento | -1.1% | Global, mais agudo em mercados emergentes | Longo prazo (≥ 4 anos) |
| Erosão Genérica em Classes de Medicamentos Maduras | -0.8% | Global, concentrado em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Preocupações com Segurança e Efeitos Adversos de Medicamentos | -0.6% | Global, foco regulatório na América do Norte e UE | Médio prazo (2–4 anos) |
| Pressões de Custo na Cadeia de Suprimentos Vinculadas a ESG | -0.4% | Global, impacto premium em mercados desenvolvidos | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo da Diálise e do Tratamento
Os gastos anuais com diálise podem ultrapassar USD 90.000 por paciente, limitando o acesso em economias de menor renda e pressionando os orçamentos públicos. O Medicare já aloca USD 8,8 bilhões para diálise por ano [1]. Muitos mercados emergentes carecem de cobertura de seguro ampla, fazendo com que os pacientes renunciem ou adiem o tratamento, limitando o crescimento unitário. As barreiras de custo estimulam a exploração de pagamentos agrupados e dispositivos portáteis, mas os investimentos iniciais continuam sendo desafiadores para sistemas com poucos recursos.
Erosão Genérica em Classes de Medicamentos Maduras
As quedas de patente dos inibidores de SGLT2, como Jardiance e Farxiga, ocorrem em 2025. Quando os genéricos chegam ao mercado, os preços das marcas frequentemente caem 80–90%, reduzindo a receita mesmo com o aumento dos volumes de prescrição. Os inovadores migram para medicamentos de doenças raras, como atrasentan ou iptacopan, onde a exclusividade dura mais. Até que os pipelines compensem a receita perdida, a erosão de preços desacelera o crescimento geral do valor do mercado de doença renal crônica nas regiões desenvolvidas que exigem substituição por genéricos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Dominância do Tratamento Impulsiona a InovaçãoOs produtos de tratamento geraram 74,90% da receita em 2025, ilustrando seu papel central em todos os estágios da doença. O tamanho do mercado de doença renal crônica para tratamento atingiu USD 63,55 bilhões e tem projeção de expansão acompanhando novos medicamentos de precisão e diálise de próxima geração. A aprovação da FDA de atrasentan para nefropatia por IgA e iptacopan para glomerulopatia por complemento 3 evidencia uma mudança para terapias direcionadas que podem ter precificação premium. A tecnologia de diálise também está evoluindo para sistemas portáteis e vestíveis, reduzindo a dependência de instalações e ampliando as opções dos pacientes. Os fabricantes de produtos de tratamento agora agrupam ferramentas digitais de adesão para comprovar ganhos de resultados em contratos baseados em valor.
Os produtos de diagnóstico detêm uma fatia menor, mas registram o CAGR mais rápido, de 6,75%. Kits de detecção precoce, avanços em imagem e modelos de risco baseados em IA sustentam essa alta. Painéis rápidos de biomarcadores permitem que os clínicos estadiem a doença muito antes do aumento da creatinina sérica, abrindo um mercado preventivo em expansão. Os exames de sangue ainda respondem pela maior parte da receita de diagnóstico, mas os painéis de biomarcadores urinários e as melhorias em imagem ganham participação à medida que os clínicos adotam vias de avaliação multimodal. Dispositivos de monitoramento contínuo poderão em breve permitir o rastreamento em tempo real da TFGe, fomentando modelos de receita por assinatura para fabricantes de dispositivos.

Por Usuário Final:
Hospitais Lideram Enquanto Centros de Diálise AceleramOs hospitais capturam 43,10% da receita em 2025 ao oferecer cuidados multidisciplinares. O tamanho do mercado de doença renal crônica atribuído aos hospitais deve crescer de forma constante, embora o crescimento fique atrás dos centros especializados à medida que o reembolso migra para pagamentos agrupados. Os hospitais concentram investimentos em clínicas coordenadas que gerenciam comorbidades cardiovasculares e metabólicas em uma única consulta, reforçando seu controle de encaminhamento para terapias em estágios mais avançados.
Os centros de diálise registram o CAGR mais rápido, de 6,12%, até 2031, impulsionados pela especialização e eficiência operacional. Plataformas digitais integradas otimizam o agendamento, o rastreamento de acesso vascular e os relatórios de qualidade, ajudando os centros a superar as unidades hospitalares em métricas clínicas. Os cuidados domiciliares mostram impulso emergente porque dispositivos portáteis permitem a autoadministração com supervisão por telemedicina. À medida que a educação do paciente melhora, um modelo híbrido que combina treinamento em centro com sessões domiciliares pode se tornar padrão, remodelando o setor de doença renal crônica ao longo da década.
Análise Geográfica
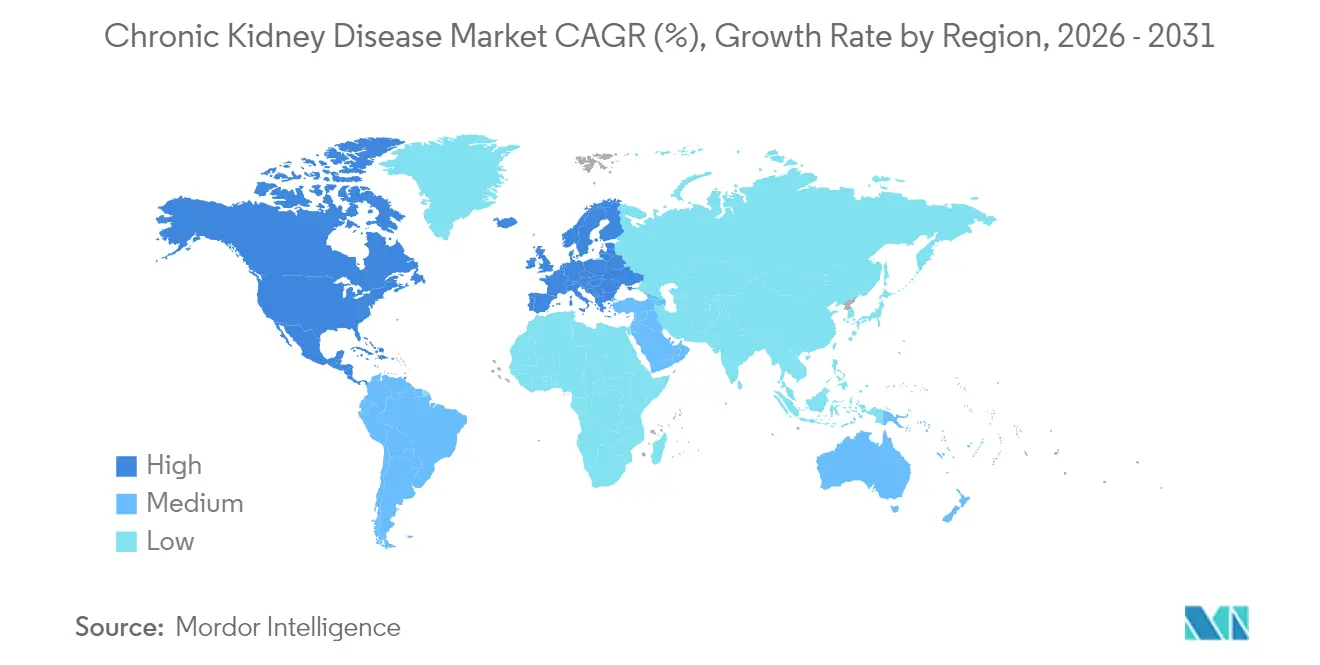
Mercado de Doença Renal Crônica na América do Norte
A América do Norte liderou com 42,20% da receita em 2025, sustentada por ampla cobertura de seguros e adoção precoce de novos medicamentos e dispositivos. Os Estados Unidos ancoram essa liderança; sua estrutura de duopólio em diálise confere economias de escala, mas atrai revisões antitruste. O Canadá segue com cobertura universal, enquanto as recentes campanhas de rastreamento de doença renal crônica no México ampliam os volumes de diagnóstico. Testes de função renal como a dosagem de creatinina no local de atendimento estão integrados aos centros públicos de diálise no México.
Mercado de Doença Renal Crônica na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 6,98%. A China investe fortemente em clínicas de doenças crônicas e na produção doméstica de genéricos, reduzindo os custos das terapias. A base manufatureira da Índia impulsiona inibidores de SGLT2 acessíveis, ampliando o acesso em estados de baixa renda. O Japão, com a população mais envelhecida do mundo, continua a implementar sistemas avançados de hemodiálise domiciliar e investe em ensaios de rins artificiais vestíveis. A Coreia do Sul e a Austrália reforçam o dinamismo regional por meio de programas proativos de tele-nefrologia.
Mercado de Doença Renal Crônica na EMEA e na América do Sul
A Europa, o Oriente Médio & África e a América do Sul oferecem crescimento moderado. A Europa se beneficia de sistemas de pagadores universais, mas busca redução de custos por meio de genéricos e terapias domiciliares. Os estados do Conselho de Cooperação do Golfo investem em centros de transplante para compensar a demanda regional por diálise. A África enfrenta infraestrutura limitada, mas se beneficia de parcerias público-privadas que introduzem diálise peritoneal de baixo custo. A América do Sul, liderada pelo Brasil, aumenta progressivamente a conscientização sobre a doença renal crônica e financia o rastreamento na atenção primária.
Panorama regulatório
O mercado de doença renal crônica opera sob regras rigidamente definidas para medicamentos, dispositivos e produtos combinados. Nos Estados Unidos, os produtos combinados da FDA devem estar alinhados aos requisitos de boas práticas de fabricação vigentes do 21 CFR Part 4, e a orientação do Office of Combination Products da FDA destaca a engenharia de fatores humanos para reduzir riscos relacionados ao uso em interfaces medicamento-dispositivo utilizadas no cuidado de DRC. Na Europa, a orientação da EMA para medicamentos de combinação fixa e sua diretriz sobre investigação clínica em insuficiência renal crônica moldam os planos de desenvolvimento, incluindo a seleção de endpoints e as expectativas de comparadores.
A regulação vinculada ao reembolso também é um fator determinante para a economia da diálise. O CMS implementou o Sistema de Pagamento Prospectivo (PPS) para Doença Renal em Estágio Terminal (ESRD) do ano civil de 2026, com uma taxa base de USD 281,71 por tratamento, e continuou com atualizações que afetam como a diálise e serviços relacionados são financiados, além de finalizar o término do ESRD Treatment Choices Model, com efeito a partir de 31 de dezembro de 2025. Paralelamente, a política do CMS ampliou o agrupamento (bundling) ao incorporar medicamentos e produtos biológicos de diálise renal exclusivamente orais ao pagamento agrupado do ESRD PPS, com efeito a partir de 1º de janeiro de 2025, o que influencia a estratégia de lançamento e a contratação de terapias vinculadas aos fluxos de trabalho de diálise.
Análise da cadeia de valor
A cadeia de valor da DRC abrange diagnósticos (exames de sangue e urina, imagem e testes renais point-of-care), produtos farmacêuticos (incluindo inibidores de SGLT2, antagonistas do receptor mineralocorticoide, diuréticos, ESAs, quelantes de fosfato e inibidores de HIF-PH) e infraestrutura de terapia renal substitutiva (hemodiálise, diálise peritoneal, sistemas domiciliares e modalidades portáteis emergentes). A entrega de produtos depende cada vez mais de redes de cuidado integradas que conectam hospitais, centros de diálise, farmácias especializadas e prestadores de cuidados domiciliares, apoiadas por camadas de software para monitoramento, adesão e relatórios em modelos baseados em valor.
No lado da oferta, os fabricantes gerenciam o fornecimento de IFAs e materiais usados nas terapias para DRC e produtos adjuvantes, com táticas de mitigação de risco, como o estoque estratégico de insumos usados em quelantes de fosfato (por exemplo, carbonato de lantânio e cloridrato de sevelâmer), onde riscos de concentração podem interromper a disponibilidade. Produtos de combinação medicamento-dispositivo e produtos adjacentes à diálise enfrentam encargos elevados de conformidade e documentação, incluindo para sistemas integrados, o que aumenta o papel de fabricantes contratados estabelecidos, sistemas de qualidade e geração de evidências clínicas. A atividade de desenvolvimento em estágio avançado também percorre a cadeia: a MannKind relatou a aceitação pela FDA para revisão de uma sNDA para o autoinjetor FUROSCIX ReadyFlow para edema em adultos com ICC ou DRC (data de ação alvo PDUFA de 26 de julho de 2026), ilustrando como marcos regulatórios afetam a fabricação de dispositivos, o planejamento de distribuição e os caminhos de adoção por prestadores para administração ambulatorial e domiciliar.
Cenário Competitivo
Os serviços de diálise permanecem concentrados: DaVita e Fresenius Medical Care controlavam a maior parte dos tratamentos nos EUA em 2024, levando à fiscalização da FTC sobre práticas competitivas. Ambas as empresas buscam integração vertical adquirindo grupos de nefrologia e lançando planos Medicare Advantage alinhados com métricas baseadas em valor.
A concorrência farmacêutica é mais fragmentada. AstraZeneca, Boehringer Ingelheim e Novo Nordisk avançam em estratégias de ciclo de vida dos inibidores de SGLT2, enquanto Chinook e Novartis focam em biológicos para doenças raras. O capital privado demonstra interesse crescente; Baxter desinvestiu sua unidade renal para a Carlyle por USD 3,8 bilhões, e a InterWell Health foi formada a partir de uma fusão tripla para escalar cuidados integrados.
Os entrantes de tecnologia miram oportunidades em espaços inexplorados. A Vantive comprometeu mais de USD 1 bilhão para diálise domiciliar de próxima geração. A United Therapeutics obteve aprovação da FDA para ensaios de xenotransplante, com o objetivo de resolver a escassez de órgãos [3]. Startups de diagnóstico baseadas em IA fazem parcerias com sistemas de saúde para integrar ferramentas preditivas em fluxos de trabalho padrão, criando alvos de aquisição para compradores estratégicos que buscam capacidades digitais.
Líderes do Setor de Doença Renal Crônica
-
Abbott Laboratories
-
F. Hoffmann-La Roche Ltd
-
Siemens Healthineers
-
Pfizer Inc
-
AbbVie Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Doença Renal Crônica Empresas cobertas neste relatório
- Abbott Laboratories
- Abbvie
- Amgen
- AstraZeneca
- Baxter
- Bayer
- Beckton Dickinson
- Boehringer Ingelheim
- Bristol-Myers Squibb
- DaVita
- Roche
- Fresenius
- GlaxoSmithKline
- Johnson & Johnson
- Merck
- Novo Nordisk
- Pfizer
- ProKidney
- Reata Pharmaceuticals
- Siemens Healthineers
- Sysmex
- Teva Pharmaceutical Industries
- Akebia Therapeutics
Oportunidades de mercado e perspectivas futuras
Uma área-chave de oportunidade é a expansão da diálise domiciliar conectada e dos modelos de cuidado híbridos que reduzem a dependência da capacidade em centros de diálise, ao mesmo tempo em que atendem aos requisitos de qualidade dos pagadores. A Fresenius Medical Care lançou o kinexus em junho de 2026 como uma plataforma digital unificada para apoiar a diálise peritoneal domiciliar e a hemodiálise domiciliar por meio de monitoramento remoto de terapia e gestão de prescrições, reforçando a demanda por software interoperável, sensores e ofertas orientadas por serviços em torno das modalidades domiciliares. As atualizações de dispositivos também continuam a criar espaço em branco para prestadores e fabricantes focados em usabilidade e monitoramento, com alinhamento regulatório, já que a FDA implementou o Quality Management System Regulation (QMSR) em fevereiro de 2026, incorporando as expectativas da ISO 13485:2016 aos sistemas de qualidade de dispositivos.
Outra oportunidade é a inovação em acesso vascular para lidar com as taxas de falha crônica que impulsionam custos e morbidade nas populações em hemodiálise. Em julho de 2026, a Xeltis iniciou a comercialização europeia do aXess, um dispositivo de acesso vascular para hemodiálise, evidenciando o avanço de novos materiais de enxerto e soluções de acesso. A Humacyte também apresentou resultados de fase 3 em junho de 2026 para seu vaso sanguíneo bioengenheirado (ATEV) para acesso à hemodiálise e declarou planos de apresentar uma BLA suplementar no segundo semestre de 2026, indicando trajetórias clínicas e regulatórias ativas para tecnologias de acesso regenerativas e bioengenheiradas adjacentes aos serviços de diálise que poderiam alterar as prioridades de compra em centros de diálise e hospitais.
Desenvolvimentos industriais recentes em Mercado de Doença Renal Crônica
- Junho de 2026: a Bayer anunciou os resultados completos do Fase III FIND-CKD mostrando que o Kerendia (finerenona) atingiu o endpoint primário ao reduzir a taxa de progressão da doença renal em adultos com doença renal crônica não diabética. O resultado amplia o impulso clínico em torno de terapias que visam a progressão da DRC além da população associada ao diabetes e apoia a diferenciação em um mercado que enfrenta pressão de genéricos em classes maduras.
- Março de 2026: a Alebund Pharmaceuticals assinou acordos de licenciamento e participação acionária com a R1 Therapeutics abrangendo o desenvolvimento, fabricação e comercialização do AP306, um quelante de fosfato pan para doença renal crônica, fora da Grande China. A estrutura reflete uma via eficiente em termos de capital para expandir o alcance geográfico dos ativos de DRC, ao mesmo tempo em que distribui responsabilidades de desenvolvimento em estágio avançado e comercialização entre parceiros.
- Outubro de 2025: a Roche recebeu a marcação CE para seu Algoritmo Kidney Klinrisk baseado em IA, versão 1, e lançou um painel abrangente de algoritmos para DRC dentro do navify Algorithm Suite. A aprovação avança a estratificação de risco habilitada por IA incorporada aos fluxos de trabalho clínicos, apoiando a identificação precoce de pacientes em risco de declínio progressivo da função renal e viabilizando caminhos de cuidado mais proativos.
Mercado de Doença Renal Crônica Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas geradas pelo diagnóstico e manejo da doença renal crônica, incluindo os exames utilizados para detectar e estadiar a doença renal crônica e as principais abordagens terapêuticas empregadas nos diferentes ambientes de cuidado.
Exclusões de escopo: o cuidado de lesão renal aguda, os exames de rotina de bem-estar geral não solicitados por suspeita de doença renal crônica e as receitas puramente administrativas de prestadores de serviços são excluídos quando não estão vinculados ao diagnóstico ou à entrega do tratamento da doença renal crônica.
Visão Geral da Segmentação
- Por Tipo de Produto
- Diagnóstico
- Exames de Sangue
- Exames de Urina
- Exames de Imagem
- Testes Renais no Ponto de Atendimento
- Outros Produtos de Diagnóstico
- Tratamento
- Classe de Medicamento
- Inibidores da ECA
- Bloqueadores dos Receptores de Angiotensina II
- Diuréticos
- Inibidores de SGLT2
- Antagonistas dos Receptores de Mineralocorticoides
- Agentes Estimuladores da Eritropoiese
- Quelantes de Fosfato
- Inibidores de HIF-PH (Vadadustat etc.)
- Outras Classes de Medicamentos
- Diálise
- Hemodiálise
- Diálise Peritoneal
- Sistemas de Diálise Domiciliar
- Diálise Vestível e Portátil
- Outros Produtos de Tratamento
- Classe de Medicamento
- Diagnóstico
- Por Usuário Final
- Hospitais
- Centros de Diálise
- Ambientes de Cuidados Domiciliares
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pelo embasamento da via de cuidado da doença renal crônica e das atividades reembolsadas, de modo que o modelo reflita o que é efetivamente utilizado na prática e o que é remunerado. Consultamos fontes públicas como o CDC dos Estados Unidos, os Institutos Nacionais de Saúde, a Organização Mundial da Saúde e o Sistema de Dados Renais dos Estados Unidos para obter sinais epidemiológicos, direcionamento da utilização de tratamentos e as definições empregadas nos relatórios clínicos.
Para conectar a demanda ao gasto, são realizadas leituras adicionais em periódicos de nefrologia revisados por pares, portais de estatísticas nacionais e publicações de ministérios da saúde sobre direcionamento de reembolso e mudanças nos ambientes de cuidado, além de estatísticas alfandegárias ou de comércio quando relevantes para equipamentos relacionados à diálise. Relatórios anuais de empresas, apresentações a investidores, comunicados à imprensa e veículos de imprensa de reputação também são revisados para confirmar o foco em produtos e a exposição geográfica. Uma assinatura paga que cobre dados financeiros de empresas e bases de dados de patentes é utilizada seletivamente para validar a intensidade do pipeline e o contexto de receita associado. As fontes aqui listadas são ilustrativas, e muitas outras referências públicas foram utilizadas para coletar, cruzar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar sob pressão as premissas que as fontes documentais não explicam adequadamente, especialmente o que é contabilizado no diagnóstico da doença renal crnica versus o tratamento da doença renal crônica e como o cuidado se distribui entre hospitais, centros de diálise e ambientes de cuidado domiciliar. Conversamos com um conjunto de clínicos, profissionais voltados a pagadores e aquisições, e executivos do setor nas regiões da Ásia-Pacífico, EMEA e Américas, de modo que a direção de preços, os padrões de utilização e o momento de adoção pudessem ser validados em diferentes sistemas de saúde.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 36% | Diretores executivos (CXOs): 13% | Ásia-Pacífico: 44% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 41% | EMEA: 29% |
| Participantes menores: 17% | Gerentes: 46% | Américas: 27% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído por meio de uma abordagem de cima para baixo, na qual o conjunto de demanda de doença renal crônica tratada e testada é reconstituído a partir de sinais de prevalência, taxas de investigação diagnóstica e a parcela de pacientes gerenciados em cada ambiente de cuidado, sendo então convertido em gastos com base em faixas típicas de utilização e precificação. Como a via de cuidado difere por estágio, o modelo também acompanha alguns insumos práticos que movem materialmente os totais, como a intensidade de testagem para painéis de sangue e urina, mudanças no mix de modalidades de diálise, adoção de diálise domiciliar, absorção de terapias para regimes medicamentosos relacionados à doença renal crônica e sensibilidade regional ao reembolso.
Uma vez formado o total, verificações seletivas de baixo para cima são realizadas para avaliar se o número faz sentido em relação aos indicadores de fornecedores e canais. Isso inclui verificações de preço multiplicado por volume para categorias diagnósticas centrais e modalidades de tratamento, com ajustes onde lacunas são identificadas, especialmente em países onde os relatórios públicos são escassos. Para as previsões, utiliza-se análise de cenários de modo que os principais direcionadores se movam de forma controlada, incluindo a expansão do rastreamento da doença renal crônica, tendências de diabetes e hipertensão, mudanças de modalidade em direção ao cuidado domiciliar e a progressão esperada de preços sob pressão dos pagadores. A trajetória final é alinhada ao que os entrevistados esperam por região.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de triangulação em três camadas: direção epidemiológica, sinais de utilização nos ambientes de cuidado e verificações de consistência de gastos em relação às faixas conhecidas de reembolso e precificação. Quando surgem grandes variações por região, ou entre os totais de diagnóstico e tratamento, as premissas são revisitadas e o rastro de dados é verificado novamente antes que o número seja aprovado por meio de revisão interna de analistas.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando há uma mudança material, como uma alteração significativa de diretrizes, uma mudança de reembolso ou uma inflexão relevante na adoção de terapias ou modalidades. Antes da entrega, realizamos uma última revisão para garantir que as atualizações públicas mais recentes e os aprendizados das entrevistas estejam refletidos nos exhibits finais.
Tamanho do Mercado de Doença Renal Crônica da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores publicados do mercado de doença renal crônica podem parecer muito distantes entre si, mesmo quando o tema parece idêntico, porque as regras de inclusão por trás do diagnóstico, da diálise e do cuidado renal mais amplo não são as mesmas. As diferenças também surgem quando os estudos escolhem anos-base diferentes, aplicam a conversão cambial em momentos distintos no tempo ou utilizam premissas de adoção mais aceleradas para modalidades domiciliares e terapias mais recentes.
A tabela mostra uma dispersão notável em relação a outros dados públicos, e no modelo da Mordor Intelligence o escopo é estruturado em torno do diagnóstico e do tratamento da doença renal crônica nos diferentes ambientes de cuidado, em vez de contabilizar um universo mais amplo de cuidado renal ou restringir a cobertura a um conjunto menor de países. Essa única escolha altera o que é incluído nos serviços relacionados à diálise e o que fica de fora, e também afeta como a precificação e a utilização são projetadas ao longo da janela de previsão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 89,29 bilhões de USD (2026) | |
| Publicador Global A | 74,87 bilhões de USD (2025) | Utiliza um ano-base anterior e uma cesta de tratamentos mais ampla que pode mesclar o cuidado da doença renal crônica com serviços renais adjacentes, o que pode deslocar o limite de receita contabilizada e o momento do crescimento. |
| Publicador Setorial B | 42,87 bilhões de USD (2025) | Parece aplicar uma perspectiva de monetização mais restrita e pode subestimar os fluxos de tratamento de maior custo ao se apoiar mais fortemente no diagnóstico e na cobertura limitada de usuários finais, o que reduz o valor total. |
O que a comparação nos diz principalmente é que chegar a um número estável depende de tornar a decisão de escopo explícita e, em seguida, vinculá-la a direcionadores rastreáveis como intensidade de testagem, mix de modalidades e absorção de terapias. Quando esses insumos são documentados e verificados com o feedback de especialistas, o valor final de mercado torna-se mais fácil de replicar e mais fácil de defender nas discussões de planejamento.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Doença Renal Crônica?
Espera-se que o tamanho do Mercado de Doença Renal Crônica atinja USD 89,29 bilhões em 2026 e cresça a um CAGR de 5,24% para alcançar USD 115,26 bilhões até 2031.
Qual segmento de produto contribui com a maior receita?
Os produtos de tratamento dominam com 74,90% de participação na receita em 2025, sustentados pelas necessidades vitalícias de medicamentos e diálise.
Quem são os principais players do Mercado de Doença Renal Crônica?
Abbott Laboratories, F. Hoffmann-La Roche Ltd, Siemens Healthineers, Pfizer Inc e AbbVie Inc são as principais empresas que operam no Mercado de Doença Renal Crônica.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
O envelhecimento acelerado, o aumento da prevalência de diabetes e os grandes investimentos em infraestrutura impulsionam um CAGR de 6,98% até 2031.
Qual região tem a maior participação no Mercado de Doença Renal Crônica?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado de Doença Renal Crônica.