
Tamanho e Participação do Mercado de Terapêuticos e Diagnósticos para Esteatohepatite Não Alcoólica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.93 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 18.31 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticos e Diagnósticos para Esteatohepatite Não Alcoólica por Mordor Intelligence
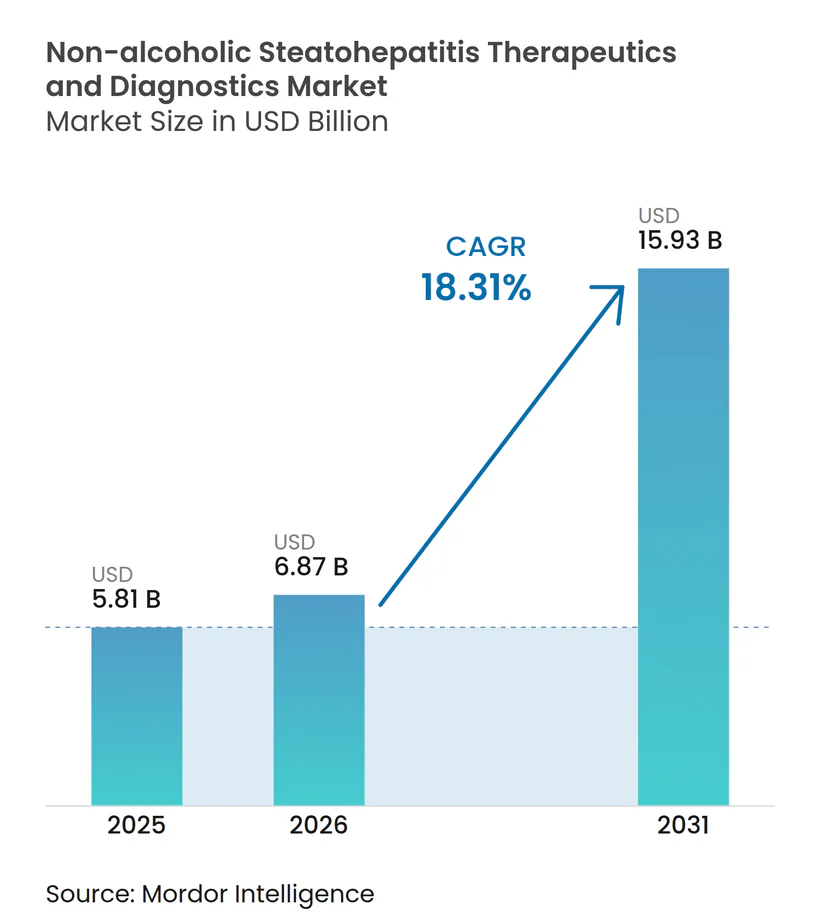
Espera-se que o tamanho do mercado de terapêuticos e diagnósticos para esteatohepatite não alcoólica cresça de USD 5,81 bilhões em 2025 para USD 6,87 bilhões em 2026, com previsão de atingir USD 15,93 bilhões até 2031 a um CAGR de 18,31% no período 2026-2031. A crescente prevalência global da síndrome metabólica, a aprovação da FDA em março de 2024 do resmetirom e o apoio dos pagadores aos testes não invasivos reposicionam coletivamente o mercado de terapêuticos e diagnósticos para esteatohepatite não alcoólica para um crescimento sustentado de dois dígitos. As soluções de diagnóstico atualmente dominam as receitas, mas o pipeline terapêutico está se convertendo em lançamentos comerciais em ritmo recorde, inclinando a criação de valor futuro para modelos centrados no tratamento. A demanda hospitalar permanece robusta, mas os centros de diagnóstico especializados estão crescendo rapidamente com base em fluxos de trabalho habilitados por IA. A intensidade competitiva é elevada por designações de desenvolvimento acelerado de medicamentos, licenciamentos estratégicos na Ásia e a corrida para integrar biomarcadores sanguíneos nas vias de cuidado de rotina.
Principais Conclusões do Relatório
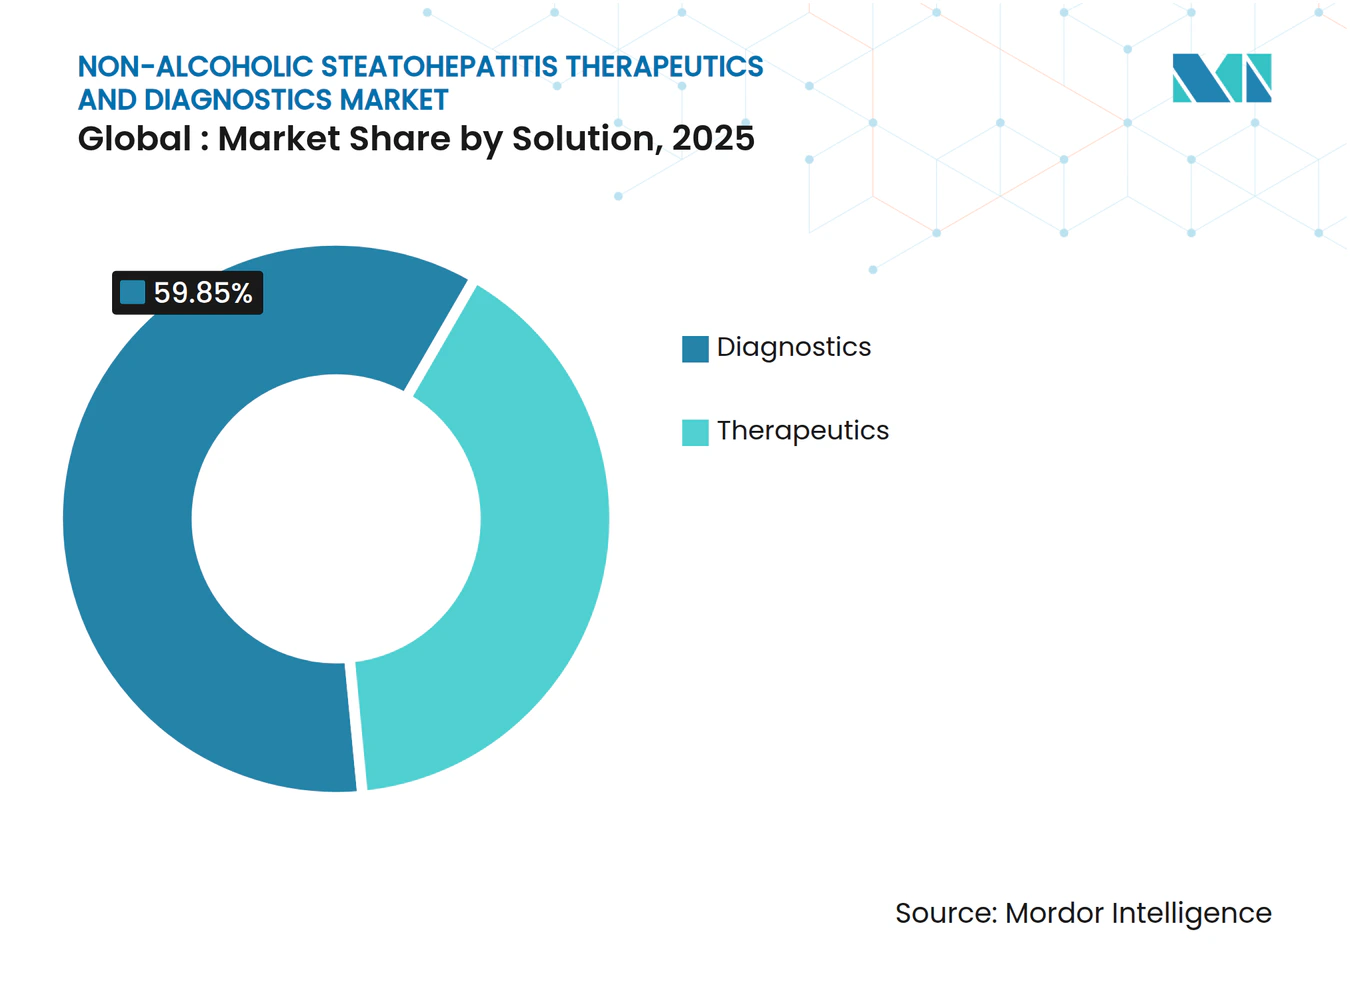
- Por solução, os diagnósticos detinham 59,85% da participação de mercado de terapêuticos e diagnósticos para esteatohepatite não alcoólica em 2025, enquanto os terapêuticos avançam a um CAGR de 19,11% até 2031.
- Por usuário final, hospitais e clínicas responderam por 44,52% do tamanho do mercado de terapêuticos e diagnósticos para esteatohepatite não alcoólica em 2025; os centros de diagnóstico registram o crescimento mais rápido, com um CAGR de 18,42% até 2031.
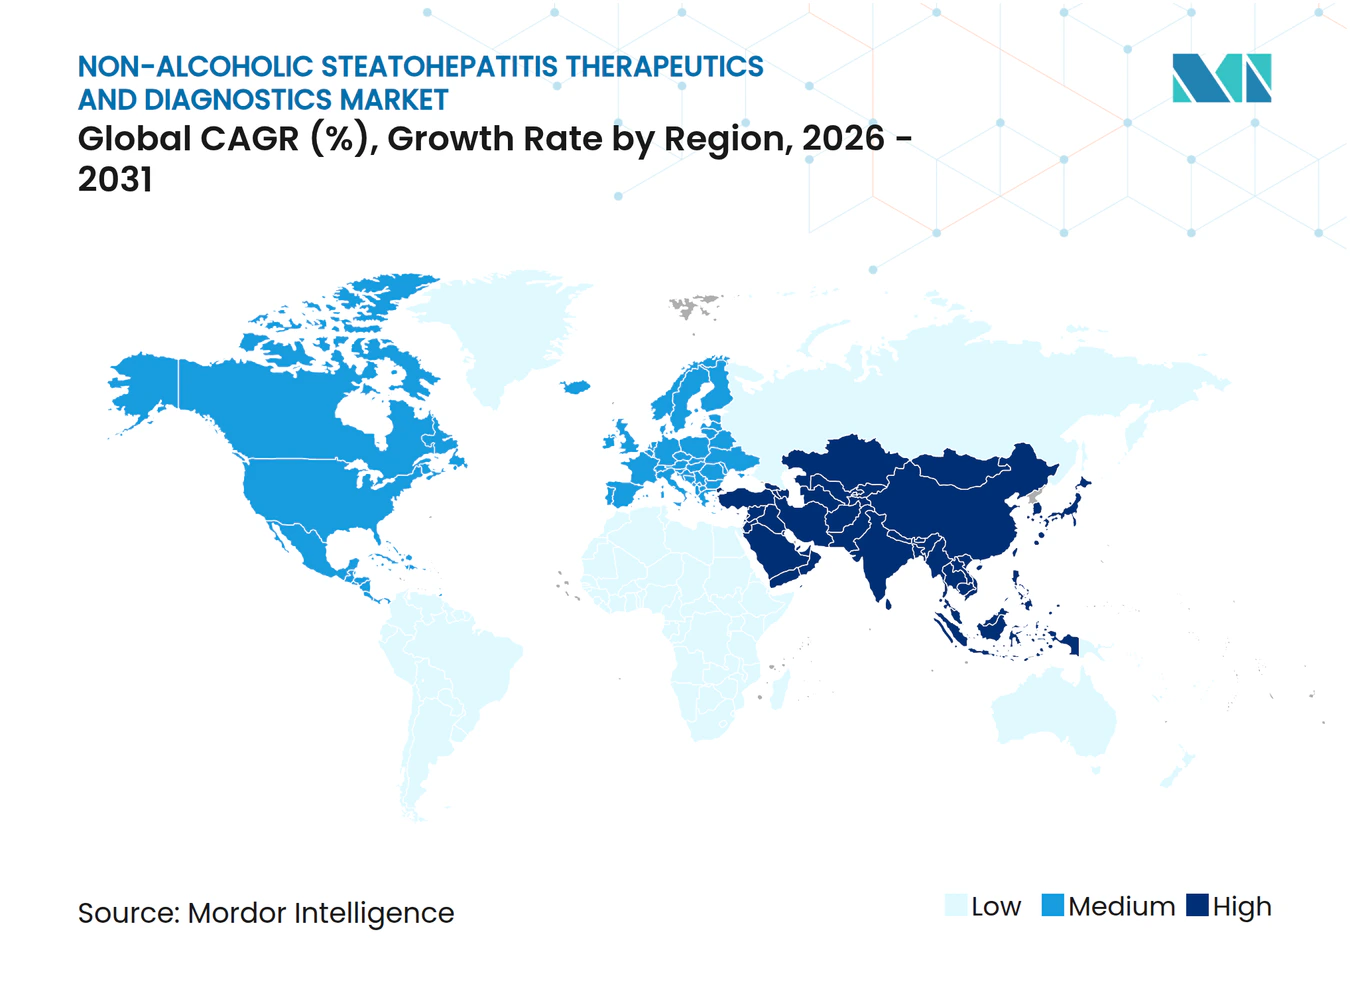
- Por geografia, a América do Norte liderou com 36,78% de participação na receita em 2025; a Ásia-Pacífico tem previsão de expansão a um CAGR de 18,67% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente prevalência de obesidade e síndrome metabólica | +4.2% | Global, com maior impacto na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Avanço em tecnologias de diagnóstico não invasivo | +3.8% | Global, adoção antecipada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Aceleração de ensaios clínicos e designações de desenvolvimento acelerado | +3.1% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Disposição dos pagadores em reembolsar testes de biomarcadores | +2.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão do pipeline de terapia combinada | +2.4% | Global | Médio prazo (2-4 anos) |
| Parcerias de imagem habilitadas por IA com clínicas de fígado | +1.8% | América do Norte e Europa, mercados seletivos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Obesidade e Síndrome Metabólica
A obesidade e a disfunção metabólica afetam atualmente cerca de um terço da população global, criando um crescente grupo clínico para MASLD e, por progressão, esteatohepatite não alcoólica. A tendência demográfica em direção a coortes mais jovens acelera a fibrose em idades mais precoces e amplia as janelas de tratamento ao longo da vida. A América Latina ilustra a tendência, com prevalência próxima a 24%, impulsionando o interesse dos pagadores em programas de triagem em nível comunitário. As projeções dos EUA indicam 27 milhões de adultos afetados até 2030, um salto de 63% em relação a 2015, redefinindo os modelos de planejamento de transplantes e estimulando a urgência comercial. Governos e sociedades profissionais respondem integrando escores de fibrose nos exames de atenção primária, ampliando ainda mais os volumes endereçáveis tanto para diagnósticos quanto para terapêuticos.
Avanço em Tecnologias de Diagnóstico Não Invasivo
O impulso do mercado gira em torno da rápida adoção de painéis sanguíneos e elastografia que substituem a biópsia hepática invasiva. O Elecsys PRO-C3 da Roche retorna o estadiamento da fibrose em 18 minutos, permitindo decisões clínicas na mesma visita e ampliando a aceitação dos prestadores. Algoritmos de IA agora exploram prontuários eletrônicos de saúde para identificar MASLD não diagnosticada com 83% de precisão, adicionando escala sem capacidade incremental de imagem. FibroScan, ELF e escores FIB-4 estão incorporados nas novas diretrizes de tratamento nos EUA e na Europa, levando os laboratórios a atualizar seus portfólios de equipamentos. A detecção precoce aumenta os grupos elegíveis para terapêuticos e sustenta argumentos de reembolso baseados em valor que enfatizam os custos evitados de transplante.
Disposição dos Pagadores em Reembolsar Testes de Biomarcadores
As seguradoras comerciais reembolsam cada vez mais os painéis ELF e NIS4 quando vinculados à redução de despesas futuras. O NASHnext™ da Labcorp obteve ampla cobertura no início de 2024, sinalizando a disposição dos pagadores em recompensar diagnósticos que evitam cuidados de alto custo para cirrose. A Determinação de Cobertura Nacional do Medicare para 2025 para testes de fibrose não invasivos normaliza ainda mais as vias de reembolso. A Europa segue com avaliações de tecnologia em saúde em nível nacional validando a utilidade clínica. A clareza financeira resultante incentiva startups centradas em diagnósticos a ampliar a distribuição e acelera a aquisição de dispositivos de elastografia pelos hospitais.
Expansão do Pipeline de Terapia Combinada
A justificativa clínica para regimes com múltiplos alvos se fortalece à medida que as monoterapias têm dificuldade em atingir os dois desfechos de melhora da fibrose e resolução da NASH. A pesquisa da Novo Nordisk com agonista GLP-1 mais agonista FXR e a estratégia de análogo FGF21 pareado da Gilead ampliam as possibilidades terapêuticas sem exigir novos mecanismos de ação. Os paradigmas de combinação atraem os reguladores quando a sinergia mecanística aborda a heterogeneidade nas vias da doença, motivando ensaios colaborativos e licenciamento cruzado de propriedade intelectual. Dados bem-sucedidos de prova de conceito expandiriam o valor de mercado endereçável ao permitir regimes personalizados em todos os estágios de fibrose.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alta taxa de falha em ensaios clínicos de fase tardia | -2.8% | Global, com impacto particular na América do Norte e Europa | Médio prazo (2-4 anos) |
| Reembolso incerto para novos diagnósticos | -2.1% | Global, com maior impacto em mercados emergentes | Curto prazo (≤ 2 anos) |
| Baixa conscientização dos pacientes e subdiagnóstico | -1.9% | Global, mais pronunciado na Ásia-Pacífico e mercados emergentes | Longo prazo (≥ 4 anos) |
| Requisitos rigorosos de desfechos histológicos | -1.6% | América do Norte e Europa, impacto regulatório | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Taxa de Falha em Ensaios Clínicos de Fase Tardia
O desgaste histórico corroeu o sentimento dos investidores cada vez que um candidato promissor teve desempenho inferior na Fase 2b ou Fase 3. O efruxifermin da Akero não atingiu os principais desfechos de fibrose, com taxas de resposta de 18–29% versus 13% do placebo, reavivando preocupações sobre marcadores substitutos versus desfechos histológicos concretos. As empresas reagem ao restringir os critérios de inclusão, mas tamanhos de amostra menores levantam questões de poder estatístico que os reguladores examinam minuciosamente. O padrão cíclico de expectativas e decepções prolonga os cronogramas de desenvolvimento, modera as avaliações de negócios e atenua a curva de crescimento do mercado de terapêuticos e diagnósticos para esteatohepatite não alcoólica, apesar dos avanços de destaque.
Reembolso Incerto para Novos Diagnósticos
Os painéis de IA emergentes e multi-ômicos enfrentam estruturas fragmentadas de pagadores, especialmente na América Latina e em partes da Ásia, onde os orçamentos públicos priorizam a atenção primária. As agências de avaliação de tecnologia em saúde exigem dados de resultados longitudinais, prolongando os ciclos de aprovação além do que as empresas de diagnóstico com financiamento de capital de risco frequentemente conseguem financiar. A aceitação diferencial da Europa compara novos painéis com o FIB-4 ou FibroScan bem estabelecidos, forçando as empresas a realizar estudos adicionais de comparação direta. Até que uma cobertura consistente se materialize, as curvas de adoção em regiões sensíveis a custos permanecem rasas, compensando parcialmente o crescimento em outros lugares.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solução:
Terapêuticos Impulsionam o Crescimento Futuro Apesar da Dominância dos DiagnósticosOs diagnósticos mantiveram 59,85% de participação na receita em 2025, com base no uso generalizado de elastografia e painéis sanguíneos em locais de atenção primária e secundária. No entanto, os terapêuticos exibem o maior impulso, expandindo-se a um CAGR de 19,11%, impulsionados inicialmente pelo lançamento do resmetirom. Dentro do conjunto de soluções, os testes de imagem e os ensaios de biomarcadores continuam a se diversificar, enquanto os volumes de biópsia se contraem à medida que os clínicos migram para o monitoramento não invasivo endossado por diretrizes. O resmetirom gerou USD 137 milhões apenas no primeiro trimestre de 2025, comprovando a disposição de pagar mesmo a um preço anual de USD 47.400. A profundidade do pipeline nas classes GLP-1, THR-β e FGF21 sugere ciclos de inovação sustentados que podem progressivamente reduzir as taxas de progressão da fibrose.
Espera-se que o acesso terapêutico expandido reequilibre os padrões de gastos, de modo que os terapêuticos respondam pela maior parcela do tamanho do mercado de terapêuticos e diagnósticos para esteatohepatite não alcoólica no final da década. A lacuna atual entre diagnóstico e adoção de tratamento gera demanda reprimida adequada para os primeiros entrantes em sua classe. Os diagnósticos ainda acumulam receita transacional constante com o monitoramento repetido da fibrose; no entanto, as taxas de crescimento diminuem à medida que a saturação do mercado aumenta nos países de alta renda. Os fornecedores de tecnologia se voltam para análises de valor agregado e plataformas de gestão longitudinal de pacientes para proteger as margens. Algoritmos de diagnóstico multimodal que integram imagem, biomarcadores séricos e dados de prontuários eletrônicos diferenciam as ofertas de serviços e consolidam os relacionamentos com os prestadores.



Por Usuário Final:
Centros de Diagnóstico Emergem como Líderes de CrescimentoHospitais e clínicas geraram 44,52% da receita do mercado de terapêuticos e diagnósticos para esteatohepatite não alcoólica em 2025, refletindo vias de encaminhamento consolidadas e práticas de faturamento agrupado. No entanto, os centros de diagnóstico registram um CAGR de 18,42%, superando todos os outros ambientes à medida que os pacientes se voltam para a conveniência e filas de espera mais curtas. A Ásia-Pacífico urbana ilustra a mudança, onde redes de imagem independentes adicionam unidades hepáticas dedicadas com suporte de interpretação habilitada por IA e relatórios baseados em nuvem. Os institutos acadêmicos continuam a moldar as diretrizes clínicas e a atrair ensaios em estágio inicial, tornando-os guardiões críticos para a validação de tecnologias.
A integração entre centros de diagnóstico e especialistas em hepatologia acelera a coordenação do cuidado, levando a taxas mais altas de conversão para terapia. O acompanhamento por telemedicina, vans de FibroScan remoto e flebotomia móvel corroem ainda mais a dominância hospitalar no monitoramento de rotina. Para os prestadores, a lucratividade depende de alto volume de atendimento e contratos de pagamento por desempenho que recompensam a detecção precoce da doença.
Análise Geográfica
Mercado de Terapêuticas e Diagnósticos para Esteato-hepatite Não Alcoólica na América do Norte
A América do Norte manteve sua liderança de 36,78% na receita em 2025, sustentada por aprovações regulatórias antecipadas, ampla cobertura de seguros e alta prevalência de obesidade. Os hepatologistas norte-americanos incorporaram rapidamente o resmetirom à prática clínica após a aprovação de março de 2024, elevando os volumes de prescrição mesmo antes da integração completa nas diretrizes. O Canadá espelha as tendências em menor escala, beneficiando-se de avaliações centralizadas de tecnologias em saúde que aprovam diagnósticos não invasivos para cobertura provincial. O ecossistema de inovação da região, ancorado nos clusters de biotecnologia de Boston e San Diego, garante um influxo contínuo de candidatos a ensaios clínicos e capital de risco, reforçando as vantagens de pioneirismo em terapêuticas e diagnósticos baseados em inteligência artificial.
Mercado de Terapêuticas e Diagnósticos para Esteato-hepatite Não Alcoólica na Europa
A Europa contribui com participações de receita estáveis, na faixa intermediária, com Alemanha, Reino Unido e França respondendo pela maior parte da adoção. A aprovação do resmetirom pela Agência Europeia de Medicamentos, prevista para meados de 2025, desbloqueará a demanda reprimida. As agências nacionais de reembolso já estão modelando os impactos orçamentários, sugerindo listagens em formulários mais rápidas do que as observadas com medicamentos metabólicos anteriores. A penetração de diagnósticos não invasivos é madura, mas ainda existem oportunidades na integração de imagens triadas por inteligência artificial em redes regionais de hepatologia para enfrentar a escassez de mão de obra especializada. As regulamentações de importação paralela podem exercer uma leve pressão descendente sobre os preços de lançamento, mas espera-se que o crescimento do volume compense essa pressão.
Mercado de Terapêuticas e Diagnósticos para Esteato-hepatite Não Alcoólica na Ásia-Pacífico
A Ásia-Pacífico é o mercado de crescimento mais acelerado, projetado para avançar a um CAGR de 18,67% à medida que o diabetes e a obesidade aumentam na China, na Índia e no Sudeste Asiático. As empresas multinacionais localizam ensaios clínicos para atender a perfis étnicos diversos e agilizar as aprovações da Administração Nacional de Produtos Médicos da China. O acordo de licenciamento de 2,91 bilhões de USD firmado pela Madrigal em julho de 2025 com a CSPC exemplifica as estratégias de entrada no mercado que combinam fabricação local com ciência multinacional. Os programas governamentais de prevenção e a crescente conscientização da classe média ampliam os volumes de rastreamento para testes de fibrose. A Austrália e a Coreia do Sul, com sistemas avançados de reembolso, atuam como mercados de entrada para novos diagnósticos antes de uma expansão regional mais ampla.
Mercado de Terapêuticas e Diagnósticos para Esteato-hepatite Não Alcoólica no Oriente Médio, África e América do Sul
A América do Sul e o Oriente Médio e África representam, em conjunto, perspectivas incipientes, porém crescentes. O modelo hospitalar público-privado do Brasil experimenta pagamentos capitados que recompensam a detecção precoce de fibrose. Os países do GCC investem em centros especializados em hepatologia, aproveitando o elevado gasto per capita em saúde para adotar os diagnósticos mais recentes. No entanto, a fragmentação do reembolso e os desequilíbrios na força de trabalho moderam os ganhos de curto prazo, mantendo a participação combinada em dígitos simples até 2031.
Panorama regulatório
A regulamentação em terapêuticas e diagnósticos de esteato-hepatite não alcoólica (MASH/NASH) está cada vez mais moldada por vias de aprovação acelerada e condicional para medicamentos, além de vias de qualificação para endpoints e ferramentas de ensaios clínicos. Nos Estados Unidos, a FDA concedeu aprovação acelerada ao resmetirom em março de 2024, e em agosto de 2025 a FDA aceitou uma carta de intenção para qualificar a elastografia transitória controlada por vibração (VCTE) como um endpoint substituto razoavelmente provável para ensaios de MASH em adultos com fibrose moderada a avançada. Na Europa, a EMA avançou o acesso à terapia baseada em GLP-1 com um parecer positivo do CHMP em janeiro de 2026, seguido pela autorização de introdução no mercado condicional da UE em março de 2026 para o Kayshild (semaglutida) em MASH não cirrótico com fibrose moderada a avançada.
Os reguladores também estão formalizando a patologia digital e a IA nos programas de desenvolvimento, apertando as expectativas quanto à validade analítica e à reprodutibilidade. A EMA emitiu um Parecer de Qualificação para a ferramenta de IA AIM-NASH em março de 2025, destinada à análise de exames de biópsia hepática, e a FDA posteriormente qualificou o AIM-NASH sob seu programa Drug Development Tool em dezembro de 2025, reforçando uma via regulatória para leituras histológicas assistidas por algoritmos em ensaios pivotais. Para combinações de dispositivo-medicamento e diagnósticos habilitados por software, a estrutura de Modo Primário de Ação nos EUA (por exemplo, revisão liderada pelo CDER versus CDRH) e os requisitos do Regulamento de Dispositivos Médicos da UE, incluindo o envolvimento de Organismos Notificados para certas combinações, permanecem centrais no planejamento de pacotes de evidências, rotulagem e sequenciamento de acesso ao mercado.
Análise da cadeia de valor
A cadeia de valor abrange a descoberta e o desenvolvimento clínico de terapêuticas (patrocinadores biofarmacêuticos, redes de CROs e centros de ensaio), além de P&D e fabricação de diagnósticos (desenvolvedores de ensaios, fabricantes de equipamentos de imagem e elastografia, e fornecedores de software/IA), culminando na entrega clínica por meio de hospitais, centros de diagnóstico e grandes redes laboratoriais. Uma inflexão fundamental é o acoplamento mais estreito entre diagnósticos e desenvolvimento de medicamentos, evidenciado pela expansão da colaboração da Echosens com a Boehringer Ingelheim em junho de 2025 para incorporar o rastreamento e monitoramento com FibroScan nos ensaios de Fase III da Survodutide, e pela aceitação da FDA CDER em setembro de 2025 da Carta de Intenção da Echosens para qualificar a medição de rigidez hepática por FibroScan como endpoint substituto para ensaios de MASH. Esses movimentos impulsionam a demanda a montante por testes não invasivos padronizados e escaláveis, capazes de recrutar, estratificar e monitorar populações de ensaios, reduzindo a dependência da logística de biópsia.
A comercialização a jusante é cada vez mais impulsionada por parcerias que oferecem escala de distribuição, adoção clínica e execução de reembolso. Em diagnósticos, a GENFIT lançou o NASHnext (com tecnologia NIS4) por meio do Labcorp OnDemand em junho de 2026 para ampliar o acesso à identificação de MASH em pacientes de risco, e posteriormente anunciou a cobertura do Medicare dos EUA, com reembolso previsto a partir de 10 de agosto de 2026, reforçando a ligação entre pagador e prestador que sustenta volumes recorrentes de testagem. Alianças de desenvolvimento de capacidades também estendem serviços de diagnóstico habilitados por IA em centros clínicos, como a parceria da HistoIndex com o Houston Research Institute em janeiro de 2026 para implantar os testes FibroSIGHT Plus baseados em IA em múltiplos centros, onde a validação de algoritmos, as operações laboratoriais e a estratégia de reembolso moldam cada vez mais o tempo de escalonamento.
Cenário Competitivo
Concentração do Mercado
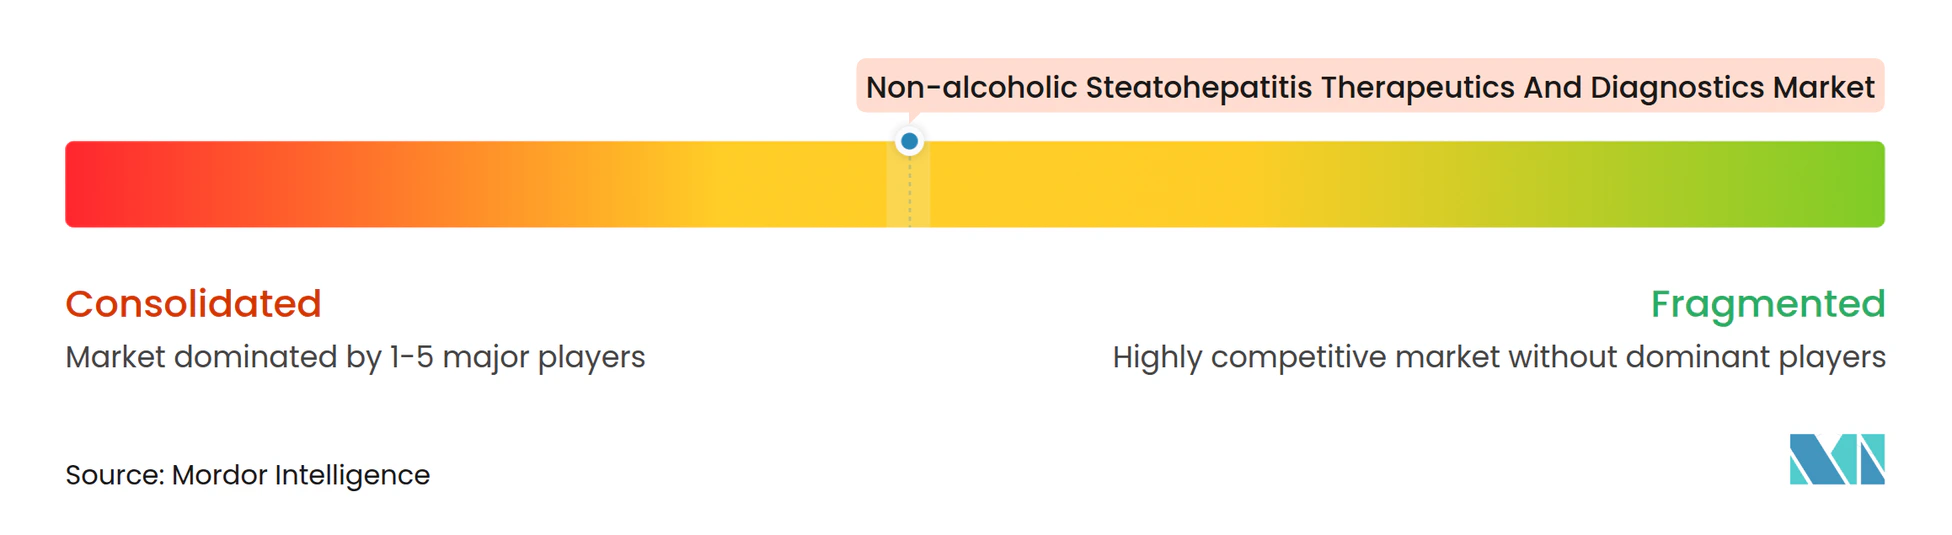
O mercado de terapêuticos e diagnósticos para esteatohepatite não alcoólica apresenta concentração moderada, com as dez principais empresas controlando aproximadamente metade das receitas terapêuticas e de diagnóstico. Madrigal, Novo Nordisk e Eli Lilly lideram os terapêuticos, cada uma avançando com mecanismos diferenciados respaldados por dados de resultados em larga escala. A Madrigal aproveita as vantagens de pioneirismo do resmetirom enquanto negocia acordos regionais, como a parceria com a CSPC, para ampliar sua presença. A Novo Nordisk expande sua franquia metabólica posicionando a semaglutida como uma solução dupla para obesidade e doença hepática, uma narrativa que ressoa com os pagadores que buscam redução holística de riscos. A tirzepatida da Eli Lilly, exibindo resolução de MASH de 52-73% na Fase 2, sinaliza pressão competitiva sobre os players de GLP-1 estabelecidos.
A liderança em diagnósticos repousa com Roche, Siemens Healthineers e Abbott, cada uma agrupando reagentes de ensaio, instrumentação e software de suporte à decisão. O lançamento do Elecsys PRO-C3 da Roche adiciona uma ferramenta rápida de fibrose a laboratórios que já utilizam seus analisadores de química central, aumentando os custos de troca. A Siemens integra análise de elastografia baseada em IA em seu portfólio de ultrassom, enquanto a Abbott avança com painéis de múltiplos analitos aproveitando sua presença em imunoensaios. A dinâmica competitiva gira em torno do bloqueio do ecossistema, onde algoritmos proprietários e arrendamentos de reagentes garantem fluxos de receita recorrente.
A colaboração estratégica define a atividade recente. O pareamento farmacêutico-diagnóstico acelera o desenvolvimento de diagnósticos complementares, ilustrado pelo alinhamento da Labcorp com múltiplos patrocinadores terapêuticos para co-validar desfechos de biomarcadores. A atividade de aquisição se concentra em preencher lacunas de mecanismo ou tecnologia; a aquisição de USD 1,2 bilhão da GSK de um análogo FGF19 sinalizou disposição para pagar prêmios por ativos hepáticos em estágio avançado. No geral, os players combinam P&D orgânico, licenciamento interno e expansão geográfica para construir trajetórias de crescimento defensáveis em um contexto de avanços científicos acelerados.
Líderes do Setor de Terapêuticos e Diagnósticos para Esteatohepatite Não Alcoólica
-
Genfit SA
-
Intercept Pharmaceuticals, Inc.
-
General Electric Company (GE Healthcare)
-
Siemens Healthineers
-
Tawazun Health
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapêuticas e Diagnósticos para Esteato-hepatite Não Alcoólica Empresas cobertas neste relatório
- Madrigal Pharmaceuticals Inc.
- Gilead Sciences
- Novo Nordisk
- Intercept Pharmaceuticals
- Akero Therapeutics Inc.
- Viking Therapeutics Inc.
- Terns Pharmaceuticals Inc.
- Eli Lilly and Company
- Novartis
- Pfizer
- Galectin Therapeutics Inc.
- 89bio Inc.
- Regeneron Pharmaceuticals
- Roche
- Siemens Healthineers
- Abbott Laboratories
- Echosens SA
- Quest Diagnostics
Oportunidades de mercado e perspectivas futuras
Persiste uma lacuna entre os altos volumes de detecção diagnóstica e a conversão em início de tratamento, criando oportunidades para vias de cuidado integradas que combinem estadiamento não invasivo, monitoramento longitudinal e critérios de tratamento alinhados com pagadores. Sinais regulatórios e de reembolso recentes apoiam essa integração, incluindo a aceitação pela FDA de uma proposta ligada a endpoints substitutos razoavelmente prováveis para desfechos clínicos relacionados a MASH, e o avanço da atividade de qualificação de endpoints substitutos não invasivos em torno do VCTE. Ações de cobertura do Medicare também expandiram o acesso a testes não invasivos de fibrose e biomarcadores. Juntas, essas etapas reduzem o atrito para que centros de diagnóstico e laboratórios incorporem a estratificação de risco de fibrose em fluxos de trabalho de rotina, particularmente quando combinadas com ferramentas de mesma visita, como ensaios rápidos de biomarcadores, e modelos de pedido escaláveis, como canais diretos ao laboratório.
A comercialização de terapêuticas está se ampliando além da primeira aprovação de THR-beta para outras classes de mecanismos e geografias, criando espaço para diagnósticos complementares, regimes combinados e segmentação diferenciada de pacientes por estágio de fibrose. Além da aprovação do resmetirom pela FDA em março de 2024, a semaglutida recebeu autorização de introdução no mercado condicional da UE em março de 2026 para MASH não cirrótico com fibrose moderada a avançada, e a MHRA do Reino Unido concedeu autorização de introdução no mercado condicional em julho de 2026, ampliando o conjunto de vias de tratamento reembolsáveis e aumentando a necessidade de monitoramento não invasivo padronizado. O investimento em pipeline também aponta para a expansão de modalidades além das pequenas moléculas, com a Madrigal anunciando em fevereiro de 2026 um acordo exclusivo de licenciamento global cobrindo seis programas pré-clínicos de siRNA destinados a expandir seu pipeline de MASH. Isso reforça a demanda por estratégias de biomarcadores capazes de acompanhar a resposta específica ao mecanismo e sustentar alegações de rotulagem diferenciadas.
Desenvolvimentos industriais recentes em Mercado de Terapêuticas e Diagnósticos para Esteato-hepatite Não Alcoólica
- Julho de 2026: A GENFIT anunciou a cobertura do Medicare dos EUA para o NASHnext, seu teste de diagnóstico não invasivo com tecnologia NIS4, com reembolso previsto para começar em 10 de agosto de 2026. O marco fortalece a via comercial para identificação de risco de MASH baseada em sangue, reduzindo a incerteza de custos diretos ao paciente e apoiando pedidos mais amplos em ambientes de cuidado de rotina.
- Julho de 2025: A Madrigal Pharmaceuticals firmou um potencial acordo de licenciamento superior a 2 bilhões de dólares americanos com a CSPC para comercializar o resmetirom na Grande China, combinando contraprestação inicial com pagamentos vinculados a marcos. O acordo adiciona uma via de acesso ao mercado em escala na Ásia-Pacífico e destaca como parceiros regionais estão sendo utilizados para acelerar o acesso, a execução local e a expansão do ciclo de vida de terapias inéditas para MASH.
- Março de 2024: A FDA dos EUA aprovou o resmetirom (Rezdiffra), o primeiro tratamento para adultos com NASH/MASH não cirrótico com fibrose moderada a avançada. Essa aprovação estabeleceu uma via de tratamento acionável, aumentando o foco clínico e dos pagadores em diagnósticos não invasivos capazes de estadiar a fibrose e monitorar a resposta sem depender de biópsia.
Mercado de Terapêuticas e Diagnósticos para Esteato-hepatite Não Alcoólica Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange as receitas geradas pelo diagnóstico e manejo da esteato-hepatite não alcoólica (NASH). Inclui serviços e testes de diagnóstico, bem como produtos terapêuticos utilizados em cuidados clínicos de rotina e em ambientes especializados, mensurados em dólares americanos correntes nas geografias cobertas.
Exclusões de escopo: excluímos a doença hepática alcoólica, a hepatite viral e o cuidado com cirrose não relacionada à NASH. Também excluímos a triagem metabólica geral que não esteja vinculada a um diagnóstico ou decisão de tratamento de NASH.
Visão geral da segmentação
- Por Solução (Valor)
- Terapêuticos
- Por Classe de Medicamento
- Agonistas FXR
- Agonistas THR-β
- Agonistas GLP-1
- Outros
- Por Classe de Medicamento
- Diagnósticos
- Por Modalidade de Diagnóstico
- Testes de Imagem
- Testes Sanguíneos Baseados em Biomarcadores
- Biópsia Hepática
- Elastografia
- Por Modalidade de Diagnóstico
- Terapêuticos
- Por Usuário Final (Valor)
- Hospitais e Clínicas
- Centros de Diagnóstico
- Institutos Acadêmicos e de Pesquisa
- Outros
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção da doença e da via de testagem, de modo que os números acompanhem como os pacientes passam da suspeita para a confirmação e, em seguida, para o tratamento e monitoramento. Normalmente, extraímos sinais de prevalência e fatores de risco de fontes como o CDC dos EUA, a OMS e agências nacionais de estatísticas de saúde. Em seguida, alinhamos essas entradas com diretrizes de doenças hepáticas e notas de codificação de organismos como AASLD e EASL.
Para fundamentar o lado comercial, revisamos rótulos de produtos e atualizações de segurança de reguladores como a FDA e a EMA, além de notas públicas de cobertura de pagadores, quando disponíveis. Relatórios anuais de empresas e apresentações a investidores nos ajudam a mapear marcos de ensaios clínicos e prazos prováveis de adoção, juntamente com referências de periódicos médicos respeitáveis que descrevem a prática diagnóstica atual. Bases de dados de patentes são usadas seletivamente, e conjuntos de dados de remessas de importação-exportação também são aplicados para verificar a movimentação de fornecimento diagnóstico e a atividade de inovação. Essas fontes documentais não são exaustivas, e referências públicas adicionais foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Chamadas e pesquisas primárias testam as premissas documentais junto a pessoas que atendem pacientes com NASH ou apoiam decisões de testagem e tratamento, incluindo hepatologistas, radiologistas, patologistas, líderes de laboratório e profissionais de áreas comerciais e de acesso ao mercado. Como a adoção e o reembolso variam por geografia, equilibramos as contribuições entre as principais regiões. Quando o preço, o prazo de aprovação ou a prática de testagem mudaram o suficiente para criar uma quebra visível na série temporal, recontatamos as fontes para confirmar o que havia mudado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 15% | APAC: 45% |
| Nível médio: 47% | Líderes funcionais/de unidade: 27% | EMEA: 29% |
| Players menores: 15% | Gerentes: 58% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando um pool de demanda top-down reconstruído a partir da prevalência de NASH, das taxas de diagnóstico e da proporção de pacientes que avançam para investigações confirmatórias e monitoramento contínuo. Quando os dados são irregulares entre países, usamos indicadores proxy, como a carga de obesidade e diabetes tipo 2, a densidade de especialistas e o acesso a testagem. Em seguida, ajustamos o pool reconstruído usando feedback coletado de clínicos e partes interessadas laboratoriais.
A construção de valor traduz esses volumes de pacientes e testagem em receita usando entradas mensuráveis, incluindo o volume de testes não invasivos, a utilização de biópsia onde ainda é padrão, a frequência média de testagem para monitoramento, a proporção de pacientes elegíveis para terapia e as faixas típicas de custo anual de terapia por mercado. Verificações bottom-up são feitas seletivamente por meio de pontos de preço amostrados e lógica de volume para centros de diagnóstico e vias hospitalares, e por meio de verificações de canal sobre a rapidez com que novas terapias estão sendo incorporadas à prática. Para lacunas em países menores, usamos análogos de mercados-pares calibrados e depois verificamos se esses análogos correspondem ao reembolso local e ao acesso ao cuidado.
Para a previsão, usamos análise de cenários, pois aprovações, escopo de rotulagem e comportamento dos pagadores podem mudar rapidamente nesse espaço. Cada cenário está vinculado a alavancas específicas, como o momento de entrada de novos produtos, a substituição de biópsia por testes não invasivos, a expansão do diagnóstico por meio de triagem de coortes de alto risco e o ritmo de adoção de diretrizes. Reconciliamos os resultados dos cenários com a curva de crescimento geral.
Validação de dados e ciclo de atualização
Os resultados são validados comparando as saídas do modelo com sinais independentes, incluindo o momentum de adoção de testes, a visibilidade da progressão dos ensaios clínicos e mudanças na linguagem de reembolso. Em seguida, investigamos variações que não se encaixam na via de cuidado. Quando um país apresenta um salto repentino, reverificamos fatores como o momento de conversão cambial e datas de lançamento, e também confirmamos se os volumes diagnósticos foram contabilizados em duplicidade.
Antes da aprovação final, o modelo e as premissas passam por revisões de analistas em múltiplas etapas. As fontes são recontatadas quando um evento material altera a trajetória esperada. Os relatórios são atualizados anualmente, com atualizações intermediárias quando aprovações, alertas de segurança ou mudanças de reembolso são significativas. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam uma visão atualizada com base nas entradas mais recentes disponíveis.
Comparação do dimensionamento do mercado de terapêuticas e diagnósticos de esteato-hepatite não alcoólica da Mordor Intelligence com outras estimativas publicadas
É normal observar tamanhos de mercado publicados diferentes para terapêuticas e diagnósticos de NASH, pois a condição se situa na interseção entre testagem, imagem, patologia e terapias emergentes. As diferenças geralmente decorrem do que cada editora considera como diagnóstico específico de NASH, de como a elegibilidade do paciente é definida e se a previsão assume uma adoção de reembolso mais rápida ou mais lenta.
Neste estudo, o maior fator por trás da dispersão é o tratamento das receitas de diagnósticos. Algumas estimativas incorporam a triagem mais ampla de fígado gorduroso e painéis hepáticos gerais, enquanto outras tratam terapias em pipeline como se já fossem totalmente comerciais em todo o conjunto elegível cedo demais. O momento da conversão cambial, o ano escolhido como ponto de partida e a rapidez com que se permite o aumento dos preços médios de venda também criam lacunas visíveis nos totais finais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,87 bilhões de dólares americanos (2026) | |
| Consultoria Global A | 8,95 bilhões de dólares americanos (2025) | Usa um ano-base anterior e uma cesta mais ampla de terapias e diagnósticos, e o lado de diagnósticos parece incluir alguns testes hepáticos adjacentes que nem sempre são confirmatórios de NASH no cuidado de rotina. |
| Editora do Setor B | 3,97 bilhões de dólares americanos (2025) | Parte de uma visão de demanda comercial mais restrita em 2025, e pode aplicar premissas mais conservadoras de adoção e progressão de preços tanto para a expansão de testes não invasivos quanto para a adoção de terapias. |
A tabela mostra que as escolhas de escopo e cronograma importam tanto quanto o cálculo em si. Quando o pool de demanda é limitado a decisões de testagem vinculadas à NASH e o uso de terapia é atrelado a uma progressão realista de diagnóstico e elegibilidade, o total situa-se em uma faixa intermediária mais fácil de rastrear e replicar. Essa é a abordagem aplicada pela Mordor Intelligence.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado global de terapêuticos e diagnósticos para esteatohepatite não alcoólica em 2026?
O tamanho do mercado de terapêuticos e diagnósticos para esteatohepatite não alcoólica é de USD 6,87 bilhões em 2026.
Qual é o CAGR esperado para o setor até 2031?
O valor de mercado tem previsão de crescimento a um CAGR de 18,31% para atingir USD 15,93 bilhões até 2031.
Qual categoria de solução está crescendo mais rapidamente?
Os terapêuticos se expandem a um CAGR de 19,11%, superando os diagnósticos no final da década.
Qual região apresenta o maior impulso de crescimento?
A Ásia-Pacífico registra a trajetória mais forte, com um CAGR de 18,67% até 2031.
Por que os centros de diagnóstico estão ganhando participação?
Fluxos de trabalho habilitados por IA, tempos de espera mais curtos e apoio dos pagadores para testes não invasivos impulsionam um CAGR de 18,42% para os centros de diagnóstico.