
Tamanho e Participação do Mercado de Servidores de Data Center do Chile
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
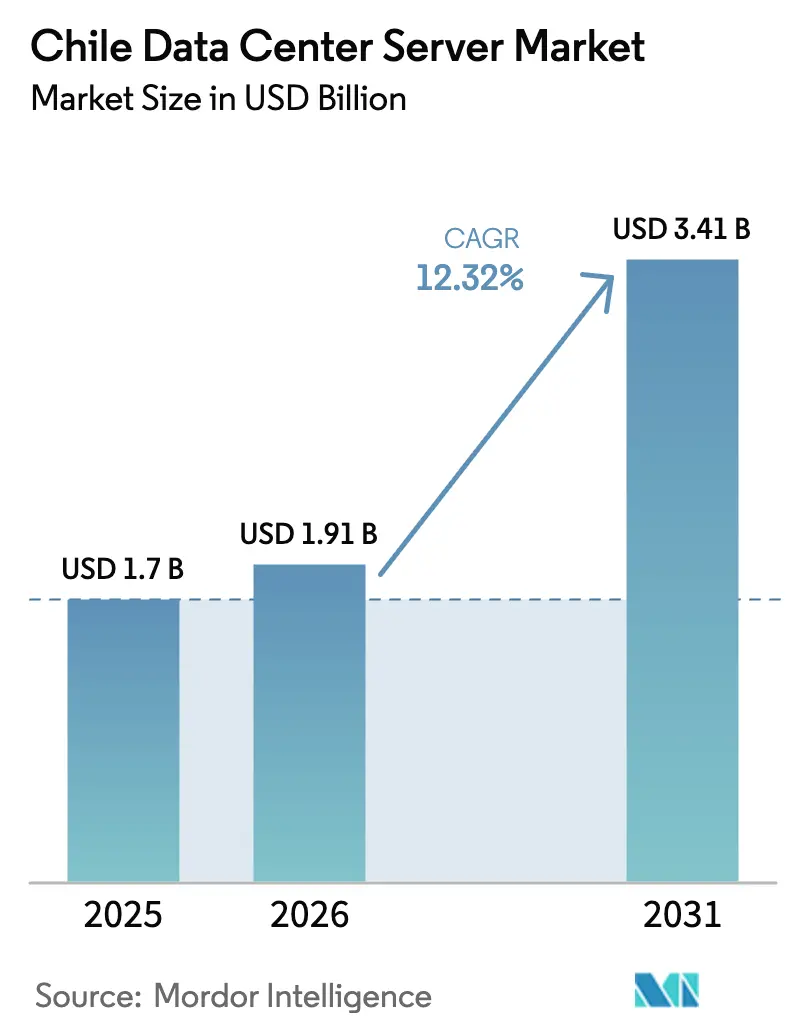
| Tamanho do mercado no ano base (2025) | 1.70 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.41 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.32 % |
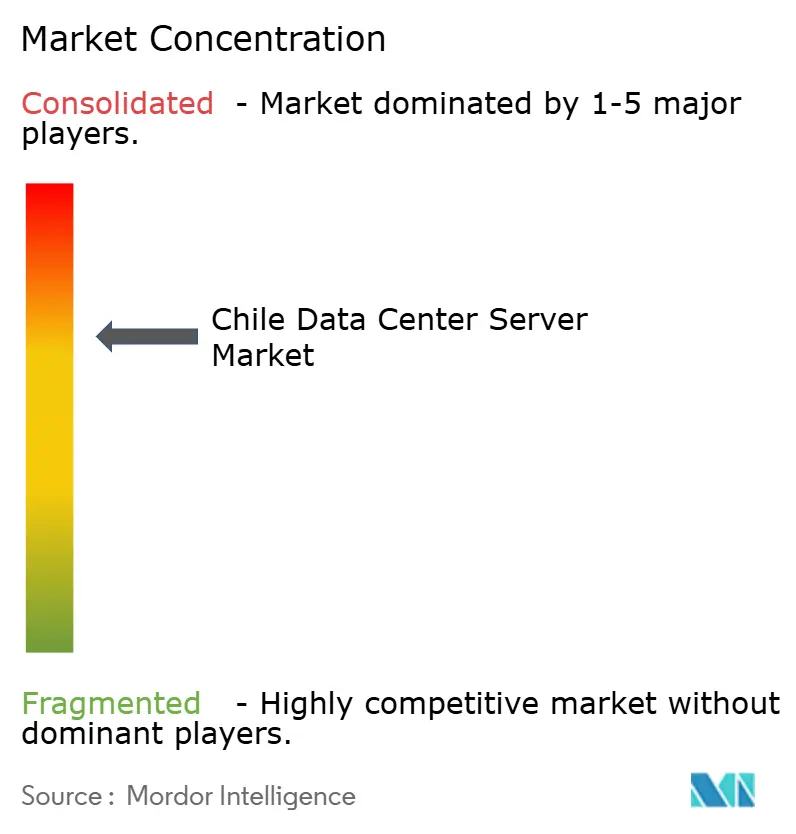
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Servidores de Data Center do Chile por Mordor Intelligence
Espera-se que o tamanho do mercado de Servidores de Data Center do Chile cresça de USD 1,70 bilhão em 2025 para USD 1,91 bilhão em 2026 e está previsto para atingir USD 3,41 bilhões até 2031 a um CAGR de 12,32% entre 2026-2031. O aumento dos gastos em escala hyperscale, a rápida adoção de nuvem corporativa e uma política de incentivo a instalações movidas a energia renovável mantêm a demanda em trajetória ascendente. O papel estratégico de Santiago como nexo de cabos submarinos continua a reduzir a latência, atraindo cargas de trabalho excedentes do Brasil e fortalecendo o perfil de interconexão regional do país. Os ciclos intensivos em capital de atualização de IA e GPU estão reformulando as especificações dos servidores em direção a maiores densidades de energia, enquanto os incentivos fiscais pró-nuvem reduzem os custos operacionais e melhoram o retorno sobre o capital investido. O foco competitivo está se deslocando para a inovação em resfriamento, pois severas restrições hídricas e a volatilidade do peso estão desafiando os modelos tradicionais de aquisição e operação.
Principais Conclusões do Relatório
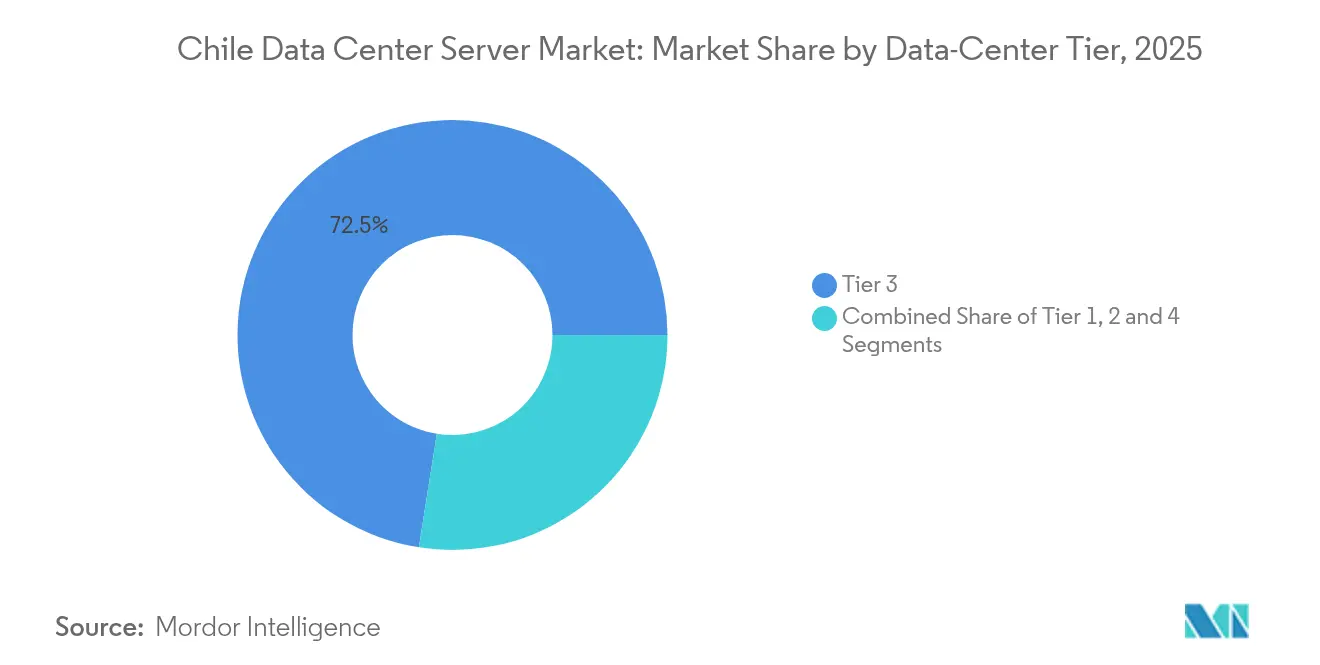
- Por nível de data center, o Nível 3 liderou com 72,50% de participação na receita em 2025; estima-se que as instalações de Nível 4 se expandam a um CAGR de 13,42% até 2031.
- Por fator de forma, os servidores blade de meia altura detinham 61,30% de participação em 2025, enquanto as configurações de quarto de altura e micro-blade devem crescer a um CAGR de 13,12% até 2031.
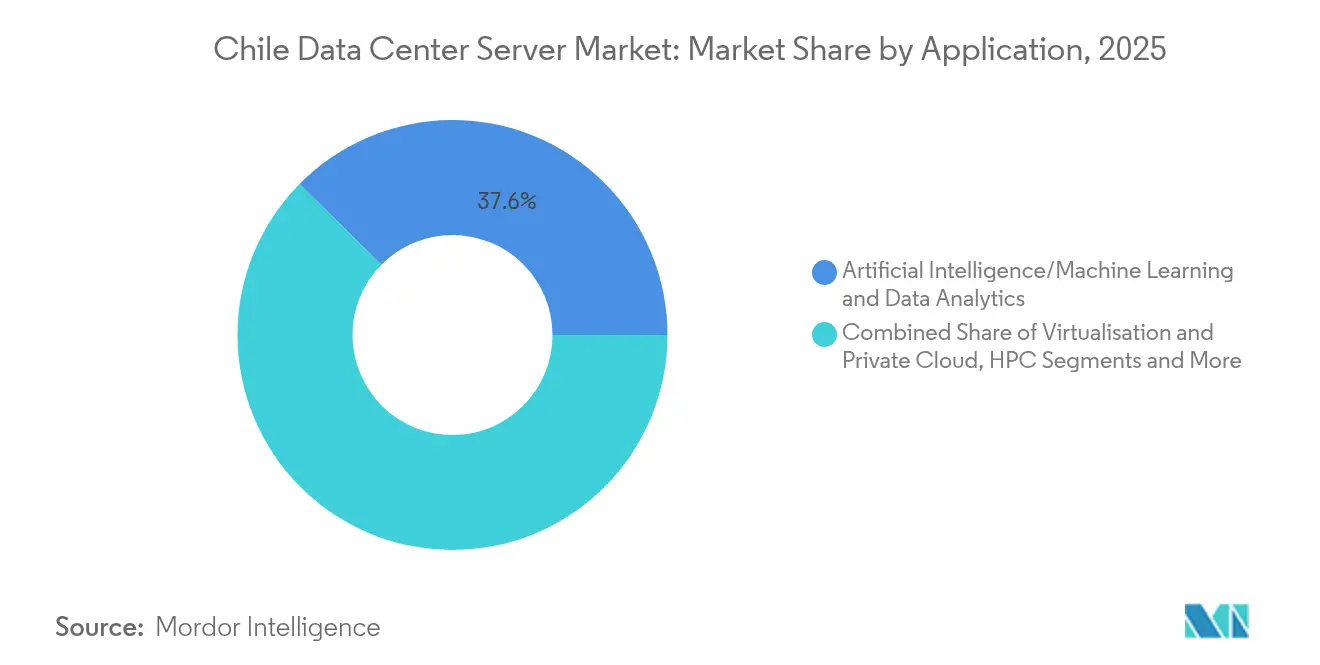
- Por aplicação, as cargas de trabalho de IA/ML representaram 37,60% do tamanho do mercado de Servidores de Data Center do Chile em 2025 e a virtualização e nuvem privada estão avançando a um CAGR de 12,18% até 2031.
- Por tipo de data center, a colocação capturou 54,60% da participação do mercado de Servidores de Data Center do Chile em 2025, enquanto as implantações hyperscale devem crescer a um CAGR de 14,23% até 2031.
- Por indústria de uso final, TI e telecomunicações detinham 31,85% do tamanho do mercado de Servidores de Data Center do Chile em 2025 e espera-se que manufatura e Indústria 4.0 registre um CAGR de 14,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Servidores de Data Center do Chile
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Digitalização do setor de BFSI do Chile impulsiona a demanda hyperscale | +2.1% | Nacional, com concentração na área metropolitana de Santiago | Médio prazo (2-4 anos) |
| Incentivos fiscais pró-nuvem e PPAs de energia renovável reduzem o TCO | +1.8% | Nacional, com ganhos iniciais em Santiago, Valparaíso, Concepción | Longo prazo (≥ 4 anos) |
| Pontos de aterrissagem de cabos submarinos densos de Santiago reduzem a latência | +1.5% | Núcleo de Santiago, com transbordamento para a região de Valparaíso | Curto prazo (≤ 2 anos) |
| Rápida adoção de cargas de trabalho de IA aciona atualização de servidores ricos em GPU | +2.3% | Nacional, com concentração empresarial em Santiago | Curto prazo (≤ 2 anos) |
| Transbordamento de autoconstrução hyperscale para oferta local de ODM e white-box | +1.2% | Santiago, com impacto secundário em Concepción | Médio prazo (2-4 anos) |
| Mandato de nuvem soberana do Chile para residência de dados públicos | +1.4% | Nacional, foco no setor governamental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Digitalização do Setor de BFSI do Chile Impulsiona a Demanda Hyperscale
Os grandes bancos estão acelerando a migração para nuvem e as arquiteturas híbridas. A plataforma MACH do Banco de Crédito e Inversiones agora atende a mais de 3 milhões de usuários e processa mais de 100.000 transações diárias utilizando back-ends nativos em nuvem. O Santander relata 90% das cargas de trabalho em nuvem híbrida, impulsionando demanda constante por footprints de servidores de Nível 3 e Nível 4 que garantem disponibilidade e conformidade regulatória. Os trilhos de pagamento em tempo real aumentam a sensibilidade à latência e favorecem a instalação local de servidores em Santiago. Essas tendências sustentam adições contínuas de capacidade por parte de provedores hyperscale e de colocação que cortejam inquilinos do setor financeiro.
Incentivos Fiscais Pró-Nuvem e PPAs de Energia Renovável Reduzem o TCO
As fontes renováveis representam 65% da geração instalada do Chile, e os contratos de compra de energia vinculados à energia solar e eólica desbloqueiam economias de custo ao longo da vida útil de 15-20% para os operadores de data centers. O pipeline de USD 650 milhões da ENGIE Chile e o plano de atualização da rede elétrica de USD 1,8 bilhão da Enel reforçam a confiabilidade dos insumos de energia limpa. [1]ENGIE.ENGIE Chile comunica ao mercado investimentos de cerca de USD 650 milhões em desenvolvimento de energia renovável,
engie.clA Amazon se comprometeu a obter 100% de sua carga chilena a partir de fontes renováveis, reforçando a ligação entre política ambiental e expansão de infraestrutura. Esses fundamentos econômicos fortalecem a competitividade de preços do mercado de Servidores de Data Center do Chile em relação aos concorrentes baseados em combustíveis fósseis.
Os Densos Pontos de Aterrissagem de Cabos Submarinos de Santiago Reduzem a Latência
Múltiplos sistemas do Pacífico e do Atlântico convergem em Santiago, transformando a capital em um portal para o tráfego regional e transpacífico. Os projetos de cabos do Google ancoram a capacidade, e a banda larga fixa tem média nacional de 213,73 Mbps, possibilitando implementações de borda que exigem servidores de baixa latência e alto rendimento.[2]Google, Quilicura, Chile - Localização do Data Center Google,
datacenters. googleA vantagem de conectividade reduz os custos de trânsito internacional em até 30% e atrai operadores hyperscale em busca de diversidade geográfica, distante dos clusters brasileiros saturados.
A Rápida Adoção de Cargas de Trabalho de IA Aciona a Atualização de Servidores Ricos em GPU
O Chile figura entre os principais destinos de investimento em IA da América Latina. As empresas estão migrando de pilhas de CPU para GPU que consomem de 40 a 140 kW por rack. O supercomputador Guacolda-Leftraru demonstra o apetite local por computação de alto desempenho, processando 47 milhões de sequências de DNA para pesquisas climáticas. A oferta global limitada de GPU leva as empresas a garantir capacidade no país, impulsionando preços premium para nós otimizados para IA e influenciando o design dos data centers em direção a maiores densidades de rack e resfriamento avançado.
Análise de Impacto das Restrições*
| Restrição | (~)% Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento de ataques cibernéticos eleva custos de segurança e conformidade | -1.6% | Nacional, com setores governamental e financeiro mais afetados | Curto prazo (≤ 2 anos) |
| Severas restrições ao uso de água em infraestrutura de resfriamento | -2.1% | Núcleo de Santiago, estendendo-se à região de Valparaíso | Médio prazo (2-4 anos) |
| Atrasos por congestionamento da rede para instalações acima de 10 MW em Santiago | -1.3% | Área metropolitana de Santiago | Médio prazo (2-4 anos) |
| Persistente volatilidade do peso encarece o CAPEX de servidores importados | -1.8% | Nacional, afetando todas as operações dependentes de importações | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
O Crescimento de Ataques Cibernéticos Eleva os Custos de Segurança e Conformidade
A Lei 21.663 estabeleceu a Agência Nacional de Cibersegurança em 2025, tornando obrigatório o gerenciamento contínuo de segurança e a resposta a incidentes para serviços essenciais.[3]Serviço de Informação Legislativa dos Estados Unidos, 'Chile: Lei Quadro sobre Cibersegurança Entra em Vigor', loc.gov A conformidade acrescenta de 15 a 20% aos orçamentos de infraestrutura por meio de módulos de segurança de hardware, armazenamento criptografado e segmentação de rede. Esses requisitos elevados desaceleram os ciclos de aquisição e aumentam as barreiras para novos participantes menores.
Severas Restrições ao Uso de Água em Infraestrutura de Resfriamento
A seca persistente desencadeou escrutínio legal sobre o resfriamento intensivo em água. O Google suspendeu um segundo campus chileno após questionamentos judiciais sobre avaliações ambientais. Os sistemas tradicionais consomem cerca de 6,8 milhões de galões por MW anualmente, levando os operadores a adotar soluções de resfriamento a ar e líquido que podem elevar os desembolsos de capital em 25 a 30%. A AWS se comprometeu a depender da água para resfriamento em apenas 4% do ano, empregando soluções de ar e evaporação, sinalizando uma mudança para designs térmicos alternativos que influenciam os fatores de forma e os limites de densidade dos servidores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Nível de Data Center: Dominância Equilibrada do Nível 3 Encontra Aceleração do Nível 4
As instalações de Nível 3 capturaram 72,50% do mercado de Servidores de Data Center do Chile em 2025 devido ao seu equilíbrio entre custo e redundância. Inquilinos dos setores financeiro, governamental e de telecomunicações preferem disponibilidade de 99,982% sem a complexidade de designs totalmente tolerantes a falhas. Projeta-se que o tamanho do mercado de Servidores de Data Center do Chile para implantações de Nível 3 se expanda de forma constante acompanhando os cronogramas de adoção de nuvem híbrida.
O Nível 4 é o segmento de crescimento mais rápido, com CAGR de 13,42% até 2031, à medida que as regras obrigatórias de cibersegurança elevam as expectativas de disponibilidade para serviços essenciais. Novas cargas de trabalho governamentais licitadas e aplicações bancárias ricas em IA exigem energia e resfriamento com múltiplos caminhos. Essas condições posicionam os provedores de Nível 4 para praticar preços premium, particularmente em Santiago, onde a escassez de terrenos favorece footprints verticalmente integrados e de alta densidade.
O arcabouço de cibersegurança do Chile acelera as conversões para Nível 4 nos setores bancário e de defesa. Os credores locais que implantam detecção de fraudes em tempo real não podem tolerar indisponibilidade não planejada, por isso orçam para sites dual active-active. Enquanto isso, os sites de Nível 1 e Nível 2 servem como locais de borda e backup em cidades secundárias onde as atualizações da rede elétrica ficam atrasadas. A indústria de Servidores de Data Center do Chile apresenta, portanto, um claro padrão de investimento em dois níveis: nós regionais com eficiência de custo e hubs primários intensivos em capital.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Fator de Forma: Liderança de Meia Altura Desafiada pela Inovação em Micro-blade
Os blades de meia altura mantiveram 61,30% de participação em 2025, à medida que os operadores aproveitaram os ciclos de aquisição legados e o gerenciamento homogêneo de frota. A pressão por densidade está mudando essa equação. Os sistemas de quarto de altura e micro-blade estão crescendo a um CAGR de 13,12% à medida que os operadores reorganizam os racks para acomodar mais núcleos por metro quadrado.
As remessas de blade em geral estão diminuindo mundialmente; contudo, as restrições de espaço e água do Chile renovam o interesse em designs ultracompactos e energeticamente eficientes. As plataformas micro-blade permitem densidade de computação 40-50% maior por rack, uma métrica crítica nos imóveis premium de Santiago. Elas também se alinham com as retrofits de resfriamento líquido direto ao chip que mitigam o uso evaporativo de água. O mercado de Servidores de Data Center do Chile está, portanto, se orientando para blades modulares que reduzem o bloqueio de fornecedor e melhoram o desempenho térmico.
Por Aplicação/Carga de Trabalho: A Onda de IA/ML Impulsiona a Evolução da Infraestrutura
As cargas de trabalho de IA/ML representaram 37,60% do mercado de Servidores de Data Center do Chile em 2025, um reflexo da explosão da demanda por GPU na mineração, no setor bancário e na análise do setor público. Os clusters de GPU exigem até 10 vezes o envelope de energia das máquinas virtuais legadas e forçam os operadores a adotar maiores densidades de rack e resfriamento líquido.
As pilhas de virtualização e nuvem privada estão projetadas para crescer a um CAGR de 12,18% à medida que as empresas modernizam os parques legados de x86 para migrar em direção a arquiteturas de contêineres. A análise de borda na mineração e as implementações de redes inteligentes impulsionam nova demanda por nós híbridos que lidam com tarefas de inferência e treinamento. Consequentemente, o tamanho do mercado de Servidores de Data Center do Chile vinculado às cargas de trabalho de IA deve ampliar sua liderança, mas a virtualização fornecerá um piso estável de receita.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Data Center: A Força da Colocação Enfrenta a Expansão Hyperscale
As instalações de colocação controlaram 54,60% da participação do mercado de Servidores de Data Center do Chile em 2025, refletindo a preferência das empresas por controle físico em locais gerenciados profissionalmente. Os parceiros de colocação oferecem visibilidade de conformidade e garantias soberanas de dados que permanecem importantes sob os novos estatutos de privacidade.
As nuvens hyperscale, lideradas pelo investimento de USD 4 bilhões da Amazon na região, representam o crescimento mais rápido, com CAGR de 14,23%. Sua expansão introduz capacidade de GPU pronta para uso e compensa o ônus de capital para os inquilinos que migram cargas de trabalho sazonais. As arquiteturas híbridas emergem como um padrão de fato, combinando a resiliência da colocação para dados sensíveis com a elasticidade hyperscale. Essa interação aprofunda a diversidade de serviços do mercado de Servidores de Data Center do Chile e intensifica a concorrência pela receita de interconexão de rede.
Por Indústria de Uso Final: TI/Telecomunicações Lidera, Manufatura Acelera
Os players de TI e telecomunicações detiveram 31,85% da receita de 2025, impulsionados por implementações nacionais de fibra óptica, densificação de 5G e armazenamento em cache de entrega de conteúdo. Sua demanda por servidores se concentra em virtualização de funções de rede e análise de experiência do cliente.
As cargas de trabalho de manufatura e Indústria 4.0 registram o CAGR mais rápido, de 14,95%, à medida que grandes empresas de mineração de cobre e indústrias de processo implantam loops de aprendizado de máquina para aumentar o rendimento e a eficiência energética. Os pilotos de rede inteligente no setor de utilities adicionam demanda por computação de borda, completando uma base de clientes cada vez mais ampla que sustenta a resiliência do mercado de Servidores de Data Center do Chile.
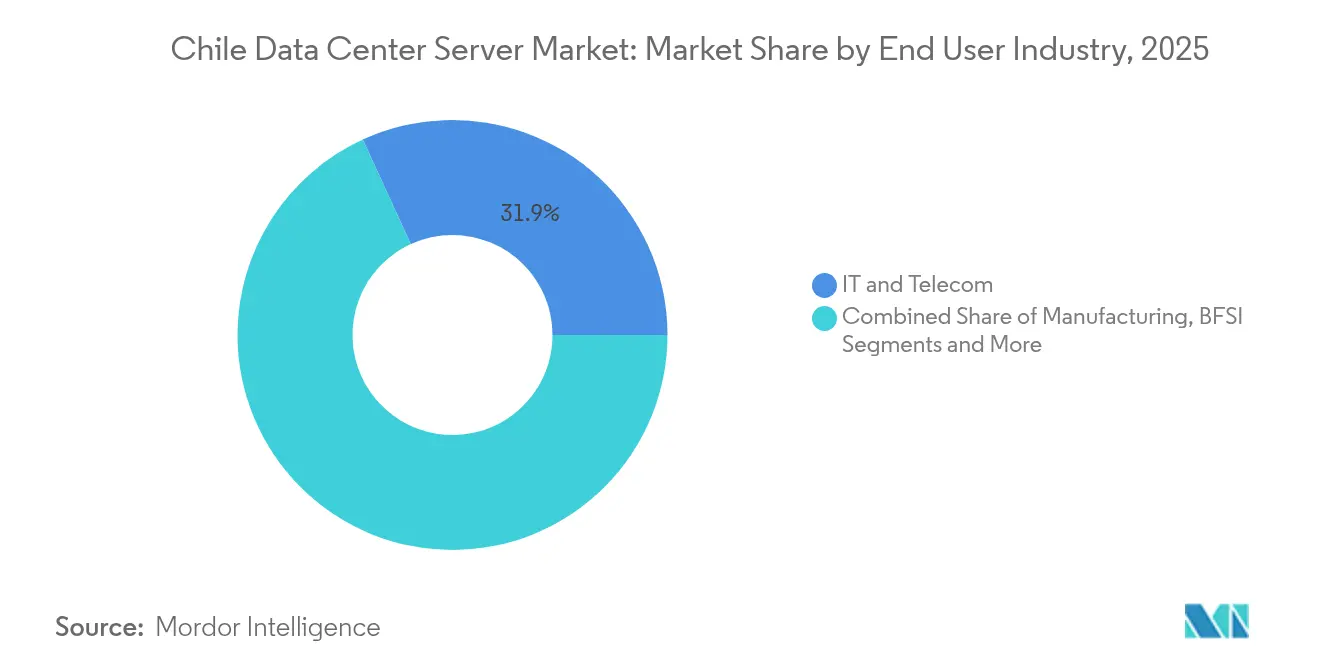
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Santiago é apoiada por densos cabos submarinos, presença governamental e o maior conjunto de mão de obra qualificada. A rede elétrica pronta para renováveis da cidade sustenta grandes instalações; no entanto, a escassez de água e o congestionamento da rede acima de 10 MW são gargalos emergentes. Os investidores estão respondendo com retrofits de resfriamento a ar e líquido projetados para temperaturas de entrada mais elevadas.
Os formuladores de políticas de Valparaíso e Concepción pressionam pela descentralização e pela redução do risco sistêmico concentrado na capital. O Plano Nacional de Data Centers agiliza as conexões renováveis e simplifica as licenças nessas regiões. Os clusters solares da ENGIE Chile fornecem energia competitiva que atrai construções de colocação de médio porte voltadas para empresas regionais.
As zonas do norte, em torno de Antofagasta e do Deserto do Atacama, oferecem vasta capacidade solar e custos de terreno mais baixos, atraindo futuras fazendas de IA hyperscale e HPC que podem tolerar maior latência. Os projetos iniciais exploram o resfriamento líquido direto ao chip combinado com capacidade fotovoltaica no local. As províncias do sul permanecem nicho, atendendo casos de uso de recuperação de desastres e armazenamento em cache de conteúdo, onde o clima moderado reduz os custos de resfriamento.
Panorama regulatório
A demanda por servidores de data center no Chile está sendo moldada por um arcabouço cada vez mais rigoroso que abrange cibersegurança, licenciamento ambiental e política de infraestrutura digital. A Lei 21.663 (em vigor a partir de 2025) criou a Agência Nacional de Cibersegurança e impôs obrigações contínuas de gestão de segurança e resposta a incidentes para serviços essenciais, o que aumenta os requisitos de conformidade para cargas de trabalho regulamentadas hospedadas em instalações chilenas. Ao mesmo tempo, o Plano Nacional de Data Centers (PDATA) do Chile 2024-2030, liderado pelo Ministério da Ciência, Tecnologia, Conhecimento e Inovação (Minciencia), estabelece diretrizes de sustentabilidade e eficiência e inclui orientações voltadas a investimentos para apoiar o desenvolvimento de novos campi.
O licenciamento e o escrutínio ambiental são cada vez mais decisivos para implantações de servidores ligadas a novas construções e expansões. Em fevereiro de 2026, o Serviço de Avaliação Ambiental (SEA) publicou critérios de avaliação ambiental específicos para data centers, a fim de padronizar as avaliações de projetos no âmbito do SEIA, incluindo expectativas de referência sobre impactos e planejamento de contingência. Essa orientação tende a impulsionar os operadores para arquiteturas de refrigeração com menor consumo de água. A regulamentação de conectividade e infraestrutura também se cruza com o crescimento dos data centers: a Lei 21.678 (julho de 2024) estabelece a internet como serviço público e exige um Plano Digital Nacional que incorpore princípios de compartilhamento de infraestrutura, enquanto a Subtel e as normas de telecomunicações relacionadas influenciam o ritmo e o custo das expansões de fibra metropolitana e backbone que ancoram grandes clusters de servidores.
Cenário Competitivo
O mercado de Servidores de Data Center do Chile apresenta concentração moderada. Os OEMs globais, como Dell Technologies, Hewlett-Packard Enterprise e Lenovo, controlam grande parte do mercado por meio de vendas diretas e parceiros de canal que gerenciam a logística de importação e o hedging cambial do peso. Os revendedores de valor agregado locais se especializam em integração de conformidade e suporte pós-implantação, adicionando fidelização para clientes domésticos.
A vantagem competitiva agora repousa sobre a eficiência energética e de resfriamento, uma vez que a eletricidade representa mais de 60% do TCO ao longo da vida útil em racks ricos em GPU. Os fornecedores que certificam hardware para resfriamento líquido direto e imersão em carcaça externa ganham preferência junto aos operadores que lidam com cotas de água. A AWS, o Google e a Microsoft enfatizam uma efetividade de uso de energia abaixo de 1,2 e garantias de 100% de energia renovável, elevando o padrão para concorrentes menores.
As oportunidades de borda na mineração, redes inteligentes e manufatura remota abrem espaço para fornecedores de micro-data-centers modulares e provedores de white-box ODM. A Scala Data Centers e a Cirion avaliam nós de borda regionais que aproximam a capacidade de GPU dos sites industriais, fraturando ainda mais as cadeias de fornecimento tradicionais e plantando canais de vendas de próxima geração para servidores prontos para IA.
Líderes da Indústria de Servidores de Data Center do Chile
Dell Technologies
Hewlett Packard Enterprise
Lenovo Group
Cisco Systems
IBM Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma área concreta de oportunidade é a capacidade pronta para IA que pode operar dentro de restrições ambientais mais rígidas, deslocando as especificações de servidores para configurações de maior densidade, refrigeradas a líquido e com eficiência energética. Por meio do PDATA 2024-2030, o Chile continua a vincular a expansão de capacidade a metas de sustentabilidade e eficiência, e a proposta de um centro de treinamento de IA público-privado cria espaço em branco para fornecedores que possam combinar plataformas ricas em GPU com projetos validados de refrigeração e gestão de energia adequados a uma avaliação ambiental mais rigorosa.
No lado da oferta, a TECfusions e o Baeza Group anunciaram um campus de data center de 100 MW em Puente Alto voltado a cargas de trabalho de IA de alta densidade, enquanto a Ascenty comunicou planos para o SCL04 e o SCL05 em Santiago, com capacidade combinada de 150 MW orientada a casos de uso de IA. Juntos, esses anúncios ampliam a base endereçável para programas de renovação e implantação de servidores de próxima geração. A diversificação geográfica também abre novas vias de aquisição além de Santiago, onde a disponibilidade de energia e a geração renovável são insumos essenciais, apoiando a demanda por blocos de servidores modulares e escaláveis que possam ser implantados de acordo com a capacidade de rede assegurada e soluções de energia no local. Para fornecedores e integradores, esse ambiente favorece pacotes que reduzem o tempo até a entrada em operação (arquiteturas de referência pré-qualificadas, racks prontos para refrigeração líquida e pilhas de segurança por design alinhadas ao arcabouço de cibersegurança de 2025) e serviços que ajudam os operadores a documentar a conformidade em relação aos critérios ambientais padronizados do SEA.
Desenvolvimentos recentes do setor
- Julho de 2026: O Data Center Market anunciou seis iniciativas representando 1,125 GW de capacidade que garantem acesso aberto para conexão à rede no Chile até 2028. A medida expande a capacidade e fortalece a interconexão com redes de energia regionais, apoiando maiores migrações de cargas de trabalho e implantações em escala de commodity.
- Julho de 2026: a Solaer Renewable Energies anunciou planos para um campus de data center na região de Atacama com 197 MW de capacidade solar, 500 MWh de armazenamento em baterias e infraestrutura de água dessalinizada. O projeto destaca uma mudança em direção a campi alimentados por energia renovável em mercados remotos e melhora a resiliência energética para as operações de data center.
- Julho de 2026: a TECfusions e o Baeza Group anunciaram uma parceria para desenvolver um campus de data center de 100 MW em Puente Alto, com lançamento em uma capacidade inicial de 10 MW. A colaboração acelera a expansão da capacidade regional próxima a Santiago e melhora a proximidade com a demanda downstream de nuvem e corporativa.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor dos servidores implantados em data centers localizados no Chile, incluindo novos embarques de servidores e compras de renovação usadas para executar cargas de trabalho de armazenamento, computação e virtualização em instalações de colocation e corporativas.
Exclusões de escopo: dispositivos de usuário final, equipamentos de rede e appliances de armazenamento independentes vendidos fora de data centers são excluídos deste dimensionamento de mercado.
Visão geral da segmentação
- Por Nível de Data Center
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Fator de Forma
- Blades de Meia Altura
- Blades de Altura Total
- Blades de Quarto de Altura / Micro-blades
- Por Aplicação / Carga de Trabalho
- Virtualização e Nuvem Privada
- Computação de Alto Desempenho (HPC)
- Inteligência Artificial/Aprendizado de Máquina e Análise de Dados
- Centrado em Armazenamento
- Gateways de Borda / IoT
- Por Tipo de Data Center
- Provedores Hyperscaler/Serviços de Nuvem
- Instalações de Colocação
- Empresarial e Borda
- Por Indústria de Uso Final
- BFSI
- TI e Telecomunicações
- Saúde e Ciências da Vida
- Manufatura e Indústria 4.0
- Energia e Utilities
- Governo e Defesa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é utilizada para mapear a atividade de data centers no Chile em relação a sinais de demanda por servidores que podem ser verificados ano a ano. Contamos principalmente com indicadores públicos de infraestrutura e economia digital, e depois revisamos anúncios de capacidade de data centers para estimar adições prováveis de racks e ciclos de renovação.
Pontos de referência típicos incluem fontes como a Subsecretaria de Telecomunicaciones (SUBTEL) para contexto de conectividade, o Banco Central do Chile para séries macroeconômicas e cambiais, estatísticas de comércio da alfândega chilena para padrões de importação de equipamentos, indicadores de eletricidade no estilo da Agência Internacional de Energia (IEA) para disponibilidade de energia, e conjuntos de dados da União Internacional de Telecomunicações (ITU) para tráfego e adoção de banda larga. Também revisamos registros de empresas, apresentações a investidores, comunicados de imprensa, e utilizamos assinaturas pagas para dados financeiros de empresas, verificações comerciais em nível de embarque e bancos de dados de patentes quando ajudaram a esclarecer transições tecnológicas. Esta lista é ilustrativa, e muitas outras fontes públicas e pagas também foram consultadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas primárias e pesquisas
O trabalho primário focou em validar a rapidez com que os operadores de data centers e grandes compradores chilenos estão renovando suas frotas de servidores, e quais configurações estão priorizando à medida que a densidade de energia aumenta. Conversamos com uma combinação de operadores, participantes de canais e equipes de TI corporativas em todo o Chile, para que as tendências de importação, as premissas de base instalada e as faixas de preços pudessem ser ajustadas ao que realmente é refletido nos ciclos de compra.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 14% |
| Nível médio: 57% | Líderes funcionais/de unidade: 33% |
| Empresas menores: 18% | Gerentes: 53% |
Dimensionamento de mercado e previsão
O dimensionamento parte de uma reconstrução do pool de demanda, na qual as adições de capacidade de data centers e os ciclos de renovação são traduzidos em volumes esperados de servidores, e então multiplicados por faixas de preços típicas de servidores observadas no Chile. A visão top-down se ancora em sinais específicos do Chile, como novos salões e expansões anunciados, faixas estimadas de racks e densidade de energia, e o momento de renovação de computação de uso geral versus acelerada.
Para manter os totais fundamentados, corroboramos os resultados com verificações seletivas bottom-up, incluindo preço amostrado por servidor por fator de forma, retorno dos canais sobre mudanças no mix e verificações cruzadas em relação às tendências de movimento de importação para categorias de servidores relacionadas. Os principais insumos do modelo incluem o crescimento da capacidade instalada de data centers, adições de racks, a tendência média de watts por servidor, a adoção de virtualização e cargas de trabalho em nuvem, e o ritmo de upgrades para configurações lideradas por CPUs de maior número de núcleos e GPUs. Para as previsões, utilizamos análise de cenários apoiada por visões de especialistas sobre prazos de licenciamento, disponibilidade de energia e o momento de grandes expansões de campi, e então suavizamos a curva de demanda para evitar mudanças abruptas irrealistas quando as datas dos projetos se alteram.
Validação de dados e ciclo de atualização
As estimativas são validadas por meio de múltiplas verificações, para que o resultado permaneça consistente com o que as partes interessadas de data centers no Chile estão observando na prática. Os totais do modelo são comparados com sinais independentes, como o fluxo de notícias sobre expansão de capacidade, a direção das importações e mudanças de preços observadas, e anomalias são revisadas antes da aprovação final.
Se surgir uma variação significativa, os respondentes são recontatados e as premissas são refeitas até que a discrepância possa ser explicada em termos simples. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes atrasos de projetos, movimentos cambiais súbitos ou mudanças abruptas na disponibilidade de energia. Antes da entrega, uma revisão final por analistas é realizada para confirmar que as últimas publicações públicas e o contexto de preços estão refletidos.
Tamanho do mercado de servidores para data centers no Chile da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para servidores de data center no Chile podem parecer muito distantes entre si porque nem toda fonte contabiliza os mesmos itens de gasto, usa o mesmo corte de ano ou aplica a mesma lógica de preço e volume. As diferenças também surgem da forma como as importações são tratadas, de como a renovação é cronometrada e se as construções hyperscale e de colocation são modeladas a partir da capacidade real anunciada ou de premissas amplas de crescimento.
Switches de rede e arrays de armazenamento são frequentemente agrupados em alguns totais de servidores, mas ficam fora do escopo da Mordor Intelligence aqui, o que mantém o valor vinculado apenas ao hardware de servidores e reduz a contagem duplicada entre orçamentos de infraestrutura adjacentes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,70 bilhão de USD (2025) | |
| Rastreador de Setor A | 1,56 bilhão de USD (2025) | Utiliza um pipeline de construção conservador e assume um cronograma de renovação mais lento, o que pode subestimar a demanda de substituição quando configurações de maior densidade são adotadas. |
| Consultoria Global B | 2,10 bilhões de USD (2026) | Pode incluir hardware adjacente de data center e aplica premissas mais amplas de aumento de ASP regional, o que pode sobrestimar o gasto exclusivo com servidores em uma visão de país único. |
Entre os três números, a diferença é explicada principalmente pelo que é contabilizado como gasto com servidores versus infraestrutura próxima, e pela rapidez com que se assume que as ondas de renovação ocorrem após a entrada em operação de nova capacidade. Ao manter os insumos rastreáveis em relação à atividade de expansão, às faixas de preços e às verificações de cadência de renovação, o número final permanece mais fácil de reproduzir e atualizar quando os cronogramas dos projetos se alteram.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de Servidores de Data Center do Chile?
O mercado está avaliado em USD 1,91 bilhão em 2026 e está projetado para atingir USD 3,41 bilhões até 2031.
Qual nível de data center domina a demanda por servidores no Chile?
As instalações de Nível 3 lideram com 72,50% de participação em 2025, refletindo um equilíbrio entre redundância e eficiência de custos.
Com que velocidade a capacidade hyperscale está crescendo no Chile?
Estima-se que as implantações hyperscale se expandam a um CAGR de 14,23% até 2031, impulsionadas pelo investimento de USD 4 bilhões da Amazon na região.
Por que as cargas de trabalho de IA estão reformulando as compras de servidores?
As aplicações de IA e aprendizado de máquina ricas em GPU já representam 37,60% da receita do mercado e exigem maiores densidades de energia e resfriamento avançado.
Página atualizada pela última vez em:
- Mercado de Servidores para Data Centers
- Mercado de Servidores para Data Centers da África
- Mercado de Servidores para Data Centers da APAC
- Mercado de Servidores para Data Center do Brasil
- Mercado de Servidores para Data Center do Canadá
- Mercado de Servidores para Data Centers da China
- Mercado de Servidores para Data Center na Dinamarca
- Mercado de Servidores para Data Centers da Europa
- Mercado de Servidores de Data Center da França
- Mercado de Servidores para Data Center na Alemanha
- Mercado de Servidores para Data Centers de Hong Kong
- Mercado de Servidores para Data Centers da Índia



