
Tamaño y Participación del Mercado de Servidores de Centros de Datos de Chile
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
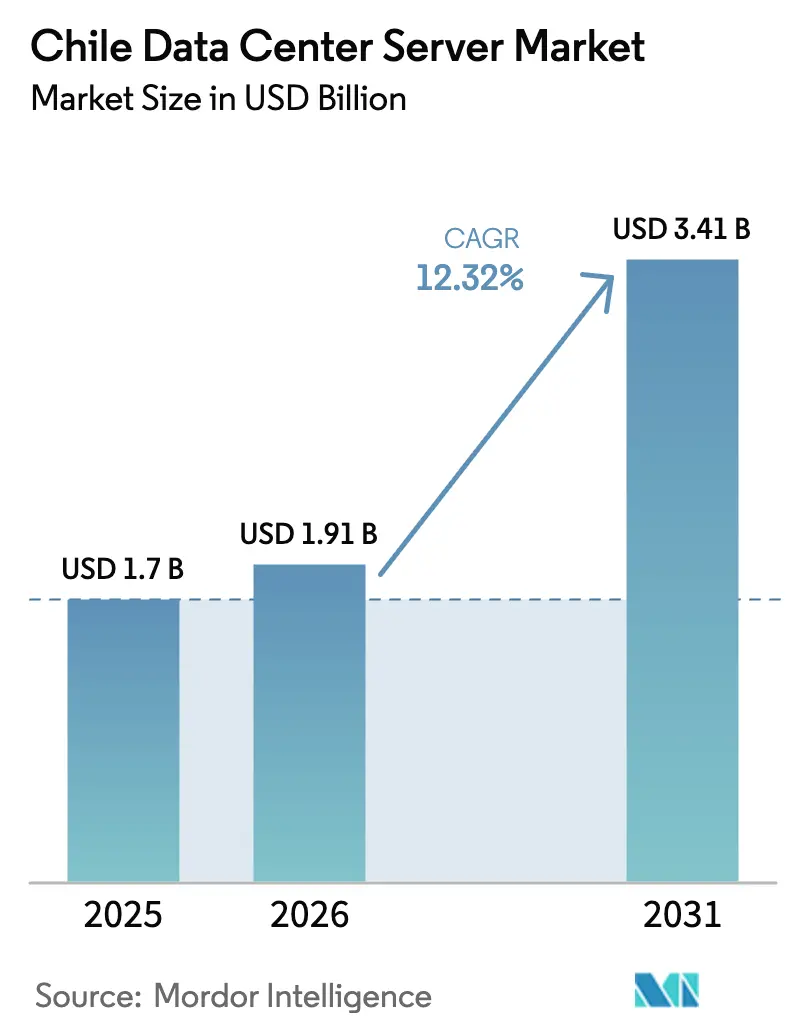
| Tamaño del mercado en el año base (2025) | 1.70 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.41 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.32 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servidores de Centros de Datos de Chile por Mordor Intelligence
Se espera que el tamaño del mercado de servidores de centros de datos de Chile crezca de USD 1,70 mil millones en 2025 a USD 1,91 mil millones en 2026 y se prevé que alcance USD 3,41 mil millones en 2031 a una CAGR del 12,32% durante 2026-2031. El incremento del gasto en hiperscala, la rápida adopción de la nube empresarial y el impulso de políticas orientadas a campus alimentados con energías renovables mantienen la demanda en una trayectoria ascendente. El papel estratégico de Santiago como nodo de cables submarinos continúa reduciendo la latencia, atrayendo cargas de trabajo excedentes de Brasil y fortaleciendo el perfil de interconexión regional del país. Los ciclos de actualización de capital intensivo en IA y GPU están reconfigurando las especificaciones de los servidores hacia mayores densidades de potencia, mientras que los incentivos fiscales favorables a la nube reducen los costos operativos y mejoran el retorno sobre el capital invertido. El enfoque competitivo está migrando hacia la innovación en refrigeración, dado que las severas restricciones hídricas y la volatilidad del peso están poniendo a prueba los modelos tradicionales de adquisición y operación.
Conclusiones Clave del Informe
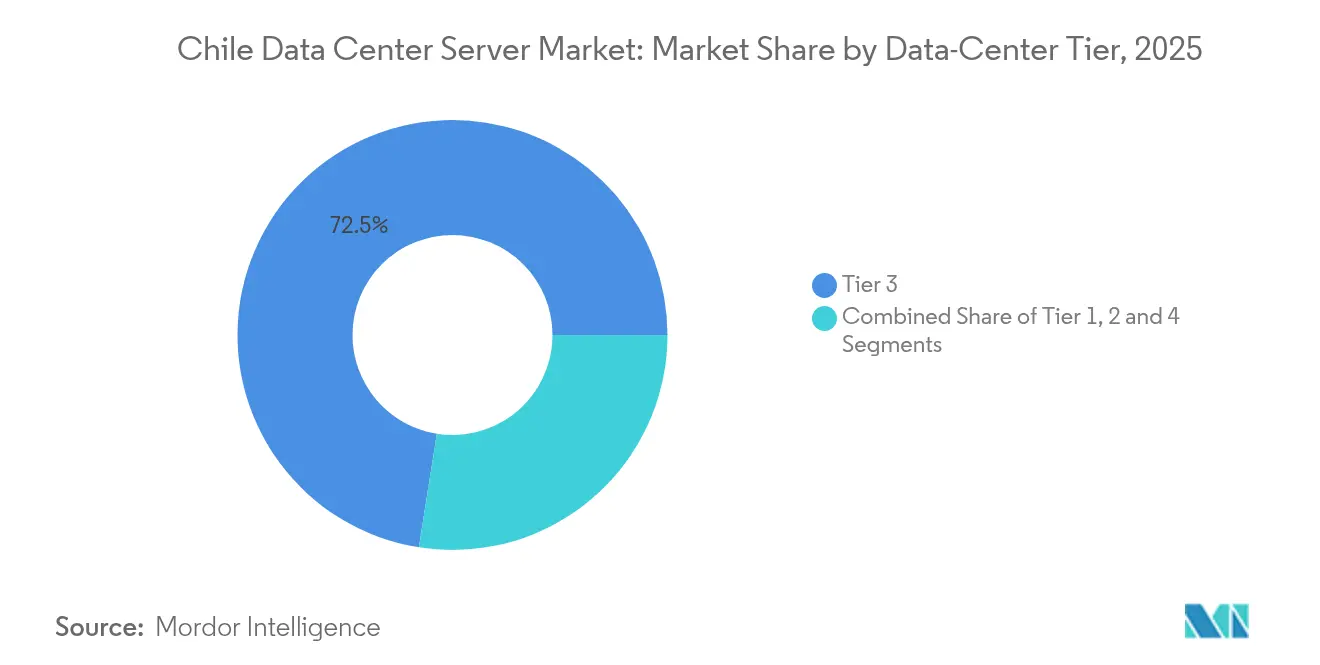
- Por nivel de centro de datos, el Nivel 3 lideró con una participación de ingresos del 72,50% en 2025; se proyecta que las instalaciones de Nivel 4 se expandirán a una CAGR del 13,42% hasta 2031.
- Por factor de forma, los servidores blade de media altura mantuvieron una participación del 61,30% en 2025, mientras que las configuraciones de cuarto de altura y micro-blade se espera que crezcan a una CAGR del 13,12% hasta 2031.
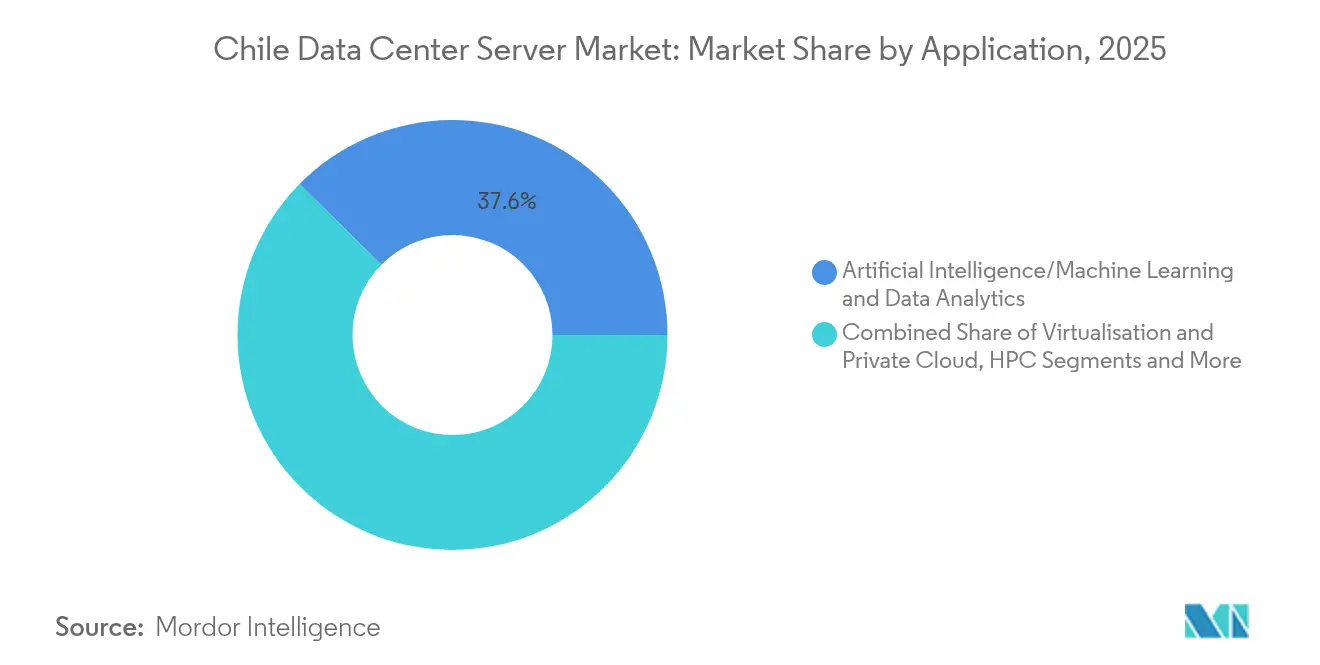
- Por aplicación, las cargas de trabajo de IA/ML representaron el 37,60% del tamaño del mercado de servidores de centros de datos de Chile en 2025, y la virtualización y la nube privada avanzan a una CAGR del 12,18% hasta 2031.
- Por tipo de centro de datos, la coubicación capturó el 54,60% de la participación del mercado de servidores de centros de datos de Chile en 2025, mientras que los despliegues de hiperscala están previstos para crecer a una CAGR del 14,23% hasta 2031.
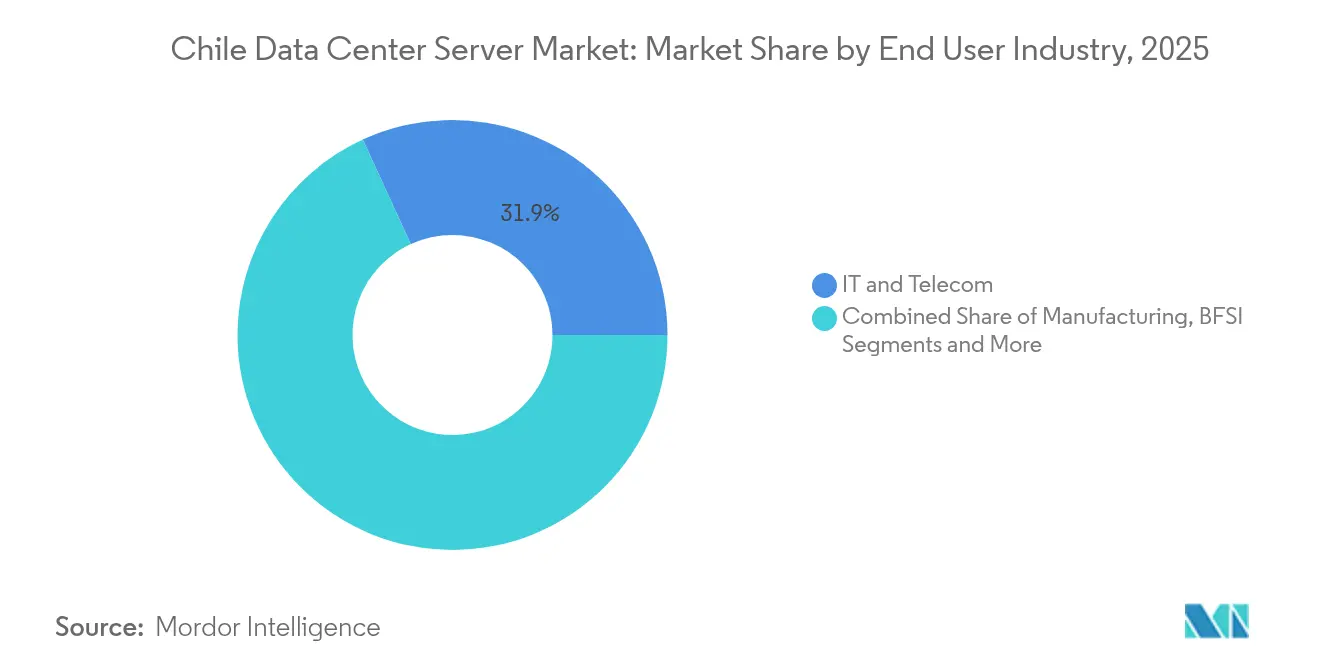
- Por industria de uso final, el sector de TI y telecomunicaciones mantuvo una participación del 31,85% del tamaño del mercado de servidores de centros de datos de Chile en 2025, y se proyecta que manufactura e Industria 4.0 registrará una CAGR del 14,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Servidores de Centros de Datos de Chile
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La digitalización del sector BFSI de Chile impulsa la demanda de hiperscala | +2.1% | Nacional, con concentración en el área metropolitana de Santiago | Mediano plazo (2-4 años) |
| Incentivos fiscales favorables a la nube y Acuerdos de Compra de Energía renovable reducen el TCO | +1.8% | Nacional, con ganancias tempranas en Santiago, Valparaíso, Concepción | Largo plazo (≥ 4 años) |
| Los densos puntos de aterrizaje de cables submarinos de Santiago reducen la latencia | +1.5% | Núcleo de Santiago, con desbordamiento hacia la región de Valparaíso | Corto plazo (≤ 2 años) |
| La rápida adopción de cargas de trabajo de IA desencadena una actualización de servidores enriquecidos con GPU | +2.3% | Nacional, con concentración empresarial en Santiago | Corto plazo (≤ 2 años) |
| El excedente de construcción propia de hiperscala hacia proveedores locales de ODM y caja blanca | +1.2% | Santiago, con impacto secundario en Concepción | Mediano plazo (2-4 años) |
| El mandato de nube soberana de Chile para la residencia de datos públicos | +1.4% | Nacional, con enfoque en el sector gubernamental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Digitalización del Sector BFSI de Chile Impulsa la Demanda de Hiperscala
Los grandes bancos están acelerando la migración a la nube y las arquitecturas híbridas. La plataforma MACH de Banco de Crédito e Inversiones atiende actualmente a más de 3 millones de usuarios y gestiona más de 100.000 transacciones diarias mediante infraestructuras nativas de la nube. Santander reporta el 90% de las cargas de trabajo en nube híbrida, generando una demanda sostenida de huellas de servidores de Nivel 3 y Nivel 4 que garantizan disponibilidad y cumplimiento normativo. Los rieles de pago en tiempo real incrementan la sensibilidad a la latencia y favorecen la ubicación local de servidores en Santiago. Estas tendencias sustentan adiciones de capacidad sostenidas por parte de proveedores de hiperscala y coubicación que atraen a arrendatarios del sector financiero.
Los Incentivos Fiscales Favorables a la Nube y los Acuerdos de Compra de Energía Renovable Reducen el TCO
Las energías renovables representan el 65% de la generación instalada de Chile, y los acuerdos de compra de energía vinculados a la energía solar y eólica permiten un ahorro en el costo de vida útil de entre el 15% y el 20% para los operadores de centros de datos. El programa de inversión de USD 650 millones de ENGIE Chile y el plan de mejora de la red eléctrica de Enel por USD 1,8 mil millones refuerzan la fiabilidad de los insumos de energía limpia. [1]ENGIE.ENGIE Chile comunica al mercado inversiones por cerca de USD 650 millones en desarrollo de energía renovable,
engie.clAmazon se comprometió a obtener el 100% de su carga eléctrica en Chile de fuentes renovables, reforzando el vínculo entre la política verde y el desarrollo de infraestructuras. Estos fundamentos económicos fortalecen la competitividad en precios del mercado de servidores de centros de datos de Chile frente a sus pares basados en combustibles fósiles.
Los Densos Puntos de Aterrizaje de Cables Submarinos de Santiago Reducen la Latencia
Múltiples sistemas del Pacífico y el Atlántico convergen en Santiago, convirtiendo a la capital en una puerta de enlace para el tráfico regional y transpacífico. Los proyectos de cables de Google anclan la capacidad, y la banda ancha fija promedia 213,73 Mbps a nivel nacional, habilitando despliegues de borde que requieren servidores de baja latencia y alto rendimiento.[2]Google, Quilicura, Chile - Ubicación del Centro de Datos de Google,
datacenters. googleLa ventaja de conectividad reduce los costos de tránsito internacional hasta en un 30% y atrae a operadores de hiperscala que buscan diversidad geográfica lejos de los saturados nodos de Brasil.
La Rápida Adopción de Cargas de Trabajo de IA Desencadena una Actualización de Servidores Enriquecidos con GPU
Chile se posiciona entre los principales destinos de inversión en IA de América Latina. Las empresas están migrando de infraestructuras de CPU a pilas de GPU que consumen entre 40 y 140 kW por rack. La supercomputadora Guacolda-Leftraru demuestra el apetito local por la computación de alto rendimiento, procesando 47 millones de secuencias de ADN para investigación climática. La escasez global de GPU impulsa a las empresas a asegurar capacidad dentro del país, generando precios premium para los nodos optimizados para IA e influyendo en el diseño de los centros de datos hacia mayores densidades de rack y refrigeración avanzada.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El aumento de ciberataques eleva los costos de seguridad y cumplimiento normativo | -1.6% | Nacional, con los sectores gubernamental y financiero más afectados | Corto plazo (≤ 2 años) |
| Severas restricciones al uso de agua en la infraestructura de refrigeración | -2.1% | Núcleo de Santiago, con extensión a la región de Valparaíso | Mediano plazo (2-4 años) |
| Retrasos por congestión de red para campus de más de 10 MW en Santiago | -1.3% | Área metropolitana de Santiago | Mediano plazo (2-4 años) |
| La persistente volatilidad del peso infla el CAPEX de servidores importados | -1.8% | Nacional, afectando todas las operaciones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de Ciberataques Eleva los Costos de Seguridad y Cumplimiento Normativo
La Ley 21.663 estableció la Agencia Nacional de Ciberseguridad en 2025, imponiendo la gestión continua de la seguridad y la respuesta a incidentes para los servicios esenciales.[3]Información Legislativa de los Estados Unidos, 'Chile: Ley Marco sobre Ciberseguridad entra en vigor', loc.gov El cumplimiento normativo añade entre el 15% y el 20% a los presupuestos de infraestructura mediante módulos de seguridad de hardware, almacenamiento cifrado y segmentación de redes. Estos requisitos más estrictos ralentizan los ciclos de adquisición y elevan las barreras de entrada para los actores más pequeños.
Severas Restricciones al Uso de Agua en la Infraestructura de Refrigeración
La sequía persistente desencadenó un escrutinio legal sobre la refrigeración intensiva en agua. Google pausó un segundo campus en Chile tras cuestionar los tribunales las evaluaciones ambientales. Los sistemas tradicionales consumen casi 6,8 millones de galones por MW al año, empujando a los operadores hacia la refrigeración por aire y por líquido, lo que puede elevar los desembolsos de capital entre un 25% y un 30%. AWS se comprometió a depender del agua para la refrigeración solo el 4% del año mediante el empleo de soluciones de aire y evaporación, señalando un cambio hacia diseños térmicos alternativos que influyen en los factores de forma y los límites de densidad de los servidores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nivel de Centro de Datos: El Dominio Equilibrado del Nivel 3 se Encuentra con la Aceleración del Nivel 4
Las instalaciones de Nivel 3 capturaron el 72,50% del mercado de servidores de centros de datos de Chile en 2025 debido a su equilibrio entre costo y redundancia. Los arrendatarios del sector financiero, gubernamental y de telecomunicaciones prefieren una disponibilidad del 99,982% sin la complejidad de los diseños completamente tolerantes a fallos. Se proyecta que el tamaño del mercado de servidores de centros de datos de Chile para los despliegues de Nivel 3 se expandirá de forma sostenida en paralelo con los calendarios de adopción de nube híbrida.
El Nivel 4 es el segmento de mayor crecimiento con una CAGR del 13,42% hasta 2031, dado que las normas obligatorias de ciberseguridad elevan las expectativas de tiempo de actividad para los servicios esenciales. Las cargas de trabajo gubernamentales recientemente licitadas y las aplicaciones bancarias intensivas en IA requieren alimentación eléctrica y refrigeración de múltiples rutas. Estas condiciones posicionan a los proveedores de Nivel 4 para cobrar precios premium, particularmente en Santiago, donde la escasez de suelo favorece las huellas verticalmente integradas y de alta densidad.
El marco de ciberseguridad de Chile acelera las conversiones al Nivel 4 en la banca y la defensa. Los prestamistas locales que implementan detección de fraude en tiempo real no pueden tolerar tiempos de inactividad no planificados, por lo que presupuestan para sitios dual activo-activo. Mientras tanto, los sitios de Nivel 1 y Nivel 2 sirven como ubicaciones de borde y respaldo en ciudades secundarias donde las mejoras de la red eléctrica se retrasan. La industria de servidores de centros de datos de Chile muestra, por tanto, un patrón de inversión claramente bipartito: nodos regionales rentables y centros principales de alta intensidad de capital.


Por Factor de Forma: El Liderazgo de Media Altura Desafiado por la Innovación en Micro-blade
Los blade de media altura mantuvieron una participación del 61,30% en 2025, ya que los operadores aprovecharon los ciclos de adquisición heredados y la gestión homogénea de la flota. La presión sobre la densidad está cambiando esa ecuación. Los sistemas de cuarto de altura y micro-blade están creciendo a una CAGR del 13,12%, ya que los operadores reorganizan los racks para alojar más núcleos por metro cuadrado.
Los envíos de blade en general están disminuyendo a nivel mundial; sin embargo, las restricciones de suelo y agua de Chile inyectan un renovado interés en diseños ultracompactos y energéticamente eficientes. Las plataformas micro-blade permiten una densidad de cómputo entre un 40% y un 50% mayor por rack, una métrica crítica en los inmuebles premium de Santiago. También se alinean con los adaptadores de refrigeración por líquido directa al chip que mitigan el uso de agua evaporativa. El mercado de servidores de centros de datos de Chile está, por tanto, pivotando hacia blades modulares que reducen el bloqueo de proveedores y mejoran el rendimiento térmico.
Por Aplicación/Carga de Trabajo: El Auge de IA/ML Impulsa la Evolución de la Infraestructura
Las cargas de trabajo de IA/ML representaron el 37,60% del mercado de servidores de centros de datos de Chile en 2025, un testimonio de la creciente demanda de GPU en la minería, la banca y el análisis del sector público. Los clústeres de GPU requieren hasta 10 veces el consumo de potencia de las máquinas virtuales tradicionales y obligan a los operadores a adoptar mayores densidades de rack y refrigeración por líquido.
Se proyecta que las pilas de virtualización y nube privada crecerán a una CAGR del 12,18% a medida que las empresas modernizan los parques heredados de x86 para migrar hacia arquitecturas de contenedores. La analítica de borde en la minería y los despliegues de redes inteligentes generan una nueva demanda de nodos híbridos que gestionan tanto tareas de inferencia como de entrenamiento. En consecuencia, se espera que el tamaño del mercado de servidores de centros de datos de Chile vinculado a las cargas de trabajo de IA amplíe su ventaja, aunque la virtualización proporcionará un piso de ingresos estable.
Por Tipo de Centro de Datos: La Fortaleza de la Coubicación se Enfrenta a la Expansión de la Hiperscala
Las instalaciones de coubicación controlaron el 54,60% de la participación del mercado de servidores de centros de datos de Chile en 2025, lo que refleja la preferencia de las empresas por el control físico dentro de sitios gestionados profesionalmente. Los socios de coubicación ofrecen visibilidad en materia de cumplimiento normativo y garantías de residencia soberana de datos que siguen siendo importantes en el marco de las nuevas normas de privacidad.
Las nubes de hiperscala, lideradas por la región de Amazon con una inversión de USD 4 mil millones, representan el crecimiento más rápido con una CAGR del 14,23%. Su expansión introduce capacidad de GPU lista para usar y compensa la carga de capital para los arrendatarios que migran cargas de trabajo estacionales. Las arquitecturas híbridas emergen como un estándar de facto, combinando la resiliencia de la coubicación para datos sensibles con la elasticidad de la hiperscala. Esta interacción profundiza la diversidad de servicios del mercado de servidores de centros de datos de Chile e intensifica la competencia por los ingresos de interconexión de red.
Por Industria de Uso Final: TI/Telecomunicaciones Lidera, Manufactura Acelera
Los actores de TI y telecomunicaciones mantuvieron el 31,85% de los ingresos de 2025, impulsados por los despliegues de fibra a nivel nacional, la densificación del 5G y el almacenamiento en caché de distribución de contenidos. Su demanda de servidores se centra en la virtualización de funciones de red y el análisis de la experiencia del cliente.
Las cargas de trabajo de manufactura e Industria 4.0 registran la CAGR más rápida del 14,95%, a medida que las grandes empresas de la minería del cobre y las industrias de procesos despliegan bucles de aprendizaje automático para mejorar el rendimiento y la eficiencia energética. Los pilotos de redes inteligentes en el sector de servicios públicos añaden demanda de computación de borde, completando una base de clientes en expansión que sustenta la resiliencia del mercado de servidores de centros de datos de Chile.
Análisis Geográfico
Santiago está respaldada por densos cables submarinos, presencia gubernamental y el mayor grupo de mano de obra calificada. La red eléctrica preparada para las energías renovables de la ciudad sustenta grandes campus; sin embargo, la escasez de agua y la congestión de la red por encima de los 10 MW son cuellos de botella emergentes. Los inversores están respondiendo con adaptaciones de refrigeración por aire y por líquido diseñadas para temperaturas de entrada más elevadas.
Los responsables políticos de Valparaíso y Concepción impulsan la descentralización y la reducción del riesgo sistémico concentrado en la capital. El Plan Nacional de Centros de Datos acelera las conexiones a energías renovables y simplifica los permisos en estas regiones. Los clústeres solares de ENGIE Chile suministran energía competitiva que atrae construcciones de coubicación de tamaño mediano orientadas a empresas regionales.
Las zonas del norte, en torno a Antofagasta y el Desierto de Atacama, ofrecen una vasta capacidad solar y menores costos de suelo, lo que resulta atractivo para futuros centros de datos de hiperscala de IA y computación de alto rendimiento capaces de tolerar una mayor latencia. Los primeros proyectos exploran la refrigeración por líquido directa al chip combinada con capacidad fotovoltaica in situ. Las provincias del sur siguen siendo un nicho, atendiendo casos de uso de recuperación ante desastres y almacenamiento en caché de contenidos donde el clima moderado reduce los costos de refrigeración.
Panorama regulatorio
La demanda de servidores para centros de datos en Chile está siendo moldeada por un marco regulatorio cada vez más estricto que abarca ciberseguridad, permisos ambientales y política de infraestructura digital. La Ley 21.663 (vigente desde 2025) creó la Agencia Nacional de Ciberseguridad e impuso obligaciones continuas de gestión de seguridad y respuesta a incidentes para los servicios esenciales, lo que aumenta los requisitos de cumplimiento para las cargas de trabajo reguladas alojadas en instalaciones chilenas. Al mismo tiempo, el Plan Nacional de Centros de Datos (PDATA) 2024-2030 de Chile, liderado por el Ministerio de Ciencia, Tecnología, Conocimiento e Innovación (Minciencia), establece pautas de sostenibilidad y eficiencia e incluye orientaciones enfocadas en la inversión para apoyar el desarrollo de nuevos campus.
Los permisos y el escrutinio ambiental son cada vez más decisivos para las implementaciones de servidores vinculadas a nuevas construcciones y ampliaciones. En febrero de 2026, el Servicio de Evaluación Ambiental (SEA) publicó criterios de evaluación ambiental específicos para centros de datos con el fin de estandarizar la evaluación de proyectos bajo el SEIA, incluyendo expectativas de referencia en torno a impactos y planificación de contingencias. Esta orientación tiende a llevar a los operadores hacia arquitecturas de enfriamiento de menor consumo de agua. La regulación de conectividad e infraestructura también se cruza con el crecimiento de los centros de datos: la Ley 21.678 (julio de 2024) establece a internet como un servicio público y exige un Plan Digital Nacional que incorpore principios de compartición de infraestructura, mientras que la Subtel y las normas de telecomunicaciones relacionadas influyen en el ritmo y el costo de la construcción de fibra metropolitana y redes troncales que sustentan grandes clústeres de servidores.
Panorama Competitivo
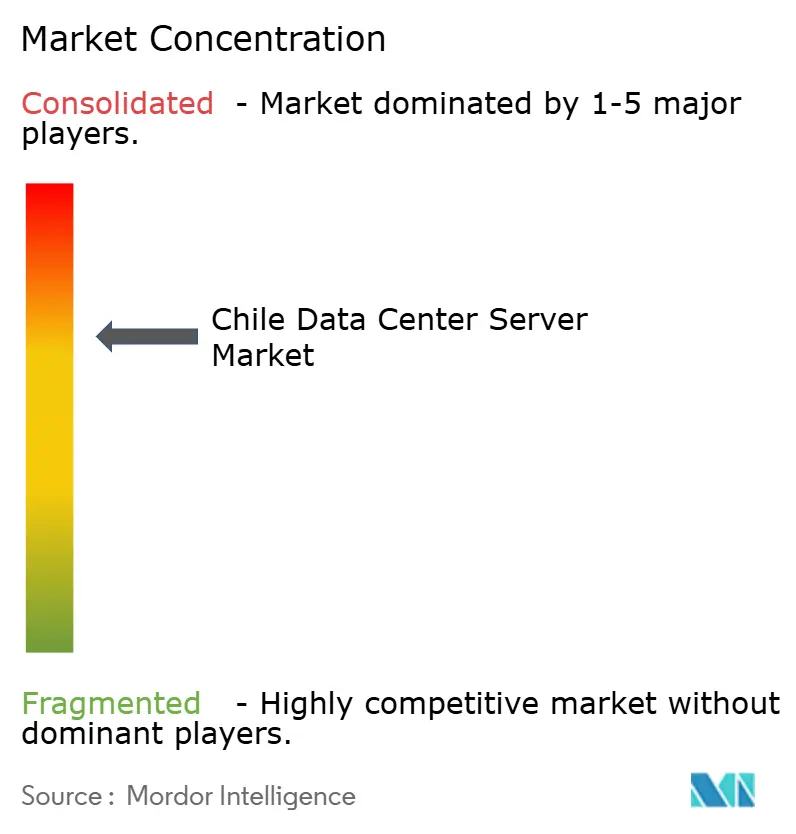
El mercado de servidores de centros de datos de Chile muestra una concentración moderada. Los fabricantes de equipos originales globales como Dell Technologies, Hewlett-Packard Enterprise y Lenovo controlan una gran participación a través de ventas directas y canales de socios que gestionan la logística de importación y la cobertura del peso. Los revendedores de valor añadido locales se especializan en la integración de cumplimiento normativo y el soporte posterior al despliegue, añadiendo fidelización para los clientes nacionales.
La ventaja competitiva descansa ahora en la eficiencia energética y de refrigeración, dado que la electricidad representa más del 60% del TCO de ciclo de vida en racks enriquecidos con GPU. Los proveedores que certifican el hardware para refrigeración por líquido directa y la inmersión en carcasa exterior ganan relevancia entre los operadores que enfrentan cuotas de agua. AWS, Google y Microsoft enfatizan una eficiencia en el uso de energía por debajo de 1,2 y garantías del 100% de energía renovable, elevando el estándar para los competidores más pequeños.
Las oportunidades en el borde en la minería, las redes inteligentes y la manufactura remota abren espacio para los proveedores de micro-centros de datos modulares y los proveedores de cajas blancas ODM. Scala Data Centers y Cirion evalúan nodos de borde regionales que acercan la capacidad de GPU a los sitios industriales, fracturando aún más las cadenas de suministro tradicionales y sembrando los canales de ventas de próxima generación para servidores preparados para IA.
Líderes de la Industria de Servidores de Centros de Datos de Chile
Dell Technologies
Hewlett Packard Enterprise
Lenovo Group
Cisco Systems
IBM Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un área concreta de oportunidad es la capacidad preparada para IA que pueda operar dentro de restricciones ambientales más estrictas, desplazando las especificaciones de los servidores hacia configuraciones de mayor densidad, refrigeración líquida y mayor eficiencia energética. A través del PDATA 2024-2030, Chile continúa vinculando la ampliación de capacidad a objetivos de sostenibilidad y eficiencia, y la propuesta de un centro de entrenamiento de IA público-privado crea un espacio en blanco para proveedores que puedan combinar plataformas ricas en GPU con diseños validados de gestión de refrigeración y energía adecuados a una evaluación ambiental más estricta.
En el lado de la oferta, TECfusions y Baeza Group han anunciado un campus de centro de datos de 100 MW en Puente Alto orientado a cargas de trabajo de IA de alta densidad, mientras que Ascenty ha comunicado planes para SCL04 y SCL05 en Santiago con una capacidad combinada de 150 MW orientada a casos de uso de IA. En conjunto, estos anuncios amplían la base direccionable para los programas de renovación e implementación de servidores de próxima generación. La diversificación geográfica también abre nuevas vías de adquisición más allá de Santiago, donde la disponibilidad de energía y la generación renovable son insumos clave, lo que respalda la demanda de bloques de servidores modulares y escalables que se puedan implementar de acuerdo con la capacidad de red asegurada y las soluciones energéticas en sitio. Para los proveedores e integradores, este entorno favorece paquetes que reducen el tiempo de puesta en marcha (arquitecturas de referencia precalificadas, racks listos para refrigeración líquida y pilas de seguridad por diseño alineadas con el marco de ciberseguridad de 2025) y servicios que ayudan a los operadores a documentar el cumplimiento frente a los criterios ambientales estandarizados del SEA.
Desarrollos recientes del sector
- Julio de 2026: The Data Center Market anunció seis iniciativas que representan 1,125 GW de capacidad que asegura acceso abierto para la conexión a la red en Chile hasta 2028. La medida amplía la capacidad y fortalece la interconexión con las redes eléctricas regionales, respaldando mayores migraciones de cargas de trabajo y construcciones a escala de commodity.
- Julio de 2026: Solaer Renewable Energies anunció planes para un campus de centro de datos en la región de Atacama con 197 MW de capacidad solar, 500 MWh de almacenamiento en baterías e infraestructura de agua desalinizada. El proyecto destaca un giro hacia campus alimentados con energía renovable en mercados remotos y mejora la resiliencia energética de las operaciones de los centros de datos.
- Julio de 2026: TECfusions y Baeza Group anunciaron una asociación para desarrollar un campus de centro de datos de 100 MW en Puente Alto, que se lanza con una capacidad inicial de 10 MW. La colaboración acelera la expansión de capacidad regional cerca de Santiago y mejora la proximidad a la demanda de nube y empresarial en la cadena descendente.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de los servidores implementados en centros de datos ubicados en Chile, incluyendo los envíos de servidores nuevos y las compras de renovación utilizadas para ejecutar cargas de trabajo de almacenamiento, cómputo y virtualización en instalaciones de colocación y empresariales.
Exclusiones de alcance: los dispositivos de usuario final, los equipos de red y los dispositivos de almacenamiento independientes vendidos fuera de los centros de datos quedan excluidos de esta dimensión de mercado.
Descripción general de la segmentación
- Por Nivel de Centro de Datos
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Factor de Forma
- Blade de Media Altura
- Blade de Altura Completa
- Blade de Cuarto de Altura / Micro-blade
- Por Aplicación / Carga de Trabajo
- Virtualización y Nube Privada
- Computación de Alto Rendimiento (HPC)
- Inteligencia Artificial/Aprendizaje Automático y Análisis de Datos
- Centrado en Almacenamiento
- Pasarelas de Borde / IoT
- Por Tipo de Centro de Datos
- Proveedor de Hiperscala/Servicios en la Nube
- Instalaciones de Coubicación
- Empresa y Borde
- Por Industria de Uso Final
- BFSI
- TI y Telecomunicaciones
- Salud y Ciencias de la Vida
- Manufactura e Industria 4.0
- Energía y Servicios Públicos
- Gobierno y Defensa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para relacionar la actividad de los centros de datos en Chile con señales de demanda de servidores que puedan verificarse año tras año. Nos basamos principalmente en indicadores públicos de infraestructura y economía digital, y luego revisamos los anuncios de capacidad de centros de datos para estimar las probables incorporaciones de racks y los ciclos de renovación.
Los puntos de referencia típicos incluyen fuentes como la Subsecretaría de Telecomunicaciones (SUBTEL) para el contexto de conectividad, el Banco Central de Chile para las series macroeconómicas y cambiarias, las estadísticas de comercio de aduanas chilenas para los patrones de importación de equipos, indicadores eléctricos de tipo Agencia Internacional de Energía (IEA) para la disponibilidad de energía, y conjuntos de datos de la Unión Internacional de Telecomunicaciones (UIT) para el tráfico y la adopción de banda ancha. También revisamos presentaciones de empresas, presentaciones para inversores, comunicados de prensa, y utilizamos suscripciones pagas para datos financieros de empresas, verificaciones comerciales a nivel de envíos y bases de datos de patentes cuando ayudaron a aclarar las transiciones tecnológicas. Esta lista es ilustrativa, y se consultaron muchas otras fuentes públicas y pagas para la recopilación de datos, las verificaciones cruzadas y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar la rapidez con la que los operadores de centros de datos y los grandes compradores en Chile están renovando sus flotas de servidores, y qué configuraciones están priorizando a medida que aumenta la densidad de potencia. Hablamos con una combinación de operadores, participantes de canal y equipos de TI empresariales en todo Chile, de modo que las tendencias de importación, los supuestos de base instalada y los rangos de precios pudieran ajustarse a lo que realmente se refleja en los ciclos de compra.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado |
|---|---|
| Nivel superior: 25% | Directivos (CXO): 14% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 18% | Gerentes: 53% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento parte de una reconstrucción del conjunto de demanda en la que las incorporaciones de capacidad de centros de datos y los ciclos de renovación se traducen en volúmenes esperados de servidores, que luego se multiplican por las bandas de precios típicas de servidores observadas en Chile. La visión descendente se ancla en señales específicas de Chile, como las nuevas salas y ampliaciones anunciadas, los rangos estimados de densidad de racks y potencia, y el momento de renovación de la computación de uso general frente a la acelerada.
Para mantener los totales fundamentados, corroboramos los resultados con verificaciones ascendentes selectivas, incluyendo el precio muestreado por servidor según el factor de forma, la retroalimentación del canal sobre los cambios de combinación, y verificaciones cruzadas frente a las tendencias de movimiento de importaciones para categorías de servidores relacionadas. Los insumos clave del modelo incluyen el crecimiento de la capacidad instalada de centros de datos, las incorporaciones de racks, la tendencia de vatios promedio por servidor, la adopción de virtualización y cargas de trabajo en la nube, y el ritmo de las actualizaciones de configuración impulsadas por CPU de mayor número de núcleos y GPU. Para el pronóstico, utilizamos análisis de escenarios respaldado por opiniones de expertos sobre los plazos de permisos, la disponibilidad de energía y el momento de las grandes ampliaciones de campus, y luego suavizamos la curva de demanda para evitar cambios escalonados poco realistas cuando se modifican las fechas de los proyectos.
Validación de datos y ciclo de actualización
Las estimaciones se validan a través de múltiples verificaciones para que el resultado se mantenga coherente con lo que las partes interesadas de los centros de datos en Chile están observando sobre el terreno. Los totales del modelo se comparan con señales independientes, como el flujo de noticias sobre ampliación de capacidad, la direccionalidad de las importaciones y los cambios de precios observados, y se revisan las anomalías antes de la aprobación final.
Si aparece una variación importante, se vuelve a contactar a los encuestados y se reformulan los supuestos hasta que la brecha pueda explicarse en términos sencillos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos significativos, como grandes retrasos de proyectos, movimientos cambiarios repentinos o cambios escalonados en la disponibilidad de energía. Antes de la entrega, se realiza una revisión final por parte de los analistas para confirmar que se reflejan los últimos comunicados públicos y el contexto de precios.
El tamaño del mercado chileno de servidores para centros de datos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para servidores de centros de datos en Chile pueden parecer muy distantes entre sí porque no todas las fuentes contabilizan las mismas partidas de gasto, utilizan el mismo corte anual ni aplican la misma lógica de precios y volúmenes. Las diferencias también surgen de cómo se tratan las importaciones, cómo se cronometra la renovación, y de si las construcciones hyperscale y de colocación se modelan a partir de la capacidad anunciada real o de supuestos generales de crecimiento.
Los conmutadores de red y las matrices de almacenamiento a menudo se incluyen en algunos totales de servidores, pero quedan fuera del alcance de Mordor Intelligence en este caso, lo que mantiene el valor vinculado únicamente al hardware de servidores y reduce el doble conteo entre presupuestos de infraestructura adyacentes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,70 mil millones de USD (2025) | |
| Rastreador de la Industria A | 1,56 mil millones de USD (2025) | Utiliza un canal de proyectos conservador y asume un cronograma de renovación más lento, lo que puede subestimar la demanda de reemplazo cuando se adoptan configuraciones de mayor densidad. |
| Consultora Global B | 2,10 mil millones de USD (2026) | Puede incluir hardware adyacente de centros de datos y aplica supuestos más amplios de aumento del precio de venta promedio regional, lo que puede sobrestimar el gasto exclusivo en servidores en una visión de un solo país. |
En las tres cifras, la dispersión se explica principalmente por lo que se cuenta como gasto en servidores frente a infraestructura cercana, y por la rapidez con la que se supone que ocurren las olas de renovación después de que entra en funcionamiento la nueva capacidad. Al mantener los insumos trazables a la actividad de ampliación, las bandas de precios y las verificaciones de cadencia de renovación, la cifra final se mantiene más fácil de reproducir y actualizar cuando cambian los cronogramas de los proyectos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de servidores de centros de datos de Chile?
El mercado se sitúa en USD 1,91 mil millones en 2026 y se proyecta que alcanzará USD 3,41 mil millones en 2031.
¿Qué nivel de centro de datos domina la demanda de servidores en Chile?
Las instalaciones de Nivel 3 lideran con una participación del 72,50% en 2025, reflejando un equilibrio entre redundancia y rentabilidad.
¿A qué velocidad está creciendo la capacidad de hiperscala en Chile?
Se prevé que los despliegues de hiperscala se expandan a una CAGR del 14,23% hasta 2031, impulsados por la inversión de Amazon de USD 4 mil millones en la región.
¿Por qué las cargas de trabajo de IA están reconfigurando las adquisiciones de servidores?
Las aplicaciones de IA y aprendizaje automático enriquecidas con GPU ya representan el 37,60% de los ingresos del mercado y requieren mayores densidades de potencia y refrigeración avanzada.
Última actualización de la página el:
- Mercado de Servidores para Centros de Datos
- Mercado de Servidores para Centros de Datos de África
- Mercado de Servidores para Centros de Datos de APAC
- Mercado de Servidores de Centros de Datos de Brasil
- Mercado de Servidores de Centros de Datos de Canadá
- Mercado de Servidores para Centros de Datos de China
- Mercado de Servidores para Centros de Datos en Dinamarca
- Mercado de Servidores para Centros de Datos de Europa
- Mercado de Servidores para Centros de Datos de Francia
- Mercado de Servidores para Centros de Datos en Alemania
- Mercado de Servidores para Centros de Datos de Hong Kong
- Mercado de Servidores para Centros de Datos de India
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.



