
Taille et part du marché des serveurs de centres de données au Chili
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
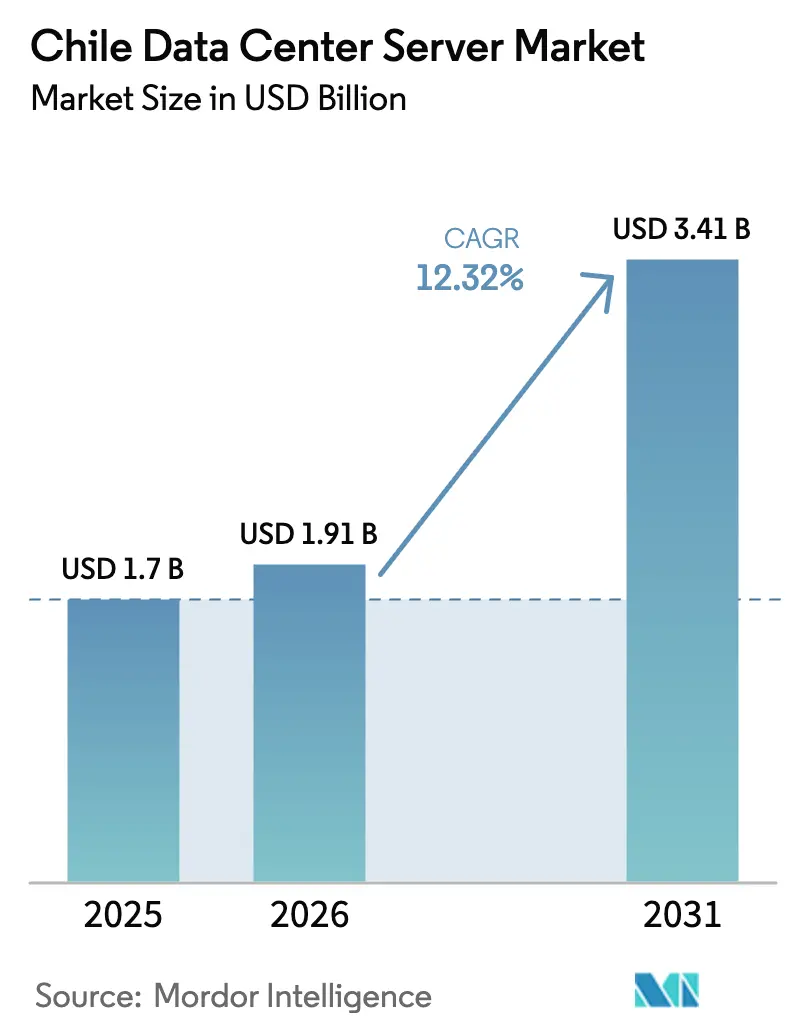
| Taille du marché de l'année de base (2025) | 1.70 Milliards de dollars |
| Taille du Marché (2026) | 1.91 Milliards de dollars |
| Taille du Marché (2031) | 3.41 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.32 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serveurs de centres de données au Chili par Mordor Intelligence
La taille du marché des serveurs de centres de données au Chili devrait croître de 1,70 milliard USD en 2025 à 1,91 milliard USD en 2026 et devrait atteindre 3,41 milliards USD d'ici 2031 à un TCAC de 12,32 % sur la période 2026-2031. L'intensification des dépenses hyperscales, l'adoption rapide du cloud par les entreprises et une politique en faveur des campus alimentés par des énergies renouvelables maintiennent la demande sur une trajectoire ascendante. Le rôle stratégique de Santiago en tant que nœud de câbles sous-marins continue de réduire la latence, attirant des charges de travail excédentaires en provenance du Brésil et renforçant le profil d'interconnexion régionale du pays. Les cycles de renouvellement intensifs en capital liés à l'IA et aux GPU reconfigurent les spécifications des serveurs vers des densités de puissance plus élevées, tandis que les incitations fiscales favorables au cloud réduisent les coûts d'exploitation et améliorent le retour sur capital investi. L'attention concurrentielle se déplace vers l'innovation en matière de refroidissement, car les restrictions sévères sur l'eau et la volatilité du peso mettent à l'épreuve les modèles traditionnels d'approvisionnement et d'exploitation.
Principaux enseignements du rapport
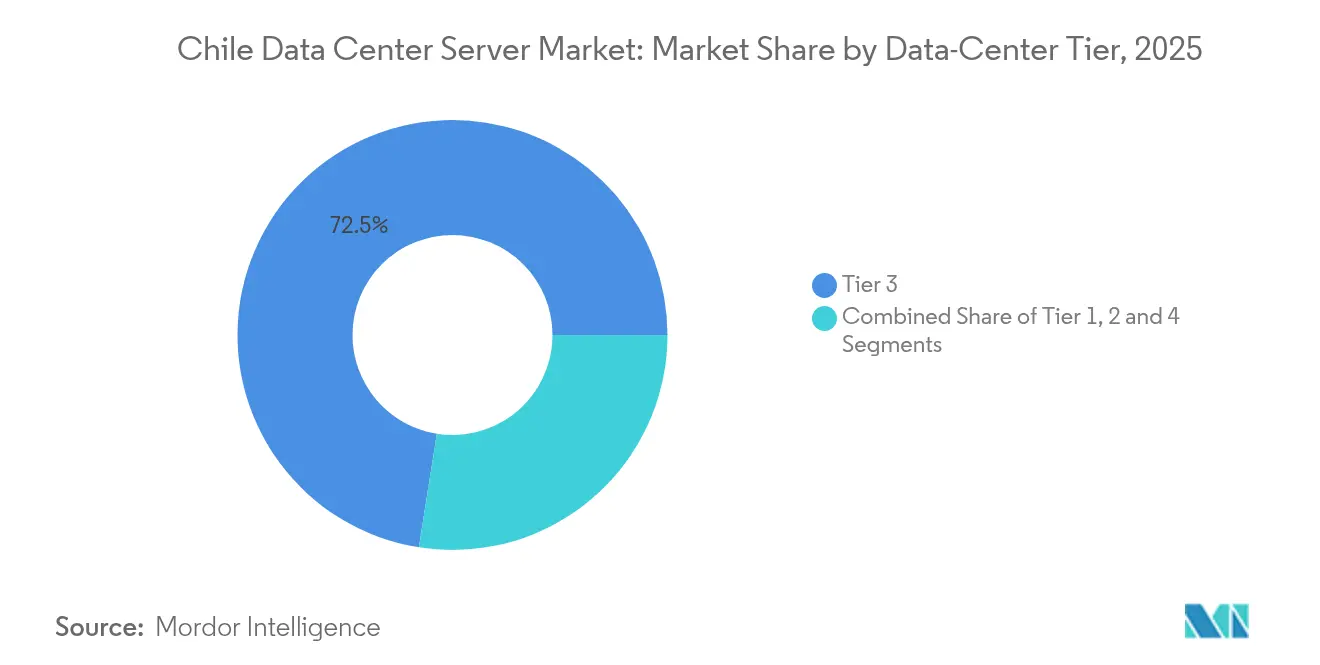
- Par niveau de centre de données, le Niveau 3 a dominé avec une part de revenus de 72,50 % en 2025 ; les installations de Niveau 4 devraient se développer à un TCAC de 13,42 % jusqu'en 2031.
- Par facteur de forme, les serveurs lames demi-hauteur détenaient une part de 61,30 % en 2025, tandis que les configurations quart-hauteur et micro-lames devraient croître à un TCAC de 13,12 % jusqu'en 2031.
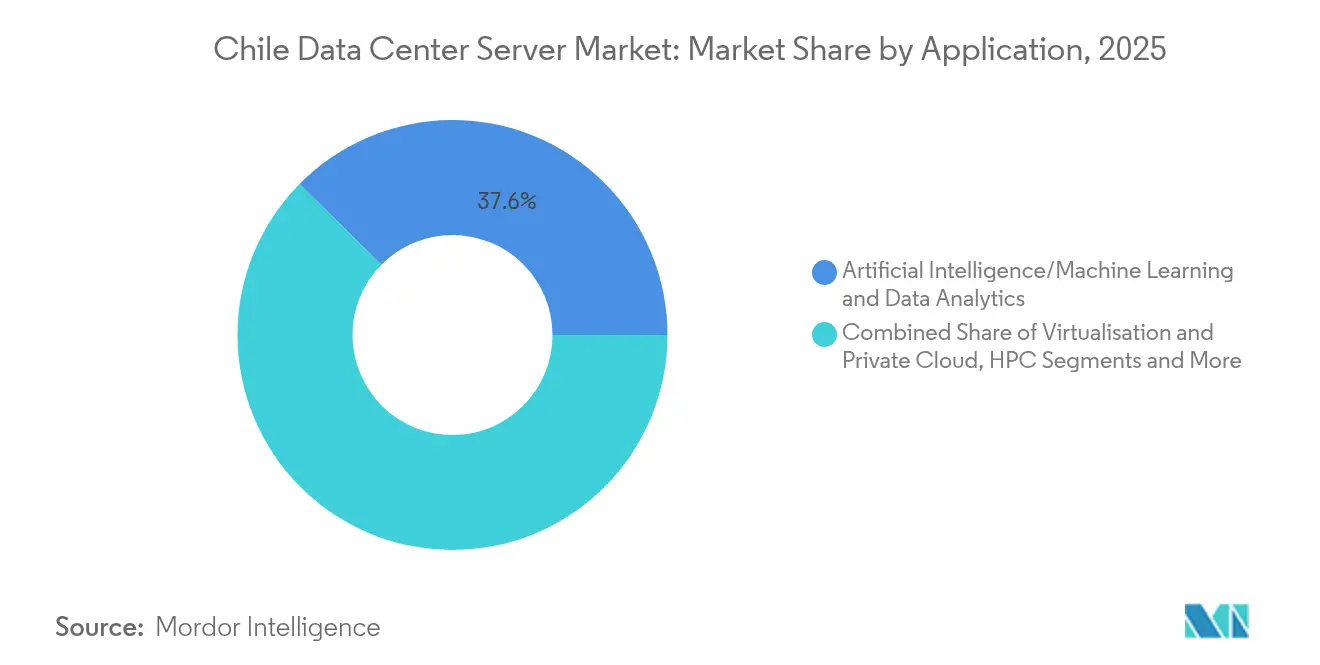
- Par application, les charges de travail IA/ML représentaient 37,60 % de la taille du marché des serveurs de centres de données au Chili en 2025, et la virtualisation et le cloud privé progressent à un TCAC de 12,18 % jusqu'en 2031.
- Par type de centre de données, la colocation a capturé 54,60 % de la part du marché des serveurs de centres de données au Chili en 2025, tandis que les déploiements hyperscales devraient croître à un TCAC de 14,23 % jusqu'en 2031.
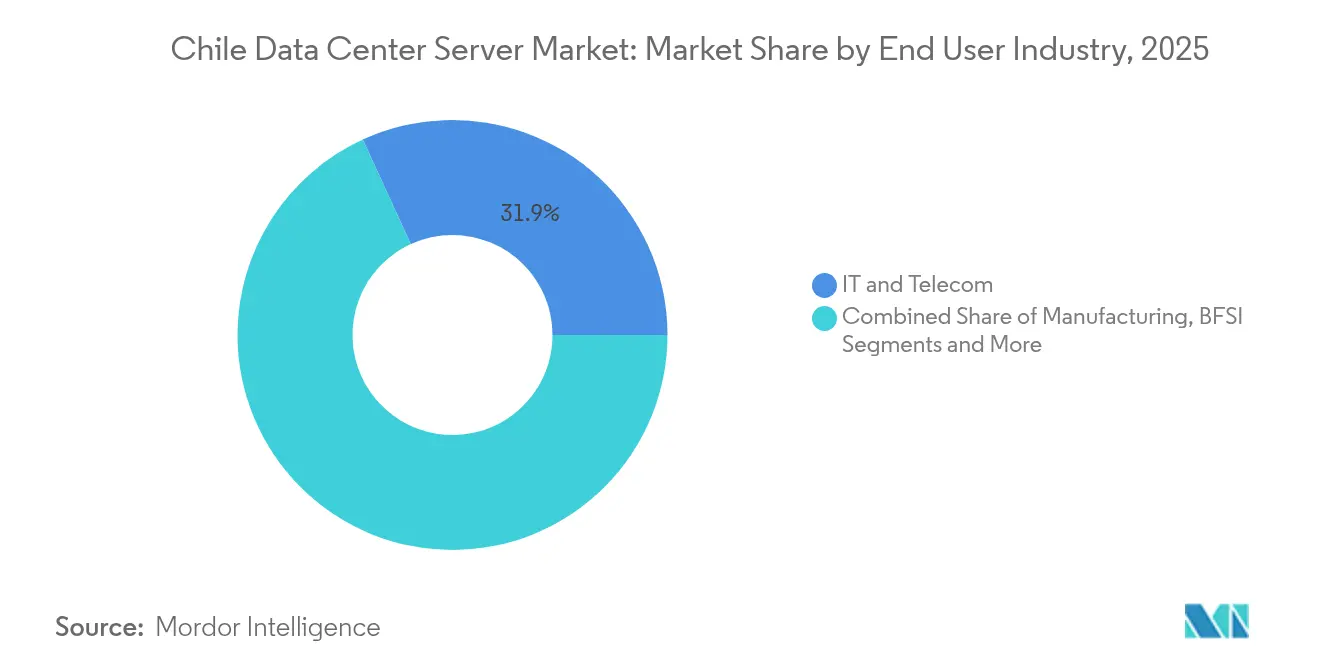
- Par secteur d'utilisation finale, les technologies de l'information et les télécommunications détenaient 31,85 % de la taille du marché des serveurs de centres de données au Chili en 2025, et la fabrication et l'Industrie 4.0 devraient afficher un TCAC de 14,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des serveurs de centres de données au Chili
Analyse de l'impact des moteurs*
| Moteur | (~)% Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Numérisation du secteur BFSI chilien stimule la demande hyperscale | +2.1% | National, avec concentration dans l'aire métropolitaine de Santiago | Moyen terme (2-4 ans) |
| Incitations fiscales favorables au cloud et contrats d'achat d'énergie renouvelable réduisent le coût total de possession | +1.8% | National, avec gains précoces à Santiago, Valparaíso, Concepción | Long terme (≥ 4 ans) |
| Les points d'atterrissage denses de câbles sous-marins à Santiago réduisent la latence | +1.5% | Cœur de Santiago, débordement vers la région de Valparaíso | Court terme (≤ 2 ans) |
| L'adoption rapide des charges de travail IA déclenche le renouvellement des serveurs riches en GPU | +2.3% | National, avec concentration des entreprises à Santiago | Court terme (≤ 2 ans) |
| Le débordement des constructions propres hyperscales vers l'offre locale d'ODM et de boîtiers blancs | +1.2% | Santiago, avec impact secondaire à Concepción | Moyen terme (2-4 ans) |
| Le mandat de cloud souverain chilien pour la résidence des données publiques | +1.4% | National, focus sur le secteur gouvernemental | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La numérisation du secteur BFSI chilien stimule la demande hyperscale
Les grandes banques accélèrent la migration vers le cloud et les architectures hybrides. La plateforme MACH de Banco de Crédito e Inversiones compte désormais plus de 3 millions d'utilisateurs et traite plus de 100 000 transactions quotidiennes grâce à des interfaces dorsales cloud-natives. Santander déclare que 90 % des charges de travail sont dans le cloud hybride, soutenant une demande régulière d'empreintes de serveurs de Niveau 3 et Niveau 4 garantissant la disponibilité et la conformité réglementaire. Les rails de paiement en temps réel augmentent la sensibilité à la latence et favorisent le placement local des serveurs à Santiago. Ces tendances soutiennent des ajouts de capacité soutenus par les fournisseurs hyperscales et de colocation qui courtisent les locataires du secteur financier.
Les incitations fiscales favorables au cloud et les contrats d'achat d'énergie renouvelable réduisent le coût total de possession
Les énergies renouvelables représentent 65 % de la capacité de production installée au Chili, et les contrats d'achat d'énergie liés au solaire et à l'éolien permettent des économies sur la durée de vie de 15 à 20 % pour les opérateurs de centres de données. Le portefeuille de 650 millions USD d'ENGIE Chile et le plan de mise à niveau du réseau de 1,8 milliard USD d'Enel renforcent la fiabilité des apports en énergie propre. [1]ENGIE.ENGIE Chile communique au marché des investissements d'environ 650 millions USD dans le développement des énergies renouvelables,
engie.clAmazon s'est engagé à s'approvisionner en 100 % de sa charge chilienne à partir d'énergies renouvelables, renforçant le lien entre la politique verte et le développement de l'infrastructure. Ces données économiques renforcent la compétitivité des prix du marché des serveurs de centres de données au Chili par rapport aux homologues utilisant des combustibles fossiles.
Les points d'atterrissage denses de câbles sous-marins à Santiago réduisent la latence
Plusieurs systèmes Pacifique et Atlantique convergent à Santiago, transformant la capitale en une passerelle pour le trafic régional et trans-Pacifique. Les projets de câbles de Google ancrent la capacité, et le haut débit fixe atteint en moyenne 213,73 Mbps à l'échelle nationale, permettant des déploiements en périphérie nécessitant des serveurs à faible latence et à haut débit.[2]Google, Quilicura, Chili - Localisation du centre de données Google,
datacenters. googleL'avantage en matière de connectivité réduit les coûts de transit international jusqu'à 30 % et attire les hyperscaleurs cherchant une diversité géographique loin des clusters brésiliens saturés.
L'adoption rapide des charges de travail IA déclenche le renouvellement des serveurs riches en GPU
Le Chili figure parmi les principales destinations d'investissement en IA en Amérique latine. Les entreprises passent des piles CPU aux piles GPU qui consomment de 40 à 140 kW par rack. Le superordinateur Guacolda-Leftraru témoigne de l'appétit local pour le calcul haute performance, en traitant 47 millions de séquences d'ADN pour la recherche climatique. La disponibilité mondiale limitée des GPU incite les entreprises à sécuriser des capacités nationales, entraînant une tarification premium pour les nœuds optimisés pour l'IA et influençant la conception des centres de données vers des densités de rack plus élevées et un refroidissement avancé.
Analyse de l'impact des contraintes*
| Contrainte | (~)% Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La recrudescence des cyberattaques fait augmenter les coûts de sécurité et de conformité | -1.6% | National, avec les secteurs gouvernemental et financier les plus touchés | Court terme (≤ 2 ans) |
| Les restrictions sévères sur l'utilisation de l'eau pour les infrastructures de refroidissement | -2.1% | Cœur de Santiago, s'étendant à la région de Valparaíso | Moyen terme (2-4 ans) |
| Retards liés à la congestion du réseau électrique pour les campus de plus de 10 MW à Santiago | -1.3% | Aire métropolitaine de Santiago | Moyen terme (2-4 ans) |
| La volatilité persistante du peso alourdit les dépenses d'investissement pour les serveurs importés | -1.8% | National, affectant toutes les opérations dépendantes des importations | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La recrudescence des cyberattaques fait augmenter les coûts de sécurité et de conformité
La loi 21 663 a créé l'Agence nationale de cybersécurité en 2025, imposant une gestion continue de la sécurité et une réponse aux incidents pour les services essentiels.[3]Service d'information législative des États-Unis, 'Chili : la loi-cadre sur la cybersécurité entre en vigueur', loc.gov La conformité ajoute 15 à 20 % aux budgets d'infrastructure via les modules matériels de sécurité, le stockage chiffré et la segmentation du réseau. Ces exigences accrues ralentissent les cycles d'approvisionnement et élèvent les barrières à l'entrée pour les acteurs plus modestes.
Les restrictions sévères sur l'utilisation de l'eau pour les infrastructures de refroidissement
La sécheresse persistante a déclenché un examen juridique du refroidissement à forte consommation d'eau. Google a suspendu un deuxième campus chilien après que les tribunaux ont remis en question les études d'impact environnemental. Les systèmes traditionnels consomment près de 6,8 millions de gallons par MW et par an, poussant les opérateurs vers des solutions de refroidissement par air et par liquide qui peuvent alourdir les dépenses d'investissement de 25 à 30 %. AWS s'est engagé à ne recourir à l'eau pour le refroidissement que pendant 4 % de l'année en utilisant des solutions à air et à évaporation, signalant un virage vers des conceptions thermiques alternatives qui influencent les facteurs de forme des serveurs et les plafonds de densité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par niveau de centre de données : dominance équilibrée du Niveau 3 face à l'accélération du Niveau 4
Les installations de Niveau 3 ont capturé 72,50 % du marché des serveurs de centres de données au Chili en 2025 en raison de leur équilibre coût-redondance. Les locataires financiers, gouvernementaux et de télécommunications préfèrent une disponibilité de 99,982 % sans la complexité des conceptions entièrement tolérantes aux pannes. La taille du marché des serveurs de centres de données au Chili pour les déploiements de Niveau 3 devrait s'étendre régulièrement parallèlement aux calendriers d'adoption du cloud hybride.
Le Niveau 4 est la tranche à la croissance la plus rapide avec un TCAC de 13,42 % jusqu'en 2031, les règles obligatoires de cybersécurité élevant les attentes en matière de disponibilité pour les services essentiels. Les nouvelles charges de travail gouvernementales mises en appel d'offres et les applications bancaires riches en IA nécessitent une alimentation et un refroidissement multi-chemins. Ces conditions positionnent les fournisseurs de Niveau 4 pour pratiquer des prix premium, notamment à Santiago, où la rareté des terres favorise les empreintes verticalement intégrées et à haute densité.
Le cadre de cybersécurité du Chili accélère les conversions vers le Niveau 4 dans les secteurs bancaire et de la défense. Les établissements de crédit locaux déployant la détection des fraudes en temps réel ne peuvent pas tolérer les interruptions non planifiées, et ils budgétisent donc pour des sites actif-actif duals. Pendant ce temps, les sites de Niveau 1 et Niveau 2 servent de nœuds de périphérie et de sauvegarde dans les villes secondaires où les mises à niveau du réseau électrique sont en retard. Le secteur des serveurs de centres de données au Chili affiche donc un schéma d'investissement à deux niveaux bien défini : des nœuds régionaux rentables et des hubs primaires à forte intensité de capital.


Par facteur de forme : le leadership des lames demi-hauteur est remis en question par l'innovation en matière de micro-lames
Les lames demi-hauteur ont maintenu une part de 61,30 % en 2025, les opérateurs tirant parti des cycles d'approvisionnement existants et de la gestion homogène des flottes. La pression sur la densité est en train de modifier cette équation. Les systèmes quart-hauteur et micro-lames croissent à un TCAC de 13,12 %, les opérateurs réorganisant leurs équipements pour intégrer davantage de cœurs par mètre carré.
Les expéditions de lames sont globalement en déclin à l'échelle mondiale, mais les contraintes foncières et hydriques du Chili suscitent un regain d'intérêt pour les conceptions ultra-compactes et écoénergétiques. Les plateformes micro-lames permettent une densité de calcul par rack supérieure de 40 à 50 %, un indicateur clé dans l'immobilier premium de Santiago. Elles s'alignent également sur les modernisations de refroidissement liquide direct sur puce qui atténuent la consommation d'eau par évaporation. Le marché des serveurs de centres de données au Chili pivote donc vers des lames modulaires qui réduisent la dépendance aux fournisseurs et améliorent les performances thermiques.
Par application/charge de travail : l'essor de l'IA/ML stimule l'évolution de l'infrastructure
Les charges de travail IA/ML représentaient 37,60 % du marché des serveurs de centres de données au Chili en 2025, témoignant de la demande croissante en GPU dans les secteurs minier, bancaire et analytique du secteur public. Les clusters GPU nécessitent jusqu'à 10 fois l'enveloppe énergétique des machines virtuelles traditionnelles et contraignent les opérateurs à adopter des densités de rack plus élevées et un refroidissement par liquide.
Les piles de virtualisation et de cloud privé devraient croître à un TCAC de 12,18 % à mesure que les entreprises modernisent leurs parcs x86 existants pour migrer vers des architectures de conteneurs. L'analytique en périphérie dans les mines et les déploiements de réseaux intelligents génèrent une nouvelle demande de nœuds hybrides capables de gérer à la fois les tâches d'inférence et d'entraînement. Par conséquent, la taille du marché des serveurs de centres de données au Chili liée aux charges de travail IA devrait renforcer son avance, mais la virtualisation constituera un plancher de revenus stable.
Par type de centre de données : la solidité de la colocation fait face à l'expansion hyperscale
Les installations de colocation contrôlaient 54,60 % de la part du marché des serveurs de centres de données au Chili en 2025, reflétant la préférence des entreprises pour un contrôle physique au sein de sites gérés professionnellement. Les partenaires de colocation offrent une visibilité en matière de conformité et des garanties de souveraineté des données qui restent importantes dans le cadre des nouvelles lois sur la vie privée.
Les clouds hyperscales, portés par la région à 4 milliards USD d'Amazon, représentent la croissance la plus rapide avec un TCAC de 14,23 %. Leur expansion introduit une capacité GPU prête à l'emploi et compense la charge en capital pour les locataires qui migrent des charges de travail saisonnières. Les architectures hybrides émergent comme une norme de facto, alliant la résilience de la colocation pour les données sensibles à l'élasticité hyperscale. Cette interaction approfondit la diversité des services du marché des serveurs de centres de données au Chili et intensifie la concurrence pour les revenus d'interconnexion réseau.
Par secteur d'utilisation finale : les TI et les télécommunications en tête, la fabrication s'accélère
Les acteurs des technologies de l'information et des télécommunications détenaient 31,85 % du chiffre d'affaires 2025, portés par les déploiements de fibre à l'échelle nationale, la densification de la 5G et la mise en cache pour la distribution de contenu. Leur demande en serveurs est axée sur la virtualisation des fonctions réseau et l'analytique de l'expérience client.
Les charges de travail de fabrication et d'Industrie 4.0 affichent le TCAC le plus rapide à 14,95 % à mesure que les grands acteurs de l'extraction du cuivre et les industries de transformation déploient des boucles d'apprentissage automatique pour améliorer les rendements et l'efficacité énergétique. Les projets pilotes de réseaux intelligents dans le secteur des services publics ajoutent une demande de calcul en périphérie, complétant une base de clients en expansion qui sous-tend la résilience du marché des serveurs de centres de données au Chili.
Analyse géographique
Santiago est soutenue par des câbles sous-marins denses, la présence gouvernementale et le plus grand bassin de main-d'œuvre qualifiée. Le réseau électrique prêt pour les énergies renouvelables de la ville soutient de grands campus, mais la rareté de l'eau et la congestion du réseau au-delà de 10 MW sont des goulets d'étranglement émergents. Les investisseurs réagissent par des modernisations de refroidissement par air et par liquide conçues pour des températures d'entrée plus élevées.
Les décideurs politiques de Valparaíso et de Concepción s'efforcent de décentraliser et de réduire le risque systémique concentré dans la capitale. Le Plan national des centres de données accélère les raccordements aux énergies renouvelables et simplifie les permis dans ces régions. Les clusters solaires d'ENGIE Chile fournissent une énergie compétitive qui attire des constructions de colocation de taille moyenne ciblant les entreprises régionales.
Les zones nord autour d'Antofagasta et du désert d'Atacama offrent une vaste capacité solaire et des coûts fonciers plus bas, attrayants pour les futures fermes hyperscales d'IA et de calcul haute performance pouvant tolérer une latence plus élevée. Des projets précoces explorent le refroidissement liquide direct sur puce associé à une capacité photovoltaïque sur site. Les provinces du sud restent une niche, desservant des cas d'usage de reprise après sinistre et de mise en cache de contenu où un climat tempéré réduit les coûts de refroidissement.
Paysage réglementaire
La demande de serveurs pour centres de données au Chili est façonnée par un cadre réglementaire de plus en plus strict couvrant la cybersécurité, les autorisations environnementales et la politique d'infrastructure numérique. La loi 21 663 (en vigueur en 2025) a créé l'Agence nationale de cybersécurité et impose des obligations continues de gestion de la sécurité et de réponse aux incidents pour les services essentiels, ce qui accroît les exigences de conformité pour les charges de travail réglementées hébergées dans des installations chiliennes. Dans le même temps, le Plan national des centres de données (PDATA) 2024-2030 du Chili, piloté par le Ministère de la Science, de la Technologie, de la Connaissance et de l'Innovation (Minciencia), définit des lignes directrices en matière de durabilité et d'efficacité et comprend des orientations axées sur l'investissement pour soutenir le développement de nouveaux campus.
Les autorisations et le contrôle environnemental deviennent de plus en plus décisifs pour les déploiements de serveurs liés aux nouvelles constructions et aux extensions. En février 2026, le Service d'évaluation environnementale (SEA) a publié des critères d'évaluation environnementale spécifiques aux centres de données afin de standardiser les évaluations de projets dans le cadre du SEIA, y compris des attentes de référence concernant les impacts et la planification des mesures d'urgence. Cette orientation tend à pousser les opérateurs vers des architectures de refroidissement à faible consommation d'eau. La réglementation de la connectivité et des infrastructures recoupe également la croissance des centres de données : la loi 21 678 (juillet 2024) établit l'internet comme un service public et exige un Plan numérique national intégrant des principes de partage d'infrastructure, tandis que Subtel et les règles télécoms connexes influencent le rythme et le coût du déploiement de la fibre métropolitaine et des réseaux dorsaux qui ancrent les grands ensembles de serveurs.
Paysage concurrentiel
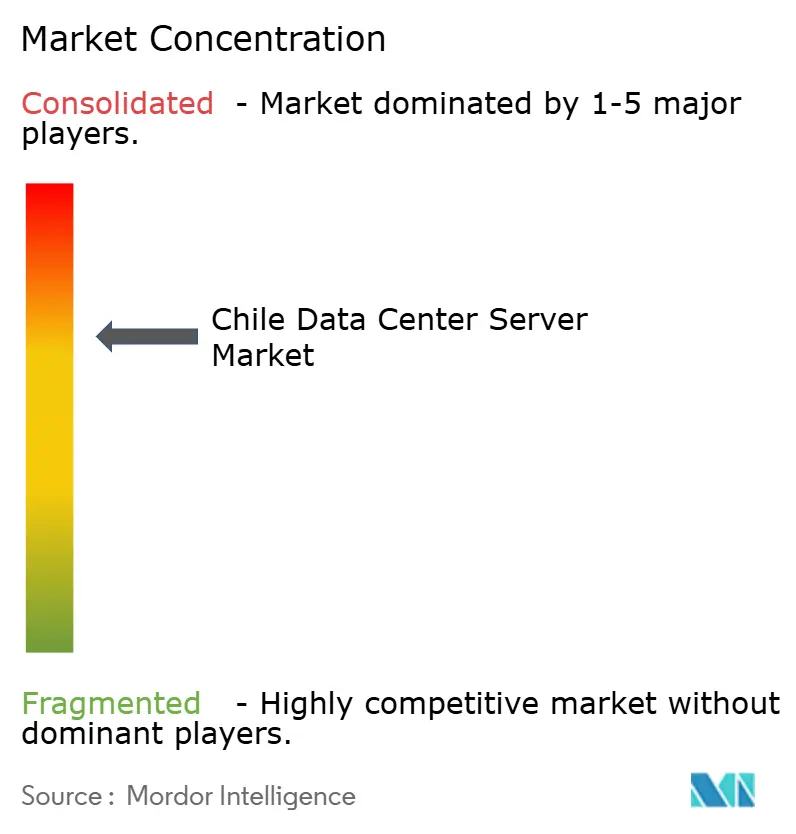
Le marché des serveurs de centres de données au Chili affiche une concentration modérée. Les fabricants d'équipements d'origine (OEM) mondiaux tels que Dell Technologies, Hewlett-Packard Enterprise et Lenovo contrôlent une grande part via les ventes directes et les partenaires de distribution qui gèrent la logistique des importations et la couverture du peso. Les revendeurs à valeur ajoutée locaux se spécialisent dans l'intégration de la conformité et le support post-déploiement, renforçant la fidélisation des clients nationaux.
L'avantage concurrentiel repose désormais sur l'efficacité énergétique et le refroidissement, l'électricité représentant plus de 60 % du coût total de possession sur la durée de vie dans les racks riches en GPU. Les fournisseurs qui certifient leur matériel pour le refroidissement liquide direct et l'immersion en coque externe gagnent en influence auprès des opérateurs confrontés aux quotas d'eau. AWS, Google et Microsoft mettent en avant une efficacité d'utilisation de l'énergie inférieure à 1,2 et des garanties 100 % renouvelables, élevant le niveau de référence pour les concurrents de moindre envergure.
Les opportunités en périphérie dans les mines, les réseaux intelligents et la fabrication à distance ouvrent un espace pour les fournisseurs de micro-centres de données modulaires et les prestataires de boîtiers blancs ODM. Scala Data Centers et Cirion évaluent des nœuds périphériques régionaux qui rapprochent la capacité GPU des sites industriels, fragmentant davantage les chaînes d'approvisionnement traditionnelles et créant de nouveaux canaux de vente de nouvelle génération pour les serveurs prêts pour l'IA.
Leaders du secteur des serveurs de centres de données au Chili
Dell Technologies
Hewlett Packard Enterprise
Lenovo Group
Cisco Systems
IBM Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité concret est celui des capacités prêtes pour l'IA pouvant fonctionner dans des contraintes environnementales plus strictes, orientant les spécifications des serveurs vers des configurations à plus haute densité, à refroidissement liquide et économes en énergie. Grâce au PDATA 2024-2030, le Chili continue de lier le développement des capacités à des objectifs de durabilité et d'efficacité, et la proposition d'un centre de formation à l'IA public-privé crée un espace disponible pour les fournisseurs capables de combiner des plateformes riches en GPU avec des conceptions validées de refroidissement et de gestion de l'énergie adaptées à une évaluation environnementale plus stricte.
Du côté de l'offre, TECfusions et Baeza Group ont annoncé un campus de centre de données de 100 MW à Puente Alto destiné aux charges de travail d'IA à haute densité, tandis qu'Ascenty a communiqué des plans pour SCL04 et SCL05 à Santiago, avec une capacité combinée de 150 MW orientée vers les cas d'usage de l'IA. Ensemble, ces annonces élargissent la base adressable pour les programmes de renouvellement et de déploiement de serveurs de nouvelle génération. La diversification géographique ouvre également des voies d'approvisionnement au-delà de Santiago, où la disponibilité de l'électricité et la production renouvelable sont des intrants clés, soutenant la demande de blocs de serveurs modulaires et évolutifs pouvant être déployés en fonction de la capacité de réseau sécurisée et des solutions énergétiques sur site. Pour les fournisseurs et intégrateurs, cet environnement favorise des offres groupées qui réduisent le délai de mise en service (architectures de référence préqualifiées, racks prêts pour le refroidissement liquide et piles de sécurité intégrée dès la conception alignées sur le cadre de cybersécurité de 2025), ainsi que des services aidant les opérateurs à documenter leur conformité aux critères environnementaux standardisés du SEA.
Développements récents du secteur
- Juillet 2026 : Le Data Center Market a annoncé six initiatives représentant 1,125 GW de capacité garantissant un accès ouvert au raccordement au réseau au Chili jusqu'en 2028. Cette initiative élargit la capacité et renforce l'interconnexion avec les réseaux électriques régionaux, favorisant des migrations de charges de travail plus importantes et des déploiements à l'échelle des matières premières.
- Juillet 2026 : Solaer Renewable Energies a annoncé des plans pour un campus de centre de données dans la région d'Atacama avec 197 MW de capacité solaire, 500 MWh de stockage par batterie et une infrastructure d'eau dessalée. Ce projet met en évidence une évolution vers des campus alimentés par des énergies renouvelables sur des marchés éloignés et renforce la résilience énergétique des opérations des centres de données.
- Juillet 2026 : TECfusions et Baeza Group ont annoncé un partenariat pour développer un campus de centre de données de 100 MW à Puente Alto, lancé avec une capacité initiale de 10 MW. Cette collaboration accélère l'expansion de la capacité régionale près de Santiago et améliore la proximité avec la demande en aval des secteurs cloud et entreprise.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Ce marché couvre la valeur des serveurs déployés dans les centres de données situés au Chili, y compris les nouvelles expéditions de serveurs et les achats de renouvellement utilisés pour exécuter des charges de travail de stockage, de calcul et de virtualisation dans les installations de colocation et d'entreprise.
Exclusions du périmètre : les dispositifs des utilisateurs finaux, les équipements réseau et les appareils de stockage autonomes vendus hors des centres de données sont exclus de ce dimensionnement de marché.
Aperçu de la segmentation
- Par niveau de centre de données
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par facteur de forme
- Lames demi-hauteur
- Lames pleine hauteur
- Lames quart-hauteur / micro-lames
- Par application / charge de travail
- Virtualisation et cloud privé
- Calcul haute performance (HPC)
- Intelligence artificielle/apprentissage automatique et analyse de données
- Centré sur le stockage
- Passerelles périphériques / IoT
- Par type de centre de données
- Fournisseurs hyperscales/de services cloud
- Installations de colocation
- Entreprise et périphérie
- Par secteur d'utilisation finale
- BFSI
- Technologies de l'information et télécommunications
- Santé et sciences de la vie
- Fabrication et Industrie 4.0
- Énergie et services publics
- Gouvernement et défense
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour cartographier l'activité des centres de données au Chili par rapport aux signaux de demande de serveurs pouvant être vérifiés d'une année sur l'autre. Nous nous sommes principalement appuyés sur des indicateurs publics d'infrastructure et d'économie numérique, puis avons examiné les annonces de capacité des centres de données pour estimer les ajouts probables de racks et les cycles de renouvellement.
Les points de référence typiques incluent des sources telles que la Subsecretaria de Telecomunicaciones (SUBTEL) pour le contexte de connectivité, la Banque centrale du Chili pour les séries macroéconomiques et monétaires, les statistiques douanières chiliennes du commerce pour les schémas d'importation d'équipements, des indicateurs électriques de type Agence internationale de l'énergie (AIE) pour la disponibilité de l'électricité, et des jeux de données de l'Union internationale des télécommunications (UIT) pour le trafic et l'adoption du haut débit. Nous avons également examiné les dépôts d'entreprises, les présentations aux investisseurs, les communiqués de presse, et utilisé des abonnements payants pour les données financières des entreprises, des vérifications commerciales au niveau des expéditions, et des bases de données de brevets lorsqu'elles permettaient de clarifier les transitions technologiques. Cette liste est illustrative, et de nombreuses autres sources publiques et payantes ont également été consultées pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la rapidité avec laquelle les opérateurs de centres de données chiliens et les grands acheteurs renouvellent leurs parcs de serveurs, ainsi que sur les configurations qu'ils privilégient à mesure que la densité de puissance augmente. Nous avons échangé avec un ensemble d'opérateurs, d'acteurs de la distribution et d'équipes informatiques d'entreprise à travers le Chili, afin que les tendances d'importation, les hypothèses de parc installé et les fourchettes de prix puissent être ajustées à ce qui se reflète réellement dans les cycles d'achat.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Cadres dirigeants (CXO) : 14 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 33 % |
| Petits acteurs : 18 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une reconstruction du pool de demande où les ajouts de capacité des centres de données et les cycles de renouvellement sont traduits en volumes de serveurs attendus, puis multipliés par les fourchettes de prix typiques des serveurs observées au Chili. La vision descendante s'appuie sur des signaux spécifiques au Chili tels que les nouvelles salles et extensions annoncées, les fourchettes estimées de densité de racks et de puissance, et le calendrier de renouvellement du calcul à usage général par rapport au calcul accéléré.
Pour garder les totaux ancrés dans la réalité, nous corroborons les résultats avec des vérifications ascendantes sélectives, incluant des échantillons de prix par serveur selon le facteur de forme, des retours de la distribution sur les évolutions du mix, et des vérifications croisées avec les tendances de mouvement des importations pour les catégories de serveurs connexes. Les principaux intrants du modèle comprennent la croissance de la capacité installée des centres de données, les ajouts de racks, la tendance moyenne des watts par serveur, l'adoption de la virtualisation et des charges de travail cloud, ainsi que le rythme des mises à niveau vers des configurations à cœurs plus nombreux et pilotées par GPU. Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par des avis d'experts sur les délais d'autorisation, la disponibilité de l'électricité et le calendrier des grandes extensions de campus, puis lissé la courbe de demande pour éviter des changements irréalistes lorsque les dates de projet évoluent.
Validation des données et cycle de mise à jour
Les estimations sont validées par plusieurs vérifications afin que le résultat reste cohérent avec ce que les parties prenantes des centres de données chiliens observent sur le terrain. Les totaux du modèle sont comparés à des signaux indépendants tels que le flux d'actualités sur l'expansion des capacités, la direction des importations et les évolutions de prix observées, et les anomalies sont examinées avant validation finale.
En cas d'écart important, les répondants sont recontactés et les hypothèses sont retravaillées jusqu'à ce que l'écart puisse être expliqué en termes simples. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées en cas d'événements significatifs, tels que des retards importants de projets, des mouvements soudains de devises, ou des changements brusques de la disponibilité électrique. Avant la livraison, une dernière relecture par un analyste est effectuée pour confirmer que les dernières publications publiques et le contexte tarifaire sont bien pris en compte.
Taille du marché des serveurs de centres de données au Chili selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les serveurs de centres de données au Chili peuvent sembler très éloignées les unes des autres, car toutes les sources ne comptabilisent pas les mêmes postes de dépenses, n'utilisent pas la même coupure annuelle, ou n'appliquent pas la même logique de prix et de volume. Les différences proviennent également de la façon dont les importations sont traitées, du calendrier de renouvellement, et du fait que les constructions hyperscale et de colocation soient modélisées à partir de capacités réellement annoncées ou d'hypothèses de croissance générales.
Les commutateurs réseau et les baies de stockage sont souvent regroupés dans certains totaux de serveurs, mais ils se situent hors du périmètre de Mordor Intelligence ici, ce qui permet de limiter la valeur aux seuls équipements serveurs et de réduire les doubles comptages entre budgets d'infrastructure adjacents.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,70 milliard USD (2025) | |
| Cabinet de suivi sectoriel A | 1,56 milliard USD (2025) | Utilise un pipeline de construction prudent et suppose un rythme de renouvellement plus lent, ce qui peut sous-estimer la demande de remplacement lorsque des configurations à plus haute densité sont adoptées. |
| Cabinet de conseil mondial B | 2,10 milliards USD (2026) | Peut inclure du matériel de centre de données adjacent et applique des hypothèses plus larges d'augmentation des prix de vente moyens régionaux, ce qui peut surestimer les dépenses liées uniquement aux serveurs dans une vision propre à un seul pays. |
Sur les trois chiffres, l'écart s'explique principalement par ce qui est comptabilisé comme dépense serveur par rapport aux infrastructures voisines, et par la rapidité à laquelle les vagues de renouvellement sont supposées se produire après la mise en service de nouvelles capacités. En gardant les intrants traçables jusqu'à l'activité d'expansion, aux fourchettes de prix et aux vérifications du rythme de renouvellement, le chiffre final reste plus facile à reproduire et à mettre à jour lorsque les calendriers de projet évoluent.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des serveurs de centres de données au Chili ?
Le marché s'élève à 1,91 milliard USD en 2026 et devrait atteindre 3,41 milliards USD d'ici 2031.
Quel niveau de centre de données domine la demande en serveurs au Chili ?
Les installations de Niveau 3 dominent avec une part de 72,50 % en 2025, reflétant un équilibre entre redondance et efficacité des coûts.
À quelle vitesse la capacité hyperscale croît-elle au Chili ?
Les déploiements hyperscales devraient se développer à un TCAC de 14,23 % jusqu'en 2031, portés par l'investissement d'Amazon dans sa région à 4 milliards USD.
Pourquoi les charges de travail IA reconfigurent-elles les achats de serveurs ?
Les applications IA et d'apprentissage automatique riches en GPU représentent déjà 37,60 % du chiffre d'affaires du marché et nécessitent des densités de puissance plus élevées ainsi qu'un refroidissement avancé.
Dernière mise à jour de la page le:
- Marché des serveurs pour centres de données
- Marché des serveurs de centres de données en Afrique
- Marché des serveurs pour centres de données en Asie-Pacifique
- Marché des serveurs pour data centers au Brésil
- Marché des serveurs pour data centers au Canada
- Marché chinois des serveurs de centres de données
- Marché des serveurs pour centres de données au Danemark
- Marché européen des serveurs de centres de données
- Marché des serveurs de centres de données en France
- Marché des serveurs pour centres de données en Allemagne
- Marché des serveurs de centres de données à Hong Kong
- Marché des serveurs de centres de données en Inde
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché de la construction de centres de données Demande mondiale de construction, répartie par niveau, taille d'installation et type d'installation.



