
Tamanho e Participação do Mercado de Organização de Desenvolvimento e Fabricação por Contrato de Terapia Celular e Gênica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
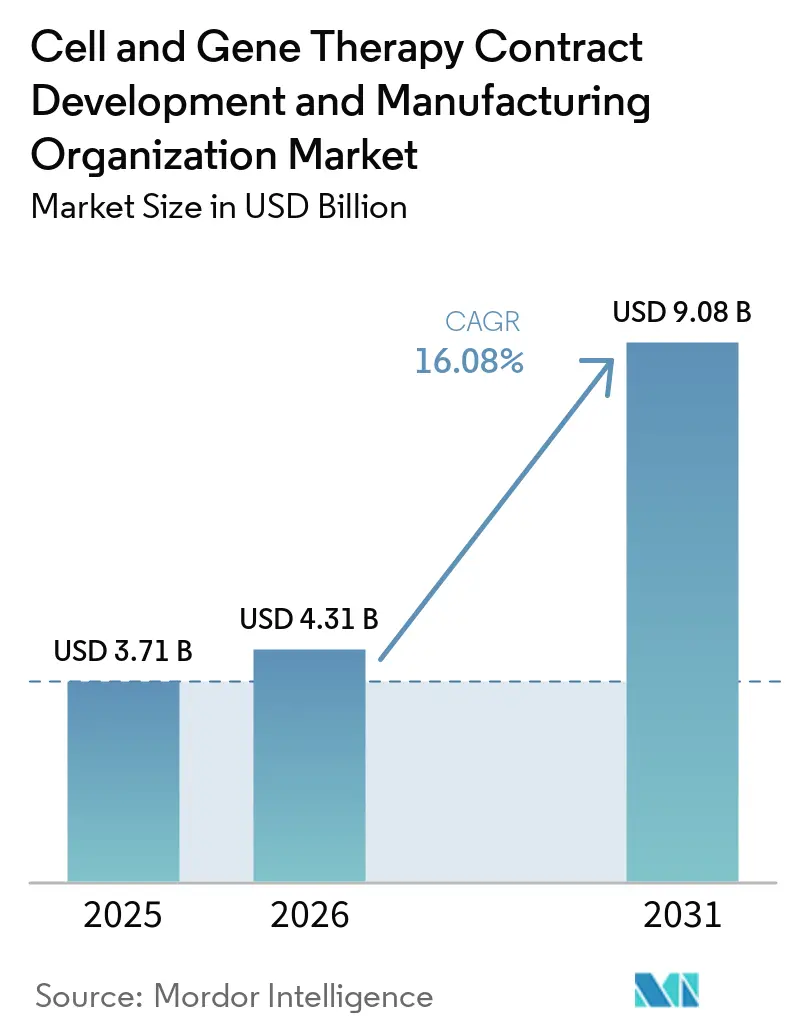
| Tamanho do Mercado (2026) | 4.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.08 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 16.08 % |
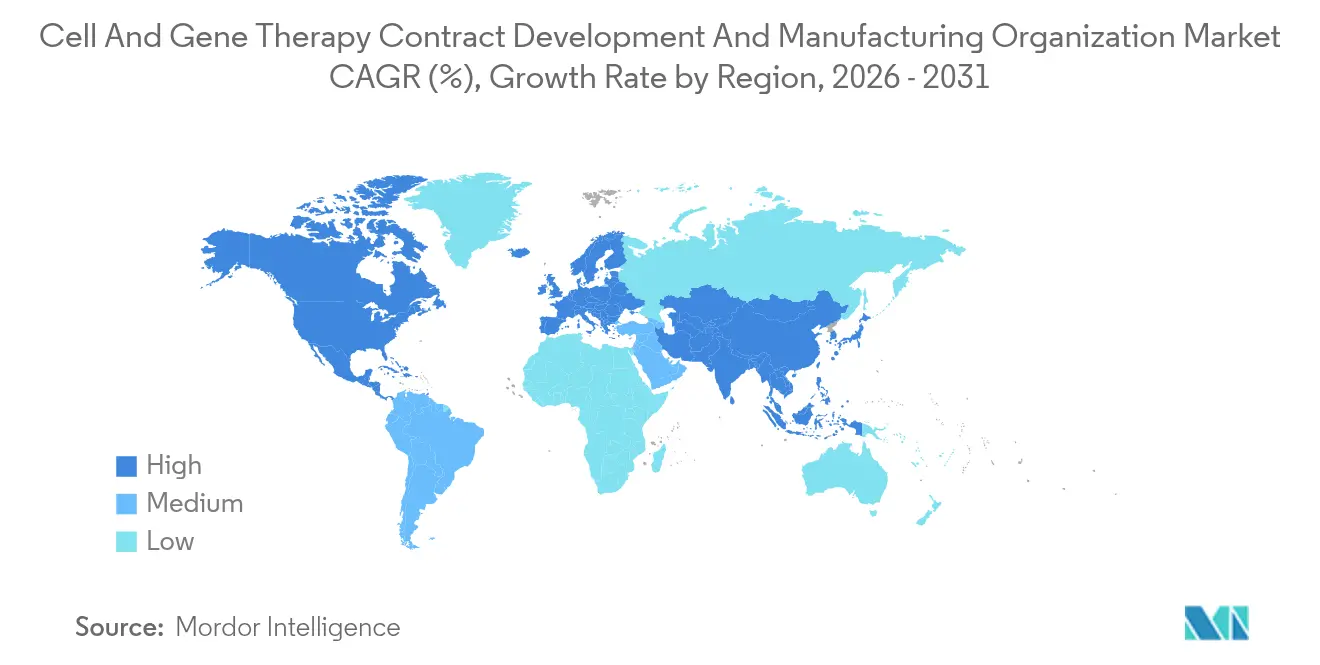
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
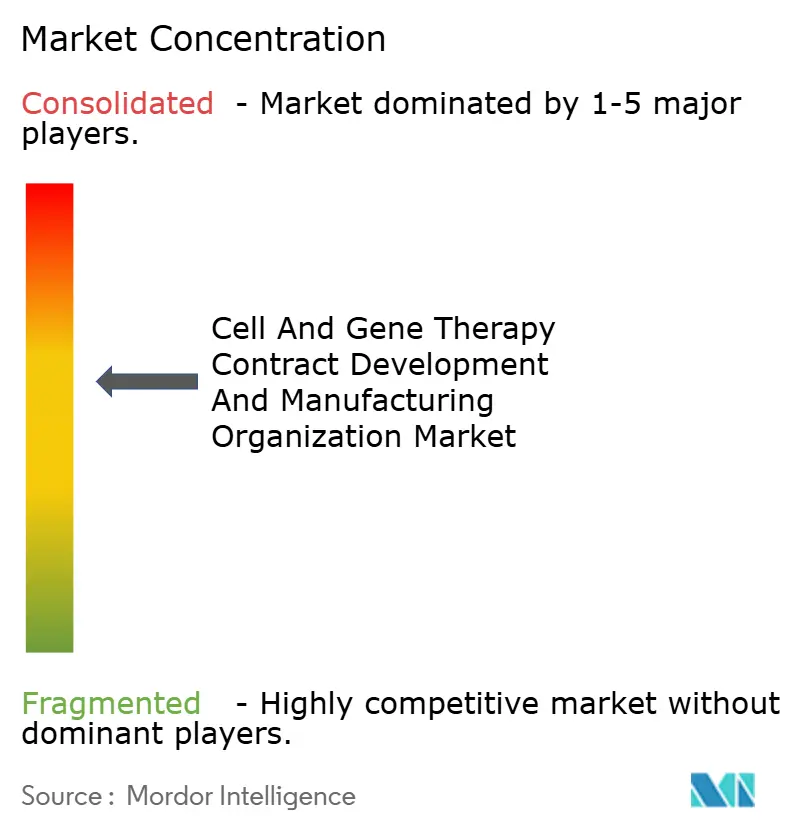
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Organização de Desenvolvimento e Fabricação por Contrato de Terapia Celular e Gênica pela Mordor Intelligence
O tamanho do mercado de organização de desenvolvimento e fabricação por contrato de terapia celular e gênica é avaliado em USD 3,71 bilhões em 2025. O mercado de organização de desenvolvimento e fabricação por contrato de terapia celular e gênica deve crescer de USD 3,71 bilhões em 2025 para USD 4,31 bilhões em 2026, e a previsão é de que atinja USD 9,08 bilhões até 2031 a uma CAGR de 16,08% no período 2026-2031. Essa trajetória acentuada decorre de um pipeline robusto de mais de 2.000 projetos clínicos e pré-clínicos, em um ambiente no qual as agências reguladoras preveem 10 a 20 aprovações anuais até 2025. As CDMOs embarcaram, portanto, em uma intensa corrida de capacidade, com anúncios superiores a USD 10 bilhões desde 2024, liderados pela busca da Samsung Biologics por 784.000 L até 2025 e pela aquisição de Vacaville por USD 1,2 bilhão pela Lonza, garantindo 330.000 L para vetores virais. A consolidação está aumentando, pois a Novo Holdings gastou USD 16,5 bilhões na Catalent, destacando o apelo da integração vertical e gerando especulações sobre fusões adicionais. Apesar da expansão, a supercapacidade pós-COVID reduziu a utilização em algumas plantas abaixo de 70%, forçando os prestadores a adicionar serviços analíticos e de desenvolvimento de processos com margens mais elevadas.
Principais Conclusões do Relatório
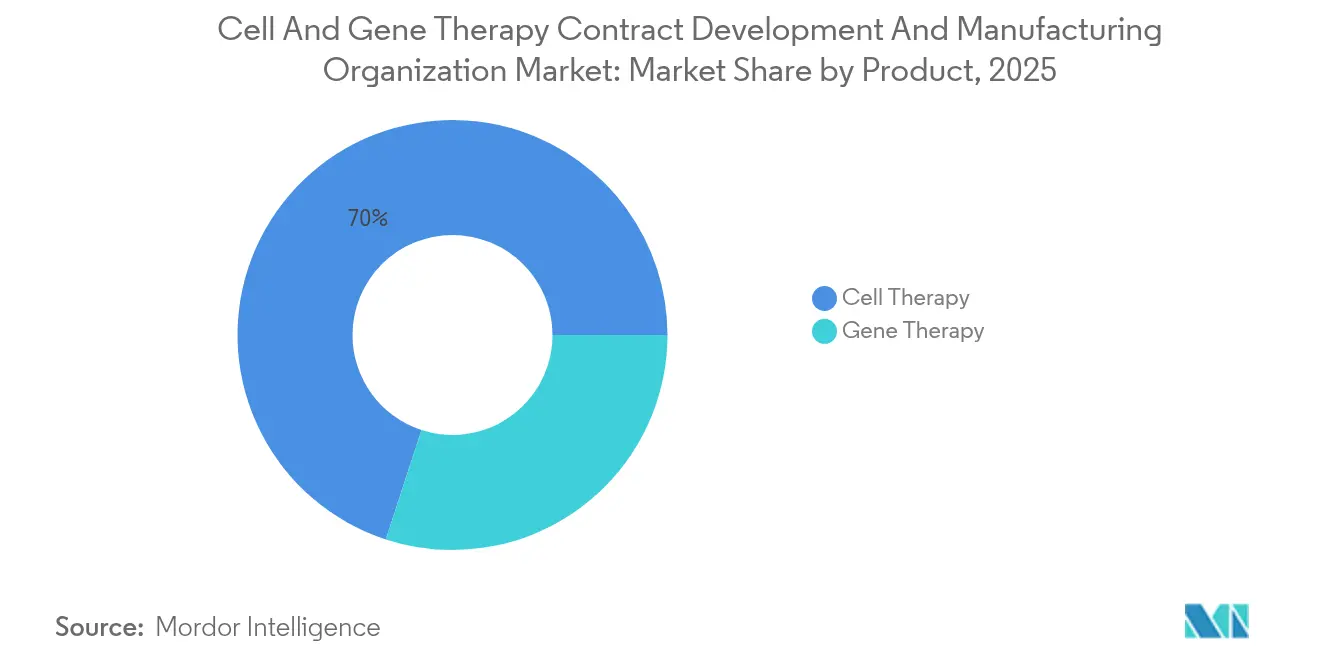
- Por produto, a terapia celular deteve 69,98% da participação do mercado de organização de desenvolvimento e fabricação por contrato de terapia celular e gênica em 2025, enquanto a terapia gênica deverá registrar a CAGR mais rápida de 16,85% até 2031.
- Por estágio, as atividades pré-clínicas e de P&D representaram 70,25% da receita em 2025; a fabricação comercial avançará a uma CAGR de 14,92%.
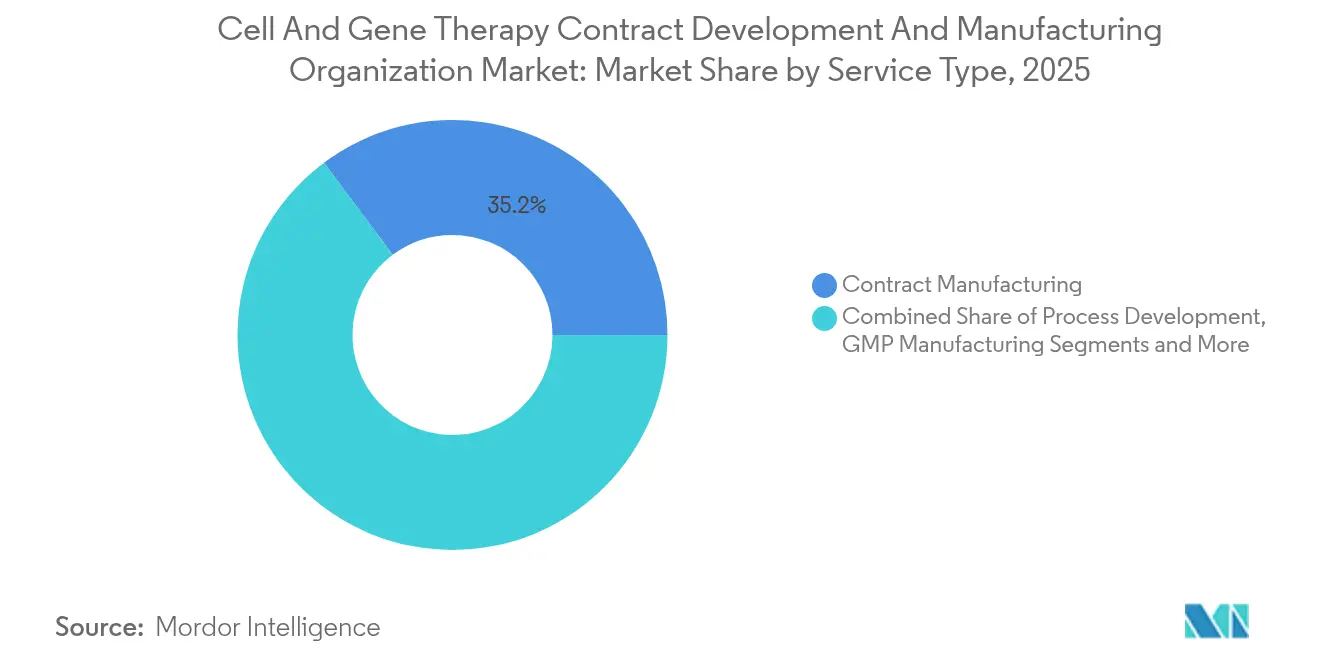
- Por tipo de serviço, a fabricação por contrato respondeu por 35,20% da composição em 2025, enquanto a fabricação GMP deve crescer a uma CAGR de 13,05% até 2031.
- Por geografia, a América do Norte liderou com uma participação de 43,75% em 2025; a Ásia-Pacífico está posicionada para a CAGR mais rápida de 16,12%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento no Pipeline Clínico de CGT | +4.20% | Global, com concentração na América do Norte e UE | Médio prazo (2-4 anos) |
| Prevalência Crescente de Doenças Genéticas e Câncer | +3.80% | Global, com maior impacto em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Surgimento de Capital de Risco e Financiamento de Grandes Empresas Farmacêuticas | +2.90% | América do Norte e UE principalmente, expandindo para APAC | Curto prazo (≤ 2 anos) |
| Preferência por Terceirização de Pequenos Desenvolvedores de CGT | +2.10% | Global, com adoção antecipada na América do Norte | Médio prazo (2-4 anos) |
| Plataformas Alogênicas "Prontas para Uso" que Necessitam de Capacidade de CDMO para Grandes Lotes | +1.80% | América do Norte e UE como núcleo, expansão para APAC | Longo prazo (≥ 4 anos) |
| Harmonização Global do Dossiê CMC (FDA-EMA-PMDA) Encurtando Lançamentos Multi-Regionais | +1.40% | Global, com impacto primário em mercados alinhados regulatoriamente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento no Pipeline Clínico de CGT
Mais de 2.000 programas ativos estão em desenvolvimento, um número que supera em muito a capacidade contratada antes de 2024.[1]Science Translational Medicine, "Terapias Celulares e Gênicas Emergentes," sciencemag.org A FDA dos EUA criou o Escritório de Produtos Terapêuticos para agilizar as revisões e prevê aprovações de dois dígitos por ano até 2025. Cada candidato exige fluxos de trabalho personalizados de vetor viral ou expansão celular, expertise que a maioria dos patrocinadores não possui internamente, aumentando a dependência de parceiros especializados em CDMO de terapia celular. Aprovações comerciais como Casgevy, Lyfgenia e prademagene zamikeracel validam a demanda e desencadeiam pedidos de fornecimento clínico de múltiplos lotes. América do Norte e Europa concentram 80% dos ensaios, sobrecarregando as instalações locais e permitindo preços premium. O fator impulsionador, portanto, sustenta um crescimento contínuo de dois dígitos para o mercado de organização de desenvolvimento e fabricação por contrato de terapia celular e gênica.
Prevalência Crescente de Doenças Genéticas e Câncer
Aproximadamente 400 milhões de pacientes vivem com uma doença genética, e a incidência global de câncer está aumentando 2 a 3% ao ano.[2].Journal of Cellular and Molecular Medicine, "Carga de Doenças Genéticas," onlinelibrary.wiley.com Os avanços da medicina de precisão desbloquearam alvos anteriormente intratáveis usando abordagens baseadas em vetores. As terapias CAR-T agora apresentam preços de tabela de USD 400.000 a 500.000 e demonstram a disposição dos pagadores em reembolsar intervenções únicas.[3]FDA, "Orientação do Escritório de Produtos Terapêuticos," fda.gov O envelhecimento demográfico em regiões de alta renda amplia a população elegível, enquanto aprovações contingentes para terapias gênicas para diabetes e doenças cardiovasculares sugerem adoção generalizada. As CDMOs bem posicionadas para fornecer tamanhos de lote maiores serão as mais beneficiadas à medida que o tamanho das indicações aumenta.
Surgimento de Capital de Risco e Financiamento de Grandes Empresas Farmacêuticas
Empresas biofarmacêuticas e fundos de capital de risco investiram mais de USD 15 bilhões em negócios de CGT durante 2024. A aquisição da Catalent pela Novo Holdings por USD 16,5 bilhões ressalta a intenção estratégica de garantir capacidade. Os fluxos de capital encurtam o tempo da descoberta para a Fase I, traduzindo-se em uma carteira de pedidos crescente para desenvolvimento de processos e lotes GMP. O influxo é regionalmente assimétrico: 74% dos financiamentos divulgados originaram-se nos Estados Unidos e na Europa, o que agrava os desequilíbrios de capacidade em relação à APAC. A tendência alimenta tanto adições de oferta quanto criação de demanda, acelerando a receita do mercado de organização de desenvolvimento e fabricação por contrato de terapia celular e gênica.
Preferência por Terceirização de Pequenos Desenvolvedores de CGT
Construir uma suíte dedicada de processamento de vetores ou células custa entre USD 50 e 100 milhões e pode levar de 18 a 24 meses. As startups, portanto, terceirizam atividades como otimização de processos, envase-acabamento e testes analíticos — mesmo empresas maiores gerenciam riscos reservando vagas externas para evitar paralisação de plantas. Sistemas robóticos como o NeedleE™ da Cellular Origins e o Chronicle™ da Cytiva melhoram a reprodutibilidade, mas continuam sendo intensivos em capital, direcionando ainda mais os inovadores para CDMOs com automação instalada. O padrão é mais forte nos Estados Unidos, onde a demanda por mão de obra qualificada supera a oferta, elevando os prazos de entrega dos pedidos para 9 a 12 meses.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Análises de Alto Rendimento Limitadas para Produção de AAV em Grande Escala | -2.80% | Global, com impacto agudo na América do Norte e UE | Médio prazo (2-4 anos) |
| Fabricação Complexa e Intensiva em Mão de Obra e Obstáculos Regulatórios | -2.10% | Global, com complexidade regulatória variável por região | Longo prazo (≥ 4 anos) |
| Escassez de Plasmídeos GMP e Matérias-Primas Virais | -1.90% | Impacto global na cadeia de fornecimento, agudo na APAC | Curto prazo (≤ 2 anos) |
| Supercapacidade de CDMO Pós-COVID Pressionando as Margens | -1.60% | América do Norte e UE principalmente, impacto limitado na APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Análises de Alto Rendimento Limitadas para Produção de AAV em Grande Escala
A liberação completa de um lote de AAV agora exige até quatro semanas, principalmente devido a ensaios de razão de capsídeo e testes de integridade do genoma. A demora no processamento analítico restringe o rendimento das campanhas e aumenta os custos de estoque. Os fornecedores de equipamentos estão lançando módulos de automação, mas a validação regulatória prolonga a adoção. O gargalo é pronunciado nas plantas dos EUA e da Europa, onde as expectativas de conformidade permanecem mais elevadas. As CDMOs que investem em análises em linha e liberação orientada por aprendizado de máquina alcançarão diferenciação competitiva.
Fabricação Complexa e Intensiva em Mão de Obra e Obstáculos Regulatórios
As etapas de purificação de vetores virais e manuseio de células ainda dependem de intervenções do operador, contribuindo com 40 a 60% para o COGS. A atividade manual eleva o risco de falha de lote e complica o scale-up. Simultaneamente, a orientação da FDA de 2024 expandiu a documentação sobre comparabilidade e ensaios de potência. A complexidade combinada alonga os prazos de transferência de tecnologia e eleva as barreiras para novos entrantes. A automação incremental — carregamento de linha robótico, colheita em sistema fechado e programação orientada por IA — promete alívio, mas exige programas de validação que as CDMOs recém-capitalizadas precisam financiar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
A Dominância da Terapia Celular Enfrenta a Aceleração da Terapia GênicaA terapia celular representou 69,98% do mercado de organização de desenvolvimento e fabricação por contrato de terapia celular e gênica em 2025, impulsionada por seis produtos CAR-T comerciais e um pipeline alogênico em expansão. As plataformas de células-tronco representam a maior participação na terapia celular, favorecidas por fluxos de trabalho estabelecidos de expansão, criopreservação e controle de qualidade. Abordagens de células engenheiradas, como CAR-NK e células T γδ, estão ganhando velocidade à medida que ferramentas de edição genética aprimoradas encurtam os ciclos de desenvolvimento. Apesar de sua base menor, a terapia gênica deve registrar uma CAGR de 16,85% até 2031, fechando rapidamente a diferença. Os vetores virais — particularmente AAV — mantêm poder de precificação dado o seu perfil de segurança e as vantagens de tropismo tecidual. O primeiro lote da AMTAGVI da Iovance fabricado na Europa e aprovado pela FDA em 2024 ressaltou a viabilidade comercial e abriu linhas de fornecimento transfronteiriças. As modalidades não virais, notadamente nanopartículas lipídicas e DNA minicircular, estão atraindo capital porque podem contornar problemas de imunogenicidade e escalonamento inerentes aos sistemas virais.
Os tamanhos dos lotes para terapias celulares alogênicas têm previsão de crescimento de cinco vezes, impulsionando a demanda por biorreatores fechados de 2.000 L e sistemas automatizados de soldagem estéril. A fabricação de terapia gênica, anteriormente restrita a lotes de 200 L, está migrando rapidamente para fermentadores de uso único de 1.000 L a 2.000 L, comprimindo o custo por dose. Existem sinergias: CDMOs com suítes de dupla capacidade podem utilizar operações upstream de forma cruzada, aumentando as taxas de utilização de ativos e amortecendo o impacto do ciclo de qualquer modalidade.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Estágio:
O Volume Pré-Clínico Contrasta com o Valor ComercialOs projetos pré-clínicos e de P&D representaram 70,25% do mercado de organização de desenvolvimento e fabricação por contrato de terapia celular e gênica em 2025, porque a maioria dos ativos do pipeline permanece em fases de descoberta ou de habilitação de IND. Os patrocinadores adquirem pequenos lotes, frequentemente abaixo de 5 L, para triagem de formulações, mapeamento de vetores e estudos de prova de conceito. Embora os volumes sejam modestos, as margens ficam acima de 40% devido à concorrência limitada e ao alto valor agregado de consultoria incorporado nos contratos. À medida que o pipeline amadurece, o número de projetos da Fase II e Fase III que exigem fornecimento clínico GMP está expandindo a 14% ao ano, movendo a demanda para uma produção mais sistematizada e de menor margem.
Embora a fabricação comercial represente apenas 9,35% dos volumes de 2025, é o segmento de crescimento mais rápido, com uma CAGR de 14,92% até 2031. A produção comercial comanda contratos de longo prazo premium, frequentemente estruturas de take-or-pay de cinco anos, que ajudam as CDMOs a amortizar investimentos de capital. No entanto, a qualidade de vida proveniente das receitas comerciais é atenuada pelo maior escrutínio regulatório e pelas cláusulas de garantia que expõem os prestadores a responsabilidade por lotes. As CDMOs estão investindo em salas modulares limpas redundantes e plataformas MES integradas ao SAP para passar nas inspeções de pré-aprovação da FDA sem atrasos.
Por Tipo de Serviço:
A Fabricação GMP Emerge como Líder de CrescimentoA fabricação por contrato deteve 35,20% do mercado de organização de desenvolvimento e fabricação por contrato de terapia celular e gênica em 2025, abrangendo a produção de lotes clínicos e comerciais. A sustentação da demanda é a escassez de suítes em conformidade com BSL-2/BSL-2+, que muitos inovadores consideram um obstáculo estrutural. As receitas de fabricação GMP estão avançando a uma CAGR de 13,05% até 2031, graças ao aumento dos estudos da Fase III que exigem lotes validados e reprodutíveis; as CDMOs com sistemas de qualidade globais se beneficiam mais. Os compromissos de desenvolvimento de processos permanecem consistentes, com duração média de 18 a 24 meses, e criam um funil para futuros contratos GMP.
Os serviços analíticos, antes uma fonte de receita auxiliar, estão se tornando de importância crítica. A participação do mercado de organização de desenvolvimento e fabricação por contrato de terapia celular e gênica para testes analíticos deve crescer à medida que as CDMOs expandem os ensaios de titulação do genoma do vetor, testes de potência e análises de liberação internamente para maior agilidade. O envase-acabamento, embalagem criogênica e logística de última milha capturam a demanda dos clientes por ofertas integradas. Uma mudança em direção a testes pay-as-you-go e plataformas de transferência de dados baseadas em nuvem melhora a transparência, mas exige investimentos em cibersegurança e harmonização de LIMS.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
Mercado de Organização de Desenvolvimento e Fabricação por Contrato de Terapia Celular e Gênica da América do Norte
A América do Norte gerou 43,75% da receita global em 2025, apoiada pelos caminhos regulatórios claros da FDA, um denso cluster de startups e uma base de investidores disposta a financiar estudos clínicos iniciais. Somente os Estados Unidos sediavam mais de 60% dos ensaios ativos, levando CDMOs como a Thermo Fisher a comprometer 475 milhões de USD para uma expansão em Princeton e a Samsung Biologics a alocar capacidade por meio de parcerias estratégicas. No entanto, a base de custos da região e um mercado de trabalho cada vez mais restrito inflacionam os prazos de entrega. Os CDMOs respondem elevando as taxas de desenvolvimento de processos e oferecendo parcerias de capacitação de mão de obra com faculdades comunitárias para estabilizar o recrutamento.
Mercado de Organização de Desenvolvimento e Fabricação por Contrato de Terapia Celular e Gênica da Ásia-Pacífico
A Ásia-Pacífico está projetada para registrar o CAGR mais rápido, de 16,12%, até 2031, desafiando a dominância histórica. A Comissão Nacional de Desenvolvimento e Reforma da China financiou múltiplos parques industriais, com a WuXi Biologics adicionando capacidades em Singapura e nos Estados Unidos enquanto simultaneamente expandia seu campus em Wuxi. A Agência de Produtos Farmacêuticos e Dispositivos Médicos do Japão criou uma Via Rápida semelhante à designação de Terapia Inovadora dos EUA, reduzindo os tempos medianos de revisão em quatro meses. A Lotte Biologics da Coreia do Sul reservou 3,3 bilhões de USD para uma planta de 400.000 L em Incheon, sinalizando a intenção de ancorar a demanda regional. Mão de obra competitiva em custo e infraestrutura moderna conferem à região alavancagem de preços que atrai inovadores ocidentais para joint ventures.
Mercado de Organização de Desenvolvimento e Fabricação por Contrato de Terapia Celular e Gênica da Europa e Oriente Médio
A Europa mantém um perfil maduro, porém de crescimento mais lento. O sistema de autorização centralizada da EMA oferece previsibilidade, mas inspeções nacionais divergentes de BPF e custos de energia mais elevados reduzem a agilidade. O campus Visp da Lonza e a instalação da AGC Biologics em Heidelberg continuam a atrair projetos que valorizam o histórico em detrimento do preço. As cadeias de abastecimento transfronteiriças conectam a liberação de lotes europeus a centros clínicos no Oriente Médio, ilustrando o papel da região como eixo regulatório. Enquanto isso, focos de investimento em novas instalações surgem na Irlanda e em Portugal, impulsionados por subsídios e disponibilidade de talentos qualificados.

Panorama regulatório
As CDMOs de terapia celular e génica operam dentro de estruturas de produtos biológicos e ATMP que enfatizam identidade, pureza, potência e rastreabilidade em cadeias de fabricação complexas. Nos Estados Unidos, a FDA criou o Office of Therapeutic Products para agilizar as revisões. A agência também tem continuado a formalizar uma abordagem flexível para Química, Fabricação e Controlos (CMC) para CGTs, incluindo uma orientação finalizada em maio de 2026 que descreve expectativas de GMP adequadas à fase e de comparabilidade baseada em risco, ao mesmo tempo que reafirma os requisitos estatutários subjacentes previstos na FDCA e na PHSA.
Na Europa, a EMA continua central na supervisão de ATMPs, e o trabalho político de 2026 no âmbito do EU Pharma Package colocou em foco mudanças de governação e refinamentos na isenção hospitalar (HE). Isto inclui movimentos rumo a relatórios mais centralizados e expectativas padronizadas de qualidade e rastreabilidade. Para promotores e CDMOs globais, essas mudanças aumentam a importância de dossiês de CMC harmonizados (alinhamento FDA-EMA-PMDA), análises validadas, e sistemas auditáveis de cadeia de identidade e cadeia de custódia durante inspeções de fornecimento clínico e comercial em múltiplas regiões.
Análise da cadeia de valor
A cadeia de valor das CDMOs de CGT começa com a descoberta do cliente e o trabalho de habilitação para IND, incluindo desenvolvimento de processos, desenvolvimento de métodos analíticos e qualificação de ensaios. Depois avança para insumos de fabricação e execução, onde os materiais críticos incluem DNA plasmídico, vetores virais (nomeadamente AAV e lentivírus), consumíveis de uso único e bancos de células qualificados. Para programas autólogos, a aférese e a coleta de pacientes alimentam a logística controlada de entrada, e promotores e CDMOs utilizam cada vez mais materiais de partida criopreservados e fluxos de trabalho de manuseio padronizados para desacoplar os locais de coleta das janelas de fabricação e estabilizar o agendamento.
As atividades centrais das CDMOs abrangem produção upstream, purificação downstream, enchimento e acabamento, controlo de qualidade e liberação de lotes, e distribuição sob requisitos rigorosos de cadeia de frio, com a documentação de COI e COC unindo cada transferência. Camadas de suporte, incluindo qualidade digital e sistemas de ERP e dados (como operações de qualidade alinhadas com a Veeva), e fornecedores de logística especializados, estão a ganhar importância à medida que a documentação regulatória se expande e as redes multissite se multiplicam. As restrições contínuas de fornecimento em torno de plasmídeo e matérias-primas virais de grau GMP, juntamente com a exposição de aquisição a equipamentos de bioprocessamento importados e componentes de cadeia de frio, mantêm a estratégia de aprovisionamento e a qualificação de fornecedores como diferenciadores-chave da cadeia de valor para CDMOs globais.
Cenário Competitivo
Os cinco principais fornecedores — Lonza, Samsung Biologics, Thermo Fisher, Catalent (pós-negócio) e Charles River — juntos controlaram uma parcela significativa das receitas de 2024, deixando uma longa cauda de provedores de nicho. Esses grandes players investem em fazendas de reatores de uso único, gêmeos digitais e previsão de desvios baseada em IA para sustentar as margens apesar das oscilações de utilização. O programa de capital de USD 2 bilhões em quatro anos da Thermo Fisher e o acordo de vetor lentiviral da Charles River com o Gates Institute ilustram a escala dos gastos estratégicos.
Especialistas de médio porte constroem nichos: WuXi Advanced Therapies oferece serviços de vetor ponta a ponta, AGC Biologics aproveita Yokohama e Heidelberg para processamento de células autólogas, e FUJIFILM Diosynth Biotechnologies concentra-se em processos de plataforma estruturados. Disruptores como a Cellares (CellShuttle) e a Ori Biotech (IRO) não replicam portfólios completos de CDMO; em vez disso, licenciam hardware modular de sistema fechado que os provedores legados instalam para aumentar o rendimento. A adoção de tecnologia atua, portanto, como o fosso decisivo, com a automação encurtando os tempos de processamento em até 40%.
Os desafios geográficos adicionam complexidade. Singapura concede isenções fiscais para novas suítes de vetores, e os Emirados Árabes Unidos atraem CDMOs europeias para instalar linhas de envase-acabamento próximas às crescentes populações de pacientes. À medida que a concorrência se intensifica, concessões de preço em contratos grandes e de longo prazo surgiram, particularmente para programas autólogos com volumes comerciais incertos. Não obstante, os provedores integrados que combinam consultoria regulatória, fornecimento de materiais e distribuição permanecem mais bem posicionados para ampliar sua participação.
Líderes do Setor de Organização de Desenvolvimento e Fabricação por Contrato de Terapia Celular e Gênica
-
Catalent Inc
-
Lonza Group
-
Recipharm AB
-
Charles River Laboratories International Inc
-
Wuxi Advanced Therapies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Organização de Desenvolvimento e Fabricação por Contrato de Terapia Celular e Gênica
- Lonza Group
- Catalent
- Thermo Fisher Scientific (Patheon)
- WuXi Advanced Therapies
- Samsung Group
- AGC Biologics
- Charles River Labs (Cognate)
- Recipharm
- FUJIFILM
- Minaris Regenerative Medicine
- PCI Pharma Services
- Almac Group
- Pfizer CentreOne
- KBI Biopharma
- BioCentriq
- ElevateBio
- Yposkesi
- Genezen
- 3P Biopharmaceuticals
- Oxford Biomedica

Oportunidades de mercado e perspectivas futuras
Um grande pipeline instalado (mais de 2.000 projetos clínicos e pré-clínicos) continua a impulsionar a procura por execução de CMC adequada à fase. As ações da FDA em 2026 que codificam as flexibilidades de CMC aumentam o valor das CDMOs capazes de documentar estratégias de comparabilidade e controlo baseadas em risco ao longo das fases de desenvolvimento. Isto está a criar espaço para fornecedores que empacotam desenvolvimento de processos, análises e dados prontos para regulação em plataformas padronizadas, particularmente para programas de vetores virais, onde longos prazos de liberação de lotes e gargalos de ensaios são comuns.
Do ponto de vista da execução, as oportunidades concentram-se em (i) automação e fabricação em sistema fechado para reduzir intervenções manuais que contribuem para custos e risco de falha de lotes, e (ii) capacidades de orquestração da cadeia de fornecimento que fortalecem a rastreabilidade de COI/COC em redes descentralizadas. A atividade de mercado em 2026 reflete estes temas: a Cellares garantiu um local no Leiden Bio Science Park para um conceito de fábrica inteligente IDMO europeia, enquanto parcerias como a da Andelyn Biosciences com a ENCell mostram como promotores e prestadores de serviços estão a construir redes de fabricação regionais para simplificar a logística transfronteiriça e aceder a capacidade. As expansões modulares de salas limpas (por exemplo, construção de suítes ISO 7) também apoiam uma reconfiguração mais rápida entre fluxos de trabalho autólogos, alogénicos e de vetores virais, embora a utilização permaneça desigual em algumas instalações legadas.
Recent Industry Developments in Mercado de Organização de Desenvolvimento e Fabricação por Contrato de Terapia Celular e Gênica
- Julho de 2026: A Catalent e a Nanoscope Therapeutics expandiram uma parceria para apoiar o fornecimento clínico de última fase e comercial da terapia génica optogenética MCO-010, incluindo embalagem e distribuição em conformidade comercial. O envolvimento direto da CDMO no fornecimento de terapia génica em fase tardia expande a capacidade da Catalent para apoiar terapias virais e celulares complexas em escala.
- Maio de 2026: A Catalent e a Elpida Therapeutics anunciaram uma parceria estratégica para a fabricação em fase tardia de uma terapia génica AAV9 para Paraplegia Espástica Tipo 50 (SPG50). A ligação direta à fabricação de vetores virais em fase tardia fortalece a presença da Catalent em terapias génicas direcionadas ao SNC.
- Abril de 2026: A Catalent e a Cartherics Pty Ltd assinaram um acordo de licença comercial alterado que permite o uso de linhas de iPSC compatíveis com cGMP da Catalent para a fabricação das terapias celulares CAR-NK CTH-401 da Cartherics. Isto permite a produção escalável de terapias CAR-NK aproveitando a plataforma de iPSC da Catalent.


Mercado de Organização de Desenvolvimento e Fabricação por Contrato de Terapia Celular e Gênica Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas obtidas por parceiros terceirizados que desenvolvem e fabricam terapias celulares e terapias gênicas para patrocinadores. Inclui trabalhos de desenvolvimento e suporte de fabricação em conformidade com as Boas Práticas de Fabricação (BPF) ao longo do ciclo de vida do produto.
Exclusões de escopo: excluímos a fabricação interna realizada pelos próprios patrocinadores das terapias e as atividades laboratoriais puramente acadêmicas e não comerciais que não se traduzem em receita de serviços de CDMO pagos.
Visão Geral da Segmentação
-
Por Produto
-
Terapia Celular
- Baseada em Células-Tronco
- Não Baseada em Células-Tronco
- Outras Terapias Celulares
-
Terapia Gênica
- Vetores Virais
- Vetores Não Virais
-
Terapia Celular
-
Por Estágio
- Pré-Clínico
- Clínico
- Comercial
-
Por Tipo de Serviço
- Desenvolvimento de Processos
- Fabricação GMP
- Testes Analíticos / Controle de Qualidade
- Envase-Acabamento e Embalagem
-
Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para delimitar o conjunto de demanda e estabelecer premissas operacionais práticas antes de conversarmos com os participantes do mercado. Baseamo-nos em fontes públicas, como os bancos de dados da FDA para aprovações de biológicos e orientações relacionadas, registros de ensaios clínicos para pipelines ativos de terapias celulares e gênicas (CGT), e a OMS e agências nacionais de saúde para um contexto mais amplo de terapias e doenças.
Também analisamos fontes como registros na SEC e apresentações a investidores para atualizações sobre adições de capacidade e expansão da presença de fabricação, além de bancos de dados de patentes para entender onde estão ocorrendo mudanças de plataforma (por exemplo, em torno de vetores e análise de processos). Quando os fluxos comerciais são relevantes para insumos críticos, dados de remessas de importação e exportação são utilizados para verificar a consistência da atividade regional. Esses exemplos não são exaustivos, e muitas outras fontes públicas e conjuntos de dados de referência internos também são utilizados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas do modelo que a pesquisa documental não consegue confirmar de forma clara, especialmente em relação à lógica de precificação, utilização e à distribuição do trabalho entre as fases de desenvolvimento. Conversamos com especialistas do lado das CDMOs e do lado dos patrocinadores (incluindo funções de fabricação, qualidade, cadeia de suprimentos e liderança de programas) nas Américas, EMEA e APAC, de modo que as construções de capacidade regional e o comportamento de terceirização sejam refletidos de forma consistente.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos (CXOs): 12% | APAC: 47% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 29% | EMEA: 33% |
| Participantes menores: 15% | Gerentes: 59% | Américas: 20% |
Dimensionamento e Previsão de Mercado
A lógica central de dimensionamento é construída a partir de uma reconstrução de demanda de cima para baixo, na qual o volume do pipeline de terapias e os pontos de contato de fabricação esperados são traduzidos em valor de serviço terceirizado por fase. Em seguida, corroboramos os totais com verificações seletivas de baixo para cima, como contagens de programas amostrais por modalidade e fase, lotes típicos por programa e faixas de preço médio de venda (ASP) amostradas para serviços de desenvolvimento, execuções em conformidade com as BPF e envase e acabamento, quando aplicável.
Os principais insumos do modelo incluem a contagem e a composição dos programas clínicos por modalidade, a parcela de programas que terceirizam versus mantêm o trabalho internamente, adições de capacidade de fabricação e faixas de utilização, tamanhos típicos de lotes e intensidade de testes de liberação, e mudanças observadas de plataformas autólogas para alogênicas que podem alterar o rendimento. Onde os dados são escassos para geografias menores, as lacunas são tratadas com indicadores substitutos, como atividade regional de ensaios e cronogramas conhecidos de expansão de instalações, seguidos de validação por especialistas.
As previsões são produzidas por meio de análise de cenários ancorada na progressão do pipeline e nos cronogramas de expansão de capacidade, e depois refinadas por meio de consenso de especialistas sobre normalização da utilização, progressão de preços e o ritmo dos lançamentos comerciais.
Ciclo de Validação e Atualização de Dados
A validação ocorre por meio de verificações repetidas no modelo, nas premissas e nos resultados finais, para que os números não dependam de uma única fonte de dados. Comparamos os resultados com sinais independentes, como inícios de ensaios, cadência de aprovações e expansões de instalações divulgadas, e investigamos valores discrepantes quando uma região ou fase parece desconectada desses indicadores.
Antes da aprovação final, o trabalho é revisado em múltiplas rodadas de análise, e os respondentes são recontactados quando um insumo-chave muda de forma significativa. Isso pode incluir um grande atraso na expansão de capacidade ou uma mudança acentuada na intenção de terceirização. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma revisão final pré-entrega é realizada para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Organização de Desenvolvimento e Fabricação por Contrato de Terapia Celular e Gênica da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para serviços de CDMO de terapias celulares e gênicas (CGT) podem variar porque o conjunto de receitas contabilizado nem sempre é o mesmo, mesmo quando o título parece semelhante. As diferenças geralmente decorrem do que é incluído como serviço de CDMO, quais fases de desenvolvimento são tratadas como valor de mercado faturável e com que rapidez se assume que os preços e a capacidade evoluem.
Um fator comum de divergência é se o trabalho com vetores virais, plasmídeos, testes analíticos e envase e acabamento são agrupados em um único número ou tratados como mercados adjacentes. Essa escolha pode alterar os totais rapidamente quando o fornecimento em escala comercial ainda é limitado. Outro fator é o cenário base, uma vez que algumas estimativas se baseiam em utilização agressiva e aprovações mais rápidas, enquanto outras assumem tempos de transferência de tecnologia mais longos e curvas de expansão mais conservadoras. É por isso que a tabela mostra uma variação, com um escopo de receita apenas de serviços mais restrito e verificações anuais de atualização aplicadas pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,71 bilhões de USD (2025) | |
| Publicador do Setor A | 4,80 bilhões de USD (2024) | Frequentemente apresentado como serviços de CDMO mais amplos, o que pode agrupar atividades adjacentes de biofabricação e insumos relacionados, e também pode utilizar um ano base anterior com ajuste limitado para a composição de fases e normalização da utilização. |
| Mídia Especializada B | 6,41 bilhões de USD (2024) | Normalmente reflete uma definição mais ampla que pode incluir a fabricação de vetores e outros serviços de suporte como um único conjunto combinado, e pode assumir uma expansão mais rápida e um aumento de preços sem verificações cruzadas consistentes em relação às restrições de expansão de capacidade. |
No geral, a variação é explicada principalmente pelas escolhas de escopo de serviços e pela rapidez com que se assume que a capacidade comercial e os preços escalam. Ao manter as premissas vinculadas ao movimento observável do pipeline, ao comportamento de terceirização por fase e aos sinais de expansão de instalações, chegamos a um número que pode ser rastreado até drivers claros e reproduzido de forma passo a passo.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de organização de desenvolvimento e fabricação por contrato de terapia celular e gênica?
O mercado está em USD 4,31 bilhões em 2026 e está a caminho de atingir USD 9,08 bilhões até 2031 a uma CAGR de 16,08%.
Qual segmento é o maior contribuidor para a receita?
A terapia celular lidera com 69,98% de participação em 2025, impulsionada por produtos CAR-T aprovados e um profundo pipeline alogênico.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem previsão de crescimento a uma CAGR de 16,12% até 2031, graças aos investimentos em capacidade da China, do Japão e da Coreia do Sul.
Por que as CDMOs estão investindo fortemente em automação?
As etapas manuais contribuem com até 60% dos custos e elevam o risco de falha; a automação melhora a reprodutibilidade e reduz o tempo de processamento.
Como a consolidação do setor está influenciando os preços?
Mega-negócios como a aquisição da Catalent pela Novo Holdings reduzem o pool de fornecedores, conferindo maior alavancagem de preços aos independentes remanescentes enquanto pressiona os patrocinadores a fazer reservas de capacidade plurianuais.
Quais capacidades diferenciam as CDMOs líderes?
Suítes integradas de processamento de vetores virais e células, análises avançadas e expertise regulatória global permitem que os provedores administrem programas ponta a ponta, do IND ao lançamento comercial.
Página atualizada pela última vez em:



