
Tamanho e Participação do Mercado de Medicamentos para Reparo do DNA
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.53 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.94 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos para Reparo do DNA por Mordor Intelligence
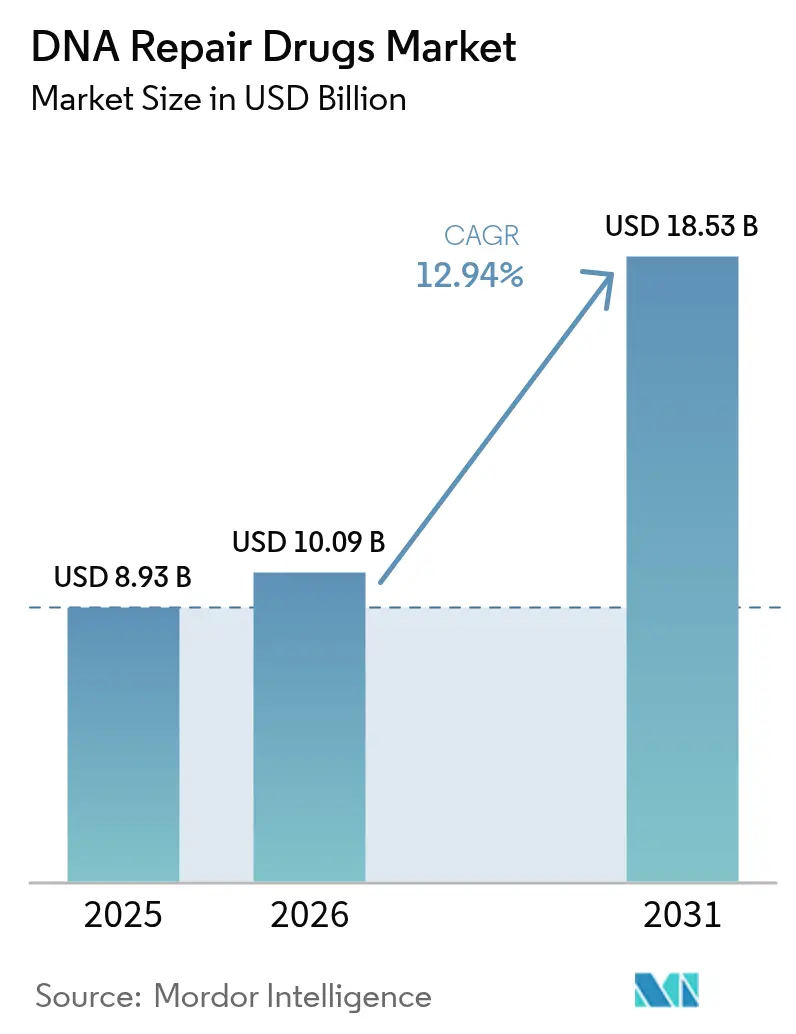
O tamanho do mercado de medicamentos para reparo do DNA deve crescer de USD 8,93 bilhões em 2025 para USD 10,09 bilhões em 2026 e a previsão é de que atinja USD 18,53 bilhões até 2031 a uma CAGR de 12,94% no período de 2026-2031. O sucesso clínico dos inibidores de poli(ADP-ribose) polimerase (PARP), a rápida expansão dos testes de deficiência de recombinação homóloga (HRD) e a mudança em direção aos oncológicos orais sustentam o crescimento de dois dígitos. A diversificação do pipeline para inibidores de ataxia-telangiectasia mutada (ATM), ataxia-telangiectasia e relacionada a Rad3 (ATR) e inibidores de DNA-PK está ampliando o campo competitivo, enquanto as designações regulatórias aceleradas estão reduzindo os prazos de lançamento em quase 2,5 anos. A terapia de manutenção de primeira linha está substituindo o uso de resgate em linhas mais tardias em vários tipos de tumor, prolongando a duração média do tratamento e aumentando a receita por paciente. A América do Norte continua sendo o principal contribuinte de receita, porém a Ásia-Pacífico está escalando mais rapidamente com base em programas de oncologia de precisão apoiados pelo governo que ampliam o acesso ao sequenciamento de próxima geração (NGS) e aos diagnósticos complementares.
Principais Conclusões do Relatório
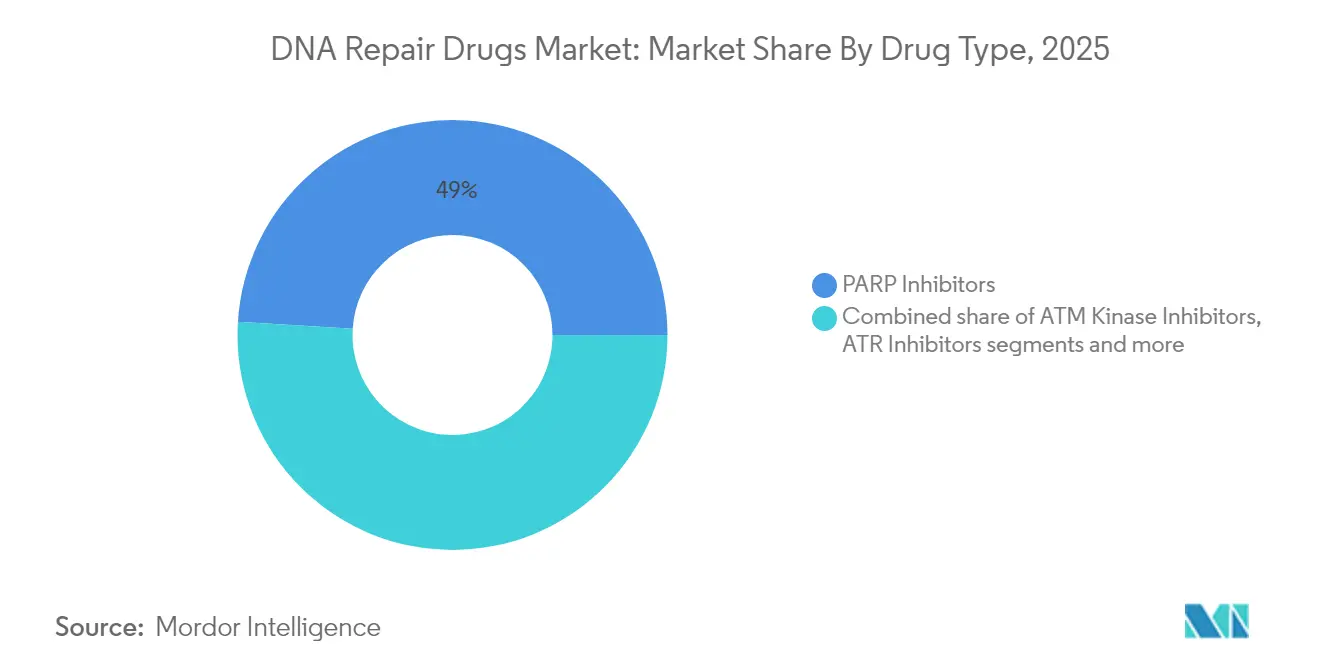
- Por tipo de medicamento, os inibidores de PARP lideraram com 49,02% da participação do mercado de medicamentos para reparo do DNA em 2025; os inibidores de quinase ATM têm previsão de registrar a CAGR mais rápida de 18,92% até 2031.
- Por indicação, o câncer de ovário respondeu por 38,72% da participação do tamanho do mercado de medicamentos para reparo do DNA em 2025, enquanto o câncer de próstata deve expandir a uma CAGR de 17,86% até 2031.
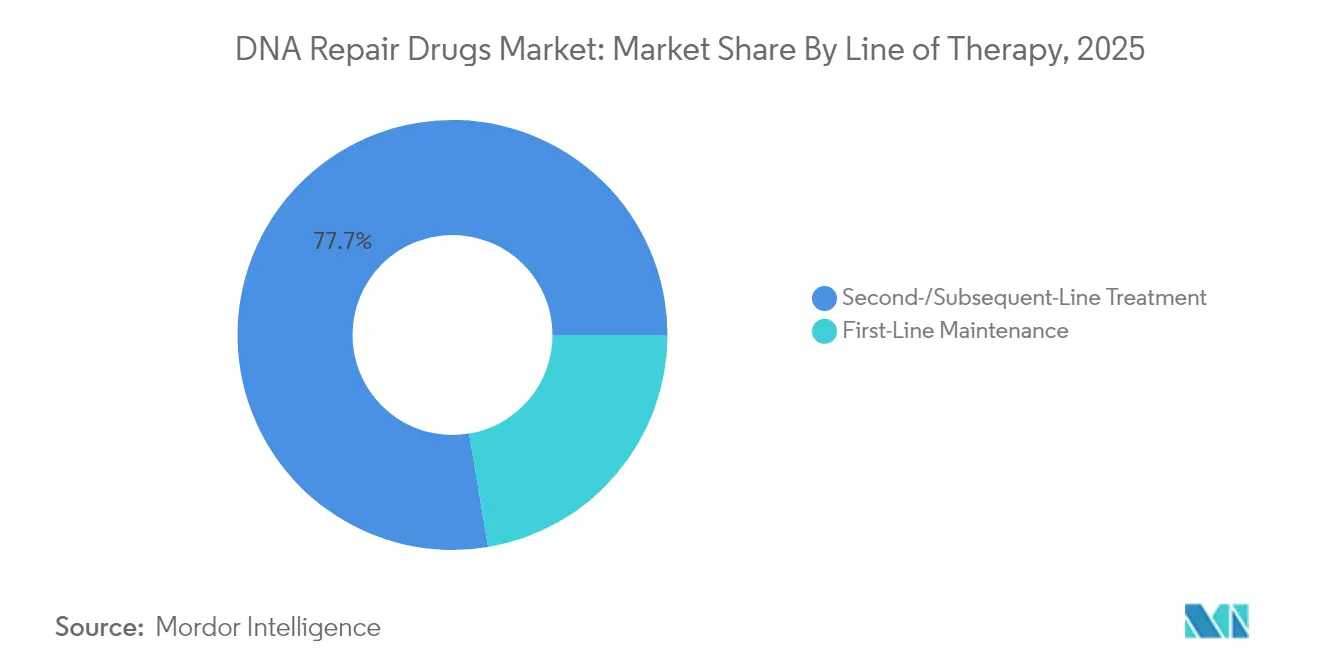
- Por linha de terapia, o tratamento de segunda/linha subsequente respondeu por 77,65% da participação em 2025, porém a manutenção de primeira linha deve expandir a uma CAGR de 17,24% ao longo do horizonte de previsão.
- Por canal de distribuição, as farmácias hospitalares capturaram 55,18% da participação de receita em 2025; as farmácias especializadas e de varejo devem crescer mais rapidamente a uma CAGR de 15,12% até 2031.
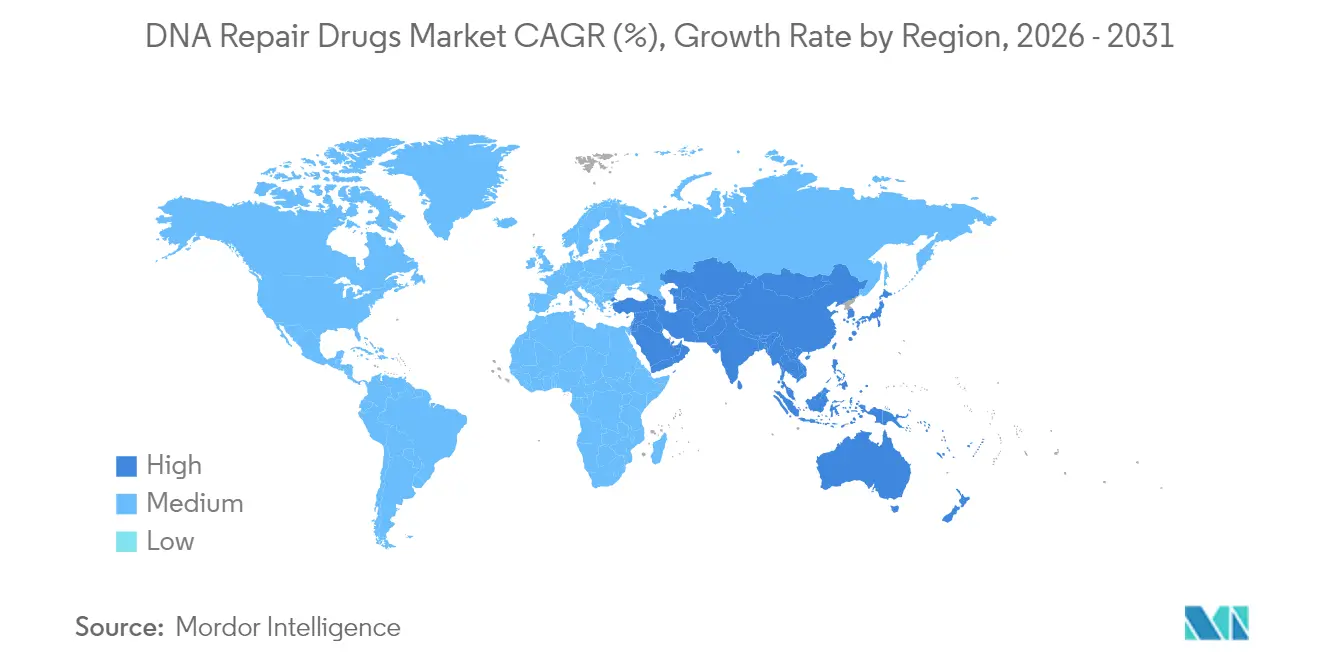
- Por geografia, a América do Norte deteve 47,35% da participação do tamanho do mercado de medicamentos para reparo do DNA em 2025, enquanto a Ásia-Pacífico avança a uma CAGR de 16,35% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da incidência de tumores sólidos deficientes em HR | +2.5% | Global, maior na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Expansão de rótulo dos inibidores de PARP para configurações de linha inicial e manutenção | +2.1% | Global, liderado pela América do Norte | Médio prazo (2–4 anos) |
| Adoção de regimes de combinação de letalidade sintética | +1.8% | América do Norte e Europa; emergindo na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Mudança em direção a oncológicos orais nos formulários de oncologia | +1.5% | Global, mais rápido em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Vias regulatórias aceleradas encurtando o tempo até o mercado | +1.3% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Iniciativas Públicas de Oncologia de Precisão Impulsionando a Adoção de Diagnósticos Complementares | +1.0% | América do Norte, Europa e mercados asiáticos avançados | Médio prazo (~ 3-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Tumores Sólidos Deficientes em HR
A expansão dos testes de HRD está ampliando a população tratável para o mercado de medicamentos para reparo do DNA. Cerca de 50% dos tumores ovarianos serosos de alto grau e até 25% dos cânceres de próstata apresentam defeitos acionáveis no reparo do DNA[1]H.H. Loong et al., "Recomendações para o uso de sequenciamento de próxima geração em pacientes com câncer metastático na região Ásia-Pacífico," ESMO Open, esmoopen.com. A integração de painéis amplos de NGS nos cuidados de rotina, portanto, desbloqueia novos grupos de pacientes e sustenta o crescimento das prescrições, especialmente onde a cobertura dos pagadores é madura.
Expansão de Rótulo dos Inibidores de PARP para Configurações de Linha Inicial e Manutenção
O uso de manutenção de primeira linha está prolongando a duração da terapia em 10–12 meses em comparação com o uso em linhas mais tardias, conforme demonstrado no estudo PRIMA, onde o niraparib produziu uma taxa de sobrevida livre de progressão (PFS) de 35% em 5 anos no câncer de ovário HRD-positivo[2]D.M. Chase et al., "Niraparib como terapia de manutenção de primeira linha em pacientes com câncer de ovário em estágio III," Oncol Ther, springer.com. A exposição prolongada impulsiona maiores vendas acumuladas e fortalece a titularidade da classe.
Adoção de Regimes de Combinação de Letalidade Sintética
A combinação de inibidores de ATR ou ATM com agentes PARP produz efeitos sinérgicos que superam a resistência. No estudo DDRiver 301 da Merck, o inibidor de ATR tuvusertib mais niraparib melhorou a PFS em aproximadamente 35% em relação à monoterapia, ampliando a elegibilidade além dos tumores HRD canônicos[3]Merck Group, "Pipeline inovador de oncologia da Merck de inibidores de DDR," merckgroup.com .
Mudança em Direção a Oncológicos Orais nos Formulários de Oncologia
A administração oral se alinha com os modelos ambulatoriais e a integração de farmácias especializadas. Um estudo transversal publicado em fevereiro de 2024, que analisou dados de 8 milhões de pacientes, revelou que as dispensações do Medicare Parte D para medicamentos anticâncer orais por meio de farmácias internas subiram de 10% em 2011 para 34% em 2019, aumentando a adesão e reduzindo os custos no ponto de venda em quase 20%[4]P. Kakani et al., "Tendências na integração entre organizações médicas e farmácias," JAMA Network Open, jamanetwork.com.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo dos testes de HRD / BRCA limitando o grupo de pacientes elegíveis | -1.80% | Global, mais grave em mercados emergentes | Médio prazo (2–4 anos) |
| Sinais de segurança de mielossupressão e SMD/LMA limitando a duração da terapia | -1.50% | Global | Médio prazo (2–4 anos) |
| Aumento do escrutínio dos pagadores sobre o benefício de sobrevida global versus quimioterapia padrão | -1.20% | Emergindo na APAC, África Subsaariana, partes da América do Sul | Longo prazo (≥ 4 anos) |
| Penhasco de patentes 2028–30 para inibidores de PARP de primeira geração | -0.90% | Global, mais forte em mercados sensíveis ao preço | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Testes de HRD / BRCA Limitando o Grupo de Pacientes Elegíveis
O perfil genômico abrangente custa entre USD 3.500 e USD 5.800 por paciente, limitando a realização do teste a 47% dos casos de câncer de ovário elegíveis por diretrizes nos Estados Unidos. A lacuna de acessibilidade é maior nas regiões de baixa e média renda, reduzindo o funil real de pacientes que podem acessar terapias direcionadas.
Sinais de Segurança — Mielossupressão e SMD/LMA — Limitando a Duração da Terapia
A exposição prolongada a inibidores de PARP aumenta a incidência de síndrome mielodisplásica e leucemia mieloide aguda, levando os reguladores a retirar certas indicações de linhas tardias. Os médicos estão, portanto, adotando regimes de tempo limitado em vez de dosagem contínua, o que modera a duração total endereçável por paciente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Medicamento:
Inibidores de Quinase ATM Ganhando ImpulsoOs inibidores de PARP retiveram 49,02% da participação do mercado de medicamentos para reparo do DNA em 2025, sustentados por presença comercial madura nos cânceres de ovário, mama e próstata. O tamanho do mercado de medicamentos para reparo do DNA para esta classe deve expandir de forma constante, embora a intensidade competitiva esteja aumentando. O impulso está se deslocando para os inibidores de quinase ATM, com previsão de registrar uma CAGR de 18,92% à medida que lartesertib e outros agentes do pipeline entram em ensaios de fase avançada. Seu apelo reside na atividade contra tumores que apresentam perda de ATM, o que abrange 5–8% dos cânceres de próstata, pancreático e gástrico.
Dados iniciais mostram respostas objetivas em tumores anteriormente refratários à terapia com PARP, posicionando o segmento como uma opção de gestão de resistência. Os fabricantes estão incorporando inibidores de ATM em ensaios de primeira linha, acelerando a potencial adoção. As formulações orais de dosagem contínua alinham-se ainda mais com a tendência do sistema de saúde em direção à oncologia ambulatorial, reforçando a penetração do canal por meio de farmácias especializadas. Coletivamente, a profundidade do pipeline sugere que os inibidores de ATM podem corroer a liderança estabelecida dos agentes PARP até 2030, quando os produtos de primeira geração enfrentarem a expiração de patentes.


Por Indicação:
Câncer de Próstata Emerge como Líder de CrescimentoO câncer de ovário gerou 38,72% da receita de 2025 devido aos protocolos de manutenção com PARP estabelecidos e à maior prevalência de HRD. O tamanho do mercado de medicamentos para reparo do DNA associado a esta indicação permanece robusto, porém o crescimento está moderando à medida que a penetração se aproxima da saturação em mercados desenvolvidos. Em contraste, o câncer de próstata está liderando o campo com uma CAGR de 17,86% devido aos convincentes ganhos de sobrevida global com as combinações duplas de olaparib-abiraterona que elevaram a sobrevida mediana para 42,1 meses.
Além do câncer de próstata metastático resistente à castração, os patrocinadores estão agora testando combinações em cenários hormônio-sensíveis e localizados, potencialmente quadruplicando a base de pacientes elegíveis. A maior adoção de NGS — impulsionada pelas diretrizes APODDC — aumentará ainda mais as taxas de captura diagnóstica em toda a Ásia-Pacífico, reforçando o crescimento da demanda. Simultaneamente, os cânceres pancreático e colorretal estão subindo na curva de oportunidades à medida que os parceiros de letalidade sintética amplificam a atividade de PARP em tumores sem mutações em BRCA.
Por Linha de Terapia:
Manutenção de Primeira Linha em AceleraçãoO tratamento de segunda/linha subsequente representou o maior grupo em 2025, com 77,65% da participação de mercado, refletindo o posicionamento histórico dos agentes de reparo do DNA após a exposição à platina. No entanto, a terapia de manutenção de primeira linha é agora o segmento mais dinâmico, com expectativa de crescimento de 17,24% durante o período de previsão, impulsionado por evidências de que o niraparib dobra a PFS mediana versus placebo em pacientes com câncer de ovário HRD-positivo. O curso prolongado eleva a dosagem cumulativa acima de 17 meses em média, quase triplicando a receita de medicamentos por paciente em relação aos cenários de resgate.
Os pagadores estão endossando o uso mais precoce à medida que as populações selecionadas por biomarcadores manifestam benefício duradouro, embora limites relacionados à segurança na duração total do tratamento possam moderar o potencial positivo. Os fabricantes estão abordando isso por meio do desenvolvimento de esquemas de dosagem intermitente e de moléculas de PARP1 seletivo de próxima geração, como saruparib, que prometem redução da mielossupressão.
Por Canal de Distribuição:
Farmácias Especializadas Ganhando ParticipaçãoAs farmácias hospitalares ainda distribuem 55,18% das prescrições, refletindo os centros de infusão de oncologia integrados e os registros médicos eletrônicos integrados. No entanto, as farmácias especializadas e de varejo devem crescer a uma CAGR de 15,12% à medida que o mercado de medicamentos para reparo do DNA pivota para a dosagem oral. A integração vertical entre práticas de oncologia e farmácias internas agora abrange mais da metade dos oncologistas médicos dos Estados Unidos, reduzindo o tempo de início da terapia e aumentando a adesão em 28%.
Os canais online estão incorporando ferramentas de gerenciamento remoto de medicamentos, ampliando o alcance para grupos rurais e pacientes internacionais que buscam acesso antecipado. Acordos baseados em valor estão emergindo, vinculando o reembolso a resultados relatados pelos pacientes e confirmação genômica do engajamento do alvo, o que pode transferir o risco econômico dos pagadores para os fabricantes, mas acelerar a inclusão no formulário.
Análise Geográfica
Mercado de Medicamentos para Reparo do DNA na América do Norte
A América do Norte gerou 47,35% da receita de 2025, ancorada por aprovações regulatórias antecipadas e cobertura de pagadores para testes de HRD. A propriedade integrada de farmácias especializadas por sistemas de saúde promove uma conversão contínua de teste genômico para tratamento, impulsionando um crescimento constante de volume. A região também concentra a maior densidade de ensaios de combinação explorando regimes de inibidores ATR-PARP e PARP-checkpoint, garantindo uma rápida adoção de aprovações futuras.
Mercado de Medicamentos para Reparo do DNA na Ásia-Pacífico
A Ásia-Pacífico é o território de crescimento mais rápido, avançando a 16,35% até 2031, à medida que as iniciativas de oncologia de precisão liberam uma demanda reprimida. A aprovação da China em 2025 do senaparib para manutenção de primeira linha em câncer de ovário — com base no Estudo FLAMES — ilustra o crescente impulso regulatório. Japão e Coreia do Sul estão atualizando seus cronogramas de reembolso para incluir painéis multigênicos de HRD, elevando as taxas de adoção de testes acima de 60%. Os mercados da Índia e do Sudeste Asiático permanecem subpenetrados, mas apresentam tendência de crescimento à medida que organizações locais de pesquisa contratada trazem ensaios clínicos de custo eficiente para a região.
Mercado de Medicamentos para Reparo do DNA na EMEA e América do Sul
A Europa detém a segunda maior participação e está se expandindo a um CAGR constante de 12,21%. Os órgãos nacionais de reembolso exigem cada vez mais estruturas orientadas por biomarcadores, alinhando-se às avaliações favoráveis de benefício-risco da EMA para novos agentes de DDR. A América do Sul e o Oriente Médio e África registram CAGRs de 12,96% e 14,66%, respectivamente, ainda que a partir de bases menores. Empresas multinacionais estão implementando estratégias de precificação escalonada e parcerias público-privadas de diagnóstico para superar barreiras de acessibilidade. A expansão de centros oncológicos terciários no Brasil, na Arábia Saudita e nos Emirados Árabes Unidos deverá ampliar a participação em ensaios clínicos, aumentando a familiaridade dos médicos com os mecanismos de DDR.

Panorama regulatório
O escrutínio regulatório para medicamentos de reparo do DNA está se intensificando em torno de endpoints clinicamente significativos e de uso definido por biomarcadores, com base na experiência coletiva com inibidores de PARP. Em agosto de 2025, o FDA dos EUA emitiu um guia preliminar sobre abordagens para avaliação da sobrevida global em ensaios clínicos oncológicos, reforçando a ênfase de pagadores e reguladores em evidências de sobrevida, à medida que sinais de segurança, incluindo mielossupressão e casos raros de SMD/LMA, continuam a moldar decisões sobre amplitude de indicação e duração do tratamento.
Os reguladores também estão modernizando estruturas de ensaios clínicos e biomarcadores que influenciam as vias de desenvolvimento de DDR. Em junho de 2026, o FDA anunciou um guia preliminar sobre protocolos-mestre para o desenvolvimento de medicamentos e produtos biológicos, apoiando desenhos de plataforma frequentemente utilizados para avaliar combinações de ATR, ATM, DNA-PK e outros agentes de DDR em coortes de tumores. A política de biomarcadores do FDA também avançou, com o guia final que apoia o uso de ctDNA no desenvolvimento de medicamentos para tumores sólidos com intenção curativa finalizado em novembro de 2024. Paralelamente, a Agência Europeia de Medicamentos continua a atualizar sua diretriz científica para avaliação de medicamentos anticancerígenos, o que afeta os pacotes de evidências usados em registros globais e subsequentes expansões de rótulo.
Análise da cadeia de valor
A cadeia de valor começa com a identificação de alvos e trabalho translacional em vias de resposta a danos no DNA, abrangendo PARP, ATR, ATM, DNA-PK e alvos emergentes como PolTheta e WRN. Em seguida, avança para fluxos de trabalho de diagnóstico complementar e testes genômicos para identificar grupos de pacientes com HRD/BRCA ou com deficiência mais ampla de HRR. O desenvolvimento clínico cada vez mais utiliza inscrição enriquecida por biomarcadores e ensaios combinados, frequentemente dependendo de abordagens de plataforma ou protocolo-mestre, antes de transitar para submissão regulatória e gestão de rótulo, onde evidências de sobrevida global e monitoramento de segurança a longo prazo influenciam o posicionamento por tipo de tumor e linha de terapia.
A fabricação e o fornecimento concentram-se na produção de ingredientes farmacêuticos ativos de pequenas moléculas altamente potentes e na fabricação especializada de formas orais sólidas, frequentemente apoiadas por CDMOs e instalações dedicadas de HPAPI para gerenciar riscos de contenção e contaminação cruzada. A distribuição e a dispensação estão migrando para modelos de farmácia especializada alinhados com oncológicos orais, mas o acesso é limitado por autorização prévia, variabilidade de reembolso e gestão da adesão no mundo real. Essas etapas a jusante podem se tornar gargalos após a aprovação, especialmente quando é exigido status de biomarcador documentado e quando pagadores examinam o benefício de sobrevida global em comparação com a quimioterapia em múltiplas indicações.
Cenário Competitivo
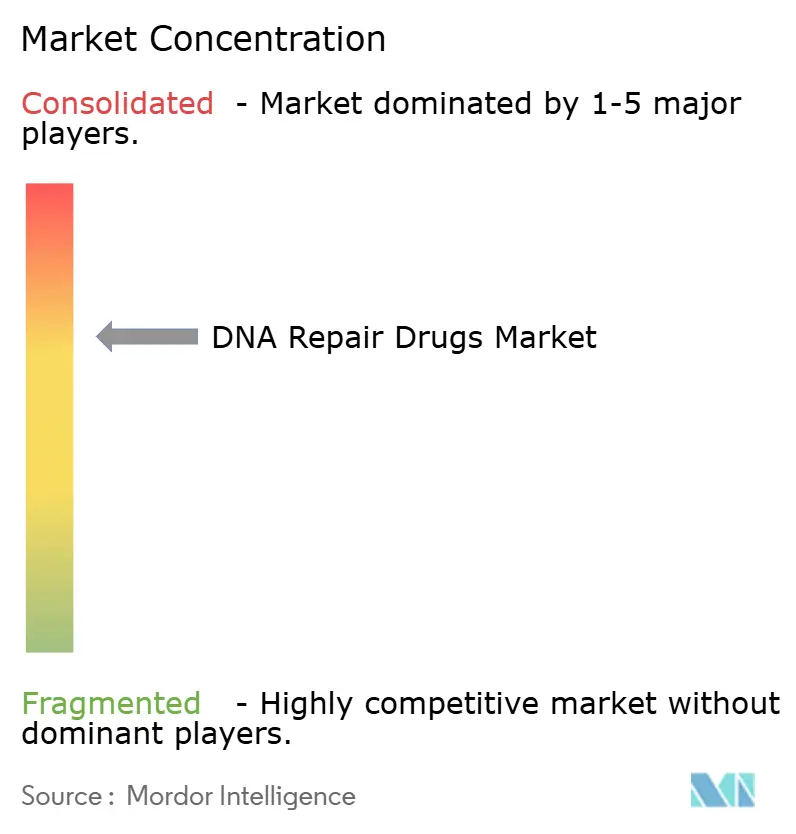
O mercado de medicamentos para reparo do DNA é moderadamente concentrado. A AstraZeneca lidera com o Lynparza, apoiada por sua aliança com a Merck que integra a co-comercialização global. A Merck está se diversificando além de PARP com tuvusertib (ATR), lartesertib (ATM) e peposertib (DNA-PK), posicionando a empresa para compensar a pressão de paridade à medida que as patentes de primeira geração expiram em 2028.
Os participantes do pipeline enfatizam seletividade e tolerabilidade. O saruparib seletivo para PARP1 da AstraZeneca reduziu a toxicidade hematológica fora do alvo em modelos pré-clínicos de BRCA1/2, enquanto estendia os intervalos livres de tumor quatro vezes em relação ao olaparib. Artios Pharma e Ideaya Biosciences estão avançando com inibidores de DNA polimerase theta e PARG, respectivamente, para abordar a resistência ao PARP.
À medida que os penhascos de exclusividade se aproximam, os agentes de primeira geração enfrentarão concorrência de biossimilares, provavelmente comprimindo preços, mas ampliando o acesso em mercados sensíveis ao custo. Os fabricantes estão se preparando ao agrupar diagnósticos complementares, investindo em evidências do mundo real e pivotando para regimes de combinação que possuem alavancas de precificação premium.
Líderes do Setor de Medicamentos para Reparo do DNA
AstraZeneca PLC
GlaxoSmithKline PLC
Merck KGaA
Pfizer Inc.
Valerio Therapeutics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos para Reparo do DNA
- Abbvie
- Allarity Therapeutics Inc.
- Antengene Corporation Limited
- Artios Pharma Ltd.
- AstraZeneca
- Breakpoint Therapeutics GmbH
- FoRx Therapeutics AG
- GlaxoSmithKline
- Ideaya Biosciences
- Johnson & Johnson
- Merck
- Novartis
- Pfizer
- Rakovina Therapeutics Inc.
- Repare Therapeutics Inc.
- Tolmar, Inc
- Valerio Therapeutics
- Zai Lab Ltd.

Oportunidades de mercado e perspectivas futuras
Uma oportunidade fundamental é a expansão além dos inibidores de PARP de primeira geração para alvos de DDR de próxima geração e combinações de gestão de resistência, apoiada por atividades em estágio avançado e de registro. A AstraZeneca iniciou um estudo de Fase I/IIa em março de 2026 (NCT07446855) do inibidor da DNA polimerase theta AZD4956 como monoterapia e em combinação com saruparib, o que aponta para investimento ativo em mecanismos pós-PARP para tumores sólidos com deficiência de reparo por recombinação homóloga. Além do PARP, espaços adicionais em aberto incluem programas de WRN, USP1, PARG e PolTheta que visam abordar a resistência ao PARP e estender estratégias de letalidade sintética para coortes definidas genomicamente.
Outra oportunidade é a penetração mais profunda em terapias de linhas anteriores e uso de manutenção, viabilizada por testes escaláveis e desenhos de ensaios em evolução, o que melhora a conversão de diagnóstico em tratamento. As ações do FDA apoiam a avaliação mais rápida de regimes selecionados por biomarcadores em múltiplas coortes tumorais, incluindo seu guia final de novembro de 2024 que apoia o ctDNA como biomarcador no desenvolvimento de medicamentos para tumores sólidos com intenção curativa e seu guia preliminar de junho de 2026 sobre protocolos-mestre. No lado comercial, o movimento contínuo em direção a oncológicos orais aumenta o papel das farmácias especializadas e de varejo e cria espaço para serviços que simplificam a autorização prévia, o monitoramento de adesão e os testes coordenados de HRD/BRCA para reduzir o tempo até a terapia para pacientes elegíveis.
Recent Industry Developments in Mercado de Medicamentos para Reparo do DNA
- Julho de 2026: A AstraZeneca iniciou o ensaio de Fase III EvoPAR-Prostate05 do saruparib (AZD5305) em câncer de próstata metastático sensível a hormônios. Levar um inibidor seletivo de PARP1 para um contexto amplo de câncer de próstata aumenta a intensidade competitiva além do câncer de ovário e reforça a mudança em direção ao uso em linhas anteriores em populações mais amplas de tumores sólidos.
- Abril de 2025: A Impact Therapeutics recebeu autorização de comercialização na China para o senaparib como terapia de manutenção para câncer de ovário avançado. A aprovação adiciona outra opção comercial de PARP em um importante mercado da Ásia-Pacífico e fortalece o impulso regional em torno da manutenção de primeira linha vinculada ao acesso a testes de biomarcadores.
- Novembro de 2024: A AstraZeneca e a Global Coalition for Adaptive Research concordaram em avaliar o inibidor de ATM AZD1390 em glioblastoma recém-diagnosticado dentro da plataforma GBM AGILE. O uso de um ensaio de plataforma adaptativa apoia a geração de evidências em uma indicação de difícil tratamento e reflete o movimento contínuo em direção a abordagens de protocolo-mestre para agentes de DDR.


Mercado de Medicamentos para Reparo do DNA Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado abrange medicamentos de prescrição que atuam nas vias de resposta a danos no DNA e reparo do DNA, usados para tratar pacientes elegíveis em indicações clínicas aprovadas. A receita é medida no nível do fabricante em USD.
Exclusões de escopo: Excluímos reagentes de pesquisa não terapêuticos, receitas de testes diagnósticos e ferramentas de edição genética, mesmo que sejam usados em fluxos de trabalho de pesquisa relacionados.
Visão geral da segmentação
- Por Tipo de Medicamento
- Inibidores de PARP
- Inibidores de Quinase ATM
- Inibidores de ATR
- Inibidores de DNA-PK
- Outros Tipos de Medicamentos
- Por Indicação
- Câncer de Ovário
- Câncer de Mama
- Câncer de Próstata
- Câncer Pancreático
- Glioblastoma e Tumores do SNC
- Outras Indicações
- Por Linha de Terapia
- Manutenção de Primeira Linha
- Tratamento de Segunda/Linha Subsequente
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias Especializadas e de Varejo
- Farmácias Online
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Resto do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para estabelecer os limites do mercado, construir a lógica inicial do conjunto de demanda e ancorar suposições em sinais de saúde pública e regulatórios. Contamos com fontes de acesso livre, como aprovações e atualizações de rótulos do FDA dos EUA, o National Cancer Institute para contexto sobre a carga de câncer, e estatísticas de câncer da Organização Mundial da Saúde para entender onde os pacientes tratados provavelmente se concentram.
Para traduzir o contexto clínico em um modelo de dimensionamento viável, também revisamos fontes como registros de ensaios clínicos (para entender a direção do pipeline e a intensidade dos ensaios), periódicos de oncologia revisados por pares (para informar padrões de tratamento e discussões sobre linha de terapia) e publicações nacionais de reembolso ou agências de saúde, quando disponíveis. Relatórios anuais de empresas, apresentações para investidores e transcrições de teleconferências de resultados foram usados para verificar a consistência do mix de receita e o foco terapêutico, e um banco de dados pago por assinatura para dados financeiros de empresas e notícias ajudou a acompanhar os principais lançamentos e mudanças de portfólio ao longo do tempo. As fontes listadas aqui são ilustrativas, e muitos outros materiais públicos foram revisados para coletar dados, validar suposições e esclarecer pontos conflitantes.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em validar como as terapias direcionadas ao reparo do DNA são realmente usadas na prática, e como o acesso, os testes e os comportamentos de mudança de tratamento diferem por geografia. Conversamos com desenvolvedores de medicamentos, distribuidores focados em oncologia, partes interessadas de farmácias hospitalares e especializadas, e clínicos que observam tendências de sequenciamento terapêutico. Em seguida, usamos essas informações para preencher lacunas em adoção, direção de preços e elegibilidade de pacientes que não são claramente visíveis em fontes públicas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 16% | APAC: 48% |
| Nível médio: 56% | Líderes funcionais/de unidade: 31% | EMEA: 34% |
| Players menores: 17% | Gerentes: 53% | Américas: 18% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual sinais epidemiológicos e dados de padrões de tratamento são usados para reconstruir uma população tratada endereçável para medicamentos da via de reparo do DNA; em seguida, as receitas são derivadas usando suposições típicas de duração de dosagem e custo médio anual da terapia. Após a construção, verificamos os totais cruzando com aproximações bottom-up seletivas, como divulgações de receita ao nível de marca amostradas quando disponíveis, verificações de canal sobre mudanças de mix e verificações de sanidade de PMV vezes volume para ajustar valores atípicos.
As principais entradas incluem incidência de câncer e coortes relevantes testadas para biomarcadores, a participação de pacientes tratados em cada linha de terapia, a duração típica da terapia e padrões de descontinuação, a direção do preço de tabela e do preço líquido (incluindo descontos esperados), e o ritmo de expansões de rótulo e novas aprovações que ampliam a elegibilidade. Para a previsão, é utilizada análise de cenários para que as curvas de adoção possam variar conforme acesso, penetração de testes e o momento de entrada competitiva, e então um caso central é escolhido com base no que os respondentes primários consideram mais provável nos próximos anos. Onde faltam evidências bottom-up para geografias menores, o tratamento de lacunas é feito por meio de mercados análogos com maturidade semelhante de testes e reembolso, seguido de ajustes ao nível regional.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são triangulados com sinais independentes, incluindo cronogramas de aprovação, verificações de razoabilidade do conjunto de pacientes tratados e receita implícita por paciente tratado, o que ajuda a identificar dimensionamentos que se afastam da realidade clínica. Quaisquer saltos acentuados de ano para ano são revisados, e as suposições são retestadas com contatos de acompanhamento quando os sinais de adoção, preços ou acesso não se alinham.
Antes da aprovação final, o trabalho passa por revisões de analistas em várias etapas, nas quais cálculos, fatores de conversão e principais suposições são verificados quanto à consistência entre regiões e anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes aprovações, retiradas ou mudanças significativas de preços. Pouco antes da entrega, fazemos uma nova revisão para que os clientes recebam a visão mais atualizada.
Comparação da Estimativa de Mercado de Medicamentos de Reparo do DNA da Mordor Intelligence com Outras Estimativas Publicadas
Os valores de mercado publicados para medicamentos de reparo do DNA podem parecer muito distantes, mesmo quando todos estão falando sobre terapias semelhantes, porque a contagem depende do que está incluído, de qual ano é tratado como base e de quão rápido se assume que a adoção e o preço líquido evoluam.
As maiores diferenças geralmente vêm de escolhas de escopo adjacentes, como se apenas os inibidores de PARP são contabilizados ou se alvos mais amplos de resposta a danos no DNA são incluídos, e de quão rapidamente as expansões de rótulo são traduzidas em crescimento de pacientes tratados. As diferenças também surgem quando uma estimativa mantém os preços estáticos enquanto outra ajusta para pressão de preço líquido e mudanças de mix, e quando anos-base mais antigos não são realinhados com sinais mais recentes de aprovação e acesso, o que pode alterar o total do ano corrente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,93 bilhões de USD (2025) | |
| Instituto de Pesquisa do Setor A | 7,85 bilhões de USD (2024) | Usa um ano-base anterior e não reajusta totalmente as receitas de 2025 para refletir expansões recentes de rótulo e melhorias de acesso, o que mantém o total atual mais baixo. |
| Editora de Saúde B | 8,75 bilhões de USD (2025) | Provavelmente difere quanto a incluir ou não o pipeline mais amplo de resposta a danos no DNA além das classes mais estabelecidas, e aplica uma progressão de preço líquido diferente por região. |
A dispersão é explicada principalmente pelo alinhamento do ano-base e pela forma como o conjunto de medicamentos incluídos é definido. Nosso modelo permanece rastreável ao vincular as receitas à construção da população de pacientes tratados, à duração e à lógica de preço líquido, uma escolha aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
O que está impulsionando o rápido crescimento do mercado de medicamentos para reparo do DNA?
A validação clínica dos inibidores de PARP, a expansão dos testes de HRD e o forte progresso do pipeline em inibidores de ATM, ATR e DNA-PK estão elevando o mercado a uma CAGR de 12,94%.
Qual tipo de câncer adicionará a maior receita incremental até 2031?
O câncer de próstata, impulsionado por combinações que aumentam a sobrevida, como olaparib mais abiraterona, deve crescer a uma CAGR de 17,86% e adicionar a maior receita absoluta.
Como os canais de distribuição estão evoluindo para os terapêuticos de reparo do DNA?
As mudanças em direção a formulações orais estão transferindo o volume das dispensações hospitalares para farmácias especializadas e de varejo, que devem crescer a uma CAGR de 15,12%.
Quais são os principais obstáculos para uma adoção mais ampla em mercados emergentes?
Os altos custos dos testes de HRD e BRCA e a cobertura limitada de reembolso restringem a identificação de pacientes e o acesso a medicamentos em regiões de baixa e média renda.
As preocupações com segurança estão afetando o uso de longo prazo dos inibidores de PARP?
Sim. O aumento da incidência de mielossupressão e casos raros de SMD/LMA está levando reguladores e médicos a limitar a duração do tratamento, especialmente em cenários de linhas tardias.
Quais novos mecanismos poderiam remodelar a concorrência após a expiração das patentes de PARP de primeira geração?
Inibidores de PARP1 altamente seletivos, bloqueadores de helicase WRN, inibidores de DNA polimerase theta e conjugados anticorpo-fármaco baseados em DDR estão posicionados para diversificar as opções terapêuticas e mitigar a resistência.
Página atualizada pela última vez em:



