
Tamanho e Participação do Mercado de Patches para Reparo Cardiovascular e de Tecidos Moles
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
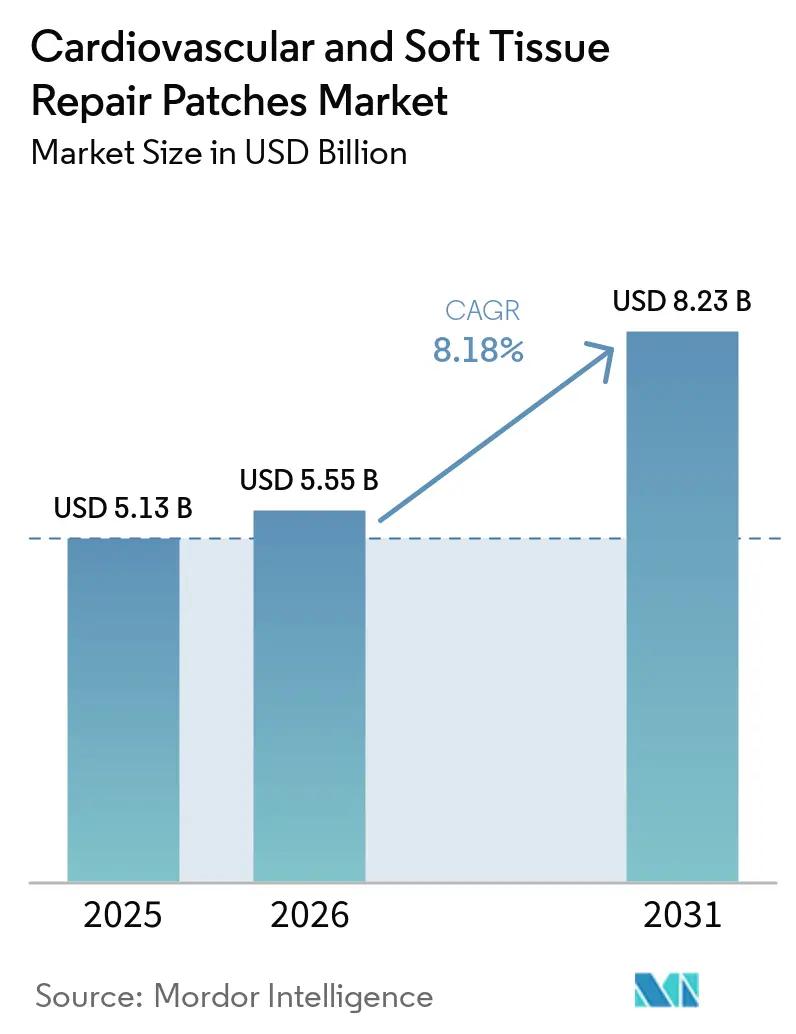
| Tamanho do Mercado (2026) | 5.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.23 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.18 % |
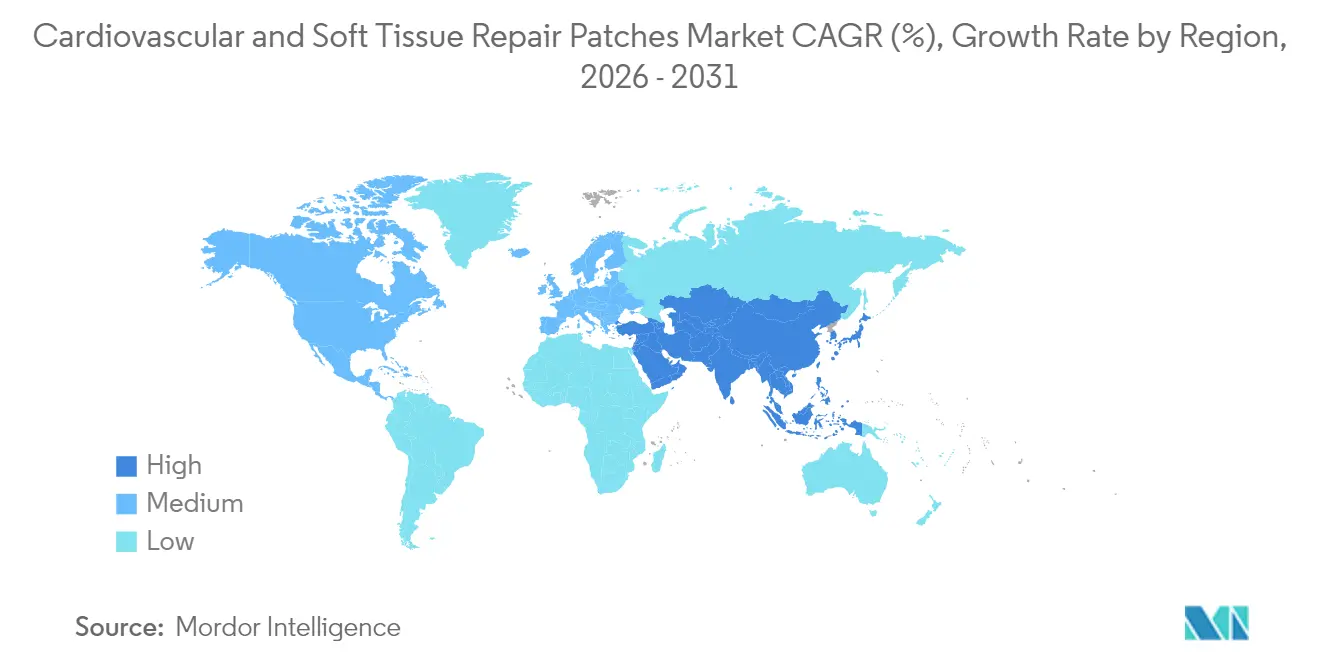
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
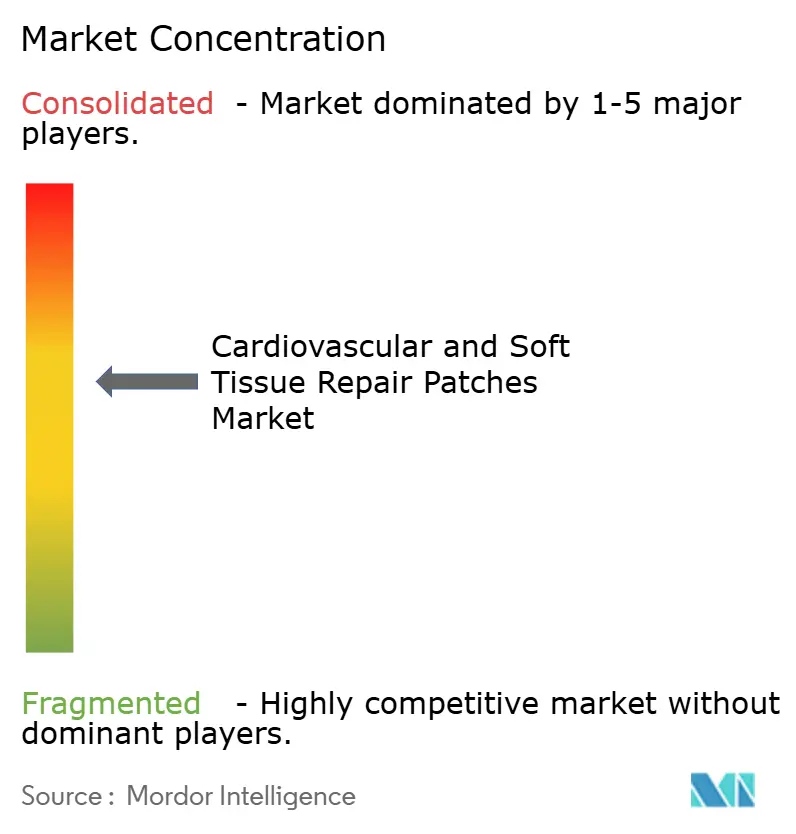
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Patches para Reparo Cardiovascular e de Tecidos Moles por Mordor Intelligence
Espera-se que o tamanho do mercado de patches para reparo cardiovascular e de tecidos moles cresça de USD 5,13 bilhões em 2025 para USD 5,55 bilhões em 2026, com previsão de atingir USD 8,23 bilhões até 2031 a um CAGR de 8,18% no período de 2026-2031. O mercado de patches para reparo cardiovascular e de tecidos moles está se afastando das suturas convencionais em direção a arcabouços bioengenheirados que se integram de forma mais natural ao tecido hospedeiro e reduzem procedimentos repetidos. O aumento dos volumes de procedimentos associado ao envelhecimento das populações, o rápido avanço em plataformas de matriz extracelular impressas em 3D e evidências clínicas claras de que as opções biológicas reduzem as taxas de reintervenção sustentam a demanda. Os fabricantes estão ampliando os portfólios sintéticos para suprir escassez de matérias-primas de pericárdio bovino e suíno, enquanto projetos de medicina regenerativa financiados pela defesa aceleram as aprovações de produtos. Os hospitais ainda representam o maior grupo de clientes, mas clínicas cardiovasculares especializadas e centros ambulatoriais estão adotando técnicas minimamente invasivas que dependem de patches mais finos e autoadesivos, criando novos fluxos de receita no mercado de patches para reparo cardiovascular e de tecidos moles.[1]
Principais Conclusões do Relatório
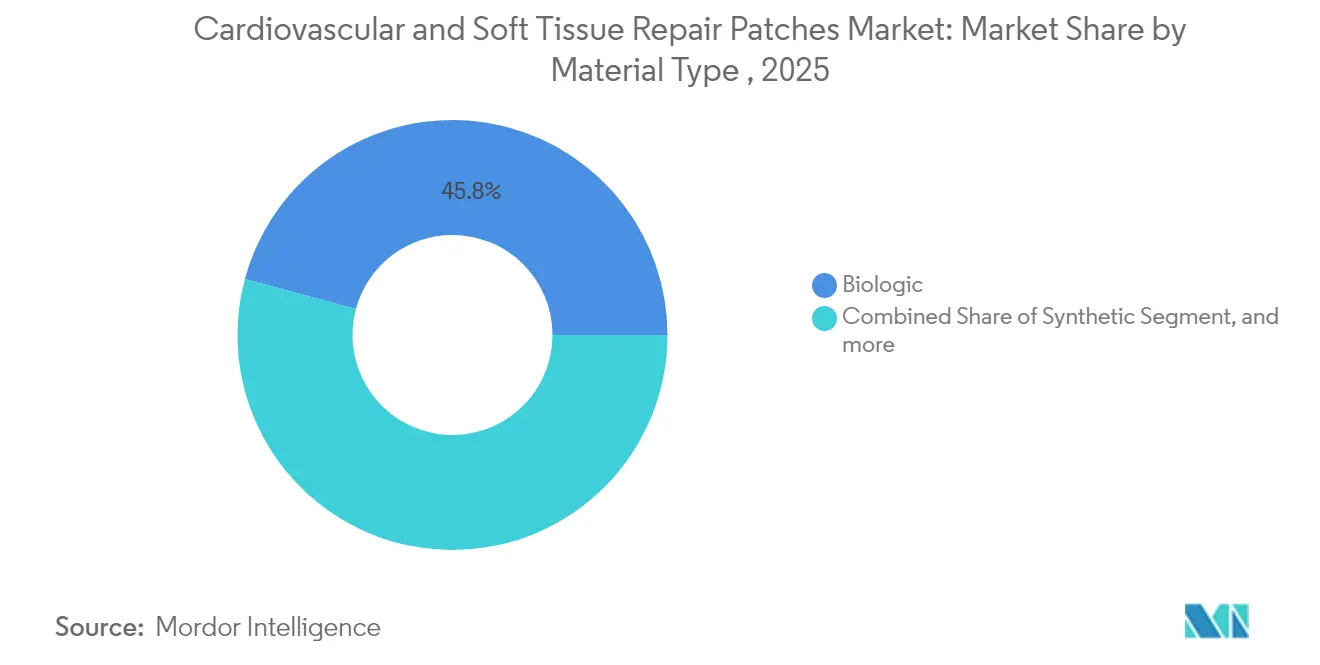
- Por tipo de material, os patches sintéticos lideraram com 54,20% da participação do mercado de patches para reparo cardiovascular e de tecidos moles em 2025, enquanto as opções biológicas estão no caminho para o CAGR mais rápido de 8,52% até 2031.
- Por aplicação, o reparo de tecidos moles capturou 39,95% da receita em 2025, enquanto o reparo cardíaco está projetado para avançar a um CAGR de 8,46% até 2031.
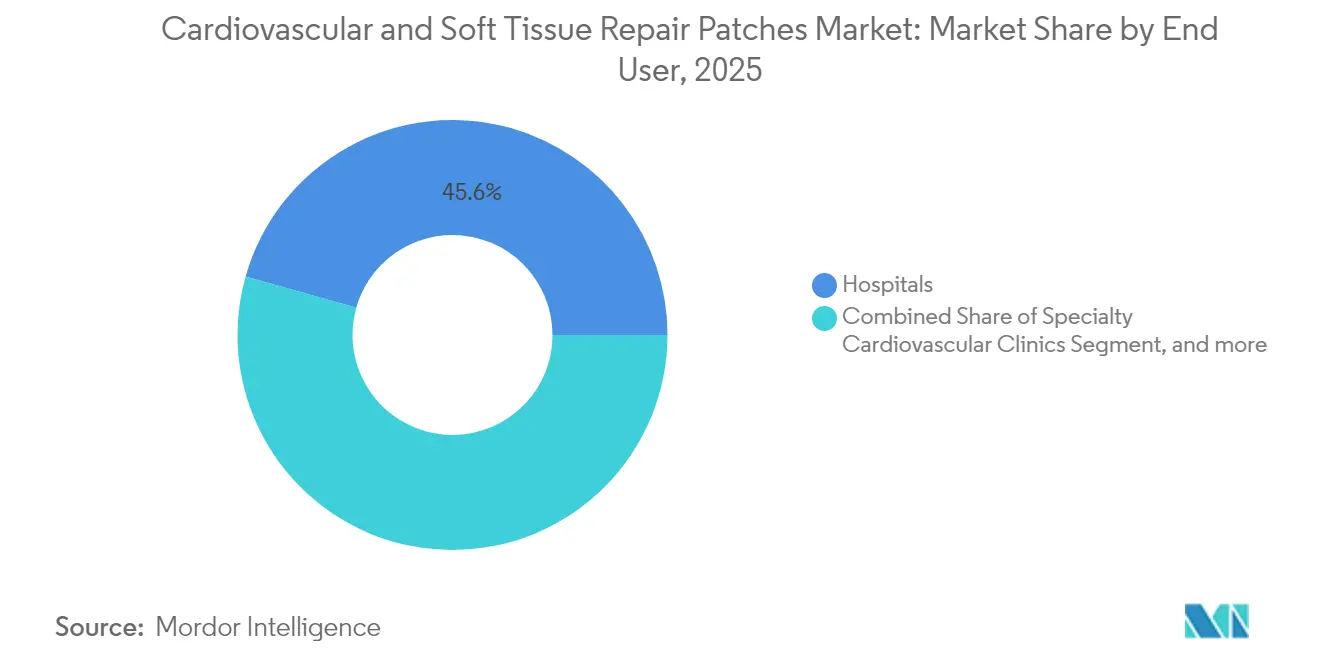
- Por usuário final, os hospitais detinham 45,62% do tamanho do mercado de patches para reparo cardiovascular e de tecidos moles em 2025; as clínicas cardiovasculares especializadas crescerão mais rapidamente a um CAGR de 8,62%.
- Por geografia, a América do Norte respondeu por 39,98% das vendas em 2025; a Ásia-Pacífico está posicionada para um CAGR de 8,67% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Superioridade dos patches biológicos na redução das taxas de reintervenção | +1.8% | Global | Médio prazo (2-4 anos) |
| Adoção rápida de fechamentos minimamente invasivos de defeitos cardíacos | +1.5% | América do Norte, UE; crescente na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Envelhecimento da população impulsionando os volumes de reparo valvar e septal | +1.2% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Expansão do reembolso para reparo cardíaco congênito em mercados emergentes | +0.9% | Núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Arcabouços de matriz extracelular bioimpressos entrando em pipelines clínicos | +0.7% | América do Norte e UE, com adoção seletiva na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Programas de medicina regenerativa financiados pela defesa acelerando aprovações | +0.4% | América do Norte, com transferência de tecnologia para aliados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Superioridade dos Patches Biológicos na Redução das Taxas de Reintervenção
O acompanhamento clínico demonstra que as matrizes biológicas reduzem as reoperações em 25-40%, direcionando os cirurgiões para opções pericárdicas bovinas e suínas que se integram ao tecido vivo. No mercado de patches pericárdicos, revisões sistemáticas citam menores taxas de vazamento de líquido cefalorraquidiano quando o pericárdio bovino é utilizado em reparos infratentoriais, acelerando a demanda entre especialidades. Patches de células-tronco em estágio inicial registraram ganhos expressivos na fração de ejeção ventricular esquerda em ensaios multicêntricos. Novos scaffolds à base de queratina agregam biodegradabilidade e estimulam a proliferação celular, ampliando as opções para populações pediátricas e de alto risco. A redução de custos ocorre quando menos revisões são necessárias, o que fortalece os argumentos de compra hospitalar. Em conjunto, esses avanços impulsionam a adoção de produtos biológicos no mercado de patches para reparo cardiovascular e de tecidos moles em ritmo acelerado.
Adoção Rápida de Fechamentos Minimamente Invasivos de Defeitos Cardíacos
Incisões menores combinadas com entrega assistida por robô permitem que os cirurgiões posicionem os patches com precisão, reduzam o tempo operatório e encurtem a recuperação. A aprovação pela FDA de materiais de estimulação multiponto e de velo de colágeno autoadesivo sinaliza apoio regulatório a dispositivos menos invasivos. Os hospitais divulgam tempos de alta mais rápidos para atrair encaminhamentos, e as clínicas especializadas implantam salas de hemodinâmica dedicadas para reparos do septo atrial. Esse impulso alimenta o crescimento em patches cardíacos de alta margem, fortalecendo a visibilidade futura de receita para o mercado de patches para reparo cardiovascular e de tecidos moles.
Envelhecimento da População Impulsionando os Volumes de Reparo Valvar e Septal
As populações acima de 65 anos estão crescendo acentuadamente, elevando as cargas de casos de patologia valvar e septal degenerativa. Os procedimentos de patch com preservação valvar oferecem menos trauma do que a substituição completa, um ponto que ressoa com pacientes mais velhos que apresentam múltiplas comorbidades. A Ásia-Pacífico apresenta o crescimento mais rápido de idosos, o que sustenta sua perspectiva de CAGR de 8,89%. As autoridades de saúde expandem o reembolso para mitigar o ônus fiscal das doenças cardiovasculares não tratadas, ampliando assim a base endereçável no mercado de patches para reparo cardiovascular e de tecidos moles.
Expansão do Reembolso para Reparo Cardíaco Congênito em Mercados Emergentes
Índia, China e Brasil ampliam a cobertura para reparos de defeitos pediátricos, transformando necessidades anteriormente não atendidas em procedimentos financiados. Centros cardíacos governamentais recebem suporte de transferência de tecnologia de ONGs globais, possibilitando a implantação de matrizes biológicas avançadas. Seguradoras privadas em regiões urbanas subsidiam materiais premium para famílias de renda média. À medida que a cobertura se amplia, o reparo cardíaco torna-se o segmento de aplicação mais dinâmico no mercado de patches para reparo cardiovascular e de tecidos moles.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo comparativo em relação a suturas e substitutos de enxerto | -1.3% | Global | Curto prazo (≤ 2 anos) |
| Dados limitados de durabilidade a longo prazo para tecido bioengenheirado | -0.8% | América do Norte, UE | Médio prazo (2-4 anos) |
| Escassez de Fornecimento de Pericárdio Bovino e Suíno de Grau Médico | -0.5% | Médio prazo (2-4 anos) | |
| Requisitos de Evidência Mais Rigorosos do Regulamento de Dispositivos Médicos da UE Atrasando Lançamentos | -0.4% | Médio prazo (2-4 anos) | |
| Fonte: Mordor Intelligence | |||
Alto Custo Comparativo em Relação a Suturas e Substitutos de Enxerto
Os patches biológicos premium podem custar de cinco a dez vezes o preço de um conjunto simples de suturas, dificultando a adoção onde os orçamentos de capital são limitados. Os administradores ponderam os desembolsos imediatos com mais peso do que as economias futuras provenientes de menos revisões. Os pagadores têm sido lentos em realinhar os cronogramas de reembolso, embora os contratos baseados em valor estejam ganhando força em sistemas maiores. Até que os preços iniciais se aproximem, as instalações sensíveis ao preço podem preferir materiais tradicionais, reduzindo as taxas de instalação de curto prazo no mercado de patches para reparo cardiovascular e de tecidos moles.
Dados Limitados de Durabilidade a Longo Prazo para Tecido Bioengenheirado
Os reguladores exigem dados de uma década para implantes pediátricos, prolongando os ciclos de aprovação para biomateriais de próxima geração. Cirurgiões conservadores aguardam segurança comprovada antes de abandonar o PTFE consagrado. As atualizações contínuas da FDA para dispositivos habilitados por IA refletem uma cautela ampla em relação a novas tecnologias, e rigor semelhante agora se aplica a substitutos de tecido. Essa incerteza modera a aceleração comercial dos arcabouços bioimpressos no mercado de patches para reparo cardiovascular e de tecidos moles.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
A Força dos Sintéticos Enfrenta o Impulso dos BiológicosOs produtos sintéticos mantiveram uma participação de 54,20% no mercado de patches para reparo cardiovascular e de tecidos moles em 2025. A resistência mecânica do PTFE e as cadeias de suprimento previsíveis o mantêm popular em centros de alto volume. No entanto, as matrizes biológicas estão crescendo a um CAGR de 8,52%, refletindo a demanda por integração superior e menor risco de calcificação. Os designs híbridos combinam reforço sintético com revestimentos biológicos, uma abordagem que promete a durabilidade esperada pelos clínicos enquanto melhora a biocompatibilidade. A escassez de fornecimento de pericárdio bovino estimula a pesquisa e desenvolvimento em polímeros derivados de queratina e algas, garantindo diversidade de materiais. As opções compostas e impressas em 3D, embora pequenas em termos absolutos, recebem financiamento de capital de risco desproporcional, sinalizando a crença dos investidores na disrupção de longo prazo do mercado de patches para reparo cardiovascular e de tecidos moles.
O crescimento biológico é ainda impulsionado pelas necessidades pediátricas, onde os patches devem se expandir com a anatomia do paciente. Estudos mostram que os patches bovinos com acomodação de crescimento reduzem as intervenções secundárias em até 30%. Os fabricantes respondem com tecidos descelularizados que preservam o colágeno natural intacto, aumentando a migração de células hospedeiras. As reformas do processo da FDA incentivam construtos com células semeadas que um dia poderão tornar os sintéticos inertes obsoletos. À medida que os dados se acumulam, espera-se que os biológicos corroam a dominância sintética, remodelando as apostas competitivas no mercado de patches para reparo cardiovascular e de tecidos moles.

Por Aplicação:
O Avanço Cardíaco Desafia a Liderança dos Tecidos MolesOs reparos de tecidos moles capturaram 39,95% da receita de 2025 devido ao grande volume de casos de hérnia, mama e trauma. No entanto, o reparo cardíaco é o maior ganhador com um CAGR de 8,46%, energizando os fornecedores para aprimorar materiais para ambientes dinâmicos e de alta pressão. Os fechamentos de defeitos do septo ventricular agora dependem de compósitos flexíveis e finos que toleram movimento constante. Os anéis de anuloplastia valvar integrados com velo de colágeno limitam o vazamento, inserindo os biológicos mais profundamente nas rotinas de sala cirúrgica. A reconstrução vascular se beneficia de avanços semelhantes, pois os cirurgiões endovasculares solicitam patches suficientemente complacentes para evitar dobramento, mas firmes o suficiente para resistir à dilatação.
Em ambientes de tecidos moles, as esponjas de colágeno absorvíveis encurtam o tempo de fechamento de feridas, reduzindo o risco de infecção. Os cirurgiões ortopédicos adotam géis de queratina para reparar rupturas de tendões. Os centros de trauma empregam hemostáticos derivados de algas que selam sangramentos em menos de um minuto. Essas vitórias interdisciplinares mantêm a participação principal dos tecidos moles intacta mesmo com o aumento dos volumes cardíacos. A disputa entre segmentos enriquece os pipelines de inovação em todo o mercado de patches para reparo cardiovascular e de tecidos moles.
Por Usuário Final:
Clínicas Especializadas Reduzem a Diferença em Relação aos HospitaisOs hospitais responderam por 45,62% do tamanho do mercado de patches para reparo cardiovascular e de tecidos moles em 2025, impulsionados por serviços de emergência abrangentes e amplos contratos de seguro. Os grandes sistemas negociam acordos agrupados que comprimem as margens dos fornecedores em sintéticos, ao mesmo tempo que criam camadas premium para biológicos complexos. As clínicas cardiovasculares especializadas registram o maior crescimento com um CAGR de 8,62%, capitalizando a reputação de altas taxas de sucesso. Suas equipes focadas realizam grandes volumes de casos, tornando-as adotantes iniciais atraentes de materiais de ponta.
Os centros de cirurgia ambulatorial aumentam as compras para herniorrafias e reconstruções mamárias ambulatoriais, onde a alta no mesmo dia é importante. Esses locais preferem patches autoadesivos para minimizar o tempo de sala cirúrgica e a exposição à anestesia. Os serviços médicos de emergência incorporam géis de ação rápida que estabilizam pacientes de trauma a caminho do atendimento definitivo, criando uma fatia de demanda de nicho, porém em expansão. Em todos os canais, as decisões de aquisição dependem cada vez mais de dados de resultados clínicos, alinhando a lógica de compra com a ética de valor emergente que permeia o mercado de patches para reparo cardiovascular e de tecidos moles.
Análise Geográfica
Mercado de Patches para Reparo Cardiovascular e de Tecidos Moles na América do Norte
A participação de 39,98% da América do Norte baseia-se em sofisticados programas cardíacos, ampla cobertura de seguros e um pipeline de iniciativas regenerativas financiadas pela defesa que aceleram as aprovações. Os Estados Unidos superam 600.000 cirurgias cardíacas anualmente, oferecendo aos fornecedores uma base de volume incomparável. O modelo de pagador único do Canadá recompensa custos totais de assistência mais baixos, direcionando os hospitais para biológicos que reduzem o risco de reinternação. O México acrescenta demanda ambulatorial por meio de corredores de turismo médico. Os reguladores mantêm prazos de análise ágeis, com mais de 1.000 dispositivos habilitados por inteligência artificial aprovados até março de 2025. As pressões de preços persistem sob regras baseadas em valor, desafiando os fornecedores a demonstrar economias no mundo real, mas a região permanece a plataforma de lançamento para tecnologias de próxima geração, consolidando sua influência no mercado de patches para reparo cardiovascular e de tecidos moles.
Mercado de Patches para Reparo Cardiovascular e de Tecidos Moles na Ásia-Pacífico
A Ásia-Pacífico lidera o crescimento com um CAGR de 8,67%. O Japão e a Coreia do Sul enfrentam curvas de envelhecimento acentuadas, impulsionando os volumes de reparo valvar. A China expande hospitais terciários em cidades de segundo nível, adicionando capacidade que canaliza pedidos em grande volume de PTFE sintético. O seguro estatal da Índia cobre cirurgia cardíaca pediátrica para famílias de baixa renda, desbloqueando a adoção de biológicos. Os governos apoiam a fabricação doméstica para reduzir as faturas de importação, e startups locais aproveitam o conhecimento em impressão 3D para fornecer scaffolds personalizados. Os centros de turismo médico na Tailândia e em Singapura comercializam opções minimamente invasivas para pacientes internacionais, reforçando as vendas premium. Essas forças convergentes posicionam a Ásia-Pacífico como o principal acelerador dentro do mercado de patches para reparo cardiovascular e de tecidos moles.
Mercado de Patches para Reparo Cardiovascular e de Tecidos Moles na Europa
A Europa mantém-se competitiva por meio de aquisições focadas em qualidade e exigências rigorosas de evidências sob o Regulamento de Dispositivos Médicos. A Alemanha ancora a produção regional com capacidade estabelecida em PTFE, enquanto o Reino Unido impulsiona a pesquisa em transplantes. A França defende consórcios público-privados que exploram matrizes descelularizadas. Os fundos nacionais de saúde reembolsam produtos que demonstram benefícios claros em anos de vida ajustados pela qualidade, favorecendo biológicos com dados duradouros. Requisitos de lançamento mais rigorosos retardam a entrada de novos participantes, mas elevam os padrões gerais de segurança. Os acordos de assistência transfronteiriça implantam patches de alto desempenho em todo o continente, mantendo os clínicos europeus atualizados e os pacientes com mobilidade. Essas características estruturais sustentam uma expansão constante e o engajamento com a inovação no mercado de patches para reparo cardiovascular e de tecidos moles.
Panorama regulatório
Nos Estados Unidos, muitos retalhos e coxins de reparo intracardíaco são regulamentados pela FDA sob o 21 CFR 870.3470 (Código de Produto PSQ) como dispositivos médicos de Classe II, geralmente usando a via 510(k) e equivalência substancial baseada em predicados. Para indicações vasculares e implantáveis relacionados, as expectativas da FDA em relação a testes de desempenho e rotulagem são reforçadas por diretrizes específicas do dispositivo, por exemplo, para próteses vasculares submetidas via 510(k). Essa diretriz aumenta o padrão de evidência para resultados em bancada e biocompatibilidade à medida que os materiais migram do PTFE convencional para arcabouços biológicos e compósitos.
Na Europa, os retalhos de reparo implantáveis geralmente se enquadram no Regulamento de Dispositivos Médicos da UE (MDR) 2017/745, frequentemente seguindo a lógica de classificação do Anexo VIII para implantáveis (comumente Classe IIb), o que aumenta o ônus de evidência clínica e avaliação de conformidade. As evidências de biocompatibilidade e segurança de implantação são ancoradas internacionalmente pela série ISO 10993, e a edição de 2026 da ISO 10993-6 (efeitos locais após implantação) é diretamente relevante tanto para materiais de retalho absorvíveis quanto não absorvíveis. Para construções de retalho combinando dispositivo e fármaco, a conformidade nos EUA com o 21 CFR Part 4 (requisitos de cGMP para produtos combinados) adiciona complexidade ao sistema de qualidade em comparação com dispositivos independentes.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento de matérias-primas especializadas e tecidos, seguindo depois pela fabricação, esterilização, embalagem e distribuição para hospitais, clínicas cardiovasculares especializadas e centros de cirurgia ambulatorial. No lado biológico, o fornecimento depende do fornecimento e processamento de tecido animal de grau médico, incluindo descelularização e validação de segurança, com fornecedores OEM como a FOC Medical S.A. contribuindo com insumos de origem biológica, como pericárdio bovino e porcino e tecidos cardíacos relacionados. Os insumos de retalhos sintéticos, incluindo materiais de poliéster tecido e à base de PTFE, provêm de ecossistemas mais amplos de polímeros e têxteis, onde a fabricação em escala e a conversão podem se concentrar em grandes polos petroquímicos e têxteis médicos.
Na etapa a jusante, os fabricantes dependem de distribuidores, contratação por GPO/IDN em mercados maduros e parcerias de canal estabelecidas para alcançar compradores clínicos. Os requisitos de qualidade e conformidade moldam as operações de fabricação tanto para retalhos convencionais quanto para produtos combinados, e os produtos combinados vasculares de dispositivo e fármaco são orientados pela ISO 12417-1:2024, que abrange projeto, materiais, fabricação, esterilização e embalagem. A pressão na cadeia de suprimentos em torno do pericárdio bovino e porcino tem impulsionado a compra em direção a arranjos multifornecedor e aumentado o interesse em substratos alternativos e designs híbridos que reduzem a dependência de material único; a Glycar SA, por exemplo, citou uma parceria de distribuição global de longa data com a Abbott Laboratories (anteriormente St. Jude Medical) para retalhos pericárdicos desde 2001.
Cenário Competitivo
O mercado de patches para reparo cardiovascular e de tecidos moles apresenta concentração moderada. Edwards Lifesciences, Medtronic e Abbott alavancam décadas de patrimônio de marca, amplas equipes de vendas de campo e portfólios complementares de válvulas e stents para garantir o status de fornecedor preferencial. Seus orçamentos de pesquisa e desenvolvimento alimentam refinamentos incrementais — camadas de PTFE mais finas, revestimentos antimicrobianos — que prolongam os ciclos de vida dos produtos. Os vencimentos de patentes convidam seguidores rápidos da Ásia, apertando os pontos de preço em sintéticos comoditizados, ao mesmo tempo que levam os titulares a agrupar soluções com software de monitoramento para fidelizar contas.
Os disruptores buscam biologia inovadora. A Capricor Therapeutics avança com o deramiocel, um patch de terapia celular alogênica derivada de cardioesferas que obteve revisão prioritária da FDA em 2025[3]. Empresas menores utilizam bioimpressoras 3D para fabricar arcabouços específicos para cada paciente a partir de polímeros de queratina ou algas, visando defeitos congênitos raros. Investidores de capital de risco canalizam capital para plataformas que combinam fatores de crescimento com malhas reabsorvíveis para acelerar a cicatrização. Para se proteger contra a obsolescência, as multinacionais adquirem ou estabelecem parcerias com esses inovadores, como observado em recentes alianças entre gigantes de tecnologia médica e spin-outs universitários especializados em design de matriz extracelular.
O poder de precificação está mudando. Os hospitais exploram contratos de compras em grupo para ditar descontos em patches sintéticos. Enquanto isso, as clínicas especializadas pagam prêmios por biológicos que melhoram os resultados e o prestígio. A escassez de matérias-primas em pericárdio bovino aperta o fornecimento, criando ganhos inesperados para produtores exclusivamente sintéticos no curto prazo, mas reforçando a demanda de longo prazo por fontes biológicas alternativas. As disputas de propriedade intelectual sobre receitas de impressão e protocolos de descelularização prenunciam o próximo campo de batalha competitivo no mercado de patches para reparo cardiovascular e de tecidos moles.
Líderes do Setor de Patches para Reparo Cardiovascular e de Tecidos Moles
-
LeMaitre Vascular Inc
-
Baxter
-
Cryolife, Inc.
-
CorMatrix, Inc
-
Anteris
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Patches para Reparo Cardiovascular e de Tecidos Moles Empresas cobertas neste relatório
- Baxter
- LeMaitre Vascular
- Terumo
- W. L. Gore & Associates
- CryoLife (Artivion)
- Abbott (St. Jude Medical)
- B. Braun
- Medtronic
- Edward Lifesciences
- Boston Scientific
- Cook Group
- Integra LifeSciences
- Anteris Technologies
- CorMatrix
- Getinge
- Labcor Laboratórios
- Lifescitex
- Glycar SA
- Admedus
- Suprabio
- Biogeneric Pharma
- Edwards Biomaterials (service arm)
Oportunidades de mercado e perspectivas futuras
Está surgindo um espaço em branco de comercialização no curto prazo em torno de formatos de retalho adequados para atendimento ambulatorial, à medida que os procedimentos cardiovasculares migram para ambientes de menor complexidade. A regra final de 2026 do CMS adicionou 86 códigos de procedimentos cardiovasculares à lista aprovada de Centros de Cirurgia Ambulatorial, apoiando mais intervenções cardíacas e vasculares em ASCs e aumentando a demanda por retalhos que se ajustem aos fluxos de trabalho ambulatoriais, incluindo preparação mais simples, manuseio consistente e compatibilidade com aplicação minimamente invasiva. Como resultado, a dinâmica de compra se desloca em direção à eficiência de estoque e à previsibilidade da vida útil, além do desempenho.
Uma segunda oportunidade está centrada em plataformas de retalhos regenerativos e bioativos que passam da pesquisa para a avaliação humana. Em maio de 2026, o University Medical Center Goettingen (UMG) e o University Hospital of Schleswig-Holstein (UKSH) relataram resultados intermediários de ensaio clínico (BioVAT-HF-DZHK20) para um retalho de músculo cardíaco cultivado em laboratório em casos de insuficiência cardíaca grave, e um estudo clínico piloto de 2026 relatou avanços em um retalho cardíaco flexível para tratamento de infarto do miocárdio. Esses sinais clínicos reforçam o desenvolvimento contínuo em arcabouços bioengenheirados e construções habilitadas por células, enquanto expectativas de evidência mais rigorosas sob estruturas como o MDR da UE e o regime de teste de implantação da ISO 10993 favorecem os desenvolvedores que conseguem montar pacotes pré-clínicos e clínicos robustos para materiais de próxima geração.
Desenvolvimentos industriais recentes em Mercado de Patches para Reparo Cardiovascular e de Tecidos Moles
- Junho de 2026: A Artivion anunciou a aprovação PMA da FDA dos EUA para sua Prótese Híbrida AMDS para dissecções aórticas agudas do Tipo I de DeBakey. A aprovação leva o dispositivo além das vias HDE e reduz o atrito administrativo para hospitais ao eliminar a necessidade de aprovação do IRB vinculada ao uso do HDE, o que pode acelerar a adoção em grandes centros aórticos. Isso também aumenta a pressão competitiva em portfólios avançados de reparo cardiovascular que incluem retalhos e implantáveis adjuvantes usados em reconstruções complexas.
- Fevereiro de 2026: A LeMaitre Vascular informou ter recebido aprovação regulatória na China para indicações cardíacas de seu retalho biológico XenoSure. A aprovação amplia o acesso a uma grande base hospitalar onde os volumes de reparo cardíaco estão aumentando e cria uma nova alavanca para o mix geográfico nas vendas de retalhos biológicos. Também reforça a importância de aprovações regulatórias específicas por país para materiais derivados de pericárdio em mercados de alto crescimento da Ásia-Pacífico.
- Abril de 2024: A implementação do Regulamento de Dispositivos Médicos (MDR) da União Europeia continua a moldar as aprovações de retalhos implantáveis, levando os fabricantes a acelerar a geração de dados clínicos e programas de vigilância pós-mercado. Reguladores e entidades do setor estão enfatizando dados de biocompatibilidade e segurança de longo prazo, com os testes ISO 10993 e a avaliação de conformidade do Anexo VIII se tornando cada vez mais centrais. Vários desenvolvedores estão, segundo relatos, ampliando estudos de biocompatibilidade para cumprir os cronogramas do MDR da UE.
Mercado de Patches para Reparo Cardiovascular e de Tecidos Moles Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado abrange produtos de patches implantados utilizados para fechar, reconstruir ou reforçar defeitos cardiovasculares e de tecidos moles durante procedimentos cirúrgicos ou minimamente invasivos, sendo mensurado pelo valor das vendas de patches em USD.
Exclusões do escopo: Exclui patches de ECG vestíveis descartáveis e curativos hemostáticos que atuam como materiais de cuidado de feridas superficiais.
Visão Geral da Segmentação
- Por Tipo de Material
- Biológico
- Sintético
- Biológico de Próxima Geração Bioimpresso e Composto
- Por Aplicação
- Reparo Cardíaco
- Fechamento de Defeito do Septo Atrial e Ventricular
- Reconstrução Valvar e Anuloplastia
- Reparo de Tecidos Moles
- Reparo e Reconstrução Vascular
- Outros
- Reparo Cardíaco
- Por Usuário Final
- Hospitais
- Clínicas Cardiovasculares Especializadas
- Centros de Cirurgia Ambulatorial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura inicial do mercado, definir o limite do produto e estabelecer premissas iniciais sobre o fluxo de procedimentos e a adoção de materiais. Recorremos a fontes de acesso livre, como os bancos de dados de dispositivos da FDA dos EUA para aprovações e sinais de segurança, as estatísticas de saúde do CDC dos EUA e da OCDE para o contexto de procedimentos cardíacos e cirúrgicos, e periódicos revisados por pares para padrões de uso clínico e desempenho de materiais (por exemplo, resultados de patches pericárdicos de ePTFE e biológicos).
Para fundamentar o modelo de receita, foram analisados registros públicos de empresas e apresentações a investidores para obter comentários sobre mix de produtos, exposição regional e narrativas de precificação. Esses insumos foram então verificados com publicações de renomadas sociedades médicas e referências de aquisição hospitalar quando disponíveis. Em algumas etapas, assinaturas pagas de suporte à inteligência financeira corporativa e bancos de dados de patentes foram utilizadas para confirmar mudanças na estrutura corporativa, direção do pipeline de produtos e o momento de introdução de novos materiais que podem alterar os preços médios de venda (ASPs). Esta lista de pesquisa documental não é exaustiva, e outras fontes públicas também foram consultadas para coletar dados, validar números e esclarecer pontos obscuros.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais e preencher lacunas sobre o uso de patches por tipo de procedimento, ambiente de atendimento e faixas de preço típicas entre regiões. Conversamos com fabricantes, distribuidores, cirurgiões e responsáveis por aquisições hospitalares, de modo que o modelo final reflete o que é adquirido e utilizado em procedimentos reais, e não apenas o que está tecnicamente disponível.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 31% | CXOs: 14% | APAC: 45% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 26% | EMEA: 34% |
| Pequenos players: 14% | Gerentes: 60% | Américas: 21% |
Dimensionamento e Previsão do Mercado
A lógica central de dimensionamento parte de uma construção de cima para baixo, na qual os volumes de procedimentos e os conjuntos de defeitos tratados são reconstruídos por geografia e, em seguida, traduzidos em demanda por patches utilizando taxas de adoção e premissas típicas de patches por procedimento. Uma vez formado esse total, ele é corroborado por meio de aproximações seletivas de baixo para cima, incluindo verificações de razoabilidade de receita de fornecedores, preço médio de venda (ASP) amostrado por tipo de material e verificações de canal sobre padrões de aquisição hospitalar. Essas verificações são então utilizadas para ajustar quaisquer totais superestimados ou subestimados.
Os principais insumos que movimentaram o modelo de forma prática incluíram volumes de procedimentos de reparo cardíaco e reconstrução vascular, volumes de reparo de tecidos moles relacionados a hérnias e traumas, mudanças no mix entre patches biológicos e sintéticos, tamanhos típicos de patches e margens de desperdício na sala de cirurgia, e progressão do ASP vinculada a atualizações de materiais e precificação em licitações. Para as previsões, foi utilizada análise de cenários em torno do crescimento de procedimentos e da substituição de materiais, com cenários ancorados nas expectativas de especialistas sobre o ritmo de adoção em sistemas hospitalares de alto crescimento e centros especializados. Onde as visões de baixo para cima eram incompletas em países menores, as lacunas foram tratadas aplicando-se faixas de penetração e preço validadas regionalmente, seguidas de uma segunda verificação em relação aos gastos com saúde e sinais de importação de dispositivos.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são validados por meio de diversas verificações para que mudanças incomuns não passem despercebidas. Comparamos os resultados com sinais independentes, como tendências de procedimentos, mudanças conhecidas de reembolso ou diretrizes que afetam os volumes cirúrgicos, e eventos regulatórios relevantes que podem interromper ou retomar o uso de determinados materiais.
Antes da aprovação final, as anomalias são revisadas em etapas, incluindo revisão por pares das premissas, verificações de variância em relação a edições anteriores e recontato direcionado com entrevistados quando uma métrica ultrapassa um intervalo razoável. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como uma grande retirada de produto, uma aquisição de grande porte ou uma mudança acentuada de preços. Imediatamente antes da entrega, um analista realiza uma revisão final para garantir que as informações públicas mais recentes estejam refletidas nos números finais.
Estimativa do Mercado de Patches para Reparo Cardiovascular e de Tecidos Moles da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para este segmento podem parecer muito distintos, mesmo quando a formulação do tema soa semelhante, porque o conjunto de produtos contabilizados e os marcos temporais nem sempre estão alinhados. As diferenças também decorrem de se uma estimativa se apoia mais em totais amplos de dispositivos para tecidos moles ou, ao contrário, se limita a produtos de patches implantados utilizados em reparos cirúrgicos específicos.
Algumas fontes parecem incluir itens adjacentes que se situam próximos ao fluxo de trabalho de patches cirúrgicos, como produtos hemostáticos ou outras categorias de dispositivos para reparo de tecidos moles, o que pode elevar rapidamente o valor. No tratamento de contraste dividido aplicado aqui, os escopos mais amplos são separados primeiro e, em seguida, a Mordor Intelligence contabiliza apenas patches de reparo implantados biológicos ou sintéticos pré-esterilizados, excluindo patches de ECG vestíveis e curativos hemostáticos. Isso mantém o conjunto de demanda vinculado ao uso de patches por procedimento e a ASPs realistas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 5,55 bilhões (2026) | |
| Consultoria Global A | USD 5,92 bilhões (2025) | Utiliza um ano-base e um horizonte de previsão diferentes, e seu enquadramento de escopo sugere uma inclusão mais ampla em torno dos usos de reparo cardiovascular e de tecidos moles, o que pode elevar o total quando categorias de reparo adjacentes são agrupadas com os patches. |
| Editora Setorial B | USD 4,80 bilhões (2024) | Ancora o mercado um a dois anos antes, e os detalhes públicos limitados sobre exclusões podem levar a uma cobertura conservadora para a adoção mais recente de patches biológicos e a progressão do ASP, que é mais visível nos ciclos de aquisição recentes. |
A tabela mostra que a maior parte da diferença é explicada pela seleção do ano e pelo que é agrupado no rótulo do mercado, e não por uma verdadeira divergência sobre a demanda impulsionada por procedimentos. Ao manter o modelo rastreável para volumes de procedimentos, taxas de adoção e faixas de preço que podem ser verificadas e replicadas, o valor final do mercado permanece equilibrado e mais fácil de reconciliar entre regiões e materiais.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de patches para reparo cardiovascular e de tecidos moles?
O tamanho do mercado de patches para reparo cardiovascular e de tecidos moles atingiu USD 5,55 bilhões em 2026.
Com que velocidade o mercado deve crescer?
O mercado está projetado para registrar um CAGR de 8,18%, elevando a receita para USD 8,23 bilhões até 2031.
Qual segmento de material está se expandindo mais rapidamente?
Os patches biológicos têm previsão de crescimento a um CAGR de 8,52%, superando as alternativas sintéticas.
Por que as clínicas cardiovasculares especializadas estão ganhando participação?
Seus altos volumes de procedimentos, foco minimamente invasivo e métricas de resultados superiores sustentam um CAGR de 8,62%, o mais forte entre os usuários finais.
Qual região contribuirá com a maior receita incremental?
A Ásia-Pacífico, impulsionada pelo envelhecimento demográfico e pela expansão da cobertura de seguros, deve apresentar um CAGR de 8,67% até 2031.
Qual continua sendo a maior barreira para uma adoção mais ampla de biológicos?
As diferenças de custo inicial em relação às suturas e os dados limitados de durabilidade a longo prazo continuam a retardar a adoção em sistemas sensíveis ao preço.