
Tamanho e Participação do Mercado de Reparo de Tecidos Moles
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
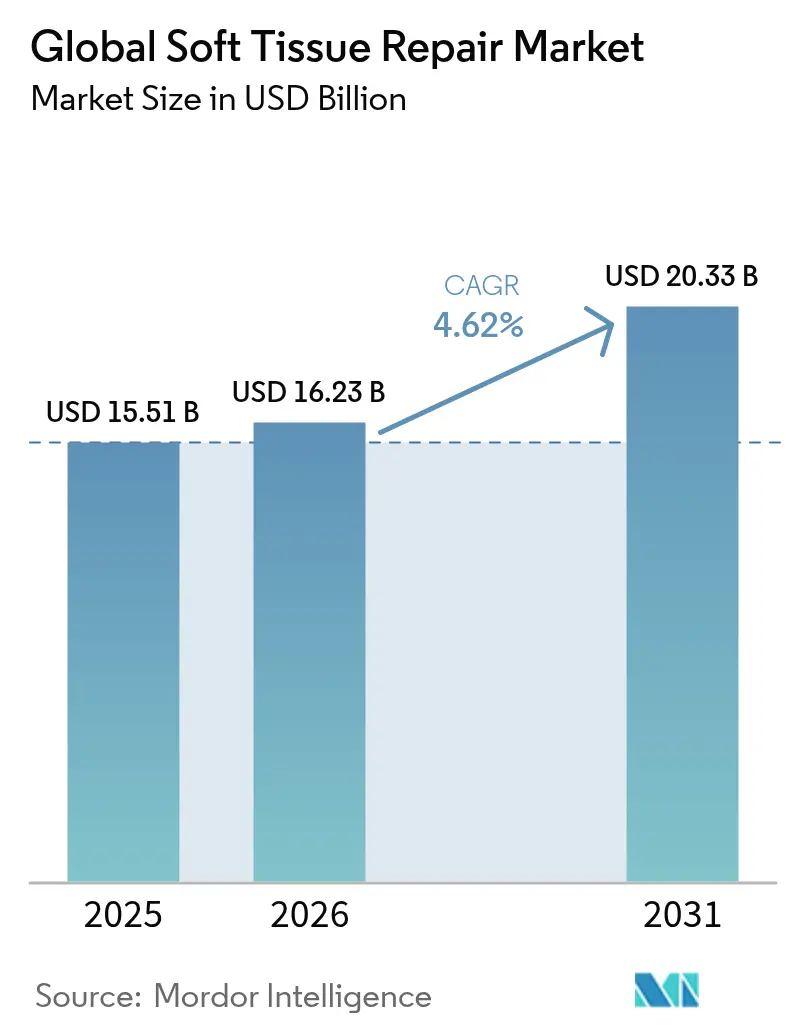
| Tamanho do Mercado (2026) | 16.23 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
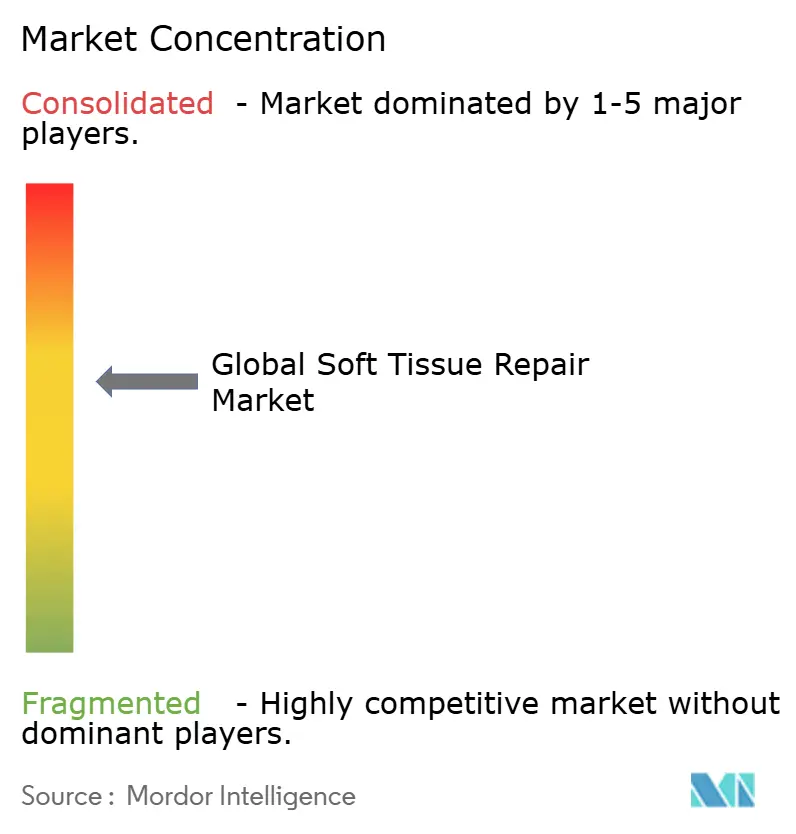
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Reparo de Tecidos Moles por Mordor Intelligence
O tamanho do mercado global de reparo de tecidos moles foi avaliado em USD 15,51 bilhões em 2025 e estima-se que cresça de USD 16,23 bilhões em 2026 para atingir USD 20,33 bilhões até 2031, a um CAGR de 4,62% durante o período de previsão (2026-2031). A demanda é sustentada pelo envelhecimento demográfico, pelo aumento constante de lesões esportivas e pela acelerada migração de procedimentos para centros cirúrgicos ambulatoriais (CCAs). A rápida inovação de produtos — abrangendo malhas bioengenheiradas, arcabouços impressos em 3D e sistemas de fixação sem sutura — continua a renovar o cenário competitivo. O escrutínio regulatório crescente sobre malhas sintéticas convencionais está direcionando os cirurgiões para alternativas biológicas e híbridas que prometem melhor biocompatibilidade. Ao mesmo tempo, as políticas de contenção de custos dos pagadores ampliam a necessidade de dispositivos otimizados para ambientes ambulatoriais sem sacrificar os resultados clínicos.
Principais Conclusões do Relatório
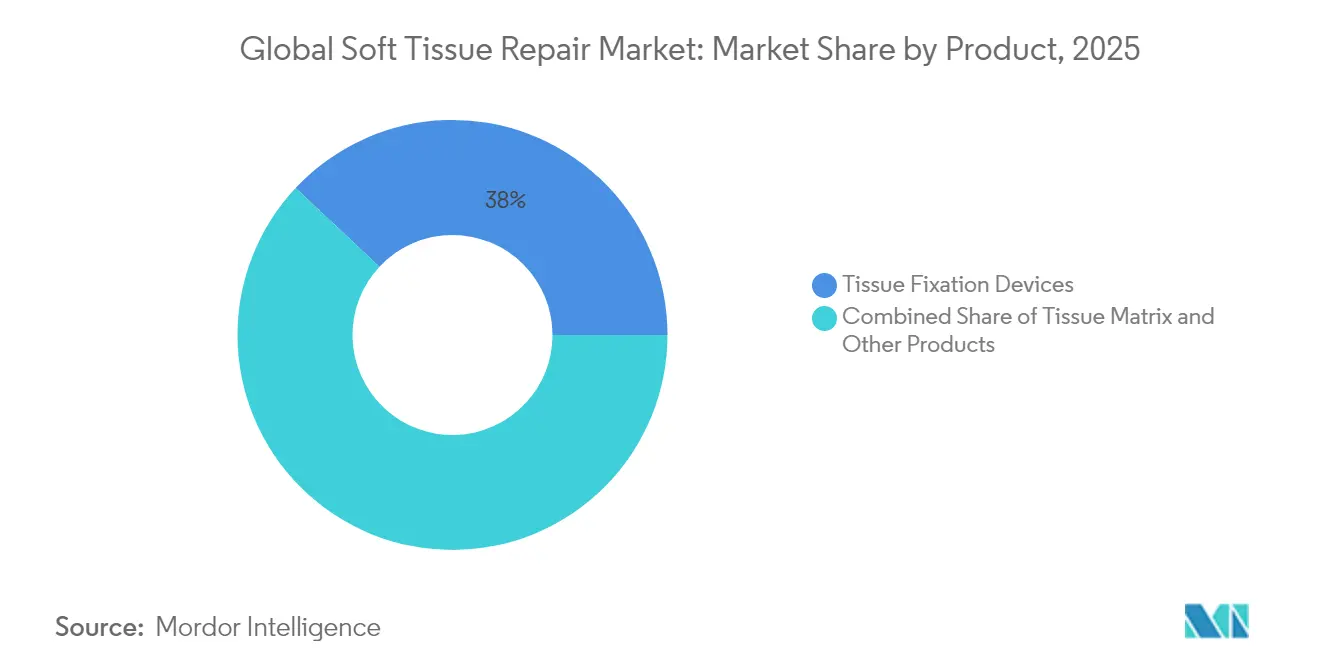
- Por produto, os dispositivos de fixação de tecidos lideraram com uma participação de receita de 38,02% no mercado de reparo de tecidos moles em 2025; as matrizes de tecidos têm previsão de expansão a um CAGR de 5,15% até 2031.
- Por aplicação, o reparo de hérnia representou 28,05% da participação do mercado de reparo de tecidos moles em 2025, enquanto ortopedia e medicina esportiva tem projeção de crescimento a um CAGR de 5,55% entre 2026 e 2031.
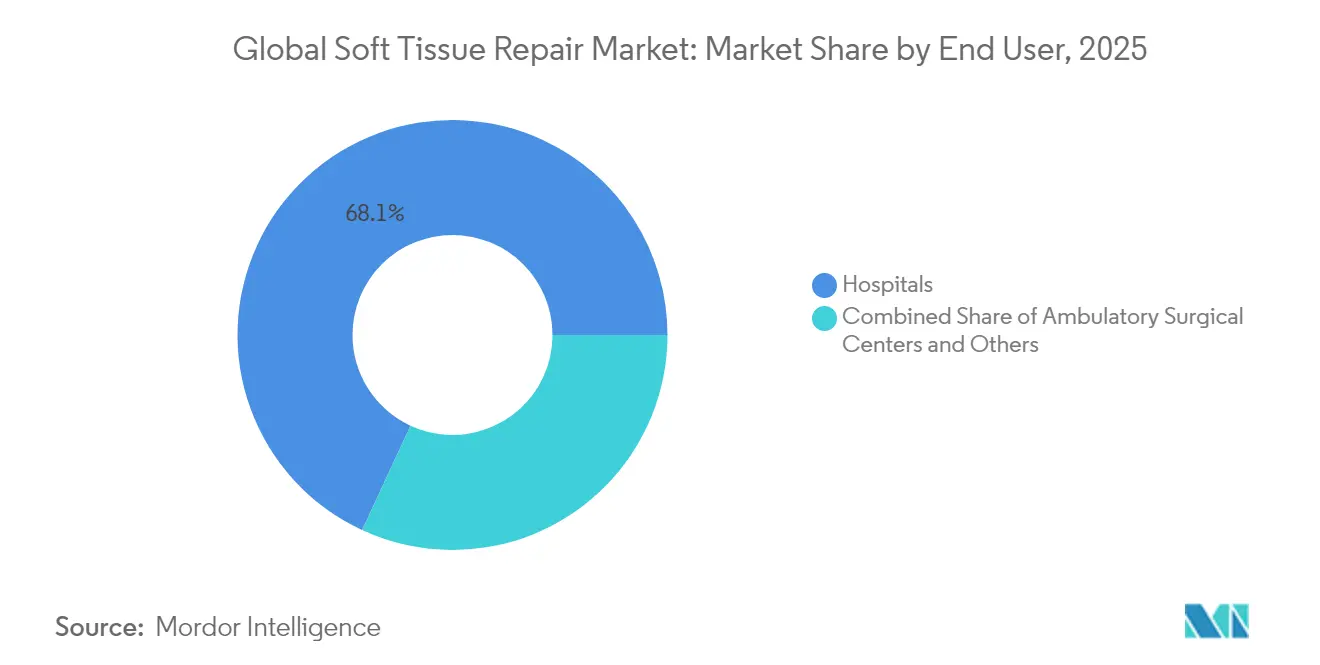
- Por usuário final, os hospitais retiveram 68,10% do mercado de reparo de tecidos moles em 2025; os CCAs devem registrar o crescimento mais rápido, a um CAGR de 5,65% ao longo do período de previsão.
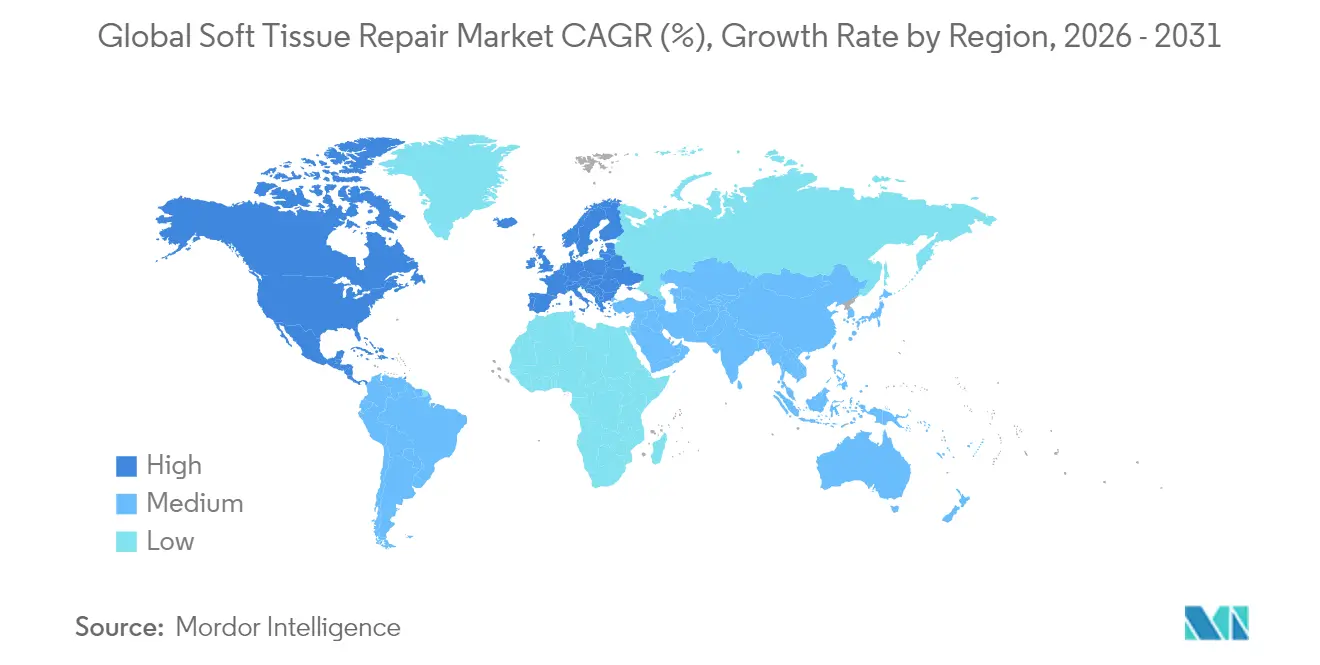
- Por geografia, a América do Norte comandou 42,55% do mercado de reparo de tecidos moles em 2025; a Ásia-Pacífico deve registrar o maior CAGR regional de 5,90% durante 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento de lesões relacionadas ao esporte | +0.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Aumento de casos de trauma e acidentes de trânsito | +0.6% | Global, maior em mercados emergentes | Curto prazo (≤ 2 anos) |
| Crescimento da população idosa | +1.2% | Global, amplificado em economias desenvolvidas | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos em malhas bioengenheiradas e dispositivos de fixação | +0.9% | América do Norte e Europa; adoção se expandindo mundialmente | Médio prazo (2-4 anos) |
| Expansão de CCAs ambulatoriais | +1.1% | América do Norte, avançando para a Europa | Curto prazo (≤ 2 anos) |
| Arcabouços personalizados impressos em 3D | +0.7% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Lesões Relacionadas ao Esporte
O aumento constante da participação atlética em todas as faixas etárias mantém o mercado de reparo de tecidos moles em trajetória de crescimento. A incidência de lesões no tendão isquiotibial tratadas cirurgicamente triplicou na Suécia entre 2001 e 2023. Tendências semelhantes aparecem em traumas de membros superiores, onde os casos de lesões na mão cresceram 2% ao ano de 2007 a 2022. Atletas recreativos mais velhos frequentemente apresentam qualidade tecidual reduzida, impulsionando a demanda por enxertos biológicos avançados e sistemas de fixação de compartilhamento de carga que encurtam os prazos de reabilitação. Os fabricantes de dispositivos capazes de documentar recuperação funcional mais rápida nesse grupo têm uma vantagem competitiva clara.
Aumento de Casos de Trauma e Acidentes de Trânsito
Os acidentes de trânsito continuam sendo um grande fardo para a saúde global, especialmente em economias emergentes. Lesões complexas em extremidades frequentemente envolvem múltiplas camadas de tecidos moles, levando os cirurgiões a preferir plataformas de reparo integradas que combinam fixação, arcabouço e funções hemostáticas. As disparidades regionais nos padrões de trauma obrigam os fabricantes a adaptar modelos de treinamento e estoque às necessidades locais. À medida que os governos da Ásia e da América Latina implementam melhorias nos sistemas de trauma, espera-se que os volumes de procedimentos impulsionem ainda mais o mercado de reparo de tecidos moles.
Crescimento da População Idosa
Quase metade das mulheres pós-menopáusicas tem projeção de sofrer distúrbios musculoesqueléticos até 2045. A prevalência de hérnia relacionada à idade também está em alta, com 6,75 milhões de casos adultos existentes contabilizados em 2021. Pacientes mais velhos apresentam cicatrização mais lenta e maior risco de recorrência, aumentando o interesse em implantes à base de colágeno e bioindutivos que apoiam a regeneração tecidual. Fornecedores com dados clínicos de longo prazo em coortes geriátricas estão posicionados para capturar participação de mercado.
Avanços Tecnológicos em Malhas Bioengenheiradas e Dispositivos de Fixação
Revestimentos de hidrogel de matriz extracelular (MEC) reduzem significativamente a inflamação crônica ao redor da malha de polipropileno. Polímeros ativados por luz eliminam suturas no reparo de nervos periféricos, evidenciando um impulso mais amplo em direção a técnicas menos invasivas e que economizam tempo. As melhorias contínuas nos produtos ajudam os fabricantes a atender ao duplo desafio das restrições de custo dos CCAs e das métricas de desempenho hospitalares, fortalecendo o mercado global de reparo de tecidos moles.
Expansão de CCAs Ambulatoriais Impulsionando Volumes de Procedimentos
Os CCAs realizaram 72% de todas as cirurgias nos EUA em 2024 e estão no caminho para um crescimento de volume de 21% até 2034 [1]Mukerji S., "Alto Crescimento no Volume de CCAs," ascfocus.org . Os protocolos de alta no mesmo dia obrigam os fabricantes de dispositivos a comprovar tempos de configuração e operação mais curtos. Empresas capazes de agrupar implantes com instrumentos descartáveis adaptados para CCAs podem expandir fluxos de receita mesmo com os preços unitários sob pressão descendente.
Arcabouços Personalizados Impressos em 3D
A manufatura aditiva agora gera patches e condutos anatomicamente compatíveis que se encaixam em defeitos complexos com aparagem mínima. Estudos iniciais sobre enxertos inspirados em coral mostram integração completa em 6 a 12 meses, em comparação com prazos mais longos para aloenxertos convencionais. À medida que o acesso a impressoras se expande além dos centros acadêmicos, espera-se que as construções personalizadas formem um segmento de receita significativo dentro do mercado de reparo de tecidos moles.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto custo de procedimentos e dispositivos | -0.9% | Global, impacto mais acentuado em economias emergentes | Médio prazo (2-4 anos) |
| Litígios por infecção e regulamentações rígidas sobre malhas | -1.2% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Resistência ao reembolso de novas malhas biológicas | -0.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Treinamento cirúrgico limitado em mercados emergentes | -0.6% | Ásia-Pacífico, América Latina, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Procedimentos e Dispositivos
As matrizes biológicas premium podem custar múltiplos da malha de polipropileno padrão. Os pagadores nos EUA agora limitam o número de aplicações para certos substitutos cutâneos e exigem evidências comparativas de superioridade [2]Centers for Medicare & Medicaid Services, "LCD de Enxertos de Substitutos Cutâneos," cms.gov. Escrutínio semelhante por seguradoras privadas classificou muitos novos enxertos como investigacionais. Sem dados de resultados sustentados, a adoção em ambientes sensíveis a custos estagna, desacelerando o ritmo com que o mercado de reparo de tecidos moles migra para materiais mais novos.
Litígios por Infecção e Regulamentações Rígidas sobre Malhas
Os litígios relacionados a malhas ultrapassaram USD 1 bilhão em acordos para um único fabricante. A reclassificação pela FDA da malha transvaginal para Classe III elevou os requisitos de aprovação pré-mercado, e suas revisões contínuas sobre malhas para hérnia pesam sobre a confiança dos cirurgiões. A aversão ao risco resultante pode reduzir as implantações pela primeira vez e diminuir a demanda por substituições.
Resistência ao Reembolso de Novas Malhas Biológicas
As operadoras nos EUA classificam cada vez mais as matrizes dérmicas de alto preço como experimentais quando os dados randomizados são escassos. As agências europeias exibem cautela semelhante, incentivando a aquisição baseada em valor. Essas medidas obrigam os fornecedores a embarcar em ensaios mais longos e custosos, moderando a expansão de receita de curto prazo dentro do mercado de reparo de tecidos moles.
Treinamento Cirúrgico Limitado em Mercados Emergentes
Na Ásia-Pacífico e na América Latina, déficits no treinamento avançado em laparoscopia e artroscopia retardam a adoção de implantes de próxima geração. Os esforços governamentais para aplicar códigos de marketing e leis de dispositivos, embora melhorem a segurança, prolongam os prazos de aprovação. Os fornecedores devem investir em programas de tutoria e evidências locais para desbloquear o potencial de crescimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Dispositivos de Fixação Permanecem como Pilar, Matrizes AceleramOs dispositivos de fixação detinham uma participação de 38,02% no mercado de reparo de tecidos moles em 2025, sustentados pela familiaridade dos cirurgiões com âncoras de sutura, parafusos de interferência e adesivos médicos. A aprovação da FDA para as indicações expandidas do BioBrace da CONMED em 2025 adiciona mais de 50 procedimentos ortopédicos ao seu rótulo. O adesivo líquido da TELA Bio, lançado em 2024, oferece uma opção sem sutura para o fechamento de hérnias. A inovação contínua assegura o fluxo de receita deste segmento e sustenta a demanda contínua em procedimentos de reparo ortopédico de tecidos moles.
As matrizes de tecido têm previsão de superar todas as outras categorias com um CAGR de 5,15%. Híbridos de colágeno-elastina e malhas de polipropileno revestidas com MEC estão demonstrando menor recorrência e perfis inflamatórios mais baixos em modelos pré-clínicos. À medida que os pagadores se tornam mais receptivos às economias de custo de longo prazo decorrentes de menos reoperações, este segmento de rápido crescimento está posicionado para ampliar sua fatia do tamanho do mercado de reparo de tecidos moles.


Por Aplicação:
Reparo de Hérnia Domina, Ortopedia e Medicina Esportiva AvançaO reparo de hérnia representou 28,05% do tamanho do mercado de reparo de tecidos moles em 2025, impulsionado por mais de 1,2 milhão de procedimentos anuais somente nos Estados Unidos. A codificação padronizada mantém o reembolso previsível, sustentando altos volumes.
Ortopedia e medicina esportiva tem projeção de expansão a um CAGR de 5,55%, o mais rápido entre as aplicações. A aprovação pela FDA do primeiro implante regenerativo de menisco em 2024 abriu uma nova fronteira terapêutica. Patches bioindutivos para o ombro proporcionaram reduções de até 86% nas taxas de re-ruptura do manguito rotador em ensaios multicêntricos. Esses sucessos estão aumentando a confiança dos cirurgiões e canalizando investimentos em P&D.
Por Usuário Final:
Hospitais Mantêm Domínio, CCAs Ganham ImpulsoOs hospitais geraram 68,10% da receita de 2025 graças à infraestrutura adequada para casos complexos de alta acuidade. No entanto, a pronunciada migração para ambientes ambulatoriais está começando a inclinar o mix de casos. O Medicare relatou 3,4 milhões de procedimentos em CCAs para seus beneficiários em 2023, refletindo um aumento de 5,7% em relação ao ano anterior. Os CCAs, beneficiando-se de custos 45-60% mais baixos e tempos de espera mais curtos, têm projeção de crescimento mais rápido a um CAGR de 5,65%, tornando-os um campo de batalha crítico dentro do mercado de reparo de tecidos moles.
Análise Geográfica
Mercado de Reparo de Tecidos Moles da América do Norte
A América do Norte deteve 42,55% do mercado de reparo de tecidos moles em 2025 e deverá manter a liderança até 2031. Uma rede madura de Centros Cirúrgicos Ambulatoriais (ASC) realiza atualmente 72% das cirurgias nos Estados Unidos, aumentando a capacidade de atendimento e contendo custos. A FDA continua a aprovar dispositivos inovadores, como o vaso acelular da Humacyte para reparo de traumas, reforçando o ecossistema de inovação da região.
Mercado de Reparo de Tecidos Moles da Europa
A Europa mantém um posicionamento sólido graças aos sistemas universais de saúde e à harmonização da marcação CE. No entanto, as pressões fiscais estão levando a avaliações de tecnologias em saúde mais rigorosas, o que retarda o reembolso de matrizes biológicas premium. Os investimentos contínuos em robótica e manufatura aditiva mantêm os fornecedores locais competitivos, sustentando o papel da região na definição de soluções de próxima geração para o mercado de reparo de tecidos moles.
Mercado de Reparo de Tecidos Moles da APAC
A Ásia-Pacífico é a região de crescimento mais rápido, com previsão de CAGR de 5,90%. A modernização regulatória na China e na Índia está esclarecendo os caminhos de aprovação, enquanto o envelhecimento da população amplia o grupo de candidatos a procedimentos de hérnia e manguito rotador. A adoção de implantes bioindutivos no Japão ressalta o apetite da região por tecnologias avançadas e clinicamente validadas.

Panorama regulatório
Os produtos de reparo de tecidos moles geralmente se enquadram nas estruturas regulatórias de dispositivos médicos. Combinações de medicamento e dispositivo e certas construções regenerativas exigem coordenação adicional sob as regras de produtos combinados. Nos Estados Unidos, o FDA Office of Combination Products direciona as submissões com base no modo de ação primário, e o FDA emitiu uma diretriz preliminar em junho de 2025 sobre os requisitos de Identificador Único de Dispositivo (UDI) para produtos combinados, aumentando as exigências de rotulagem e submissão em banco de dados para a parte constituinte do dispositivo.
Na Europa, a implementação do Regulamento de Dispositivos Médicos (UE) 2017/745 continua a elevar as expectativas quanto a evidências clínicas e exigências de avaliação de conformidade para implantes de maior risco, como telas e sistemas de fixação. A EMA apoia o alinhamento para produtos que combinam um medicamento com um dispositivo por meio de seu Combination Products Operational Group (COMBO) e mantém orientações de Perguntas e Respostas focadas no MDR (atualizadas até dezembro de 2025), que afetam a forma como os fabricantes estruturam a documentação técnica e coordenam as revisões de organismos notificados para combinações de medicamento e dispositivo relevantes ao reparo de tecidos moles.
Análise da cadeia de valor
A cadeia de valor abrange a produção de matérias-primas (polímeros de grau médico como polipropileno, PTFE, e absorvíveis como PLA/PGA/PLGA, além de colágeno e outros insumos de MEC), conversão e esterilização (extrusão/tricotagem de telas, usinagem ou moldagem de âncoras e parafusos, fabricação de arcabouços, descelularização e purificação para matrizes biológicas), e a montagem de kits para entrega específica por procedimento em ortopedia, hérnia e reconstrução. Matrizes biológicas e telas híbridas dependem de fornecimento e processamento rigorosamente controlados, com fluxos de trabalho de tecido descelularizado frequentemente ancorados em infraestrutura de bancos de tecido acreditados pela AATB. A economia de matérias-primas sintéticas permanece vinculada a insumos petroquímicos.
A dinâmica de canais reflete cada vez mais a consolidação de aquisições e a migração de procedimentos para ambientes ambulatoriais, com maior engajamento direto dos fabricantes junto a grupos de compras de ASC, em vez dos modelos clássicos baseados exclusivamente em distribuidores nos principais mercados dos EUA. Os principais estrangulamentos incluem a capacidade de bancos de tecido certificados para telas biológicas e controles de risco em torno de insumos de origem animal. Isso eleva o valor operacional do processamento validado, da rastreabilidade e dos testes padronizados de biocompatibilidade (incluindo alinhamento à norma ISO 10993-1:2025 atualizada para avaliação biológica).
Cenário Competitivo
A concentração de mercado permanece moderada. Johnson & Johnson lidera com 13% de participação de receita por meio dos portfólios Ethicon e DePuy Synthes, sustentada por orçamentos significativos de P&D. A Stryker fortaleceu sua linha de fixação ao adquirir a Artelon em 2024 e fechou um acordo de USD 4,9 bilhões pela Inari Medical em 2025 para entrar no espaço de trauma vascular.
A Smith+Nephew, ativa em ortopedia e cuidados com feridas, lançou 16 novos produtos em 2024 e está aproveitando sua plataforma REGENETEN para aprofundar os laços com cirurgiões de medicina esportiva.
Os pipelines de inovação se concentram em três vertentes: malhas biológicas ou híbridas que reduzem o risco de reoperação, arcabouços personalizados impressos em 3D para defeitos complexos e sistemas de fixação líquidos ou ativados por luz que encurtam o tempo operatório — fundamentais para CCAs de alto giro. Espera-se que as empresas que apresentem evidências de recuperação mais rápida e menores taxas de complicações consolidem suas posições dentro do mercado de reparo de tecidos moles.
Líderes do Setor de Reparo de Tecidos Moles
Arthrex, Inc.
Boston Scientific Corporation
Stryker
Medtronic
Baxter International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Reparo de Tecidos Moles
- Arthrex
- Medtronic
- Smith+Nephew plc
- Stryker
- Ethicon & DePuy Synthes (Johnson & Johnson)
- Baxter
- Integra LifeSciences Holdings
- Zimmer Biomet
- B. Braun
- Beckton Dickinson
- Conmed
- Organogenesis
- RTI Surgical
- Teleflex
- TELA Bio, Inc.
- Artivion, Inc. (CryoLife)
- Allergan Aesthetics (AbbVie)
- Wright Medical Group (Stryker)

Oportunidades de mercado e perspectivas futuras
O espaço em branco de produtos se concentra em tecnologias que reduzem o tempo de sala de cirurgia e a variabilidade, ao mesmo tempo em que apoiam a integração tecidual, em linha com a transição de procedimentos para centros cirúrgicos ambulatoriais e a necessidade de resultados reproduzíveis sob contenção de custos. Isso se manifesta na migração para construções prontas para uso e fluxos de fixação simplificados, incluindo configurações de tendão pré-suturado e plataformas de fixação que ampliam os rótulos para múltiplas articulações e indicações. Aprovações e lançamentos recentes nos EUA em 2026, como as indicações expandidas da Inovedis para SINEFIX e o tendão pré-suturado ReConnex da AlloSource para procedimentos de LCA totalmente internos, ilustram caminhos de comercialização que ampliam a adoção sem exigir uma infraestrutura processual totalmente nova.
Outra vertente de oportunidade envolve abordagens combinadas que associam matrizes regenerativas a modalidades estabelecidas de manejo de feridas para defeitos complexos de tecidos moles. A atividade no ClinicalTrials.gov em 2026 inclui uma avaliação prospectiva randomizada de matriz de pré-estômago ovino usada com terapia de feridas por pressão negativa para feridas traumáticas (Aroa Biosurgery), e um estudo da TELA Bio avaliando o OviTex PRS em reconstrução mamária baseada em implantes. Esses programas refletem os esforços contínuos para construir pacotes de evidências específicos por indicação para soluções biológicas e híbridas, o que apoia a adoção onde o escrutínio sobre telas sintéticas e as exigências de documentação para reembolso são mais acentuados.
Recent Industry Developments in Mercado de Reparo de Tecidos Moles
- Março de 2026: a Boston Scientific recebeu aprovação do FDA para o Asurys Fluid Management System. Embora posicionada em gerenciamento de fluidos, a aprovação amplia a presença da Boston Scientific em habilitação de procedimentos, apoiando o fluxo de trabalho na sala de cirurgia e a adoção de dispositivos cirúrgicos adjacentes em ambientes de alto volume.
- Dezembro de 2024: a Arthrex divulgou dados indicando que sua técnica InternalBrace na reconstrução do LCA reduziu novas rupturas de enxerto em até 80% em atletas jovens. Os dados reforçam a demanda por abordagens de aumento e fixação voltadas à redução de reincidência de lesões, influenciando a preferência dos cirurgiões e a seleção de produtos no reparo de tecidos moles em medicina esportiva.
- Junho de 2024: a Stryker anunciou um acordo definitivo para adquirir a Artelon, adicionando soluções sintéticas de fixação de tecidos moles para medicina esportiva e procedimentos de pé e tornozelo. O movimento ampliou a profundidade do portfólio de reparo de tecidos moles da Stryker em materiais e indicações, fortalecendo sua capacidade de agrupar implantes e instrumentos em reparos ortopédicos de alto volume.


Mercado de Reparo de Tecidos Moles Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é definido como a receita gerada por produtos utilizados para reparar ou reforçar tecidos moles em ambientes cirúrgicos, incluindo dispositivos de fixação e matrizes de reparo utilizados em procedimentos clínicos comuns, e mensurado nos níveis de preço de venda nas principais regiões.
Exclusões de escopo: Terapias farmacêuticas de cuidado de feridas de caráter puramente medicamentoso e instrumentos cirúrgicos gerais que não permanecem dedicados aos resultados de reparo de tecidos moles estão excluídos deste dimensionamento.
Visão Geral da Segmentação
- Por Produto
- Dispositivos de Fixação de Tecidos
- Âncoras de Sutura
- Suturas e Grampos
- Parafusos de Interferência
- Colas de Cianoacrilato e Fibrina
- Matriz de Tecidos
- Malha Sintética
- Malha Biológica / Híbrida
- Outros Produtos
- Dispositivos de Fixação de Tecidos
- Por Aplicação
- Ortopedia e Medicina Esportiva
- Reparo Dental
- Reparo de Hérnia
- Reconstrução Mamária
- Reparo de Pele e Queimaduras
- Outras Aplicações
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais (CCAs)
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o mapa inicial de procedimentos, categorias de produtos e sinais de demanda que influenciam os gastos com reparo de tecidos moles. Revisamos fontes públicas como os bancos de dados de dispositivos da FDA dos EUA, estatísticas de lesões e procedimentos do CDC dos EUA, indicadores de gastos com saúde da OCDE e referências de codificação de pagadores e prestadores para compreender os volumes de procedimentos e os ambientes de atendimento.
Para manter as premissas de precificação e adoção realistas, também verificamos dados provenientes de relatórios anuais de empresas, apresentações a investidores e notas de aquisição hospitalar compartilhadas em licitações públicas, além de literatura clínica e de resultados revisada por pares que reporta taxas de re-ruptura e riscos de revisão. Quando necessário, nossos analistas utilizaram assinaturas pagas para dados financeiros e de inteligência de empresas, bancos de dados de patentes e contratos e licitações globais para verificar a atividade de produtos e os padrões de aquisição. Esses exemplos não são exaustivos, e outras fontes públicas também foram revisadas para coleta de dados, verificação cruzada e esclarecimentos.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas estruturadas foram realizadas com uma combinação de fornecedores de dispositivos e matrizes, distribuidores, cirurgiões e contatos de aquisição de hospitais e centros cirúrgicos ambulatoriais, de modo que o uso no mundo real e os preços realizados pudessem ser verificados. A cobertura foi equilibrada entre as principais regiões, e as discussões foram utilizadas para confirmar as mudanças no mix de procedimentos, a migração para o atendimento ambulatorial para reparos elegíveis e como as matrizes biológicas versus sintéticas são selecionadas na prática.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 39% | Diretores executivos (CXOs): 13% | APAC: 42% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 33% | EMEA: 33% |
| Participantes menores: 18% | Gerentes: 54% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O modelo central utiliza uma abordagem de cima para baixo, na qual os volumes de procedimentos e os ambientes de tratamento são reconstruídos por região e, em seguida, convertidos em demanda de produtos utilizando taxas de utilização para dispositivos de fixação e matrizes de reparo. Esses totais são testados com aproximações seletivas de baixo para cima, como verificações de preço médio de venda amostrado multiplicado pelo volume para grupos de produtos-chave e verificações de canal sobre padrões de aquisição hospitalar versus centros cirúrgicos ambulatoriais, e os números finais são ajustados somente quando as duas perspectivas não se reconciliam.
Os dados de entrada foram escolhidos para corresponder à forma como a demanda se forma neste mercado, portanto nos apoiamos em indicadores como incidência de lesões esportivas e traumáticas, exposição da população envelhecida à degeneração de tendões e ligamentos, volumes de procedimentos de reparo de hérnias, migração para o atendimento ambulatorial para reparos elegíveis e movimentação do mix entre malhas biológicas e sintéticas. A precificação foi tratada por meio de faixas de preço médio de venda observadas e progressão de preços esperada por tipo de produto, e foi reverificada durante as entrevistas, pois os preços de tabela frequentemente diferem dos preços de aquisição realizados. Para a previsão, utilizamos análise de cenários apoiada por linhas de tendência curtas sobre os principais direcionadores, o que funciona melhor aqui do que um único CAGR em linha reta quando atrasos em procedimentos, restrições de reembolso ou mudanças regulatórias podem mover a adoção em etapas. Onde as verificações de baixo para cima apresentavam lacunas, utilizamos taxas de penetração por proxy ancoradas a procedimentos comparáveis e, em seguida, validamos esses proxies com o feedback dos profissionais.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por meio da triangulação de sinais independentes, incluindo crescimento de procedimentos, mudanças no mix de categorias e níveis de atividade de fornecedores refletidos em registros públicos e licitações. Realizamos verificações de variância por região e grupo de produtos, e os valores discrepantes são revisados por um segundo analista antes da aprovação, com chamadas de acompanhamento acionadas quando os dados sugerem uma grande mudança de precificação ou utilização.
O estudo é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes ações regulatórias, mudanças de reembolso ou introduções tecnológicas significativas. Antes da entrega, o modelo completo é reaberto para uma revisão final, de modo que os clientes recebam uma visão atualizada com base nos dados mais recentes disponíveis.
Tamanho do Mercado de Reparo de Tecidos Moles da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para reparo de tecidos moles nem sempre se alinham, mesmo quando o tema parece o mesmo, porque o escopo e a lógica de contagem podem diferir de maneiras pequenas, mas importantes. As diferenças geralmente decorrem do que é incluído como produto, do ano utilizado para o dimensionamento, de como os volumes de procedimentos são convertidos em demanda de dispositivos e matrizes e de como a precificação é tratada entre as regiões.
Instrumentos laparoscópicos e suprimentos gerais de fechamento são um acréscimo comum em algumas estimativas, mas estão fora do escopo da Mordor Intelligence para este mercado, o que mantém o total focado em dispositivos de fixação específicos para reparo e matrizes de tecido. Lacunas também podem surgir quando um modelo assume uma curva agressiva de adoção ambulatorial ou aplica uma única tendência global de preço médio de venda sem separar matrizes biológicas das sintéticas, o que pode alterar o valor mesmo que os volumes de procedimentos sejam semelhantes. O momento da taxa de câmbio e a periodicidade de atualização também são relevantes, pois uma diferença de um ano no momento da atualização pode deslocar a base do ano corrente para categorias com movimento de preço constante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 16,23 B (2026) | |
| Publicador do Setor A | USD 15,96 B (2025) | Utiliza um ano-base e uma janela de previsão diferentes, e a descrição no nível da página sugere agrupamentos de países mais amplos que podem alterar o momento cambial e as premissas de precificação realizadas em comparação com uma conversão de procedimento para produto. |
| Publicador de Saúde B | USD 15,65 B (2024) | Ancora o dimensionamento em um ano-base anterior e uma perspectiva de previsão de crescimento mais elevado, o que pode incorporar uma progressão de preço médio de venda mais rápida e premissas de adoção mais aceleradas antes que esses dados sejam reverificados com o mix de procedimentos atual e as mudanças no ambiente de atendimento. |
A tabela indica que a maior parte da dispersão é explicada pelo alinhamento do ano e pelo que é contabilizado como parte dos gastos com reparo de tecidos moles, e não por divergências sobre a necessidade clínica geral. Ao manter o modelo vinculado à demanda orientada por procedimentos, separando o mix de matrizes e a precificação, e reverificando as premissas durante as entrevistas, podemos apresentar um número mais fácil de rastrear e replicar.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado Global de Reparo de Tecidos Moles?
Espera-se que o tamanho do Mercado Global de Reparo de Tecidos Moles atinja USD 16,23 bilhões em 2026 e cresça a um CAGR de 4,62% para atingir USD 20,33 bilhões até 2031.
Qual segmento de produto está se expandindo mais rapidamente?
As matrizes de tecidos, abrangendo malhas biológicas e híbridas, têm projeção de crescimento a um CAGR de 5,15% até 2031.
Quem são os principais players do Mercado Global de Reparo de Tecidos Moles?
Arthrex, Inc., Boston Scientific Corporation, Stryker, Medtronic e Baxter International Inc. são as principais empresas que atuam no Mercado Global de Reparo de Tecidos Moles.
Por que os CCAs são importantes para o crescimento do mercado?
Os CCAs agora realizam a maioria das cirurgias nos EUA e oferecem custos mais baixos e retornos mais rápidos, impulsionando a adoção de dispositivos otimizados para uso ambulatorial.
Qual região tem a maior participação no Mercado Global de Reparo de Tecidos Moles?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado Global de Reparo de Tecidos Moles.
Página atualizada pela última vez em:



