
Tamanho e Participação do Mercado de Construção de Data Centers do Canadá
Visão Geral do Mercado
| Período de Estudo | 2025 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
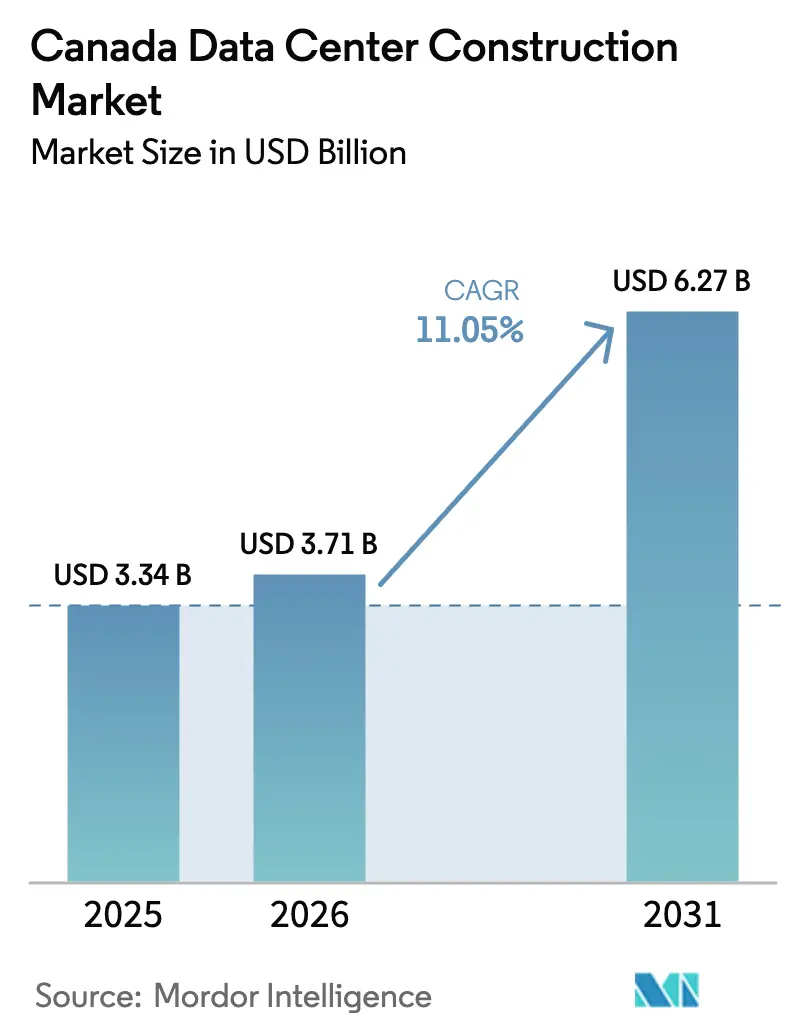
| Tamanho do mercado no ano base (2025) | 3.34 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.27 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.05 % |
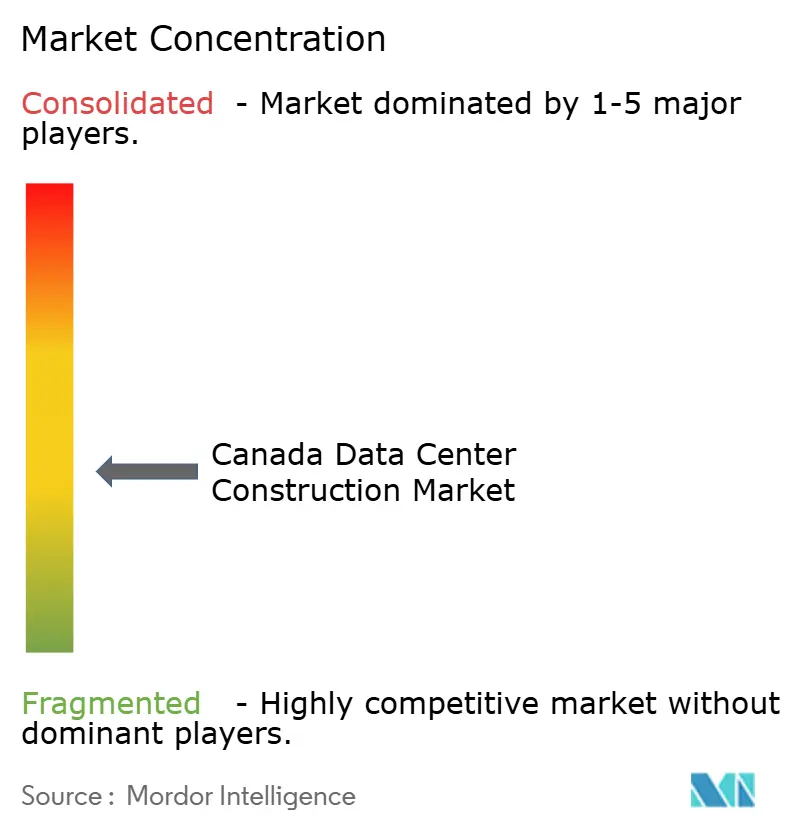
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção de Data Centers do Canadá por Mordor Intelligence
O mercado de construção de data centers do Canadá foi avaliado em USD 3,34 bilhões em 2025 e estima-se que cresça de USD 3,71 bilhões em 2026 para atingir USD 6,27 bilhões até 2031, a uma CAGR de 11,05% durante o período de previsão (2026-2031). Este crescimento é impulsionado pelo pacote soberano de computação de IA de CAD 2,4 bilhões (USD 1,75 bilhão) de Ottawa, pelos programas de despesas de capital em hiperscale e pela abundante capacidade hidrelétrica de baixo carbono. Os hiperscalers estão migrando de halls de colocation arrendados para campi construídos sob medida, estimulando uma rápida mudança nas normas de projeto em direção a racks de alta densidade, resfriamento líquido e geração no local. O framework faseado de conexão à rede de 1,2 GW de Alberta está acelerando projetos de autoconstrução, enquanto Quebec e Colúmbia Britânica atraem investimentos com cargas de base renováveis, apesar das normas mais rígidas de uso da água. A escassez de mão de obra qualificada e a inflação de 4,3% ao ano nos custos de construção não residencial estão elevando a intensidade de capital, mas as táticas de aquisição em massa e as joint ventures com desenvolvedores de energia estão aliviando parte da pressão.
Principais Conclusões do Relatório
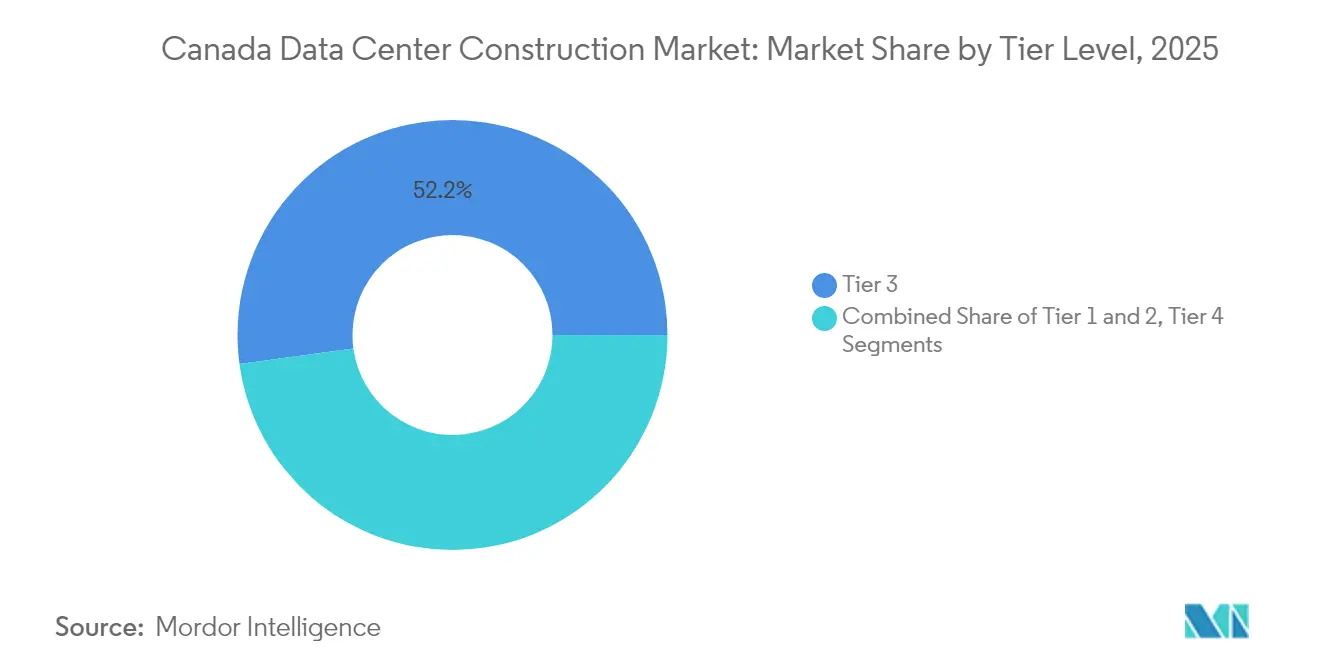
- Por tipo de nível, as instalações de Nível 3 representaram 52,15% da participação do mercado de construção de data centers do Canadá em 2025, enquanto os projetos de Nível 4 devem registrar a CAGR mais rápida de 12,95% até 2031.
- Por tipo de data center, as instalações de colocation detinham 53,95% da participação de receita do tamanho do mercado de construção de data centers do Canadá em 2025; os hiperscalers de autoconstrução devem expandir a uma CAGR de 11,88% até 2031.
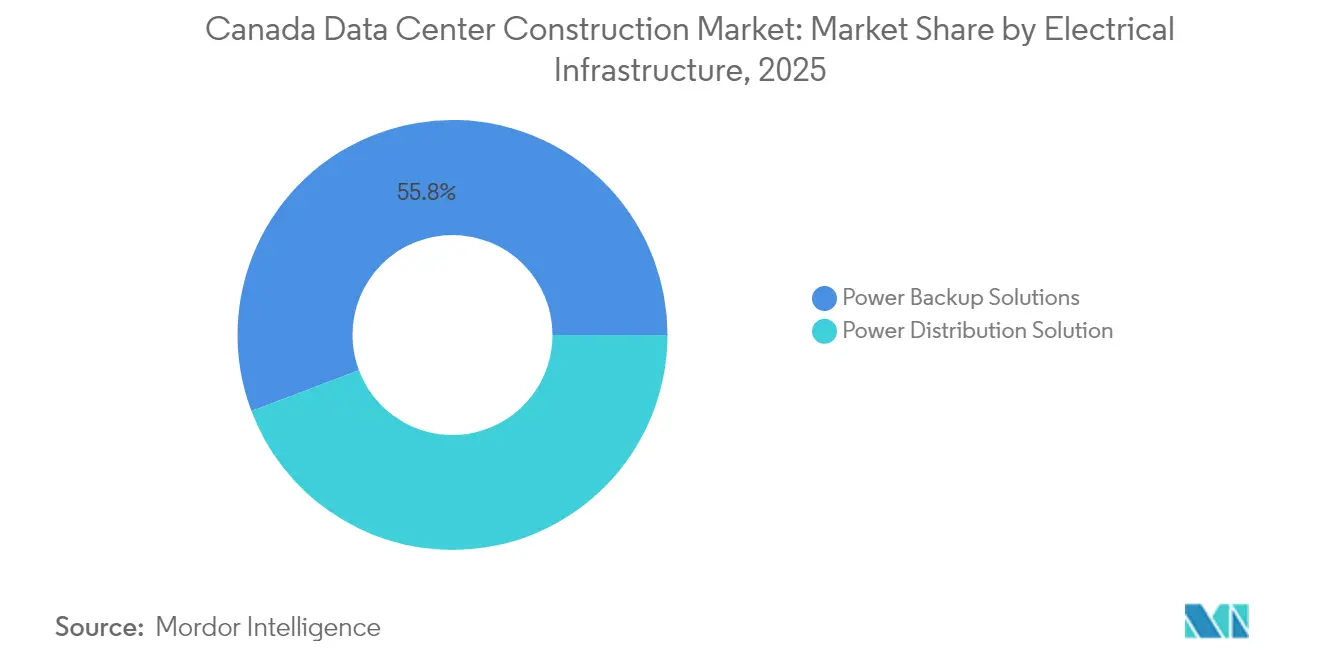
- Por infraestrutura elétrica, os sistemas de backup de energia responderam por 55,75% dos gastos em 2025; as soluções de distribuição de energia lideram o crescimento a uma CAGR de 13,02% até 2031.
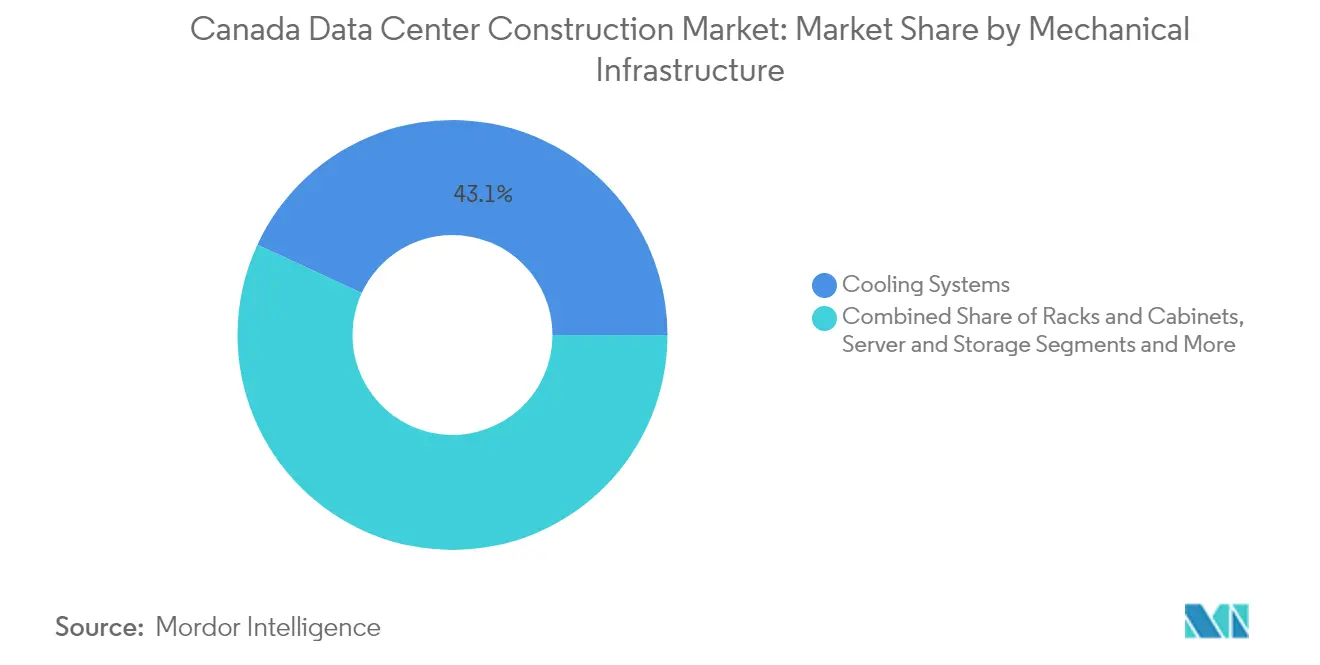
- Por infraestrutura mecânica, os sistemas de resfriamento capturaram 43,10% da participação do tamanho do mercado de construção de data centers do Canadá em 2025; servidores e armazenamento registram a maior CAGR de 12,29% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Construção de Data Centers do Canadá
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por cargas de trabalho em nuvem e IA | +2.8% | Global, com concentração em Toronto, Montreal, Calgary | Médio prazo (2-4 anos) |
| Aceleração dos compromissos de CAPEX em hiperscale | +2.1% | Alberta, Ontário, Colúmbia Britânica | Curto prazo (≤ 2 anos) |
| Estratégia Soberana de Computação de IA Federal de CAD 2,4 bilhões (USD 1,74 bilhão) | +1.9% | Nacional, com ganhos iniciais em Toronto, Calgary, Montreal | Médio prazo (2-4 anos) |
| Abundante capacidade hidrelétrica de baixo carbono | +1.6% | Quebec, Colúmbia Britânica, Ontário | Longo prazo (≥ 4 anos) |
| Programa faseado de conexão à rede de 1,2 GW de Alberta | +1.4% | Alberta, com efeito cascata para Saskatchewan | Curto prazo (≤ 2 anos) |
| Reutilização adaptativa de ativos industriais vagos | +0.8% | Áreas metropolitanas de Toronto, Montreal, Vancouver | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Cargas de Trabalho em Nuvem e IA
Os trabalhos de inferência e treinamento de IA consomem 160% mais energia do que as cargas de trabalho convencionais, levando os construtores a especificar resfriamento líquido, pisos reforçados e topologias elétricas preparadas para picos de demanda.[1]Regulador de Energia do Canadá, "Perspectiva de Demanda de Energia para Cargas de Trabalho de IA," cer-rec.gc.caO supercluster de IA de 500 MW da Bell Canada na Colúmbia Britânica ilustra como a demanda por IA está ditando a seleção de províncias, a modalidade de resfriamento e a escala em megawatts. Os desenvolvedores agora projetam densidades de potência de rack que rotineiramente excedem 50 kW. Os estudos de interconexão à rede incorporam modelagem de pico de carga transitório, e os contratos com concessionárias hidrelétricas incluem cláusulas de serviço prioritário que reduzem o risco de inatividade. O mercado de construção de data centers do Canadá, portanto, registra um número crescente de propostas para resfriadores modulares, tanques de resfriamento por imersão e barramentos de alta amperagem que minimizam a capacidade ociosa.
Aceleração dos Compromissos de CAPEX em Hiperscale
AWS, Microsoft e Google estão redirecionando orçamentos multilocatários para campi canadenses de locatário único alinhados com os roteiros de computação de IA. O projeto CAL-3 de 90 MW da eStruxture Data Centers em Calgary demonstra como os hiperscalers valorizam parcelas greenfield que permitem layouts de 100 acres e contratos de compra de energia com vantagens fiscais.[2]eStruxture Data Centers, "Anúncio do Campus Hiperscale CAL-3," estruxture.comA intensidade de capital supera USD 11 milhões por MW, pois as instalações integram subestações no local e circuitos de resfriamento líquido em três estágios. Os prazos de entrega mais longos para transformadores e geradores estão incentivando contratos de projeto-construção com cláusulas de escalonamento de preço fixo. O mercado de construção de data centers do Canadá está, portanto, passando por uma mudança nos critérios de licitação, recompensando contratantes com cadeias de suprimento de equipamentos de energia pré-asseguradas.
Estratégia Soberana de Computação de IA Federal de CAD 2,4 Bilhões (USD 1,74 Bilhão)
O programa de Ottawa determina que os conjuntos de dados e a computação permaneçam em solo canadense, levando os construtores a entregar redundância equivalente ao Nível 4 além de salas de encontro isoladas. O campus com apoio federal da Cohere incluirá blindagem eletromagnética e perímetros de segurança multifatoriais, aumentando o gasto por metro quadrado. As cláusulas de propriedade doméstica favorecem os REITs canadenses e os fundos de pensão, restringindo os reservatórios de capital local. Consequentemente, o mercado de construção de data centers do Canadá está se orientando para alianças que combinam empresas de obras civis com especialistas em cibersegurança para atender às especificações de licitação sob medida.
Abundante Capacidade Hidrelétrica de Baixo Carbono
O plano de expansão da rede de CAD 50 bilhões (USD 36,42 bilhões) da Hidro-Québec garante capacidade renovável de longo prazo, porém os cortes de exportação induzidos pela seca em 2023 lembram os planejadores de prever backup com combustível duplo. O campus off-grid de 1,4 GW do Wonder Valley combina turbinas a gás com poços geotérmicos, reduzindo os atrasos de interconexão à rede.[3]Governo de Alberta, "Detalhes do Projeto de Energia Off-Grid do Wonder Valley," alberta.caOs contratantes devem, portanto, integrar chaves de média tensão, turbinas de partida autônoma e resfriadores de recuperação de calor durante as concretagens iniciais. Esses projetos híbridos elevam a complexidade de instalações mecânicas, elétricas e hidráulicas e mantêm o mercado de construção de data centers do Canadá em uma íngreme curva de aprendizado para integração de sistemas de energia.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos de disponibilidade de energia em nível de rede | -1.8% | Alberta, Ontário, com restrições emergentes no Quebec | Curto prazo (≤ 2 anos) |
| Escalada dos custos de construção e equipamentos de MEP | -1.2% | Nacional, com maior impacto em Toronto, Vancouver | Médio prazo (2-4 anos) |
| Escassez de mão de obra certificada pelo nível Uptime | -0.9% | Nacional, particularmente crítica nos ofícios especializados de MEP | Longo prazo (≥ 4 anos) |
| Limites municipais de uso de água para resfriamento líquido | -0.6% | Colúmbia Britânica, municípios selecionados de Ontário | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos de Disponibilidade de Energia em Nível de Rede
O operador do sistema de Alberta agora limita a nova carga a 1,2 GW, obrigando os desenvolvedores a comissionar geração no local antes da obtenção de licenças. A usina a gás de 1,8 GW da Pembina e Kineticor, dedicada a clientes de data centers, estende os ciclos de construção em até 18 meses. As negociações de terrenos agora precisam coordenar servidões de gasodutos e planos de compensação de emissões juntamente com o zoneamento tradicional. Esses fatores prolongam os cronogramas de caminho crítico, restringindo as adições de capacidade de curto prazo no mercado de construção de data centers do Canadá.
Escalada dos Custos de Construção e Equipamentos de MEP
Os custos de construção não residencial subiram 4,3% ao ano no segundo trimestre de 2024, superando a inflação geral. Os fabricantes de UPS, resfriadores e chaves elétricas relatam prazos de entrega que se estendem além de 60 semanas, impulsionando consórcios de compra em massa entre construtores. Os gastos com tubulações, válvulas e conexões são previstos em CAD 42,5 bilhões (USD 30,89 bilhões) para 2025, comprimindo os fluxos de caixa dos subcontratantes. Os contratantes estão repassando cláusulas de materiais indexados e adotando módulos pré-fabricados para reduzir a mão de obra no local. O mercado de construção de data centers do Canadá enfrenta, portanto, compressão de margens que pode desestimular participantes menores que carecem de escala.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Nível: O Nível 4 Impulsiona a Construção Premium
O tamanho do mercado de construção de data centers do Canadá alocado para instalações de Nível 3 foi de USD 1,74 bilhão em 2025, mas os projetos de Nível 4 registram a principal CAGR de 12,95%. As especificações do Nível 4 exigem circuitos de alimentação dupla, painéis elétricos isolados e caminhos de manutenção simultânea, elevando o capex em mais de 40% por MW. A expansão de CAD 322 milhões (USD 234,51 milhões) de Borden, que obteve a certificação Tier III, demonstra o apetite federal por ativos tolerantes a falhas. Os contratantes com credenciais do Uptime Institute cobram prêmios de preço, e os programas de capacitação não acompanham a demanda, limitando a competição em licitações no mercado de construção de data centers do Canadá. O avanço do código de fluidos para resfriamento por imersão do Conselho de Normas do Canadá desenvolve habilidades especializadas de manuseio de fluidos que diferenciam ainda mais os construtores de Nível 4.
Os operadores de segunda geração ainda reformam halls legados de Nível 2, mas as novas cargas de trabalho empresariais empurram as equipes de aquisição para os mínimos de Nível 3. As seguradoras estão endurecendo os acordos de disponibilidade, incentivando cláusulas de compartilhamento de risco que incorporam penalidades de desempenho. Essas tendências sustentam o impulso do Nível 4, sublinhando o aumento das barreiras técnicas no setor de construção de data centers do Canadá.


Por Tipo de Data Center: Impulso da Autoconstrução de Hiperscalers
A colocation ainda domina com 53,95% da participação de receita do tamanho do mercado de construção de data centers do Canadá em 2025, mas os campi hiperscale de autoconstrução avançam a uma CAGR de 11,88%. A Malha de IA de seis sites da Bell Canada demonstra como as incumbentes de telecomunicações constroem verticalmente de forma integrada para garantir acesso a GPUs. A parceria da CoreWeave com a Cohere ilustra a colaboração entre desenvolvedores de modelos de IA e financiadores de infraestrutura. Os construtores respondem pré-arrendando parcelas adjacentes para possibilitar fases de adição de 100 MW. As instalações edge e empresariais crescem de forma incremental, favorecendo estruturas padronizadas de 5 a 15 MW que podem ser implantadas em 9 a 12 meses, uma cadência bem adequada à demanda metropolitana de largura de banda de varejo.
Os contratantes, portanto, diversificam suas linhas de produtos, oferecendo tanto frameworks de mega-campus hiperscale quanto pods edge pré-fabricados. O mercado de construção de data centers do Canadá apresenta, consequentemente, uma distribuição bimodal de tamanho de projetos, com poucos projetos de médio porte fora do estoque industrial reutilizado de forma adaptativa.
Por Infraestrutura Elétrica: Soluções de Backup de Energia Lideram
Os ativos de backup de energia representaram 55,75% dos gastos com infraestrutura elétrica em 2025, à medida que as cargas de trabalho de IA elevam os limites de tolerância a riscos. A participação no mercado de construção de data centers do Canadá para sistemas de distribuição de energia está crescendo a uma CAGR de 13,02%, impulsionada por retrofits de barramentos que lidam com a crescente amperagem dos racks. A estação híbrida de 1,4 GW do Wonder Valley demonstra os requisitos de escala quando as redes públicas ficam para trás. As regras revisadas de eficiência energética de Recursos Naturais do Canadá estimulam a adoção de blocos de UPS de alta eficiência que reduzem o PUE, mas aumentam o custo de capital.
A demanda por chaves inteligentes que roteiam dinamicamente a energia entre alimentações da concessionária, turbinas a gás e fazendas de baterias está crescendo. Os contratantes elétricos com equipes internas de SCADA ganham vantagem competitiva à medida que o gerenciamento de energia em tempo real se torna um critério de aquisição no mercado de construção de data centers do Canadá.
Por Infraestrutura Mecânica: Evolução dos Sistemas de Resfriamento
Os sistemas de resfriamento capturaram 43,10% dos gastos em 2025, mas os conjuntos de servidores e armazenamento crescem mais rapidamente a uma CAGR de 12,29% à medida que os nós ricos em GPUs proliferam. A proibição da Colúmbia Britânica ao resfriamento de água potável de passagem única após 2028 está impulsionando projetos em direção a sistemas adiabáticos de circuito fechado e de imersão. As revisões do código de refrigerantes CSA B52:23 adicionam pontos de verificação de instalação para misturas de baixo potencial de aquecimento global (PAG), prolongando os cronogramas de inspeção.
Os tanques de resfriamento por imersão permitem densidades de rack superiores a 100 kW, mas exigem manuseio de fluido dielétrico e equipamento de recuperação de vapor, ampliando a área útil das salas de mecânica. Os contratantes investem em programas de certificação de técnicos de fluidos para manterem-se elegíveis para licitações. O setor de construção de data centers do Canadá, portanto, se cruza com a regulamentação de segurança química, obrigando as empresas a dominar a conformidade multidisciplinar.
Análise Geográfica
Alberta lidera as adições de capacidade de curto prazo devido ao apoio político de CAD 100 bilhões (USD 72,83 bilhões) e ao gás com preço competitivo. Seu pathway faseado de conexão à rede de 1,2 GW reduz a incerteza na fila, catalisando a construção CAL-3 de 90 MW da eStruxture Data Centers, o projeto de 400 MW da Beacon AI e o parque off-grid de 1,4 GW do Wonder Valley. Os reguladores provinciais agilizam a aprovação de poços de brownfield para posicionamento de subestações, comprimindo os ciclos de aprovação de localidades no mercado de construção de data centers do Canadá.
Ontário mantém a maior base instalada com 93 sites em 291 MW, ancorada no polo financeiro de Toronto. A reutilização adaptativa de estruturas industriais é prevalente; a DuPont Fabros converteu uma gráfica em Vaughan em um hall de 46 MW por CAD 41,6 milhões (USD 30,30 milhões), evidenciando a viabilidade da reutilização para superar a escassez de terrenos greenfield. Os custos de construção variam de CAD 280 a 350 por pé quadrado (USD 203,93 a 254,91), desafiando a economia dos projetos, mas compensados pela riqueza de fibra óptica e pelo acesso a talentos.
Quebec e Colúmbia Britânica atraem operadores que buscam cargas de base renováveis. O plano de transmissão de CAD 50 bilhões (USD 36,42 bilhões) da Hidro-Québec possibilita 5.000 km de novas linhas até 2035, apoiando o campus pronto para GPU da QScale com o respaldo da Aligned Data Centers e da Desjardins Capital. A Colúmbia Britânica hospeda o supercluster de IA de 500 MW da Bell Canada, aproveitando temperaturas ambientes frescas para resfriamento a ar livre durante nove meses por ano.
Panorama regulatório
O licenciamento de construção de data centers no Canadá e o acesso à rede elétrica estão sendo cada vez mais moldados por regras de alocação de energia em nível provincial e requisitos de interconexão das concessionárias, além de códigos de construção, elétricos e de refrigerantes que entram em jogo durante a revisão de projeto e inspeção. Em Alberta, o Data Centre Regulation (9 de junho de 2026, sob o Electric Utilities Act) criou uma estrutura para grandes instalações (75 MW ou mais) e prioriza explicitamente projetos que trazem sua própria geração, alinhando-se à abordagem mais ampla da província para gerenciar filas de interconexão de grandes cargas. Ontário avançou paralelamente na governança da rede, com as emendas do Bill 40 ao Electricity Act, 1998, e o IESO elaborando requisitos técnicos em 14 de maio de 2026 para grandes cargas computacionais a fim de proteger a confiabilidade do sistema, adicionando mais uma camada de diligência técnica para construções conectadas à transmissão.
Restrições ambientais e de recursos também estão apertando as condições dos projetos. A Colúmbia Britânica implementou o Data Centre Facility and Hydrogen Production Facility Power Supply Regulation (B.C. Reg. 8/2026), limitando nova capacidade elétrica para data centers convencionais a 100 MW em dois anos a partir de janeiro de 2026, o que eleva a importância do sequenciamento de projetos e da estratégia de aquisição de energia para novos campi. Em várias províncias, a consulta indígena está se tornando mais central para os caminhos de aprovação, especialmente onde novas transmissões, subestações ou grandes sítios greenfield estão envolvidos, estendendo os prazos de pré-construção e aumentando o valor do engajamento antecipado das partes interessadas na seleção de local e no design.
Panorama Competitivo
A estrutura do setor está se consolidando à medida que fundos de pensão e investidores em infraestrutura consolidam plataformas de construção. O investimento de CAD 1,8 bilhão da Fengate Asset Management na eStruxture Data Centers exemplifica a concentração de capital que acelera a expansão em várias províncias. A EllisDon aprofunda sua profundidade tecnológica com parcerias com Palantir e Scale AI para prever estouros de custos e atrasos de cronograma. A joint venture da H5 e da Novacap adiciona capital seco de private equity, possibilitando a rápida aquisição de sites alinhada com pré-arrendamentos de hiperscalers.
Contratantes tradicionais como a Bird Construction estão migrando para obras adjacentes a data centers, vencendo CAD 575 milhões (USD 418,78 bilhões) em fundações industriais que se sobrepõem aos escopos de usinas de energia. Operadores especializados com credenciais do Uptime Institute e da CSA B52 cobram prêmios, criando um pool de fornecedores em dois níveis no mercado de construção de data centers do Canadá. A adoção de tecnologia — gêmeos digitais, varreduras de progresso por drones e verificação de qualidade orientada por IA — emerge como fator de sucesso.
Novos players disruptivos miram em pontos de dor de nicho. Startups focadas em implantação de resfriamento por imersão, kits de subestações modulares e estruturas de aço de montagem rápida comprimem os cronogramas em 30%. Os integradores de energia off-grid combinam turbinas a gás, geradores de recuperação de calor e complementos de captura de carbono, atraindo hiperscalers sob escrutínio de emissões. A intensidade competitiva, portanto, decorre da amplitude de capacidades e não apenas do número de contratantes no setor de construção de data centers do Canadá.
Líderes do Setor de Construção de Data Centers do Canadá
Black & Veatch Holding Company
PCL Construction
Bird Construction
EllisDon
DPR Construction
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Grandes campi de IA de alto consumo energético e a infraestrutura de energia associada estão expandindo o escopo endereçável para EPC, empreiteiras gerais e pacotes especializados de MEP, particularmente em Alberta e nas Pradarias, onde anúncios de novas construções estão surgindo. Em julho de 2026, a Meta iniciou a construção de um data center de C$13 bilhões no Condado de Sturgeon, Alberta, descrito como uma instalação de 1 GW com escalabilidade, que atrai grandes obras civis, interconexões de alta tensão e sistemas de refrigeração e backup em múltiplos estágios. A estrutura do projeto, incluindo uma joint venture entre Clark Builders e PCL Construction na construção e um consórcio de energia dedicado envolvendo Pembina Pipeline, Morgan Stanley Infrastructure Partners e Kineticor, aponta para espaço em branco para empreiteiras que possam conectar a entrega do campus com geração em escala de concessionária e execução de interface com a rede.
Um segundo bolsão de oportunidade são programas de entrega repetíveis e multissítios ligados a implantações de computação soberana de IA e liderada por operadoras de telecomunicações, onde a aquisição favorece parceiros que podem garantir equipamentos elétricos de longo prazo de entrega e padronizar projetos para construções em fases mais rápidas. O data center de IA de 300 MW da Bell Canada em Sherwood, Saskatchewan (anunciado como um projeto de US$1,7 bilhão) e sua parceria de construção de longo prazo com a Bird Construction refletem uma mudança para contratação em estilo de framework e pipelines de construção nacionais, apoiando especificações consistentes para salas de alta densidade, refrigeração líquida e soluções de energia no local. Ao mesmo tempo, tetos de alocação de energia em nível provincial e requisitos de confiabilidade (por exemplo, o framework de grandes cargas de Alberta e o limite de capacidade de dois anos da Colúmbia Britânica) criam espaço para geração atrás do medidor, subestações modulares e projetos de energia híbrida que reduzem o risco de interconexão e comprimem os cronogramas para sítios já comprometidos.
Desenvolvimentos recentes do setor
- Julho de 2026: A PCL Construction foi escolhida como empreiteira geral industrial líder para o Sturgeon Data Centre de 2,9 milhões de pés quadrados no Condado de Sturgeon, Alberta, projetado para a Meta e com capacidade escalável até 1,8 gigawatt. O projeto avança a implantação hyperscale em grande escala e fortalece a disciplina de cronograma para a expansão de data centers no Canadá.
- Julho de 2026: A Bird Construction formalizou uma parceria estratégica de longo prazo com a Bell Canada para atuar como sua parceira de construção preferencial para uma expansão multianual de data centers de IA em todo o Canadá, começando com a instalação AI Fabric de 300 MW em Saskatchewan. A parceria melhora a capacidade, a prontidão da cadeia de suprimentos e a entrega multissítio para a infraestrutura nacional de IA.
- Maio de 2026: A Bird Construction avança o projeto da instalação AI Fabric em Sherwood, Saskatchewan, com a Bell Canada, um compromisso de CAD 1,7 bilhão, com aproximadamente CAD 1,3 bilhão previsto para ser incorrido em 2026. Intensidade de capital de curto prazo e progresso em direção às fases operacionais de 2027 para capacidade de computação de IA.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange o valor da construção e modernização de sítios de data centers no Canadá, incluindo o trabalho central de construção e a principal infraestrutura instalada no local para tornar as instalações prontas para energia e com controle de temperatura.
Exclusões de escopo: Compras de terrenos, serviços operacionais contínuos de colocation e upgrades de transmissão de utilidades fora do local são excluídos deste dimensionamento de mercado.
Visão geral da segmentação
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tipo de Data Center
- Colocation
- Hiperscalers de Autoconstrução (CSPs)
- Empresarial e Edge
- Por Infraestrutura
- Por Infraestrutura Elétrica
- Soluções de Distribuição de Energia
- Soluções de Backup de Energia
- Por Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks e Gabinetes
- Servidores e Armazenamento
- Outros Componentes de Infraestrutura Mecânica
- Construção Geral
- Serviços - Projeto e Consultoria, Integração, Suporte e Manutenção
- Por Infraestrutura Elétrica
- Nível 1 e 2
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para mapear o conjunto de demanda e validar o pipeline físico de construção antes que quaisquer números sejam finalizados. Contamos com indicadores públicos de infraestrutura e construção para explicar quando os projetos passam de anúncios para inícios reais de construção e quando os pedidos de equipamentos são feitos.
As fontes típicas incluem estatísticas oficiais e referências técnicas, como a Statistics Canada (índices de construção não residencial e de preços), a Natural Resources Canada (contexto de energia e emissões), o Canada Energy Regulator (atualizações do sistema elétrico), registros de concessionárias e reguladores provinciais, e publicações de códigos de construção e normas que influenciam as escolhas de design. Também revisamos registros de empresas e apresentações a investidores, cobertura de imprensa confiável sobre novos campi e sinais de aquisição, e então cruzamos referências com bases de dados pagas para dados financeiros e inteligência de empresas, buscas de patentes e dados de importação e exportação em nível de embarque vinculados a categorias críticas de equipamentos. Esta lista de pesquisa documental é ilustrativa e não exaustiva, e fontes públicas e pagas adicionais são usadas para coletar dados, validar suposições e resolver questões abertas.
Entrevistas e pesquisas primárias
O trabalho primário é usado para verificar o que realmente está sendo construído e pago, especialmente quando os cronogramas dos projetos atrasam ou quando os projetos mudam para maior densidade e diferentes necessidades de refrigeração. Entrevistas e pesquisas foram realizadas com empreiteiras, equipes de engenharia, fornecedores de equipamentos e operadores de data centers, com cobertura distribuída entre as principais províncias de construção e a cadeia de suprimentos nacional, de modo que preços, prazos de entrega e divisões típicas de listas de materiais pudessem ser verificados e refinados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 13% |
| Nível médio: 50% | Líderes funcionais/de unidade: 27% |
| Empresas menores: 14% | Gerentes: 60% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado é construído usando uma combinação top-down e bottom-up para que os totais permaneçam realistas mesmo quando as divulgações de projetos são limitadas. De forma top-down, o valor da construção é reconstruído vinculando os acréscimos de capacidade ativa e planejada de data centers no Canadá a faixas típicas de custo por MW e custo por pé quadrado, que são então ajustadas para a inflação local de mão de obra e materiais.
Para manter o modelo fundamentado, os resultados são corroborados com verificações bottom-up seletivas, como orçamentos de projetos amostrados a partir de anúncios públicos, sinais de carga de trabalho de empreiteiras e categorias de equipamentos que se movem em sincronia com novas salas (por exemplo, geradores, painéis de comutação, UPS e planta de refrigeração). As entradas mais relevantes incluem acréscimos anunciados de carga de TI, requisitos de redundância relacionados a nível (tier), disponibilidade de energia e prazos de conexão, índices de custo de construção e a participação típica mecânica e elétrica no valor total da construção. Quando as verificações bottom-up mostram lacunas, elas são preenchidas usando multiplicadores de custo em nível provincial e uso conservador de contagens de projetos publicamente visíveis, antes que os totais sejam reequilibrados.
Para a previsão, a análise de cenários é usada para que a perspectiva reflita diferentes resultados de ritmo de construção, e então o caminho final é ancorado ao consenso de especialistas sobre a velocidade de licenciamento, prazos de conexão à rede e ciclos de aquisição para equipamentos elétricos de longo prazo de entrega. Uma breve análise de sensibilidade também é executada sobre custo por MW e atraso de cronograma, para que a previsão não oscile devido a movimentos de preço isolados.
Validação de dados e ciclo de atualização
A validação é realizada em etapas para que os outliers sejam detectados precocemente e corrigidos com evidências. Os resultados do modelo são verificados em relação a sinais independentes, como novos anúncios de capacidade, inícios de construção relatados em notícias confiáveis e mudanças em índices de custo de construção, e então qualquer grande variação é revisada novamente por outro analista antes da aprovação final.
Se uma discrepância material é observada, as suposições relacionadas são reabertas e os contatos primários são reengajados para confirmar o que mudou, como prazos de entrega, preços ou um projeto que passou de planejado para pausado. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos materiais, e uma revisão final antes da entrega é realizada para que os clientes recebam a visão de mercado mais recente.
Estimativa da Mordor Intelligence para o mercado de construção de data centers no Canadá comparada com outras estimativas publicadas
Os tamanhos de mercado publicados para a construção de data centers no Canadá podem parecer muito distantes entre si, mesmo quando cada estimativa tenta descrever o mesmo ciclo de construção. As diferenças geralmente vêm dos itens de custo contabilizados, de como o tempo do projeto é tratado e se os preços são atualizados para a inflação recente da construção.
As compras de hardware de TI estão fora do escopo da Mordor Intelligence, portanto, números que agrupam servidores e armazenamento nos totais de construção de instalações podem resultar mais altos, mesmo que o pipeline subjacente seja semelhante. Outro fator é como o custo por MW é progredido, já que algumas estimativas mantêm uma única média nacional que não reflete as taxas de mão de obra em nível provincial, as restrições de disponibilidade de energia ou a mudança para projetos de maior densidade que podem elevar os custos mecânicos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,34 bilhões de USD (2025) | |
| Publicação Setorial A | 5,44 bilhões de USD (2024) | Frequentemente apresentado como investimento total em data centers, o que pode agrupar equipamentos de TI e categorias mais amplas de acabamento, e pode usar listas de instalações que não separam o valor da construção do gasto geral do programa. |
| Portal do Setor B | 17,31 bilhões de USD (2024) | Pode refletir uma definição mais amplia de receita ou investimento em data centers, com transparência limitada sobre o que é contabilizado como construção versus operações, e escalonamento em nível de país que pode não estar alinhado com os cronogramas de construção no terreno. |
A dispersão na tabela vem principalmente do que está incluído na cesta de gastos e da consistência com que o tempo e os preços são atualizados. Ao manter o modelo vinculado à atividade de construção e a entradas relevantes para a construção, o número final permanece mais fácil de rastrear a etapas repetíveis e fatores de custo claros.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de construção de data centers do Canadá?
O mercado está em USD 3,71 bilhões em 2026 e deve atingir USD 6,27 bilhões até 2031.
Qual província está adicionando capacidade mais rapidamente?
Alberta lidera a expansão de curto prazo com um programa faseado de conexão à rede de 1,2 GW e incentivos de política de CAD 100 bilhões.
Por que as instalações de Nível 4 estão ganhando tração?
As cargas de trabalho de IA de missão crítica exigem redundâncias de energia e resfriamento tolerantes a falhas, impulsionando uma CAGR de 12,95% nas construções de Nível 4.
Como as restrições de energia estão influenciando os cronogramas de construção?
A capacidade limitada da rede força os desenvolvedores a integrar geração no local, estendendo os cronogramas em até 18 meses em algumas províncias.
Página atualizada pela última vez em:
- Mercado de Construção de Data Centers
- Mercado de Construção de Data Centers do Reino Unido
- Mercado de Construção de Data Centers da Malásia
- Mercado de Construção de Data Centers no Vietnã
- Mercado de Construção de Data Centers na China
- Mercado de Construção de Data Centers do Oriente Médio
- Mercado de Construção para Data Center da Itália
- Mercado de Construção de Data Centers da Arábia Saudita
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Centers Sistemas de energia em todas as regiões, divididos por componente, tier e tamanho da instalação.
- Mercado de Energia para Data Centers no Canadá Sistemas de energia no Canadá, divididos por componente, tier e tamanho da instalação.
- Mercado de Data Centers Hyperscale no Canadá Demanda por sites hyperscale no Canadá, abrangendo tipo de instalação, componente e tier.
- Mercado de Racks para Data Centers do Oriente Médio Racks no Médio Oriente, divididos por tamanho de rack, tipo de rack e tier.


