
Tamanho e Participação do Mercado de Espaço de Escritório Flexível do Canadá
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
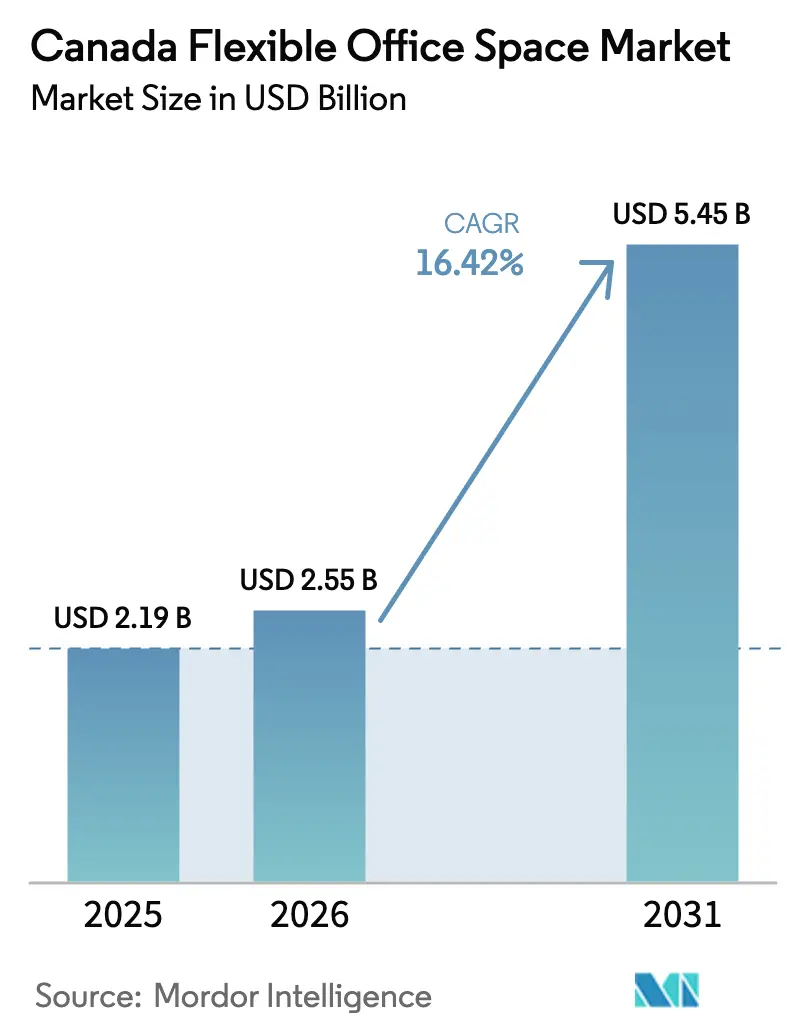
| Tamanho do mercado no ano base (2025) | 2.19 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.45 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 16.42 % |
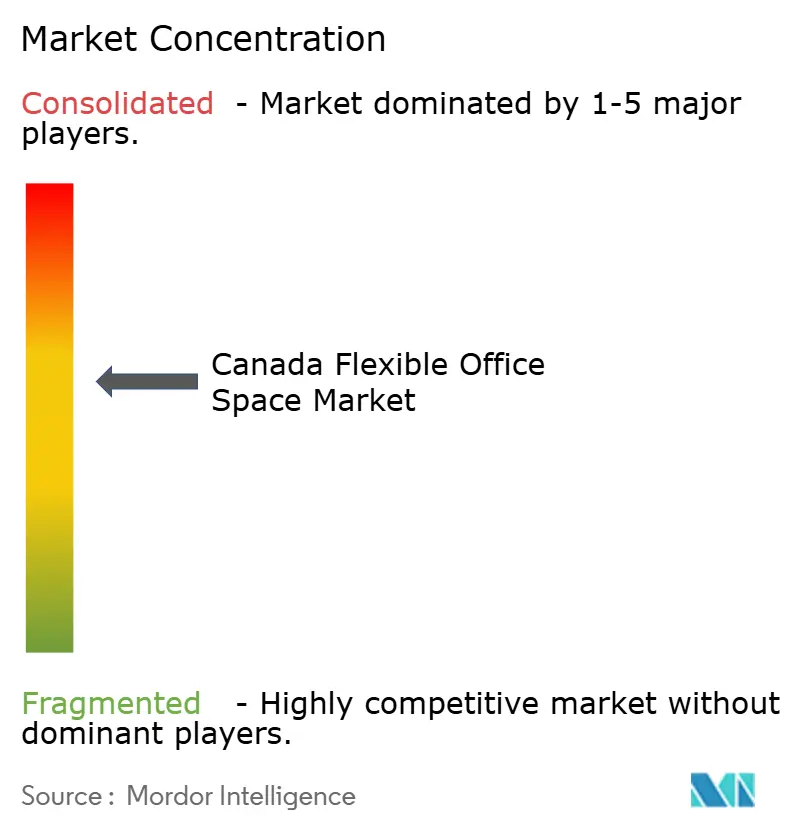
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Espaço de Escritório Flexível do Canadá por Mordor Intelligence
O tamanho do Mercado de Espaço de Escritório Flexível do Canadá em 2026 é estimado em USD 2,55 bilhões, crescendo a partir do valor de 2025 de USD 2,19 bilhões, com projeções para 2031 mostrando USD 5,45 bilhões, crescendo a um CAGR de 16,42% no período 2026-2031. A adoção acelerada de políticas de trabalho híbrido, a pressão por dados de utilização de espaço em tempo real e o surgimento de modelos de parceria baseados em ativos leves estão remodelando as estratégias de ambiente de trabalho em todas as províncias. A demanda não se limita mais a startups preocupadas com custos; grandes empresas agora integram espaços flexíveis em portfólios centrais para aumentar a retenção de talentos e a agilidade operacional. Serviços habilitados por tecnologia, certificações ambientais e a diversificação provincial ajudam os operadores a combater a inflação de aluguéis nas cidades centrais. A consolidação — melhor ilustrada pela aquisição de USD 800 milhões realizada pela CBRE da Industrious — confirma a confiança dos investidores no mercado de espaço de escritório flexível do Canadá.
Principais Conclusões do Relatório
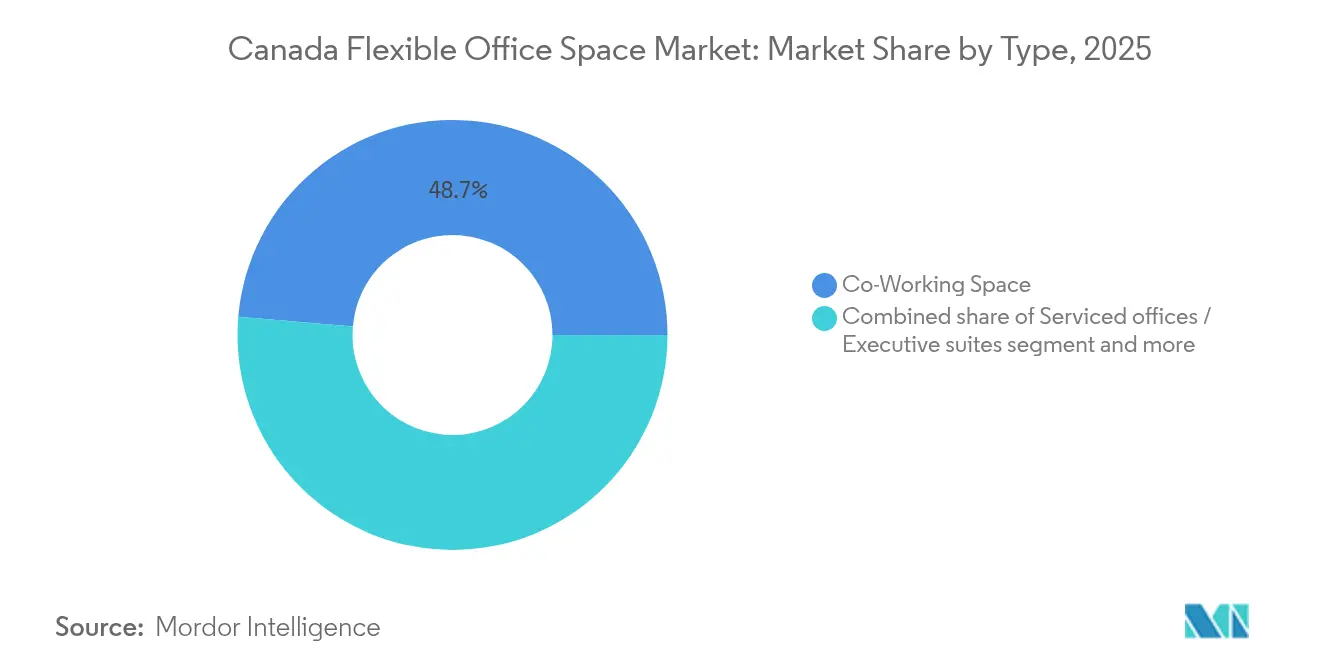
- Por tipo, o coworking liderou com 48,65% da participação do mercado de espaço de escritório flexível do Canadá em 2025, enquanto as soluções de escritório híbrido e virtual têm previsão de crescer a um CAGR de 17,32% até 2031.
- Por setor, a tecnologia da informação respondeu por 30,85% do tamanho do mercado de espaço de escritório flexível do Canadá em 2025; consultoria empresarial e serviços profissionais apresentam a expansão mais rápida, com um CAGR de 17,75% até 2031.
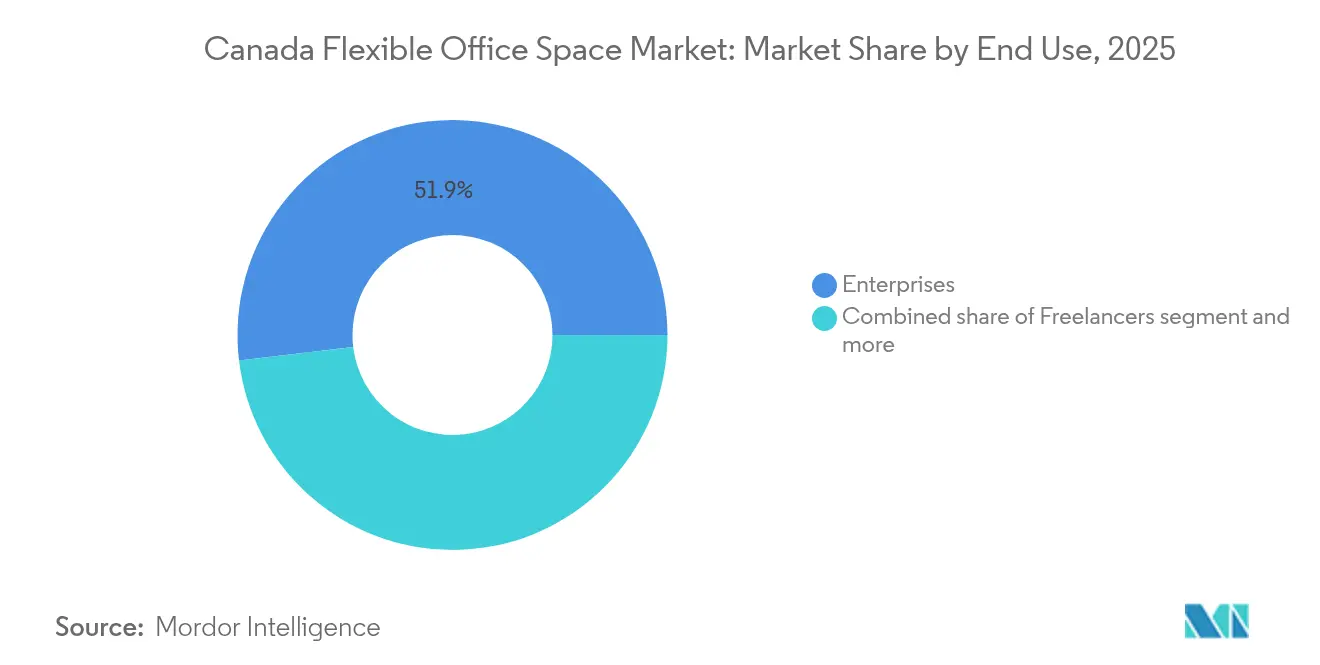
- Por usuário final, as empresas detiveram 51,90% do tamanho do mercado de espaço de escritório flexível do Canadá em 2025, mas startups e empresas emergentes avançarão a um CAGR de 18,29% até 2031.
- Por província, Ontário capturou 40,75% da participação do mercado de espaço de escritório flexível do Canadá em 2025, enquanto Alberta deve expandir a um CAGR de 18,62% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Espaço de Escritório Flexível do Canadá
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pilotos empresariais de mesa como serviço | +4.1% | Foco nacional em Ontário e Quebec | Longo prazo (≥ 4 anos) |
| Mandatos híbridos do setor financeiro | +3.2% | Ontário, Quebec, Colúmbia Britânica | Médio prazo (2-4 anos) |
| Migração de startups de tecnologia de Vancouver | +2.8% | Colúmbia Britânica; expansão para Alberta | Curto prazo (≤ 2 anos) |
| Hubs híbridos em cidades secundárias | +2.5% | Alberta e o restante do Canadá | Médio prazo (2-4 anos) |
| Adoção de tecnologia de edifícios inteligentes | +1.9% | Ontário, Colúmbia Britânica | Longo prazo (≥ 4 anos) |
| Demanda orientada por ESG por certificações ambientais | +1.5% | Nacional, com adoção antecipada em Ontário e Colúmbia Britânica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Trabalho Híbrido Impulsionam a Transformação do Setor Financeiro
A evolução das dinâmicas do ambiente de trabalho está gerando mudanças significativas nas estratégias imobiliárias em todos os setores. Bancos e seguradoras estão reformulando seus portfólios imobiliários, concentrando-se em mandatos de dois a três dias presenciais por semana, que exigem espaços satélites compatíveis para colaboração segura. Os provedores de escritório flexível agora oferecem suítes com marca e controle de acesso que atendem às normas regulatórias, aliviando as preocupações de risco de sua clientela altamente regulamentada. O endosso do GCcoworking, uma entidade federal, acrescenta uma camada adicional de credibilidade a esses ambientes compartilhados. Consequentemente, o mercado de espaço de escritório flexível do Canadá registra uma demanda consistente das empresas, com os operadores firmando contratos de longo prazo em áreas suburbanas[1]Lucie O'Donnell, "Trabalho Híbrido e Utilização de Escritórios Federais," Serviços Públicos e Aquisições do Canadá, tpsgc-pwgsc.gc.ca.
A Migração de Startups de Tecnologia Acelera a Adoção do Coworking
O mercado de espaço de escritório flexível do Canadá está passando por uma transformação significativa impulsionada pelas necessidades empresariais em evolução. As empresas nascentes de Vancouver estão se afastando dos contratos de arrendamento tradicionais, optando por planos de associação em espaços de coworking alinhados com os marcos de seu financiamento por capital de risco. Esses espaços compartilhados evoluíram para redes informais de captação de talentos e de negociação, aumentando seu atrativo. Refletindo essa tendência, Calgary e Toronto mostram como a prudência fiscal e os benefícios de networking impulsionam o mercado de espaço de escritório flexível do Canadá. Essa mudança ressalta a crescente importância da adaptabilidade e da colaboração no moderno ambiente de trabalho.
Modelos Empresariais de Mesa como Serviço Reformulam o Imobiliário Corporativo
O conceito de espaços de trabalho flexíveis está transformando a maneira como grandes organizações gerenciam suas necessidades de escritório. Grandes organizações estão passando a enxergar os espaços de trabalho como assinaturas, permitindo que liberem capital e gerenciem as flutuações de ocupação. No Edifício Vanguard de Ottawa, empresas estão testando ferramentas sofisticadas de reserva, medidas de segurança de confiança zero e pilotos de assentos não atribuídos. Esses programas-piloto não são meros experimentos; eles validam a demanda por soluções premium e orientadas pela tecnologia no mercado de espaço de escritório flexível do Canadá.
A Expansão para Cidades Secundárias Cria Diversificação Geográfica
A tendência de migração para mercados suburbanos está ganhando força à medida que os operadores se adaptam às novas realidades do ambiente de trabalho. Os operadores estão se expandindo para Ottawa, Calgary e Halifax, com o objetivo de se aproximar dos colaboradores e aproveitar imóveis mais acessíveis. A ambiciosa iniciativa "cidade de 15 minutos" da IWG, que busca ampliar as localizações canadenses de 150 para 250 unidades, destaca uma forte crença na crescente demanda por espaços suburbanos. Essa diversificação geográfica não só protege as receitas da imprevisibilidade dos mercados de centros urbanos, como também amplia a base potencial de clientes. Esses movimentos estratégicos refletem uma abordagem proativa para atender às mudanças nas demandas do mercado, garantindo ao mesmo tempo um crescimento sustentável.
Análise de Impacto dos Fatores de Restrição*
| Fator de Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O aumento vertiginoso das taxas de aluguel em cidades centrais como Toronto está reduzindo a lucratividade dos operadores | -2.1% | Ontário, Colúmbia Britânica | Curto prazo (≤ 2 anos) |
| O excesso de oferta nos principais centros está gerando aumento das taxas de vacância e pressão por descontos | -1.8% | Ontário, Quebec, Colúmbia Britânica | Médio prazo (2-4 anos) |
| A variação nas regulamentações de locação e construção entre as províncias está complicando a expansão nacional | -1.4% | Nacional, afetando particularmente os operadores multiprovinciais | Longo prazo (≥ 4 anos) |
| Preocupações com a segurança cibernética em ambientes compartilhados estão afastando clientes corporativos | -1.2% | Nacional, concentrado nos setores de BFSI e governo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Inflação das Taxas de Aluguel Pressiona as Margens dos Operadores
Toronto está registrando aumento nas taxas de aluguel, comprimindo as margens dos operadores de escritório flexível e provocando mudanças nas estratégias de precificação e localização. A taxa de vacância da Grande Área de Toronto subiu para 12,6% no T3 de 2024, mas os aluguéis pedidos para escritórios Classe A ainda avançaram para CAD 26,15 por metro quadrado. Os provedores que mantêm contratos de arrendamento convencionais enfrentam a maior pressão sobre as margens e estão reprecificando planos de associação ou realocando para locais suburbanos onde os custos são mais baixos. Muitos estão agora priorizando acordos de compartilhamento de receita com proprietários para reduzir os passivos fixos e manter os planos de expansão no caminho certo. Os dados de mercado mostram uma divisão entre os ativos Trophy, que desfrutam da menor vacância em quatro anos, e as torres mais antigas Classe B/C que estão semivazias, deixando os operadores presos entre aluguéis mais altos para andares premium e a demanda dos inquilinos por ambientes profissionais.
O Excesso de Oferta no Mercado Cria Pressões Competitivas
Os principais mercados canadenses, incluindo Toronto, Vancouver e Montreal, estão enfrentando excesso de oferta em espaços de escritório flexível, elevando as taxas de vacância e pressionando a lucratividade dos operadores. A vacância nacional de escritórios atingiu 17,7% no T1 de 2023, enquanto o centro de Toronto registrou 15,3% e outras grandes metrópoles alcançaram recordes históricos. Os sublocatários representavam 18,1% de todas as vacâncias no final de 2022, sinalizando que muitas empresas não conseguem utilizar plenamente o espaço que já detêm. Os proprietários tradicionais aderiram à tendência flex, adicionando comodidades e contratos de curto prazo que intensificam a concorrência de preços para os operadores especializados. A absorção líquida passou a ser positiva no início de 2024, mas o estoque de sublocação ainda está em 15 milhões de metros quadrados, mantendo os aluguéis sob controle. As marcas com maior poder financeiro estão agora de olho em ativos em dificuldades e concorrentes menores, apostando que as aquisições restaurarão o equilíbrio e elevarão a lucratividade a longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Modelos Híbridos Redefinem os Padrões de Utilização
Os espaços de coworking comandaram 48,65% do tamanho do mercado de espaço de escritório flexível do Canadá em 2025, ressaltando seu apelo consolidado a startups e freelancers. No entanto, as soluções híbridas e virtuais registrarão um CAGR de 17,32% até 2031, à medida que as corporações combinam o trabalho remoto com a colaboração presencial pontual. Os planos híbridos permitem que os colaboradores reservem mesas somente quando necessário, possibilitando que os operadores otimizem a densidade de assentos e que as empresas reduzam seus compromissos fixos. Marcas líderes como IWG e WeWork introduziram pacotes de acesso diário e tokens para salas de reunião para atender a essa demanda episódica. As comodidades orientadas à comunidade, antes a marca registrada do coworking, agora coexistem com zonas de privacidade de nível corporativo e equipamentos de videoconferência avançados, refletindo o crescente mix de clientes do setor.
A adoção de acesso baseado em assinatura está se acelerando à medida que os empregadores priorizam a flexibilidade em detrimento da metragem quadrada. Os pacotes de escritório virtual fornecem endereços postais e suporte administrativo, permitindo que as empresas estabeleçam presença canadense sem espaço físico. Com o aumento da adoção do modelo híbrido, os operadores refinam os algoritmos de reserva para escalonar os picos de uso e manter a qualidade do serviço. Enquanto isso, os escritórios com serviços tradicionais mantêm um nicho sólido entre escritórios de advocacia e consultorias que valorizam suítes fechadas e assistência administrativa, garantindo a diversidade de produtos no mercado de espaço de escritório flexível do Canadá.
Nota: As participações de todos os segmentos individuais estão disponíveis na compra do relatório


Por Setor: Serviços Profissionais Ganham Impulso
As empresas de tecnologia da informação detiveram 30,85% da demanda de 2025, consolidando seu papel como pioneiras confortáveis com configurações colaborativas e ciclos de planejamento curtos. A consultoria empresarial e os serviços profissionais, impulsionados por uma previsão de CAGR de 17,75%, estão reduzindo a diferença à medida que os contratos baseados em projetos exigem expansão rápida de equipes e cobertura de clientes em todo o país. As consultorias de gestão agora aproveitam estruturas de hub e raios, mantendo equipes centrais no centro das cidades e implantando equipes de projeto em centros regionais. Esse modelo reduz os custos de deslocamento e apoia a contratação just-in-time para trabalhos de clientes. Os inquilinos de TI continuam a exigir conectividade robusta e salas de rede seguras, levando os operadores a instalar fibra de múltiplas operadoras e backups de energia redundantes. O afluxo de ocupantes de serviços profissionais está ampliando a demanda por salas de reunião prontas para clientes e recepção de nível concierge, diversificando os fluxos de receita no mercado de espaço de escritório flexível do Canadá.
A diversificação setorial também mitiga o risco cíclico: as práticas jurídicas e contábeis anticíclicas amenizam a volatilidade associada aos fluxos de financiamento de startups. As marcas de espaço de escritório flexível se diferenciam adaptando as reformas — salas à prova de som para depoimentos jurídicos, salas de dados seguras para due diligence — atendendo a diversas necessidades de conformidade sem abandonar a economia de serviços compartilhados.
Por Usuário Final: A Demanda Corporativa Sustenta a Escala
As empresas representaram 51,90% da receita de 2025, confirmando que as ofertas flexíveis amadureceram como uma estratégia central de imóveis corporativos. Os programas-piloto em telecomunicações, bancos e seguros agora se convertem em frameworks de múltiplos anos que ancoram os fluxos de caixa dos operadores. O crescimento mais rápido, contudo, provém de startups e empresas emergentes, com projeção de CAGR de 18,29% até 2031. As equipes financiadas por capital de risco preferem planos de associação mensais que espelham as rodadas de captação de recursos, reforçando o fluxo para salas de reunião menores e zonas comunitárias. Os freelancers permanecem uma base estável, impulsionando a utilização de mesas durante o dia, mas exercendo poder de barganha limitado. À medida que ambos os grupos coexistem, os operadores criam pacotes de acesso escalonados — suítes corporativas, estúdios para empresas em crescimento e mesas compartilhadas para freelancers — maximizando o rendimento por metro quadrado.
As empresas também estão exigindo integração com sistemas de RH e segurança para acesso sem crachá e autenticação de login único. Os operadores que oferecem uma integração perfeita e relatórios orientados por dados fortalecem a retenção. Enquanto isso, os operadores voltados para startups se diferenciam por meio de programas de mentoria, eventos de apresentação para investidores e quadros digitais de talentos, garantindo que sua participação no mercado de espaço de escritório flexível do Canadá cresça de forma constante.
Nota: As participações de todos os segmentos individuais estão disponíveis na compra do relatório
Análise Geográfica
Ontário permanece o centro de gravidade, com uma participação de 40,75% em 2025, sustentada pelo denso ecossistema de serviços financeiros de Toronto e pela concentração de sedes de multinacionais. As políticas de trabalho híbrido levam as corporações a reservar suítes premium Classe A no centro da cidade, ao mesmo tempo em que adicionam hubs satélites em subúrbios como Mississauga e Markham, onde os aluguéis mais baixos sustentam as margens. Frameworks claros de locação no âmbito da Lei de Locações Comerciais simplificam as negociações contratuais e reduzem o atrito jurídico para os operadores. O foco da província em iniciativas de cidades inteligentes incentiva ainda mais a adoção de IoT em escritórios flexíveis, reforçando o posicionamento premium.
Alberta, prevista para crescer a um CAGR de 18,62% até 2031, se beneficia de iniciativas de diversificação econômica que atraem inquilinos de tecnologia e serviços profissionais para Calgary e Edmonton. Esquemas de incentivos públicos financiam a conversão de torres, acelerando o crescimento do estoque e mantendo despesas gerenciáveis. Grandes empresas de energia que estabelecem incubadoras de tecnologia limpa dependem de andares prontos para uso com espaço laboratorial avançado, adicionando profundidade setorial ao mercado de espaço de escritório flexível do Canadá. Além disso, os custos habitacionais competitivos de Alberta apoiam a atração de talentos, aumentando a disposição das empresas de abrir escritórios satélites no oeste.
A Colúmbia Britânica e Quebec registram taxas de crescimento na casa dos dois dígitos intermediários, ancoradas pelo corredor de tecnologia de Vancouver e pelos setores aeroespacial e de ciências da vida de Montreal. A ênfase de Vancouver na sustentabilidade se alinha com as preferências dos inquilinos orientados por ESG, levando os operadores a obter as certificações LEED Gold e BOMA BEST Platinum. A força de trabalho bilíngue de Montreal exige recepção e sinalização em dois idiomas, levando à localização das ofertas de serviços. Além das quatro maiores províncias, cidades secundárias como Ottawa, Halifax e Winnipeg entram em destaque. Os lançamentos do GCcoworking federal e os programas provinciais ShareSpace validam a demanda nos círculos do setor público, ao mesmo tempo em que permitem que os operadores privados estabeleçam posições iniciais antes da saturação.
Panorama regulatório
As operações de escritórios flexíveis no Canadá encontram-se na intersecção entre as regras provinciais de propriedade e construção e as diretrizes federais de local de trabalho, o que influencia a forma como os operadores estruturam contratos e gerem instalações. A maioria das assinaturas de coworking é documentada como acordos do tipo licença, em vez de arrendamentos tradicionais, o que afeta os direitos dos membros (por exemplo, em relação à posse exclusiva) e a capacidade do operador de gerir o acesso e as comodidades partilhadas em ambientes multi-inquilino. A conformidade fiscal também influencia as operações diárias, uma vez que os operadores que superam o limite de receita anual de CAD 30.000 geralmente precisam de registo no GST/HST e de práticas de faturação adequadas.
As regras variam por província no que se refere à acessibilidade e aos requisitos de construção, sendo o Accessibility for Ontarians with Disabilities Act (AODA), de Ontário, uma referência comum para o design e a operação de espaços de trabalho de uso público. Do lado da procura, a orientação federal para o local de trabalho do Treasury Board Secretariat, incluindo a transição em 6 de julho de 2026 para quatro dias por semana no local para funcionários públicos, cruza-se com iniciativas de propriedade imobiliária do Public Services and Procurement Canada (PSPC), como o seu plano de 10 anos para reduzir o portefólio de escritórios federais em 50%. Esta combinação determina onde se concentra a procura do setor público e como o espaço flexível de terceiros é utilizado ou substituído por espaço controlado pelo governo.
Análise da cadeia de valor
A cadeia de valor de escritórios flexíveis no Canadá começa com proprietários de ativos e senhorios, incluindo promotores e investidores institucionais, que fornecem pisos de escritório subutilizados. Os operadores de espaços de trabalho flexíveis arrendam, gerem ou estabelecem parcerias para converter esse espaço em produtos baseados em subscrição, incluindo coworking, suítes com serviços e ofertas híbridas/virtuais. O design de espaços de trabalho, empreiteiros de adaptação e fornecedores de tecnologia apoiam tanto a conversão como as operações contínuas, cobrindo controlo de acesso, análise de reservas e utilização, conectividade e ferramentas de segurança que as empresas cada vez mais exigem em ambientes partilhados.
A comercialização geralmente passa por equipas de vendas dos operadores, referências de corretores e distribuição orientada por plataformas, como marketplaces de espaços de trabalho e sistemas de reserva. Esta alimenta, depois, a prestação contínua de serviços, incluindo gestão de comunidade, instalações, tratamento de correio e operações de salas de reunião. Uma mudança estrutural clara aponta para modelos de parceria com senhorios que exigem pouco capital. A IWG relatou que os acordos de parceria representaram 99% das novas assinaturas de localizações em 2025, reforçando percursos de partilha de receita e contratos de gestão que reduzem a exposição a renda fixa para os operadores. Ao longo da cadeia, a documentação legal, frequentemente acordos de coworking do tipo licença, e requisitos de conformidade, como o registo no GST/HST uma vez atingidos os limiares de receita, ajudam a padronizar os termos dos membros, a faturação e a alocação de risco.
Cenário Competitivo
O mercado de espaço de escritório flexível do Canadá é moderadamente concentrado. Os gigantes internacionais IWG e WeWork coexistem com marcas canadenses nacionais, incluindo Workhaus, iQ Offices e TCC Canada, resultando em um campo moderadamente fragmentado, mas em processo de consolidação. O acordo CBRE–Industrious de USD 800 milhões em janeiro de 2025 sinaliza uma crescente convergência entre corretagem, gestão de propriedades e operações flexíveis. Essa integração vertical equipa os players globais com acesso a capital, canais de vendas corporativas e plataformas de dados que os pequenos independentes têm dificuldade em igualar.
O setor de espaço de escritório flexível canadense é moderadamente concentrado. A competição gira cada vez mais em torno de modelos de compartilhamento de receita baseados em ativos leves, em vez de contratos de arrendamento fixos, reduzindo o risco e possibilitando uma expansão provincial mais rápida. Os operadores fazem parceria com proprietários para reformar andares subutilizados, compartilhando o potencial de ganho enquanto se protegem da volatilidade dos aluguéis. A tecnologia torna-se o novo campo de batalha: aplicativos de reserva de marca própria, painéis de ocupação baseados em IA e controle de acesso por dispositivo móvel diferenciam as ofertas premium. As empresas que integram métricas de ESG em tempo real também ganham tração entre corporações com mandato para rastrear as pegadas de carbono[3]Departamento de Concorrência do Canadá, "Revisão de Fusões de Empresas de Serviços Imobiliários 2025," competitionbureau.gc.ca.
A especialização surge como uma defesa eficaz para marcas de médio porte. Workhaus foca em ambientes centrados na comunidade com eventos de networking selecionados para scale-ups, enquanto iQ Offices mira suítes boutique com design diferenciado que atraem inquilinos jurídicos e financeiros. Os operadores regionais como The Hive Vancouver e Launch Coworking capturam a demanda de nicho por meio de programas hiperlocais e parcerias com agências municipais de inovação. Enquanto isso, os proprietários tradicionais oferecem cada vez mais andares flexíveis com especificações padronizadas, intensificando a concorrência, mas também validando o mercado de espaço de escritório flexível do Canadá de forma mais ampla.
Líderes do Setor de Espaço de Escritório Flexível do Canadá
International Workplace Group plc
Spaces
WeWork
Workhaus
iQ Offices
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A política governamental de local de trabalho e as ações relativas ao portefólio criam espaço em branco a curto prazo para operadores capazes de fornecer capacidade distribuída e conforme. A mudança do Treasury Board Secretariat para quatro dias por semana no local (em vigor a partir de 6 de julho de 2026) aumenta a necessidade operacional de espaço de colaboração satélite e de sobrecarga, enquanto o plano de 10 anos do PSPC para reduzir o portefólio de escritórios federais em 50% aponta para uma reconfiguração contínua de onde e como a procura por escritórios é atendida. A decisão do PSPC de fechar os locais GCcoworking a partir de 30 de setembro de 2026 também realoca espaço para as necessidades departamentais federais, restringindo o acesso ao coworking fornecido pelo governo em determinados nós e criando espaço para fornecedores privados competirem pela procura adjacente ao setor público em mercados secundários, onde as restrições de deslocação e capacidade são mais agudas.
No lado da oferta e da estratégia de mercado, o modelo de expansão liderado por parcerias amplia o inventário endereçável sem exigir que os operadores assumam o risco total de arrendamento, o que apoia um lançamento provincial mais rápido e conversões liderados por senhorios de vacância em espaço flexível gerido. O crescimento contínuo da IWG no Canadá, para 166 localizações totais, mostra que redes em escala estão a adicionar cobertura, particularmente fora dos núcleos centrais de negócios (CBD), alinhando-se com os temas do relatório sobre expansão em cidades secundárias e projetos-piloto de desk-as-a-service empresarial. As oportunidades centram-se em (i) suítes de nível empresarial e com controlo de acesso para setores regulamentados, (ii) parcerias de conversão com senhorios que procuram estabilizar a ocupação em torres antigas de Classe B/C, e (iii) relatórios habilitados por tecnologia, incluindo métricas de utilização, segurança e ESG, que apoiam a governança do portefólio corporativo em províncias com estruturas de edifícios e locação diferentes.
Desenvolvimentos recentes do setor
- Julho de 2026: A International Workplace Group plc (IWG) anunciou novas localizações de espaços de trabalho flexíveis em Toronto e Montreal para julho de 2026, com aberturas planeadas em Mission, BC, e East Gwillimbury, ON, mais tarde em 2026. A expansão amplia a presença de espaços de escritório flexíveis no Canadá e fortalece os canais de vendas empresariais. A ação reforça um modelo de crescimento com pouco capital em todo o Canadá.
- Março de 2026: A International Workplace Group plc (IWG) reportou resultados preliminares para o ano encerrado em 31 de dezembro de 2025, com orientação cautelosa para 2026. Os resultados fornecem visibilidade sobre a trajetória de rentabilidade e delineiam investimentos planeados no Canadá. O anúncio sinaliza uma potencial escalada no Canadá através da expansão contínua e da otimização das operações.
- Outubro de 2025: A International Workplace Group plc (IWG) entrou no mercado de New Brunswick com duas localizações de espaços de trabalho flexíveis em Moncton. A expansão amplia o alcance geográfico para o Canadá Atlântico. Diversifica a exposição provincial da IWG no Canadá.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange a receita gerada no Canadá a partir de ofertas de espaços de escritório flexíveis que são vendidos como espaços de trabalho prontos para uso, com prazos curtos e ajustáveis, e com serviços partilhados incluídos no preço.
Exclusões de escopo: Excluímos o arrendamento tradicional de escritórios de longo prazo que não é empacotado ou vendido como um produto de espaço de trabalho flexível.
Visão geral da segmentação
- Por Tipo
- Espaço de Coworking
- Escritórios com Serviços / Suítes Executivas
- Outros (Híbrido, Escritório Virtual)
- Por Setor
- Tecnologia da Informação (TI e ITES)
- BFSI (Bancos, Serviços Financeiros e Seguros)
- Consultoria Empresarial e Serviços Profissionais
- Outros Serviços (Varejo, Ciências da Vida, Energia, Serviços Jurídicos)
- Por Uso Final
- Freelancers
- Empresas
- Startups e Outros
- Por Província
- Ontário
- Quebec
- Colúmbia Britânica
- Alberta
- Restante do Canadá
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir a estrutura inicial do mercado e, em seguida, ancorar o modelo a sinais observáveis, como o inventário de escritórios, o emprego e a vacância. Foram revisadas fontes públicas, como a Statistics Canada para dados de força de trabalho e emprego industrial, comunicados da CMHC quando o contexto do mercado de escritórios e arrendamento é referenciado, e portais de dados abertos provinciais ou municipais que acompanham licenças e atividade de desenvolvimento comercial. Também foram referenciadas séries oficiais de câmbio e inflação do Bank of Canada para manter a consistência entre o momento cambial e as premissas de escalonamento de preços.
A camada de pesquisa documental foi depois complementada com divulgações de operadores e fontes secundárias gerais, como relatórios de empresas, apresentações a investidores, cobertura jornalística credível e sites de associações relacionadas com imóveis comerciais e serviços de local de trabalho. Em alguns casos, foram utilizadas subscrições pagas apenas para preencher lacunas, como dados financeiros de empresas privadas, sinais de patentes e inovação em tecnologia de local de trabalho, e verificações comerciais a nível de expedição para mobiliário de escritório e proxies de adaptação, quando necessário para garantir a razoabilidade. As fontes documentais listadas acima são ilustrativas, e muitas outras fontes públicas e pagas também foram utilizadas para recolha, validação e esclarecimento.
Entrevistas primárias e inquéritos
O trabalho primário foi realizado através de entrevistas com especialistas e inquéritos estruturados com operadores de espaços de trabalho flexíveis, senhorios e corretores comerciais, equipas de imóveis corporativos e instalações, e inquilinos empresariais que utilizam ativamente espaços flexíveis. Como este é específico do Canadá, a cobertura foi equilibrada entre os principais centros de procura e cidades secundárias, sendo depois novamente verificada com contexto a nível provincial, onde os padrões de disponibilidade e preços diferem. Nestas discussões, esclarecemos o que está realmente a ser vendido como espaço flexível, como a utilização e os termos dos acordos estão a mudar, e como é o corredor de preços realista para postos de trabalho e suítes privadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 33% | CXOs: 14% |
| Nível intermédio: 52% | Líderes funcionais/de unidade: 26% |
| Players mais pequenos: 15% | Gestores: 60% |
Dimensionamento de mercado e previsão
O dimensionamento começa com a construção de um pool de procura top-down que reconstrói a receita de escritórios flexíveis a partir do emprego que utiliza escritórios, da adoção do trabalho híbrido e de uma penetração realista de espaços flexíveis por setor, traduzindo isso depois em postos pagos e receita mensal. Para mantê-lo fundamentado, utilizámos indicadores de mercado, como intervalos de preços de postos de trabalho e escritórios privados, a combinação média de duração de contratos, normas de ocupação ou utilização por tipo de instalação, e a proporção de receita proveniente de salas de reunião e serviços (quando aplicável). Quando os dados não estavam totalmente visíveis a nível provincial, as lacunas foram tratadas utilizando proxies a nível de cidade e depois escaladas utilizando pesos de inventário de escritórios e emprego.
Para evitar depender de um único método, corroborámos os resultados com aproximações bottom-up seletivas, como a agregação de contagens de locais amostrados em cidades-chave, aplicando um intervalo plausível de postos por localização, e depois multiplicando pelo preço médio validado. Verificações de canal com corretores e respondentes do lado dos inquilinos também foram utilizadas para testar se os volumes de postos implícitos e o crescimento de preços correspondem ao que está sendo contratado. Para a previsão, foi utilizada a análise de cenários, porque a procura é sensível a condições macro, ciclos de vacância e à aplicação de políticas corporativas de retorno ao escritório, e esses fatores mudam de forma desigual em todo o Canadá. As premissas foram ajustadas utilizando as opiniões de especialistas primários sobre preços a curto prazo, adições de oferta e ritmo de adoção empresarial, sendo depois revistas para garantir consistência interna ano a ano.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, como a direção da vacância de escritórios, o impulso de arrendamento e as mudanças reportadas na presença de espaços flexíveis, sendo as principais variações investigadas antes da aprovação final. Os valores anómalos são rastreados até aos dados de entrada, como pressupostos de preços, penetração ou utilização, e a lógica é então corrigida ou documentada para que o percurso permaneça claro.
O trabalho é revisto em múltiplas etapas, começando com verificações cruzadas de analistas e seguido de uma revisão separada focada na integridade matemática e na razoabilidade das premissas. Quando os resultados mudam drasticamente devido a novas evidências, os respondentes são recontactados para confirmar se isso reflete uma verdadeira mudança de mercado ou um dado pontual. Os relatórios são atualizados anualmente, com atualizações intermédias quando ocorrem eventos materiais, e antes da entrega um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Comparação da dimensão do mercado de espaços de escritório flexíveis do Canadá da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para o espaço de escritórios flexíveis do Canadá podem parecer muito distantes entre si, mesmo quando aparentam referir-se ao mesmo conceito. As diferenças geralmente resultam do que é contabilizado como receita de espaço flexível, de como o preço e a utilização são tratados, e de se os números são atualizados utilizando os sinais mais recentes do ciclo de escritórios.
A tabela mostra uma dispersão visível, e no modelo da Mordor Intelligence o mercado contabiliza a receita de ofertas de escritórios flexíveis, como coworking e escritórios com serviços, excluindo a renda de escritório padrão de longo prazo que não é vendida como um produto flexível. Outra lacuna comum é a forma como os fornecedores tratam os serviços de escritório virtual e os pacotes híbridos, que podem ser incluídos como receita total do mercado ou tratados como um complemento adjacente com um peso menor. A cadência de atualização também importa, porque as mudanças na vacância e na adoção empresarial podem alterar rapidamente a taxa de execução, o que depois impacta o ano base e a CAGR implícita.
Comparação de referência
| Fonte | Dimensão do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,19 bilhões de USD (2025) | |
| Publicação Setorial A | 0,29 bilhões de USD (2023) | Frequentemente centra-se apenas na receita de coworking e num conjunto limitado de localizações reportadas, o que pode subestimar escritórios com serviços e suítes flexíveis geridas que ficam fora do rótulo de coworking. |
| Associação Setorial B | 3,20 bilhões de USD (2024) | Pode aplicar pressupostos agressivos de utilização e preço e pode incorporar serviços de espaço de trabalho mais amplos, o que aumenta os totais quando o escritório virtual e as assinaturas empacotadas são tratados como equivalentes à receita de postos físicos. |
Lendo a comparação em conjunto, a principal conclusão é que os pressupostos de escopo e taxa de execução movem o número mais do que pequenas escolhas matemáticas. Ao manter o limite de receita ligado ao uso pago de espaço de trabalho flexível, e depois testar os postos e preços implícitos com o feedback das entrevistas, a estimativa permanece rastreável a inputs repetíveis, em vez de totais imobiliários amplos.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de espaço de escritório flexível do Canadá?
O mercado é avaliado em USD 2,55 bilhões em 2026 e tem projeção de atingir USD 5,45 bilhões em 2031.
Com que rapidez o mercado de espaço de escritório flexível do Canadá crescerá até 2031?
Espera-se que se expanda a um CAGR de 16,42%, elevando o valor total para USD 5,45 bilhões até 2031.
Qual tipo de espaço lidera o mercado de espaço de escritório flexível do Canadá?
Os espaços de coworking lideram com uma participação de 48,65%, enquanto as soluções híbridas e virtuais apresentam o maior crescimento previsto.
Por que Alberta é a província de crescimento mais rápido para escritórios flexíveis?
A diversificação econômica, os custos imobiliários mais baixos e os incentivos municipais impulsionam a perspectiva de CAGR de 18,62% de Alberta.
Como as empresas utilizam os espaços de escritório flexível de forma diferente das startups?
As empresas implantam modelos de mesa como serviço para hubs satélites, enquanto as startups preferem planos de associação de curto prazo alinhados com os ciclos de captação de recursos.
Que tecnologias são essenciais nos espaços de escritório flexível modernos?
Sensores de IoT, análise de espaço baseada em IA e plataformas de reserva com prioridade para dispositivos móveis melhoram a utilização, a eficiência energética e a experiência dos inquilinos.
Página atualizada pela última vez em:



