
Tamanho e Participação do Mercado de Óxido de Cálcio
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Volume do Mercado (2026) | 374.27 Milhões de toneladas |
| Volume do Mercado (2031) | 437.05 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.15 % |
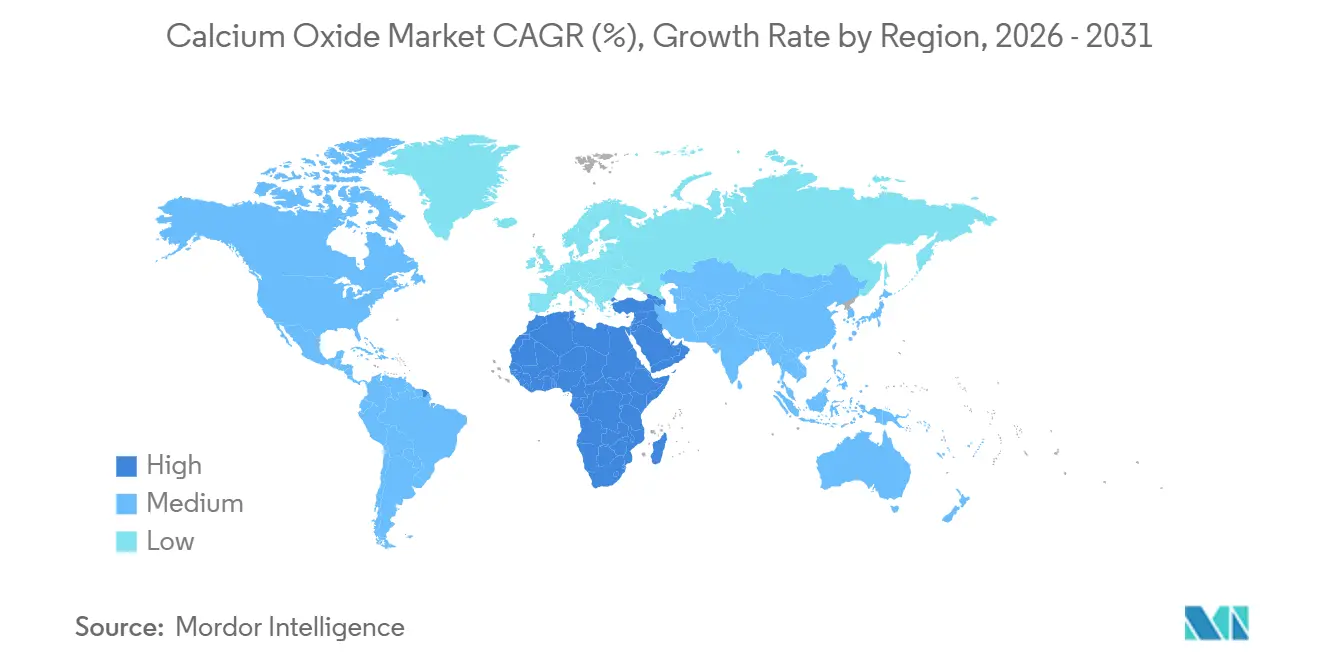
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
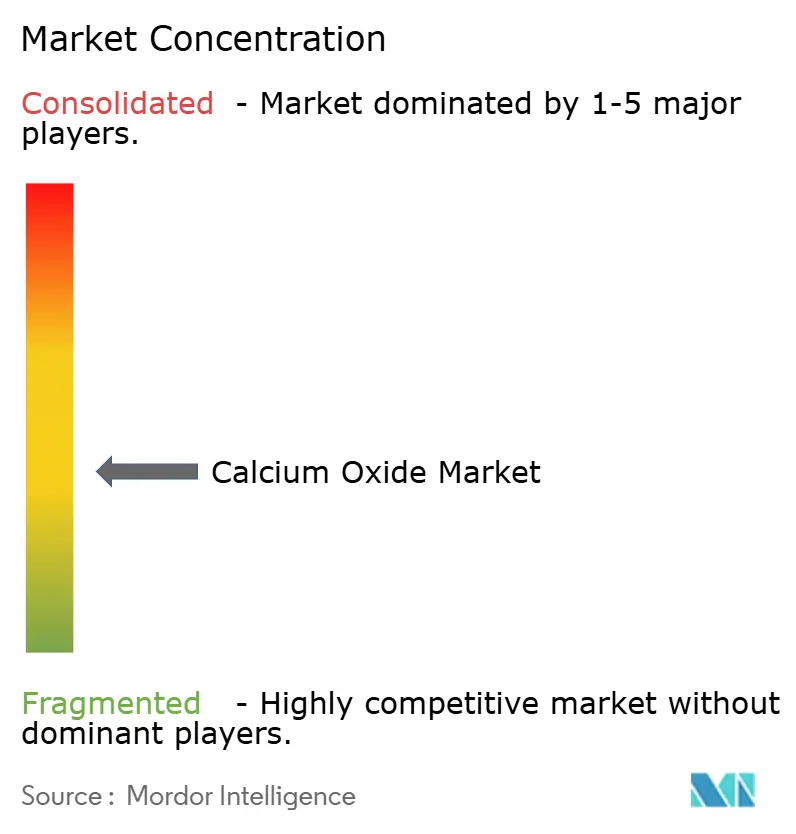
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Óxido de Cálcio por Mordor Intelligence
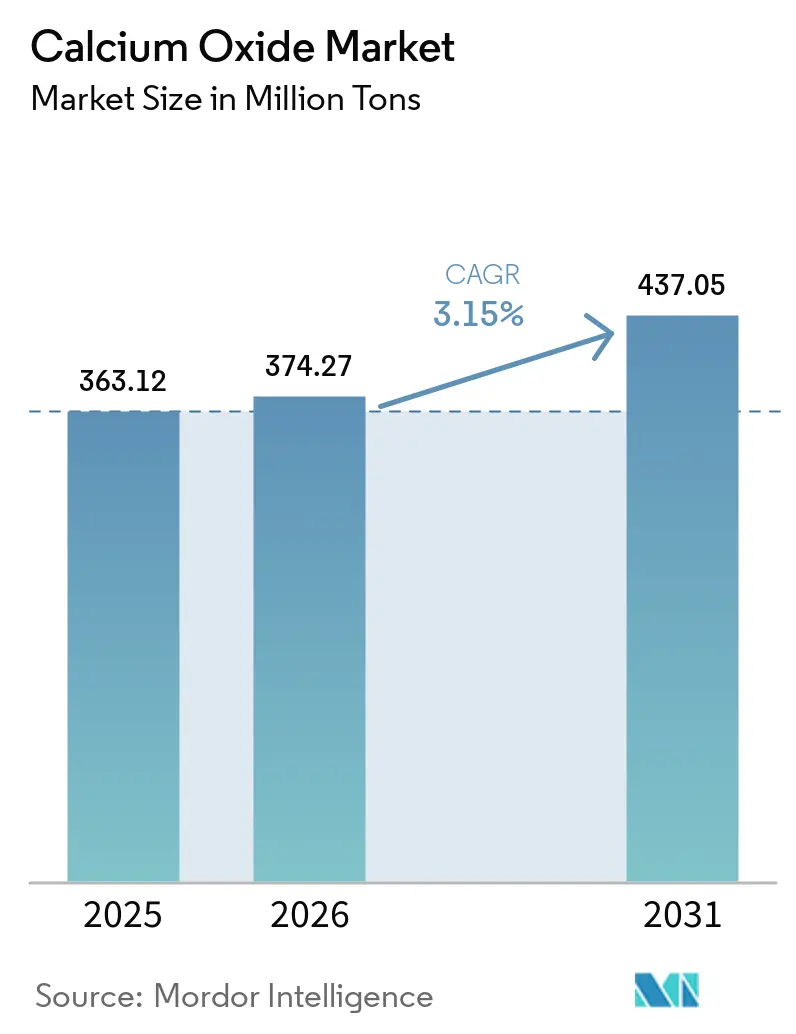
O tamanho do Mercado de Óxido de Cálcio foi avaliado em 363,12 milhões de toneladas em 2025 e estima-se que cresça de 374,27 milhões de toneladas em 2026 para atingir 437,05 milhões de toneladas até 2031, a um CAGR de 3,15% durante o período de previsão (2026-2031). A produção de aço por alto-forno/conversor a oxigênio básico continua a ancorar a demanda, embora a mudança gradual em direção aos fornos elétricos a arco esteja reduzindo a intensidade de cal viva por tonelada, mesmo enquanto o volume absoluto de aço bruto permanece elevado. Limites mais rígidos de dióxido de enxofre sob a Lei do Ar Limpo dos EUA e a Diretiva de Emissões Industriais da UE estão obrigando usinas termelétricas a carvão e fornos de cimento a instalar sistemas de dessulfurização de gases de combustão que dependem de suspensões de cal, criando um conjunto de demanda estável orientado por conformidade regulatória. Em paralelo, projetos-piloto de cimento de baixo carbono na Europa e na América do Norte estão impulsionando o segmento premium de CaO de alta pureza, que é negociado 20-30% acima das categorias de commodities. A volatilidade dos preços de energia e os custos de emissão de carbono permanecem os principais obstáculos, acelerando os investimentos em fornos preparados para captura de carbono e combustíveis alternativos.
Principais Conclusões do Relatório
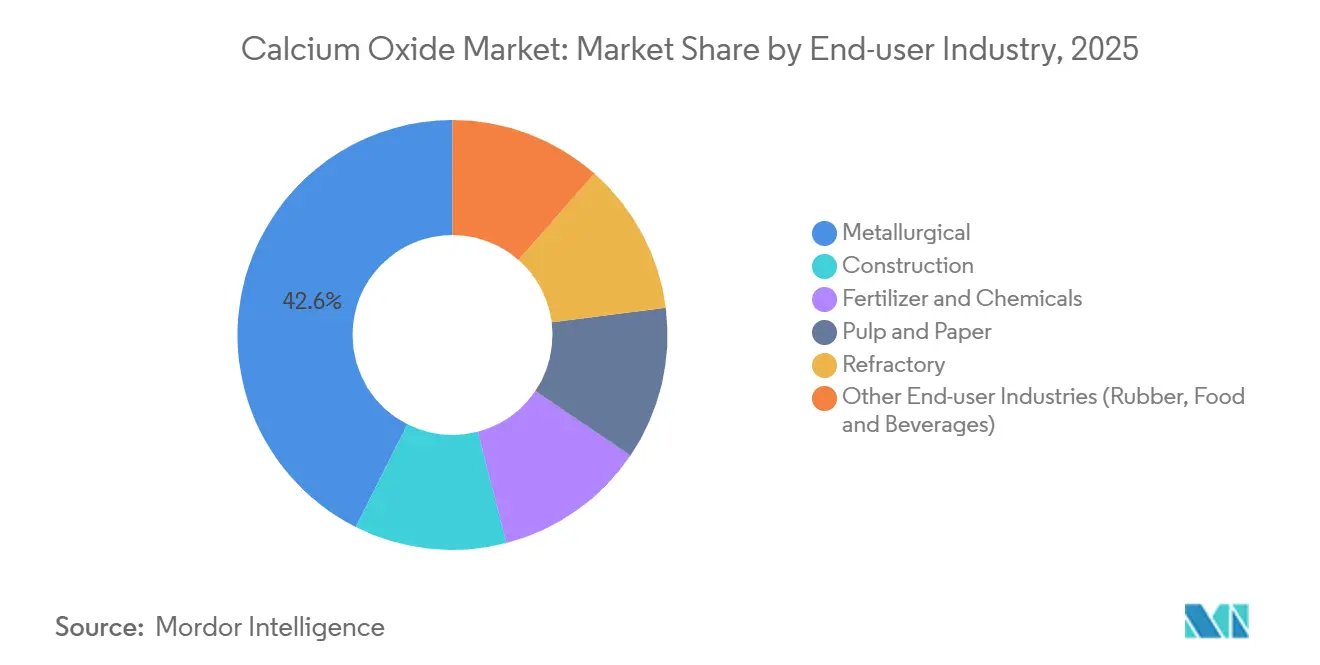
- Por indústria de usuário final, o segmento metalúrgico liderou com 42,57% da participação do mercado de óxido de cálcio em 2025, enquanto o segmento de fertilizantes e produtos químicos tem previsão de expansão a um CAGR de 4,16% até 2031.
- Por geografia, a Ásia-Pacífico capturou 49,32% da participação do mercado de óxido de cálcio em 2025, enquanto a região do Oriente Médio e África tem projeção de registrar o crescimento mais rápido a um CAGR de 3,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da produção global de aço bruto | +0.7% | Núcleo da APAC (China, Índia, Japão), expansão para o Oriente Médio | Médio prazo (2-4 anos) |
| Demanda rápida por infraestrutura e cimento na Ásia-Pacífico e África | +0.8% | APAC (Índia, ASEAN), Oriente Médio (Arábia Saudita, EAU), África Subsaariana | Longo prazo (≥ 4 anos) |
| Regras de emissões mais rígidas impulsionando o uso de CaO em dessulfurização de gases de combustão e tratamento de água | +0.4% | Global, com concentração na América do Norte, UE e China | Curto prazo (≤ 2 anos) |
| Programas de saúde do solo agrícola em economias emergentes | +0.5% | África Subsaariana, Brasil, Índia, Argentina | Longo prazo (≥ 4 anos) |
| Cimento de baixo carbono e tecnologias de ciclagem de carbono que requerem CaO de alta pureza | +0.4% | UE, América do Norte, projetos-piloto iniciais na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Produção Global de Aço Bruto
O aço continua sendo o maior consumidor individual de óxido de cálcio, utilizando de 15 a 50 quilogramas de cal viva por tonelada de aço bruto, dependendo da tecnologia do forno. A China produziu pouco mais de 1,0 bilhão de toneladas de aço bruto em 2024, um declínio marginal, mas ainda superando todos os outros mercados. A OCDE projeta que 40,5% da nova capacidade siderúrgica até 2030 continuará a utilizar a rota alto-forno/conversor a oxigênio básico, preservando a intensidade de cal mesmo com o aumento gradual da penetração dos fornos elétricos a arco. A Política Nacional do Aço da Índia tem como meta 300 milhões de toneladas de capacidade até 2030, em grande parte via alto-forno/conversor a oxigênio básico, efetivamente garantindo um consumo sustentado de cal viva. A Agência Internacional de Energia calcula que os fundentes na siderurgia respondem por 0,3 gigatoneladas de CO₂ de processo anualmente, ressaltando o argumento climático para fornos equipados com captura e armazenamento de carbono. Coletivamente, esses fatores sustentam um piso de demanda para o mercado de óxido de cálcio mesmo em cenários conservadores de crescimento do aço.
Demanda Rápida por Infraestrutura e Cimento na Ásia-Pacífico e África
A produção de cimento atingiu 453 milhões de toneladas na Índia durante o exercício fiscal de 2025, sustentada por uma relação clínquer-cimento próxima de 0,75. As principais economias da ASEAN estão destinando orçamentos públicos a ferrovias, rodovias e habitação popular, elevando a produção regional de cimento em 4-5% ao ano até 2030. Os megaprojetos da Visão 2030 da Arábia Saudita requerem grandes volumes de concreto de baixo carbono; uma linha sem clínquer de 5.000 toneladas por dia em Yanbu demonstra como o CaO de alta pureza pode substituir o clínquer Portland, reduzindo o carbono incorporado em até 80%. Na África Subsaariana, 32,7 milhões de hectares de solos ácidos estão deprimindo as colheitas, estimulando programas de calagem agrícola que se complementam com o crescimento da construção. Essas iniciativas convergentes de infraestrutura e agricultura reforçam uma trajetória de volume robusta para o mercado de óxido de cálcio.
Regras de Emissões Mais Rígidas Impulsionando o Uso de CaO em Dessulfurização de Gases de Combustão e Tratamento de Água
A revisão dos Padrões Nacionais de Qualidade do Ar Ambiente nos Estados Unidos e os limites mais rígidos de SO₂ na UE estão obrigando unidades de carvão mais antigas e fornos de cimento a instalar ou modernizar lavadores à base de cal[1]. O Ministério da Ecologia e Meio Ambiente da China agora exige concentrações de SO₂ abaixo de 50 mg/m³ para fornos de cimento, acelerando a demanda por cal para dessulfurização. As concessionárias municipais continuam a depender do amolecimento com cal e do Hidróxido de Cálcio para controle de pH e remoção de fósforo; a Associação Americana de Obras de Abastecimento de Água registra taxas de dosagem de 100 a 300 mg/L, volumes que se movem de forma independente dos ciclos da construção civil e do aço. Esses mecanismos regulatórios criam um piso relativamente inelástico ao preço para o mercado de óxido de cálcio.
Cimento de Baixo Carbono e Tecnologias de Ciclagem de Carbono que Requerem CaO de Alta Pureza
O Regulamento da UE 2024/2620 reconhece os carbonatos minerais como sumidouros permanentes de carbono, permitindo que os produtores reivindiquem créditos quando o CaO reage com CO₂ durante a cura. O investimento de EUR 250 milhões da Lhoist em uma planta de dolima preparada para captura de carbono exemplifica a mudança em direção a ativos equipados com captura e armazenamento de carbono, com meta de sequestro de um milhão de toneladas de CO₂ anuais até 2031. A Carmeuse está realizando projetos-piloto de ciclagem de cálcio para capturar emissões do forno, ciclando CaO e CaCO₃ em reatores separados. Todas essas tecnologias especificam purezas de CaO acima de 90% para minimizar o acúmulo de inertes, abrindo um nicho premium dentro do mercado mais amplo de óxido de cálcio.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de energia e CO₂, endurecimento dos limites de emissão dos fornos | -0.3% | UE, América do Norte, com pressão emergente na APAC | Curto prazo (≤ 2 anos) |
| Volatilidade dos preços do calcário e do gás natural | -0.2% | Global, aguda em regiões dependentes de gás importado (UE, Japão, Coreia do Sul) | Médio prazo (2-4 anos) |
| Sorventes/fundentes alternativos ganhando participação no aço | -0.2% | Mercados globais de aço, concentrados em clusters de fornos elétricos a arco na China, UE e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Energia e CO₂, Endurecimento dos Limites de Emissão dos Fornos
A produção de uma tonelada de cal viva consome de 3,2 a 4,5 GJ de energia térmica, e o gás natural pode representar 60% dos custos operacionais para fornos a gás. Os preços de carbono na UE próximos de EUR 80 por tonelada de CO₂ se traduzem em um custo adicional de EUR 60-70 por tonelada de cal viva para fornos legados que emitem aproximadamente 0,8 toneladas de CO₂ por tonelada de produto. As reduções de licenças gratuitas sob a Fase IV do Sistema de Comércio de Emissões intensificam esse ônus a cada ano. Nos Estados Unidos, programas emergentes em nível estadual e Padrões de Desempenho para Novas Fontes mais rígidos obrigam a instalação de redução catalítica seletiva e filtros de mangas que aumentam o investimento de capital sem expandir a capacidade. Produtores pequenos e independentes encontram cada vez mais dificuldades para financiar tais modernizações, alimentando uma tendência de consolidação no mercado de óxido de cálcio.
Volatilidade dos Preços do Calcário e do Gás Natural
As reservas de calcário de alta qualidade (mais de 95% de CaCO₃) estão se tornando mais profundas e mais distantes dos nós de transporte, elevando os custos de transporte em até 25% nos últimos cinco anos[2]. A dependência de importações é aguda em regiões como Japão, Coreia do Sul e partes do Oriente Médio, onde os prêmios de frete acrescentam USD 10-15 por tonelada ao custo de entrega. Os preços do gás natural liquefeito no Nordeste Asiático oscilaram entre USD 12 e USD 25 por MMBtu durante 2024-2025, gerando custos imprevisíveis para os fornos. Combustíveis alternativos como biomassa e hidrogênio atenuam a exposição, mas exigem retrofits caros de queimadores e, no caso do hidrogênio, uma infraestrutura que ainda está em estágio inicial. A volatilidade, portanto, suprime a visibilidade das margens e retarda a aprovação de projetos no mercado de óxido de cálcio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Indústria de Usuário Final:
A Dominância Metalúrgica Enfrenta Obstáculos EstruturaisO segmento Metalúrgico respondeu por 42,57% da participação do mercado de óxido de cálcio em 2025, refletindo sua função crítica como fundente na produção de aço por alto-forno/conversor a oxigênio básico. Embora a mudança global em direção à tecnologia de fornos elétricos a arco reduza a intensidade de cal para 5-15 kg por tonelada de aço, a expansão centrada em alto-forno da Índia e a capacidade integrada persistente na China sustentam a demanda absoluta em volume. O CaO de grau refratário para revestimentos de panelas comanda prêmios de preço, sustentados por certificações de qualidade que limitam novos entrantes.
A Construção é impulsionada pela produção de cimento de 453 milhões de toneladas da Índia e pelo boom de infraestrutura da ASEAN. Fertilizantes e Produtos Químicos é a indústria de usuário final de expansão mais rápida, avançando a um CAGR de 4,16% até 2031. As fábricas de Celulose e Papel mantêm um uso estável de cal viva de 80-120 kg por tonelada de celulose em ciclos de caustificação kraft. Coletivamente, as indústrias não metalúrgicas proporcionam diversificação que amortece o mercado de óxido de cálcio contra a volatilidade do ciclo do aço.

Análise Geográfica
Mercado de Óxido de Cálcio na APAC
A Ásia-Pacífico liderou o mercado de óxido de cálcio com 49,32% do volume de 2025, ancorada pelos massivos setores siderúrgico e cimenteiro da China e pelo acelerado pipeline de infraestrutura da Índia. Os mandatos de emissões ultrabaixas para fornos de cimento chineses estão gerando nova demanda por cal de grau FGD, mesmo com a moderação do crescimento da construção. O governo da Índia alocou 1,4 trilhões de USD no âmbito do seu Plano Nacional de Infraestrutura, sustentando adições de capacidade cimenteira e distribuição de cal agrícola em 10 milhões de hectares de solos ácidos.
Mercado de Óxido de Cálcio na América do Norte
A América do Norte se beneficia da Lei de Investimento em Infraestrutura e Empregos, que financia a pavimentação de rodovias, a reabilitação de pontes e a modernização de sistemas hídricos, todos os quais empregam CaO em modificações de asfalto e tratamentos de amolecimento de água. Embora a transição do setor siderúrgico dos EUA para mini-usinas de forno elétrico a arco reduza a intensidade de cal, a demanda geral permanece resiliente devido à produção automotiva e de eletrodomésticos. O crescimento da construção no México, impulsionado pelo nearshoring, levou a Grupo Calidra a expandir a capacidade no Bajío, reforçando o mercado regional de óxido de cálcio.
Mercado de Óxido de Cálcio na EMEA e América do Sul
A Europa opera sob elevados custos de energia e rígidas metas de carbono. O Regulamento 2024/2620 classifica os carbonatos minerais como sumidouros permanentes, incentivando fornos prontos para CCS e CaO de alta pureza para aglutinantes ativados por álcali. Alemanha e França lideram os ensaios de cimento de baixo carbono, enquanto Polônia e Romênia enfatizam graus competitivos em custo para o setor siderúrgico. A região do Oriente Médio e África, com projeção de crescimento a uma CAGR de 3,98%, aproveita os megaprojetos da Visão Saudita 2030 e os programas de calagem de solos na África Subsaariana. A demanda da América do Sul depende da agricultura do Cerrado brasileiro e do processamento de salmoura de lítio na Argentina, ambos dependentes de cal virgem para moderação de pH e remoção de impurezas.
Análise da cadeia de valor
A cadeia de valor do óxido de cálcio começa com a obtenção de calcário de alto teor de cálcio ou dolomita e o desenvolvimento de operações de pedreira, seguidos de britagem, classificação e calcinação em fornos de cuba ou rotativos. Os produtores então refrigeram, peneiram e classificam a produção, incluindo fluxos de alta reatividade e alta pureza, com hidratação a jusante em hidróxido de cálcio quando necessário. Fornecedores integrados como Lhoist, Carmeuse, Graymont, Mississippi Lime e Nordkalk combinam acesso a pedreiras com ativos de fornos para gerenciar a qualidade da matéria-prima e a continuidade do fornecimento para fluxo metalúrgico, sorventes de FGD, dosagem para tratamento de água e estabilização de solo na construção.
A distribuição depende fortemente da logística a granel (caminhão, ferrovia e, em alguns corredores, marítima), com armazenamento e manuseio projetados para limitar a absorção de umidade e manter a reatividade. Os principais estrangulamentos são a intensidade energética (a produção de cal virgem depende de calcinação em alta temperatura e está exposta aos custos de gás natural e carvão), o capex relacionado à descarbonização (prontidão para CCS, oxicombustão ou upgrades de eletrificação) e a alta sensibilidade do custo de entrega de volumes a granel pesados e de baixo valor ao longo da distância. Essas restrições tendem a reforçar as pegadas de fornecimento regionais e a integração vertical, enquanto as parcerias tecnológicas voltadas para reduzir o CO2 do processo têm se tornado mais visíveis à medida que a pressão de conformidade aumenta.
Cenário Competitivo
O mercado de óxido de cálcio é moderadamente concentrado: os cinco principais fornecedores — Lhoist, Carmeuse, Graymont, Minerals Technologies Inc. e Mississippi Lime — detêm aproximadamente 45% da capacidade global. O capital está fluindo para projetos de redução de emissões de carbono em vez de novas capacidades em campo aberto. A Lhoist reservou EUR 250 milhões para uma planta de dolima preparada para captura de carbono na Bélgica, que sequestará um milhão de toneladas de CO₂ anualmente quando estiver totalmente operacional em 2031. A Carmeuse fez parceria com uma grande empresa europeia de cimento para realizar um projeto-piloto de ciclagem de cálcio em um forno na França, com meta de implantação comercial até 2028.
Os concorrentes regionais capitalizam a logística: a CAO Industries explora a proximidade da Malásia com os centros de construção da ASEAN, enquanto o Grupo Calidra aproveita as ligações ferroviárias com o cinturão siderúrgico do México. Disruptores tecnológicos como a Hoffmann Green estão licenciando cimento sem clínquer que substitui o clínquer Portland por CaO de alta pureza, reduzindo o carbono incorporado em 80% e monetizando créditos de carbono da UE. O Escritório Europeu de Patentes registrou 47 patentes de descarbonização de cal durante 2024-2025, sinalizando uma corrida intensificada de pesquisa e desenvolvimento em torno de fornos elétricos, projetos de oxicombustível e calcinação por micro-ondas. Nesse cenário, os produtores com pedreiras integradas, fornos multifuel e projetos-piloto de captura e armazenamento de carbono em estágio inicial desfrutam de vantagens estruturais de custo e conformidade.
Líderes da Indústria de Óxido de Cálcio
-
Carmeuse
-
Lhoist
-
Minerals Technologies Inc.
-
GRAYMONT
-
Mississippi Lime Company d/b/a MLC.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Óxido de Cálcio Empresas cobertas neste relatório
- AKJ Minchem Private Limited
- American Elements
- Astrra Chemicals
- CAO Industries Sdn Bhd
- Carmeuse
- GRAYMONT
- GREER LIME COMPANY
- Grupo Calidra
- Imerys
- Kemipex
- Lhoist
- Linwood Mining & Minerals Corporation
- Minerals Technologies Inc.
- Mississippi Lime Company d/b/a MLC.
- Nordkalk
- Pacific Lime and Cement Limited
- Pete Lien & Sons, Inc.
- Sibelco
- Sigma Minerals Ltd
- United States Lime & Minerals
Oportunidades de mercado e perspectivas futuras
A descarbonização está criando um ciclo de atualização para ativos de cal, com um nicho premium para CaO de alta pureza usado em aglutinantes de baixo carbono e conceitos de captura em ciclo de carbono. As evidências no segmento incluem a Origen Power concluindo testes em grande escala de uma plataforma de forno de cal oxicombustível de emissão zero na EERC em North Dakota (janeiro de 2026) e a thyssenkrupp Polysius, com a SMA Mineral, iniciando trabalhos em uma planta piloto de Calcinação em Arco Elétrico (EAC) de 120 tpd em Mo i Rana, Noruega (dezembro de 2025). Do lado dos fornecedores, a Maerz comissionou dois fornos de cal de 800 tpd para a Jiangsu Huaye Calcium Industry em Jiangsu, China (abril de 2026) e comissionou a primeira unidade EcoKiln Ready na Schaefer Kalk Malaysia (junho de 2026), mostrando que novas configurações de fornos estão sendo projetadas com transições de oxicombustão e CCUS em mente.
O espaço comercial em branco também é aparente onde a demanda está crescendo, mas a economia de frete e especificações mais restritivas limitam o fornecimento próximo. A Maerz, ao atualizar um forno mais antigo para o Grupo Calidra em La Laja, Argentina (maio de 2026), reflete como os produtores estão estendendo a vida útil dos ativos enquanto melhoram o desempenho energético e a qualidade do produto, ajudando-os a atender aos requisitos de grau FGD e alta reatividade sem depender apenas de novas construções. Com a Ásia-Pacífico detendo 49,32% do volume de 2025 e o consumo impulsionado por emissões aumentando entre concessionárias e fornos de cimento, adições de capacidade localizadas, programas de retrofit e fluxos de produtos de grau superior (incluindo níveis de pureza de CaO acima de 90% exigidos para aplicações de looping e especialidades) são os caminhos mais viáveis para os fornecedores capturarem valor sob restrições crescentes de energia e CO2.
Desenvolvimentos industriais recentes em Mercado de Óxido de Cálcio
- Junho de 2026: Lhoist North America e Martin Marietta Materials anunciaram um acordo definitivo para combinar suas plataformas de cal e materiais de construção, consolidando as operações industriais de cal e fortalecendo o alcance logístico em toda a América do Norte. O anúncio aponta para uma consolidação contínua, à medida que os produtores buscam escala e integração de ativos para apoiar investimentos em descarbonização em aplicações industriais.
- Julho de 2025: A Pacific Lime and Cement Limited lançou seu negócio de óxido de cálcio na Austrália Ocidental, direcionando-se a clientes de mineração com um modelo de cadeia de suprimentos integrado. A abordagem direta ao local apoia os níveis de serviço para operações remotas, onde o fornecimento confiável de cal virgem é importante para processamento e controle ambiental. Isso também adiciona pressão competitiva regional em um mercado onde os custos e a confiabilidade logística influenciam a seleção de fornecedores.
- Junho de 2024: O Grupo Calidra comissionou um novo forno de calcinação de cal Maerz em sua planta de La Laja, em San Juan, Argentina, com capacidade de 600 toneladas por dia de óxido de cálcio de alta qualidade e alta reatividade (cerca de 219.000 toneladas por ano). A capacidade adicional melhora o fornecimento local para demanda metalúrgica e industrial, reduzindo a dependência de importações de longa distância. Também eleva o padrão competitivo para reatividade e consistência do produto em todo o Cone Sul.
Mercado de Óxido de Cálcio Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de óxido de cálcio abrange a cal virgem comercialmente vendida utilizada como material de insumo em toda a indústria. A demanda está vinculada à produção nos setores de aço, materiais de construção, produtos químicos e tratamento ambiental.
Exclusões do escopo: O dimensionamento exclui calcário, cal hidratada e outros derivados de cálcio quando comercializados como produtos separados, e não como cal virgem.
Visão Geral da Segmentação
- Por Indústria de Usuário Final
- Metalúrgica
- Construção
- Fertilizantes e Produtos Químicos
- Celulose e Papel
- Refratário
- Outras Indústrias de Usuário Final (Borracha, Alimentos e Bebidas)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Rússia
- Espanha
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a construção de uma base de fatos sobre a produção de cal e óxido de cálcio, a direção dos fluxos comerciais e os principais setores consumidores, de modo que o modelo estivesse ancorado em atividade industrial observável. Recorremos a fontes públicas como o USGS para estatísticas de minerais e cal, o UN Comtrade para dados de comércio, as séries de produção de aço da World Steel Association, e as referências da US EPA e da UE sobre emissões industriais que apontam para a demanda relacionada ao tratamento.
Para refinar as premissas, também analisamos relatórios de empresas e apresentações a investidores em busca de informações sobre adições de capacidade, comentários sobre utilização de fornos e composição regional. Em seguida, utilizamos páginas de associações setoriais e publicações especializadas de renome para identificar inaugurações de plantas e mudanças de política. Em alguns casos, os analistas utilizaram assinaturas pagas para obter dados financeiros e de inteligência de empresas, bases de dados de patentes e registros de importação e exportação em nível de embarque, a fim de verificar a presença produtiva e a intensidade comercial. Essas fontes documentais são ilustrativas, e muitas outras referências públicas foram utilizadas para coleta, validação e esclarecimento durante a pesquisa.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em entrevistas e pesquisas de campo com produtores, distribuidores e grandes usuários finais de óxido de cálcio nos setores de aço, materiais de construção, produtos químicos e tratamento de água e gases de combustão. Por se tratar de um mercado global, os dados foram validados nas regiões APAC, EMEA e Américas, e utilizados para confirmar as faixas médias de preço de venda, as estruturas contratuais típicas e a divisão prática entre volumes de cal virgem de uso cativo e volumes destinados ao mercado livre.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 30% | CXOs: 18% | APAC: 50% |
| Nível intermediário: 51% | Líderes Funcionais/de Unidade: 25% | EMEA: 29% |
| Participantes menores: 19% | Gerentes: 57% | Américas: 21% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi inicialmente construído com base em uma estrutura de cima para baixo, na qual a produção de aço, os indicadores de atividade no setor de cimento e construção e a demanda conhecida por tratamento ambiental foram utilizados para reconstruir o conjunto de consumo endereçável de cal virgem, que foi então convertido em volume e valor. Após a formação do total central, este foi corroborado por aproximações seletivas de baixo para cima, como a consolidação de fornecedores em países amostrados, verificações de canais sobre embarques no mercado livre e faixas de preço por tonelada amostradas aplicadas a volumes implícitos.
Algumas variáveis práticas foram tratadas como os principais parâmetros do modelo, por estarem diretamente ligadas à demanda por óxido de cálcio. Essas variáveis incluíram a produção de aço bruto (como indicador das necessidades de fundente), o dinamismo da construção e da produção de cimento, os níveis de atividade de tratamento de água e efluentes, a intensidade da dessulfurização de gases de combustão e de controles de emissões similares, e a pressão dos custos de energia e carbono que afeta as taxas de operação dos fornos e os preços. As previsões utilizaram análise de cenários com base no consenso de especialistas sobre como esses fatores evoluem por região, e as premissas foram então convertidas em trajetórias anuais de demanda e preços. Onde a visibilidade de baixo para cima era fraca, as lacunas foram tratadas pela aplicação de faixas conservadoras de utilização e participação comercial, que foram verificadas novamente por meio de contatos de acompanhamento antes da finalização dos totais.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados de mais de uma forma, para que os números finais não dependam de uma única série de dados. Os analistas compararam a demanda implícita de cal virgem com sinais independentes, como tendências de produção de aço, movimentos comerciais e mudanças visíveis de capacidade, e investigaram variações incomuns que não correspondiam a esses indicadores.
Antes da aprovação final, as premissas e os cálculos passam por revisão interna por etapas. Qualquer variação significativa aciona um novo contato com participantes do setor para confirmar o que mudou e por quê. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes paralisações de fornos, inaugurações de plantas ou mudanças de política que afetam a demanda por tratamento ambiental. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Óxido de Cálcio da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o óxido de cálcio frequentemente apresentam diferenças porque a unidade de medida, os limites do produto e o que é contabilizado como vendas de mercado podem variar de um publicador para outro. As diferenças também decorrem da forma como os preços são construídos entre as regiões e da frequência com que as premissas são atualizadas quando os custos de energia e a produção industrial mudam.
Os principais fatores de divergência neste mercado geralmente são: se a estimativa é baseada primeiramente em volume (toneladas) ou em valor (USD), se a cal virgem de uso cativo dentro de plantas siderúrgicas e de cimento está incluída no valor de mercado, e se a cal hidratada e outros derivados de cálcio estão agrupados no mesmo número. O momento da conversão cambial e o tratamento dos preços contratuais versus os preços à vista também movimentam os totais, especialmente quando os custos de combustível oscilam. Algumas estimativas estendem as premissas de previsão sem revalidar a utilização dos fornos e a intensidade comercial a cada ano.
A tabela abaixo resume como essas diferenças metodológicas se refletem nos totais de mercado reportados.
Comparação de referências
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 374,27 M toneladas (2026) | |
| Consultoria Global A | 5,33 bilhões de USD (2025) | O dimensionamento baseado apenas em valor pode ser mais elevado quando o consumo cativo é monetizado e quando produtos de cal adjacentes são agrupados, o que também amplifica o impacto dos níveis assumidos de preço por tonelada. |
| Plataforma de Pesquisa B | 5,17 bilhões de USD (2024) | Um ano-base diferente e uma interpretação mais ampla de produtos e usos finais podem deslocar os totais, e a diferença se amplia quando a progressão de preços é impulsionada principalmente pela inflação geral em vez da economia dos fornos vinculada à energia. |
A tabela mostra que a maior parte da diferença é explicada pela escolha da unidade e pelo que é tratado como um número de mercado comercializável, especialmente em relação aos volumes cativos e aos produtos de cal adjacentes. Quando os volumes são modelados a partir de indicadores de demanda de aço, construção e tratamento e, em seguida, precificados utilizando faixas específicas por região verificadas junto a contatos do setor, o resultado permanece rastreável a sinais reais de consumo, que é a abordagem aplicada aqui pela Mordor Intelligence.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de óxido de cálcio?
O mercado de óxido de cálcio está em 374,27 milhões de toneladas em 2026 e tem projeção de atingir 437,05 milhões de toneladas até 2031, com um CAGR de 3,15%.
Qual região contribui mais para a demanda global de óxido de cálcio?
A Ásia-Pacífico lidera com 49,32% do volume de 2025 graças aos setores de aço da China e de cimento da Índia.
O que está impulsionando o crescimento mais rápido na demanda de uso final?
A agricultura de precisão está elevando a demanda de Fertilizantes e Produtos Químicos, com projeção de expansão a um CAGR de 4,16% até 2031.
Como as regras de emissões estão influenciando o consumo de óxido de cálcio?
Limites mais rígidos de SO₂ nos EUA, na UE e na China estão estimulando a instalação de sistemas de dessulfurização de gases de combustão à base de cal, criando um piso de demanda orientado por conformidade regulatória.