
Tamanho e Participação do Mercado de Equipamentos para Cervejaria
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 23.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 32.69 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.71 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos para Cervejaria por Mordor Intelligence
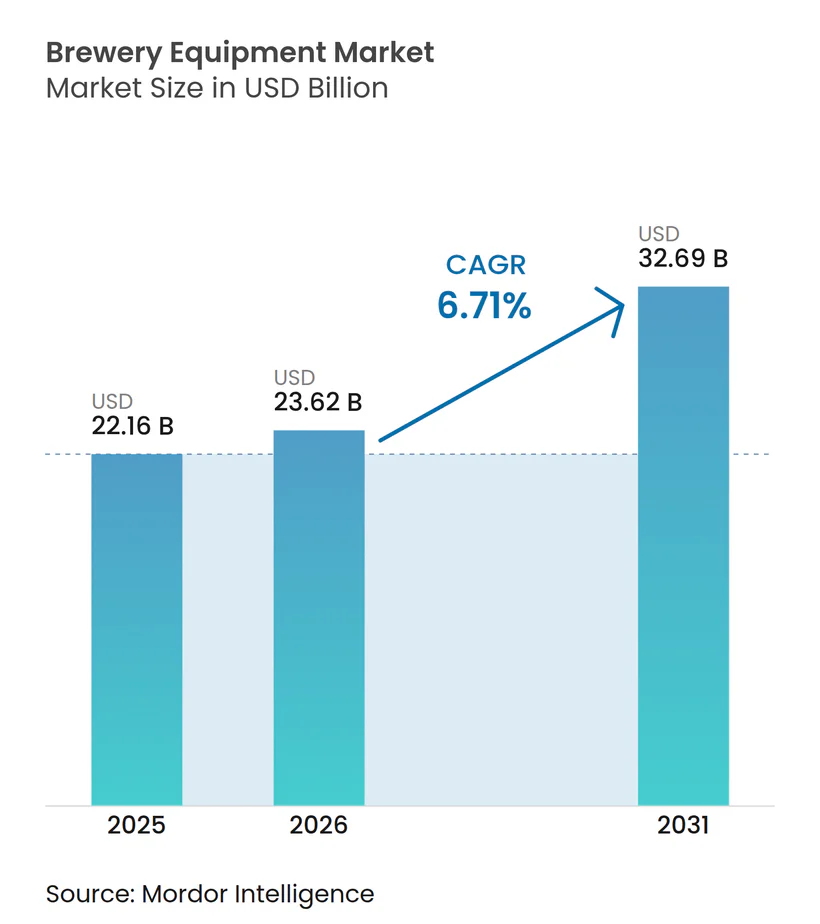
O tamanho do mercado de equipamentos para cervejaria foi avaliado em 22,16 bilhões de USD em 2025 e está projetado para atingir 23,62 bilhões de USD em 2026 e 32,69 bilhões de USD em 2031, crescendo a um CAGR de 6,71% ao longo do período de previsão. O mercado de equipamentos para cervejaria é sustentado por investimentos em formatos artesanais, produção de cerveja premium e maior controle sobre qualidade, uso de energia e requisitos de mão de obra. Os mercados europeus maduros favorecem projetos de substituição, modernização, saneamento e sustentabilidade, enquanto os mercados em desenvolvimento criam demanda por novas instalações. Os produtores estão cada vez mais selecionando sistemas flexíveis que possam suportar lotes menores, mudanças frequentes de receita e formatos de embalagem mais variados. A automação e os requisitos de segurança alimentar estão tornando as atualizações de equipamentos mais importantes mesmo onde os volumes de cerveja estão sob pressão. Isso cria oportunidades para fornecedores que combinam hardware confiável, suporte de serviço, documentação de conformidade e projetos de plantas adaptáveis, pois as decisões de capital consideram cada vez mais os custos operacionais ao longo da vida útil, rotinas de saneamento validadas, futuras mudanças de embalagem e a capacidade de adicionar capacidade sem substituir toda uma linha de produção.
Principais Conclusões do Relatório
- Por tipo de cerveja, Lager deteve 47,18% da participação do mercado de equipamentos para cervejaria em 2025, enquanto Ale está prevista para crescer a um CAGR de 6,83% até 2031.
- Por tipo de equipamento, os equipamentos de fermentação detiveram 38,04% da participação do mercado de equipamentos para cervejaria em 2025, enquanto os equipamentos de embalagem estão previstos para crescer a um CAGR de 7,52% até 2031.
- Por tipo de cervejaria, as microcervejarias detiveram 65,17% da participação do mercado de equipamentos para cervejaria em 2025, enquanto as cervejarias artesanais estão previstas para crescer a um CAGR de 8,05% até 2031.
- Por modo de operação, os sistemas automáticos detiveram 79,67% da participação do mercado de equipamentos para cervejaria em 2025 e estão previstos para crescer a um CAGR de 6,93% até 2031.
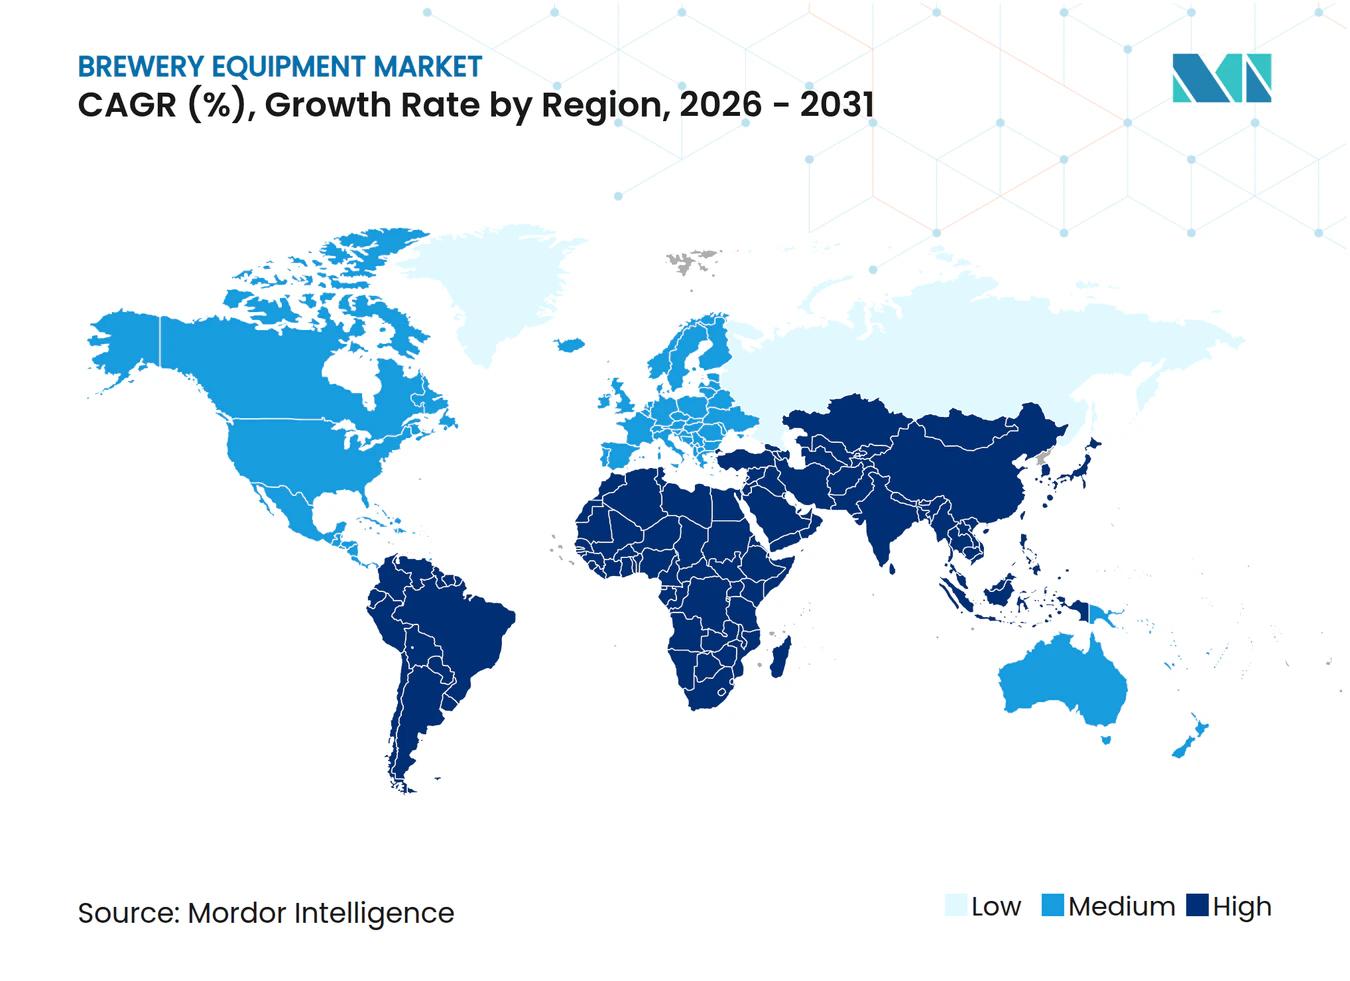
- Por geografia, a Europa deteve 40,06% da participação do mercado de equipamentos para cervejaria em 2025, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 7,48% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do Turismo Cervejeiro | +0.7% | Global, mais forte na Europa e na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Número Crescente de Microcervejarias | +1.2% | Global, particularmente na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Maior Demanda por Cerveja Premium e Artesanal | +1.5% | Global, mais rápido na Ásia-Pacífico e no Reino Unido | Médio prazo (2 a 4 anos) |
| Avanços Tecnológicos em Equipamentos de Fabricação de Cerveja | +0.8% | Global, liderado pela Alemanha, pelos Estados Unidos e pelo Japão | Longo prazo (≥ 4 anos) |
| Necessidade Crescente de Automação e Eficiência | +1.3% | Global, liderado por grandes cervejarias na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Regulamentações Mais Rígidas sobre Segurança Alimentar e Padrões de Qualidade | +0.5% | Global, especialmente na UE, nos Estados Unidos e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Número Crescente de Microcervejarias
À medida que o número de microcervejarias cresce, o mercado de equipamentos para cervejaria está evoluindo, favorecendo cada vez mais sistemas compactos adaptados para produção em pequenos lotes e diversificada. Em 2024, os Estados Unidos contavam com 9.796 cervejarias artesanais, sendo 2.029 classificadas como microcervejarias. A distribuição incluía 3.552 brewpubs, 3.936 cervejarias com salão de degustação e 279 cervejarias artesanais regionais, ressaltando o domínio dos produtores de pequena escala [1]. Essa proliferação intensificou a demanda por sistemas de fabricação de cerveja modulares e com uso eficiente do espaço, permitindo transições rápidas tanto nos volumes de produção quanto nos estilos de cerveja. A UE27 tinha 9.715 cervejarias ativas em 2024, mas esse número não é utilizado como indicador de mercado atual aqui porque o relatório prioriza evidências pós-2024. Os operadores menores estão cada vez mais substituindo sistemas mais antigos em vez de adicionar capacidade básica. Os fornecedores de equipamentos podem, portanto, conquistar contratos oferecendo caminhos de expansão modular, suporte de manutenção e equipamentos que possam se adequar a locais urbanos com espaço limitado.
Aumento do Turismo Cervejeiro
O turismo cervejeiro está mudando as especificações que as cervejarias exigem para os equipamentos de produção, uma vez que as áreas de produção devem manter a segurança dos funcionários ao mesmo tempo em que oferecem uma visão clara e confiável do processo de fabricação de cerveja para visitantes, clientes de varejo e hóspedes de hospitalidade. Os locais de destino combinam produção comercial com salas de degustação, acesso de visitantes e espaços de produção visíveis. Os tours de cervejaria são a atividade geradora de maior receita dentro do turismo cervejeiro europeu, o que apoia o investimento em instalações que possam ser mostradas aos visitantes. O relatório do Programa de Desenvolvimento de Exportações da Brewers Association de maio de 2025 ressalta essa tendência, observando que os eventos comerciais internacionais atraíram quase 44.000 visitantes, um aumento de 5% em relação a 2024 [2]. Os eventos contaram com 600 expositores, 130 compradores de 47 países e participantes provenientes de 82 nações. As vendas no local e os lançamentos limitados também exigem sistemas compactos de enlatamento e rotulagem que possam lidar eficientemente com tiragens curtas. Esses projetos podem proporcionar aos fornecedores mais trabalho de personalização e relacionamentos de serviço mais duradouros do que as instalações industriais convencionais.
Maior Demanda por Cerveja Premium e Artesanal
A demanda por cerveja premium eleva o valor dos equipamentos necessários em uma cervejaria porque diferentes estilos precisam de diferentes configurações de processo, o que significa que o planejamento de capital considera cada vez mais a variedade de produtos que um sistema pode suportar, e não apenas o volume que pode produzir. Ale, Stout e produtos à base de trigo utilizam requisitos de fermentação, condicionamento, pressão e gestão de gases que diferem da produção padrão de Lager. As cervejas especiais estão entre as categorias de crescimento mais rápido por receita no setor cervejeiro europeu. O mercado de equipamentos para cervejaria se beneficia quando uma cervejaria expande de um único estilo para um portfólio mais amplo. A produção de Stout pode exigir mistura de nitrogênio, vasos de pressão especializados e sistemas de dispensação de nitro. Os fornecedores que fabricam vasos flexíveis e linhas de processo modulares podem reduzir a complexidade de gerenciar vários estilos de cerveja a partir de um único local.
Necessidade Crescente de Automação e Eficiência
A automação está indo além das maiores cervejarias e está se tornando importante para produtores artesanais e regionais, pois empresas menores precisam de controles repetíveis que apoiem a continuidade do quadro de pessoal e reduzam a perturbação operacional causada por ajustes manuais em múltiplas etapas de produção. Os sistemas automáticos detêm 79,67% da participação do mercado de equipamentos para cervejaria em 2025 e estão previstos para se expandir a um CAGR de 6,93% até 2031. A Krones divulgou 98,1 milhões de EUR em despesas de capital durante o primeiro semestre de 2026, em comparação com 67,9 milhões de EUR no período do ano anterior. Os controles automatizados podem reduzir a dependência de mão de obra, apoiar uma produção consistente e ajudar as cervejarias a gerenciar o uso de energia térmica. A ISO 22022-1:2025 também coloca maior ênfase nos pré-requisitos documentados de segurança alimentar para a fabricação de alimentos ISO. O registro de processos e o monitoramento de limites podem, portanto, atender tanto às necessidades operacionais quanto às de conformidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Investimento Inicial | -0.5% | Global, especialmente América do Sul e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Requisitos Regulatórios Rígidos para Produção de Álcool | -0.4% | Global, incluindo os Estados Unidos, a UE e a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Interrupções na Cadeia de Suprimentos de Matérias-Primas | -0.4% | Global, com efeitos materiais na Ásia-Pacífico e na Europa | Curto prazo (≤ 2 anos) |
| Complexidade da Fabricação de Diversos Estilos de Cerveja | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Investimento Inicial
Os altos requisitos de capital continuam sendo uma barreira para novos projetos de fabricação comercial de cerveja, particularmente quando um local proposto deve financiar conexões de utilidades, instalação de equipamentos, treinamento de operadores, peças de reposição iniciais e o capital de giro necessário antes que as vendas atinjam um nível sustentável. Uma linha de microcervejaria automatizada pode exigir despesas substanciais em fermentação, filtração, embalagem, limpeza e utilidades antes do início da produção comercial. Esse problema é mais agudo onde o financiamento é difícil de obter ou onde as variações cambiais prolongam os períodos de retorno. O setor de equipamentos para cervejaria está respondendo com linhas compactas, instalação em fases, arranjos de arrendamento e propostas de equipamento como serviço. Tais arranjos podem reduzir o desembolso inicial do operador, mas deslocam a economia do fornecedor para serviços, software, consumíveis e manutenção recorrente.
Interrupções na Cadeia de Suprimentos de Matérias-Primas
Fermentadores, sistemas de mosturação, válvulas, trocadores de calor e conjuntos de enchimento requerem materiais e peças que experimentaram incerteza de aquisição. Os compradores agora valorizam mais a cobertura regional de fornecimento, prazos de entrega confiáveis e acesso a serviços. A GEA concordou em adquirir a Hydract A/S em dezembro de 2025, adicionando tecnologia de válvulas de processo hidráulicas a água ao seu portfólio. A transação ilustra o valor estratégico atribuído a componentes de processo críticos e à operação de válvulas com menor consumo de energia. Ao mesmo tempo, as cervejarias estão cada vez mais atentas a contaminantes químicos, que vão desde aminas biogênicas e metais pesados até micotoxinas e resíduos de pesticidas. Como resultado, muitas estão adotando programas de controle de qualidade baseados em HACCP. Esses programas exigem investimentos em equipamentos especializados de monitoramento e teste [3]. Isso não apenas aumenta a intensidade de capital, mas também limita as opções de compra, particularmente para cervejeiros menores em mercados sensíveis a custos. Coletivamente, esses desafios dificultam os esforços de modernização, prolongam os ciclos de renovação de equipamentos e fomentam a aversão ao risco entre os cervejeiros, prejudicando em última análise o crescimento do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cerveja:
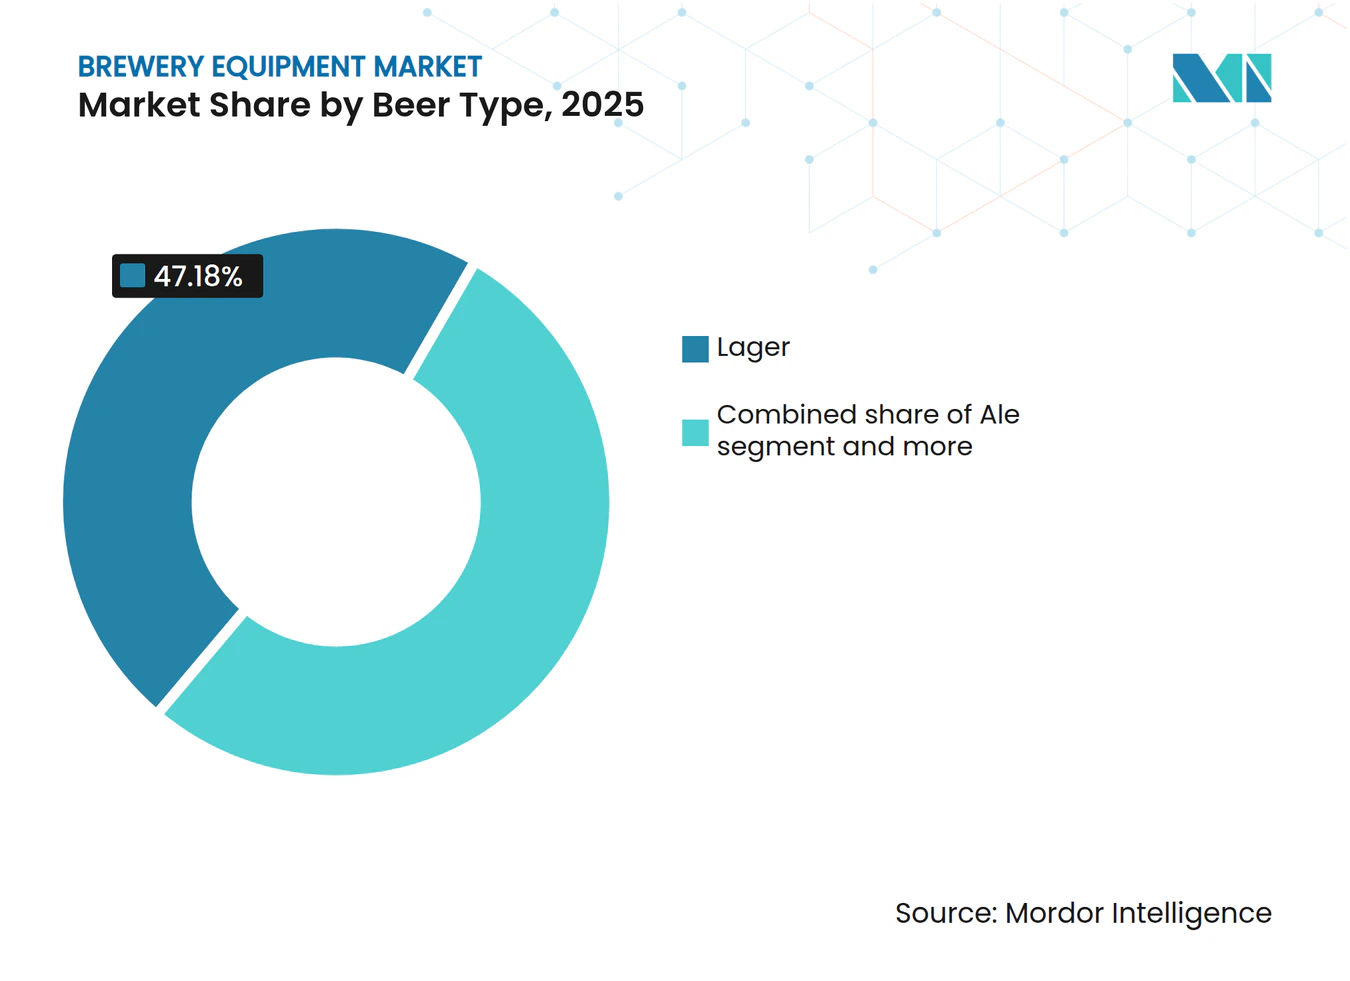
Ale e Stout Aumentam a Necessidade de Processamento FlexívelLager deteve 47,18% da participação do mercado de equipamentos para cervejaria em 2025, sustentada por sua posição estabelecida na produção comercial em grande escala, e seu investimento está comumente vinculado à substituição, melhorias de rendimento e eficiência energética. Ale está prevista para crescer a um CAGR de 6,83% até 2031, sustentada pela produção artesanal e pela mudança nas preferências dos consumidores. Os produtores de cerveja precisam de maior controle sobre os ciclos de fermentação quando adicionam Ale a um portfólio liderado por Lager. Stout também é relevante porque suas necessidades de dosagem de nitrogênio e condicionamento acrescentam requisitos além das linhas de fabricação padrão.
O tamanho do mercado de equipamentos para cervejaria para produção flexível por tipo de cerveja aumenta quando uma instalação precisa de vasos, sistemas de levedura e equipamentos de embalagem para várias receitas, enquanto o manuseio separado de levedura e processos de limpeza confiáveis se tornam mais importantes à medida que as gamas de produtos se ampliam. Os fornecedores podem reduzir a complexidade operacional com controles de fermentação configuráveis e sistemas de tanques modulares. Os sistemas de nitrogênio e os vasos de pressão especializados podem aumentar o valor dos projetos que incluem Stout. Os programas de segurança alimentar também incentivam práticas disciplinadas de saneamento e limpeza verificada em diferentes ciclos de produção, conforme a ISO. O resultado é um argumento mais forte para equipamentos que possam gerenciar variedade sem tempo de inatividade excessivo, permitindo que as equipes de produção planejem mudanças entre estilos de cerveja com etapas de limpeza mais claras, manuseio previsível de ingredientes e verificações de qualidade mais consistentes que possam ser documentadas para revisão interna e garantia ao cliente.



Por Tipo de Equipamento:
Linhas de Embalagem Tornam-se uma Área de Investimento PrincipalOs equipamentos de fermentação detiveram 38,04% da participação do mercado de equipamentos para cervejaria em 2025 porque a qualidade da cerveja depende de uma infraestrutura confiável de tanques de aço inoxidável, e seu alto valor e longa vida útil tornam a fermentação uma categoria central de equipamentos. Os equipamentos de mosturação continuam sendo necessários para operações comerciais com grãos integrais e para receitas com teor variável de ingredientes, enquanto a outra categoria inclui filtração, resfriamento, equipamentos de limpeza no local e sistemas de utilidades. Essas áreas continuam sendo importantes à medida que as cervejarias buscam recuperação de água, menor uso de energia e melhor gestão de águas residuais, uma vez que as decisões sobre utilidades afetam os custos operacionais e a capacidade de uma cervejaria de atender aos requisitos locais, manter a confiabilidade da produção e justificar investimentos em eficiência de recursos para clientes comerciais, investidores e comunidades locais.
Os equipamentos de embalagem estão previstos para crescer a um CAGR de 7,52% até 2031, mais rápido do que a previsão geral, à medida que os produtores atribuem maior importância aos formatos de lata, tiragens curtas, embalagens mistas, mudanças de rótulo e projetos de linha que possam lidar eficientemente com diferentes tamanhos de embalagem. A KHS e a Ferrum lançaram o SmartCan Eco em setembro de 2025, um bloco de enchedor e fechador de latas com uma área de higiene 93% menor do que as carcaças convencionais. Isso apoia opções de enlatamento compactas para cervejarias que precisam de menor área de ocupação e limpeza mais fácil. O mercado de equipamentos para cervejaria pode se beneficiar de sistemas de embalagem que ajudem os produtores a usar formatos recicláveis onde a infraestrutura de latas é menos disponível. O design higiênico, a drenagem e o monitoramento de saneamento continuam sendo requisitos básicos em todo o conjunto de equipamentos.
Por Tipo de Cervejaria:
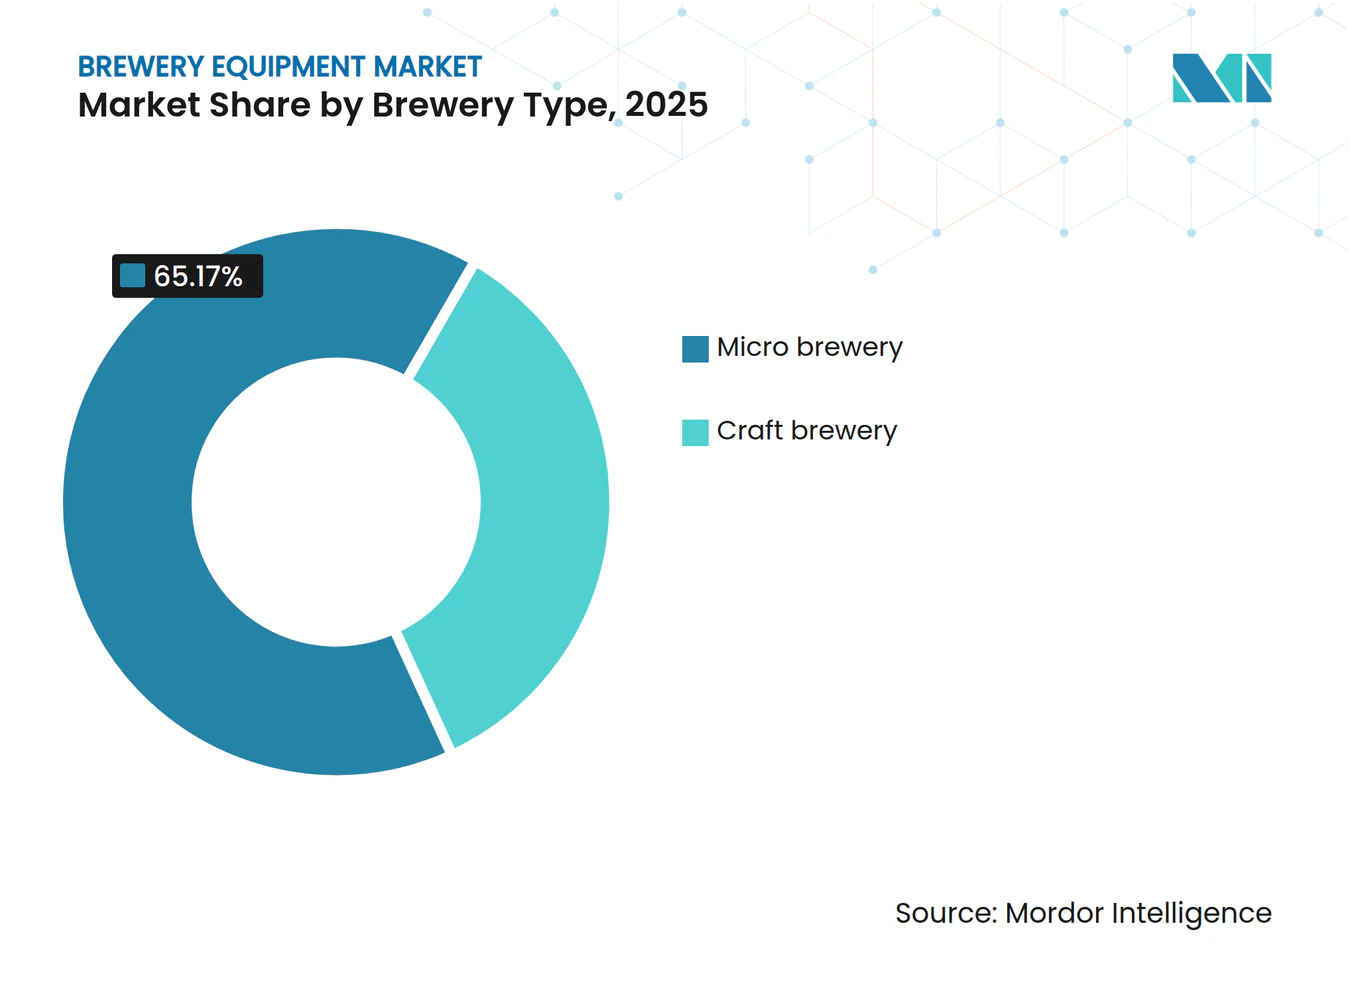
Cervejarias Artesanais Geram Pedidos de Equipamentos de Maior ValorAs microcervejarias detiveram 65,17% da participação do mercado de equipamentos para cervejaria em 2025, refletindo o grande número de pequenos produtores que requerem sistemas compactos, enquanto as cervejarias artesanais estão previstas para crescer a um CAGR de 8,05% até 2031, a maior taxa entre as medidas de segmento fornecidas. Nos Estados Unidos, as operações de cervejarias artesanais totalizaram 9.578 em 2025, enquanto as microcervejarias sofreram pressão de mudanças nos canais e da concorrência. Isso torna a demanda por equipamentos mais dependente de operadores estabelecidos que estão investindo em melhores capacidades. As novas instalações urbanas ainda favorecem casas de fabricação modulares que possam funcionar em locais com restrições de espaço.
As cervejarias artesanais frequentemente fazem pedidos de maior valor porque requerem sistemas personalizados, controles digitais e serviço contínuo, e seus espaços de produção podem funcionar como locais voltados para o cliente com fermentadores visíveis e linhas de embalagem prontas para apresentação, exigindo que os fornecedores considerem acessibilidade, layout, limpeza, áreas de visualização e as necessidades práticas dos funcionários que operam os equipamentos diariamente. A Ziemann Holvrieka está construindo a nova casa de fabricação da König-Brauerei, projetada para 40% menor uso de energia e mais de 20% menor consumo de água. Este exemplo mostra por que a eficiência de recursos se tornou importante em todos os tamanhos de cervejaria. Os fornecedores podem adaptar essas abordagens técnicas para produtores regionais que precisam de economias credíveis nos custos operacionais.

Por Modo de Operação:
Sistemas Automáticos se Expandem para Cervejarias de Médio PorteOs sistemas automáticos detiveram 79,67% da participação do mercado de equipamentos para cervejaria em 2025 e estão previstos para crescer a um CAGR de 6,93% até 2031, o que indica que a automação continua relevante mesmo após a ampla adoção entre os grandes produtores. Os sistemas automáticos ajudam as cervejarias a controlar a qualidade, gerenciar os requisitos de pessoal e reduzir perdas de energia evitáveis. Eles também suportam receitas repetíveis em vários estilos de cerveja. O mercado de equipamentos para cervejaria tem, portanto, espaço para sistemas de controle que se adequem tanto a grandes instalações quanto a produtores menores.
Os equipamentos semiautomáticos continuam sendo úteis onde a intervenção manual apoia um processo de produção especializado ou onde os recursos de capital são limitados, embora os sistemas modulares automatizados estejam se tornando mais acessíveis para operadores menores. A GEA reportou 5.495 milhões de EUR em receita no exercício fiscal de 2025 e uma margem de EBITDA de 16,5%, refletindo a escala disponível para fornecedores de sistemas de processo integrados. Os compradores avaliam cada vez mais a automação em conjunto com a documentação de segurança e a capacidade de manutenção. Os fornecedores que podem demonstrar tanto desempenho operacional quanto prontidão para conformidade estarão melhor posicionados em processos formais de aquisição. Isso favorece os fornecedores de equipamentos integrados, embora os fornecedores especializados mantenham oportunidades em projetos de retrofit.
Análise Geográfica
A Europa deteve 40,06% da participação do mercado de equipamentos para cervejaria em 2025 e continua sendo a maior base de clientes regional. A região combina capacidade cervejeira estabelecida com demanda de substituição e investimentos em sustentabilidade, enquanto a cerveja sem álcool representou 7,5% das vendas de cerveja europeias no período reportado, criando demanda por equipamentos especializados de desalcoolização, filtração e gestão de gases, de acordo com os Cervejeiros da Europa. A König-Brauerei iniciou a construção de uma nova casa de fabricação em março de 2026, com comissionamento planejado para 2027, portanto o mercado de equipamentos para cervejaria na Europa é moldado mais pela modernização e eficiência de recursos do que pela nova capacidade de volume. Os produtores que enfrentam condições de volume fraco ainda podem investir para produzir produtos premium de forma mais eficiente.
A Ásia-Pacífico está prevista para crescer a um CAGR de 7,48% até 2031, tornando-a a região de crescimento mais rápido nos dados fornecidos. Sua demanda é impulsionada pela formação de novas cervejarias, maior exposição à cerveja artesanal e um interesse crescente em estilos locais, com cidades chinesas, clusters artesanais japoneses e mercados urbanos sul-coreanos apoiando o investimento em sistemas de fermentação menores e precisos. A Índia também oferece potencial de demanda à medida que o consumo urbano cresce e o licenciamento de álcool se torna mais acessível em estados adicionais, e o mercado de equipamentos para cervejaria tem uma oportunidade em sistemas que são compactos, flexíveis e com preços adequados para operadores regionais em expansão. Os fornecedores chineses também estão fortalecendo sua capacidade de atender clientes de exportação com equipamentos de fermentação e mosturação.
A América do Norte continua sendo importante mesmo com sua base de cervejarias se ajustando após um período de crescimento rápido, porque os operadores que permanecem ativos estão buscando investimentos focados que protejam o valor da marca, melhorem as experiências de vendas diretas e permitam uma resposta mais disciplinada às mudanças nos canais de varejo. Os operadores sobreviventes estão priorizando automação, embalagens sustentáveis e sistemas de produção de baixo teor alcoólico em vez de amplas adições de capacidade. A América do Sul e o Oriente Médio e África representam áreas de demanda em estágio inicial, onde as condições de financiamento e operação continuam sendo restrições importantes. O Brasil e a Argentina sustentam a demanda sul-americana, enquanto a África do Sul está construindo capacidade de fabricação de cervejas especiais. Esses mercados oferecem aos fornecedores regionais e globais oportunidades de combinar equipamentos básicos de produção com financiamento prático e suporte de serviço local.
Cenário Competitivo
Concentração do Mercado
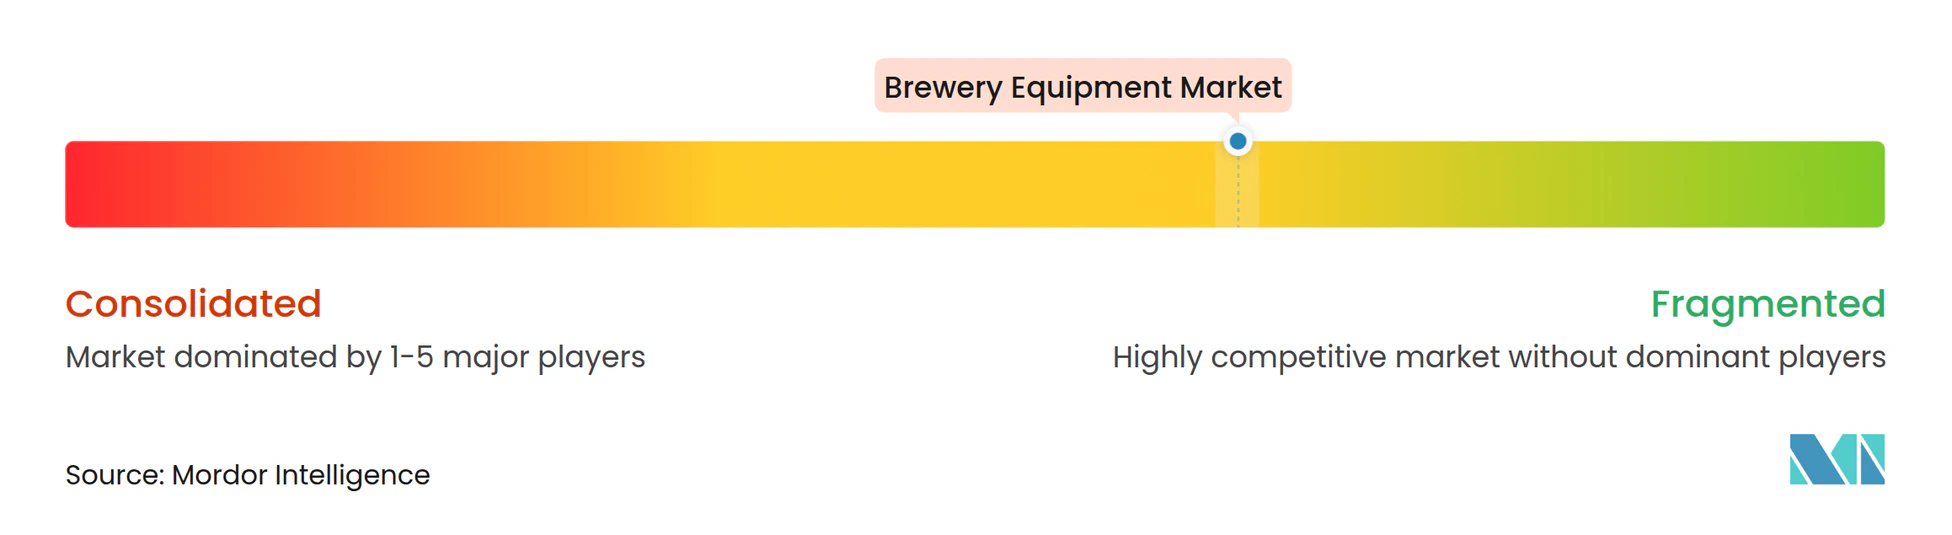
O mercado de equipamentos para cervejaria inclui GEA Group AG, Krones AG e Alfa Laval, que atendem grandes cervejarias e grandes operadores artesanais com sistemas integrados. A GEA afirma que seus sistemas são usados para fabricar aproximadamente cada segundo litro de cerveja no mundo. Essa base instalada apoia oportunidades recorrentes de serviço e substituição para a empresa, enquanto os fabricantes regionais competem fortemente por meio de preços, prazo de entrega e engenharia especializada. O setor de equipamentos para cervejaria inclui um amplo nível intermediário de fornecedores alemães de casas de fabricação, fabricantes de tanques norte-americanos e fabricantes de equipamentos originais chineses, e essa concorrência é especialmente ativa para projetos de micro e cervejarias artesanais, onde a personalização pode importar tanto quanto a escala de serviço global.
A Krones AG adquiriu uma participação de 60% na GHS Separationstechnik e 100% da Can Systems Worldwide em 2025, fortalecendo seu portfólio de tecnologia de processo e manuseio de latas. A GEA concordou em adquirir a Hydract em dezembro de 2025 para adicionar tecnologia de válvulas de processo hidráulicas a água. Esses movimentos mostram que os grandes fornecedores estão expandindo suas capacidades por meio de aquisições direcionadas, bem como de desenvolvimento interno. As escolhas tecnológicas influenciam cada vez mais a seleção de fornecedores no mercado de equipamentos para cervejaria, porque os compradores precisam de sistemas que possam ser operados de forma consistente, mantidos sem interrupções prolongadas, monitorados por meio de interfaces claras e adaptados à medida que seu portfólio de produtos ou obrigações regulatórias mudam. Os compradores esperam controles digitais, design higiênico, tempo de inatividade reduzido e eficiência energética, além de desempenho mecânico comprovado.
O lançamento do SmartCan Eco pela KHS e Ferrum atendeu aos requisitos de enlatamento compacto e focado em higiene. A Krones AG também reportou investimento contínuo em capacidade de fabricação e produtos de automação digital durante 2026. Os fornecedores com processos alinhados ao HACCP documentados e conscientização sobre a ISO 22022-1:2025 têm uma posição mais forte quando os clientes avaliam os requisitos de segurança alimentar ISO. O mercado continua aberto a especialistas que possam oferecer serviço responsivo ou equipamentos personalizados para aplicações definidas, particularmente onde um cliente precisa de um fornecedor que entenda um estilo específico de cerveja, um layout de local com restrições, uma expectativa local de saneamento ou um retrofit que deve se encaixar junto aos equipamentos existentes. Essas empresas podem competir sem igualar a escala global dos maiores fornecedores quando oferecem suporte de engenharia prático, compromissos claros de entrega, peças de reposição acessíveis e treinamento que dá às equipes de produção confiança em um novo processo operacional.
Líderes do Setor de Equipamentos para Cervejaria
-
Krones AG
-
GEA Group AG
-
Alfa Laval AB
-
Paul Mueller Company
-
The Middleby Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos para Cervejaria Empresas cobertas neste relatório
- Krones AG
- GEA Group AG
- Alfa Laval AB
- Paul Mueller Company
- The Middleby Corporation
- Blichmann Engineering
- BrauKon GmbH
- CLPT Group
- ProBrew USA
- Jinan Cassman Machinery Co., Ltd.
- Specific Engineering Solutions Ltd.
- Psycho Brew
- ABM Equipment
- Glacier Tanks, LLC
- Portland Kettle Works, LLC
- CPE Systems Inc.
- Alpha Brewing Operations
- MoreFlavor nc.
- Spirax Group plc
- Shandong Hermann Biological Engineering Co., Ltd
Desenvolvimentos industriais recentes em Mercado de Equipamentos para Cervejaria
- Março de 2026: A König-Brauerei na Alemanha iniciou a construção de um novo Sudhaus em sua instalação em Duisburg, projetado e construído pela Ziemann Holvrieka. O sistema é projetado para reduzir o consumo de energia em 40% e o uso de água em mais de 20%, com comissionamento planejado para 2027.
- Dezembro de 2025: A GEA Group assinou um acordo para adquirir a Hydract A/S, uma especialista dinamarquesa em válvulas de processo hidráulicas a água para aplicações em bebidas, laticínios e farmacêuticos. A tecnologia da Hydract usa água em vez de ar comprimido para a atuação de válvulas e suporta mistura em linha contínua.
- Setembro de 2025: A Krones AG adquiriu 100% da Can Systems Worldwide, uma especialista holandesa em maquinário para manuseio de tampas de latas atendendo clientes de cerveja, bebidas e alimentos.
Escopo do Relatório Global do Mercado de Equipamentos para Cervejaria
O Relatório do Mercado de Equipamentos para Cervejaria é Segmentado por Tipo de Cerveja (Ale, Lager, Stout), Tipo de Equipamento (Equipamentos de Mosturação, Equipamentos de Fermentação e Mais), Tipo de Cervejaria (Microcervejaria, Cervejaria Artesanal), Modo de Operação (Automático, Semiautomático) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Ale |
| Lager |
| Stout |
| Equipamentos de Mosturação |
| Equipamentos de Fermentação |
| Equipamentos de Embalagem |
| Outros |
| Microcervejaria |
| Cervejaria Artesanal |
| Automático |
| Semiautomático |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Cerveja | Ale | |
| Lager | ||
| Stout | ||
| Por Tipo de Equipamento | Equipamentos de Mosturação | |
| Equipamentos de Fermentação | ||
| Equipamentos de Embalagem | ||
| Outros | ||
| Por Tipo de Cervejaria | Microcervejaria | |
| Cervejaria Artesanal | ||
| Modo de Operação | Automático | |
| Semiautomático | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para equipamentos de cervejaria?
O mercado de equipamentos para cervejaria está projetado para crescer a um CAGR de 6,71% e atingir 32,69 bilhões de USD até 2031.
Qual tipo de cerveja lidera a demanda por equipamentos?
Lager liderou com 47,18% de participação em 2025, enquanto Ale está projetada para crescer a um CAGR de 6,83% até 2031.
Qual categoria de equipamentos para cervejaria está crescendo mais rapidamente?
Os equipamentos de embalagem estão previstos para se expandir a um CAGR de 7,52% até 2031, sustentados pelas necessidades flexíveis de enlatamento e embalagem.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico está projetada para crescer a um CAGR de 7,48% até 2031, sustentada pela formação de novas cervejarias e pela maior demanda por cerveja artesanal.