
Tamaño y Participación del Mercado de Equipos para Cervecería
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 23.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 32.69 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.71 % |
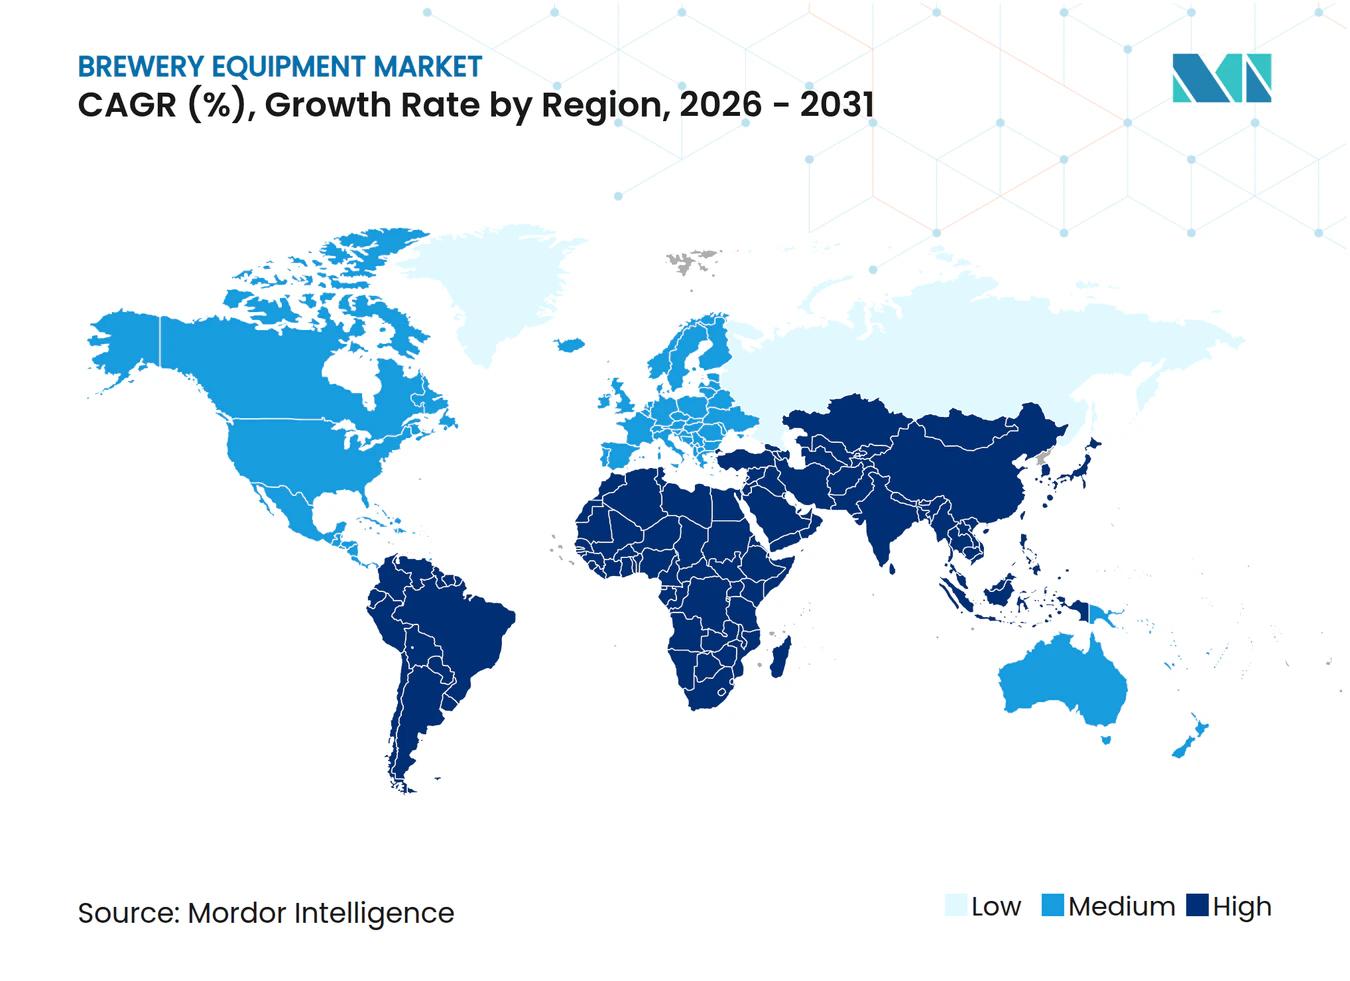
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos para Cervecería por Mordor Intelligence
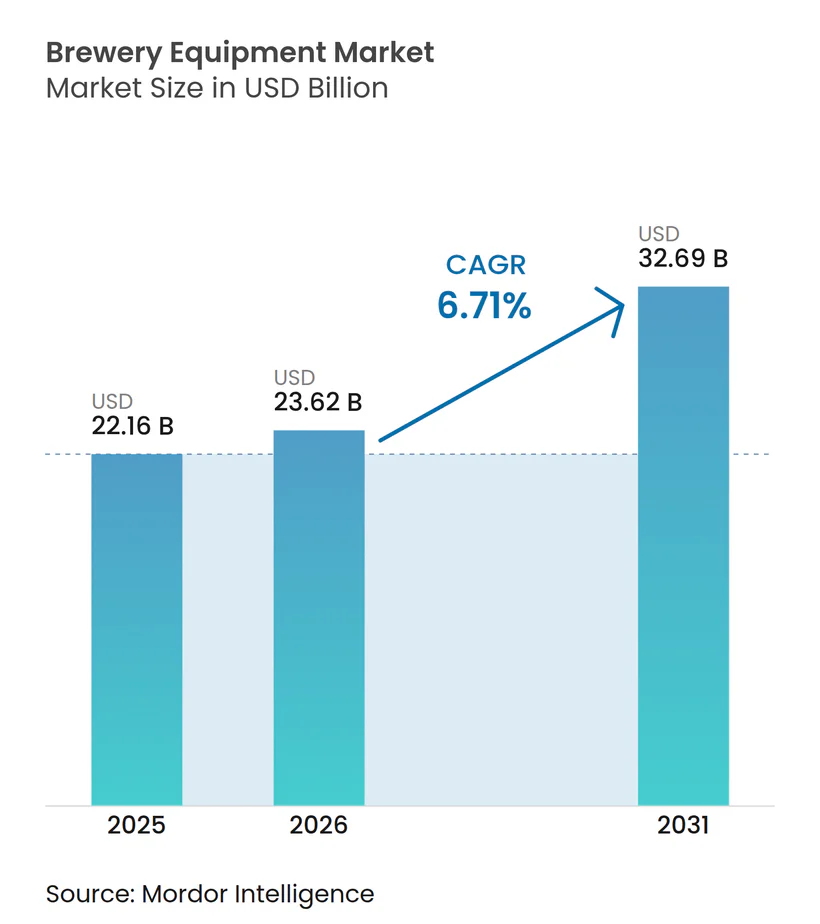
El tamaño del mercado de equipos para cervecería fue valorado en 22,16 mil millones de USD en 2025 y se proyecta que alcance los 23,62 mil millones de USD en 2026 y los 32,69 mil millones de USD en 2031, creciendo a una CAGR del 6,71% durante el período de pronóstico. El mercado de equipos para cervecería está respaldado por la inversión en formatos artesanales, la producción de cerveza premium y un mayor control sobre la calidad, el uso de energía y los requisitos de mano de obra. Los mercados europeos maduros favorecen los proyectos de reemplazo, modernización, saneamiento y sostenibilidad, mientras que los mercados en desarrollo generan demanda de nuevas instalaciones. Los productores seleccionan cada vez más sistemas flexibles que puedan admitir lotes más pequeños, cambios frecuentes de recetas y formatos de envasado más variados. La automatización y los requisitos de seguridad alimentaria hacen que las actualizaciones de equipos sean más importantes incluso donde los volúmenes de cerveza están bajo presión. Esto crea oportunidades para los proveedores que combinan hardware confiable, soporte de servicio, documentación de cumplimiento y diseños de planta adaptables, ya que las decisiones de capital consideran cada vez más los costos operativos durante toda la vida útil, las rutinas de saneamiento validadas, los futuros cambios de envasado y la capacidad de agregar capacidad sin reemplazar toda una línea de producción.
Conclusiones Clave del Informe
- Por tipo de cerveza, Lager tuvo el 47,18% de la participación del mercado de equipos para cervecería en 2025, mientras que Ale tiene un pronóstico de crecimiento a una CAGR del 6,83% hasta 2031.
- Por tipo de equipo, los equipos de fermentación tuvieron el 38,04% de la participación del mercado de equipos para cervecería en 2025, mientras que los equipos de envasado tienen un pronóstico de crecimiento a una CAGR del 7,52% hasta 2031.
- Por tipo de cervecería, las microcervecerías tuvieron el 65,17% de la participación del mercado de equipos para cervecería en 2025, mientras que las cervecerías artesanales tienen un pronóstico de crecimiento a una CAGR del 8,05% hasta 2031.
- Por modo de operación, los sistemas automáticos tuvieron el 79,67% de la participación del mercado de equipos para cervecería en 2025 y tienen un pronóstico de crecimiento a una CAGR del 6,93% hasta 2031.
- Por geografía, Europa tuvo el 40,06% de la participación del mercado de equipos para cervecería en 2025, mientras que Asia-Pacífico tiene un pronóstico de crecimiento a una CAGR del 7,48% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Turismo Cervecero | +0.7% | Global, más fuerte en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Número Creciente de Microcervecerías | +1.2% | Global, particularmente en América del Norte y Europa | Mediano plazo (2-4 años) |
| Mayor Demanda de Cerveza Premium y Artesanal | +1.5% | Global, más rápido en Asia-Pacífico y el Reino Unido | Mediano plazo (2-4 años) |
| Avances Tecnológicos en Equipos de Elaboración de Cerveza | +0.8% | Global, liderado por Alemania, Estados Unidos y Japón | Largo plazo (≥ 4 años) |
| Creciente Necesidad de Automatización y Eficiencia | +1.3% | Global, liderado por grandes cervecerías en América del Norte y Europa | Mediano plazo (2-4 años) |
| Regulaciones más Estrictas sobre Seguridad Alimentaria y Estándares de Calidad | +0.5% | Global, especialmente la UE, Estados Unidos y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Número Creciente de Microcervecerías
A medida que el número de microcervecerías aumenta, el mercado de equipos para cervecería está evolucionando, favoreciendo cada vez más los sistemas compactos adaptados para la producción en pequeños lotes y diversificada. En 2024, Estados Unidos contaba con 9.796 cervecerías artesanales, de las cuales 2.029 estaban clasificadas como microcervecerías. El desglose incluía 3.552 brewpubs, 3.936 cervecerías con sala de degustación y 279 cervecerías artesanales regionales, lo que subraya el dominio de los productores a pequeña escala [1]. Esta proliferación intensificó la demanda de sistemas de elaboración modulares y eficientes en espacio, que permiten transiciones rápidas tanto en volúmenes de producción como en estilos de cerveza. La UE27 tenía 9.715 cervecerías activas en 2024, pero esa cifra no se utiliza como indicador de mercado actual aquí porque el informe prioriza la evidencia posterior a 2024. Los operadores más pequeños reemplazan cada vez más los sistemas más antiguos en lugar de agregar capacidad básica. Los proveedores de equipos pueden, por tanto, ganar contratos ofreciendo rutas de expansión modulares, soporte de mantenimiento y equipos que puedan adaptarse a sitios urbanos limitados.
Mayor Turismo Cervecero
El turismo cervecero está cambiando las especificaciones que las cervecerías requieren para los equipos de producción, ya que las áreas de producción deben mantener al personal seguro al mismo tiempo que ofrecen una vista clara y creíble del proceso de elaboración a los visitantes, clientes minoristas e invitados de hostelería. Los sitios de destino combinan la producción comercial con salas de degustación, acceso para visitantes y espacios de producción visibles. Los recorridos por cervecerías son la actividad generadora de mayores ingresos dentro del turismo cervecero europeo, lo que respalda la inversión en instalaciones que puedan mostrarse a los visitantes. El informe del Programa de Desarrollo de Exportaciones de la Brewers Association de mayo de 2025 subraya esta tendencia, señalando que los eventos comerciales internacionales atrajeron a casi 44.000 visitantes, un aumento del 5% respecto a 2024 [2]. Los eventos contaron con 600 expositores, 130 compradores de 47 países y asistentes provenientes de 82 naciones. Las ventas en el sitio y los lanzamientos limitados también requieren sistemas compactos de enlatado y etiquetado que puedan manejar eficientemente tiradas cortas. Estos proyectos pueden proporcionar a los proveedores más trabajo de personalización y relaciones de servicio más duraderas que las instalaciones industriales convencionales.
Mayor Demanda de Cerveza Premium y Artesanal
La demanda de cerveza premium eleva el valor de los equipos requeridos en una cervecería porque los diferentes estilos necesitan diferentes configuraciones de proceso, lo que significa que la planificación de capital considera cada vez más la gama de productos que un sistema puede soportar en lugar de solo el volumen que puede producir. Los productos Ale, Stout y a base de trigo utilizan requisitos de fermentación, acondicionamiento, presión y gestión de gases que difieren de la producción estándar de Lager. Las cervezas especiales se encuentran entre las categorías de más rápido crecimiento por ingresos en el sector cervecero europeo. El mercado de equipos para cervecería se beneficia cuando una cervecería se expande de un solo estilo a una cartera más amplia. La producción de Stout puede requerir mezcla de nitrógeno, recipientes de presión especializados y sistemas de dispensación de nitrógeno. Los proveedores que fabrican recipientes flexibles y líneas de proceso modulares pueden reducir la complejidad de gestionar varios estilos de cerveza desde una sola ubicación.
Creciente Necesidad de Automatización y Eficiencia
La automatización está yendo más allá de las cervecerías más grandes y se está volviendo importante para los productores artesanales y regionales, ya que las empresas más pequeñas necesitan controles repetibles que respalden la continuidad del personal y reduzcan la interrupción operativa causada por el ajuste manual en múltiples pasos de producción. Los sistemas automáticos tienen el 79,67% de la participación del mercado de equipos para cervecería en 2025 y se prevé que se expandan a una CAGR del 6,93% hasta 2031. Krones divulgó 98,1 millones de EUR en gastos de capital durante el primer semestre de 2026, en comparación con 67,9 millones de EUR en el período del año anterior. Los controles automatizados pueden reducir la dependencia de la mano de obra, respaldar una producción consistente y ayudar a las cervecerías a gestionar el uso de energía térmica. La norma ISO 22022-1:2025 también pone mayor énfasis en los requisitos previos documentados de seguridad alimentaria para la fabricación de alimentos ISO. El registro de procesos y el monitoreo de límites pueden, por tanto, servir tanto para necesidades operativas como de cumplimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Inversión Inicial | -0.5% | Global, especialmente América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Requisitos Regulatorios Estrictos para la Producción de Alcohol | -0.4% | Global, incluidos Estados Unidos, la UE y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Interrupciones en la Cadena de Suministro de Materias Primas | -0.4% | Global, con efectos materiales en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Complejidad de la Elaboración de Diversos Estilos de Cerveza | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Inversión Inicial
Los altos requisitos de capital siguen siendo una barrera para los nuevos proyectos de elaboración comercial de cerveza, particularmente cuando un sitio propuesto debe financiar conexiones de servicios públicos, instalación de equipos, capacitación de operadores, repuestos iniciales y el capital de trabajo necesario antes de que las ventas alcancen un nivel sostenible. Una línea de microcervecería automatizada puede requerir un gasto sustancial en fermentación, filtración, envasado, limpieza y servicios públicos antes de que comience la producción comercial. Este problema es más agudo donde el financiamiento es difícil de obtener o donde los cambios en el tipo de cambio alargan los períodos de recuperación de la inversión. La industria de equipos para cervecería está respondiendo con líneas compactas, instalación por fases, acuerdos de arrendamiento y propuestas de equipos como servicio. Tales acuerdos pueden reducir el desembolso inicial del operador, pero desplazan la economía del proveedor hacia los servicios, el software, los consumibles y el mantenimiento recurrente.
Interrupciones en la Cadena de Suministro de Materias Primas
Los fermentadores, sistemas de maceración, válvulas, intercambiadores de calor y conjuntos de llenado requieren materiales y piezas que han experimentado incertidumbre en la adquisición. Los compradores ahora otorgan mayor valor a la cobertura de suministro regional, los plazos de entrega confiables y el acceso al servicio. GEA acordó adquirir Hydract A/S en diciembre de 2025, añadiendo tecnología de válvulas de proceso hidráulicas de agua a su cartera. La transacción ilustra el valor estratégico otorgado a los componentes de proceso críticos y la operación de válvulas de menor consumo energético. Al mismo tiempo, las cervecerías son cada vez más cautelosas con los contaminantes químicos, que van desde aminas biogénicas y metales pesados hasta micotoxinas y residuos de pesticidas. Como resultado, muchas están adoptando programas de control de calidad basados en HACCP. Estos programas requieren inversiones en equipos especializados de monitoreo y pruebas [3]. Esto no solo aumenta la intensidad de capital, sino que también limita las opciones de compra, particularmente para los cerveceros más pequeños en mercados sensibles a los costos. En conjunto, estos desafíos obstaculizan los esfuerzos de modernización, extienden los ciclos de renovación de equipos y fomentan la aversión al riesgo entre los cerveceros, lo que en última instancia frena el crecimiento del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cerveza:
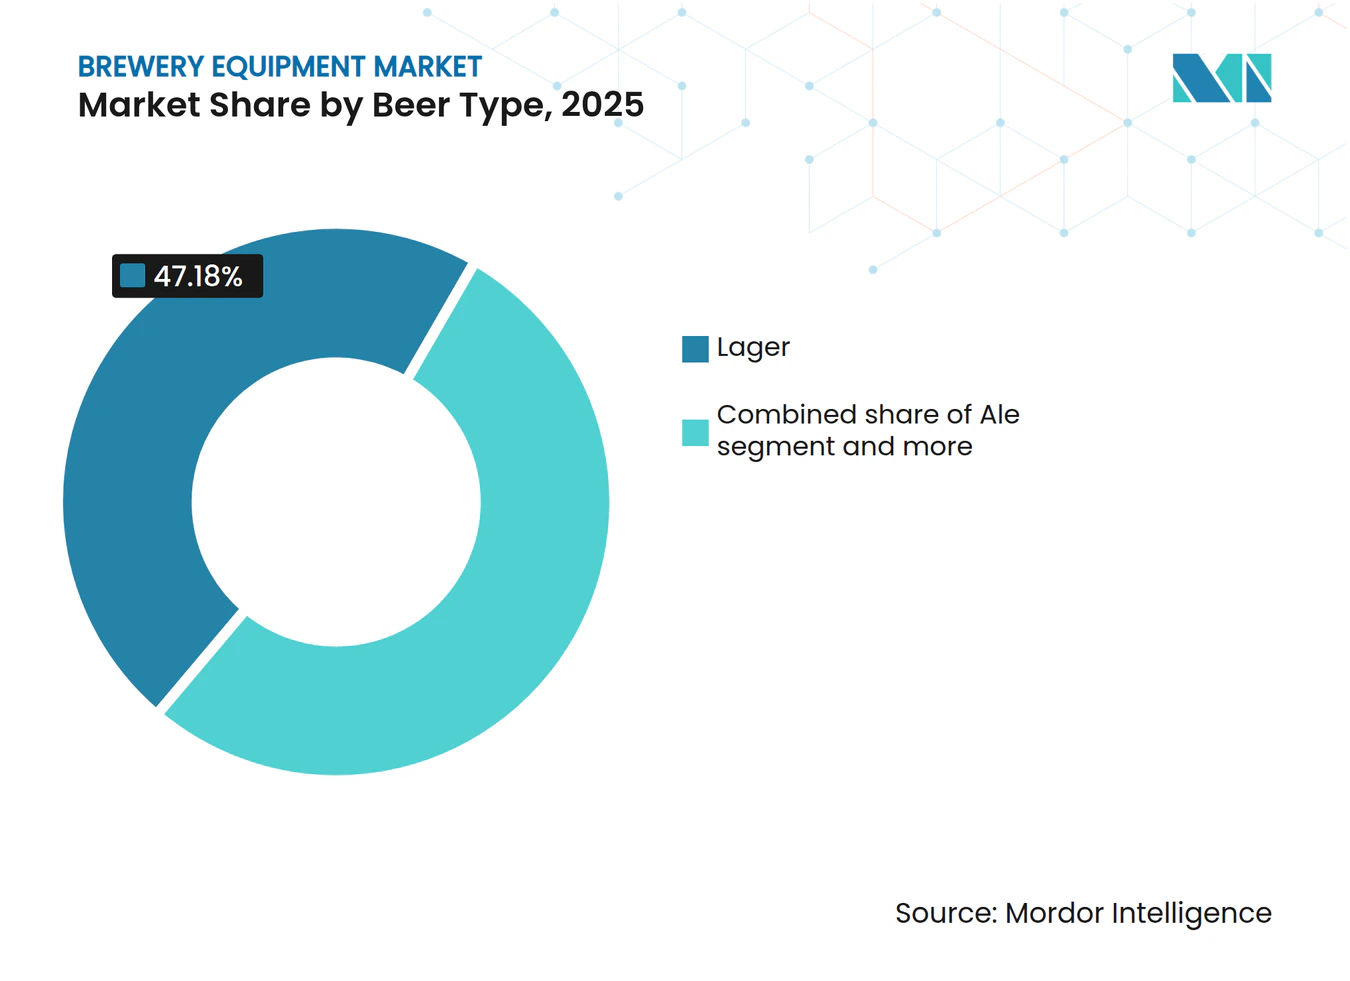
Ale y Stout Aumentan la Necesidad de Procesamiento FlexibleLager tuvo el 47,18% de la participación del mercado de equipos para cervecería en 2025, respaldado por su posición establecida en la producción comercial a gran escala, y su inversión está comúnmente vinculada al reemplazo, las mejoras de rendimiento y la eficiencia energética. Se prevé que Ale crezca a una CAGR del 6,83% hasta 2031, respaldado por la producción artesanal y los cambios en las preferencias de los consumidores. Los productores de cerveza necesitan mayor control sobre los ciclos de fermentación cuando añaden Ale a una cartera liderada por Lager. Stout también es relevante porque sus necesidades de dosificación de nitrógeno y acondicionamiento añaden requisitos más allá de las líneas de elaboración estándar.
El tamaño del mercado de equipos para cervecería para la producción flexible por tipo de cerveza aumenta cuando una instalación necesita recipientes, sistemas de levadura y equipos de envasado para varias recetas, mientras que el manejo separado de la levadura y los procesos de limpieza confiables se vuelven más importantes a medida que se amplían las gamas de productos. Los proveedores pueden reducir la complejidad operativa con controles de fermentación configurables y sistemas de tanques modulares. Los sistemas de nitrógeno y los recipientes de presión especializados pueden aumentar el valor de los proyectos que incluyen Stout. Los programas de seguridad alimentaria también fomentan prácticas de saneamiento disciplinadas y procedimientos de limpieza verificados en diferentes tiradas de productos, según la norma ISO. El resultado es un argumento más sólido para los equipos que pueden gestionar la variedad sin tiempos de inactividad excesivos, lo que permite a los equipos de producción planificar los cambios entre estilos de cerveza con pasos de limpieza más claros, manejo predecible de ingredientes y controles de calidad más consistentes que pueden documentarse para revisión interna y garantía del cliente.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Equipo:
Las Líneas de Envasado se Convierten en una Importante Área de InversiónLos equipos de fermentación tuvieron el 38,04% de la participación del mercado de equipos para cervecería en 2025 porque la calidad de la cerveza depende de una infraestructura confiable de tanques de acero inoxidable, y su alto valor y larga vida útil hacen de la fermentación una categoría central de equipos. Los equipos de maceración siguen siendo necesarios para las operaciones comerciales con grano completo y para las recetas con contenido variable de ingredientes, mientras que la otra categoría incluye equipos de filtración, enfriamiento, limpieza en sitio y sistemas de servicios públicos. Estas áreas siguen siendo importantes a medida que las cervecerías buscan la recuperación de agua, un menor uso de energía y una mejor gestión de aguas residuales, ya que las decisiones sobre servicios públicos afectan los costos operativos y la capacidad de una cervecería para cumplir con los requisitos locales, mantener la confiabilidad de la producción y justificar las inversiones en eficiencia de recursos ante clientes comerciales, inversores y comunidades locales.
Se prevé que los equipos de envasado crezcan a una CAGR del 7,52% hasta 2031, más rápido que el pronóstico general, ya que los productores otorgan mayor importancia a los formatos de lata, las tiradas cortas, los paquetes mixtos, los cambios de etiquetas y los diseños de líneas que pueden manejar eficientemente diferentes tamaños de envase. KHS y Ferrum lanzaron SmartCan Eco en septiembre de 2025, un bloque de llenadora y cerradora de latas con un área de higiene un 93% más pequeña que las carcasas convencionales. Esto respalda opciones de enlatado compactas para cervecerías que necesitan menor huella y una limpieza más sencilla. El mercado de equipos para cervecería puede beneficiarse de los sistemas de envasado que ayudan a los productores a utilizar formatos reciclables donde la infraestructura de latas es menos disponible. El diseño higiénico, el drenaje y el monitoreo del saneamiento siguen siendo requisitos básicos en todo el conjunto de equipos.
Por Tipo de Cervecería:
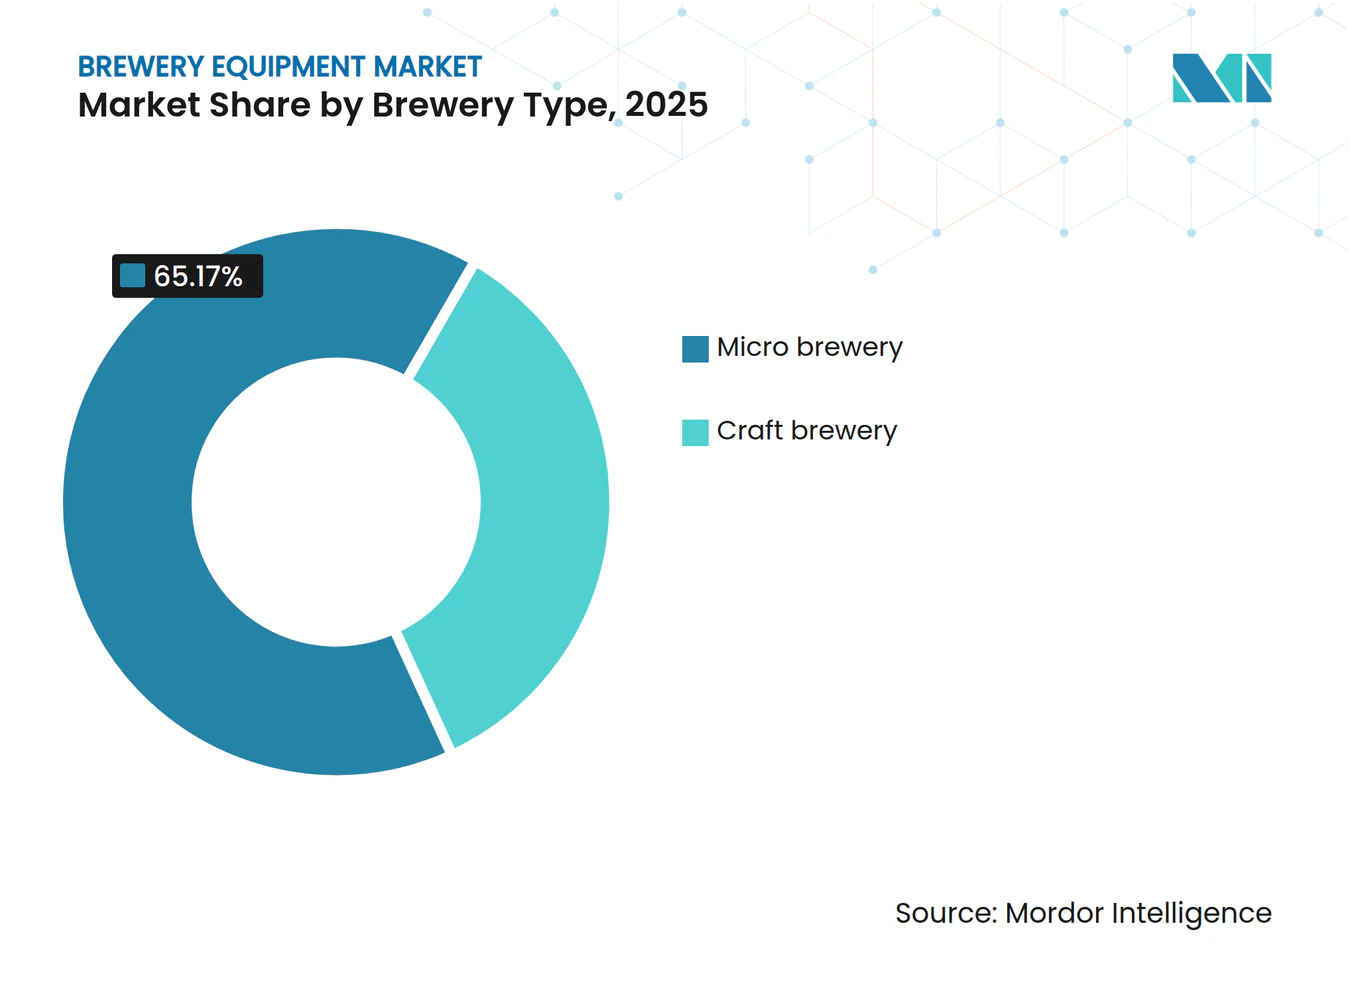
Las Cervecerías Artesanales Generan Pedidos de Equipos de Mayor ValorLas microcervecerías tuvieron el 65,17% de la participación del mercado de equipos para cervecería en 2025, lo que refleja el gran número de pequeños productores que requieren sistemas compactos, mientras que las cervecerías artesanales tienen un pronóstico de crecimiento a una CAGR del 8,05% hasta 2031, la tasa más alta entre las medidas de segmento suministradas. En Estados Unidos, las operaciones de cervecerías artesanales totalizaron 9.578 en 2025, mientras que las microcervecerías experimentaron presión por los cambios en los canales de distribución y la competencia. Esto hace que la demanda de equipos dependa más de los operadores establecidos que están invirtiendo en mejores capacidades. Las nuevas instalaciones urbanas siguen favoreciendo las salas de elaboración modulares que pueden funcionar en sitios con espacio limitado.
Las cervecerías artesanales a menudo realizan pedidos de mayor valor porque requieren sistemas personalizados, controles digitales y servicio continuo, y sus espacios de producción pueden funcionar como ubicaciones orientadas al cliente con fermentadores visibles y líneas de envasado listas para presentación, lo que requiere que los proveedores consideren la accesibilidad, el diseño, la limpieza, las áreas de visualización y las necesidades prácticas del personal que opera los equipos diariamente. Ziemann Holvrieka está construyendo la nueva sala de elaboración de König-Brauerei, diseñada para un uso de energía un 40% menor y un consumo de agua más de un 20% inferior. Este ejemplo muestra por qué la eficiencia en el uso de recursos se ha vuelto importante en todos los tamaños de cervecería. Los proveedores pueden adaptar estos enfoques técnicos para los productores regionales que necesitan ahorros creíbles en costos operativos.

Por Modo de Operación:
Los Sistemas Automáticos se Extienden a las Cervecerías de Mediana EscalaLos sistemas automáticos tuvieron el 79,67% de la participación del mercado de equipos para cervecería en 2025 y tienen un pronóstico de crecimiento a una CAGR del 6,93% hasta 2031, lo que indica que la automatización sigue siendo relevante incluso después de una amplia adopción entre los grandes productores. Los sistemas automáticos ayudan a las cervecerías a controlar la calidad, gestionar los requisitos de personal y reducir las pérdidas de energía evitables. También respaldan recetas repetibles en varios estilos de cerveza. El mercado de equipos para cervecería tiene, por tanto, margen para sistemas de control que se adapten tanto a grandes instalaciones como a productores más pequeños.
Los equipos semiautomáticos siguen siendo útiles donde la intervención manual respalda un proceso de producción especializado o donde los recursos de capital son limitados, aunque los sistemas modulares automatizados son cada vez más accesibles para los operadores más pequeños. GEA reportó 5.495 millones de EUR en ingresos para el ejercicio fiscal 2025 y un margen de EBITDA del 16,5%, lo que refleja la escala disponible para los proveedores de sistemas de proceso integrados. Los compradores evalúan cada vez más la automatización junto con la documentación de seguridad y la capacidad de mantenimiento. Los proveedores que puedan demostrar tanto el rendimiento operativo como la preparación para el cumplimiento normativo estarán mejor posicionados en los procesos de adquisición formales. Esto favorece a los proveedores de equipos integrados, aunque los proveedores especializados conservan oportunidades en proyectos de modernización.
Análisis Geográfico
Europa tuvo el 40,06% de la participación del mercado de equipos para cervecería en 2025 y sigue siendo la base de clientes regional más grande. La región combina capacidad cervecera establecida con demanda de reemplazo e inversiones en sostenibilidad, mientras que la cerveza sin alcohol representó el 7,5% de las ventas de cerveza europeas en el período reportado, creando demanda de equipos especializados de desalcoholización, filtración y gestión de gases, según los Cerveceros de Europa. König-Brauerei comenzó la construcción de una nueva sala de elaboración en marzo de 2026, con la puesta en marcha prevista para 2027, por lo que el mercado de equipos para cervecería en Europa está moldeado más por la modernización y la eficiencia en el uso de recursos que por la nueva capacidad de volumen. Los productores que enfrentan condiciones de volumen débiles aún pueden invertir para producir productos premium de manera más eficiente.
Se prevé que Asia-Pacífico crezca a una CAGR del 7,48% hasta 2031, lo que la convierte en la región de más rápido crecimiento en los datos suministrados. Su demanda está impulsada por la formación de nuevas cervecerías, una mayor exposición a la cerveza artesanal y un creciente interés en los estilos locales, con ciudades chinas, grupos artesanales japoneses y mercados urbanos de Corea del Sur que respaldan la inversión en sistemas de fermentación más pequeños y precisos. India también ofrece potencial de demanda a medida que crece el consumo urbano y la concesión de licencias de alcohol se vuelve más accesible en estados adicionales, y el mercado de equipos para cervecería tiene una oportunidad en sistemas que son compactos, flexibles y con precios adecuados para los operadores regionales en expansión. Los proveedores chinos también están fortaleciendo su capacidad para atender a clientes de exportación con equipos de fermentación y maceración.
América del Norte sigue siendo importante incluso cuando su base de cervecerías se ajusta tras un período de rápido crecimiento, porque los operadores que permanecen activos buscan inversiones enfocadas que protejan el valor de la marca, mejoren las experiencias de venta directa y permitan una respuesta más disciplinada a los cambios en los canales minoristas. Los operadores supervivientes priorizan la automatización, el envasado sostenible y los sistemas de producción de bajo contenido alcohólico en lugar de amplias adiciones de capacidad. América del Sur y Oriente Medio y África representan áreas de demanda en etapas más tempranas, donde el financiamiento y las condiciones operativas siguen siendo restricciones importantes. Brasil y Argentina respaldan la demanda sudamericana, mientras que Sudáfrica está desarrollando capacidad de elaboración de cerveza especializada. Estos mercados ofrecen a los proveedores regionales y globales oportunidades para combinar equipos de producción básicos con financiamiento práctico y soporte de servicio local.
Panorama Competitivo
Concentración del Mercado
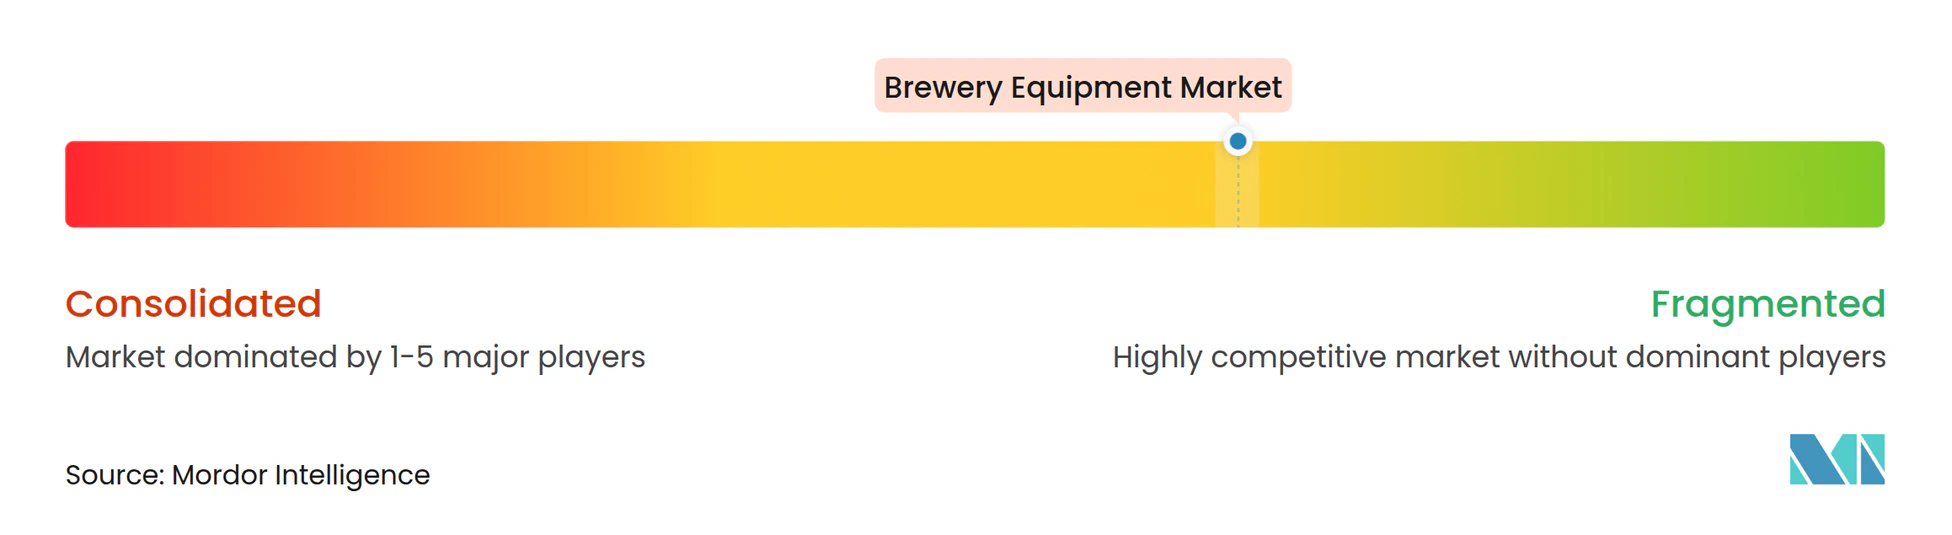
El mercado de equipos para cervecería incluye a GEA Group AG, Krones AG y Alfa Laval, que atienden a las principales cervecerías y a los grandes operadores artesanales con sistemas integrados. GEA afirma que sus sistemas se utilizan para elaborar aproximadamente uno de cada dos litros de cerveza a nivel mundial. Esta base instalada respalda oportunidades recurrentes de servicio y reemplazo para la empresa, mientras que los fabricantes regionales compiten fuertemente a través de precios, tiempos de entrega e ingeniería especializada. La industria de equipos para cervecería incluye un amplio nivel intermedio de proveedores alemanes de salas de elaboración, fabricantes de tanques norteamericanos y fabricantes de equipos originales chinos, y esta competencia es especialmente activa para proyectos de micro y cervecerías artesanales donde la personalización puede importar tanto como la escala de servicio global.
Krones AG adquirió una participación del 60% en GHS Separationstechnik y el 100% de Can Systems Worldwide en 2025, fortaleciendo su cartera de tecnología de procesos y manejo de latas. GEA acordó adquirir Hydract en diciembre de 2025 para añadir tecnología de válvulas de proceso hidráulicas de agua. Estos movimientos muestran que los grandes proveedores están ampliando su capacidad a través de adquisiciones específicas además del desarrollo interno. Las elecciones tecnológicas influyen cada vez más en la selección de proveedores en el mercado de equipos para cervecería, porque los compradores necesitan sistemas que puedan operarse de manera consistente, mantenerse sin interrupciones prolongadas, monitorearse a través de interfaces claras y adaptarse a medida que cambia su cartera de productos u obligaciones regulatorias. Los compradores esperan controles digitales, diseño higiénico, tiempo de inactividad reducido y eficiencia energética junto con un rendimiento mecánico probado.
El lanzamiento de SmartCan Eco de KHS y Ferrum abordó los requisitos de enlatado compacto y centrado en la higiene. Krones AG también reportó una inversión continua en capacidad de fabricación y productos de automatización digital durante 2026. Los proveedores con procesos documentados alineados con HACCP y conocimiento de la norma ISO 22022-1:2025 tienen una posición más sólida cuando los clientes evalúan los requisitos de seguridad alimentaria ISO. El mercado sigue abierto a los especialistas que pueden ofrecer un servicio receptivo o equipos a medida para aplicaciones definidas, particularmente donde un cliente necesita un proveedor que comprenda un estilo de cerveza específico, un diseño de sitio restringido, una expectativa de saneamiento local o una modernización que debe encajar junto a los equipos existentes. Estas empresas pueden competir sin igualar la escala global de los mayores proveedores cuando ofrecen soporte de ingeniería práctico, compromisos de entrega claros, repuestos accesibles y capacitación que da confianza a los equipos de producción en un nuevo proceso operativo.
Líderes de la Industria de Equipos para Cervecería
-
Krones AG
-
GEA Group AG
-
Alfa Laval AB
-
Paul Mueller Company
-
The Middleby Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos para Cervecería Empresas cubiertas en este informe
- Krones AG
- GEA Group AG
- Alfa Laval AB
- Paul Mueller Company
- The Middleby Corporation
- Blichmann Engineering
- BrauKon GmbH
- CLPT Group
- ProBrew USA
- Jinan Cassman Machinery Co., Ltd.
- Specific Engineering Solutions Ltd.
- Psycho Brew
- ABM Equipment
- Glacier Tanks, LLC
- Portland Kettle Works, LLC
- CPE Systems Inc.
- Alpha Brewing Operations
- MoreFlavor nc.
- Spirax Group plc
- Shandong Hermann Biological Engineering Co., Ltd
Desarrollos recientes de la industria en Mercado de Equipos para Cervecería
- Marzo de 2026: König-Brauerei en Alemania inició la construcción de una nueva sala de elaboración (Sudhaus) en su instalación de Duisburg, diseñada y construida por Ziemann Holvrieka. El sistema está diseñado para reducir el consumo de energía en un 40% y el uso de agua en más de un 20%, con la puesta en marcha prevista para 2027.
- Diciembre de 2025: GEA Group firmó un acuerdo para adquirir Hydract A/S, un especialista danés en válvulas de proceso hidráulicas de agua para aplicaciones en bebidas, lácteos y farmacéuticos. La tecnología de Hydract utiliza agua en lugar de aire comprimido para la actuación de válvulas y admite la mezcla en línea continua.
- Septiembre de 2025: Krones AG adquirió el 100% de Can Systems Worldwide, un especialista neerlandés en maquinaria para el manejo de tapas de latas que atiende a clientes de cerveza, bebidas y alimentos.
Alcance del Informe Global del Mercado de Equipos para Cervecería
El Informe del Mercado de Equipos para Cervecería está Segmentado por Tipo de Cerveza (Ale, Lager, Stout), Tipo de Equipo (Equipos de Maceración, Equipos de Fermentación y Más), Tipo de Cervecería (Microcervecería, Cervecería Artesanal), Modo de Operación (Automático, Semiautomático) y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Ale |
| Lager |
| Stout |
| Equipos de Maceración |
| Equipos de Fermentación |
| Equipos de Envasado |
| Otros |
| Microcervecería |
| Cervecería Artesanal |
| Automático |
| Semiautomático |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Cerveza | Ale | |
| Lager | ||
| Stout | ||
| Por Tipo de Equipo | Equipos de Maceración | |
| Equipos de Fermentación | ||
| Equipos de Envasado | ||
| Otros | ||
| Por Tipo de Cervecería | Microcervecería | |
| Cervecería Artesanal | ||
| Modo de Operación | Automático | |
| Semiautomático | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los equipos para cervecería?
Se proyecta que el mercado de equipos para cervecería crezca a una CAGR del 6,71% y alcance los 32,69 mil millones de USD en 2031.
¿Qué tipo de cerveza lidera la demanda de equipos?
Lager lideró con una participación del 47,18% en 2025, mientras que se proyecta que Ale crezca a una CAGR del 6,83% hasta 2031.
¿Qué categoría de equipos para cervecería está creciendo más rápido?
Se prevé que los equipos de envasado se expandan a una CAGR del 7,52% hasta 2031, respaldados por las necesidades flexibles de enlatado y envasado.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,48% hasta 2031, respaldada por la formación de nuevas cervecerías y una mayor demanda de cerveza artesanal.