
醸造設備市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
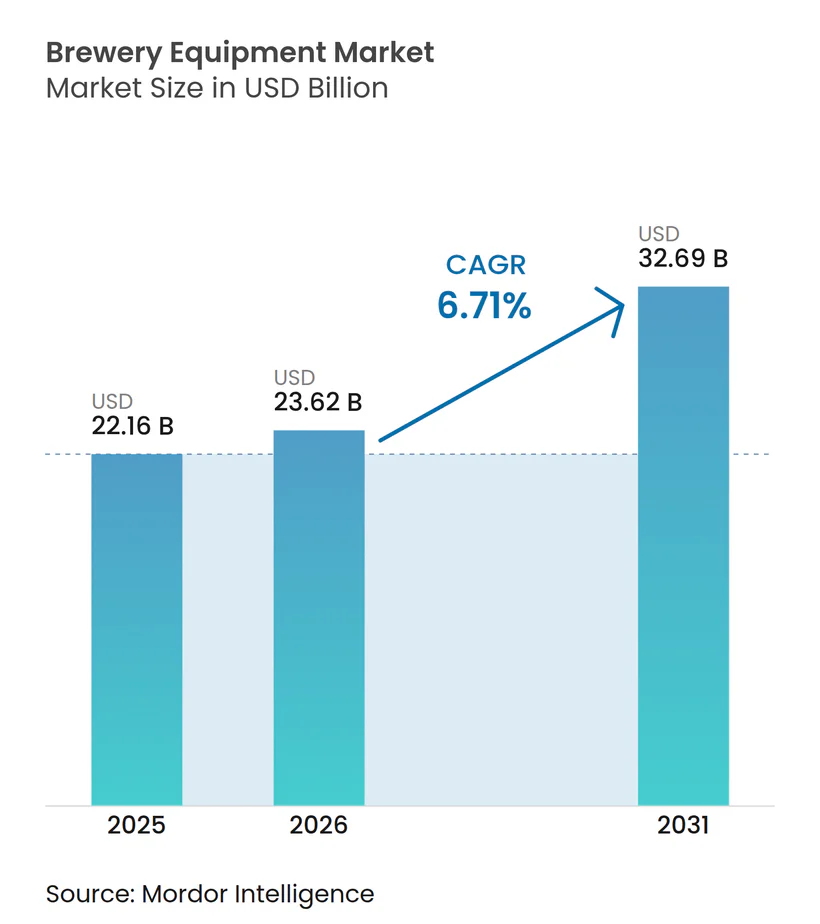
| 市場規模 (2026) | 23.62 十億米ドル |
| 市場規模 (2031) | 32.69 十億米ドル |
| 成長率 (2026 - 2031) | 6.71 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる醸造設備市場分析
醸造設備市場規模は2025年に22.16 ビリオン 米ドルと評価され、2026年には23.62 ビリオン 米ドル、2031年には32.69 ビリオン 米ドルに達すると予測されており、予測期間中のCAGRは6.71%です。醸造設備市場は、クラフト形態への投資、プレミアムビール生産、品質・エネルギー使用・労働要件に対するより高度な管理によって支えられています。成熟した欧州市場では更新・近代化・衛生管理・サステナビリティプロジェクトが優先される一方、発展途上市場では新規設備導入の需要が生まれています。生産者は、小ロット生産、頻繁なレシピ変更、多様なパッケージ形態に対応できる柔軟なシステムをますます選択するようになっています。ビール生産量が伸び悩む状況においても、自動化と食品安全要件が設備のアップグレードをより重要なものにしています。これにより、信頼性の高いハードウェア、サービスサポート、コンプライアンス文書、適応性のある設備設計を組みわせたサプライヤーに機会が生まれています。設備投資の意思決定において、ライフタイム運用コスト、検証済みの衛生管理手順、将来のパッケージ変更、生産ライン全体を更新することなく生産能力を追加できる能力が重視されるようになっているためです。
主要レポートのポイント
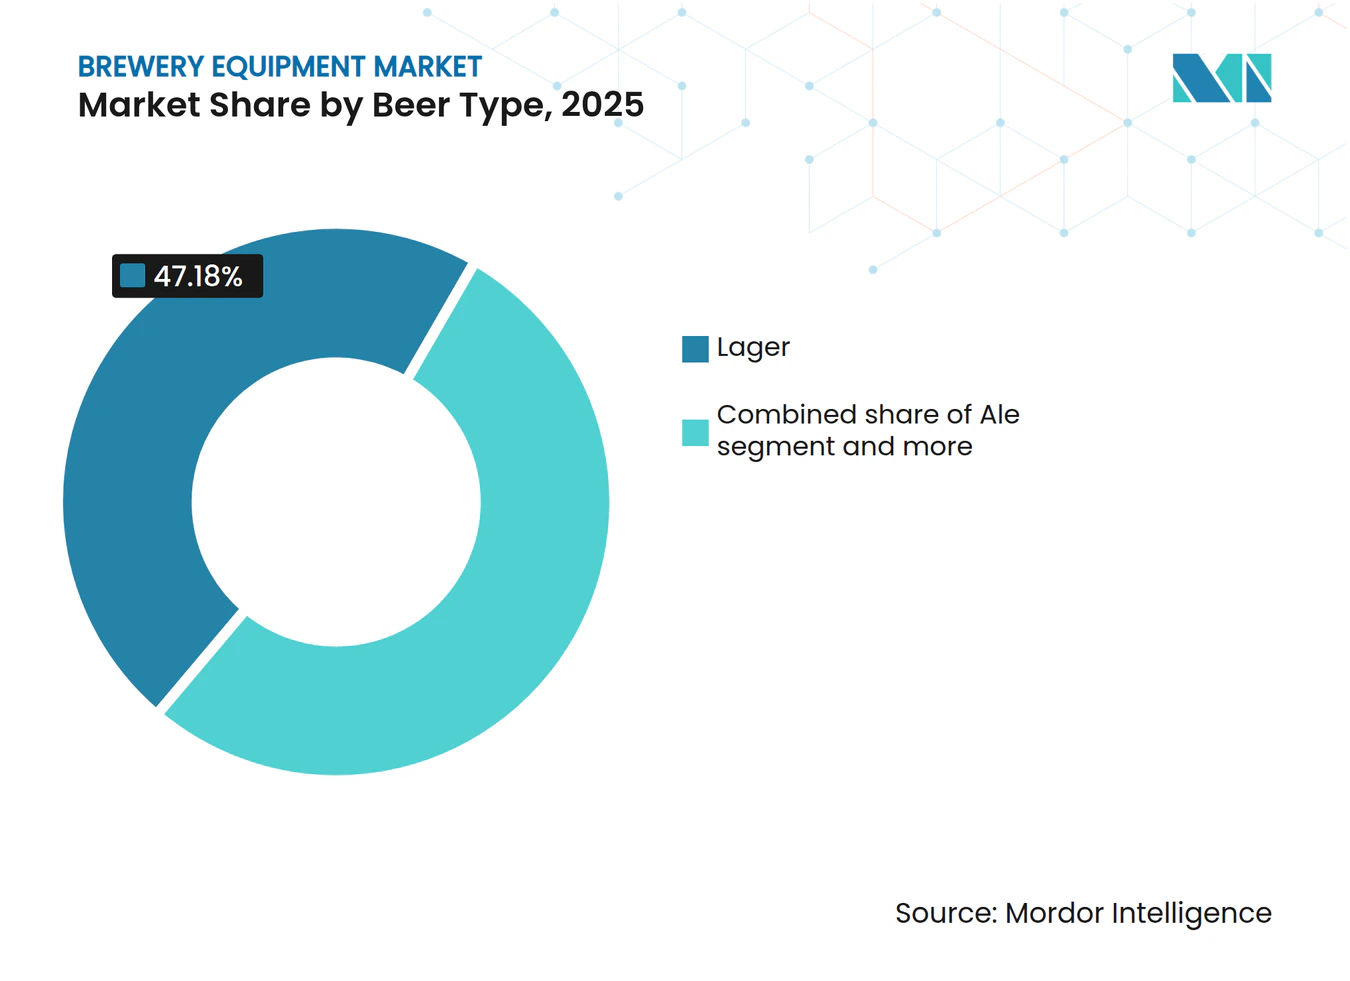
- ビールタイプ別では、ラガーが2025年の醸造設備市場シェアの47.18%を占め、エールは2031年にかけてCAGR 6.83%で成長すると予測されています。
- 設備タイプ別では、発酵設備が2025年の醸造設備市場シェアの38.04%を占め、包装設備は2031年にかけてCAGR 7.52%で成長すると予測されています。
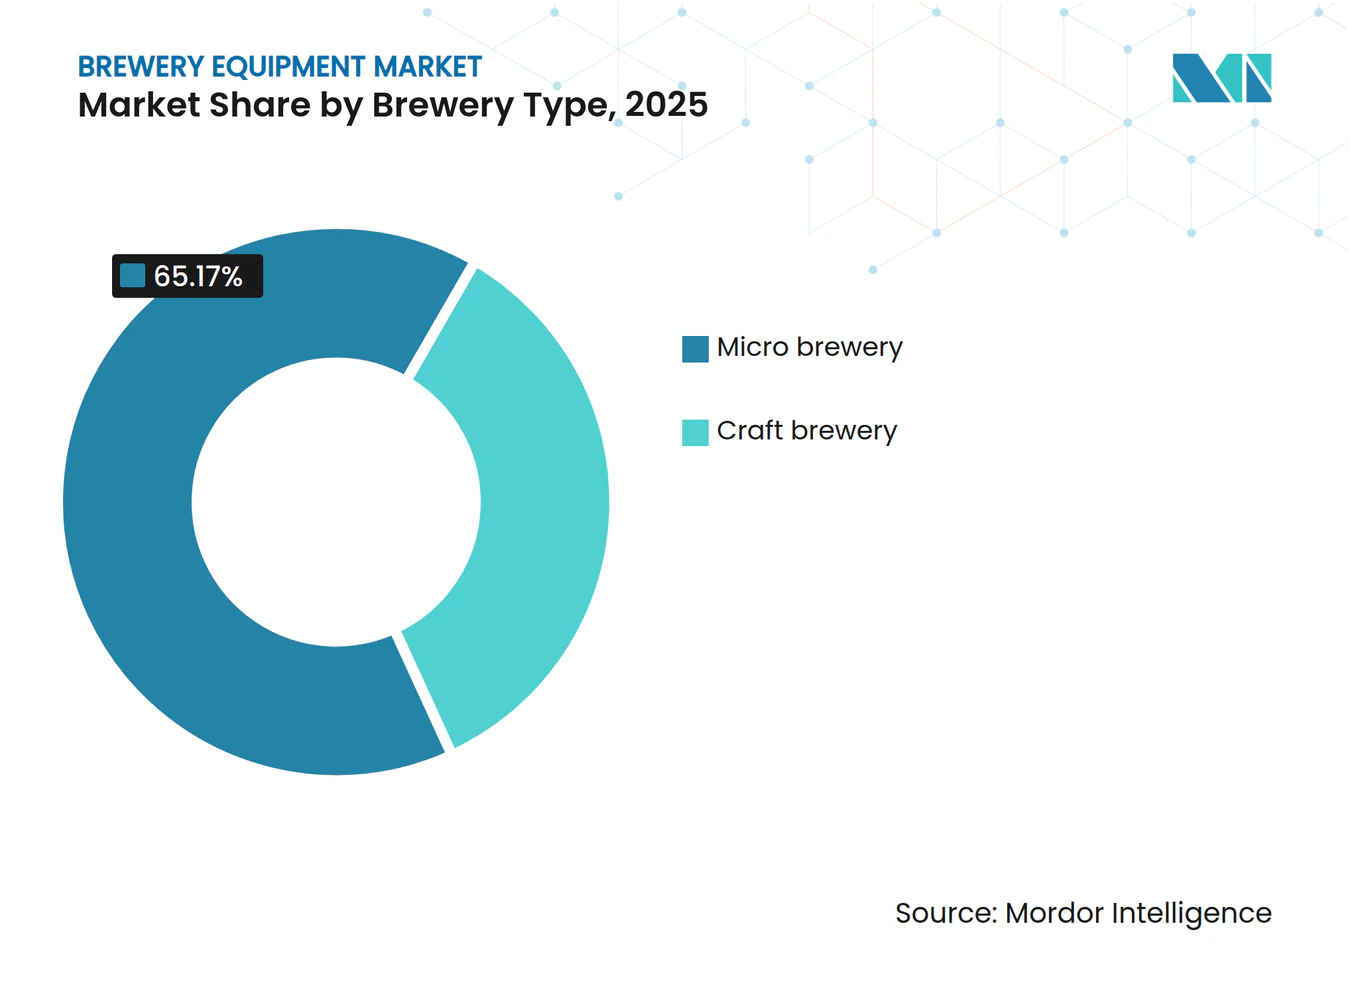
- 醸造所タイプ別では、マイクロブルワリーが2025年の醸造設備市場シェアの65.17%を占め、クラフトブルワリーは2031年にかけてCAGR 8.05%で成長すると予測されています。
- 運転方式別では、自動システムが2025年の醸造設備市場シェアの79.67%を占め、2031年にかけてCAGR 6.93%で成長すると予測されています。
- 地域別では、欧州が2025年の醸造設備市場シェアの40.06%を占め、アジア太平洋は2031年にかけてCAGR 7.48%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビールツーリズムの増加 | +0.7% | 世界規模、欧州とアジア太平洋で最も顕著 | 中期(2〜4年) |
| マイクロブルワリー数の増加 | +1.2% | 世界規模、特に北米と欧州 | 中期(2〜4年) |
| プレミアムビールおよびクラフトビールへの需要拡大 | +1.5% | 世界規模、アジア太平洋と英国で最も急速 | 中期(2〜4年) |
| 醸造設備における技術革新 | +0.8% | 世界規模、ドイツ、米国、日本が主導 | 長期(4年以上) |
| 自動化と効率化への需要増大 | +1.3% | 世界規模、北米と欧州の大規模醸造所が主導 | 中期(2〜4年) |
| 食品安全・品質基準に関する規制の強化 | +0.5% | 世界規模、特にEU、米国、アジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
マイクロブルワリー数の増加
マイクロブルワリー数の急増に伴い、醸造設備市場は進化しており、小ロット・多品種生産に適したコンパクトなシステムへの需要が高まっています。2024年、米国には9,796のクラフトブルワリーが存在し、そのうち2,029がマイクロブルワリーに分類されました。内訳は、ブルーパブ3,552軒、タップルームブルワリー3,936軒、地域クラフトブルワリー279軒であり、小規模生産者の優位性が示されています [1]。この急増により、生産量とビールスタイルの両面で迅速な切り替えを可能にするモジュール式・省スペース型醸造システムへの需要が高まっています。EU27には2024年に9,715の稼働中醸造所が存在しましたが、本レポートは2024年以降のデータを優先しているため、この数値は現在の市場指標としては使用していません。小規模事業者は基本的な生産能力の追加よりも、老朽化したシステムの更新を選択するケースが増えています。したがって、設備サプライヤーはモジュール式の拡張パス、メンテナンスサポート、都市部の限られたスペースに対応できる設備を提供することで受注を獲得できます。
ビールツーリズムの増加
ビールツーリズムは醸造所が生産設備に求める仕様を変化させています。生産エリアはスタッフの安全を確保しながら、訪問者、小売顧客、ホスピタリティゲストに醸造工程を明確かつ信頼性高く見せる必要があるためです。目的地型施設は商業生産とテイスティングルーム、訪問者アクセス、可視化された生産スペースを組み合わせています。醸造所ツアーは欧州のビールツーリズムにおいて最大の収益創出活動であり、訪問者に公開できる設備への投資を後押ししています。ブルワーズ・アソシエーションの2025年5月輸出振興プログラムレポートはこのトレンドを裏付けており、国際見本市への来場者数は約44,000人に達し、2024年比で5%増加したと報告されています [2]。イベントには600社の出展者、47カ国からの130名のバイヤー、82カ国からの参加者が集まりました。オンサイト販売や限定リリースにも、短ロットを効率的に処理できるコンパクトな缶詰・ラベリングシステムが必要です。こうしたプロジェクトは、従来の産業用設備よりもカスタマイズ作業と長期的なサービス関係をサプライヤーにもたらす可能性があります。
プレミアムビールおよびクラフトビールへの需要の高まり
プレミアムビールへの需要は醸造所に必要な設備の価値を高めます。スタイルごとに異なるプロセス設定が必要なため、設備投資の計画において、システムが生産できる量だけでなく、対応できる製品の幅がますます重視されるようになっているためです。エール、スタウト、小麦系製品は、標準的なラガー生産とは異なる発酵・熟成・圧力・ガス管理要件を使用します。スペシャルティビールは欧州ビールセクターにおいて収益ベースで最も成長の速いカテゴリーの一つです。醸造所が単一スタイルからより広いポートフォリオへ拡大する際に、醸造設備市場は恩恵を受けます。スタウト生産には窒素ブレンド、特殊耐圧容器、ニトロディスペンシングシステムが必要になる場合があります。柔軟な容器とモジュール式プロセスラインを製造するサプライヤーは、一拠点から複数のビールスタイルを管理する複雑さを軽減できます。
自動化と効率化への需要の高まり
自動化は最大規模の醸造所を超えて普及しており、クラフト・地域生産者にとっても重要性が増しています。小規模事業者は、複数の生産工程にわたる手動調整による業務上の混乱を軽減し、人員の継続性を支える反復可能な制御が必要なためです。自動システムは2025年の醸造設備市場シェアの79.67%を占め、2031年にかけてCAGR 6.93%で拡大すると予測されています。Krones AGは2026年上半期に9,810万ユーロの設備投資を開示しており、前年同期の6,790万ユーロと比較されています。自動制御は労働依存度を低減し、安定した生産を支援し、醸造所の熱エネルギー使用管理を助けます。ISO 22022-1:2025も食品製造における文書化された食品安全前提条件プログラムをより重視しています。したがって、プロセスのログ記録と限界値監視は、運用上のニーズとコンプライアンス上のニーズの両方に対応できます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期投資コスト | -0.5% | 世界規模、特に南米と中東・アフリカ | 中期(2〜4年) |
| アルコール生産に関する厳格な規制要件 | -0.4% | 世界規模、米国、EU、アジア太平洋を含む | 短期(2年以内) |
| 原材料のサプライチェーン混乱 | -0.4% | 世界規模、アジア太平洋と欧州に実質的な影響 | 短期(2年以内) |
| 多様なビールスタイルの醸造の複雑さ | -0.3% | 世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期投資コスト
高い初期投資要件は、新規商業醸造プロジェクトにとって依然として障壁となっています。特に、提案されたサイトがユーティリティ接続、設備設置、オペレーター研修、初期スペアパーツ、および売上が持続可能な水準に達するまでの運転資金を調達しなければならない場合はなおさらです。自動化されたマイクロブルワリーラインは、商業生産開始前に発酵、ろ過、包装、洗浄、ユーティリティに関して相当な支出を必要とする場合があります。この問題は、資金調達が困難な場合や、為替レートの変動が回収期間を延長する場合に一層深刻になります。醸造設備産業は、コンパクトなライン、段階的な設置、リース契約、設備のサービスとしての提供(エクイップメント・アズ・ア・サービス)の提案で対応しています。こうした取り決めは事業者の初期支出を削減できますが、サプライヤーの経済性をサービス、ソフトウェア、消耗品、定期メンテナンスへとシフトさせます。
原材料のサプライチェーン混乱
発酵槽、マッシュシステム、バルブ、熱交換器、充填アセンブリは、調達の不確実性を経験した材料と部品を必要とします。バイヤーは現在、地域的なサプライカバレッジ、信頼性の高いリードタイム、サービスアクセスをより重視しています。GEAは2025年12月にHydract A/Sの買収に合意し、水圧式プロセスバルブ技術をポートフォリオに追加しました。この取引は、重要なプロセスコンポーネントと低エネルギーバルブ操作に置かれた戦略的価値を示しています。同時に、醸造所はバイオジェニックアミン、重金属からマイコトキシン、農薬残留物に至るまで、化学汚染物質への警戒を強めています。その結果、多くの醸造所がHACCPベースの品質管理プログラムを採用しています。これらのプログラムは、専門的な監視・検査設備への投資を必要とします [3]。これは資本集約度を高めるだけでなく、特にコスト重視市場の小規模醸造所にとって購買選択肢を制限します。これらの課題は総じて近代化の取り組みを妨げ、設備の更新サイクルを延長し、醸造所のリスク回避傾向を助長し、最終的に市場成長を抑制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビールタイプ別:
エールとスタウトが柔軟な加工処理の必要性を高めるラガーは2025年の醸造設備市場シェアの47.18%を占め、大規模商業生産における確立されたポジションに支えられており、その投資は一般的に更新、スループット改善、エネルギー効率に結びついています。エールは2031年にかけてCAGR 6.83%で成長すると予測されており、クラフト生産と消費者嗜好の変化に支えられています。ビール生産者がラガー主体のポートフォリオにエールを追加する際には、発酵サイクルをより細かく制御する必要があります。スタウトも関連性が高く、その窒素添加と熟成ニーズが標準的な醸造ラインを超えた要件を追加します。
一施設が複数のレシピに対応する容器、酵母システム、包装設備を必要とする場合、柔軟なビールタイプ生産のための醸造設備市場規模は拡大します。製品ラインナップが広がるにつれて、個別の酵母管理と信頼性の高い洗浄プロセスがより重要になります。サプライヤーは設定可能な発酵制御とモジュール式タンクシステムで運用の複雑さを軽減できます。窒素システムと特殊耐圧容器は、スタウトを含むプロジェクトの価値を高めることができます。食品安全プログラムもISOに従い、異なる製品ロット間での規律ある衛生管理と検証済みの洗浄実践を促進します。その結果、過度なダウンタイムなしに多様性を管理できる設備に対するより強力な根拠が生まれ、生産チームはビールスタイル間の切り替えを、より明確な洗浄手順、予測可能な原料取り扱い、内部レビューと顧客保証のために文書化できるより一貫した品質チェックで計画できるようになります。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
設備タイプ別:
包装ラインが主要な投資領域に発酵設備は2025年の醸造設備市場シェアの38.04%を占めました。ビール品質は信頼性の高いステンレス鋼タンクインフラに依存しており、その高い価値と長い耐用年数が発酵を中心的な設備カテゴリーにしているためです。マッシング設備は全粒穀物を使用する商業運営や原料含有量が変化するレシピに引き続き必要であり、その他のカテゴリーにはろ過、冷却、定置洗浄設備、ユーティリティシステムが含まれます。醸造所が水回収、エネルギー使用削減、廃水管理改善を追求するにつれて、これらの分野は引き続き重要です。ユーティリティの意思決定は運用コストと、醸造所が地域の要件を満たし、生産の信頼性を維持し、商業顧客、投資家、地域コミュニティに対して資源効率投資を正当化する能力に影響するためです。
包装設備は2031年にかけてCAGR 7.52%で成長すると予測されており、全体予測を上回るペースです。生産者が缶形態、短ロット、混合パック、ラベル変更、異なるパックサイズを効率的に処理できるラインデザインをより重視するようになっているためです。KHSとFerrumは2025年9月にSmartCan Ecoを発売しました。これは従来のハウジングより93%小さい衛生エリアを持つ缶充填・シーマーブロックです。これにより、フットプリントが小さく洗浄が容易な醸造所向けのコンパクトな缶詰オプションが実現します。醸造設備市場は、缶インフラが普及していない地域でリサイクル可能な形態の使用を生産者が支援する包装システムから恩恵を受けることができます。衛生的な設計、排水、衛生管理モニタリングは、設備全体にわたる基本要件として引き続き重要です。
醸造所タイプ別:
クラフトブルワリーがより高価値の設備受注を生み出すマイクロブルワリーは2025年の醸造設備市場シェアの65.17%を占め、コンパクトなシステムを必要とする小規模生産者の多さを反映しています。一方、クラフトブルワリーは2031年にかけてCAGR 8.05%で成長すると予測されており、提供されたセグメント指標の中で最高の成長率です。米国では、クラフトブルワリーの事業数が2025年に9,578に達した一方、マイクロブルワリーは流通チャネルの変化と競争からの圧力を受けました。これにより、設備需要はより優れた能力への投資を行っている既存事業者への依存度が高まっています。新規の都市型施設は依然として、制約のあるサイトで機能できるモジュール式ブルーハウスを好みます。
クラフトブルワリーはカスタマイズされたシステム、デジタル制御、継続的なサービスを必要とするため、より高価値の受注を出すことが多く、その生産スペースは可視化された発酵槽とプレゼンテーション対応の包装ラインを備えた顧客向け施設として機能することができます。これにより、サプライヤーはアクセシビリティ、イアウト、清潔さ、見学エリア、および設備を日常的に操作するスタッフの実際のニーズを考慮する必要があります。Ziemann HolvrieksはKönig-Brauereiの新しいブルーハウスを建設中であり、エネルギー使用量40%削減、水消費量20%以上削減を目指して設計されています。この事例は、資源効率がなぜ醸造所の規模を問わず重要になったかを示しています。サプライヤーはこれらの技術的アプローチを、信頼性の高い運用コスト削減を必要とする地域生産者向けに適応させることができます。

運転方式別:
自動システムが中規模醸造所にも普及自動システムは2025年の醸造設備市場シェアの79.67%を占め、2031年にかけてCAGR 6.93%で成長すると予測されており、大規模生産者への広範な普及後も自動化が引き続き重要であることを示しています。自動システムは醸造所が品質を管理し、人員要件を管理し、回避可能なエネルギー損失を削減するのに役立ちます。また、複数のビールスタイルにわたる反復可能なレシピをサポートします。したがって、醸造設備市場には大規模施設と小規模生産者の両方に適した制御システムの余地があります。
半自動設備は、手動介入がスペシャルティ生産プロセスをサポートする場合や資本リソースが限られている場合に引き続き有用ですが、自動化されたモジュール式システムは小規模事業者にとってよりアクセスしやすくなっています。GEAは2025年度に5,495 ミリオン ユーロの売上高とEBITDAマージン16.5%を報告しており、統合プロセスシステムのサプライヤーが利用できる規模を反映しています。購買者はますます自動化を安全文書とメンテナンス能力とともに評価しています。運用パフォーマンスとコンプライアンス対応の両方を実証できるサプライヤーは、正式な調達プロセスでより有利な立場に立てます。これは統合設備プロバイダーに有利ですが、専門サプライヤーは改修プロジェクトで機会を維持しています。
地域分析
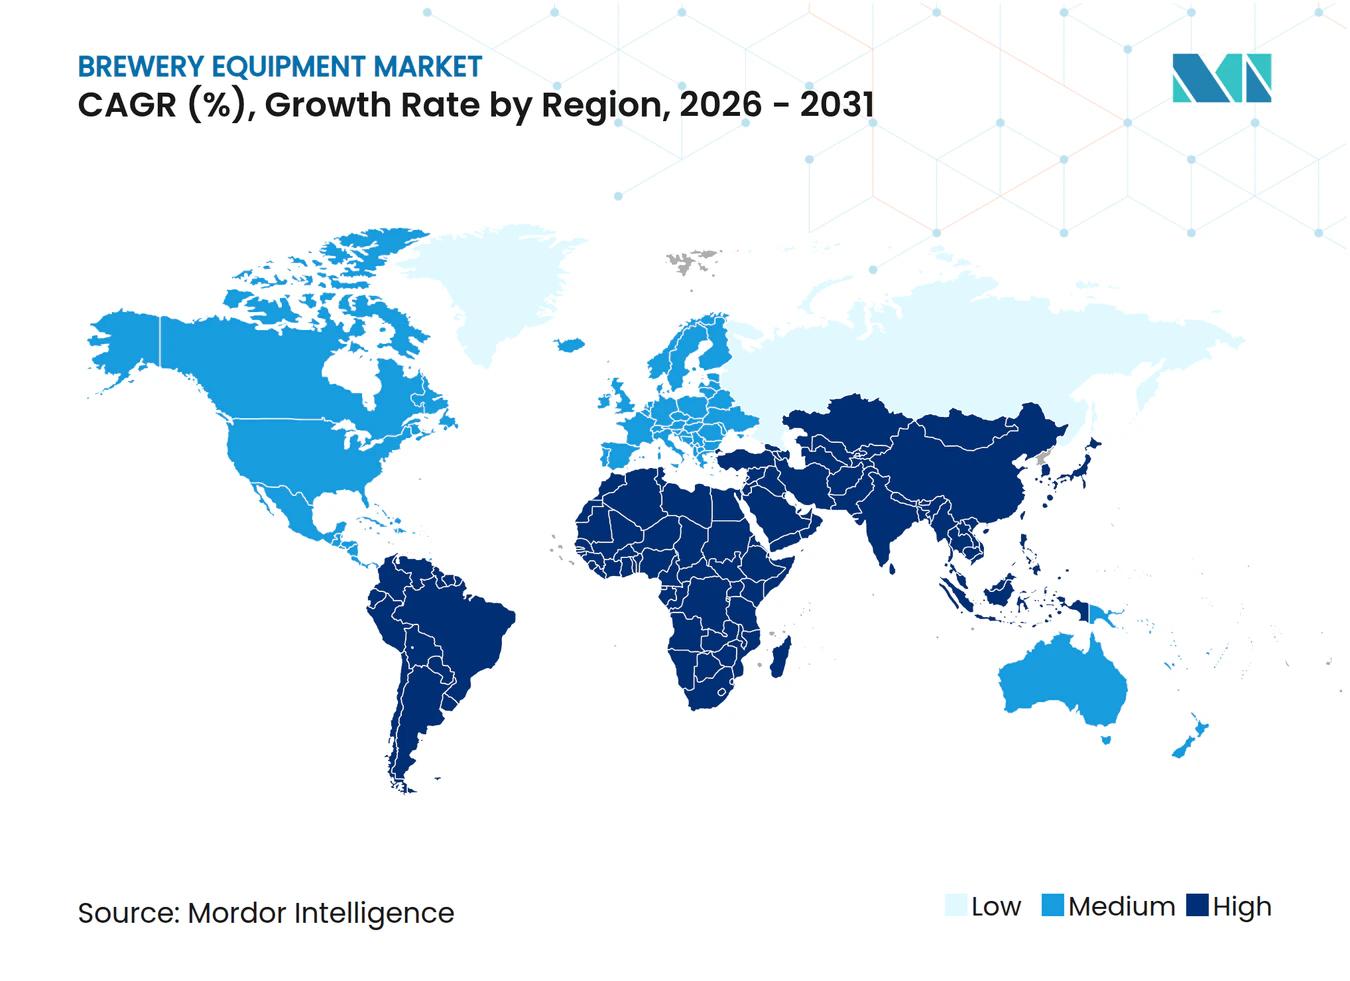
欧州は2025年の醸造設備市場シェアの40.06%を占め、最大の地域顧客基盤であり続けています。この地域は確立された醸造能力と更新需要、サステナビリティへの投資を組み合わせており、ノンアルコールビールは報告期間中に欧州ビール販売の7.5%を占め、欧州ブルワーズによると、専門的な脱アルコール化、ろ過、ガス管理設備への需要を生み出しています。König-Brauereiは2026年3月に新しいブルーハウスの建設を開始し、2027年の稼働開始を計画しており、欧州の醸造設備市場は新規生産能力よりも近代化と資源効率によって形成されています。生産量が低迷している生産者でも、プレミアム製品をより効率的に生産するために投資することができます。
アジア太平洋は2031年にかけてCAGR 7.48%で成長すると予測されており、提供されたデータの中で最も成長の速い地域です。その需要は新規醸造所の設立、クラフトビールへの幅広い関心、地域スタイルへの関心の高まりによって牽引されており、中国の都市部、日本のクラフトクラスター、韓国の都市市場が小型で精密な発酵システムへの投資を支えています。インドも都市部の消費拡大と追加州でのアルコール免許取得のしやすさ向上に伴い需要ポテンシャルを提供しており、醸造設備市場には拡大する地域事業者向けにコンパクトで柔軟かつ価格競争力のるシステムの機会があります。中国のサプライヤーも発酵・マッシング設備で輸出顧客にサービスを提供する能力を強化しています。
北米は急成長期後に醸造所基盤が調整されているものの、引き続き重要です。稼働を続けている事業者がブランド価値を守り、直接販売体験を改善し、変化する小売チャネルへのより規律ある対応を可能にする集中的な投資を求めているためです。生き残った事業者は、広範な生産能力の追加よりも自動化、サステナブルな包装、低アルコール生産システムを優先しています。南米と中東・アフリカは初期段階の需要エリアを代表しており、資金調達と運用条件が引き続き重要な制約となっています。ブラジルとアルゼンチンが南米の需要を支え、南アフリカはスペシャルティ醸造能力を構築しています。これらの市場は、地域・グローバルサプライヤーに基本的な生産設備と実用的な資金調達・地域サービスサポートを組み合わせる機会を提供しています。
競合環境
市場集中度
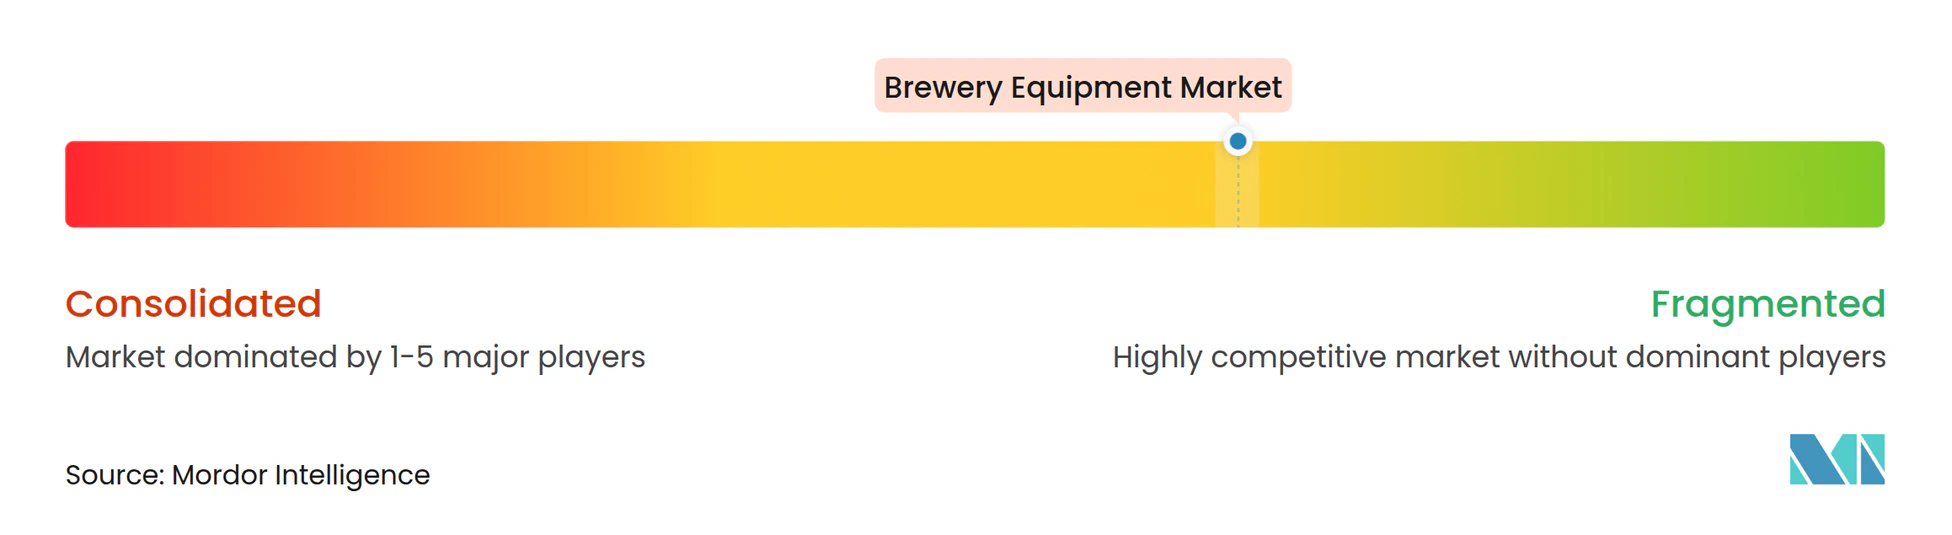
醸造設備市場にはGEA Group AG、Krones AG、Alfa Lavalが含まれており、統合システムで主要醸造所と大規模クラフト事業者にサービスを提供しています。GEAは、そのシステムが世界のビール生産量の約2リットルに1リットルの醸造に使用されていると述べています。このインストールベースは同社に定期的なサービスと更新の機会を提供する一方、地域メーカーは価格、納期、専門的なエンジニアリングで強力に競争しています。醸造設備産業にはドイツのブルーハウスサプライヤー、北米のタンク製造業者、中国のOEMメーカーからなる幅広い中間層が含まれており、この競争はカスタマイズがグローバルなサービス規模と同様に重要になるマイクロ・クラフトプロジェクトで特に活発です。
Krones AGは2025年にGHS Separationstechnikの60%株式とCan Systems Worldwideの100%を取得し、プロセス技術と缶取り扱いポートフォリオを強化しました。GEAは2025年12月に水圧式プロセスバルブ技術を追加するためHydractの買収に合意しました。これらの動きは、大手サプライヤーが内部開発と並行して戦略的買収を通じて能力を拡大していることを示しています。技術の選択は醸造設備市場でのサプライヤー選定にますます影響を与えています。バイヤーは、一貫して操作でき、長時間の中断なしにメンテナンスでき、明確なインターフェースで監視でき、製品ポートフォリオや規制上の義務の変化に適応できるシステムを必要としているためです。バイヤーはデジタル制御、衛生的な設計、ダウンタイムの削減、エネルギー効率を実証済みの機械的性能とともに期待しています。
KHSとFerrumのSmartCan Eco発売は、コンパクトで衛生重視の缶詰要件に対応しました。Krones AGも2026年中に製造能力とデジタル自動化製品への継続的な投資を報告しました。HACCPに準拠したプロセスとISO 22022-1:2025への対応を文書化したサプライヤーは、顧客が食品安全要件ISOを評価する際により強い立場にあります。市場は、特定のビールスタイル、制約のあるサイトレイアウト、地域の衛生基準、または既存設備に合わせた改修を理解するサプライヤーを必要とする顧客に対して、定義されたアプリケーション向けに迅速なサービスやカスタマイズされた設備を提供できる専門業者に引き続き開かれています。これらの企業は、実用的なエンジニアリングサポート、明確な納期コミットメント、入手しやすいスペアパーツ、生産チームが新しい運用プロセスに自信を持てるトレーニングを提供することで、最大手プロバイダーのグローバル規模に匹敵しなくても競争できます。
醸造設備業界のリーダー企業
-
Krones AG
-
GEA Group AG
-
Alfa Laval AB
-
Paul Mueller Company
-
The Middleby Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ブルワリー設備市場 このレポートでカバーされる企業
- Krones AG
- GEA Group AG
- Alfa Laval AB
- Paul Mueller Company
- The Middleby Corporation
- Blichmann Engineering
- BrauKon GmbH
- CLPT Group
- ProBrew USA
- Jinan Cassman Machinery Co., Ltd.
- Specific Engineering Solutions Ltd.
- Psycho Brew
- ABM Equipment
- Glacier Tanks, LLC
- Portland Kettle Works, LLC
- CPE Systems Inc.
- Alpha Brewing Operations
- MoreFlavor nc.
- Spirax Group plc
- Shandong Hermann Biological Engineering Co., Ltd
最近の産業開発事情 ブルワリー設備市場
- 2026年3月:ドイツのKönig-BrauereiがデュイスブルクのZiemann Holvrieksが設計・建設した新しいズートハウスの建設を開始しました。このシステムはエネルギー消費量40%削減、水使用量20%以上削減を目指して設計されており、2027年の稼働開始が計画されています。
- 2025年12月:GEA Groupが飲料、乳製品、医薬品用途向けの水圧式プロセスバルブを専門とするデンマーク企業Hydract A/Sの買収に合意しました。Hydractの技術はバルブ作動に圧縮空気の代わりに水を使用し、連続インラインブレンディングをサポートします。
- 2025年9月:Krones AGがビール、飲料、食品顧客向けの缶エンド取り扱い機械を専門とするオランダ企業Can Systems Worldwideの100%を取得しました。
世界の醸造設備市場レポートの範囲
醸造設備市場レポートは、ビールタイプ(エール、ラガー、スタウト)、設備タイプ(マッシング設備、発酵設備、その他)、醸造所タイプ(マイクロブルワリー、クラフトブルワリー)、運転方式(自動、半自動)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| エール |
| ラガー |
| スタウト |
| マッシング設備 |
| 発酵設備 |
| 包装設備 |
| その他 |
| マイクロブルワリー |
| クラフトブルワリー |
| 自動 |
| 半自動 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| トルコ | |
| 中東・アフリカその他 |
| ビールタイプ別 | エール | |
| ラガー | ||
| スタウト | ||
| 設備タイプ別 | マッシング設備 | |
| 発酵設備 | ||
| 包装設備 | ||
| その他 | ||
| 醸造所タイプ別 | マイクロブルワリー | |
| クラフトブルワリー | ||
| 運転方式 | 自動 | |
| 半自動 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
醸造設備の予測成長率はどのくらいですか?
醸造設備市場はCAGR 6.71%で成長し、2031年までに32.69 ビリオン 米ドルに達すると予測されています。
どのビールタイプが設備需要をリードしていますか?
ラガーが2025年に47.18%のシェアでリードし、エールは2031年にかけてCAGR 6.83%で成長すると予測されています。
どの醸造設備カテゴリーが最も速く成長していますか?
包装設備は2031年にかけてCAGR 7.52%で拡大すると予測されており、柔軟な缶詰・包装ニーズに支えられています。
どの地域が最も速く成長すると予測されていますか?
アジア太平洋は2031年にかけてCAGR 7.48%で成長すると予測されており、新規醸造所の設立とクラフトビール需要の拡大に支えられています。