
Brauerei-Ausrüstungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 23.62 Milliarden US-Dollar |
| Marktgröße (2031) | 32.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Brauerei-Ausrüstungsmarkt Analyse von Mordor Intelligence
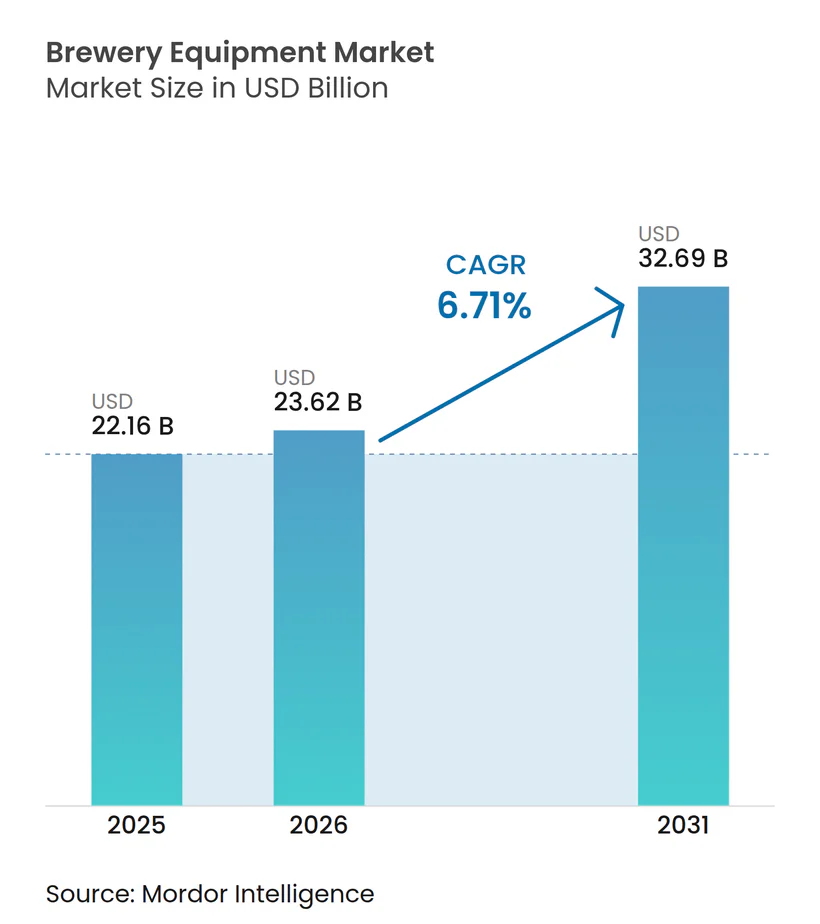
Die Größe des Brauerei-Ausrüstungsmarktes wurde im Jahr 2025 auf 22,16 Milliarden USD geschätzt und soll bis 2026 auf 23,62 Milliarden USD und bis 2031 auf 32,69 Milliarden USD anwachsen, mit einer CAGR von 6,71 % über den Prognosezeitraum. Der Brauerei-Ausrüstungsmarkt wird durch Investitionen in Craft-Formate, die Produktion von Premium-Bier sowie eine stärkere Kontrolle über Qualität, Energieverbrauch und Arbeitsanforderungen gestützt. Reife europäische Märkte bevorzugen Ersatz-, Modernisierungs-, Sanitär- und Nachhaltigkeitsprojekte, während Entwicklungsmärkte Nachfrage nach Neuinstallationen erzeugen. Produzenten wählen zunehmend flexible Systeme, die kleinere Chargen, häufige Rezepturwechsel und vielfältigere Verpackungsformate unterstützen können. Automatisierung und Anforderungen an die Lebensmittelsicherheit machen Ausrüstungsaufrüstungen wichtiger, selbst wenn die Biermengen unter Druck stehen. Dies schafft Chancen für Lieferanten, die zuverlässige Hardware, Serviceunterstützung, Compliance-Dokumentation und anpassungsfähige Anlagendesigns kombinieren, da Kapitalentscheidungen zunehmend die Betriebskosten über die gesamte Lebensdauer, validierte Sanitärroutinen, zukünftige Verpackungsänderungen und die Möglichkeit berücksichtigen, Kapazitäten hinzuzufügen, ohne eine gesamte Produktionslinie ersetzen zu müssen.
Wichtigste Erkenntnisse des Berichts
- Nach Biertyp hielt Lager im Jahr 2025 einen Marktanteil von 47,18 % am Brauerei-Ausrüstungsmarkt, während Ale bis 2031 voraussichtlich mit einer CAGR von 6,83 % wachsen wird.
- Nach Ausrüstungstyp hielt Gärungsausrüstung im Jahr 2025 einen Marktanteil von 38,04 % am Brauerei-Ausrüstungsmarkt, während Verpackungsausrüstung bis 2031 voraussichtlich mit einer CAGR von 7,52 % wachsen wird.
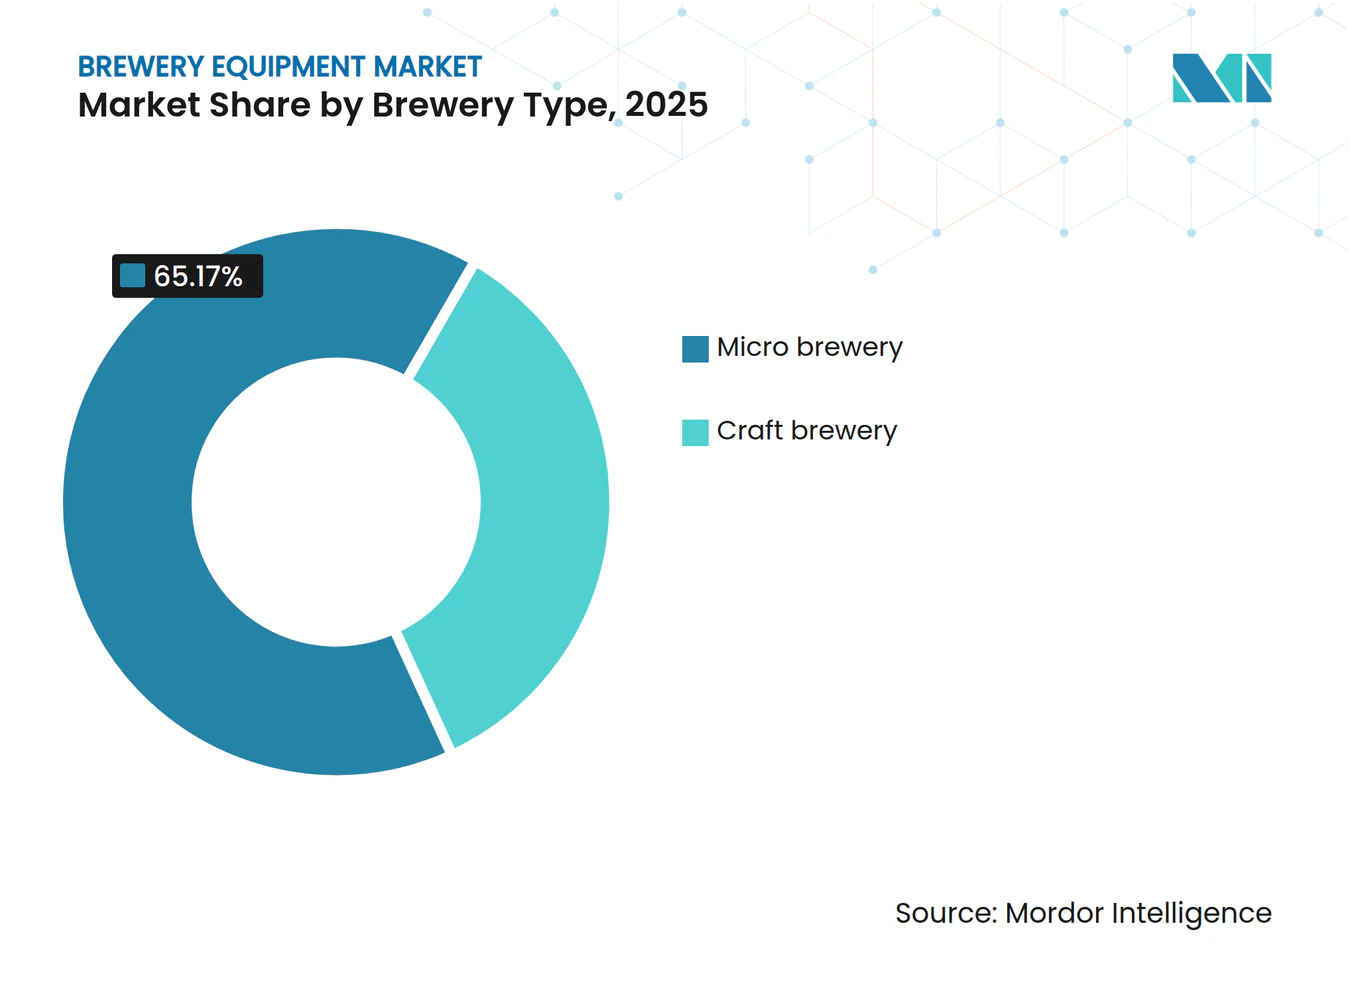
- Nach Brauereitype hielten Mikrobrauereien im Jahr 2025 einen Marktanteil von 65,17 % am Brauerei-Ausrüstungsmarkt, während Craft-Brauereien bis 2031 voraussichtlich mit einer CAGR von 8,05 % wachsen werden.
- Nach Betriebsart hielten automatische Systeme im Jahr 2025 einen Marktanteil von 79,67 % am Brauerei-Ausrüstungsmarkt und sollen bis 2031 mit einer CAGR von 6,93 % wachsen.
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 40,06 % am Brauerei-Ausrüstungsmarkt, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 7,48 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Bier-Tourismus | +0.7% | Global, am stärksten in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Anzahl von Mikrobrauereien | +1.2% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Höhere Nachfrage nach Premium- und Craft-Bier | +1.5% | Global, am schnellsten in Asien-Pazifik und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei Brauausrüstungen | +0.8% | Global, angeführt von Deutschland, den Vereinigten Staaten und Japan | Langfristig (≥ 4 Jahre) |
| Steigender Bedarf an Automatisierung und Effizienz | +1.3% | Global, angeführt von großen Brauereien in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Strengere Vorschriften zu Lebensmittelsicherheit und Qualitätsstandards | +0.5% | Global, insbesondere die EU, die Vereinigten Staaten und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Anzahl von Mikrobrauereien
Mit dem Anstieg der Anzahl von Mikrobrauereien entwickelt sich der Brauerei-Ausrüstungsmarkt weiter und bevorzugt zunehmend kompakte Systeme, die auf Kleinchargen- und Vielfachproduktion zugeschnitten sind. Im Jahr 2024 verfügten die USA über 9.796 Craft-Brauereien, von denen 2.029 als Mikrobrauereien eingestuft wurden. Die Aufschlüsselung umfasste 3.552 Brauereigaststätten, 3.936 Taproom-Brauereien und 279 regionale Craft-Brauereien, was die Dominanz kleiner Produzenten unterstreicht [1]. Diese Verbreitung steigerte die Nachfrage nach modularen, platzsparenden Brausystemen, die schnelle Übergänge sowohl bei Produktionsmengen als auch bei Bierstilen ermöglichen. Die EU27 hatte im Jahr 2024 9.715 aktive Brauereien, aber diese Zahl wird hier nicht als aktueller Marktindikator verwendet, da der Bericht Belege nach 2024 priorisiert. Kleinere Betreiber ersetzen zunehmend ältere Systeme, anstatt grundlegende Kapazitäten hinzuzufügen. Ausrüstungslieferanten können daher Aufträge gewinnen, indem sie modulare Erweiterungspfade, Wartungsunterstützung und Ausrüstungen anbieten, die in begrenzte städtische Standorte passen.
Zunehmender Bier-Tourismus
Der Bier-Tourismus verändert die Spezifikationen, die Brauereien für Produktionsausrüstungen benötigen, da Produktionsbereiche das Personal schützen und gleichzeitig Besuchern, Einzelhandelskunden und Gastronomiegästen einen klaren, glaubwürdigen Einblick in den Brauvorgang bieten müssen. Zieldestinationen kombinieren kommerzielle Produktion mit Verkostungsräumen, Besucherzugang und sichtbaren Produktionsbereichen. Brauereiführungen sind die umsatzstärkste Aktivität im europäischen Bier-Tourismus, was Investitionen in Anlagen unterstützt, die Besuchern gezeigt werden können. Der Bericht des Exportförderungsprogramms der Brewers Association vom Mai 2025 unterstreicht diesen Trend und stellt fest, dass internationale Handelsmessen fast 44.000 Besucher anzogen, ein Anstieg von 5 % gegenüber 2024 [2]. Die Veranstaltungen umfassten 600 Aussteller, 130 Käufer aus 47 Ländern und Teilnehmer aus 82 Nationen. Vor-Ort-Verkäufe und limitierte Editionen erfordern auch kompakte Abfüll- und Etikettierungssysteme, die Kurzauflagen effizient bewältigen können. Diese Projekte können Lieferanten mehr Anpassungsarbeit und längere Servicebeziehungen bieten als konventionelle Industrieinstallationen.
Höhere Nachfrage nach Premium- und Craft-Bier
Die Nachfrage nach Premium-Bier erhöht den Wert der für eine Brauerei erforderlichen Ausrüstung, da verschiedene Stile unterschiedliche Prozesseinstellungen benötigen, was bedeutet, dass die Kapitalplanung zunehmend die Bandbreite der Produkte berücksichtigt, die ein System unterstützen kann, und nicht nur das Volumen, das es produzieren kann. Ale, Stout und weizenbasierte Produkte verwenden Gärungs-, Konditionierungs-, Druck- und Gasmanagementanforderungen, die sich von der Standard-Lager-Produktion unterscheiden. Spezialbiere gehören zu den am schnellsten wachsenden Kategorien nach Umsatz im europäischen Biersektor. Der Brauerei-Ausrüstungsmarkt profitiert, wenn eine Brauerei von einem einzigen Stil zu einem breiteren Portfolio expandiert. Die Stout-Produktion kann Stickstoffmischung, spezialisierte Druckbehälter und Nitro-Zapfsysteme erfordern. Lieferanten, die flexible Behälter und modulare Prozesslinien herstellen, können die Komplexität der Verwaltung mehrerer Bierstile von einem Standort aus reduzieren.
Steigender Bedarf an Automatisierung und Effizienz
Die Automatisierung geht über die größten Brauereien hinaus und wird für Craft- und Regionalproduzenten wichtig, da kleinere Unternehmen wiederholbare Steuerungen benötigen, die die Personalkontinuität unterstützen und die betriebliche Störung durch manuelle Anpassungen über mehrere Produktionsschritte hinweg reduzieren. Automatische Systeme halten im Jahr 2025 einen Marktanteil von 79,67 % am Brauerei-Ausrüstungsmarkt und sollen bis 2031 mit einer CAGR von 6,93 % expandieren. Krones meldete im ersten Halbjahr 2026 Investitionsausgaben von 98,1 Millionen EUR, verglichen mit 67,9 Millionen EUR im Vorjahreszeitraum. Automatisierte Steuerungen können die Arbeitsabhängigkeit reduzieren, eine konsistente Produktion unterstützen und Brauereien helfen, den thermischen Energieverbrauch zu steuern. ISO 22022-1:2025 legt auch größeren Wert auf dokumentierte Lebensmittelsicherheitsvoraussetzungen für die Lebensmittelherstellung nach ISO. Prozessprotokollierung und Grenzwertüberwachung können daher sowohl betrieblichen als auch Compliance-Anforderungen dienen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten | -0.5% | Global, insbesondere Südamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische Anforderungen an die Alkoholproduktion | -0.4% | Global, einschließlich der Vereinigten Staaten, der EU und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenunterbrechungen bei Rohstoffen | -0.4% | Global, mit wesentlichen Auswirkungen in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Komplexität beim Brauen verschiedener Bierstile | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten
Hohe Kapitalanforderungen bleiben eine Hürde für neue kommerzielle Brauprojekte, insbesondere wenn ein geplanter Standort Versorgungsanschlüsse, Ausrüstungsinstallation, Bedienerschulung, anfängliche Ersatzteile und das Betriebskapital finanzieren muss, das benötigt wird, bevor der Umsatz ein nachhaltiges Niveau erreicht. Eine automatisierte Mikrobrauerei-Linie kann erhebliche Ausgaben für Gärung, Filtration, Verpackung, Reinigung und Versorgungseinrichtungen erfordern, bevor die kommerzielle Produktion beginnt. Dieses Problem ist akuter, wo Finanzierungen schwer zu erhalten sind oder Wechselkursänderungen die Amortisationszeiten verlängern. Die Brauerei-Ausrüstungsbranche reagiert mit kompakten Linien, phasenweiser Installation, Leasingvereinbarungen und Ausrüstung-als-Dienstleistung-Angeboten. Solche Vereinbarungen können den anfänglichen Aufwand eines Betreibers reduzieren, verlagern jedoch die Lieferantenökonomie in Richtung Dienstleistungen, Software, Verbrauchsmaterialien und wiederkehrende Wartung.
Lieferkettenunterbrechungen bei Rohstoffen
Gärtanks, Maischsysteme, Ventile, Wärmetauscher und Abfüllanlagen benötigen Materialien und Teile, bei denen Beschaffungsunsicherheiten aufgetreten sind. Käufer legen nun größeren Wert auf regionale Versorgungsabdeckung, zuverlässige Lieferzeiten und Servicezugang. GEA stimmte im Dezember 2025 der Übernahme von Hydract A/S zu und fügte damit wasserhydraulische Prozessventiltechnologie zu seinem Portfolio hinzu. Die Transaktion veranschaulicht den strategischen Wert, der kritischen Prozesskomponenten und energieärmeren Ventilbetrieb beigemessen wird. Gleichzeitig sind Brauereien zunehmend wachsam gegenüber chemischen Verunreinigungen, von biogenen Aminen und Schwermetallen bis hin zu Mykotoxinen und Pestizidrückständen. Infolgedessen setzen viele HACCP-basierte Qualitätskontrollprogramme ein. Diese Programme erfordern Investitionen in spezialisierte Überwachungs- und Testausrüstungen [3]. Dies erhöht nicht nur die Kapitalintensität, sondern schränkt auch die Kaufoptionen ein, insbesondere für kleinere Brauer in kostenempfindlichen Märkten. Insgesamt behindern diese Herausforderungen Modernisierungsbemühungen, verlängern Ausrüstungsumschlagzyklen und fördern Risikoaversion unter Brauern, was letztendlich das Marktwachstum hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Biertyp:
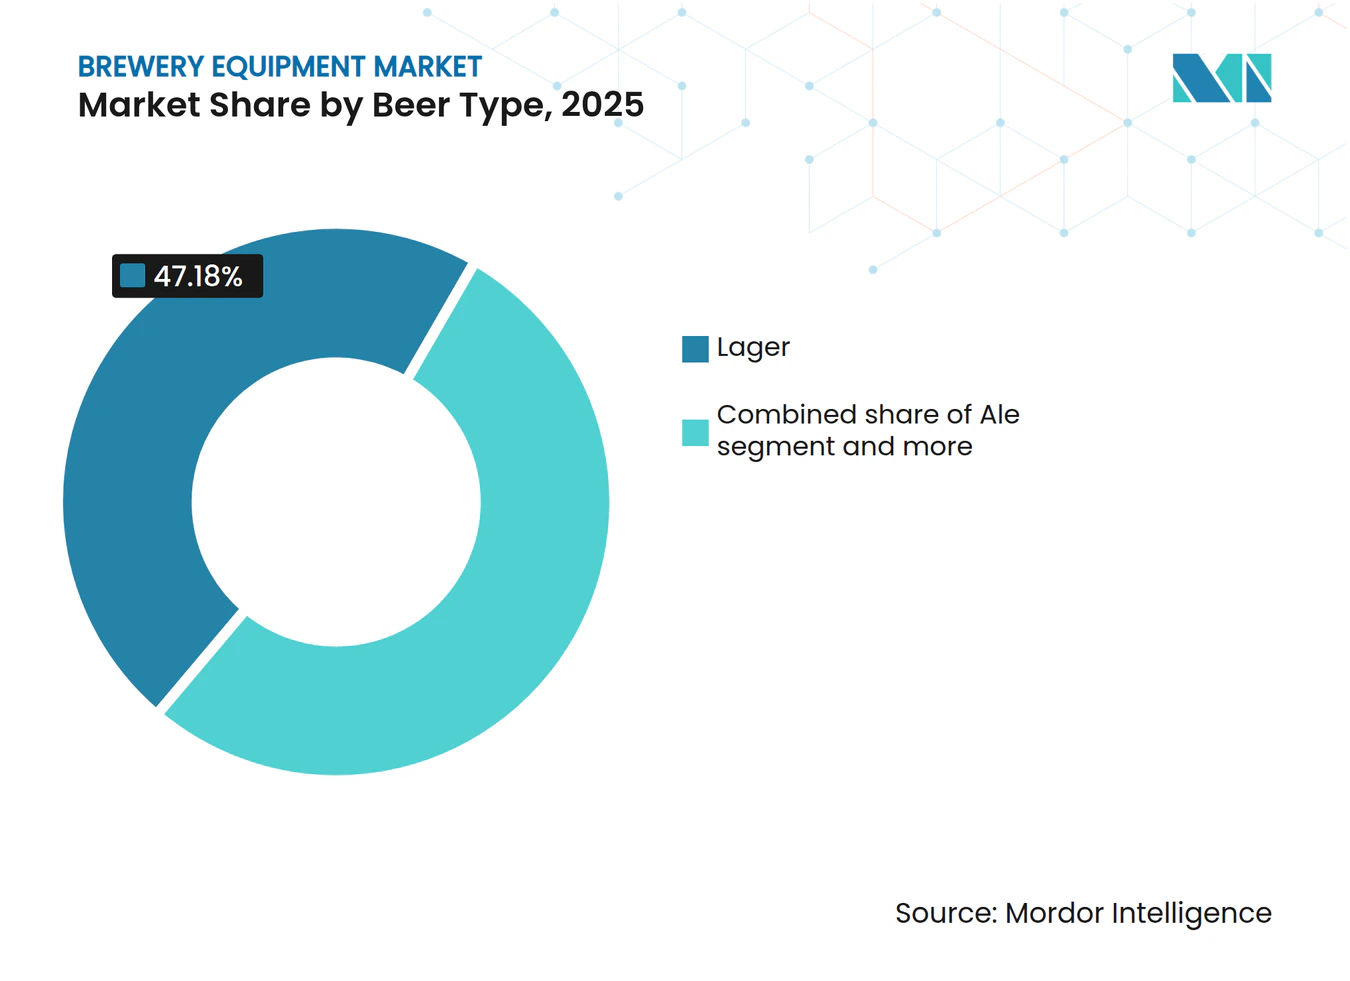
Ale und Stout erhöhen den Bedarf an flexibler VerarbeitungLager hielt im Jahr 2025 einen Marktanteil von 47,18 % am Brauerei-Ausrüstungsmarkt, gestützt durch seine etablierte Position in der großtechnischen kommerziellen Produktion, und seine Investitionen sind häufig mit Ersatz, Durchsatzverbesserungen und Energieeffizienz verbunden. Ale soll bis 2031 mit einer CAGR von 6,83 % wachsen, unterstützt durch Craft-Produktion und sich ändernde Verbraucherpräferenzen. Bierproduzenten benötigen mehr Kontrolle über Gärzyklen, wenn sie Ale zu einem Lager-geführten Portfolio hinzufügen. Stout ist ebenfalls relevant, da seine Stickstoffdosierungs- und Konditionierungsanforderungen über die Standardbraulinien hinausgehen.
Die Größe des Brauerei-Ausrüstungsmarktes für flexible Biertyp-Produktion steigt, wenn eine Anlage Behälter, Hefesysteme und Verpackungsausrüstungen für mehrere Rezepturen benötigt, während separate Hefehandhabung und zuverlässige Reinigungsprozesse wichtiger werden, wenn sich die Produktpaletten erweitern. Lieferanten können die betriebliche Komplexität mit konfigurierbaren Gärsteuerungen und modularen Tanksystemen reduzieren. Stickstoffsysteme und spezialisierte Druckbehälter können den Wert von Projekten steigern, die Stout einschließen. Lebensmittelsicherheitsprogramme fördern auch disziplinierte Sanitärmaßnahmen und verifizierte Reinigungspraktiken über verschiedene Produktionsläufe hinweg, gemäß ISO. Das Ergebnis ist ein stärkeres Argument für Ausrüstungen, die Vielfalt ohne übermäßige Ausfallzeiten bewältigen können, sodass Produktionsteams Wechsel zwischen Bierstilen mit klareren Reinigungsschritten, vorhersehbarer Zutatenhandhabung und konsistenteren Qualitätsprüfungen planen können, die für interne Überprüfungen und Kundensicherheit dokumentiert werden können.



Nach Ausrüstungstyp:
Verpackungslinien werden zu einem wichtigen InvestitionsbereichGärungsausrüstung hielt im Jahr 2025 einen Marktanteil von 38,04 % am Brauerei-Ausrüstungsmarkt, da die Bierqualität auf zuverlässiger Edelstahltankinfrastruktur beruht und ihr hoher Wert und ihre lange Lebensdauer die Gärung zu einer zentralen Ausrüstungskategorie machen. Maischausrüstung bleibt für alle kommerziellen Vollkornoperationen und für Rezepturen mit variierendem Zutatengehalt notwendig, während die andere Kategorie Filtration, Kühlung, Reinigung-in-Place-Ausrüstung und Versorgungssysteme umfasst. Diese Bereiche bleiben wichtig, da Brauereien Wasserrückgewinnung, geringeren Energieverbrauch und verbesserte Abwasserwirtschaft anstreben, da Versorgungsentscheidungen die Betriebskosten und die Fähigkeit einer Brauerei beeinflussen, lokale Anforderungen zu erfüllen, die Produktionszuverlässigkeit aufrechtzuerhalten und Ressourceneffizienzinvestitionen gegenüber Geschäftskunden, Investoren und lokalen Gemeinschaften zu rechtfertigen.
Verpackungsausrüstung soll bis 2031 mit einer CAGR von 7,52 % wachsen, schneller als die Gesamtprognose, da Produzenten größeren Wert auf Dosenformate, Kurzauflagen, gemischte Packungen, Etikettenänderungen und Liniendesigns legen, die verschiedene Packungsgrößen effizient handhaben können. KHS und Ferrum lancierten im September 2025 SmartCan Eco, einen Dosenfüller und Verschließerblock mit einem Hygienebereich, der 93 % kleiner ist als konventionelle Gehäuse. Dies unterstützt kompakte Dosenoptionen für Brauereien, die kleinere Stellflächen und einfachere Reinigung benötigen. Der Brauerei-Ausrüstungsmarkt kann von Verpackungssystemen profitieren, die Produzenten helfen, recycelbare Formate zu verwenden, wo Doseninfrastruktur weniger verfügbar ist. Hygienisches Design, Entwässerung und Sanitärüberwachung bleiben grundlegende Anforderungen für das gesamte Ausrüstungsset.
Nach Brauereitype:
Craft-Brauereien generieren höherwertige AusrüstungsaufträgeMikrobrauereien hielten im Jahr 2025 einen Marktanteil von 65,17 % am Brauerei-Ausrüstungsmarkt, was die große Anzahl kleiner Produzenten widerspiegelt, die kompakte Systeme benötigen, während Craft-Brauereien bis 2031 voraussichtlich mit einer CAGR von 8,05 % wachsen werden, der höchsten Rate unter den gelieferten Segmentmaßen. In den Vereinigten Staaten belief sich die Anzahl der Craft-Brauerei-Betriebe im Jahr 2025 auf 9.578, während Mikrobrauereien Druck durch Kanalveränderungen und Wettbewerb erlebten. Dies macht die Ausrüstungsnachfrage stärker abhängig von etablierten Betreibern, die in bessere Fähigkeiten investieren. Neue städtische Anlagen bevorzugen weiterhin modulare Brauereien, die in beengten Standorten arbeiten können.
Craft-Brauereien erteilen oft höherwertige Aufträge, da sie maßgeschneiderte Systeme, digitale Steuerungen und laufenden Service benötigen, und ihre Produktionsbereiche können als kundenorientierte Standorte mit sichtbaren Gärtanks und präsentationsfertigen Verpackungslinien fungieren, was Lieferanten dazu veranlasst, Zugänglichkeit, Layout, Sauberkeit, Sichtbereiche und die praktischen Bedürfnisse des Personals zu berücksichtigen, das die Ausrüstung täglich bedient. Ziemann Holvrieka baut das neue Sudhaus der König-Brauerei, das für 40 % geringeren Energieverbrauch und mehr als 20 % geringeren Wasserverbrauch ausgelegt ist. Dieses Beispiel zeigt, warum Ressourceneffizienz über alle Brauereigrößen hinweg wichtig geworden ist. Lieferanten können diese technischen Ansätze für Regionalproduzenten anpassen, die glaubwürdige Betriebskosteneinsparungen benötigen.

Nach Betriebsart:
Automatische Systeme breiten sich auf mittelgroße Brauereien ausAutomatische Systeme hielten im Jahr 2025 einen Marktanteil von 79,67 % am Brauerei-Ausrüstungsmarkt und sollen bis 2031 mit einer CAGR von 6,93 % wachsen, was darauf hindeutet, dass Automatisierung auch nach breiter Einführung bei großen Produzenten relevant bleibt. Automatische Systeme helfen Brauereien, Qualität zu kontrollieren, Personalanforderungen zu steuern und vermeidbare Energieverluste zu reduzieren. Sie unterstützen auch wiederholbare Rezepturen über mehrere Bierstile hinweg. Der Brauerei-Ausrüstungsmarkt hat daher Spielraum für Steuerungssysteme, die sowohl für große Anlagen als auch für kleinere Produzenten geeignet sind.
Halbautomatische Ausrüstung bleibt nützlich, wo manuelle Eingriffe einen Spezialproduktionsprozess unterstützen oder wo Kapitalressourcen begrenzt sind, obwohl automatisierte modulare Systeme für kleinere Betreiber zunehmend zugänglicher werden. GEA meldete für das Geschäftsjahr 2025 einen Umsatz von 5.495 Millionen EUR und eine EBITDA-Marge von 16,5 %, was die Größenordnung widerspiegelt, die Lieferanten integrierter Prozesssysteme zur Verfügung steht. Käufer bewerten Automatisierung zunehmend zusammen mit Sicherheitsdokumentation und Wartungsfähigkeit. Lieferanten, die sowohl betriebliche Leistung als auch Compliance-Bereitschaft nachweisen können, werden in formellen Beschaffungsprozessen besser positioniert sein. Dies begünstigt integrierte Ausrüstungsanbieter, obwohl Speziallieferanten Chancen in Nachrüstprojekten behalten.
Geografische Analyse
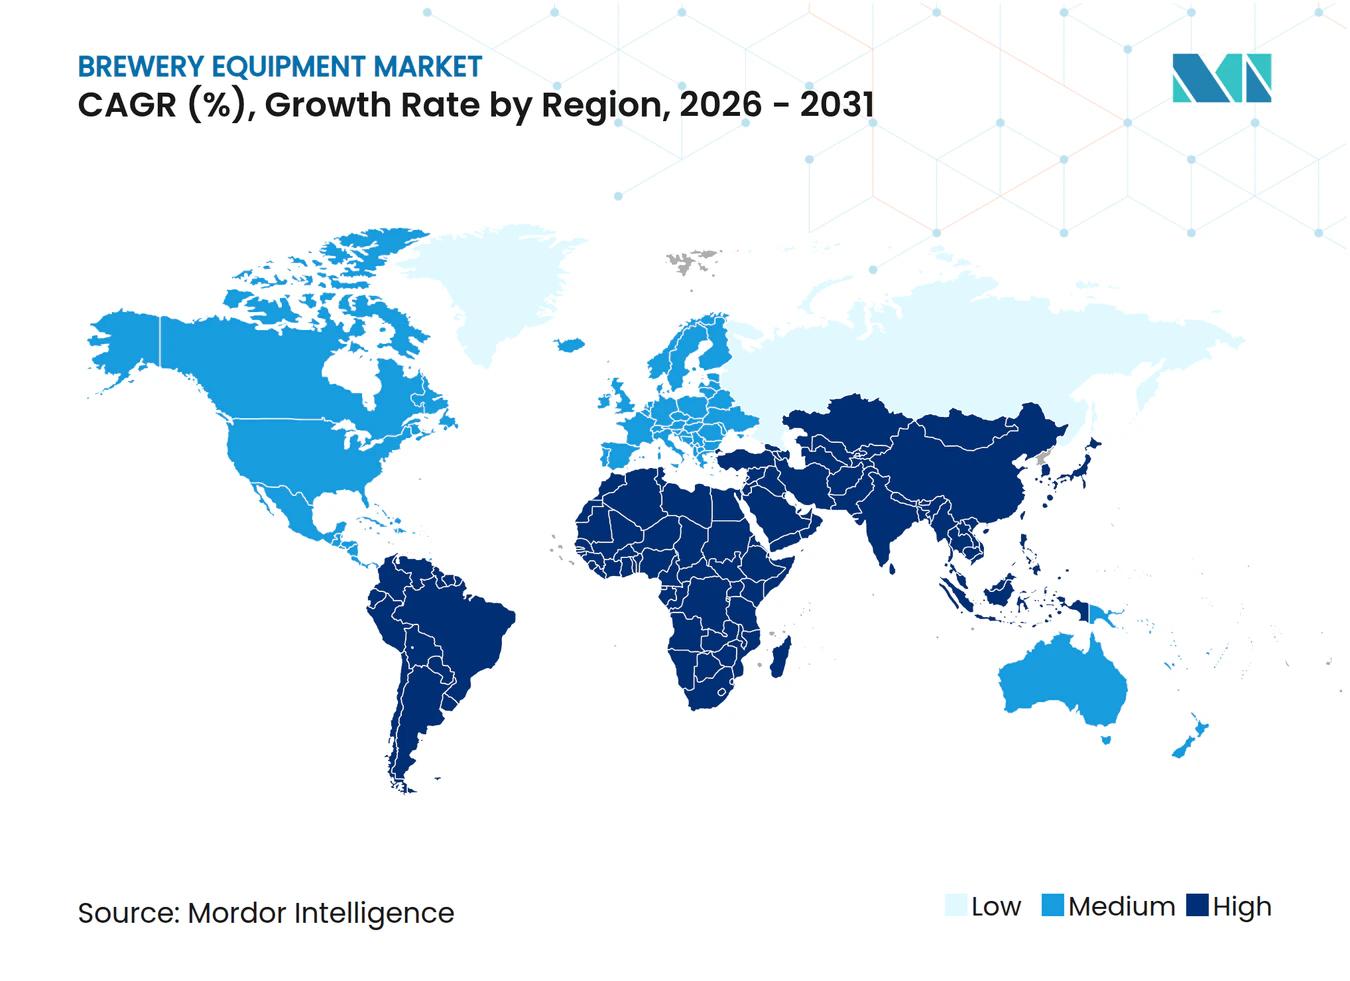
Europa hielt im Jahr 2025 einen Marktanteil von 40,06 % am Brauerei-Ausrüstungsmarkt und bleibt die größte regionale Kundenbasis. Die Region kombiniert etablierte Braukapazitäten mit Ersatznachfrage und Investitionen in Nachhaltigkeit, während alkoholfreies Bier im berichteten Zeitraum 7,5 % des europäischen Bierumsatzes ausmachte und Nachfrage nach spezialisierter Entalkoholisierungs-, Filtrations- und Gasmanagementausrüstung schaffte, laut den Brauern Europas. König-Brauerei begann im März 2026 mit dem Bau eines neuen Sudhauses, mit geplanter Inbetriebnahme für 2027, sodass der Brauerei-Ausrüstungsmarkt in Europa stärker durch Modernisierung und Ressourceneffizienz als durch neue Volumenkapazitäten geprägt wird. Produzenten, die mit schwachen Volumenbedingungen konfrontiert sind, können dennoch investieren, um Premium-Produkte effizienter herzustellen.
Asien-Pazifik soll bis 2031 mit einer CAGR von 7,48 % wachsen und ist damit die am schnellsten wachsende Region in den gelieferten Daten. Die Nachfrage wird durch neue Brauereibildung, breitere Exposition gegenüber Craft-Bier und ein wachsendes Interesse an lokalen Stilen angetrieben, wobei chinesische Städte, japanische Craft-Cluster und südkoreanische Stadtmärkte Investitionen in kleinere, präzise Gärsysteme unterstützen. Indien bietet ebenfalls Nachfragepotenzial, da der städtische Konsum wächst und die Alkohollizenzierung in weiteren Bundesstaaten zugänglicher wird, und der Brauerei-Ausrüstungsmarkt hat eine Chance in Systemen, die kompakt, flexibel und für expandierende Regionalbetreiber preislich geeignet sind. Chinesische Lieferanten stärken auch ihre Fähigkeit, Exportkunden mit Gärungs- und Maischausrüstungen zu bedienen.
Nordamerika bleibt wichtig, auch wenn sich seine Brauereibasis nach einer Phase schnellen Wachstums anpasst, da aktiv bleibende Betreiber gezielte Investitionen suchen, die den Markenwert schützen, direkte Verkaufserlebnisse verbessern und eine diszipliniertere Reaktion auf sich ändernde Einzelhandelskanäle ermöglichen. Überlebende Betreiber priorisieren Automatisierung, nachhaltige Verpackung und Niedrigalkohol-Produktionssysteme anstatt breite Kapazitätserweiterungen. Südamerika und Naher Osten und Afrika repräsentieren Nachfragebereiche in früheren Entwicklungsstadien, wo Finanzierungs- und Betriebsbedingungen wichtige Einschränkungen bleiben. Brasilien und Argentinien unterstützen die südamerikanische Nachfrage, während Südafrika Spezialbraukapazitäten aufbaut. Diese Märkte bieten regionalen und globalen Lieferanten Möglichkeiten, grundlegende Produktionsausrüstungen mit praktischer Finanzierung und lokalem Serviceunterstützung zu kombinieren.
Wettbewerbslandschaft
Marktkonzentration
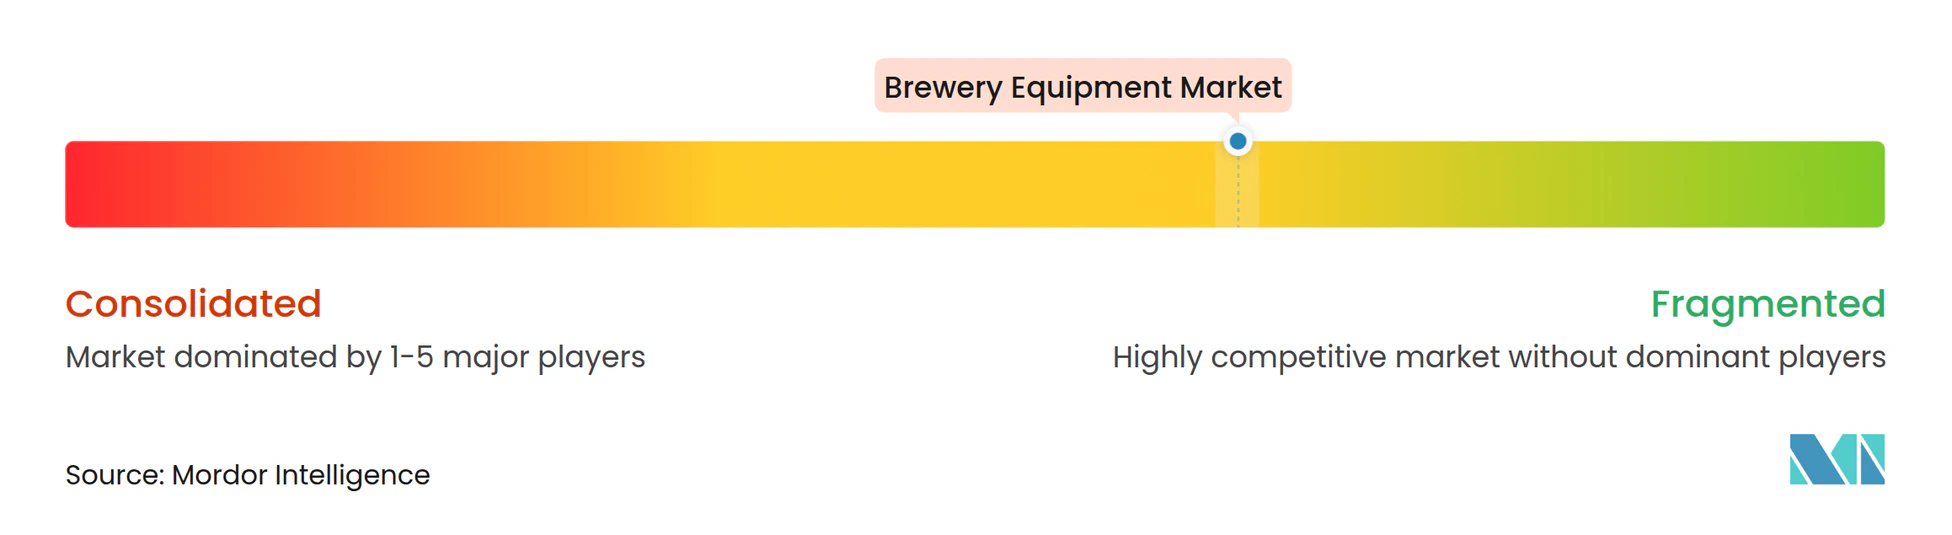
Der Brauerei-Ausrüstungsmarkt umfasst GEA Group AG, Krones AG und Alfa Laval, die große Brauereien und große Craft-Betreiber mit integrierten Systemen bedienen. GEA gibt an, dass seine Systeme zur Herstellung von etwa jedem zweiten Liter Bier weltweit eingesetzt werden. Diese installierte Basis unterstützt wiederkehrende Service- und Ersatzmöglichkeiten für das Unternehmen, während regionale Hersteller durch Preisgestaltung, Lieferzeit und spezialisiertes Engineering stark konkurrieren. Die Brauerei-Ausrüstungsbranche umfasst eine breite mittlere Ebene deutscher Brauhaus-Lieferanten, nordamerikanischer Tankfabrikanten und chinesischer Originalausrüstungshersteller, und dieser Wettbewerb ist besonders aktiv bei Mikro- und Craft-Projekten, wo Anpassung genauso wichtig sein kann wie globale Servicegröße.
Krones AG erwarb im Jahr 2025 einen 60-prozentigen Anteil an GHS Separationstechnik und 100 % von Can Systems Worldwide und stärkte damit sein Prozesstechnologie- und Dosenhandhabungsportfolio. GEA stimmte im Dezember 2025 der Übernahme von Hydract zu, um wasserhydraulische Prozessventiltechnologie hinzuzufügen. Diese Schritte zeigen, dass große Lieferanten Fähigkeiten durch gezielte Akquisitionen sowie interne Entwicklung ausbauen. Technologieentscheidungen beeinflussen zunehmend die Lieferantenauswahl im Brauerei-Ausrüstungsmarkt, da Käufer Systeme benötigen, die konsistent betrieben, ohne langwierige Unterbrechungen gewartet, über klare Schnittstellen überwacht und angepasst werden können, wenn sich ihr Produktportfolio oder ihre regulatorischen Verpflichtungen ändern. Käufer erwarten digitale Steuerungen, hygienisches Design, reduzierte Ausfallzeiten und Energieeffizienz neben bewährter mechanischer Leistung.
Die SmartCan Eco-Einführung von KHS und Ferrum adressierte kompakte, hygienefokussierte Dosenabfüllanforderungen. Krones AG meldete auch im Jahr 2026 fortlaufende Investitionen in Fertigungskapazitäten und digitale Automatisierungsprodukte. Lieferanten mit dokumentierten HACCP-konformen Prozessen und Bewusstsein für ISO 22022-1:2025 haben eine stärkere Position, wenn Kunden Lebensmittelsicherheitsanforderungen nach ISO bewerten. Der Markt bleibt offen für Spezialisten, die reaktionsschnellen Service oder maßgeschneiderte Ausrüstungen für definierte Anwendungen liefern können, insbesondere wenn ein Kunde einen Lieferanten benötigt, der einen bestimmten Bierstil, ein beengtes Standortlayout, eine lokale Sanitärerwartung oder eine Nachrüstung versteht, die neben vorhandener Ausrüstung passen muss. Diese Unternehmen können konkurrieren, ohne die globale Größe der größten Anbieter zu erreichen, wenn sie praktische Ingenieurunterstützung, klare Lieferverpflichtungen, zugängliche Ersatzteile und Schulungen anbieten, die Produktionsteams Vertrauen in einen neuen Betriebsprozess geben.
Brauerei-Ausrüstungsbranche Marktführer
-
Krones AG
-
GEA Group AG
-
Alfa Laval AB
-
Paul Mueller Company
-
The Middleby Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brauereiausrüstungsmarkt Unternehmen in diesem Bericht
- Krones AG
- GEA Group AG
- Alfa Laval AB
- Paul Mueller Company
- The Middleby Corporation
- Blichmann Engineering
- BrauKon GmbH
- CLPT Group
- ProBrew USA
- Jinan Cassman Machinery Co., Ltd.
- Specific Engineering Solutions Ltd.
- Psycho Brew
- ABM Equipment
- Glacier Tanks, LLC
- Portland Kettle Works, LLC
- CPE Systems Inc.
- Alpha Brewing Operations
- MoreFlavor nc.
- Spirax Group plc
- Shandong Hermann Biological Engineering Co., Ltd
Neueste Industrielle Entwicklungen in Brauereiausrüstungsmarkt
- März 2026: König-Brauerei in Deutschland begann mit dem Bau eines neuen Sudhauses in ihrer Duisburger Anlage, entworfen und gebaut von Ziemann Holvrieka. Das System ist darauf ausgelegt, den Energieverbrauch um 40 % und den Wasserverbrauch um mehr als 20 % zu reduzieren, mit geplanter Inbetriebnahme für 2027.
- Dezember 2025: GEA Group unterzeichnete eine Vereinbarung zur Übernahme von Hydract A/S, einem dänischen Spezialisten für wasserhydraulische Prozessventile für Getränke-, Molkerei- und Pharmaunternehmen. Die Technologie von Hydract verwendet Wasser anstelle von Druckluft für die Ventilbetätigung und unterstützt kontinuierliches Inline-Mischen.
- September 2025: Krones AG erwarb 100 % von Can Systems Worldwide, einem niederländischen Spezialisten für Maschinen zur Handhabung von Dosendeckeln für Bier-, Getränke- und Lebensmittelkunden.
Globaler Brauerei-Ausrüstungsmarkt Berichtsumfang
Der Bericht zum Brauerei-Ausrüstungsmarkt ist segmentiert nach Biertyp (Ale, Lager, Stout), Ausrüstungstyp (Maischausrüstung, Gärungsausrüstung und weitere), Brauereitype (Mikrobrauerei, Craft-Brauerei), Betriebsart (Automatisch, Halbautomatisch) und Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Ale |
| Lager |
| Stout |
| Maischausrüstungen |
| Gärungsausrüstung |
| Verpackungsausrüstung |
| Sonstige |
| Mikrobrauerei |
| Craft-Brauerei |
| Automatisch |
| Halbautomatisch |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Biertyp | Ale | |
| Lager | ||
| Stout | ||
| Nach Ausrüstungstyp | Maischausrüstungen | |
| Gärungsausrüstung | ||
| Verpackungsausrüstung | ||
| Sonstige | ||
| Nach Brauereiart | Mikrobrauerei | |
| Craft-Brauerei | ||
| Betriebsart | Automatisch | |
| Halbautomatisch | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Brauerei-Ausrüstungen?
Der Brauerei-Ausrüstungsmarkt soll mit einer CAGR von 6,71 % wachsen und bis 2031 32,69 Milliarden USD erreichen.
Welcher Biertyp führt die Ausrüstungsnachfrage an?
Lager führte im Jahr 2025 mit einem Marktanteil von 47,18 %, während Ale bis 2031 voraussichtlich mit einer CAGR von 6,83 % wachsen wird.
Welche Brauerei-Ausrüstungskategorie wächst am schnellsten?
Verpackungsausrüstung soll bis 2031 mit einer CAGR von 7,52 % expandieren, unterstützt durch flexible Dosen- und Verpackungsanforderungen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik soll bis 2031 mit einer CAGR von 7,48 % wachsen, unterstützt durch neue Brauereibildung und breitere Craft-Bier-Nachfrage.