
Tamanho e Participação do Mercado de Alimentos e Bebidas
Análise do Mercado de Alimentos e Bebidas por Mordor Intelligence
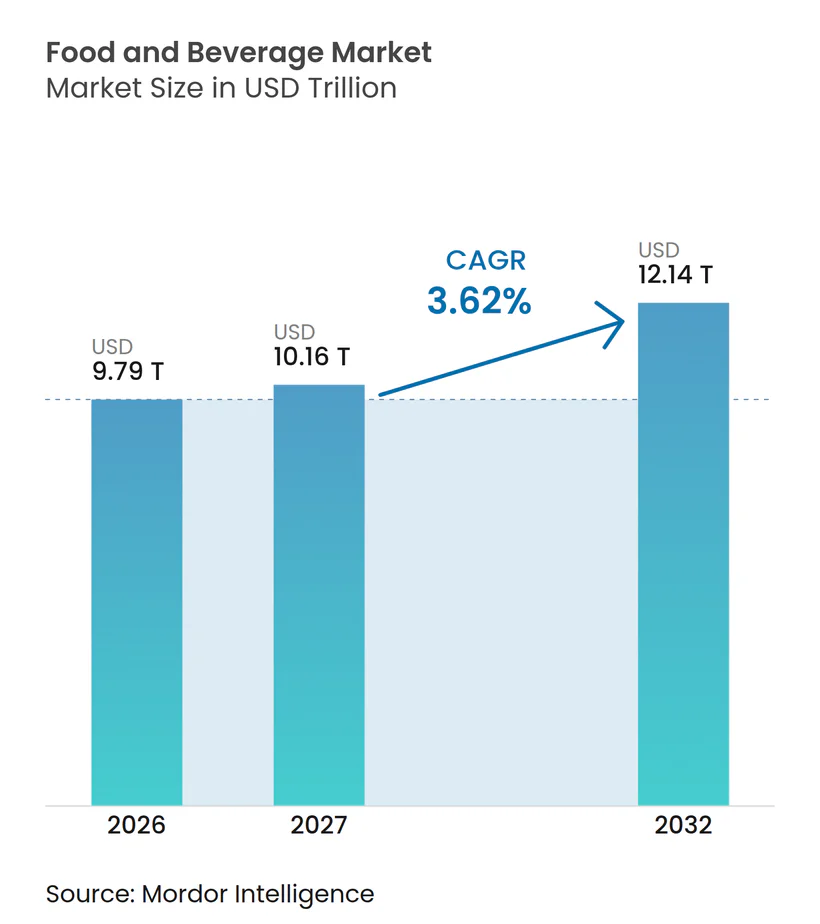
O tamanho do mercado de alimentos e bebidas deverá aumentar de 9,79 trilhões de USD em 2026 para 10,16 trilhões de USD em 2027 e atingir 12,14 trilhões de USD até 2032, crescendo a um CAGR de 3,62% no período 2027-2032.
Alimentos de conveniência refrigerados e mercearias orientadas para a nutrição sustentam os gastos com produtos no Reino Unido, ao lado da demanda varejista orientada para proteínas nos Estados Unidos. Uma marca de refrigerante prebiótico adquirida oferece a um produtor diversificado mais uma via de diferenciação nutricional, enquanto a entrega varejista amplia o acesso a alimentos. As regras de embalagem da UE aplicáveis a partir de agosto de 2026 e as escassez decorrentes do conflito no Oriente Médio iniciado em fevereiro de 2026 acrescentam restrições à oferta. Os custos de insumos e as restrições promocionais moderam a expansão, enquanto as linhas orientadas para a saúde e as ocasiões de alimentação conveniente sustentam a demanda. Os produtores norte-americanos podem, consequentemente, competir por meio de nutrição cotidiana acessível, alcançando compradores que valorizam a saúde sem depender exclusivamente de preços premium.
Principais Conclusões do Relatório
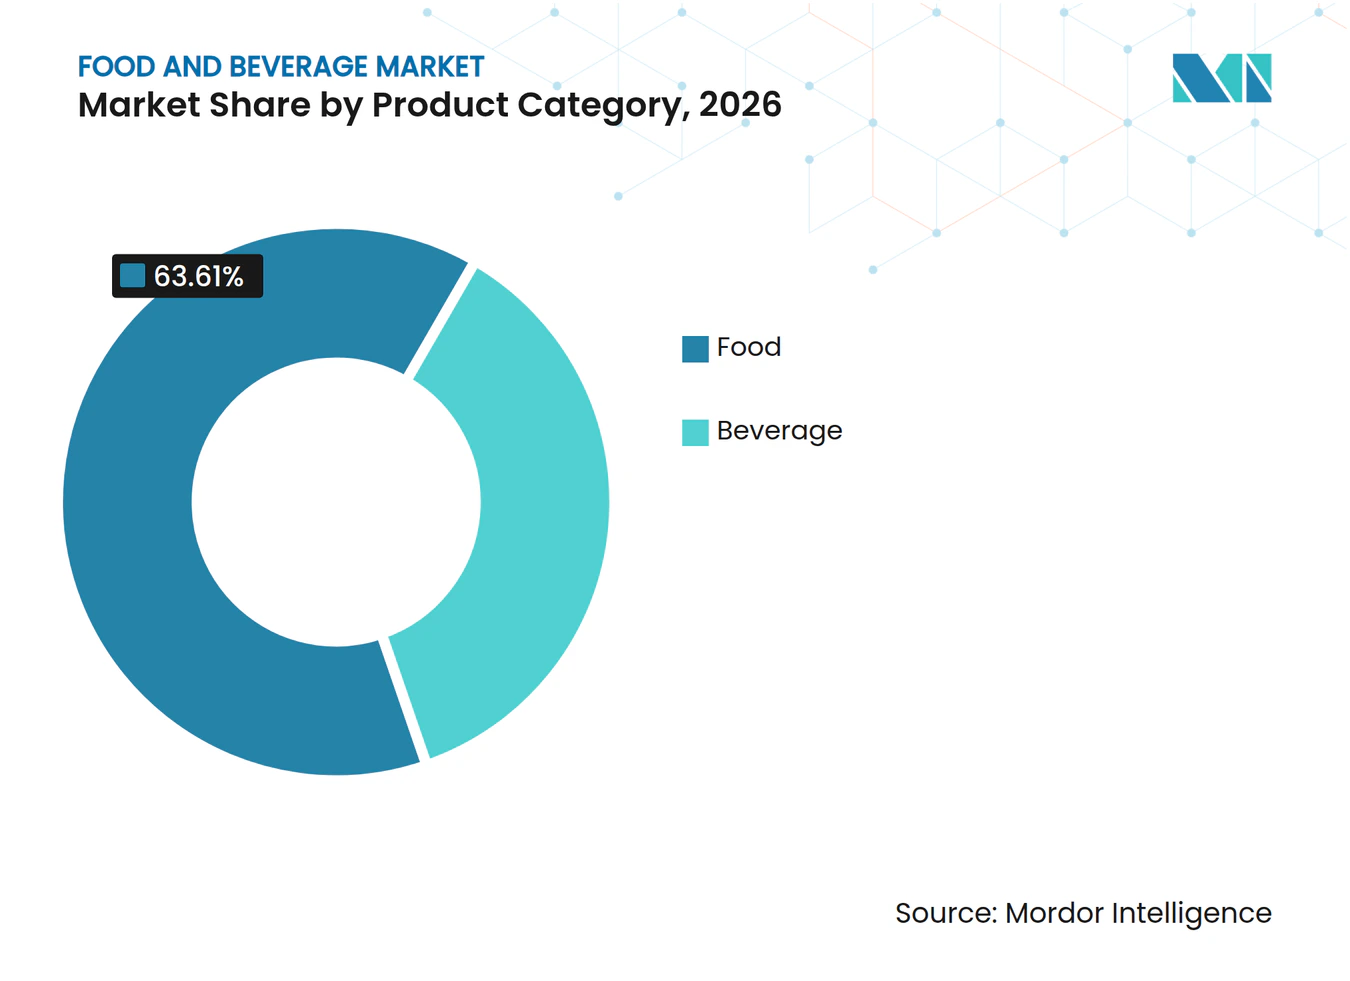
- Por categoria de produto, os alimentos detinham uma participação de 63,61% no mercado de alimentos e bebidas em 2026, enquanto as bebidas são o segmento de crescimento mais rápido, com um CAGR previsto de 4,3% no período 2027-2032.
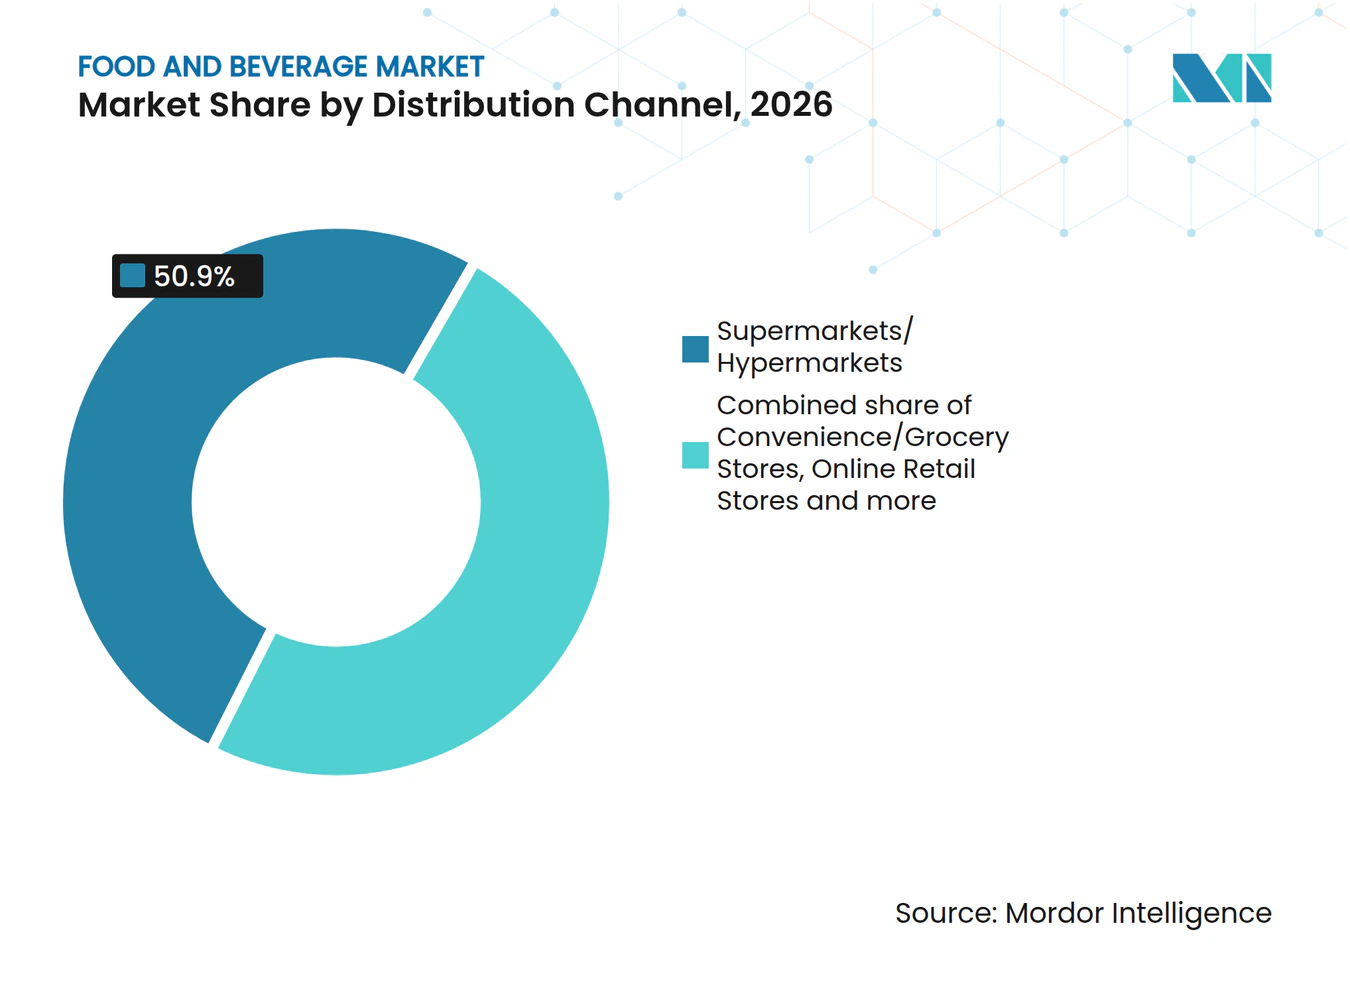
- Quanto aos canais de distribuição, os supermercados/hipermercados responderam por uma participação de 50,9% no tamanho do mercado de alimentos e bebidas em 2026, e as lojas de varejo online têm previsão de crescimento mais rápido, com um CAGR de 5,5% no período 2027-2032.
- Dentro dos tipos de embalagem, a embalagem plástica liderou com uma participação de 44,66% em 2026, com a embalagem de papelão projetada para crescer mais rapidamente, com um CAGR de 5% no período 2027-2032.
- A divisão por natureza foi liderada pelos produtos convencionais, com uma participação de 70,09% em 2026, enquanto os produtos orgânicos/naturais têm previsão de crescimento mais rápido, com um CAGR de 5,25% no período 2027-2032.
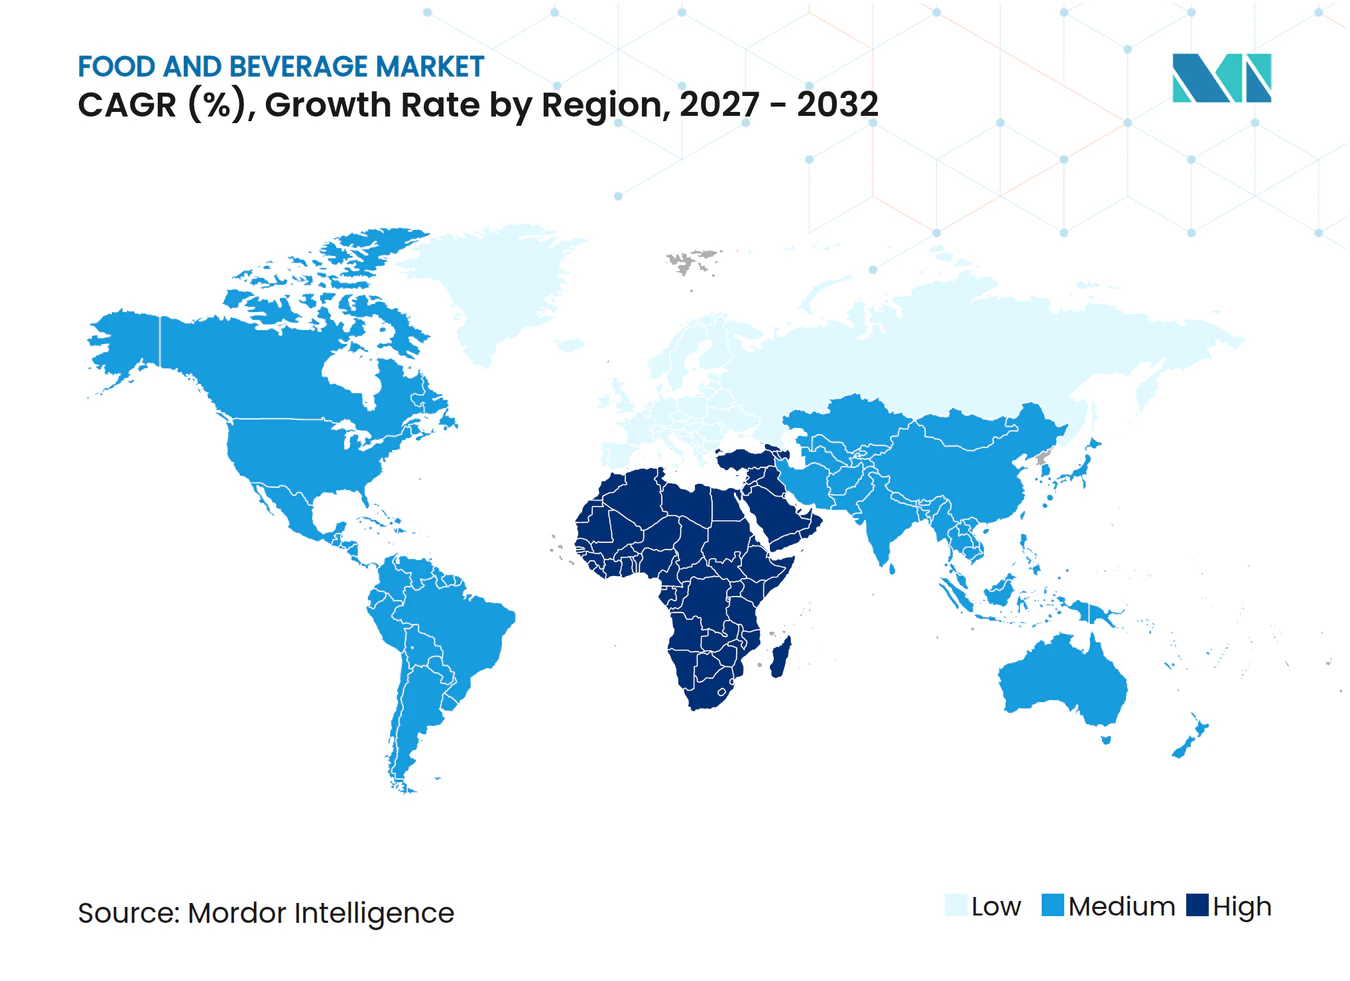
- Em termos geográficos, a Ásia-Pacífico representou uma participação de 41,11% em 2026, enquanto o Oriente Médio e África tem previsão de crescimento mais rápido, com um CAGR de 5,1% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Foco Crescente em Saúde e Bem-Estar | +1.4% | Estados Unidos e Reino Unido | Médio prazo (2-4 anos) |
| Aumento do Consumo por Conveniência e em Movimento | +1.2% | Reino Unido, Índia e Estados Unidos | Curto prazo (≤ 2 anos) |
| Crescente Digitalização e Expansão do Comércio Eletrônico | +0.5% | Estados Unidos e Índia | Médio prazo (2 a 4 anos) |
| Avanço nas Tecnologias de Segurança Alimentar e Garantia de Qualidade | +0.15% | Estados Unidos e Japão | Médio prazo (2-4 anos) |
| Inovação de Produtos e Personalização | +0.1% | Europa, América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Sustentabilidade e Embalagens Ecológicas | +0.05% | Alemanha e França | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Foco em Saúde e Bem-Estar
A demanda orientada para a saúde cria oportunidades em alimentos e bebidas comuns, estendendo a diferenciação nutricional além das linhas especializadas. Em 2025, a maioria dos entrevistados em 33 mercados relatou consumir regularmente refeições alinhadas com objetivos de saúde e metas planetárias.[1] O valor das vendas de mercearia no Reino Unido para alimentos ricos em proteínas e alimentos ricos em fibras cresceu 9,6% e 14,1%, respectivamente, nas 26 semanas até 10 de janeiro de 2026. O painel de varejo em todos os pontos de venda nos EUA da SPINS registrou um aumento de 12,6% nas vendas de produtos identificados com proteína animal como ingrediente funcional nas 52 semanas encerradas em 13 de julho de 2025. Nos Estados Unidos, 56% dos entrevistados identificaram a saudabilidade como fator de influência em suas decisões de alimentos e bebidas em 2026, enquanto 78% citaram o preço. Os produtores podem, consequentemente, buscar o crescimento de vendas orientado pela nutrição em categorias de alimentos cotidianos, enquanto a importância do preço limita a dependência de uma oferta exclusivamente premium.
Aumento do Consumo por Conveniência e em Movimento
A demanda por conveniência alcança as linhas de alimentos no varejo, bem como as refeições preparadas, ampliando as oportunidades além dos pedidos em restaurantes. No canal de conveniência do Reino Unido, os alimentos refrigerados estavam entre as principais categorias em ganhos de valor de vendas no primeiro semestre de 2025. O relatório de 2025 da Swiggy e Kearney constatou que as refeições tardias na Índia cresciam a cerca de 3 vezes a taxa do jantar, com o maior crescimento de consumo após as 23h em pizzas, bolos e refrigerantes. Na pesquisa de 2025 da National Restaurant Association nos EUA, mais de 60% dos entrevistados da Geração Z e millennials relataram pedir fora do estabelecimento com mais frequência do que um ano antes. Entre esses adultos mais jovens, 60% estavam dispostos a pagar a mais se as embalagens de retirada e entrega ajudassem a manter a qualidade dos alimentos. Varejistas e produtores de alimentos podem, portanto, atender à conveniência por meio de linhas refrigeradas, bem como de formatos de refeições preparadas que preservam a qualidade.
Crescente Digitalização e Expansão do Comércio Eletrônico
A entrega varejista pode sustentar a demanda por alimentos e bebidas ao tornar os produtos acessíveis sem uma visita separada à loja. O Sam's Club nos EUA reportou crescimento de 26% nas vendas de comércio eletrônico nas 13 semanas encerradas em 31 de julho de 2026, em comparação com o período equivalente do ano anterior. Em toda a rede varejista, o comércio eletrônico representou cerca de 20% das vendas líquidas excluindo combustível, com sua participação aumentando cerca de 350 pontos-base em relação ao ano anterior. A entrega realizada pelos clubes também gerou crescimento de três dígitos durante esse trimestre. Para os fornecedores de alimentos, um serviço de pedidos remotos em expansão amplia o acesso por meio dos clubes existentes. Disponibilizar uma linha de alimentos nesse serviço pode colocá-la em consideração quando um comprador opta pela entrega em vez de uma viagem de compras separada.
Avanço em Tecnologias de Segurança Alimentar e Garantia de Qualidade
A tecnologia de segurança alimentar pode sustentar a demanda por carne ao reduzir a incerteza associada à aceitação de um produto processado. A Smithfield contava com sistemas de inspeção por raios X em todas as suas instalações de processamento e instalou 11 novos sistemas em 2025 para detectar e eliminar potenciais contaminantes.[2] No final de 2025, o produtor de carne reportou a implantação em andamento de uma plataforma de segurança alimentar e qualidade baseada em nuvem em mais de 23 instalações, utilizando verificação de conformidade por tablet e análise de dados. A inspeção aborda o produto físico, enquanto a verificação torna os controles operacionais mais facilmente demonstráveis. Juntas, essas capacidades podem fortalecer a garantia oferecida aos compradores de carne, permitindo que o desempenho em segurança se torne parte da proposta do produto, e não apenas uma despesa de produção.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade Regulatória Rigorosa e em Evolução | -0.05% | Escócia e União Europeia | Médio prazo (2 a 4 anos) |
| Aumento dos Custos de Matérias-Primas e Insumos | -0.15% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Aumento da Concorrência e Saturação do Mercado | -0.01% | Singapura e Hong Kong | Médio prazo (2 a 4 anos) |
| Escassez crônica de mão de obra na fabricação de Alimentos e Bebidas | -0.02% | Reino Unido e Alemanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade Regulatória Rigorosa e em Evolução
As restrições às mecânicas promocionais podem limitar a geração de demanda mesmo quando os produtos abrangidos permanecem disponíveis para venda. O Regulamento de Alimentos (Promoção e Colocação) (Escócia) de 2025 entrou em vigor em 1º de outubro de 2026, abrangendo produtos pré-embalados específicos com alto teor de gordura, açúcar ou sal. Aplica-se a empresas qualificadas com pelo menos 50 funcionários e restringe ofertas específicas, incluindo compras múltiplas e recargas gratuitas de refrigerantes açucarados. Os limites de colocação abrangem locais de destaque em lojas qualificadas e locais online equivalentes. Na pesquisa de 2026 da FoodDrinkEurope com 77 CEOs de alimentos e bebidas em 13 países da UE, 25% dos entrevistados de PMEs e 47% dos de grandes empresas citaram encargos regulatórios e custos relacionados como riscos nos próximos 12 meses. Reformular a oferta requer, portanto, decisões conjuntas sobre produto e merchandising, deixando as empresas abrangidas com um encargo de conformidade contínuo.
Aumento dos Custos de Matérias-Primas e Insumos
A inflação nas embalagens pode restringir a demanda por bebidas ao tornar um insumo essencial mais caro antes que o produtor altere a própria bebida. A Farm Credit Canada reportou que as embalagens representavam aproximadamente um terço dos custos de matérias-primas dos fabricantes de bebidas canadenses. Em 2025, o Índice de Preços de Produtos Industriais do lado do produtor do Canadá subiu 4,1% para produtos de vidro, 2,5% para embalagens metálicas de calibre leve e 1,3% para garrafas plásticas. Essas diferenças tornam a exposição dependente do tipo de embalagem, de modo que uma resposta uniforme de preços ignoraria pressões de insumos materialmente diferentes. Absorver o aumento reduz a margem do produtor para financiar a expansão, enquanto repassá-lo eleva o preço enfrentado pelos clientes. A restrição, portanto, alcança tanto a economia de produção quanto a acessibilidade no ponto de consumo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria de Produto:
Escala de Alimentos e Reformulação de Bebidas Moldam a DemandaOs alimentos responderam por uma participação de 63,61% no tamanho do mercado de alimentos e bebidas em 2026, tornando-se o maior segmento. As vendas de alimentos nos EUA por meio de estabelecimentos de alimentação doméstica e alimentação fora do lar atingiram 2,51 trilhões de USD em 2025, medidas em dólares de 2025 ajustados pela inflação. A combinação de estabelecimentos domésticos e de refeições preparadas oferece aos produtores de alimentos múltiplas rotas para a mesma necessidade de consumo ampla. O Walmart EUA reportou crescimento de vendas comparáveis de mercearia em dígito médio único no trimestre encerrado em 31 de julho de 2026, atribuindo a força em alimentos de despensa e frescos à execução sazonal e à inovação de produtos mais saudáveis. Para os produtores norte-americanos, melhorias na linha de mercearia oferecem uma forma de competir dentro da parcela doméstica de uma base de estabelecimentos mais ampla, sem depender de que os compradores migrem das refeições preparadas.
As bebidas são o segmento de crescimento mais rápido, com um CAGR previsto de 4,3% no período 2027-2032. O sistema Coca-Cola, incluindo seus parceiros de engarrafamento, vendeu 33,8 bilhões de caixas unitárias em todo o mundo em 2025. Dentro desse sistema, o volume de caixas unitárias da Coca-Cola Zero Sugar cresceu 14% em 2025, com crescimento em todos os segmentos operacionais geográficos.[3] A distinção operacional está entre a escala do sistema de engarrafamento e a demanda por uma formulação específica. Dentro de um negócio de engarrafamento em escala, o resultado multirregional torna o posicionamento zero açúcar uma decisão de portfólio que pode se estender pelas franquias geográficas.



Por Canal de Distribuição:
Escala das Lojas Coexiste com a Expansão OnlineOs supermercados/hipermercados representaram uma participação de 50,9% no mercado de alimentos e bebidas em 2026, estabelecendo-os como o maior segmento. O Walmart EUA, cujo negócio de lojas e digital combina mercearia com mercadorias em geral, registrou 483 bilhões de USD em vendas líquidas no exercício fiscal de 2026. Sua linha de mercearia inclui produtos secos, salgadinhos, laticínios, carnes, hortifrúti, frios e padaria, alimentos congelados e bebidas. Essa amplitude oferece aos fornecedores uma rota para ocasiões de compra que abrangem várias necessidades alimentares, enquanto o varejista pode combinar essas categorias em um único relacionamento comercial.
As lojas de varejo online são o segmento de crescimento mais rápido, com um CAGR previsto de 5,5% no período 2027-2032. As vendas online de alimentos nos EUA cresceram quase 19% em 2025, enquanto as compras de alimentos permaneceram predominantemente lideradas pelas lojas físicas. As vendas online contribuíram com cerca de 75% do crescimento total em dólares de mercearia nos EUA naquele ano, ao lado de vendas em lojas físicas relativamente estáveis. Essa combinação coloca a ênfase comercial em capturar gastos incrementais por meio de canais digitais, ao mesmo tempo em que continua a atender à maior base de clientes em lojas físicas. Um fornecedor de mercearia nos EUA pode manter vendas substanciais em lojas físicas e ainda assim perder grande parte do crescimento incremental em dólares do canal se seus produtos estiverem ausentes dos sortimentos online.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tipo de Embalagem:
Uso de Plástico e Nova Oferta de Papelão Moldam as EscolhasA embalagem plástica respondeu por uma participação de 44,66% no mercado de alimentos e bebidas em 2026, tornando-se o maior segmento. A PepsiCo utilizou 2 milhões de toneladas métricas de plástico em seus principais mercados de embalagem em 2025, incluindo embalagens primárias e secundárias. Uma redução limitada às embalagens primárias abordaria, portanto, apenas parte da pegada plástica desse produtor, deixando o uso de embalagens secundárias como um requisito comercial separado.
A embalagem de papelão é o segmento de crescimento mais rápido, com um CAGR previsto de 5% no período 2027-2032. A linha Oulu da Stora Enso na Finlândia começou a operar no início de 2025, produzindo papelão para caixas dobráveis e kraft não branqueado revestido para embalagens de alimentos e bebidas. A linha, destinada principalmente a clientes na Europa e América do Norte, estava aumentando sua capacidade no segundo trimestre de 2026 em direção à capacidade anual total de 750.000 toneladas métricas. A embalagem de vidro tem um papel distinto no Champagne da UE e em destilados premium, onde o material contribui para a identidade do produto e a percepção do consumidor. Esses usos favorecem escolhas de materiais específicas para cada aplicação, com a expansão da oferta de papelão atendendo a requisitos comerciais diferentes do papel do vidro na apresentação de produtos premium.
Por Natureza:
Escala Convencional e Amplitude Orgânica Moldam as Ofertas no VarejoOs produtos convencionais foram o maior segmento, respondendo por 70,09% do mercado de alimentos e bebidas em 2026. No varejo de hortifrúti fresco nos EUA, os produtos convencionais representaram 92% do volume total de hortifrúti em 2025. Os preços de varejo anunciados nos EUA para melancias sem sementes de polpa vermelha convencionais tiveram média de 5,15 USD cada em fevereiro de 2026, alta de 6% em relação ao mesmo mês de 2025. Para os fornecedores de hortifrúti nos EUA, atender a uma grande base de volume convencional e gerenciar os preços por item são tarefas comerciais separadas, uma vez que maiores receitas por melancia não representariam por si só demanda física adicional.
Os produtos orgânicos/naturais são o segmento de crescimento mais rápido, com um CAGR previsto de 5,25% no período 2027-2032. As vendas ao consumidor de alimentos orgânicos nos EUA atingiram 70,1 bilhões de USD em 2025, com aumento de 6,9% durante o ano. Na China, a Sun Art Retail reportou 535 unidades de manutenção de estoque de produtos orgânicos em alimentos refrigerados, salgadinhos e bebidas, mercearia seca, hortifrúti e produtos aquáticos no ano encerrado em 31 de março de 2026. Esse sortimento abrange vários formatos de alimentos, tornando a oferta orgânica relevante para diferentes partes de uma linha de mercearia comum. Um produtor orgânico especializado pode atender a uma dessas categorias de produtos estabelecidas sem precisar fornecer uma cesta de mercearia orgânica completa.
Análise Geográfica
Mercado de Alimentos e Bebidas da Ásia-Pacífico
A Ásia-Pacífico respondeu por 41,11% do tamanho do mercado de alimentos e bebidas em 2026, tornando-se a maior geografia. Na China, as empresas varejistas acima do porte designado registraram 2,4 trilhões de CNY (335,9 bilhões de USD) em vendas de grãos, óleos e alimentos em 2025. A PepsiCo Foods Vietnam inaugurou sua fábrica de alimentos em Ninh Binh em 25 de novembro de 2025, com capacidade de projeto acima de 25.000 toneladas métricas de salgadinhos anualmente. Os fornecedores de salgadinhos do Vietnã enfrentam uma nova opção de produção local que pode aumentar a concorrência pelos compradores varejistas dentro da substancial base de consumo da região.
Mercado de Alimentos e Bebidas do Oriente Médio e África
O Oriente Médio e África é a geografia de crescimento mais rápido, com um CAGR previsto de 5,1% no período 2027-2032. A Almarai reportou forte crescimento nas linhas superior e inferior em seu negócio de Sucos e Bebidas da Arábia Saudita em 2025, com maior penetração domiciliar em sucos frescos sustentada por maior alcance geográfico e expansão de canais. No Quênia, a Naivas abriu seu 113º supermercado em Athi River em dezembro de 2025, adicionando mais um ponto de venda à sua rede. A abertura queniana pode ampliar a disponibilidade de alimentos embalados, enquanto o resultado de penetração domiciliar da Almarai mostra a relevância comercial de estender o alcance de uma bebida estabelecida. Um fornecedor de alimentos embalados queniano ou um produtor de sucos saudita pode, consequentemente, buscar domicílios incrementais com uma linha existente, reduzindo sua dependência de vender mais para os mesmos clientes.
Nas demais regiões, investimentos seletivos em produção e condições varejistas locais oferecem aos fornecedores diferentes desafios de expansão. Na América do Norte, a Danone EUA anunciou a expansão de sua instalação de iogurte em Minster, Ohio, em agosto de 2025, incluindo uma nova linha de produção e melhorias nas linhas existentes. Na Europa, os níveis de preços de alimentos e bebidas não alcoólicas em 2025 variaram de 80% da média da UE na Romênia a 122% em Luxemburgo, tornando o posicionamento de preços por país relevante para a mesma oferta de alimentos. Na América do Sul, a atividade varejista combinada de hipermercados, supermercados, produtos alimentícios, bebidas e tabaco do Brasil registrou crescimento de volume de vendas de 0,8% em 2025 em relação a 2024. O volume medido quase estável do Brasil coloca mais peso em competir por clientes dentro desse canal do que em depender de uma expansão rápida do próprio canal.
Estrutura Regulatória e Perspectivas
A comparação avalia jurisdições selecionadas sob a perspectiva de um produtor de alimentos embalados e bebidas que mantém a elegibilidade sob os requisitos listados. A responsabilidade do produtor, os planos de rastreabilidade e as rotas de registro específicas por categoria distribuem o trabalho de conformidade de forma diferente entre os mercados. Uma pausa de execução fixa pode preservar o tempo de implementação, enquanto um dever de parar e reportar acionado por risco pode interromper a produção em andamento.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | FDA | Autoridades estaduais; autoridades municipais de controle de alimentos e veterinárias de condados e cidades independentes | SAMR e reguladores de mercado em nível de condado | Anvisa e autoridades sanitárias locais para alimentos e embalagens sob o Sistema Nacional de Vigilância Sanitária | Controle de Alimentos do Departamento de Saúde; serviços de saúde municipais distritais e metropolitanos |
| Principais instrumentos ou diretrizes | 21 CFR 1.1315; Seção 780 da Lei Pública 119-37 | Regulamento (CE) n.º 178/2002; Regulamento (UE) 2025/40 | Regras de responsabilidade de empresas alimentares em vigor a partir de 15 de abril de 2025; projeto de Lei de Segurança Alimentar publicado em 10 de outubro de 2026 | RDC 843/2024 e IN 281/2024; proposta de rotulagem em consulta 1.400/2026, de 20 de julho a 19 de outubro de 2026 | R146/2010 e alterações; projeto R3337 publicado em 21 de abril de 2023, pendente de consulta em outubro de 2026 |
| Efeito comercial | Planejamento de rastreabilidade e procedimentos de registro para alimentos abrangidos | Segurança e rastreabilidade do produtor; graus de reciclabilidade de embalagens A, B ou C a partir de 1º de janeiro de 2030, ou 24 meses após a entrada em vigor dos atos delegados relevantes, o que ocorrer por último, sujeito à exceção de embalagem inovadora | Dever imediato de parar e reportar quando forem identificados riscos de potencial incidente de segurança alimentar | A categoria determina o registro federal, a notificação federal ou a comunicação local de fabricação/importação | Datas de validade para alimentos perecíveis pré-embalados e datas de consumo preferencial para não perecíveis; projeto de rótulos frontais para alimentos pré-embalados com gordura saturada, açúcar ou sódio adicionados e níveis totais de nutrientes acima dos limites, ou adoçantes artificiais sujeitos ao regulamento 55(1) |
| Atratividade atual da política | Alta | Média | Baixa | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Endurecimento | Endurecimento | Endurecimento |
| Fonte: Mordor Intelligence | |||||
Os Estados Unidos recebem avaliação alta por seu prazo de execução até 20 de julho de 2028, sem alteração porque a restrição de financiamento preserva os deveres subjacentes de plano de rastreabilidade para alimentos abrangidos. A Alemanha recebe avaliação média pelos deveres de segurança e rastreabilidade do produtor, com endurecimento à medida que as regras de reciclabilidade da UE adicionam qualificação de embalagem não antes de 2030, sujeito ao cronograma dos atos delegados e à exceção de embalagem inovadora. A China recebe avaliação baixa pelos deveres de parar e reportar acionados por risco, e o Brasil média pela autorização específica por categoria, com endurecimento a partir do projeto de registros de processo da China de outubro de 2026 e da consulta do Brasil de julho a outubro de 2026 sobre quantidades de ingredientes destacados. A África do Sul recebe avaliação média para marcação de datas e endurecimento para deveres qualificados de rótulo frontal propostos no projeto R3337 de 21 de abril de 2023, que estava em consulta e negociação em 8 de outubro de 2026.
Etapas da Cadeia de Valor
A comparação acompanha a conversão de ingredientes, o fornecimento de embalagens, a fabricação do produto acabado e o atendimento no varejo para conectar os ganhos dos fornecedores com as restrições operacionais e as respostas. O segmento de ingredientes alimentares e industriais dos EUA/Canadá da Ingredion reportou vendas líquidas 7% menores em 2025, principalmente devido a desafios de produção em sua instalação Argo. A exposição às vendas dá ao processador uma razão econômica para priorizar a confiabilidade no local afetado. As medidas de recuperação precisam abordar a operação específica e seus equipamentos.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Conversão de ingredientes | Processadores de ingredientes como Ingredion Incorporated, ADM e Cargill | Vendas de amidos, adoçantes e outros ingredientes | Paralisação da unidade de processamento de germe Argo após um evento térmico em 10 de abril de 2026 | Equipes de engenharia, compras e operações e um fornecedor reconstruíram o filtro de mangas; a unidade retornou no início de junho de 2026 |
| Fornecimento de embalagens | Fornecedores de embalagens flexíveis e rígidas como a Amcor plc | Vendas de soluções de embalagem para compradores de alimentos, bebidas e outros setores | Escassez setorial passada de certas matérias-primas, inclusive após o início do conflito no Oriente Médio em fevereiro de 2026 | Relacionamentos com fornecedores e gestão de estoques; avaliar fontes alternativas quando viável |
| Fabricação de alimentos e bebidas | Produtores como Nestlé S.A. e PepsiCo Inc. | Vendas de alimentos e bebidas acabados | Volatilidade de custos de commodities e embalagens da PepsiCo em 2025 | A PepsiCo reportou contratos de preço fixo, ordens de compra e acordos de precificação, além de derivativos de no máximo 2 anos cobrindo uma parcela das compras antecipadas de commodities, principalmente produtos agrícolas, energia e metais |
| Compras e atendimento no varejo | Varejistas e operadores de clubes de atacado como o Walmart Inc. | Revenda de mercadorias por meio de lojas, clubes e online | Coordenação entre instalações de distribuição e formatos de varejo | O Walmart começou a combinar as funções de cadeia de suprimentos do Walmart EUA e do Sam's Club EUA no exercício fiscal de 2026 para utilizar sistemas compartilhados |
| Fonte: Mordor Intelligence | ||||
Os processadores de ingredientes e os fornecedores de embalagens obtêm receita com a conversão e o fornecimento de materiais, enquanto os produtores de produtos acabados e os varejistas capturam valor por meio de vendas e revendas de produtos. Ao longo dessas etapas, a resiliência deve proteger tanto a disponibilidade de embalagens quanto a economia de transformar insumos em produtos acabados. Uma proteção contra o preço de commodities pode limitar a exposição a movimentos de preços nas compras cobertas, mas não fornece um insumo de embalagem ausente. Os fabricantes, portanto, precisam tanto de continuidade física de fornecimento quanto de proteção de custos para preservar o fluxo de produtos do qual depende a revenda a jusante.
Cenário Competitivo
Concentração do Mercado
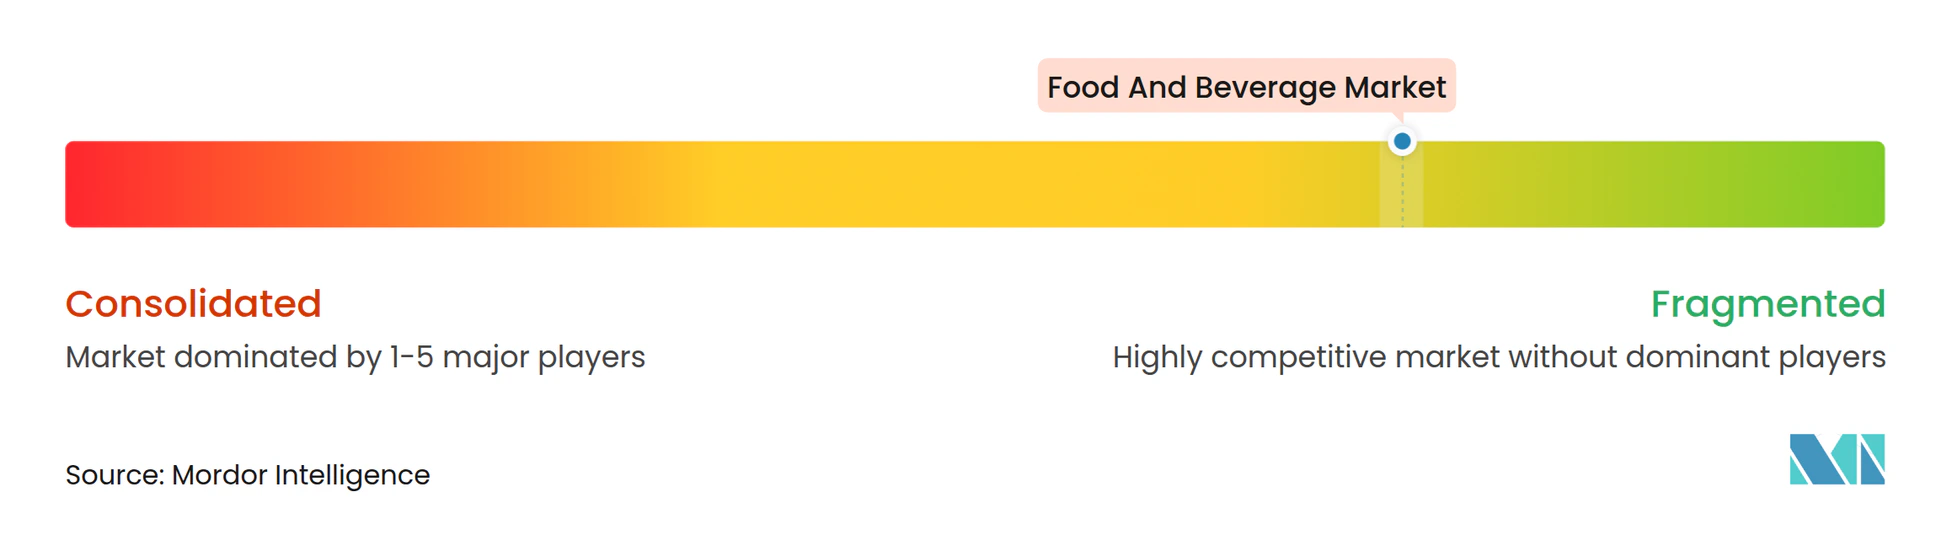
A concorrência é fragmentada entre as categorias de alimentos e bebidas, com grandes multinacionais sustentando franquias substanciais específicas por categoria. A Nestlé S.A. vendeu em 185 países em 2025 por meio de um portfólio mais amplo que abrange alimentos, bebidas, nutrição e PetCare. The Coca-Cola Company traz um negócio focado em bebidas, enquanto a PepsiCo Inc. combina operações de alimentos e bebidas. A Anheuser-Busch InBev SA/NV opera no segmento de cerveja, enquanto a JBS N.V. tornou-se a holding do Grupo JBS e acionista controladora indireta da JBS S.A. quando a reorganização foi concluída em 6 de junho de 2025. Seus diferentes escopos de produtos tornam as capacidades específicas por categoria a comparação competitiva relevante para um comprador que seleciona um fornecedor de alimentos ou bebidas.
Nos Estados Unidos, a PepsiCo concluiu a aquisição da poppi em 19 de maio de 2025, adicionando uma marca de refrigerante prebiótico por meio de uma transação que incluiu um earnout baseado em desempenho. The Coca-Cola Company reportou receita líquida global de 47,9 bilhões de USD em 2025, alta de 2%, e ganhos de participação em valor em bebidas prontas para beber não alcoólicas totais. Em um movimento separado de alimentos preparados, a JBS anunciou a expansão da produção de bacon pré-cozido e linguiça para café da manhã em 2025 por meio da aquisição de uma planta no Iowa e de uma nova instalação anunciada no segundo trimestre. Os compradores de carnes preparadas poderiam ganhar opções de fornecimento se os projetos do Iowa forem entregues, enquanto os concorrentes no segmento de bebidas enfrentam tanto uma marca especializada adquirida quanto um incumbente ganhando valor na categoria.
A exposição regulatória também torna a formulação do produto relevante para a economia competitiva futura. O governo do Reino Unido propõe reduzir o limite do Imposto sobre a Indústria de Bebidas Não Alcoólicas de 5 g para 4,5 g de açúcar adicionado por 100 mililitros para refrigerantes embalados a partir de 1º de janeiro de 2028. A extensão planejada para bebidas à base de leite e substitutos do leite qualificados deduziria os açúcares de lactose naturalmente presentes nas bebidas à base de leite. Os substitutos do leite sem açúcar adicionado e as bebidas em copo aberto permaneceriam fora do imposto. Sob a proposta, a formulação determinaria quais bebidas embaladas ultrapassam o limite mais baixo, trazendo produtos adicionais para o âmbito do imposto e aumentando o valor comercial da redução de açúcar.
Líderes do Setor de Alimentos e Bebidas
-
Nestlé S.A.
-
The Coca-Cola Company
-
PepsiCo Inc.
-
Anheuser-Busch InBev SA/NV
-
JBS S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alimentos e Bebidas Empresas cobertas neste relatório
- Nestlé S.A.
- The Coca-Cola Company
- PepsiCo Inc.
- Anheuser-Busch InBev SA/NV
- JBS S.A.
- Tyson Foods Inc.
- Danone S.A.
- Unilever PLC
- Mondelēz International, Inc.
- The Kraft Heinz Company
- Gujarat Cooperative Milk Marketing Federation (GCMMF)
- Heineken N.V.
- Arla Foods amba
- Mars, Incorporated
- General Mills, Inc.
- Beyond Meat, Inc.
- Conagra Brands, Inc.
- Suntory Holdings Limited
- Groupe Lactalis S.A.
- Hormel Foods Corporation
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam o fornecimento de embalagens em conformidade, serviços separados de verificação de materiais e a qualificação de fornecedores estrangeiros de produtos acabados para vendas na UE. A partir de 12 de agosto de 2026, embalagens em contato com alimentos contendo PFAS acima dos limites do regulamento não podem mais ser colocadas no mercado da UE. Isso torna a elegibilidade da embalagem parte da oferta comercial de um produtor de alimentos ou bebidas e cria aberturas distintas em torno do fornecimento, verificação e seleção de uma embalagem adequada.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Qualificação de embalagens em contato com alimentos para vendas na UE | Os limites aplicáveis de PFAS criam um gatilho de conformidade | Produtores de alimentos e bebidas que colocam produtos embalados no mercado da UE | Qualificar uma embalagem em conformidade para uma aplicação alimentar definida | Demonstrar que a embalagem selecionada atende aos limites aplicáveis | Fornecedores de embalagens capazes de satisfazer a especificação exigida |
| Serviços de conformidade específicos por material para embalagens em contato com alimentos | O início em 12 de agosto de 2026 torna a verificação específica por material comercialmente relevante | Conversores de embalagens que atendem a produtores de alimentos e bebidas | Oferecer avaliação específica por material em relação aos limites separadamente do fornecimento de embalagens | Estabelecer conformidade para o material específico em contato com alimentos | Fornecedores de materiais e provedores de verificação que suportam a embalagem selecionada |
| Qualificação de embalagens para ofertas de alimentos e bebidas importados | O início em 12 de agosto de 2026 torna a elegibilidade da embalagem parte da seleção de importações | Importadores de alimentos e bebidas que selecionam fornecedores estrangeiros de produtos acabados | Verificar o produto acabado e sua embalagem antes de selecionar um fornecedor estrangeiro | Obter evidências específicas de embalagem do fornecedor estrangeiro de produtos acabados | Fornecedores de alimentos capazes de comprovar a elegibilidade da embalagem |
| Fonte: Mordor Intelligence | |||||
A abertura central é uma oferta de embalagem em contato com alimentos que combina um material adequado com evidências de conformidade específicas para a aplicação. Um produtor pode então avaliar a embalagem como parte de tornar um alimento ou bebida específico elegível para vendas na UE. Combinar o fornecimento de material e a verificação pode reduzir o número de decisões de qualificação separadas que o comprador coordena, dando aos conversores uma base para competir pela completude da oferta.
Desenvolvimentos industriais recentes em Mercado de Alimentos e Bebidas
- Out 2026: The Coca-Cola Company e o KFC anunciaram uma parceria de bebidas nos EUA para todos os 3.600 restaurantes KFC, com transição iniciando em janeiro de 2027 e implantação completa prevista para a primavera de 2027.
- Jul 2026: A marca Silk da Danone lançou o Silk Protein Yogurt e o Silk Protein Shakes, com implantação iniciando naquele mês nas principais redes de supermercados em todo os Estados Unidos.
Mercado de Alimentos e Bebidas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de alimentos e bebidas mede os gastos anuais dos usuários finais em produtos de alimentos e bebidas vendidos em todo o mundo. Os valores refletem os preços de venda final nos canais de varejo e outros canais de distribuição.
Exclusões de escopo: Alimentos para animais de estimação e alimentação animal, produtos de higiene doméstica e cuidados pessoais vendidos por canais de varejo de alimentos e bebidas, e maquinário de fabricação de alimentos e bebidas vendido separadamente estão excluídos.
Visão Geral da Segmentação
- Por Categoria de Produto
- Alimentos
- Produtos Lácteos e Alternativas Lácteas
- Panificação
- Confeitaria
- Carne, Aves, Frutos do Mar e Substitutos de Carne
- Lanches
- Cereais Matinais
- Refeições Prontas
- Molhos e Pastas
- Outros (Alimentos para Bebês e outros)
- Bebidas
- Alcoólicas
- Cerveja
- Vinho
- Destilados
- Outros
- Não Alcoólicas
- Bebidas Energéticas
- Bebidas Esportivas
- Sucos
- Água Engarrafada
- Chá e Café Prontos para Beber
- Outros
- Alcoólicas
- Alimentos
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência/Mercearias
- Lojas de Varejo Online
- Lojas Especializadas
- Outros Canais de Distribuição
- Por Tipo de Embalagem
- Embalagem Plástica
- Embalagem de Papelão
- Latas de Metal
- Embalagem de Vidro
- Outros (Tetra Pak/Caixinhas, Sachês, etc.)
- Por Natureza
- Convencional
- Orgânico/Natural
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes ilustrativas como as Folhas de Balanço Alimentar da FAO, a Folha de Balanço de Cereais por País da FAO, o Programa de Comparação Internacional do Banco Mundial e as séries de despesas de consumo final das famílias do Eurostat sustentam a revisão do mercado. A FAO fornece evidências sobre oferta, utilização e fluxos de cereais, o Banco Mundial oferece medidas comparáveis de despesas domésticas entre economias, e o Eurostat detalha os gastos das famílias por finalidade de consumo, incluindo alimentos e bebidas não alcoólicas.
Relatórios anuais de empresas, arquivamentos 10-K, materiais para investidores e imprensa de negócios de reputação podem esclarecer a exposição ao canal de varejo, o mix de produtos, as variações de preços e os custos de insumos materiais onde os dados oficiais não descrevem o mercado comercial diretamente. Essas fontes sustentam verificações cruzadas de sinais de mercado e contexto empresarial. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas incluiriam produtores de alimentos e bebidas, varejistas, fornecedores de embalagens e especialistas em categorias, com executivos seniores e líderes funcionais abordando a direção do mercado e gerentes esclarecendo indicadores operacionais. Os entrevistados seriam solicitados a verificar as conclusões secundárias sobre produto, canal, embalagem, natureza e demanda regional, e a explicar diferenças materiais entre vendas reportadas, disponibilidade de alimentos e gastos dos usuários finais. Onde as evidências forem incompletas ou inconsistentes, o analista registraria a lacuna, compararia o relato com indicadores públicos independentes e buscaria esclarecimentos de um entrevistado relevante antes de utilizá-lo na estimativa.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 31% |
| Empresas menores: 20% | Gerentes: 45% | Américas: 29% |
Dimensionamento e Previsão do Mercado
A estimativa começa com uma visão de cima para baixo dos gastos globais dos usuários finais em alimentos e bebidas, verificando então totais selecionados em relação a evidências de fornecedores e canais. As despesas domésticas com alimentos, tendências de população e renda, oferta e utilização de alimentos, vendas em canais de varejo e online, e o mix de produtos de empresas de alimentos e bebidas indicam o nível e a direção da demanda. Esses sinais são reconciliados com o limite de venda final para que as transações no atacado não sejam contadas novamente. As participações por produto, canal, embalagem, natureza e região são construídas a partir das evidências disponíveis por categoria e país, com vendas amostradas de varejistas ou fornecedores e preço médio de venda multiplicado pelo volume utilizados como verificações pontuais de baixo para cima. Uma regressão multivariada pode relacionar os gastos históricos com indicadores de população, renda, preço e canal, enquanto a análise de cenários pode ajustar a previsão para custos de insumos, regulação e mudanças em direção a produtos de conveniência ou bem-estar. Quando uma variável ou série de categoria estiver ausente, o analista pode usar o indicador público comparável mais próximo, documentar a premissa e testar seu efeito em relação ao total do mercado. As entrevistas podem verificar se a previsão em nível de variável reflete as condições comerciais atuais.
Ciclo de Validação e Atualização de Dados
Os totais do mercado são triangulados entre estatísticas oficiais de consumo e oferta de alimentos, divulgações de empresas, evidências de canais e estimativas por categoria, com o escopo e o ano de cada medida verificados antes da comparação. Os analistas investigam movimentos incomuns, inconsistências entre segmentos e diferenças materiais entre sinais independentes, revisando então a qualidade das fontes, os cálculos, as premissas e a lógica narrativa em sucessivas rodadas de revisão. Questões não resolvidas acionam o recontato direcionado com entrevistados. A base de evidências é atualizada anualmente, revisada entre ciclos quando eventos materiais de mercado alteram a demanda ou os custos, e revisada novamente imediatamente antes da entrega.
Tamanho do Mercado de Alimentos e Bebidas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de alimentos e bebidas mede os gastos anuais dos usuários finais em produtos de alimentos e bebidas vendidos em todo o mundo.
Os principais fatores de divergência incluem o escopo definido do estudo e as escolhas de modelagem específicas do mercado. Uma regressão multivariada pode relacionar os gastos históricos com indicadores de população, renda, preço e canal, enquanto a análise de cenários pode ajustar a previsão para custos de insumos, regulação e mudanças em direção a produtos de conveniência ou bem-estar.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,16 T USD (2027) | |
| Consultoria Global A | 2,63 T USD (2025) | Em sua base de 2025, esta estimativa está 74,1% abaixo do valor de 2027 deste relatório de 10,16 T USD, 2 anos depois. Seu escopo de produtos de alimentos embalados e bebidas é mais restrito do que o mercado completo de alimentos e bebidas para usuários finais deste relatório. |
| Consultoria Global B | 3,7 T USD (2025) | Em sua base de 2025, esta estimativa está 63,6% abaixo do valor de 2027 deste relatório de 10,16 T USD, 2 anos depois. Seu escopo de produtos alimentícios embalados, incluindo bebidas, é mais restrito do que o mercado completo de alimentos e bebidas para usuários finais deste relatório. |
Os totais de mercado da Mordor Intelligence são triangulados entre estatísticas oficiais de consumo e oferta de alimentos, divulgações de empresas, evidências de canais e estimativas por categoria, com o escopo e o ano de cada medida verificados antes da comparação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de alimentos e bebidas?
O tamanho está projetado para crescer de 10,16 trilhões de USD em 2027 para 12,14 trilhões de USD até 2032, crescendo a um CAGR de 3,62% no período 2027-2032.
Quais forças sustentam a demanda por alimentos e bebidas?
O consumo orientado para a saúde, a conveniência e a entrega digital sustentam a demanda. O Sam's Club EUA reportou crescimento geral de 26% nas vendas de comércio eletrônico no trimestre encerrado em 31 de julho de 2026.
Qual categoria de produto de alimentos ou bebidas lidera os gastos globais?
Os alimentos lideraram com uma participação de 63,61% em 2026, enquanto as bebidas têm previsão de crescimento mais rápido, com um CAGR de 4,3% no período 2027-2032.
Quais empresas são os principais fornecedores no setor de alimentos e bebidas?
Nestlé S.A., The Coca-Cola Company, PepsiCo Inc., Anheuser-Busch InBev SA/NV e JBS S.A. são os principais players.
Qual é o principal desafio de custos para os fabricantes de bebidas?
No Canadá, os preços ao produtor em 2025 subiram 4,1% para produtos de vidro e 2,5% para embalagens metálicas de calibre leve, aumentando o risco de custo de insumos para os fabricantes de bebidas.
Qual região lidera os gastos com alimentos e bebidas e qual está crescendo mais rapidamente?
A Ásia-Pacífico liderou com uma participação de 41,11% em 2026. O Oriente Médio e África tem previsão de crescimento mais rápido, com um CAGR de 5,1% no período 2027-2032.