
Tamanho e Participação do Mercado de Açúcar de Cana do Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
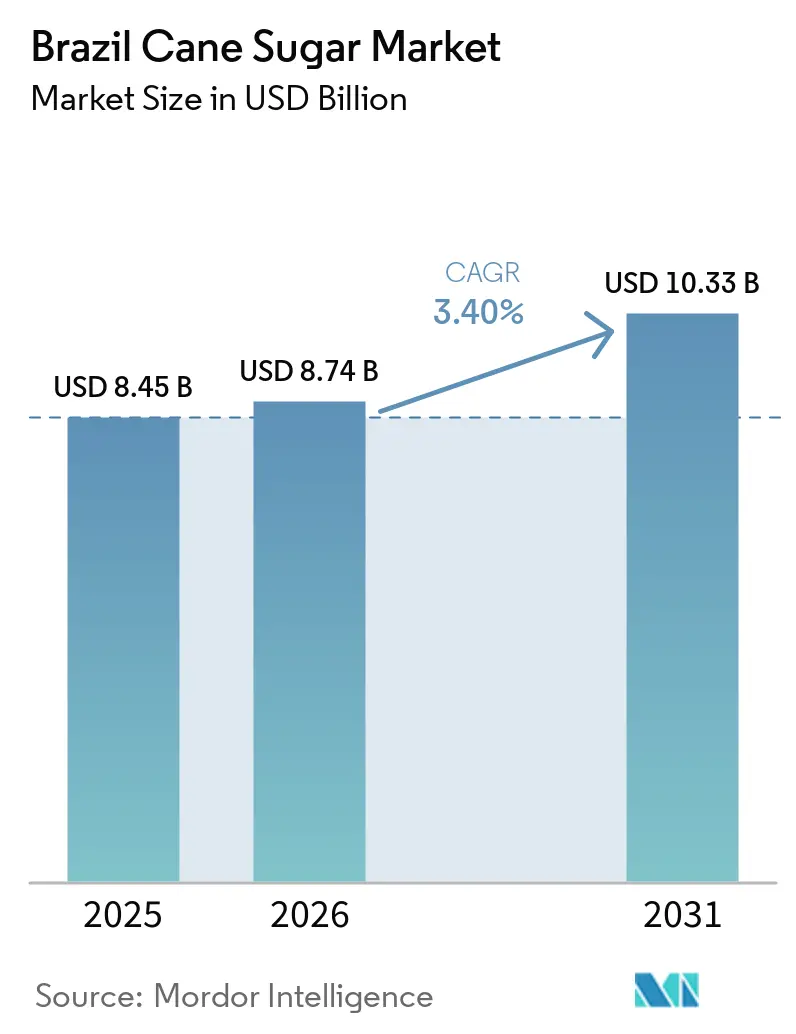
| Tamanho do mercado no ano base (2025) | 8.45 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.74 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.40 % |
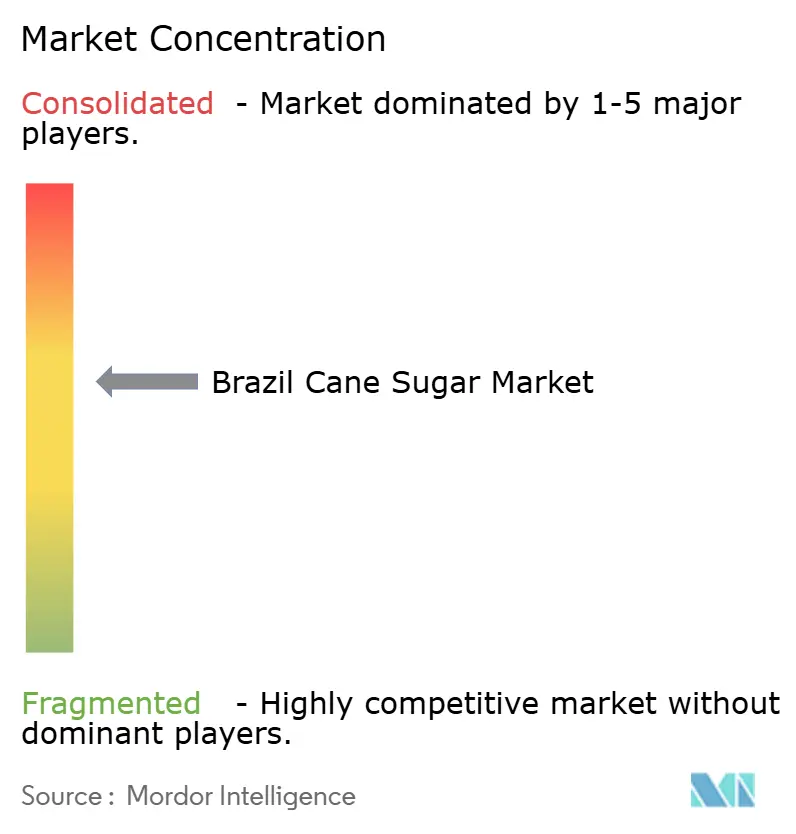
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Açúcar de Cana do Brasil por Mordor Intelligence
O tamanho do mercado de açúcar de cana do Brasil deverá crescer de USD 8,45 bilhões em 2025 para USD 8,74 bilhões em 2026 e está previsto para atingir USD 10,33 bilhões até 2031, a um CAGR de 3,40% durante o período de 2026-2031. O crescimento geral estável oculta uma realocação contínua de recursos, à medida que os mandatos de mistura de etanol desviam cana adicional da produção de açúcar cristal para a produção de biocombustível. A mistura de 30% de gasolina-etanol prevista para 2025 sustenta um novo equilíbrio entre oferta e demanda que favorece as usinas integradas de açúcar-etanol. A base de produção dominante de São Paulo enfrenta pressões de custo de terra, permitindo que os estados do Centro-Oeste atraiam novos investimentos. O açúcar líquido, as certificações orgânicas premium e os ganhos de produtividade habilitados por tecnologia formam os principais temas de expansão de receita. O capital estrangeiro, ilustrado pela aquisição de USD 518 milhões da SJC Bioenergia pela Cargill, sinaliza confiança de longo prazo apesar da volatilidade dos custos de insumos
Principais Conclusões do Relatório
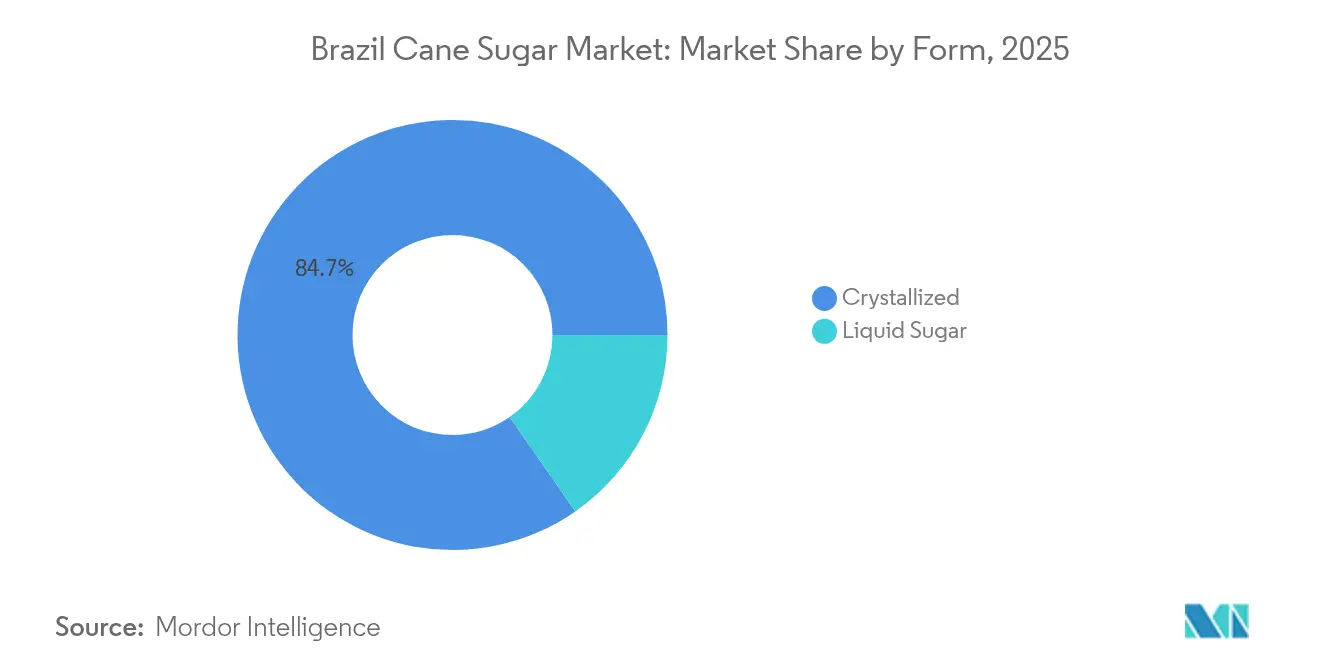
- Por forma, o açúcar cristalizado liderou com uma participação de mercado de açúcar de cana do Brasil de 84,68% em 2025, enquanto o açúcar líquido registrou o CAGR mais rápido de 4,34% para 2026-2031.
- Por categoria de produto, o açúcar bruto respondeu por 52,85% da participação de mercado de açúcar de cana do Brasil em 2025; as variantes orgânicas e de comércio justo estão previstas para se expandir a um CAGR de 5,03% até 2031.
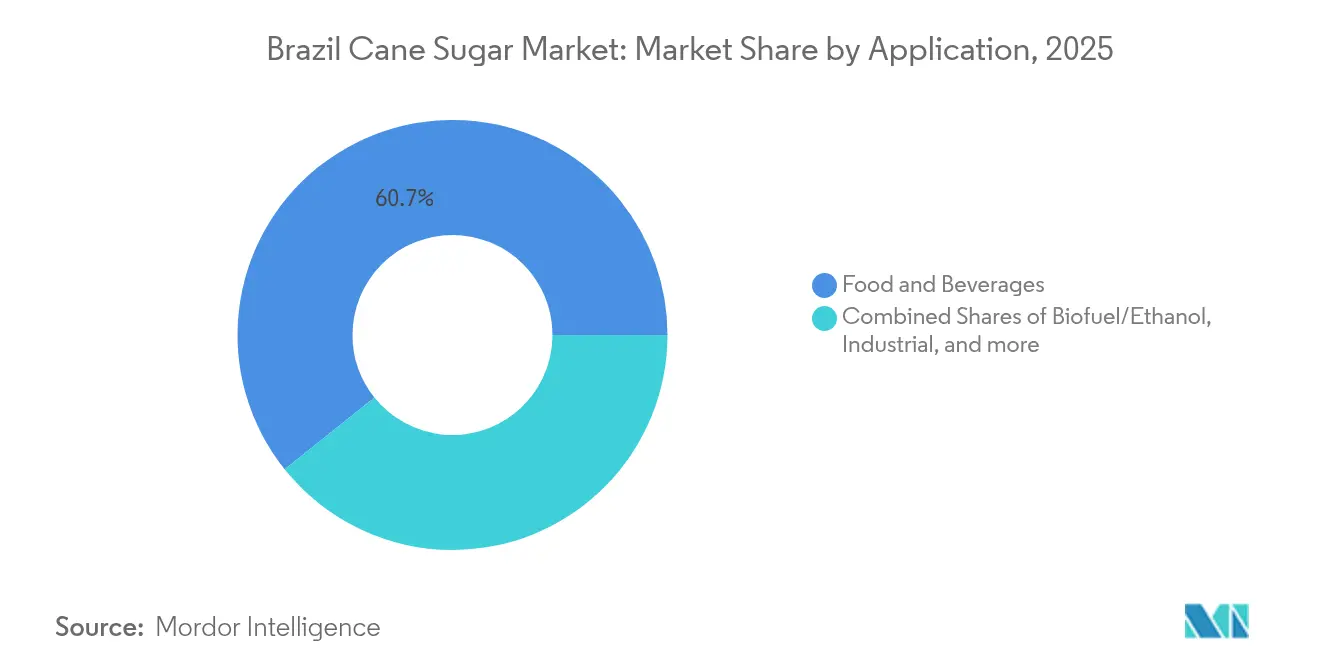
- Por aplicação, alimentos e bebidas retiveram uma participação de 60,74% em 2025, enquanto a demanda por biocombustível/etanol está posicionada para um CAGR de 4,48%.
- Por estado, São Paulo deteve uma participação de 48,75% em 2025, mas Goiás está projetado para registrar o CAGR mais rápido de 4,82% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Açúcar de Cana do Brasil
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos mandatos de mistura de etanol no Brasil | +1.2% | Nacional, com impacto concentrado nas regiões produtoras do Centro-Sul | Curto prazo (≤ 2 anos) |
| Apoio e Políticas Governamentais | +0.8% | Nacional, com benefícios aprimorados para o Nordeste e regiões emergentes | Médio prazo (2-4 anos) |
| Avanços em Tecnologias Agrícolas | +0.7% | Regiões centrais de São Paulo, Goiás e Minas Gerais | Longo prazo (≥ 4 anos) |
| Forte Desempenho de Exportação e Papel de Fornecimento Global | +0.5% | Global, com benefícios primários para o corredor do porto de Santos | Médio prazo (2-4 anos) |
| Crescente demanda por "açúcar nativo" não-OGM em bebidas artesanais | +0.2% | Mercados de exportação da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Expansão para Novas Aplicações e Mercados | +0.3% | Mercados da Ásia-Pacífico, aplicações industriais domésticas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Mandatos de Mistura de Etanol no Brasil
O Brasil está pronto para aumentar a mistura de etanol na gasolina de 27% para 30% até 2025. Essa medida não é apenas um ajuste menor de política; está remodelando a economia da alocação de cana-de-açúcar em toda a cadeia produtiva. Com o Ministério de Minas e Energia confirmando a viabilidade técnica da mistura E30, o Brasil está vislumbrando um aumento anual de demanda de 1,2 a 1,4 bilhões de litros para etanol anidro. Esse aumento efetivamente retira uma quantidade equivalente de capacidade de produção de açúcar do mercado exportador. Tal mudança na demanda ressalta o crescimento das aplicações de biocombustíveis, expandindo-se a uma taxa de 4,56% ao ano, mesmo que o açúcar tenha historicamente dominado o cenário. Vale destacar que o cronograma desse mandato está alinhado com as ambiciosas metas de descarbonização do Brasil no âmbito do programa RenovaBio. Com uma meta de 50 bilhões de litros de produção de etanol até 2030, o Brasil está preparado para uma reformulação significativa de sua cadeia de suprimentos de cana-de-açúcar.
Apoio e Políticas Governamentais
Os programas de apoio em nível federal e estadual estão evoluindo, indo além dos subsídios agrícolas tradicionais para abraçar iniciativas que impulsionam a transformação tecnológica e reformulam a dinâmica competitiva. Por meio do programa Plano Safra, players internacionais como BP e Bunge garantiram 1,24 bilhões de USD em investimentos. Notavelmente, a expansão de 98,17 milhões de USD da BP Bunge no Tocantins aumenta sua capacidade de moagem em 30%, elevando o total anual para 3,4 milhões de toneladas. No entanto, o estabelecimento de um novo marco regulatório para bioinsumos por meio da Lei nº 15.070/2024 é um movimento mais estratégico. Esse marco simplifica o registro de insumos biológicos e reduz a dependência de fertilizantes químicos importados. Esses avanços regulatórios conferem ao Brasil uma vantagem competitiva, contornando os obstáculos burocráticos prevalentes nos mercados dos Estados Unidos e da Europa. Isso não apenas oferece ao Brasil uma vantagem competitiva, mas também se alinha a métodos de produção sustentáveis que alcançam preços premium nos mercados de exportação.
Avanços em Tecnologias Agrícolas
O Centro de Tecnologia Canavieira (CTC) anunciou avanços revolucionários que poderiam gerar USD 111,14 bilhões em valor econômico por meio de novas variedades de cana-de-açúcar e plataformas de biotecnologia. As variedades Advana desenvolvidas pelo CTC exibem até 16% maior produtividade em comparação com os cultivares existentes, oferecendo um salto significativo na otimização de produtividade. Adicionalmente, a plataforma de biotecnologia VerdePro2 facilita o empilhamento de características, o que aumenta a resistência a doenças e a tolerância ao glifosato, garantindo melhor resiliência das culturas. Além disso, o projeto de sementes sintéticas atualmente em desenvolvimento está pronto para transformar as práticas de plantio, melhorando a eficiência e reduzindo significativamente os custos de estabelecimento. Essa inovação aborda diretamente a escassez de mão de obra, um desafio crítico que tem limitado a expansão em regiões emergentes. Esses avanços tecnológicos são particularmente cruciais à medida que o Brasil busca aumentar a produtividade da cana-de-açúcar de 75 toneladas por hectare para 100 toneladas por hectare até 2040. Vale ressaltar que essa ambiciosa meta está prevista para ser alcançada sem expandir a área plantada, apoiando assim as metas domésticas de produção de etanol do país enquanto mantém sua posição competitiva nos mercados de exportação.
Forte Desempenho de Exportação e Papel de Fornecimento Global
Em 2024, a receita de exportação de açúcar do Brasil disparou para USD 10,74 bilhões. Notavelmente, somente em abril as exportações saltaram para um recorde de 1,89 milhão de toneladas — um impressionante salto de 94,7% em relação ao ano anterior. Esse aumento ressalta a resiliência do setor em meio a turbulências nas cadeias de suprimentos globais. Dados do Observatório de Complexidade Econômica[1] em 2024 destacaram que as exportações de açúcar bruto do Brasil foram avaliadas em substanciais USD 18,6 bilhões. Santos, responsável por 75% das exportações de açúcar do Brasil, enfrenta restrições de infraestrutura portuária, gerando gargalos durante a temporada de pico de embarque de março a setembro. No entanto, os portos do norte estão intervindo, com soluções logísticas em expansão para aliviar essas pressões. Detendo uma participação expressiva de 40% do mercado global de exportação de açúcar, o Brasil exerce significativo poder de precificação. Essa vantagem ajuda a contrabalançar as flutuações nos custos de produção domésticos, especialmente à medida que os preços internacionais do açúcar permanecem sustentados por disrupções de oferta em regiões concorrentes.
Análise de Impacto das Restrições*
| Restrições | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Produção Voláteis | -0.9% | Nacional, com impacto agudo em regiões de alto custo de insumos | Curto prazo (≤ 2 anos) |
| Impacto das Políticas de Tributação do Açúcar | -0.3% | Mercados de exportação globais, consumo doméstico | Médio prazo (2-4 anos) |
| Preocupações com Sustentabilidade e Meio Ambiente | -0.4% | Regiões limítrofes da Amazônia e do Pantanal | Longo prazo (≥ 4 anos) |
| Concorrência Crescente de Adoçantes Alternativos | -0.5% | Mercados doméstico e da América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Produção Voláteis
A rentabilidade do setor está sob pressão devido ao aumento dos custos de insumos, particularmente fertilizantes e mecanização. Os preços dos fertilizantes aumentaram até 96,4% nas principais regiões produtoras, enquanto os custos de mecanização saltaram 110%. Os custos de mão de obra, que constituem 34% das despesas operacionais em algumas áreas, estão crescendo devido às transições de mecanização e à escassez de mão de obra rural. Os custos de energia para as operações de processamento permanecem voláteis, influenciados pelas flutuações nos preços do petróleo. Isso cria um desafio de hedging para as usinas ao equilibrar as proporções de produção de etanol e açúcar. Embora a depreciação do real brasileiro melhore a competitividade das exportações, ela também eleva o custo dos insumos importados, como máquinas especializadas e produtos químicos. Para enfrentar esses desafios, as usinas estão implementando estratégias de integração vertical e garantindo contratos de fornecimento de longo prazo. No entanto, os produtores menores estão experimentando compressão de margens, o que poderia acelerar a consolidação do setor.
Impacto das Políticas de Tributação do Açúcar
As políticas de tributação do açúcar no Brasil representam uma restrição significativa ao mercado de açúcar de cana, principalmente devido ao seu potencial de reduzir o consumo doméstico de açúcar. O governo brasileiro introduziu e ajustou impostos sobre bebidas adoçadas com açúcar (BAAs) várias vezes, refletindo um ambiente regulatório complexo. Embora algumas alíquotas sobre as BAAs tenham sido reduzidas no passado, medidas recentes indicam uma tendência de aumento dos impostos de consumo para restringir a ingestão de açúcar por razões de saúde pública. Esses impostos, especialmente os impostos de consumo que visam produtos com alto teor de açúcar, criam desincentivos financeiros para que os consumidores adquiram bebidas açucaradas, potencialmente reduzindo assim a demanda por açúcar derivado de cana. Além disso, a presença de políticas fiscais especificamente voltadas para a redução do consumo de açúcar — apoiadas por regulamentações como restrições publicitárias e proibições de venda de bebidas açucaradas em escolas — limita as oportunidades de crescimento do mercado para o setor de açúcar de cana.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma: A Dominância do Cristalizado Enfrenta a Evolução do Processamento
A participação de mercado dominante de 84,68% do açúcar cristalizado em 2025 reflete a estratégia de produção orientada à exportação do Brasil e a infraestrutura de processamento estabelecida, otimizada para o manuseio de commodities em grandes volumes. No entanto, as aplicações de açúcar líquido estão se expandindo a 4,34% ao ano até 2031, à medida que os fabricantes de alimentos buscam reduzir as etapas de processamento e melhorar a eficiência operacional na produção de bebidas e confeitaria. A mudança para as formas líquidas é particularmente pronunciada no mercado doméstico, onde a proximidade dos usuários finais permite sistemas de entrega just-in-time que reduzem os custos de estoque. As aplicações industriais favorecem cada vez mais o açúcar líquido por seus parâmetros de qualidade consistentes e menores requisitos de manuseio, embora as formas cristalizadas mantenham vantagens em logística de exportação e estabilidade de armazenamento.
As inovações tecnológicas na produção de açúcar líquido, incluindo sistemas avançados de filtração e concentração, estão permitindo que as usinas capturem margens mais elevadas por meio do processamento com valor agregado. A integração da produção de açúcar líquido com as instalações de etanol cria sinergias operacionais que otimizam a utilização de recursos durante os ciclos de produção sazonais. Os produtores regionais menores estão investindo em capacidades de açúcar líquido para diferenciar suas ofertas e estabelecer relacionamentos diretos com os fabricantes de alimentos, contornando os canais tradicionais de negociação de commodities que comprimem as margens.


Por Categoria de Produto: O Açúcar Bruto domina o mercado, enquanto o açúcar orgânico emerge
O açúcar bruto mantém 52,85% de participação de mercado em 2025, refletindo o posicionamento estratégico do Brasil como o principal fornecedor mundial para as operações globais de refino. Essa abordagem focada em commodities proporciona estabilidade de volume e benefícios de hedge cambial por meio de mecanismos de precificação internacional, mas limita a captura de valor em comparação com as alternativas de produtos refinados. O açúcar branco refinado atende principalmente aos mercados doméstico e regional, onde as preferências dos consumidores e os requisitos regulatórios favorecem os produtos processados. O açúcar VHP (Very High Polarization — Polarização Muito Alta) representa um segmento de qualidade premium que alcança preços mais elevados em mercados de exportação específicos que exigem níveis de pureza aprimorados.
A taxa de crescimento de 5,03% do segmento orgânico até 2031 sinaliza oportunidades emergentes no posicionamento premium, particularmente para usinas que buscam certificações de sustentabilidade como Bonsucro e Fair for Life. Essas certificações permitem o acesso a mercados europeus e norte-americanos onde os requisitos de governança ambiental e social criam barreiras de entrada para produtores convencionais. O crescimento do segmento premium é limitado pelos custos de certificação e requisitos de conformidade que favorecem operações maiores e bem capitalizadas em detrimento dos pequenos produtores.
Por Aplicação: A Liderança de Alimentos e Bebidas Coexiste com a Expansão de Biocombustíveis
As aplicações de alimentos e bebidas respondem por 60,74% de participação de mercado em 2025, impulsionadas pelo grande mercado doméstico do Brasil e pelos relacionamentos de exportação estabelecidos com fabricantes globais de alimentos. Dentro desse segmento, as aplicações de panificação e confeitaria proporcionam padrões de demanda estáveis, enquanto as aplicações de bebidas enfrentam concorrência crescente de adoçantes alternativos e tendências de consumidores preocupados com a saúde. As aplicações de laticínios e alimentos congelados oferecem potencial de crescimento por meio de inovação de produtos e estratégias de posicionamento premium que aproveitam a reputação do Brasil pela qualidade agrícola.
As aplicações de biocombustível e etanol estão se expandindo a 4,48% ao ano, refletindo a mudança estrutural de demanda criada pelos mandatos de mistura de etanol e pelas políticas de energia renovável. De acordo com dados do Governo do Brasil de 2023, a produção de etanol e biodiesel foi de 43 bilhões de litros no Brasil. Essa taxa de crescimento se acelera à medida que as usinas otimizam seu mix de produção de açúcar-etanol com base na precificação relativa e nos incentivos governamentais. As aplicações farmacêuticas representam um segmento menor, mas de alta margem, que requer capacidades de processamento especializadas e conformidade regulatória. As aplicações industriais, incluindo usos como matéria-prima química, oferecem oportunidades de diversificação para as usinas que buscam reduzir a exposição aos preços de commodities por meio de estratégias de processamento com valor agregado.
Análise Geográfica
Em 2025, São Paulo, com uma participação de mercado de 48,75%, continua liderando a produção de açúcar de cana do Brasil. No entanto, o estado está enfrentando questões estruturais que estão reformulando seu ambiente competitivo. A disponibilidade limitada de terras e os crescentes custos de conformidade ambiental estão levando as usinas estabelecidas a aprimorar suas operações atuais em vez de buscar novas expansões. Os pontos fortes de São Paulo em expertise de processamento, pesquisa e acesso portuário via Santos permanecem significativos, mas regiões emergentes estão introduzindo estruturas de custos que desafiam sua dominância. De acordo com dados de 2024 do Departamento de Agricultura dos Estados Unidos, São Paulo continua sendo o maior produtor de açúcar de cana e etanol do Brasil, contribuindo com 52% e 36% da produção total, respectivamente.
Goiás está emergindo como uma área-chave de crescimento, com um CAGR projetado de 4,82% até 2031. Esse crescimento é impulsionado pela abundância de terras aráveis, clima favorável e apoio governamental estratégico ao desenvolvimento agrícola. Localizado no Centro-Oeste do Brasil, Goiás se beneficia de vantagens logísticas para o consumo doméstico e rotas de exportação pelo norte que contornam os gargalos tradicionais em Santos. Investimentos em infraestrutura, incluindo transporte e instalações de processamento, estão atraindo partes interessadas domésticas e internacionais. Novas usinas estão se concentrando em modelos de produção integrados que combinam açúcar, etanol e energia. No entanto, uma avaliação de sustentabilidade da expansão da cana-de-açúcar em Goiás indica desempenho ambiental de nível médio, destacando oportunidades de melhoria por meio de melhores práticas de gestão.
Minas Gerais, apesar de enfrentar desafios relacionados à seca, mantém sua posição como o segundo maior produtor de açúcar de cana do Brasil. O estado espera uma queda de 7,1% na safra 2025/26, reduzindo a produção para 77,2 milhões de toneladas. Para resolver isso, Minas Gerais planeja expandir sua área cultivada em 9,8% para 1,23 milhão de hectares, com maior ênfase na produção de açúcar de cana em detrimento do etanol. O compromisso de investimento de 3,5 bilhões de BRL da Companhia Mineira de Açúcar e Álcool até 2033 reflete confiança no potencial de longo prazo da região, com o objetivo de aumentar a capacidade de produção e criar 1.350 empregos. Enquanto isso, Paraná e Mato Grosso do Sul estão se posicionando como centros de produção emergentes por meio de melhorias de infraestrutura e avanços tecnológicos. A região Nordeste, apoiada pela melhora nas chuvas e pela expansão do cultivo, prevê um aumento de 3,1% na produção para a safra 2023/24.
Panorama regulatório
O mercado brasileiro de açúcar de cana opera sob uma estrutura combinada que abrange normas de segurança alimentar para açúcares como ingredientes e padrões de identidade e qualidade para o açúcar comercializado. A ANVISA rege os requisitos sanitários e de rotulagem, incluindo as obrigações de rotulagem nutricional previstas na RDC nº 429/2020 para a declaração de açúcares totais e açúcares adicionados em alimentos e bebidas embalados, um ponto-chave de conformidade para usuários finais de açúcar líquido e cristalizado. A ANVISA também estabeleceu requisitos sanitários específicos para açúcares e produtos relacionados por meio da RDC nº 818/2023, aprimorando o alinhamento de qualidade, contaminantes e especificações para fabricantes e importadores.
No âmbito da produção primária e do comércio, o MAPA define parâmetros de identidade, classificação e qualidade para o açúcar por meio da Instrução Normativa nº 47/2018, que apoia a padronização da classificação tanto na comercialização doméstica quanto na contratação de exportação. O acesso ao mercado também é moldado por regimes de comércio externo, incluindo a cota tarifária de açúcar dos Estados Unidos, na qual o Brasil detém uma alocação fixa de 155.993 toneladas métricas em valor bruto para o exercício fiscal de 2026, reforçando a importância da gestão de cotas e da documentação de conformidade no planejamento das exportações.
Análise da cadeia de valor
A cadeia de valor começa com o desenvolvimento de mudas e variedades (incluindo programas domésticos de melhoramento genético), seguido de insumos agrícolas como fertilizantes, defensivos e mecanização, depois o cultivo e a colheita e, por fim, a moagem em usinas integradas de açúcar e etanol, onde a cana é convertida em açúcar bruto/VHP e refinado, etanol e coprodutos (bagaço para cogeração e vinhaça para fertirrigação). A concentração da moagem e a integração vertical são centrais no modelo brasileiro, já que grandes grupos e plataformas de trading coordenam a origem da cana, os cronogramas de moagem, as decisões de mix de produtos e o hedge para exposição de preços vinculada à exportação.
Das usinas, o açúcar é transportado por meio de logística a granel para corredores de exportação e compradores industriais domésticos. Santos continua sendo um escoamento crtico, mas está exposto a gargalos sazonais e à concorrência por berços e armazenamento com grãos. As respostas operacionais incluíram atualizações nos processos de terminais e uma coordenação mais estreita entre ferrovias e terminais, como as medidas da VLI nos terminais integrados (TIGU/TIUB) na safra 2024/2025 para reduzir perdas no manuseio e gerenciar a compactação do açúcar. As ações de política também influenciam a resiliência a montante: em 30 de junho de 2026, o governo federal assinou a MP 1374, autorizando 270 milhões de BRL em subsídios para produtores independentes de cana no Nordeste (BRL 12 por tonelada para a safra 2025/2026), apoiando a continuidade do fornecimento de cana às usinas que atendem àquela região.
Cenário Competitivo
O mercado de cana-de-açúcar do Brasil, com concentração moderada, reflete um ambiente competitivo. Os players estabelecidos mantêm posições de mercado sólidas, mas enfrentam desafios decorrentes de esforços de consolidação e do aumento dos investimentos internacionais. Os diferentes players do mercado estão tentando melhorar sua presença junto aos consumidores. O mercado é dominado por players-chave como Tate & Lyle, Tereos SA, Louis Dreyfus Company, Agro Betel e Cosan Limited.
O foco estratégico do setor está cada vez mais centrado na integração vertical, combinando a produção de açúcar, o processamento de etanol e a geração de energia em operações unificadas. Players-chave como Raízen e Copersucar capitalizam economias de escala em aquisição, processamento e distribuição. No entanto, eles enfrentam concorrência de empresas especializadas que visam segmentos premium ou áreas geográficas específicas. A adoção de tecnologia tornou-se um diferenciador crítico. As empresas estão investindo em agricultura de precisão, biotecnologia e soluções digitais para aumentar os rendimentos e reduzir os custos. O pipeline de inovação do Centro de Tecnologia Canavieira, com um impacto econômico potencial de 60 bilhões de BRL, oferece oportunidades significativas para as usinas que adotam novas variedades e técnicas de produção.
Players internacionais estão expandindo sua presença por meio de aquisições e parcerias, como visto na compra da SJC Bioenergia pela Cargill e no investimento da BP Bunge em expansão. Esses desenvolvimentos trazem expertise global e maior acesso a capital, intensificando as pressões competitivas sobre os operadores domésticos, conforme observado pela Reuters. Além disso, segmentos premium como certificação orgânica, relações de comércio direto e processamento de valor agregado apresentam oportunidades de espaço em branco, oferecendo margens mais altas em comparação com a produção tradicional de açúcar como commodity.
Líderes do Setor de Açúcar de Cana do Brasil
-
Tereos S.A.
-
Louis Dreyfus Company
-
Tate & Lyle Plc
-
Raízen
-
Cosan S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A captura de valor está se expandindo além do açúcar bruto commodity, por meio de coprodutos e ingredientes de maior especificação. A valorização do bagaço oferece um caminho concreto: em julho de 2026, o CNPEM relatou um processo escalável para produzir nanocelulose a partir do bagaço de cana-de-açúcar, criando uma via de comercialização para usinas e parceiros tecnológicos monetizarem resíduos que já existem dentro das operações integradas de açúcar e energia. Isso complementa as estratégias já existentes das usinas em torno da exportação de bioeletricidade e biocombustíveis de próxima geração, nas quais a flexibilidade operacional entre açúcar e etanol continua sendo uma palanca-chave quando a disponibilidade de cana e os sinais de preço relativo se alteram.
No lado do açúcar, as oportunidades se concentram na melhoria do rendimento e da recuperação de ATR, além do acesso ao mercado para graus diferenciados usados por fabricantes de alimentos e bebidas (incluindo modelos de fornecimento de açúcar líquido mais próximos do usuário final). A capacidade de execução é visível na escala de produção do Centro-Sul, onde a UNICA encerrou a safra 2025/2026 com 40,43 milhões de toneladas de açúcar, enquanto dados da associação em maio de 2026 indicaram um forte ritmo de produção no início da safra. Redes de trading e de escoamento também ajudam usinas menores e médias a alcançar mercados de exportação: em junho de 2026, a Copersucar relatou que 42 usinas afiliadas planejavam processar de 125 a 128 milhões de toneladas de cana na safra 2026/2027, após uma expansão de sua base de rede, reforçando a comercialização e a coordenação logística contínuas conduzidas por plataformas.
Desenvolvimentos recentes do setor
- Junho de 2026: A Raizen relatou ações para simplificar seu portfólio e concentrar-se na distribuição principal de combustíveis e lubrificantes e na produção de etanol, além de BRL 12 bilhões em desinvestimentos durante o ano-safra 2025/26. A medida realoca capital de posições não essenciais e apoia a flexibilidade do balanço patrimonial para operações integradas de açúcar e etanol que operam sob volatilidade climática e de custos de insumos.
- Junho de 2025: A Contegran anunciou um investimento de USD 185,34 milhões para construir uma nova usina integrada de açúcar, etanol e energia na Bahia, voltada para mercados de exportação. A adição de uma nova unidade no Nordeste fortalece a capacidade de processamento regional e diversifica a base de fornecimento do Brasil além do corredor Centro-Sul.
- Abril de 2024: A Bonsucro assinou um acordo de cooperação com a ORPLANA para avançar práticas de sustentabilidade no setor sucroalcooleiro brasileiro. A colaboração fortalece a prontidão para certificação e o alinhamento dos produtores em relação a requisitos ambientais e sociais que influenciam o acesso a canais de exportação premium e regulados.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Definimos o mercado de açúcar de cana do Brasil como o valor do açúcar produzido a partir da cana-de-açúcar e vendido dentro do Brasil ou exportado, contabilizado no nível do produto nas principais formas utilizadas pelos compradores de alimentos, bebidas e industriais.
Exclusões de escopo: Açúcar de beterraba, adoçantes artificiais e alimentos embalados para consumo final que utilizam o açúcar apenas como ingrediente não são contabilizados.
Visão Geral da Segmentação
- Por Forma
- Açúcar Cristalizado
- Açúcar Líquido
- Por Categoria de Produto
- Açúcar Bruto
- Açúcar Branco Refinado
- Açúcar VHP
- Orgânico
- Por Aplicação
- Alimentos e Bebidas
- Panificação e Confeitaria
- Bebidas
- Laticínios e Alimentos Congelados
- Outros
- Farmacêuticos
- Industrial
- Biocombustível / Etanol
- Outras Aplicações
- Alimentos e Bebidas
- Por Estado
- São Paulo
- Goiás
- Minas Gerais
- Paraná
- Mato Grosso do Sul
- Outros Estados
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com o mapeamento do esmagamento de cana-de-açúcar, da produção de açúcar e dos fluxos comerciais do Brasil, para que os lados da demanda e da oferta possam ser verificados de forma cruzada antes de qualquer modelagem. Conjuntos de dados públicos e publicações oficiais são utilizados para construir essas âncoras, como estatísticas de comércio do UN Comtrade, FAOSTAT, notas anuais de açúcar do USDA GAIN e publicações governamentais brasileiras de agricultura e comércio (por exemplo, CONAB e resumos alfandegários).
Também analisamos sinais amplos, como séries de inflação e taxa de câmbio de fontes oficiais, além de atualizações de associações do setor e cobertura de imprensa de reputação que explica as condições das safras, restrições logísticas e movimentos de política. Arquivos de empresas e apresentações para investidores ajudam a validar a lógica operacional, como a forma como as usinas alocam a cana entre açúcar e etanol e o que impulsiona as realizações por temporada. Onde persistem lacunas, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e dados financeiros, bancos de dados de patentes e visões de importação-exportação em nível de remessa para ajustar as premissas. As fontes listadas acima são meramente ilustrativas, e muitas outras referências foram consultadas para coletar dados, validá-los e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário concentra-se em conversar com produtores, traders, distribuidores, grandes compradores e especialistas técnicos que acompanham a alocação de cana, o mix de produtos e os preços realizados por tipo de contrato. Essas conversas ajudam a confirmar qual parcela da produção é comercializada como açúcar cristalizado versus líquido, como os prêmios orgânicos se comportam e quais estados estão ganhando ou perdendo participação devido à agronomia e à economia de moagem. Como este é um mercado de um único país, também garantimos que as visões sejam equilibradas entre os principais cinturões produtores e os principais canais de consumo, para que as premissas não se apoiem em uma única região ou uso final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | CXOs: 15% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 29% |
| Players menores: 21% | Gerentes: 56% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído usando uma abordagem de cima para baixo, onde o esmagamento e a recuperação de cana-de-açúcar do Brasil, juntamente com os sinais de produção e comércio de açúcar, reconstroem o pool de valor para o açúcar de cana vendido dentro e fora do país. O modelo então aplica divisões de forma e uso usando uma combinação de divulgações públicas e feedback de entrevistas, e é verificado em relação aos movimentos observados em volumes de exportação, embarques portuários e resultados de temporadas reportados.
Uma análise ascendente seletiva é usada para manter o total realista, principalmente por meio de realizações e volumes amostrados por canal, além de verificações de senso de fornecedores e traders sobre faixas de preço típicas por forma. Os insumos mais relevantes incluem volumes de esmagamento de cana, a taxa de recuperação de açúcar, a alocação entre açúcar e etanol, a participação de exportações versus vendas domésticas e as diferenças de preço entre açúcar cristalizado, líquido e de maior polarização. Para as previsões, utilizamos análise de cenários vinculada às perspectivas de safra, à demanda de etanol vinculada a políticas e à direção esperada dos preços, e então reconciliamos os cenários com o que os respondentes primários veem como o caso operacional mais provável. Quando os dados estão ausentes para estados menores ou graus de nicho, a lacuna é tratada por meio de alocação proporcional a partir de totais de produção e comércio validados, seguida de uma segunda revisão em relação às faixas orientadas por entrevistas.
Ciclo de Validação de Dados e Atualização
A validação é feita por meio de triangulação entre sinais de produção, comércio e preços, e depois por verificações de variância passo a passo em cada camada do modelo. Se um total de segmento se mover além do que os resultados de safra ou os dados de exportação podem suportar, os drivers são verificados novamente, e os especialistas são recontactados quando a discrepância não pode ser explicada pela sazonalidade ou pelos efeitos cambiais.
Antes da aprovação final, o modelo e as premissas escritas passam por múltiplas revisões internas para que a aritmética, as conversões de unidades e a lógica de escopo permaneçam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são adicionadas quando ocorrem eventos materiais, como grandes mudanças de política sobre a mistura de etanol, grandes choques de safra ou variações de preço incomumente acentuadas. Logo antes da entrega, uma revisão final é concluída para que as publicações públicas mais recentes e os sinais de mercado sejam refletidos nos números.
Tamanho do Mercado de Açúcar de Cana do Brasil da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados para o açúcar de cana do Brasil podem variar amplamente, mesmo quando os mesmos anos são referenciados, porque o escopo e o ponto de avaliação nem sempre estão alinhados. As diferenças comumente surgem de se o valor reflete o açúcar de cana como um mercado de produto, uma economia de açúcar mais ampla ou apenas um subconjunto refinado, e também de como o timing de preços e a conversão de moeda são tratados.
A principal lacuna vem de se o valor do etanol à base de cana-de-açúcar é incorporado ao total, onde a Mordor Intelligence contabiliza apenas a receita de açúcar de cana e usa o etanol principalmente como um fator de demanda que muda a quantidade de cana disponível para açúcar em uma determinada temporada. Outro fator é como as formas são precificadas, pois o uso de um único preço combinado pode superestimar o açúcar líquido em alguns anos e subestimar o açúcar cristalizado durante temporadas lideradas por exportações. O timing também importa porque algumas estimativas aplicam taxas de câmbio médias anuais, enquanto outras usam períodos spot que deslocam os valores em USD de forma perceptível no Brasil.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,45 milhões de USD (2025) | |
| Publicador Global de Pesquisa A | 4,10 bilhões de USD (2025) | Este valor parece utilizar um pool de valor mais amplo para o açúcar de cana e pode estar mais próximo de uma visão de mercado a jusante, e não separa claramente a receita de açúcar dos produtos adjacentes da cana-de-açúcar ao apresentar os totais. |
| Empresa de Análise Setorial B | 1,20 bilhões de USD (2024) | Esta estimativa é apenas para açúcar de cana refinado, portanto os graus brutos e de alta polarização não estão no escopo, e o ano é diferente, o que torna o total estruturalmente menor e não diretamente comparável a uma visão de mercado de açúcar de cana de todos os graus. |
A dispersão na tabela é amplamente explicada pelas escolhas de escopo, especialmente refinado apenas versus todos os graus de açúcar de cana, e pelo fato de os produtos adjacentes da cana-de-açúcar serem ou não combinados no mesmo valor numérico. Ao manter o modelo vinculado à produção observável de açúcar, aos fluxos comerciais e ao comportamento de preços em nível de forma, o resultado permanece rastreável a insumos que podem ser verificados e repetidos.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de açúcar do Brasil em 2031?
O mercado de açúcar do Brasil está previsto para atingir USD 10,33 bilhões até 2031, a um CAGR de 3,40%.
Qual estado deve registrar o crescimento de produção mais rápido?
Goiás está projetado para expandir a produção a um CAGR de 4,82% até 2031, devido a investimentos em novas áreas e menores custos de terra.
Qual participação o açúcar cristalizado deteve em 2025?
O açúcar cristalizado comandou 84,68% da produção de 2025, evidenciando sua importância nas exportações em grandes volumes.
Qual segmento premium está crescendo mais rapidamente?
Os volumes de açúcar orgânico estão crescendo a um CAGR de 5,03%, sustentados pela demanda de exportação com foco em sustentabilidade.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
