
Tamanho e Participação do Mercado de Veículos a Combustível Alternativo no Brasil
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
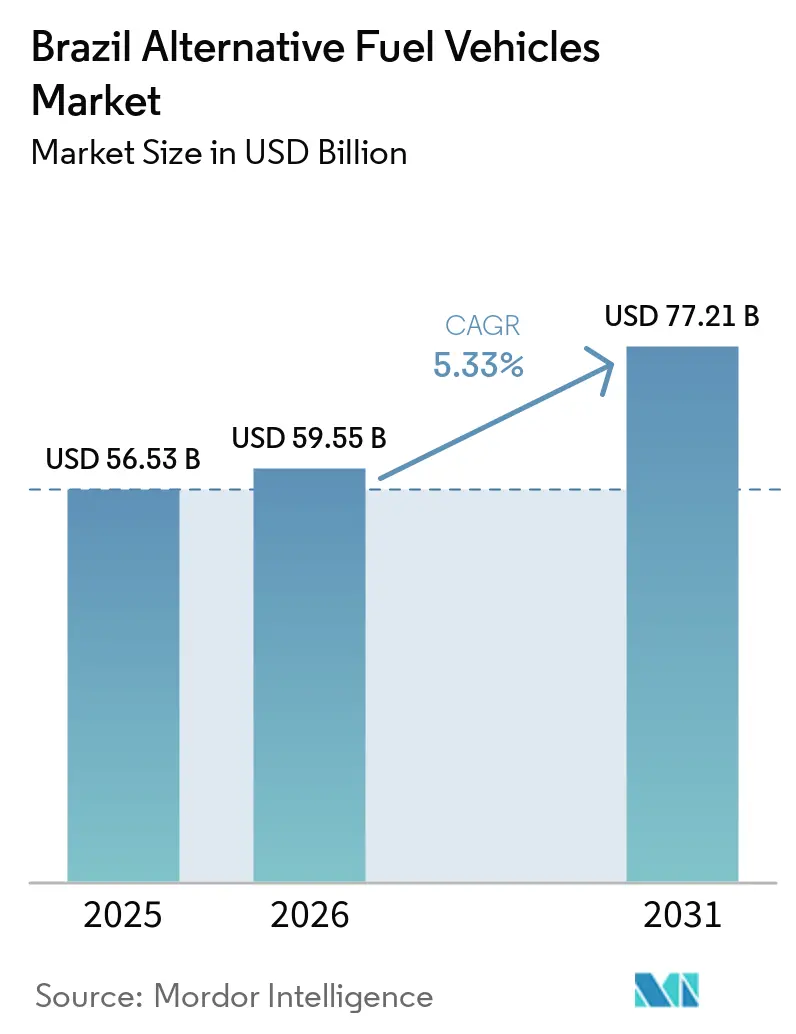
| Tamanho do mercado no ano base (2025) | 56.53 Bilhões de dólares |
| Tamanho do Mercado (2026) | 59.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 77.21 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.33 % |
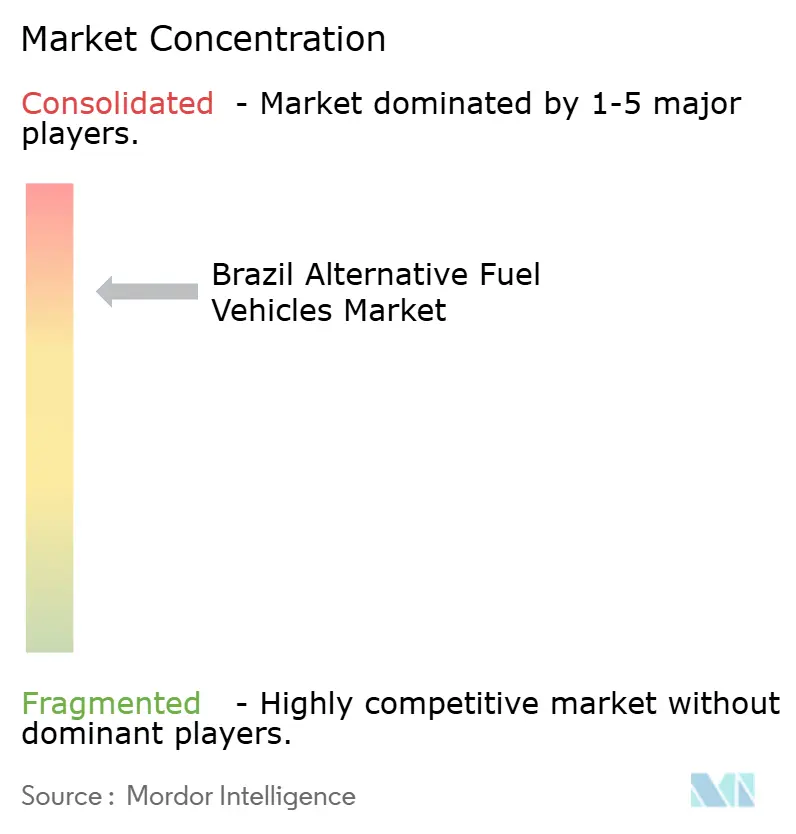
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos a Combustível Alternativo no Brasil por Mordor Intelligence
O tamanho do Mercado de Veículos a Combustível Alternativo do Brasil foi avaliado em 56,53 bilhões de USD em 2025 e estima-se que cresça de 59,55 bilhões de USD em 2026 para atingir 77,21 bilhões de USD até 2031, a um CAGR de 5,33% durante o período de previsão (2026-2031). O Brasil está passando por uma mudança estrutural da dominância dos veículos flex para os veículos elétricos a bateria (BEVs) e os veículos elétricos híbridos plug-in (PHEVs). O substancial conjunto de incentivos do programa federal MOVER e uma guerra de preços que reduziu os preços dos veículos elétricos de entrada estão impulsionando essa transição. Os fabricantes de equipamentos originais (OEMs) chineses estão acelerando seus esforços de localização para evitar um aumento significativo nas tarifas de importação programado para os próximos anos. A matriz elétrica renovável do Brasil, que depende predominantemente de hidrelétricas e biomassa, reduz substancialmente as emissões do ciclo de vida em comparação com os veículos de motor a combustão interna movidos a gasolina. Espera-se que os automóveis de passeio respondam pela maior parte do volume de unidades. No entanto, projeta-se que as motocicletas elétricas registrem o crescimento mais rápido, à medida que as empresas de entrega de última milha eletrificam suas frotas para reduzir a exposição à volatilidade dos preços da gasolina. Espera-se que as frotas comerciais respondam por uma parcela significativa da demanda, à medida que a Lei do Combustível do Futuro aumenta o mandato de mistura de biodiesel, reduzindo a diferença no custo total de propriedade para conversões de veículos pesados.
Principais Conclusões do Relatório
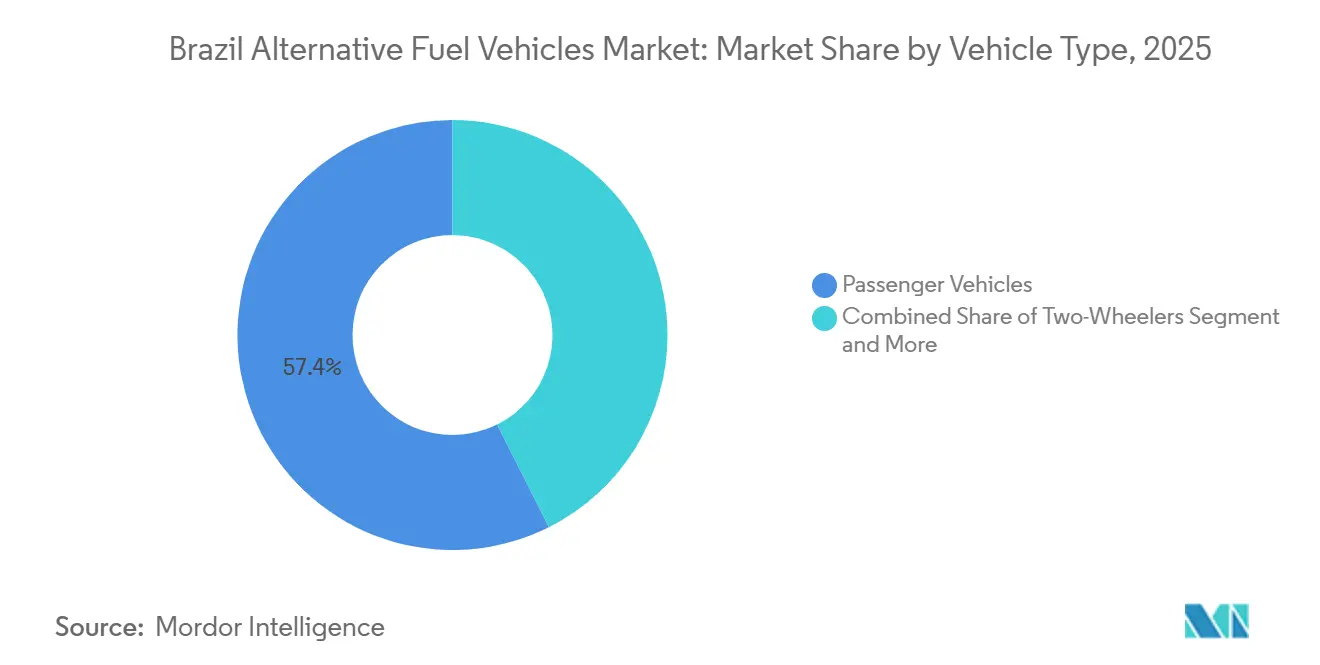
- Por tipo de veículo, os automóveis de passeio lideraram com 57,14% da participação do mercado de veículos a combustível alternativo do Brasil em 2025, enquanto as motocicletas elétricas devem crescer a um CAGR de 6,37% até 2031.
- Por categoria de combustível, os híbridos plug-in detinham 45,53% da participação do tamanho do mercado de veículos a combustível alternativo do Brasil em 2025, enquanto os modelos elétricos a bateria devem registrar o CAGR mais rápido de 6,41% até 2031.
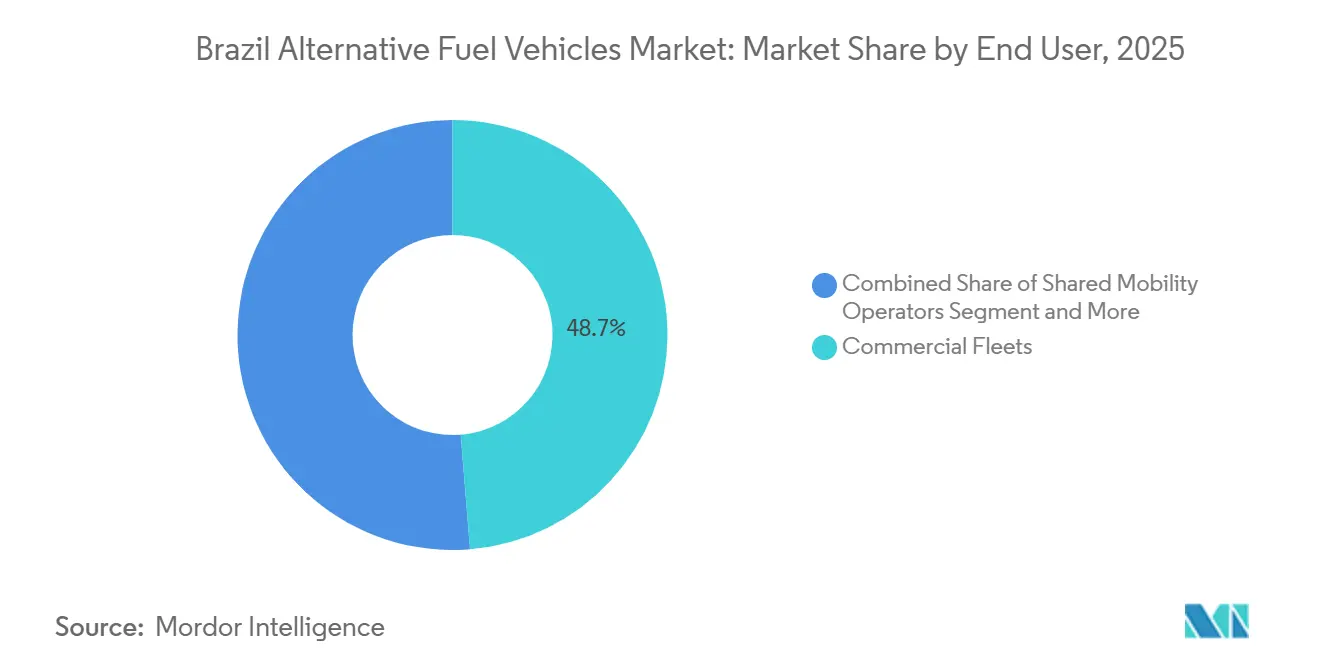
- Por usuário final, as frotas comerciais responderam por 48,73% da demanda em 2025; os operadores de mobilidade compartilhada avançam a um CAGR de 6,44% até 2031.
- Por modelo de propriedade, a compra direta comandou 53,27% do volume de 2025, mas as opções de assinatura e pagamento por uso devem crescer a um CAGR de 6,35% ao longo de 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Veículos a Combustível Alternativo no Brasil
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Guerra de Preços dos OEMs Chineses Reduz o Preço dos VEs de Entrada | +1.3% | Nacional, com ganhos iniciais nas regiões metropolitanas de São Paulo, Rio de Janeiro e Brasília | Curto prazo (≤2 anos) |
| Localização dos OEMs para Superar o Escalonamento de 35% na Tarifa de Importação de VEs | +1.2% | Nacional, concentrado nos corredores industriais de São Paulo, Minas Gerais e Bahia | Médio prazo (2-4 anos) |
| Híbridos Compatíveis com Flex-Fuel Atendem ao Mandato de Etanol | +1.1% | Nacional, particularmente nos estados produtores de etanol do Centro-Oeste e Nordeste | Curto prazo (≤2 anos) |
| Expansão da Rede de Carregadores Rápidos | +0.9% | Nacional, priorizando os corredores das rodovias BR-101, BR-116 e BR-381 | Médio prazo (2-4 anos) |
| Matriz Elétrica de Baixo Carbono Reduz as Emissões do Ciclo de Vida dos BEVs | +0.8% | Nacional, mais forte nas regiões Sudeste e Sul com predominância hidrelétrica | Longo prazo (≥4 anos) |
| Expansão da Integração do Etanol | +0.6% | Nacional, liderada pelo cinturão canavieiro de São Paulo, Goiás e Mato Grosso do Sul | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Guerra de Preços dos OEMs Chineses Reduz o Preço dos VEs de Entrada Abaixo de BRL 120 Mil
A BYD lançou seu Dolphin Mini a um preço competitivo, alinhando-se estrategicamente com a renda familiar mediana de São Paulo. Seguindo o exemplo, a Great Wall e a JAC introduziram modelos com preços em uma faixa similar. Como resultado, em um curto período, as marcas chinesas conquistaram uma participação notável nas vendas totais de veículos leves [1]. As margens foram comprimidas, mas o volume disparou, levando os fabricantes tradicionais a localizar a produção mais cedo do que o planejado. As relações empréstimo-valor dos bancos se tornaram mais rígidas para marcas desconhecidas, mas as frotas de aplicativos de transporte adotaram as economias de custo.
Localização dos OEMs para Superar o Escalonamento de 35% na Tarifa de Importação de VEs
A decisão do Brasil de elevar as tarifas de importação de veículos elétricos para 35% em julho de 2026 impulsionou investimentos substanciais, levando diversas montadoras a estabelecer operações de montagem local até 2028. No segundo semestre de 2025, a BYD inaugurou seu complexo de Camaçari, com capacidade de produção considerável e alto percentual de conteúdo nacional, qualificando-se assim para os créditos fiscais integrais de IPI no âmbito do programa Mover [2]. A Great Wall está expandindo sua unidade de Iracemápolis para uma escala de produção muito maior até 2027, incorporando linhas de montagem de pacotes de baterias que atendem ao índice de valor local exigido. Enquanto isso, Stellantis, Volkswagen e Toyota comprometeram coletivamente investimentos substanciais em suas linhas de modelos eletrificados, conseguindo reduzir significativamente os custos de desembaraço e protegendo suas margens das flutuações cambiais.
Híbridos Compatíveis com Flex-Fuel Atendem ao Mandato de Etanol
Em meados da década de 2020, a Toyota lançou seu Corolla Cross Flex Hybrid, oferecendo uma autonomia elétrica moderada aliada à compatibilidade com etanol. Essa característica o tornou particularmente atraente para compradores em estados ricos em cana-de-açúcar, onde os preços do etanol são significativamente mais baixos do que os da gasolina. O mandato nacional de etanol E30 está direcionando as preferências para os híbridos plug-in, que podem fazer a transição para o biocombustível de forma contínua quando as baterias se esgotam. Embora os créditos RenovaBio melhorem o perfil de emissões do ciclo de vida do veículo, a menor densidade energética do etanol limita sua autonomia. Essa limitação representa desafios em áreas urbanas densamente povoadas, onde a maioria dos carregadores públicos está localizada.
Expansão da Rede de Carregadores Rápidos Viabiliza a Adoção Interurbana
Em um futuro próximo, a Shell instalou numerosos carregadores rápidos ao longo das rodovias mais movimentadas do Brasil, reduzindo significativamente as paradas de viagem entre São Paulo e Rio de Janeiro. A Raízen, outro grande player, comprometeu um investimento substancial para estabelecer uma grande rede de pontos de carregamento ultrarrápido em poucos anos. Enquanto isso, a Petrobras iniciou a implantação de unidades de carregamento ao longo da rota Belo Horizonte–Brasília. As regulamentações federais exigem uma ampla disponibilidade de carregadores rápidos públicos com base na densidade populacional, uma medida que também facilita oportunidades de cofinanciamento para municípios menores. Embora os atrasos no licenciamento continuem sendo um desafio fora do Sudeste, as redes privadas, notadamente o programa Supercharger da Tesla, oferecem uma estratégia comprovada para uma implantação mais rápida.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas Taxas de Juros Reais Inflacionam as Parcelas Mensais dos VEs | -0.9% | Nacional, mais agudo nas regiões Norte, Nordeste e Centro-Oeste com rendas medianas mais baixas | Curto prazo (≤2 anos) |
| Gargalos de Capacidade da Rede Elétrica Fora do Corredor Sudeste | -0.6% | Regiões Norte, Nordeste e Centro-Oeste com infraestrutura de transmissão limitada | Médio prazo (2-4 anos) |
| Alto Risco de Valor Residual para VEs de Primeira Geração | -0.5% | Nacional, concentrado em mercados secundários com baixa liquidez de VEs usados | Médio prazo (2-4 anos) |
| Lacuna de Qualificação na Força de Trabalho de Manutenção de Veículos Elétricos a Bateria | -0.4% | Nacional, mais grave nas regiões Norte e Nordeste | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Altas Taxas de Juros Reais Inflacionam as Parcelas Mensais dos VEs
Em janeiro de 2025, o Banco Central elevou significativamente a taxa Selic, sinalizando um novo aumento até o final do ano. Essa medida elevou as taxas de financiamento de automóveis a níveis notavelmente altos. Financiar um veículo elétrico (VE) nessas condições resulta em parcelas mensais consideravelmente mais altas em comparação com um veículo de combustão interna similar, reduzindo as vantagens de custo dos VEs. Embora os planos de leasing e assinatura ofereçam algum alívio, o encargo total de juros permanece substancial. Esse impacto é particularmente severo para as famílias do Nordeste, onde as rendas são significativamente inferiores à mediana nacional.
Gargalos de Capacidade da Rede Elétrica Fora do Corredor Sudeste
No Norte e no Nordeste, os limites de transmissão dificultam a instalação de carregadores rápidos, pois as subestações conseguem gerenciar apenas um número limitado de unidades de alta capacidade antes de exigirem upgrades. Embora as concessionárias tenham planejado reforços significativos, as datas de conclusão previstas foram adiadas para o final da década. Embora as tarifas de uso por horário ajudem a nivelar as cargas de pico, os moradores de apartamentos enfrentam despesas adicionais com hardware. Enquanto isso, os projetos-piloto de veículo para a rede elétrica demonstram potencial técnico, mas ainda estão em compasso de espera, aguardando clareza regulatória sobre questões de compensação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: Motocicletas Superam Todos os Outros Segmentos
Os automóveis de passeio lideraram as vendas em 2025 com 57,14% de participação, mas as motocicletas elétricas devem registrar o CAGR mais acentuado de 6,37% até 2031, à medida que as empresas de entrega eletrificam as frotas de última milha. O iFood fez um pedido de 5.000 scooters para reduzir os custos de combustível por entrega e atender às normas de emissões municipais. Os ônibus também ganharam tração quando São Paulo adquiriu 120 unidades elétricas para o transporte público, enquanto os caminhões pesados permanecem um nicho. O mercado brasileiro de veículos a combustível alternativo irá, portanto, se afastar da dominância inicial dos automóveis de passeio em direção a uma penetração modal diversificada, com scooters e vans comerciais leves preenchendo nichos de frota onde o retorno rápido do investimento é evidente.
As motocicletas são adequadas para corredores urbanos densos, onde a distância média diária percorrida fica abaixo de 100 km. O player nacional Voltz ampliou a produção após captar BRL 150 milhões, enquanto as marcas tradicionais Shineray e Dafra entraram no mercado com modelos abaixo de BRL 15.000. Uma proibição municipal de motocicletas a combustão no centro de São Paulo após 2027 cria um conjunto cativo de substituição. A infraestrutura de troca de baterias ainda é escassa, mas os tempos de carregamento de três horas ainda se encaixam nos padrões de turno da maioria dos entregadores.

Por Categoria de Combustível: Veículos Elétricos a Bateria Avançam com a Queda dos Custos
Os híbridos plug-in mantiveram 45,53% de participação em 2025 porque a compatibilidade com etanol alivia a ansiedade de autonomia, mas os veículos elétricos a bateria registrarão o CAGR mais rápido de 6,41% até 2031. O fornecimento local de componentes na planta de Camaçari da BYD reduz os preços de tabela em 12% em comparação com as importações, aproximando os BEVs da paridade com os hatchbacks a gasolina populares. Os híbridos elétricos sem plug detinham 18% de participação, liderados pelo Corolla Cross Flex Hybrid da Toyota, enquanto os veículos a célula de combustível permaneceram marginais com menos de 50 unidades em circulação.
O tamanho do mercado brasileiro de veículos a combustível alternativo para automóveis elétricos a bateria dará um salto quando São Paulo, Rio de Janeiro e Minas Gerais ultrapassarem 10.000 carregadores rápidos públicos. Após esse marco, o valor incremental do backup a combustão nos híbridos plug-in diminui, empurrando os compradores em direção aos VEs puros. Os modelos de motor a combustão interna flex-fuel declinarão gradualmente fora dos cinturões rurais de etanol, e as conversões para GNV ou GLP enfrentam obsolescência sob os mandatos de táxis de emissão zero.
Por Usuário Final: Mobilidade Compartilhada Desbloqueia Economias de Alta Utilização
As frotas comerciais detinham 48,73% da demanda de 2025 porque as empresas de logística podem centralizar o carregamento noturno e colher baixos custos operacionais. As plataformas de transporte por aplicativo oferecem economias ainda mais fortes. A Uber e a 99 subsidiam compras ou leasing de motoristas, permitindo que profissionais de alta quilometragem recuperem o prêmio de preço do VE em menos de dois anos. As famílias privadas respondem por uma parcela menor porque a menor quilometragem anual estende os períodos de retorno do investimento para além de cinco anos, apesar das isenções de IPVA.
O CAGR previsto de 6,44% da mobilidade compartilhada supera todos os outros grupos no mercado brasileiro de veículos a combustível alternativo. Os pedidos de frota de 4.200 unidades da Uber e da 99 em 2025 mostram que a aquisição agregada pode garantir garantias e pacotes de manutenção favoráveis que mitigam o risco de valor residual. As aquisições governamentais seguem os mandatos de descarbonização, mas dependem dos orçamentos municipais.
Por Modelo de Propriedade: A Assinatura Facilita as Barreiras de Entrada
A compra direta ainda domina com 53,27% de participação, mas os programas de assinatura da Localiza e da Movida estão crescendo porque as altas taxas de juros elevam as parcelas de financiamento em 18-22%. Uma mensalidade fixa cobre seguro, manutenção e garantias de bateria, protegendo os consumidores de valores de revenda incertos. O leasing operacional captura 28% do volume entre as frotas corporativas que valorizam o tratamento fora do balanço patrimonial. O compartilhamento de carros por pagamento por uso permanece um nicho, mas está crescendo em São Paulo e no Rio de Janeiro devido às taxas de congestionamento de tráfego que desestimulam a propriedade privada.
Os modelos de assinatura devem crescer a um CAGR de 6,35%, particularmente entre as famílias de renda média excluídas do financiamento tradicional. O Banco Volkswagen e outros credores cativos agora garantem 50% do valor residual em contratos de leasing de três anos, adicionando confiança para gestores avessos ao risco que avaliam a eletrificação de frotas.
Análise Geográfica
Segmento BEV no Mercado de Veículos a Combustível Alternativo no Brasil
Em 2025, São Paulo respondeu por uma parcela significativa dos registros nacionais de veículos, sublinhando a dominância do corredor Sudeste nas vendas de VEs. A região abriga a maioria das estações de carregamento público e oferece isenções de IPVA, melhorando a proposta de valor dos veículos elétricos (VEs). Enquanto isso, o Sul se beneficia da energia eólica de baixo custo, que reduz os custos operacionais dos veículos elétricos a bateria (BEVs) e sustenta sua considerável participação de mercado.
No Centro-Oeste, os compradores preferem os híbridos flex-fuel devido à abundante disponibilidade de etanol e à infraestrutura de carregamento limitada. O Nordeste, no entanto, continua defasado devido às rendas familiares medianas relativamente baixas e ao alto custo das atualizações de subestações necessárias para suportar os carregadores rápidos.
Até 2031, espera-se que as trajetórias de crescimento regionais divirjam. Projeta-se que o Sudeste se expanda de forma constante, apoiado por novas plantas de montagem que otimizam as cadeias de suprimentos. O Sul poderá registrar um crescimento mais forte, impulsionado por parques eólicos que reduzem as tarifas de eletricidade e pela conclusão da grande rede de carregamento rápido da Raízen. Espera-se que o Centro-Oeste experimente um crescimento robusto à medida que os mandatos de biodiesel reduzem as vantagens relativas dos veículos de motor a combustão interna (MCI). O Nordeste aguarda financiamento para a modernização da rede elétrica para reiniciar projetos paralisados, enquanto o Norte deve crescer mais lentamente devido aos altos custos de transporte e à disponibilidade limitada de centros de serviço.
Cenário Competitivo
Principais Empresas no Mercado de Veículos a Combustível Alternativo no Brasil
Durante o período atual, o mercado está passando de uma estrutura concentrada para uma moderadamente fragmentada, com as marcas chinesas aumentando significativamente sua participação coletiva de mercado e ampliando sua presença nas principais categorias de veículos. A BYD detém uma participação substancial no mercado de veículos elétricos a bateria, enquanto concorrentes como Great Wall, JAC e Chery estão expandindo rapidamente suas plantas de fabricação local para fortalecer suas posições e melhorar a capacidade de resposta do fornecimento. Para permanecerem competitivas, as montadoras tradicionais comprometeram investimentos significativos na eletrificação, incluindo desenvolvimento de produtos, capacidades de produção local e iniciativas relacionadas ao carregamento. O preço dos veículos elétricos emergiu como um campo de batalha competitivo crítico, à medida que os fabricantes buscam equilibrar a acessibilidade com a autonomia, os recursos e o desempenho do veículo. As startups estão ganhando tração nos segmentos de motocicletas e frotas de mobilidade compartilhada, como demonstrado pelo grande pedido da Voltz ao iFood, obtido sem uma rede nacional de concessionárias.
Os principais diferenciadores tecnológicos incluem garantias estendidas de bateria, atualizações de software over-the-air e soluções que melhoram a experiência de propriedade. Por exemplo, a BYD e a Great Wall oferecem garantias de bateria de longo prazo para fortalecer a confiança do consumidor na durabilidade da bateria e reduzir as preocupações com os custos de substituição. A Tesla usa o gerenciamento dinâmico de carga para lidar com as restrições da rede elétrica em seus locais de Supercharger, apoiando operações de carregamento mais eficientes onde a capacidade da infraestrutura elétrica pode ser limitada.
Embora os padrões de conector ABNT e as declarações de emissões do ciclo de vida criem requisitos menores de conformidade, a ausência de regulamentações de reciclagem de baterias representa um custo oculto e um potencial desafio operacional de longo prazo. Os fabricantes podem precisar se preparar para obrigações futuras relacionadas à coleta, descarte, reutilização e reciclagem de baterias. A introdução de tais regulamentações poderia alterar significativamente a dinâmica do mercado, aumentando os custos de conformidade e criando oportunidades para empresas com capacidades estabelecidas de reciclagem de baterias.
Líderes do Setor de Veículos a Combustível Alternativo no Brasil
-
Anhui Jianghuai Automobile (JAC)
-
Bayerische Motoren Werke AG
-
BYD Auto Co. Ltd.
-
Nissan Motor Co. Ltd.
-
Renault do Brasil S/A
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: A BYD lançou oficialmente o Song Pro Super-Híbrido Flex Fuel, o primeiro veículo produzido em massa do mundo a combinar um trem de força elétrico híbrido plug-in com um motor a combustão que opera com gasolina ou etanol brasileiro 100%. Fabricado na planta de Camaçari da BYD, o veículo foi projetado para atender a uma meta de fornecimento de conteúdo local superior a 50%.
- Março de 2026: O gigante automotivo chinês GAC Group finalizou seus planos de entrada no mercado posicionando o Brasil como seu "Portal para a América do Sul". A empresa está explorando acordos de montagem para utilizar kits Completamente Desmontados (CKD) na planta de montagem da HPE em Catalão. A GAC também planeja estabelecer um polo de fabricação totalmente independente para apoiar suas operações de veículos verdes em toda a região.
- Outubro de 2025: A Renault lançou o Kwid E-Tech 2026 por BRL 99.990, posicionando-o como o carro elétrico mais acessível do país.
Escopo do Relatório do Mercado de Veículos a Combustível Alternativo no Brasil
O escopo do relatório inclui Tipo de Veículo (Veículos Comerciais e Outros), Categoria de Combustível (Elétrico a Bateria e Outros), Usuário Final (Privado, Frotas Comerciais e Outros) e Modelo de Propriedade (Compra/Financiamento, Leasing e Outros). As Previsões de Mercado são Fornecidas em Valor (USD) e Volume (Unidades).
| Veículos Comerciais | Ônibus |
| Caminhões Comerciais de Grande Porte | |
| Caminhonetes Comerciais Leves | |
| Vans Comerciais Leves | |
| Caminhões Comerciais de Médio Porte | |
| Veículos de Passeio | |
| Motocicletas e Scooters |
| BEV |
| FCEV |
| HEV |
| PHEV |
| Tipo de Veículo | Veículos Comerciais | Ônibus |
| Caminhões Comerciais de Grande Porte | ||
| Caminhonetes Comerciais Leves | ||
| Vans Comerciais Leves | ||
| Caminhões Comerciais de Médio Porte | ||
| Veículos de Passeio | ||
| Motocicletas e Scooters | ||
| Categoria de Combustível | BEV | |
| FCEV | ||
| HEV | ||
| PHEV |
Definição de mercado
- Tipo de Veículo - A categoria inclui carros de passeio, veículos comerciais e motocicletas e scooters.
- Tipo de Carroceria do Veículo - Em Carros de Passeio, a categoria inclui Hatchbacks, Sedãs, Veículos Utilitários Esportivos e Veículos Multiuso; para Veículos Comerciais, abrange Caminhonetes Comerciais Leves, Vans Comerciais Leves, Caminhões Comerciais de Médio Porte, Caminhões Comerciais de Grande Porte e Ônibus de Médio e Grande Porte; e para Motocicletas e Scooters, engloba Scooters e Motocicletas.
- Categoria de Combustível - A categoria abrange exclusivamente sistemas de propulsão elétrica, incluindo vários tipos como HEV (Veículos Elétricos Híbridos), PHEV (Veículos Elétricos Híbridos Plug-in), BEV (Veículos Elétricos a Bateria) e FCEV (Veículos Elétricos a Célula de Combustível).
| Palavra-chave | Definição |
|---|---|
| Veículo Elétrico (VE) | Um veículo que utiliza um ou mais motores elétricos para propulsão. Inclui carros, ônibus e caminhões. Este termo inclui veículos totalmente elétricos ou veículos elétricos a bateria e veículos elétricos híbridos plug-in. |
| BEV | Um BEV depende completamente de uma bateria e de um motor para propulsão. A bateria do veículo deve ser carregada conectando-o a uma tomada ou estação de recarga pública. Os BEVs não possuem motor de combustão interna (MCI) e, portanto, são livres de poluição. Eles têm um baixo custo de operação e menor ruído do motor em comparação com os motores de combustível convencional. No entanto, têm menor autonomia e preços mais elevados do que seus modelos equivalentes a gasolina. |
| PEV | Um veículo elétrico plug-in é um veículo elétrico que pode ser carregado externamente e geralmente inclui veículos totalmente elétricos, bem como híbridos plug-in. |
| VE Híbrido Plug-in | Um veículo que pode ser movido por um MCI ou por um motor elétrico. Em contraste com os VEs híbridos normais, eles podem ser carregados externamente. |
| Motor de combustão interna | Um motor no qual a queima de combustíveis ocorre em um espaço confinado chamado câmara de combustão. Geralmente funciona com gasolina/petróleo ou diesel. |
| VE Híbrido | Um veículo movido por um MCI em combinação com um ou mais motores elétricos que utilizam energia armazenada em baterias. Estes são continuamente recarregados com energia do MCI e da frenagem regenerativa. |
| Veículos Comerciais | Veículos comerciais são veículos rodoviários motorizados projetados para transportar pessoas ou mercadorias. A categoria inclui veículos comerciais leves (VCLs) e veículos de médio e grande porte (M&GP). |
| Veículos de Passeio | Carros de passeio são veículos movidos a motor elétrico ou a motor de combustão com pelo menos quatro rodas. Esses veículos são utilizados para o transporte de passageiros e compreendem no máximo oito assentos além do assento do motorista. |
| Veículos Comerciais Leves | Veículos comerciais com peso inferior a 6.000 lb (Classe 1) e na faixa de 6.001 a 10.000 lb (Classe 2) são abrangidos por esta categoria. |
| M&GP | Veículos comerciais com peso na faixa de 10.001 a 14.000 lb (Classe 3), 14.001 a 16.000 lb (Classe 4), 16.001 a 19.500 lb (Classe 5), 19.501 a 26.000 lb (Classe 6), 26.001 a 33.000 lb (Classe 7) e acima de 33.001 lb (Classe 8) são abrangidos por esta categoria. |
| Ônibus | Um meio de transporte que normalmente se refere a um veículo grande projetado para transportar passageiros por longas distâncias. Inclui ônibus de trânsito, ônibus escolar, ônibus de traslado e trólebus. |
| Diesel | Inclui veículos que utilizam diesel como combustível principal. Um veículo a motor diesel possui um sistema de injeção por compressão em vez do sistema de ignição por faísca utilizado pela maioria dos veículos a gasolina. Nesses veículos, o combustível é injetado na câmara de combustão e ignizado pela alta temperatura atingida quando o gás é fortemente comprimido. |
| Gasolina | Inclui veículos que utilizam gasolina/petróleo como combustível principal. Um carro a gasolina normalmente utiliza um motor de combustão interna com ignição por faísca. Nesses veículos, o combustível é injetado no coletor de admissão ou na câmara de combustão, onde é combinado com ar, e a mistura ar/combustível é ignizada pela faísca de uma vela de ignição. |
| GLP | Inclui veículos que utilizam GLP como combustível principal. Tanto os veículos a GLP dedicados quanto os bicombustível são considerados no escopo do estudo. |
| GNC | Inclui veículos que utilizam GNC como combustível principal. São veículos que operam como veículos movidos a gasolina com motores de combustão interna com ignição por faísca. |
| HEV | Todos os veículos elétricos que utilizam baterias e um motor de combustão interna (MCI) como fonte primária de propulsão são considerados nesta categoria. Os HEVs geralmente utilizam um trem de força diesel-elétrico e também são conhecidos como veículos diesel-elétricos híbridos. Um HEV converte o momento do veículo (energia cinética) em eletricidade que recarrega a bateria quando o veículo desacelera ou para. A bateria do HEV não pode ser carregada por meio de dispositivos plug-in. |
| PHEV | Os PHEVs são movidos por uma bateria e também por um MCI. A bateria pode ser carregada por frenagem regenerativa usando o MCI ou conectando-se a alguma fonte de recarga externa. Os PHEVs têm maior autonomia do que os BEVs, mas são comparativamente menos ecológicos. |
| Hatchback | São carros de tamanho compacto com uma porta do tipo hatch fornecida na extremidade traseira. |
| Sedã | São geralmente carros de passeio de duas ou quatro portas, com uma área separada fornecida na extremidade traseira para bagagem. |
| SUV | Popularmente conhecidos como SUVs, esses carros vêm com tração nas quatro rodas e geralmente têm alta distância ao solo. Esses carros também podem ser usados como veículos off-road. |
| MPV | São veículos multiuso (também chamados de minivans) projetados para transportar um número maior de passageiros. Transportam entre cinco e sete pessoas e também têm espaço para bagagem. Geralmente são mais altos do que o carro familiar médio, para proporcionar maior espaço para a cabeça e facilidade de acesso, e geralmente são de tração dianteira. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. A receita de mercado é calculada multiplicando o volume de vendas pelo preço médio de venda (PMS) correspondente. Ao estimar o PMS, fatores como inflação média, mudança na demanda do mercado, custo de fabricação, avanço tecnológico e variação nas preferências dos consumidores, entre outros, foram levados em consideração.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os entrevistados são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura.


