
Tamanho e Participação do Mercado de Veículos de Célula de Combustível da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
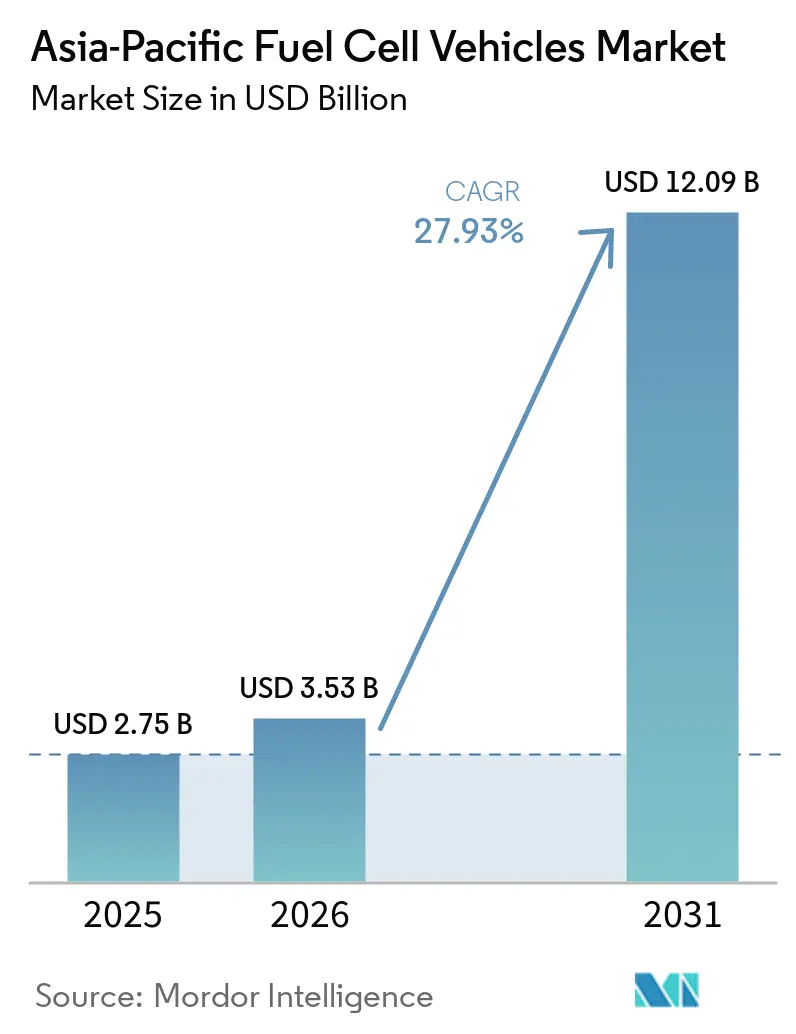
| Tamanho do mercado no ano base (2025) | 2.75 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.09 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 27.93 % |
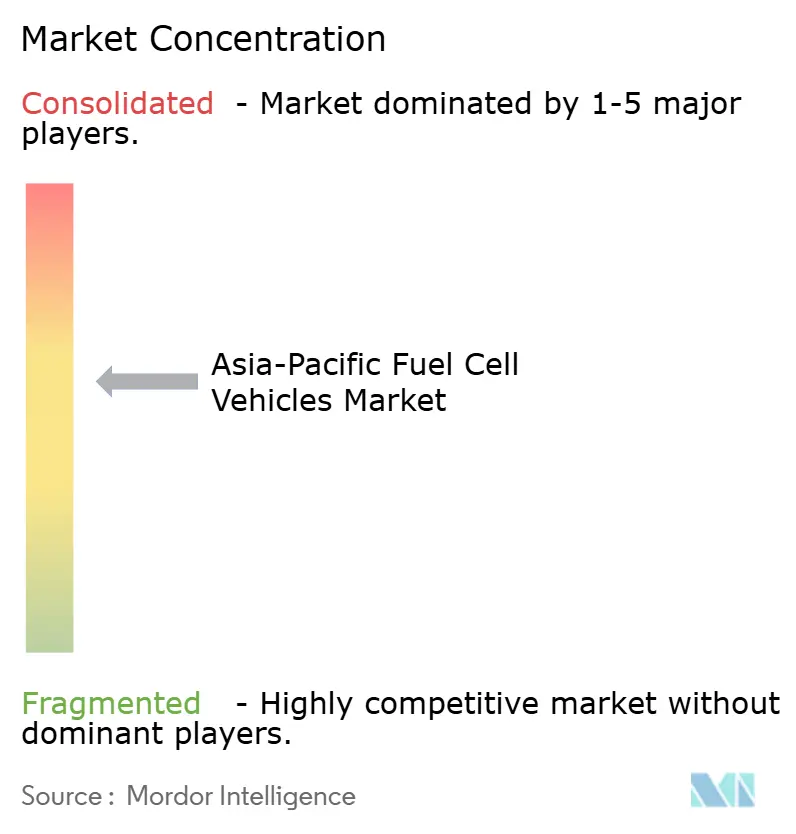
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos de Célula de Combustível da Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Veículos a Célula de Combustível da Ásia-Pacífico foi avaliado em 2,75 bilhões de USD em 2025, atingiu 3,53 bilhões de USD em 2026 e deverá alcançar 12,09 bilhões de USD até 2031, crescendo a um CAGR de 27,93% no período de 2026 a 2031. Mandatos governamentais, queda nos custos de pilhas e corredores de abastecimento construídos especificamente para esse fim estão direcionando as frotas de veículos pesados ao hidrogênio, especialmente em rotas onde o peso das baterias ou o tempo de inatividade para recarga reduziria a utilização da carga útil. A Coreia do Sul liderou a receita regional em 2025, mas as cadeias de suprimentos verticalmente integradas da China e as metas de frotas municipais a posicionam como o mercado de crescimento mais rápido até 2031. As células de combustível de membrana de troca de prótons estão reduzindo o carregamento de platina com rapidez suficiente para aproximar o custo total do veículo da paridade com o diesel para operadores de alta quilometragem. A densidade da infraestrutura está melhorando à medida que empresas de petróleo, gás e serviços públicos instalam eletrolisadores junto a postos de serviço, uma medida que reduz os custos de transporte de hidrogênio e eleva a utilização das estações acima dos limites de equilíbrio. A dinâmica competitiva favorece os players que combinam a produção de pilhas com a montagem de veículos e o fornecimento de combustível, comprimindo as margens das empresas que ainda dependem de componentes discretos importados.
Principais Conclusões do Relatório
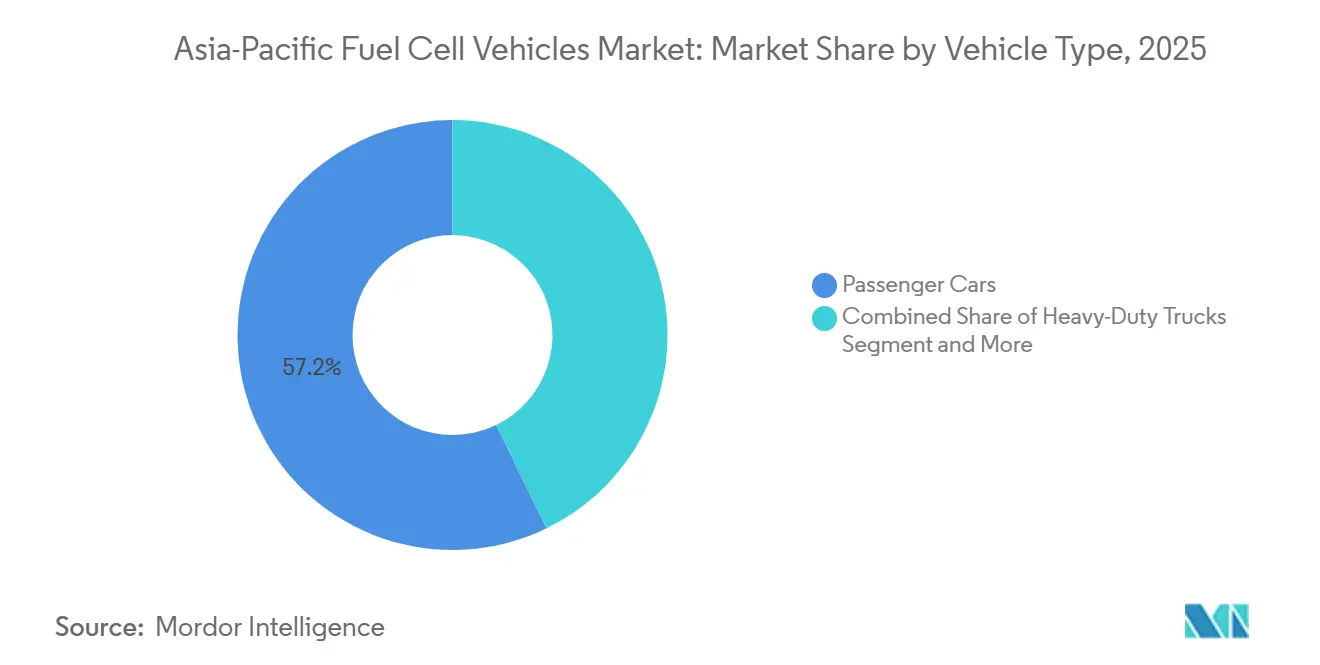
- Por tipo de veículo, os automóveis de passageiros lideraram com uma participação de 57,16% no mercado de veículos a célula de combustível da Ásia-Pacífico em 2025, enquanto os caminhões pesados devem registrar o maior CAGR de 28,94% até 2031.
- Por tipo de célula de combustível, as pilhas de membrana de troca de prótons capturaram 83,37% das remessas em 2025 e estão avançando a um CAGR de 28,98%, superando amplamente as tecnologias de óxido sólido e alcalinas.
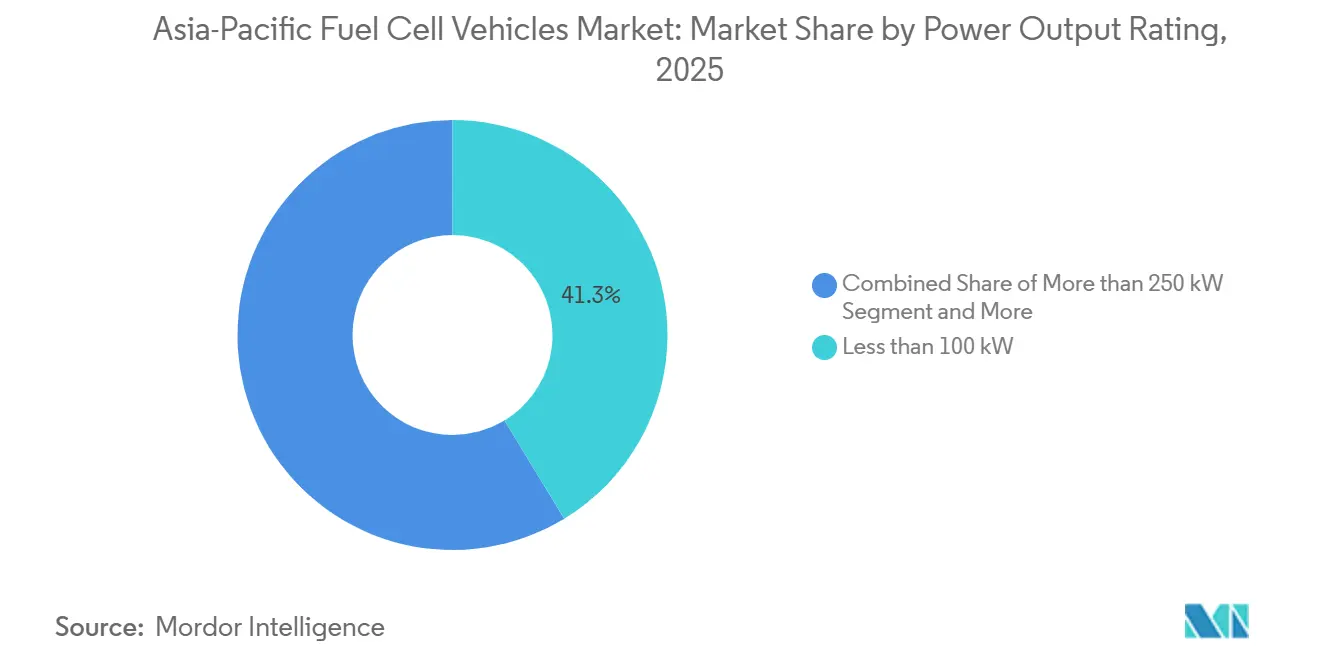
- Por classificação de potência, os sistemas abaixo de 100 kW representaram 41,27% do tamanho do mercado de veículos a célula de combustível da Ásia-Pacífico em 2025, enquanto os sistemas de tração acima de 250 kW estão se expandindo ao CAGR mais alto do segmento, de 29,04%.
- Por autonomia de condução, as autonomias de 400 a 700 km representaram a maior participação de 56,27% em 2025; os veículos capazes de superar 700 km estão crescendo a um CAGR de 29,01% até 2031.
- Por país, a Coreia do Sul detinha 37,71% da receita regional em 2025, mas a China deve ser a geografia de crescimento mais rápido, com um CAGR de 28,96% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Descarbonização Comercial e de Veículos Pesados | +7.1% | Global, com concentração na China, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Forte Política Governamental e Subsídios | +6.2% | China, Japão, Coreia do Sul, Índia | Médio prazo (2 a 4 anos) |
| Investimento Estratégico em Infraestrutura | +5.3% | China, Coreia do Sul, Japão, Austrália | Longo prazo (≥ 4 anos) |
| Vantagens do Abastecimento Rápido | +4.8% | Núcleo da Ásia-Pacífico, com expansão para Austrália e Índia | Médio prazo (2 a 4 anos) |
| Fabricação Nacional e P&D | +3.9% | China, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Iniciativas de Segurança Energética | +2.4% | Japão, Coreia do Sul, Índia, Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Descarbonização Comercial e de Veículos Pesados
As empresas de frete estão recorrendo cada vez mais ao hidrogênio, pois os pacotes de baterias reduzem a capacidade de carga útil e os tempos de inatividade para recarga perturbam as operações em múltiplos turnos. Nos últimos anos, a Hyundai entregou um número significativo de caminhões Xcient a Célula de Combustível para frotas domésticas, alcançando uma taxa de utilização notável graças ao abastecimento rápido. Esse desempenho superou a taxa de utilização registrada pelos seus equivalentes elétricos a bateria. Aproximadamente no mesmo período, a Toyota e a Hino iniciaram um projeto piloto com vários equipamentos a célula de combustível para o transporte de contêineres entre os portos de Tóquio e Osaka, uma rota que deverá proibir o diesel em breve. Em resposta aos decretos municipais chineses, cidades com grandes populações devem converter uma parcela de seus ônibus de trânsito para sistemas de tração de emissão zero nos próximos anos. Esse mandato favorece as células de combustível para rotas de maior distância. Modelos internos de frotas sugerem que os operadores com alta quilometragem anual verão os caminhões a célula de combustível atingir a paridade de custo com o diesel nos próximos anos. Com um número crescente de chassis pesados superando essa quilometragem, espera-se que a demanda por essas unidades aumente rapidamente ao longo do período de previsão.
Forte Política Governamental e Subsídios
Os tesouros nacionais e provinciais estão migrando de subsídios pontuais de compra para iniciativas de cofinanciamento. Essas iniciativas agrupam veículos, fornecimento de hidrogênio e infraestrutura de depósito. A China está mantendo seu incentivo por veículo por vários anos. No entanto, o desembolso agora está vinculado ao fornecimento de hidrogênio proveniente de fontes renováveis ou subprodutos industriais. Essa medida incentiva as frotas a optarem por contratos de fornecimento de baixo carbono. O Roteiro da Economia de Hidrogênio 2.0 da Coreia do Sul aloca recursos significativos para estabelecer corredores de veículos pesados. Esses corredores se estendem entre as principais cidades e visam reduzir os períodos de retorno para caminhões de longa distância a um prazo competitivo. A Estratégia de Crescimento Verde atualizada do Japão determina que, em poucos anos, os operadores de frete metropolitano devem garantir que uma parcela notável dos novos registros comerciais seja de emissão zero. Isso efetivamente cria um pool de demanda reservado para caminhões a célula de combustível. A Índia está investindo fortemente em financiamento de viabilidade.
Investimento Estratégico em Infraestrutura
Os operadores estão direcionando cada vez mais os veículos para locais de alto rendimento, levando a um aumento significativo na utilização das estações ao longo dos anos e encurtando os horizontes de equilíbrio. A China Petroleum & Chemical Corporation alocou um orçamento substancial para construir inúmeras estações em rodovias, cada uma projetada para atender a um alto volume de veículos diariamente, posicionando-se para acomodar o aumento antecipado no volume de caminhões. Nos próximos anos, a joint venture da Hyundai Oilbank e SK E&S da Coreia do Sul planeja introduzir várias estações de eletrolisadores colocalizados, uma estratégia que não apenas reduz os custos de transporte, mas também permite precificar o hidrogênio de forma competitiva. A Indian Oil Corporation iniciou projetos em vários locais em colaboração com as frotas de ônibus da Tata e da Ashok Leyland, com comissionamento previsto para breve. À medida que os custos de eletrolisadores e compressão diminuem, os benchmarks de utilização estão caindo, indicando que até mesmo depósitos de médio porte podem atingir a lucratividade mais cedo do que o esperado [1].
Vantagens do Abastecimento Rápido
Os gestores de frotas agora podem alinhar os horários dos turnos de diesel sem a necessidade de grandes depósitos de recarga, graças à capacidade de manter os tempos de abastecimento curtos. Recentemente, a Sinopec inaugurou várias estações, oferecendo aos ônibus urbanos um processo de abastecimento rápido e eficiente e aos caminhões um abastecimento um pouco mais longo, mas ainda assim ágil. A Ampol da Austrália está prestes a modernizar vários postos em breve, permitindo que os caminhões de mineração em Nova Gales do Sul e Victoria mantenham seus longos ciclos de operação. A introdução de dispensadores móveis pelo Japão em prefeituras rurais reduziu significativamente as despesas de capital, demonstrando que a cobertura das estações pode se expandir sem a necessidade de novas construções. A análise logística revela que os caminhões abastecidos durante uma única pausa do motorista apresentam um aumento notável na utilização em comparação com os equivalentes elétricos a bateria, uma diferença que efetivamente compensa a maior despesa de capital nos veículos. À medida que a densidade das estações aumenta, essa vantagem de abastecimento pode se tornar um fator decisivo para o frete sensível ao tempo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais | -4.7% | Global, agudo na Índia, Indonésia e Tailândia | Curto prazo (≤ 2 anos) |
| Infraestrutura de Abastecimento Incipiente | -3.9% | Índia, Indonésia, Malásia, Tailândia, Austrália | Médio prazo (2 a 4 anos) |
| Desafios na Cadeia de Suprimentos de Hidrogênio | -2.8% | Ásia-Pacífico, excluindo China, Japão e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Problemas Técnicos e de Durabilidade | -1.6% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais
Em 2025, os caminhões a célula de combustível eram significativamente mais caros do que seus equivalentes a diesel, com um prêmio de preço substancial. Essa dinâmica de preços restringiu sua adoção principalmente a frotas beneficiadas por subsídios ou aquelas que operam em ciclos de longa distância. Por exemplo, um caminhão a célula de combustível da Hyundai exigia alta utilização anual ao longo de vários anos para atingir o retorno do investimento, um limite normalmente alcançado por operações como logística hub-and-spoke ou transporte de contêineres portuários. Enquanto isso, o Mirai da Toyota foi precificado significativamente acima das sedãs híbridas no Japão, limitando suas vendas predominantemente a entidades corporativas. Na Índia, os ônibus protótipos eram consideravelmente mais caros do que seus equivalentes a GNC, levando os municípios a depender de subsídios centrais para as compras. Para eliminar o prêmio nas classes comerciais, os fabricantes visavam reduzir significativamente os custos das pilhas em poucos anos.
Infraestrutura de Abastecimento Incipiente
A densidade de estações fora da Coreia do Sul, Japão e litoral da China ainda é insuficiente para suportar a cobertura intercidades. Em meados da década, a Índia havia estabelecido apenas um número limitado de dispensadores públicos, todos concentrados em algumas regiões metropolitanas, o que restringiu as operações de frotas. A Indonésia, com planos para um pequeno número de estações nos próximos anos, fica significativamente atrás do benchmark economicamente orientado necessário para operações eficientes. Aproximadamente no mesmo período, a Austrália contava com um punhado de estações urbanas, mas as rotas de mineração continuaram dependendo do diesel até que o financiamento para a expansão dos corredores se concretizasse. Com alto custo médio de capital por local, os investidores privados permanecem hesitantes, a menos que haja uma garantia de rendimento por parte de frotas âncora.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Frotas Comerciais Impulsionam a Adoção do HidrogênioOs caminhões pesados estão a caminho de um CAGR de 28,94% até 2031, reduzindo gradualmente a diferença em relação ao segmento de automóveis de passageiros, que comandou 57,16% da receita de 2025 no mercado de veículos a célula de combustível da Ásia-Pacífico. No ano passado, as frotas municipais da China registraram ciclos de operação diários significativos para milhares de ônibus. À medida que o Japão e a Coreia do Sul se preparam para restrições ao diesel urbano em breve, as vans comerciais leves e as picapes representaram uma parcela notável das vendas, atendendo aos operadores de última milha.
Regulamentações mais rígidas em portos e rodovias, que penalizam as emissões de partículas, estão impulsionando o momentum no setor de veículos pesados. Além disso, uma vez que os veículos atingem alta quilometragem anual, os proprietários se beneficiam de ganhos no custo total de propriedade. Nos últimos anos, os veículos a célula de combustível capturaram uma participação de mercado crescente na Ásia-Pacífico para máquinas fora de estrada, incluindo empilhadeiras portuárias e reboques de aeroporto. Essa participação está aumentando à medida que os proprietários de equipamentos percebem que os pacotes de baterias dificultam as operações em múltiplos turnos. Embora a demanda por automóveis de passageiros seja limitada pela infraestrutura, as carteiras de pedidos dos fabricantes de equipamentos originais permanecem sem excesso de estoque, indicando um nicho de varejo equilibrado, embora modesto.

Por Tipo de Célula de Combustível:
Dominância da PEMFC Reforçada pela Queda de CustosA tecnologia PEMFC detinha uma participação de 83,37% em 2025, e as previsões dos fornecedores apontam para um CAGR de 28,98% à medida que as membranas de grau automotivo dominam os casos de uso de propulsão. As unidades de óxido sólido capturaram uma participação de mercado notável, servindo principalmente como fontes de energia auxiliares em caminhões e plataformas marítimas, onde colhem benefícios de eficiência em altas temperaturas de operação.
Na Ásia-Pacífico, o mercado de veículos a célula de combustível alcalinos e de ácido fosfórico permanece limitado. Isso se deve a desafios com peso, tempo de inicialização e manuseio de eletrólitos, que não atendem às expectativas das frotas. Enquanto isso, na Hyundai Mobis, as reduções no carregamento de platina reduziram significativamente os custos das pilhas PEM. Por outro lado, os fornecedores de SOFC ainda estão abordando problemas de latência na inicialização, adiando o lançamento comercial para suas funções de extensão de autonomia para um prazo posterior.
Por Classificação de Potência:
Sistemas de Alta Potência Ganham Espaço com o Crescimento dos CaminhõesOs sistemas abaixo de 100 kW forneceram 41,27% do mercado de veículos a célula de combustível da Ásia-Pacífico em 2025, atendendo a automóveis compactos, vans e ônibus urbanos. Na faixa intermediária de 100 a 250 kW, uma parcela considerável foi destinada a caminhões de médio porte e ônibus intermunicipais que exigem maiores reservas de torque.
A demanda está se deslocando para cima: as unidades acima de 250 kW estão crescendo a um CAGR de 29,04%, impulsionadas pelo transporte de contêineres portuários, longa distância e caminhões de mineração, onde as penalidades de carga útil das baterias são mais agudas. O maior volume distribui os custos fixos de fabricação de pilhas por mais quilowatts, permitindo que os preços por kW caiam 22% em relação às plataformas abaixo de 100 kW, acelerando a adoção em aplicações pesadas.
Por Autonomia de Condução:
Plataformas de Longa Autonomia Capturam a Demanda das FrotasA faixa de 400 a 700 km representou 56,27% das vendas de 2025, equilibrando a massa do tanque com a cobertura de cidade a cidade. No entanto, os veículos que excedem 700 km estão crescendo a um CAGR de 29,01% porque os transportadores preferem percursos em turno único sem paradas intermediárias.
À medida que a densidade das estações melhorou, a penalidade operacional de carregar hidrogênio extra diminuiu, levando a um declínio na participação do mercado da Ásia-Pacífico para automóveis e vans a célula de combustível de menor autonomia. Embora os protótipos de hidrogênio líquido tenham demonstrado autonomias significativamente estendidas durante os testes, sua comercialização está condicionada a pistas de abastecimento criogênico, que atualmente estão fora dos ciclos de financiamento existentes.
Análise Geográfica
Mercado de Veículos a Célula de Combustível da Ásia-Pacífico no Japão
O Japão continua a dominar o mercado de veículos a célula de combustível da Ásia-Pacífico, detendo aproximadamente 98% da participação total do mercado em 2024. A posição de liderança do país é sustentada por sua abrangente estratégia de sociedade do hidrogênio, que enfatiza o hidrogênio como uma fonte de energia fundamental para alcançar a neutralidade de carbono até 2050. O sucesso do Japão no setor de veículos a célula de combustível de hidrogênio é impulsionado por investimentos governamentais substanciais em tecnologia de hidrogênio e desenvolvimento de infraestrutura. O país implementou políticas específicas de apoio ao desenvolvimento e implantação de VCCs, incluindo subsídios significativos para a compra de veículos e financiamento para a construção de postos de abastecimento de hidrogênio. Os fabricantes de automóveis japoneses se estabeleceram como líderes globais em tecnologia automotiva de hidrogênio, inovando e aprimorando continuamente o desempenho dos veículos enquanto reduzem os custos. O robusto ecossistema de pesquisa e desenvolvimento do país, aliado à forte colaboração entre os participantes do setor e as agências governamentais, criou um ambiente favorável para o avanço dos VCCs. Além disso, o foco estratégico do Japão no desenvolvimento de uma cadeia de suprimentos de hidrogênio abrangente tem ajudado a enfrentar um dos principais desafios para a adoção dos VCCs — a disponibilidade de infraestrutura de combustível de hidrogênio.
Mercado de Veículos a Célula de Combustível da Ásia-Pacífico na Índia
O mercado de veículos a célula de combustível de hidrogênio da Índia está experimentando um crescimento notável, com um CAGR projetado de aproximadamente 107% de 2024 a 2029. A agressiva iniciativa do país em direção a soluções de mobilidade limpa criou um ambiente propício para a adoção de VCCs. A abordagem da Índia para o desenvolvimento da mobilidade a hidrogênio é caracterizada por uma combinação única de iniciativas governamentais e participação do setor privado. O país tem desenvolvido ativamente seu ecossistema de hidrogênio, com vários projetos-piloto e demonstrações que evidenciam o potencial da tecnologia de veículos a célula de combustível em diversas aplicações de transporte. Os principais fabricantes de automóveis estão investindo cada vez mais em instalações de pesquisa e desenvolvimento de VCCs na Índia, reconhecendo o potencial do país como um mercado-chave para soluções de mobilidade a hidrogênio. A ênfase do governo na redução das importações de petróleo e na conquista da independência energética levou à adoção de políticas de apoio a tecnologias de combustíveis alternativos, incluindo células de combustível de hidrogênio. Além disso, a sólida base de fabricação automotiva e a expertise em engenharia da Índia fornecem uma base sólida para a localização da produção de VCCs e a redução de custos. O foco do país no desenvolvimento de capacidades de produção de hidrogênio verde fortalece ainda mais sua posição no mercado de VCCs.
Mercado de Veículos a Célula de Combustível da Ásia-Pacífico na China
O mercado de veículos a célula de combustível de hidrogênio da China demonstra um dinamismo notável, apoiado pela abrangente estratégia do país para o desenvolvimento da mobilidade a hidrogênio. A abordagem do país combina forte apoio político com investimento industrial substancial, criando um ecossistema robusto para o crescimento dos VCCs. As autoridades chinesas implementaram diversas iniciativas para promover a tecnologia de células de combustível de hidrogênio, incluindo subsídios para pesquisa e desenvolvimento, projetos de demonstração e desenvolvimento de infraestrutura. As vastas capacidades de fabricação e as vantagens da cadeia de suprimentos do país permitiram uma rápida expansão da produção de VCCs com redução de custos. Os governos locais em toda a China têm apoiado ativamente a implantação de veículos a célula de combustível, particularmente em aplicações de transporte público e logística. O compromisso do país com o desenvolvimento de uma indústria de energia de hidrogênio de classe mundial atraiu investimentos significativos de players domésticos e internacionais. Além disso, o foco estratégico da China no estabelecimento de clusters industriais de hidrogênio criou centros de excelência para o desenvolvimento e a comercialização de tecnologia de VCCs. A ênfase do país no desenvolvimento de propriedade intelectual nacional em tecnologia de células de combustível resultou em inúmeros avanços tecnológicos e inovações.
Mercado de Veículos a Célula de Combustível da Ásia-Pacífico em Outros Países
O mercado de veículos a célula de combustível de hidrogênio em outros países da Ásia-Pacífico, incluindo Coreia do Sul, Austrália, Indonésia, Malásia e Tailândia, apresenta diferentes graus de desenvolvimento e potencial. Essas nações estão ativamente formulando e implementando estratégias de hidrogênio, reconhecendo o papel crucial da tecnologia de powertrain a hidrogênio em seus planos de transição energética. Cada país traz pontos fortes únicos para o ecossistema regional de VCCs — as avançadas capacidades de fabricação automotiva da Coreia do Sul, os abundantes recursos de energia renovável da Austrália para a produção de veículos a hidrogênio verde e o crescente foco das nações do Sudeste Asiático em soluções de transporte sustentável. Esses mercados são caracterizados pela crescente colaboração entre agências governamentais, instituições de pesquisa e players do setor privado para avançar na tecnologia e no desenvolvimento de infraestrutura de VCCs. A diversidade de abordagens para a adoção de VCCs nesses países contribui para a robustez geral do mercado de veículos a célula de combustível da Ásia-Pacífico. Os esforços coletivos dessas nações no desenvolvimento de infraestrutura de hidrogênio, na implementação de políticas de apoio e no fomento à inovação criam um ambiente dinâmico para o crescimento da indústria regional de VCCs.
Cenário Competitivo
Principais Empresas no Mercado de Veículos de Célula de Combustível da Ásia-Pacífico
O mercado de veículos a célula de combustível da Ásia-Pacífico apresenta concentração moderada, com Toyota, Hyundai e SAIC Motor respondendo por uma parcela significativa das remessas de unidades. As empresas estatais chinesas estão apertando as margens da cadeia de suprimentos ao integrar a produção de membranas, a montagem de veículos e as estações de abastecimento. Essa integração cria desafios de precificação para os concorrentes japoneses e coreanos, ao mesmo tempo em que permite que os players chineses protejam seus retornos.
As lacunas tecnológicas estão se estreitando. A maioria dos fabricantes de equipamentos originais está fazendo a transição para sistemas de armazenamento avançados, menores carregamentos de platina e arquiteturas de pilhas modulares. A Ballard assegurou múltiplas patentes focadas na durabilidade das membranas e na recuperação de catalisadores, o que poderia estender significativamente a vida útil das pilhas. Após o encerramento de sua joint venture com a Volvo, a Daimler protegeu sua propriedade intelectual e está testando ativamente protótipos na Austrália e no Japão.
Oportunidades permanecem em caminhões rígidos de médio porte e equipamentos fora de estrada, onde os veículos elétricos a bateria continuam enfrentando restrições de massa e ciclo de operação. A Hyzon entregou recentemente um número substancial de caminhões a clientes na China, enquanto a Weichai alcançou um marco ao superar as barreiras de custo por meio de componentes localizados. À medida que a densidade da infraestrutura aumenta, as barreiras de entrada diminuirão; no entanto, a liderança em custos e um fornecimento de hidrogênio verticalmente integrado permanecerão fatores competitivos críticos.
Líderes do Setor de Veículos de Célula de Combustível da Ásia-Pacífico
-
Honda Motor Co. Ltd.
-
Hyundai Motor Company
-
Nissan Motor Co. Ltd.
-
Toyota Motor Corporation
-
Daimler Truck
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Veículos a Célula de Combustível da Ásia-Pacífico Empresas cobertas neste relatório
- Ballard Power Systems
- Daimler Truck
- Dongfeng Motor Corporation
- Honda Motor Co. Ltd.
- Hyundai Motor Company
- Sinopec
- Nissan Motor Co. Ltd.
- Toyota Motor Corporation
- Foton Motor Group
- SAIC Motor Corporation
- FAW Group
- Hyzon Motors
- Weichai Power
- Tata Motors
- Ashok Leyland
- XCMG Automotive
- SANY Group
- UD Trucks
Desenvolvimentos industriais recentes em Mercado de Veículos a Célula de Combustível da Ásia-Pacífico
- Julho de 2026: A NIPPON HEV, em colaboração com a Nippon Energy, apresentou sua plataforma de mobilidade urbana de próxima geração. A nova linha combina sistemas de propulsão elétrica e a hidrogênio H₂ para veículos urbanos leves de passageiros e veículos pesados, com o objetivo de reduzir a sobrecarga da rede elétrica regional.
- Janeiro de 2026: A Toyota iniciou as entregas no varejo do Mirai 2026, um veículo elétrico a célula de combustível de hidrogênio com autonomia estimada pela EPA de 402 milhas. O veículo também inclui o pacote Toyota Safety Sense 3.0, que oferece tecnologias avançadas de assistência ao motorista projetadas para aumentar a segurança e a conveniência na condução.
- Novembro de 2025: A Hyundai Motor apresentou o NEXO de próxima geração, com autonomia alvo de 826 km no ciclo WLTP e potência combinada de 190 kW, antes de sua estreia global no início de 2026.
Escopo do Relatório do Mercado de Veículos de Célula de Combustível da Ásia-Pacífico
O escopo do relatório inclui Tipo de Veículo (Automóveis de Passageiros e Mais), Tipo de Célula de Combustível (PEMFC e Mais), Potência (Menos de 100 kW e Mais), Autonomia de Condução (Menos de 400 km e Mais) e Geografia. As Previsões de Mercado são em Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Veículos Comerciais | Ônibus |
| Caminhões Comerciais Pesados | |
| Caminhões Comerciais Leves do Tipo Picape | |
| Vans Comerciais Leves | |
| Caminhões Comerciais de Médio Porte |
| Austrália |
| China |
| Índia |
| Indonésia |
| Japão |
| Malásia |
| Coreia do Sul |
| Tailândia |
| Restante da APAC |
| Tipo de Veículo | Veículos Comerciais | Ônibus |
| Caminhões Comerciais Pesados | ||
| Caminhões Comerciais Leves do Tipo Picape | ||
| Vans Comerciais Leves | ||
| Caminhões Comerciais de Médio Porte | ||
| País | Austrália | |
| China | ||
| Índia | ||
| Indonésia | ||
| Japão | ||
| Malásia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Restante da APAC |
Definição de mercado
- Tipo de Veículo - A categoria inclui automóveis de passeio e veículos comerciais.
- Tipo de Carroceria de Veículo - Na categoria de Automóveis de Passeio, inclui Hatchbacks, Sedans, Veículos Utilitários Esportivos e Veículos Multiuso; para Veículos Comerciais, abrange Caminhões Comerciais Leves do Tipo Picape, Vans Comerciais Leves, Caminhões Comerciais de Médio Porte, Caminhões Comerciais Pesados e Ônibus de Médio e Grande Porte.
- Categoria de Combustível - A categoria abrange exclusivamente Veículos Elétricos de Célula de Combustível.
| Palavra-chave | Definição |
|---|---|
| Veículo Elétrico | Um veículo que utiliza um ou mais motores elétricos para propulsão. Inclui automóveis, ônibus e caminhões. Este termo inclui veículos totalmente elétricos ou veículos elétricos a bateria e veículos elétricos híbridos plug-in. |
| BEV | Um BEV depende completamente de uma bateria e de um motor para propulsão. A bateria do veículo deve ser carregada conectando-a a uma tomada ou estação de carregamento pública. Os BEVs não possuem motor de combustão interna e, portanto, são livres de poluição. Eles têm um baixo custo de operação e menor ruído do motor em comparação com os motores de combustível convencionais. No entanto, têm uma autonomia menor e preços mais altos do que seus modelos equivalentes a gasolina. |
| PEV | Um veículo elétrico plug-in é um veículo elétrico que pode ser carregado externamente e geralmente inclui veículos totalmente elétricos, bem como híbridos plug-in. |
| Veículo Elétrico Híbrido Plug-in | Um veículo que pode ser alimentado por um motor de combustão interna ou por um motor elétrico. Em contraste com os veículos elétricos híbridos normais, eles podem ser carregados externamente. |
| Motor de combustão interna | Um motor no qual a queima de combustíveis ocorre em um espaço confinado chamado câmara de combustão. Geralmente funciona com gasolina/petróleo ou diesel. |
| Veículo Elétrico Híbrido | Um veículo alimentado por um motor de combustão interna em combinação com um ou mais motores elétricos que utilizam energia armazenada em baterias. Estes são continuamente recarregados com energia do motor de combustão interna e frenagem regenerativa. |
| Veículos Comerciais | Veículos comerciais são veículos motorizados rodoviários projetados para transportar pessoas ou mercadorias. A categoria inclui veículos comerciais leves e veículos de médio e grande porte. |
| Veículos de Passeio | Os automóveis de passeio são veículos movidos a motor elétrico ou motor com pelo menos quatro rodas. Esses veículos são usados para o transporte de passageiros e compreendem no máximo oito assentos além do assento do motorista. |
| Veículos Comerciais Leves | Veículos comerciais com peso inferior a 6.000 lb (Classe 1) e na faixa de 6.001 a 10.000 lb (Classe 2) são cobertos nesta categoria. |
| Veículos de Médio e Grande Porte | Veículos comerciais com peso na faixa de 10.001 a 14.000 lb (Classe 3), 14.001 a 16.000 lb (Classe 4), 16.001 a 19.500 lb (Classe 5), 19.501 a 26.000 lb (Classe 6), 26.001 a 33.000 lb (Classe 7) e acima de 33.001 lb (Classe 8) são cobertos nesta categoria. |
| Ônibus | Um meio de transporte que normalmente se refere a um veículo grande projetado para transportar passageiros por longas distâncias. Inclui ônibus de trânsito, ônibus escolar, ônibus executivo e trólebus. |
| Diesel | Inclui veículos que utilizam diesel como combustível principal. Um veículo a motor diesel possui um sistema de injeção por compressão em vez do sistema de ignição por faísca utilizado pela maioria dos veículos a gasolina. Nesses veículos, o combustível é injetado na câmara de combustão e ignizado pela alta temperatura alcançada quando o gás é fortemente comprimido. |
| Gasolina | Inclui veículos que utilizam gasolina/petróleo como combustível principal. Um automóvel a gasolina normalmente utiliza um motor de combustão interna com ignição por faísca. Nesses veículos, o combustível é injetado no coletor de admissão ou na câmara de combustão, onde é combinado com ar, e a mistura ar/combustível é ignizada pela faísca de uma vela de ignição. |
| GLP | Inclui veículos que utilizam GLP como combustível principal. Tanto os veículos a GLP dedicados quanto os bicombustíveis são considerados no escopo do estudo. |
| GNV | Inclui veículos que utilizam GNV como combustível principal. São veículos que operam como veículos movidos a gasolina com motores de combustão interna com ignição por faísca. |
| HEV | Todos os veículos elétricos que utilizam baterias e um motor de combustão interna como fonte primária de propulsão são considerados nesta categoria. Os HEVs geralmente utilizam um trem de força diesel-elétrico e também são conhecidos como veículos híbridos diesel-elétricos. Um HEV converte o momento do veículo (energia cinética) em eletricidade que recarrega a bateria quando o veículo desacelera ou para. A bateria do HEV não pode ser carregada por dispositivos plug-in. |
| PHEV | Os PHEVs são alimentados por uma bateria, bem como por um motor de combustão interna. A bateria pode ser carregada por frenagem regenerativa usando o motor de combustão interna ou conectando-se a alguma fonte de carregamento externa. Os PHEVs têm uma autonomia melhor do que os BEVs, mas são comparativamente menos ecológicos. |
| Hatchback | São automóveis de tamanho compacto com uma porta do tipo hatch fornecida na extremidade traseira. |
| Sedan | São geralmente automóveis de passeio de duas ou quatro portas, com uma área separada fornecida na extremidade traseira para bagagem. |
| SUV | Popularmente conhecidos como SUVs, esses automóveis vêm com tração nas quatro rodas e geralmente têm alta distância ao solo. Esses automóveis também podem ser usados como veículos off-road. |
| MPV | São veículos multiuso (também chamados de minivans) projetados para transportar um número maior de passageiros. Transportam entre cinco e sete pessoas e também têm espaço para bagagem. Geralmente são mais altos do que o automóvel familiar médio, para proporcionar maior espaço para a cabeça e facilidade de acesso, e geralmente são de tração dianteira. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. A receita de mercado é calculada multiplicando o volume de vendas pelo respectivo preço médio de venda. Ao estimar o preço médio de venda, fatores como inflação média, mudança na demanda do mercado, custo de fabricação, avanço tecnológico e variação nas preferências dos consumidores, entre outros, foram levados em consideração.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura.


