
Tamanho e Participação do Mercado de Veículos a Célula de Combustível
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.64 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 30.27 % |
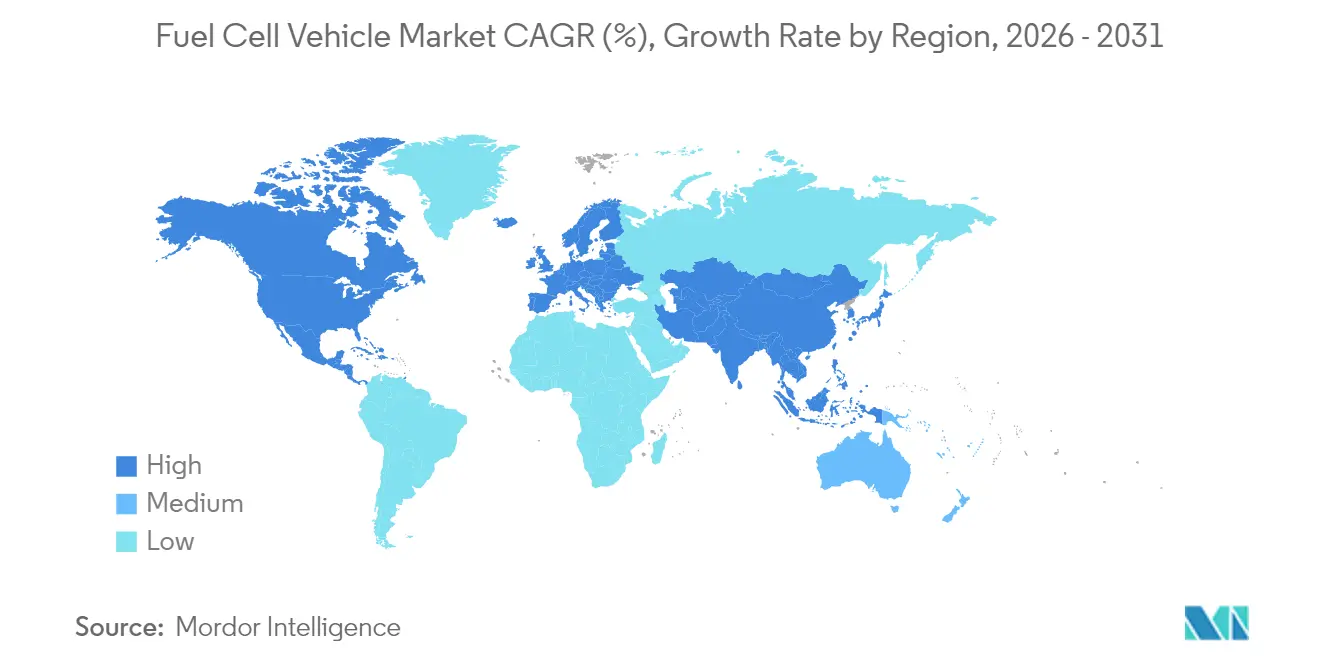
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
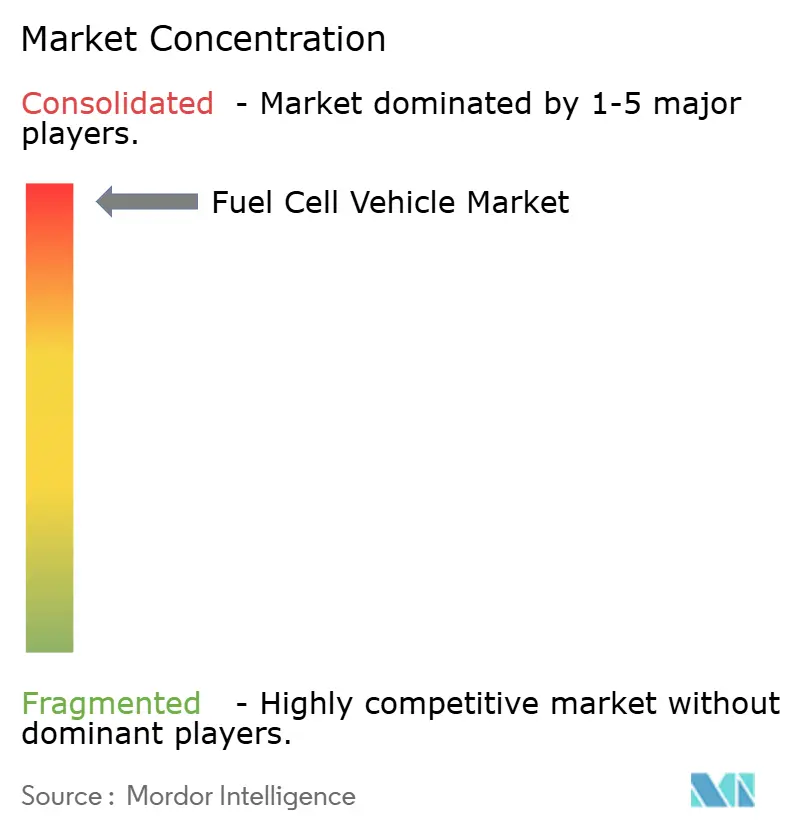
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos a Célula de Combustível por Mordor Intelligence
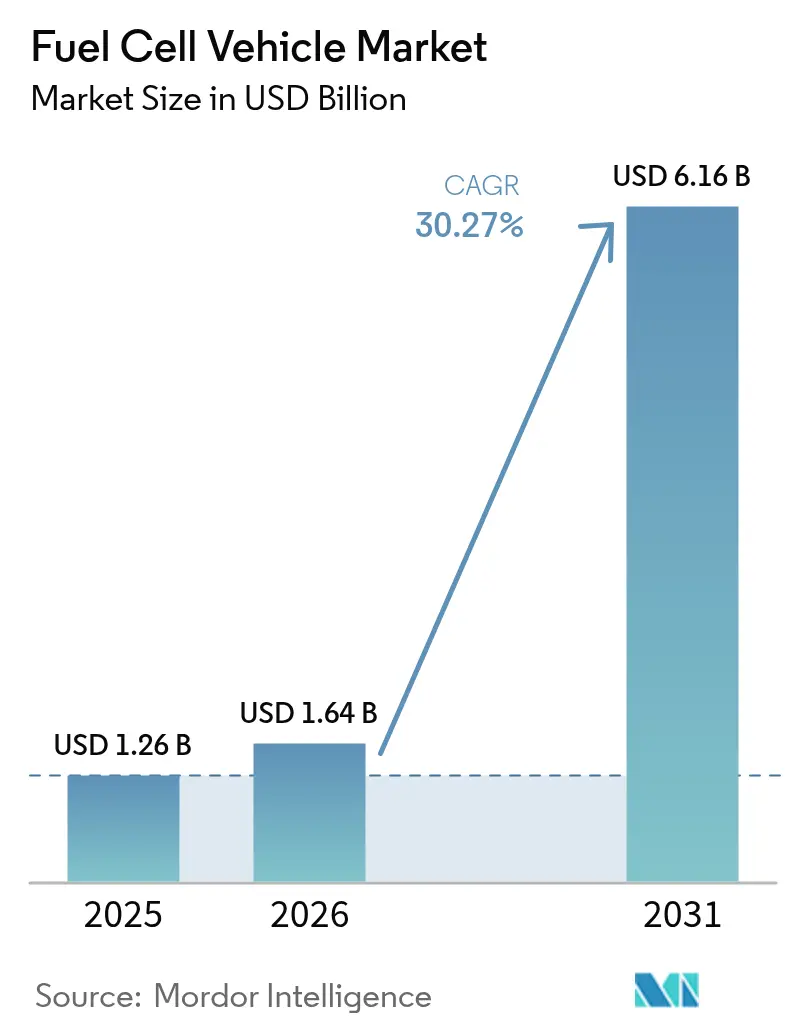
O tamanho do mercado de veículos a célula de combustível em 2026 é estimado em USD 1,64 bilhão, crescendo a partir do valor de 2025 de USD 1,26 bilhão, com projeções para 2031 apontando USD 6,16 bilhões, crescendo a uma CAGR de 30,27% no período de 2026 a 2031. Essa aceleração reflete uma mudança fundamental de implantações experimentais para viabilidade comercial, impulsionada por aplicações de uso intenso, onde as vantagens de densidade energética do hidrogênio sobre as alternativas de veículos elétricos a bateria tornam-se economicamente atraentes. O impulso do mercado decorre da convergência de marcos regulatórios, em particular os créditos fiscais de USD 3 bilhões para produção de hidrogênio previstos na Lei de Redução da Inflação dos EUA e a Lei da Indústria de Emissões Líquidas Zero da UE, que visa 10 milhões de toneladas de hidrogênio renovável até 2030.[1]"Hydrogen Shot e Centros Regionais de Hidrogênio Limpo," Departamento de Energia dos EUA, energy.gov .
Principais Conclusões do Relatório
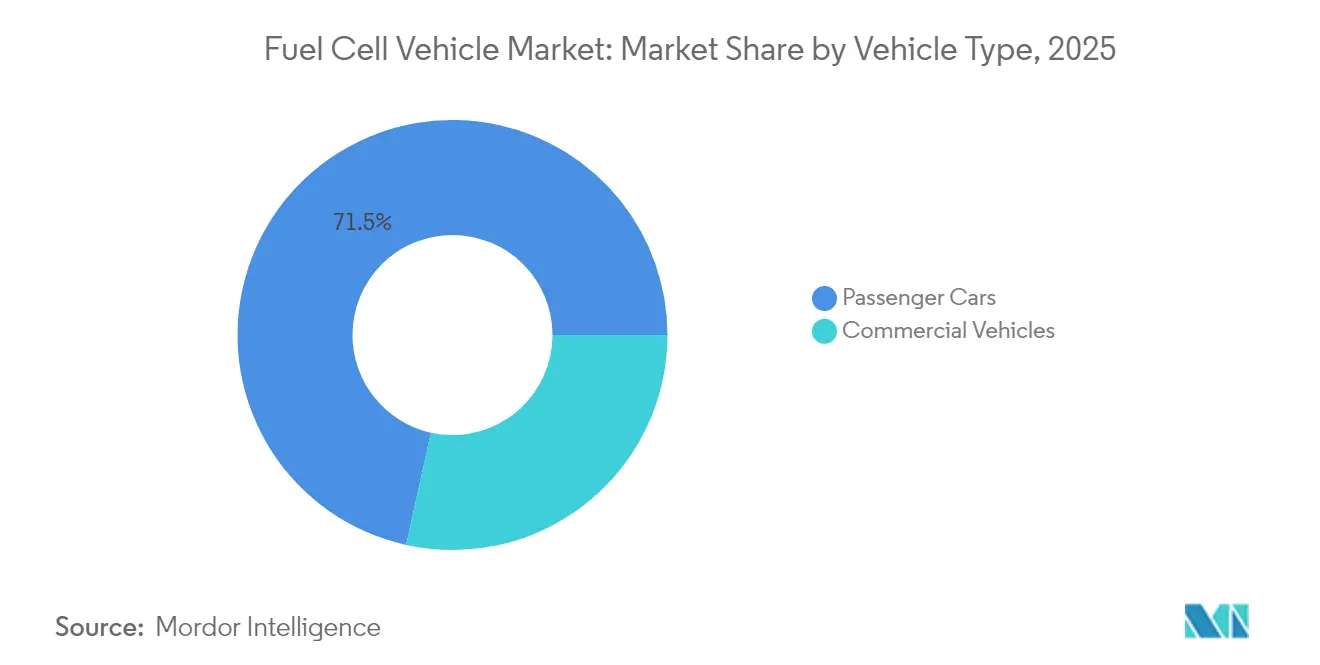
- Por tipo de veículo, os automóveis de passageiros detinham 71,54% da participação do mercado de veículos a célula de combustível em 2025, enquanto os veículos comerciais registraram a maior CAGR de 47,10% até 2031.
- Por tipo de célula de combustível, a PEM dominou com 90,85% da receita de 2025; os extensores de autonomia SOFC devem crescer a uma CAGR de 42,10% até 2031.
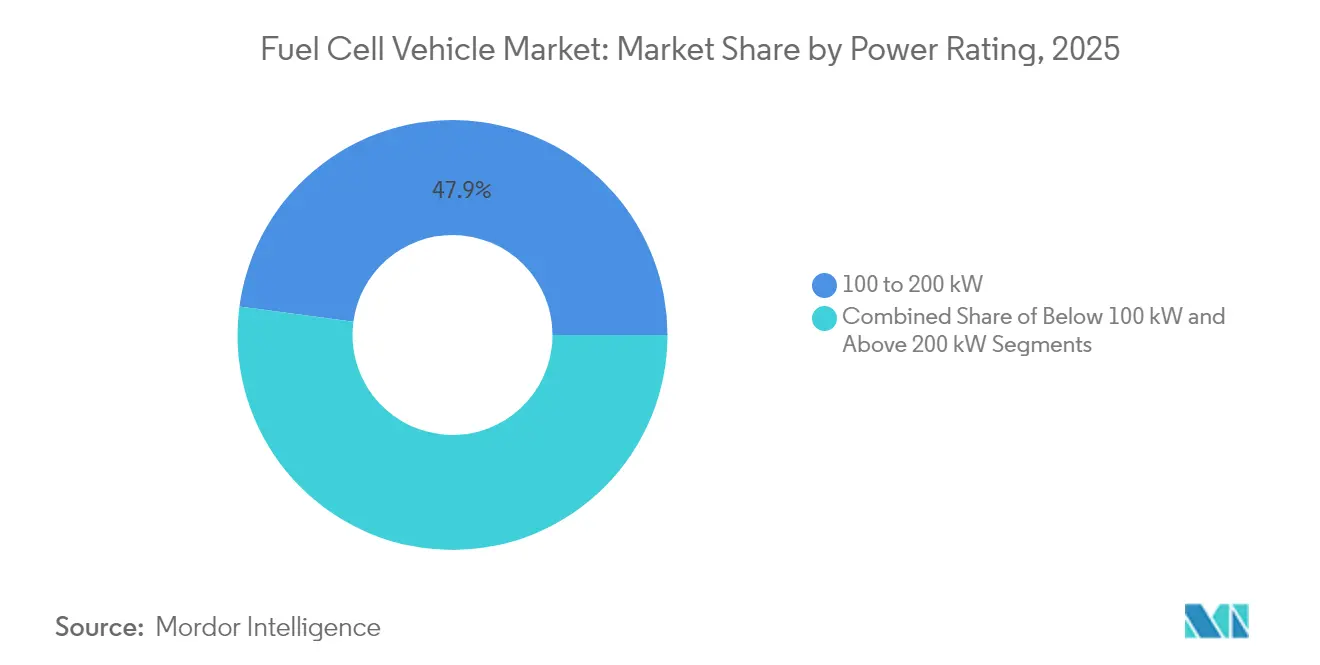
- Por classificação de potência, o segmento acima de 200 kW registrou liderança com CAGR de 49,40%, enquanto o segmento de 100 a 200 kW manteve a maior participação de 47,88% em 2025.
- Por componente, os módulos de pilha detinham a maior participação de 43,70%; os sistemas de armazenamento de hidrogênio estão crescendo a uma CAGR de 41,95% até 2031.
- Por geografia, a Ásia-Pacífico representou 52,60% da participação do mercado de veículos a célula de combustível em 2025; prevê-se que a América do Norte registre uma CAGR de 46,85% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na CAGR do Mercado | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Roteiros Nacionais de VEZ e Hidrogênio | +8.5% | Global, com maior impacto nos EUA, UE, China e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Crescimento dos Pilotos de Caminhões a Célula de Combustível para Uso Intenso | +6.2% | América do Norte e UE, com expansão para a APAC | Curto prazo (≤ 2 anos) |
| Clusters de "Porto de Hidrogênio" da China | +4.8% | Núcleo APAC, com expansão para portos do MEA | Médio prazo (2 a 4 anos) |
| Créditos Fiscais da Lei de Redução da Inflação e da Lei da Indústria de Emissões Líquidas Zero da UE | +7.1% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Avanços em Amônia para Hidrogênio | +3.4% | Global, adoção inicial em corredores marítimos | Longo prazo (≥ 4 anos) |
| Mudança dos OEMs para Metanol | +2.8% | UE e América do Norte, com expansão global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Roteiros Nacionais de Veículos de Emissão Zero e Hidrogênio Impulsionam a Transformação do Mercado
Os mandatos governamentais estão remodelando a adoção de veículos a célula de combustível por meio de estruturas de políticas coordenadas que abordam simultaneamente as restrições de oferta e demanda. A Coreia do Sul lidera com 14.500 veículos elétricos a célula de combustível, representando 33% da implantação global, apoiados por incentivos que reduzem os custos dos veículos em aproximadamente 50% e metas de 6,2 milhões de veículos a hidrogênio até 2040. A estratégia de hidrogênio do Departamento de Energia dos EUA aloca USD 9,5 bilhões por meio da Lei de Infraestrutura Bipartidária, com meta de 10 milhões de toneladas métricas de produção anual até 2030, projetando que 10 a 15% dos caminhões utilizarão células de combustível até 2050. A Lei de Promoção da Sociedade do Hidrogênio do Japão estabelece programas de suporte de preços de 15 anos e desenvolvimento de centros de produção, visando um fornecimento de hidrogênio de 12 milhões de toneladas até 2040. Essas abordagens coordenadas criam ciclos de autorrefuerzo em que o investimento em infraestrutura viabiliza a implantação de veículos, o que justifica a expansão das redes de abastecimento. A alocação de USD 321 milhões pela China para a implantação regional de veículos a célula de combustível a hidrogênio demonstra como o financiamento direcionado acelera a formação do mercado além dos padrões de crescimento orgânico.
Pilotos de Caminhões a Célula de Combustível para Uso Intenso Estabelecem Viabilidade Comercial
As demonstrações em corredores de frete comprovam a superioridade operacional dos caminhões a célula de combustível em casos de uso específicos, criando modelos de negócios replicáveis para implantação mais ampla. A Nikola Corporation lidera a implantação com 90 caminhões entregues no terceiro trimestre de 2024, representando um crescimento de 3.000% em comparação ao mesmo período do ano anterior, ao mesmo tempo em que estabelece parcerias de abastecimento de hidrogênio em rotas de frete essenciais. O sistema de hidrogênio líquido da Daimler Truck AG alcança uma autonomia de 650 milhas com uma carga útil de 45.000 libras, demonstrando vantagem competitiva sobre as alternativas de veículos elétricos a bateria em aplicações de longa distância, onde peso e tempo de abastecimento impactam diretamente a lucratividade. Os caminhões XCIENT da Hyundai Motor Company percorreram mais de 13 milhões de quilômetros em 13 países, fornecendo validação real da durabilidade dos sistemas de células de combustível de 180 kW e da autonomia operacional de 450 milhas. O Laboratório Nacional de Energia Renovável projeta que os caminhões de emissão zero atingirão a paridade de custo total de propriedade com o diesel até 2035, com os veículos a célula de combustível particularmente favorecidos em aplicações que exigem reabastecimento rápido e alta utilização diária. Essas demonstrações estabelecem pontos de referência que os operadores de frotas podem utilizar ao justificar investimentos de capital, acelerando a adoção além dos segmentos de adotantes iniciais.
Os Clusters de Portos de Hidrogênio da China Criam um Ecossistema Industrial
A integração pela China de empilhadeiras a célula de combustível e tratores de pátio em operações portuárias demonstra como aplicações industriais concentradas podem alcançar economias de escala enquanto constroem infraestrutura de hidrogênio para uma implantação mais ampla de veículos. As operações portuárias proporcionam condições ideais para a adoção de células de combustível devido a ciclos de trabalho previsíveis, infraestrutura de abastecimento centralizada e regulamentações rigorosas de emissões em áreas urbanas costeiras. A abordagem aproveita as cadeias de fornecimento de hidrogênio industrial existentes, criando demanda âncora que justifica investimentos em infraestrutura para outros tipos de veículos. A liderança da China em instalações de células de combustível, com 506 MW de capacidade acumulada principalmente para caminhões e ônibus, reflete estratégias sistemáticas de implantação que priorizam aplicações de alta utilização. Esse modelo permite que as autoridades portuárias atinjam metas de descarbonização enquanto demonstram a viabilidade comercial da tecnologia de células de combustível para outros operadores industriais.
A Lei de Redução da Inflação e a Lei da Indústria de Emissões Líquidas Zero da UE Aceleram a Escala de Fabricação
Os incentivos à fabricação estão mudando a economia de produção de células de combustível ao reduzir os custos de capital e viabilizar o desenvolvimento da cadeia de suprimentos doméstica. A Lei de Redução da Inflação dos EUA fornece créditos fiscais de produção para a fabricação de células de combustível juntamente com incentivos à produção de hidrogênio, criando suporte integrado à cadeia de valor que reduz os custos tecnológicos. Os investimentos da UE superam USD 60 bilhões para a fabricação de baterias e células de combustível de 2022 a 2023, com a Lei da Indústria de Emissões Líquidas Zero visando capacidade de produção doméstica para reduzir a dependência de importações. Essas políticas abordam o problema do ovo e da galinha, em que custos elevados impedem a escala, que por sua vez impede a redução de custos, fornecendo suporte temporário durante a transição para a viabilidade comercial. A parceria da BMW Group com a Toyota Motor Corporation para a produção de veículos a célula de combustível em 2028 reflete a confiança de que os incentivos à fabricação viabilizarão sistemas com custo competitivo.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na CAGR do Mercado | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão Lenta de Estações Públicas | -5.8% | Global, mais grave em mercados emergentes | Médio prazo (2 a 4 anos) |
| Queda nos Preços de Baterias Favorecendo o CTT dos VEBs | -4.2% | Global, maior impacto nos segmentos de veículos leves | Curto prazo (≤ 2 anos) |
| Atrasos Persistentes na Homologação de Tanques de Hidrogênio a Bordo | -2.1% | UE, com repercussão em outras regiões regulatórias | Curto prazo (≤ 2 anos) |
| Gestão do Risco de Abastecimento de Catalisadores à Base de Níquel | -1.9% | Global, concentrado em aplicações de alto volume | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão Lenta das Estações Públicas a 700 Bar Restringe a Expansão do Mercado
A implantação da infraestrutura fica aquém da disponibilidade dos veículos, criando restrições geográficas que limitam a adoção de veículos a célula de combustível a corredores específicos e áreas metropolitanas. O número global de estações de abastecimento de hidrogênio atingiu apenas 1.369 ao final de 2024, com 79% concentradas na China, Coreia do Sul, Japão, França e Alemanha, deixando vastas regiões sem acesso. A rede de hidrogênio da Califórnia diminuiu para 62 estações operacionais em 2024 devido a problemas de abastecimento e confiabilidade, forçando os fabricantes de automóveis a revisar as projeções de vendas de VCEV para apenas 20.500 veículos até 2030.[2] "Atualização da Rede de Estações de Hidrogênio 2024," Conselho de Recursos do Ar da Califórnia, arb.ca.gov. O mercado de estações de abastecimento de hidrogênio requer um investimento de USD 6,17 bilhões até 2034 para suportar a implantação projetada de veículos, mas os mecanismos de financiamento atuais permanecem insuficientes para uma expansão rápida. Os prazos de desenvolvimento de estações têm uma média de 1,6 anos em comparação com 4,9 anos para projetos anteriores, indicando processos em melhora, mas o número absoluto de novas estações permanece abaixo dos requisitos para a adoção em massa.
A Queda nos Preços de Baterias Favorece o CTT dos VEBs em Aplicações de Curta Distância
A rápida queda nos custos de baterias está expandindo o leque de aplicações em que os veículos elétricos a bateria alcançam vantagens de custo total de propriedade em relação às alternativas a células de combustível. Os custos dos sistemas de bateria podem diminuir 64 a 75% até 2050, enquanto os custos das células de combustível caem 65 a 85%, mas as reduções de custo das baterias estão ocorrendo mais rapidamente e a partir de uma base menor. A análise do custo total de propriedade mostra que os caminhões elétricos a bateria se tornarão competitivos com o diesel até 2030 na maioria das aplicações, enquanto os caminhões a célula de combustível enfrentarão custos de hidrogênio mais elevados, variando atualmente de USD 30 a 40 por quilograma. O ponto de cruzamento em que as células de combustível mantêm vantagem ocorre principalmente em aplicações de uso intenso e longa distância que exigem reabastecimento rápido e alta utilização diária, estreitando o mercado endereçável em comparação com projeções anteriores. Essa dinâmica obriga os fabricantes de células de combustível a se concentrarem em nichos específicos em vez de uma adoção ampla do mercado, potencialmente limitando as economias de escala necessárias para uma redução adicional de custos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Aplicações Comerciais Impulsionam a Transformação do MercadoOs Automóveis de Passageiros detinham 71,54% da participação de 2025 no mercado de veículos a célula de combustível. Os caminhões de uso intenso se beneficiam de autonomias de 650 milhas e reabastecimentos de 10 minutos que preservam as métricas de utilização de frete. Os ônibus de trânsito estão escalando rapidamente na China — mais de 1.000 unidades — à medida que as autoridades municipais integram depósitos de hidrogênio com centros de carregamento em depósitos. As vans de entrega que empregam extensores de autonomia por reforma de metanol contornam a escassez de estações de hidrogênio, avançando a conformidade com emissão zero para frotas de logística urbana. A inclinação estrutural para os segmentos de frota sustenta a resiliência de longo prazo do mercado de veículos a célula de combustível.
Os veículos comerciais lideram o crescimento com uma CAGR de 47,10% até 2031. Em contrapartida, a participação dos automóveis de passageiros cai apesar do crescimento em unidades, à medida que consumidores sensíveis ao preço gravitam para os veículos elétricos a bateria em casos de uso de curta distância.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tipo de Célula de Combustível:
Extensores de Autonomia SOFC Desafiam a Dominância da PEMAs unidades PEM forneceram 90,85% das pilhas de células de combustível em 2025, mas os extensores de autonomia SOFC estão previstos para entregar uma CAGR de 42,10% até 2031, superando a da PEM. As SOFCs de alta temperatura operam a 500–700 °C, permitindo eficiência de sistema de 60–72% e tolerância a metanol ou amônia, o que facilita a logística de combustível em regiões com infraestrutura deficiente. As vans-piloto da BMW Group com módulos SOFC da Ceres Power ilustram o interesse dos fabricantes de automóveis em uma plataforma que pode se beneficiar das cadeias de fornecimento de combustíveis líquidos existentes.
As soluções SOFC representavam menos de 2,80% do tamanho do mercado de veículos a célula de combustível em 2025, mas poderiam capturar acima de 8,60% até 2031, se as cadeias de suprimentos escalarem. Espera-se que a PEM mantenha a participação majoritária, mas enfrente erosão progressiva à medida que a flexibilidade de múltiplos combustíveis se torne um diferencial competitivo.
Por Classificação de Potência:
Sistemas de Alta Potência Viabilizam Aplicações de Uso IntensoA faixa de 100–200 kW detinha 47,88% da receita de 2025, equilibrando potência e custo para caminhões de distribuição regional e veículos de passageiros premium. As pilhas abaixo de 100 kW continuam servindo a empilhadeiras e automóveis compactos, mas sua participação diminui à medida que os OEMs automotivos escalam plataformas de maior produção. Os sistemas com classificação acima de 200 kW registraram uma CAGR de 49,40%, impulsionados pelos lançamentos de caminhões Classe 8 que priorizam a retenção de carga útil e o desempenho em subidas.
A receita total da classe acima de 200 kW está definida para crescer de 2025 a 2031, representando a segunda maior participação do tamanho projetado do mercado de veículos a célula de combustível. A plataforma XCIENT de 180 kW da Hyundai Motor Company e o protótipo GenH2 de 230 kW da Daimler Truck AG ressaltam a guinada do setor em direção à arquitetura de alta potência.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Componente:
A Inovação no Armazenamento de Hidrogênio Impulsiona a Integração do SistemaOs módulos de pilha detinham a maior participação de 43,70%, mas desaceleraram à medida que as curvas de aprendizagem se nivelaram; o armazenamento de hidrogênio cresce mais rapidamente a uma CAGR de 41,95%, com tanques de fibra de carbono Tipo IV e sistemas de compressão criogênica aumentando a densidade volumétrica. Os sistemas de suporte de planta — incluindo compressores, umidificadores e circuitos térmicos — contribuíram com 24%, enquanto os componentes de tração elétrica adicionaram 13% ao total do custo dos materiais. O sistema de hidrogênio líquido da Daimler Truck AG demonstra como o armazenamento avançado pode desbloquear uma autonomia de 650 milhas sem aumentar o peso do chassi, sustentando a vantagem competitiva no mercado de veículos a célula de combustível.
Análise Geográfica
Mercado de Veículos a Célula de Combustível da APAC
A Ásia-Pacífico manteve uma participação de 52,60% em 2025 porque a China, o Japão e a Coreia do Sul construíram ecossistemas de hidrogênio integrados abrangendo produção, distribuição e incentivos a veículos. A China instalou 506 MW de capacidade de célula de combustível e tem como meta 100.000 caminhões a célula de combustível até 2030, aproveitando subprodutos de hidrogênio de portos e usinas siderúrgicas. Os 14.500 veículos da Coreia do Sul contam com subsídios que reduzem os preços de tabela em 50%, enquanto o roteiro nacional prevê 6,2 milhões de unidades até 2040. O Japão permanece o líder global em implantações estacionárias, mas a adoção no transporte está se acelerando com garantias de preço de 15 anos.
Mercado de Veículos a Célula de Combustível da América do Norte
A América do Norte lidera com uma CAGR de 46,85% até 2031, impulsionada pelas disposições de hidrogênio da Lei de Redução da Inflação e pelos mandatos de emissão zero da Califórnia. O Departamento de Energia dos Estados Unidos financia sete centros regionais de hidrogênio, cada um obrigado a atender cargas de mobilidade, garantindo um pipeline de demanda para o mercado de veículos a célula de combustível. O plano de 21 bilhões de USD da Hyundai para a produção de caminhões a célula de combustível e infraestrutura nos Estados Unidos exemplifica a confiança de montadoras estrangeiras na estabilidade das políticas.
Mercado de Veículos a Célula de Combustível da Europa
A Europa Ocidental e Central está em crescimento, liderada pelas 113 estações públicas da Alemanha e pela meta de 10 milhões de toneladas de hidrogênio da União Europeia. A Daimler Truck garantiu 226 milhões de EUR para operar 100 caminhões a hidrogênio líquido. Ao mesmo tempo, a Parceria Conjunta de Hidrogênio Limpo injeta 113,5 milhões de EUR em pesquisa e desenvolvimento. A aliança da BMW com a Toyota sinaliza um alinhamento mais amplo das montadoras europeias em torno do hidrogênio como complemento aos veículos elétricos a bateria.

Panorama regulatório
Os veículos a célula de combustível são regidos por regras de segurança de hidrogênio cada vez mais harmonizadas, juntamente com programas de produção e infraestrutura de hidrogênio que moldam indiretamente a demanda. Nos Estados Unidos, a NHTSA publicou a FMVSS No. 307 (Integridade do sistema de combustível de veículos a hidrogênio) e a FMVSS No. 308 (Integridade do sistema de armazenamento de hidrogênio comprimido) em janeiro de 2025. As atualizações alinham os requisitos com a Fase 2 do GTR No. 13 e estabelecem uma data de conformidade efetiva de setembro de 2028 para veículos equipados com sistemas de armazenamento de hidrogênio comprimido.
Em junho de 2026, o UN WP.29/GRSP adotou um novo Regulamento das Nações Unidas cobrindo sistemas de armazenamento de hidrogênio líquido (LHSS) para as categorias M2, M3, N2 e N3. Isso estabelece um caminho de homologação de tipo para configurações de veículos a hidrogênio líquido que são centrais para casos de uso de serviço pesado. Na Europa, a política de mobilidade a hidrogênio continua a acompanhar as metas de descarbonização do transporte, incluindo o progresso de transposição da Diretiva de Energias Renováveis (RED) nos Estados-membros e ações da Comissão Europeia, como o Plano de Ação Industrial automotivo (março de 2025), que inclui o apoio do AFIF para infraestrutura de combustíveis alternativos ao longo de 2025-2026.
Análise da cadeia de valor
A cadeia de valor dos FCVs se estende das matérias-primas (metais do grupo da platina para catalisadores e fibra de carbono para tanques do Tipo IV) até a produção de MEA e stacks. Também abrange subsistemas de balance-of-plant (fornecimento de ar, umidificação, gerenciamento térmico e eletrônica de potência), sistemas de armazenamento de hidrogênio (hidrogênio gasoso a 700 bar ou líquido), integração veicular e o fornecimento e distribuição varejista de hidrogênio a jusante. A qualificação com padrão automotivo e a prontidão para produção em série continuam sendo fatores limitantes, e as peças críticas para segurança exigem validação rigorosa e aprovações no estilo Processo de Aprovação de Peças de Produção (PPAP) antes de envios em escala.
A atividade recente de parcerias aponta para uma base de fornecimento de stacks e sistemas a montante mais madura e uma abordagem de ecossistema crescente em caminhões. Daimler Truck, Volvo Group, cellcentric e Toyota Motor Corporation assinaram um memorando de entendimento em março de 2026 para que a Toyota se junte à cellcentric como acionista igualitária, melhorando o acesso à escala de sistemas de célula de combustível para plataformas de serviço pesado. Em abril de 2026, Isuzu e Toyota concordaram em desenvolver conjuntamente um caminhão elétrico de célula de combustível leve produzido em massa (com início de produção previsto para o ano fiscal de 2027), enquanto a Toyota Motor North America e a Hyroad Energy (maio de 2026) combinaram implantações de caminhões com fornecimento de hidrogênio e planejamento de estações, mostrando como fabricantes de equipamentos originais, fornecedores de energia e operadores de frotas estão agrupando veículos, combustível e reabastecimento para reduzir o atrito na adoção.
Cenário Competitivo
A concorrência é altamente concentrada, com estratégias diversificadas entre OEMs legados e empresas puras de células de combustível. A Toyota Motor Corporation lidera nos automóveis de passageiros com as vendas do Mirai e está refinando uma pilha de terceira geração que reduz o carregamento de platina. A abordagem de ecossistema da Hyundai Motor Company abrange caminhões, ônibus e empilhadeiras entregues sob seu roteiro Hydrogen Vision 2040. A BMW Group planeja produção em série em 2028 por meio de sua parceria com a Toyota Motor Corporation, aproveitando a maturidade da PEM enquanto codesenvolvela extensores de autonomia SOFC com a Ceres Power.
A Ballard Power Systems forneceu 130 MW para frotas de ônibus globais, com foco na padronização de módulos para uma integração mais rápida pelos OEMs. A Nikola Corporation entregou 90 caminhões a célula de combustível em um trimestre, sublinhando um impulso de primeiro a mover-se na América do Norte com contratos combinados de veículo e combustível. Os OEMs chineses SAIC Motor Corporation e FAW Group estão escalando a produção de pilhas para atender aos mandatos domésticos, aumentando a concorrência de preços em todo o mundo.
Os padrões estratégicos enfatizam a integração vertical e o desenvolvimento de ecossistemas em vez da concorrência no nível de componentes, refletindo a dependência dos veículos a célula de combustível em infraestrutura e cadeias de fornecimento de hidrogênio. A diferenciação tecnológica centra-se em melhorias de densidade de potência, flexibilidade de combustível por meio de sistemas SOFC e redução de custos de fabricação por meio de produção em escala automotiva. Surgem oportunidades de espaço em branco em veículos de entrega de médio porte, onde as células de combustível por reforma de metanol permitem operação de emissão zero sem infraestrutura de hidrogênio, e em aplicações industriais como equipamentos portuários, onde o abastecimento centralizado justifica investimentos em infraestrutura. Os padrões do programa de Infraestrutura Nacional de Veículos Elétricos do Departamento de Energia dos EUA criam oportunidades para empresas que desenvolvem instalações integradas de carregamento e abastecimento de hidrogênio, enquanto o registro de patentes da BMW Group para sistemas de segurança de veículos a hidrogênio demonstra atividade contínua de patentes em tecnologias habilitadoras críticas.[3] "FMVSS 307 e 308 Sistemas de Combustível a Hidrogênio," Registro Federal, federalregister.gov.
Líderes do Setor de Veículos a Célula de Combustível
Volkswagen AG
Mercedes-Benz Group
Honda Motor Company Limited
Hyundai Motor Company
Toyota Motor Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Veículos a Célula de Combustível
- Toyota Motor Corporation
- Hyundai Motor Company
- Honda Motor Co., Ltd.
- BMW Group
- Mercedes-Benz Group AG
- General Motors Company
- Volkswagen AG
- SAIC Motor Corporation
- FAW Group
- Stellantis N.V.
- Daimler Truck AG
- Volvo Group
- MAN Truck & Bus SE
- Ballard Power Systems
- Plug Power Inc.
- Nikola Corporation
- Great Wall Motor Co., Ltd.
- Foton Motor Co., Ltd.
- Doosan Fuel Cell Co., Ltd.
- Horizon Fuel Cell Technologies

Oportunidades de mercado e perspectivas futuras
As frotas comerciais e as implantações baseadas em corredores são o espaço em branco mais acionável, pois concentram utilização e demanda de reabastecimento e melhoram a economia da infraestrutura em comparação com o uso disperso de veículos de passeio no varejo. Em maio de 2026, a Toyota Motor North America assinou um acordo com a Hyroad Energy para implantar 40 caminhões de célula de combustível Classe 8 no sul da Califórnia. O acordo também inclui etapas para desenvolver o fornecimento de hidrogênio no campus do North American Parts Center California, ilustrando modelos integrados de frota mais combustível que operadores de logística e frotas de drayage podem replicar. Implantações de frotas transfronteiriças e em mercados emergentes ampliam a demanda endereçável além das regiões de hidrogênio mais maduras, incluindo a Hyundai (março de 2026) anunciando a implantação de oito caminhões XCIENT Fuel Cell Classe 8 no Uruguai para logística de madeira.
Programas de financiamento público e regras de segurança mais claras apoiam a expansão de curto prazo dos programas de reabastecimento e de veículos, quando a confiabilidade das estações limita a adoção. Em abril de 2026, a California Energy Commission divulgou o GFO-25-607 para financiar infraestrutura de reabastecimento de hidrogênio para veículos elétricos de célula de combustível de uso rodoviário. Isso cria oportunidades de aquisição para desenvolvedores de estações, fornecedores de hidrogênio, fabricantes de equipamentos de compressão e distribuição, e empreiteiras de EPC. No lado da tecnologia e do fornecimento, a escalabilidade de sistemas de serviço pesado continua sendo uma alavanca importante, apoiada pelo financiamento público alemão para o programa NextGenH2 da Daimler Truck e por entidades do setor, como a FCHEA, priorizando os orçamentos de P&D&D de hidrogênio e células de combustível do DOE dos EUA no ano fiscal de 2026, o que indica atividade contínua em stacks, armazenamento e plataformas de veículos integradas.
Recent Industry Developments in Mercado de Veículos a Célula de Combustível
- Maio de 2026: A Toyota Motor North America anunciou um acordo definitivo com a Hyroad Energy para implantar 40 caminhões comerciais Classe 8 movidos a célula de combustível de hidrogênio no sul da Califórnia. O pacote vincula a implantação de veículos ao desenvolvimento do fornecimento de hidrogênio e ao acesso a reabastecimento, reforçando um modelo de implantação liderado por ecossistema centrado em operações de frete de alta utilização.
- Abril de 2026: A Isuzu Motors e a Toyota Motor Corporation assinaram um acordo de desenvolvimento conjunto para um caminhão elétrico de célula de combustível leve produzido em massa, baseado na plataforma ELF EV da Isuzu, com início de produção previsto para o ano fiscal de 2027. O programa fortalece a base de fornecimento para a integração de células de combustível com padrão automotivo além dos projetos-piloto, com um caminho para componentes de maior volume e arquiteturas padronizadas.
- Setembro de 2024: A BMW e a Toyota reafirmaram planos para avançar os trens de força de célula de combustível de próxima geração, com a BMW visando a produção em série de seu primeiro veículo elétrico de célula de combustível em 2028. A colaboração concentra recursos de desenvolvimento de stacks e sistemas e apoia uma maior confiança de investimento por parte dos fornecedores em subsistemas-chave, como stacks e armazenamento de hidrogênio de alta pressão.


Mercado de Veículos a Célula de Combustível Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, definimos o mercado como a receita gerada por veículos elétricos de célula de combustível fabricados em fábrica, de uso rodoviário, que utilizam um stack de célula de combustível de hidrogênio para produzir eletricidade para a propulsão do veículo, abrangendo veículos de passeio e comerciais vendidos a usuários finais.
Exclusões de escopo: excluímos desta análise de mercado os sistemas estacionários de células de combustível, os equipamentos industriais fora de estrada e os kits de retrofit do mercado de reposição.
Visão geral da segmentação
- Por Tipo de Veículo
- Automóveis de Passageiros
- Veículos Comerciais
- Por Tipo de Célula de Combustível
- Membrana de Troca de Prótons (PEM)
- Extensores de Autonomia de Óxido Sólido (SOFC)
- Por Classificação de Potência
- Menos de 100 kW
- 100 a 200 kW
- Mais de 200 kW
- Por Componente
- Pilha de Células de Combustível
- Equilíbrio de Planta
- Armazenamento de Hidrogênio
- Eletrônica de Potência e Tração Elétrica
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Egito
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa mapeando o conjunto de demanda real por veículos de célula de combustível de uso rodoviário antes de qualquer modelagem ser feita. Contamos com fontes públicas e oficiais, como a Agência Internacional de Energia para indicadores de hidrogênio e transporte, publicações do Departamento de Energia dos EUA e da NREL para benchmarks de tecnologia e custo, regulamentos da UNECE para referências de homologação de tipo de veículo, e ministérios nacionais de transporte e energia para cronogramas de políticas e programas de incentivo.
Também acompanhamos sinais de implantação de estações de hidrogênio usando portais governamentais e municipais de infraestrutura, e usamos estatísticas alfandegárias e comerciais, quando disponíveis, para identificar movimentos em stacks de células de combustível e componentes relacionados. Relatórios anuais de empresas, registros na SEC, apresentações a investidores e cobertura de imprensa confiável são revisados para entender cronogramas de lançamento, planos de produção e direção de preços. Assinaturas pagas são usadas seletivamente para acelerar a triagem de dados financeiros e inteligência de empresas, e para realizar verificações de mapeamento de patentes quanto à atividade tecnológica. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas foram usadas para coletar dados, validar premissas e esclarecer pontos de dados pouco claros.
Entrevistas Primárias e Pesquisas
O trabalho primário é usado para testar sob pressão os dados documentais e fechar lacunas que geralmente surgem em torno do momento de implantação, demanda de frotas e precificação de transações. Conversamos com stakeholders como equipes de fabricantes de veículos, fornecedores de componentes, participantes do ecossistema de hidrogênio, operadores de frotas e distribuidores, e cobrimos APAC, EMEA e as Américas para que as diferenças regionais de política e infraestrutura sejam refletidas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 12% | APAC: 43% |
| Nível médio: 52% | Líderes funcionais/de unidade: 38% | EMEA: 34% |
| Players menores: 16% | Gerentes: 50% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O modelo central é construído usando uma abordagem top-down, na qual registros, implantações de frotas e metas de expansão orientadas por políticas são traduzidos em vendas anuais por categoria de veículo, e então convertidos em valor de mercado usando faixas de preço realistas. Para manter os totais fundamentados, corroboramos os resultados com aproximações bottom-up seletivas, como verificações de ASP amostrado vezes volume em países prioritários, discussões de canal sobre o dimensionamento de pedidos de frotas, e referências limitadas de receita de fornecedores, quando disponíveis.
As principais entradas usadas no dimensionamento incluem vendas anuais de veículos a célula de combustível e tendências de frota (quando disponíveis), o número de estações de reabastecimento de hidrogênio e o ritmo esperado de comissionamento, mandatos de emissão zero e cronogramas de subsídios, classificações típicas de potência de stack por categoria de veículo, e movimentos observados nos preços dos veículos à medida que os programas ganham escala. Quando uma série a nível de país está ausente, usamos proxies de condições semelhantes de política e infraestrutura e, em seguida, ajustamos por meio de feedback primário sobre disponibilidade de estações, ciclos de aquisição e prazos de entrega.
Para a previsão, é utilizada a análise de cenários, de modo que as perspectivas possam refletir diferentes velocidades de expansão da infraestrutura e continuidade das políticas, e os cenários são ancorados no consenso de especialistas obtido nas entrevistas. A trajetória resultante é então verificada com uma suavização simples de séries temporais para que os movimentos ano a ano permaneçam consistentes com os padrões de ramp-up conhecidos para programas de veículos e cobertura de estações.
Validação de Dados e Ciclo de Atualização
Validamos o modelo triangulando sinais independentes e, em seguida, executando verificações de variância a nível regional e nacional, de modo que os valores atípicos sejam identificados precocemente. Se o valor de mercado se mover de uma forma que entre em conflito com as implantações de unidades, adições de estações ou o momento das políticas, as premissas são revisadas e os dados dos especialistas relacionados são reconfirmados.
Antes da aprovação final, o trabalho é revisado em várias etapas, incluindo uma revisão secundária por analistas da lógica de cálculo e uma verificação final de consistência em todas as tabelas. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos materiais, como mudanças de política, grandes pedidos de frotas ou mudanças de produção. Logo antes da entrega, concluímos uma nova rodada de atualização para que os clientes recebam a visão mais atual disponível naquele momento.
Comparação do Tamanho do Mercado de Veículos a Célula de Combustível da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para veículos a célula de combustível costumam diferir porque o número relatado depende do que é contado como uma venda de veículo, quais regiões são incluídas, e se a estimativa está ancorada em implantações de unidades, preço ou um conjunto combinado. Quando o avanço dos programas é assumido antes ou depois, o valor do ano corrente pode mudar bastante, mesmo que a direção de longo prazo pareça semelhante.
As estações de reabastecimento de hidrogênio e os serviços relacionados de fornecimento de combustível estão fora do escopo da Mordor Intelligence, o que mantém o número atrelado à receita de veículos fabricados em fábrica e de uso rodoviário, em vez de gastos com expansão de infraestrutura. As diferenças também surgem de como veículos de passeio versus veículos comerciais são tratados, se a precificação usa preços de lista ou preços de frota negociados, e como o momento cambial é tratado quando os valores são convertidos entre regiões.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,64 bilhão de USD (2026) | |
| Publicação Setorial B | 1,52 bilhão de USD (2024) | Frequentemente usa um ano-base anterior e depende mais de planos de programas anunciados do que de veículos entregues, e nem sempre normaliza as premissas de ASP para um ano de referência cambial consistente entre regiões. |
| Consultoria Regional A | 0,20 bilhão de USD (2024) | Geralmente conta apenas os carros de passeio a hidrogênio e exclui as implantações comerciais, e comumente aplica preços de lista em vez de uma faixa de preços que reflita a aquisição por frotas e incentivos. |
No geral, a maior parte da variação vem do transbordamento de escopo para infraestrutura, diferenças na inclusão de veículos comerciais, e como a precificação é tratada quando os volumes ainda são pequenos. Nossa abordagem mantém as etapas fáceis de rastrear até os sinais de implantação de unidades e faixas de preço realistas, e então é verificada cruzadamente com o momento das políticas e o progresso na implantação de estações.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de veículos a célula de combustível e suas projeções de crescimento?
O mercado de veículos a célula de combustível está avaliado em USD 1,64 bilhão em 2026 e está projetado para atingir USD 6,16 bilhões até 2031, exibindo uma taxa de crescimento anual composta de 30,27% durante o período de previsão de 2026 a 2031.
Qual segmento de veículos está impulsionando o crescimento mais rápido no mercado de veículos a célula de combustível?
Os veículos comerciais representam o segmento de crescimento mais rápido com uma CAGR de 47,10% até 2031, apesar de deter apenas 28,46% da participação de mercado atual.
Qual segmento de classificação de potência está experimentando o crescimento mais forte?
As classificações de potência acima de 200 kW demonstram o crescimento mais rápido com uma CAGR de 49,40% até 2031
Qual região lidera o mercado de veículos a célula de combustível?
A Ásia-Pacífico domina com 52,60% de participação de mercado em 2025.
Página atualizada pela última vez em:



