
Dimensão e Participação do Mercado de Botânicos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 128.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 174.08 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.25 % |
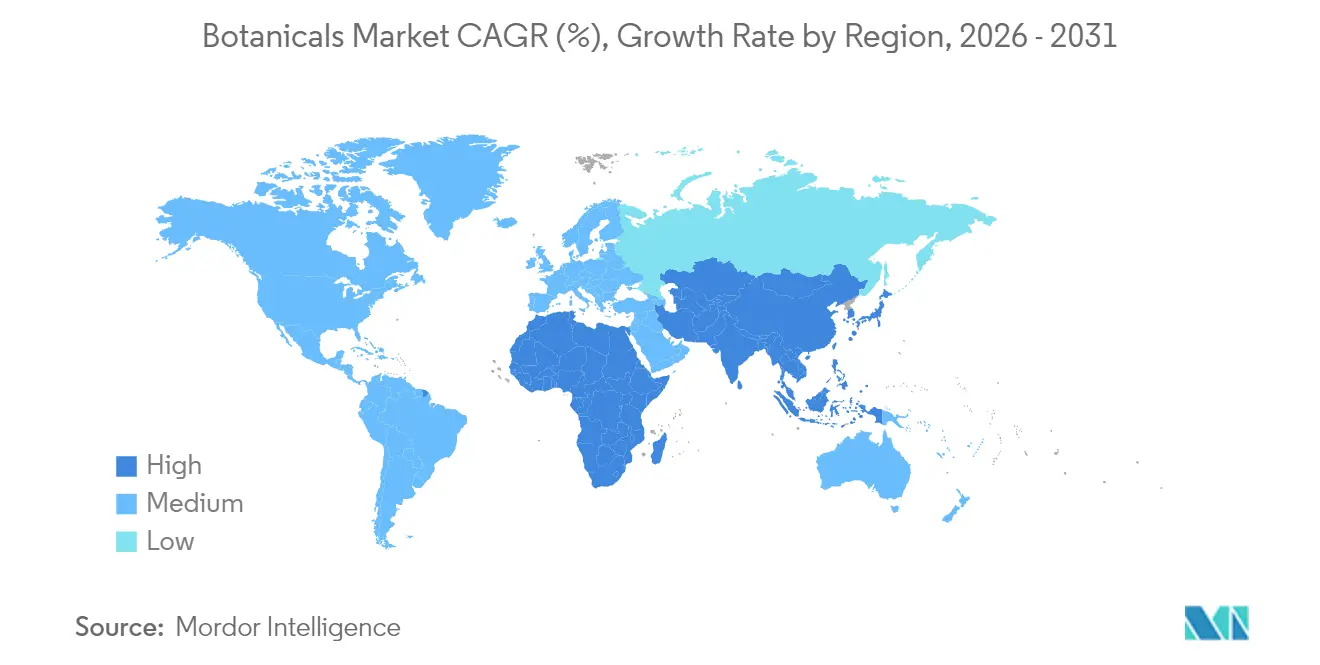
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
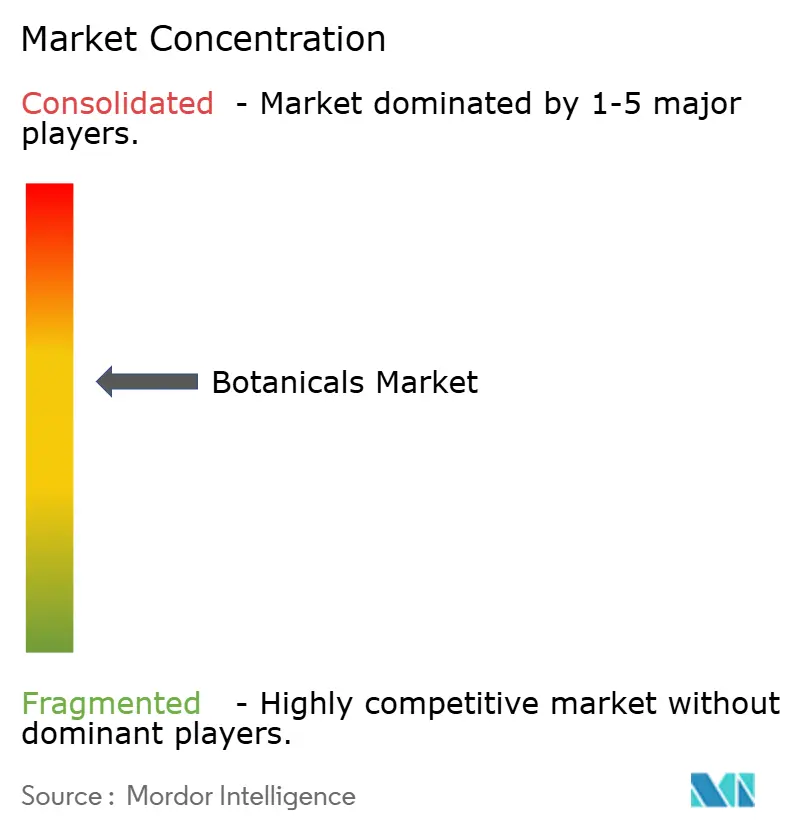
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Botânicos pela Mordor Intelligence
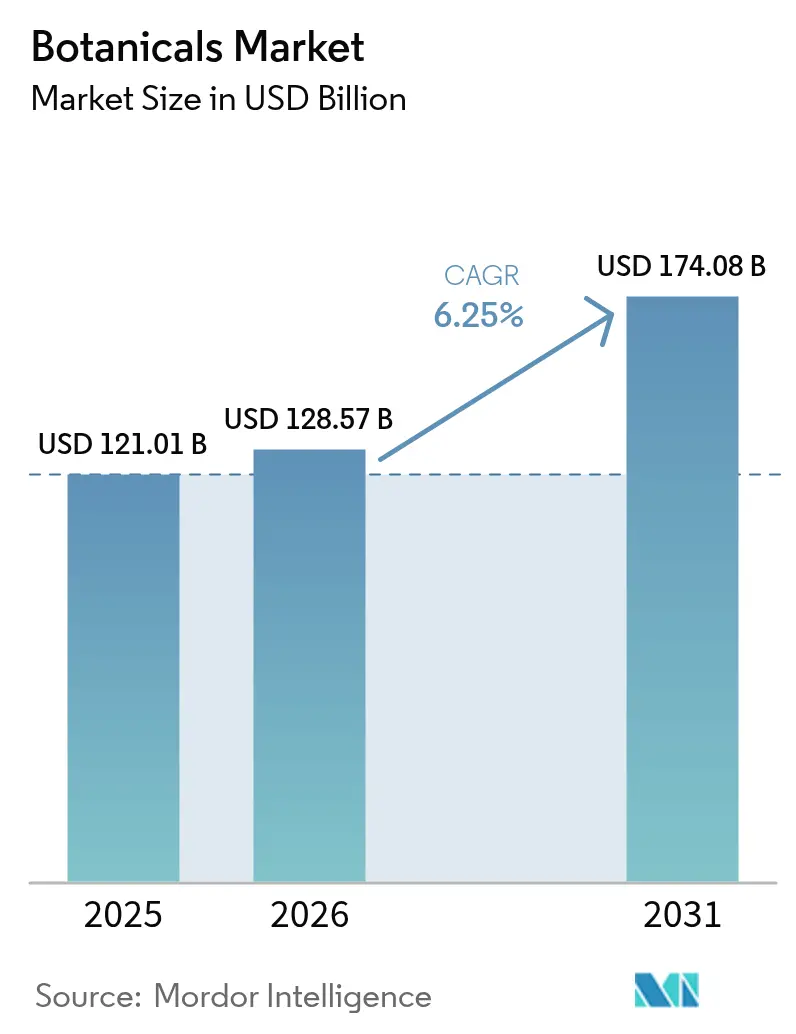
A dimensão do mercado de botânicos foi avaliada em USD 121,01 mil milhões em 2025 e estima-se que cresça de USD 128,57 mil milhões em 2026 para atingir USD 174,08 mil milhões até 2031, a uma CAGR de 6,25% durante o período de previsão (2026-2031). Esta expansão é impulsionada pela crescente procura de ingredientes naturais e rastreáveis nos setores alimentar, de nutracêuticos, farmacêutico e de cuidados pessoais. Os suplementos botânicos, particularmente os que apoiam a imunidade, a saúde intestinal, a memória e o bem-estar cardíaco, estão a ganhar expressão significativa. O setor de alimentos e bebidas está progressivamente a incorporar extratos botânicos pelas suas propriedades de sabor, nutricionais e funcionais. O interesse pela medicina tradicional e pelas práticas etnobotânicas está a impulsionar uma adoção mais ampla em aplicações farmacêuticas e de bem-estar. Na região da Ásia-Pacífico, a harmonização regulatória entre os sistemas de medicina tradicional e os padrões de qualidade modernos está a reforçar as oportunidades de crescimento a longo prazo. As empresas que utilizam tecnologias de extração proprietárias e cadeias de abastecimento habilitadas por blockchain estão a alcançar preços premium. No entanto, o surgimento de substitutos da biologia sintética está a intensificar a concorrência a nível de mercado de commodities. As perturbações no abastecimento relacionadas com o clima estão a aumentar o apelo dos modelos de abastecimento verticalmente integrados que garantem qualidade e continuidade do fornecimento. Além disso, a disposição dos consumidores em pagar prémios substanciais por produtos de rótulo limpo verificados sublinha a importância estratégica de investir em botânicos autenticados.
Principais Conclusões do Relatório
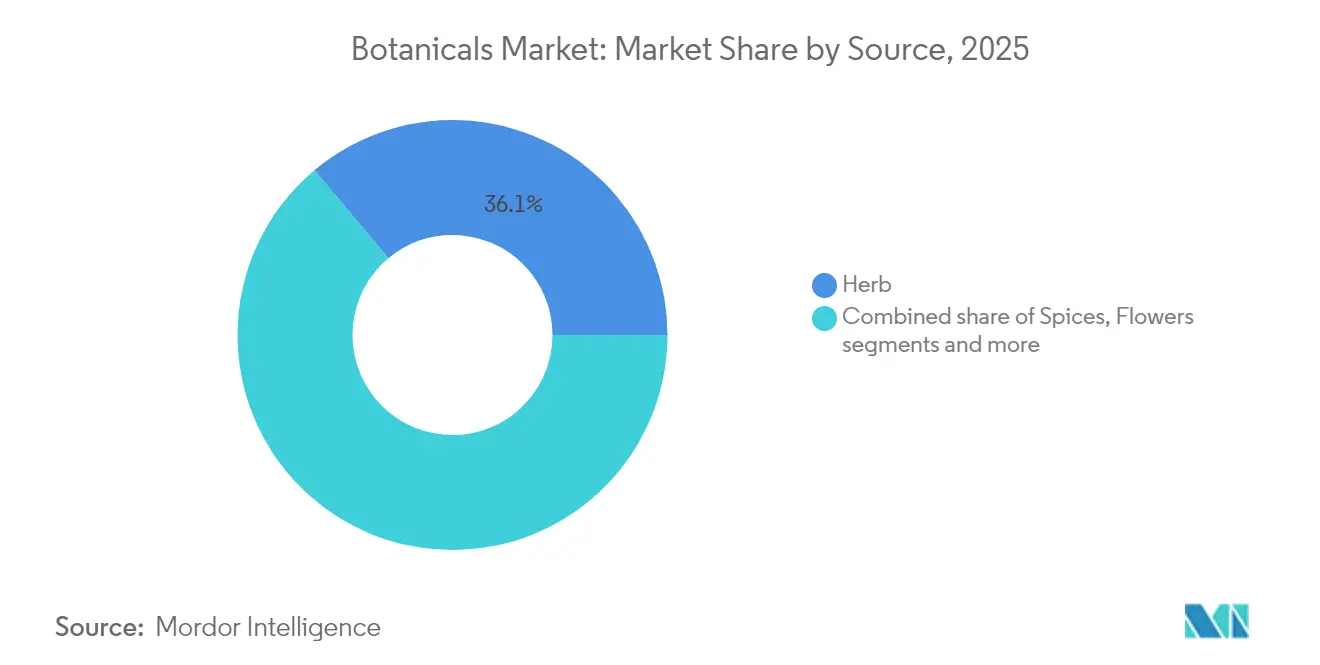
- Por fonte, as ervas lideraram com 36,10% da participação no mercado de botânicos em 2025, enquanto as flores registaram a CAGR de previsão mais elevada, de 6,62%, até 2031.
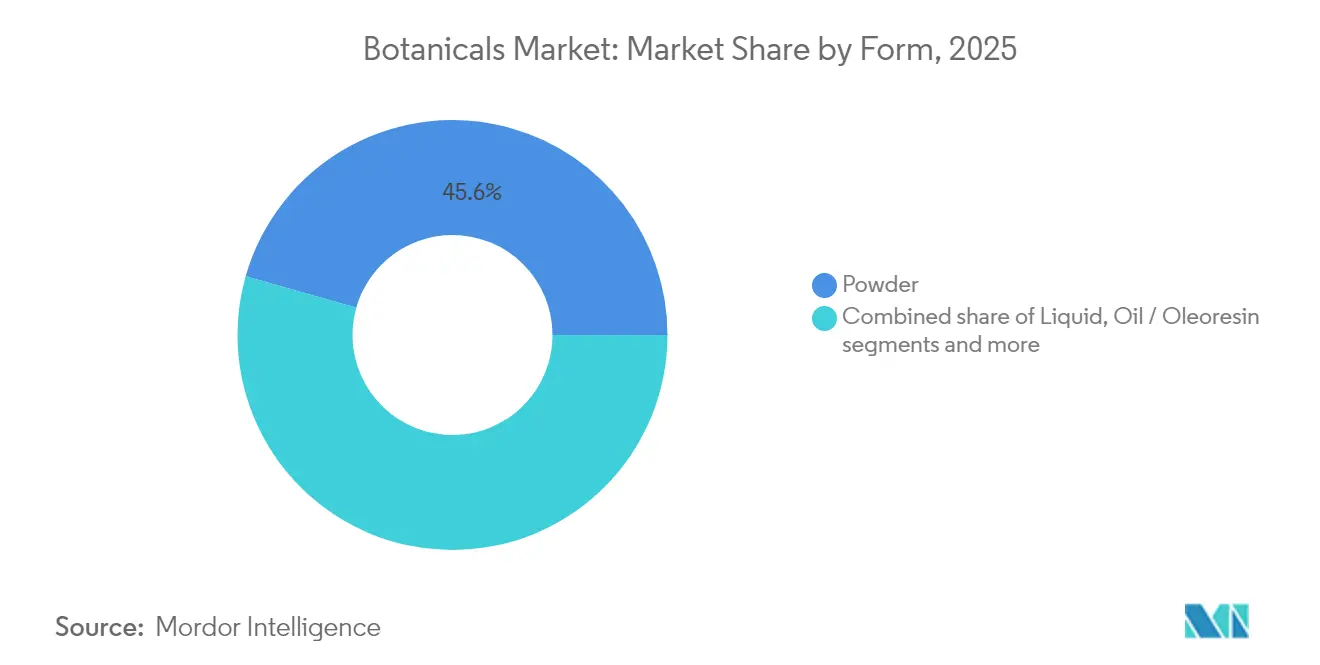
- Por forma, o pó detinha 45,60% da dimensão do mercado de botânicos em 2025; as formulações líquidas prevê-se que se expandam a uma CAGR de 6,95% entre 2026-2031.
- Por aplicação, os alimentos e bebidas representavam 35,80% da dimensão do mercado de botânicos em 2025, e os suplementos dietéticos estão a avançar a uma CAGR de 7,05% até 2031.
- Por geografia, a América do Norte detinha 33,90% da participação no mercado de botânicos em 2025, enquanto a Ásia-Pacífico está projetada para registar a CAGR mais rápida, de 7,35%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Preferência por ingredientes de rótulo limpo e naturais | +1.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão do lançamento de alimentos e bebidas funcionais | +1.0% | Ásia-Pacífico, América do Norte | Curto prazo (≤2 anos) |
| Apoio regulatório à medicina tradicional | +0.9% | Ásia-Pacífico, Europa, América Latina | Longo prazo (≥4 anos) |
| Avanços em tecnologias de extração e formulação | +0.8% | Mercados desenvolvidos | Médio prazo (2-4 anos) |
| Rastreabilidade habilitada por blockchain | +0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Valorização de subprodutos vegetais | +0.4% | Regiões com resíduos agrícolas | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente preferência dos consumidores por ingredientes de rótulo limpo e naturais
O movimento do rótulo limpo vai além das certificações orgânicas tradicionais, priorizando a transparência dos ingredientes ao destacar os métodos de processamento e as origens da cadeia de abastecimento. Os consumidores estão cada vez mais a optar por produtos com ingredientes botânicos reconhecíveis em detrimento dos sintéticos, impulsionando reformulações nos setores alimentar e de cuidados pessoais. De acordo com o Conselho Internacional de Informação Alimentar, 40% dos consumidores norte-americanos em 2023 selecionavam regularmente alimentos ou bebidas com base em rótulos naturais[1]Fonte: Conselho Internacional de Informação Alimentar, "Inquérito sobre Alimentação e Saúde 2023", www.ific.org. Esta mudança impacta significativamente os fabricantes de alimentos processados, que estão a substituir aromas e conservantes artificiais por extratos botânicos para manter a confiança dos consumidores. A tendência não só aumenta a procura de ingredientes botânicos autenticados, como também permite que os produtos de rótulo limpo alcancem um prémio de preço de 15-20% em relação às alternativas convencionais. Os quadros regulatórios, como a Estratégia do Prado ao Prato da UE e as orientações voluntárias de rótulo limpo da FDA, apoiam esta transformação orientada pelo consumidor, consolidando os ingredientes botânicos como substitutos preferidos dos aditivos sintéticos.
Rápida expansão dos lançamentos de alimentos e bebidas funcionais
Botânicos como cúrcuma, gengibre, matcha, adaptogénios e cogumelos funcionais são cada vez mais populares em alimentos e bebidas funcionais devido aos seus benefícios para a saúde, incluindo propriedades anti-inflamatórias, antioxidantes, de suporte imunitário e de melhoria cognitiva. Esta procura crescente está a impulsionar as vendas e a fomentar a inovação entre os fornecedores de ingredientes botânicos. A tendência destaca a integração das práticas de bem-estar tradicionais com a ciência nutricional moderna, criando novas oportunidades de mercado. As categorias de bebidas, particularmente as águas infundidas com botânicos, chás e bebidas funcionais, estão a registar o crescimento mais expressivo. Estes produtos apelam a consumidores mais jovens que procuram soluções energéticas naturais e gestão do stress. As formulações botânicas líquidas estão a ganhar popularidade devido à sua superior biodisponibilidade e flexibilidade em comparação com os pós tradicionais. Além disso, a produção de alimentos funcionais continua a crescer, com o mercado de alimentos funcionais para saúde da Coreia do Sul avaliado em KRW 2,76 biliões em 2024, de acordo com o Ministério de Segurança Alimentar e Farmacêutica[2]Fonte: Ministério de Segurança Alimentar e Farmacêutica (Coreia do Sul), "Estatísticas de alimentos e aditivos alimentares de 2024", www.mfds.go.kr. Além disso, regulamentações mais claras sobre alegações estrutura-função para ingredientes botânicos permitem aos fabricantes comunicar os benefícios para a saúde de forma mais eficaz, acelerando o desenvolvimento de produtos e a aceitação no mercado.
Apoio regulatório à integração da medicina tradicional e herbal
As políticas governamentais estão cada vez mais a reconhecer os sistemas de medicina tradicional como complementares à medicina convencional, abrindo oportunidades legítimas de mercado para ingredientes botânicos com aplicações terapêuticas históricas. A Estratégia de Medicina Tradicional da OMS para 2024 estabelece quadros para integrar as práticas tradicionais nos sistemas nacionais de saúde, beneficiando particularmente os mercados asiáticos onde a medicina botânica é culturalmente aceite. Esta mudança regulatória permite às empresas farmacêuticas desenvolver produtos à base de botânicos com alegações terapêuticas, transitando para além dos suplementos dietéticos para mercados de medicamentos regulamentados. Países como a Índia, a China e a Alemanha estão na vanguarda desta integração, implementando vias regulatórias específicas para produtos de medicina tradicional e estabelecendo exemplos para a harmonização global. Esta tendência favorece especialmente os botânicos com uso tradicional bem documentado e crescentes evidências clínicas, posicionando-os para o desenvolvimento farmacêutico em vez de aplicações de ingredientes de commodities.
Avanços em tecnologias de extração e formulação
As tecnologias de extração por CO2 supercrítico e de processamento assistido por ultrassons produzem extratos botânicos mais limpos, mantendo os compostos bioativos que os métodos tradicionais com solventes frequentemente degradam. Um aumento nos registos de patentes para estas tecnologias de extração evidencia um investimento significativo da indústria na inovação de processamento. Estes avanços resolvem problemas de consistência de qualidade, facilitando o uso crescente de ingredientes botânicos em setores regulamentados, como os produtos farmacêuticos e a nutrição clínica. Além disso, estes métodos reaproveitam materiais vegetais anteriormente descartados, transformando resíduos agrícolas em ingredientes botânicos valiosos. As empresas com tecnologias de extração proprietárias obtêm uma vantagem competitiva ao entregar qualidade de ingrediente superior e ao otimizar as cadeias de abastecimento. À medida que os organismos reguladores aprovam cada vez mais estes métodos avançados, a aceitação no mercado de ingredientes botânicos tecnologicamente melhorados continua a fortalecer-se.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade do abastecimento de matérias-primas e sazonalidade | -0.7% | Regiões vulneráveis ao clima | Curto prazo (≤2 anos) |
| Variabilidade de qualidade e falta de padronização | -0.6% | Fornecedores de mercados em desenvolvimento | Médio prazo (2-4 anos) |
| Vias de aprovação complexas e inconsistentes | -0.4% | Global | Longo prazo (≥4 anos) |
| Alternativas da biologia sintética | -0.3% | Mercados desenvolvidos | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do abastecimento de matérias-primas e sazonalidade
As cadeias de abastecimento de botânicos estão cada vez mais afetadas pelas alterações climáticas, enfrentando problemas como maior imprevisibilidade climática, alterações nas épocas de cultivo e mudanças nas áreas de cultivo tradicionais. Em 2024, as perturbações foram particularmente evidentes durante a época de cultivo, com as produções de cúrcuma na Índia a diminuir devido a padrões irregulares das monções. De acordo com o Ministério da Agricultura e Bem-Estar dos Agricultores da Índia, a produção de cúrcuma caiu de 1,17 milhões de toneladas métricas em 2023 para 1,06 milhões de toneladas métricas em 2024[3]Fonte: Ministério da Agricultura e Bem-Estar dos Agricultores, "Área e produção de especiarias por tipo e estado", www.agriwelfare.gov.in. Estas perturbações no abastecimento causaram volatilidade de preços, complicando as negociações de contratos de longo prazo entre fornecedores de botânicos e fabricantes. As restrições sazonais estão a levar os fabricantes a manter reservas de inventário maiores, o que aumenta as necessidades de capital de giro e os custos de armazenamento. O problema é especialmente significativo para os botânicos de colheita silvestre, onde as práticas de colheita sustentável limitam a escalabilidade do abastecimento. Para enfrentar estes desafios, as empresas estão a investir em agricultura em ambiente controlado e a diversificar as cadeias de abastecimento, embora estas medidas exijam capital substancial e tempo para se tornarem eficazes.
Variabilidade de qualidade e falta de padronização global
Os fabricantes enfrentam desafios significativos para manter a consistência devido a variações na qualidade dos ingredientes botânicos. Estas diferenças resultam de fatores como práticas de cultivo, momento da colheita, métodos de processamento e condições de armazenamento. As disparidades regionais nos padrões de qualidade complicam ainda mais a conformidade para os fornecedores globais, com quadros como a Farmacopeia Europeia, a USP e vários padrões nacionais a acrescentar complexidade. Os fornecedores de botânicos de menor dimensão em regiões em desenvolvimento, frequentemente limitados por recursos escassos, têm dificuldade em cumprir múltiplos padrões de qualidade simultaneamente. Além disso, a ausência de protocolos de teste unificados para compostos bioativos fragmenta o mercado. Enquanto os compradores premium exigem verificação analítica extensiva, os mercados de commodities aceitam limiares de qualidade mais baixos. Embora organizações como a ICH e a OMS estejam a trabalhar para a harmonização global, o progresso continua lento. Esta variabilidade de qualidade persistente continua a restringir a adoção de ingredientes botânicos, particularmente em aplicações sujeitas a requisitos regulatórios rigorosos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
Ervas Dominam Enquanto as Flores Aceleram a InovaçãoAs ervas detêm a maior participação de mercado, com 36,10% em 2025, apoiadas por uma infraestrutura de cultivo robusta e extensa documentação de uso tradicional que simplifica as aprovações regulatórias. As especiarias, beneficiando das suas aplicações duais em aromatização de alimentos e ingredientes funcionais, classificam-se como o segundo maior segmento. Embora o segmento das flores represente atualmente uma participação menor, está projetado para crescer à taxa mais rápida, com uma CAGR de 6,62% até 2031. Este crescimento é impulsionado pela investigação crescente sobre antocianinas e flavonoides, que estão a ganhar atenção pelos seus benefícios para a saúde cognitiva e antienvelhecimento. As raízes e rizomas exibem crescimento consistente, impulsionado pela popularidade das ervas adaptogénicas. As algas e o sargaço estão a emergir como oportunidades promissoras no espaço dos bioativos derivados do mar.
As tecnologias de extração avançadas são particularmente vantajosas para os botânicos à base de flores, pois garantem um processamento suave para preservar a bioatividade de compostos delicados. Em 2024, a ampliação do estatuto GRAS (Geralmente Reconhecido como Seguro) pela FDA para extratos de flores abriu novas oportunidades de aplicação, acelerando o desenvolvimento comercial. Outras fontes, como casca, folhas e sementes, mantêm posições de mercado estáveis através dos seus usos especializados em formulações farmacêuticas e cosméticas. As iniciativas de sustentabilidade na cadeia de abastecimento favorecem cada vez mais as fontes cultivadas em detrimento dos materiais de colheita silvestre. Esta tendência apoia o crescimento das ervas e flores, mas desafia os segmentos tradicionais como raízes e casca, que historicamente dependiam de recursos florestais.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório


Por Forma:
As Formulações Líquidas Ganham Vantagem de BiodisponibilidadeAs formulações em pó detêm 45,60% de participação de mercado em 2025, refletindo processos de fabrico estabelecidos e vantagens de custo em armazenamento e transporte. Os pós oferecem fácil mistura em bebidas e receitas, apelando a consumidores ocupados que procuram nutrição personalizável. No entanto, as formulações líquidas emergem como o segmento de crescimento mais rápido, com uma CAGR de 6,95% até 2031, impulsionadas por perfis superiores de biodisponibilidade e flexibilidade de formulação em aplicações de bebidas e nutracêuticos. As formas de óleo e oleoresina mantêm posições especializadas em aplicações de sabor e fragrância, enquanto os segmentos de resina e goma servem usos nicho farmacêuticos e industriais. A aceleração do crescimento do segmento líquido reflete os avanços tecnológicos nos métodos de extração líquida e estabilização que preservam os compostos bioativos ao mesmo tempo que prolongam o prazo de validade.
A adoção pela indústria de bebidas impulsiona a procura de botânicos líquidos, com os fabricantes de bebidas funcionais a preferir extratos líquidos para dosagem consistente e integração de sabor. Os quadros regulatórios reconhecem cada vez mais as formulações líquidas como sistemas de entrega preferidos para compostos bioativos, apoiando a aceitação no mercado em aplicações de nutrição clínica. As formulações em pó mantêm vantagens no fabrico de suplementos dietéticos, onde a dosagem padronizada e a eficiência de custos continuam a ser primordiais. A segmentação por forma reflete tendências mais amplas do setor em direção à nutrição personalizada e sistemas de entrega convenientes, posicionando as formulações líquidas para crescimento contínuo apesar dos custos de produção mais elevados em comparação com o processamento tradicional em pó.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Aplicação:
Suplementos Dietéticos Disparam com a Clareza RegulatóriaAs aplicações em alimentos e bebidas detêm a maior participação de mercado, com 35,80% em 2025, impulsionadas por vias regulatórias estabelecidas e pela aceitação dos consumidores de ingredientes botânicos em formatos familiares. Os suplementos dietéticos são o segmento de crescimento mais rápido, com crescimento esperado a uma CAGR de 7,05% até 2031. Este crescimento é apoiado por orientações regulatórias mais claras sobre alegações estrutura-função e pelo crescente interesse dos consumidores na saúde preventiva. Os cosméticos e cuidados pessoais exibem crescimento constante, enquanto os produtos farmacêuticos, apesar de enfrentarem desafios regulatórios complexos, mostram potencial para preços premium. Além disso, a tendência de humanização dos animais de estimação está a impulsionar o crescimento em ração animal e nutrição de animais de estimação, à medida que cresce a procura por ingredientes naturais em produtos para animais de companhia.
O crescimento nos suplementos dietéticos decorre de vários fatores de mercado convergentes. As populações envelhecidas procuram cada vez mais soluções de saúde naturais, e os quadros regulatórios estão a permitir comunicações de saúde mais claras. No setor de alimentos e bebidas, as bebidas funcionais e as alternativas a laticínios estão a registar o crescimento mais expressivo, enquanto as categorias tradicionais como panificação e confeitaria mantêm uma procura estável. Embora as aplicações farmacêuticas representem um volume menor, alcançam preços premium para botânicos com validação clínica e aprovação regulatória. Esta segmentação enfatiza a versatilidade dos ingredientes botânicos em vários mercados, criando fluxos de receita diversificados e reduzindo a dependência de qualquer aplicação única.
Análise Geográfica
Mercado de Botânicos da América do Norte
A América do Norte detém uma participação de mercado dominante de 33,90% em 2025, graças aos seus marcos regulatórios bem estabelecidos. Esses marcos facilitam a comercialização de ingredientes botânicos em alimentos, suplementos e produtos farmacêuticos. O reconhecimento ampliado de GRAS pela FDA e suas diretrizes sobre suplementos alimentares abrem caminho para aprovações previsíveis, estimulando investimentos em inovações botânicas. Além disso, à medida que os consumidores adotam cada vez mais alimentos funcionais e saúde preventiva, os ingredientes botânicos autenticados alcançam preços premium. Os canais de distribuição estabelecidos reforçam ainda mais a penetração no mercado. Adicionalmente, o Regulamento de Produtos de Saúde Natural do Canadá amplifica essas oportunidades, promovendo uma abordagem coesa para o desenvolvimento e a comercialização de produtos botânicos em toda a América do Norte.
Mercado de Botânicos da Ásia-Pacífico
A Ásia-Pacífico está em rápida ascensão, com projeção de crescimento a um CAGR de 7,35% até 2031. Esse avanço é amplamente atribuído a políticas governamentais que validam os sistemas de medicina tradicional como opções de saúde confiáveis. A Estratégia de Medicina Tradicional da OMS, sendo implementada em toda a Ásia, fortalece o respaldo institucional para o desenvolvimento de ingredientes botânicos. Simultaneamente, uma crescente classe média impulsiona o apetite por produtos naturais premium. A Iniciativa Cinturão e Rota da China, com sua ênfase na medicina tradicional, fortalece o comércio e o desenvolvimento de ingredientes botânicos entre as nações parceiras. Além disso, a expansão do Ministério Ayush da Índia e a evolução das regulamentações de alimentos funcionais do Japão criam diversas perspectivas de mercado, garantindo um crescimento robusto apesar dos variados cenários regulatórios nacionais.
Mercado de Botânicos da EMEA e América do Sul
A trajetória de crescimento constante da Europa está ancorada em seus rigorosos padrões de qualidade, que elevam o posicionamento de mercado dos ingredientes botânicos alinhados aos parâmetros da Farmacopeia Europeia. Iniciativas como a Estratégia do Prado ao Prato da UE e o Pacto Ecológico defendem o abastecimento sustentável de botânicos, conferindo vantagem a ingredientes rastreáveis e ecologicamente conscientes. Embora o Brexit tenha introduzido algumas disparidades regulatórias entre o Reino Unido e a UE, a demanda geral por ingredientes botânicos premium na Europa permanece inabalável. Enquanto isso, regiões como América do Sul, Oriente Médio e África estão emergindo como potenciais polos de crescimento, impulsionadas por marcos regulatórios em maturação e maior conscientização dos consumidores. No entanto, sua evolução de mercado é parcialmente limitada por desafios de infraestrutura e ambiguidades regulatórias em determinadas áreas.

Panorama regulatório
A regulação de botânicos varia conforme o uso final (alimentos, suplementos, aditivos e medicamentos) e por região, o que leva a requisitos de conformidade multitrilha para fornecedores globais. Nos Estados Unidos, produtos farmacêuticos de origem botânica seguem a via FDA CDER (IND e NDA), sob os mesmos padrões de segurança e eficácia aplicados a medicamentos convencionais, o que difere das estruturas de suplementos alimentares. Em março de 2026, a FDA realizou uma audiência pública (27 de março de 2026) para discutir o alcance dos ingredientes de suplementos alimentares e a interpretação da Seção 201(ff)(1)(E) do FD&C Act, e revisou quase 1.000 comentários públicos enviados até o prazo de 27 de abril de 2026.
Na União Europeia, os botânicos não possuem uma via de autorização centralizada única, e os Estados-Membros desempenham um papel fundamental sob a Lei Geral de Alimentos (Regulamento (CE) n.º 178/2002), enquanto a EFSA fornece suporte com ferramentas científicas como o Compendium of Botanicals para identificação de riscos. Em 2026, as regras de aditivos alimentares da UE foram reforçadas para produtos destinados a populações vulneráveis por meio dos Regulamentos (UE) 2026/189 e 2026/196, publicados em janeiro de 2026 e com entrada em vigor em 18 de fevereiro de 2026. As atualizações introduzem critérios de pureza e microbiológicos mais estritos para determinadas categorias de aditivos (incluindo gomas e amidos), com implementação gradual de agosto de 2026 a fevereiro de 2028. A EFSA também abriu uma consulta (8 de junho a 3 de agosto de 2026) para modernizar e unificar as diretrizes de segurança botânica em um único quadro transversal, o que aponta para requisitos de evidência mais uniformes para preparações botânicas em todos os usos na UE.
Análise da cadeia de valor
A cadeia de valor de botânicos normalmente vai do cultivo ou coleta silvestre, passando pelo processamento primário (secagem, moagem e estabilização), extração e concentração (incluindo solvente, CO2 supercrítico e outros métodos avançados), e depois padronização e testes de qualidade. Segue-se a formulação e mistura, e a distribuição para fabricantes de alimentos e bebidas, suplementos alimentares, cosméticos e produtos farmacêuticos. A documentação de qualidade e a verificação de identidade tornaram-se etapas importantes de agregação de valor, já que os compradores exigem cada vez mais especificações por lote, controles de contaminantes e registros de rastreabilidade, além das considerações tradicionais de preço e disponibilidade.
Os estrangulamentos são mais visíveis nas etapas upstream e midstream, onde a variabilidade climática pode afetar o rendimento e os perfis fitoquímicos, e onde persistem riscos de contaminação e adulteração. As restrições de capacidade também importam para ingredientes com crescimento de demanda mais rápido quando a infraestrutura de processamento fica atrasada. A prática do setor está migrando para um engajamento vertical mais profundo, incluindo relações de longo prazo com produtores, auditorias de campo e diversificação geográfica das fontes para reduzir choques e melhorar a consistência. Associações e órgãos normativos influenciam o comportamento da cadeia por meio de Boas Práticas Agrícolas e de Coleta e orientações de fabricação (por exemplo, as diretrizes AHPA GACP e GMP), enquanto o engajamento comercial e político é cada vez mais visível à medida que empresas e grupos do setor gerenciam fluxos transfronteiriços e requisitos divergentes entre jurisdições.
Panorama Competitivo
O mercado de botânicos é moderadamente fragmentado, com multinacionais estabelecidas a competir ao lado de extratores especializados e empresas emergentes de biotecnologia. A concentração do mercado reflete a sua natureza dual: os ingredientes botânicos de commodities enfrentam concorrência de preços, enquanto os produtos premium e autenticados alcançam margens mais elevadas através de tecnologias de extração proprietárias e cadeias de abastecimento rastreáveis. Os principais intervenientes como Givaudan SA e DSM-Firmenich SA adotam estratégias de integração vertical, garantindo o controlo de qualidade desde o cultivo até à formulação final. Esta abordagem cria vantagens competitivas através da consistência e conformidade regulatória. O panorama competitivo centra-se na inovação tecnológica em vez da concorrência tradicional de preços, com as empresas a investir fortemente em avanços na tecnologia de extração, sistemas de rastreabilidade por blockchain e conhecimentos regulatórios para diferenciar as suas ofertas.
O mercado global de botânicos é liderado por intervenientes proeminentes como International Flavors and Fragrances Inc., Archer-Daniels-Midland Company, Döhler GmbH, Symrise AG e Givaudan SA. Estas empresas impulsionam o setor através de inovação contínua e expansão estratégica. Investimentos significativos em investigação e desenvolvimento visam criar novos extratos botânicos e ingredientes naturais, com especial enfoque em produtos de rótulo limpo e sustentáveis. O setor está também a registar uma forte tendência de expansão de instalações de produção e centros de inovação em várias regiões para reforçar a presença local e satisfazer as preferências regionais. As tendências estratégicas no mercado revelam três abordagens distintas: integração vertical por intervenientes estabelecidos para controlar as cadeias de abastecimento, expansão horizontal por fornecedores de ingredientes a diversificar-se em mercados de aplicação, e disrupção tecnológica por empresas de biotecnologia a desenvolver alternativas de biologia sintética a botânicos naturais.
Existem oportunidades em botânicos de medicina tradicional autenticada com validação clínica emergente, bioativos de origem marinha de fontes sustentáveis, e aplicações de economia circular que reaproveitam fluxos de resíduos agrícolas. O aumento nos registos de patentes para tecnologias de extração e autenticação de botânicos evidencia um investimento significativo da indústria em capacidades proprietárias. Além disso, a especialização em conformidade regulatória está a tornar-se um fator diferenciador crítico, com as empresas hábeis em navegar em vias de aprovação complexas em múltiplas jurisdições a ganhar uma vantagem competitiva sobre fornecedores especializados de menor dimensão.
Líderes do Setor de Botânicos
Döhler GmbH
International Flavors and Fragrances Inc.
Givaudan SA
Symrise AG
Archer-Daniels-Midland Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Botânicos
- Givaudan SA
- DSM-Firmenich SA
- Archer Daniels Midland Co.
- International Flavors and Fragrances Inc. (IFF)
- Dohler GmbH
- Martin Bauer Group
- Bell Flavors and Fragrances
- Sensient Technologies
- Synergy Flavors
- Prinova Group
- PT. Indesso Aroma
- Berje Inc.
- Blue Sky Botanics
- NutraSorb LLC
- Botanical Ingredients Ltd.
- Euroma Group
- Ingex Botanicals
- Bio-Botanica
- Carrubba Incorporated
- Sapphire Flavors and Fragrances

Oportunidades de mercado e perspectivas futuras
As oportunidades estão se expandindo em torno da diferenciação com aprovação regulatória e de um tempo de lançamento mais rápido para preparações botânicas específicas. Na UE, a atividade em torno dos novos alimentos e da clareza na avaliação botânica está criando caminhos concretos para a inovação em conformidade, incluindo a atualização do Catálogo de Novos Alimentos pela Comissão Europeia em janeiro de 2026, abrangendo diversos extratos botânicos tradicionais, e a autorização em junho de 2026 do extrato de cenoura enriquecido com ramnogalacturonano-I como novo alimento por meio do Regulamento de Execução (UE) 2026/1306. Ao mesmo tempo, a EFSA abriu uma consulta pública (8 de junho a 3 de agosto de 2026) para avançar em direção a uma abordagem de orientação modernizada e transversal para botânicos, o que apoia um caminho mais claro para fornecedores capazes de operacionalizar dossiês de segurança robustos, verificação analítica e especificações padronizadas.
A resiliência do lado da oferta e a diferenciação orientada por descoberta também estão se fortalecendo como áreas de oportunidade. As empresas estão investindo em produção controlada e descoberta avançada para contrapor a volatilidade das matérias-primas e melhorar a repetibilidade dos perfis bioativos, incluindo abordagens de biorreator e produção interna relatadas para botânicos de precisão. Há também evidências de parcerias ativas para novos bioativos vegetais, como a colaboração da Evra Ingredients com a Brightseed (março de 2026) para usar descoberta habilitada por IA. Em relação a capacidade e localização, a BioVivo Science inaugurou uma instalação de fabricação cGMP de 100.000 pés quadrados em Jeffersonville, Indiana (maio de 2025), com capacidade anual mínima de 2.000 toneladas de extratos botânicos em pó, apoiando a segurança da cadeia de suprimentos norte-americana. O local também oferece uma plataforma para fabricação por contrato e programas de ingredientes de marca própria que exigem controles GMP documentados.
Recent Industry Developments in Mercado de Botânicos
- Julho de 2026: A International Flavors and Fragrances Inc. firmou um acordo para vender seu portfólio de extratos botânicos, vitaminas, minerais e atividades de melhoria de alimentos para a SuanNutra (Carbyne Equity Partners). A cisão incluiu atividades com receita reportada de aproximadamente USD 170 milhões em 2025, remodelando as opções de fornecedores para compradores que adquirem extratos botânicos padronizados dentro de programas de ingredientes mais amplos.
- Maio de 2026: A International Flavors and Fragrances Inc. assinou um acordo para vender seu negócio de Ingredientes Alimentares à CVC Capital Partners em uma transação de USD 4,3 bilhões. Este negócio realoca ativos para além das operações de ingredientes tipo commodity e pode alterar a intensidade competitiva e as relações de fornecimento em formulações de alimentos e bebidas que incorporam componentes derivados de botânicos.
- Julho de 2024: A GNT Group B.V. fortaleceu sua produção de corantes naturais adotando tecnologia de fermentação para corantes derivados de frutas, vegetais e plantas. A medida apoia a escalabilidade e a consistência de fornecimento para sistemas de cor à base de plantas, cada vez mais utilizados junto com outros ingredientes botânicos em aplicações de alimentos e bebidas de rótulo limpo.


Mercado de Botânicos Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado de botânicos abrange ingredientes e extratos de origem vegetal usados para fins funcionais ou sensoriais em produtos finais, em usos como alimentos, suplementos e cuidados pessoais. Tratamos o mercado como um pool de valor criado por insumos botânicos comercializados e consumidos, e não por produtos de marca finalizados.
Exclusões de escopo: excluímos substitutos sintéticos ou totalmente idênticos à natureza quando não têm origem em matéria-prima botânica, e não contabilizamos ativos puramente não botânicos.
Visão geral da segmentação
- Por Fonte
- Ervas
- Especiarias
- Flores
- Raízes e Rizomas
- Algas e Sargaço
- Outras Fontes
- Por Forma
- Pó
- Líquido
- Óleo / Oleoresina
- Resina / Goma
- Por Aplicação
- Alimentos e Bebidas
- Panificação e Confeitaria
- Molhos, Temperos e Condimentos
- Bebidas Funcionais
- Alternativas a Laticínios e de Base Vegetal
- Outros Alimentos e Bebidas
- Suplementos Dietéticos
- Cosméticos e Cuidados Pessoais
- Ração Animal e Nutrição de Animais de Estimação
- Produtos Farmacêuticos
- Outras Aplicações
- Alimentos e Bebidas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Resto da América do Norte
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Resto da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Suécia
- Bélgica
- Polónia
- Países Baixos
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Tailândia
- Singapura
- Indonésia
- Coreia do Sul
- Austrália
- Nova Zelândia
- Resto da Ásia-Pacífico
- Médio Oriente e África
- Emirados Árabes Unidos
- África do Sul
- Arábia Saudita
- Nigéria
- Egito
- Marrocos
- Turquia
- Resto do Médio Oriente e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando a cadeia de suprimentos desde o cultivo e o processamento primário até extratos e óleos, e depois vinculando-a aos principais setores consumidores. Baseamo-nos em pontos de referência públicos e repetíveis, como as estatísticas de safras e comércio do USDA, séries de produção do FAOSTAT, fluxos de importação e exportação do UN Comtrade, e tabelas alfandegárias ou tarifárias que ajudam a manter os limites de produtos consistentes.
Para tornar os números utilizáveis para dimensionamento, também revisamos fontes como as diretrizes públicas da FDA e da EFSA sobre restrições de uso de ingredientes, o Codex e outras normas para classificações de ingredientes botânicos, e periódicos revisados por pares que esclarecem os rendimentos típicos de extração e as taxas de uso em formulações. Registros de empresas, apresentações a investidores e imprensa confiável foram usados para entender adições de capacidade, pegadas de fornecimento e direção de preços, apoiados por assinaturas pagas para dados financeiros de empresas, triagem de patentes e verificações de importação e exportação em nível de embarque, quando disponíveis. Esses exemplos não são exaustivos, e muitas outras referências públicas foram revisadas para coletar dados, validar premissas e esclarecer questões abertas.
Entrevistas e pesquisas primárias
Conversas primárias foram usadas para testar o que as fontes documentais não conseguem explicar totalmente, como faixas de preço reais para formas botânicas comuns, estruturas contratuais típicas e padrões de substituição entre fontes e formatos vegetais. Conversamos com uma combinação de fornecedores de ingredientes, processadores, importadores e usuários finais em alimentos, suplementos alimentares e cuidados pessoais, e depois usamos verificações de acompanhamento para resolver diferenças nas premissas de rendimento e na inclusão a nível de aplicação.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 15% | APAC: 41% |
| Nível médio: 59% | Líderes funcionais/de unidade: 33% | EMEA: 37% |
| Participantes menores: 15% | Gerentes: 52% | Américas: 22% |
Dimensionamento e previsão de mercado
Nossa lógica central de dimensionamento é construída a partir do lado da demanda, onde os dados de produção e comércio reconstroem o pool disponível de insumos botânicos, que depois é filtrado pela parcela destinada aos setores de uso final. Uma vez estabelecida essa estrutura, adicionamos verificações seletivas top-down e bottom-up, incluindo a consolidação de uma amostra de receitas de fornecedores em ingredientes botânicos e a validação de volumes implícitos usando preços amostrados por quilograma (ou litro) por forma.
As principais entradas usadas no modelo incluem o momento de importação e exportação para categorias botânicas, tendências de cultivo e colheita para as principais fontes vegetais, faixas de rendimento de extração por forma (pó, líquido, óleos e oleorresinas), taxas de inclusão típicas nas principais aplicações e a movimentação de preços observada relacionada à sazonalidade das safras e às interrupções de fornecimento. Quando surgem lacunas de dados, interpolamos usando as fontes vegetais comparáveis mais próximas ou códigos comerciais vizinhos, e depois reverificamos o consumo implícito com o feedback das entrevistas. As previsões usam análise de cenários apoiada por um conjunto reduzido de fatores, incluindo o crescimento do mercado final, a progressão esperada de preços por forma e a normalização assumida das restrições de fornecimento, de modo que a curva final permaneça explicável e fácil de atualizar.
Validação de dados e ciclo de atualização
A validação ocorre em camadas, começando com verificações básicas de unidades, momento cambial e contagem dupla entre botânicos brutos e extratos processados. Em seguida, comparamos os resultados com sinais independentes, como intensidade comercial, direção da disponibilidade de safras e variações visíveis de preços, e quaisquer variações significativas são enviadas de volta para revisão antes da aprovação final.
As revisões dos analistas são feitas em etapas, nas quais as premissas são questionadas, os cálculos são refeitos e os valores atípicos são corrigidos ou claramente explicados. O trabalho é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes mudanças regulatórias, choques agudos nas safras ou adições significativas de capacidade. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada disponível.
Dimensionamento do mercado de botânicos da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores publicados para o mercado de botânicos frequentemente diferem porque a linha de escopo é traçada de forma distinta, e porque a lógica de preços e conversão varia por fonte. Também observamos diferenças quando uma estimativa depende mais das vendas no varejo de produtos finalizados, e outra permanece mais próxima do valor dos ingredientes, o que pode alterar os totais rapidamente.
A direção dos fluxos comerciais, os sinais de disponibilidade de safras e as verificações de taxa de inclusão a nível de aplicação são as evidências usadas para ancorar a Mordor Intelligence a um pool de demanda de ingredientes que corresponde aos botânicos usados em alimentos e bebidas, suplementos, cosméticos e cuidados pessoais, e nutrição animal. As maiores lacunas geralmente vêm da mistura de ingredientes com produtos finalizados, do uso de anos-base diferentes e da aplicação de um preço médio único sem separar pós, líquidos e óleos, seguidas de diferenças no momento cambial e na cadência de atualização.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 121,01 bilhões (2025) | |
| Consultoria Global A | USD 86,64 bilhões (2025) | Esse número é menor principalmente porque o escopo parece enfatizar uma definição botânica mais restrita e um período de previsão mais curto, além de combinar agrupamentos de produtos e canais que podem deixar de fora partes do fluxo de ingredientes destinado a cosméticos e nutrição animal. |
| Associação Setorial B | USD 13,23 bilhões (2024) | Esse número reflete apenas as vendas no varejo dos EUA de suplementos alimentares à base de plantas, e exclui outras aplicações de botânicos, como alimentos e bebidas, cosméticos e nutrição de animais de estimação, portanto não é comparável a um mercado global de ingredientes. |
Ao observar a tabela, a dispersão é explicada menos pela matemática e mais pelo que está sendo contabilizado, onde está sendo contabilizado e qual lógica de preços é aplicada. Ao manter o valor vinculado a indicadores de movimento dos ingredientes e ao separar as principais formas botânicas antes de aplicar os preços, a estimativa permanece rastreável a entradas claras e pode ser atualizada de forma consistente.


Principais Questões Respondidas no Relatório
Qual será a dimensão da procura global de botânicos até 2031?
O valor está previsto atingir USD 174,08 mil milhões, expandindo-se a uma CAGR de 6,25% a partir de 2026.
Qual a região com crescimento mais rápido em botânicos até 2031?
Está projetado que a Ásia-Pacífico registe uma CAGR de 7,35%, apoiada pela integração da medicina tradicional.
Que categoria de fonte apresenta o crescimento futuro mais elevado?
As flores lideram com uma CAGR projetada de 6,62% devido ao uso crescente de extratos ricos em antocianinas em produtos de saúde cognitiva e beleza.
Por que razão os formatos botânicos líquidos estão a ganhar popularidade?
Oferecem biodisponibilidade superior, fácil integração em bebidas e perfis de sabor estáveis, impulsionando uma CAGR de 6,95%.
Página atualizada pela última vez em:



