
Tamaño y Cuota del Mercado de Botánicos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 128.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 174.08 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.25 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
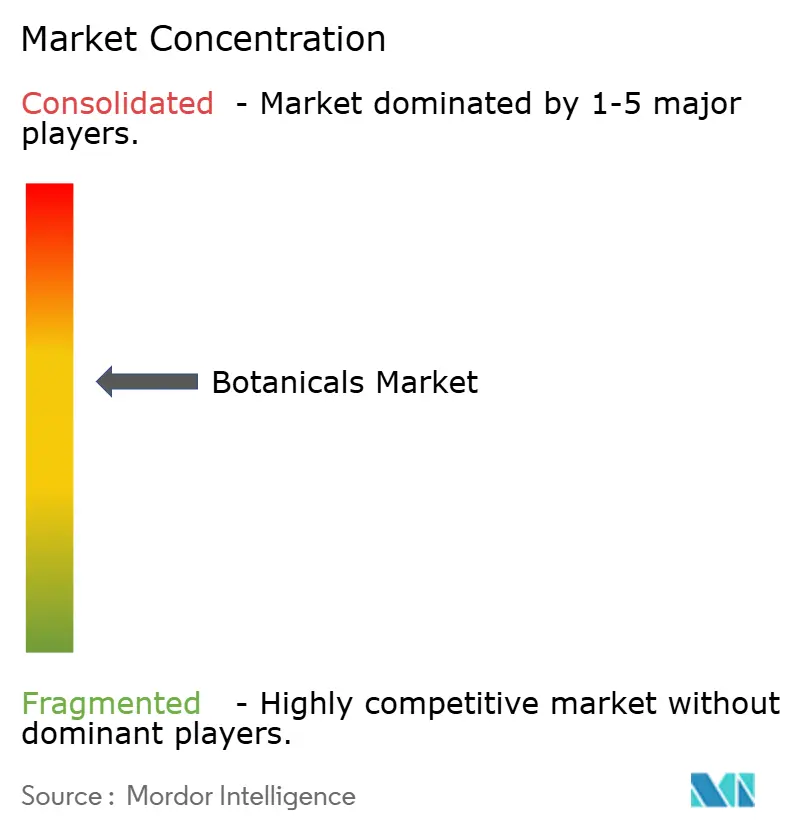
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Botánicos por Mordor Intelligence
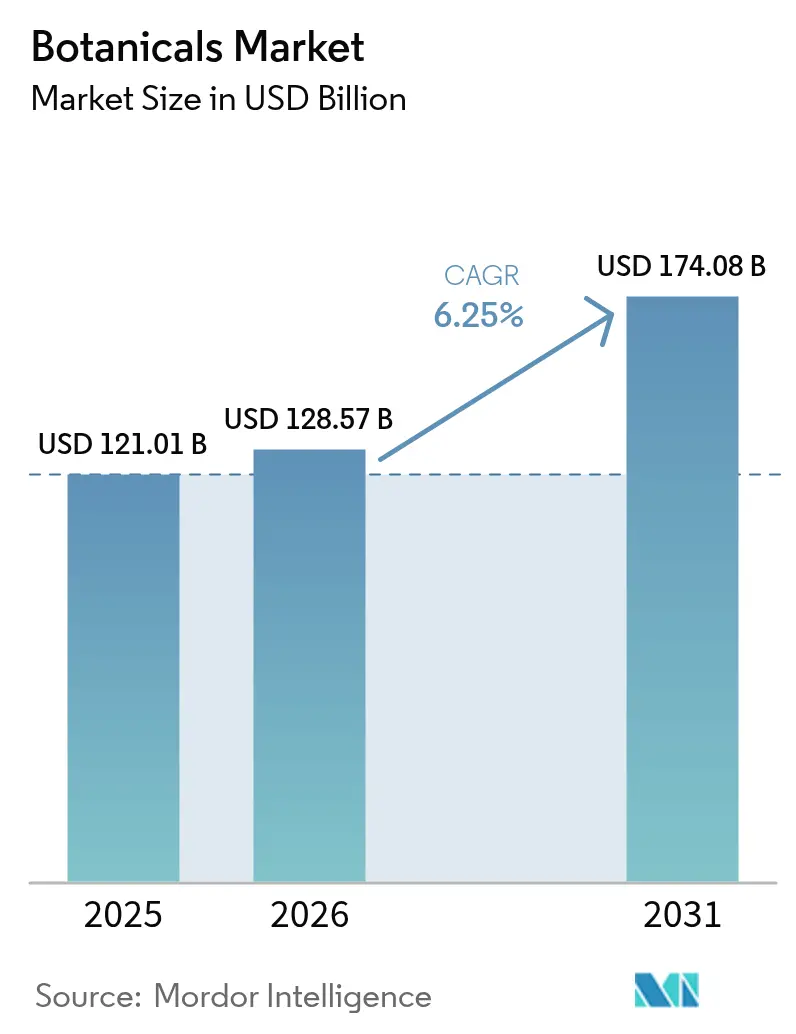
El tamaño del mercado de botánicos fue valorado en 121,01 mil millones de USD en 2025 y se estima que crecerá desde 128,57 mil millones de USD en 2026 hasta alcanzar los 174,08 mil millones de USD en 2031, a una CAGR del 6,25% durante el período de previsión (2026-2031). Esta expansión está impulsada por la creciente demanda de ingredientes naturales y trazables en las industrias de alimentos, nutracéuticos, productos farmacéuticos y cuidado personal. Los suplementos botánicos, particularmente aquellos que apoyan la inmunidad, la salud intestinal, la memoria y el bienestar cardiovascular, están ganando un impulso significativo. El sector de alimentos y bebidas incorpora progresivamente extractos botánicos por sus propiedades de sabor, nutricionales y funcionales. El interés en la medicina tradicional y las prácticas etnobotánicas está impulsando una adopción más amplia en aplicaciones farmacéuticas y de bienestar. En la región de Asia-Pacífico, la armonización regulatoria entre los sistemas de medicina tradicional y los estándares modernos de calidad está fortaleciendo las oportunidades de crecimiento a largo plazo. Las empresas que utilizan tecnologías de extracción propietarias y cadenas de suministro habilitadas por blockchain están logrando precios premium. Sin embargo, la aparición de sustitutos de biología sintética está intensificando la competencia a nivel de productos básicos. Las perturbaciones del suministro relacionadas con el clima están aumentando el atractivo de los modelos de abastecimiento verticalmente integrados que garantizan la calidad y la continuidad del suministro. Además, la disposición de los consumidores a pagar primas sustanciales por productos de etiqueta limpia verificada pone de relieve la importancia estratégica de invertir en botánicos autenticados.
Conclusiones Clave del Informe
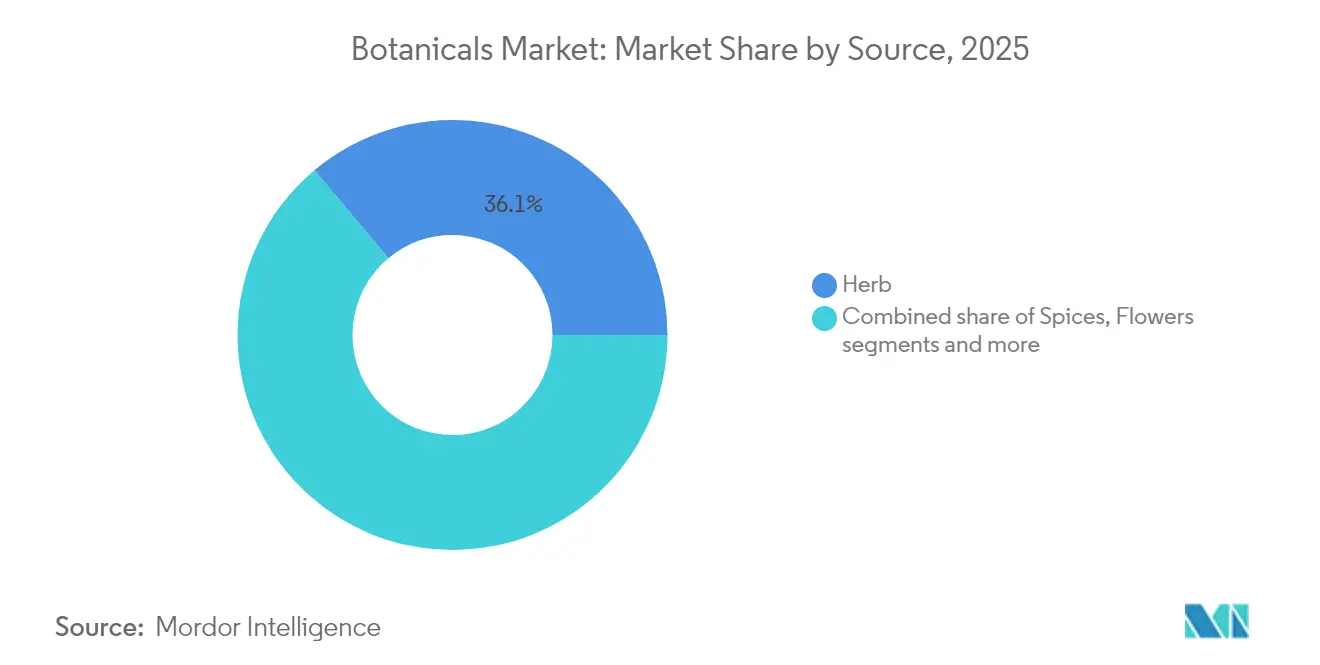
- Por fuente, las hierbas lideraron con el 36,10% de la cuota del mercado de botánicos en 2025, mientras que las flores registraron la CAGR prevista más alta del 6,62% hasta 2031.
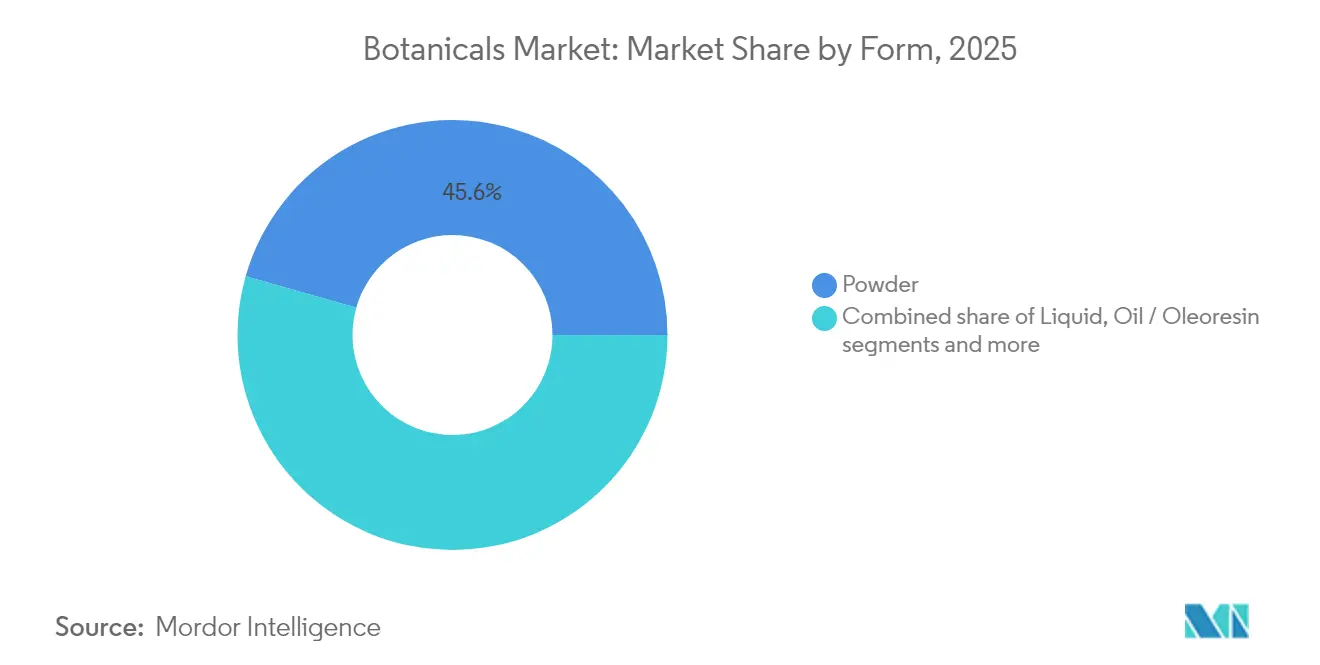
- Por forma, el polvo representó el 45,60% del tamaño del mercado de botánicos en 2025; se prevé que las formulaciones líquidas se expandan a una CAGR del 6,95% entre 2026-2031.
- Por aplicación, los alimentos y bebidas representaron el 35,80% del tamaño del mercado de botánicos en 2025 y los suplementos dietéticos avanzan a una CAGR del 7,05% hasta 2031.
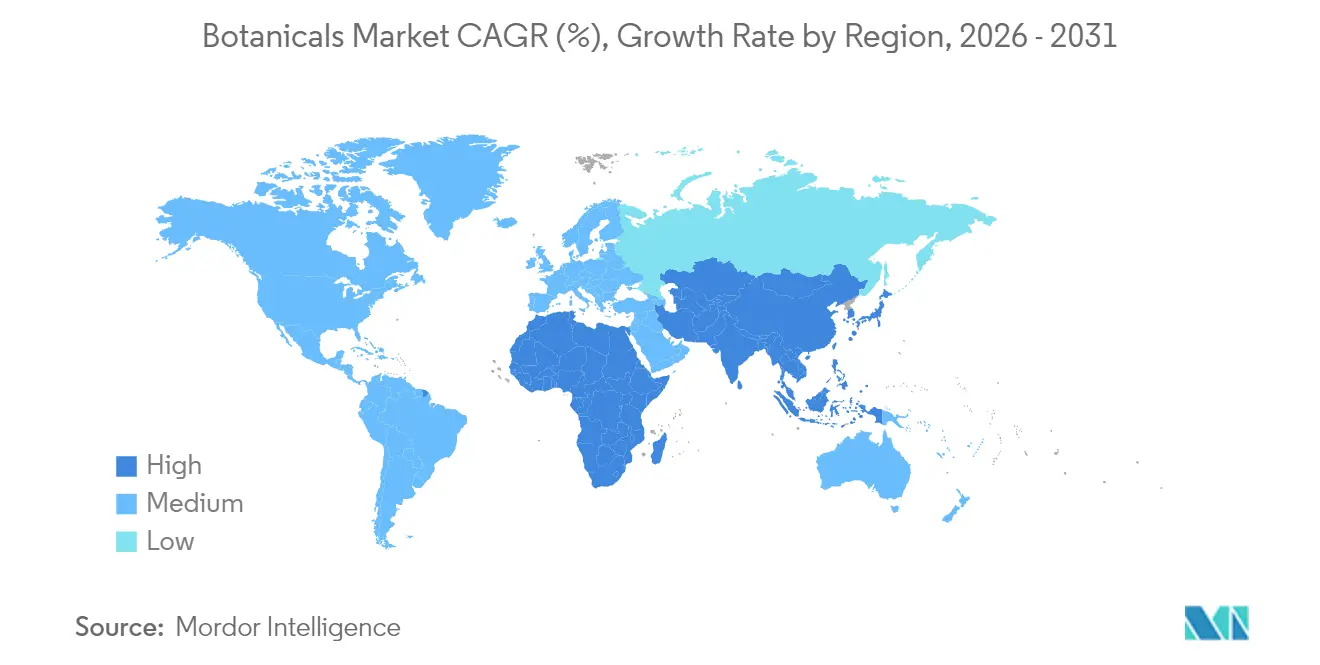
- Por geografía, América del Norte tuvo el 33,90% de la cuota del mercado de botánicos en 2025, mientras que Asia-Pacífico proyecta registrar la CAGR más rápida del 7,35% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo del Impacto |
|---|---|---|---|
| Preferencia por ingredientes naturales y de etiqueta limpia | +1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión del lanzamiento de alimentos y bebidas funcionales | +1.0% | Asia-Pacífico, América del Norte | Corto plazo (≤2 años) |
| Apoyo regulatorio a la medicina tradicional | +0.9% | Asia-Pacífico, Europa, América Latina | Largo plazo (≥4 años) |
| Avances en tecnología de extracción y formulación | +0.8% | Mercados desarrollados | Mediano plazo (2-4 años) |
| Trazabilidad habilitada por blockchain | +0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Valorización de subproductos vegetales | +0.4% | Regiones con residuos agrícolas | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Creciente preferencia de los consumidores por ingredientes naturales y de etiqueta limpia
El movimiento de etiqueta limpia va más allá de las certificaciones orgánicas tradicionales, priorizando la transparencia de los ingredientes al tiempo que destaca los métodos de procesamiento y los orígenes de la cadena de suministro. Los consumidores eligen cada vez más productos con ingredientes botánicos reconocibles en lugar de sintéticos, impulsando reformulaciones en los sectores de alimentos y cuidado personal. Según el Consejo Internacional de Información Alimentaria, el 40% de los consumidores estadounidenses en 2023 seleccionaban regularmente alimentos o bebidas basándose en etiquetas naturales[1]Fuente: Consejo Internacional de Información Alimentaria, "Encuesta sobre Alimentación y Salud 2023", www.ific.org. Este cambio impacta significativamente a los fabricantes de alimentos procesados, quienes están sustituyendo aromas artificiales y conservantes por extractos botánicos para mantener la confianza del consumidor. La tendencia no solo incrementa la demanda de ingredientes botánicos autenticados, sino que también permite que los productos de etiqueta limpia obtengan una prima de precio del 15-20% sobre las alternativas convencionales. Los marcos regulatorios, como la Estrategia De la Granja a la Mesa de la UE y las directrices voluntarias de etiqueta limpia de la FDA, respaldan esta transformación impulsada por el consumidor, consolidando los ingredientes botánicos como sustitutos preferidos de los aditivos sintéticos.
Rápida expansión del lanzamiento de alimentos y bebidas funcionales
Los botánicos como la cúrcuma, el jengibre, el matcha, los adaptógenos y los hongos funcionales son cada vez más populares en los alimentos y bebidas funcionales debido a sus beneficios para la salud, que incluyen propiedades antiinflamatorias, antioxidantes, de apoyo inmunológico y de mejora cognitiva. Esta creciente demanda está impulsando las ventas y fomentando la innovación entre los proveedores de ingredientes botánicos. La tendencia pone de relieve la integración de las prácticas de bienestar tradicionales con la ciencia nutricional moderna, creando nuevas oportunidades de mercado. Las categorías de bebidas, en particular las aguas infundidas con botánicos, los tés y las bebidas funcionales, experimentan el mayor crecimiento. Estos productos atraen a los consumidores más jóvenes que buscan soluciones de energía natural y gestión del estrés. Las formulaciones botánicas líquidas están ganando popularidad debido a su superior biodisponibilidad y flexibilidad en comparación con los polvos tradicionales. Además, la producción de alimentos funcionales continúa creciendo, con el mercado de alimentos funcionales para la salud de Corea del Sur valorado en 2,76 billones de KRW en 2024, según el Ministerio de Seguridad Alimentaria y Farmacéutica[2]Fuente: Ministerio de Seguridad Alimentaria y Farmacéutica (Corea del Sur), "Estadísticas de alimentos y aditivos alimentarios 2024", www.mfds.go.kr. Además, regulaciones más claras sobre las declaraciones de estructura-función para los ingredientes botánicos permiten a los fabricantes comunicar los beneficios para la salud de manera más efectiva, acelerando el desarrollo de productos y la aceptación del mercado.
Apoyo regulatorio para la integración de la medicina tradicional y herbal
Las políticas gubernamentales reconocen cada vez más los sistemas de medicina tradicional como complementarios a la atención médica convencional, abriendo oportunidades de mercado legítimas para los ingredientes botánicos con aplicaciones terapéuticas históricas. La Estrategia de Medicina Tradicional 2024 de la OMS establece marcos para integrar las prácticas tradicionales en los sistemas nacionales de salud, beneficiando particularmente a los mercados asiáticos donde la medicina botánica está culturalmente aceptada. Este cambio regulatorio permite a las empresas farmacéuticas desarrollar productos de base botánica con declaraciones terapéuticas, transitando más allá de los suplementos dietéticos hacia mercados de medicamentos regulados. Países como India, China y Alemania están a la vanguardia de esta integración, implementando vías regulatorias específicas para productos de medicina tradicional y estableciendo ejemplos para la armonización global. Esta tendencia favorece especialmente a los botánicos con uso tradicional bien documentado y creciente evidencia clínica, posicionándolos para el desarrollo farmacéutico en lugar de aplicaciones de ingredientes básicos.
Avances en tecnologías de extracción y formulación
Las tecnologías de extracción con CO2 supercrítico y procesamiento asistido por ultrasonido producen extractos botánicos más puros al tiempo que mantienen los compuestos bioactivos que los métodos de solventes tradicionales a menudo degradan. Un aumento en las solicitudes de patentes para estas tecnologías de extracción destaca la significativa inversión de la industria en innovación de procesamiento. Estos avances resuelven los problemas de consistencia de calidad, facilitando el mayor uso de ingredientes botánicos en sectores regulados como los productos farmacéuticos y la nutrición clínica. Además, estos métodos reutilizan materiales vegetales previamente descartados, transformando los residuos agrícolas en valiosos ingredientes botánicos. Las empresas con tecnologías de extracción propietarias obtienen una ventaja competitiva al ofrecer una calidad de ingrediente superior y optimizar las cadenas de suministro. A medida que los organismos reguladores aprueban cada vez más estos métodos avanzados, la aceptación del mercado de los ingredientes botánicos tecnológicamente mejorados continúa fortaleciéndose.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo del Impacto |
|---|---|---|---|
| Volatilidad y estacionalidad del suministro de materias primas | -0.7% | Regiones vulnerables al clima | Corto plazo (≤2 años) |
| Variabilidad de calidad y falta de estandarización | -0.6% | Proveedores de mercados en desarrollo | Mediano plazo (2-4 años) |
| Vías de aprobación complejas e inconsistentes | -0.4% | Global | Largo plazo (≥4 años) |
| Alternativas de biología sintética | -0.3% | Mercados desarrollados | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad y estacionalidad del suministro de materias primas
Las cadenas de suministro de botánicos se ven cada vez más afectadas por el cambio climático, enfrentando problemas como una mayor imprevisibilidad climática, cambios en las temporadas de crecimiento y desplazamientos en las zonas de cultivo tradicionales. En 2024, las perturbaciones fueron particularmente evidentes durante la temporada de crecimiento, con los rendimientos de cúrcuma en India disminuyendo debido a patrones monzónicos irregulares. Según el Ministerio de Agricultura y Bienestar de los Agricultores de India, la producción de cúrcuma cayó de 1,17 millones de toneladas métricas en 2023 a 1,06 millones de toneladas métricas en 2024[3]Fuente: Ministerio de Agricultura y Bienestar de los Agricultores, "Área y producción de especias principales/por estado", www.agriwelfare.gov.in. Estas perturbaciones en el suministro han causado volatilidad en los precios, complicando las negociaciones de contratos a largo plazo entre los proveedores de botánicos y los fabricantes. Las restricciones estacionales están impulsando a los fabricantes a mantener mayores reservas de inventario, lo que aumenta las necesidades de capital de trabajo y los costos de almacenamiento. El problema es especialmente significativo para los botánicos de recolección silvestre, donde las prácticas de recolección sostenible limitan la escalabilidad del suministro. Para hacer frente a estos desafíos, las empresas están invirtiendo en agricultura en entornos controlados y diversificando las cadenas de suministro, aunque estas medidas requieren un capital sustancial y tiempo para ser efectivas.
Variabilidad de calidad y falta de estandarización global
Los fabricantes enfrentan desafíos significativos para mantener la consistencia debido a las variaciones en la calidad de los ingredientes botánicos. Estas diferencias surgen de factores como las prácticas de cultivo, el momento de la cosecha, los métodos de procesamiento y las condiciones de almacenamiento. Las disparidades regionales en los estándares de calidad complican aún más el cumplimiento para los proveedores globales, con marcos como la Farmacopea Europea, la USP y diversos estándares nacionales que añaden complejidad. Los proveedores de botánicos más pequeños en regiones en desarrollo, a menudo limitados por recursos insuficientes, tienen dificultades para cumplir múltiples estándares de calidad simultáneamente. Además, la ausencia de protocolos de pruebas unificados para compuestos bioactivos fragmenta el mercado. Si bien los compradores premium requieren una verificación analítica exhaustiva, los mercados de productos básicos aceptan umbrales de calidad más bajos. Aunque organizaciones como la ICH y la OMS trabajan hacia la armonización global, el progreso sigue siendo lento. Esta persistente variabilidad de calidad continúa restringiendo la adopción de ingredientes botánicos, particularmente en aplicaciones sujetas a estrictos requisitos regulatorios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
Las Hierbas Dominan mientras las Flores Aceleran la InnovaciónLas hierbas tienen la mayor cuota de mercado con el 36,10% en 2025, respaldadas por una sólida infraestructura de cultivo y una extensa documentación de uso tradicional que simplifica las aprobaciones regulatorias. Las especias, que se benefician de sus aplicaciones duales en la aromatización de alimentos e ingredientes funcionales, ocupan el segundo lugar como el segmento más grande. Aunque el segmento de flores actualmente representa una cuota menor, se proyecta que crezca a la tasa más rápida, con una CAGR del 6,62% hasta 2031. Este crecimiento está impulsado por el aumento de la investigación sobre antocianinas y flavonoides, que están ganando atención por sus beneficios para la salud cognitiva y el antienvejecimiento. Las raíces y los rizomas exhiben un crecimiento constante, impulsado por la popularidad de las hierbas adaptógenas. Las algas y las algas marinas están emergiendo como oportunidades prometedoras en el espacio de los bioactivos de origen marino.
Las tecnologías de extracción avanzadas son particularmente ventajosas para los botánicos de base floral, ya que garantizan un procesamiento suave para preservar la bioactividad de los compuestos delicados. En 2024, el estado GRAS (Generalmente Reconocido como Seguro) ampliado de la FDA para los extractos de flores abrió nuevas oportunidades de aplicación, acelerando el desarrollo comercial. Otras fuentes, como la corteza, las hojas y las semillas, mantienen posiciones de mercado estables a través de sus usos especializados en formulaciones farmacéuticas y cosméticas. Las iniciativas de sostenibilidad dentro de la cadena de suministro favorecen cada vez más las fuentes cultivadas sobre los materiales de recolección silvestre. Esta tendencia apoya el crecimiento de las hierbas y las flores, pero desafía a los segmentos tradicionales como las raíces y la corteza, que históricamente han dependido de los recursos forestales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Forma:
Las Formulaciones Líquidas Ganan Ventaja en BiodisponibilidadLas formulaciones en polvo tienen una cuota de mercado del 45,60% en 2025, reflejando procesos de fabricación consolidados y ventajas en costos de almacenamiento y transporte. Los polvos ofrecen una fácil mezcla en bebidas y recetas, atrayendo a los consumidores ocupados que buscan nutrición personalizable. Sin embargo, las formulaciones líquidas emergen como el segmento de más rápido crecimiento con una CAGR del 6,95% hasta 2031, impulsadas por perfiles de biodisponibilidad superiores y flexibilidad de formulación en aplicaciones de bebidas y nutracéuticos. Las formas de aceite y oleorresina mantienen posiciones especializadas en aplicaciones de sabor y fragancia, mientras que los segmentos de resina y goma sirven a usos nicho farmacéuticos e industriales. La aceleración del crecimiento del segmento líquido refleja los avances tecnológicos en los métodos de extracción y estabilización líquida que preservan los compuestos bioactivos al tiempo que extienden la vida útil.
La adopción por parte de la industria de bebidas impulsa la demanda de botánicos líquidos, con los fabricantes de bebidas funcionales que prefieren extractos líquidos para una dosificación consistente e integración del sabor. Los marcos regulatorios reconocen cada vez más las formulaciones líquidas como sistemas de administración preferidos para compuestos bioactivos, respaldando la aceptación del mercado en aplicaciones de nutrición clínica. Las formulaciones en polvo retienen ventajas en la fabricación de suplementos dietéticos, donde la dosificación estandarizada y la eficiencia de costos siguen siendo primordiales. La segmentación por forma refleja tendencias más amplias de la industria hacia la nutrición personalizada y los sistemas de administración convenientes, posicionando las formulaciones líquidas para un crecimiento continuo a pesar de los mayores costos de producción en comparación con el procesamiento de polvos tradicionales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación:
Los Suplementos Dietéticos Aumentan con la Claridad RegulatoriaLas aplicaciones de alimentos y bebidas tienen la mayor cuota de mercado con el 35,80% en 2025, impulsadas por vías regulatorias consolidadas y la aceptación del consumidor de ingredientes botánicos en formatos familiares. Los suplementos dietéticos son el segmento de más rápido crecimiento, con una CAGR esperada del 7,05% hasta 2031. Este crecimiento está respaldado por directrices regulatorias más claras sobre las declaraciones de estructura-función y el creciente interés de los consumidores en la salud preventiva. Los cosméticos y el cuidado personal exhiben un crecimiento constante, mientras que los productos farmacéuticos, a pesar de enfrentar complejos desafíos regulatorios, muestran potencial para precios premium. Además, la tendencia de humanización de las mascotas está impulsando el crecimiento en alimentación animal y nutrición de mascotas, a medida que aumenta la demanda de ingredientes naturales en productos para animales de compañía.
El crecimiento en suplementos dietéticos proviene de varios factores de mercado convergentes. Las poblaciones envejecidas buscan cada vez más soluciones de salud natural, y los marcos regulatorios están permitiendo comunicaciones de salud más claras. En el sector de alimentos y bebidas, las bebidas funcionales y las alternativas lácteas están experimentando el mayor crecimiento, mientras que las categorías tradicionales como la panadería y la confitería mantienen una demanda estable. Aunque las aplicaciones farmacéuticas representan un volumen menor, logran precios premium para los botánicos con validación clínica y aprobación regulatoria. Esta segmentación subraya la versatilidad de los ingredientes botánicos en diversos mercados, creando fuentes de ingresos diversificadas y reduciendo la dependencia de cualquier aplicación única.
Análisis Geográfico
Mercado de Botánicos de América del Norte
América del Norte ostenta una participación de mercado dominante del 33,90% en 2025, gracias a sus marcos regulatorios bien consolidados. Estos marcos facilitan la comercialización de ingredientes botánicos en alimentos, suplementos y productos farmacéuticos. El reconocimiento ampliado de la FDA en materia de GRAS y su orientación sobre suplementos dietéticos allanan el camino para aprobaciones predecibles, impulsando las inversiones en innovaciones botánicas. Además, a medida que los consumidores adoptan cada vez más los alimentos funcionales y la salud preventiva, los ingredientes botánicos autenticados alcanzan precios premium. Los canales de distribución establecidos refuerzan aún más la penetración en el mercado. Asimismo, las Regulaciones de Productos de Salud Natural de Canadá amplían estas oportunidades, fomentando un enfoque cohesivo para el desarrollo y la comercialización de productos botánicos en toda América del Norte.
Mercado de Botánicos de Asia-Pacífico
Asia-Pacífico experimenta un ascenso acelerado, con una proyección de crecimiento a una CAGR del 7,35% hasta 2031. Este auge se atribuye en gran medida a las políticas gubernamentales que validan los sistemas de medicina tradicional como opciones de atención médica creíbles. La Estrategia de Medicina Tradicional de la OMS, que se está implementando en toda Asia, refuerza el respaldo institucional para el desarrollo de ingredientes botánicos. Al mismo tiempo, una clase media en expansión impulsa el apetito por productos naturales premium. La Iniciativa de la Franja y la Ruta de China, con su énfasis en la medicina tradicional, potencia el comercio y el desarrollo de ingredientes botánicos entre sus naciones asociadas. Además, la expansión del Ministerio Ayush de India y la evolución de las regulaciones de alimentos funcionales en Japón abren diversas perspectivas de mercado, garantizando un crecimiento sólido a pesar de los variados panoramas regulatorios nacionales.
Mercado de Botánicos de EMEA y América del Sur
La trayectoria de crecimiento sostenido de Europa se sustenta en sus rigurosos estándares de calidad, que elevan el posicionamiento en el mercado de los ingredientes botánicos que se alinean con los parámetros de la Farmacopea Europea. Iniciativas como la Estrategia De la Granja a la Mesa de la UE y el Pacto Verde promueven el abastecimiento sostenible de botánicos, otorgando ventaja a los ingredientes trazables y respetuosos con el medio ambiente. Si bien el Brexit ha introducido algunas disparidades regulatorias entre el Reino Unido y la UE, la demanda general de ingredientes botánicos premium en Europa se mantiene inquebrantable. Mientras tanto, regiones como América del Sur, Oriente Medio y África emergen como potenciales focos de crecimiento, impulsadas por marcos regulatorios en maduración y una mayor conciencia del consumidor. Sin embargo, su evolución en el mercado se ve algo frenada por desafíos de infraestructura y ambigüedades regulatorias en ciertas áreas.

Panorama regulatorio
La regulación de los botánicos varía según el uso final (alimentos, suplementos, aditivos y fármacos) y por región, lo que genera requisitos de cumplimiento en múltiples vías para los proveedores globales. En Estados Unidos, los productos farmacéuticos de origen botánico siguen la vía de la FDA CDER (IND y NDA) bajo los mismos estándares de seguridad y eficacia aplicados a los fármacos convencionales, lo cual difiere de los marcos de suplementos dietéticos. En marzo de 2026, la FDA celebró una reunión pública (27 de marzo de 2026) para discutir el alcance de los ingredientes de suplementos dietéticos y la interpretación de la Sección 201(ff)(1)(E) de la FD&C Act, y revisó casi 1,000 comentarios públicos presentados antes del plazo del 27 de abril de 2026.
En la Unión Europea, los botánicos no cuentan con una única vía de autorización centralizada, y los Estados miembros desempeñan un papel clave según la Ley General de Alimentos (Reglamento (CE) N.º 178/2002), mientras que la EFSA colabora con herramientas científicas como el Compendio de Botánicos para la identificación de peligros. En 2026, las normas de la UE sobre aditivos alimentarios se endurecieron para productos destinados a poblaciones vulnerables mediante los Reglamentos (UE) 2026/189 y 2026/196, publicados en enero de 2026 y que entraron en vigor el 18 de febrero de 2026. Las actualizaciones introducen criterios de pureza y microbiológicos más estrictos para determinadas categorías de aditivos (incluidas las gomas y almidones) y establecen una implementación escalonada del cumplimiento desde agosto de 2026 hasta febrero de 2028. La EFSA también abrió una consulta (del 8 de junio al 3 de agosto de 2026) para modernizar y fusionar las guías de seguridad botánica en un marco intersectorial único, lo que apunta a requisitos de evidencia más uniformes para las preparaciones botánicas en todos los usos dentro de la UE.
Análisis de la cadena de valor
La cadena de valor de los botánicos generalmente abarca desde el cultivo o la recolección silvestre, pasando por el procesamiento primario (secado, molienda y estabilización), la extracción y concentración (incluidos métodos con solventes, CO2 supercrítico y otros métodos avanzados), hasta la estandarización y las pruebas de calidad. Le sigue la formulación y mezcla, y la distribución posterior a fabricantes de alimentos y bebidas, suplementos dietéticos, cosméticos y productos farmacéuticos. La documentación de calidad y la verificación de identidad se han convertido en pasos importantes que agregan valor, ya que los compradores exigen cada vez más especificaciones a nivel de lote, controles de contaminantes y registros de trazabilidad, además de las consideraciones tradicionales de precio y disponibilidad.
Los cuellos de botella son más visibles en las etapas iniciales y medias de la cadena, donde la variabilidad climática puede afectar el rendimiento y los perfiles fitoquímicos, y donde persisten riesgos de contaminación y adulteración. Las restricciones de capacidad también son relevantes para ingredientes que experimentan un crecimiento de demanda más rápido cuando la infraestructura de procesamiento no logra seguir el ritmo. La práctica del sector está avanzando hacia un mayor compromiso vertical, incluidas relaciones a largo plazo con los cultivadores, auditorías de campo y un abastecimiento geográficamente diversificado para reducir choques y mejorar la consistencia. Las asociaciones y organismos normativos influyen en el comportamiento de la cadena mediante las Buenas Prácticas Agrícolas y de Recolección y las guías de fabricación (por ejemplo, las guías GACP y GMP de AHPA), mientras que la participación comercial y política se hace cada vez más visible a medida que las empresas y grupos del sector gestionan flujos transfronterizos y requisitos divergentes entre jurisdicciones.
Panorama Competitivo
El mercado de botánicos está moderadamente fragmentado, con corporaciones multinacionales establecidas compitiendo junto a extractores especializados y empresas de biotecnología emergentes. La concentración del mercado refleja su naturaleza dual: los ingredientes botánicos básicos enfrentan competencia de precios, mientras que los productos premium autenticados logran márgenes más altos a través de tecnologías de extracción propietarias y cadenas de suministro trazables. Los principales actores, como Givaudan SA y DSM-Firmenich SA, adoptan estrategias de integración vertical, asegurando el control de calidad desde el cultivo hasta la formulación final. Este enfoque crea ventajas competitivas a través de la consistencia y el cumplimiento regulatorio. El panorama competitivo se centra en la innovación tecnológica en lugar de la competencia de precios tradicional, con empresas que invierten fuertemente en avances en tecnología de extracción, sistemas de trazabilidad blockchain y experiencia regulatoria para diferenciar sus ofertas.
El mercado global de botánicos está liderado por actores prominentes como International Flavors and Fragrances Inc., Archer-Daniels-Midland Company, Döhler GmbH, Symrise AG y Givaudan SA. Estas empresas impulsan la industria hacia adelante a través de la innovación continua y la expansión estratégica. Las inversiones significativas en investigación y desarrollo tienen como objetivo crear nuevos extractos botánicos e ingredientes naturales, con un enfoque particular en productos de etiqueta limpia y sostenibles. La industria también está experimentando una fuerte tendencia de expansión de instalaciones de producción y centros de innovación en diversas regiones para fortalecer la presencia local y satisfacer las preferencias regionales. Las tendencias estratégicas en el mercado revelan tres enfoques distintos: integración vertical por parte de los actores establecidos para controlar las cadenas de suministro, expansión horizontal por parte de los proveedores de ingredientes que se diversifican en los mercados de aplicaciones, y disrupción tecnológica por parte de las empresas de biotecnología que desarrollan alternativas de biología sintética a los botánicos naturales.
Existen oportunidades en botánicos de medicina tradicional autenticados con validación clínica emergente, bioactivos de origen marino de fuentes sostenibles, y aplicaciones de economía circular que reutilizan flujos de residuos agrícolas. El aumento en las solicitudes de patentes para tecnologías de extracción y autenticación de botánicos pone de relieve la significativa inversión de la industria en capacidades propietarias. Además, la experiencia en cumplimiento regulatorio se está convirtiendo en un diferenciador crítico, con empresas hábiles en la navegación de complejas vías de aprobación en múltiples jurisdicciones que obtienen una ventaja competitiva sobre los proveedores especializados más pequeños.
Líderes de la Industria de Botánicos
Döhler GmbH
International Flavors and Fragrances Inc.
Givaudan SA
Symrise AG
Archer-Daniels-Midland Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Botánicos
- Givaudan SA
- DSM-Firmenich SA
- Archer Daniels Midland Co.
- International Flavors and Fragrances Inc. (IFF)
- Dohler GmbH
- Martin Bauer Group
- Bell Flavors and Fragrances
- Sensient Technologies
- Synergy Flavors
- Prinova Group
- PT. Indesso Aroma
- Berje Inc.
- Blue Sky Botanics
- NutraSorb LLC
- Botanical Ingredients Ltd.
- Euroma Group
- Ingex Botanicals
- Bio-Botanica
- Carrubba Incorporated
- Sapphire Flavors and Fragrances

Oportunidades de mercado y perspectivas futuras
Las oportunidades se están expandiendo en torno a la diferenciación con aprobación regulatoria y un tiempo de comercialización más rápido para preparaciones botánicas específicas. En la UE, la actividad en torno a los nuevos alimentos y la claridad en la evaluación botánica está creando vías concretas para la innovación conforme a la normativa, incluida la actualización de la Comisión Europea al Catálogo de Nuevos Alimentos en enero de 2026, que abarca varios extractos botánicos tradicionales, y la autorización en junio de 2026 del extracto de zanahoria enriquecido con ramnogalacturonano-I como nuevo alimento mediante el Reglamento de Ejecución (UE) 2026/1306. Al mismo tiempo, la EFSA abrió una consulta pública (del 8 de junio al 3 de agosto de 2026) para avanzar hacia un enfoque de orientación modernizado e intersectorial para los botánicos, lo que respalda una vía más clara para los proveedores que puedan implementar expedientes de seguridad sólidos, verificación analítica y especificaciones estandarizadas.
La resiliencia del lado de la oferta y la diferenciación impulsada por el descubrimiento también se están fortaleciendo como áreas de oportunidad. Las empresas están invirtiendo en producción controlada y descubrimiento avanzado para contrarrestar la volatilidad de las materias primas y mejorar la repetibilidad de los perfiles bioactivos, incluidos enfoques de producción en biorreactores e interiores reportados para botánicos de precisión. También hay evidencia de asociaciones activas para nuevos bioactivos vegetales, como la colaboración de Evra Ingredients con Brightseed (marzo de 2026) para utilizar el descubrimiento habilitado por IA. En cuanto a capacidad y localización, BioVivo Science inauguró una planta de fabricación cGMP de 100,000 pies cuadrados en Jeffersonville, Indiana (mayo de 2025), con una capacidad anual mínima de 2,000 toneladas de extractos botánicos en polvo, lo que respalda la seguridad de la cadena de suministro norteamericana. El sitio también proporciona una plataforma para la fabricación por contrato y programas de ingredientes de marca privada que requieren controles GMP documentados.
Recent Industry Developments in Mercado de Botánicos
- Julio de 2026: International Flavors and Fragrances Inc. celebró un acuerdo para vender su cartera de extractos botánicos, vitaminas, minerales y actividades de mejora alimentaria a SuanNutra (Carbyne Equity Partners). La desinversión incluyó actividades que reportaron aproximadamente USD 170 millones en ingresos en 2025, lo que reconfigura las opciones de proveedores para los compradores que se abastecen de extractos botánicos estandarizados dentro de programas de ingredientes más amplios.
- Mayo de 2026: International Flavors and Fragrances Inc. firmó un acuerdo para vender su negocio de Ingredientes Alimentarios a CVC Capital Partners en una transacción de USD 4.3 mil millones. Este acuerdo reasigna activos fuera de las operaciones de ingredientes tipo commodity y puede alterar la intensidad competitiva y las relaciones de abastecimiento en formulaciones de alimentos y bebidas que incorporan componentes derivados de botánicos.
- Julio de 2024: GNT Group B.V. fortaleció su producción de colores naturales adoptando tecnología de fermentación para colores derivados de frutas, verduras y plantas. Esta medida respalda la escalabilidad y la consistencia del suministro para sistemas de color de origen vegetal, cada vez más utilizados junto con otros ingredientes botánicos en aplicaciones de alimentos y bebidas de etiqueta limpia.


Mercado de Botánicos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de botánicos abarca ingredientes y extractos derivados de plantas utilizados con fines funcionales o sensoriales en productos finales, en usos como alimentos, suplementos y cuidado personal. Tratamos el mercado como un conjunto de valor creado por insumos botánicos comercializados y consumidos, no por productos de marca terminados.
Exclusiones del alcance: excluimos los sustitutos sintéticos o completamente idénticos a la naturaleza cuando no proceden de materia prima botánica, y no contabilizamos ingredientes activos puramente no botánicos.
Descripción general de la segmentación
- Por Fuente
- Hierbas
- Especias
- Flores
- Raíces y Rizomas
- Algas y Algas Marinas
- Otras Fuentes
- Por Forma
- Polvo
- Líquido
- Aceite / Oleorresina
- Resina / Goma
- Por Aplicación
- Alimentos y Bebidas
- Panadería y Confitería
- Salsas, Aderezos y Condimentos
- Bebidas Funcionales
- Alternativas Lácteas y de Base Vegetal
- Otros Alimentos y Bebidas
- Suplementos Dietéticos
- Cosméticos y Cuidado Personal
- Alimentación Animal y Nutrición de Mascotas
- Productos Farmacéuticos
- Otras Aplicaciones
- Alimentos y Bebidas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Suecia
- Bélgica
- Polonia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Tailandia
- Singapur
- Indonesia
- Corea del Sur
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Arabia Saudita
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando la cadena de suministro desde el cultivo y el procesamiento primario hasta los extractos y aceites, y luego vinculándola con las principales industrias consumidoras. Nos basamos en puntos de referencia públicos y repetibles, como las estadísticas de cultivos y comercio del USDA, las series de producción de FAOSTAT, los flujos de importación y exportación de UN Comtrade, y los aranceles o calendarios arancelarios que ayudan a mantener la coherencia de los límites del producto.
Para que las cifras sean utilizables en el dimensionamiento, también revisamos fuentes como las guías públicas de la FDA y la EFSA sobre restricciones de uso de ingredientes, el Codex y otras normas para las clasificaciones de ingredientes botánicos, y revistas revisadas por pares que aclaran los rendimientos de extracción típicos y las tasas de uso en formulaciones. Se utilizaron informes corporativos, presentaciones a inversionistas y prensa confiable para comprender las ampliaciones de capacidad, las huellas de abastecimiento y la dirección de los precios, con el apoyo de suscripciones de pago para datos financieros de empresas, análisis de patentes y verificaciones de importación y exportación a nivel de envío cuando estaban disponibles. Estos ejemplos no son exhaustivos, y se revisaron muchas otras referencias públicas para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas y encuestas primarias
Las conversaciones primarias se utilizaron para poner a prueba lo que las fuentes documentales no pueden explicar completamente, como los rangos de precios reales para formas botánicas comunes, las estructuras de contrato típicas y los patrones de sustitución entre fuentes y formatos vegetales. Hablamos con una combinación de proveedores de ingredientes, procesadores, importadores y usuarios posteriores en alimentos, suplementos dietéticos y cuidado personal, y luego utilizamos verificaciones de seguimiento para resolver diferencias en los supuestos de rendimiento y la inclusión a nivel de aplicación.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 15% | APAC: 41% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 33% | EMEA: 37% |
| Actores más pequeños: 15% | Gerentes: 52% | América: 22% |
Dimensionamiento y pronóstico del mercado
Nuestra lógica central de dimensionamiento se construye desde el lado de la demanda, donde los datos de producción y comercio reconstruyen el conjunto disponible de insumos botánicos, que luego se filtra según la proporción que se destina a las industrias de uso final. Una vez establecida esa estructura, añadimos verificaciones selectivas de arriba hacia abajo y de abajo hacia arriba, incluida la consolidación de una muestra de ingresos de proveedores en ingredientes botánicos y la validación de volúmenes implícitos utilizando precios muestreados por kilogramo (o litro) según la forma.
Los principales insumos utilizados en el modelo incluyen el impulso de importación y exportación de categorías botánicas, las tendencias de cultivo y cosecha de las principales fuentes vegetales, los rangos de rendimiento de extracción por forma (polvo, líquido, aceites y oleorresinas), las tasas de inclusión típicas en las principales aplicaciones, y el movimiento de precios observado vinculado a la estacionalidad de los cultivos y las interrupciones del suministro. Cuando aparecen vacíos de datos, interpolamos utilizando las fuentes vegetales comparables más cercanas o códigos comerciales vecinos, y luego revisamos el consumo implícito con la retroalimentación de las entrevistas. Los pronósticos utilizan análisis de escenarios respaldados por un conjunto reducido de factores, incluido el crecimiento del mercado final, la progresión esperada de precios por forma y la normalización asumida de las restricciones de suministro, de modo que la curva final se mantenga explicable y fácil de actualizar.
Validación de datos y ciclo de actualización
La validación se realiza en capas, comenzando con verificaciones básicas de unidades, cronología de divisas y doble contabilización entre botánicos crudos y extractos procesados. Luego comparamos los resultados con señales independientes, como la intensidad comercial, la dirección de disponibilidad de cultivos y los cambios de precios observables, y cualquier variación importante se devuelve para revisión antes de la aprobación final.
Las revisiones de analistas se realizan por etapas, en las que se cuestionan los supuestos, se vuelve a ejecutar el cálculo y los valores atípicos se corrigen o se explican claramente. El trabajo se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como cambios regulatorios significativos, choques agudos en los cultivos o ampliaciones significativas de capacidad. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada disponible.
Comparación del dimensionamiento del mercado de botánicos de Mordor Intelligence con otras estimaciones publicadas
Los valores publicados del mercado de botánicos suelen diferir porque el alcance se define de manera distinta, y porque la lógica de precios y conversión varía según la fuente. También observamos diferencias cuando una estimación se basa más en las ventas minoristas de productos terminados, mientras que otra se acerca más al valor de los ingredientes, lo que puede cambiar rápidamente los totales.
La dirección de los flujos comerciales, las señales de disponibilidad de cultivos y las verificaciones de tasas de inclusión a nivel de aplicación son la evidencia utilizada para anclar a Mordor Intelligence a un conjunto de demanda de ingredientes que coincide con los botánicos utilizados en alimentos y bebidas, suplementos, cosméticos y cuidado personal, y alimentación animal. Las mayores discrepancias suelen provenir de mezclar ingredientes con productos terminados, utilizar diferentes años base, y aplicar un precio promedio único sin separar polvos, líquidos y aceites, seguido de diferentes cronologías de divisas y ciclos de actualización.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 121.01 mil millones de USD (2025) | |
| Consultora Global A | 86.64 mil millones de USD (2025) | Esta cifra es más baja principalmente porque el alcance parece enfatizar una definición más estrecha de botánico y un marco de pronóstico más corto, y también combina agrupaciones de productos y canales que pueden excluir partes del flujo de ingredientes hacia cosméticos y nutrición animal. |
| Asociación Sectorial B | 13.23 mil millones de USD (2024) | Esta cifra refleja únicamente las ventas minoristas en EE. UU. de suplementos dietéticos herbales, y excluye otras aplicaciones de botánicos como alimentos y bebidas, cosméticos y nutrición animal, por lo que no es comparable con un mercado global de ingredientes. |
Al observar la tabla, la dispersión se explica menos por el cálculo matemático y más por lo que se está contabilizando, dónde se está contabilizando y qué lógica de precios se aplica. Al mantener el valor vinculado a indicadores del movimiento de ingredientes y al separar las principales formas botánicas antes de aplicar precios, la estimación se mantiene trazable a insumos claros y puede actualizarse de manera consistente.


Preguntas Clave Respondidas en el Informe
¿Cuál será el volumen global de demanda de botánicos en 2031?
Se prevé que el valor alcance los 174,08 mil millones de USD, expandiéndose a una CAGR del 6,25% desde 2026.
¿Qué región está destinada a crecer más rápidamente en botánicos hasta 2031?
Se proyecta que Asia-Pacífico registre una CAGR del 7,35%, respaldada por la integración de la medicina tradicional.
¿Qué categoría de fuente muestra el mayor crecimiento futuro?
Las flores lideran con una CAGR proyectada del 6,62% debido al creciente uso de extractos ricos en antocianinas en productos de salud cognitiva y belleza.
¿Por qué están ganando popularidad los formatos botánicos líquidos?
Ofrecen una biodisponibilidad superior, una fácil integración en bebidas y perfiles de sabor estables, impulsando una CAGR del 6,95%.
Última actualización de la página el:



