
Tamanho e Participação do Mercado de MRO de Barcos e Navios
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 38.38 Bilhões de dólares |
| Tamanho do Mercado (2031) | 55.69 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.73 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
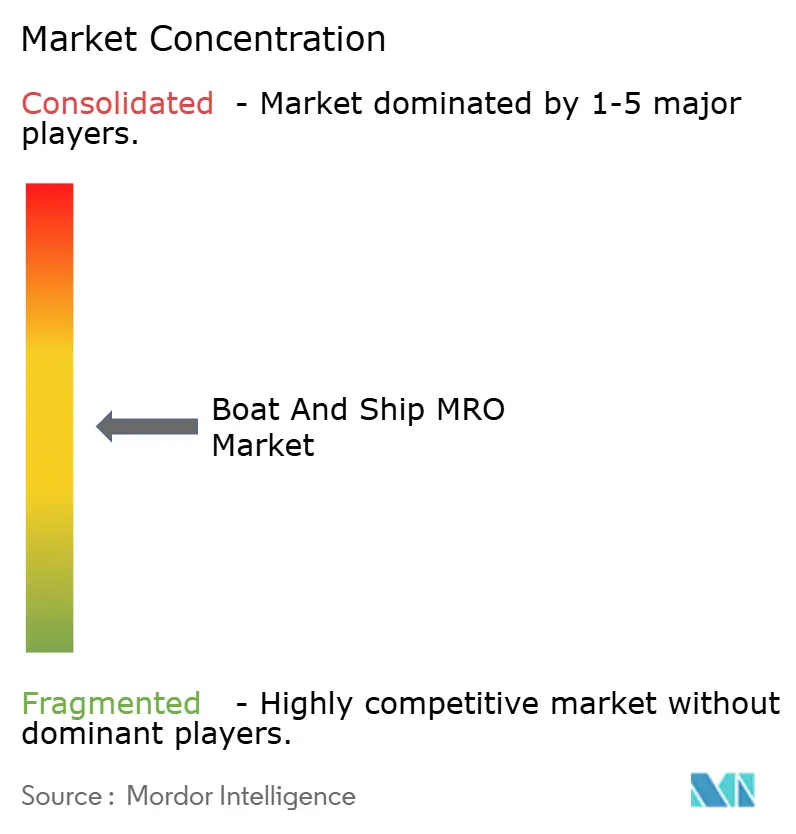
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de MRO de Barcos e Navios por Mordor Intelligence
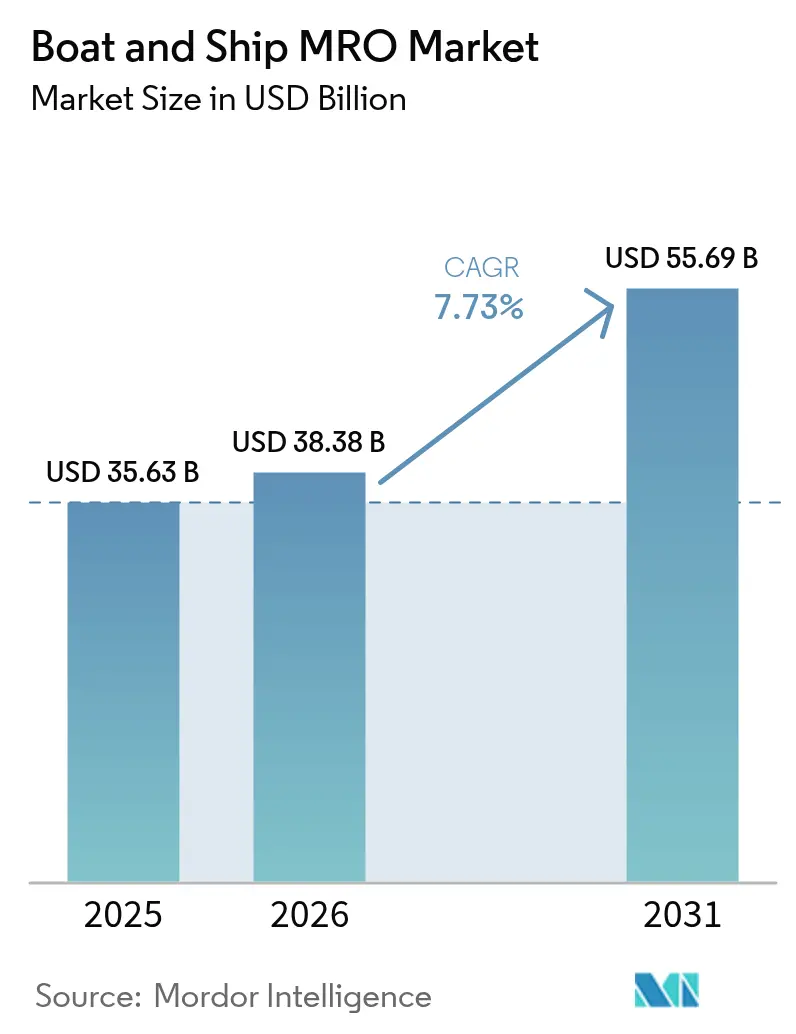
O tamanho do Mercado de MRO de Barcos e Navios está projetado em USD 35,63 bilhões em 2025, USD 38,38 bilhões em 2026, e deverá atingir USD 55,69 bilhões até 2031, crescendo a um CAGR de 7,73% de 2026 a 2031. Em 2024, os proprietários de frotas estão lidando com custos crescentes e requisitos rigorosos de conformidade. A idade média das embarcações atingiu um marco significativo, coincidindo com o aperto dos limites de desempenho pela Organização Marítima Internacional (OMI) por meio de seus regimes de Índice de Eficiência Energética de Navios Existentes (EEXI) e Indicador de Intensidade de Carbono (CII), com previsão de entrada em vigor em breve. Embora o monitoramento baseado em condições esteja prolongando os intervalos de docagem, o escopo das revisões gerais durante cada visita está se ampliando. Essa mudança levou a um aumento notável nas faturas médias dos estaleiros. Plataformas de manutenção preditiva, lideradas por fabricantes de equipamentos originais (OEMs) como Wärtsilä e ABB, agora supervisionam um número substancial de embarcações, resultando em uma redução significativa no tempo de inatividade não planejado. Enquanto isso, subsídios para retrofits verdes na Europa e na América do Norte estão impulsionando a adoção de tecnologias como lavadores de gases, sistemas de água de lastro e motores de duplo combustível. Essa tendência está obrigando os estaleiros de médio porte a se especializarem ou a cederem trabalho a redes de OEMs maiores e verticalmente integradas.
Principais Conclusões do Relatório
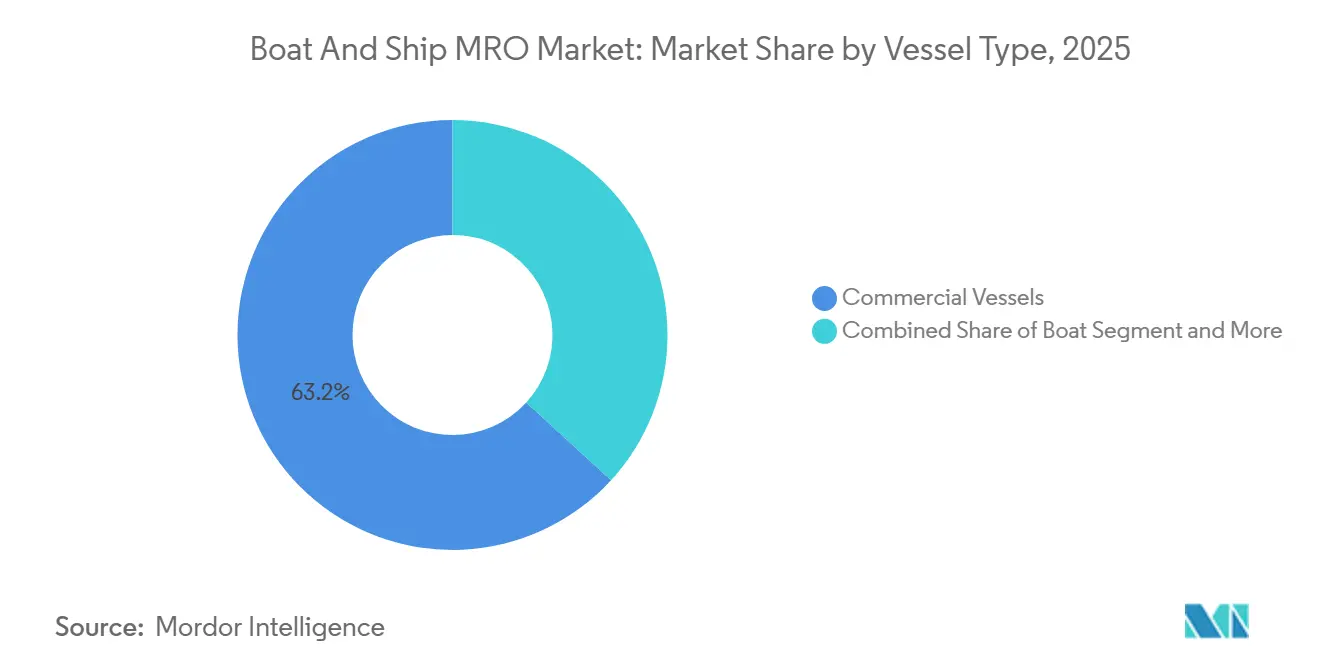
- Por tipo de embarcação, as embarcações comerciais lideraram com 63,17% da participação no mercado de MRO de barcos e navios em 2025 e estão projetadas para registrar o maior CAGR de 7,75% até 2031.
- Por aplicação da embarcação, as plataformas comerciais responderam por 58,73% do tamanho do mercado de MRO de barcos e navios em 2025, mas os programas de defesa estão avançando a um CAGR de 7,87% até 2031.
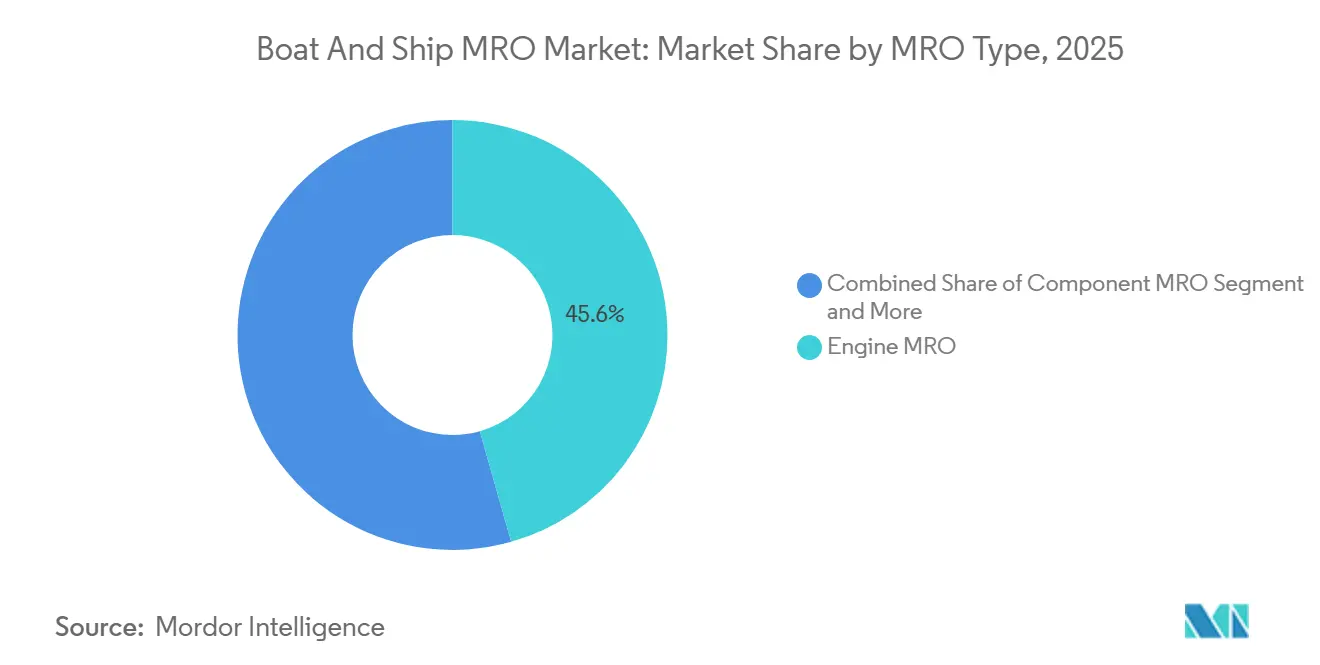
- Por tipo de MRO, o trabalho de motor respondeu por 45,56% dos gastos em 2025, enquanto as modificações e retrofits estão previstos para se expandir a um CAGR de 7,78% até 2031.
- Por tipo de prestador de serviços, os estaleiros independentes capturaram uma participação de 52,37% em 2025, mas as redes afiliadas a OEMs estão definidas para crescer mais rapidamente, a 7,85% até 2031.
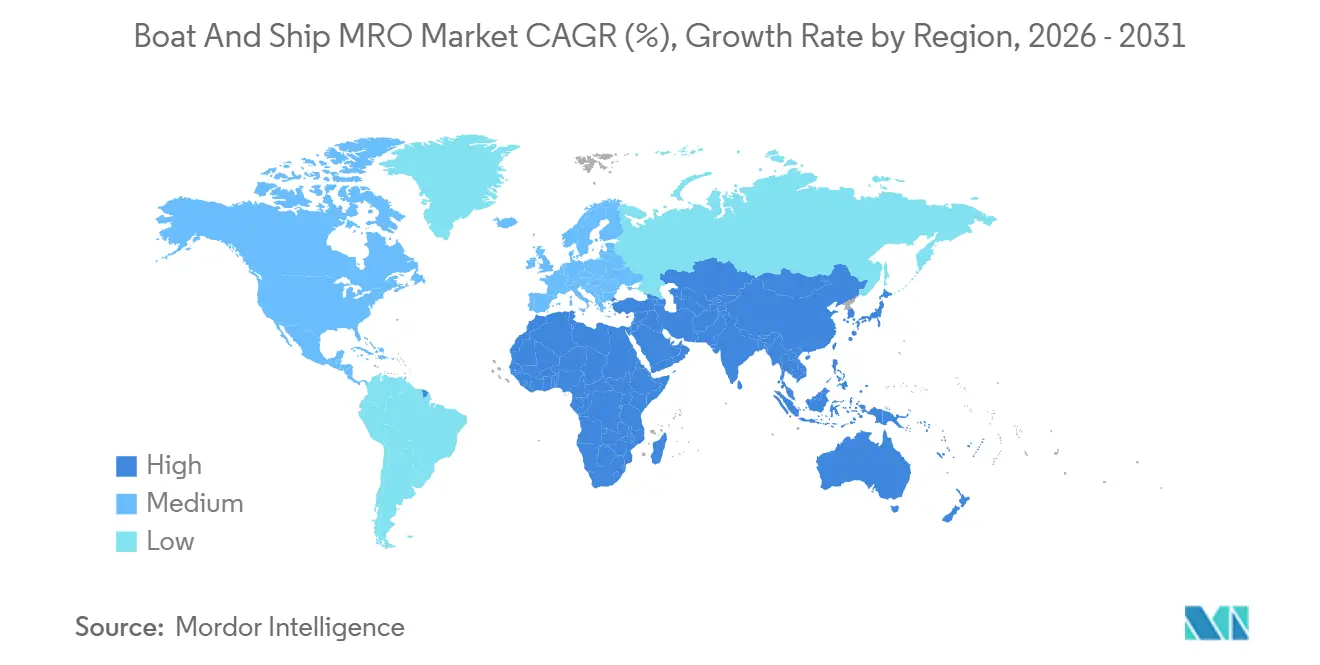
- Por geografia, a Ásia-Pacífico respondeu por 36,73% da receita em 2025 e está projetada para manter uma trajetória de crescimento de 7,83%, apoiada pela consolidação dos estaleiros chineses e pelo impulso da navegação costeira Sagarmala da Índia.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos Ambientais Mais Rigorosos da OMI | +1.8% | Global, com UE e América do Norte liderando a aplicação | Médio prazo (2-4 anos) |
| Envelhecimento da Frota Global de Embarcações | +1.5% | Global, concentrado na Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento do Comércio Marítimo Comercial | +1.2% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Orçamento de Modernização da Frota Naval | +1.0% | América do Norte, Europa, Ásia-Pacífico (Índia, Japão, Coreia do Sul) | Longo prazo (≥ 4 anos) |
| Adoção de Manutenção Preditiva por Estaleiros de Médio Porte | +0.9% | Europa e América do Norte como adotantes iniciais, Ásia-Pacífico em expansão | Curto prazo (≤ 2 anos) |
| Subsídios para Retrofits Verdes para Embarcações de Turismo Costeiro | +0.6% | Europa (Mediterrâneo, Báltico), América do Norte (Grandes Lagos, estados costeiros) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Ambientais Mais Rigorosos da OMI
Em 2026, as regras do EEXI e do CII entraram em pleno vigor, impondo penalidades às embarcações classificadas em faixas de desempenho inferiores. Isso levou os armadores a adotarem retrofits de eficiência energética, incluindo medidas como revestimentos de casco de baixo atrito, reajuste do passo da hélice e redução da potência do motor. A partir de 2027, o FuelEU Maritime imporá penalidades monetárias para viagens com destino à UE. Isso torna economicamente viável para os navios, especialmente aqueles com vida útil restante significativa, considerar a conversão para lavadores de gases ou GNL. Em 2024, a Maersk realizou retrofits em uma parcela substancial de seus navios porta-contêineres, alcançando uma redução notável no consumo de combustível da frota e adiando pedidos de novas construções [1]"Relatório de Sustentabilidade 2025," Maersk, maersk.com . Os atrasos na instalação de sistemas de água de lastro agora se estendem até meados de 2026 nos estaleiros de Singapura e da Coreia do Sul, reforçando a vantagem competitiva das instalações que detêm aprovações de classe e alianças com OEMs.
Envelhecimento da Frota Global de Embarcações
A idade mediana das frotas mercantes aumentou significativamente, pois os proprietários adiaram novas construções durante a pandemia. Para navios mais antigos, as renovações de aço agora representam uma parcela substancial dos orçamentos de docagem a seco. Enquanto isso, as faturas de motor são impulsionadas principalmente por retificações de virabrequins e reformas de turbocompressores. Essa tendência é evidente na frota da Lei Jones dos EUA, onde a idade média dos petroleiros continua a aumentar. Com os custos de substituição tornando-se proibitivamente altos, os operadores estão cada vez mais comprometidos com revisões gerais contínuas de meia-vida. Além disso, os estaleiros independentes, sem acesso aos dados técnicos dos OEMs, enfrentam dificuldades para executar atualizações complexas de motores a diesel, levando à transferência desse trabalho para centros de serviço de marcas especializadas.
Crescimento do Comércio Marítimo Comercial
Nos últimos anos, os volumes de transporte marítimo cresceram significativamente, impulsionados pelos fluxos de contêineres da Ásia para a América do Norte e pelas exportações de GNL dos EUA para a Europa. Os navios porta-contêineres ultralargos (ULCVs) e os grandes cargueiros de petróleo bruto (VLCCs) agora exigem diques de carena com balizas mais largas, marginalizando as instalações de médio porte. No mesmo período, a MSC realizou inúmeras docagens a seco em vários países, optando por estaleiros que ofereciam rápida rotatividade e capacidade para lavadores de gases. Novos centros regionais estão emergindo nos Emirados Árabes Unidos e na Índia, impulsionados por corredores como o Corredor Econômico Índia-Oriente Médio-Europa.
Orçamento de Modernização da Frota Naval
No ano fiscal de 2026, a Marinha dos EUA alocou um orçamento substancial para a construção de navios, com uma parcela significativa direcionada aos SSBNs da classe Columbia. Essas embarcações exigirão serviços especializados de manutenção, reparo e revisão geral (MRO) em instalações-chave, incluindo Electric Boat e Newport News. Enquanto isso, Japão, Índia e Coreia do Sul estão expandindo ativamente suas frotas de destróieres e submarinos. Eles estão incorporando cláusulas de suporte de longo prazo em seus contratos, garantindo a utilização sustentada dos estaleiros por décadas. Além disso, esses contratos de defesa, caracterizados por termos de custo mais margem, exigem autorizações de segurança, fortalecendo assim as posições dos participantes estabelecidos do setor, como Huntington Ingalls, BAE Systems e Fincantieri.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital e Escassez de Capacidade de Dique | -0.8% | Global, aguda na América do Norte e Europa | Médio prazo (2-4 anos) |
| Volatilidade do Preço do Combustível Marítimo Limitando Orçamentos | -0.6% | Global, mais severa em mercados emergentes | Curto prazo (≤ 2 anos) |
| Lacuna de Mão de Obra Qualificada em Reparos de Casco Composto | -0.4% | Europa e América do Norte, impacto de nicho na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Custo de Conformidade com Cibersegurança para Embarcações Conectadas | -0.3% | Global, com aplicação mais rigorosa na Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital e Escassez de Capacidade de Dique
A construção de um novo dique para grandes navios pode exigir investimentos significativos e levar vários anos, um prazo que desencoraja a expansão em áreas regulamentadas. Os estaleiros da Costa Leste dos EUA operam com alta capacidade, com projetos navais dominando os slots mais disputados; por exemplo, uma grande instalação em Norfolk dedicou uma parcela substancial de sua capacidade a combatentes de superfície da Marinha. As licenças ambientais podem prolongar esses prazos, como evidenciado pelo recente bloqueio da Comissão Costeira da Califórnia a uma extensão de dique em San Diego.
Volatilidade do Preço do Combustível Marítimo Limitando Orçamentos
Em 2024-25, os preços do óleo combustível de baixíssimo teor de enxofre flutuaram significativamente. Um aumento notável de preços poderia eliminar os lucros de um graneleiro de pequeno porte, levando os proprietários a adiar atividades de manutenção como pintura e trabalhos em aço. Nos centros europeus, os preços do GNL para abastecimento de navios também apresentaram volatilidade considerável, levando ao adiamento de alguns retrofits de duplo combustível. Os estaleiros independentes, dependentes de contratos spot, enfrentaram cancelamentos à medida que os operadores priorizavam a preservação de caixa. Em contraste, as redes de OEMs se beneficiaram da estabilidade proporcionada por acordos de serviço plurianuais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Embarcação:
A Dominância Comercial Mascara a Complexidade dos IatesAs embarcações comerciais detinham 63,17% da participação no mercado de MRO de barcos e navios em 2025 e estão projetadas para registrar um CAGR de 7,75% até 2031. Com uma extensa frota global, as recentes restrições de calado do Canal do Panamá levaram os navios porta-contêineres a renovar os revestimentos de casco, garantindo a manutenção de seus slots de trânsito. Embora os iates representem uma classe de tonelagem menor, eles geram retornos premium em uma base de dólar por metro. Os estaleiros europeus em países-chave asseguraram recentemente a maioria dos retrofits de alto valor. No entanto, a escassez de mão de obra em reparos de materiais compostos prolongou significativamente os tempos de fila. A demanda por barcos recreativos permanece fragmentada, canalizada por marinas e técnicos móveis. Em contraste, navios de pesquisa e dragas dependem de estaleiros especializados, hábeis na calibração de sistemas de posicionamento dinâmico (DP). Consequentemente, o mercado de MRO de barcos e navios apresenta modelos de serviço variados, limitando as economias de escala em seus subsegmentos.
O ciclo de retrofit da frota comercial, com as instalações de lavadores de gases sozinhas projetadas para contribuir significativamente para o mercado nos próximos anos, serve como pedra angular do mercado de MRO de barcos e navios. Embora os retrofits de iates sejam influenciados pelos gastos discricionários de indivíduos de alto patrimônio líquido — contraindo-se nos últimos anos, mas com recuperação prevista em breve — o trabalho em barcos permanece sujeito a flutuações sazonais. Essas demandas sazonais criam desafios de contratação de pessoal a cada primavera na América do Norte. Tais disparidades obrigam os estaleiros a definir especializações; aqueles que tentam atender tanto iates quanto cascos comerciais frequentemente se deparam com desempenho abaixo do esperado nas margens, consequência de incompatibilidades em ferramentas e talentos.


Por Aplicação da Embarcação:
Defesa Supera o Crescimento ComercialO tráfego comercial respondeu por 58,73% do mercado de MRO de barcos e navios em 2025, mas os projetos navais estão definidos para registrar o CAGR mais rápido de 7,87% até 2031, à medida que os orçamentos de modernização aumentam. A Marinha dos EUA está realizando um investimento significativo para expandir as instalações de Groton para apoiar as operações do ciclo de vida da classe Columbia. Enquanto isso, o Japão aprovou um aumento notável em seu orçamento de defesa marítima para o próximo ano fiscal. Embora as receitas comerciais superem as do setor de defesa, as primeiras enfrentam margens em redução devido a licitações competitivas, levando os estaleiros a se concentrarem em contratos navais de longo prazo.
As operações de Manutenção, Reparo e Revisão Geral (MRO) de Defesa são limitadas por rigorosos mandatos de cibersegurança e conformidade com o Suplemento de Regulamentação Federal de Aquisição de Defesa (DFARS). Esses requisitos impõem custos substanciais de infraestrutura aos estaleiros, elevando assim as barreiras de entrada. As entidades comerciais estão adotando cada vez mais contratos de disponibilidade naval, concordando com taxas anuais fixas em troca de garantias de tempo de atividade, um modelo que beneficia principalmente as redes de Fabricantes de Equipamentos Originais (OEMs). No segmento de MRO de embarcações privadas, o mercado permanece altamente fragmentado, com a reputação de um estaleiro superando as considerações de preço no processo de seleção.
Por Tipo de MRO:
Retrofits se Aceleram em Meio à Pressão RegulatóriaO trabalho de motor respondeu por 45,56% dos gastos em 2025, mas os retrofits registrarão o CAGR mais rápido de 7,78% até 2031, impulsionados por conversões de lavadores de gases, sistemas de água de lastro e duplo combustível. A Wärtsilä reportou um aumento significativo nas reservas de retrofit em 2025 para seus motores de duplo combustível, destacando uma mudança estratégica. Enquanto isso, o MRO de Componentes está aproveitando a análise preditiva, resultando em uma redução notável nos reparos de emergência para frotas que utilizam o conjunto de monitoramento da ABB.
As operações de docagem a seco e de casco permanecem intensivas em capital, pois a amortização do dique de carena exige um volume substancial de trabalho. Com sensores aprovados por classe, as inspeções baseadas em condições agora permitem que as embarcações alcancem janelas de docagem estendidas. Isso não apenas alivia as pressões de agendamento, mas também amplia o escopo do trabalho durante cada visita. Como resultado, os retrofits geram demanda consistente e de alto valor, solidificam os relacionamentos entre estaleiros, aprovações de classificação e parcerias com OEMs, e criam uma separação distinta das oficinas de reparo de commodities padrão.
Por Tipo de Prestador de Serviços:
Redes de OEMs Ganham ParticipaçãoOs prestadores independentes retiveram uma participação de 52,37% em 2025, mas os MROs afiliados a OEMs estão projetados para crescer a uma taxa composta de 7,85% até 2031. Em um período relativamente curto, a organização de serviços globais da Wärtsilä e os contratos PerformancePlus da Rolls-Royce, que combinam diagnósticos remotos com garantias de desempenho, capturaram uma participação significativa dos acordos para embarcações comerciais na Europa.
Os estaleiros independentes, especialmente na Turquia e na Romênia, estão oferecendo preços consideravelmente mais baixos do que seus concorrentes da Europa Ocidental para trabalhos de aço de casco e pintura, áreas onde os dados proprietários têm menos peso. Embora as instalações operadas internamente possam gerenciar reparos diários, ficam aquém em escala para revisões gerais extensas. Como resultado, o mercado de MRO de barcos e navios está se dividindo em dois segmentos distintos: ecossistemas de OEMs de alta tecnologia e independentes com boa relação custo-benefício, deixando um terreno intermediário cada vez menor.
Análise Geográfica
Mercado de MRO de Barcos e Navios da APAC
A Ásia-Pacífico dominou o mercado de MRO de barcos e navios, respondendo por 36,73% da receita em 2025 e com previsão de crescimento a um CAGR de 7,83% até 2031. A consolidação chinesa liderada pela CSSC, o recente acordo da Hanwha Ocean com o Philly Shipyard, marcando o retorno da Coreia do Sul à Lei Jones, e as expansões do programa Sagarmala da Índia são fatores determinantes. A Seatrium, sediada em Singapura, assegurou um contrato significativo para reformas de embarcações de energia eólica offshore no curto prazo, capitalizando os pontos fortes combinados da Keppel e da Sembcorp [2]"Relatório Anual 2025," Seatrium Ltd., seatrium.com . Enquanto o programa de extensão da vida útil de submarinos do Japão impulsiona a demanda nos estaleiros da Mitsubishi e da Kawasaki, as tensões geopolíticas reduzem o interesse dos armadores ocidentais nas instalações chinesas.
Mercado de MRO de Barcos e Navios da América do Norte
A América do Norte enfrenta uma escassez de docas, uma vez que os pedidos navais consomem uma parcela substancial da capacidade disponível. A Lei Jones, embora protetora, eleva significativamente os custos de MRO domésticos em comparação com os padrões globais. Recentemente, a Seaspan do Canadá conquistou um contrato significativo para MRO de quebra-gelos, e estaleiros norte-americanos como o NASSCO estão equilibrando encomendas da Marinha e comerciais para um futuro distante, levando os operadores a considerar as docas mexicanas.
Mercado de MRO de Barcos e Navios da Europa
A Europa harmoniza empreendimentos navais e de iates de alto valor com propostas comerciais competitivas da Turquia e da Romênia. O contrato da Fincantieri para o navio de desembarque anfíbio da Marinha Italiana inclui décadas de compromissos com o ciclo de vida, e a exportação dos submarinos S-80 Plus pela Navantia garante que as instalações espanholas permaneçam ocupadas por um período prolongado [3]"Destaques do Orçamento de Construção Naval para o Exercício Fiscal de 2026," Marinha dos EUA, navy.mil . Embora os subsídios do Fundo de Inovação da UE para retrofits ecológicos favoreçam os estaleiros locais, os armadores mais atentos aos custos ainda optam por enviar seus petroleiros para as docas de gravidade turcas, aproveitando economias de custo significativas.

Panorama regulatório
A manutenção, reparo e revisão (MRO) global de barcos e navios é cada vez mais moldada por mandatos de descarbonização e segurança da IMO e regionais, que se traduzem em cargas de trabalho de retrofit, inspeção e documentação. Em 2026, a aplicação do EEXI e do CII está levando os proprietários a programar retrofits de eficiência energética durante docagens planejadas. Separadamente, a implementação gradual do EU ETS marítimo exige que as empresas entreguem licenças para 70% das emissões de CO2 reportadas a partir de 2025, o que reforça a demanda por upgrades de eficiência e planejamento de manutenção relacionado a emissões para viagens vinculadas à UE.
As obrigações de conformidade também se intensificam em torno de equipamentos críticos de segurança e documentação de materiais perigosos. Emendas da IMO que entram em vigor em janeiro de 2026 fortalecem os requisitos obrigatórios de manutenção e exame completo para baleeiras, barcos de resgate e dispositivos de lançamento. O Regulamento SOLAS II-1/3-13 introduz requisitos que abrangem o design, teste e manutenção de dispositivos de elevação e guinchos de manuseio de âncoras. Uma pressão paralela vem de controles de reciclagem de navios e materiais perigosos, incluindo a transição para um formato de certificado unificado para o Inventário de Materiais Perigosos (IHM) associado às regras de reciclagem de navios. O prazo de maio de 2026 da UE para transpor a Diretiva (UE) 2024/1203 amplia a responsabilidade criminal por delitos ambientais ligados à reciclagem de navios e à não conformidade relacionada ao IHM, aumentando o valor de registros de reparo rastreáveis e processos de manuseio de resíduos em locais de MRO.
Análise da cadeia de valor
A cadeia de valor de MRO de barcos e navios começa com operadores de embarcações e gestores de ativos, que programam vistorias de classe, revisões e pacotes de retrofit, e depois se transforma em prestação de serviços em estaleiros independentes, estaleiros navais e redes afiliadas a fabricantes de equipamento original (OEM). Sociedades classificadoras e autoridades de bandeira/estado moldam o escopo por meio de regimes de vistoria e aprovações, enquanto os OEMs (fornecedores de motores, propulsão, automação e redução de emissões) capturam receita recorrente por meio de peças de reposição, dados técnicos e diagnósticos digitais, que determinam cada vez mais o acesso a trabalhos complexos, como conversões de combustível duplo, sistemas de água de lastro e controles avançados. As camadas de suporte incluem distribuidores de peças e provedores de logística, fornecedores de aço e revestimentos, e subcontratados especializados (ensaios não destrutivos, elétrica, HVAC, reparo de compósitos). Os gargalos práticos normalmente se concentram na disponibilidade de docas secas, mão de obra qualificada e prazos de entrega para componentes críticos.
As evidências de 2026 apontam tanto para adições de capacidade quanto para mudanças de capacidade que afetam como o trabalho é executado e contratado. A Índia avançou para expandir a infraestrutura de reparo doméstica com aprovação preliminar para uma instalação de reparo de navios de INR 1.570 crore em Vadinar, Gujarat, a ser desenvolvida pela Cochin Shipyard Ltd e pela Deendayal Port Authority, o que fortalece a capacidade upstream para trabalhos de casco e maquinário ligados à navegação costeira e ao comércio regional. Na cadeia de suprimentos de defesa, a Marinha dos EUA continuou ampliando os escopos de reparo em estaleiros sul-coreanos para navios de apoio em operação, mostrando como as vagas domésticas restritas impulsionam a demanda para instalações aliadas. Separadamente, o NSWC Crane inaugurou um Centro de Reparo por Manufatura Aditiva de Metal para realizar reparos por cold spray, trazendo processos de reparo selecionados para dentro de casa e reduzindo o tempo de resposta para certas peças e necessidades de restauração de superfície. Ecossistemas de reparo comercial de alto volume na Ásia também refletem vantagens de consolidação e produtividade, já que grandes grupos empresariais relataram milhares de navios concluídos no primeiro semestre de 2026, apoiando escala em aquisições, alocação de mão de obra e utilização de docas.
Cenário Competitivo
Os principais participantes detêm uma parcela significativa da capacidade global de docagem a seco, indicando um mercado moderadamente concentrado. Nos EUA e no Reino Unido, a Huntington Ingalls e a BAE Systems dominam o setor de MRO naval, aproveitando sua expertise em propulsão nuclear e detendo autorizações de segurança cruciais. Enquanto isso, Fincantieri, Naval Group e thyssenkrupp Marine Systems lideram as iniciativas de defesa na Europa continental. Na arena comercial, Damen, Seatrium e Cosco competem por contratos de casco, com foco na velocidade de rotatividade e nos preços.
As redes de serviços de OEMs como Wärtsilä, Rolls-Royce e Caterpillar estão fortalecendo sua presença no mercado. Ao integrar análises preditivas com seus monopólios de peças, estão efetivamente prendendo os clientes em ecossistemas proprietários. Embora nichos de alta margem, como reparos de casco composto, manutenção de embarcações autônomas e retrofits de eletrificação, ofereçam oportunidades lucrativas, eles exigem habilidades avançadas e investimentos de capital significativos.
Apoiados pelo suporte estatal, os players coreanos Hanwha Ocean e HD Hyundai estão oferecendo propostas competitivas que desafiam os players estabelecidos nos contratos da Lei Jones e de marinhas aliadas, pressionando as margens de lucro. Em um movimento que favorece os estaleiros digitalmente avançados, as sociedades classificadoras estão revisando os regulamentos para permitir intervalos de inspeção baseados em condições, reduzindo a demanda por ciclos tradicionais de docagem.
Líderes do Setor de MRO de Barcos e Navios
-
BAE Systems plc
-
Huntington Ingalls Industries Inc.
-
Damen Shipyards Group
-
Hyundai Heavy Industries Co.
-
Seatrium Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de MRO de Barcos e Navios
- Huntington Ingalls Industries Inc.
- Zamakona Yards
- Abu Dhabi Shipbuilding Co.
- Bender CCP, Inc.
- Mitsubishi Heavy Industries Ltd.
- Bath Iron Works (General Dynamics)
- Rhoads Industries Inc.
- BAE Systems PLC
- Damen Shipyards Group
- Hyundai Heavy Industries Co.
- General Dynamics NASSCO
- Seatrium Limited
- ST Engineering
- Fincantieri S.p.A.
- Rolls-Royce Power Systems
- Caterpillar Inc. (Cat Marine)
- Wärtsilä Corporation
- ABB Group (ABB Marine & Ports)

Oportunidades de mercado e perspectivas futuras
Os retrofits impulsionados por regulamentação e a documentação de conformidade criam espaço em branco visível para estaleiros e redes de OEM que podem executar upgrades multissistêmicos em cronogramas apertados, particularmente onde já existem atrasos acumulados. Com o EEXI e o CII em plena vigência em 2026 e as penalidades do FuelEU Maritime programadas para começar em 2027 para viagens com destino à UE, os proprietários estão agrupando medidas de eficiência, upgrades de redução de emissões e trabalhos de vistoria em docagens menos numerosas, mas maiores. Isso aumenta o valor por visita para provedores que podem integrar engenharia, aprovações de classe e peças de reposição. As oportunidades também se expandem em torno do controle de materiais perigosos e da conformidade ligada à reciclagem, onde a fiscalização mais rigorosa da UE e o prazo de transposição de maio de 2026 para a Diretiva (UE) 2024/1203 aumentam o prêmio sobre atualizações auditáveis do IHM, manuseio certificado de resíduos e rastreabilidade digital de trabalhos.
Investimentos em capacidade e decisões de sourcing de marinhas aliadas também estão remodelando onde o trabalho pode ser alocado, permitindo novos polos e instalações modernizadas. A Índia avançou com múltiplas alavancas do lado da oferta, incluindo a aprovação preliminar para a instalação de reparo de navios de Vadinar de INR 1.570 crore e uma proposta de expansão plurianual da infraestrutura na L&T Kattupalli. A Europa adicionou capacidade portuária por meio da conclusão de um novo cais de acabamento de 315 metros em Genoa Sestri Ponente, sob um programa de expansão mais amplo. Na MRO de defesa, a expansão dos escopos de reparo da Marinha dos EUA em estaleiros sul-coreanos destaca a demanda contínua por capacidade qualificada não doméstica para determinadas disponibilidades de manutenção, favorecendo estaleiros com processos de segurança, rigor documental e desempenho comprovado de entrega. As oportunidades tecnológicas continuam a se tornar mainstream à medida que iniciativas da base industrial naval, como o centro de reparo aditivo do NSWC Crane, apoiam a restauração mais rápida de componentes, enquanto plataformas de manutenção preditiva liderada por OEMs, por exemplo da Wärtsilä e da ABB, reforçam a demanda por provedores que possam combinar diagnósticos digitais com fornecimento de peças e execução de serviços de campo.
Recent Industry Developments in Mercado de MRO de Barcos e Navios
- Abril de 2026: A BAE Systems San Diego Ship Repair Inc. venceu um contrato de USD 33,5 milhões com o Naval Sea Systems Command para realizar trabalhos de manutenção, modernização e reparo do USS AUGUSTA (LCS 34). O contrato fortalece a visibilidade da carga de trabalho da BAE Systems em um importante polo de manutenção da Marinha dos EUA e apoia o investimento contínuo em mão de obra, planejamento e processos certificados para disponibilidades de combatentes de superfície.
- Outubro de 2025: A Huntington Ingalls Industries e a HD Hyundai Heavy Industries firmaram um memorando de acordo para colaborar em construção naval distribuída e buscar parcerias em embarcações auxiliares e comerciais. A colaboração reflete como as restrições de capacidade marítima dos EUA estão levando grandes contratantes e importantes construtores navais estrangeiros a coordenar abordagens de produção e suporte ao ciclo de vida, que também podem influenciar futuros modelos de parceria e sourcing de MRO.
- Julho de 2024: A Seatrium Limited anunciou uma importante adjudicação de contrato vinculada ao seu portfólio de engenharia offshore e marítima, reforçando a carteira de pedidos para a execução de projetos complexos e multidisciplinares. O contrato apoia a utilização de suas capacidades integradas de estaleiro e rede de fornecedores, o que também pode se estender a fluxos de trabalho de reparo e upgrade que exigem engenharia pesada e gestão rigorosa de prazos de entrega.


Mercado de MRO de Barcos e Navios Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado abrange serviços e trabalhos relacionados a peças de reposição usados para manter barcos e navios operando com segurança, eficiência e em conformidade com os requisitos de classe e regulamentares, incluindo manutenção programada, reparos e revisões realizados em estaleiros ou a bordo.
Exclusões de escopo: A construção de navios novos e os consumíveis de bordo rotineiros que não fazem parte de um trabalho de manutenção não são contabilizados neste dimensionamento de mercado.
Visão geral da segmentação
-
Por Tipo de Embarcação
- Barco
- Iate
- Embarcações Comerciais
- Outros Tipos
-
Por Aplicação da Embarcação
- Privada
- Comercial
- Defesa
-
Por Tipo de MRO
- MRO de Motor
- MRO de Componentes
- Docagem a Seco / Casco
- Modificações e Retrofits
- Outros Tipos
-
Por Tipo de Prestador de Serviços
- Estaleiros Independentes
- MROs Afiliados a OEMs
- Instalações Operadas Internamente pelo Operador
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África do Sul
- Restante do Oriente Médio e África
-
América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa construindo um panorama claro da demanda, de modo que mapeamos sinais de frota e atividade que impulsionam as necessidades de MRO. Fontes públicas como estatísticas de transporte marítimo da UNCTAD, publicações da IMO, indicadores da OCDE e dados comerciais e macroeconômicos do Banco Mundial são usadas para ancorar o ambiente operacional e a intensidade provável dos ciclos de manutenção.
Em seguida, validamos a capacidade do lado dos serviços e a direção dos preços usando materiais de sociedades classificadoras e administrações de bandeira, atualizações de autoridades portuárias e marítimas, e artigos técnicos selecionados em periódicos de engenharia naval. Contribuições adicionais vêm de relatórios anuais de empresas, apresentações a investidores, avisos de licitação e cobertura de imprensa confiável sobre expansões de docas secas, pipelines de retrofit e prazos regulatórios. Quando necessário, usamos assinaturas pagas para dados financeiros e de inteligência de empresas, bancos de dados de patentes, e contratos e licitações globais para verificar a atividade dos estaleiros e a adoção de tecnologia. Essas fontes são apenas ilustrativas, e muitas outras referências foram usadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar suposições difíceis de extrair de dados públicos, especialmente o mix de serviços, os níveis de utilização e como os preços diferem entre manutenção de rotina e grandes revisões. Conversamos com executivos de estaleiros, gerentes de serviço, equipes de aquisição em operadores de embarcações e especialistas independentes na Ásia-Pacífico, EMEA e Américas, de modo que o modelo reflita diferenças nas práticas de docagem, no cronograma de conformidade e na disponibilidade regional de mão de obra e peças.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 16% | Ásia-Pacífico: 39% |
| Nível médio: 51% | Líderes funcionais/de unidade: 35% | EMEA: 36% |
| Players menores: 18% | Gerentes: 49% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual a atividade da frota e os requisitos de conformidade são traduzidos em um pool de demanda de serviços endereçável, que é então precificado usando mixes típicos de trabalho entre categorias de embarcações. Para manter os totais realistas, os resultados são verificados de forma cruzada com aproximações bottom-up seletivas, como receitas amostradas de estaleiros, padrões observados de ocupação de docas e verificações de sanidade sobre volume vezes valores médios de tickets de serviço.
As principais entradas que movem o modelo incluem contagens de frota ativa e perfil de idade, ciclos de docagem seca e vistoria orientados por regras de classe, gatilhos de retrofit importantes ligados à conformidade de emissões e eficiência, direção da taxa de mão de obra em polos importantes de reparo de navios, e sinais de disponibilidade de peças que podem estender a duração do reparo. Onde os dados concretos são irregulares, as lacunas são tratadas usando indicadores proxy, como intensidade de escalas portuárias e tendências de volume comercial, que são então ajustados usando feedback de especialistas sobre quanto dessa atividade se converte em trabalho de MRO pago.
As previsões são produzidas usando análise de cenários apoiada por relações multivariadas simples, com variáveis como utilização da frota, cronograma de marcos regulatórios e adições de capacidade dos estaleiros testadas em casos otimistas e conservadores. As suposições são finalizadas somente depois de corresponderem ao que os entrevistados observam em relação a prazos de entrega, comportamento da carteira de pedidos e repasse de preços para mão de obra e peças de reposição.
Validação de dados e ciclo de atualização
A validação ocorre em várias etapas, e buscamos consistência entre sinais independentes antes de finalizar os números. Os resultados do modelo são comparados com indicadores de frota e comércio, anúncios de capacidade de polos de reparo e padrões observados na frequência de docagem, de modo que grandes saltos sejam explicados, e não simplesmente aceitos.
Quando a variação é alta, as entradas são reverificadas, os cálculos são revisados por um segundo analista, e uma nova rodada de contato é acionada para confirmar a suposição que causou a oscilação, muitas vezes relacionada a preços, utilização ou mix de serviços. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como grandes mudanças regulatórias, interrupções inesperadas de capacidade ou uma mudança visível na atividade da frota. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado de MRO de barcos e navios da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para MRO de barcos e navios podem parecer muito distantes porque o escopo subjacente e a lógica de contagem não estão sempre alinhados. O ano selecionado, o que é tratado como um trabalho de MRO qualificado e como os preços são convertidos em USD são pontos comuns onde as diferenças começam.
As lacunas geralmente aumentam quando uma estimativa mistura serviços adjacentes, como suporte geral a operações marítimas, provisões (chandlery) ou serviços portuários mais amplos no total, ou quando assume um aumento de preço mais rápido sem verificar as realidades de utilização dos estaleiros e das taxas de mão de obra. Outro fator é a cadência de atualização, já que mudanças súbitas nos cronogramas de docagem, prazos de conformidade e prazos de entrega de peças podem alterar os totais de curto prazo quando o modelo é atualizado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 38,38 bilhões de USD (2026) | |
| Associação Setorial A | 41,90 bilhões de USD (2026) | Esta estimativa parece incluir um conjunto mais amplo de categorias de serviços recorrentes em torno da manutenção de embarcações, o que pode agregar atividades de suporte operacional que não estão vinculadas a um trabalho de manutenção. |
| Consultoria Global B | 34,70 bilhões de USD (2026) | Este número parece aplicar uma suposição mais conservadora de intensidade de serviço para eventos de docagem e revisão, e pode suavizar a progressão de preços em vez de refletir a pressão de custos de mão de obra e peças de reposição no curto prazo. |
A tabela mostra uma dispersão em torno do mesmo ano, e no modelo da Mordor Intelligence, os totais são contabilizados apenas quando o trabalho está claramente vinculado a atividades de manutenção, reparo ou revisão, em vez de operações marítimas mais amplas. Com essa definição mais restrita de trabalho e as verificações adicionais sobre atividade da frota, ciclos de docagem e a realidade dos preços a partir de entrevistas, o resultado permanece rastreável a variáveis claras que podem ser atualizadas conforme as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual valor o mercado de MRO de barcos e navios atingirá até 2031?
Está previsto para se expandir a um CAGR de 7,73% até 2031, atingindo um valor de mercado de USD 55,69 bilhões.
Qual segmento impulsiona a maior participação nos gastos com MRO de barcos e navios atualmente?
A manutenção de motores responde por 45,56% dos gastos em 2025, refletindo a intensidade de custos das revisões gerais de motores a diesel.
Por que as redes afiliadas a OEMs estão crescendo mais rapidamente do que os estaleiros independentes?
As plataformas de manutenção preditiva e o fornecimento cativo de peças permitem que os OEMs ofereçam contratos de preço fixo com garantias de tempo de atividade, atraindo operadores que buscam certeza orçamentária.
Como as regras mais rigorosas da OMI influenciarão a demanda por retrofits?
As regulamentações EEXI, CII e o futuro FuelEU Maritime impõem penalidades de desempenho e multas, levando os proprietários a instalar lavadores de gases, sistemas de água de lastro e motores de duplo combustível durante as docagens programadas.
Qual região oferece as melhores perspectivas de crescimento para os prestadores de MRO?
A Ásia-Pacífico combina uma participação atual de receita de 36,73% com um CAGR projetado de 7,83%, apoiado pela consolidação dos estaleiros chineses e pelas iniciativas de navegação costeira da Índia.
Qual é a principal restrição de capacidade no reparo naval da América do Norte?
Os programas navais ocupam até 70% dos slots de docagem a seco, obrigando os navios comerciais a agendar com 12 a 18 meses de antecedência ou a buscar estaleiros mexicanos ou caribenhos.
Página atualizada pela última vez em:



