
Tamanho e Participação do Mercado de Fretamento de Iates
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 9.80 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.69 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.32 % |
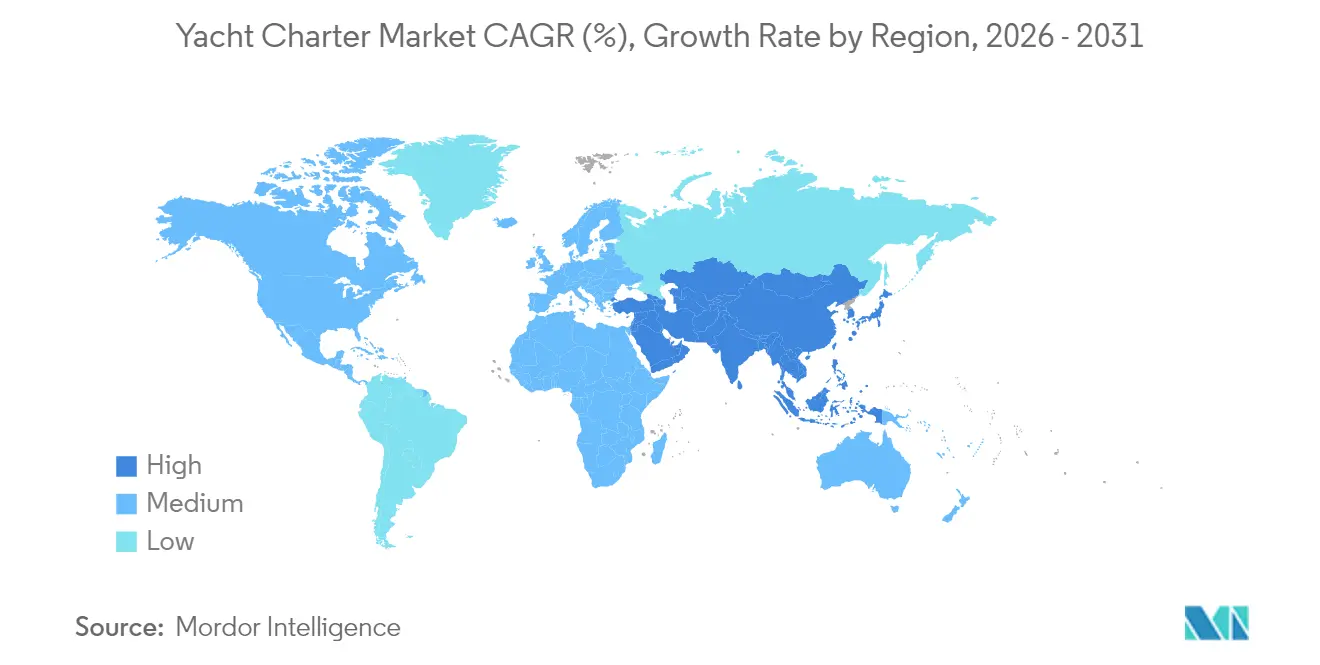
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
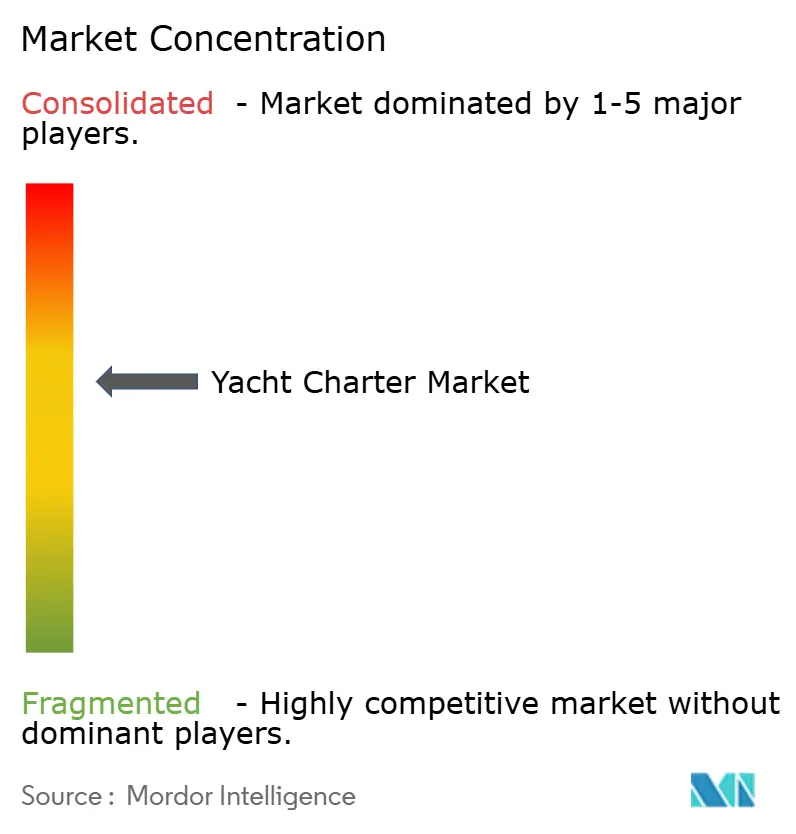
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fretamento de Iates por Mordor Intelligence
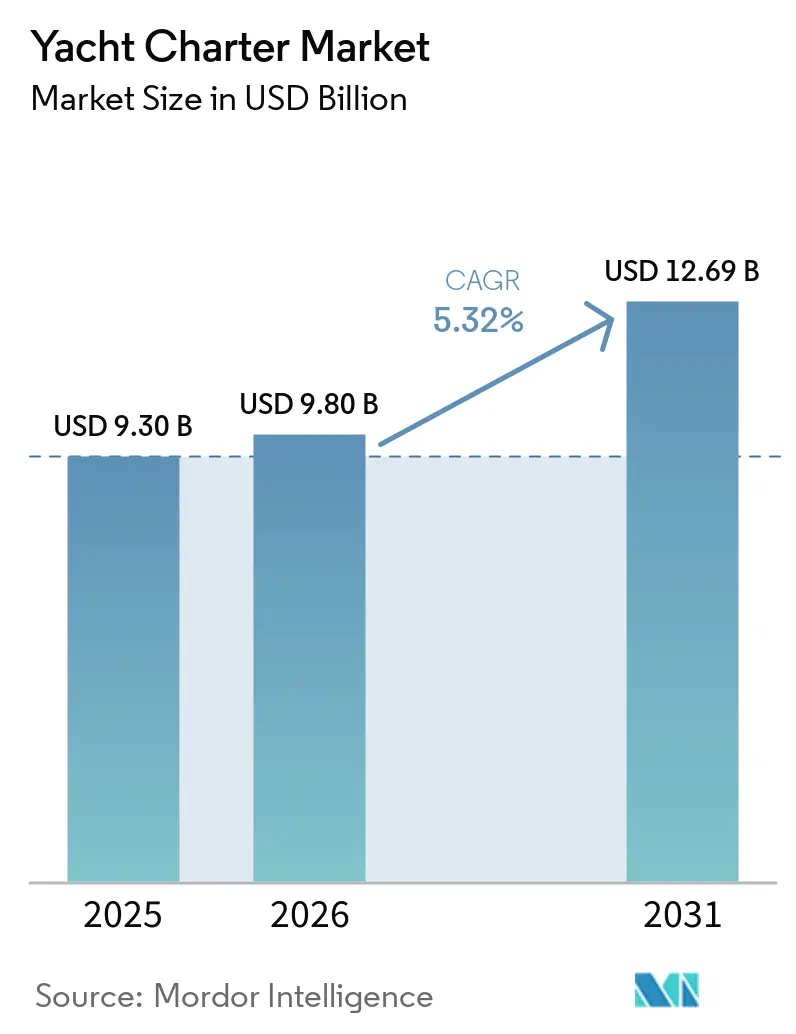
Espera-se que o tamanho do mercado de fretamento de iates cresça de USD 9,30 mil milhões em 2025 para USD 9,80 mil milhões em 2026, com previsão de atingir USD 12,69 mil milhões até 2031, a um CAGR de 5,32% no período 2026-2031. O aumento da riqueza na Ásia e no Médio Oriente, a flexibilização das regulamentações mediterrâneas e as ferramentas de reserva digital ampliam o acesso e sustentam o crescimento. Os iates a motor continuam a ser a espinha dorsal das receitas, mas as opções de navegação mais ecológicas e os catamarãs estão a conquistar novos clientes. Os fretamentos de curta duração e de cabine abrem experiências premium a orçamentos mais alargados, enquanto os eventos corporativos impulsionam o segmento de embarcações de grande porte. A concorrência centra-se agora na sustentabilidade da frota, na presença digital e na capacidade de personalizar viagens para diversas necessidades culturais e empresariais.
Principais Conclusões do Relatório
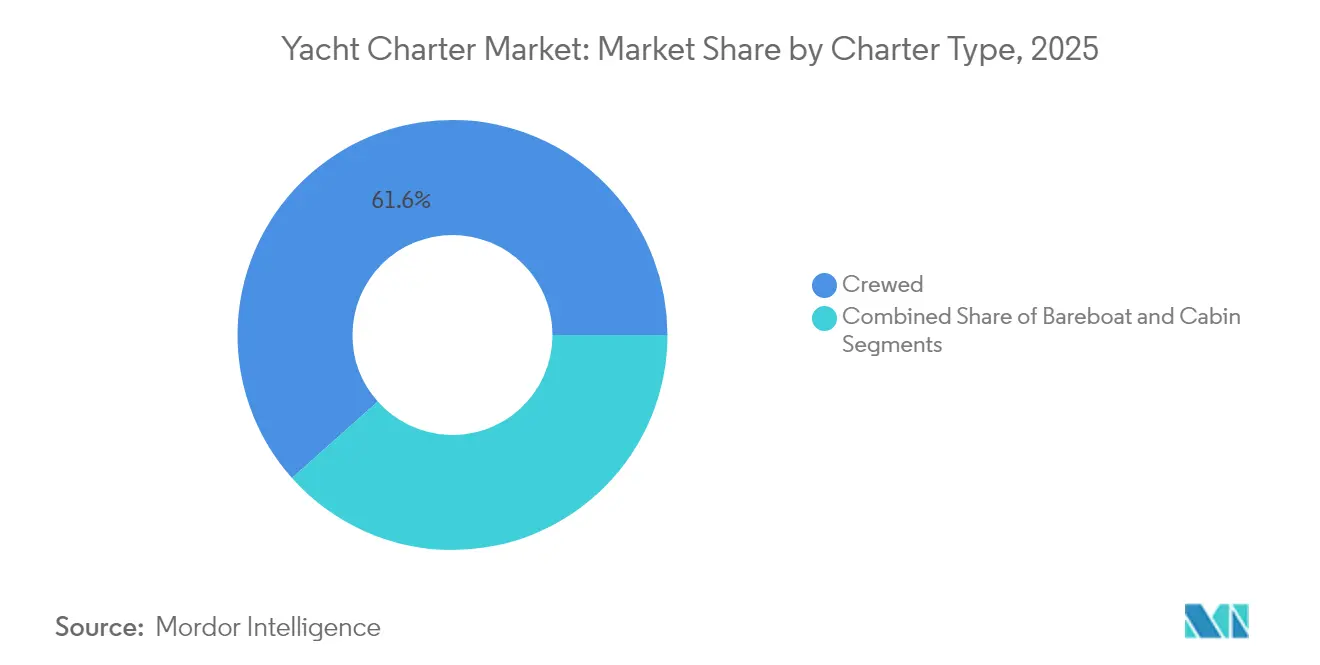
- Por tipo de fretamento, os fretamentos com tripulação lideraram com uma participação de receita de 61,58% em 2025; os fretamentos de cabine deverão expandir-se a um CAGR de 9,31% até 2031.
- Por tipo de iate, os iates a motor detinham 57,52% da participação do mercado de fretamento de iates em 2025, enquanto os iates à vela registaram o CAGR projetado mais elevado, de 8,20%, até 2031.
- Por tamanho do iate, a classe de 24 a 40 m representou 39,78% da dimensão do mercado de fretamento de iates em 2025; os iates acima de 60 m estão a avançar a um CAGR de 9,62% até 2031.
- Por canal de reserva, as reservas assistidas por corretor mantiveram uma participação de 69,74% em 2025, enquanto os marketplaces online estão a crescer a um CAGR de 11,80%.
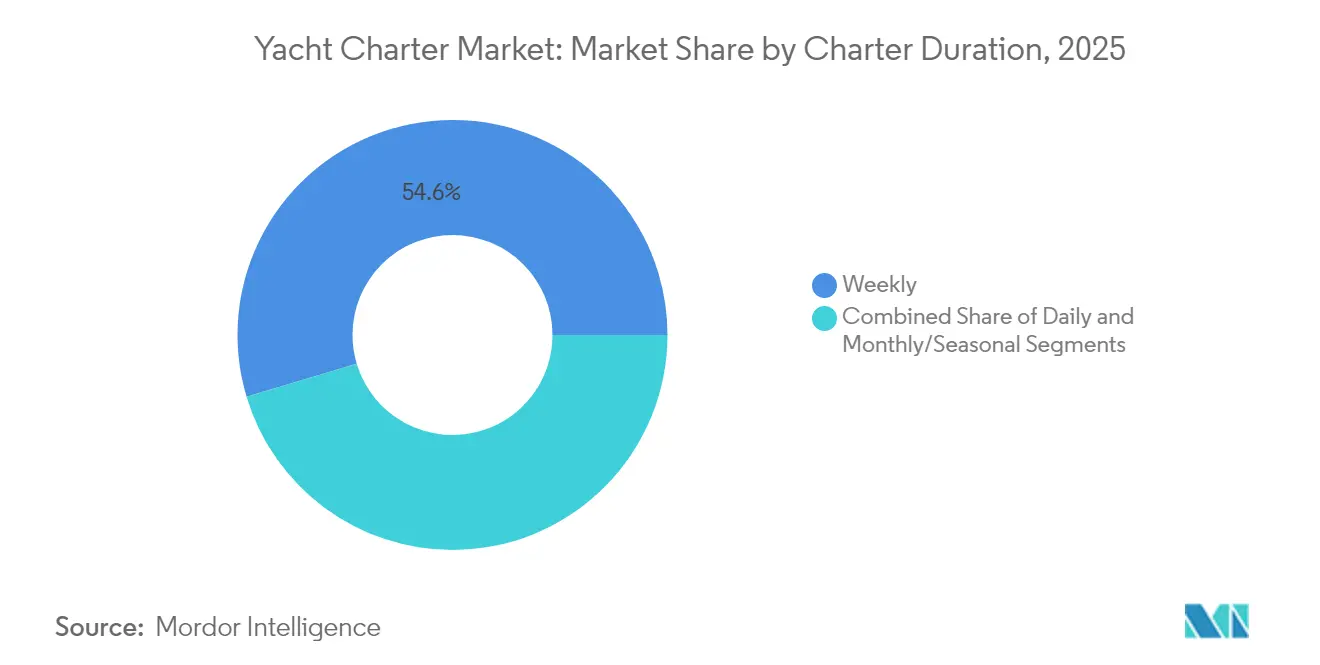
- Por duração do fretamento, os fretamentos semanais capturaram uma participação de 54,63% em 2025; os fretamentos diários deverão crescer a um CAGR de 10,82% até 2031.
- Por utilizador final, as viagens privadas e de lazer representaram 77,88% das receitas de 2025, mas a procura corporativa e de MICE deverá crescer a um CAGR de 8,74%.
- Por geografia, a Europa comandou 45,05% das receitas globais em 2025, enquanto a Ásia está no caminho para o CAGR mais rápido, de 8,35%, no período 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de UHNWIs na Ásia e no Médio Oriente a Catalisar Fretamentos pela Primeira Vez | +1.6% | Ásia, Médio Oriente, com repercussão no Mediterrâneo | Médio prazo (2-4 anos) |
| Expansão de Plataformas Online a Impulsionar a Utilização na Europa | +1.2% | Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Procura de Turismo Experiencial a Impulsionar Fretamentos de Catamarã nas Caraíbas | +0.9% | Caraíbas, Mediterrâneo | Médio prazo (2-4 anos) |
| Regulamentações de Fretamento Mediterrâneo Flexibilizadas a Desbloquear Capacidade | +0.7% | Mediterrâneo, particularmente Grécia e Croácia | Curto prazo (≤ 2 anos) |
| Adoção de Viagens de Incentivo Corporativo na América do Norte | +0.5% | América do Norte, com repercussão nas Caraíbas | Médio prazo (2-4 anos) |
| Iates Híbridos com Propulsão Ecológica a Atrair Clientela da Escandinávia e da Oceânia | +0.4% | Escandinávia, Oceânia, Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de UHNWIs na Ásia e no Médio Oriente a Catalisar Fretamentos pela Primeira Vez
A crescente população de UHNWIs na Ásia e no Médio Oriente está a remodelar fundamentalmente o mercado de fretamento de iates, com aproximadamente 44% dos family offices a procurar aumentar as alocações a ativos de luxo, incluindo investimentos em iates, em 2025. Este aumento de riqueza cria uma nova classe de fretadores pela primeira vez, que encaram o iatismo como um símbolo de estatuto e um retiro exclusivo face a centros urbanos cada vez mais densos. A tendência é particularmente pronunciada na China, onde o número de indivíduos com ativos investíveis superiores a USD 30 milhões cresceu 15% em 2024, criando efeitos de repercussão em todo o mercado global de fretamento. O Relatório de Riqueza 2025 da Knight Frank revela que estes novos participantes não são meros consumidores passivos, mas influenciam ativamente o design e as comodidades dos iates, exigindo experiências culturalmente específicas às quais as empresas de fretamento devem adaptar-se. O impacto estende-se para além das águas asiáticas, com operadores de fretamento mediterrâneos a reportar um aumento de 22% na clientela asiática em 2024, impulsionando a inovação nas ofertas de serviços e nas acomodações culturais a bordo de embarcações de luxo.[1]Liam Bailey, "The Wealth Report 2025," Knight Frank, knightfrank.com.
Expansão de Plataformas Online a Impulsionar a Utilização na Europa
As plataformas de marketplace digital estão a revolucionar o panorama do fretamento de iates europeu, reduzindo drasticamente o tempo de inatividade das embarcações e alargando a base de clientes para além dos tradicionais segmentos de elevado poder aquisitivo. A Click&Boat, a principal plataforma europeia de fretamento de iates, alcançou uma participação de tráfego de 28,13%, principalmente proveniente de França e Itália, enquanto plataformas emergentes como a Boataround estão a ganhar expressão significativa na Europa Central. Estas plataformas transformaram o processo de reserva, com os utilizadores a despender em média 11 minutos por sessão a explorar listagens, resultando num aumento de 30% nas taxas globais de utilização da frota em comparação com os modelos exclusivamente baseados em corretores tradicionais. O efeito de democratização é particularmente evidente na Croácia, onde a PlainSailing.com reporta que as reservas digitais contribuíram para um aumento de 7% nos fretamentos originados no Reino Unido em 2024, com Lefkas, na Grécia, a emergir como um destino particularmente popular devido à sua acessibilidade e condições de navegação favoráveis. Esta transformação digital não está apenas a mudar a forma como os iates são reservados, mas está a alterar fundamentalmente quem os reserva, com os millennials a representar agora 35% de todos os clientes de fretamento de iates online na Europa.
Procura de Turismo Experiencial a Impulsionar Fretamentos de Catamarã nas Caraíbas
O mercado do Caribe está experimentando um crescimento sem precedentes à medida que os viajantes priorizam cada vez mais experiências imersivas em detrimento das acomodações de luxo tradicionais. Essa mudança é evidenciada pelo aumento da navegação ecológica com sistemas de propulsão híbrida ou elétrica e itinerários personalizados que combinam imersão cultural com exploração natural. As Ilhas San Blas emergiram como um destino de primeira linha, conhecidas por sua beleza intocada e riqueza cultural, enquanto as Ilhas Exuma estão ganhando popularidade por suas interações únicas com a vida selvagem e seus ambientes isolados. A Catamaran Adventures relata que 80% das empresas de aluguel notaram aumento na demanda por catamarãs, que oferecem estabilidade e espaço superiores em comparação com embarcações de casco único.
Regulamentações de Fretamento Mediterrâneo Flexibilizadas a Desbloquear Capacidade
A liberalização regulatória em países mediterrâneos expandiu significativamente a capacidade do mercado de fretamento de iates, mais notavelmente na Grécia, onde a introdução do sistema 'e-Charter Permission' permite agora que iates com bandeira não pertencente à UE com mais de 35 metros de comprimento total fretarem por até 28 dias por ano. Esta mudança regulatória substitui as restrições anteriores que exigiam que os iates com bandeira estrangeira fossem propriedade de empresas com filiais gregas, abrindo efetivamente o mercado a uma gama mais alargada de embarcações internacionais. O impacto é particularmente significativo para o segmento de superates, com o governo grego a implementar uma Taxa de Fretamento Especial baseada na duração de permanência do iate em águas gregas, em vez de impor restrições gerais. A flexibilização regulatória semelhante na Croácia contribuiu para a sua emergência como um destino de fretamento de destaque para 2025, com a Nautilus Yachting a destacar a Costa Dálmata como uma área de reserva privilegiada. Estas alterações regulatórias criam um ambiente de fretamento mediterrâneo mais unificado, reduzem as complexidades operacionais para os operadores de frota e permitem uma implantação mais eficiente das embarcações em múltiplas jurisdições, aumentando em última análise a capacidade global do mercado e a flexibilidade operacional.[2]"Greece Opens Superyacht Charters," Boat International, boatinternational.com.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Tripulação na Alta Temporada a Inflar os Custos de Fretamento no Mediterrâneo | -0.8% | Mediterrâneo, particularmente Grécia, Croácia e Itália | Curto prazo (≤ 2 anos) |
| Reformas de Conformidade com o Nível III da IMO a Pressionar as Margens | -0.6% | Global, com maior impacto na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Escassez de Vagas em Marinas nas Ilhas das Caraíbas a Condicionar o Crescimento da Frota | -0.4% | Caraíbas, particularmente Ilhas Virgens Britânicas e Bahamas | Longo prazo (≥ 4 anos) |
| Elevada Sensibilidade às Despesas Discricionárias no Mercado Europeu | -0.3% | Europa, particularmente países do Sul da Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Tripulação na Alta Temporada a Inflar os Custos de Fretamento no Mediterrâneo
O mercado de fretamento de iates no Mediterrâneo está a lidar com uma escassez crítica de tripulação durante as épocas de pico, elevando os custos operacionais em 15-20% em 2024 e forçando os operadores a fazer difíceis compromissos entre qualidade de serviço e rentabilidade. Esta escassez é particularmente aguda para funções especializadas, como engenheiros e chefs, com alguns proprietários a optar por padrões mínimos de tripulação para reduzir custos, apesar do potencial impacto na qualidade do serviço. Os operadores de fretamento reportam que os salários da tripulação aumentaram até 25% para a temporada de 2025, à medida que as empresas competem por pessoal qualificado, sendo estes custos inevitavelmente repercutidos nos clientes através de tarifas de fretamento mais elevadas. A escassez tem implicações estratégicas para a implantação da frota, com alguns operadores a redirecionar embarcações para regiões com mercados de trabalho mais estáveis ou a investir em programas de retenção de tripulação que incluem garantias de emprego ao longo do ano e oportunidades de desenvolvimento profissional para assegurar talentos num mercado de trabalho cada vez mais competitivo.[3]"Mediterranean Crew Salary Trends 2025," Burgess, burgessyachts.com.
Reformas de Conformidade com o Nível III da IMO a Pressionar as Margens
As normas de emissão de óxidos de azoto (NOx) do Nível III da Organização Marítima Internacional estão a criar uma pressão financeira significativa sobre os operadores de fretamento de iates, com reformas de conformidade a custar entre USD 200.000 e USD 500.000 por embarcação, dependendo do tamanho e dos sistemas existentes. Estas regulamentações, que se aplicam a embarcações construídas após 1 de janeiro de 2016 e que operam em Zonas de Controlo de Emissões, exigem uma redução de 75% nas emissões de NOx em comparação com as normas do Nível II. Os operadores de fretamento enfrentam um dilema estratégico: absorver estes custos de conformidade, aceitar margens reduzidas ou repercuti-los nos clientes e arriscar perder segmentos sensíveis ao preço. O impacto é particularmente severo para os operadores de médio porte com frotas de 5 a 15 embarcações, que carecem tanto das economias de escala das empresas maiores como do apelo de nicho dos operadores boutique.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fretamento:
Os Fretamentos de Cabine Democratizam o Acesso ao LuxoOs Fretamentos com Tripulação detinham 61,58% da participação do mercado de fretamento de iates em 2025, devido a um serviço totalmente tripulado que apela a novos clientes e a viajantes com pouco tempo disponível. As embarcações desta classe frequentemente atribuem um membro da tripulação por par de hóspedes, reforçando o valor através de cuidados personalizados. Embora modestos em receita, os fretamentos de cabine estão a crescer rapidamente a um CAGR de 9,31%, alargando o mercado de fretamento de iates a grupos de rendimento médio que pagam por cabine em vez de por embarcação. No Sudeste Asiático, as ofertas de cabine representam agora uma em cada cinco reservas, sublinhando o seu papel na expansão do mercado.
Os centros de reserva digital reportam que 70% das reservas de cabine e com tripulação em 2025 foram realizadas através de canais online, indicando que a transparência e a conveniência superam a dependência histórica de corretores pessoais. Os fretamentos bareboat, aproximadamente 40-60% mais baratos do que as viagens com tripulação, continuam a ser a escolha dos navegadores licenciados e contribuem com receitas estáveis fora de época nas regiões de ventos alísios. O software de navegação melhorado e o suporte remoto aprofundam a segurança do bareboat, alargando o conjunto de clientes qualificados. Os operadores que combinam dotação de pessoal flexível, pacotes de chef adicionais e checkout online fácil estão em posição de capturar a próxima vaga de procura no setor de fretamento de iates.


Por Tipo de Iate:
A Sustentabilidade Impulsiona o Ressurgimento da Navegação à VelaOs iates a motor representaram 57,52% do conjunto de receitas de 2025, favorecidos pelos seus amplos salões e pelo reposicionamento mais rápido entre destinos de eleição. No entanto, a crescente consciência ecológica está a orientar um CAGR de 8,20% para os iates à vela, especialmente nos circuitos de ilhas mediterrâneas onde a disponibilidade de vento favorece a navegação com baixa pegada de carbono. Entretanto, o tamanho do mercado de fretamento de iates para catamarãs disparou, uma vez que os designs de dois cascos correspondem à estabilidade dos amplos conveses valorizados pelas famílias.
A propulsão híbrida, outrora um nicho, viu mais de 300 iates adicionados às frotas globais em 2024, cumprindo tanto as obrigações regulatórias como a preferência dos clientes por estadias em ancoragem silenciosas. Os operadores que combinam tecnologia de vela e híbrida comercializam poupanças de combustível de 20-30%, ressoando com os arrendatários sensíveis ao orçamento à medida que os preços dos combustíveis flutuam. A escolha já não é apenas sobre velocidade pura, mas sobre alinhar a filosofia da viagem com os valores do viajante. Os construtores de iates a motor respondem integrando painéis solares e bancos de baterias, sinalizando que a sustentabilidade passou de opcional para expectativa de base no mercado de fretamento de iates.
Por Tamanho do Iate:
O Segmento de Grande Porte Desafia os Ventos Económicos ContráriosAs embarcações entre 24 m e 40 m comandaram 39,78% das receitas de 2025, o ponto ideal para 8-12 hóspedes que pretendem luxo sem as taxas dos superportos. Estes iates combinam frequentemente espaço de ginásio, beach clubs e calados pouco profundos, adequando-se aos portos mediterrâneos e às ancoragens das Caraíbas. Apesar dos custos operacionais mais elevados, os iates acima de 60 m estão a crescer a um CAGR de 9,62%, à medida que os clientes de elite procuram eventos de estatuto e privacidade incomparável. O tamanho do mercado de fretamento de iates para este segmento beneficia de retiros corporativos, lançamentos de marcas e ativações de influenciadores que justificam tarifas premium.
As embarcações com menos de 24 m constituem 65% de todos os contratos, sendo vitais para os arrendatários pela primeira vez que testam as águas. As melhorias nos estabilizadores e os sistemas de giroscópio reduzem o movimento, diminuindo as preocupações com o enjoo e alargando o apelo. A gama de 40 a 60 m faz a ponte entre volume e exclusividade; a procura é estável entre grupos multifamiliares que preferem cinemas e spas autossuficientes, mas que permanecem abaixo dos limites de vagas prevalecentes nas marinas europeias. Carteiras de frota equilibradas entre classes de tamanho ajudam os operadores a cobrir as oscilações económicas e a capturar caminhos de upsell de venda cruzada no setor de fretamento de iates.
Por Canal de Reserva:
As Plataformas Digitais Desafiam a Dominância dos CorretoresOs corretores offline ainda detêm 69,74% das reservas de 2025 porque orquestram rotas personalizadas e serviços de concierge VIP. O seu profundo conhecimento dos iates e as relações com os portos tranquilizam os clientes de elevado gasto. No entanto, o segmento online está a crescer mais rapidamente, a um CAGR de 11,80%, trazendo filtros de preços transparentes, avaliações e contratos instantâneos que apelam a públicos nativos digitais. A Click&Boat lidera na Europa com uma participação de tráfego de 28,13%, enquanto a GetMyBoat lidera nos Estados Unidos com 14,01%.
As plataformas utilizam visitas virtuais e correspondência por inteligência artificial para reduzir eficientemente as seleções, encorajando os exploradores a reservar vagas fora de época e embarcações mais pequenas. Os corretores respondem integrando chatbots e visitas 3D fotorrealistas, criando um percurso de serviço combinado. O mercado de fretamento de iates recompensa agora as empresas que conseguem mover-se de forma fluida entre canais, fornecendo informações rápidas aos planeadores, mas apoiando-as com experiência humana. Esperam-se alianças em que os corretores adotam motores tecnológicos em marca branca e as plataformas investem em especialistas de destino.
Por Duração do Fretamento:
Os Fretamentos Diários Expandem a Acessibilidade do MercadoOs fretamentos semanais dominam o mercado de fretamento de iates com uma participação de 54,63% em 2025, oferecendo o equilíbrio ideal entre eficiência operacional para os operadores e experiências imersivas para os clientes. Esta duração permite aos fretadores explorar múltiplos destinos, proporcionando aos operadores uma programação previsível e custos de rotatividade reduzidos em comparação com fretamentos mais curtos. No entanto, os fretamentos diários estão a registar o crescimento mais forte, a um CAGR de 10,82% (2026-2031), impulsionados pela mudança nas preferências dos consumidores por experiências de lazer mais curtas e frequentes em vez de férias prolongadas. Esta mudança é particularmente evidente nos mercados urbanos costeiros, onde os profissionais abastados procuram experiências de luxo que se enquadrem nos fins de semana.
Embora menor em volume de transações, o segmento de fretamento mensal/sazonal representa uma parte significativa do valor de mercado devido ao preço premium que estes fretamentos prolongados comandam. Este segmento é particularmente forte nas estações de inverno nas Caraíbas e de verão no Mediterrâneo, onde os clientes abastados procuram escapadas prolongadas de condições meteorológicas desfavoráveis nas suas regiões de origem.
Por Utilizador Final:
O Segmento Corporativo Impulsiona a InovaçãoO segmento privado e de lazer domina o mercado de fretamento de iates com uma participação de 77,88% em 2025, refletindo o foco histórico do setor em experiências de férias e estilo de vida. A força deste segmento é particularmente evidente nos destinos de fretamento tradicionais, como o Mediterrâneo e as Caraíbas, onde o lazer pessoal continua a ser a principal motivação para o fretamento. Embora menor, o segmento corporativo e de MICE (Reuniões, Incentivos, Conferências e Exposições) está a registar o crescimento mais rápido, a um CAGR de 8,74% (2026-2031), impulsionado por empresas que procuram locais distintivos para o envolvimento de clientes de alto valor e atividades de team building.
O crescimento do segmento corporativo está a remodelar o design e as comodidades dos iates, com as embarcações mais recentes a incorporar cada vez mais funcionalidades especificamente adaptadas a funções empresariais, como conectividade melhorada, capacidades multimédia e espaços configuráveis que podem transitar entre reuniões formais e networking descontraído. Esta tendência é particularmente pronunciada na Ásia, onde a utilização corporativa para entretenimento está a impulsionar uma mudança para iates maiores, na gama de 60 a 130 pés.
Análise Geográfica
Mercado de Fretamento de Iates na Europa
A Europa reteve uma participação de 45,05% da receita global em 2025, sustentada por densas redes de marinas e regras de fretamento padronizadas. A nova Permissão e-Charter da Grécia atraiu uma onda de superates não pertencentes à UE, enquanto a Costa Dálmata da Croácia captou reservas sensíveis ao preço. A inflação salarial da tripulação de até 25% e a escassez de atracações na alta temporada elevam os custos; os portais online tornam os portos secundários visíveis, distribuindo a demanda ao longo de todo o ano.
Mercado de Fretamento de Iates na APAC
A Ásia é o mercado de crescimento mais rápido, com previsão de expansão a um CAGR de 8,35% de 2026 a 2031. O conjunto de indivíduos na China com mais de 30 milhões de USD em ativos líquidos cresceu 15% em 2024, e as marinas em Hainan, Phuket e Bali estão se expandindo para acomodar calados de casco maiores. A descoberta digital substitui a intermediação de corretores, ajudando fretadores de primeira viagem a organizar eventos corporativos a vela e reuniões familiares. Os governos regionais oferecem incentivos fiscais para novas marinas, estimulando o investimento privado.
Mercado de Fretamento de Iates no Caribe e América do Norte
O Caribe mantém apelo no inverno, à medida que os iates migram da Europa em busca de receita em dupla temporada. Os fretamentos de catamarãs cresceram 15% em relação ao ano anterior em 2024, graças a designs espaçosos adequados ao cruzeiro entre ilhas. O crescimento é limitado pela escassez de atracações nas Ilhas Virgens Britânicas e nas Bahamas, enquanto o endurecimento das normas ambientais dos EUA, como a Regulamentação de Embarcações Comerciais Portuárias da Califórnia, eleva os riscos de conformidade para os operadores que se reposicionam para portos do Pacífico. A América do Norte se beneficia de uma sólida base doméstica e do aumento de incentivos corporativos a bordo, abrindo oportunidades para fretamentos temáticos que combinam reuniões de negócios com lazer.

Panorama regulatório
As operações de fretamento de iates são moldadas por códigos do Estado de bandeira, controles do Estado do porto e regras regionais de tributação e ambientais, que afetam onde as embarcações podem embarcar passageiros e como os contratos de fretamento são firmados. Na Europa, medidas de liberalização como a e-Charter Permission da Grécia (introduzida em janeiro de 2024) ampliam o acesso para superiates com bandeiras não pertencentes à UE, enquanto outras jurisdições passaram a exigir requisitos administrativos mais rígidos, incluindo a mudança da Espanha em direção a uma abordagem de Declaração Jurada/autodeclaração para a autorização de fretamento, com 2026 posicionado como ano de transição. No Caribe, o desenho de itinerários passou a ser mais orientado pela conformidade após as regras das Ilhas Virgens Britânicas em vigor a partir de junho de 2025, que limitam iates de fretamento com bandeira estrangeira a um número máximo de entradas ou embarques por ano nas águas das BVI.
A segurança, a tripulação e a conformidade ambiental continuam a acrescentar sobrecarga operacional. O Commercial Yacht Code (CYC) 2025 da Transport Malta entrou em pleno vigor operacional em julho de 2025 e rege o design, a segurança, a tripulação e o bem-estar para iates comerciais sob sua estrutura, reforçando o papel da conformidade com o Estado de bandeira na elegibilidade para fretamento. No nível global, as emendas da IMO em vigor a partir de janeiro de 2026 (incluindo atualizações relacionadas à SOLAS e à MARPOL referenciadas na MSC.532(107)) introduzem requisitos adicionais de teste e vistoria para determinados equipamentos de embarcações e estendem requisitos específicos de segurança de navegação a iates de recreio de maior porte que operam em águas polares. Estruturas ambientais da UE, como a FuelEU Maritime (Regulamento (UE) 2023/1805), também impulsionam os gestores de fretamento em direção a práticas de monitoramento no estilo MRV e cláusulas contratuais vinculadas a emissões, aumentando a necessidade de relatórios de viagem padronizados em frotas que operam em águas europeias.
Análise da cadeia de valor
A cadeia de valor do fretamento de iates abrange o fornecimento de ativos (aquisição de embarcações novas e retrofit), a prontidão regulatória (classe, conformidade com o Estado de bandeira, vistorias e padrões de tripulação) e a execução comercial por meio da gestão e distribuição de fretamentos. Proprietários e gestores de frota adquirem ou reformam iates por meio de estaleiros especializados e redes de serviços, e depois inserem as embarcações em programas de fretamento que exigem manutenção contínua, recrutamento de tripulação (funções alinhadas ao STCW, como engenheiros e chefs de cozinha), abastecimento, seguro e acesso a marinas. Melhorias vinculadas à conformidade, incluindo retrofits relacionados a emissões e vistorias, ocorrem paralelamente a restrições operacionais, como a disponibilidade de vagas de ancoragem em destinos de alta temporada, o que torna as relações com marinas e a capacidade de reposicionamento sazonal centrais para o modelo operacional.
A demanda é canalizada por meio de canais assistidos por corretores e mercados on-line, com gestores de fretamento coordenando o planejamento de itinerários, serviços de concierge e contratação, geralmente apoiados por agentes marítimos, provedores de logística e parceiros de viagens de luxo. Esse segmento acrescentou vínculos integrados de logística e viagens, refletidos em parcerias como a da Peters and May com a Burgess (anunciada em abril de 2025) para gerenciar o transporte da frota global e de projetos de embarcações novas da Burgess, e alianças de venda cruzada de luxo como a da Denison Yachting com a Northern Jet (março de 2025). Essas relações reduzem os prazos de reposicionamento e apoiam a entrega de ponta a ponta ao cliente, enquanto estrangulamentos do lado da oferta, incluindo ciclos de aquisição mais longos para iates maiores e escassez de tripulação especializada, continuam a afetar a utilização, os preços e a viabilidade de uma expansão rápida da frota em regiões de alta demanda.
Panorama Competitivo
A concentração de mercado é moderada. Dream Yacht Charter e The Moorings ancoram o modelo tradicional de frota, enquanto Zizoo e GetMyBoat lideram a disrupção digital. Sunsail e The Moorings asseguraram um acordo exclusivo com a Dufour para adicionar 75 iates ao longo de duas temporadas, reforçando o estatuto premium. As tarifas recíprocas dos EUA sobre iates da UE, anunciadas em abril de 2025, podem redirecionar as aquisições para construtores domésticos, alterando o equilíbrio competitivo.
O investimento em tecnologia decide agora a velocidade de entrada no mercado. O lançamento do gestor de canais da ViewYacht em 2025 sincroniza o inventário entre plataformas, reduzindo o tempo administrativo dos corretores. As visitas virtuais, os preditores de preços por inteligência artificial e os itinerários personalizados com base em feedback anterior impulsionam a retenção. As credenciais ambientais acrescentam uma competição paralela; a OCEAN Promise da The Moorings com a Blue Marine Foundation sinaliza a mudança de caridade opcional para valor central da marca.
As oportunidades de espaço em branco residem na Indonésia e nas Filipinas, onde as marinas estão a entrar em funcionamento e as tripulações são abundantes. Os pacotes de saúde e bem-estar, desde nutricionistas a bordo a coaches de mindfulness, continuam a ser diferenciadores subexplorados. As empresas que conseguem combinar frotas sustentáveis, alcance digital e experiências especializadas estão melhor posicionadas para ampliar a sua presença no mercado de fretamento de iates.
Líderes do Setor de Fretamento de Iates
OceanBLUE Yachts Ltd.
Burgess
Simpson Marine
Northrop and Johnson
Dream Yacht Worldwide
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fretamento de Iates
- Dream Yacht Worldwide
- The Moorings
- Sunsail
- Burgess
- Ocean Independence
- Northrop and Johnson (MarineMax, Inc.)
- Y.CO (THE YACHT COMPANY)
- Fraser Yachts (MarineMax, Inc.)
- Imperial Yachts
- Camper and Nicholsons
- Edmiston
- Bluewater Yachting
- CharterWorld
- Boatsetter
- GetMyBoat
- Zizoo
- Navtours
- Asta Yachting
- Yachtico
- OceanBLUE Yachts Ltd.

Oportunidades de mercado e perspectivas futuras
A mensuração e a divulgação padronizadas e verificáveis de sustentabilidade estão criando um caminho de diferenciação para operadores de fretamento e corretores capazes de sustentar declarações de desempenho ambiental voltadas ao cliente. Em fevereiro de 2026, a SYBAss anunciou a aprovação formal da ISO/TS 23099, um método harmonizado para avaliar e comparar o desempenho ambiental de iates de grande porte (30 m ou mais), o que se alinha com a direção das necessidades de relatórios operacionais da UE sob a FuelEU Maritime. Isso abre espaço para as empresas de gestão de fretamento agruparem relatórios de emissões, planejamento de combustível compatível e sobretaxas transparentes em contratos de fretamento, particularmente para frotas que operam em múltiplas jurisdições do Mediterrâneo, onde regras e impostos variam conforme o embarque e o roteamento.
A distribuição de fretamento com marca de hospitalidade e habilitada digitalmente também está expandindo o conjunto competitivo além das redes tradicionais de corretores. Em março de 2026, a Four Seasons Yachts iniciou a viagem inaugural do Four Seasons I no Mediterrâneo, e em junho de 2026 a Orient Express lançou seu primeiro grande iate na Riviera francesa e italiana, reforçando a sobreposição entre experiências de hospitalidade de luxo e de iatismo. No lado da distribuição, atividades de plataforma, como o lançamento pela IDOSY YACHTS de uma plataforma digital de reserva de fretamentos em maio de 2026, adicionam impulso à descoberta e reserva diretas, complementando a mudança do mercado em direção aos mercados on-line. A atividade de capital é outra via para escalar a capacidade, com a Wave Expandary assinando um acordo em maio de 2026 para adquirir uma participação de 80% na Camper & Nicholsons International (sujeita a aprovações), apontando para o interesse contínuo de investidores em plataformas integradas de serviços para superiates que possam combinar corretagem, gestão de fretamento e operações transfronteiriças.
Recent Industry Developments in Mercado de Fretamento de Iates
- Maio de 2026: A Wave Expandary Limited assinou um acordo para adquirir uma participação de 80% na Camper & Nicholsons International por 40 milhões de EUR, avaliando o negócio em 50 milhões de EUR. A transação destaca a consolidação contínua nos setores de corretagem e serviços de superiates, com a escala apoiando investimentos em conformidade, distribuição digital e atendimento global ao cliente.
- Novembro de 2025: A Ancient anunciou um investimento estratégico na Burgess. O movimento de financiamento apoia uma plataforma líder de corretagem e gestão de fretamento e permite a construção de capacidades mais amplas em um mercado onde a conformidade em sustentabilidade e a aquisição de clientes habilitada por tecnologia estão se tornando mais centrais.
- Março de 2024: A Sanlorenzo S.p.A. concluiu a aquisição de 95% da Simpson Marine Limited por uma contraprestação em capital próprio de 10 milhões de USD. O acordo estreita os vínculos entre a fabricação de iates, a distribuição regional e os serviços relacionados a fretamento na Ásia, apoiando trajetórias de clientes mais integradas, da compra ao fretamento e à gestão.


Mercado de Fretamento de Iates Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de aluguel de iates é definido como a receita gerada pelo aluguel de iates para lazer, viagens e uso em eventos, seja o aluguel com tripulação, sem tripulação (bareboat) ou por cabine. O mercado é medido em valor e abrange reservas realizadas por meio de corretores, bem como por plataformas online.
Exclusões do escopo: Vendas de iates, serviços de reforma, atracação em marinas e gastos com manutenção de rotina estão excluídos por não constituírem receita de aluguel de embarcações.
Visão Geral da Segmentação
- Por Tipo de Fretamento
- Bareboat
- Cabine
- Com Tripulação
- Por Tipo de Iate
- Iate à Vela
- Iate a Motor
- Catamarã e Outros
- Por Tamanho do Iate
- Menos de 24 metros
- 24 a 40 metros
- 40 a 60 metros
- Mais de 60 metros
- Por Canal de Reserva
- Offline Assistido por Corretor
- Marketplace Online
- Por Duração do Fretamento
- Diário
- Semanal
- Mensal/Sazonal
- Por Utilizador Final
- Privado e Lazer
- Corporativo e MICE
- Governo e Institucional
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Resto da América do Norte
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Grécia
- Croácia
- Resto da Europa
- Médio Oriente e África
- Arábia Saudita
- Emirados Árabes Unidos
- Egito
- Turquia
- África do Sul
- Resto do Médio Oriente e África
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Tailândia
- Resto da Ásia-Pacífico
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada primeiramente para mapear o alcance das atividades do turismo náutico e das operações de aluguel de iates, e em seguida para estabelecer limites realistas em torno do que é considerado receita de aluguel. Recorremos a fontes públicas como os indicadores de turismo da UNWTO, as estatísticas de turismo e costeiras do Eurostat, as contas satélite de viagens e turismo do Bureau of Economic Analysis dos Estados Unidos, as publicações da Guarda Costeira dos EUA sobre segurança náutica e informações sobre embarcações, e publicações de autoridades aduaneiras ou portuárias quando disponíveis.
Para conectar os sinais de demanda e oferta, também analisamos relatórios anuais e apresentações a investidores de empresas de lazer e viagens listadas em bolsa, sites de associações do setor náutico e de recreação marítima, e cobertura jornalística de referência sobre adições de frota e sazonalidade. Quando os dados em nível de empresa eram limitados, utilizamos uma assinatura paga de informações financeiras e inteligência empresarial para padronizar receitas e conversões de moeda entre países. As fontes listadas acima são ilustrativas, e muitos outros documentos e bases de dados públicos foram utilizados para coletar, verificar e esclarecer os dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para verificar o conjunto de demanda, a lógica de precificação e como a utilização varia por temporada e região, uma vez que os dados públicos raramente explicam esses detalhes com clareza. Conversamos com uma combinação de operadores de aluguel, corretores, prestadores de serviços vinculados a marinas e clientes frequentes de aluguel de iates nas principais rotas náuticas da APAC, EMEA e das Américas, e em seguida reconciliamos as diferenças na forma como os aluguéis diários, semanais e sazonais são precificados e comercializados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 17% | APAC: 48% |
| Nível intermediário: 41% | Líderes funcionais/de unidade: 37% | EMEA: 31% |
| Players menores: 22% | Gerentes: 46% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual as viagens turísticas e a demanda por lazer costeiro são convertidas em participação estimada no aluguel de iates e, em seguida, transformadas em valor utilizando o mix de aluguel por região e as faixas de preço típicas. O modelo é ancorado em dados práticos, como padrões de utilização sazonal, duração média do aluguel (diária versus semanal), a proporção de reservas com tripulação versus sem tripulação, o mix de tamanho dos iates (menos de 24 m até mais de 60 m) e a divisão do canal de reserva entre vendas offline assistidas por corretor e vendas em plataformas online.
Esses totais são então verificados por meio de aproximações seletivas de baixo para cima, principalmente pela consolidação de receitas de operadores amostrados e pela aplicação do preço médio amostrado por dia de aluguel multiplicado pelas semanas operacionais esperadas. Quando surgem lacunas, como divulgação escassa para frotas menores ou operadores informais, fazemos ajustes utilizando premissas de penetração que são testadas novamente em entrevistas até que os números se mantenham consistentes entre as regiões.
Para as previsões, utiliza-se análise de cenários para que o crescimento não seja impulsionado por apenas um fator. As premissas sobre progressão de preços, disponibilidade de frota e sentimento de viagem são testadas sob pressão com opiniões de especialistas, e a previsão final segue o cenário que melhor corresponde ao comportamento de reserva observado e às adições de capacidade planejadas.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, como variações nos fluxos turísticos, comentários sobre a atividade em marinas e mudanças visíveis nas preferências de duração do aluguel e tamanho dos iates. Se um país ou região apresentar um salto repentino que não possa ser explicado pela demanda, precificação ou capacidade, os dados de entrada são revisados e uma segunda análise é realizada antes da aprovação final.
Segue-se uma revisão interna em múltiplas etapas, na qual cálculos, conversões e premissas-chave são verificados por outro analista. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando eventos relevantes afetam viagens, combustível, regulamentação ou oferta de frota. Antes da entrega, uma revisão atualizada é concluída para que os clientes recebam a visão mais recente.
Estimativa do Mercado de Aluguel de Iates da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os números publicados para o aluguel de iates frequentemente não coincidem porque cada publicador escolhe um escopo e uma data-base diferentes, e as diferenças nem sempre são declaradas com clareza. As lacunas geralmente decorrem do que é contabilizado como receita de aluguel, de como os preços são calculados em média entre aluguéis diários e semanais, e se as comissões de plataformas online são tratadas como o valor total da reserva ou apenas como o valor líquido.
A principal lacuna decorre de se os gastos adjacentes com lazer marítimo são combinados com os aluguéis, enquanto a Mordor Intelligence contabiliza apenas a receita de aluguel nos formatos sem tripulação, por cabine e com tripulação, e então testa as premissas de preço e utilização por tamanho de iate e duração antes de finalizar o total.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,30 bilhões de USD (2025) | |
| Publicação Especializada do Setor A | 8,40 bilhões de USD (2023) | Utiliza um ano-base anterior e frequentemente reflete uma captura mais restrita da receita de aluguel, o que pode subestimar os volumes mais recentes de plataformas online e as redefinições de preços pós-2023 nas regiões de pico. |
| Consultoria Regional B | 8,80 bilhões de USD (2024) | Baseia-se em uma média ampla dos preços de aluguel sem separar consistentemente o mix de duração diária versus semanal, o que pode distorcer os totais em mercados com forte sazonalidade e maior participação de aluguéis com tripulação. |
A dispersão entre os valores é amplamente explicada pela clareza do escopo, pelo momento do ano-base e pela forma como o mix de preço e duração é tratado. Ao manter a definição de receita vinculada aos aluguéis de embarcações e ao realizar verificações cruzadas simples com base em padrões de utilização e reserva, a estimativa permanece rastreável a dados de entrada reproduzíveis, em vez de premissas pontuais.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Fretamento de Iates?
O tamanho do mercado de fretamento de iates é de USD 9,80 mil milhões em 2026.
Como estão as plataformas online a impactar as reservas de fretamento de iates?
Os marketplaces online estão a crescer a um CAGR de 11,80%, trazendo preços transparentes e acesso mais alargado, coexistindo ainda com a experiência dos corretores.
Por que razão os fretamentos diários estão a tornar-se populares?
Os profissionais ocupados preferem escapadas de luxo curtas; os fretamentos diários, a avançar a um CAGR de 10,82%, respondem a esta procura sensível ao tempo.
Qual segmento de tamanho de iate detém a maior participação?
A categoria de 24 a 40 m captura 39,78% das receitas de 2025, equilibrando funcionalidades de luxo com custos operacionais geríveis.
Página atualizada pela última vez em:


