
Tamanho e Participação do Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 43.17 Bilhões de dólares |
| Tamanho do Mercado (2026) | 45.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 60.01 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.64 % |
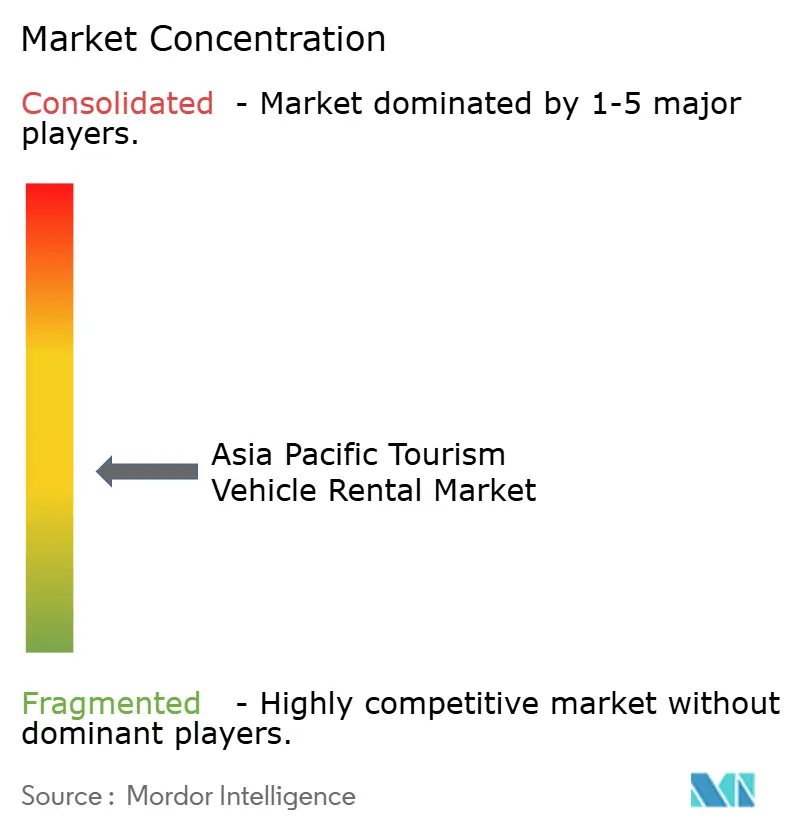
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico por Mordor Intelligence
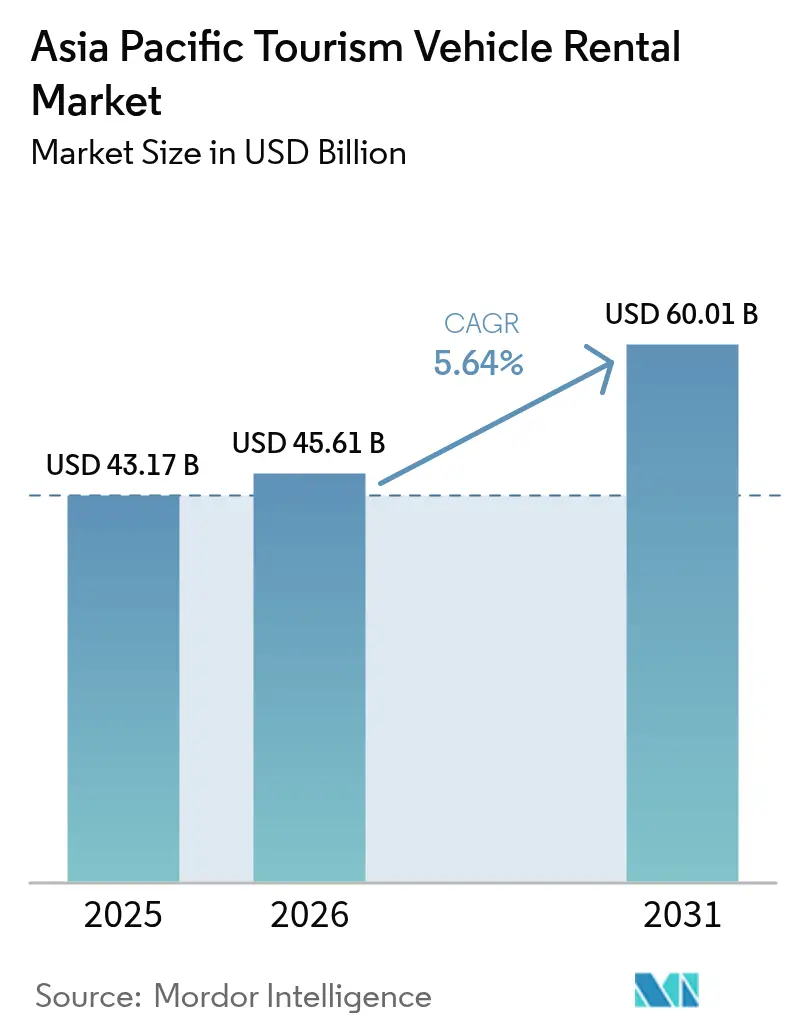
O tamanho do Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico deve crescer de USD 43,17 bilhões em 2025 para USD 45,61 bilhões em 2026 e está previsto para atingir USD 60,01 bilhões até 2031, a um CAGR de 5,64% no período de 2026 a 2031. O aumento das viagens transfronteiriças e o rápido retorno das viagens internacionais de chineses estão restaurando a demanda por veículos a dois terços dos níveis pré-pandemia. O impulso de recuperação é reforçado pela penetração de super-aplicativos, por uma classe média em expansão que favorece viagens de estrada premium e por medidas políticas como o Plano Básico de Promoção da Nação do Turismo do Japão, que canalizam gastos para serviços de mobilidade local.
Principais Conclusões do Relatório
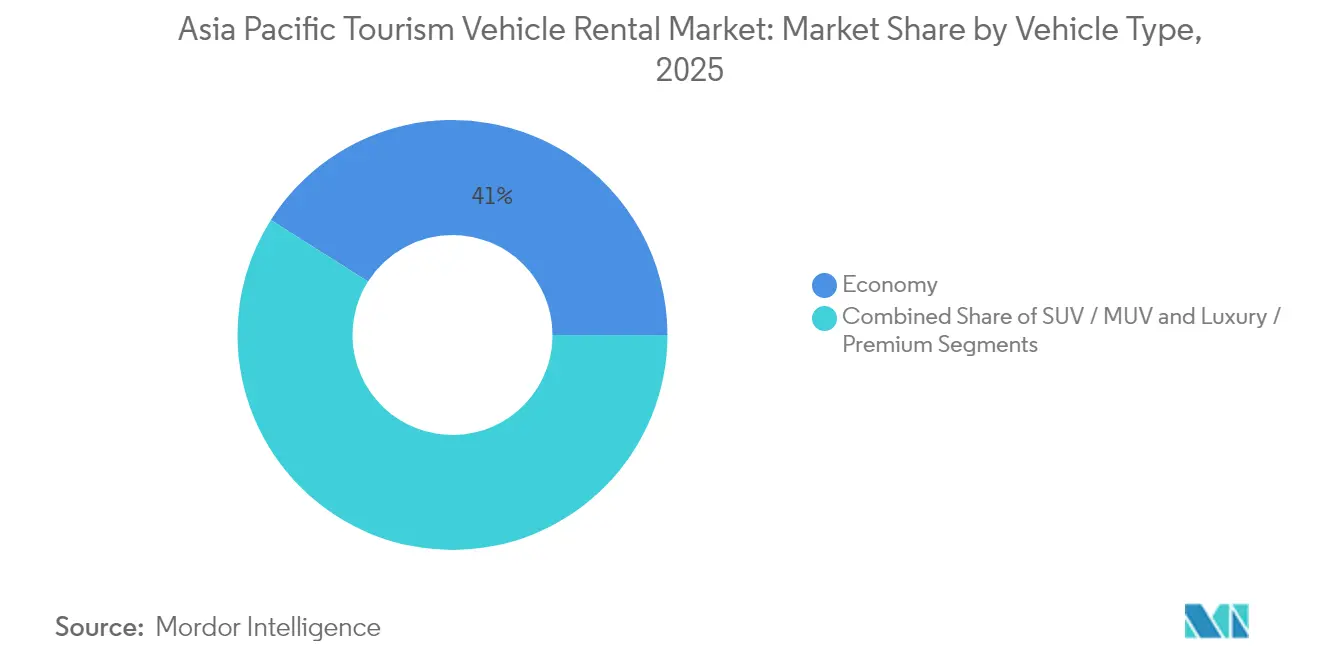
- Por tipo de veículo, os modelos econômicos lideraram com 41,02% da participação do Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico em 2025, enquanto as categorias SUV/MUV registram a expansão mais rápida, com um CAGR de 5,98% até 2031.
- Por modo de reserva, os canais online capturaram 63,62% da receita em 2025; a adoção com foco em dispositivos móveis está impulsionando este segmento a um CAGR de 5,73% até 2031.
- Por usuário final, os formatos de autolocação comandaram 70,74% da demanda em 2025, enquanto os serviços com motorista de agência crescem mais lentamente, mas mantêm relevância entre os viajantes de alto padrão, crescendo também a um CAGR robusto de 5,29% até 2031.
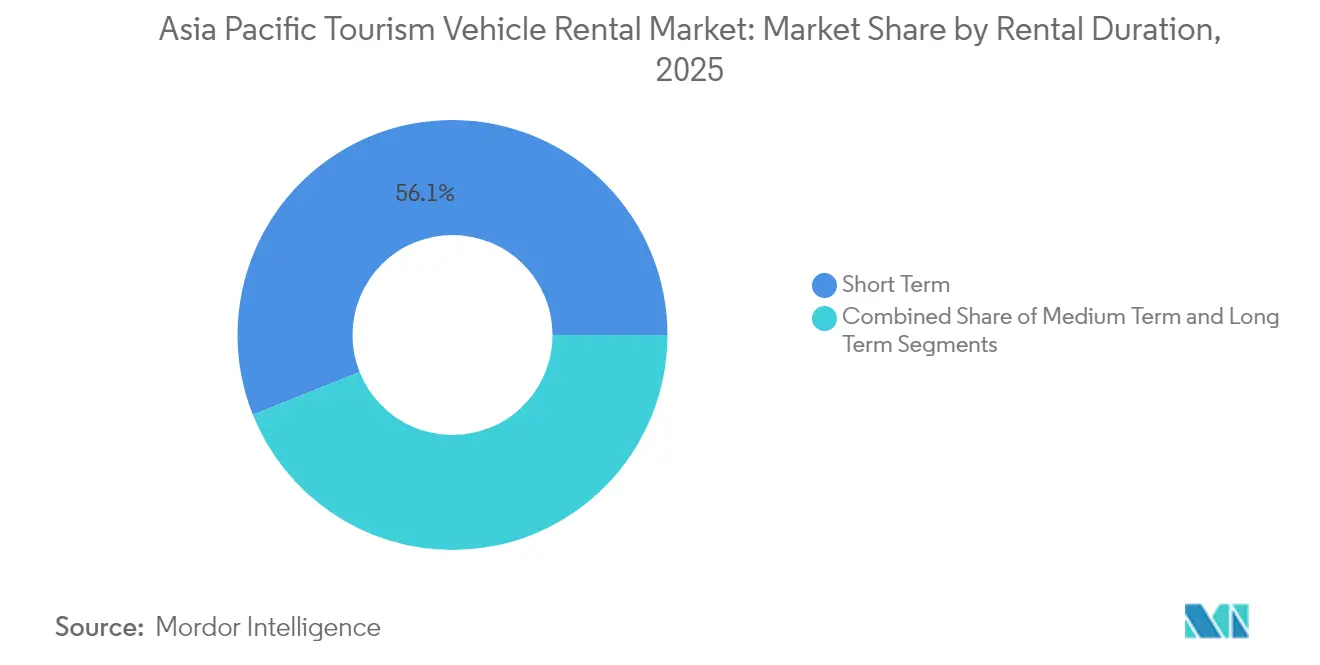
- Por duração do aluguel, os contratos de curto prazo (igual ou inferior a 7 dias) representaram 56,05% do tamanho do Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico em 2025; os aluguéis de longo prazo estão acelerando a um CAGR de 5,43% à medida que os vistos para nômades digitais ganham força.
- Por canal de serviço, os pontos de atendimento fora do aeroporto detinham 57,88% de participação no Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico em 2025 e avançam a um CAGR de 5,78% à medida que os pontos de retirada migram para centros urbanos e complexos de resorts.
- Por país, a China controlou 42,85% da receita regional em 2025, enquanto a Índia apresenta o crescimento mais rápido, com um CAGR de 5,61%, apoiado pelo aumento da demanda doméstica por lazer.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Recuperação do Turismo Receptivo e Doméstico | +1.8% | China, Japão, Tailândia | Médio prazo (2 a 4 anos) |
| Penetração de OTA Móvel e Super-Aplicativos | +1.2% | Núcleo da ASEAN, expansão para China e Índia | Curto prazo (≤ 2 anos) |
| Cultura de Viagem de Estrada da Classe Média em Ascensão | +0.9% | China, Índia, mercados emergentes do Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Pacotes de Passe de Mobilidade Via Super-Aplicativos | +0.6% | Centros urbanos na Indonésia, Singapura, Tailândia | Curto prazo (≤ 2 anos) |
| Interoperabilidade de Carteira de Habilitação Digital da ASEAN | +0.4% | Estados membros da ASEAN, corredores transfronteiriços | Médio prazo (2 a 4 anos) |
| Incentivos de Crédito de Carbono | +0.3% | China, Japão, Coreia do Sul com mandatos de veículos elétricos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Recuperação do turismo receptivo e doméstico
As chegadas internacionais estão se recuperando de forma acentuada: o Japão recebeu mais de 35 milhões de visitantes em 2024 e tem como meta 60 milhões até 2030 no âmbito do seu Plano Básico de Promoção da Nação do Turismo, ancorando nova demanda por aluguéis de veículos regionais.[1]"Estatísticas de Visitantes 2024," Organização Nacional de Turismo do Japão, jnto.go.jp As excursões domésticas na China já superam os picos pré-COVID, e o país pretende superar os Estados Unidos como o maior mercado de viagens do mundo até 2030. O crescente apetite por "viagens lentas" e roteiros fora da rede convencional está impulsionando a adoção de autolocação e aluguel de ida, particularmente em rotas de aeroportos secundários e trilhas de patrimônio histórico. À medida que os passageiros buscam alternativas além dos passeios em grupo padrão, o Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico se beneficia de diversas durações de reserva, incluindo micro-férias e roteiros de vários dias. Essa recuperação também está estimulando a demanda por classes de veículos maiores que permitem que famílias multigeracionais viajem juntas, impulsionando a penetração de SUV/MUV no Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico.
Penetração de OTA móvel e super-aplicativos
As reservas brutas via dispositivos móveis no Nordeste Asiático devem atingir um novo recorde em 2025, superando os níveis de 2019 e consolidando a dominância online.[2]"Relatório Anual 2024," Grab Holdings, grab.com Super-aplicativos como Grab, Gojek e Didi estão incorporando módulos de aluguel dentro dos menus de transporte por aplicativo, eliminando a fricção de troca de aplicativos e transformando viagens espontâneas em aluguéis estruturados. Para os operadores tradicionais, a transição de balcões físicos para funis digitais implica a revisão das estruturas de comissão e a integração de feeds de inventário baseados em API em tempo real. Na Tailândia e na Indonésia, os passes de mobilidade de super-aplicativos que agrupam corridas, aluguéis e serviços de entrega de última milha estão impulsionando maior frequência entre os millennials urbanos. Consequentemente, o Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico está reestruturando a distribuição em direção a modelos de "retirada em qualquer lugar", reformulando as políticas de devolução legadas e a lógica de gestão de frota no back-end.
Cultura de viagem de estrada da classe média em ascensão
O crescimento da renda disponível e a promoção nas redes sociais de trajetos panorâmicos estão catalisando uma nova geração de entusiastas de viagens de estrada na China e na Índia. As escapadas de fim de semana para regiões montanhosas ou rodovias costeiras substituem cada vez mais as excursões organizadas, impulsionando os aluguéis de SUV e crossover para faixas de preço premium. A tendência se alinha com a expansão de rodovias apoiada por políticas governamentais — a Índia sozinha tem como meta 100 km de novas rodovias por dia —, reduzindo a fadiga de viagem e melhorando a segurança das rotas.[3]"Status de Desenvolvimento de Rodovias 2025," Ministério de Transportes Rodoviários e Rodovias da Índia, morth.nic.in As empresas de aluguel estão respondendo com a adição de modelos ricos em sistemas de infoentretenimento, pacotes de entretenimento para bancos traseiros e conteúdo de navegação multilíngue para atender a diversos grupos de passageiros. Como resultado, os valores dos tickets aumentam e os fluxos de receita auxiliares, como suportes de teto, cadeirinhas infantis e pontos de acesso Wi-Fi, ganham força no Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico.
Interoperabilidade de carteira de habilitação digital da ASEAN
Uma proposta de estrutura comum de carteira de habilitação da ASEAN permitirá que os visitantes aluguem veículos em diferentes países sem verificações redundantes, facilitando os corredores Tailândia-Malásia-Singapura. Para os operadores, menos exigências documentais reduzem os tempos de atendimento nos balcões e melhoram a eficiência de rotação da frota entre depósitos adjacentes. Os viajantes de lazer se beneficiam de roteiros em vários países — incentivando reservas mais longas — e as empresas ganham flexibilidade transfronteiriça para implantações de projetos. Prevê-se que o sistema entre em operação nas rotas turísticas prioritárias até 2027, melhorando a utilização de inventários de frota ociosos durante as temporadas de baixa e fortalecendo o Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Combustível | -1.1% | Maior impacto em mercados dependentes de importação de combustível, como a Índia | Curto prazo (≤ 2 anos) |
| Substituição por Transporte por Aplicativo e MaaS | -0.8% | Centros urbanos na China, Sudeste Asiático e Índia | Médio prazo (2 a 4 anos) |
| Zonas Urbanas Livres de Veículos a Combustão | -0.6% | Cidades de primeiro nível na China, Japão e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Escassez de Frota Vinculada a Semicondutores | -0.5% | Impacto agudo em mercados dependentes de importação de veículos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos preços de combustível
A flutuação dos preços nos postos de combustível comprime as margens de aluguel e aumenta a sensibilidade dos consumidores ao preço, especialmente entre os viajantes de lazer que pré-pagam pacotes. Os operadores em mercados que importam produtos refinados — como as Filipinas e a Coreia do Sul — enfrentam a depreciação cambial que agrava os custos de aquisição. As sobretaxas dinâmicas de combustível podem preservar os rendimentos, mas frequentemente comprometem a transparência de preços nas listagens de OTA, afastando os caçadores de ofertas. Embora a adoção de veículos elétricos ofereça uma proteção estratégica, as lacunas na infraestrutura de carregamento e os maiores custos de aquisição limitam o alívio imediato. O Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico mantém, portanto, ciclos cautelosos de renovação de frota, priorizando variantes de motores com eficiência de combustível e trens de força híbridos onde subsídios se aplicam.
Substituição por transporte por aplicativo e MaaS
A elasticidade das tarifas de táxi sob demanda e os passes integrados de transporte público reduzem a demanda por aluguéis de curta duração nos centros urbanos compactos. Os super-aplicativos agora promovem transferências aeroportuárias agrupadas e pacotes de corridas por hora, sobrepondo-se diretamente aos casos de uso de aluguel por 1 dia. Estudos acadêmicos que acompanham a expansão do Uber mostram um deslocamento moderado no turismo de longa distância, mas uma canibalização notável para deslocamentos de lazer intraurbanos. Consequentemente, os players de aluguel redirecionam o marketing para trilhas cênicas, safáris de autolocação e circuitos rurais onde a cobertura de transporte por aplicativo permanece escassa. Melhorias de fidelidade — níveis de quilometragem gratuita, períodos de carência para devoluções tardias e passes de assinatura para nômades digitais — estão evoluindo para defender a participação no Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Segmentos Premium Impulsionam a Migração de ValorEm 2025, a classe econômica ainda forneceu 41,02% da participação do Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico, mas as composições futuras tendem para crossovers e MPVs de sete lugares. A demanda por SUV/MUV está reescrevendo a economia de frota no Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico. O CAGR de 5,98% do segmento até 2031 supera a classe econômica principal, à medida que as famílias de renda média priorizam o conforto da cabine, o volume de bagagem e a segurança percebida. Os visitantes estrangeiros no Japão frequentemente solicitam SUVs híbridos para longas viagens pelo interior, enquanto os millennials chineses optam por MUVs em viagens de estrada para a Ilha de Hainan. No segmento de alto padrão, marcas de luxo como Lexus RX e BMW X5 atraem viajantes corporativos na Austrália que podem compensar as taxas por meio de declarações de despesas empresariais.
As empresas de aluguel desfrutam de um duplo benefício: tarifas diárias médias mais altas e menor depreciação por quilômetro devido aos valores residuais mais fortes dos veículos premium. Muitos operadores, portanto, fazem parcerias com montadoras para garantias de recompra de frota, protegendo os valores residuais contra o excesso de oferta. SUVs elétricos da BYD e da MG estão entrando em frotas piloto em Singapura e Shenzhen, sinalizando uma vertente de eletrificação na premiumização. Com a escassez de componentes diminuindo, as empresas estão antecipando pedidos de modelos de 2026 para proteger contra riscos futuros de fornecimento.


Por Modo de Reserva:
Canais Digitais Reformulam a DistribuiçãoOs portais online representam 63,62% da participação do Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico em 2025, convertendo a descoberta em reserva em poucos toques e capturando viajantes nativos digitais na Coreia do Sul e em Taiwan; o segmento online cresce a um CAGR de 5,73% até 2031. A integração com super-aplicativos significa que o Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico agora aparece dentro dos painéis de transporte por aplicativo, transformando a navegação casual em intenção de aluguel. Os balcões físicos, no entanto, mantêm importância em regiões como Laos e Camboja, onde os turistas preferem assistência com opções de seguro local e tradução de idiomas.
Os widgets de comparação que agrupam políticas de combustível, isenções de danos por colisão e benefícios de fidelidade estão reduzindo as diferenças de preço percebidas entre grandes marcas e operadores independentes. Como corolário, os operadores de franquia adotam softwares de gestão de canais para sincronizar a paridade de tarifas e cancelar penalidades nos feeds de GDS, evitando vazamento de receita.
Por Usuário Final:
Dominância da Autolocação Reflete Tendências de IndependênciaOs formatos de autolocação comandam 70,74% da participação do Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico em 2025, sustentados por turistas domésticos que conhecem os códigos de trânsito locais e apreciam a liberdade de horários. Os moradores das cidades que escapam para sítios históricos rurais frequentemente dividem a condução entre amigos, reduzindo a necessidade de motorista. Para os corredores transfronteiriços da ASEAN, os sistemas de pedágio eletrônico interoperáveis e a navegação multilíngue simplificam a burocracia, consolidando ainda mais o apelo da autolocação.
Os aluguéis com motorista mantêm relevância em nichos, enquanto crescem a um CAGR robusto de 5,29% até 2031. Compras de luxo em Bangkok, delegações de embaixadas em Nova Délhi e visitantes de primeira viagem receosos do trânsito pela esquerda na Austrália. Os operadores diversificam em ofertas duplas: autolocação durante o dia, motorista à noite, alternados via aplicativo. Os níveis de fidelidade que oferecem motoristas adicionais gratuitos ou dispositivos de tradução no veículo convencem os viajantes corporativos recorrentes a manter a fidelidade à marca apesar da tentação do transporte por aplicativo, preservando a lucratividade dentro da matriz de serviços do setor de Aluguel de Veículos para Turismo na Ásia-Pacífico.
Por Duração do Aluguel:
Crescimento de Longo Prazo Sinaliza Mudanças EstruturaisOs contratos de curto prazo retêm 56,05%, a maior participação do Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico em 2025, devido a passeios de fim de semana e férias familiares de uma semana, embora seu crescimento desacelere à medida que os consumidores testam viagens híbridas que combinam lazer e trabalho remoto. Os acordos de longo prazo (mais de 30 dias) registram o CAGR mais rápido, de 5,43%, até 2031, em meio a estadias de "workation" habilitadas pelo trabalho remoto. Os vistos para nômades digitais na Tailândia e na Malásia, aliados a pacotes de resorts com espaços de coworking, estimulam aluguéis mensais que incorporam múltiplas prorrogações sem nova burocracia.
Produtos no estilo de leasing com manutenção, seguro e Wi-Fi incluídos atraem clientes de longa estadia que hesitam em comprar um carro no exterior. Os operadores exploram a menor taxa de rotatividade realocando sedãs de frota urbana subutilizados para centros costeiros de longa estadia durante a baixa temporada de monções. Os planejadores de frota agora incorporam telemetria avançada para manutenção preventiva, garantindo que os veículos suportem ciclos de uso prolongados sem paralisações disruptivas.
Por Canal de Serviço:
Expansão Fora do Aeroporto Reflete Integração UrbanaOs depósitos fora do aeroporto — hotéis urbanos, estações ferroviárias, shopping centers — detêm 57,88% de participação no Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico em 2025 e superam o crescimento no aeroporto, com um CAGR de 5,78%. Os pontos de retirada urbanos resolvem a fricção de última milha para os viajantes domésticos que chegam de trem de alta velocidade, especialmente ao longo da rede de 45.000 km de ferrovias de alta velocidade da China. Na Tailândia, o lançamento pela Enterprise em 2024 de 10 novos balcões fora do aeroporto em Phuket e Chiang Mai atesta o valor da proximidade com os centros turísticos. Esses pontos de atendimento consistentemente registram taxas mais altas de adesão a produtos auxiliares, como aluguéis de GPS, devido ao fluxo casual de visitantes das atrações adjacentes.
Os pontos no aeroporto, por outro lado, mantêm preços premium e vantagens de reserva prioritária para chegadas intercontinentais com roteiros sensíveis ao tempo. As autoridades aeroportuárias estão enrijecendo os marcos de concessão, pressionando os operadores em direção a frotas elétricas e quiosques sem contato. A coexistência de ambos os canais garante densidade de rede, fortalecendo a resiliência à sazonalidade do tráfego no Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico. No futuro, as parcerias de compartilhamento de veículos entre pares dentro de estacionamentos podem borrar a linha entre os balcões tradicionais fora do aeroporto e as frotas comunitárias.
Análise Geográfica
Mercado de Aluguel de Veículos para Turismo na China
A China ancora o mercado de aluguel de veículos para turismo na Ásia-Pacífico com 42,85% da receita em 2025 e continua a aprimorar a gestão de frotas orientada por tecnologia, incluindo pods de aluguel autônomos em fase piloto para zonas cênicas em Hainan. A cultura de viagens de carro no mercado doméstico está crescendo à medida que cidades de segundo nível divulgam circuitos costeiros de autocondutor, e ilhas turísticas exclusivamente para veículos elétricos, como Wuzhizhou, estimulam a demanda por aluguel de SUVs elétricos. A recuperação internacional da Zuzuche para mais da metade dos níveis pré-COVID ressalta o apetite dos chineses por aluguéis no exterior, especialmente no Japão e na Austrália.
Mercado de Aluguel de Veículos para Turismo na Índia
A Índia, em expansão a um CAGR de 5,61%, é impulsionada pela construção de vias expressas e por ecossistemas de emissão de bilhetes via smartphone que reduzem o atrito no processo de reserva. Apesar da queda de receita da Zoomcar no primeiro trimestre de 2024, as sessões de usuários cresceram mais de 10% após a introdução de pontos de fidelidade gamificados, sinalizando potencial de monetização assim que os custos de financiamento se estabilizarem. O reconhecimento federal de vistos para nômades digitais poderá prolongar a duração média dos aluguéis e catalisar a atualização das frotas de hatchbacks para SUVs compactos.
Mercado de Aluguel de Veículos para Turismo na APAC
Os destinos maduros incluem Japão, Austrália, Nova Zelândia e Coreia do Sul, que proporcionam reservas estáveis de alto rendimento, sustentadas pela recuperação do tráfego de visitantes internacionais e pelas viagens corporativas. O segmento de aluguel de curto prazo no Japão cresceu quase dois quintos em 2023, impulsionado por vistos de trabalho remoto e estadias prolongadas em Kyoto e Okinawa. O Sudeste Asiático beneficia-se da integração turística da ASEAN, à medida que Indonésia, Singapura e Tailândia registram um expressivo crescimento ano a ano no número de chegadas, elevando a demanda nos segmentos econômico e premium. Em conjunto, essas dinâmicas diversificam os canais de receita, reforçando a resiliência do mercado de aluguel de veículos para turismo na Ásia-Pacífico.
Panorama regulatório
Os operadores de aluguer de veículos turísticos na Ásia-Pacífico navegam por um mosaico de regras de licenciamento de transportes e proteção ao consumidor que moldam a entrada no mercado e os modelos de operação diária. No Japão, as operações de aluguer de automóveis pagas exigem autorização nos termos da Lei de Transporte Rodoviário (Artigo 80), supervisionada pelo Ministério da Terra, Infraestrutura, Transporte e Turismo (MLIT), incluindo obrigações de gestão de manutenção de frota para frotas maiores. Hong Kong regula a atividade de aluguer de carros através de categorias de licenças previstas nos Regulamentos de Trânsito Rodoviário (Veículos de Serviço Público) (Cap. 374D), e o Departamento de Transportes mantém uma base de dados online de operadores com Licenças válidas de Aluguer de Carros de Serviço Privado (Limusine) (a partir de 31 de maio de 2026), aumentando a transparência das licenças para a procura corporativa e turística.
Os requisitos de segurança e conformidade de serviço também acrescentam sobrecarga em vários mercados. A Austrália Ocidental exige que os prestadores de Transporte de Passageiros Turísticos mantenham um Sistema de Gestão de Segurança (em vigor desde 2 de julho de 2019) e detenham autorização de Veículo de Transporte de Passageiros, reforçando os controlos operacionais para aluguéis orientados a motoristas e excursões. Na Austrália, a Lei do Consumidor Australiana (nos termos da Lei de Concorrência e Consumidor de 2010) estabelece garantias ao consumidor e expectativas de divulgação para veículos de aluguer, enquanto as obrigações de privacidade nos termos da Lei de Privacidade de 1988 afetam a reserva baseada em aplicações e o uso de telemática, particularmente onde os canais online dominam as reservas na região.
Análise da cadeia de valor
A cadeia de valor vai desde os fabricantes de equipamento original (OEMs) e financiadores de frotas, passando por operadores de aluguer, distribuidores digitais e infraestrutura de recolha em aeroportos e centros urbanos. O aprovisionamento de frotas combina cada vez mais a compra em massa e parcerias com fabricantes com apoio ao valor residual, enquanto os serviços de telemática e manutenção estão integrados para melhorar a utilização e reduzir o tempo de inatividade em depósitos dispersos. A distribuição é liderada por canais online e super-aplicações, o que leva os operadores a ligar inventário e preços a interfaces do tipo OTA e plataformas de mobilidade, juntamente com balcões tradicionais de concessão aeroportuária e localizações fora do aeroporto, como hotéis, estações ferroviárias e centros das cidades.
Movimentos de parceria recentes mostram como as marcas globais expandem a sua cobertura através de integrações de franquia e reserva locais. A Hertz começou a operar em Singapura a partir de novembro de 2025 através de uma parceria de franquia com a Ace Drive Pte Ltd (Reach Group), utilizando um operador local para gerir a execução ao mesmo tempo que expande a presença da marca. Em abril de 2026, a Enterprise Mobility anunciou uma parceria de franquia com a Eurokars Leasing para introduzir a Enterprise Rent-A-Car, a National Car Rental e a Alamo em Singapura (com serviços previstos para começar em outubro de 2026), enquanto o Europcar Mobility Group firmou uma parceria exclusiva com a MIC Co., Ltd. (Niconico Rent-A-Car) para melhorar o acesso global a reservas para viajantes internacionais em localizações de aeroportos no Japão. Estes acordos sublinham o papel dos operadores de franquia, redes aeroportuárias e conectividade de reservas digitais como as principais portas de entrada para a procura turística transfronteiriça.
Cenário Competitivo
As grandes empresas globais — Hertz, Avis Budget Group, Enterprise Mobility — aproveitam a escala para negociar compras em volume junto às montadoras e implementar previsão de demanda baseada em inteligência artificial. A Avis operou cerca de mais de 690.500 veículos e processou aproximadamente 39 milhões de aluguéis em 2023, gerando mais de USD 10 bilhões em receita, com uma parcela considerável proveniente de sua unidade da Ásia-Pacífico. A tecnologia continua sendo um diferencial: a franquia tailandesa da Enterprise adotou telemetria baseada em nuvem em 2024 e reduziu a manutenção não planejada enquanto aumentava a utilização.
Os especialistas regionais — CAR Inc., eHi Car Services e a empresa indiana Zoomcar — defendem nichos de mercado por meio de funis de reserva localizados, centrais de atendimento em idiomas vernáculos e passes de assinatura flexíveis. A CAR Inc. pivota em direção a SUVs elétricos premium voltados para turistas abastados que se aventuram nas províncias ocidentais da China, enquanto a eHi amplia o leasing corporativo para proteger-se contra a volatilidade do turismo receptivo. As startups que integram o rastreamento de créditos de carbono baseado em blockchain fortalecem as credenciais verdes e garantem licenças municipais para retirada em vias públicas nos centros das cidades.
Os entrantes de outros setores intensificam a rivalidade. Grab e Gojek agrupam aluguéis dentro de ecossistemas de super-aplicativos, impulsionando conversões sob demanda, mas também canibalizando aluguéis de curta distância. Fabricantes chineses de veículos elétricos como BYD e NIO testam parcerias de "bateria como serviço" com operadores de frota, reduzindo os custos iniciais e auxiliando na adoção de veículos elétricos. Em resposta, as empresas tradicionais experimentam alianças de compartilhamento de receita — a Hertz coopera com o Uber para entrega de corridas com veículos elétricos na Austrália —, criando modelos de mobilidade híbrida que expandem os pools de valor dentro do setor de Aluguel de Veículos para Turismo na Ásia-Pacífico.
Líderes do Setor de Aluguel de Veículos para Turismo na Ásia-Pacífico
eHi Car Service Limited
Zoomcar India Pvt. Ltd.
Hertz Corporation
Beijing China Auto Rental (CAR Inc.)
Avis Budget Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico
- Beijing China Auto Rental (CAR Inc.)
- eHi Car Services
- Hertz Corporation
- Avis Budget Group
- Sixt SE
- Zoomcar
- Carzonrent
- Drivezy
- Shouqi Car Rental
- Top One Car Rental
- Enterprise Mobility
- Europcar Mobility Group
- Zuzuche
- Didi Chuxing (Hello Car)
- Ola Drive
- Uber Rent
- Klook Mobility
- Gojek GoCar
- GrabRentals
- Thai Rent-a-Car

Oportunidades de mercado e perspectivas futuras
A distribuição digital e os produtos de mobilidade agrupados continuam a ser uma área de espaço em branco fundamental, dado que os canais online representaram 63,62% da receita de 2025 e as super-aplicações são cada vez mais o ponto de entrada para o planeamento de viagens e transporte terrestre. Os operadores que ligam o inventário em tempo real a ecossistemas de super-aplicações podem agrupar aluguéis com transferências aeroportuárias, passes de múltiplos dias e complementos, alinhando-se com a mudança do mercado para recolhas urbanas fora do aeroporto (57,88% de participação em 2025) e uso de autocondução (70,74% de participação em 2025). As redes de marca em mercados centrais também criam oportunidades para fornecimento incremental e padronização de serviços, ilustrado pela parceria do Eurokars Group com a Enterprise Mobility em abril de 2026 para trazer as marcas Enterprise, National e Alamo para Singapura, com operações a começar em outubro de 2026.
As propostas de aluguer ligadas à eletrificação também representam um conjunto de oportunidades práticas, onde os programas reduzem a lacuna de acessibilidade dos veículos elétricos e podem atrair tanto a procura turística como o uso liderado por plataformas. Na Indonésia, a Grab anunciou um plano (julho de 2026) para triplicar a sua frota de veículos elétricos até ao final de 2027, através de uma parceria com a Wuling, colocando modelos na GrabRentals para parceiros motoristas e expandindo a oferta de aluguer de veículos elétricos ligada a uma base de utilização de alta frequência. Nas Filipinas, a VinFast expandiu o seu programa de aluguer com opção de compra Rentapasada em julho de 2026, agrupando o acesso a veículos com apoio de carregamento e manutenção, o que oferece um modelo viável para aluguéis de longa duração e produtos do tipo subscrição em mercados onde viajantes, nómadas digitais e utilizadores de plataformas desejam custos operacionais totais previsíveis. Juntamente com estas iniciativas, os fatores de execução para os operadores de aluguer incluem o acesso a carregamento em aeroportos e conglomerados de resorts, e a gestão de frotas baseada em dados para otimizar a utilização entre épocas de pico e intermédias.
Recent Industry Developments in Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico
- Maio de 2026: A Zoomcar anunciou a conclusão de marcos-chave na sua reestruturação financeira. A iniciativa visava a redução da dívida e a recuperação do balanço, apoiando o acesso à frota e as prioridades de investimento em plataformas para um modelo de aluguer com poucos ativos, liderado por aplicações. A melhoria da flexibilidade financeira também ajuda a sustentar a consistência do fornecimento durante os períodos de pico turístico, onde a disponibilidade e a capacidade de resposta de preços impulsionam a conversão.
- Abril de 2026: A Enterprise Mobility anunciou uma parceria de franquia com a Eurokars Leasing para introduzir a Enterprise Rent-A-Car, a National Car Rental e a Alamo em Singapura, com serviços previstos para começar em outubro de 2026. O acordo reforça a cobertura transfronteiriça num centro de alta conectividade e expande a presença da marca nos mercados do Sudeste Asiático através de parceiros de execução locais, melhorando o aprovisionamento de frotas e o acesso dos clientes em localizações aeroportuárias e urbanas.
- Outubro de 2024: A Enterprise Mobility abriu 10 localizações Enterprise, National e Alamo na Tailândia através da Thai Rent a Car. A expansão aumentou a densidade da rede em nós turísticos importantes como Bangkok e Phuket, melhorando a comodidade de recolha e a capacidade durante picos de procura. Uma maior presença local também apoia a venda cruzada de produtos acessórios e uma segmentação mais ampla da frota para viajantes de lazer.


Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o aluguer pago de automóveis de passageiros e veículos multifuncionais utilizados principalmente para viagens de lazer em toda a Ásia-Pacífico, onde o serviço é contratado por curtos períodos e pago numa base de aluguer (incluindo opções de autocondução e com motorista).
Exclusões de âmbito: o uso para deslocação diária, o aluguer de transporte de mercadorias comercial e os acordos de leasing corporativo de longo prazo não são contabilizados neste mercado.
Visão geral da segmentação
- Por Tipo de Veículo
- Econômico
- SUV / MUV
- Luxo / Premium
- Por Modo de Reserva
- Online
- Offline
- Por Usuário Final
- Autolocação (Lazer e Negócios)
- Conduzido por Motorista / Agência de Locação
- Por Duração do Aluguel
- Curto prazo (igual ou inferior a 7 dias)
- Médio prazo (8 a 30 dias)
- Longo prazo (mais de 30 dias)
- Por Canal de Serviço
- No aeroporto
- Fora do aeroporto
- Por País
- China
- Índia
- Japão
- Austrália e Nova Zelândia
- Coreia do Sul
- Indonésia
- Singapura
- Tailândia
- Restante da Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma base factual em torno dos volumes de viagens e dos gatilhos de procura de aluguer, mapeando depois que parte se converte realisticamente em transações de aluguer de veículos. Fontes públicas, como comunicados de conselhos de turismo nacionais, estatísticas de imigração e chegadas, comunicados de tráfego aeroportuário e de aviação civil, e séries de preços de bancos centrais ou institutos nacionais de estatística, ajudam a estabelecer o contexto da procura.
Para reduzir pontos ciegos, também revisamos divulgações de operadores, como relatórios anuais e apresentações a investidores, juntamente com sites de associações e imprensa de negócios reputada, para acompanhar adições de frota, mudanças nas reservas e alterações de política que afetam a mobilidade turística. Para verificações específicas da APAC, são utilizados resumos comerciais e aduaneiros onde as importações de veículos influenciam os ciclos de renovação da frota, e uma subscrição paga para dados financeiros e notícias empresariais é utilizada apenas para normalizar linhas de receita e assinalar eventos importantes. As fontes aqui citadas são ilustrativas, e também utilizámos outras referências públicas para verificação cruzada, validação e esclarecimento de questões pendentes.
Entrevistas e inquéritos primários
Entrevistas primárias e inquéritos estruturados foram utilizados para testar hipóteses sobre o comportamento de aluguer turístico, a duração média do aluguer, os picos sazonais e a mecânica de preços nos principais corredores de viagem da APAC. As discussões abrangeram operadores de aluguer, intermediários de viagens, prestadores de serviços focados em aeroportos e especialistas do setor, de modo a que as conclusões documentais pudessem ser corrigidas onde as realidades operacionais locais diferem por país e cidade.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 12% |
| Nível médio: 48% | Líderes funcionais/de unidade: 31% |
| Pequenos players: 20% | Gestores: 57% |
Dimensionamento e previsão de mercado
O modelo central utiliza uma abordagem descendente (top-down), na qual as chegadas, a atividade turística doméstica e a combinação de canais de viagem são convertidas num conjunto de procura de aluguer, sendo depois valorizadas com base em padrões típicos de duração de aluguer e tarifa diária média. Para manter os totais realistas, o resultado é verificado de forma cruzada com aproximações ascendentes (bottom-up) seletivas, como intervalos de receita de operadores amostrados, verificações de penetração de balcões aeroportuários e preço por dia por classe de veículo a partir de listagens observáveis.
As principais entradas que moldam o dimensionamento incluem os volumes de viajantes internacionais e domésticos, o fluxo de passageiros aeroportuários, os dias médios de aluguer por viagem, a preferência entre autocondução e serviço com motorista nos principais mercados turísticos, e a evolução das tarifas por estação (especialmente picos de feriados). Quando não há dados diretos disponíveis para um destino menor, preenchemos as lacunas usando indicadores substitutos, como a intensidade turística de mercados próximos, a direção da ocupação hoteleira e as restrições de mobilidade urbana, testando novamente esses substitutos com o feedback das entrevistas.
Para a previsão, é utilizada análise de cenários em torno do ritmo de recuperação das viagens, da movimentação cambial e da inflação de tarifas, e o percurso final é alinhado com as expectativas dos respondentes primários quanto à disponibilidade de frota e disciplina de preços. Também é aplicada uma verificação leve de séries temporais no estilo ARIMA sobre a curva de valor histórica, para que o padrão ano a ano permaneça consistente com a sazonalidade observada e os anos de disrupção conhecidos.
Validação de dados e ciclo de atualização
A validação é feita através de várias verificações práticas, e não aceitamos uma única fonte pelo valor nominal quando esta desloca o mercado de forma notável. Os resultados do modelo são comparados com sinais independentes, como chegadas turísticas, direção do tráfego aeroportuário e movimentação de tarifas publicamente visível, e os valores anómalos são depois revistos para confirmar se refletem uma mudança real ou um problema de dados.
Antes da aprovação final, as hipóteses são reverificadas através de etapas de revisão interna, e são desencadeadas chamadas de acompanhamento quando o feedback das entrevistas entra em conflito com a narrativa documental ou quando o total de um país se desloca além de uma faixa esperada. Os relatórios são atualizados anualmente, e são feitas atualizações intermédias quando ocorre um evento material, como uma redefinição de política de viagens ou uma oscilação acentuada de preços. Imediatamente antes da entrega, fazemos uma nova análise dos principais indicadores para que os clientes recebam a visão mais atual disponível.
Dimensão do mercado de aluguer de veículos turísticos da Ásia-Pacífico da Mordor Intelligence em comparação com outras estimativas publicadas
Os diferentes números publicados para o aluguer de veículos turísticos na Ásia-Pacífico podem variar mesmo quando o título parece semelhante, porque a fronteira entre aluguer turístico, aluguer de automóveis em geral e leasing não é aplicada de forma consistente.
A tabela mostra uma diferença notável entre as fontes, e no modelo da Mordor Intelligence o valor está associado a aluguéis de curto prazo orientados para o lazer (de horas a meses) para automóveis de passageiros e veículos multifuncionais, excluindo leasings corporativos de longo prazo e usos não turísticos que podem inflacionar os totais. Em outras publicações, o mesmo rótulo por vezes inclui uma procura de aluguer de automóveis mais ampla ou aplica um crescimento de taxa mais rápido sem o alinhar com verificações realistas de duração de viagem e utilização.
Comparação de referência
| Fonte | Dimensão do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 43,17 bilhões de USD (2025) | |
| Editora do Setor A | 1,71 bilhão de USD (2025) | A estimativa parece utilizar um conjunto de receita mais restrito e não mostra claramente como os totais por país são construídos, e alguns valores de anos intermédios não são apresentados de forma transparente, o que pode subestimar a verdadeira dimensão do aluguer turístico na APAC. |
| Mesa de Pesquisa Regional B | 42,13 bilhões de USD (2024) | O estudo utiliza um ano-base diferente e uma trajetória de crescimento mais acentuada, e não especifica exclusões como leasing de longo prazo ou procura não turística, o que pode alterar a comparabilidade quando a fronteira da categoria não é explicitamente aplicada. |
Em conjunto, a comparação reflete principalmente escolhas de âmbito e a forma como a procura de viagens é convertida em valor de aluguer pago, em vez de simples diferenças matemáticas. Ao ancorar as hipóteses a indicadores de viagem observáveis e reverificar preços e duração de viagem através de entrevistas, mantemos o número final rastreável a fatores claros e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de aluguel de veículos para turismo na Ásia-Pacífico?
O tamanho do Mercado de Aluguel de Veículos para Turismo na Ásia-Pacífico é de USD 45,61 bilhões em 2026 e está projetado para crescer para USD 60,01 bilhões até 2031.
Qual país detém a maior participação no mercado de aluguel de veículos para turismo na Ásia-Pacífico?
A China lidera com 42,85% de participação de mercado em 2025, impulsionada por sua vasta base de turismo doméstico e uma rápida recuperação das chegadas internacionais.
Por que os aluguéis de SUV/MUV crescem mais rapidamente do que os veículos econômicos?
Os viajantes da classe média valorizam cada vez mais o conforto e a segurança nas viagens de estrada em família, impulsionando a demanda por SUV/MUV a um CAGR de 5,98% até 2031.
Como a reserva digital está influenciando o setor de aluguel de veículos para turismo na Ásia-Pacífico?
Os canais online e de super-aplicativos já representam 63,62% das reservas em 2025 e devem aumentar ainda mais à medida que a penetração de OTA móvel se aprofunda na ASEAN e no Nordeste Asiático.
Qual é o papel dos aluguéis de longo prazo no crescimento do mercado?
Os aluguéis de longo prazo (mais de 30 dias) são o segmento de duração de expansão mais rápida, com um CAGR de 5,43%, impulsionados por vistos para nômades digitais e estadias prolongadas de trabalho remoto em destinos como Tailândia e Malásia.
Como as empresas de aluguel estão lidando com a volatilidade dos preços de combustível?
Os operadores aplicam sobretaxas dinâmicas, introduzem frotas com eficiência de combustível ou elétricas e adotam a otimização de rotas baseada em telemetria para mitigar a pressão sobre as margens em meio à flutuação dos custos de combustível.
Página atualizada pela última vez em:



