
Tamanho e Participação do Mercado de Plásticos Biodegradáveis do Oriente Médio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
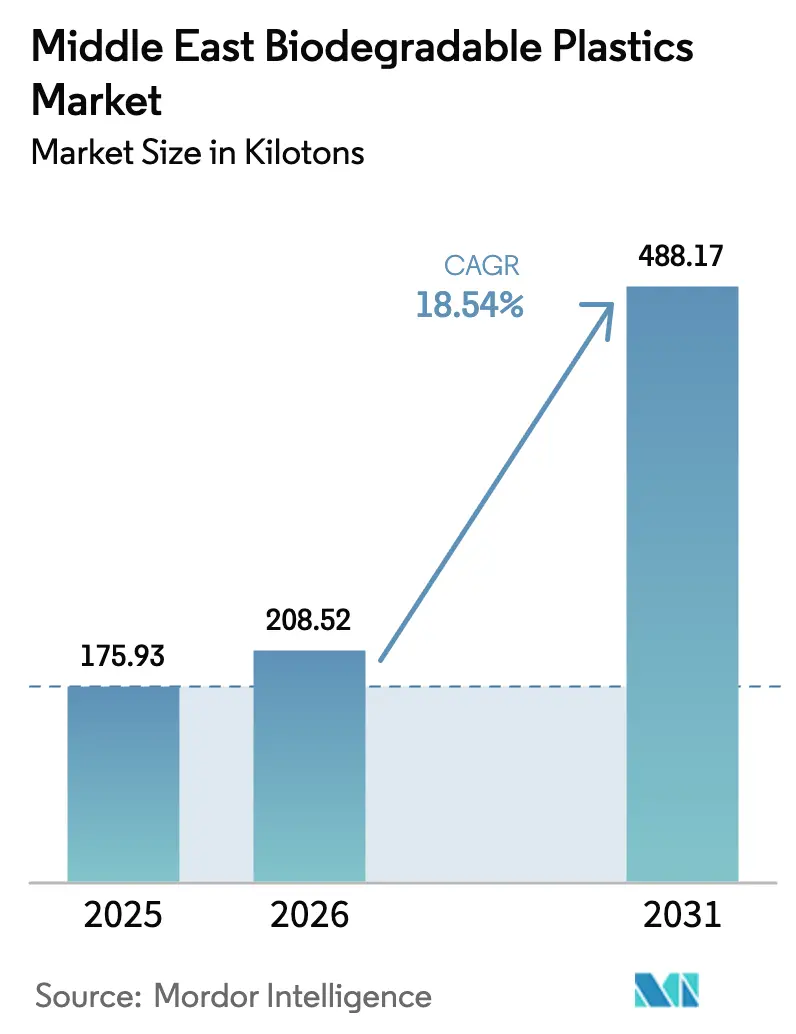
| Tamanho do mercado no ano base (2025) | 175.93 quilotoneladas |
| Volume do Mercado (2026) | 208.52 quilotoneladas |
| Volume do Mercado (2031) | 488.17 quilotoneladas |
| Taxa de crescimento (2026 - 2031) | 18.54 % |
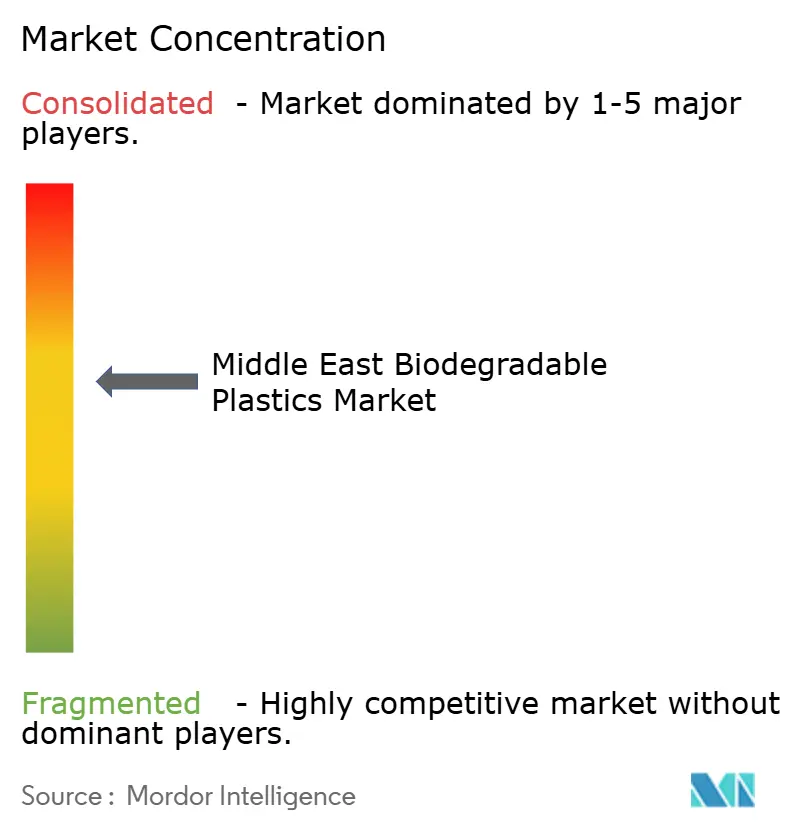
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plásticos Biodegradáveis do Oriente Médio por Mordor Intelligence
O tamanho do mercado de plásticos biodegradáveis do Oriente Médio foi avaliado em 175,93 quilotoneladas em 2025 e estima-se que cresça de 208,52 quilotoneladas em 2026 para atingir 488,17 quilotoneladas até 2031, a um CAGR de 18,54% durante o período de previsão (2026-2031). Proibições legisladas de plásticos de petróleo de uso único, mandatos soberanos de economia circular e padrões de aquisição no varejo impulsionam a demanda, enquanto investimentos locais em biorrefinarias encurtam os prazos de entrega na cadeia de suprimentos e mitigam o risco de frete vinculado à moeda. Scorecards de sustentabilidade corporativa de redes de hipermercados aceleram a substituição, e pesquisas com consumidores mostram crescente disposição para pagar um prêmio por embalagens com rótulo ecológico nos centros urbanos do CCG. As margens dos conversores dependem da paridade de custo da resina: poliésteres biodegradáveis ainda comandam um prêmio de 20–50% em relação ao polietileno commodity, mas as importações da Ásia enfrentam atrasos de viagem e sobretaxas de frete que reduzem essa diferença. A prontidão da infraestrutura permanece o fator imprevisível; apenas um punhado de projetos de compostagem industrial em Dubai e Riade operam em escala piloto, de modo que a certeza do ciclo de vida útil varia por cidade e por grau de polímero.
Principais Conclusões do Relatório
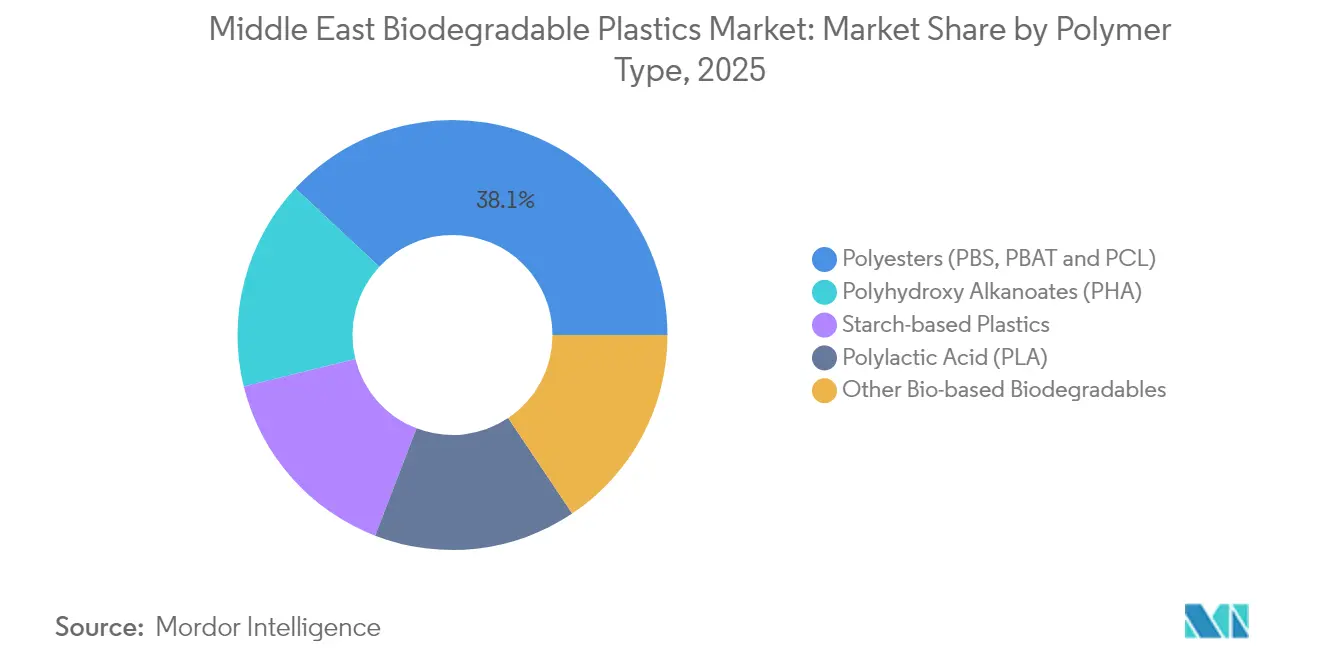
- Por tipo de polímero, os poliésteres capturaram 38,05% da participação do mercado de plásticos biodegradáveis do Oriente Médio em 2025, enquanto os Polihidroxialcanoatos (PHAs) têm previsão de expansão a um CAGR de 19,34% até 2031.
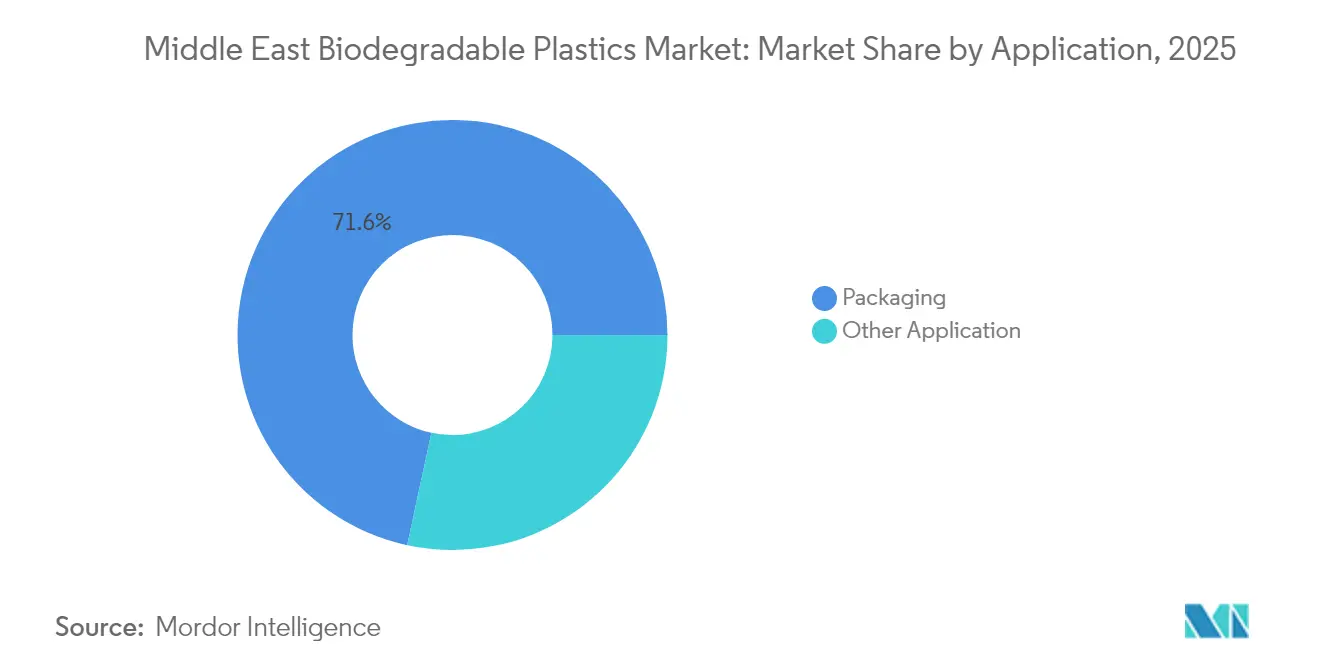
- Por aplicação, as embalagens responderam por 71,62% do tamanho do mercado de plásticos biodegradáveis do Oriente Médio em 2025, enquanto outras aplicações estão projetadas para crescer a um CAGR de 19,01% entre 2026 e 2031.
- Por geografia, a Arábia Saudita respondeu por 41,10% do volume regional em 2025, enquanto os Emirados Árabes Unidos estão projetados para crescer a um CAGR de 19,43% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proibições governamentais de plásticos de uso único (EAU, ASA) | +4.5% | EAU (Dubai, Abu Dhabi), Arábia Saudita (Riade, Jeddah), com repercussão para o Qatar e Omã | Curto prazo (≤ 2 anos) |
| Metas de sustentabilidade corporativa do setor de bens de consumo de massa e varejo | +3.2% | Em todo o CCG, concentradas nos centros de varejo dos Emirados Árabes Unidos e da Arábia Saudita | Médio prazo (2-4 anos) |
| Crescente demanda dos consumidores por embalagens ecologicamente corretas | +2.8% | Centros urbanos em todo o CCG (Dubai, Riade, Doha), com expansão para cidades secundárias | Médio prazo (2-4 anos) |
| Projetos de compostagem industrial no CCG | +2.5% | EAU (Dubai, Abu Dhabi), Arábia Saudita (cluster de Riade), sítios piloto no Qatar | Longo prazo (≥ 4 anos) |
| Visão Saudita 2030 financiando biorrefinarias | +3.0% | Arábia Saudita (clusters industriais na Província Oriental, Jubail), com transbordamento tecnológico regional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proibições Governamentais de Plásticos de Uso Único Impulsionam a Demanda por Substituição
Dubai aplicou sua proibição de plásticos de uso único em junho de 2024, e o Carrefour EAU registrou uma queda de 70% no uso de sacolas de transporte durante o primeiro trimestre de conformidade[1]. A Arábia Saudita está introduzindo regulamentações equivalentes por meio do Centro Nacional de Gestão de Resíduos, que visa alcançar 90% de desvio de aterros sanitários até 2040 e aloca capital para a expansão da capacidade de compostagem nos cinco maiores clusters urbanos. Auditorias de varejo e pontos de controle de importação, em vez de taxas sobre produtores, garantem a conformidade, de modo que a pressão de custos se desloca para os conversores a jusante. Grandes proprietários de marcas do setor de bens de consumo de massa absorvem o prêmio sobre a resina em troca de diferenciação de rótulo, mas os pequenos conversores enfrentam dificuldades com bloqueios de fluxo de caixa. A trajetória das políticas sugere futuras proibições de embalagens rígidas e utensílios de serviço alimentar assim que o volume de compostagem aumentar.
Metas de Sustentabilidade Corporativa Remodelam as Especificações de Aquisição
A Majid Al Futtaim eliminou gradualmente os plásticos de uso único em sua divisão Lifestyle em 2024 e pretende estender essa política a todas as suas propriedades até 2025, exigindo que os fornecedores utilizem resinas certificadas conforme ISO 14855 ou EN 13432. O Lulu Group está realizando um projeto piloto com embalagens de filme comestível que se dissolvem em água quente, uma estratégia de marketing que também funciona como cobertura de conformidade. O PLA Luminy da TotalEnergies Corbion apresenta uma pegada de carbono 85% menor da origem ao portão em comparação com os plásticos de petróleo, e seu grau com 100% de conteúdo reciclado apresenta uma pegada negativa, fornecendo aos responsáveis por aquisições uma narrativa de ciclo de vida pronta para uso. Os contratos de locação Green Star no varejo vinculam as avaliações dos inquilinos a materiais sustentáveis, incorporando métricas ecológicas profundamente nas cadeias de suprimentos dos shoppings e sinalizando que cláusulas de sustentabilidade em breve serão padrão nos imóveis comerciais do CCG.
Crescente Disposição dos Consumidores em Pagar por Produtos com Rótulo Ecológico
Um estudo da Ipsos constatou que 82% dos consumidores dos Emirados Árabes Unidos estão dispostos a fazer concessões por benefícios ambientais, embora muitos permaneçam incertos sobre as medidas práticas que podem adotar. Promoções de varejo fecham a lacuna de conhecimento: descontos de bolsas de juta no Carrefour durante o Julho Sem Plástico impulsionaram a adoção de sacolas reutilizáveis, e as iniciativas vinculadas a cartões de fidelidade convertem a intenção ecológica em vendas mensuráveis. A paridade de desempenho é fundamental; as primeiras misturas à base de amido falharam nos testes de umidade, mas as misturas de nova geração de PLA-PBS mantêm a integridade de barreira na logística do deserto. As categorias de alimentos saudáveis premium já apresentam embalagens totalmente compostáveis sem perda de volume, demonstrando que os consumidores urbanos aceitarão uma diferença de preço de 5–7% à medida que as preocupações com o desempenho diminuem.
A Infraestrutura de Compostagem Industrial Determina a Viabilidade do Ciclo de Vida Útil
A Arábia Saudita reservou mais de 840 instalações de tratamento de resíduos até 2040; no entanto, apenas uma fração serão plantas de compostagem com o tempo de residência necessário para a conversão de PLA ou PBAT. Os shoppings de Dubai operam digestores de alimentos que convertem resíduos de cozinha em água cinza e fertilizante, mas não atingem o limiar de 58 °C exigido para a degradação de polímeros de grau ISO. Sem instalações adequadas, os filmes biodegradáveis podem tanto entrar em vias de metano em aterros sanitários quanto contaminar os fluxos de reciclagem de PET, comprometendo a narrativa ecológica. O debate político centra-se agora em esquemas de responsabilidade estendida do produtor que transfeririam os gastos de capital dos municípios para os vendedores de resina, mas os grupos de pressão petroquímicos defendem estruturas tecnologicamente neutras que concedem peso igual à reciclagem química.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmio de custo em relação aos plásticos de petróleo | -2.5% | Em todo o CCG, mais agudo nos segmentos sensíveis ao preço (embalagens commodity, filmes agrícolas) | Curto prazo (≤ 2 anos) |
| Infraestrutura limitada de compostagem/reciclagem regional | -2.0% | Todas as geografias do Oriente Médio, com lacunas de infraestrutura mais graves fora dos centros urbanos dos Emirados Árabes Unidos e da Arábia Saudita | Médio prazo (2-4 anos) |
| Influência dos grupos de pressão petroquímicos sobre as políticas | -1.5% | Arábia Saudita, EAU (onde o setor petroquímico representa uma parcela significativa do PIB e do emprego) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Prêmio de Custo Restringe a Adoção em Segmentos Sensíveis ao Preço
As resinas biodegradáveis são vendidas com uma sobretaxa de 20–50% em relação ao polietileno virgem e ao polipropileno devido aos altos custos de matéria-prima e ao menor rendimento das linhas de produção. Os grandes grupos do setor de bens de consumo de massa absorvem a diferença para cumprir metas ESG, mas os empacotadores commodity que atendem a produtos básicos de baixa margem não conseguem fazer o mesmo. Na ausência de subsídios de responsabilidade estendida do produtor, o mercado tende a se concentrar em categorias premium e programas piloto de hospitalidade, em vez de no varejo em massa. Os distribuidores tentam mitigar os custos de frete por meio de transbordamento a partir da Ásia em lotes fracionados; no entanto, as taxas spot na rota Extremo Oriente-Golfo permanecem voláteis. A capacidade local de PLA, uma vez operacional, reduzirá o prêmio ao economizar em frete e tarifas; até lá, o preço permanece a principal barreira.
A Infraestrutura Limitada de Compostagem Cria Incerteza no Ciclo de Vida Útil
Os túneis de compostagem piloto em Riade e Dubai processam resíduos alimentares mistos, mas carecem de certificações para polímeros, de modo que a maioria das embalagens compostáveis ainda circula no varejo, frequentemente misturada com fluxos de sacos pretos. A Discover Applied Sciences relata que os projetos piloto de despolimerização enzimática enfrentam dificuldades com a contaminação da matéria-prima e a escassez de operadores qualificados. Se as embalagens não se degradarem, a confiança dos consumidores é corroída, e os recicladores reclamam da contaminação entre polímeros, pressionando os reguladores a desacelerar os mandatos de biodegradabilidade. Os editais municipais sauditas para plantas de compostagem listam janelas de comissionamento entre 2028 e 2030, indicando um atraso de vários anos entre a política e a implementação da infraestrutura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Polímero:
Dominância dos Poliésteres, PHA em AscensãoOs poliésteres asseguraram 38,05% da participação do mercado de plásticos biodegradáveis do Oriente Médio em 2025 porque o PBS e o PBAT se integram perfeitamente às linhas de filme existentes, e os conversores valorizam sua resistência na logística extrema do verão do Golfo. O segmento também se beneficia das cadeias de suprimentos da ASEAN que entregam graus pré-compostos com status de contato com alimentos. A síntese local de polibutileno succinato permanece limitada, mas os principais fabricantes de resina PET contemplam o desgargalamento para processar biosuccinato.
O PHA está projetado para registrar o crescimento mais rápido, com um CAGR de 19,34%. Sua biodegradabilidade marinha é adequada para zonas de turismo costeiro sob pressão para reduzir o lixo plástico. A Emirates Biotech sinalizou interesse na expansão do copolímero de PHA assim que suas linhas de PLA estiverem estabilizadas, refletindo o apetite do conversor por resinas que se degradam na água do mar. Ainda assim, os rendimentos de fermentação ficam aquém do PLA, mantendo os preços do PHA em um nível premium. Parcerias tecnológicas com especialistas em enzimas visam aumentar os rendimentos e tornar o PHA viável para itens de alto volume, como embalagens de canudos e filmes para snacks, até o final da década de 2020.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Aplicação:
Embalagens Dominam, Outros Usos AceleramAs embalagens responderam por 71,62% do tamanho do mercado de plásticos biodegradáveis do Oriente Médio em 2025, impulsionadas pelas proibições de sacolas de transporte e pelos scorecards dos varejistas. As misturas de PLA–PBAT com barreira aprimorada estão agora substituindo as bandejas de PET para saladas e frios, enquanto os testes de PLA estereocomplementar termoestável prosseguem para potes de laticínios. Os consumidores recompensam essas mudanças com aumentos mensuráveis no ticket médio nos corredores de produtos orgânicos. A maioria das campanhas de conscientização dos usuários continua vinculando as taxas sobre sacolas ao replantio de manguezais, reforçando a mudança comportamental.
Outras Aplicações crescem a um CAGR de 19,01%, influenciadas pela horticultura em estufa. Filmes de cobertura degradáveis no solo poupam aos agricultores o custo de recuperação de USD 150–200 por hectare dos filmes de PE. Os produtores de tâmaras sauditas estão testando peletes de fertilizante revestidos com PHA que liberam micronutrientes à medida que o revestimento se decompõe. A adoção de utensílios de serviço descartáveis aumentou em hotéis premium que atendem a turistas conscientes da sustentabilidade; no entanto, as tampas de copos de café permaneceram dominadas por importações de papel revestido com PLA até que os termoformadores locais dominassem as misturas de PCL de alto fluxo.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Plásticos Biodegradáveis da Arábia Saudita
A Arábia Saudita respondeu por uma participação de 41,10% no mercado de plásticos biodegradáveis do Oriente Médio em 2025, beneficiando-se da alocação de 20 bilhões de USD do Vision 2030 ao setor de resíduos, de uma população de 35 milhões de habitantes e de metas políticas que visam a um desvio de 90% dos aterros sanitários. Somente Riade produz 25,8 milhões de toneladas de resíduos anualmente e planeja estabelecer 80 centros de tratamento, seis dos quais incluirão túneis de compostagem. Os marcos de aquisição recompensam o conteúdo nacional, de modo que os fabricantes de resinas com presença local garantem contratos de compra antecipados. Os processos licitatórios municipais, no entanto, agrupam compostadores com digestores anaeróbicos, retardando os ciclos de adjudicação.
Mercado de Plásticos Biodegradáveis dos Emirados Árabes Unidos
Os Emirados Árabes Unidos são a geografia de crescimento mais rápido, com um CAGR de 19,43%. A proibição de sacolas plásticas em Dubai, em junho de 2024, reduziu os volumes de uso único em 70% em um trimestre no Carrefour e estabeleceu o modelo de referência para a regulamentação subsequente de Abu Dhabi. O Kezad atraiu 40 milhões de USD em compromissos para polímeros biodegradáveis, incluindo uma linha de PLA de 30.000 toneladas por ano da Emirates Biotech, cuja entrada em operação está prevista para o início de 2028. Redes varejistas, como a Majid Al Futtaim, incorporam cláusulas de sustentabilidade nos contratos de locação, garantindo que a substituição de embalagens se estenda aos locatários.
Demais Mercados do Oriente Médio
Os demais mercados do Oriente Médio permanecem fragmentados. O setor de hospitalidade do Catar impulsiona uma demanda de nicho, mas sua pequena população limita o volume. Omã se posiciona como um polo de anidrido maleico, com uma planta de 50.000 toneladas por ano em Salalah que abastece as cadeias de poliéster. As sanções restringem o acesso do Irã à tecnologia de fermentação ocidental, embora laboratórios acadêmicos estejam realizando projetos-piloto de cobertura morta à base de amido para pomares de pistache. Kuwait e Bahrein aguardam as normas do GCC antes de agir, de modo que os picos de adoção provavelmente ficarão vários anos atrás dos da Arábia Saudita e dos Emirados Árabes Unidos.
Panorama regulatório
A adoção de plásticos biodegradáveis no Oriente Médio está sendo moldada por uma combinação de restrições a plásticos de uso único em nível nacional e expectativas de conformidade em toda a região. Nos Emirados Árabes Unidos, Dubai aplicou uma restrição a sacolas em junho de 2024 e vem adicionando fases adicionais que ampliam o escopo dos itens cobertos, o que aumenta a demanda por alternativas compostáveis ou degradáveis certificadas por parte de conversores e varejistas. Na Arábia Saudita, a Saudi Standards, Metrology and Quality Organization (SASO) emitiu uma regulamentação técnica para produtos plásticos degradáveis, incluindo restrições a plásticos oxo-degradáveis, enquanto o National Center for Waste Management vem avançando com metas de desvio de resíduos que influenciam as especificações de compras e embalagens.
No nível do CCG, a GCC Standardization Organization (GSO) aprovou a GSO ISO 17088:2023 (maio de 2023), que fornece uma estrutura alinhada à compostagem industrial para plásticos compostáveis e apoia a qualificação de produtos e requisitos de licitação transfronteiriços. Em todo o CCG, compradores e postos de fiscalização de importação solicitam cada vez mais certificações de compostabilidade por terceiros, comumente alinhadas com a EN 13432 ou a ASTM D6400, além de documentação de conformidade para contato com alimentos e declarações de ausência de PFAS para determinadas categorias de embalagens. Grupos do setor, incluindo a Gulf Petrochemicals and Chemicals Association (GPCA), também pressionaram por uma classificação harmonizada de resíduos e reconhecimento mútuo dos esquemas de certificação, apontando para uma direção política que recompensa a rastreabilidade e a clareza de fim de vida, além da substituição de materiais.
Análise da cadeia de valor
A cadeia de valor regional permanece liderada por importações no segmento upstream, com o fornecimento de resina para PLA e outros grades biodegradáveis geralmente originado de produtores globais estabelecidos e trazido por meio de distribuidores locais e parceiros de composição. Um exemplo concreto é a TotalEnergies Corbion, que fornece o Luminy PLA a partir de sua unidade de 75.000 toneladas por ano em Rayong, Tailândia, e apoia o acesso regional por meio de parceiros de distribuição como o Multi Trade Group. O serviço técnico e o desenvolvimento de aplicações são normalmente fornecidos por fornecedores globais de materiais, incluindo a BASF, que mantém centros técnicos em cidades-chave do CCG, ajudando conversores a qualificar filmes e grades de termoformagem de acordo com a conformidade local e as especificações dos varejistas.
No midstream, os conversores regionais (filmes, sacolas e itens de food service) adaptam linhas existentes para poliésteres biodegradáveis e blendas de PLA, e a adoção depende do desempenho em logística de clima quente, bem como da prontidão de certificação. A demanda downstream está concentrada em embalagens de varejo e de bens de consumo de rápido giro (FMCG), onde os mandatos de compra combinam cada vez mais alegações de compostabilidade com documentação. Ao mesmo tempo, os requisitos de conteúdo reciclado, notadamente o rPET, estão aumentando conforme as metas de circularidade se expandem além dos biodegradáveis. As rotas de fim de vida permanecem irregulares, com a compostagem industrial limitada a projetos em escala piloto em polos como Dubai e Riad, enquanto iniciativas de reciclagem química estão em estágios iniciais de desenvolvimento nos Emirados Árabes Unidos, envolvendo entidades como DUBAL Holding, Quantafuel e BASF. Isso cria uma rota de circularidade paralela que pode competir com, ou complementar, propostas de valor baseadas em compostabilidade, dependendo da infraestrutura local e dos sistemas de coleta.
Cenário Competitivo
O mercado de plásticos biodegradáveis do Oriente Médio é moderadamente consolidado. Os incumbentes globais dominam a resina upstream. Grandes players globais como a BASF oferecem centros de serviços técnicos em Dubai e Riade. No segmento downstream, mais de 70 pequenos conversores competem em tolling de filmes sob contrato, enfrentando pressão sobre o capital de giro à medida que os prazos de entrega de resina aumentam. Os distribuidores de importação enfrentam margens mais estreitas assim que as plantas regionais entram em operação, levando a pivôs estratégicos: alguns assinam acordos de escoamento de vários anos para garantir volumes, enquanto outros diversificam para PHA ou revestimentos de biomassa. Os conversores locais se protegem assegurando contratos de fornecimento de dupla fonte que cobrem tanto matérias-primas biodegradáveis quanto PET reciclado, mantendo assim a agilidade frente às flutuações das políticas.
Líderes do Setor de Plásticos Biodegradáveis do Oriente Médio
-
BASF
-
TotalEnergies Corbion
-
Al Bayader International
-
ECOWAY GLOBAL L.L.C.
-
Avani Eco
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Plásticos Biodegradáveis do Oriente Médio Empresas cobertas neste relatório
- BASF
- Al Bayader International
- Al-Habib Polymers
- Avani Eco
- Avient Corporation
- Cargill Incorporated
- Eastman Chemical Company
- EcoPlast Solutions
- ECOWAY GLOBAL L.L.C.
- Green Packaging Industries
- KiSabz (Maadiran)
- NatureWorks LLC
- Planet Green
- Plastcom Middle East FZC
- TotalEnergies Corbion
Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante na região é a construção de sistemas de fim de vida verificáveis que possam traduzir especificações de embalagens compostáveis em resultados de desvio mensuráveis. Projetos piloto de compostagem industrial em Dubai e Riad reforçam a demanda por formatos compostáveis certificados, mas a lacuna entre a disponibilidade de produtos e a capacidade de processamento certificada ainda varia de cidade para cidade, limitando a confiança nos resultados de fim de vida e criando aberturas para ofertas integradas que combinem materiais em conformidade com logística de coleta e qualificação de processadores. Esforços regionais para ampliar a capacidade de gestão de resíduos, incluindo a Alliance to End Plastic Waste (AEPW), que lançou um programa nacional em todo o CCG, apoiam ainda mais projetos que possam demonstrar triagem, tratamento e relatórios rastreáveis para fluxos compostáveis.
Outra oportunidade centra-se na localização das capacidades de fabricação downstream e conversão de materiais para reduzir a dependência de produtos acabados importados e encurtar os prazos de entrega para categorias de embalagens obrigatórias. Omã está construindo seu ecossistema de polímeros para produtos por meio da OQ, que comissionou o Ladayn Polymer Programme na Suhar Industrial City, incluindo um investimento de 40 milhões de OMR em nove projetos de fabricação downstream, um modelo que pode ser aplicado a formatos biodegradáveis e compostáveis conforme as especificações dos compradores se tornam mais rigorosas. Na Arábia Saudita, o comissionamento da primeira unidade de rPET do Reino em Jidá (Creative Recycling by Bariq) indica que os proprietários de marcas estão adquirindo soluções compostáveis e de conteúdo reciclado em paralelo, criando espaço para estratégias de embalagens híbridas e portfólios de materiais duplos entre conversores e distribuidores. Plataformas de distribuição e serviços técnicos também permanecem uma rota prática de escalonamento, como demonstrado pela parceria da TotalEnergies Corbion com o Multi Trade Group (setembro de 2025) para ampliar o acesso ao Luminy PLA nos Emirados Árabes Unidos, na Arábia Saudita e no Oriente Médio em geral.
Desenvolvimentos industriais recentes em Mercado de Plásticos Biodegradáveis do Oriente Médio
- Junho de 2026: A Al Bayader International anunciou um investimento de US$ 50 milhões (AED 180 milhões) para desenvolver um centro integrado de manufatura e logística de 678.000 pés quadrados no National Industries Park (NIP), em Dubai, com início da construção em 2026 e operações previstas para o início de 2028. A expansão fortalece a distribuição regional da empresa e amplia sua capacidade de fornecer materiais de embalagem biodegradáveis para os mercados do CCG. O projeto sinaliza um impulso estratégico para localizar a logística de ponta a ponta para plásticos sustentáveis.
- Novembro de 2025: A Emirates Biotech lançou a linha de produtos de biopolímero Embio PLA nos Emirados Árabes Unidos. O lançamento amplia a oferta de bioplásticos dos Emirados Árabes Unidos e posiciona a Emirates Biotech como fornecedora regional de grades de PLA para aplicações de embalagens. Essa medida apoia a substituição de plásticos convencionais em segmentos-chave do CCG.
- Setembro de 2025: A RA International assinou um contrato de distribuição com a sueca Gaia Biomaterials para trazer o Biodolomer, um material compostável, para a região do CCG, com efeito a partir de 1º de setembro de 2025. A parceria expande os polímeros compostáveis disponíveis para fabricantes locais e acelera o acesso ao mercado em todo o Golfo. Isso fortalece o papel da RA International como distribuidora regional de soluções de plásticos sustentáveis.
Mercado de Plásticos Biodegradáveis do Oriente Médio Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado abrange resinas e compostos de plásticos biodegradáveis consumidos em todo o Oriente Médio para a fabricação de produtos finais projetados para se biodegradarem em condições adequadas, principalmente em embalagens e usos correlatos.
Exclusões de escopo: Excluímos os plásticos convencionais de base fóssil que são apenas recicláveis, bem como os produtos de base biológica que não são biodegradáveis.
Visão Geral da Segmentação
- Por Tipo de Polímero
- Plásticos à Base de Amido
- Ácido Polilático (PLA)
- Polihidroxialcanoatos (PHA)
- Poliésteres (PBS, PBAT e PCL)
- Outros Biodegradáveis à Base de Bio
- Por Aplicação
- Embalagens
- Outras Aplicações
- Por Geografia
- Emirados Árabes Unidos
- Arábia Saudita
- Qatar
- Irã
- Restante do Oriente Médio
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento dos sinais de oferta e demanda que podem ser verificados em dados públicos antes que qualquer modelagem seja consolidada. Baseamo-nos em fontes como escritórios nacionais de estatística do Golfo, fluxos comerciais do UN Comtrade, tabelas aduaneiras e tarifárias, e publicações de reguladores ou municipalidades sobre economia circular que fazem referência a restrições de plásticos de uso único e metas de compostagem.
Para tornar os dados utilizáveis, os sinais acima são analisados em conjunto com registros de empresas e apresentações a investidores, comunicados de associações do setor e cobertura jornalística confiável sobre adições de capacidade e mudanças na política de embalagens. Onde existe uma lacuna na visibilidade financeira de empresas privadas, também utilizamos assinaturas pagas focadas em informações financeiras e de inteligência empresarial, além de um banco de dados de embarques de importação e exportação para verificações direcionais sobre movimentações de resinas e compostos. Essas fontes documentais são ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas de Campo
Entrevistas primárias e pesquisas de campo são utilizadas para testar a consistência do panorama documental e para converter sinais de política e comércio em premissas realistas de adoção e precificação. Tipicamente, conversamos com fornecedores de resinas e compostos, conversores, compradores de embalagens, distribuidores e partes interessadas em gestão de resíduos nos principais mercados do Oriente Médio, de modo que o modelo reflita o que está sendo efetivamente adquirido e substituído.
Essas discussões ajudam a validar onde a demanda está concentrada (por exemplo, embalagens para serviços de alimentação em comparação com outros usos), como os compradores interpretam as alegações de compostabilidade e biodegradabilidade, e com que rapidez os prêmios de preço devem se reduzir com o fornecimento local e a aplicação de políticas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 39% | CXOs: 14% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 31% |
| Participantes menores: 17% | Gerentes: 55% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído principalmente por meio de uma abordagem de cima para baixo, na qual os volumes de demanda de embalagens e outros usos finais são reconstruídos com base em indicadores regionais de consumo, padrões de comércio e taxas de substituição observadas para materiais biodegradáveis. Os totais são então corroborados com aproximações seletivas de baixo para cima, como verificações de throughput amostral de conversores e uma lógica de preço médio de venda multiplicado pelo volume para as famílias de resinas mais visíveis, o que auxilia no ajuste para evitar dupla contagem e lacunas não cobertas.
Alguns insumos são determinantes para o modelo neste mercado. O cronograma das políticas de restrição de plásticos de uso único e a intensidade de sua aplicação são relevantes porque aceleram a adoção mais rapidamente do que campanhas de conscientização. A dependência de importações em relação à capacidade de composição local ou regional é monitorada porque altera os custos de entrega e a disponibilidade. O mix de aplicações também é importante, uma vez que os volumes de filmes e embalagens flexíveis se movem de forma diferente dos formatos rígidos, e a prontidão para o fim de vida útil (compostagem industrial e projetos-piloto de coleta) influencia quais categorias os compradores aceitam.
Para as previsões, utilizamos análise de cenários orientada por opiniões de especialistas em três aspectos: ritmo de execução das políticas, movimento esperado do prêmio sobre resinas e ciclos de qualificação de conversores. Quando uma verificação de baixo para cima não consegue cobrir conversores menores ou o comércio informal, a lacuna é tratada por meio de premissas de penetração delimitadas pelos fluxos de importação e pelo feedback de aquisição dos compradores, sendo revisada novamente antes da finalização da série temporal.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de triangulação entre sinais independentes, de modo que nenhuma série de dados isolada determine o resultado por si só. Comparamos os volumes modelados e a precificação implícita com a direção dos dados de comércio, os movimentos de capacidade reportados e o feedback das entrevistas, e então verificamos novamente quaisquer variações abruptas que não se alinhem com marcos conhecidos de política ou ciclos de aquisição.
Antes da aprovação final, os números passam por revisões analíticas em múltiplas etapas, nas quais as premissas são questionadas e revisadas caso a sensibilidade pareça irrealista. Se grandes variações surgirem por país ou por aplicação, os respondentes são recontactados para confirmar o que mudou, e o modelo é recalibrado. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Plásticos Biodegradáveis do Oriente Médio pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para este mercado frequentemente diferem porque o escopo não é consistente e porque alguns estudos reportam valor enquanto outros reportam volume. As diferenças também decorrem da velocidade com que se assume que a adoção impulsionada por políticas se espalhará pelo setor de embalagens, de como se projeta a variação dos prêmios sobre os preços das resinas e de como as cadeias de suprimentos com alta dependência de comércio são tratadas no ano-base.
Alguns números externos incorporam os plásticos biodegradáveis em um conjunto mais amplo de bioplásticos ou em uma base de receita do Oriente Médio e África, o que naturalmente eleva o valor principal. Nas estimativas da Mordor Intelligence, o dimensionamento é reportado em volume apenas para o Oriente Médio, e os dados permanecem vinculados ao consumo de resinas biodegradáveis, sem misturar categorias mais amplas de base biológica e não biodegradáveis.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 175,93 quilotoneladas (2025) | |
| Publicador do Setor A | 5,60 mil milhões de USD (2025) | Reportado como um mercado de receita para um escopo mais amplo, com aplicações adicionais e estruturas de preços que podem incluir definições de produtos não comparáveis, o que o torna muito maior do que uma visão baseada em volume de consumo. |
| Publicador Regional B | 1,71 mil milhões de USD (2024) | Abrange o Oriente Médio e a África em conjunto e utiliza uma perspectiva de receita com seu próprio ano-base e premissas de preços, de modo que a expansão geográfica e as escolhas de moeda ou preço médio de venda podem alterar o resultado. |
A dispersão na tabela é explicada principalmente por dois fatores: escopo e unidade de medida. Quando o mercado é mantido como consumo de resinas biodegradáveis no Oriente Médio e verificado em relação aos sinais de adoção e comércio, o tamanho resultante é mais fácil de rastrear até etapas claras e de atualizar à medida que as políticas, os preços e a demanda de uso final se modificam.
Principais Questões Respondidas no Relatório
Que volume o mercado de plásticos biodegradáveis do Oriente Médio atingirá até 2031?
O mercado está projetado para atingir 488,17 quilotoneladas até 2031, impulsionado pela demanda sustentada de políticas e do varejo.
Qual tipo de polímero cresce mais rapidamente até 2031?
Os Polihidroxialcanoatos (PHA) têm previsão de registrar um CAGR de 19,34%, impulsionados por suas credenciais de biodegradabilidade marinha.
Por que o crescimento dos Emirados Árabes Unidos supera o da região?
A proibição de sacolas de transporte em Dubai, a capacidade local de resina da Kezad e os mandatos de aquisição no varejo impulsionam o volume dos Emirados Árabes Unidos a um CAGR de 19,43%.
Como a prontidão da infraestrutura afeta a adoção?
A capacidade limitada de compostagem industrial atrasa a validação do ciclo de vida útil, restringindo a adoção em massa apesar dos fortes sinais das políticas.
Qual é a principal barreira de custo?
As resinas biodegradáveis apresentam um prêmio de 20–50% em relação aos plásticos à base de petróleo, desafiando os conversores em aplicações de embalagens de baixa margem.