
Dimensão e Quota do Mercado de Gestão de Instalações da Bélgica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
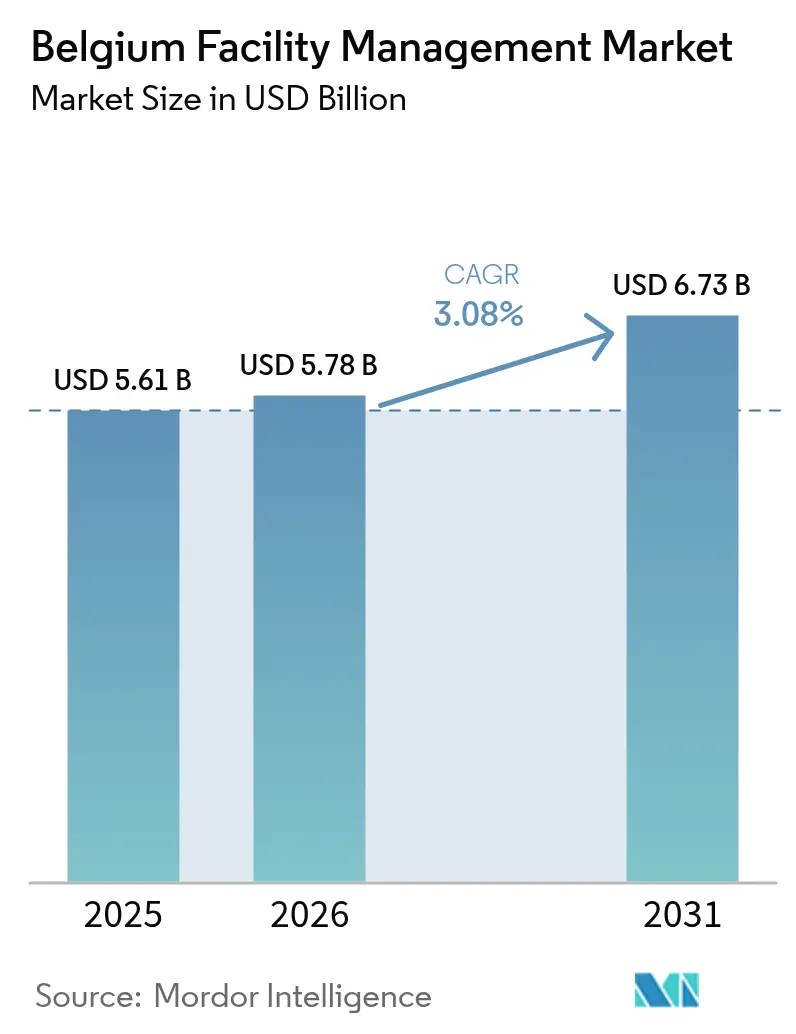
| Tamanho do mercado no ano base (2025) | 5.61 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.78 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.73 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.08 % |
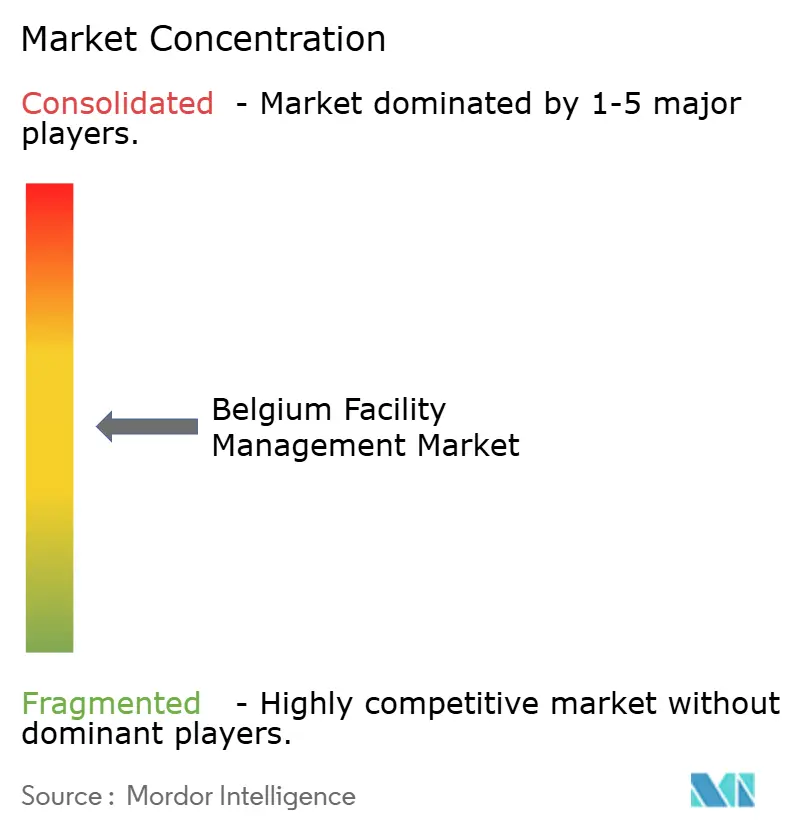
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Instalações da Bélgica por Mordor Intelligence
A dimensão do mercado de gestão de instalações da Bélgica em 2026 é estimada em USD 5,78 mil milhões, crescendo a partir do valor de 2025 de USD 5,61 mil milhões, com projeções para 2031 a indicar USD 6,73 mil milhões, crescendo a uma CAGR de 3,08% ao longo de 2026-2031. O crescimento da procura é impulsionado por atualizações obrigatórias de eficiência no âmbito da Diretiva de Desempenho Energético dos Edifícios da UE, pela recomissionamento progressivo de um parque comercial envelhecido e pela migração de contratos de serviço único para modelos integrados e agregados que prometem resultados de sustentabilidade auditáveis. A terceirização domina a prestação de serviços à medida que os grandes ocupantes em Bruxelas e Antuérpia priorizam o foco no negócio principal, enquanto a adoção tecnológica — sensores IoT, análise de dados baseada em IA e plataformas de edifícios inteligentes — melhora o tempo de funcionamento e reduz os consumos de energia de base, em contexto de inflação dos preços de construção que subiu 3,5% em 2023. A intensidade competitiva é moderada: uma combinação de multinacionais e especialistas regionais competem com base em conformidade multilingue, credenciais de reporte de carbono e profundidade de mão de obra.
Principais Conclusões do Relatório
- Por tipo de oferta, os serviços terceirizados captaram 61,85% da quota do mercado de gestão de instalações da Bélgica em 2025 e estão a expandir-se a uma CAGR de 3,26% até 2031.
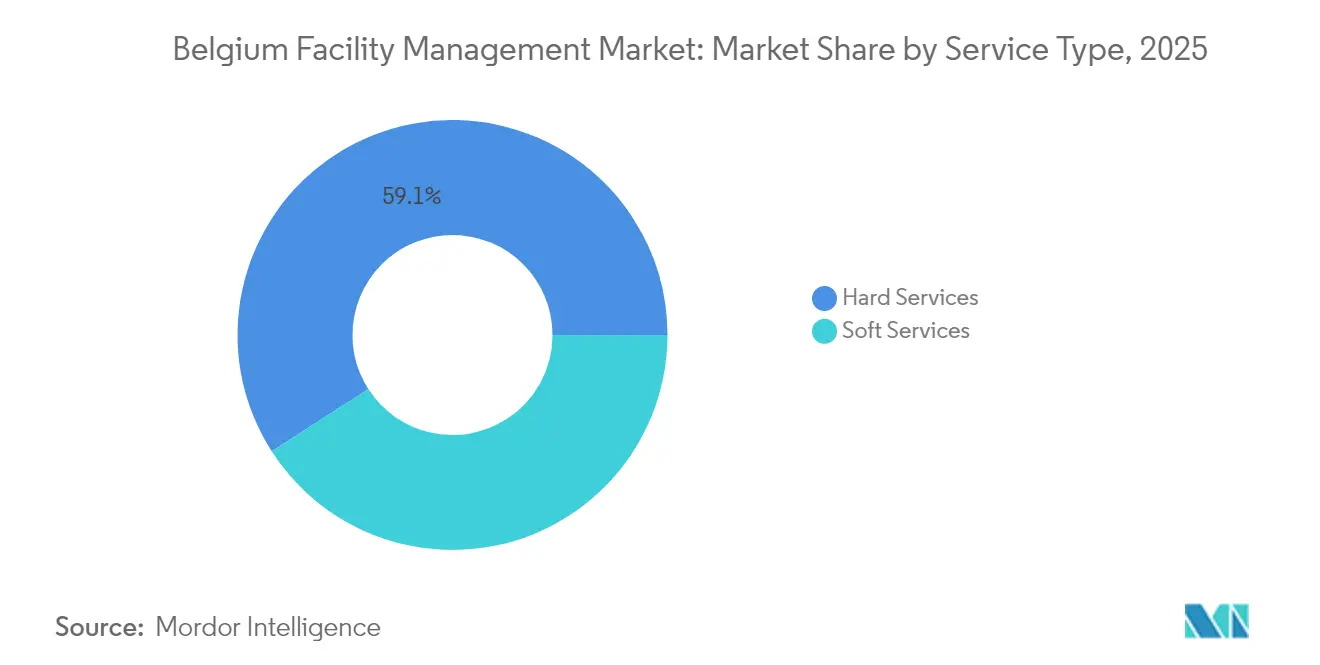
- Por tipo de serviço, os serviços técnicos representaram 59,10% da dimensão do mercado de gestão de instalações da Bélgica em 2025, enquanto os serviços de apoio têm previsão de registar a CAGR mais rápida de 3,39% até 2031.
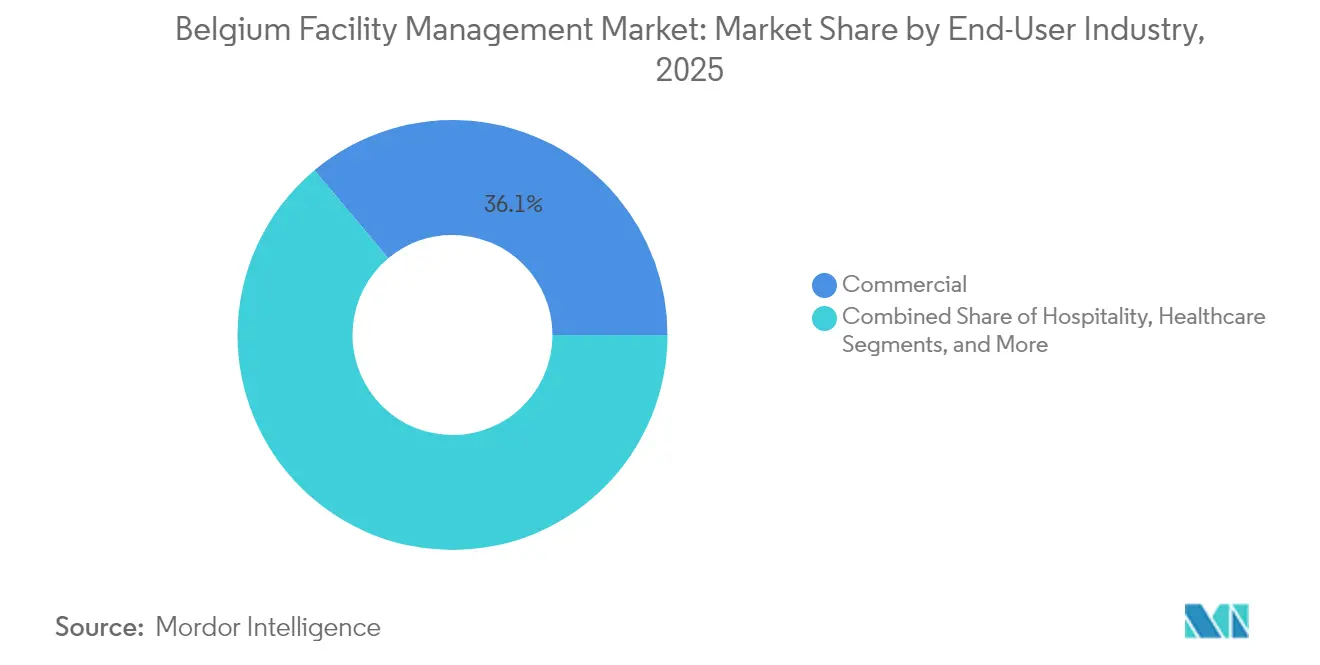
- Por setor do utilizador final, o segmento comercial liderou com 36,10% das receitas em 2025; o segmento institucional e de infraestrutura pública tem projeção de expansão a uma CAGR de 3,33% ao longo de 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Gestão de Instalações da Bélgica
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Terceirização de funções empresariais não essenciais | +0.8% | Corredores de Bruxelas e Antuérpia | Médio prazo (2-4 anos) |
| Procura de serviços integrados de gestão de instalações | +0.6% | A nível nacional; adoção antecipada no setor comercial e de saúde | Médio prazo (2-4 anos) |
| Foco na experiência no local de trabalho e no bem-estar dos colaboradores | +0.4% | Centros urbanos | Curto prazo (≤ 2 anos) |
| Penetração de IoT, IA e sistemas de gestão inteligente de edifícios | +0.5% | Bruxelas e clusters tecnológicos da Flandres | Longo prazo (≥ 4 anos) |
| Retrofits energéticos impulsionados pela Diretiva de Desempenho Energético dos Edifícios da UE | +0.7% | Região Capital de Bruxelas e Valónia | Médio prazo (2-4 anos) |
| Contratos baseados em resultados no âmbito do CSRD da UE | +0.3% | Grandes campus empresariais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente terceirização de funções empresariais não essenciais
As empresas belgas estão a acelerar a transferência de serviços de apoio e técnicos para fornecedores estratégicos, de modo a libertar capacidade de gestão e a mitigar o risco regulatório. A subsidiária local da Sodexo registou vendas de EUR 6,4 mil milhões no primeiro trimestre de 2025, com a procura de terceirização nas áreas de alimentação e instalações a impulsionar um crescimento orgânico de 4,6%. [1]Sodexo, "Receitas do 1.º Trimestre do Exercício Fiscal 2025," sodexo.com Os encargos de conformidade multilingue, intensificados pelos protocolos de saúde no trabalho e pelas auditorias de reporte de carbono, tornam os parceiros especializados mais rentáveis do que as equipas internas. Os inquilinos do setor financeiro e tecnológico, sobrecarregados pelas regras de divulgação do CSRD, lideram a transição para modelos contratuais que garantem painéis de energia prontos para dados. Como resultado, o mercado de gestão de instalações da Bélgica regista durações de contrato crescentes e densidades mais elevadas de serviços agregados, o que sustenta fluxos de receitas previsíveis para os prestadores de serviços. Esta mudança estrutural consolida a terceirização como principal alavanca de expansão para o mercado de gestão de instalações da Bélgica a médio prazo.
Crescente procura de serviços integrados de gestão de instalações
Os clientes estão a consolidar a limpeza, manutenção, restauração e supervisão energética sob a governação de um único fornecedor, de modo a reduzir os custos de transação e a garantir KPIs unificados. O contrato plurianual da SPIE Belgium com a Befimmo, com duração de dez anos e abrangendo múltiplos locais, inclui manutenção preventiva, modernização e análise de desempenho em três parques de escritórios. [2]SPIE, "Manutenção dos Complexos de Escritórios da Befimmo," spie.com Estes contratos permitem a reafectação em tempo real de pessoal de campo e possibilitam sinergias na aquisição de consumíveis. A prestação integrada é especialmente valorizada nos parques de saúde e de produção de alta tecnologia, onde as penalizações por tempo de inatividade são elevadas. Para os fornecedores, uma maior participação na carteira de clientes eleva as barreiras à mudança e estabiliza as margens apesar da inflação salarial. Consequentemente, os modelos integrados estão posicionados para elevar a receita média por contrato e sustentar um momentum de CAGR estável para o mercado de gestão de instalações da Bélgica.
Retrofits energéticos obrigatórios pela Diretiva de Desempenho Energético dos Edifícios da UE
A diretiva obriga os edifícios não residenciais a cumprir 100 kWh/m²/ano até 2050, promovendo vagas de renovação faseadas a cada cinco anos. [3] A Flandres, por si só, tem como objetivo 95.000 reabilitações profundas anuais, o que se traduz numa despesa de EUR 200 mil milhões até 2050. Os prestadores de gestão de instalações asseguram a gestão de programas de retrofit, a medição e verificação pós-ocupação e a monitorização de desempenho de ativos a longo prazo. Embora a inflação tenha elevado os preços dos materiais de construção para um índice de 140,59 em abril de 2024, [3]Serviço Público Federal de Economia da Bélgica, "Mercuriale – Índice I 2021," economie.fgov.be os painéis de energia habilitados por IoT compensam as pressões de custo ao evidenciar poupanças. O mercado de gestão de instalações da Bélgica beneficia destes projetos de caráter legalmente vinculativo, criando uma procura resiliente ao longo de toda a cadeia de valor.
Avanços tecnológicos em IoT, IA e sistemas de gestão de edifícios
As redes de sensores e os diagnósticos baseados em IA estão a reduzir o tempo de inatividade não planeado e a diminuir o consumo elétrico de AVAC em edifícios inteligentes numa média de 36,8 kW. Em Bruxelas, um retrofit de iluminação em malha Bluetooth abrangendo 2.000 m² e 50 zonas automatizou a regulação da intensidade luminosa baseada na ocupação e o aproveitamento da luz natural. A sede «laboratório vivo» da BESIX e da Proximus executa algoritmos de IA que ajustam os chillers e integram inputs fotovoltaicos. Estes casos demonstram o retorno do investimento da manutenção preditiva e da orquestração energética, encorajando os prestadores de gestão de instalações a incluir gémeos digitais e subscrições de análise de dados em contratos de longo prazo. A capacidade digital constitui, portanto, um impulsionador fundamental que reforçará a trajetória de crescimento do mercado de gestão de instalações da Bélgica muito além de 2029.
Análise do Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escassez de mão de obra e lacunas de competências | –0.5% | A nível nacional; aguda na Flandres | Curto prazo (≤ 2 anos) |
| Elevado custo inicial de integração tecnológica | –0.3% | Prestadores de pequenas e médias empresas a nível nacional | Médio prazo (2-4 anos) |
| Fragmentação da contratação pública e compressão de preços | –0.2% | Autoridades regionais | Médio prazo (2-4 anos) |
| Conformidade multilingue e complexidade sindical | –0.4% | Zona bilingue de Bruxelas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de mão de obra e lacunas de competências
A Bélgica registou 54.852 declarações de trabalhadores transfronteiriços na construção civil durante 2021, equivalente a 17% do emprego setorial. No entanto, apenas um terço dos 19.000 migrantes laborais que chegaram em 2023 permanece após cinco anos, agravando a rotatividade nos setores da limpeza e dos ofícios técnicos. O salário mínimo estatutário de EUR 1.879,13 (USD 2.013) e os acordos coletivos específicos do setor estão a elevar os custos salariais. Os prestadores de serviços suportam prémios de horas extraordinárias para cumprir os SLAs, enquanto a implementação da automação estagnou porque os técnicos de primeira linha carecem de competências de manutenção digital. A escassez de mão de obra atrasa, assim, a escalabilidade da qualidade do serviço e restringe o crescimento a curto prazo no mercado de gestão de instalações da Bélgica.
Conformidade multilingue e regulamentação sindical
As empresas devem produzir registos de emprego, segurança e salários em neerlandês, francês e alemão, enquanto Bruxelas impõe obrigações de serviço bilingue para todas as funções voltadas para o público. O modelo de governação de três camadas obriga os fornecedores de gestão de instalações a lidar com regras federais, regionais e municipais, cada uma fiscalizada por sindicatos sectoriais ativos. A sobrecarga administrativa e o risco de penalizações desincentivam os pequenos prestadores de participar em concursos públicos, consolidando o volume nos grandes operadores estabelecidos, mas reduzindo a diversidade geral de fornecedores. Este constrangimento de conformidade subtrai dinamismo ao mercado de gestão de instalações da Bélgica, em particular nos contratos de longo prazo do setor público, onde o preço é fixo mas os custos de documentação aumentam anualmente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A procura intensiva em ativos sustenta a dominância dos serviços técnicos
Os serviços técnicos retiveram 59,10% da quota do mercado de gestão de instalações da Bélgica em 2025, uma vez que os ativos envelhecidos de AVAC, segurança contra incêndios e instalações elétricas em torres de escritórios e interfaces de transporte exigiram atualizações de ciclo de vida. O roteiro de renovação da Bélgica define marcos intermédios a cada cinco anos, assegurando uma procura recorrente de manutenção baseada no estado de conservação, conceção de retrofit e auditorias de comissionamento. Os prestadores com profundas credenciais em instalações mecânicas, elétricas e de canalização (MEP) e desempenho energético asseguram enquadramentos plurianuais que agregam inspeções estatutárias com manutenção preditiva habilitada por sensores, isolando as receitas das flutuações cíclicas de desocupação. Ainda assim, o segmento de serviços de apoio tem previsão de superar com uma CAGR de 3,39%, à medida que os ocupantes elevam as pontuações de experiência no local de trabalho para reforçar a retenção de talentos num mercado de trabalho restritivo. A limpeza de alta frequência, a receção e o apoio a escritórios híbridos constituem os sub-clusters de crescimento mais rápido, amplificados pelos protocolos de controlo de infeções em campus empresariais. A implementação de unidades de limpeza cobóticas e detergentes de base biológica pela Facilicom ilustra como a automação compensa a pressão salarial ao mesmo tempo que melhora as classificações de ESG.
A adoção rápida de sensores inteligentes para instalações sanitárias, sinalização digital e análise de segurança baseada em IA apaga ainda mais a fronteira entre os serviços técnicos e os de apoio, promovendo manuais de serviço integrados. O crescimento dos serviços de apoio beneficia igualmente da retoma dos eventos de conferências e hotelaria, que aumentam as horas de restauração e de concierge. Consequentemente, os portefólios de serviços estão a convergir: os fornecedores associam a gestão de ativos a plataformas de experiência dos colaboradores e prestam ambos através de uma única interface de help-desk. Essa convergência alinha-se com a pressão dos inquilinos por pegadas de carbono transparentes, impulsionando os prestadores a evidenciar a toxicidade dos produtos químicos de limpeza, as emissões da frota e os kWh de AVAC num único painel. A interação entre conformidade regulatória, digitalização e prioridades de bem-estar mantém, portanto, ambas as classes de serviço como essenciais para o mercado de gestão de instalações da Bélgica.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório


Por Tipo de Oferta: A terceirização consolida a liderança estrutural
Os contratos terceirizados representaram 61,85% da dimensão do mercado de gestão de instalações da Bélgica em 2025, e o segmento tem trajetória de expansão a uma CAGR de 3,26% até 2031, à medida que as empresas racionalizam os seus portefólios de fornecedores e transitam para modelos de despesas operacionais. As ofertas agregadas e integradas lideram os novos negócios porque consolidam SLAs díspares em indicadores-chave de desempenho únicos, facilitando a preparação para auditorias do CSRD. Os grandes operadores globais alavancam a escala da cadeia de abastecimento para cobrir a inflação de materiais e satisfazer as escaladas salariais negociadas sindicalmente sem erodir as margens. Em simultâneo, emergem modelos híbridos em contextos de saúde e infraestruturas sensíveis, onde os clientes retêm o controlo estratégico da segurança ou da engenharia clínica, mas externalizam a limpeza, a restauração e a monitorização energética para subcontratantes especializados. Estes modelos híbridos ainda alimentam o registo da terceirização, uma vez que os prestadores externos capturam a maior parte dos gastos em conhecimento técnico especializado e ferramentas de conformidade.
A gestão interna mantém-se viável entre pequenos organismos do setor público e instalações industriais de nicho que preferem contratos de trabalho direto por razões culturais ou de segurança. No entanto, os crescentes requisitos de competências digitais, o registo multilingue e as tecnologias de monitorização de ativos inflacionam os orçamentos fixos de pessoal, impulsionando os adotantes tardios para projetos-piloto de serviços geridos. As empresas de tecnologia na Flandres, por exemplo, transferiram a supervisão da cafetaria e da automação de edifícios para a ISS sob métricas baseadas em resultados, libertando técnicos para se concentrarem na investigação e desenvolvimento (I&D) central. À medida que os fornecedores integrados aprofundam laços estratégicos, as barreiras à saída expandem-se, reforçando a ascendência a longo prazo da prestação terceirizada no mercado de gestão de instalações da Bélgica.
Por Setor do Utilizador Final: O imobiliário comercial ainda lidera, mas a procura institucional escala
O segmento de escritórios comerciais gerou 36,10% das receitas de 2025, ancorado pelas instituições da UE e sedes de multinacionais concentradas no Bairro Europeu de Bruxelas. Os senhorios empresariais procuram a alinhamento com contratos verdes e a certificação WELL, canalizando o investimento para sensores de qualidade do ar, iluminação circadiana e regimes de separação de resíduos. Este apetite sustenta contratos integrados de preço premium que associam o tempo de funcionamento dos ativos à análise de satisfação dos ocupantes. Por outro lado, o segmento institucional e de infraestrutura pública está em trajetória de registar a CAGR mais rápida de 3,33%, graças a um programa nacional de renovação de EUR 30 mil milhões destinado a escolas, hospitais e instalações municipais. A contratação de desempenho energético, apoiada por seguros de garantia de desempenho, abre fluxos de caixa pluridecenais para as empresas de gestão de instalações com competências em medição e modelação de custos de ciclo de vida.
A saúde apresenta exigências rigorosas de controlo de infeções: estudos com zaragatoas de ATP em nove hospitais transfronteiriços revelaram que 37,7% das superfícies testadas não cumpriam os limites de «limpeza», elevando o papel dos protocolos de limpeza baseados em ciência. As instalações industriais e de processo, concentradas no cinturão petroquímico de Antuérpia e nos clusters industriais da Valónia, requerem manutenção preditiva e inspeções estatutárias de vasos de pressão. Os hotéis e os estabelecimentos de restauração de grande escala, impulsionados por conferências internacionais, favorecem menus de serviços de apoio centrados no hóspede, incluindo restauração pop-up e logística de cacifos inteligentes. As arenas desportivas e os recintos de entretenimento de uso misto completam o pipeline de oportunidades, à medida que a Bélgica candidata-se a eventos pan-europeus. Em conjunto, estes diversos nós de procura asseguram uma exposição de receitas equilibrada para o mercado de gestão de instalações da Bélgica nos diferentes setores cíclicos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório
Análise Geográfica
A Região Capital de Bruxelas ancora o mercado de gestão de instalações da Bélgica com o inventário mais denso de escritórios de qualidade superior, agências da UE e interfaces de transporte. Os requisitos estatutários bilingues acrescentam complexidade processual, incentivando os ocupantes a terceirizar para prestadores multilingues que mantêm documentação em dupla língua. Os mandatos de retrofit em curso de EUR 30 mil milhões, abrangendo isolamento, atualização de AVAC e otimização de fachadas, garantem um fluxo constante de trabalho de retrofit na próxima década. A Flandres é o mercado territorial de crescimento mais rápido; os seus corredores tecnológicos que se estendem de Ghent a Leuven acolhem incubadoras de biotecnologia e fábricas de semicondutores que requerem salas limpas de classe ISO e serviços de utilidade de alta disponibilidade. Os programas de mobilidade laboral atraíram 19.000 migrantes em 2023, intensificando os serviços de mão de obra multilingue e aumentando a procura de comodidades de bem-estar para os colaboradores.
O mercado da Valónia, embora menor, é diversificado entre parques logísticos, campus de saúde e reconversões de indústria pesada legada que procuram reabilitação neutra em carbono. A contratação pública aí favorece as pequenas e médias empresas locais, mas muitas vezes divide os contratos, levando à compressão de preços e a oportunidades para os integradores agregarem âmbitos. Em todas as três regiões, os gestores de instalações devem incorporar a contabilização de carbono em conformidade com o CSRD, impulsionando uma mudança uniforme para plataformas de monitorização baseadas em sensores. As classificações de risco soberano A2 e de clima de negócios A1 da Bélgica sustentam a confiança dos investidores e o financiamento de concessões a longo prazo para os operadores de gestão de instalações. Consequentemente, o mercado de gestão de instalações da Bélgica mantém um perfil de crescimento regional equilibrado, com a renovação liderada por políticas em Bruxelas e na Valónia complementada pela expansão do setor tecnológico na Flandres.
Panorama regulatório
A demanda por gestão de instalações na Bélgica é moldada por requisitos da UE e nacionais que abrangem energia em edifícios, segurança no local de trabalho, qualidade ambiental interna e conformidade digital. A Diretiva de Desempenho Energético dos Edifícios (EPBD) da UE continua a ancorar escopos técnicos de FM voltados à retrofit (auditorias energéticas, comissionamento, medição e verificação). Ao mesmo tempo, os operadores de espaços públicos fechados devem cumprir a estrutura de qualidade do ar interno da Bélgica sob a Lei de 6 de novembro de 2022, que escalona obrigações até 2037 e fortalece o caso de negócio para monitoramento de IAQ, verificações de desempenho de ventilação e regimes de manutenção documentados.
A conformidade digital e administrativa está se tornando mais rigorosa em paralelo. A partir de 1º de janeiro de 2026, a Bélgica tornará obrigatório o faturamento eletrônico B2B estruturado com o Peppol como padrão padrão, levando os provedores de FM a padronizar fluxos de faturamento e subcontratação para contratos multissite e multisserviço. Para edifícios conectados e locais críticos, a governança de cibersegurança e incidentes sob obrigações relevantes da NIS2, junto com a supervisão do Instituto Belga de Serviços Postais e Telecomunicações (BIPT), reforça a diligência de fornecedores para pilhas de IoT, BMS e monitoramento remoto, particularmente quando os provedores de FM operam ou gerenciam sistemas em rede em ambientes de clientes.
Análise da cadeia de valor
A cadeia de valor da gestão de instalações na Bélgica começa com proprietários e ocupantes de edifícios (locadores comerciais, órgãos públicos, operadores industriais e logísticos) definindo o escopo de serviço e os requisitos de conformidade. Em seguida, avança para os contratados líderes de FM (único, agrupado ou integrado), que projetam SLAs, mobilizam equipes de entrega e gerenciam subcontratados. Os insumos upstream incluem mão de obra (ofícios técnicos e limpeza), equipamentos e consumíveis e, cada vez mais, camadas digitais como FMIS/CMMS, integração de BMS, sensores IoT e controles de cibersegurança. Provedores de plataformas e integradores conectam dados de ativos a help desks, agendamento e relatórios de desempenho que apoiam divulgações de energia e ESG.
A execução depende de técnicos no local, serviços de campo móveis e parceiros especializados (HVAC, inspeções de incêndio e segurança da vida, segurança, resíduos, catering) coordenados por meio de central de serviços e centros de comando. Downstream, os resultados são verificados por meio de relatórios de KPI, documentação regulatória (segurança no trabalho, qualidade do ar, desempenho energético) e liquidação financeira, com fluxos de trabalho padronizados de faturamento eletrônico entrando em vigor a partir de 2026. Os gargalos permanecem concentrados na disponibilidade de mão de obra qualificada e no esforço de integração necessário para conectar sistemas legados de edifícios em painéis unificados, o que eleva o papel dos parceiros de solução capazes de integrar sistemas SAP/corporativos com tecnologia operacional e automatizar fluxos de trabalho em clientes multissite.
Panorama Competitivo
O mercado de gestão de instalações da Bélgica é moderadamente fragmentado: os cinco principais operadores — ISS, Sodexo, CBRE, SPIE Belgium e Equans — detêm coletivamente pouco menos de 50% das receitas, enquanto uma longa cauda de especialistas nacionais serve portefólios municipais e de pequenas e médias empresas. As multinacionais alavancam compras centralizadas e investimentos em plataformas digitais para satisfazer SLAs rigorosos em locais multilingues. O contrato de 7 anos da ISS com o Departamento de Trabalho e Pensões do Reino Unido, avaliado em DKK 1,2 mil milhões anuais, demonstra a capacidade do grupo para mobilizar grandes contratos públicos e implementar transversalmente competências na Bélgica. A estratégia de aquisições da Sodexo em soluções de conveniência diversifica os serviços orientados para a afluência que podem ser replicados nas cafetarias de escritórios híbridos belgas.
Os especialistas regionais diferenciam-se através da profundidade de engenharia de nicho e de tempos de resposta rápidos. O centro de comando habilitado por IoT da SPIE Belgium coordena tarefas preventivas em mais de 500 ativos, fornecendo painéis de estado em tempo real que satisfazem os requisitos do artigo do CSRD. A Facilicom realiza projetos-piloto com robots de aspiração autónomos e agentes de limpeza à base de algas, apelando a ocupantes que perseguem créditos WELL ou BREEAM. As fusões e aquisições remodeiam o setor: a aquisição da Equans pela Bouygues por EUR 7,1 mil milhões em 2022 criou um gigante multitécnico com 74.000 colaboradores, acrescentando peso competitivo nos concursos belgas.
A tecnologia é o novo campo de batalha: sistemas de gestão de manutenção computorizada (CMMS) nativos da nuvem, previsão de avarias baseada em IA e análise de energia em tempo real permitem aos prestadores apresentar modelos baseados em resultados que garantem reduções de quilowatt-hora. Os que conseguem agregar o financiamento para retrofit profundo juntamente com as operações ganham mandatos de gestão de programas no âmbito da Diretiva de Desempenho Energético dos Edifícios, excluindo os concorrentes por uma década. Os serviços adicionais de consultoria de ESG crescem em importância; o Relatório de Impacto ESG da BESIX RED sublinha a expectativa do mercado por métricas sociais e ambientais transparentes por parte dos fornecedores de gestão de instalações. Esta convergência de competências de engenharia, digitais e de sustentabilidade define a vantagem competitiva no mercado de gestão de instalações da Bélgica.
Líderes do Setor de Gestão de Instalações da Bélgica
Serco Europe
ISS World Belgium
Savills
Vinci Facilities Limited Belgium
Facilicom Solutions
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os programas de digitalização e automação do setor público criam uma via de demanda tangível para modernização de FMIS e automação de fluxo de trabalho na Bélgica. Na Flandres, a diretriz política inclui um mandato para automatizar 70% dos processos de instalações viáveis até 2027, e a Het Facilitair Bedrijf avançou em janeiro de 2026 para operacionalizar um novo FMIS enquanto integra casos de uso de IA nos processos de instalações. Esses passos aumentam a visibilidade de aquisições para captação padronizada de solicitações, automação de ordens de serviço e dados de ativos prontos para análise, ampliando o espaço em branco para provedores que agrupam central de serviços habilitadas por software, orquestração de força de campo e relatórios auditáveis em contratos integrados de FM para governo e carteiras institucionais adjacentes.
Escopos técnicos impulsionados pela conformidade também ampliam oportunidades onde os contratados de FM conectam operações de edifícios com requisitos de segurança e relatórios. Fluxos de trabalho de retrofit vinculados à EPBD, obrigações de qualidade do ar interno para espaços públicos fechados e expectativas de cibersegurança relacionadas à NIS2 para sistemas de edifícios conectados estão deslocando RFPs em direção a fornecedores que podem combinar entrega de FM rígida com governança de dados, monitoramento remoto seguro e resultados mensuráveis (linhas de base energéticas, indicadores de IAQ, rastreabilidade de manutenção). Pilotos de automação de edifícios inteligentes conduzidos por órgãos como VLAIO e VEB incentivam ainda mais a implantação de sensores adequada a retrofit e atualizações de automação de edifícios em edifícios públicos existentes, apoiando ecossistemas de soluções em torno de instalação de IoT, integração de BMS e administração de contratos de desempenho.
Desenvolvimentos recentes do setor
- Maio de 2026: a Serco confirmou a entrega contínua de serviços integrados de gestão de instalações na base militar de Meerdaal para o Ministério da Defesa da Bélgica. A atividade reforça a defesa como um usuário final aderente e altamente regulado, no qual a prontidão 24/7, os procedimentos de segurança e a coordenação multisserviço favorecem grandes provedores de IFM e modelos de terceirização de longa duração.
- Dezembro de 2025: a ISS anunciou uma nova expansão de um contrato multipaís com um cliente de serviços financeiros. A expansão destaca como grandes clientes consolidam fornecedores entre geografias e ampliam o escopo sob serviços integrados de instalações, aumentando a pressão competitiva sobre fornecedores menores de serviço único em licitações corporativas.
- Agosto de 2024: a SPIE Belgium venceu um contrato de gestão técnica de instalações de 10 anos, abrangendo três complexos de escritórios da Befimmo. O mandato de longo prazo fortalece o papel da FM técnica orientada a desempenho em carteiras de imóveis comerciais, incluindo programas de manutenção preventiva e modernização apoiados por análises e coordenação centralizada.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado de gestão de instalações da Bélgica abrange serviços terceirizados que mantêm edifícios e locais em funcionamento diário, incluindo suporte operacional, manutenção e serviços de local de trabalho prestados sob contrato.
Exclusões de escopo: equipes internas de instalações e trabalhos puramente pontuais de construção ou grande renovação são excluídos quando não fazem parte de um contrato de serviço de instalações em andamento.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços de MEP e AVAC
- Sistemas de Incêndio e Segurança
- Outros Serviços Técnicos de Gestão de Instalações
- Serviços de Apoio
- Apoio a Escritórios e Segurança
- Serviços de Limpeza
- Serviços de Restauração
- Outros Serviços de Apoio de Gestão de Instalações
- Serviços Técnicos
- Por Tipo de Oferta
- Interno
- Terceirizado
- Gestão de Instalações Única
- Gestão de Instalações Agregada
- Gestão de Instalações Integrada
- Por Setor do Utilizador Final
- Comercial (Tecnologias de Informação e Telecomunicações, Retalho e Armazéns, etc.)
- Hotelaria (Hotéis, Estabelecimentos de Restauração, Restaurantes de Grande Escala)
- Institucional e Infraestrutura Pública (Governo, Educação, Transportes)
- Saúde (Instalações Públicas e Privadas)
- Industrial e de Processo (Indústria Transformadora, Energia, Mineração)
- Outros Setores do Utilizador Final (Habitação Multifamiliar, Entretenimento, Desporto e Lazer)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir a estrutura básica do modelo de mercado e para definir os sinais de demanda específicos da Bélgica antes da finalização dos números. Consultamos fontes públicas como comunicados da Statbel, estatísticas estruturais de negócios do Eurostat, publicações do Banco Nacional da Bélgica e portais de contratação pública da UE que mostram atividade de licitações e valores de contratos.
Além disso, revisamos relatórios anuais e apresentações a investidores de provedores de serviços e grandes compradores, além de páginas de associações relevantes e imprensa de reputação, para entender padrões de terceirização e normas de duração de contratos. Quando necessário, foram usadas assinaturas pagas de dados financeiros e inteligência de empresas, notícias e finanças, e contratos e licitações globais, para verificar cruzadamente a exposição de receita à Bélgica e acompanhar grandes adjudicações plurianuais. Essas fontes não são exaustivas, e documentos adicionais foram usados para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar como o gasto em gestão de instalações se divide entre serviços e usuários finais na Bélgica, e em testar suposições de preço e volume em relação ao comportamento real de compra. Conversamos com uma combinação de provedores de serviços, subcontratados e contatos de aquisições ou operações locais em instalações comerciais, industriais e públicas, para que as lacunas das descobertas documentais pudessem ser fechadas e as suposições triangulados com realidades de campo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | CXOs: 18% |
| Nível médio: 48% | Líderes funcionais/de unidade: 33% |
| Empresas menores: 19% | Gerentes: 49% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down e bottom-up, na qual o produto nacional de serviços e a intensidade de terceirização foram primeiro usados para reconstruir o pool de gastos endereçáveis em FM, que foi então ajustado para corresponder às receitas entregues por contrato. Uma vez estabelecido esse limite, verificações bottom-up seletivas foram realizadas usando receitas amostradas de provedores na Bélgica, valores típicos de contrato e intensidade de pessoal observada para grandes locais. Os totais foram então corrigidos onde as duas visões discordavam.
Os principais insumos incluíram o estoque de edifícios ativos e a utilização em escritórios, locais industriais e instalações públicas, a proporção de entrega terceirizada versus interna, duração média de contrato e padrões de renovação, inflação salarial para serviços intensivos em mão de obra, e intensidade de manutenção impulsionada por energia e conformidade. As previsões foram construídas usando análise de cenários apoiada por um conjunto reduzido de fatores que podem ser atualizados anualmente, principalmente o movimento da taxa de terceirização, a progressão de preços por tipo de serviço e os níveis de atividade esperados em imóveis comerciais e orçamentos públicos. Quando faltavam informações bottom-up para provedores locais menores, preenchemos a lacuna usando faixas calibradas de receita por funcionário e verificações de canal, e então rebalanceamos os resultados de volta às restrições do pool de demanda.
Validação de dados e ciclo de atualização
A validação foi feita em etapas para que o valor final não dependa de um único fluxo de dados. Comparamos as saídas do modelo com sinais independentes, como anúncios de grandes contratos, volumes de contratação e a intensidade de receita implícita por metro quadrado para diferentes tipos de instalações, e então investigamos quaisquer valores discrepantes antes da aprovação final.
Uma segunda revisão de analista foi usada para desafiar os principais fatores, especialmente a participação de terceirização, preços e mix de usuários finais, seguida de recontato direcionado com especialistas quando as variações ainda eram altas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais que podem alterar preços, disponibilidade de mão de obra ou demanda de grandes usuários finais. Imediatamente antes da entrega, realizamos uma nova verificação para que os clientes recebam a visão mais atualizada.
Dimensionamento do mercado de gestão de instalações da Bélgica pela Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para a gestão de instalações da Bélgica podem diferir bastante, mesmo quando o tópico parece semelhante. Na prática, as lacunas geralmente vêm do que é contado como receita de gestão de instalações, quanto da atividade interna se presume terceirizada, e quais movimentos de preços são usados para contratos plurianuais.
Ao acompanhar valores de adjudicação de contratos, mudanças na taxa de terceirização e redefinições de preços em nível de serviço, a Mordor Intelligence mantém a estimativa vinculada à receita contratada de FM na Bélgica, o que difere de abordagens que misturam serviços mais amplos de edifícios ou usam escalonamento agressivo de preços sem verificações de aquisição.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,61 bilhões de USD (2025) | |
| Associação Setorial B | 9,08 bilhões de USD (2024) | Frequentemente representa uma visão mais ampla dos gastos com a função de instalações, o que pode incluir a entrega interna e custos adjacentes de local de trabalho ou imóveis, e pode não separar a receita de FM contratada dos orçamentos internos. |
| Consultoria Regional A | 6,25 bilhões de USD (2026) | Pode assumir uma terceirização e crescimento de preços mais rápidos ao longo da janela de previsão, e pode aplicar inflação uniforme a todas as linhas de serviço mesmo quando as renovações e a indexação diferem por tipo de contrato. |
A dispersão na tabela reflete principalmente os limites de escopo e a forma como preços e terceirização são tratados ano a ano. Nossa abordagem permanece repetível porque as etapas de dimensionamento estão ancoradas em sinais de demanda observáveis, seguidas de verificações cruzadas em relação à exposição dos provedores e verificações de realidade orientadas por licitações antes que o número final seja fechado.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de gestão de instalações da Bélgica?
A dimensão do mercado de gestão de instalações da Bélgica era de USD 5,78 mil milhões em 2026 e tem projeção de atingir USD 6,73 mil milhões até 2031.
Que tipo de serviço gera mais receitas?
Os serviços técnicos, abrangendo instalações mecânicas, elétricas e de canalização (MEP), AVAC e gestão de ativos, representaram 59,10% das receitas de 2025.
Por que razão os contratos terceirizados estão a crescer mais rapidamente do que os modelos internos?
A terceirização reduz os encargos de conformidade multilingue e agrega as tarefas de reporte de carbono, impulsionando a quota de mercado terceirizado para 61,85% em 2025 com uma perspetiva de CAGR de 3,26%.
De que forma os regulamentos da UE influenciam a procura do mercado?
A Diretiva de Desempenho Energético dos Edifícios e o CSRD obrigam os proprietários a reabilitar edifícios e a divulgar o desempenho em matéria de carbono, criando pipelines constantes para serviços de gestão de instalações energeticamente eficientes.
Qual a região belga que oferece o maior potencial de crescimento?
A Flandres tem previsão de registar a CAGR mais rápida de 3,42% devido aos seus corredores tecnológicos em expansão e às metas de renovação em grande escala.
Que tecnologias estão a transformar a prestação de gestão de instalações?
Os sensores IoT, as ferramentas de previsão de avarias baseadas em IA e os painéis de energia baseados na nuvem reduzem o consumo de energia de AVAC e permitem contratos baseados em resultados, reforçando a competitividade dos prestadores de serviços.
Página atualizada pela última vez em:



