
Tamanho e Participação do Mercado de Sistemas de Visão Noturna Automotiva
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
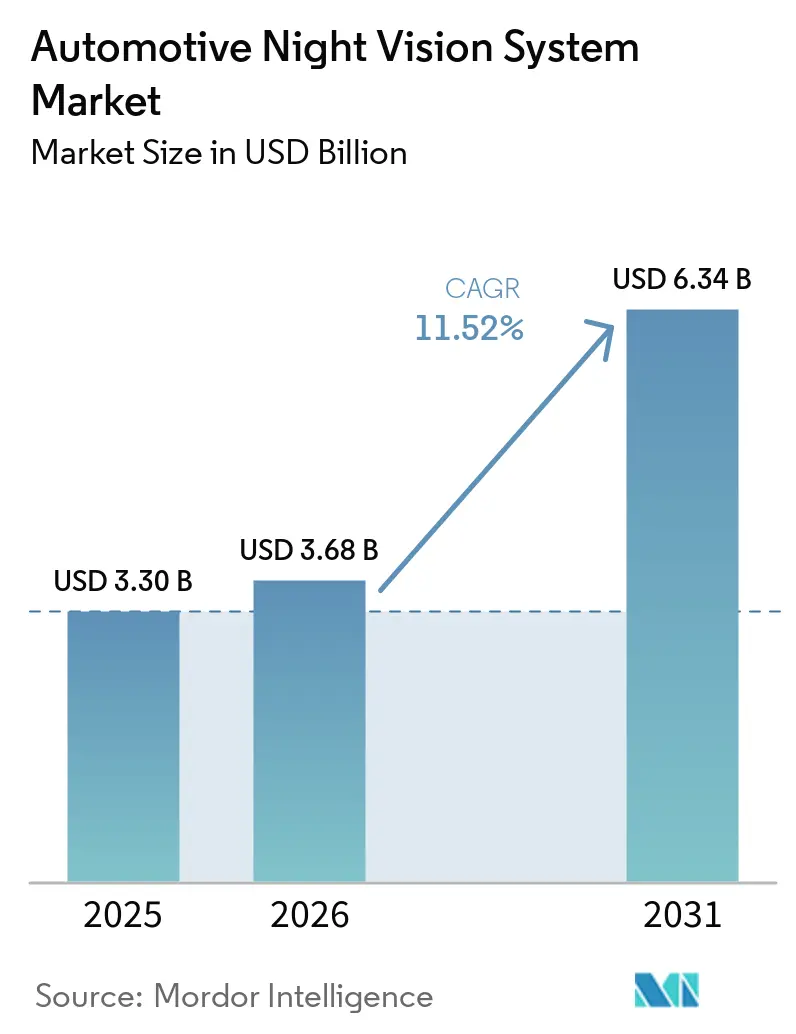
| Tamanho do Mercado (2026) | 3.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.34 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.52 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
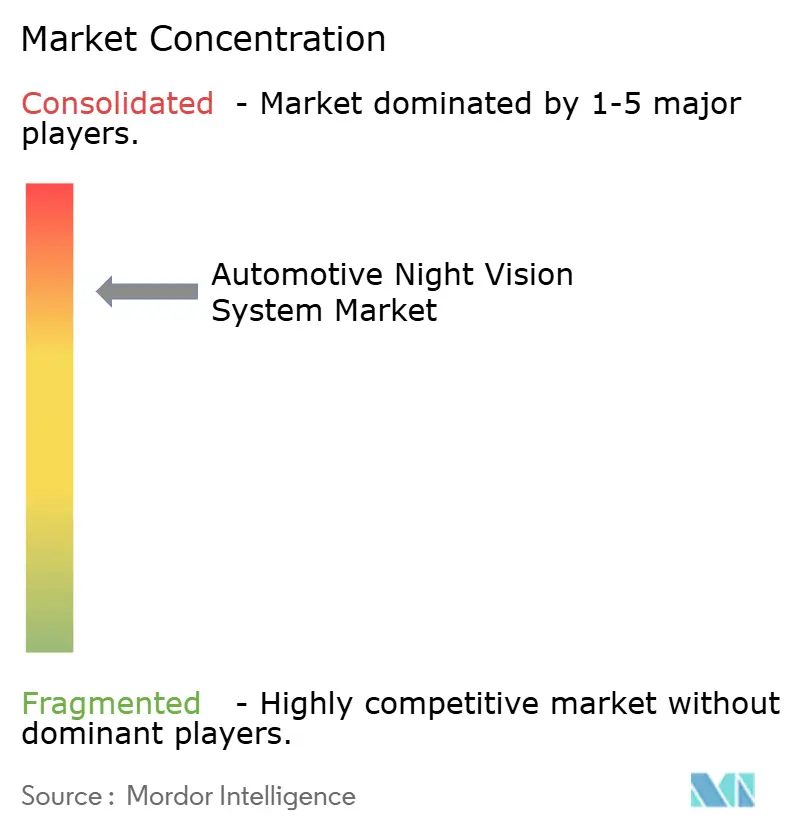
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Visão Noturna Automotiva por Mordor Intelligence
O tamanho do mercado de sistemas de visão noturna automotiva foi avaliado em USD 3,30 bilhões em 2025 e estima-se que cresça de USD 3,68 bilhões em 2026 para atingir USD 6,34 bilhões até 2031, a um CAGR de 11,52% durante o período de previsão (2026-2031). Regras obrigatórias de proteção a pedestres nos Estados Unidos e na União Europeia, a expansão de portfólios premium de veículos elétricos a bateria e reduções constantes de custos em componentes de imagem térmica sustentam essa perspectiva. Por exemplo, o Padrão Federal de Segurança de Veículos Motorizados nº 127 da Administração Nacional de Segurança no Tráfego Rodoviário exige sistemas de frenagem automática de emergência para pedestres até setembro de 2029[1]. As montadoras respondem incorporando sensores térmicos em pilhas de sistemas avançados de assistência ao condutor (ADAS), enquanto os fornecedores exploram ópticas em nível de wafer para aliviar as pressões de preço. O impulso competitivo se intensifica à medida que fornecedores tradicionais de Nível 1 se aliam a especialistas em infravermelho para defender seus espaços de mercado contra novos entrantes disruptivos. Ao longo do período de previsão, o mercado de sistemas de visão noturna automotiva está destinado a passar de um diferencial de luxo para um recurso de conformidade amplamente adotado, especialmente na América do Norte, Europa e plataformas chinesas de alto nível.
Principais Conclusões do Relatório
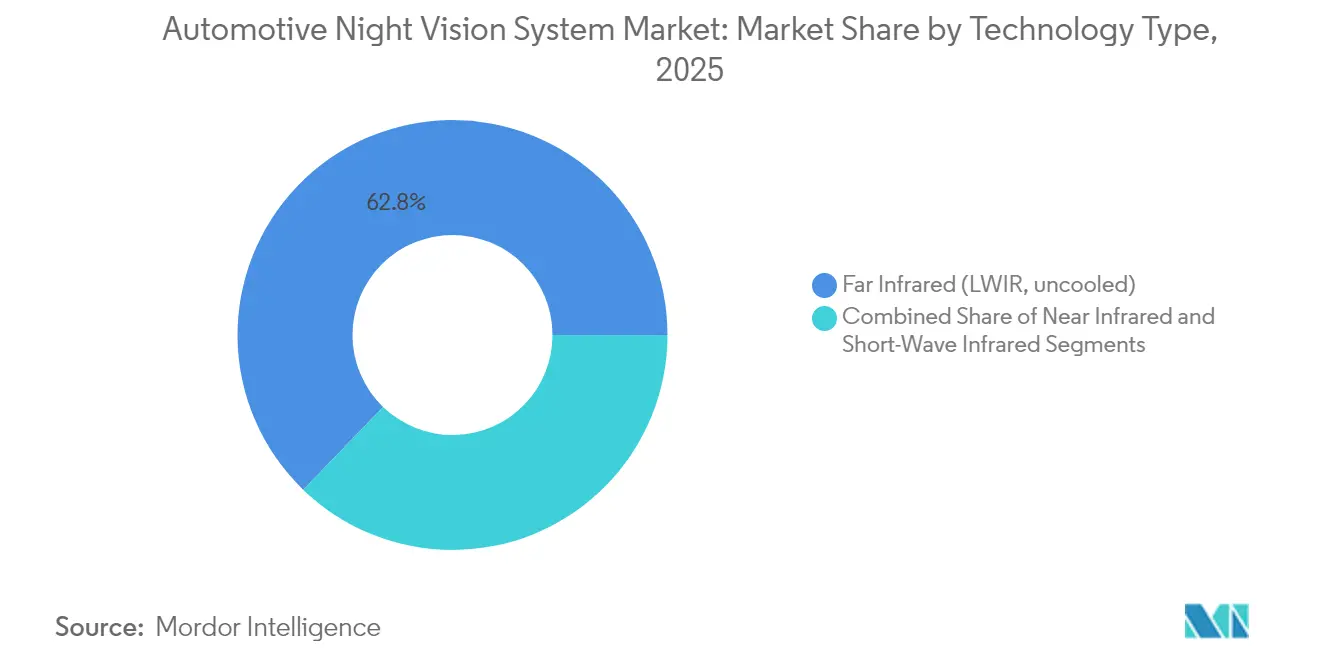
- Por tipo de tecnologia, o Infravermelho Distante (LWIR) detinha 62,78% da participação de mercado dos sistemas de visão noturna automotiva em 2025, enquanto o Infravermelho de Onda Curta (SWIR) está posicionado para expandir a um CAGR de 15,88% até 2031.
- Por tipo de display, os Displays Head-Up representaram 43,10% da participação de receita dos sistemas de visão noturna automotiva em 2025; as Telas Centrais de Infoentretenimento têm previsão de avançar a um CAGR de 18,05% até 2031.
- Por componente, as Câmeras de Visão Noturna comandaram 54,72% da participação de receita dos sistemas de visão noturna automotiva em 2025, enquanto as Fontes de Iluminação IR estão progredindo a um CAGR de 15,65%.
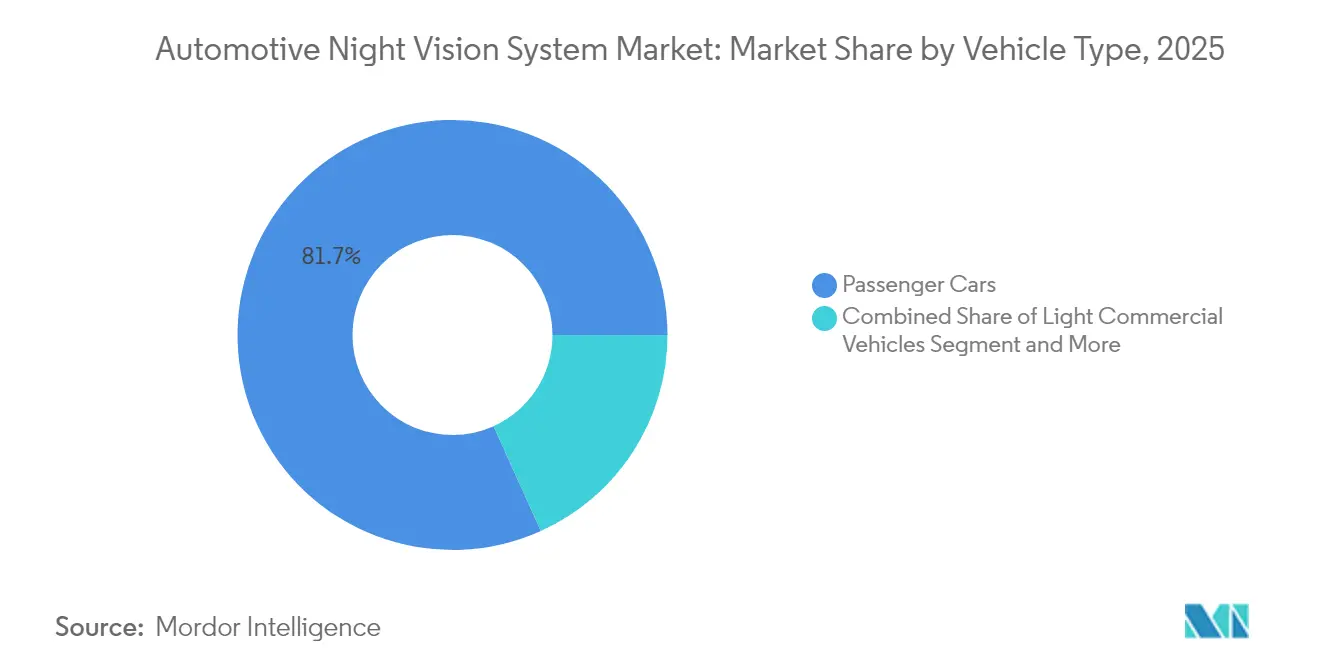
- Por categoria de veículo, os Automóveis de Passeio lideraram com 81,74% da participação de mercado dos sistemas de visão noturna automotiva em 2025, enquanto os Veículos Comerciais Leves crescerão a um CAGR de 14,52% até 2031.
- Por canal de vendas, as instalações de fábrica OEM representaram 83,90% da participação de receita dos sistemas de visão noturna automotiva em 2025 e continuam a crescer a um CAGR de 15,02%.
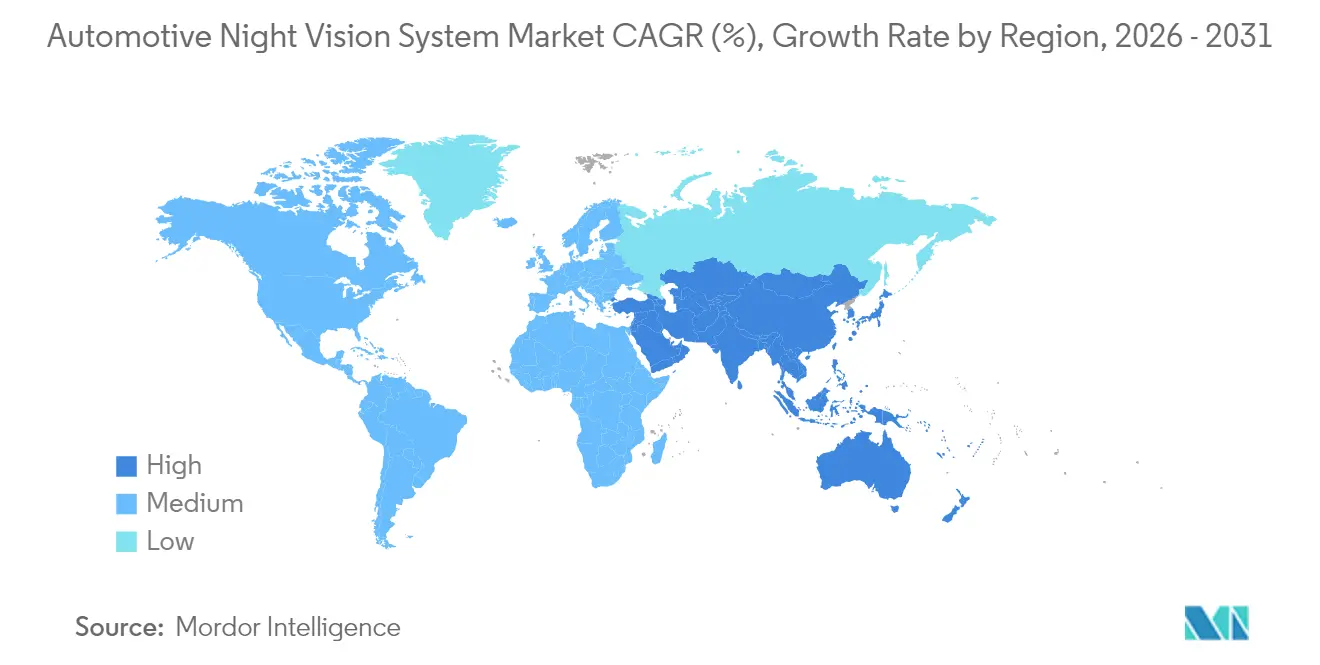
- Por geografia, a América do Norte contribuiu com 41,20% da participação de receita dos sistemas de visão noturna automotiva em 2025 e a Ásia-Pacífico está no caminho para um CAGR de 14,33%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de ADAS no US-FMVSS 111 e EU GSR 2029 | +3.2% | América do Norte e UE | Médio prazo (2-4 anos) |
| Penetração no Segmento Premium em VEs e Modelos ICE de Luxo | +2.8% | Global, concentrado na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Redução de Custos via Ópticas em Nível de Wafer e Soluções Baseadas Exclusivamente em IA | +2.1% | Global, fabricação concentrada na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fusão de Sensores Térmicos/Visíveis Habilitando Autonomia L3 à Noite | +1.9% | Global, adoção inicial na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Descontos em Telemática de Seguros para Frotas Equipadas com Infravermelho | +1.2% | América do Norte e UE, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Sensores LWIR de Grau Militar Entrando nas Cadeias de Fornecimento Civil | +0.5% | Global, sujeito a controles de exportação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de ADAS no US-FMVSS 111 e EU GSR 2029
A convergência regulatória entre o Padrão Federal de Segurança de Veículos Motorizados nº 127 dos EUA e o Regulamento Geral de Segurança da UE 2029 cria um prazo de conformidade sincronizado que reformula fundamentalmente a economia de adoção de visão noturna automotiva no Mercado de Sistemas de Visão Noturna Automotiva. O mandato da NHTSA que exige sistemas de frenagem automática de emergência para pedestres até setembro de 2029 expõe uma lacuna crítica de desempenho, pois testes realizados pela Teledyne FLIR e pela VSI Labs demonstraram que os sistemas PAEB com fusão térmica passaram em todos os cenários noturnos, enquanto três grandes modelos de veículos de 2024 falharam em múltiplos testes. Essa pressão regulatória transforma a visão noturna de recurso de luxo em necessidade de conformidade, com 77,7% das fatalidades de pedestres ocorrendo à noite em 2022, fornecendo a justificativa de segurança. O cronograma paralelo da UE garante que as montadoras globais não possam regionalizar sua abordagem, criando economias de escala que aceleram a redução de custos nas cadeias de fornecimento de imagem térmica. Os fabricantes de pequeno volume recebem uma extensão de um ano até setembro de 2030, criando uma dinâmica de mercado em dois níveis que pode favorecer os players estabelecidos com capacidades de sensoriamento térmico existentes.
Penetração no Segmento Premium em VEs e Modelos ICE de Luxo
Os veículos elétricos de alto padrão agora integram câmeras térmicas para justificar prêmios de preço e se diferenciar de rivais convencionais. O Mercedes-Benz Night View Assist Plus identifica pedestres e animais silvestres a até 160 m de distância e aplica um feixe de luz sem ofuscar o tráfego que vem em sentido contrário. A solução de infravermelho distante da BMW alcança 300 m e permanece eficaz sem iluminação externa. Modelos ICE de luxo como o Audi A6 e o Q7 espelham essa prática, cada um oferecendo uma opção de USD 2.500. Como os compradores premium aceitam listas de equipamentos que ultrapassam o limite de USD 2.300–2.500, eles fornecem os volumes iniciais necessários para as curvas de aprendizado da cadeia de fornecimento, abrindo assim o caminho para versões com custo otimizado nos segmentos de volume.
Redução de Custos via Ópticas em Nível de Wafer e Soluções Baseadas Exclusivamente em IA
A inovação na fabricação de ópticas em nível de wafer altera fundamentalmente a economia dos sistemas de visão noturna ao permitir processos de produção compatíveis com semicondutores que atingem volumes de grau automotivo. O financiamento de USD 12,5 milhões da Meridian Innovation para sensores térmicos compatíveis com CMOS de silício demonstra a confiança do capital de risco no potencial de redução de custos, com seu embalamento a vácuo em nível de wafer patenteado visando produção em maior volume a custos mais baixos em comparação com os sensores tradicionais de infravermelho de onda longa. As soluções de ópticas em nível de wafer da EV Group permitem masterização por passo e repetição e moldagem de microlentes UV para aplicações de sensoriamento infravermelho automotivo, apoiando a integração de estruturas fotônicas inovadoras que aprimoram as capacidades de visão noturna. Pesquisadores da Universidade Flinders desenvolveram materiais poliméricos de baixo custo a partir de enxofre e ciclopentadieno para lentes infravermelhas, oferecendo alternativas mais baratas ao germânio caro e aos vidros calcogenetos tóxicos, ao mesmo tempo que permitem produção rápida e flexibilidade de moldagem. As soluções baseadas exclusivamente em IA eliminam os requisitos de obturador mecânico em detectores não resfriados, reduzindo a complexidade do sistema enquanto melhoram a confiabilidade por meio de algoritmos de correção de não uniformidade baseados em software.
Fusão de Sensores Térmicos/Visíveis Habilitando Autonomia L3 à Noite
As arquiteturas de fusão de sensores que combinam imagem térmica com câmeras de espectro visível desbloqueiam capacidades de condução autônoma de Nível 3 durante operações noturnas, abordando os 90% das falhas de visão de máquina que ocorrem em condições de visibilidade difícil no Mercado de Sistemas de Visão Noturna Automotiva. A parceria da Visionary.ai com a Innoviz integra a tecnologia True Night Vision com sensores LiDAR de alto desempenho para aprimorar o desempenho de visão de máquina 3D em condições de pouca luz e clima adverso, e um sistema de câmera térmica integrado ao para-brisa da Lynred e da Saint-Gobain Sekurit alcança um alcance de detecção de pedestres de 140 metros enquanto mantém a transparência por meio de tecnologia baseada em cristal, aprimorando assim a confiabilidade da frenagem automática de emergência. A avaliação da Plus de câmeras térmicas para caminhões autônomos de Nível 4, fornecidas pela Teledyne FLIR, visa uma capacidade de detecção de pedestres de 250 metros que supera o alcance típico dos faróis para a segurança de manobra de veículos pesados. A abordagem de fusão aborda as limitações individuais dos sensores enquanto cria a redundância essencial para a validação de sistemas autônomos e aprovação regulatória.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Preço Médio de Venda de Módulos LWIR Não Resfriados e Integração de HUD | -2.1% | Global, mais agudo em segmentos sensíveis a preço | Médio prazo (2-4 anos) |
| Controles de Exportação ITAR/Wassenaar dos EUA sobre Núcleos Térmicos Acima de 9 Hz | -1.8% | Global, afetando a transferência de tecnologia para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Resistência dos Consumidores à Privacidade de Dados em Imagem IR de Cabine | -1.3% | UE e América do Norte, incerteza regulatória | Curto prazo (≤ 2 anos) |
| Deriva de Confiabilidade de Obturadores MEMS em Detectores Não Resfriados | -0.9% | Global, afetando a implantação no mercado de massa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Preço Médio de Venda de Módulos LWIR Não Resfriados e Integração de HUD
Os núcleos térmicos e as ópticas associadas permanecem caros em relação às unidades de câmera e radar. A integração de projeções head-up adiciona despesas adicionais porque cada display exige combinadores ópticos e calibração elaborada. As equipes de engenharia de custos das OEMs devem escolher entre cobertura LWIR completa ou caminhos de fusão radar-câmera que prometem conformidade com contagens menores de lista de materiais. Algoritmos sem obturador emergentes e fabricação em nível de wafer podem aliviar a pressão, mas o período de transição mantém os segmentos mainstream sensíveis a preço.
Controles de Exportação ITAR/Wassenaar dos EUA sobre Núcleos Térmicos Acima de 9 Hz
Os imageadores térmicos que atualizam acima de 9 Hz são classificados como bens de uso duplo, o que afeta as estratégias de fornecimento no Mercado de Sistemas de Visão Noturna Automotiva. As licenças de exportação regem as remessas para grandes partes da Ásia, obrigando as montadoras a equilibrar múltiplas rotas de fornecimento. A especialista em infravermelho Xenics lista códigos harmonizados controlados que acionam revisões de licença. Sanções recentes a fornecedores chineses selecionados por vínculos militares destacam os riscos de aplicação. Tais obstáculos prolongam os cronogramas de qualificação, inflam os estoques de segurança e às vezes obrigam divisões regionais de design. A inovação em materiais, como o vidro calcogeneto BDNL-4 da LightPath Technologies que contorna a dependência do germânio, visa limitar a exposição, mas não pode neutralizar completamente os atrasos de conformidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Dominância do LWIR Enfrenta Disrupção do SWIROs sistemas de visão noturna automotiva para soluções LWIR contribuíram com 62,78% do valor global. O forte contraste térmico permite o reconhecimento confiável de pedestres além dos feixes dos faróis, explicando a adoção sustentada nos ciclos de testes regulatórios. Os sensores SWIR estão escalando a um CAGR elevado de 15,88% à medida que os fotodiodos em nível de wafer cruzaram o limite de USD 100 por unidade. Os processos de semicondutores familiares às fábricas de câmeras fornecem curvas de custo atraentes, e a capacidade do SWIR de ver através de névoa de neve e neblina leve é convincente para uso em rodovias autônomas. A participação de mercado dos sistemas de visão noturna automotiva detida pelo LWIR deve erodir gradualmente, embora permaneça o padrão de referência para certificação de conformidade. O Infravermelho Próximo Ativo ocupa um caminho intermediário, fornecendo imagens monocromáticas a alcances de 600 pés quando combinado com emissores LED discretos.
Os pipelines de P&D continuam a ampliar o alcance espectral. A Universidade Aalto entregou fotodiodos de germânio com 35% maior responsividade a 1,55 µm, ideal para bandas automotivas SWIR. No extremo, detectores de pontos quânticos registraram detectividade de até 18 µm de comprimento de onda, demonstrando o teto futuro para os projetistas de sensores. Para os próximos cinco anos, matrizes de banda dupla que combinam LWIR e SWIR em lógica comum provavelmente encabeçarão os pacotes premium, garantindo redundância enquanto moderam o custo total de propriedade.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Display:
Liderança do HUD Desafiada pela Integração de InfoentretenimentoOs displays head-up garantiram 43,10% da participação de mercado em 2025, contribuindo para o tamanho do mercado de sistemas de visão noturna automotiva. Os motoristas valorizam a retenção da visão frontal e a redução do tempo de desvio do olhar. Mesmo assim, os displays centrais capturam posicionamentos de orçamento porque as montadoras já incorporam telas sensíveis ao toque de 12 polegadas ou maiores para navegação e streaming. Um CAGR de 18,05% coloca os feeds baseados em infoentretenimento no caminho de alcançar as instalações de HUD até o final da década. Portanto, a participação de mercado dos sistemas de visão noturna automotiva dos módulos HUD tem previsão de cair para a faixa de 30% médio até 2031.
As cabines futuras reforçarão sobreposições de realidade aumentada. Continental, Bosch e HARMAN apresentaram controladores de display que destacam silhuetas de corpos quentes em contornos codificados por cores. Em versões de menor custo, visualizações no painel de instrumentos ou widgets de tela dividida podem ser suficientes. Como os dados projetados no para-brisa exigem alinhamento óptico rigoroso, algumas marcas de alto volume ignoram a arquitetura HUD até que os preços dos componentes caiam. As estratégias de modo duplo permitem que as marcas premium sustentem o HUD como recurso principal, enquanto as marcas de médio alcance reutilizam os painéis centrais, preservando a consistência funcional em toda a linha.
Por Componente:
Dominância das Câmeras com Crescimento da IluminaçãoAs câmeras representaram 54,72% da participação de mercado dos sistemas de visão noturna automotiva em 2025, sustentando a demanda contínua por câmeras de visão noturna avançadas em aplicações automotivas. O conjunto de câmera integra o arranjo de plano focal, o pacote de vácuo e a pilha de lentes primárias, o que explica seu peso desproporcional na composição de custos. As fontes de iluminação por infravermelho responderam por uma base menor, mas estima-se que cresçam a um CAGR de 15,65% à medida que os sistemas ativos se proliferam. Em veículos utilitários esportivos de mercado de massa, as unidades combinadas de câmera NIR e LED equilibram custo e desempenho, especialmente para a condução em áreas urbanas densas, onde a sinalização viária pode confundir a detecção passiva de bordas térmicas.
As unidades de processamento permanecem essenciais para a diferenciação de quadros, a classificação de objetos e a lógica de alerta ao motorista. Muitas estão migrando para controladores de domínio que atendem a múltiplas funções de ADAS, favorecendo a consolidação de placas. Os módulos de exibição, embora tecnicamente simples, ainda determinam a aceitação pelo usuário. O brilho do painel, a taxa de contraste e a adaptação à luz ambiente definem se os motoristas confiam nas indicações térmicas. Os fornecedores respondem com OLEDs de grau automotivo classificados para –40 °C a +105 °C, garantindo paridade de vida útil com a eletrônica central.
Por Tipo de Veículo:
Base de Automóveis de Passeio Permite Crescimento ComercialOs automóveis de passeio constituíram 81,74% da participação de mercado dos sistemas de visão noturna automotiva em 2025, mas o subsegmento de veículos comerciais leves gera o maior impulso. A um CAGR de 14,52%, as frotas exploram sobreposições térmicas para garantir descontos de seguro enquanto protegem pedestres em zonas de depósito. Caminhões de longa distância e ônibus intermunicipais seguem o mesmo caminho, onde o risco rodoviário noturno é concentrado. O tamanho do mercado de sistemas de visão noturna automotiva para veículos pesados se expande a partir de uma base baixa. Atrai parcerias entre fabricantes de chassis e Tier-1s especializados que garantem classificações de segurança funcional até ASIL D.
Em paralelo, crossovers e sedans premium mantêm pilotos para pilhas de percepção de próxima geração. Seus maiores orçamentos elétricos acomodam matrizes térmicas duplas e fusão de sensores híbrida que migram para vans de carga assim que as metas de custo se alinham. À medida que os reguladores finalizam os protocolos de AEB para veículos comerciais, espera-se que o salto tecnológico de passageiros premium para VCL de frota se comprima de cinco anos hoje para menos de três.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Vendas:
Integração OEM Domina o Mercado de ReposiçãoAs instalações de fábrica OEM representaram 83,90% do mercado de sistemas de visão noturna automotiva em 2025 e têm projeção de registrar o maior CAGR de 15,02% ao longo do período de previsão. A integração direta durante a montagem garante o posicionamento correto do sensor, elementos de aquecimento e atualizações de software seguras via rede. As estruturas de garantia também simplificam a responsabilidade em caso de falsos positivos ou falhas de detecção. As soluções de mercado de reposição mantêm popularidade de nicho entre entusiastas de condução e proprietários de carros clássicos, mas procedimentos complexos de alinhamento e suporte limitado do ecossistema restringem a adoção em massa.
Os fornecedores de Nível 1 enfatizam módulos de câmera padronizados que se encaixam em múltiplas plataformas de veículos. A Magna, por exemplo, superou o marco de um milhão de unidades e ainda detém 98% das implantações cumulativas. Os novos entrantes enfrentam ciclos exaustivos de qualificação PPAP, mas os anúncios de parceria entre Valeo e Teledyne FLIR indicam que a pressão competitiva está aumentando. Embora os kits de retrofit devam persistir para veículos especiais, o principal campo de batalha permanecerá o ciclo de aquisição OEM regido por rigorosas metas ASIL.
Análise Geográfica
Mercado de Sistemas de Visão Noturna Automotiva da América do Norte
A Amrica do Norte controlou 41,20% da receita do mercado de sistemas de visão noturna automotiva em 2025. A clareza regulatória é o diferencial decisivo. A estipulação da NHTSA de que o AEB para pedestres opere no escuro até setembro de 2029 obriga os fabricantes de automóveis a consolidar seus roteiros de fornecimento agora. Fornecedores domésticos como Teledyne FLIR e L3Harris fornecem núcleos térmicos maduros, mantendo o valor agregado no país. A demanda por SUVs premium nos Estados Unidos amplifica o volume, enquanto as plantas de montagem canadenses espelham as especificações norte-americanas graças às arquiteturas de veículos compartilhadas. A colaboração da Teledyne FLIR com a VSI Labs nos testes de conformidade com o FMVSS No. 127 posiciona os fornecedores norte-americanos de forma vantajosa para a expansão no mercado global.
Mercado de Sistemas de Visão Noturna Automotiva da Ásia-Pacífico
A Ásia-Pacífico deve registrar um CAGR de 14,33%. A China lidera o avanço regional ao escalar o ADAS de nível 2+ para marcas domésticas. GAC, NIO e BYD incorporam aprimoramento de imagem baseado em inteligência artificial que eleva os sensores CMOS padrão em direção a uma saída pseudo-térmica, embora a adoção real de LWIR esteja se acelerando nas versões de topo de linha. A fabricação local de lentes de calcogeneto e wafers de baixo custo está em andamento para reduzir a exposição a controles de exportação. Japão e Coreia do Sul adicionam penetração premium por meio das marcas Toyota, Lexus, Hyundai e Genesis, cada uma combinando visão noturna com conjuntos de câmeras de visão surround.
Mercado de Sistemas de Visão Noturna Automotiva da Europa
A Europa apresenta crescimento equilibrado sustentado pelo seu próprio Regulamento Geral de Segurança de 2029. As marcas alemãs lideraram com implantação no início dos anos 2000 e agora refinam a fusão de sensores para autonomia condicional. O acordo de fornecimento da Valeo com a Teledyne FLIR abrange câmeras térmicas de produção em série que atendem aos objetivos ASIL B. A Lynred, da França, está dobrando a área de sala limpa no âmbito de um programa de 85 milhões de euros para garantir capacidade de detectores contra choques geopolíticos. Os mercados escandinavos apresentam adoção acima da média devido à prolongada escuridão do inverno, enquanto o volume no sul da Europa depende de importações de alto padrão. Embora a região fique atrás da América do Norte em participação de mercado, a regulamentação sincronizada e os investimentos dos fornecedores garantem um crescimento confiável.

Panorama regulatório
O contexto regulatório para a visão noturna automotiva está cada vez mais ligado a resultados mensuráveis de segurança de pedestres à noite, em vez de recursos de conforto isolados. Nos Estados Unidos, a NHTSA finalizou a FMVSS No. 127 exigindo frenagem automática de emergência para pedestres (PAEB) em veículos leves até setembro de 2029, o que está pressionando as montadoras e fornecedores Tier-1 a fortalecer o desempenho de percepção em condições de pouca luz e a verificação para casos de uso de AEB. Na Europa, os protocolos de avaliação cada vez mais rigorosos para usuários vulneráveis da via (VRU) reforçam a mesma direção de engenharia, com as montadoras alinhando pilhas de fusão de câmera, radar e térmica para operar em condições de escuridão e ofuscamento que antes causavam falsos negativos.
No nível do sistema, as normas de segurança funcional e qualificação de componentes moldam a seleção de fornecedores e a prontidão da plataforma. A ISO 26262 é a referência central para sistemas E/E relacionados à segurança, e as metas ASIL são comumente referenciadas para elementos de percepção ADAS, com fornecedores cada vez mais posicionando câmeras térmicas qualificadas ASIL-B para integração em série. Regras relacionadas à iluminação veicular, como o Regulamento UNECE No. 149 (Dispositivos de Iluminação Rodoviária, RID), também refletem uma mudança mais ampla em direção a requisitos baseados em desempenho em torno da iluminação e sinalização rodoviária, complementando abordagens lideradas por sensores para a segurança noturna e influenciando decisões de empacotamento (integração no para-brisa, gerenciamento de campo de visão e controle de ofuscamento) para ADAS habilitado por visão noturna.
Análise da cadeia de valor
A cadeia de valor abrange materiais e óptica de detectores infravermelhos, produção de módulos de câmera, integração de ECU ou de computação de domínio, e calibração de fábrica pela montadora. A montante, materiais de lentes e janelas, incluindo germânio e alternativas de vidro calcogeneto, alimentam as pilhas ópticas, enquanto matrizes de plano focal LWIR não resfriadas e o encapsulamento (encapsulamento a vácuo e abordagens com ou sem obturador) determinam custo e prazos de qualificação. No meio da cadeia, os fornecedores Tier-1 integram câmeras térmicas ou NIR/SWIR com software de percepção, middleware de fusão de sensores e arquiteturas E/E veiculares, com ênfase crescente em projetos alinhados à ISO 26262 para dar suporte a funções de segurança como a PAEB noturna. A jusante, as montadoras geralmente preferem instalações de fábrica para o alinhamento correto do sensor, estratégias de aquecimento e desembaçamento, e manutenção de software OTA, mantendo a atividade de pós-venda mais restrita do que a integração na produção em série.
Gargalos e poder de barganha se concentram em torno de núcleos térmicos qualificados, resiliência do fornecimento de óptica e consolidação de computação. Restrições de controle de exportação sobre núcleos térmicos de alto desempenho, geralmente enquadradas em torno de classificações de taxa de atualização e uso dual, incentivam estratégias de múltiplas fontes e projetos específicos por região. Programas de redução de custos, como óptica em nível de wafer e fabricação de sensores térmicos compatíveis com CMOS, deslocam mais da alavancagem de escala para processos no estilo de semicondutores de alto volume. Parcerias estratégicas, como a colaboração da Valeo com a Teledyne FLIR em imagem térmica de série para integração ADAS, mostram como a distribuição Tier-1 e o acesso à plataforma veicular cada vez mais se combinam com know-how especializado em infravermelho para encurtar os ciclos de qualificação automotiva e garantir o fornecimento para roteiros de ADAS orientados por conformidade.
Cenário Competitivo
A concentração de mercado permanece elevada, mas está em tendência de queda. A solução térmica pioneira da Magna apareceu pela primeira vez no BMW Série 7 de 2005 e desde então entregou mais de um milhão de módulos, capturando uma participação cumulativa de 98% das câmeras de visão noturna automotiva implantadas. No entanto, as partes interessadas percebem um ponto de inflexão à medida que os prazos de conformidade expandem o mercado endereçável de sedans de luxo para crossovers de alto volume.
Teledyne FLIR e Valeo assinaram um contrato de produção para co-desenvolver imageadores térmicos de grau ASIL que se integram com radar e LiDAR. Isso alinha a extensa distribuição de ADAS da Valeo com o patrimônio infravermelho da Teledyne, desafiando a dominância da Magna. Bosch, DENSO e Continental estão explorando caminhos de construção ou compra, ocasionalmente adquirindo participações minoritárias em startups de fotônica para acessar propriedade intelectual sem licenciamento demorado. A Meridian Innovation usa ferramental CMOS para visar custos de câmera abaixo de USD 100, mirando diretamente nas versões de segmento médio que anteriormente dependiam apenas de câmeras de luz visível.
A atividade de patenteamento sublinha uma corrida pela integração com custo otimizado. A Mercedes-Benz recentemente registrou um método para detecção de objetos térmicos que compensa a variação de temperatura ambiente, sinalizando a intenção das OEMs de possuir algoritmos críticos. Enquanto isso, players centrados em software como Deepthink e Visionary.ai inserem pipelines de IA que convertem quadros noturnos ruidosos em sobreposições de alto contraste sem hardware térmico dedicado. Embora essas soluções ainda exijam validação, elas ilustram a tensão competitiva entre abordagens com uso intensivo de hardware e abordagens definidas por software.
Líderes da Indústria de Sistemas de Visão Noturna Automotiva
-
FLIR Systems Inc.
-
DENSO Corporation
-
Autoliv Inc.
-
Magna International Inc.
-
Robert Bosch GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Visão Noturna Automotiva
- Magna International Inc.
- DENSO Corporation
- Robert Bosch GmbH
- Valeo SA
- Autoliv Inc.
- FLIR Systems Inc.
- L3Harris Technologies Inc.
- Aptiv PLC
- Hella KGaA Hueck and Co.
- Visteon Corporation
- Aisin Corporation
- Raytheon Technologies
- Continental AG
- Mobileye Global Inc.
- Renesas Electronics Corp.
- Veoneer AB
- OmniVision Technologies
- Teledyne Technologies Inc.
- Nidec-ELV Automotive Vision
- Pioneer Corporation

Oportunidades de mercado e perspectivas futuras
Uma oportunidade primária é a migração da visão noturna de exibições premium de assistência ao motorista para pilhas ADAS críticas para a segurança, construídas para atender aos requisitos formais de AEB noturno. A FMVSS No. 127 nos Estados Unidos, com conformidade PAEB exigida até setembro de 2029, fornece uma âncora concreta que puxa a detecção térmica e a fusão térmica-visível para a percepção frontal, em vez de apenas o alerta ao motorista. Provas de mercado já são visíveis na atividade de fornecedores ligada à conformidade, incluindo a Teledyne FLIR e a VSI Labs publicando resultados de testes que mostram abordagens assistidas por térmica lidando com cenários de PAEB noturno onde configurações convencionais de câmera visível e radar tiveram dificuldades, o que está acelerando as discussões de sourcing das montadoras em torno de módulos térmicos alinhados a ASIL.
Uma segunda oportunidade é a expansão além dos carros de passeio de luxo para linhas mais amplas de montadoras, bem como frotas comerciais e autônomas, onde a redundância tem valor operacional direto. A Raytron afirmou que suas câmeras térmicas automotivas estão integradas em mais de 20 modelos de veículos por meio de parcerias que abrangem mais de 15 montadoras, e a empresa também divulgou a implantação em frotas de robotáxis da DiDi Autonomous Driving, indicando uma expansão de instalação além de uma estratégia de marca única premium. O roteiro tecnológico também cria espaço em branco em fusão e empacotamento com eficiência computacional, incluindo conceitos de câmeras térmicas integradas ao para-brisa e métodos de fusão otimizados para borda (incluindo trabalhos publicados sobre fusão infravermelho-visível para percepção com recursos limitados) que apoiam uma integração mais estreita em controladores de domínio e reduzem os custos incrementais de ECU e display para programas de instalação de fábrica das montadoras.
Recent Industry Developments in Mercado de Sistemas de Visão Noturna Automotiva
- Janeiro de 2026: a Teledyne FLIR OEM apresentou a câmera térmica LWIR qualificada para automóveis Tura na CES, posicionando-a como um sensor de percepção alinhado à ISO 26262 (ASIL-B) para pilhas ADAS e de veículos autônomos. O lançamento reforça a mudança da visão noturna de luxo para módulos de detecção de nível de segurança projetados para programas em série e requisitos mais rigorosos de segurança funcional.
- Janeiro de 2025: a Imagry firmou parceria com a ADASKY para integrar imagem térmica à plataforma de veículos autônomos com IA da Imagry, para operação na escuridão e em condições adversas. A parceria destaca a crescente demanda por redundância térmica em pilhas de software de autonomia, além dos casos de uso tradicionais de visão noturna em carros de passeio premium.
- Janeiro de 2024: a Valeo e a Teledyne FLIR anunciaram uma colaboração e um primeiro contrato com montadora para fornecer câmeras de imagem térmica para uma nova geração de sistemas de assistência ao motorista ADAS. Este acordo combinou a escala de integração ADAS da Valeo com o conhecimento em infravermelho da Teledyne, aumentando a pressão competitiva sobre os fornecedores estabelecidos de câmeras de visão noturna nos ciclos de sourcing das montadoras.


Mercado de Sistemas de Visão Noturna Automotiva Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado inclui as receitas provenientes de sistemas de visão noturna automotiva que auxiliam os motoristas a detectar pedestres, animais e objetos na via em condições de baixa luminosidade, utilizando sensoriamento por infravermelho e um display no interior do veículo para apresentar alertas ou imagens.
Exclusões do escopo: Excluímos a iluminação geral de veículos, faróis convencionais e dispositivos de visão noturna não automotivos comercializados para uso em defesa, industrial ou consumidor.
Visão Geral da Segmentação
- Por Tipo de Tecnologia
- Infravermelho Distante (LWIR, não resfriado)
- Infravermelho Próximo (NIR)
- Infravermelho de Onda Curta (SWIR)
- Por Tipo de Display
- Sistema de Navegação
- Painel de Instrumentos
- Display Head-Up (HUD)
- Tela Central de Infoentretenimento/IVI
- Por Tipo de Componente
- Câmeras de Visão Noturna (Térmica, NIR)
- Unidades de Controle/Processamento
- Módulos de Display
- Fontes de Iluminação IR (LED/VCSEL)
- Sensores e Outros Componentes
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Médios e Pesados
- Por Canal de Vendas
- Instalação de Fábrica OEM
- Retrofit de Mercado de Reposição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Inicialmente, construímos o contexto de mercado utilizando informações públicas e citáveis que explicam as tendências de produção de veículos, as normas de segurança e a direção tecnológica. As fontes comuns incluem estatísticas oficiais de segurança viária e acidentes, como as da NHTSA e do IIHS, conjuntos de dados de comércio e alfândega para categorias relevantes de eletrônicos, além de publicações técnicas e patentes que sinalizam inovações em sensores e imagem.
Para transformar esse contexto em variáveis de dimensionamento, também consultamos relatórios anuais de montadoras e fornecedores, apresentações a investidores e cobertura de lançamentos de produtos em veículos de imprensa e sites de associações de renome. Quando necessário, foram utilizadas assinaturas pagas para dados financeiros de empresas e para o acompanhamento consistente de patentes e notícias entre regiões, o que nos ajudou a não perder introduções de produtos menores, mas relevantes. As fontes documentais listadas são meramente ilustrativas, e muitos outros documentos públicos também foram revisados para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
Em seguida, validamos as premissas por meio de entrevistas com especialistas e pesquisas estruturadas com profissionais envolvidos em hardware de visão noturna, software, integração veicular e vendas no canal a jusante. Para um mercado global como este, mantivemos as respostas equilibradas entre as principais regiões produtoras de automóveis, de modo que o momento de adoção, a direção de preços e o comportamento de instalação pelos fabricantes de equipamentos originais pudessem ser comparados e, em seguida, utilizados para refinar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 15% | APAC: 43% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 29% | EMEA: 32% |
| Participantes menores: 20% | Gestores: 56% | Américas: 25% |
Dimensionamento de Mercado e Previsão
A abordagem central de dimensionamento utiliza os métodos top-down e bottom-up em conjunto, partindo do pool global de produção e vendas de veículos e reconstruindo a demanda por meio das taxas de instalação de visão noturna por classe de veículo, região e canal de vendas (instalação de fábrica pelo fabricante de equipamento original versus pós-venda). Uma vez construído o pool de demanda, os preços médios de venda são aplicados por tipo de sistema e componentes principais, e os totais são verificados em relação a consolidações seletivas de fornecedores e verificações de canal para confirmar que o valor final de mercado permanece realista.
Para este mercado, a participação de veículos premium e de acabamento superior é um fator determinante, juntamente com o avanço regulatório em segurança e assistência ao motorista por região. Também acompanhamos a penetração de câmeras infravermelhas e sensores térmicos, a escolha de integração do display (painel de instrumentos, head-up display ou console central) e a velocidade de queda dos custos dos componentes, uma vez que isso afeta o preço das opções.
Para as previsões, utiliza-se análise de cenários em torno da adoção e dos preços, pois a penetração pode avançar rapidamente quando os recursos de segurança são agrupados em pacotes de ADAS de nível superior. Os cenários são ancorados à produção esperada de veículos por região, às mudanças esperadas na taxa de adesão por segmento e às perspectivas de especialistas sobre a velocidade com que os preços dos componentes infravermelhos se normalizarão. Quando há lacunas nas referências bottom-up, utilizamos uma estimativa delimitada com base em linhas de modelos comparáveis e a ajustamos somente após o feedback primário sustentar a premissa.
Ciclo de Validação de Dados e Atualização
Os resultados são verificados em múltiplas etapas, incluindo verificações de variância entre regiões, classes de veículos e preços implícitos de sistemas, de modo que valores discrepantes não sejam incorporados aos totais finais. Se um resultado parecer inconsistente com o mix de veículos conhecido, a adoção de tecnologia ou os sinais de remessa, a premissa é revisitada e, quando necessário, os entrevistados são recontactados para resolver a discrepância.
Antes da aprovação final, o modelo é revisado por outro analista para confirmar que as fórmulas, as conversões de unidades e o tratamento temporal das moedas são aplicados de forma consistente. O relatório é atualizado em ciclo anual, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças regulatórias, lançamentos de plataformas importantes ou movimentos acentuados nos preços de componentes. Imediatamente antes da entrega, uma atualização final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Sistemas de Visão Noturna Automotiva da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de visão noturna automotiva frequentemente não coincidem porque as empresas fazem escolhas diferentes quanto ao ano utilizado, às receitas contabilizadas e à forma de conversão de preços entre regiões. As divergências geralmente decorrem do tratamento do escopo, das premissas de adoção por nível de veículo e da velocidade com que as reduções de custo dos componentes são traduzidas nos preços médios de venda dos sistemas.
Algumas estimativas incorporam um conjunto mais amplo de receitas de sensoriamento veicular ou adjacentes a câmeras, e também podem estar ancoradas a um ano-base diferente. Para a Mordor Intelligence, o valor de mercado é contabilizado somente quando uma função dedicada de visão noturna é entregue como um sistema (sensor mais processamento mais uma saída de display no interior do veículo), e os totais são então validados por meio de verificações de taxa de instalação vinculadas à produção de veículos por região.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,68 bilhões de USD (2026) | |
| Publicação Setorial A | 4,02 bilhões de USD (2024) | Utiliza um ano-base anterior e uma janela de previsão diferente, e os preços implícitos podem permanecer mais próximos dos preços de opção de veículos premium legados, em vez de ajustar para as recentes reduções de custo de componentes e a adoção em níveis de acabamento mais amplos. |
| Consultoria Global A | 4,40 bilhões de USD (2025) | Parte de um ponto de ano corrente diferente e pode incluir um conjunto mais amplo de definições de tipo de sistema e tratamentos de canal de vendas, o que pode elevar os totais se as receitas de pós-venda ou de câmeras infravermelhas adjacentes forem contabilizadas de forma mais abrangente. |
Entre as três cifras, a dispersão é explicada principalmente pela escolha do ano-base e pelo que é tratado como um sistema completo de visão noturna em comparação com conteúdo de sensoriamento adjacente. Ao manter a lógica unitária vinculada à produção de veículos, às taxas de instalação e às premissas de progressão de preços verificadas em entrevistas, o valor final permanece rastreável e mais fácil de reproduzir.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de sistemas de visão noturna automotiva?
O mercado está em USD 3,68 bilhões em 2026 e tem previsão de atingir USD 6,34 bilhões até 2031 com um CAGR de 11,52%.
Qual tecnologia detém a maior participação de mercado dos sistemas de visão noturna automotiva?
As soluções de Infravermelho Distante (LWIR) detêm 62,78% de participação em 2025, apoiadas pelo superior contraste térmico útil para detecção de pedestres à noite.
Por que as montadoras estão migrando para a fusão de sensores que combina câmeras térmicas e visíveis?
A fusão reduz os pontos cegos de percepção em condições de pouca luz, permitindo a autonomia de Nível 3 enquanto atende aos mandatos de segurança iminentes.
Quais segmentos além dos carros de luxo devem impulsionar o crescimento futuro?
Os Veículos Comerciais Leves têm projeção de crescer a um CAGR de 14,52% à medida que os proprietários de frotas buscam incentivos de seguro vinculados à redução das taxas de acidentes noturnos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

