
Taille et part du marché des batteries automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 153.67 Milliards de dollars |
| Taille du Marché (2031) | 349.23 Milliards de dollars |
| Growth Rate (2026 - 2031) | 17.84 % |
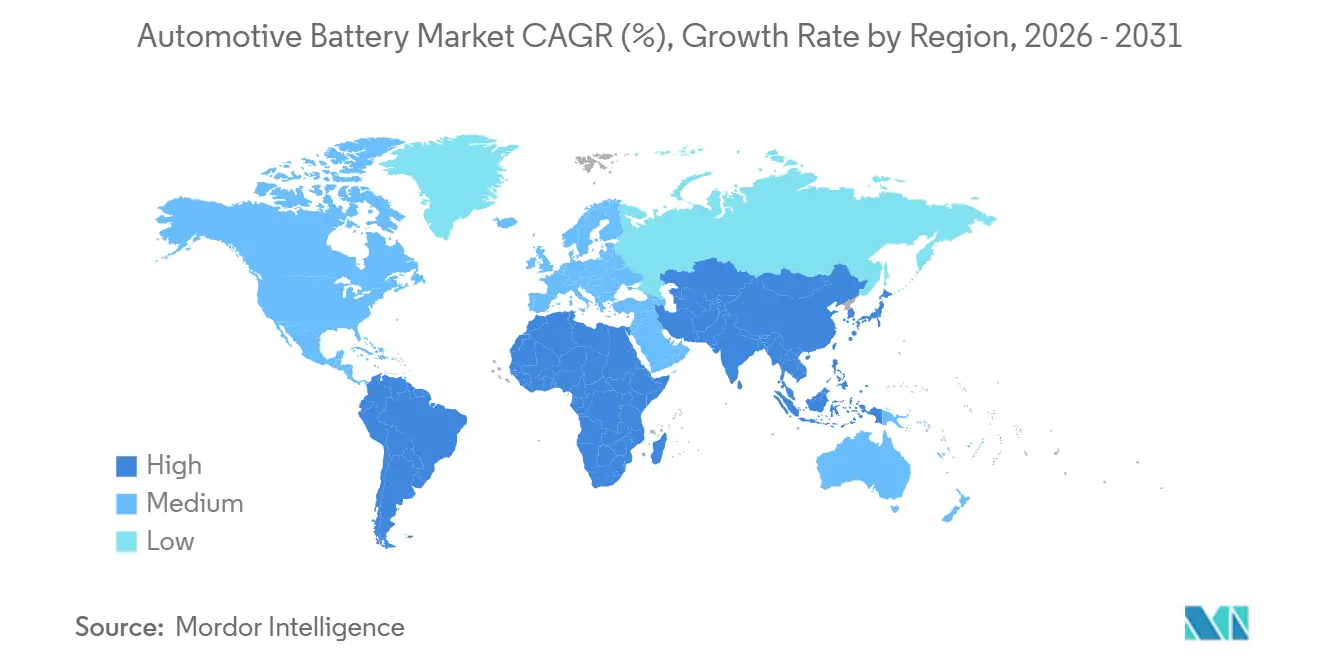
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
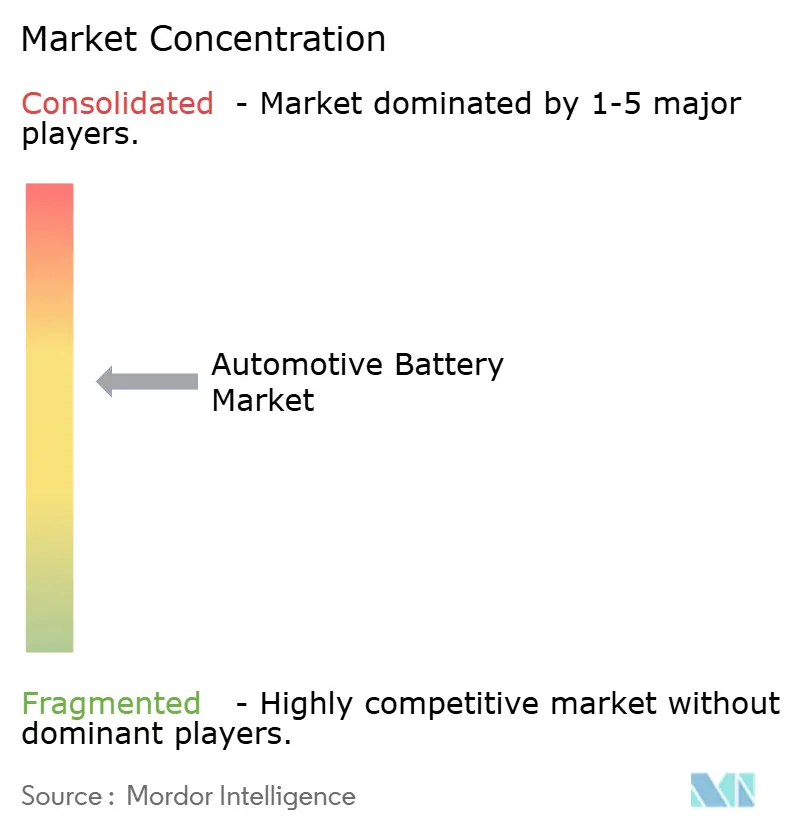
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des batteries automobiles par Mordor Intelligence
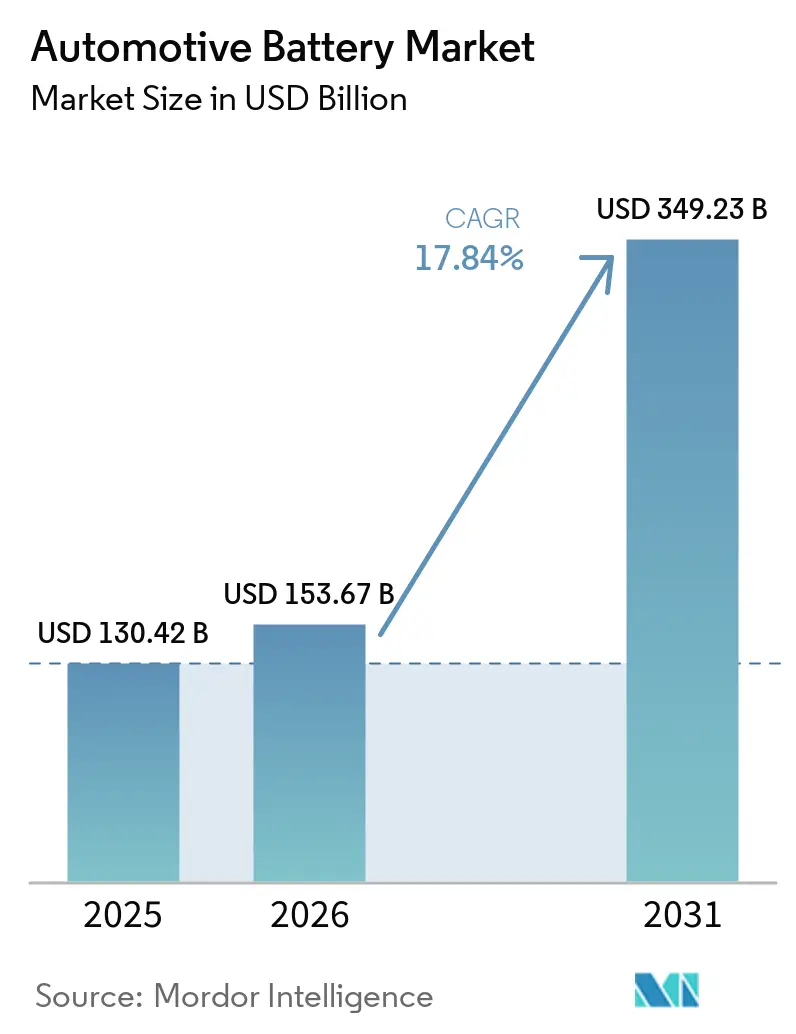
La taille du marché des batteries automobiles était évaluée à 130,42 milliards USD en 2025, estimée à 153,67 milliards USD en 2026, et devrait atteindre 349,23 milliards USD d'ici 2031, à un CAGR de 17,84 % sur la période 2026-2031. Cette expansion reflète une transition plus marquée vers l'électrification des véhicules, les voitures électriques représentant 25 % des ventes mondiales de véhicules en 2025 et les ventes mondiales de véhicules électriques dépassant 20 millions d'unités, ce qui a élargi la demande de batteries au-delà des marchés des premiers adoptants pour atteindre la base de véhicules grand public [1]"Global EV Outlook 2025," AIE, iea.org. L'effet volume augmente plus rapidement en termes énergétiques qu'en nombre de véhicules, car les véhicules commerciaux électriques à batterie utilisent des packs beaucoup plus grands que les voitures particulières, ce qui accroît la demande en cellules, en packs et en planification du remplacement sur l'ensemble du marché des batteries automobiles. Le soutien politique façonne également le calendrier des investissements, le crédit de production manufacturière avancée américain et le cadre européen sur les batteries poussant les nouvelles capacités, la préparation au recyclage et la traçabilité des chaînes d'approvisionnement plus profondément dans les décisions d'approvisionnement. L'Asie-Pacifique reste le centre opérationnel car la Chine combine une très forte adoption nationale des véhicules électriques avec une fabrication à grande échelle, tandis que l'Amérique du Sud ouvre une nouvelle voie de croissance grâce à la localisation par les droits de douane et aux plans d'assemblage local qui commencent à diffuser la demande de batteries vers de nouveaux pôles de production. La concurrence est concentrée au sommet, et la concentration de l'approvisionnement en minéraux ainsi que les rappels récurrents liés à la sécurité des batteries continuent d'influencer les choix d'approvisionnement, de localisation, de chimie et de planification des garanties sur l'ensemble du marché des batteries automobiles.
Principaux enseignements du rapport
- Par type de batterie, le plomb-acide détenait 48,72 % de la part du marché des batteries automobiles en 2025, tandis que la catégorie Autres devrait se développer à un CAGR de 18,06 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières détenaient 70,05 % de la part des revenus en 2025, tandis que les véhicules commerciaux devraient croître à un CAGR de 18,61 % jusqu'en 2031.
- Par type de motorisation, les moteurs à combustion interne (SLI et start-stop) représentaient 82,55 % des revenus en 2025, tandis que les véhicules électriques à batterie (BEV) devraient enregistrer le CAGR le plus élevé à 19,18 % jusqu'en 2031.
- Par application, le démarrage-éclairage-allumage représentait 72,32 % de la taille du marché des batteries automobiles en 2025, tandis que la propulsion devrait croître à un CAGR de 18,22 % jusqu'en 2031.
- Par canal de vente, l'équipementier d'origine (OEM) détenait 61,74 % des revenus en 2025, tandis que le marché de l'après-vente devrait progresser à un CAGR de 17,95 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 42,68 % de la taille du marché des batteries automobiles en 2025, tandis que l'Amérique du Sud devrait se développer à un CAGR de 18,01 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor de la production et des ventes de véhicules électriques | +5.8% | Mondial, plus fort en Chine, en Europe et sur les marchés émergents d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Incitations gouvernementales et normes d'émissions | +3.2% | Amérique du Nord, Europe et principaux marchés de véhicules électriques d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Baisse du prix des batteries Li-Ion | +2.6% | Mondial, plus fort en Chine avec des répercussions en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Projets pilotes véhicule-réseau (V2G) | +1.4% | Europe, Chine, Australie et Amérique du Nord | Long terme (≥ 4 ans) |
| Subventions IRA et batteries de l'UE | +1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Remplacement des batteries 12 V start-stop | +0.8% | Mondial, notamment les canaux de l'après-vente en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor de la production et des ventes de véhicules électriques
Les ventes mondiales de véhicules électriques ont dépassé 20 millions d'unités en 2025, et les voitures électriques représentaient 25 % de toutes les voitures vendues dans le monde, ce qui a sensiblement élargi la base de volume pour le marché des batteries automobiles sur les plateformes passagers et commerciales. La Chine est restée le principal moteur de cette expansion, avec une pénétration des véhicules à nouvelles énergies sur le marché intérieur dépassant 50 % en 2025, puis 60 % en décembre 2025, ce qui a maintenu une forte demande locale de batteries dans les catégories de véhicules grand public et premium [2]"Mises à jour sectorielles et données NEV," CAAM, caam.org.cn. L'effet de la demande ne s'explique plus par le seul nombre de véhicules, car les camions commerciaux électriques nécessitent des packs de batteries beaucoup plus grands, et CATL a déclaré fin 2025 qu'un camion lourd électrique à batterie peut embarquer une capacité de batterie équivalente à 3 à 4 voitures particulières. Cela modifie le comportement d'approvisionnement, car un nombre plus restreint de contrats de flotte peut générer un appel beaucoup plus important sur la production de cellules, l'assemblage de packs, la planification logistique et les futurs services de remplacement que des contrats de véhicules particuliers de taille unitaire similaire. La base de croissance devient également plus géographiquement distribuée, le marché brésilien des véhicules électriques ayant doublé pour atteindre 125 000 unités en 2024 et l'activité de production locale commençant à se déplacer vers 2026, ce qui soutient une empreinte manufacturière plus large pour le marché des batteries automobiles au-delà des schémas de croissance centrés sur la Chine. En conséquence, les fournisseurs capables de servir à la fois les véhicules particuliers et les plateformes de flotte à haute capacité sont bien positionnés pour capter une part plus importante de la demande incrémentale en GWh, même si leurs volumes unitaires ne dominent pas le marché.
Incitations gouvernementales et normes d'émissions
La politique reste l'une des ancres de demande les plus claires pour le marché des batteries automobiles, car la conception des incitations affecte désormais l'endroit où les cellules sont fabriquées, la manière dont les chaînes d'approvisionnement sont documentées et quels producteurs peuvent bénéficier des avantages d'approvisionnement local. Aux États-Unis, le crédit de production manufacturière avancée au titre de la Section 45X continue de soutenir la production nationale de cellules et de modules, ce qui maintient l'investissement dans les usines actif même lorsque les signaux de demande des consommateurs évoluent de manière inégale selon les segments de véhicules. En Europe, le Règlement (UE) 2023/1542 a établi un cadre contraignant pour la divulgation de l'empreinte carbone, le contenu recyclé, la diligence raisonnable, l'étiquetage et les exigences relatives au passeport numérique des batteries, ce qui déplace la concurrence dans le domaine des batteries au-delà du seul prix vers la préparation à la conformité[3]"Règlement (UE) 2023/1542," EUR-Lex, eur-lex.europa.eu. Ces règles sont importantes car elles augmentent le coût d'une traçabilité insuffisante et récompensent les fournisseurs capables de certifier tôt les données d'approvisionnement, de recyclage et de performance dans le cycle du programme véhicule. L'effet pratique est que les fournisseurs de batteries sont désormais évalués non seulement sur la chimie et la capacité, mais aussi sur leur capacité à protéger l'accès des équipementiers aux marchés finaux réglementés sur la durée de vie de chaque plateforme véhicule. Cela fait de la réglementation un soutien continu à la demande pour le marché des batteries automobiles, même dans les périodes où l'adoption des véhicules électriques au détail varie temporairement selon les pays ou les structures de subventions.
Baisse rapide du prix des batteries Li-Ion par kWh
Une baisse soutenue du coût des batteries lithium-ion améliore l'économie des véhicules électriques et soutient une adoption plus large sur les plateformes passagers et commerciales. À mesure que les coûts des packs diminuent, les équipementiers disposent de plus de marge pour rapprocher le prix des modèles électriques à batterie de celui des alternatives à combustion interne, ce qui élargit la demande au-delà des acheteurs motivés par les politiques vers des groupes de clients plus sensibles aux prix. Des coûts de batteries plus faibles soutiennent également une utilisation plus large de configurations de packs plus grands dans les véhicules commerciaux, où la portée, la planification de la charge utile et la fiabilité du cycle de service importent davantage que dans les voitures particulières. L'effet est particulièrement important pour les fabricants disposant d'une grande échelle et de chaînes d'approvisionnement intégrées, car ils peuvent répercuter les réductions de coûts dans la tarification des véhicules plus rapidement et défendre les marges plus efficacement que les concurrents plus petits. La compression des coûts pousse également la sélection de la chimie vers des formats moins coûteux, ce qui peut déplacer la demande des systèmes riches en nickel et remodeler le positionnement des fournisseurs sur l'ensemble du marché des batteries automobiles.
Les projets pilotes véhicule-réseau (V2G) stimulent la demande de seconde vie
Les applications véhicule-réseau (V2G) et de seconde vie remodèlent le marché des batteries automobiles, élargissant le rôle commercial d'une batterie au-delà de son utilisation initiale dans le véhicule. Des recherches indiquent que si une part significative du parc de véhicules électriques européens participait au V2G, cela pourrait couvrir les besoins de stockage stationnaire de la région d'ici le milieu des années 2030. Cela souligne la double fonctionnalité des batteries automobiles dans la mobilité et les services réseau au fil du temps. Une étude de 2025 publiée dans « Sustainability » a mis en évidence que l'économie du V2G est fortement influencée par les structures de tarification de l'électricité. Par exemple, Chengdu a surpassé les marchés avec des plafonds de prix stricts, ce qui suggère que les modèles économiques prospéreront dans les zones où les écarts tarifaires sont favorables. La réglementation européenne sur les batteries a posé une base juridique pour le reconditionnement des batteries de véhicules électriques retirées, simplifiant le processus pour les équipementiers, les recycleurs et les opérateurs de stockage d'énergie afin de réutiliser les batteries avant leur recyclage final. Cette tendance est essentielle pour le marché des batteries automobiles : les fournisseurs qui exploitent les données sur l'état de santé des batteries, établissent des canaux de collecte et nouent des partenariats de reconditionnement peuvent accéder à des flux de valeur récurrents, indépendamment de la vente initiale du véhicule.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité de l'approvisionnement en minéraux critiques | -1.8% | Mondial, notamment les chaînes d'approvisionnement en cobalt, lithium et nickel | Moyen terme (2 à 4 ans) |
| Rappels liés à l'emballement thermique et perception de la sécurité | -0.9% | Mondial, avec l'impact juridique et réputationnel le plus fort en Amérique du Nord, en Europe et en Chine | Moyen terme (2-4 ans) |
| Le risque lié aux technologies à l'état solide et aux ions sodium rend les actifs actuels obsolètes | -0.7% | Mondial, plus fort en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Surcapacité de recyclage pesant sur les marges | -0.4% | Chine, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité de l'approvisionnement en minéraux critiques
Les minéraux critiques restent une contrainte structurelle sur le marché des batteries automobiles, car les chaînes d'approvisionnement en lithium, nickel et cobalt sont encore plus concentrées que la demande de véhicules elle-même. L'Agence internationale de l'énergie a rapporté que les 3 premiers pays de raffinage représentaient la majorité de la capacité mondiale de raffinage du cobalt, ce qui signifie que les producteurs de batteries en aval restent exposés à des perturbations qui trouvent leur origine bien en amont dans un nombre limité de pays. Cette concentration est importante même lorsque les fabricants de batteries diversifient leur chimie, car l'exposition aux minéraux ne disparaît pas ; elle se déplace simplement d'un mélange de matériaux à un autre et peut toujours affecter les cathodes, les prix ou les volumes d'approvisionnement qualifiés. Le résultat pratique est que les équipes d'approvisionnement accordent désormais plus de valeur à la sécurité des contrats à long terme, aux voies de recyclage et à l'optionnalité chimique qu'elles ne le faisaient lorsque la croissance du lithium-ion partait d'une base plus petite. Cela explique également pourquoi le LFP a pris un poids stratégique, car il réduit l'exposition au cobalt et aide les producteurs à gérer une partie de la volatilité qui a historiquement pesé davantage sur les systèmes riches en nickel. Même ainsi, le marché des batteries automobiles restera sensible aux chocs en amont, car les capacités minières, de raffinage et de traitement s'adaptent encore plus lentement que la demande de mobilité électrifiée.
Rappels liés à l'emballement thermique et perception de la sécurité
Les incidents d'emballement thermique restent une contrainte réelle, car les rappels liés aux batteries créent des coûts directs pour les équipementiers et les fournisseurs de batteries, tout en affaiblissant la confiance des consommateurs dans la possession d'un véhicule électrique. En décembre 2025, Chrysler a déposé le rappel NHTSA 25V741 couvrant 320 065 unités Jeep Wrangler et Grand Cherokee PHEV après que des cellules de batterie ont été jugées présentant un risque d'incendie, et le remède impliquait l'inspection et le remplacement des packs concernés. En novembre 2025, Ford a également rappelé 20 558 véhicules Escape et Lincoln Corsair PHEV en raison d'un risque de court-circuit interne de la batterie haute tension, ce qui a de nouveau montré comment des problèmes de fabrication au niveau des cellules peuvent se transformer en actions correctives à l'échelle de la flotte. Ces événements ont une importance commerciale car les rappels augmentent l'exposition aux garanties, perturbent l'utilisation des véhicules et peuvent entraîner des restrictions temporaires de charge ou de stationnement qui réduisent la commodité quotidienne des véhicules électrifiés. Les préoccupations en matière de sécurité ralentissent également l'adoption dans les groupes d'acheteurs qui comparent encore les véhicules électriques aux hybrides ou aux véhicules conventionnels en termes de fiabilité et de risque total de possession. Pour le marché des batteries automobiles, cela signifie que le contrôle qualité, la traçabilité, l'intégrité des séparateurs et la conception de la sécurité au niveau du pack sont désormais des exigences concurrentielles centrales plutôt que de simples considérations d'ingénierie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de batterie :
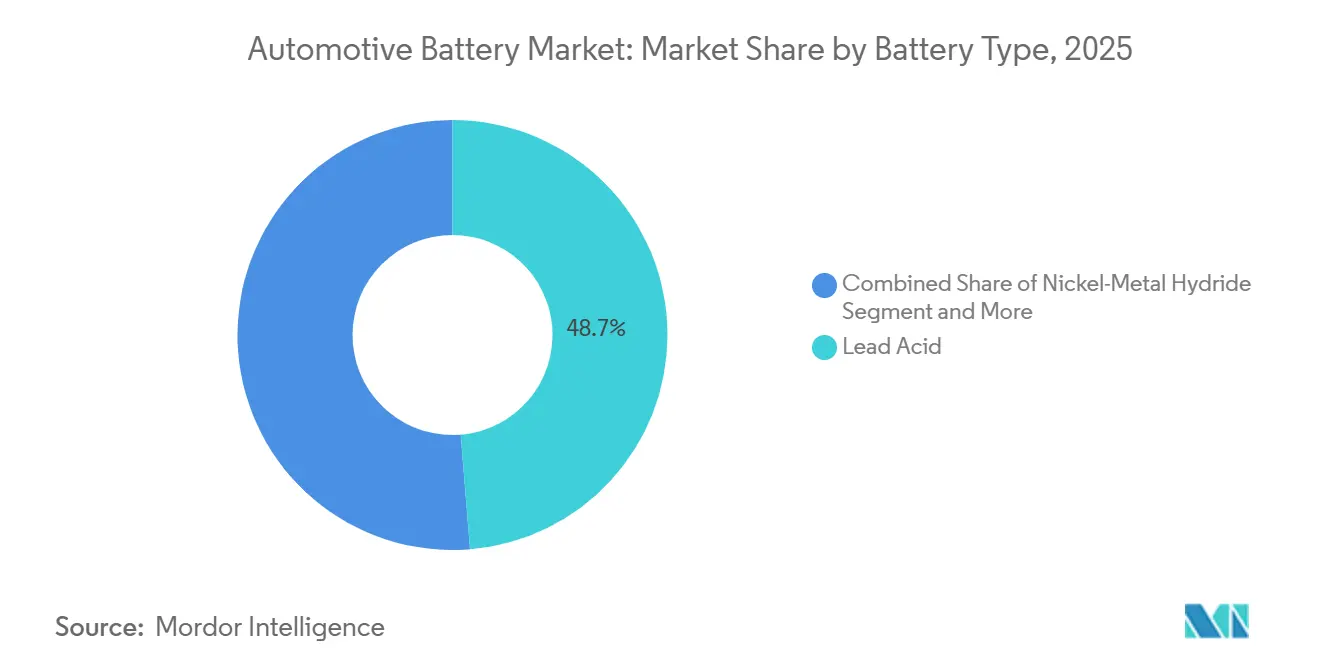
le volume du plomb-acide se maintient tandis que l'économie chimique évolue en dessousLe plomb-acide détenait 48,72 % des revenus en 2025, ce qui montre que le marché des batteries automobiles dépend encore fortement du parc mondial de véhicules à combustion interne installé et de son cycle de remplacement récurrent pour les systèmes de démarrage, d'éclairage et d'allumage. Cette position reste durable car un très grand parc de véhicules continue de nécessiter des batteries 12 V peu coûteuses et largement disponibles, et la demande de remplacement est moins cyclique que la production de nouveaux véhicules. Le segment bénéficie également de réseaux de service familiers, d'une bonne économie de recyclage et d'un montage standardisé sur de nombreuses plateformes de véhicules établies, ce qui le maintient commercialement pertinent même à mesure que la pénétration des véhicules électriques augmente. Dans le même temps, le rôle opérationnel du plomb-acide se rétrécit dans certaines architectures de véhicules plus récentes, car les systèmes start-stop et les applications de support basse tension récompensent de plus en plus une meilleure durée de vie en cycle et des performances de recharge plus rapides. Cela signifie que le plomb-acide ancre toujours le volume, mais que le marché des batteries automobiles attribue régulièrement plus de valeur future aux chimies qui soutiennent les plateformes électrifiées et un débit d'énergie plus élevé.
Le lithium-ion reste le principal moteur de croissance au sein du marché des batteries automobiles car il sert la propulsion des BEV, une part croissante des exigences des PHEV, et un nombre croissant de mises à niveau auxiliaires 12 V et start-stop. Le nickel-hydrure métallique conserve encore un rôle de niche dans les hybrides conventionnels, notamment là où les équipementiers continuent de privilégier les architectures HEV éprouvées et un dimensionnement modeste des batteries plutôt que des transitions complètes vers le tout électrique. Le segment Autres devrait croître à un CAGR de 18,06 % jusqu'en 2031, ce qui reflète une poussée industrielle plus large pour réduire la dépendance à un ensemble restreint de filières minérales et améliorer les performances par temps froid, la sécurité ou la flexibilité des coûts. CATL a déclaré en mai 2026 que sa batterie sodium-ion Naxtra entrera en production de masse d'ici fin 2026, ce qui donne au segment un ancrage concret à court terme plutôt qu'un simple récit de laboratoire. Cela est important pour le secteur des batteries automobiles car la diversification chimique passe de la discussion stratégique à la planification des produits, et cela remodèlera progressivement la façon dont les fabricants équilibrent les coûts, l'exposition aux matières premières et l'adéquation aux véhicules tout au long de la période de prévision.


Par type de véhicule :
l'électrification des flottes commerciales redéfinit l'intensité de la demande de batteriesLes voitures particulières détenaient 70,05 % des revenus en 2025, ce qui les a maintenues comme le plus grand contributeur au marché des batteries automobiles, car l'adoption des véhicules électriques est encore menée par les volumes de véhicules particuliers grand public et premium en Chine, en Europe et en Amérique du Nord. Cette domination reflète une large base installée sur les groupes motopropulseurs à combustion interne, hybrides et électriques à batterie, ce qui signifie que les voitures particulières génèrent une demande à la fois pour les batteries de remplacement et les programmes d'équipement d'origine. Le segment est également celui où le soutien politique, l'accès à la recharge et le choix des modèles par les consommateurs sont actuellement les plus développés, ce qui l'aide à maintenir son échelle même si les taux d'adoption varient selon les pays. Même ainsi, la demande de voitures particulières ne raconte plus toute l'histoire, car l'intensité des batteries par véhicule diffère fortement selon les segments, et cela change l'endroit où les fournisseurs trouvent une croissance incrémentale en GWh. À mesure que le marché des batteries automobiles mûrit, les fournisseurs qui se concentrent uniquement sur les volumes de voitures risquent de manquer la demande d'énergie plus forte qui émerge désormais des plateformes de véhicules plus grands.
Les véhicules commerciaux devraient se développer à un CAGR de 18,61 % jusqu'en 2031, et cette croissance a un poids inhabituel car chaque véhicule de flotte peut nécessiter une capacité de batterie bien supérieure à celle d'une voiture particulière typique. CATL a noté fin 2025 qu'un camion lourd électrique à batterie peut embarquer une capacité de batterie équivalente à 3 à 4 voitures particulières, ce qui signifie que l'électrification des flottes peut remodeler la planification des capacités avant même de dominer les ventes unitaires. C'est pourquoi les flottes municipales, les opérateurs logistiques, les bus et les programmes de livraison urbaine sont devenus des comptes stratégiquement importants pour les fournisseurs de batteries malgré leurs plus faibles volumes de véhicules. Les deux-roues sont également importants en Asie car ils élargissent la base d'électrification et ajoutent de grands volumes unitaires dans les segments de mobilité à moindre coût, même lorsque les tailles de packs sont modestes. Les équipements hors route restent une catégorie plus petite, mais le durcissement des règles d'émissions et l'activité d'approvisionnement précoce suggèrent que les véhicules de travail spécialisés deviendront une poche de demande plus visible pour le marché des batteries automobiles au fil du temps.
Par type de motorisation :
le parc à combustion interne soutient les revenus tandis que l'investissement BEV commande le capital de croissanceLes applications à moteur à combustion interne représentaient 82,55 % des revenus en 2025, ce qui confirme que le marché des batteries automobiles est encore largement financé par le parc mondial de véhicules à combustion et le cycle de remplacement lié aux systèmes SLI et start-stop. Cela reste vrai car le parc de véhicules à combustion interne installé est bien plus grand que le parc électrifié, et la demande de remplacement se poursuit indépendamment des nouvelles tendances d'adoption des groupes motopropulseurs. Le segment bénéficie également de canaux de service stables et de spécifications de produits bien comprises, ce qui rend la demande plus facile à prévoir que les batteries de traction liées aux nouvelles plateformes de véhicules. Sur le plan commercial, le moteur à combustion interne reste donc le plancher de revenus du marché, même si le capital à long terme et la R&D se déplacent ailleurs. Cela crée une structure à deux vitesses dans laquelle la demande héritée paie pour l'échelle tandis que le capital de croissance se déplace vers des applications électrifiées à plus haute tension sur l'ensemble du marché des batteries automobiles.
Les BEV devraient croître à un CAGR de 19,18 % jusqu'en 2031, ce qui en fait le type de motorisation à la croissance la plus rapide, les équipementiers continuant de placer davantage de paris sur les produits et les capacités sur les plateformes purement électriques. Cette transition est renforcée par le simple fait que les BEV nécessitent des systèmes de batteries plus grands et plus complexes que les plateformes hybrides ou à combustion interne, de sorte que chaque victoire en production apporte plus de valeur aux fournisseurs de cellules, aux assembleurs de packs et aux fournisseurs de systèmes de gestion de batteries. Les modèles hybrides et hybrides rechargeables servent encore de terrain intermédiaire important car ils aident les équipementiers à équilibrer les coûts, l'autonomie, la réglementation et la familiarité des consommateurs dans les régions où la commodité de la recharge reste inégale. Les FCEV restent une niche, mais ils conservent une pertinence stratégique dans les cas d'utilisation du transport lourd où l'autonomie, la disponibilité et l'économie de la charge utile sont difficiles à résoudre avec les seuls formats électriques à batterie. Le secteur des batteries automobiles se trouve donc dans une période de transition où le moteur à combustion interne soutient les revenus actuels, les hybrides soutiennent la flexibilité du portefeuille et les programmes BEV absorbent la plus grande part de l'attention future en matière d'investissement.
Par application :
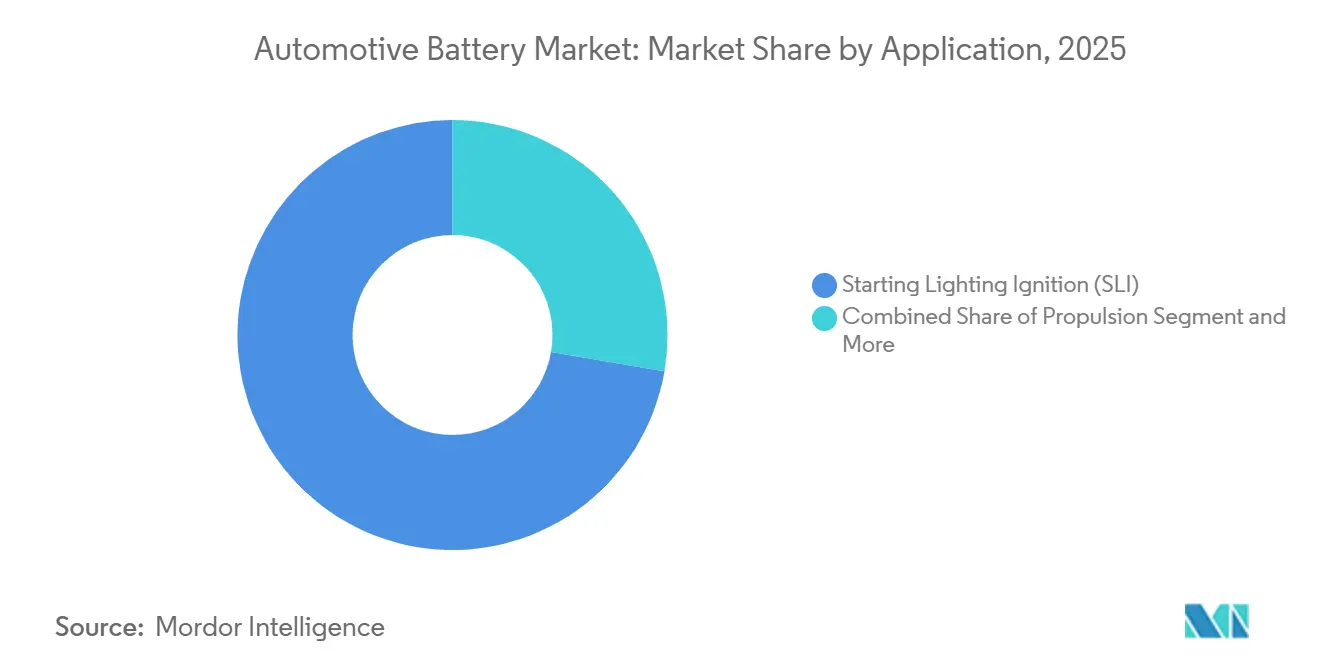
la masse des revenus SLI contraste avec le leadership de croissance de la propulsionLe démarrage-éclairage-allumage représentait 72,32 % de la taille du marché des batteries automobiles en 2025, ce qui montre à quel point les revenus actuels reflètent encore fortement le parc de véhicules conventionnels installé plutôt que la composition future des nouvelles ventes de véhicules. Ce segment reste fiable car les batteries en service SLI font face à un calendrier de remplacement prévisible, une large familiarité des ateliers et un grand parc mondial de véhicules qui continue de générer un renouvellement des remplacements. Il couvre également un ensemble plus large de fonctions basse tension que l'étiquette ne le suggère, car les véhicules modernes dépendent d'un support électrique stable pour les systèmes de confort, de contrôle et de sécurité même lorsque la propulsion n'est pas électrique à batterie. Pour cette raison, le SLI devrait rester un contributeur majeur aux revenus tout au long de la période de prévision, même si sa part se modère progressivement. En bref, le marché des batteries automobiles tire encore la majeure partie de ses revenus actuels des batteries qui soutiennent la mobilité plutôt que de l'alimenter directement.
La propulsion devrait croître à un CAGR de 18,22 % jusqu'en 2031, et c'est le segment qui capture le changement structurel le plus clair du marché, car la valeur des batteries se déplace des systèmes de support vers le groupe motopropulseur central. La hausse des ventes de véhicules électriques, les exigences moyennes plus importantes en matière de packs et la diffusion des flottes commerciales électriques à batterie augmentent toutes la part des dépenses en batteries directement liées à la propulsion. Le déploiement du système d'échange de batteries de CATL ajoute une autre couche à ce segment car il transforme les batteries de traction en un modèle de service récurrent plutôt qu'en une vente de matériel unique, ce qui modifie la propriété, l'utilisation et l'économie du remplacement. Les systèmes start-stop subissent également un changement de chimie, les solutions lithium 12 V prenant des rôles autrefois détenus principalement par des produits plomb-acide AGM et EFB, notamment là où une meilleure durée de vie en cycle et une meilleure acceptation de charge sont importantes. Les systèmes auxiliaires et basse tension restent commercialement importants à mesure que les architectures de véhicules électriques deviennent plus électrifiées, ce qui signifie que le marché des batteries automobiles s'étend autour de la propulsion sans éliminer le besoin de fonctions de batteries de support.
Par canal de vente :
la croissance de l'après-vente marque la maturité des premières cohortes de véhicules électriquesL'OEM représentait 61,74 % des revenus en 2025, ce qui l'a maintenu comme le plus grand canal de vente du marché des batteries automobiles, car les constructeurs automobiles contrôlent encore le flux principal de la demande de batteries à haute valeur ajoutée via les programmes de nouveaux véhicules et les contrats d'approvisionnement à long terme. Les accords d'approvisionnement OEM sont importants car ils déterminent les feuilles de route chimiques, les normes de qualification, les structures de prix, l'allocation des garanties et l'utilisation future des usines sur plusieurs années de modèles. Ils donnent également aux grands fabricants de batteries une visibilité sur la planification des volumes et la concentration des clients, ce qui soutient l'investissement dans les usines, les lignes de modules et la localisation. Cela fait du canal OEM la principale voie vers l'échelle, notamment dans les batteries de propulsion BEV, où l'intégration de la conception et la validation de la sécurité sont étroitement liées au programme véhicule. En conséquence, le marché des batteries automobiles continue de récompenser les fournisseurs capables de remporter des plateformes OEM stratégiques et de rester intégrés tout au long du cycle de vie complet du produit.
L'après-vente devrait croître à un CAGR de 17,95 % jusqu'en 2031, ce qui indique que le marché entre dans une phase plus mature où le parc électrifié installé commence à générer une opportunité de remplacement et de service plus importante. Deux tendances alimentent ce changement : les premières cohortes de BEV se rapprochent des besoins de remplacement des batteries de traction, et les mises à niveau 12 V à base de lithium suscitent un intérêt dans les segments de remplacement axés sur la performance et le start-stop. La demande de l'après-vente est également plus spécifique à la géographie que la demande OEM, car les normes de montage, les exigences de tension, les pratiques de réparation et les règles de certification diffèrent plus fortement selon les parcs de véhicules locaux. Les canaux de batteries de seconde vie pourraient élargir davantage cet espace, car les batteries de véhicules électriques reconditionnées peuvent créer des options moins coûteuses pour certaines applications avant le recyclage final, une voie de plus en plus reconnue dans la réglementation européenne et les travaux académiques. Le secteur des batteries automobiles fait donc face à un changement de mix de ventes dans lequel l'OEM reste le moteur d'échelle, mais l'après-vente devient une arène de profit et de service plus significative à mesure que le parc de véhicules électriques installé vieillit.
Analyse géographique
Marché des Batteries Automobiles en Asie-Pacifique
L'Asie-Pacifique a représenté 42,68 % des revenus en 2025, ce qui en a fait le plus grand contributeur régional au marché des batteries automobiles et a confirmé la position dominante de la région tant en termes d'échelle de fabrication que d'adoption des véhicules électriques. La Chine ancre cette position car la pénétration des véhicules à nouvelle énergie sur le marché intérieur a dépassé 60 % en décembre 2025, ce qui a maintenu la demande en véhicules, la production de batteries et l'activité des fournisseurs étroitement liées au sein d'un grand marché unique. Cela est important car les fabricants de batteries locaux bénéficient de la proximité avec les constructeurs automobiles, d'écosystèmes de fournisseurs denses et d'un marché intérieur suffisamment vaste pour absorber des cycles de produits rapides et des avantages d'échelle. Le Japon et la Corée du Sud restent importants sur le marché des batteries automobiles, mais leur trajectoire est davantage axée sur la technologie que sur les coûts, avec un accent plus fort sur les chimies différenciées, les applications haut de gamme et la R&D stratégique plutôt que sur le leadership par les prix sur le marché de masse. La Chine renforce également la gouvernance en fin de vie, et le Ministère de l'Industrie et des Technologies de l'Information a évolué en 2026 vers une traçabilité renforcée de la chaîne complète pour les batteries de traction en fin de vie, ce qui soutient des systèmes de recyclage et de réutilisation plus formels à terme.
Marché des Batteries Automobiles en Europe et en Amérique du Nord
L'Europe et l'Amérique du Nord forment ensemble le prochain grand centre de demande pour le marché des batteries automobiles, mais les deux régions traversent le cycle actuel de manière différente. L'Europe reste fortement façonnée par les politiques, avec la réglementation sur les batteries, la divulgation carbone, le devoir de diligence et les exigences relatives au passeport batterie qui poussent les fournisseurs à construire des chaînes de valeur plus transparentes et conformes aux exigences régionales. Cette structure réglementaire soutient la localisation à long terme, mais elle élève également les attentes opérationnelles pour les fabricants souhaitant un accès durable aux programmes des équipementiers européens et aux canaux de l'après-vente. L'Amérique du Nord dépend davantage de l'équilibre entre le soutien à la fabrication locale et les conditions de la demande au détail, et la Section 45X continue de soutenir la production nationale de cellules même lorsque la composition des ventes de véhicules évolue selon les types de groupes motopropulseurs. L'échec de Northvolt a également influencé la réflexion régionale, car il a montré que le capital seul ne garantit pas la compétitivité en termes de coûts, en particulier lorsque les producteurs chinois conservent une plus grande échelle et des courbes d'apprentissage établies sur l'ensemble du marché des batteries automobiles.
Marché des Batteries Automobiles au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud devrait croître à un CAGR de 18,01 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide, alors que la localisation induite par les tarifs douaniers et l'adoption des véhicules électriques en milieu urbain commencent à se renforcer mutuellement. Le Brésil est au cœur de ce changement car son marché des véhicules électriques a connu une croissance rapide et la structure tarifaire a poussé des constructeurs automobiles chinois tels que BYD et GWM vers des plans de production locale qui devraient approfondir les chaînes d'approvisionnement régionales. Le Moyen-Orient et l'Afrique restent des régions à un stade plus précoce, mais les achats de flottes pilotés par les politiques publiques et l'accès commercial les rendent de plus en plus pertinents pour l'assemblage futur de batteries, la distribution de véhicules électriques et les réseaux de services. Cela laisse le marché des batteries automobiles avec un schéma géographique clair : l'Asie-Pacifique fixe l'échelle, l'Europe et l'Amérique du Nord façonnent la conformité et la localisation, et l'Amérique du Sud offre la trajectoire de croissance la plus marquée durant la période de prévision.

Paysage réglementaire
La politique continue de façonner la localisation, la traçabilité et la conformité en matière de durabilité des batteries automobiles sur les principaux marchés. Dans l'Union européenne, le règlement (UE) 2023/1542 suit une trajectoire de mise en œuvre progressive, les exigences de performance et de durabilité des batteries de véhicules électriques s'appliquant à partir du 18 août 2024, et une activité de mise en œuvre ultérieure en juillet 2025 finalisant la méthodologie de calcul et de vérification de l'efficacité du recyclage et de la récupération des matériaux pour les batteries usagées.
En 2026, des mises à jour du texte réglementaire ont également influencé la conformité opérationnelle, notamment un rectificatif au Journal officiel publié le 10 avril 2026 modifiant des exigences de marquage spécifiques au titre de l'article 13. Aux États-Unis, les règlements finaux du Trésor/IRS concernant le crédit pour véhicules propres de la Section 30D sont entrés en vigueur le 5 juillet 2024, et l'exigence relative aux composants de batterie passe à 70 % pour l'année civile 2026, relevant la barre pour l'approvisionnement national et conforme au libre-échange des cellules, modules et blocs-batteries utilisés dans les véhicules éligibles.
Analyse de la chaîne de valeur
La chaîne de valeur des batteries automobiles s'étend de l'extraction amont des matières premières (lithium, nickel, cobalt, graphite) au raffinage et à la transformation des précurseurs/cathodes, à la fabrication des cellules, à l'assemblage des modules et blocs-batteries, à l'intégration dans les véhicules, jusqu'à la collecte et au recyclage en fin de vie. La concentration reste une caractéristique déterminante, la Chine représentant plus de 80 % de la capacité mondiale de production de batteries pour véhicules électriques en 2023, tandis que la dynamique de déploiement se poursuit, avec un déploiement mondial de batteries pour véhicules électriques atteignant 1,2 TWh en 2025 (en hausse de 30 % par rapport à 2024).
La régionalisation modifie l'emplacement des différentes étapes de la chaîne, et affecte également la manière dont les fournisseurs se qualifient pour la demande liée aux incitations. La montée en puissance nord-américaine s'est accélérée parallèlement aux besoins en contenu national liés aux politiques publiques, comme en témoigne une croissance de la production de batteries aux États-Unis de près de 140 % entre 2020 et 2025 et de nouvelles montées en capacité de coentreprises, notamment SK On et Hyundai Motor Group qui ont démarré la production initiale de leur usine en coentreprise dans le comté de Bartow, en Géorgie, en juillet 2026. La localisation des matériaux s'étend également aux filières d'approvisionnement des constructeurs, notamment LG Chem qui a commencé les expéditions de matériaux cathodiques vers Toyota Motor Engineering and Manufacturing North America en juillet 2026, en utilisant des précurseurs approvisionnés via sa coentreprise Korea Precursor Co.
Paysage concurrentiel
Le marché des batteries automobiles est concentré au sommet et beaucoup plus fragmenté en dessous de ce niveau supérieur, ce qui crée une structure où quelques entreprises façonnent les prix, l'orientation technologique et le calendrier des capacités pour le reste du secteur. En 2025, CATL dominait les installations mondiales de batteries pour véhicules électriques, tandis que BYD suivait de près. Ensemble, ces deux géants commandaient une part significative du marché, les positionnant bien en avance sur leurs concurrents. Cela est important car l'échelle dans les batteries affecte non seulement les coûts, mais aussi le levier d'achat, l'utilisation des usines, la flexibilité chimique et la capacité à soutenir plusieurs constructeurs automobiles dans plusieurs géographies à la fois. Les fabricants occidentaux et coréens comptent encore dans des programmes sélectionnés, des applications premium et des partenariats régionaux, mais ils opèrent depuis une position plus faible dans la course aux batteries grand public. Le marché des batteries automobiles ressemble donc moins à un large champ de concurrents égaux et davantage à une structure à dominance supérieure où les principales entreprises chinoises donnent le ton commercial.
La faillite de Northvolt en mars 2025 a également changé la façon dont les concurrents et les équipementiers perçoivent l'expansion des batteries occidentales, car elle a montré à quel point il est difficile de maintenir l'économie des gigafactories sans une demande stable, un soutien politique et une technologie compétitive en termes de coûts. Cet épisode a renforcé l'argument en faveur d'une localisation progressive, de coentreprises et de cellules importées avec assemblage local de packs plutôt que d'écosystèmes de batteries régionaux entièrement indépendants dès le premier jour. La réglementation ajoute une autre couche à la concurrence car le passeport batterie de l'UE et le cadre de diligence raisonnable favoriseront les producteurs capables de prouver la visibilité de la chaîne d'approvisionnement et la gestion en fin de vie avant que les exigences ne deviennent pleinement contraignantes. Les mouvements stratégiques des entreprises leaders montrent également comment la concurrence s'élargit au-delà de la seule fourniture de cellules. CATL développe son réseau d'échange de batteries Chocolate. CATL a également rapproché le sodium-ion de la production via Naxtra, et BYD a introduit en 2026 une plateforme de batteries à charge rapide qui pointait vers des temps de charge plus courts comme levier concurrentiel direct.
Ces mouvements sont importants car ils déplacent la concurrence de la pure échelle de fabrication vers le contrôle des écosystèmes, les modèles de service, l'expérience de recharge et l'optionnalité chimique. Les entreprises les plus solides cherchent à fidéliser les clients via l'infrastructure, l'architecture des produits et les relations logicielles et de service à long terme plutôt que par la seule tarification du matériel. Cela crée des opportunités dans les canaux de batteries de seconde vie, les logiciels V2G, la coordination du recyclage et le support spécialisé des flottes, où les plus grands fabricants de cellules ne dominent pas automatiquement chaque couche. Même ainsi, le marché des batteries automobiles reste difficile pour les entreprises de niveau intermédiaire car les leaders combinent déjà l'échelle de fabrication, l'étendue technologique et la portée client d'une manière difficile à égaler rapidement.
Acteurs leaders du secteur des batteries automobiles
Contemporary Amperex Technology Co., Limited (CATL)
LG Energy Solution
Panasonic Energy Co., Ltd.
BYD Co. Ltd.
Samsung SDI Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Batteries Automobiles
- Contemporary Amperex Technology Co., Limited (CATL)
- LG Energy Solution
- Panasonic Energy Co., Ltd.
- BYD Co. Ltd.
- Samsung SDI Co., Ltd.
- Clarios
- GS Yuasa Corporation
- VARTA AG
- Exide Technologies
- EnerSys
- A123 Systems Corp.
- Prime Planet Energy & Solutions, Inc.
- Robert Bosch GmbH
- SK On
- EVE Energy Co., Ltd.
- Farasis Energy
- SVOLT Energy Technology Co., Ltd
- Saft Groupe SA

Opportunités de marché et perspectives d'avenir
Les déploiements de capacités axés sur la localisation créent des espaces d'opportunité à court terme pour les fournisseurs capables de livrer des cellules, matériaux et blocs-batteries conformes à grande échelle sur plusieurs chimies. Cela se produit parallèlement à l'expansion par les constructeurs des stratégies de multi-approvisionnement et à une standardisation accrue des formats. L'Amérique du Nord offre une dynamique visible : NextStar Energy (LG Energy Solution et Stellantis) a marqué l'inauguration officielle de son usine de batteries de Windsor, en Ontario, en mars 2026, notant plus d'un million de cellules de batterie produites depuis novembre 2025, et SK On et Hyundai ont ouvert une usine de fabrication de batteries de 5 milliards USD dans le nord de la Géorgie en juillet 2026 pour approvisionner la Hyundai Metaplant.
La diversification des produits et des portefeuilles élargit la demande au-delà des blocs-batteries de propulsion vers les systèmes basse tension et les applications de stockage adjacentes soutenues par une fabrication de qualité automobile. Le marché privilégie activement l'expansion du LFP pour répondre à la sensibilité aux coûts, tandis que le lithium-ion liquide reste la norme de production en volume. Les efforts autour de l'état solide en 2026 se concentrent sur la validation de lignes pilotes et les expéditions d'échantillons plutôt que sur une intégration de masse, favorisant des opportunités pour les coentreprises de cathodes et de précurseurs, l'électronique de gestion de batterie pour les architectures 12 V à 48 V, et les filières circulaires reliant collecte, diagnostic et recyclage aux modèles de service des constructeurs et du marché secondaire.
Recent Industry Developments in Marché des Batteries Automobiles
- Juillet 2026 : LG Energy Solution a démarré l'exploitation de nouvelles lignes de production de cellules LFP pour applications de stockage d'énergie stationnaire (ESS) à l'usine Ultium Cells de Spring Hill, dans le Tennessee. Cette démarche élargit la production nord-américaine au-delà des chimies axées sur les véhicules électriques et aligne la fabrication de cellules sur les priorités de contenu local et de résilience de l'approvisionnement qui influencent les décisions d'achat de batteries.
- Juin 2026 : CATL a présenté le système de stockage d'énergie Tener Sodium et a déclaré que les livraisons commerciales débuteraient en juin 2027. Cette annonce met en évidence l'accélération des investissements dans les chimies alternatives afin de réduire l'exposition aux contraintes liées au lithium et au nickel, avec des retombées potentielles sur les filières de qualification automobile à mesure que le sodium-ion se développe.
- Février 2025 : Idemitsu et Toyota Motor ont fait progresser un programme de commercialisation de batteries tout solide de nouvelle génération, incluant des plans pour une nouvelle usine d'ici juin 2027 et un investissement mentionné à 21,3 milliards de yens (environ 143 millions USD). Ce programme renforce le financement continu mené par les constructeurs pour les plateformes post-lithium-ion, tout en signalant que l'accent de fabrication à court terme reste sur les étapes de transition pilote-industrielle.


Marché des Batteries Automobiles Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché des batteries automobiles couvre les batteries installées dans les véhicules routiers pour le démarrage, l'alimentation auxiliaire et la propulsion électrique, comptabilisées en termes de valeur au point de vente sur les canaux OEM et après-vente.
Exclusions du périmètre : nous excluons les batteries utilisées dans des applications non automobiles (telles que le stockage d'énergie stationnaire et l'électronique grand public), même lorsque les mêmes chimies sont utilisées.
Aperçu de la segmentation
- Par type de batterie
- Plomb-acide
- Lithium-ion
- Hydrure métallique de nickel
- Autres (Li-S, Na-ion, zinc-air)
- Par type de véhicule
- Voitures particulières
- Hayon
- Berline
- Monospace et véhicule utilitaire sport
- Véhicules commerciaux
- Véhicules commerciaux légers
- Camions moyens et lourds
- Autobus et autocar
- Deux-roues
- Hors route
- Engins de chantier
- Machines agricoles
- Voitures particulières
- Par type de motorisation
- Moteur à combustion interne (DED et démarrage-arrêt)
- Hybride (HEV et PHEV)
- Véhicule électrique à batterie (BEV)
- Véhicule électrique à pile à combustible (FCEV)
- Par application
- Démarrage-éclairage-allumage (DED)
- Propulsion
- Démarrage-arrêt
- Systèmes auxiliaires/12 V
- Batterie en tant que service / Échange
- Par canal de vente
- Équipementier
- Marché secondaire
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous avons commencé par une recherche documentaire pour cartographier les signaux de demande et d'offre pouvant être vérifiés via des sources publiques, puis les avons utilisés pour mettre en place le modèle de marché. Les données courantes provenaient de sources telles que les perspectives sur les véhicules électriques de l'Agence internationale de l'énergie, les statistiques de production de l'Organisation internationale des constructeurs d'automobiles, les flux commerciaux d'UN Comtrade, les résumés minéraux de l'USGS et les agences gouvernementales de transport et d'énergie dans les principaux marchés.
Ensuite, les rapports annuels, les présentations de résultats et la presse crédible ont été examinés pour comprendre l'orientation des prix, les ajouts de capacité et les changements de mix entre les batteries 12 V et les packs de traction. Si nécessaire, nous avons également eu recours à des abonnements payants pour l'intelligence financière des entreprises, les recherches de brevets et les vues d'importation et d'exportation au niveau des expéditions pour soutenir les vérifications ponctuelles. Ces sources documentaires sont illustratives uniquement et non exhaustives, et nous avons utilisé des documents publics et des séries de données supplémentaires pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour tester sous pression les hypothèses que les sources documentaires ne peuvent pas résoudre clairement, notamment autour des mouvements des prix de vente moyens, du mix chimique et de la répartition entre le montage OEM et la demande de remplacement. Nous avons échangé avec un mix de fournisseurs de batteries, de participants à l'écosystème des véhicules, de distributeurs et d'experts du secteur dans les régions clés, afin de combler les lacunes dans les courbes d'adoption régionales et la logique de tarification avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 15 % | APAC : 44 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 36 % |
| Acteurs plus petits : 21 % | Managers : 55 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit en utilisant l'approche du bassin de demande descendante, où la production de véhicules, la pénétration des véhicules électriques et hybrides et les taux d'équipement en batteries sont utilisés pour reconstituer la demande annuelle de batteries par application et canal, puis traduits en valeur à l'aide de fourchettes de prix observées. Pour maintenir des totaux réalistes, les résultats ont été recoupés avec des approximations ascendantes sélectives, notamment des vérifications de volume et de prix échantillonnées pour les principales catégories de batteries, ainsi que des vérifications de cohérence au niveau des canaux.
Les données pratiques qui ont influencé le modèle comprenaient la croissance des ventes de véhicules électriques par région, les tendances de la taille moyenne des packs, les cycles de remplacement des batteries 12 V, les changements de mix chimique (plomb-acide versus lithium-ion et types émergents) et la direction des coûts liée aux matières premières qui influence les prix. Les prévisions ont été principalement pilotées par une analyse de scénarios, où les hypothèses sur la vitesse d'adoption et les baisses de prix ont été ajustées à l'aide des retours d'experts, puis appliquées de manière cohérente dans toutes les régions. Lorsque les données ascendantes étaient inégales, nous avons utilisé une interpolation conservatrice entre des points d'ancrage connus et vérifié la direction par des vérifications de suivi.
Validation des données et cycle de mise à jour
Les résultats sont validés par de multiples vérifications afin que les chiffres finaux ne reposent pas sur un seul indicateur. Nous comparons les totaux avec des signaux indépendants tels que les tendances de production de véhicules, les mouvements commerciaux pour les catégories de batteries et les commentaires publics sur l'expansion ou l'utilisation, puis nous examinons les écarts qui tombent en dehors des plages attendues.
Avant la validation finale, une deuxième révision par un analyste est effectuée, et les répondants sont recontactés lorsqu'une hypothèse clé change de manière significative, comme un changement de prix inattendu ou une variation de la demande induite par une politique. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires pour les événements importants, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible au moment de la livraison.
Taille du marché des batteries automobiles de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les batteries automobiles diffèrent souvent car le calendrier d'actualisation et le traitement des prix peuvent rapidement modifier le résultat en valeur, même lorsque la dynamique sous-jacente de la demande est similaire. Les différences proviennent également de ce qui est comptabilisé comme usage automobile et de la manière dont la demande de remplacement et la demande OEM sont traitées avec le même soin.
Lorsqu'une estimation utilise des fenêtres de conversion de devises antérieures et des courbes de prix de vente moyens plus lissées, la valeur peut être inférieure dans une année où les tailles de packs, le mix chimique et le mix de véhicules évoluent rapidement, et cette discipline d'actualisation est une raison clé pour laquelle le chiffre final de 2025 diffère chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 130,42 milliards USD (2025) | |
| Cabinet de conseil mondial A | 79,18 milliards USD (2025) | Applique souvent un ensemble plus restreint d'usages automobiles des batteries et s'appuie sur une tarification des packs conservatrice avec un calendrier de conversion de devises antérieur, ce qui peut sous-estimer la valeur de traction dans les régions à forte croissance. |
| Éditeur sectoriel B | 80,12 milliards USD (2025) | Suppose généralement des baisses de prix plus régulières et des intervalles de remplacement plus longs, ce qui peut atténuer la valeur lorsque la croissance du montage OEM et la progression de la taille des packs évoluent rapidement dans toutes les régions. |
L'écart entre les chiffres s'explique principalement par la rapidité avec laquelle les données de prix sont actualisées, la façon dont la demande de traction par rapport aux batteries 12 V est séparée, et si la valeur OEM et après-vente est toutes deux capturée. Nous maintenons les étapes reproductibles en liant les totaux à la production de véhicules, aux indicateurs d'adoption et aux vérifications de prix qui peuvent être réexécutés lors du prochain cycle de mise à jour.


Questions clés traitées dans le rapport
Quels sont les moteurs de la croissance des batteries automobiles jusqu'en 2031 ?
La croissance est portée par l'adoption des véhicules électriques, les exigences plus importantes en matière de batteries dans les véhicules commerciaux, le soutien politique à la fabrication locale et un rôle plus large des batteries dans les applications de seconde vie et liées au réseau.
Quelle sera la taille de ce marché d'ici 2031 ?
Le marché des batteries automobiles devrait atteindre 349,23 milliards USD d'ici 2031, contre 153,67 milliards USD en 2026, à un CAGR de 17,84 % sur la période 2026-2031.
Quel type de batterie domine encore les revenus aujourd'hui ?
Le plomb-acide est resté le plus grand type de batterie en 2025 avec une part de 48,72 %, car le parc de véhicules à combustion interne installé génère encore un cycle de remplacement très important et régulier.
Quel segment de véhicules crée la demande incrémentale de batteries la plus forte ?
Les véhicules commerciaux devraient connaître la croissance la plus rapide à un CAGR de 18,61 %, et leur impact est amplifié car un camion lourd électrique peut nécessiter une capacité de batterie équivalente à 3 à 4 voitures particulières.
Comment la politique façonne-t-elle la localisation des batteries ?
La loi américaine sur la réduction de l'inflation (Inflation Reduction Act) et le règlement de l'UE sur les batteries imposent du contenu local et des limites d'empreinte carbone, générant plus de 200 milliards USD d'investissements régionaux dans des gigafactories.
Dernière mise à jour de la page le:


