
Tamanho e Participação do Mercado de Testes de Automação
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
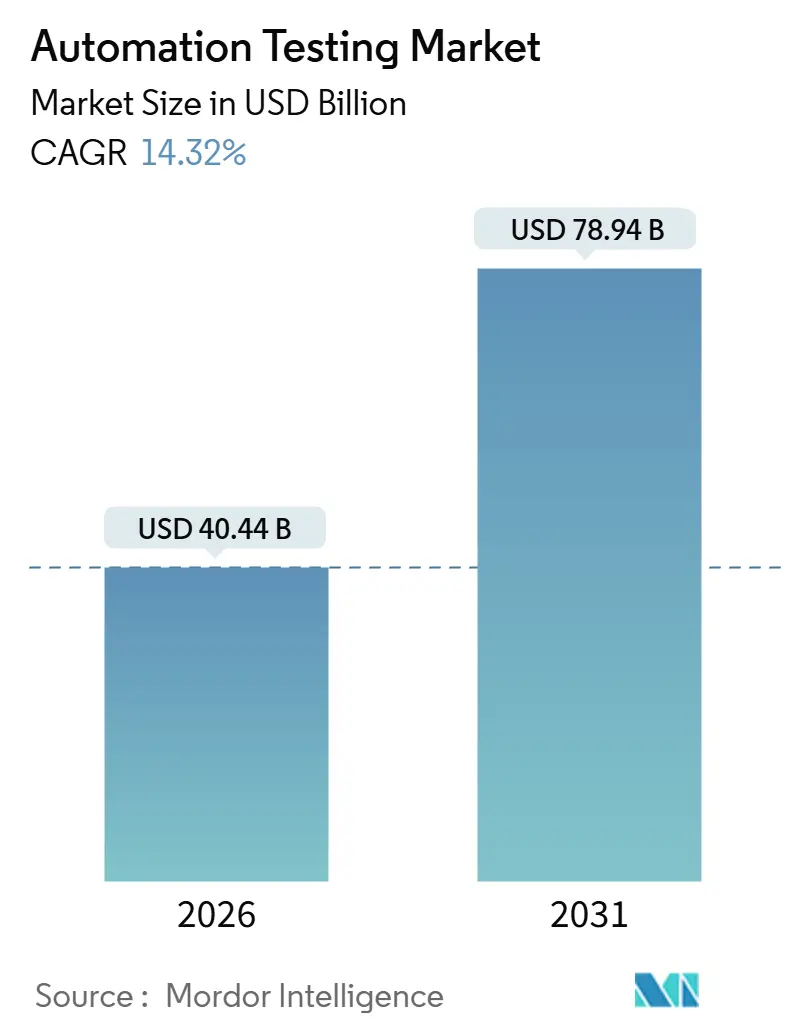
| Tamanho do Mercado (2026) | 40.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 78.94 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.32 % |
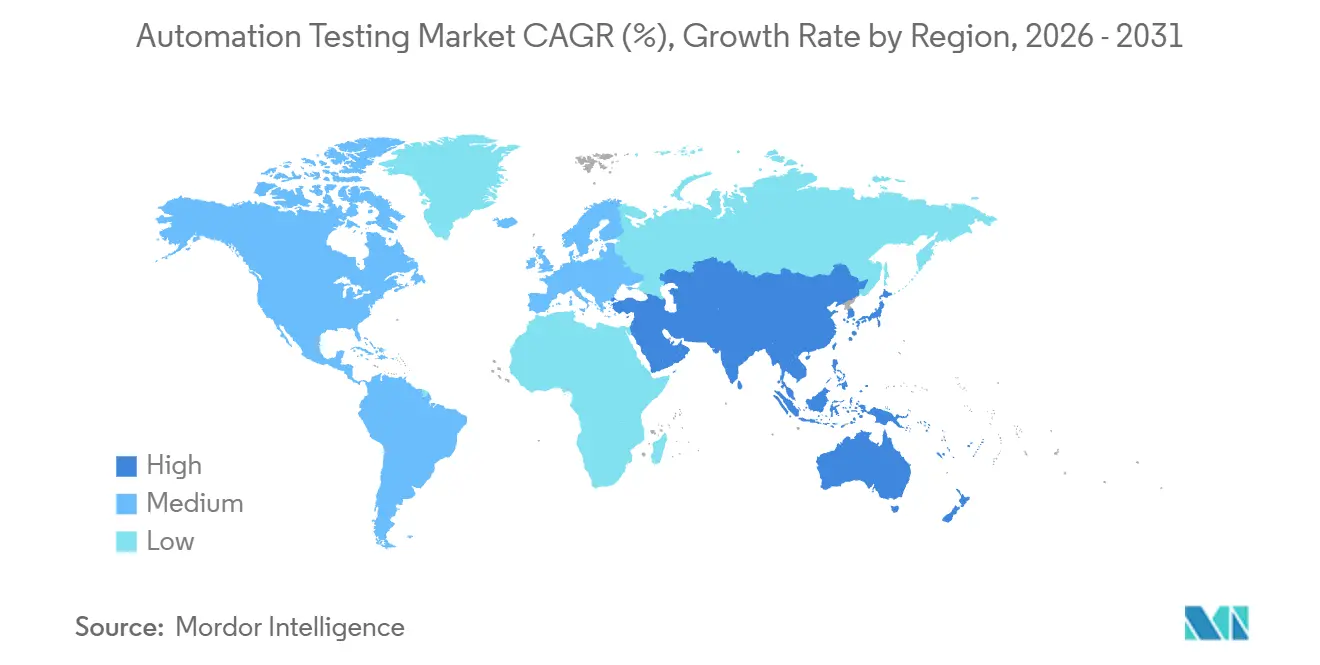
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Testes de Automação por Mordor Intelligence
O tamanho do mercado de testes de automação atingiu USD 40,44 bilhões em 2026 e está projetado para alcançar USD 78,94 bilhões até 2031, refletindo uma CAGR de 14,32% ao longo do período de previsão. Essa expansão decorre da migração das empresas para a antecipação dos testes no ciclo de vida do desenvolvimento de software, da unificação dos testes contínuos com os pipelines de DevOps e da adoção de ferramentas de IA generativa que criam scripts de autocorreção em tempo quase real. A demanda generalizada por infraestrutura de nuvem elástica, mandatos elevados de segurança e acessibilidade e a crescente adoção de plataformas sem código estão ampliando as bases de compradores além das equipes tradicionais de garantia de qualidade. A dinâmica competitiva está se intensificando à medida que os players incumbentes incorporam IA nas suítes existentes, enquanto especialistas com apoio de capital de risco se diferenciam por meio de motores autônomos de manutenção de testes, todos disputando participação enquanto as organizações modernizam seus legados e migram para microsserviços. As oportunidades florescem onde a soberania de nuvem híbrida, a conformidade regulatória em setores regulados e a validação de firmware em nível de dispositivo se intersectam, levando os fornecedores a expandir portfólios de serviços junto com licenças de software para reduzir a complexidade dos clientes e acelerar o tempo até o valor.
Principais Conclusões do Relatório
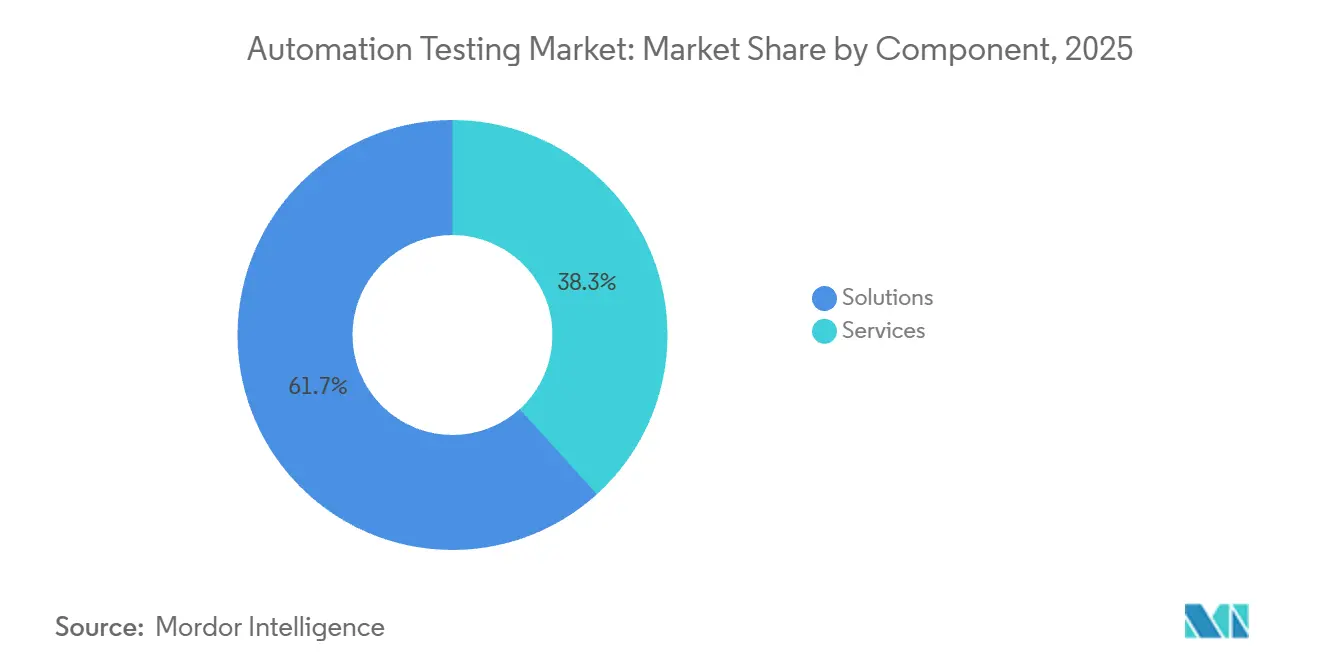
- Por componente, as soluções lideraram com 61,72% de participação de receita em 2025; os serviços estão previstos para crescer a uma CAGR de 15,23% até 2031.
- Por tipo de teste, os testes funcionais representaram 58,33% da demanda em 2025, enquanto os testes não funcionais estão projetados para expandir a uma CAGR de 16,94% até 2031.
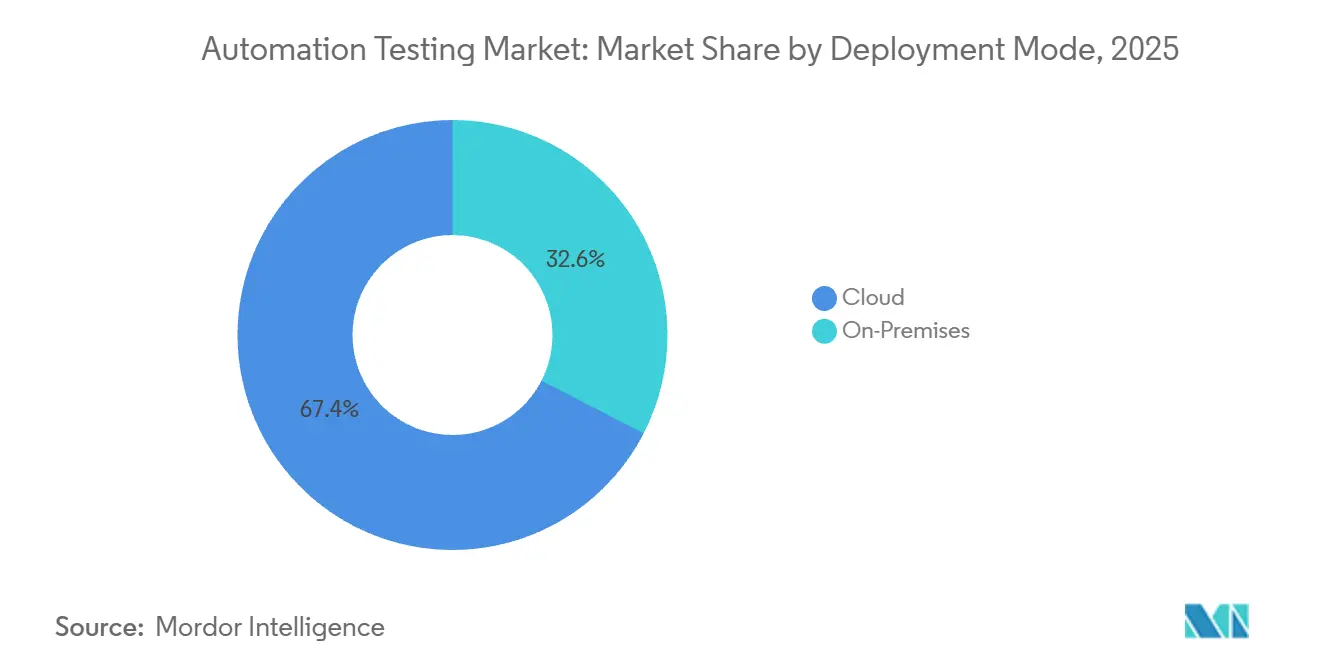
- Por modo de implantação, a implantação em nuvem capturou uma participação de 67,44% em 2025, enquanto a nuvem híbrida está definida para crescer a uma CAGR de 17,41% até 2031.
- Por setor de usuário final, a tecnologia da informação e telecomunicações liderou com 24,61% dos gastos em 2025; a área de saúde e ciências da vida deve crescer a uma CAGR de 16,67% até 2031.
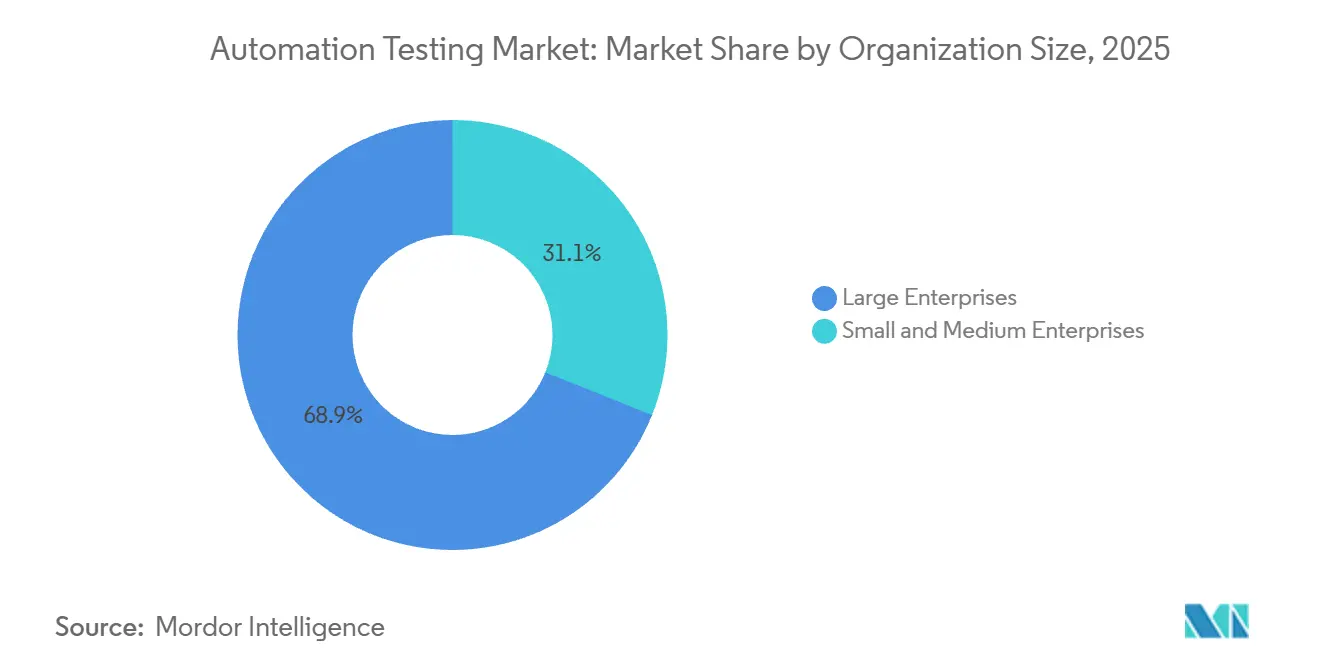
- Por tamanho da organização, as grandes empresas detinham 68,93% de participação em 2025, mas as pequenas e médias empresas estão avançando a uma CAGR de 17,34% até 2031.
- Por interface, os testes web constituíram 52,21% das atividades em 2025; os testes de API e microsserviços estão previstos para expandir a uma CAGR de 16,81% até 2031.
- Por geografia, a América do Norte liderou com 39,54% de participação de receita em 2025; a Ásia-Pacífico deve registrar a CAGR regional mais rápida de 16,13% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Testes de Automação*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção Crescente de Ágil e DevOps para Testes Contínuos | +2.1% | Global, concentrado na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Ferramentas de Criação e Manutenção de Testes Orientadas por IA | +1.8% | América do Norte, Europa, Ásia-Pacífico como mercados principais | Curto prazo (≤ 2 anos) |
| Expansão de Arquiteturas Nativas de Nuvem e Microsserviços | +1.5% | Global, liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Automação de Baixo Código ou Sem Código Democratizando a Garantia de Qualidade | +1.3% | Global, adoção acelerada na Ásia-Pacífico e América Latina | Curto prazo (≤ 2 anos) |
| Mandatos de Acessibilidade Digital (WCAG 3) | +0.9% | América do Norte, Europa, Austrália | Longo prazo (≥ 4 anos) |
| Necessidades de Regressão em Dispositivo para Firmware de Borda e IoT | +0.7% | Centros de manufatura da Ásia-Pacífico, América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Ágil e DevOps para Testes Contínuos
As organizações incorporam suítes de regressão automatizadas diretamente nos pipelines de integração contínua, comprimindo os ciclos de lançamento de cadências trimestrais para semanais. A Microsoft relatou um aumento de 43% ano a ano nos trabalhos de teste paralelos no Azure DevOps em 2025, indicando uma mudança das aprovações manuais para controles baseados em política como código.[1] "Blog do Azure DevOps," Microsoft Corporation, microsoft.com A maior velocidade de entrega reduz as janelas para testes exploratórios, levando as equipes a automatizar cenários de fumaça, integração e ponta a ponta que antes eram reservados para o julgamento humano. A pesquisa de 2024 da Docker observou que 68% dos profissionais de DevOps executam testes automatizados em cada commit, ante 51% um ano antes. Como resultado, as plataformas de teste se integram nativamente com repositórios Git e pilhas de observabilidade, exibindo telemetria de defeitos em tempo real e criando demanda por cadeias de ferramentas unificadas de DevOps.
Ferramentas de Criação e Manutenção de Testes Orientadas por IA
A IA generativa transforma requisitos em linguagem natural em scripts executáveis e autocorrige seletores quando elementos de interface do usuário mudam, reduzindo os custos de manutenção que historicamente consumiam até 40% dos orçamentos de garantia de qualidade. O IBM watsonx Code Assistant converte lógica de negócios COBOL em casos de teste para cargas de trabalho em mainframe. A Tricentis incorporou a criação em linguagem natural em sua plataforma por meio das aquisições da Waldo e da Virtuoso, permitindo que os testadores descrevam cenários em inglês simples e recebam scripts Selenium em minutos. O Applitools Visual AI sinaliza regressões em nível de pixel e reduziu alertas de falsos positivos em 60% durante projetos piloto. Esses avanços permitem que as empresas ampliem a cobertura sem crescimento proporcional de pessoal, deslocando os engenheiros de garantia de qualidade para a priorização baseada em risco.
Expansão de Arquiteturas Nativas de Nuvem e Microsserviços
A decomposição de monólitos em microsserviços multiplica os contratos de API e as dependências entre serviços. O relatório de DevOps de 2025 do Google Cloud constatou que equipes que operam mais de 50 microsserviços apresentam uma taxa de escape de defeitos 3,2 vezes maior quando dependem exclusivamente de testes de ponta a ponta. Ferramentas como o Pact permitem a verificação de contratos orientados pelo consumidor, enquanto a orquestração nativa do Kubernetes do BrowserStack cria navegadores efêmeros ao lado dos pods de aplicação, reduzindo os custos de infraestrutura em 40%. A integração do Sauce Labs com o Azure Kubernetes Service permitiu 10.000 sessões Selenium simultâneas e reduziu o tempo de execução da regressão de oito horas para 22 minutos. As plataformas de teste, portanto, devem oferecer suporte a fluxos de trabalho com API em primeiro lugar e ambientes efêmeros.
Automação de Baixo Código ou Sem Código Democratizando a Garantia de Qualidade
Construtores visuais e interfaces de gravação e reprodução permitem que analistas de negócios criem testes sem necessidade de programação. O StudioAssist do Katalon sugere etapas de teste à medida que os usuários interagem com os aplicativos, reduzindo pela metade o tempo de criação de scripts. O LambdaTest HyperExecute repete automaticamente testes instáveis e distribui trabalhos pelos nós de nuvem, alcançando 95% de estabilidade na taxa de aprovação para clientes do setor financeiro. O Rainforest QA expande os testes coletivos com localização em espanhol e português, atraindo PMEs da América Latina. A democratização elimina a limitação de largura de banda de engenharia como fator restritivo, acelerando a validação imediatamente após as sessões de refinamento do backlog.
Análise de Impacto das Restrições do Mercado de Testes de Automação*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Investimento Inicial em Ferramentas e Habilidades | -1.2% | Global, agudo em mercados emergentes e PMEs | Curto prazo (≤ 2 anos) |
| Complexidade de Integração com Sistemas Legados | -0.9% | América do Norte e Europa, especialmente BFSI e manufatura | Médio prazo (2 a 4 anos) |
| Obstáculos de Privacidade de Dados para Testes Baseados em Nuvem | -0.6% | Europa (GDPR), China (PIPL), saúde e finanças | Longo prazo (≥ 4 anos) |
| Risco de Obsolescência Rápida de Frameworks de IA | -0.5% | Global, concentrado em empresas de adoção precoce | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial em Ferramentas e Habilidades
Frameworks de nível empresarial exigem taxas de licença, provisionamento de infraestrutura e capacitação de pessoal, formando uma barreira de capital para as PMEs. A pesquisa de 2025 da PwC indicou que 42% das empresas menores citam restrições orçamentárias como o principal obstáculo para os testes automatizados de segurança. A lacuna de talentos agrava o obstáculo, com o relatório de 2024 do LinkedIn mostrando que a demanda por engenheiros de automação supera a oferta por um fator de 2,3 na América do Norte. Empresas que não conseguem financiar salários competitivos ou assinaturas de longo prazo adiam programas de automação, perpetuando gargalos manuais que retardam os lançamentos e elevam as taxas de escape de defeitos.
Complexidade de Integração com Sistemas Legados
As suítes de teste modernas enfrentam dificuldades para se conectar a mainframes COBOL e middleware proprietário, carecendo de APIs padronizadas. A Pesquisa de Modernização de Mainframe de 2024 da IBM revelou que 63% das instituições financeiras ainda operam núcleos COBOL, com apenas 18% possuindo suítes de regressão automatizadas.[2]"watsonx Code Assistant," IBM Corporation, ibm.com Os clientes do setor de manufatura gastam até 40% dos orçamentos de teste mantendo camadas de integração entre scripts Selenium e transações SAP GUI, prolongando os ciclos de atualização para seis semanas. As organizações, portanto, operam processos manuais e automatizados em paralelo, diluindo o retorno sobre o investimento e fomentando resistência à automação adicional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Testes de Automação
Por Componente:
Os Serviços Expandem à Medida que a Complexidade AumentaAs soluções representaram 61,72% da participação de mercado de testes de automação em 2025, refletindo a dependência das empresas de módulos funcionais, de desempenho e de segurança empacotados que se conectam diretamente aos pipelines de DevOps. Os serviços, entretanto, estão projetados para capturar a faixa de crescimento mais rápida com uma CAGR de 15,23% até 2031, à medida que os compradores terceirizam a manutenção de scripts e a integração em nuvem híbrida para especialistas, convertendo a garantia de qualidade de quadro fixo em expertise sob demanda. Os provedores gerenciados atualizam os pacotes de regressão em sincronia com os sprints de entrega contínua, reduzindo os prazos de execução e liberando as equipes internas para se concentrarem na priorização de riscos.
O tamanho do mercado de testes de automação vinculado aos serviços está crescendo à medida que as auditorias regulatórias exigem matrizes de rastreabilidade, impulsionando a demanda por horas de consultoria que mapeiam casos de teste para cláusulas de conformidade sob o GDPR e a ISO 13485.[3]"Lei Europeia de Acessibilidade," Comissão Europeia, ec.europa.eu Os fornecedores agrupam consultoria, ajuste de framework e execução gerenciada em contratos baseados em resultados, convertendo o que antes eram compras de capital em despesas operacionais que escalam com a velocidade de lançamento.


Por Tipo de Teste:
Os Testes Não Funcionais Ganham ImpulsoAs suítes funcionais mantiveram uma participação de mercado de 58,33% nos testes de automação em 2025, confirmando seu papel fundamental na validação dos fluxos de trabalho dos usuários. As categorias não funcionais — desempenho, segurança e acessibilidade — estão definidas para expandir a uma CAGR de 16,94%, o ritmo mais rápido nesta segmentação, à medida que as arquiteturas de confiança zero e os mandatos WCAG 3 elevam as métricas de latência, vulnerabilidade e usabilidade para os registros de risco em nível de diretoria.
As organizações integram scripts de carga do Apache JMeter e varreduras de análise estática nos mesmos painéis que rastreiam a cobertura funcional, correlacionando objetivos de nível de serviço com tendências de defeitos. À medida que violações e carregamentos lentos de páginas causam danos à marca que excedem os defeitos funcionais, as equipes de aquisição alocam orçamentos maiores para ferramentas não funcionais, deslocando o tamanho do mercado de testes de automação para gastos equilibrados entre as duas categorias.
Por Modo de Implantação:
A Nuvem Híbrida Equilibra Agilidade e SoberaniaA nuvem pública capturou uma participação predominante de 67,44% das implantações em 2025, impulsionando grades de navegadores elásticos e fazendas de dispositivos que executam milhares de testes paralelos. A nuvem híbrida, no entanto, registra a trajetória mais rápida com uma CAGR de 17,41%, à medida que compradores dos setores financeiro, de saúde e do setor público direcionam cargas de trabalho sensíveis para nós locais, enquanto despacham verificações de baixo risco para regiões públicas.
A integração do BrowserStack com o Azure sincroniza resultados entre servidores Jenkins privados e grades Selenium na nuvem, reduzindo os custos de infraestrutura em 35% e demonstrando os benefícios econômicos da orquestração federada. O modelo de dupla localização protege a conformidade com as regras emergentes de residência de dados, garantindo que o tamanho do mercado de testes de automação reflita uma mudança constante em direção a topologias de implantação mistas.
Por Setor de Usuário Final:
Saúde e Ciências da Vida AceleramA tecnologia da informação e telecomunicações liderou os gastos com 24,61% de participação de mercado em testes de automação em 2025, impulsionada pelas operadoras de telecomunicações que validam fatias de rede 5G e gateways de API. A saúde e as ciências da vida, entretanto, estão previstas para superar todos os outros segmentos verticais com uma CAGR de 16,67%, à medida que a FDA 21 CFR Parte 11 e a ISO 13485 impõem a validação automatizada de interfaces de registros eletrônicos de saúde e firmware de dispositivos médicos.
Os provedores de telemedicina incorporam testes de desempenho contínuos para manter a qualidade do vídeo durante os picos de agendamento, enquanto os hospitais implementam varreduras de acessibilidade para garantir que os portais de pacientes atendam aos padrões WCAG. A pressão de conformidade resultante e a complexidade de interoperabilidade impulsionam novos investimentos em suítes automatizadas, aumentando o tamanho do mercado de testes de automação alocado a projetos de saúde acima das normas históricas.
Por Tamanho da Organização:
As PMEs Reduzem a DistânciaAs grandes empresas detinham 68,93% de participação de mercado em testes de automação em 2025, aproveitando licenças empresariais e laboratórios de dispositivos internos para manter uma cobertura ampla. As pequenas e médias empresas representam o segmento de crescimento mais rápido, com uma CAGR de 17,34%, à medida que os construtores sem código e as soluções SaaS com pagamento por uso eliminam as barreiras de entrada.
O LambdaTest HyperExecute repete automaticamente testes instáveis e distribui trabalhos pelos nós de nuvem, permitindo que equipes com recursos limitados entreguem lançamentos estáveis sem engenheiros de garantia de qualidade dedicados. Os modelos de testes coletivos complementam as suítes automatizadas, fornecendo feedback de usuários reais em idiomas regionais. Essas dinâmicas ampliam o tamanho do mercado de testes de automação ao estender a adoção para a cauda longa de empresas anteriormente excluídas pelo preço das cadeias de ferramentas empresariais.
Por Interface:
A Validação de API e Microsserviços Cresce RapidamenteAs verificações de interface de usuário web ainda dominam o mercado de testes de automação com 52,21% de participação em 2025, porém as suítes de API e microsserviços estão projetadas para crescer mais rapidamente a uma CAGR de 16,81%, à medida que as empresas decompõem monólitos e aplicam a integridade dos contratos em cada commit.
Os snapshots do Postman e do Pact detectam o desvio de esquema antecipadamente, evitando falhas em downstream, enquanto grades nativas do Kubernetes criam navegadores efêmeros ao lado dos pods de serviço para validar fluxos de ponta a ponta sem infraestrutura persistente. A demanda por fazendas de dispositivos persiste para mobile e IoT, mas a orquestração unificada que sequencia testes de API, interface de usuário e embarcados em um único fluxo de trabalho distingue as plataformas líderes, garantindo que o tamanho do mercado de testes de automação reflita cada vez mais a complexidade de múltiplas interfaces.
Análise Geográfica
Mercado de Testes de Automação na América do Norte
A América do Norte contribuiu com 39,54% da receita de 2025, apoiada pela maturidade na adoção de DevOps, mandatos federais de acessibilidade e financiamento de capital de risco que acelera a implantação de plataformas nativas de IA. As empresas dos Estados Unidos integram o GitHub Copilot e o IBM watsonx em seus pipelines, gerando automaticamente testes unitários e de integração a cada commit. Os bancos canadenses automatizam verificações de regressão para atender às diretrizes regulatórias de resiliência, enquanto os fabricantes mexicanos incorporam testes em portais de cadeia de suprimentos que trocam dados alfandegários com as autoridades dos EUA.
Mercado de Testes de Automação na APAC
A Ásia-Pacífico está projetada para registrar a expansão mais rápida, com um CAGR de 16,13% até 2031. Os programas de Infraestrutura Pública Digital da Índia exigem a validação das APIs do Aadhaar e do UPI em escala nacional. A China aplica as regras de soberania de dados da PIPL, impulsionando grades de nuvem híbrida localizadas dentro das fronteiras nacionais. Os conglomerados industriais japoneses fazem parceria com os laboratórios de dispositivos HeadSpin para verificar firmware automotivo em diferentes zonas climáticas, e as agências australianas exigem testes alinhados ao WCAG para portais de cidadãos, impulsionando a adoção de ferramentas de acessibilidade da Deque Systems e da Applitools.
Mercado de Testes de Automação na EMEA e LATAM
A Europa mantém uma demanda robusta à medida que a Lei Europeia de Acessibilidade e o GDPR convergem, exigindo validação automatizada e anonimização de dados. As montadoras alemãs testam softwares de ADAS em cenários de latência extrema, o setor financeiro do Reino Unido contrata provedores de serviços gerenciados para automatizar execuções de testes de recuperação de desastres, e os grupos de saúde franceses validam trocas de dados HL7 FHIR no âmbito de iniciativas nacionais de saúde digital. Os investimentos no Oriente Médio e na África concentram-se em plataformas de cidades inteligentes e fintech, enquanto o crescimento na América Latina se beneficia de recursos de localização em ferramentas sem código que ampliam a participação das PMEs.

Panorama regulatório
Os testes de automação são moldados por regras transfronteiriças que elevam a rastreabilidade, a retenção de evidências e a validação pronta para auditoria na entrega de software. Na União Europeia, a AI Act (em vigor desde 1º de agosto de 2024) estabelece requisitos para documentação técnica e evidências de validação para sistemas de IA de alto risco, incluindo registros de teste e relatórios assinados referenciados em seus anexos, impulsionando as equipes a incorporar a captura contínua de evidências nos fluxos de trabalho de CI/CD. As regras setoriais também elevam o padrão para testes de resiliência operacional, com o EU Digital Operational Resilience Act (DORA) entrando em fase de aplicação ativa ao longo de 2025 e 2026, aumentando o escrutínio sobre o risco de software de terceiros, cenários de resiliência e artefatos de teste por parte das funções de compliance.
Os órgãos de normalização também estão apertando o que se entende por automação "boa", ao mesmo tempo em que fornecem uma linguagem comum para auditorias e aquisições. A norma ISO/IEC/IEEE 29119-5:2024 (publicada em dezembro de 2024) apoia a especificação padronizada e modular por meio de testes orientados por palavras-chave, enquanto a IEEE Standards Association publicou a IEEE 3407-2025 (datada de 24 de abril de 2026) para definir requisitos mínimos para ferramentas de automação de testes de software de ponta a ponta. Junto com a colaboração contínua entre reguladores (por exemplo, esforços envolvendo a UK Financial Conduct Authority e a Monetary Authority of Singapore para alinhar as expectativas de testes de IA), essas referências estão aumentando a demanda por ferramentas e serviços que geram registros de execução imutáveis, mapeiam testes para objetivos de controle e demonstram repetibilidade em ambientes híbridos.
Análise da cadeia de valor
A cadeia de valor dos testes de automação começa com facilitadores upstream, incluindo estruturas e normas de código aberto, infraestrutura em nuvem e cadeias de ferramentas de desenvolvedores que fornecem ambientes de execução e pontos de integração. As iniciativas de normalização são insumos cada vez mais influentes, incluindo a IEEE 3407-2025 (requisitos mínimos para ferramentas de automação de testes de software de ponta a ponta) e o estatuto do W3C Browser Testing and Tools Working Group emitido em janeiro de 2026 para promover protocolos e APIs interoperáveis para automação de navegadores. Esses insumos alimentam fornecedores de plataformas midstream que oferecem criação de testes, orquestração, relatórios e manutenção assistida por IA em interfaces web, mobile, API e embarcadas, geralmente entregues como SaaS, assinaturas empresariais ou suítes agrupadas.
Downstream, integradores de sistemas, provedores de testes gerenciados e equipes internas de engenharia de qualidade implementam e operam a automação dentro de pipelines DevOps, conectando plataformas de teste a SCM, CI, observabilidade e aplicações empresariais. Os provedores de serviços estão cada vez mais empacotando a automação de testes dentro de programas de modernização mais amplos, em vez de tratá-la como uma linha de trabalho isolada, de forma consistente com grandes contratos de transformação de engenharia liderados por IA no setor de TMT (por exemplo, a Sonata Software reportou um contrato de cinco anos e USD 73 milhões em abril de 2025 que incluía práticas de engenharia escaláveis). Os pontos comuns de atrito na cadeia de valor relatados em 2025 incluem complexidade de integração (64%), risco de privacidade de dados (67%) e preocupações com confiabilidade ou alucinação de IA (60%), reforçando o papel dos serviços, da governança e dos padrões seguros de manuseio de dados ao lado das ferramentas.
Cenário Competitivo
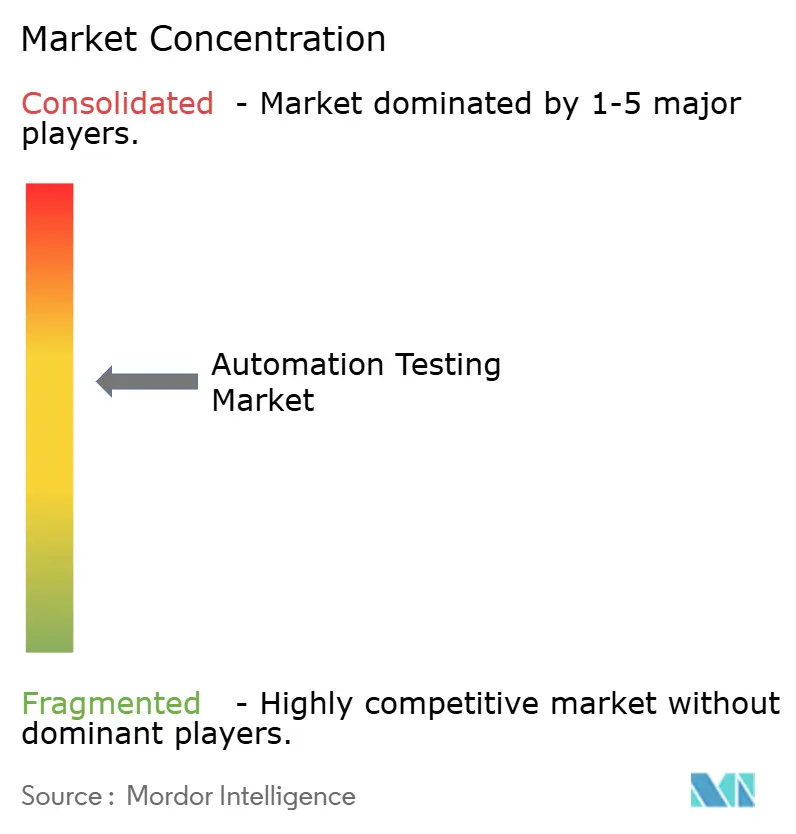
Os 10 principais fornecedores representam aproximadamente metade da receita global, resultando em uma concentração moderada no mercado de testes de automação. Players incumbentes como IBM, Microsoft e OpenText aproveitam o agrupamento entre portfólios para estabelecer uma posição em grandes contas, incorporando assistentes de IA em footprints consolidados de ALM. Tricentis, mabl e Applitools seguem uma abordagem compartilhada por meio de motores de manutenção autônomos que reduzem os ciclos de atualização de scripts em até 70%. A atividade de aquisições se acelera à medida que os fornecedores preenchem lacunas de capacidade. A Tricentis adicionou Waldo e Virtuoso para autoria móvel e sem código, enquanto a SmartBear adquiriu a Stoplight para expandir sua cobertura de design de API.
Os provedores de nuvem fazem parceria com especialistas em orquestração para reduzir o atrito de infraestrutura. O BrowserStack integra testes ao vivo e automatizados no Visual Studio Code, e o Sauce Labs lança agendamento nativo de Kubernetes que reduz drasticamente o tempo de execução para pipelines de alta paralelização. Os especialistas em fazendas de dispositivos HeadSpin e Perfecto se diferenciam com hardware real para testes over-the-air, visando casos de uso de borda e IoT que são insuficientemente atendidos por grades de navegadores genéricas. Os registros de patentes destacam um foco estratégico em geração baseada em modelos e algoritmos de IA visual, com Tricentis e Applitools liderando, respectivamente.
As certificações de conformidade emergem como alavancas competitivas, especialmente a conformidade com a ISO/IEC 29119 e o mapeamento de rastreabilidade para segmentos verticais regulados. Os fornecedores também incorporam ganchos de observabilidade, correlacionando falhas de teste com métricas de APM do Datadog ou New Relic para acelerar a triagem de incidentes. À medida que os modelos de IA amadurecem, o risco de obsolescência rápida impulsiona roteiros que enfatizam frameworks agnósticos em relação ao modelo e back ends de LLM plugáveis, isolando os clientes da rotatividade tecnológica.
Líderes do Setor de Testes de Automação
IBM Corporation
OpenText Corporation (Micro Focus)
Capgemini SE
Tricentis USA Corp
SmartBear Software Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas do Mercado de Testes de Automação Cobertas neste Relatório
- IBM Corporation
- OpenText Corporation (Micro Focus)
- Capgemini SE
- Tricentis USA Corp
- SmartBear Software Inc.
- Parasoft Corporation
- Cigniti Technologies Ltd.
- Keysight Technologies Inc.
- Sauce Labs Inc.
- Accenture plc
- Microsoft Corporation
- Katalon Inc.
- BrowserStack Inc.
- LambdaTest Inc.
- Leapwork A/S
- Applitools Ltd.
- Ranorex GmbH
- Worksoft Inc.
- Perfecto (Perforce Software Inc.)
- Functionize Inc.
- Testim.io Ltd.
- Virtuoso QA Ltd.
- Eggplant (Keysight)
- mabl Inc.
- HeadSpin Inc.

Oportunidades de mercado e perspectivas futuras
Um espaço em branco fundamental é a mudança da criação de scripts assistida por IA para fluxos de trabalho de qualidade agênticos e autônomos que operam dentro do ciclo de codificação do desenvolvedor e produzem resultados auditáveis. Em 2026, movimentos de produtos como o GitHub Code Quality alcançando disponibilidade geral (julho de 2026) e a Sonar introduzindo o Sonar Vortex, além de um Agente de Remediação SonarQube com disponibilidade geral (junho de 2026), indicam o apetite empresarial por verificação e remediação integradas e quase em tempo real, vinculadas a repositórios e agentes de codificação. Isso apoia uma oportunidade para os fornecedores de testes de automação oferecerem controles orientados por políticas (aprovações com humano no circuito, justificativas de falha explicáveis e retenção de evidências) que conciliem mudanças de código geradas por IA mais rápidas com as expectativas de setores regulados.
Os esforços de normalização e interoperabilidade também criam espaço para plataformas que reduzem a dependência de fornecedores e simplificam a execução híbrida. A IEEE 3407-2025 (publicada em abril de 2026) fornece uma referência de compras e conformidade para os requisitos de ferramentas, enquanto o estatuto do W3C Browser Testing and Tools Working Group (janeiro de 2026) sinaliza o trabalho contínuo em direção a APIs de automação de navegadores interoperáveis. Fornecedores e provedores de serviços que operacionalizam esses desenvolvimentos em arquiteturas de referência, mapeamentos de conformidade reutilizáveis (por exemplo, especificações orientadas por palavras-chave da ISO/IEC/IEEE 29119) e padrões seguros de manuseio de dados para a execução de testes baseados em nuvem podem se diferenciar em implantações regulamentadas e com soberania de dados, onde os compradores desejam cobertura de automação sem ampliar a carga de integração.
Desenvolvimento Recente do Setor no Mercado de Testes de Automação
- Julho de 2026: A IBM anunciou um acordo definitivo para adquirir a WDG Solucoes Em Sistemas E Automacao De Processos LTDA (WDG Automation) para expandir as capacidades de automação infundidas com IA dentro do IBM Cloud Pak for Automation. O acordo fortalece a capacidade da IBM de combinar RPA e automação empresarial com fluxos de trabalho de teste e validação, apoiando clientes que desejam governança de ponta a ponta nas atividades de build, teste e execução.
- Maio de 2026: A Tricentis anunciou o SAP Enterprise Continuous Testing by Tricentis, focado na automação da geração e execução de casos de teste dentro de fluxos de trabalho centrados em SAP. Isso estende a cobertura da Tricentis mais profundamente em programas de transformação de ERP, onde o risco de regressão e a auditabilidade são fundamentais, e apoia ciclos de lançamento mais rápidos sem depender exclusivamente de habilidades especializadas de script.
- Dezembro de 2025: A Perfecto by Perforce expandiu seu laboratório de dispositivos com 300 endpoints de IoT, adicionando sensores domésticos inteligentes e industriais para apoiar testes de firmware over-the-air. A capacidade adicional de dispositivos reais melhora a cobertura de testes para cenários embarcados e de borda que são difíceis de replicar em emuladores, reforçando a demanda por infraestrutura no estilo device-farm em programas de automação.


Mercado de Testes de Automaço Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado capta as receitas de ferramentas comerciais de testes de automação e serviços relacionados usados para planejar, executar e analisar testes automatizados em aplicações (web, mobile, desktop, API e embarcadas). Inclui taxas de licença ou assinatura, suporte e serviços pagos vinculados à implantação e operação da automação.
Exclusões de escopo: trabalhos puramente manuais de testes e estruturas de automação proprietárias e de uso exclusivamente interno, utilizadas apenas para recuperação de custos, são excluídos.
Visão geral da segmentação
- Por Componente
- Soluções
- Testes Funcionais
- Testes de API
- Testes de Segurança
- Testes de Conformidade
- Testes de Usabilidade
- Testes de Carga e Desempenho
- Outras Soluções
- Serviços
- Serviços Profissionais
- Serviços Gerenciados
- Soluções
- Por Tipo de Teste
- Funcional
- Não Funcional
- Desempenho
- Segurança
- Usabilidade
- Por Modo de Implantação
- Local
- Nuvem
- Pública
- Privada
- Híbrida
- Por Setor de Usuário Final
- TI e Telecomunicações
- BFSI
- Saúde e Ciências da Vida
- Varejo e Comércio Eletrônico
- Transporte e Logística
- Manufatura
- Governo e Setor Público
- Energia e Serviços Públicos
- Outros Setores de Usuário Final
- Por Tamanho da Organização
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Interface
- Web
- Mobile
- Desktop
- API / Microsserviços
- IoT / Embarcado
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção do panorama de demanda e oferta que sustenta os gastos com testes de automação. Consultamos fontes públicas como o US Bureau of Labor Statistics, estatísticas da economia digital da OCDE, indicadores do Banco Mundial e órgãos de normalização como a ISO e o NIST para entender a atividade de software e os requisitos de qualidade.
Isso foi complementado com registros corporativos, relatórios anuais, apresentações a investidores, documentação de produtos e cobertura de imprensa confiável para acompanhar modelos de precificação e padrões de entrega (licenças, assinaturas e serviços). Quando útil, também usamos assinaturas pagas de inteligência financeira corporativa, bancos de dados de patentes e notícias e dados financeiros para verificar cruzadamente as faixas de receita e a direção dos produtos. A lista de fontes acima é ilustrativa, e muitas outras referências públicas foram usadas para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
Conversas primárias foram usadas para testar sob pressão o que as conclusões documentais indicavam, especialmente sobre o que os compradores realmente pagam e como os contratos são estruturados entre ferramentas e serviços. Conversamos com uma combinação de líderes do lado das ferramentas, funções de entrega de serviços, chefes de engenharia de QA e responsáveis por compras ou plataformas em várias regiões, de modo que as suposições sobre uso, precificação e cronograma de adoção não ficassem restritas apenas à interpretação documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 22% | APAC: 51% |
| Nível médio: 48% | Líderes funcionais/de unidade: 36% | EMEA: 30% |
| Empresas menores: 22% | Gerentes: 42% | Américas: 19% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a atividade de entrega de software é traduzida em um conjunto de gastos endereçáveis em testes, e então a parcela atribuível a ferramentas de testes automatizados e serviços pagos é aplicada por região. Os insumos que ajudaram a definir isso incluem os níveis de adoção de CI e DevOps, a combinação de cargas de trabalho de aplicações web e mobile, as metas típicas de cobertura de testes, o comportamento médio de precificação de licenças ou assinaturas e o quanto o trabalho de teste migra para serviços gerenciados ao longo do tempo.
Depois disso, os totais são verificados usando aproximações seletivas de baixo para cima, como faixas amostradas de receita de fornecedores, verificações de canal sobre precificação de assinaturas e uma visão simples de volume vezes ASP sobre assentos ativos em implantações empresariais comuns. Quando faltava uma verificação bottom-up para uma geografia de nicho ou uma coorte menor de compradores, a lacuna foi tratada usando razões de regiões pares, que foram validadas com entrevistas antes de serem aplicadas.
Para a previsão, foi utilizada uma análise de cenários, de modo que o modelo possa refletir diferentes velocidades de ciclo de lançamento e trajetórias de penetração da automação, e a perspectiva variável foi alinhada com o que os entrevistados esperavam que acontecesse em termos de orçamentos e contratações. As taxas de crescimento foram revisadas quanto à razoabilidade em comparação com indicadores adjacentes, como o ritmo de migração para a nuvem e o avanço em direção a práticas de testes contínuos.
Validação de dados e ciclo de atualização
Os resultados são validados por triangulação entre sinais de demanda, lógica de receita do lado da oferta e verificações independentes, como faixas de preços e cronogramas de adoção coletados durante as chamadas. Se uma região ou ano apresentar um salto que não é explicado pela atividade de entrega de software ou por movimentos de precificação, as suposições são reabertas e os respondentes relacionados são recontatados.
Antes da aprovação final, o modelo passa por uma revisão em várias etapas, na qual outro analista verifica cálculos, unidades, conversões de moeda e alinhamento de anos, e então compara os resultados com sinais externos que devem se mover na mesma direção. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, seguidas por uma revisão final antes da entrega, para que os clientes recebam a visão mais atualizada.
Estimativa de mercado de testes de automação da Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados para testes de automação não coincidem sempre, porque os estudos podem contabilizar linhas de receita diferentes e também podem ancorar seus cálculos em anos diferentes. As diferenças também surgem quando uma estimativa mistura gastos mais amplos com testes de software na mesma categoria, ou quando os serviços são tratados como parte do mercado em um estudo e excluídos em outro.
Outro fator prático de divergência é a forma como as assinaturas são anualizadas e a rapidez com que se assume a erosão de preços à medida que as ferramentas maduram, o que pode alterar o valor do mercado mesmo com adoção semelhante. A diferença na tabela também é explicada por se os serviços pagos de automação são contabilizados junto com as assinaturas de ferramentas, e se a atividade puramente manual de testes é mantida fora, como feito pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 40,44 bilhões (2026) | |
| Editora de relatórios setoriais A | USD 29,29 bilhões (2025) | Usa uma referência de ano corrente diferente e uma janela mais curta, e o resumo público não separa claramente as assinaturas de ferramentas de automação das linhas adjacentes de serviços de QA e testes, o que pode comprimir o que é contabilizado. |
| Editora de insights B | USD 33,41 bilhões (2024) | Pode agrupar categorias mais amplas de ferramentas de teste e fornece detalhes limitados sobre a inclusão de serviços, a anualização de assinaturas e o momento cambial, o que pode alterar o total mesmo com tendências de adoção semelhantes. |
Em conjunto, a comparação sugere que a ancoragem no ano e o que é contabilizado como receita paga de testes de automação são os dois maiores fatores por trás da faixa. Ao vincular os totais a sinais de adoção observáveis e, em seguida, reverificar a precificação e a adesão a serviços por meio de entrevistas, nossa estimativa permanece rastreável a etapas repetíveis que podem ser atualizadas.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de testes de automação em 2031?
Espera-se que atinja USD 78,94 bilhões, apoiado por uma CAGR de 14,32% ao longo do período de previsão.
Qual segmento apresenta o crescimento mais rápido nos testes de automação?
A implantação em nuvem híbrida está prevista para expandir a uma CAGR de 17,41%, à medida que as organizações equilibram agilidade com soberania de dados.
Por que os testes não funcionais estão ganhando impulso?
Mandatos elevados de segurança, desempenho e acessibilidade levam as empresas a automatizar verificações não funcionais, impulsionando uma CAGR projetada de 16,94% para o segmento.
Como as PMEs estão adotando ferramentas de testes de automação?
Plataformas sem código e modelos SaaS com pagamento por uso reduzem as barreiras de entrada, permitindo que as PMEs automatizem fluxos de trabalho críticos sem equipes dedicadas de garantia de qualidade.
Quais regiões liderarão a expansão futura do mercado?
A Ásia-Pacífico está projetada para registrar o maior crescimento, impulsionada pelos mandatos de infraestrutura pública digital na Índia e pelas regulamentações de residência de dados na China.
Qual é o papel da IA generativa nos testes de automação?
A IA generativa cria e autocorrige scripts de teste automaticamente, reduzindo a sobrecarga de manutenção e permitindo que as equipes ampliem a cobertura sem aumentar o quadro de pessoal.
Página atualizada pela última vez em:



